
Tamaño y Cuota del Mercado de Reach Stackers
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
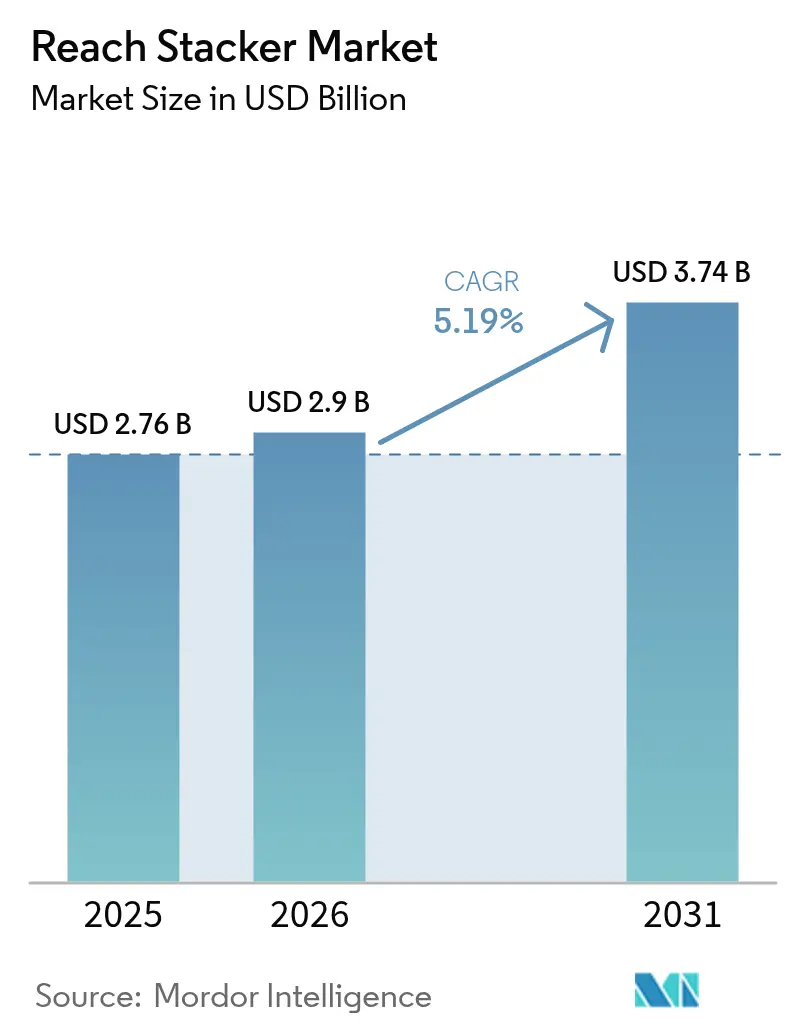
| Tamaño del Mercado (2026) | 2.9 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.74 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.19 % |
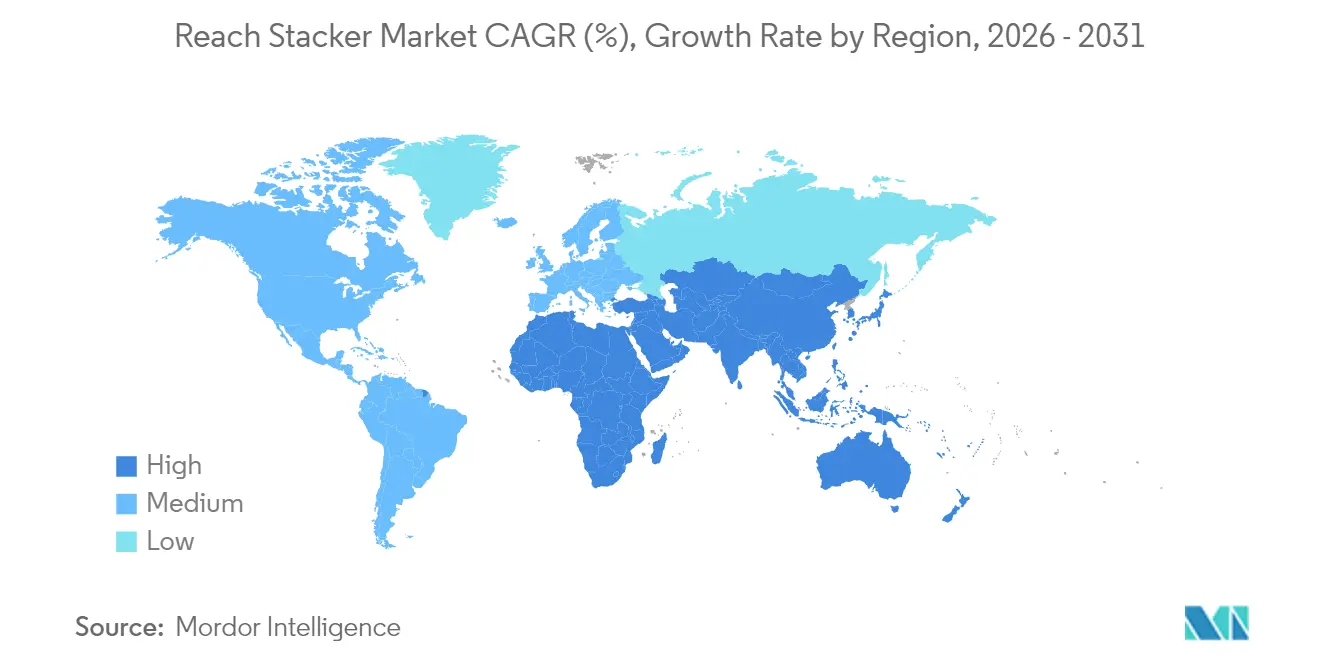
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
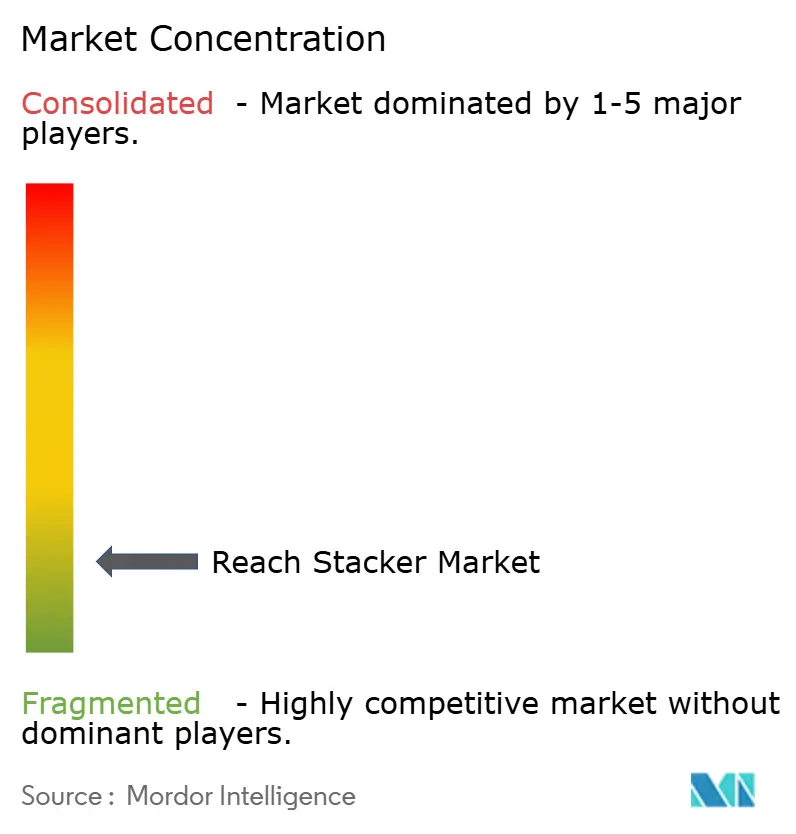
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reach Stackers por Mordor Intelligence
El tamaño del mercado de reach stackers fue valorado en 2.760 millones de USD en 2025 y se estima que crecerá desde 2.900 millones de USD en 2026 hasta alcanzar los 3.740 millones de USD en 2031, a una CAGR del 5,19% durante el período de previsión (2026-2031). Las tendencias crecientes en el tamaño de los buques, junto con la congestión recurrente en los atraques, continúan impulsando a las terminales hacia equipos móviles de manipulación de contenedores que puedan complementar las grúas fijas durante los períodos de máxima demanda. Simultáneamente, la transición de motores diésel a trenes de potencia electrificados y preparados para hidrógeno está reformulando los criterios de adquisición, a medida que los operadores equilibran los objetivos de sostenibilidad con las metas de coste total de propiedad. La densa red portuaria de Asia-Pacífico y su liderazgo en automatización sostienen su cuota dominante, mientras que los históricos desembolsos en infraestructura en Oriente Medio y África desbloquean nuevos nodos de demanda. La diferenciación tecnológica se ha desplazado de manera decisiva hacia el software, y los diagnósticos predictivos basados en IA y las plataformas de operación remota son ahora factores de compra clave junto con la capacidad de elevación y la elección del combustible.
Conclusiones Clave del Informe
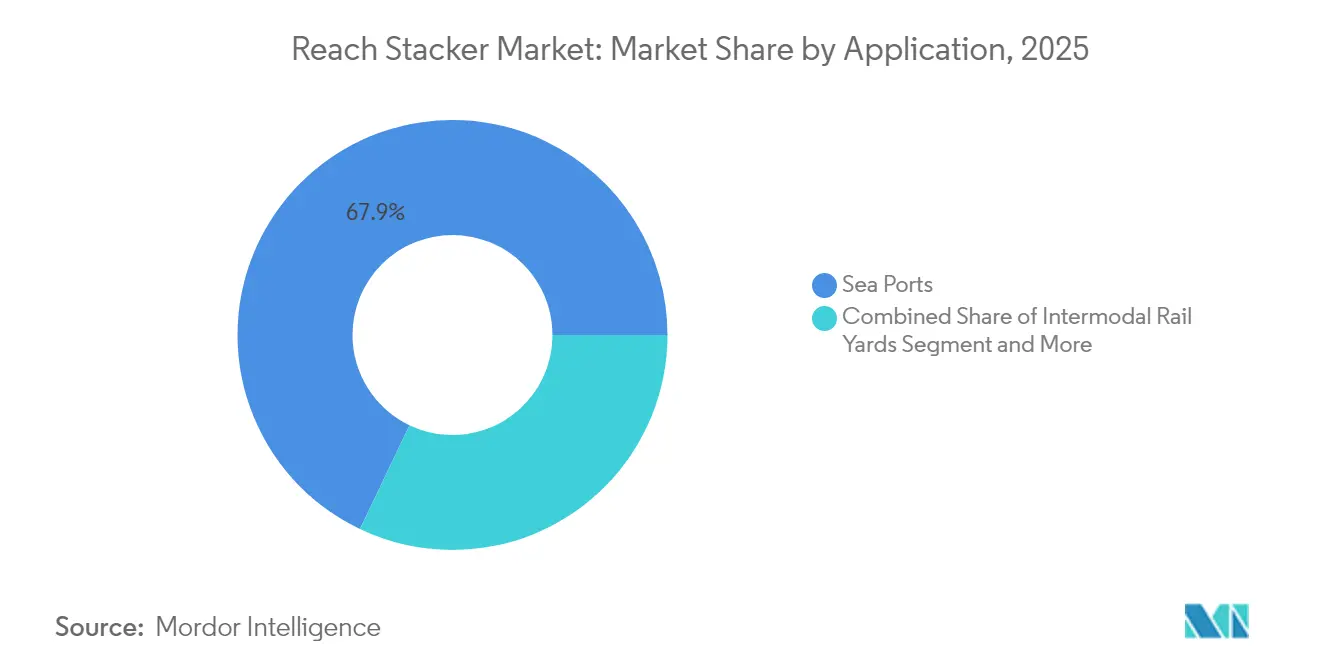
- Por aplicación, los puertos marítimos representaron el 67,92% de la cuota del mercado de reach stackers en 2025; se prevé que las terminales de barcazas registren la CAGR más rápida del 10,15% hasta 2031.
- Por tonelaje, la clase de 30 a 45 toneladas representó el 53,64% del tamaño del mercado de reach stackers en 2025, mientras que las unidades de más de 100 toneladas están previstas para crecer a una CAGR del 7,78% hasta 2031.
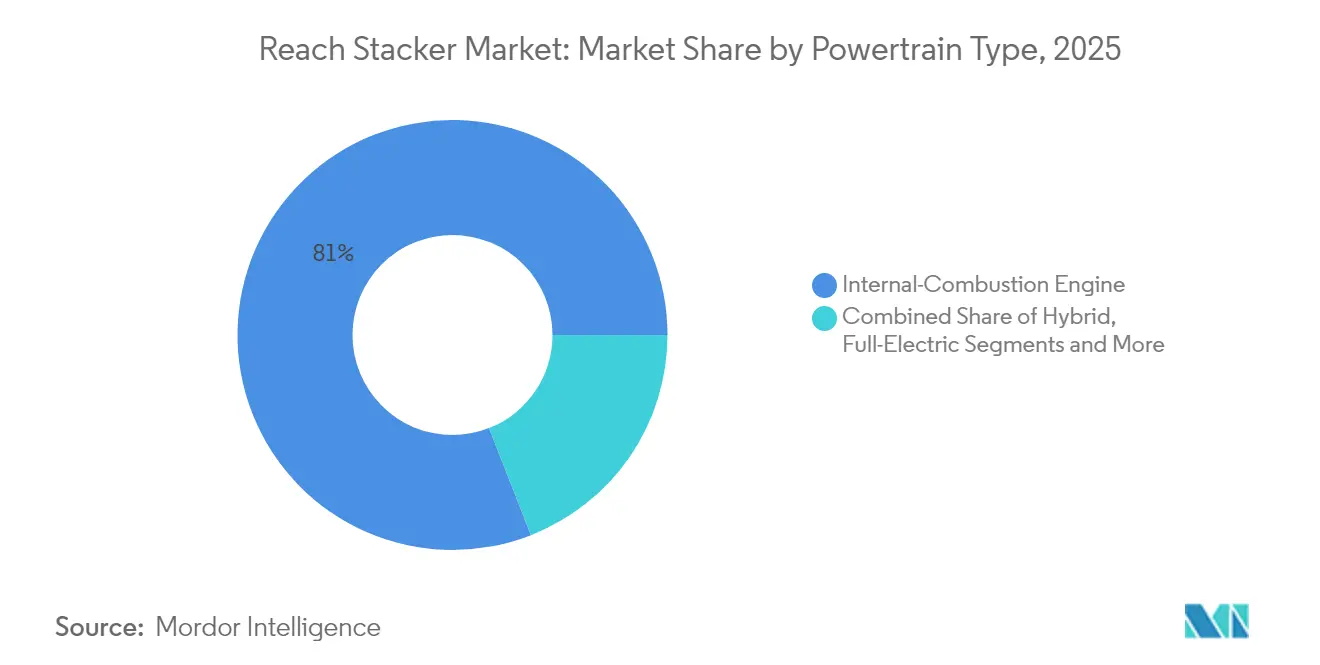
- Por tren de potencia, los motores de combustión interna representaron una cuota del 80,95% del tamaño del mercado de reach stackers en 2025; las variantes eléctricas avanzarán a la CAGR más alta del 21,61% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 42,08% de los ingresos de la cuota del mercado de reach stackers en 2025, mientras que se prevé que el bloque de Oriente Medio y África escale al ritmo más rápido con una CAGR del 8,73% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crecimiento Rápido del Tráfico de Contenedores en Puertos Marítimos | +1.2% | Global, con Asia-Pacífico a la Cabeza del Crecimiento | Mediano Plazo (2–4 Años) |
| Electrificación Acelerada de Flotas para Cumplir los Objetivos de la OMI 2030 | +0.8% | Global, con la UE y América del Norte como Adoptantes Tempranos | Largo Plazo (≥ 4 Años) |
| Expansión del Ferrocarril Intermodal en Regiones sin Litoral | +0.6% | América del Norte, Europa Central, Asia Central | Mediano Plazo (2–4 Años) |
| Mandatos de Automatización Portuaria en el Paquete Europeo Objetivo 55 | +0.5% | Unión Europea | Mediano Plazo (2–4 Años) |
| Mantenimiento Predictivo Impulsado por IA que Reduce el Coste Total de Propiedad | +0.4% | Mercados Desarrollados, Terminales Premium | Corto Plazo (≤ 2 Años) |
| Surgimiento de Trenes de Potencia de Pila de Combustible de Hidrógeno en la Manipulación de Cargas Pesadas | +0.3% | UE, América del Norte, Japón | Largo Plazo (≥ 4 Años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Rápido del Tráfico de Contenedores en Puertos Marítimos
Los volúmenes mundiales de contenedores se dispararon en 2024, con un aumento de la demanda en toneladas-milla de TEU a medida que las desviaciones por el Mar Rojo extendieron las rutas marítimas e intensificaron las tasas de utilización de equipos. El Puerto de Shanghái procesó un récord de 5 millones de contenedores en enero de 2025, mientras que los 8 principales puertos de contenedores de China manejaron colectivamente 224 millones de TEU, lo que representa un crecimiento interanual del 7% que superó los promedios mundiales[1] "Los volúmenes de contenedores de China se dispararon en 2024", Rebecca Moore, Riviera, rivieramm.com.. Esta concentración de tráfico crea cuellos de botella en los equipos de los principales centros de distribución, impulsando la demanda de reach stackers a medida que las terminales buscan soluciones flexibles de manipulación de contenedores que operen de forma independiente de la infraestructura de grúas fijas. La resiliencia de la ruta comercial Asia-Europa a pesar de las perturbaciones geopolíticas demuestra el sostenido impulso del flujo de carga. Al mismo tiempo, mercados emergentes como África muestran un crecimiento del 66,71% en la demanda de equipos a medida que los puertos regionales amplían su capacidad para capturar volúmenes desviados[2] "Sany informa los resultados financieros del primer semestre de 2024", Anjali Sooknanan, IVT International, ivtinternational.com. . Los patrones de congestión portuaria sugieren que la ventaja de movilidad de los reach stackers se vuelve cada vez más valiosa a medida que las terminales optimizan las operaciones en el patio bajo una disponibilidad de atraque restringida.
Electrificación Acelerada de Flotas para Cumplir los Objetivos de la OMI 2030
El objetivo de reducción del 40% de CO2 para 2030 de la Organización Marítima Internacional cataliza los programas de electrificación de equipos portuarios que se extienden más allá de las emisiones de los buques para abarcar las operaciones de las terminales. La investigación de la Alianza de Puertos de Emisión Cero (ZEPA) indica que los equipos de manipulación de contenedores eléctricos con batería comprenderán más del 94% de las nuevas adquisiciones de 2031 a 2035, con operadores de terminales acelerando los ciclos de reemplazo para cumplir los compromisos de descarbonización. El despliegue por parte de APM Terminals de 240 piezas de nuevos equipos de manipulación de contenedores, incluidos tractores de terminal eléctricos para su primera terminal 100% eléctrica en América del Sur, demuestra la escala de la transformación de infraestructura en curso. El Puerto de Los Ángeles lanzó en 2024 los primeros manipuladores eléctricos comerciales de carga superior del país, validando la tecnología de cero emisiones para aplicaciones de uso intensivo, mientras que los controles de emisiones de California exigen el cumplimiento de los buques para 2027. Sin embargo, el calendario de transición depende fundamentalmente de las actualizaciones de la infraestructura de la red eléctrica, ya que las redes de transmisión europeas pueden requerir una expansión de capacidad del 20-50% para 2040 para satisfacer las demandas de electrificación.
Expansión del Ferrocarril Intermodal en Regiones sin Litoral
La inversión intermodal de 3.400 millones de USD de Union Pacific en 2024, incluidas nuevas terminales en Kansas City y Phoenix, refleja el cambio estratégico hacia la manipulación de contenedores en el interior del país a medida que los puertos costeros alcanzan restricciones de capacidad[3]"Union Pacific Invierte Significativamente en el Servicio Intermodal", Inside Track, www.up.com. . El Proyecto Ferroviario Barstow de BNSF de 1.500 millones de USD, con el objetivo de iniciar la construcción en 2026 para el mayor centro intermodal del mundo, demuestra la escala del desarrollo de infraestructura interior que crea nuevas oportunidades de despliegue de reach stackers. El Puerto Inteligente Intermodal de Fort Worth Alliance recibió 80 millones de USD en financiación federal para un depósito intermodal de 32 acres que duplicará el tráfico de camiones para 2035, destacando cómo las terminales interiores sirven como válvulas de alivio de presión para las instalaciones costeras congestionadas. La expansión de infraestructura ferroviaria de 50 millones de USD de NC Ports en Wilmington triplicará la capacidad de manipulación de contenedores y desviará 250.000 contenedores de camiones a ferrocarril anualmente, creando demanda de equipos de manipulación flexibles para servir tanto a las interfaces ferroviarias como a las de camiones. Estos desarrollos posicionan a los reach stackers como equipos críticos para los patios intermodales que requieren capacidades versátiles de manipulación de contenedores en múltiples modos de transporte.
Mantenimiento Predictivo Impulsado por IA que Reduce el Coste Total de Propiedad
La implementación por parte de DP World de la herramienta de posicionamiento de contenedores impulsada por IA en su centro logístico de Busan logró mejoras operativas medibles al optimizar la utilización de equipos y reducir los cuellos de botella mediante análisis predictivo. El concepto de automatización Future Fields de Konecranes integra la programación de mantenimiento impulsada por IA con la monitorización de equipos en tiempo real, lo que permite intervenciones predictivas que minimizan los costes de inactividad al tiempo que prolongan los ciclos de vida de los activos. La investigación en transporte marítimo demuestra que el mantenimiento predictivo impulsado por IA puede reducir los incidentes relacionados con la maquinaria, que representan una parte significativa de las interrupciones operativas en entornos portuarios. El impacto económico de la tecnología se extiende más allá del ahorro en mantenimiento, ya que los sistemas predictivos habilitados por IoT pueden optimizar los patrones de despliegue de equipos y reducir el tiempo de inactividad mediante algoritmos de previsión de la demanda. Sin embargo, la implementación requiere inversiones sustanciales en infraestructura digital y desarrollo de la fuerza laboral para gestionar los sistemas de IA de manera efectiva, lo que crea barreras de adopción para los operadores de terminales más pequeños.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Congelación de Gastos de Capital en Puertos de Mercados Emergentes ante la Tensión de la Deuda | -0.7% | África, América del Sur, Asia Sudoriental | Corto Plazo (≤ 2 Años) |
| Cuellos de Botella en la Capacidad de la Red Eléctrica para Cargadores Eléctricos a Gran Escala | -0.6% | Mercados Emergentes, Infraestructura Portuaria Antigua | Largo Plazo (≥ 4 Años) |
| Precios Volátiles del Acero que Inflan los Costes de los Fabricantes de Equipos Originales | -0.5% | Centros de Fabricación Mundiales | Mediano Plazo (2–4 Años) |
| Escasez de Operadores Cualificados que Ralentiza la Adopción en África | -0.4% | África Subsahariana Principalmente | Mediano Plazo (2–4 Años) |
| Fuente: Mordor Intelligence | |||
Congelación de Gastos de Capital en Puertos de Mercados Emergentes ante la Tensión de la Deuda
Los puertos de los mercados emergentes se enfrentan a crecientes restricciones en el gasto de capital a medida que los costes del servicio de la deuda aumentan en un contexto de tipos de interés elevados, lo que crea un viento en contra significativo para los ciclos de adquisición de equipos. El análisis de financiación de infraestructuras del Banco Mundial para Egipto pone de relieve estructuras institucionales complejas y barreras regulatorias que dificultan la inversión privada en la modernización del sector del transporte, patrones que se extienden a múltiples economías emergentes. A pesar del compromiso de inversión de 3.000 millones de USD de DP World en África hasta 2029, la empresa reconoce los altos costes logísticos y las brechas de infraestructura que requieren un despliegue sostenido de capital para alcanzar los objetivos de eficiencia operativa. Los operadores portuarios en mercados con tensión de deuda priorizan cada vez más el mantenimiento de los equipos existentes sobre las nuevas adquisiciones, extendiendo los ciclos de reemplazo y aplazando las actualizaciones tecnológicas que de otro modo impulsarían la demanda de reach stackers. La restricción afecta especialmente a los puertos regionales más pequeños que carecen de acceso a los mercados de capitales internacionales, creando un mercado bifurcado donde los principales puertos concentradores continúan invirtiendo mientras las instalaciones secundarias posponen los programas de modernización.
Precios Volátiles del Acero que Inflan los Costes de los Fabricantes de Equipos Originales
La volatilidad de los precios del acero continúa presionando los costes de fabricación de reach stackers; estas fluctuaciones crean incertidumbre de adquisición para los fabricantes de equipos que luchan por mantener precios estables mientras gestionan la variabilidad de los costes de insumos a lo largo de ciclos de producción de varios meses. La restricción afecta especialmente a los reach stackers de uso intensivo en las categorías de 45 a 100 toneladas y superheavy, donde el contenido de acero representa una mayor proporción del total de los costes de fabricación en comparación con las variantes de equipos más ligeros. Los fabricantes de equipos originales implementan cada vez más mecanismos de precios dinámicos y recargos por materias primas para gestionar la volatilidad de los costes, pero estas estrategias pueden retrasar las decisiones de compra de los clientes, ya que los compradores esperan condiciones de precios más favorables. Los aranceles estadounidenses sobre equipos de manipulación de carga chinos, anunciados en 2025, añaden otra capa de presión sobre los costes que puede acelerar la regionalización de la cadena de suministro al tiempo que aumenta los precios de los equipos para los compradores norteamericanos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los Puertos Marítimos Impulsan el Crecimiento del VolumenLos puertos marítimos ostentan el 67,92% de la cuota de mercado del mercado de reach stackers en 2025, reflejando su papel como principales centros de manipulación de contenedores donde los reach stackers proporcionan la flexibilidad esencial para las operaciones en el patio y las secuencias de carga de los buques. El dominio del segmento se debe al aumento del tamaño de los buques, que requiere equipos versátiles basados en tierra para complementar la infraestructura de grúas fijas, particularmente durante los períodos de máximo atraque cuando las demandas de rendimiento de contenedores superan la capacidad de las grúas de muelle. Las terminales de barcazas y fluviales representan el segmento de aplicación de más rápido crecimiento con una CAGR del 10,15% hasta 2031, impulsado por los programas de desarrollo de vías navegables interiores y la expansión del transporte intermodal que conecta los puertos costeros con los centros de distribución interiores. Los depósitos de contenedores interiores y los puertos secos se benefician de inversiones en infraestructura como la terminal interior planificada de Utah y los programas de expansión portuaria de Virginia, que crean nuevas oportunidades de despliegue de equipos en regiones sin litoral.
Las aplicaciones industriales, incluida la manipulación de acero, madera y papel, mantienen una demanda estable a medida que las instalaciones de fabricación requieren capacidades especializadas de manipulación de contenedores para la logística de materias primas y la distribución de productos terminados. Los patios ferroviarios intermodales muestran un crecimiento acelerado a medida que la terminal de Kansas City de Union Pacific y el proyecto Barstow de BNSF demuestran la escala del desarrollo de infraestructura interior, con estas instalaciones requiriendo reach stackers que puedan transferir eficientemente contenedores entre vagones de ferrocarril y chasis de camiones. La segmentación por aplicación refleja la evolución más amplia de la cadena de suministro hacia redes logísticas distribuidas que reducen la congestión en los puertos costeros al tiempo que crean nuevos centros de demanda de equipos en mercados interiores previamente desatendidos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tonelaje:
Las Unidades Superheavy Ganan ImpulsoEl segmento de 30 a 45 toneladas mantiene el liderazgo del mercado con una cuota del 53,64% del mercado de reach stackers en 2025, representando el equilibrio óptimo entre versatilidad operativa y eficiencia de capital para las operaciones de manipulación de contenedores estándar en diversos entornos portuarios. Este rango de tonelaje acomoda la mayoría de los pesos de contenedores al tiempo que proporciona suficiente capacidad de elevación para las operaciones apiladas, lo que lo convierte en la opción preferida para las terminales con perfiles de carga mixtos y requisitos operativos variables. Sin embargo, el segmento superheavy de más de 100 toneladas demuestra la trayectoria de crecimiento más sólida con una CAGR del 7,78% hasta 2031, impulsado por los requisitos de las terminales automatizadas y las operaciones de buques más grandes que exigen equipos de mayor capacidad para operaciones eficientes de apilado y recuperación de contenedores.
El segmento de menos de 30 toneladas sirve aplicaciones especializadas que incluyen la manipulación de contenedores vacíos y operaciones de carga ligera, mientras que la categoría de 45 a 100 toneladas aborda aplicaciones de contenedores pesados y requisitos de apilado de alta densidad en terminales con espacio restringido. El liderazgo en automatización de puertos de contenedores de China, con 52 terminales automatizadas que logran niveles de eficiencia récord, crea demanda de reach stackers superheavy que puedan integrarse con sistemas automatizados mientras manejan los mayores pesos de contenedores asociados con las operaciones logísticas modernas. La evolución de la segmentación por tonelaje refleja el cambio estratégico de los operadores de terminales hacia equipos de mayor capacidad que puedan manejar el creciente tamaño y peso de los contenedores al tiempo que apoyan las operaciones automatizadas que requieren capacidades de posicionamiento precisas.
Por Tipo de Tren de Potencia:
La Transición Eléctrica se AceleraLos motores de combustión interna retienen el 80,95% de la cuota de mercado del mercado de reach stackers en 2025, reflejando la base instalada de equipos diésel y los requisitos de fiabilidad operativa de las operaciones portuarias continuas, donde la infraestructura de repostaje sigue siendo más accesible que los sistemas de carga. Sin embargo, los trenes de potencia eléctricos exhiben la mayor velocidad de crecimiento con una CAGR del 21,61% hasta 2031, respaldados por mandatos regulatorios y avances tecnológicos que abordan las restricciones de autonomía y carga que anteriormente limitaban la adopción eléctrica en aplicaciones de uso intensivo. El despliegue por parte del Puerto de Los Ángeles de los primeros manipuladores eléctricos comerciales de carga superior del país valida la tecnología de cero emisiones para las operaciones portuarias intensivas, mientras que los reach stackers de pila de combustible de hidrógeno de Hyster en los puertos de Valencia y Los Ángeles demuestran vías alternativas para la descarbonización.
Los sistemas híbridos diésel-eléctricos proporcionan tecnología de transición que combina la flexibilidad operativa con la reducción de emisiones, siendo atractivos para los operadores que requieren rangos operativos extendidos mientras cumplen con los objetivos intermedios de sostenibilidad. Los trenes de potencia de pila de combustible de hidrógeno representan la frontera emergente para las aplicaciones de uso intensivo, con despliegues exitosos en los puertos de Hamburgo y California que prueban la viabilidad comercial para las operaciones intensivas de manipulación de contenedores. La proyección de ZEPA de que el 94% de las adquisiciones de equipos de manipulación de contenedores serán de batería eléctrica para 2035 indica el ritmo de la transformación del tren de potencia. Sin embargo, las restricciones de la infraestructura de la red eléctrica pueden moderar los plazos de adopción en los mercados emergentes con capacidad eléctrica limitada.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de reach stackers en APAC
Asia-Pacífico concentró el 42,08% del mercado de reach stackers en 2025, impulsado por el movimiento de 224 millones de TEU en los ocho principales puertos de China y la continua incorporación de capacidad en Indonesia, India y Vietnam. La adopción temprana de automatización portuaria en la región, liderada por los robots de patio del puerto de Shanghái, acelera la modernización hacia reach stackers con sensores avanzados y, en algunos casos, operación sin conductor, que se integran con los flujos de trabajo digitales de puerta a muelle. Los puertos japoneses han iniciado programas piloto de celdas de combustible de hidrógeno para grúas pórtico sobre neumáticos, reforzando un cambio ecosistémico más amplio hacia fuentes de energía alternativas en Asia.
Mercado de reach stackers en MEA
Oriente Medio y África registrarán la CAGR más alta, del 8,73%, respaldada por el desembolso logístico de Arabia Saudita en el marco de Visión 2030, que supera los 106.600 millones de USD, y la iniciativa de expansión portuaria africana de DP World por valor de 3.000 millones de USD. Proyectos como la instalación de grúas totalmente automatizadas en NEOM y el parque logístico de 240 millones de USD del Puerto Islámico de Yeda ilustran cómo la región está superando los diseños de patios heredados y especificando desde el inicio reach stackers eléctricos o híbridos de alta capacidad. Las brechas de capacidad en la infraestructura de red eléctrica y la escasez de operadores certificados podrían moderar el ritmo de adopción; sin embargo, los vehículos de financiación respaldados por el Estado están contribuyendo a agilizar la adquisición de equipos a pesar de las restricciones fiscales a corto plazo.
Mercado de reach stackers en América del Norte y Europa
América del Norte presenta un panorama maduro pero de alta intensidad tecnológica, impulsado por el gasto en ferrocarril intermodal y estrictas regulaciones de emisiones. Los grandes centros de Union Pacific y BNSF están llamados a anclar la demanda interior, mientras que las autoridades portuarias de California exigen equipos de terminal de cero emisiones para 2035, lo que anticipa grandes pedidos de reemplazo de reach stackers eléctricos. El mercado europeo, moldeado por el paquete Fit-for-55 y los imperativos de automatización portuaria, está evolucionando hacia sistemas de intercambio de baterías y flotas de conducción remota, fomentando la colaboración entre fabricantes de equipos originales y empresas de software para cumplir con los crecientes estándares de rendimiento. La influencia combinada de estas regiones desarrolladas en los estándares de especificación tiene repercusiones a nivel mundial, dictando con frecuencia las normas de diseño de productos que se trasladan a los mercados emergentes.

Panorama regulatorio
Las manipuladoras telescópicas portacontenedores se sitúan en la intersección de las normas de equipos todoterreno, los requisitos de seguridad laboral y las aprobaciones de circulación por carretera cuando las máquinas circulan por vías públicas. En la Unión Europea, el Reglamento (UE) 2025/14 (publicado en enero de 2025) estableció un marco de homologación de tipo para la circulación de maquinaria móvil en vías públicas, con disposiciones de aplicación a partir del 29 de enero de 2028 y períodos de transición que se extienden hasta 2036, afectando la planificación de documentación y configuración para despliegues de flotas multinacionales.
Los requisitos de seguridad y conformidad continúan endureciéndose en torno al diseño de las máquinas y la protección del operador. El Reglamento de Maquinaria de la UE se aplica a partir del 20 de enero de 2027, impulsando el énfasis de los fabricantes de equipos originales en instrucciones digitales, ciberseguridad y funciones autónomas, como destacaron los debates de AEM en 2026. A nivel mundial, las normas ISO utilizadas para la verificación de diseño y las especificaciones de adquisición se actualizaron con ISO 22915-8:2026 e ISO 22915-13:2026 para pruebas de estabilidad, junto con la ISO 3691-2:2023 para carretillas industriales de alcance variable. En los Estados Unidos, las manipuladoras telescópicas portacontenedores se clasifican como carretillas industriales motorizadas bajo la norma OSHA 29 CFR 1910.178 (requisitos de capacitación y operación segura), mientras que ciertas disposiciones de certificación para terminales marítimas no aplican, desplazando las responsabilidades de cumplimiento entre puertos y patios intermodales.
Análisis de la cadena de valor
La cadena de valor de las manipuladoras telescópicas portacontenedores comienza con insumos de alto valor como estructuras de acero fabricadas, motores diésel o trenes de potencia eléctricos, electrónica de potencia, baterías, sistemas hidráulicos, neumáticos y sistemas de control integrados. Los fabricantes de equipos originales (incluidos Kalmar, Konecranes, Hyster-Yale y fabricantes chinos regionales) se diferencian cada vez más mediante arquitecturas de producto modulares y paquetes de software, como diagnóstico remoto, mantenimiento predictivo e integración con sistemas de gestión de terminales. A medida que se amplía la electrificación, la dependencia en las etapas iniciales se desplaza hacia las celdas de batería, la gestión térmica y las interfaces de carga, aumentando el papel de los proveedores calificados de componentes eléctricos y la capacidad de servicio local.
La fabricación y el ensamblaje final también se están regionalizando para reducir los tiempos de entrega y mitigar la exposición a medidas comerciales y arancelarias, incluido el suministro por parte de Kalmar de pedidos de manipuladoras telescópicas eléctricas desde su planta de fabricación ampliada en Shanghái en junio de 2026. La distribución generalmente sigue el modelo de ventas directas de los fabricantes de equipos originales a grandes operadores de terminales, con distribuidores o integradores que atienden a puertos más pequeños, depósitos de contenedores del interior y patios industriales. Las piezas de posventa, los contratos de disponibilidad y las suscripciones de software están asumiendo mayores porciones de los ingresos del ciclo de vida. En el lado de la demanda, las adquisiciones se agrupan cada vez más con infraestructura de carga, digitalización de patios y capacitación de operadores, mientras que medidas comerciales como las presiones arancelarias relacionadas con la Sección 301 en los Estados Unidos empujan a algunos compradores a diversificar sus fuentes de suministro y favorecer configuraciones con soporte local.
Panorama Competitivo
El mercado de reach stackers exhibe una fragmentación moderada con fabricantes europeos y americanos establecidos que compiten contra jugadores chinos emergentes que aprovechan las ventajas de costes y la escala del mercado doméstico. La concentración del mercado sigue distribuida entre los líderes regionales, con Kalmar Corporation, Konecranes y Hyster-Yale, Inc. manteniendo el liderazgo tecnológico en los mercados desarrollados, mientras que Shanghai Zhenhua Heavy Industries Company Limited (ZPMC), SANY Group y otros fabricantes chinos amplían su presencia global mediante precios competitivos y portafolios de productos en expansión.
La diferenciación estratégica se centra cada vez más en las capacidades de electrificación y la integración autónoma, como lo demuestra la adquisición por parte de Konecranes de Peinemann Port Services para acelerar las transiciones a vehículos eléctricos de batería en Róterdam y la asociación de Taylor Machine Works con Proterra para los programas de electrificación portuaria. Los patrones de adopción tecnológica revelan que las ventajas competitivas se desplazan hacia la integración de software y las capacidades de mantenimiento predictivo, con empresas como DP World implementando herramientas de posicionamiento de contenedores impulsadas por IA que optimizan la utilización de equipos al tiempo que reducen los cuellos de botella operativos.
Las oportunidades de espacio en blanco surgen en las aplicaciones de pila de combustible de hidrógeno y los segmentos de tonelaje superheavy, donde jugadores establecidos como Hyster demuestran viabilidad comercial a través de despliegues exitosos en los puertos de Valencia y Los Ángeles. La adquisición por parte de Taylor Group del 85% de CVS Ferrari, valorada por su experiencia en manipulación móvil de contenedores y capacidades de integración digital, ejemplifica las estrategias de consolidación que combinan el conocimiento operativo con el avance tecnológico. Los disruptores emergentes incluyen especialistas en automatización y desarrolladores de trenes de potencia eléctricos que se asocian con fabricantes de equipos originales tradicionales para acelerar la integración tecnológica evitando inversiones de fabricación intensivas en capital.
Líderes del Sector de Reach Stackers
Konecranes
Liebherr Group
CVS FERRARI S.P.A.
Kalmar Corporation
SANY Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de reach stackers
- Kalmar Corporation
- Konecranes Inc.
- Hyster-Yale, Inc.
- Liebherr Group
- SANY Group
- CVS FERRARI S.P.A.
- Terex Corporation
- Toyota Material Handling International
- Shanghai Zhenhua Heavy Industries Company Limited (ZPMC)
- Dalian forklift Co., Ltd.
- Hoist Material Handling, Inc.
- Valla Cranes
- Taylor Group
- FTMH S.P.A.
- SENNEBOGEN
- Linde Material Handling
- Anhui Heli Co., Ltd.
- SVETRUCK AB
- Komatsu Utility Co., Ltd.

Oportunidades de mercado y perspectivas futuras
La demanda de reemplazo vinculada a la electrificación y las nuevas construcciones de puertos y nodos del interior están generando espacios de oportunidad a corto plazo para los fabricantes de equipos originales que pueden ofrecer soluciones completas, incluidos equipos, carga y herramientas digitales de gestión de flotas. Ejemplos específicos incluyen la puesta en marcha de una manipuladora telescópica eléctrica por parte de la Terminal de Contenedores de Tuticorin en agosto de 2024 y la puesta en marcha de dos manipuladoras telescópicas eléctricas por parte de CONCOR en junio de 2026, lo que muestra que la adopción avanza de proyectos piloto a operaciones rutinarias de terminal. Para los clientes que no están listos para un despliegue totalmente eléctrico a batería debido a limitaciones de red, los operadores también están añadiendo rutas alternativas de descarbonización, como operaciones compatibles con HVO, ilustradas por la incorporación por parte de Bertschi de una estación de repostaje para manipuladoras telescópicas que utiliza combustible HVO sostenible en la ampliación de su terminal de Róterdam, completada en diciembre de 2024.
Las ampliaciones de capacidad y las inversiones en terminales impulsadas por concesiones continúan generando pedidos de manipuladoras telescópicas portacontenedores y equipos de manipulación de contenedores relacionados, especialmente en centros de alto rendimiento y puertos de entrada de rápido crecimiento. La actividad de expansión de APM Terminals en el Puerto de Salalah, vinculada a una inversión de 300 millones de USD e incluyendo manipuladoras telescópicas adicionales (febrero de 2025), subraya cómo los proyectos de capacidad de terminales se traducen en demanda de equipos. Las oportunidades de estrategia de producto también se centran en plataformas actualizables y listas para el cumplimiento normativo, a medida que se endurecen los requisitos de seguridad, ciberseguridad y documentación digital, con los fabricantes de equipos originales respondiendo mediante diseños modulares como la Generación D de Konecranes (presentada en TOC Europe en mayo de 2026). Mientras tanto, las ofertas de disponibilidad habilitadas por software y las funciones de semiautomatización, como la asistencia de posicionamiento, la prevención de colisiones y el diagnóstico remoto, brindan diferenciación a los operadores que gestionan la congestión, las limitaciones de mano de obra y los ciclos de mayor utilización.
Recent Industry Developments in Mercado de reach stackers
- Junio de 2026: Kalmar amplió su planta de fabricación en Shanghái para aumentar la capacidad de manipuladoras telescópicas eléctricas, permitiendo pedidos de múltiples unidades para terminales regionales. La ampliación respalda tiempos de entrega más rápidos y se alinea con los programas de electrificación regionales en Asia.
- Mayo de 2026: Konecranes presentó su plataforma modular de carretillas elevadoras Generación D en TOC Europe en Hamburgo, lanzando nuevos modelos de manipuladoras telescópicas diésel y eléctricas para pedidos globales. La plataforma reduce la complejidad de configuración y estandariza las interfaces electrónicas y de software entre variantes, respaldando el diagnóstico a nivel de flota y facilitando las actualizaciones.
- Junio de 2024: Konecranes registró un pedido de cinco manipuladoras telescópicas y seis manipuladores de contenedores vacíos para una terminal de contenedores en la República del Congo. El pedido de flota de múltiples unidades refleja la modernización continua de equipos en terminales africanas, donde las mejoras de rendimiento y eficiencia de los patios son prioridades. También amplía la base instalada para contratos de posventa, piezas y servicio de los fabricantes de equipos originales en redes portuarias emergentes.


Mercado de reach stackers Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado cubre los ingresos generados por las manipuladoras telescópicas portacontenedores utilizadas para levantar, mover y apilar contenedores intermodales y cargas relacionadas en puertos, terminales del interior, patios ferroviarios y sitios industriales, abarcando tanto las ventas de equipos nuevos como el valor de los sistemas entregados.
Exclusiones de alcance: la reventa de equipos usados, la mano de obra de reparación de rutina y los proyectos generales de infraestructura portuaria quedan excluidos de esta estimación.
Descripción general de la segmentación
- Por Aplicación
- Puertos Marítimos
- Depósitos de Contenedores Interiores/Puertos Secos
- Patios Ferroviarios Intermodales
- Terminales de Barcazas y Fluviales
- Industrial (Acero, Madera, Papel, Etc.)
- Por Tonelaje
- Menos de 30 Toneladas (Bajo)
- 30 a 45 Toneladas (Medio)
- 45 a 100 Toneladas (Alto)
- Más de 100 Toneladas (Superheavy)
- Por Tipo de Tren de Potencia
- Motor de Combustión Interna
- Híbrido (Diésel-Eléctrico)
- Totalmente Eléctrico
- Pila de Combustible de Hidrógeno
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Egipto
- Turquía
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Para la investigación documental, primero se mapeó el entorno de la demanda en torno a los flujos de contenedores y los ciclos de inversión en terminales, y luego se utilizó para determinar dónde se despliegan realmente las manipuladoras telescópicas portacontenedores. Se revisaron fuentes públicas como las estadísticas portuarias y marítimas de la UNCTAD, los indicadores logísticos del Banco Mundial, los documentos de la OMI sobre emisiones y transición de combustibles, y los informes de rendimiento de las autoridades portuarias nacionales para establecer señales de volumen realistas por región.
Para conectar estas señales con el valor de mercado, se utilizaron informes anuales de fabricantes, presentaciones a inversores y notas de conferencias de resultados para comprender la combinación de productos y la dirección de los precios, y se revisaron publicaciones comerciales y aduaneras cuando ayudaron a explicar los patrones de importación de equipos. También se utilizaron bases de datos de patentes para rastrear la actividad en trenes de potencia híbridos y totalmente eléctricos y sistemas de spreader, lo que ayuda a interpretar dónde es más probable que se registren precios de venta promedio más altos. Esta lista es meramente ilustrativa, y se utilizaron muchas otras fuentes públicas para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba la visión documental y llenar vacíos difíciles de confirmar a partir de documentos públicos, especialmente en torno al momento de reemplazo y la prima por trenes de potencia alternativos. Las entrevistas y encuestas se distribuyeron entre roles de fabricantes de equipos originales y distribuidores, operadores de terminales, gestores de flotas y socios de servicio, con cobertura en APAC, EMEA y las Américas, de modo que el modelo refleje diferentes patrones de utilización y ciclos de adquisición.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos de alto nivel (CXO): 13% | APAC: 52% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 42% | EMEA: 29% |
| Actores más pequeños: 19% | Gerentes: 45% | Américas: 19% |
Dimensionamiento de mercado y previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la actividad de manipulación de contenedores se convierte en un grupo de demanda de equipos direccionable, que luego se filtra según la idoneidad de las manipuladoras telescópicas portacontenedores en terminales y patios del interior. El modelo utiliza insumos prácticos como el crecimiento del rendimiento de contenedores, los ciclos de expansión y modernización de terminales, la edad estimada de reemplazo de la flota, la proporción de operaciones que migran a unidades híbridas o totalmente eléctricas, y las diferencias observadas de precios de venta promedio según el rango de tonelaje y la aplicación.
Una vez construido el grupo de demanda, se verifica utilizando aproximaciones selectivas de abajo hacia arriba, como envíos de unidades muestreados de los canales, recuentos de flotas discutidos por los operadores y comprobaciones de coherencia entre precio de venta promedio y volumen para regiones clave. Cuando la visibilidad de unidades es limitada, las brechas se manejan utilizando rangos acotados obtenidos de entrevistas, y luego se ajustan mediante restricciones de rendimiento y utilización para que los totales se mantengan realistas. La previsión se completa mediante análisis de escenarios vinculados a impulsores macroeconómicos (crecimiento comercial y gasto de capital portuario) y una comprobación de regresión simple sobre el rendimiento y los supuestos de ciclo de reemplazo para mantener estable la trayectoria.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples pasadas en las que los totales se comparan con señales independientes, y luego se revisan nuevamente a nivel de segmento y regional. Se verifican anomalías como saltos repentinos en el precio de venta promedio sin cambios correspondientes en la combinación de trenes de potencia, o un crecimiento de unidades que supera lo que el rendimiento y la renovación de flotas pueden respaldar, y esos casos se reelaboran antes de la aprobación final.
Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como movimientos bruscos de divisas, cambios importantes en las políticas que afectan a los equipos diésel, o cambios inesperados en la inversión en terminales. Antes de la entrega, se completa una revisión final de los analistas para que los datos públicos más recientes y la retroalimentación de las entrevistas se reflejen en las cifras que reciben los clientes.
Comparación de la estimación de mercado de manipuladoras telescópicas portacontenedores de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las manipuladoras telescópicas portacontenedores pueden diferir incluso cuando el tema parece el mismo, porque cada editor traza el límite en un lugar levemente diferente y utiliza distintos momentos para los insumos clave. Las diferencias suelen reducirse a qué se contabiliza como ingreso de mercado, cómo se trata la fijación de precios, y si las previsiones tienden a ser conservadoras o agresivas.
Un factor común de discrepancia es cómo se actualizan los precios de venta promedio durante el período de previsión, ya que los cambios de precio pueden estar impulsados por combinaciones de mayor tonelaje, primas de electrificación y cambios en la demanda regional, más que por la inflación general por sí sola. Otro factor es el momento de las divisas y el ritmo de actualización, donde las verificaciones de precios de fin de año y las revisiones de varianza mantienen el resultado alineado con la realidad de las adquisiciones, y esa disciplina es la que aplica Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,90 mil millones de USD (2026) | |
| Consultoría Global A | 2,55 mil millones de USD (2026) | Utiliza una progresión de precio de venta promedio más conservadora y mantiene un peso mayor en unidades exclusivamente diésel, lo que puede subestimar el aumento de precios impulsado por la combinación en patios en proceso de electrificación. |
| Asociación Sectorial B | 3,15 mil millones de USD (2026) | Parece incluir ingresos de equipos de manipulación de contenedores adyacentes y categorías más amplias de vehículos de terminal, lo que expande el alcance más allá de las manipuladoras telescópicas portacontenedores dedicadas. |
La dispersión entre los valores publicados se explica principalmente por la precisión con la que se traza el límite del mercado y por cómo se traslada el precio a lo largo del período de previsión. Al vincular el crecimiento con el rendimiento, el momento de reemplazo y movimientos realistas de precio de venta promedio, la estimación se mantiene trazable a señales operativas medibles y verificaciones repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de reach stackers?
El mercado está valorado en 2.900 millones de USD en 2026 y se proyecta que alcance los 3.740 millones de USD para 2031.
¿Qué segmento de aplicación domina la demanda de reach stackers?
Las operaciones en puertos marítimos lideran con una cuota de mercado del 67,92% en 2025.
¿A qué velocidad crece el segmento de reach stackers eléctricos?
Se espera que los modelos eléctricos crezcan a una CAGR del 21,61% entre 2026 y 2031.
¿Qué región se está expandiendo más rápidamente?
Se prevé que la región de Oriente Medio y África crezca a una CAGR del 8,73% hasta 2031.
¿Qué papel desempeña la IA en las operaciones de reach stackers?
Los algoritmos de mantenimiento predictivo y planificación de patios están reduciendo el tiempo de inactividad y mejorando la utilización de los equipos, reduciendo así el coste total de propiedad para los operadores.
Última actualización de la página el:



