
Tamaño y participación del mercado de diagnósticos clínicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 93.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 121.76 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.41 % |
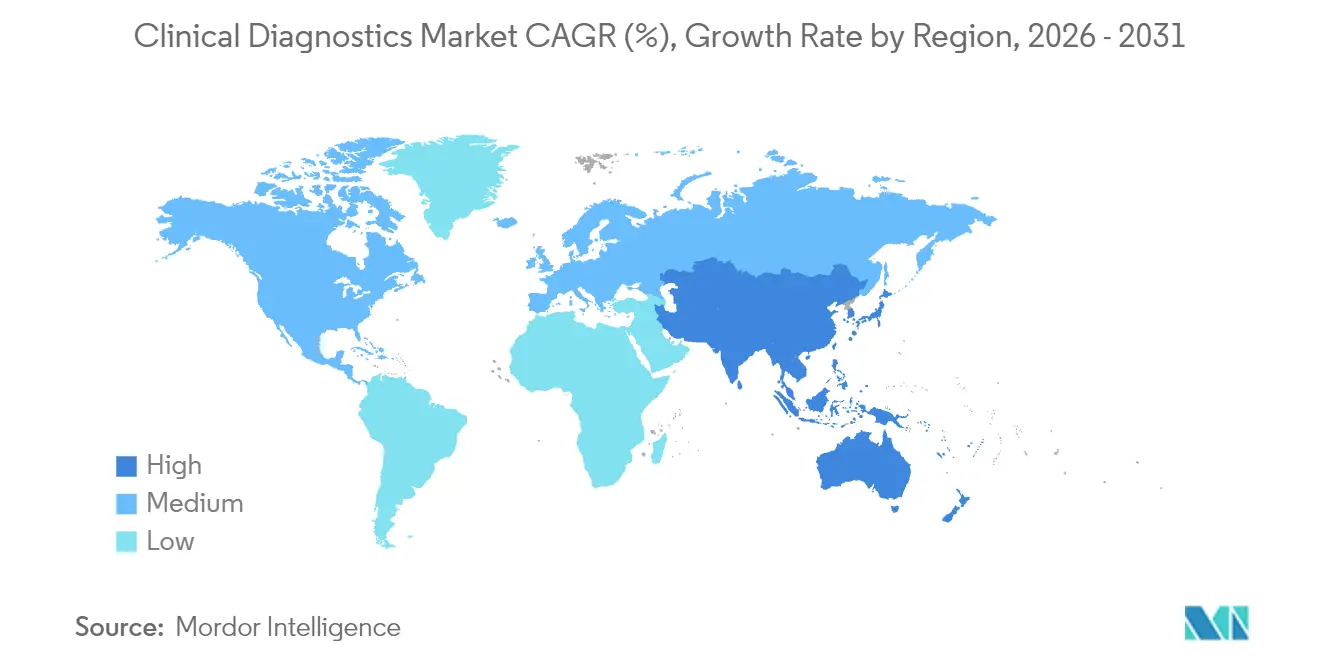
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
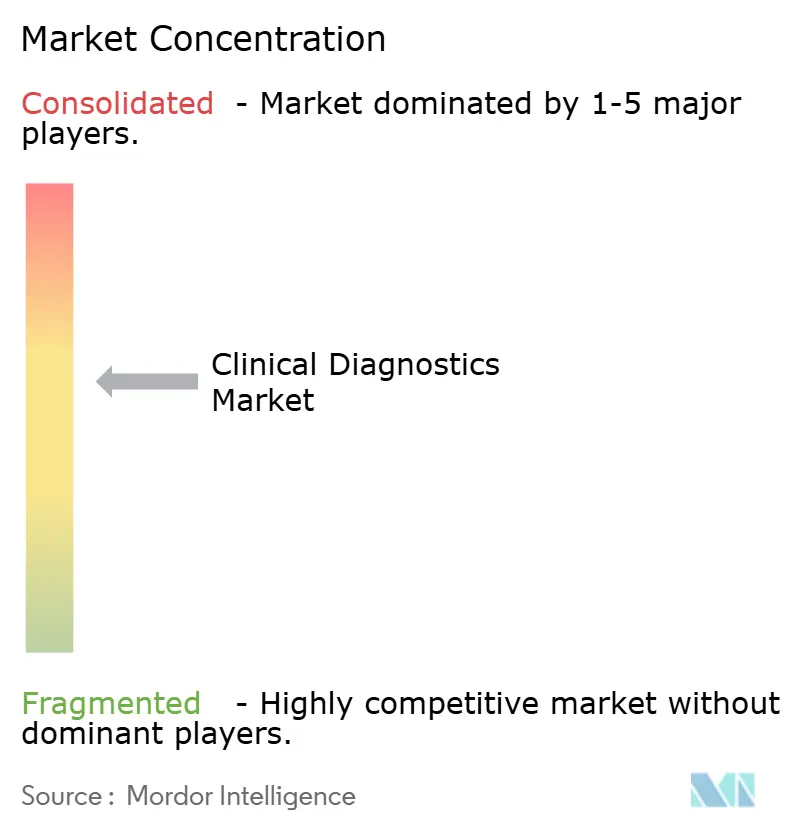
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de diagnósticos clínicos por Mordor Intelligence
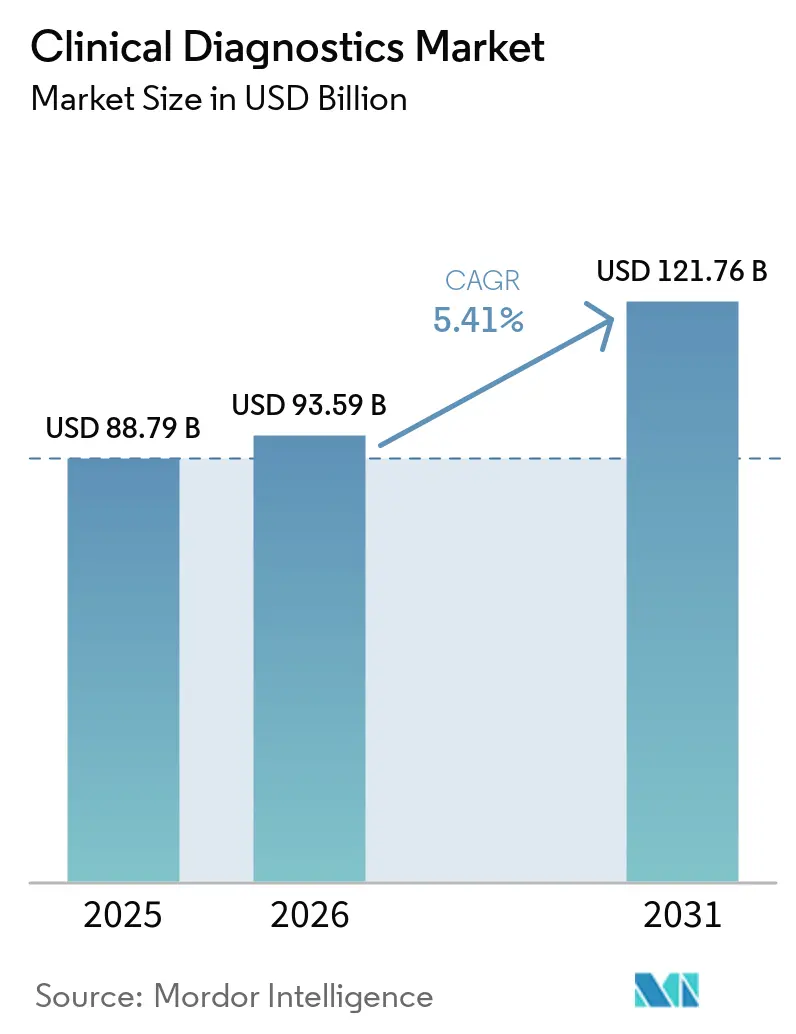
El tamaño del Mercado de Diagnósticos Clínicos fue valorado en 88,79 mil millones de USD en 2025 y se estima que crecerá desde 93,59 mil millones de USD en 2026 hasta alcanzar 121,76 mil millones de USD para 2031, a una CAGR del 5,41% durante el período de pronóstico (2026-2031).
Este panorama señala un cambio de la volatilidad impulsada por la pandemia hacia un crecimiento sostenido, a medida que los laboratorios convergen en automatización, inteligencia artificial y capacidades de medicina de precisión. La mayor prevalencia de enfermedades crónicas mantiene altos los volúmenes rutinarios de Hemograma Completo (CBC), mientras que los paneles de biomarcadores oncológicos escalan más rápido a medida que los sistemas de salud adoptan modelos de atención personalizada. La presión sobre los precios de los reactivos se intensifica a medida que la automatización de instrumentos reduce el consumo por prueba, mientras que el software de gestión de datos pasa de ser "conveniente" a "de importancia crítica" para la garantía de calidad y la interoperabilidad. Las economías emergentes canalizan inversiones en infraestructura hacia formatos de pruebas descentralizadas y domiciliarias, expandiendo el mercado de diagnósticos clínicos más allá de su base institucional tradicional.
Conclusiones clave del informe
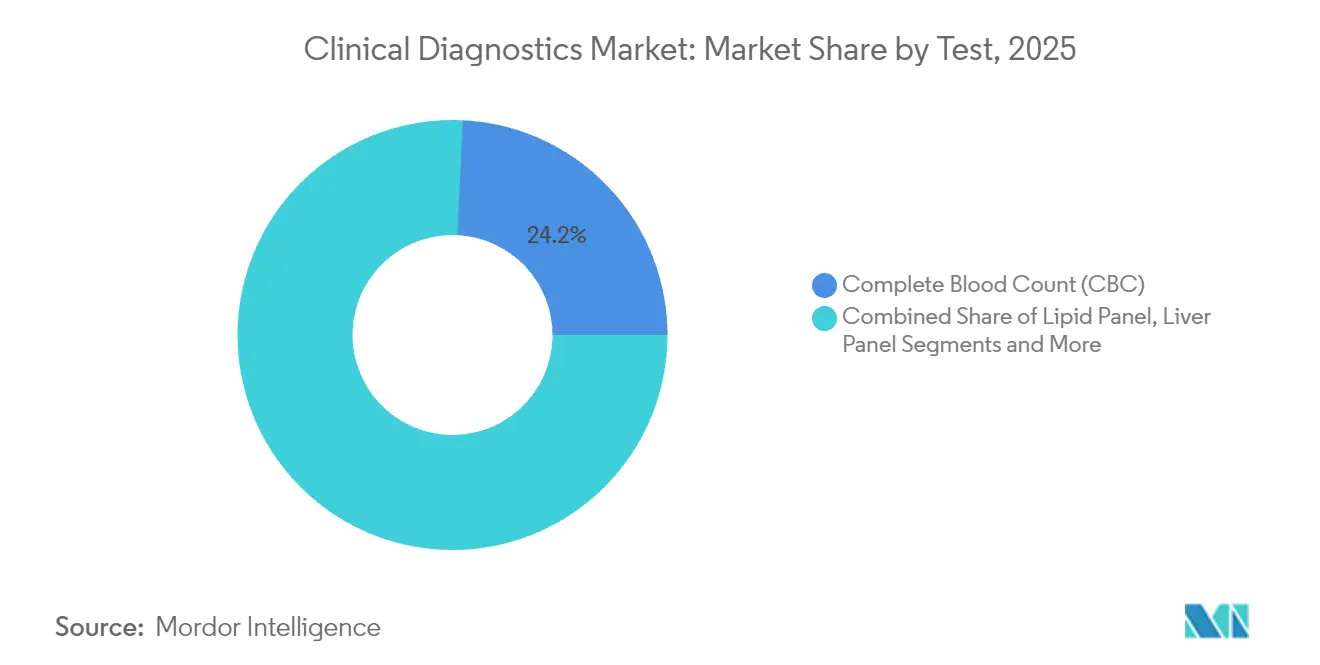
- Por prueba, el CBC representó el 24,24% de la cuota del mercado de diagnósticos clínicos en 2025, mientras que se proyecta que las pruebas de oncología y marcadores tumorales crecerán a una CAGR del 10,39% hasta 2031.
- Por producto, los reactivos y kits lideraron con una cuota del 64,98% en 2025; se prevé que el software y los servicios de gestión de datos registren la CAGR más alta del 10,62% hasta 2031.
- Por tecnología, el inmunoensayo e inmunoquímica capturó una cuota del 32,25% en 2025, mientras que el diagnóstico molecular se expandirá a una CAGR del 10,43% para 2031.
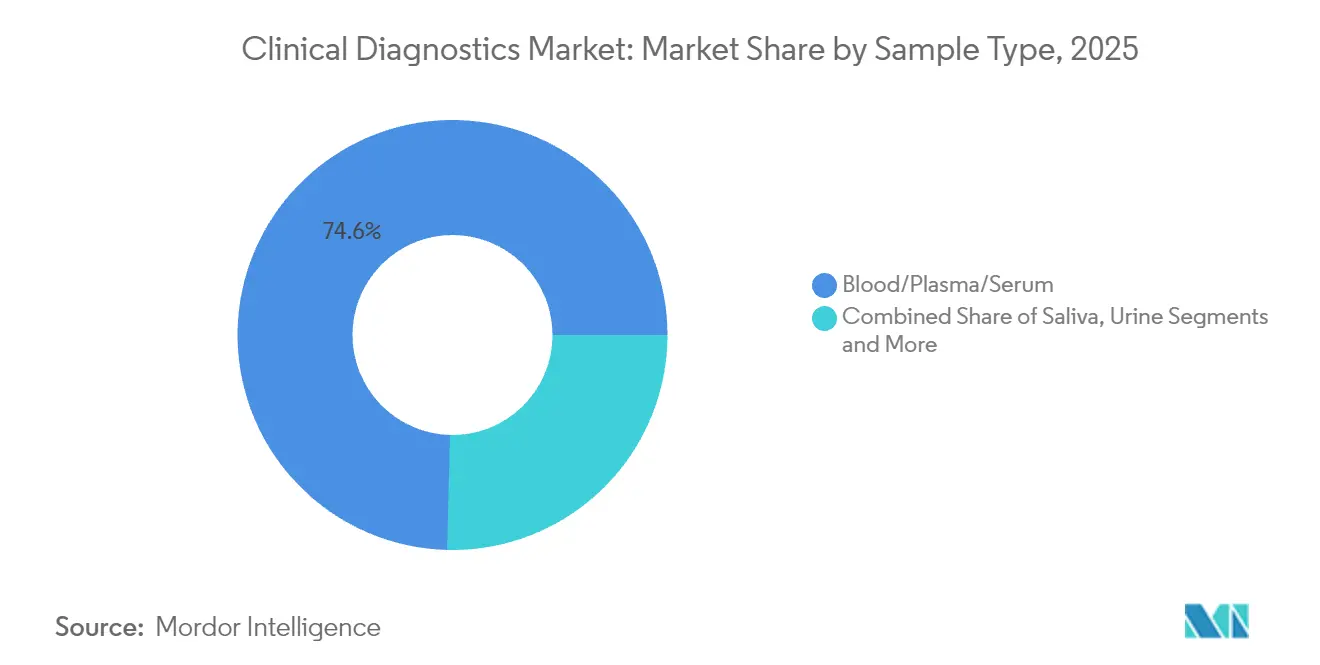
- Por tipo de muestra, la sangre/plasma/suero representó el 74,60% de la cuota del tamaño del mercado de diagnósticos clínicos en 2025; las pruebas de saliva están en camino de alcanzar una CAGR del 10,32% para 2031.
- Por entorno, los laboratorios clínicos centralizados dominaron con una cuota del 61,40% en 2025, aunque las pruebas domiciliarias están preparadas para la CAGR ms sólida del 13,48% para 2031.
- Por usuario final, los laboratorios hospitalarios mantuvieron una cuota del 57,65% en 2025, mientras que los entornos de atención en el punto de atención muestran una perspectiva de CAGR del 11,55%.
- Por geografía, América del Norte dominó con una cuota del 37,98% en 2025; se proyecta que Asia-Pacífico sea la región de más rápido crecimiento con una CAGR del 10,14%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades crónicas e infecciosas | +1.2% | Mundial, con mayor impacto en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Adopción de analizadores automatizados de alto rendimiento | +0.8% | América del Norte y Europa como núcleo, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Expansión de las pruebas de atención en el punto de atención descentralizadas en mercados emergentes | +1.1% | APAC, América Latina y África Subsahariana | Mediano plazo (2-4 años) |
| Integración del soporte de decisiones clínicas impulsado por IA | +0.9% | Mundial, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Ampliación de los menús de pruebas mediante multi-ómica y diagnósticos de precisión | +1.0% | Mundial, concentrado inicialmente en mercados desarrollados | Largo plazo (≥ 4 años) |
| Los modelos de hospital en el hogar impulsan la demanda de respuesta rápida entre muestra y resultado | +0.7% | América del Norte y Europa, con programas piloto en APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Integración del soporte de decisiones clínicas impulsado por IA
Los módulos de inteligencia artificial examinan actualmente millones de registros de laboratorio anonimizados para detectar patrones diagnósticos sutiles que la revisión humana suele pasar por alto. La alianza de Quest Diagnostics con Google Cloud redujo las tasas de error en casos complejos en casi un 30% y acortó los tiempos de entrega de resultados críticos, lo que llevó a los proveedores a considerar la capacidad de IA como infraestructura estándar en lugar de un complemento[1]. Los primeros adoptantes ganan además cuota de derivaciones, ya que los médicos se inclinan por vías de entrega de resultados más rápidas y fiables.
Ampliación de los menús de pruebas mediante multi-ómica y diagnósticos de precisión
El ensayo de perfilado tumoral de Guardant Health ilustra cómo los datos genómicos, proteómicos y metabolómicos en capas mejoran la selección terapéutica y reducen las biopsias repetidas. Los laboratorios justifican los mayores costes iniciales mediante calendarios de muestreo consolidados y una mejor adherencia, respaldando el avance hacia el reembolso basado en valor, donde la precisión diagnóstica reduce de forma demostrable el gasto en tratamiento posterior.
Los modelos de hospital en el hogar impulsan la demanda de respuesta rápida entre muestra y resultado
Ontario Health informa que los programas de atención aguda en el hogar reducen el coste por episodio de hospitalización en un 30%, aunque dependen de ensayos que igualen la precisión del laboratorio central en 30 minutos[2]. Los fabricantes de dispositivos responden con cartuchos microfluídicos y lectores con Bluetooth capaces de realizar paneles multianálito, lo que permite a los médicos escalar o reducir la atención sin demoras por traslado a instalaciones.
Expansión de las pruebas de atención en el punto de atención descentralizadas en mercados emergentes
La Organización Mundial de la Salud subraya la demanda de analizadores robustos, alimentados por batería, que toleren altas temperaturas ambientales y suministro eléctrico intermitente. Los proveedores reorientan sus estrategias hacia márgenes bajos y volúmenes altos, respaldados por asociaciones público-privadas e integrando portales de salud móvil para la transmisión de resultados en geografías con conectividad limitada.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevado coste de capital de los analizadores avanzados | -0.6% | Mundial, más pronunciado en mercados emergentes | Largo plazo (≥ 4 años) |
| Políticas restrictivas de reembolso y contención de costes | -0.8% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| El exceso de inventario post-COVID ralentiza la renovación de instrumentos | -0.9% | Mundial, concentrado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro de reactivos especializados | -0.5% | Mundial, con variaciones regionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El exceso de inventario post-COVID ralentiza la renovación de instrumentos
Los hospitales adquirieron analizadores moleculares redundantes para hacer frente a los picos de la pandemia; muchos funcionan ahora al 40-60% de su capacidad, retrasando la asignación de nuevo capital. Abbott Laboratories comunicó una menor facturación en diagnósticos para 2025, ya que los clientes agotan los inventarios existentes en lugar de actualizar sus plataformas[3]. La competencia de precios se intensifica, comprimiendo los márgenes y alargando los ciclos de renovación entre 18 y 24 meses en los sistemas de mayor tamaño.
Políticas restrictivas de reembolso y contención de costes
Las normas de autorización previa de UnitedHealthcare para 2025 y el recorte del 10% en el reembolso de pruebas rutinarias del gobierno francés ilustran el creciente escrutinio de los pagadores sobre el valor de las pruebas. Los laboratorios priorizan los ensayos con sólida evidencia de resultados, y los fabricantes canalizan la I+D hacia estudios de economía de la salud para defender las pruebas de alta gama ante el endurecimiento de los criterios de cobertura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por prueba:
los paneles oncológicos superan a las pruebas de rutinaSe prevé que los ensayos oncológicos y de marcadores tumorales registren una CAGR del 10,39%, reflejando la alineación farmacéutica con los mandatos de diagnóstico complementario. El hemograma completo (HC) mantuvo una participación del 24,24% en el mercado de diagnósticos clínicos en 2025, sustentando la estabilidad del volumen base en las vías de atención aguda y crónica.
La ampliación de los paneles oncológicos multiparámetro mejora la economía del flujo de trabajo al consolidar biomarcadores, mientras que los perfiles lipídicos enfrentan riesgo de sustitución por dispositivos portátiles que satisfacen los criterios de tiempo de respuesta en atención primaria. Los menús de enfermedades infecciosas se normalizan tras los máximos de la pandemia, aunque siguen siendo esenciales en los programas de vigilancia de la resistencia a los antimicrobianos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por producto:
el software se convierte en el motor de valor claveLos reactivos y kits generaron el 64,98% de los ingresos de 2025, sin embargo el software de gestión de datos está en camino de registrar una CAGR del 10,62% a medida que los laboratorios digitalizan el control de calidad y los registros de auditoría regulatoria. Los instrumentos ahora se entregan con API abiertas que permiten al middleware orquestar el enrutamiento de muestras, la asignación de reactivos y la liberación de resultados en tiempo real, prolongando la vida útil de los activos ante la cautela en el gasto de capital. La licitación competitiva comprime los márgenes de los reactivos, lo que lleva a los proveedores a incorporar suscripciones de informática que fidelizan a los clientes a través de eficiencias en el flujo de trabajo en lugar de consumibles físicos.
Por tecnología:
las plataformas moleculares lideran la curva de innovaciónEl inmunoensayo e inmunoquímica representó el 32,25% de la cuota del tamaño del mercado de diagnósticos clínicos en 2025, pero se prevé que el diagnóstico molecular ascienda a una CAGR del 10,43% impulsado por la detección de patógenos asistida por inteligencia artificial y la reducción de costos de la secuenciación de nueva generación para 2031. La automatización de la imagen celular en hematología y los puntos finales digitales de coagulación reduce la revisión manual, mientras que los nichos de espectrometría de masas, como la toxicología, exigen precios premium en los laboratorios de referencia.
Por tipo de muestra:
la saliva y otras muestras no invasivas ganan terrenoLas pruebas basadas en sangre representan aún el 74,60% del volumen actual, aunque los ensayos de saliva exhiben una CAGR del 10,32% a medida que los kits de recogida domiciliaria mejoran el cumplimiento y la aceptación pediátrica. Las biopsias de orina y tejido mantienen su relevancia para los flujos de trabajo de nefrología y oncología, mientras que el muestreo de microsudor y condensado de aliento surge en programas piloto de detección de trastornos metabólicos que podrían ampliar el mercado de diagnósticos clínicos en poblaciones desatendidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por entorno:
las pruebas domiciliarias reconfiguran el mapa logísticoLos laboratorios centralizados aprovechan las economías de escala para paneles complejos, pero se prevé que los kits domiciliarios crezcan un 13,48% anual a medida que los marcos de reembolso evolucionan para apoyar el monitoreo remoto. Los carros de atención en el punto de atención dentro de los servicios de urgencias ahora integran módulos de hematología, química y diagnóstico molecular, reduciendo el tiempo de decisión de admisión hasta en 60 minutos y redirigiendo los casos de menor gravedad hacia canales ambulatorios.
Por usuario final:
la atención en el punto de atención gana terreno a expensas de los laboratorios hospitalariosLos laboratorios hospitalarios representaron el 57,65% de los ingresos de 2025, pero enfrentan pérdida de participación a favor de los entornos de atención en el punto de atención, proyectados para expandirse un 11,55% anual. Los laboratorios independientes se diferencian a través de carteras de pruebas especializadas, mientras que las unidades de consultas médicas aseguran ventajas de conveniencia para el paciente en el seguimiento de enfermedades crónicas.
Análisis geográfico
Mercado de Diagnósticos Clínicos de América del Norte y Asia-Pacífico
América del Norte retuvo el 37,98% de la participación en 2025 gracias al elevado gasto per cápita, pero la CAGR del 10,14% de Asia-Pacífico subraya la ampliación del acceso y el aumento de la incidencia de enfermedades crónicas. Se proyecta que Asia-Pacífico añadirá más de 15,62 mil millones de USD en ingresos incrementales entre 2026 y 2031, impulsada por la expansión de hospitales públicos, la implementación de cobertura universal de salud y los incentivos a la fabricación local que reducen el costo de las pruebas per cápita. Los subsidios gubernamentales fomentan plataformas descentralizadas que mitigan la escasez de especialistas en distritos rurales, lo que permite al mercado de diagnósticos clínicos captar usuarios por primera vez e impulsar un crecimiento de unidades de dos dígitos. Las multinacionales se asocian con autoridades provinciales para establecer instalaciones de llenado de reactivos destinadas a eludir los aranceles de importación y acortar los plazos de entrega.
Mercado de Diagnósticos Clínicos de América del Norte
América del Norte, aunque madura, sigue siendo un referente tecnológico. Los paneles moleculares habilitados por inteligencia artificial y la logística de muestras domiciliarias han pasado de programas piloto a protocolos de todo el sistema en las redes de prestación integrada. Sin embargo, las restricciones de reembolso y los mandatos de autorización previa moderan el crecimiento del volumen. Los laboratorios responden combinando pruebas de oncología de precisión con expedientes de evidencia del mundo real que justifican el valor en el marco de contratos basados en resultados. La consolidación persiste a medida que los sistemas de salud regionales externalizan el trabajo rutinario a grandes laboratorios de referencia que optimizan la escala e invierten en informática de próxima generación.
Mercado de Diagnósticos Clínicos de Europa
Europa enfrenta trayectorias divergentes: los países del norte canalizan los presupuestos de atención preventiva hacia el cribado de enfermedades cardiovasculares y metabólicas, mientras que las naciones del sur lidian con la austeridad fiscal que limita la adopción de ensayos moleculares de alto precio. El Reglamento de Diagnóstico In Vitro (IVDR) de la Unión Europea eleva aún más los requisitos de cumplimiento, lo que lleva a los fabricantes más pequeños a abandonar líneas de productos de escala reducida. No obstante, el envejecimiento demográfico garantiza un volumen de referencia estable, y las colaboraciones transfronterizas en diagnósticos de enfermedades raras sostienen la demanda de pruebas especializadas.
Panorama regulatorio
El diagnóstico clínico opera bajo marcos convergentes de dispositivos y laboratorio, con un enfoque cada vez más estricto en software y evidencia. En la Unión Europea, la transición del Reglamento de Diagnóstico In Vitro (IVDR) sigue siendo un factor central de cumplimiento: el Reglamento (UE) 2024/1860 (junio de 2024) extendió los plazos de transición para dispositivos heredados (Clase D hasta diciembre de 2027, Clase C hasta diciembre de 2028, y Clase B y Clase A estéril hasta diciembre de 2029), mientras que los fabricantes aún deben cumplir condiciones vinculadas a los sistemas de gestión de calidad y presentaciones oportunas a los organismos notificados para conservar el acceso al mercado.
En Estados Unidos, la FDA ha continuado aclarando los límites de supervisión para las funciones de software utilizadas junto con los diagnósticos, incluida la guía actualizada sobre Software de Apoyo a la Decisión Clínica en enero de 2026, que distingue aún más qué capacidades de CDS quedan bajo la supervisión de la FDA. En China, la Administración Nacional de Productos Médicos (NMPA) ha reforzado la gobernanza de fabricación, con una Buena Práctica de Fabricación revisada para Dispositivos Médicos (publicada en diciembre de 2025) que entrará en vigor el 1 de noviembre de 2026. La actualización refuerza la gestión de riesgos del ciclo de vida y añade más controles integrados con tecnología que afectan la fabricación de diagnósticos y la preparación de suministro para ensayos regulados.
Panorama competitivo
La competencia mundial se mantiene moderadamente concentrada, dado que los cinco principales proveedores representan una participación significativa de los ingresos de 2024. Abbott, Roche, Beckman Coulter (propiedad de Danaher) y otros defienden su posición dominante mediante la continua ampliación de menús, actualizaciones de automatización y paquetes de software. El analizador DXC500i de Danaher, autorizado por la FDA en marzo de 2025, ofrece mayor rendimiento y menor arrastre de muestras, reforzando su franquicia de química. Roche extiende su línea cobas con un algoritmo de carga viral asistido por IA que reduce las tasas de ejecuciones inválidas.
Las alianzas estratégicas proliferan. Quest Diagnostics se alinea con Google Cloud para integrar canalizaciones de aprendizaje automático dentro de su red nacional de información de laboratorio, orientándose a algoritmos de predicción de riesgo de accidente cerebrovascular que podrían comercializarse bajo licencia para clientes hospitalarios. LabCorp se asocia con Ultima Genomics para acelerar la secuenciación del genoma completo a bajo coste, mientras que bioMérieux adquiere SpinChip Diagnostics para fortalecer las capacidades de pruebas rápidas en el lado de la cama del paciente.
Los nuevos participantes se concentran en nichos estrechos pero de alto crecimiento, como la biopsia líquida, la secuenciación de exosomas y la detección temprana de múltiples tipos de cáncer. El capital fluye preferentemente hacia plataformas que combinan el descubrimiento de biomarcadores con informática verticalmente integrada, minimizando la dependencia de los analizadores establecidos. Sin embargo, persisten los desafíos de escala: los obstáculos de reembolso, la evidencia de utilidad clínica y la distribución en los formularios hospitalarios establecidos ralentizan la captación disruptiva de participación. Los operadores establecidos adoptan cada vez más tácticas de «comprar o aliarse», adquiriendo startups prometedoras para cubrir brechas tecnológicas mientras mantienen la confianza de marca y la infraestructura regulatoria global.
Líderes del sector de diagnósticos clínicos
-
Bio-Rad Laboratories Inc.
-
Danaher Corporation (Beckman Coulter, Cepheid)
-
F. Hoffmann-La Roche AG
-
Abbott Laboratories
-
bioMerieux SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Diagnósticos Clínicos Empresas cubiertas en este informe
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Danaher Corporation (Beckman Coulter, Cepheid)
- Thermo Fisher Scientific
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Hologic
- QIAGEN
- Quest Diagnostics
- Sysmex
- Sonic Healthcare
- Illumina
- PerkinElmer (Revvity) Inc.
- DiaSorin
- Ortho Clinical Diagnostics (QuidelOrtho)
- LabCorp
- GenMark Diagnostics
- Randox Laboratories
Oportunidades de mercado y perspectivas futuras
Dos áreas de oportunidad a corto plazo se vuelven cada vez más viables: (1) software de diagnóstico regulado e interoperable que se ajusta a límites de política más claros, y (2) modelos de pruebas descentralizadas que preservan la calidad de laboratorio central mientras mejoran el tiempo de respuesta. En EE. UU., la renovada actividad legislativa en torno a las pruebas desarrolladas en laboratorio, incluida la presentación de la Ley de Mejora de la Innovación y el Acceso a Laboratorios Clínicos (CLIA) de 2026 (H.R. 8890) en mayo de 2026, señala una demanda de modelos de gobernanza que se ajusten a cómo los laboratorios validan y despliegan ensayos. Para los proveedores, esto respalda la agrupación de evidencia de rendimiento de ensayos, analítica y herramientas de gestión de datos listas para auditoría en entornos CLIA.
En Europa, la ejecución del IVDR continúa determinando dónde se concentra el esfuerzo comercial, respaldada por trabajos de estandarización e infraestructura de organismos notificados, como el Reglamento de Ejecución (UE) 2026/977 (mayo de 2026) sobre requisitos uniformes de gestión de calidad para organismos notificados y las actualizaciones de junio de 2026 a los estándares armonizados (Decisiones de Ejecución (UE) 2026/1231 y 2026/1313). La expansión del rendimiento de los proveedores sin ampliar el espacio físico también apunta a una demanda de automatización modular y plataformas integradas, como lo evidencia la instalación en junio de 2026 por parte de Vanderbilt Health de soluciones integradas Roche cobas pro, que duplicó la capacidad de pruebas en el mismo espacio. La adopción vinculada al reembolso también es visible en categorías emergentes de biomarcadores, con Anthem Blue Cross and Blue Shield iniciando cobertura (vigente a partir del 1 de julio de 2026) para la prueba de sangre LucentAD Complete Alzheimers de Quanterix, lo que indica una ruta más clara para ensayos de alta sensibilidad que pueden demostrar utilidad clínica y alinearse con la política de los pagadores.
Desarrollos recientes de la industria en Mercado de Diagnósticos Clínicos
- Julio de 2026: Beckman Coulter Diagnostics recibió la marca CE bajo el IVDR para su prueba de sangre Access p-Tau217 para la evaluación de la patología amiloide y también presentó un ensayo Access BD-pTau217 de uso exclusivo en investigación. Las aprobaciones amplían la profundidad del catálogo para pruebas neurodegenerativas y refuerzan la capacidad de la empresa para mantener el acceso europeo bajo el IVDR para ensayos de biomarcadores avanzados.
- Mayo de 2026: Roche celebró un acuerdo de fusión definitivo para adquirir PathAI, con el objetivo de integrar capacidades de patología digital y diagnóstico impulsado por IA en su negocio de Diagnósticos. La transacción fortalece el vínculo entre los flujos de trabajo de patología anatómica y la informática de diagnóstico clínico, respaldando una interpretación de mayor rendimiento y informes estandarizados a medida que los laboratorios escalan las pruebas de medicina de precisión.
- Marzo de 2025: Danaher recibió la autorización de la FDA para el analizador de química Beckman Coulter DXC500i, ampliando su oferta de química de volumen medio con mayor rendimiento y mejoras de flujo de trabajo. La autorización respalda los ciclos competitivos de reemplazo y consolidación en la química clínica principal, ya que los laboratorios equilibran las actualizaciones de automatización frente al escrutinio del gasto de capital.
Mercado de Diagnósticos Clínicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de diagnósticos clínicos se define como los ingresos generados por las pruebas clínicas rutinarias y especializadas utilizadas para detectar, monitorear y gestionar enfermedades. Esto incluye instrumentos y reactivos de prueba utilizados en entornos de laboratorio y próximos al paciente.
Exclusiones del alcance: Excluimos los materiales de prueba de uso exclusivamente para investigación y los servicios de detección no clínicos que no forman parte de las vías estándar de atención al paciente.
Descripción General de la Segmentación
- Por prueba
- Panel de lípidos
- Panel hepático
- Panel renal
- Hemograma completo (HC)
- Pruebas de electrolitos
- Pruebas de enfermedades infecciosas
- Pruebas oncológicas y de marcadores tumorales
- Diagnósticos complementarios
- Otras pruebas
- Por producto
- Instrumentos/Analizadores
- Reactivos y kits
- Software y servicios de gestión de datos
- Por tecnología
- Química clínica
- Inmunoensayo e inmunoquímica
- Diagnósticos moleculares
- Hematología
- Coagulación y hemostasia
- Microbiología
- Uroanálisis
- Otros (espectrometría de masas, citometría de flujo)
- Por tipo de muestra
- Sangre/Plasma/Suero
- Orina
- Saliva
- Tejido/Biopsia
- Otras muestras
- Por entorno
- Laboratorios clínicos centralizados
- Entornos de pruebas de atención en el punto de atención
- Pruebas domiciliarias
- Por usuario final
- Laboratorios hospitalarios
- Laboratorios de diagnóstico independientes
- Entornos de atención en el punto de atención
- Laboratorios de consultas médicas
- Otros usuarios finales
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con el mapeo de lo que se está analizando y dónde ocurren las pruebas, para luego alinear eso con señales de demanda medibles. Utilizamos fuentes públicas como la Organización Mundial de la Salud, los CDC de EE. UU. y el Banco Mundial para comprender la carga de enfermedades, las directrices de pruebas y las tendencias de acceso a la atención médica que mueven los volúmenes de pruebas.
Para fundamentar el lado de la oferta, revisamos fuentes como las bases de datos de dispositivos de la FDA de EE. UU., las estadísticas de salud de la OCDE y publicaciones en revistas clínicas de laboratorio revisadas por pares para identificar cambios tecnológicos, patrones de aprobación y cambios en los flujos de trabajo entre laboratorios centrales y el punto de atención. También utilizamos informes anuales de empresas, presentaciones de resultados y prensa de reputación para comprender la dirección de los precios, los cambios en la combinación de ensayos y las adiciones de capacidad, que luego se verifican cruzadamente utilizando suscripciones de pago para los estados financieros de las empresas y bases de datos de patentes cuando es necesario. Estos ejemplos son meramente ilustrativos, y se utilizaron muchas fuentes adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar la combinación de pruebas, el movimiento de precios y dónde se está generando la demanda en laboratorios hospitalarios, laboratorios independientes y entornos descentralizados. Hablamos con partes interesadas en ensayos, instrumentos y distribución en APAC, EMEA y las Américas, para que los supuestos de la investigación documental puedan corregirse y las entradas inciertas puedan triangularse antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 17% | APAC: 48% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 37% | EMEA: 30% |
| Actores más pequeños: 19% | Gerentes: 46% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando lógica descendente y ascendente de manera conjunta. La visión descendente está anclada en un conjunto de demanda reconstruido a partir de la actividad sanitaria y la intensidad de las pruebas, que luego se traduce en gasto diagnóstico vinculando la prevalencia de enfermedades crónicas, la proporción de población envejecida y la utilización de la atención médica con los volúmenes de paneles rutinarios y las pruebas especializadas de enfermedades infecciosas.
Una vez construido ese techo, los totales se corroboran con aproximaciones ascendentes selectivas, como verificaciones de precio por volumen muestreadas para paneles de alta frecuencia, la dirección de la base instalada de instrumentos y los patrones de consumo de reactivos reportados por las partes interesadas. Los insumos clave que típicamente mueven el modelo incluyen la proporción de pruebas centralizadas frente a las del punto de atención, la combinación de reembolso y pago directo por región, los cambios en el precio de venta promedio de los reactivos, la penetración de la automatización en los laboratorios y la velocidad de adopción de ensayos de mayor sensibilidad. Cuando los insumos ascendentes son escasos para mercados más pequeños, las brechas se manejan utilizando proxies de mercados similares y luego sometiendo a prueba de estrés el gasto implícito por prueba frente a los comentarios de las entrevistas.
El pronóstico utiliza análisis de escenarios respaldado por líneas de tendencia en las variables anteriores, seguido de un proceso de suavizado exponencial para evitar reaccionar de forma exagerada a picos puntuales en las pruebas. Los supuestos se ajustan para que las variaciones a corto plazo en las pruebas de enfermedades infecciosas no distorsionen la trayectoria a largo plazo de la demanda de diagnósticos rutinarios.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante triangulación por etapas. Los resultados del modelo se comparan con señales independientes, como la dirección del gasto público en salud, la actividad regulatoria y la presión de precios observada en los reactivos. Cuando aparece un valor atípico, se rastrea hasta un factor específico y el supuesto se vuelve a verificar mediante un seguimiento con expertos o revisando la serie pública subyacente.
Antes de la aprobación final, el modelo y la narrativa pasan por revisiones internas de múltiples etapas para que la lógica, las matemáticas y la alineación del alcance permanezcan consistentes en todas las regiones y tipos de pruebas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, modificaciones en los reembolsos o cambios significativos en la utilización de laboratorios. Justo antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Diagnósticos Clínicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para diagnósticos clínicos pueden parecer muy dispares incluso cuando el tema suena idéntico. Cada editor traza el límite del mercado de manera diferente y utiliza una combinación distinta de volúmenes de pruebas, lógica de precios y definiciones de año. Las diferencias también aparecen dependiendo de si un modelo enfatiza los flujos de trabajo de laboratorios centralizados o integra un conjunto más amplio de servicios clínicos.
Al rastrear las divisiones por entorno de prueba y actualizar los supuestos de erosión de precios de reactivos, Mordor Intelligence se sitúa más cerca del conjunto de demanda definido de instrumentos más reactivos, lo que reduce la inflación proveniente de servicios de imagen adyacentes o proxies más amplios del gasto en atención médica.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 93,59 mil millones de USD (2026) | |
| Consultora Global A | 115,51 mil millones de USD (2024) | Utiliza un año base anterior y una definición más amplia de diagnósticos clínicos que puede absorber implícitamente ingresos más amplios de servicios de laboratorio y diferentes momentos de conversión de divisas, lo que eleva el valor principal en comparación con un alcance de ingresos de productos más estricto. |
| Consultora del Sector B | 105,92 mil millones de USD (2024) | Organiza el dimensionamiento en torno a los flujos de trabajo de pruebas y los dominios tecnológicos, lo que puede contabilizar una combinación más amplia de categorías de pruebas descentralizadas y periféricas, y puede aplicar diferentes supuestos para la progresión del precio de venta promedio hasta 2030. |
La diferencia se explica principalmente por las elecciones de límites y la alineación del año base, seguidas de cómo se proyectan los precios de los reactivos y cuánto de las pruebas descentralizadas se trata como incremental frente a sustituido desde los laboratorios centrales. Cuando el alcance se mantiene consistente y cada factor se vincula a una señal medible, el valor final se vuelve más fácil de replicar y actualizar sin reescribir el modelo completo cada año.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de diagnósticos clínicos en 2026?
El tamaño del mercado de diagnósticos clínicos es de 93.590 millones de USD en 2026, con un valor proyectado de 121.760 millones de USD en 2031.
¿Qué segmento de pruebas crece más rápido?
Se prevé que los ensayos oncológicos y de marcadores tumorales se expandan a una CAGR del 10,39% hasta 2031.
¿Qué categoría de producto muestra la mayor tasa de crecimiento?
El software y los servicios de gestión de datos lideran con una CAGR del 10,62% a medida que los laboratorios digitalizan sus flujos de trabajo.
¿Por qué se considera Asia-Pacífico la región de crecimiento clave?
Las inversiones gubernamentales en atención médica, el aumento de la incidencia de enfermedades crónicas y la ampliación del acceso de la clase media impulsan una CAGR del 10,14% en la región.
¿Cómo influye la IA en los laboratorios de diagnóstico?
La IA reduce las tasas de error en casos complejos, acelera los tiempos de entrega de resultados y forma ahora parte de la infraestructura central de laboratorio en lugar de ser complementos opcionales.
¿Cuáles son las perspectivas para las pruebas de diagnóstico domiciliarias?
Se espera que las pruebas domiciliarias crezcan un 13,48% anual a medida que los modelos de reembolso y los programas de atención remota ganan terreno.