
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 113.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 152.54 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.17 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Diagnóstico in Vitro por Mordor Intelligence
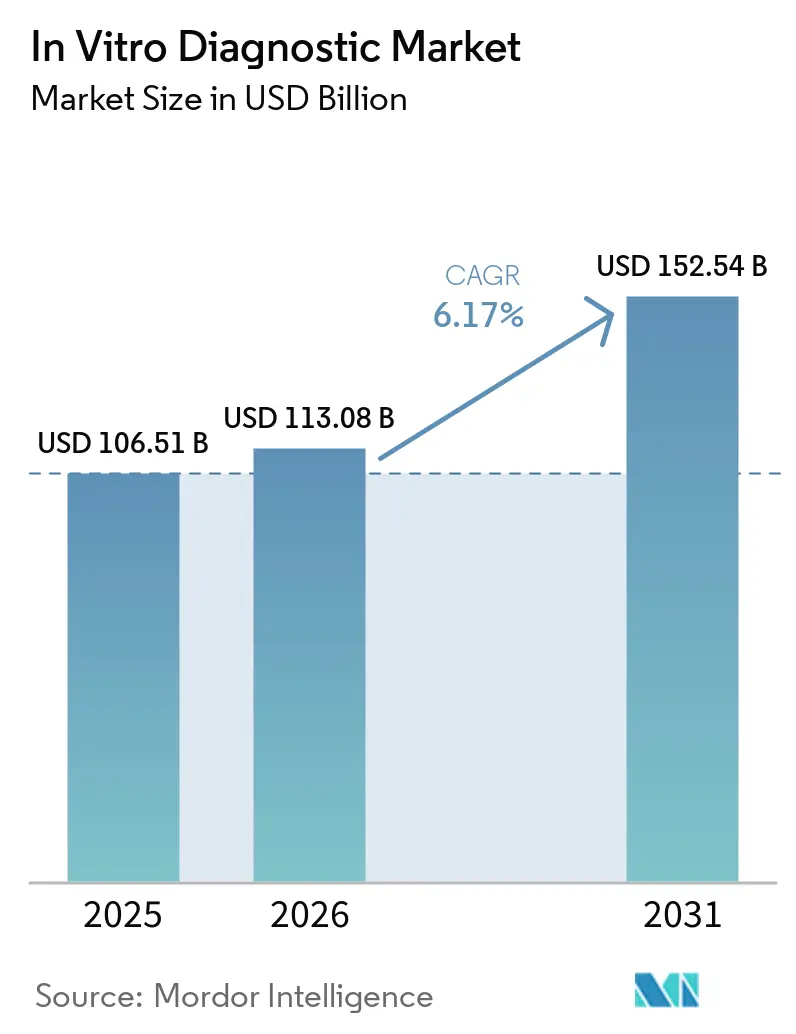
Se espera que el tamaño del Mercado de Diagnóstico in Vitro aumente de 106,51 mil millones de USD en 2025 a 113,08 mil millones de USD en 2026 y alcance los 152,54 mil millones de USD en 2031, creciendo a una CAGR del 6,17% durante 2026-2031.
La prevalencia de enfermedades crónicas, el envejecimiento de la población mundial y los flujos de trabajo de inteligencia artificial impulsan ahora la demanda de manera más sostenible que el auge pandémico. Los laboratorios invierten en middleware basado en la nube, contratos de alquiler de reactivos agrupados y automatización integrada para contener los costos laborales y acortar los tiempos de respuesta. La presión competitiva de los proveedores regionales certificados con ISO 13485 está comprimiendo los márgenes de los reactivos, lo que lleva a las multinacionales a enfatizar los paquetes de servicios y el software de apoyo a la toma de decisiones. La fragmentación regulatoria, la escasez de mano de obra y las vulnerabilidades de ciberseguridad siguen siendo vientos en contra estructurales; sin embargo, el aumento de los volúmenes de pruebas en la región de Asia-Pacífico y el creciente número de sitios descentralizados compensan estas limitaciones.
Conclusiones Clave del Informe
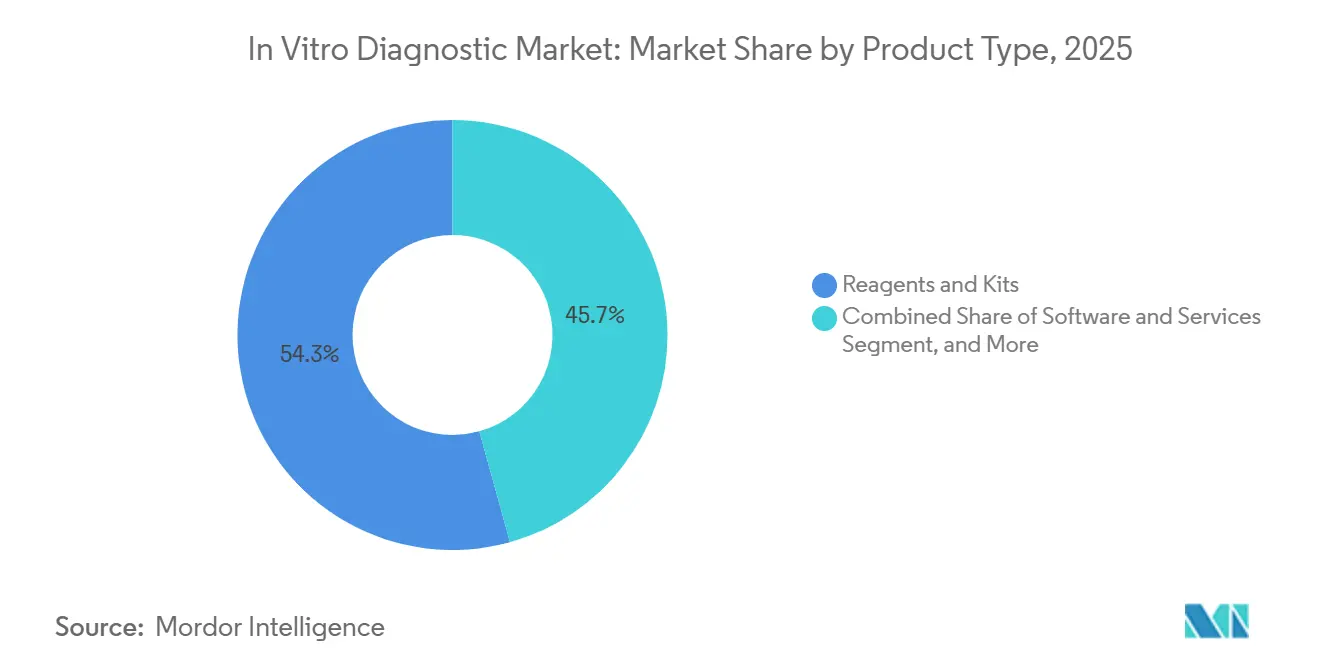
- Por tipo de producto, los reactivos y kits representaron el 54,28% de los ingresos en 2025, mientras que se prevé que el software y los servicios se expandan a una CAGR del 10,29% hasta 2031.
- Por tecnología, el inmunoensayo lideró con una participación de ingresos del 26,63% en 2025; se proyecta que el diagnóstico molecular avance a una CAGR del 10,43% hasta 2031.
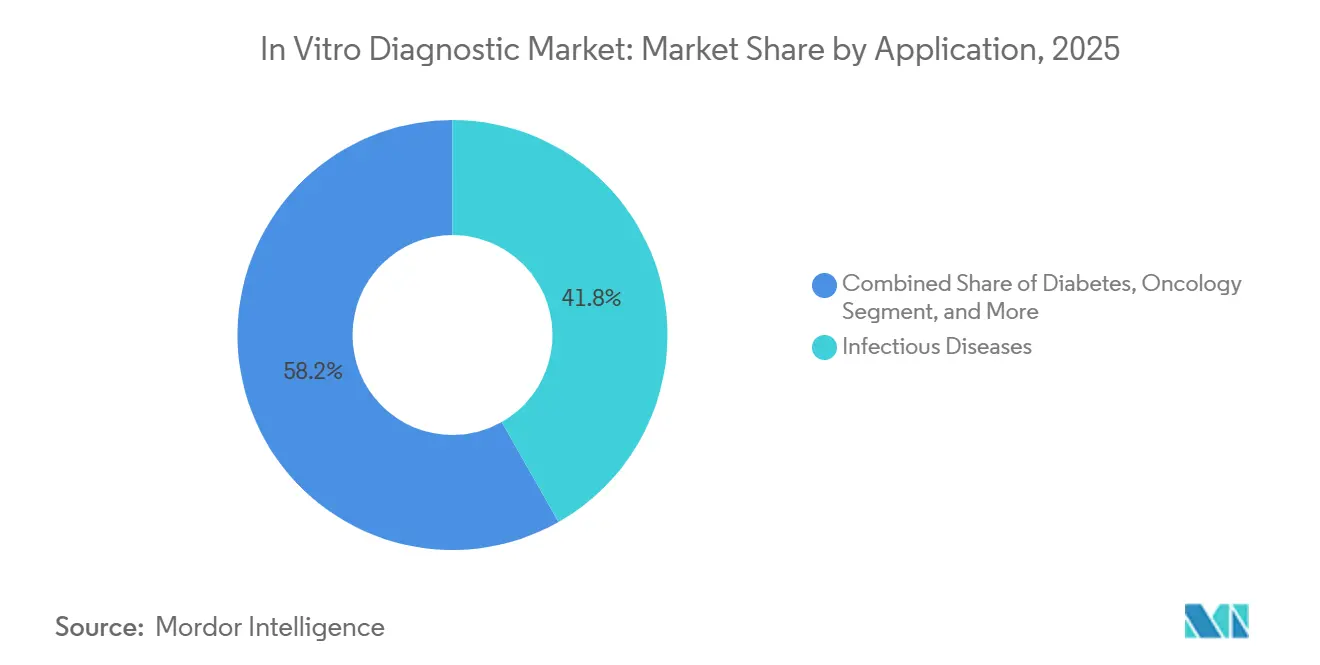
- Por aplicación, las enfermedades infecciosas representaron el 41,76% de la participación del mercado de diagnóstico in vitro en 2025, mientras que se prevé que la oncología crezca a una CAGR del 9,94% hasta 2031.
- Por usuario final, los hospitales y laboratorios académicos mantuvieron una participación del 48,28% en 2025; se prevé que los sitios de punto de atención registren una CAGR del 7,94% hasta 2031.
- Por geografía, América del Norte captó el 37,16% de los ingresos de 2025, aunque se prevé que Asia-Pacífico registre una CAGR del 7,19% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Creciente de Diagnósticos en el Punto de Atención | +1.2% | América del Norte, Europa, centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Alta Prevalencia de Enfermedades Crónicas | +1.5% | América del Norte, Europa, Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Envejecimiento de la Población que Impulsa los Volúmenes de Pruebas | +0.9% | Europa, Japón, Corea del Sur, China | Largo plazo (≥ 4 años) |
| Creciente Carga de Enfermedades Infecciosas | +0.8% | África Subsahariana, Asia del Sur, América Latina | Corto plazo (≤ 2 años) |
| Aumento en las Pruebas POC Descentralizadas | +1.0% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Convergencia de Automatización de Laboratorios y Patología Digital | +0.7% | América del Norte, Europa, Asia-Pacífico desarrollada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Diagnósticos en el Punto de Atención (POC)
Los reguladores ampliaron las categorías exentas de CLIA en 2024 y 2025, permitiendo que las farmacias y las clínicas de empleadores realicen pruebas rápidas de estreptococo, influenza y paneles de lípidos sin necesidad de personal de laboratorio. Las cadenas minoristas como CVS Health y Walgreens ahora capturan pruebas de rutina que antes fluían hacia laboratorios de referencia, obligando a las instalaciones centrales a especializarse en secuenciación esotérica y paneles autoinmunes.[1] La autorización de la FDA del monitor continuo de glucosa de venta libre de Dexcom en 2024 demostró que las empresas de electrónica de consumo pueden eludir completamente la infraestructura heredada. Los lectores de inmunoensayo portátiles y los dispositivos de flujo lateral vinculados a teléfonos inteligentes alcanzan la precisión de nivel hospitalario, reduciendo la brecha de rendimiento que protegía a los laboratorios centrales. Esta descentralización aumenta el acceso a las pruebas, pero comprime los volúmenes de reactivos en los entornos hospitalarios de alto margen.
Alta Prevalencia de Enfermedades Crónicas
La diabetes, las enfermedades cardiovasculares y la enfermedad renal crónica impulsaron 1.300 millones de procedimientos diagnósticos en 2025, poniendo a prueba la capacidad de los laboratorios a nivel mundial.[2] La prevalencia de la diabetes aumentó a 537 millones de adultos en 2024, con el crecimiento más rápido en Asia del Sur y Oriente Medio. Cada paciente con atención crónica requiere análisis seriados de lípidos, troponina y función renal, lo que aumenta la demanda de consumibles incluso cuando el reembolso se mantiene estable. Los biosensores portátiles ahora transmiten continuamente datos de glucosa y lactato, trasladando parte del monitoreo de la venopunción a la analítica en la nube. Por lo tanto, los proveedores agrupan los informes de laboratorio con suscripciones de análisis longitudinal para preservar los ingresos incluso cuando las ventas tradicionales de consumibles se estabilizan.
Envejecimiento de la Población que Impulsa los Volúmenes de Pruebas de Enfermedades Crónicas
Los ciudadanos de 65 años o más generan una proporción desproporcionada de paneles de química. La cohorte de mayores de 75 años de Japón representó por sí sola el 47% de todas las pruebas de química clínica en 2024.[3] Los recortes en el reembolso obligaron a los laboratorios a automatizarse, integrando ensayos multiplex basados en cartuchos que combinan hemoglobina A1c, creatinina y marcadores lipídicos en una sola ejecución, reduciendo así el tiempo de trabajo por muestra. El programa de cribado rural de China en 2025 para residentes mayores de 60 años aseguró contratos de precio fijo que favorecen a los productores de reactivos de alto volumen. El aumento de la incidencia del cáncer en las poblaciones envejecidas también incrementa la demanda de marcadores tumorales y monitoreo mediante biopsia líquida, integrando el diagnóstico avanzado profundamente en las vías de atención crónica.
Creciente Carga de Enfermedades Infecciosas que Impulsa el Diagnóstico Rápido
Tras la pandemia, los hospitales adoptaron paneles de PCR multiplex que detectan hasta 30 patógenos en un solo cartucho, manteniendo una alta utilización incluso cuando los volúmenes de pruebas de COVID-19 disminuyeron. La OMS reportó 10,8 millones de nuevos casos de tuberculosis en 2024, con 410.000 infecciones resistentes a los medicamentos que requieren perfiles de resistencia molecular de dos horas. Los programas financiados por donantes distribuyeron 120 millones de pruebas rápidas de malaria en 2024, reforzando la demanda de ensayos de baja infraestructura en toda el África Subsahariana. Los sitios de atención primaria valoran un tiempo de respuesta de 15 minutos, lo que mejora la gestión antimicrobiana y reduce las hospitalizaciones, sustentando así el crecimiento del diagnóstico molecular.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Plazos Regulatorios Estrictos en Múltiples Regiones | -0.6% | Europa, Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Incertidumbre en el Reembolso para Pruebas Emergentes | -0.5% | América del Norte, Europa, pagadores privados de Asia | Mediano plazo (2-4 años) |
| Brechas de Ciberseguridad e Interoperabilidad de Datos | -0.3% | Infraestructuras conectadas en América del Norte, Europa | Corto plazo (≤ 2 años) |
| Escasez Global de Técnicos de Laboratorio Calificados | -0.4% | América del Norte, Europa, Asia-Pacífico desarrollada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Plazos Estrictos de Aprobación Regulatoria en Múltiples Regiones
El Reglamento de Diagnóstico in Vitro de la Unión Europea, plenamente aplicado en mayo de 2024, hizo la transición de miles de ensayos de bajo riesgo desde la autocertificación hasta la revisión por organismos notificados, lo que resultó en un tiempo de aprobación medio de 22 meses. Japón y China imponen requisitos de datos paralelos, añadiendo entre 18 y 24 meses antes de que los lanzamientos multinacionales lleguen a la región de Asia. Los pequeños innovadores carecen del personal regulatorio para realizar ensayos simultáneos, por lo que priorizan primero los Estados Unidos, cediendo participación temprana en el extranjero. Los lanzamientos escalonados retrasan la escala global y permiten que los competidores de seguimiento rápido aseguren el reembolso antes que los pioneros, reduciendo marginalmente la CAGR del mercado de diagnóstico in vitro.
Incertidumbre en el Reembolso en las Clases de Pruebas Emergentes
El CMS emitió decisiones de no cobertura para varias pruebas de detección temprana de múltiples cánceres en 2024 debido a la disponibilidad limitada de datos de mortalidad. Los aseguradores privados se hicieron eco de esta postura, obligando a los laboratorios a asumir el pago propio o a negociar contratos de reparto de riesgos. FoundationOne CDx recibe un reembolso de Medicare de 5.800 USD, mientras que los ensayos comparables que carecen de aprobación de la FDA a menudo enfrentan denegaciones de reclamaciones. Los laboratorios dudan en implementar costosos paneles de oncología hasta que el reembolso se estabilice, lo que ralentiza la curva de adopción incluso después de la autorización regulatoria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Consumibles Anclan los Ingresos, el Software Captura el CrecimientoLos reactivos y kits representaron el 54,28% de los ingresos de 2025, lo que subraya la economía basada en consumibles que sustenta a la mayoría de los laboratorios. Los hospitales favorecen los acuerdos de alquiler de reactivos que eximen los costos de adquisición de analizadores a cambio de compras de consumibles a varios años, un modelo que estabiliza los ingresos de los proveedores. Se prevé que el software y los servicios registren una CAGR del 10,29% hasta 2031, impulsados por el apoyo a la toma de decisiones mediante inteligencia artificial, el middleware alojado en la nube y el diagnóstico remoto de instrumentos. Los instrumentos siguen siendo vitales como plataformas de fidelización; la solución Atellica de Siemens Healthineers procesa 440 pruebas por hora y verifica automáticamente el 85% de los resultados, ahorrando minutos de trabajo por informe. El tamaño del mercado de diagnóstico in vitro para el software es actualmente pequeño, pero su trayectoria de dos dígitos señala un cambio de los laboratorios hacia la analítica y la externalización del cumplimiento normativo.
El software ahora se desacopla del hardware bajo el marco de Software como Dispositivo Médico de la FDA, lo que permite actualizaciones independientes de algoritmos. Los proveedores se diferencian combinando paneles de control en la nube con materiales de control de calidad, creando ecosistemas de alta fidelización. A medida que los presupuestos de capital se ajustan, los ingresos por alquiler de reactivos y software basado en suscripción crecerán más rápido que las instalaciones de hardware, remodelando los grupos de beneficios de los proveedores dentro del mercado de diagnóstico in vitro.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
El Diagnóstico Molecular Supera a las Plataformas HeredadasEl inmunoensayo mantuvo una participación de ingresos del 26,63% en 2025, impulsado por marcadores tiroideos, cardíacos y tumorales. Sin embargo, se proyecta que el diagnóstico molecular se expanda a una CAGR del 10,43%, impulsado por las aprobaciones de biopsia líquida, los ensayos CRISPR y los paneles sindrómicos de enfermedades infecciosas. La automatización de la química clínica ha convertido en productos básicos los paneles metabólicos, por lo que los proveedores ahora se diferencian a través de un mayor rendimiento e integración de middleware en lugar de la química de reactivos. Las plataformas de hematología incorporan clasificación celular basada en inteligencia artificial, mientras que la microbiología pasa del cultivo al MALDI-TOF para una identificación rápida en 15 minutos.
La convergencia tecnológica está difuminando los silos heredados; las plataformas de próxima generación combinan inmunoensayo, técnicas moleculares y espectrometría de masas en una sola línea. Los laboratorios acogen con satisfacción los flujos de trabajo consolidados que reducen la manipulación de muestras, minimizan el riesgo de errores y contienen los costos laborales. A medida que estos sistemas híbridos escalan, el mercado de diagnóstico in vitro se desplazará hacia analizadores multimodales que integran la clasificación de muestras impulsada por inteligencia artificial, aumentando los costos de cambio y consolidando las relaciones con los proveedores.
Por Aplicación:
La Oncología se Acelera, las Enfermedades Infecciosas se EstabilizanLas enfermedades infecciosas representaron el 41,76% de los ingresos de 2025, respaldadas por paneles respiratorios multiplex que permanecieron en uso después de los picos pandémicos. Sin embargo, el crecimiento se está moderando a medida que los volúmenes de COVID-19 vuelven a la normalidad. El diagnóstico oncológico, en cambio, se proyecta que aumente un 9,94% anual hasta 2031, impulsado por los diagnósticos complementarios y las biopsias líquidas de enfermedad residual mínima, como Guardant360. Las pruebas de diabetes siguen siendo un mercado de alto volumen, pero enfrentan presión de precios a medida que los monitores continuos de glucosa se vuelven disponibles sin receta.
Los marcadores de cardiología están migrando a los entornos de POC en los servicios de urgencias, mientras que los paneles de autoinmunidad y nefrología están ganando participación de mercado a través de formatos multiplex que mejoran la eficiencia diagnóstica. El mayor reembolso de la oncología y la urgencia clínica impulsan la inversión de capital en secuenciación, citometría de flujo y espectrometría de masas, posicionando las pruebas de cáncer como el segmento de más rápido crecimiento del mercado de diagnóstico in vitro.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Sitios de Punto de Atención Ganan Participación, los Hospitales Retienen la ComplejidadLos hospitales y centros académicos representaron el 48,28% de los ingresos de 2025, impulsados principalmente por ensayos de alta complejidad y de urgencia que requieren infraestructura avanzada. Se prevé que los sitios de punto de atención, las farmacias, las clínicas de atención urgente y los centros de salud de empleadores crezcan a una CAGR del 7,94%, impulsados por cartuchos exentos que ofrecen resultados inmediatos. Los laboratorios de referencia amplían los menús esotéricos, pero soportan la presión de los pagadores en los paneles de rutina. Los canales domésticos y de venta libre siguen siendo pequeños, pero exhiben un crecimiento pronunciado a medida que la FDA autoriza diagnósticos para el consumidor, como los monitores continuos de glucosa.
La fragmentación de los usuarios finales obliga a los proveedores a adaptar sus ofertas: analizadores compactos para clínicas de POC, líneas de automatización para hospitales y portales en la nube para resultados en el hogar. Esta segmentación aumenta los puntos de contacto para el mercado de diagnóstico in vitro, ampliando el volumen total direccionable, pero requiriendo carteras versátiles y modelos de comercialización adaptativos.
Análisis Geográfico
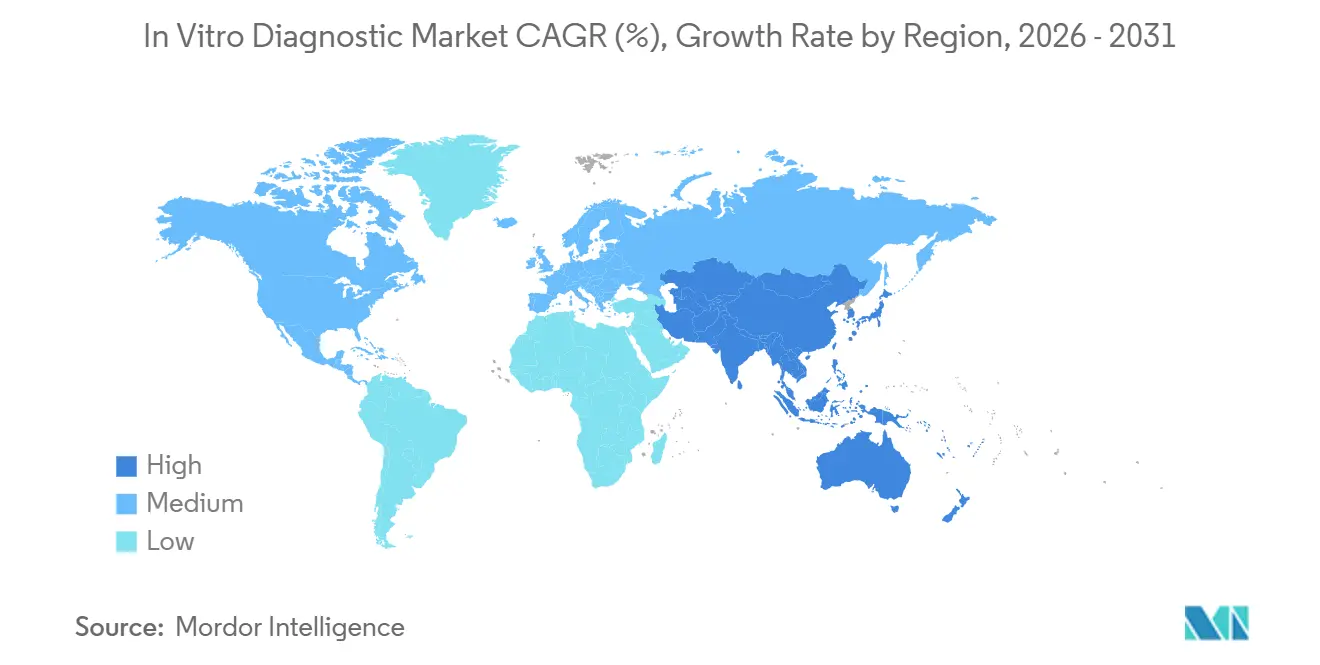
Mercado de Diagnóstico in Vitro en América del Norte
América del Norte representó el 37,16% de los ingresos de 2025, respaldada por la adopción temprana del diagnóstico molecular y un sólido reembolso. Los modelos de atención basada en valor del CMS ahora vinculan la utilización de laboratorios a pagos agrupados, presionando a los proveedores a limitar las pruebas de bajo valor. Los mandatos de ciberseguridad de la FDA aumentan los costos de cumplimiento, pero mejoran la integridad de los datos. Canadá y México consolidan las pruebas en centros regionales para capturar economías de escala.
Mercado de Diagnóstico in Vitro en Asia-Pacífico
Se prevé que la región de Asia-Pacífico registre una CAGR del 7,19% de 2026 a 2031, el ritmo regional más rápido. La contratación basada en volumen de China redujo los precios de los reactivos hasta en un 60%, aunque el aumento de los volúmenes protege los ingresos de los proveedores. La Misión Nacional de Salud de India financió 5.000 laboratorios distritales en 2024-25, aumentando la penetración de pruebas per cápita de 0,08 a 0,15 pruebas per cápita anuales. Japón y Corea del Sur, con poblaciones envejecidas, están automatizando agresivamente para compensar la escasez de mano de obra, lo que resulta en un mayor gasto de capital en automatización total de laboratorios.
Mercado de Diagnóstico in Vitro en EMEA y América del Sur
Europa aplica el Reglamento de Diagnóstico in Vitro, extendiendo los plazos de aprobación y favoreciendo a las multinacionales con equipos regulatorios experimentados. Los estados del GCC canalizan los ingresos del petróleo hacia la infraestructura de laboratorios bajo la Visión 2030. El África Subsahariana sigue siendo un mercado con baja penetración, pero se beneficia de los programas financiados por donantes para el VIH, la tuberculosis y la malaria. Los laboratorios sudamericanos luchan con las fluctuaciones cambiarias y los aranceles de importación, abasteciendo reactivos localmente siempre que sea posible para gestionar los costos.
Ediciones regionales
Todas las regiones
Marco Regulatorio
Los requisitos regulatorios continúan divergiendo por región, con varios hitos de 2024-2026 que dan forma a la secuencia de lanzamiento global y a los costos de cumplimiento. En la Unión Europea, el Reglamento (UE) 2017/746 (IVDR) entró plenamente en vigor en mayo de 2024, trasladando muchos ensayos desde la autocertificación hasta la revisión por organismos notificados y extendiendo el tiempo de comercialización. La Comisión Europea continuó publicando información actualizada sobre la designación de organismos notificados y el estado de las solicitudes en 2026 para apoyar la planificación de la capacidad de transición.
En los Estados Unidos, la FDA finalizó un marco para las Pruebas Desarrolladas en Laboratorio (LDT) en 2024, y la Etapa 1 de la política de eliminación gradual comenzó en mayo de 2026. Esto incorpora al ámbito de aplicación la notificación de dispositivos médicos, la notificación de correcciones y retiros, y las obligaciones definidas de archivo de reclamaciones del sistema de calidad para los laboratorios afectados. Las iniciativas de gestión de calidad y confianza también están aumentando el peso de las normas armonizadas en los sistemas de calidad de diagnóstico in vitro y los procesos posteriores a la comercialización. La FDA está implementando su Reglamento del Sistema de Gestión de Calidad (QMSR), alineando los requisitos del sistema de calidad de dispositivos más estrechamente con la ISO 13485 y actualizando los enfoques de inspección durante el período de transición. A nivel multilateral, la OMS y el Foro Internacional de Reguladores de Dispositivos Médicos (IMDRF) continúan promoviendo vías regulatorias basadas en la confianza a través del Marco Regulatorio Global Modelo de la OMS y el Manual de Confianza del IMDRF (N89), proporcionando un punto de referencia para los reguladores y fabricantes que buscan reducir la generación duplicada de evidencia entre jurisdicciones.
Panorama Competitivo
Concentración del Mercado
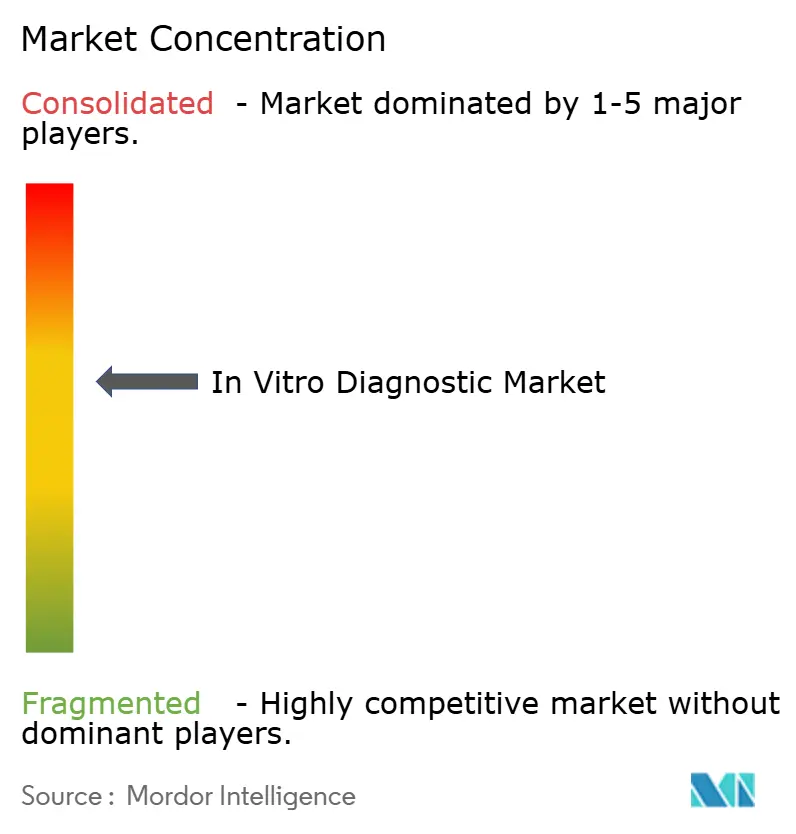
Los cinco principales proveedores, Roche, Abbott, Siemens Healthineers, Danaher y Thermo Fisher, indican una consolidación moderada. Cada paquete de instrumentos, reactivos y middleware de inteligencia artificial está vinculado a contratos plurianuales que atan a los hospitales a flujos exclusivos de reactivos. Los competidores regionales en Asia y América Latina reducen los precios hasta en un 40% mientras cumplen con las normas ISO 13485, lo que obliga a los titulares a enfatizar el servicio, la conectividad y la ciberseguridad.
La innovación tecnológica sigue siendo el campo de batalla. El cobas pro de Roche reduce el tiempo de respuesta en un 22%, justificando los precios premium de los reactivos. Beckman Coulter de Danaher presentó 14 patentes de cartuchos microfluídicos en 2024, mientras que Siemens Healthineers aseguró nueve patentes de inteligencia artificial para mantenimiento predictivo. Los gigantes de la electrónica de consumo están explorando biosensores no invasivos que podrían eludir el diagnóstico por venopunción, lo que representa una amenaza disruptiva a largo plazo.
Los obstáculos regulatorios y de ciberseguridad intensifican la presión competitiva. La guía de la FDA de 2024 ahora requiere cifrado y gestión de parches para dispositivos conectados, un estándar que presiona a las empresas más pequeñas. A medida que las pruebas descentralizadas ganan terreno, los titulares adquieren innovadores de nicho, como el dPCR Stilla de Bio-Rad y el SpinChip de bioMérieux, para asegurar posiciones en segmentos de más rápido crecimiento, preservando así su relevancia en entornos de pruebas diversificados.
Líderes de la Industria de Diagnóstico in Vitro
-
F. Hoffmann-La Roche Ltd
-
Thermo Fischer Scientific Inc
-
Siemens Healthineers AG
-
Abbott Laboratories
-
bioMerieux SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Diagnóstico in Vitro Empresas cubiertas en este informe
- Abbott Laboratories
- Agilent Technologies
- Beckton Dickinson
- Bio-Rad Laboratories
- bioMérieux
- Danaher
- DiaSorin
- Roche
- GE Healthcare
- Grifols
- Hologic
- Illumina
- Meril Diagnostics Pvt Ltd
- Ortho Clinical Diagnostics / QuidelOrtho
- PerkinElmer
- QIAGEN
- QuidelOrtho
- Randox Laboratories
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
Oportunidades de Mercado y Perspectivas Futuras
El trabajo de transición regulatoria en Europa y la ampliación de la infraestructura de cumplimiento están creando espacios en blanco para servicios consultivos, herramientas regulatorias y racionalización de carteras que favorecen a los fabricantes capaces de sostener programas de certificación plurianuales bajo el IVDR. Los plazos concretos de 2026, como la fecha límite del 26 de mayo de 2026 para la presentación de solicitudes de los IVD de Clase C heredados ante un Organismo Notificado de la UE y el requisito de uso de EUDAMED del 28 de mayo de 2026 para los nuevos IVD, están impulsando a las empresas a actualizar la documentación técnica, fortalecer los procesos de vigilancia poscomercialización y priorizar los ensayos con un reembolso y una demanda clínica más claros. En paralelo, la Comisión Europea publicó un paquete de simplificación en diciembre de 2025 (COM(2025) 1023 final) que propone enmiendas al MDR/IVDR para reducir la carga administrativa y abordar las limitaciones de capacidad, lo que ofrece a los fabricantes un seguimiento de política activo para monitorear al planificar las carteras de la UE y los plazos de presentación.
En el lado de la oferta y la tecnología, las inversiones en localización de capacidad y fabricación molecular de mayor rendimiento señalan dónde los proveedores están comprometiendo capital para apoyar una expansión más rápida del menú y la resiliencia. En mayo de 2026, bioMériéux anunció una inversión de 250 millones de EUR en una nueva instalación de fabricación de pruebas de PCR en La Balme-les-Grottes, Francia (con planes de estar operativa en 2030), reforzando la fabricación regional para el diagnóstico molecular. En mayo de 2026, Natera reveló una expansión en Austin, Texas, añadiendo capacidad de secuenciación dedicada, mientras que India continuó atrayendo la construcción de instalaciones de fabricación, incluida la apertura en junio de 2026 de una nueva instalación de dispositivos médicos centrada en diagnóstico in vitro por Lord's Mark Industries. En conjunto, estos pasos respaldan oportunidades en torno a flujos de trabajo de PCR y secuenciación escalables, consumibles listos para la automatización, y software y servicios que ayudan a los laboratorios a integrar pruebas descentralizadas, controles de ciberseguridad y gestión de calidad entre sitios.
Desarrollos recientes de la industria en Mercado de Diagnóstico in Vitro
- Julio de 2026: Roche anunció el lanzamiento de la prueba cobas para el Virus de la Hepatitis D (VHD) como una solución totalmente automatizada en la plataforma cobas. La incorporación amplía la profundidad del menú en virología y respalda flujos de trabajo consolidados de alto rendimiento que los laboratorios utilizan para mejorar el tiempo de respuesta y la estandarización entre sitios.
- Mayo de 2026: Roche celebró un acuerdo de fusión definitivo para adquirir PathAI con el fin de fortalecer la patología digital y los flujos de trabajo de diagnóstico habilitados por inteligencia artificial. La combinación alinea más estrechamente a los proveedores de diagnóstico in vitro con la interpretación impulsada por software y puede aumentar la fidelización de la plataforma a través de algoritmos integrados y herramientas de flujo de trabajo.
- Diciembre de 2024: Ortho Clinical Diagnostics recibió el marcado CE para el Analizador Ortho Vision, un sistema de inmunoensayo compacto dirigido a laboratorios europeos de tamaño mediano. La autorización respalda la actividad competitiva continua en las instalaciones de inmunoensayo de la UE a pesar de las presiones de transición del IVDR y los requisitos de documentación.
Mercado de Diagnóstico in Vitro Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de diagnóstico in vitro abarca los ingresos obtenidos de las pruebas realizadas en muestras humanas fuera del cuerpo para apoyar el cribado, el diagnóstico, el monitoreo de enfermedades y la orientación terapéutica, tanto en entornos de laboratorio de rutina como en entornos cercanos al paciente.
Exclusiones del alcance: Se excluyen los ensayos de uso exclusivo para investigación y de uso exclusivo para investigación en curso, y los costos de los procedimientos hospitalarios no se contabilizan a menos que formen parte de un producto o servicio de diagnóstico in vitro con precio.
Panorama General de la Segmentación
- Por Tipo de Producto
- Instrumentos
- Reactivos y Kits
- Software y Servicios
- Por Tecnología
- Inmunoensayo
- Química Clínica
- Diagnóstico Molecular
- Hematología
- Microbiología
- Coagulación
- Uroanálisis
- Otros
- Por Aplicación
- Enfermedades Infecciosas
- Oncología
- Diabetes
- Cardiología
- Enfermedades Autoinmunes
- Nefrología
- Otros
- Por Usuario Final
- Hospitales y Laboratorios Académicos
- Laboratorios de Referencia
- Sitios de Pruebas en el Punto de Atención
- Entornos de Atención Domiciliaria/Venta Libre
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- GCC
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para anclar el modelo en señales de demanda observables y contexto de política antes de construir los supuestos. Revisamos estadísticas de salud pública y orientaciones sobre pruebas de fuentes como la Organización Mundial de la Salud, los CDC de los EE. UU. y la FDA de los EE. UU., y luego complementamos estas con indicadores de salud de la OCDE y paneles de control seleccionados de ministerios de salud nacionales para añadir contexto sobre la actividad de los laboratorios y la carga de enfermedades.
En el lado del mercado, se revisaron los informes anuales de las empresas, las presentaciones para inversores y la prensa de reputación para comprender los cambios en la combinación de productos, por ejemplo, las categorías con alto contenido de reactivos frente a las instalaciones de instrumentos, y cómo esto se desarrolló por región. Para evitar sobrestimar los volúmenes, las señales de comercio y adquisición también se verificaron utilizando fuentes como UN Comtrade y licitaciones públicas, y luego se cotejaron con solicitudes de patentes para la dirección tecnológica. Cuando fue necesario, se utilizaron suscripciones de pago para finanzas de empresas, noticias y finanzas, búsquedas de patentes y seguimiento del comercio a nivel de envíos para estandarizar y conciliar los insumos. Las fuentes de investigación documental enumeradas aquí son solo ilustrativas, y se utilizaron muchas otras referencias públicas para la validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se centraron en qué impulsa el gasto en diagnóstico in vitro en la práctica, y cómo se mueven el precio y la combinación tanto en los sistemas de pruebas maduros como en los emergentes. Hablamos con laboratorios de diagnóstico, partes interesadas de laboratorios hospitalarios, distribuidores y expertos de la industria en Asia-Pacífico, EMEA y las Américas, lo que ayudó a poner a prueba las señales secundarias y a cerrar las brechas en la instalación de instrumentos, el consumo de reactivos y cómo se debe tratar los ingresos por servicios en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos: 12% | Asia-Pacífico: 43% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 42% | EMEA: 33% |
| Actores más pequeños: 15% | Gerentes: 46% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción de arriba hacia abajo donde, para cada país, las señales de demanda de pruebas y de prestación de atención médica se tradujeron en grupos de gasto en diagnóstico in vitro, que luego se consolidaron en totales regionales y globales. En la práctica, el modelo utiliza indicadores como la proporción de envejecimiento de la población, la intensidad de las pruebas de enfermedades crónicas, la normalización de las pruebas de enfermedades infecciosas después de los períodos de brote, la adopción de la automatización de laboratorios y el desplazamiento de las pruebas hacia el punto de atención y las autopruebas, que luego se incorporan al comportamiento de la combinación y el precio.
Esos totales se corroboraron luego con aproximaciones selectivas de abajo hacia arriba. Esto incluyó verificar si los ingresos de los proveedores muestreados y los comentarios del canal sobre el consumo de reactivos, así como las matemáticas indicativas de precio de venta promedio por volumen para las principales categorías de pruebas, se encuentran dentro del rango modelado. Cuando la evidencia de abajo hacia arriba era incompleta en países más pequeños, llenamos la brecha utilizando supuestos de utilización y penetración por proxy vinculados a métricas comparables del sistema de salud, y luego verificamos nuevamente con los comentarios de las entrevistas.
Para el pronóstico, se utilizó el análisis de escenarios para que los cambios en la presión de reembolso, la frecuencia de las pruebas y la combinación (molecular frente a inmunoensayo frente a química de rutina) pudieran reflejarse sin forzar un resultado de línea recta. El movimiento del precio de venta promedio se trató como una combinación de inflación, reajustes de precios impulsados por licitaciones y combinación de productos, con supuestos ajustados solo después de que coincidieran con lo que los encuestados informaron ver en los ciclos de adquisición y los presupuestos de laboratorio.
Validación de Datos y Ciclo de Actualización
La validación se realizó en capas para que los números finales se mantuvieran consistentes con las señales del lado de la demanda y las realidades del lado de la oferta. Comparamos los totales del mercado modelado con verificaciones independientes, incluida la dirección del gasto en atención médica regional, las tendencias de ingresos de diagnóstico reportadas en los archivos y los cambios visibles en los entornos de pruebas. Los valores atípicos se revisaron y corrigieron antes de la aprobación.
Se completa una segunda revisión por parte de un analista para detectar problemas de tiempo en la conversión de divisas, cambios repentinos en la combinación y picos de demanda únicos que pueden distorsionar un año base. Los informes se actualizan anualmente, y si ocurre un evento material, por ejemplo, un cambio importante en el reembolso o un reajuste brusco del precio de licitación, los supuestos se revisan y el modelo se reequilibra. Antes de la entrega, se verifican las últimas actualizaciones públicas para que los clientes reciban una visión actualizada.
Tamaño del Mercado de Diagnóstico in Vitro de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados del mercado de diagnóstico in vitro a menudo difieren porque el momento de la actualización y la ventana de conversión de divisas no son los mismos, y porque algunos modelos tratan la erosión del precio de venta promedio y los cambios en la combinación como un único supuesto combinado. Las diferencias también aparecen cuando una estimación cuenta solo instrumentos y reactivos, mientras que otra incluye software, servicios y flujos de trabajo de laboratorio más amplios.
Los principales factores de brecha en este mercado generalmente se reducen a la rapidez con que se normaliza las pruebas de la era pandémica, cómo se vincula el consumo de reactivos a las instalaciones de instrumentos, y si los reajustes de licitaciones se aplican de inmediato o se distribuyen a lo largo de varios años. Cuando el ciclo de actualización es más ajustado y el momento del tipo de cambio está alineado con el año base declarado, la estimación tiende a seguir más de cerca las señales reales de adquisición y utilización de laboratorios, que es el enfoque utilizado en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 113,08 mil millones de USD (2026) | |
| Consultora Global A | 106,29 mil millones de USD (2025) | Utiliza un año base diferente y generalmente aplica una trayectoria de crecimiento más suave, lo que puede subestimar los cambios de combinación a corto plazo derivados de los desplazamientos moleculares y de punto de atención, y puede resultar en un valor de partida más bajo. |
| Editorial de la Industria B | 77,73 mil millones de USD (2025) | Probablemente aplica un límite de ingresos más estrecho o diferentes inclusiones para servicios y software, y el valor más bajo del año base también puede reflejar un momento diferente del tipo de cambio y supuestos de compresión del precio de venta promedio más agresivos. |
La tabla muestra que la selección del año y lo que se contabiliza dentro de los ingresos de diagnóstico in vitro son las principales razones por las que los números no coinciden. Al mantener los pasos rastreables a las señales de demanda de pruebas, la combinación y la lógica de precios, la estimación se mantiene explicable y puede recrearse cuando los supuestos necesitan actualizarse.
Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de diagnóstico in vitro hasta 2031?
Se proyecta que se expanda de 113,08 mil millones de USD en 2026 a 152,54 mil millones de USD en 2031, lo que equivale a una CAGR del 6,17%.
¿Qué segmento tecnológico muestra el mayor potencial de crecimiento?
Se prevé que el diagnóstico molecular crezca a una CAGR del 10,43% hasta 2031, superando al inmunoensayo y a la química clínica.
¿Por qué los sitios de punto de atención están ganando importancia?
Los analizadores de cartuchos exentos de CLIA permiten a las farmacias y clínicas de atención urgente realizar paneles de rutina, impulsando una CAGR del 7,94% entre los usuarios de punto de atención.
¿Cuál es el principal impulsor del crecimiento en Asia-Pacífico?
La contratación basada en volumen en China y la expansión de laboratorios públicos en India están llevando a Asia-Pacífico hacia una CAGR del 7,19% hasta 2031.
¿Cómo están respondiendo los proveedores a la escasez de mano de obra calificada?
Los laboratorios invierten en automatización total y middleware de inteligencia artificial que reducen el tiempo de revisión manual, mientras que los proveedores ofrecen modelos de alquiler de reactivos y servicio remoto.