
Tamaño y participación del mercado global de tratamiento de queratosis actínica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.13 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.10 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del mercado global de tratamiento de queratosis actínica por Mordor Intelligence
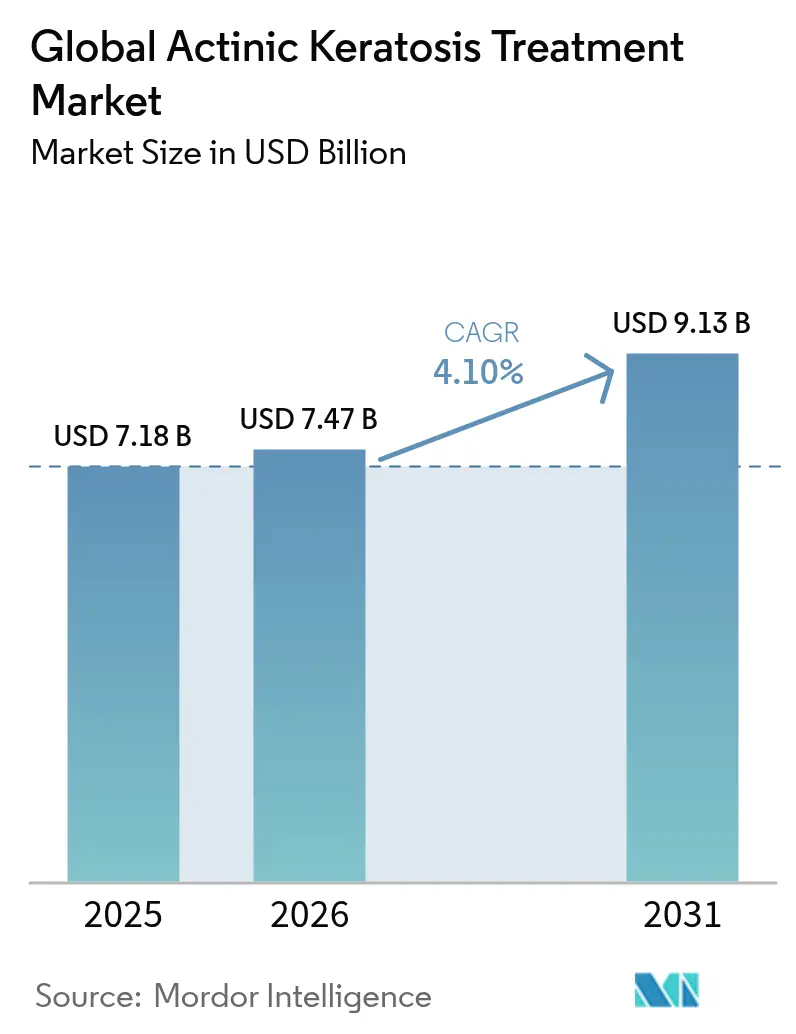
Se espera que el tamaño del mercado de tratamiento de queratosis actínica crezca de USD 7,18 mil millones en 2025 a USD 7,47 mil millones en 2026, con pronóstico de alcanzar USD 9,13 mil millones en 2031 a una CAGR del 4,10% durante 2026-2031. Este crecimiento refleja la creciente prevalencia de lesiones en poblaciones envejecidas de piel clara, la rápida innovación en procedimientos y la mejora en la claridad del reembolso en las principales economías. América del Norte mantiene el liderazgo gracias a la cobertura integral de seguros y a sólidos ecosistemas de investigación clínica, mientras que Asia-Pacífico, liderada por Japón y Australia, se expande con mayor rapidez impulsada por el envejecimiento demográfico y un acceso más amplio a la dermatología. La rivalidad competitiva se mantiene moderada, dado que las empresas consolidadas adquieren activos en cartera y refinan combinaciones fármaco-dispositivo, mientras que los participantes más pequeños enfatizan la terapia fotodinámica con luz diurna y el diagnóstico asistido por IA. Los avances en procedimientos, como los sistemas de láser fraccional y la terapia fotodinámica mediada por luz diurna, están acelerando la adopción por parte de los médicos, incluso mientras las terapias tópicas continúan dominando la atención de primera línea. Las farmacias digitales, impulsadas por el uso de la telemedicina durante la pandemia, están reformulando la dinámica de distribución, mientras que los grupos de pacientes más jóvenes buscan intervenciones preventivas tempranas, lo que señala un cambio gradual en los paradigmas de tratamiento.
Conclusiones clave del informe
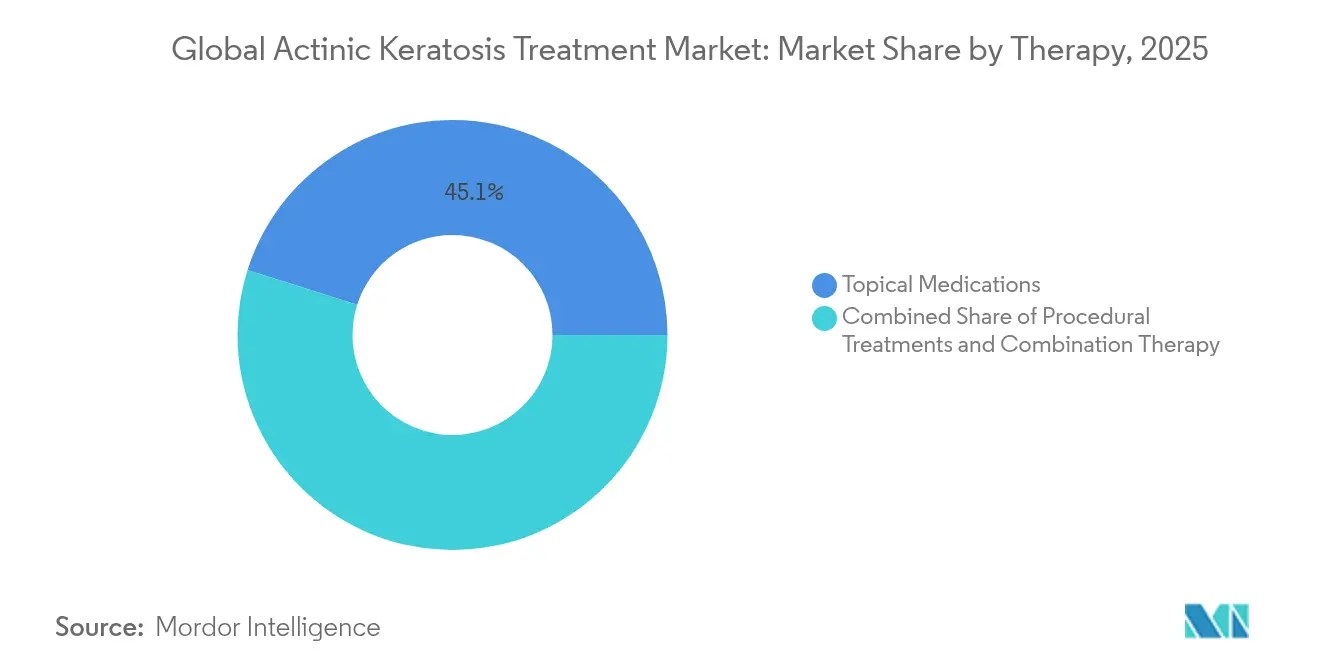
- Por terapia, los medicamentos tópicos lideraron con el 45,12% de la participación del mercado de tratamiento de queratosis actínica en 2025, mientras que los tratamientos procedimentales se proyecta que se expandirán a una CAGR del 5,12% hasta 2031.
- Por usuario final, los hospitales y centros de oncología mantuvieron el 53,55% de la participación del tamaño del mercado de tratamiento de queratosis actínica en 2025, mientras que los entornos de atención domiciliaria registran la CAGR más alta del 4,73% hasta 2031.
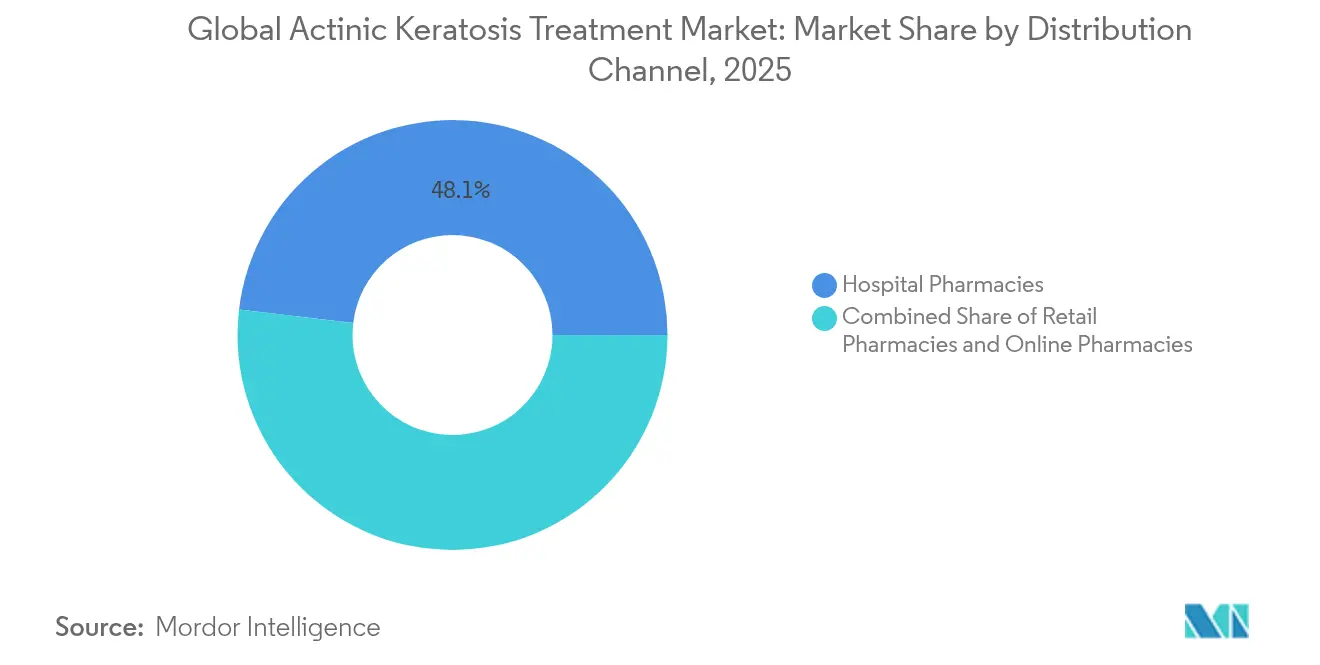
- Por canal de distribución, las farmacias hospitalarias representaron el 48,10% del mercado de tratamiento de queratosis actínica en 2025; las farmacias en línea lideran el crecimiento con una CAGR del 5,06% hasta 2031.
- Por grupo de edad del paciente, los individuos mayores de 60 años captaron el 67,20% del mercado de tratamiento de queratosis actínica en 2025, mientras que el grupo demográfico menor de 40 años avanza a una CAGR del 5,29% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) Impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Prevalencia creciente en poblaciones envejecidas de piel clara | +1.2% | Global, alto en América del Norte y Australia | Largo plazo (≥ 4 años) |
| Demanda creciente de procedimientos dermatológicos mínimamente invasivos | +0.8% | América del Norte y UE; en expansión hacia APAC | Mediano plazo (2-4 años) |
| Expansión de la cobertura de reembolso para terapias de queratosis actínica en mercados de la OCDE | +0.6% | EE. UU. y Alemania lideran | Corto plazo (≤ 2 años) |
| Adopción de protocolos de terapia fotodinámica con luz diurna que reducen el tiempo en silla y el costo | +0.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Aprobaciones regulatorias de agentes novedosos que impulsan la adopción por parte de los médicos | +0.3% | Marcos regulatorios de EE. UU. y UE | Corto plazo (≤ 2 años) |
| Dermoscopia habilitada por IA que impulsa un diagnóstico más temprano | +0.2% | América del Norte y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia creciente de queratosis actínica en poblaciones envejecidas de piel clara
Las tasas de prevalencia oscilan entre el 11% y el 25% en latitudes septentrionales y alcanzan el 60% entre los adultos australianos, lo que subraya un grupo de pacientes amplio y creciente. Los datos de clínicas en España muestran una prevalencia general del 28,6%, con los hombres afectados de manera desproporcionada, lo que configura la demanda de terapia. La mejora en el cribado público y el aumento de la esperanza de vida llevan más lesiones a los entornos clínicos, mientras que cada lesión indica un riesgo elevado de carcinoma de células escamosas, con una transformación maligna estimada en el 8% en pacientes inmunocompetentes. Los pagadores consideran el tratamiento temprano como una estrategia para evitar costos, lo que respalda una cobertura más amplia tanto para la atención tópica como procedimental. En conjunto, estas dinámicas generan una demanda duradera en todas las principales geografías.
Demanda creciente de procedimientos dermatológicos mínimamente invasivos
La preferencia de los pacientes está evolucionando hacia enfoques que ofrecen alta tasa de eliminación y un tiempo de recuperación mínimo. La terapia fotodinámica logra entre el 85% y el 90% de eliminación tras una o dos sesiones y supera a la crioterapia en el resultado cosmético. Los protocolos de luz diurna reducen las puntuaciones de dolor y disminuyen la ocupación de la clínica, lo que hace que la modalidad sea más aceptable para pacientes con aversión al dolor. Las plataformas de láser fraccional, como el Fraxel FTX de doble longitud de onda, ofrecen ablación dirigida con una recuperación más rápida, impulsando la adopción de procedimientos. Las herramientas de cribado por IA que alcanzan una sensibilidad del 87% aceleran el diagnóstico temprano, lo que permite a los médicos seleccionar opciones mínimamente invasivas con mayor prontitud. En conjunto, estos avances impulsan el rápido crecimiento del segmento procedural.
Expansión de la cobertura de reembolso para terapias de queratosis actínica en mercados de la OCDE
Los pagadores cubren cada vez más la terapia fotodinámica y los tópicos consolidados, al considerarlos estrategias preventivas que reducen los costos oncológicos posteriores. Los principales aseguradores de EE. UU. reembolsan ahora la terapia fotodinámica con ácido aminolevulínico en múltiples zonas corporales, ampliando la elegibilidad de los pacientes [1]Equipo de Política de Medica, "Tratamiento con luz y terapias láser para enfermedades dermatológicas benignas", medica.com. La FDA ha autorizado recientemente el uso de hasta tres tubos de Ameluz por sesión, lo que refleja flexibilidad regulatoria y allana el camino hacia regímenes más cortos y eficaces. Los organismos rectores de directrices en Europa respaldan esta postura, recomendando la terapia fotodinámica como terapia de primera línea. El apoyo sostenido al reembolso reduce el gasto de bolsillo de los pacientes y mejora la adherencia en los mercados de altos ingresos.
Adopción de protocolos de terapia fotodinámica con luz diurna que reducen el tiempo en silla y el costo
La terapia fotodinámica mediada por luz diurna logra una respuesta lesional ≥70% y limita el dolor intenso notificado con los sistemas basados en LED. Los pacientes completan la activación lumínica al aire libre, liberando las salas de la clínica y aumentando la capacidad de atención del proveedor. Las consultas informan listas de espera más cortas y una mejor utilización de los recursos. Las ventajas en costos abarcan una reducción del equipo de capital, menores necesidades de personal y mayores volúmenes diarios de pacientes. La mayor disponibilidad de kits de luz diurna dirigidos al campo está destinada a hacer factible la terapia fotodinámica incluso en clínicas urbanas y rurales más pequeñas, ampliando el acceso.
Aprobaciones regulatorias de agentes novedosos que impulsan la adopción por parte de los médicos
La FDA y la Agencia Europea de Medicamentos (EMA) continúan agilizando los tópicos y las combinaciones dispositivo-fármaco que demuestran sólidos beneficios de seguridad. La aprobación de una superficie ampliada para el tirbanibulin de hasta 100 cm² cuadruplica el área de superficie elegible por ciclo de tratamiento y simplifica la terapia de campo para lesiones multifocales. Extensiones de ficha técnica similares para Ameluz y los regímenes emergentes de 5-FU más calcipotriol ilustran una orientación regulatoria hacia la conveniencia. Los veredictos positivos animan a los prescriptores a transicionar a los pacientes desde la crioterapia convencional hacia opciones farmacológicas o de terapia fotodinámica respaldadas por la evidencia.
Dermoscopia habilitada por IA que impulsa el diagnóstico temprano y los volúmenes de tratamiento
Los modelos de aprendizaje profundo superan ahora a los dermatólogos generalistas en varias tareas de clasificación de lesiones, con una especificidad del 77% registrada en metaanálisis. La identificación más temprana de lesiones delgadas o subclínicas aumenta el volumen total de tratamiento disponible. Las plataformas comerciales de teledermoscopia integran triaje por IA para identificar queratosis sospechosas antes de las visitas presenciales, agilizando las derivaciones y reduciendo los cuellos de botella en las especialidades. Los proveedores se benefician de un mayor rendimiento procedimental, mientras que los pacientes acceden al tratamiento más pronto mediante protocolos menos invasivos.
Análisis del impacto de las restricciones*
| Restricción | (~) Impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| El perfil de eventos adversos de los tópicos existentes limita el cumplimiento del paciente | –0.7% | Global, más grave en mercados emergentes | Corto plazo (≤ 2 años) |
| Altos costos de bolsillo en economías emergentes | –0.4% | Asia-Pacífico, América Latina, África | Largo plazo (≥ 4 años) |
| La retirada del mebutato de ingenol erosiona la confianza de los clínicos | –0.3% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Presión sobre los márgenes derivada de los proyectos piloto de pago agrupado en Europa | –0.2% | Europa, posible extensión a la OCDE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El perfil de eventos adversos de los tópicos existentes limita el cumplimiento del paciente
Las reacciones locales como eritema, dolor y formación de costras llevan a muchos pacientes a interrumpir prematuramente el tratamiento con 5-fluorouracilo, lo que perjudica los resultados de eliminación. La salida del mercado del mebutato de ingenol en 2020 tras alertas de seguridad amplificó la precaución de los prescriptores ante las moléculas más nuevas. Los regímenes dirigidos al campo a menudo requieren cubrir amplias regiones faciales o del cuero cabelludo, creando una inflamación visible que disuade a los pacientes con sensibilidad cosmética. Los estudios en curso que exploran las combinaciones de 5-FU y calcipotriol tienen como objetivo acortar el tratamiento a cuatro días manteniendo una alta eficacia. Hasta que mejore la tolerabilidad, algunos pacientes diferirán o rechazarán la terapia necesaria.
Altos costos de bolsillo en economías emergentes
Las sesiones procedimentales y los biológicos pueden superar los USD 100.000 anuales, colocando la terapia fuera del alcance de los pacientes que pagan de su propio bolsillo en mercados con escasa cobertura de seguros [2]Craig G. Burkhart, "Toxicidad financiera de los biológicos e inhibidores de JAK en los Estados Unidos", opendermatologyjournal.com. La escasez de especialistas agrava los obstáculos económicos: Ghana cuenta con solo 25 dermatólogos para 25 millones de habitantes, lo que lleva las lesiones no tratadas a etapas avanzadas. Si bien las farmacias digitales prometen genéricos más baratos, las limitaciones logísticas y las barreras de pago ralentizan su adopción. La sensibilidad al precio limitará, por tanto, la penetración de las terapias premium en muchos mercados emergentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por terapia:
Los tratamientos procedimentales ganan terreno a pesar del dominio de los tópicosLos medicamentos tópicos mantuvieron el 45,12% de la participación del mercado de tratamiento de queratosis actínica en 2025, dado que el 5-fluorouracilo, el imiquimod y el más reciente tirbanibulin siguen siendo de primera línea para la terapia de campo. La expansión de la ficha técnica del tirbanibulin a 100 cm² lo posiciona para una aplicación más amplia en cara y cuero cabelludo, reforzando el liderazgo de los tópicos. Sin embargo, la categoría procedural se encuentra en una trayectoria de CAGR del 5,12%, y se prevé que su participación en el tamaño del mercado de tratamiento de queratosis actínica aumente de manera constante hacia 2031. La terapia fotodinámica mediada por luz diurna, los láseres de CO₂ fraccionados y la administración de fármacos asistida por láser están ampliando el arsenal terapéutico, ofreciendo ventajas cosméticas y períodos de cicatrización más cortos.
La adopción de procedimientos varía según la geografía y el reembolso, pero la evidencia clínica continúa favoreciendo la terapia fotodinámica frente a los ciclos repetidos de tópicos para campos de lesiones múltiples. Los hospitales, las clínicas dermatológicas e incluso los centros ambulatorios están invirtiendo en RhodoLED XL y plataformas similares tras la reciente autorización de la FDA. La crioterapia, aún ampliamente utilizada para lesiones aisladas, compite ahora con el resurfacing láser que puede eliminar el daño ultravioleta difuso en una sola visita. A medida que los protocolos maduran, se espera que los tratamientos procedimentales diluyan aún más el dominio de los tópicos, especialmente en mercados donde los pagadores recompensan la eliminación a largo plazo.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por usuario final:
Los hospitales mantienen el volumen mientras los modelos de atención domiciliaria se expandenLos hospitales y centros de oncología representaron el 53,55% de los ingresos del mercado de tratamiento de queratosis actínica en 2025, lo que refleja la concentración de experiencia y los procedimientos que requieren equipamiento intensivo. El sólido respaldo del reembolso y la actividad de ensayos académicos consolidan su papel en el manejo de lesiones avanzadas o de alto riesgo. Estos centros despliegan historia clínica electrónica integrada, imagen y triaje por IA que agilizan el mapeo del tratamiento de campo y el seguimiento. No obstante, las limitaciones de capacidad y los elevados costos generales instan a los proveedores a derivar los casos estables hacia entornos ambulatorios y domiciliarios.
Los entornos de atención domiciliaria, apoyados por programas de fototerapia liderados por enfermería y tópicos de autoaplicación, son el canal de mayor crecimiento con una CAGR del 4,73%. Los programas piloto demuestran la autoadministración segura de la fototerapia de banda estrecha y la terapia fotodinámica con luz diurna bajo supervisión virtual, reduciendo los costos de transporte y espera. El seguimiento mediante teledermacología y los recordatorios de adherencia basados en aplicaciones son facilitadores clave. A medida que los pagadores reembolsen los códigos de monitorización remota, se espera que la adopción de la atención domiciliaria se acelere, especialmente para las terapias de mantenimiento y de campo que no requieren dispositivos especializados.
Por canal de distribución:
La transformación digital acelera el crecimiento en líneaLas farmacias hospitalarias se mantuvieron como dispensadores primarios con el 48,10% de las ventas del mercado de tratamiento de queratosis actínica en 2025, impulsadas por la atención especializada integrada y los requisitos de manejo de biológicos. La estrecha coordinación con los equipos de oncología y dermatología garantiza la adquisición oportuna de fotosensibilizadores y agentes en investigación. Sin embargo, las farmacias en línea se están expandiendo a una CAGR del 5,06% a medida que los consumidores adoptan las recetas electrónicas y la entrega a domicilio. El mercado global de farmacias digitales está en camino de alcanzar los USD 35,33 mil millones en 2026, respaldado por el enrutamiento de pedidos con IA, la verificación mediante cadena de bloques y el análisis de adherencia.
Las cadenas minoristas implementan clínicas dentro de la tienda y cabinas de telemedicina para mantenerse relevantes, pero los cambios regulatorios como las reglas de interoperabilidad del Sistema de Gestión de Cadena de Suministro de Medicamentos (DSCSA) de la FDA favorecen a los actores nativos digitales. A medida que la demanda de tópicos aumenta en los grupos más jóvenes, los mecanismos de recarga convenientes desvían la participación hacia los canales en línea. Los hospitales defenderán su posición integrando portales de dispensación electrónica y asesoramiento sobre medicamentos especializados, aunque se espera una pérdida continua de participación hacia los proveedores virtuales hasta 2031.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por grupo de edad del paciente:
La prevención dirige la atención hacia grupos más jóvenesLos individuos mayores de 60 años controlan el 67,20% del gasto en el mercado de tratamiento de queratosis actínica, lo que refleja el daño ultravioleta acumulado y la carga de lesiones múltiples. La complejidad del manejo aumenta con las comorbilidades, lo que a menudo requiere regímenes más suaves como la terapia fotodinámica con luz diurna o el 5-FU en dosis bajas. Los pagadores y los clínicos priorizan, por tanto, las herramientas de tolerabilidad y adherencia para este segmento.
El grupo menor de 40 años avanza a una CAGR del 5,29%, señalando una prevención más temprana impulsada por el estilo de vida. Los quioscos de dermoscopia con IA en consultorios de atención primaria detectan lesiones precancerosas más pronto, orientando a los pacientes hacia procedimientos de recuperación rápida como el resurfacing láser. Las campañas en redes sociales impulsadas por marcas de fabricantes de protectores solares de campo y tópicos orientados a lo cosmético aumentan aún más la conciencia del riesgo. Con el tiempo, se proyecta que el tratamiento proactivo en adultos jóvenes aplane la incidencia futura del cáncer de piel invasivo, alterando la distribución de la demanda a largo plazo.
Análisis geográfico
Mercado de Tratamiento de Queratosis Actínica en América del Norte
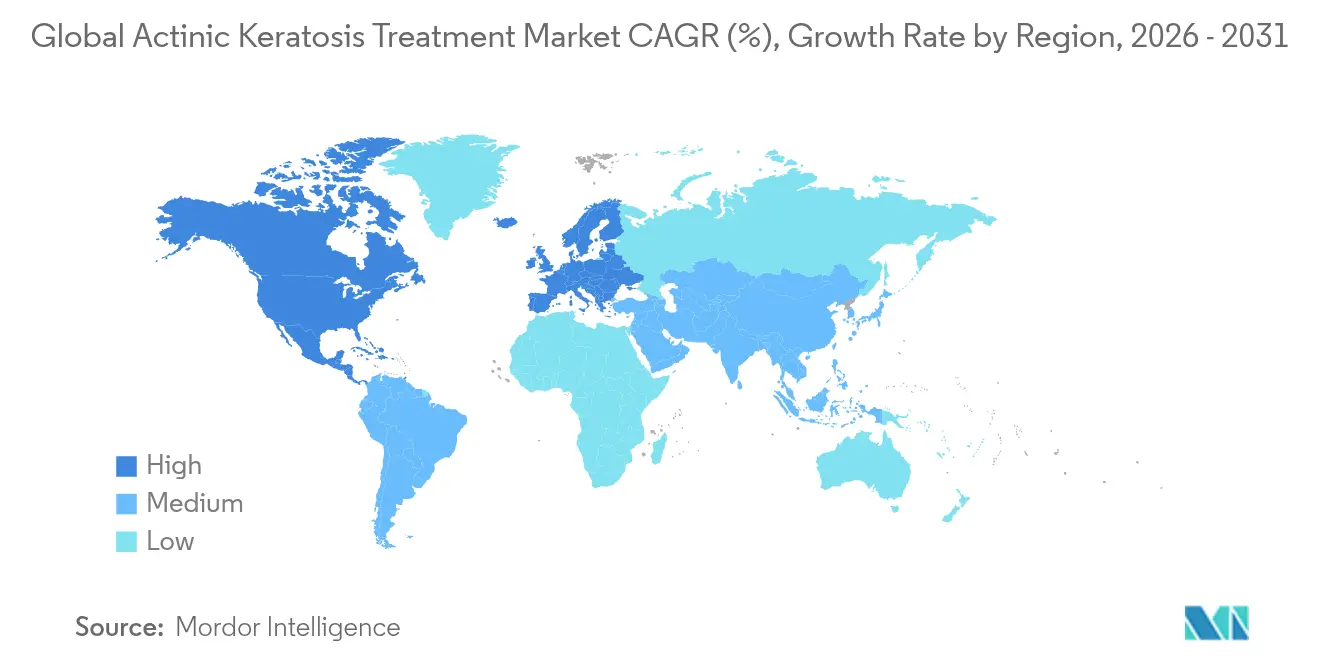
América del Norte concentró el 41,70% del mercado de tratamiento de queratosis actínica en 2025, respaldada por una cobertura de seguros que reembolsa múltiples terapias para la queratosis actínica, una infraestructura de investigación avanzada y una rápida adopción de plataformas de diagnóstico basadas en inteligencia artificial. Los centros académicos de los Estados Unidos lideran los ensayos clínicos para la administración de fármacos asistida por láser y los tópicos combinados, lo que refuerza el liderazgo tecnológico regional. Canadá refleja estas tendencias a través de su sistema de salud universal y una elevada densidad de dermatólogos. La consolidación en curso puede incrementar el poder adquisitivo y acelerar la implementación de nuevas tecnologías.
Mercado de Tratamiento de Queratosis Actínica en Asia-Pacífico
Asia-Pacífico, con una expansión a una CAGR del 6,08%, se beneficia del envejecimiento demográfico y del creciente gasto en salud de la clase media emergente; sin embargo, enfrenta escasez de especialistas en las economías en desarrollo. Japón ilustra la carga del envejecimiento poblacional, con el 74% de los pacientes con cáncer de piel mayores de 70 años. Australia establece los estándares de adopción de procedimientos, especialmente para la terapia fotodinámica con luz diurna. China e India registran un crecimiento de dos dígitos en startups de teledermatología, aunque el reembolso desigual y la distribución limitada de dermatólogos restringen el pleno potencial del mercado. Los desarrolladores regionales de algoritmos de inteligencia artificial trabajan para recalibrar sus modelos para fototipos de piel más oscura, que difieren de los conjuntos de datos de entrenamiento occidentales.
Mercado de Tratamiento de Queratosis Actínica en Europa
Europa sigue siendo un mercado maduro pero innovador. Los servicios nacionales de salud respaldan la terapia fotodinámica con luz diurna, y los proyectos piloto de pago agrupado en Alemania y los países nórdicos ponen a prueba la contención de costos en los episodios dermatológicos. La decisión firme de la Agencia Europea de Medicamentos de retirar el mebutato de ingenol subraya la rigurosa supervisión en materia de seguridad. Los proveedores ajustan sus formularios hacia agentes más seguros y con mayor respaldo científico, e invierten en estaciones de trabajo láser de múltiples longitudes de onda. Los países del sur de Europa, con índices UV más elevados, destinan financiación pública a campañas estacionales de detección del cáncer de piel que impulsan los volúmenes de procedimientos durante los meses de mayor actividad en verano.

Panorama regulatorio
La regulación en el tratamiento de la queratosis actínica (QA) está determinada por la gestión del etiquetado de fármacos para tópicos establecidos y la supervisión de los flujos de trabajo de dispositivos-fármacos de terapia fotodinámica (TFD). En Estados Unidos, la FDA ha estado activa en habilitar un uso más amplio del tratamiento de campo mediante solicitudes suplementarias, incluida la aprobación de sNDA de junio de 2024 que amplió el área de tratamiento de tirbanibulina (Klisyri) de 25 cm2 a 100 cm2, y la aprobación previa a la comercialización de mayo de 2025 para el iluminador de luz azul LED BLU-U de próxima generación de Sun Pharma, para su uso con Levulan Kerastick en QA. Estas medidas refuerzan una vía en la que las mejoras incrementales de etiquetado o hardware amplían los segmentos de pacientes abordables sin introducir nuevas entidades moleculares.
En Europa, la EMA y la Comisión Europea continúan con las actualizaciones del ciclo de vida posteriores a la aprobación mediante procedimientos EPAR y variaciones de etiquetado para las principales terapias de QA. Biofrontera recibió en febrero de 2024 una extensión aprobada por la Comisión Europea para Ameluz PDT utilizando luz diurna artificial, tras la evaluación del CHMP de la EMA, lo que respalda casos de uso operativo más amplios para la TFD en clínicas. El mantenimiento continuo de la farmacovigilancia y la información del producto también se refleja en las actualizaciones de EPAR, incluidas las actualizaciones de la EMA para Zyclara (imiquimod) en julio de 2025 y Klisyri (tirbanibulina) publicadas en febrero de 2026, lo que subraya el escrutinio continuo sobre la seguridad, la claridad del etiquetado y las condiciones de uso estandarizadas entre los estados miembros.
Análisis de la cadena de valor
La cadena de valor del tratamiento de la QA abarca la fabricación de ingredientes farmacéuticos activos (API) y formulaciones para terapias de campo tópicas (en particular 5-fluorouracilo, imiquimod y tirbanibulina) y un flujo de trabajo integrado de fármaco-dispositivo para la TFD que vincula el suministro de fotosensibilizadores con hardware de iluminación certificado, protocolos clínicos y administración de reembolsos. Las ampliaciones de etiquetado que aumentan la superficie tratable, como la aprobación de la FDA de junio de 2024 que amplió el uso de Klisyri hasta 100 cm2, influyen directamente en el empaquetado posterior, la planificación de inventario y los volúmenes de dispensación en los canales hospitalarios y minoristas.
La comercialización y la distribución se gestionan cada vez más mediante transferencias de derechos regionales y asociaciones con distribuidores locales para ampliar la cobertura geográfica y mejorar el acceso de última milla. Los ejemplos incluyen la adquisición por parte de Sun Pharma Canada Inc. de los derechos comerciales de Levulan Kerastick en Canadá (noviembre de 2025), y la firma por parte de Biofrontera de un acuerdo de distribución para Ameluz en Croacia con Propharma d.o.o. (noviembre de 2025). En el extremo inicial, el suministro en fase clínica para candidatos emergentes de QA depende de capacidad cGMP especializada y transferencia de tecnología, tal como lo ilustra el acuerdo de marzo de 2026 de Torqur AG con Lonza para fabricar el suministro clínico de su programa de bimiralisib en las plantas de Lonza en Nansha (China) y Visp (Suiza). Esto mantiene a las asociaciones CDMO como un factor determinante para escalar las terapias de próxima generación.
Panorama competitivo
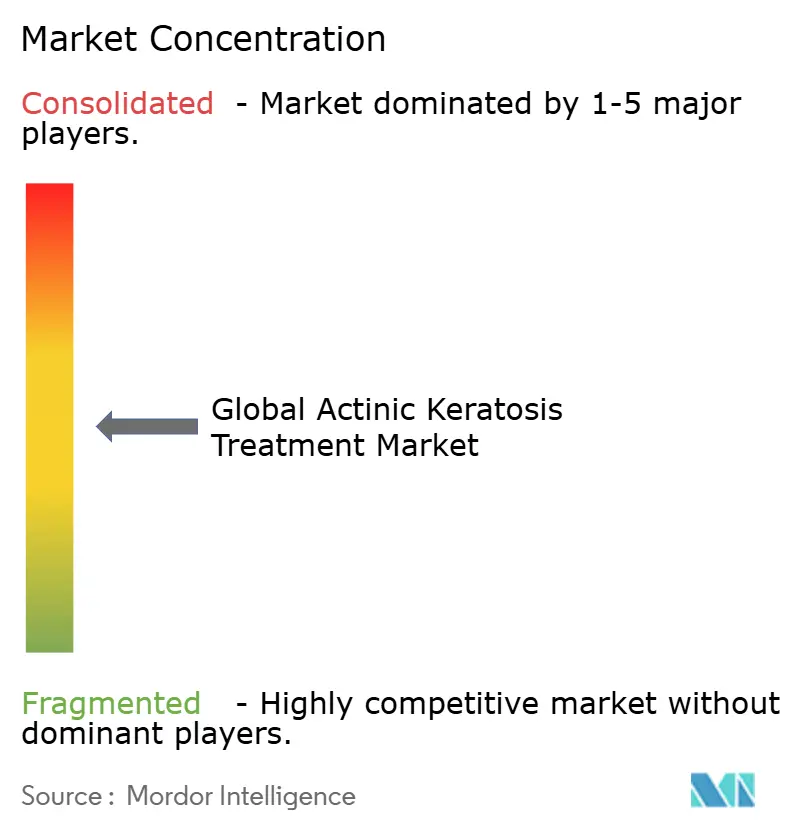
La fragmentación del mercado es moderada; las cinco principales empresas controlan en conjunto aproximadamente el 48% de los ingresos mundiales del mercado de tratamiento de queratosis actínica. LEO Pharma intensificó su actividad de adquisiciones, comprando Timber Pharmaceuticals por USD 36 millones y licenciando un compuesto de Boehringer por EUR 90 millones, reforzando su cartera de dermatología en etapa temprana. La adquisición de Taro por parte de Sun Pharma por USD 347 millones y el acuerdo de USD 355 millones con Checkpoint Therapeutics añaden UNLOXCYT a su cartera de oncología dermatológica, lo que señala un apetito por activos tópicos y sistémicos diferenciados.
La tecnología actúa como diferenciador clave. La lámpara RhodoLED XL de Biofrontera con cinco paneles ofrece una distribución luminosa optimizada y sensores de posicionamiento, sustentando unos ingresos de 2024 de USD 37,3 millones y el uso ampliado de Ameluz aprobado por la FDA. El lanzamiento del Fraxel FTX de Bausch Health con doble longitud de onda mejora la precisión del resurfacing, atrayendo tanto a los segmentos terapéuticos como cosméticos. Galderma registró unas ventas netas trimestrales récord de USD 1.129 millones, ya que sus unidades de prescripción y consumo aprovecharon el marketing multicanal.
Las alianzas estratégicas amplían el alcance. Biofrontera se alió con LEO Pharma para la co-promoción de Advantan y Skinoren en Alemania, aprovechando la fuerza de ventas dermatológica de Biofrontera. La prevista adquisición de Dermavant y su crema VTAMA por parte de Organon diversifica su cartera de salud femenina hacia los segmentos de dermatología de alto crecimiento. La intensidad de la cartera de proyectos sigue siendo alta, con múltiples ensayos de Fase III que evalúan fotosensibilizadores de próxima generación, partículas de fármacos activadas por láser y regímenes combinados tópico-sistémicos preparados para ampliar las opciones terapéuticas.
Líderes de la industria global de tratamiento de queratosis actínica
-
Sun Pharmaceutical Industries Limited
-
Biofrontera AG
-
Bausch Health Companies Inc.
-
LEO Pharma A/S
-
Almirall, S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Global de Tratamiento de Queratosis Actínica
- Bausch Health
- Almirall S.A.
- Biofrontera
- Sun Pharmaceuticals Industries
- Galderma
- Alma Lasers
- Hill Dermaceuticals Inc.
- GlaxoSmithKline
- Cipher Pharmaceuticals
- Leo Pharma
- Novartis
- DUSA Pharmaceuticals Inc.
- Athenex Inc.
- Theralase Technologies
- Cutera
- Hologic
- ThermiGen
- Valeant Pharmaceuticals Int’l
- Regeneron Pharmaceuticals
- Sanofi
Lea el análisis de las empresas de tratamiento global de queratosis actínica

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo se centra en escalar la terapia dirigida a campo para áreas de tratamiento más grandes y no faciales, respaldada por el impulso regulatorio y clínico reciente. La FDA ha habilitado áreas de tratamiento más amplias para agentes establecidos, incluida la ampliación de Klisyri a 100 cm2 (junio de 2024) y la flexibilidad de dosificación de Ameluz mediante un sNDA que aumentó el uso máximo permitido a tres tubos por sesión (octubre de 2024). En el ámbito de la evidencia clínica, Biofrontera informó en febrero de 2026 resultados preliminares positivos de fase 3 para Ameluz PDT en el tratamiento de queratosis actínicas en extremidades, cuello y tronco. Esto alinea el desarrollo de productos con un flujo de trabajo de tratamiento de área corporal ampliado y crea un espacio en blanco para las clínicas que actualmente dependen de métodos de destrucción lesión por lesión fuera de la cara y el cuero cabelludo.
Otra oportunidad radica en la modernización de la administración y el rendimiento de la TFD, donde las mejoras de hardware y la eficiencia del protocolo pueden aumentar la utilización en las clínicas de dermatología y en entornos ambulatorios. El iluminador de TFD LED BLU-U de próxima generación de Sun Pharma recibió la aprobación previa a la comercialización (PMA) de la FDA en mayo de 2025, lo que refleja un cambio hacia sistemas basados en LED que pueden simplificar el mantenimiento en comparación con los formatos de lámpara heredados, a la vez que respaldan flujos de trabajo combinados con fotosensibilizadores de ácido aminolevulínico. El desarrollo clínico también continúa en torno a los regímenes de TFD liderados por fotosensibilizadores, incluido el estudio aleatorizado de fase 3 de Sun Pharma iniciado en noviembre de 2025 (NCT07144345) que evalúa un Levulan Kerastick reformulado con TFD, lo que indica un trabajo continuo en el ciclo de vida del producto que puede respaldar ofertas clínicas diferenciadas dentro del marco de gestión de queratosis actínica de la AAD de 2022, que incluye tirbanibulina y modalidades dirigidas a campo.
Recent Industry Developments in Mercado Global de Tratamiento de Queratosis Actínica
- Febrero de 2026: Biofrontera anunció resultados preliminares positivos de un estudio de fase 3 de la terapia fotodinámica Ameluz para queratosis actínicas en las extremidades, el cuello y el tronco. Los resultados respaldan una narrativa de tratamiento anatómico más amplia, más allá de la cara y el cuero cabelludo, fortaleciendo la posición de la empresa en la TFD dirigida a campo a medida que las clínicas buscan tratar cargas de enfermedad más grandes y en múltiples sitios.
- Noviembre de 2025: Sun Pharma Canada Inc. adquirió los derechos comerciales de Levulan Kerastick en Canadá a Clarion Medical Technologies. La transacción amplía la cartera de dermatología de Sun Pharma en Canadá y refuerza el control de un activo fotosensibilizador clave que sustenta los flujos de trabajo combinados de TFD con iluminadores de luz azul.
- Junio de 2024: La FDA aprobó la NDA suplementaria de Almirall que amplía el uso de Klisyri (tirbanibulina) de 25 cm2 a 100 cm2 para la queratosis actínica en la cara o el cuero cabelludo. Al permitir un tratamiento de campo más amplio por ciclo, la ampliación del etiquetado aumenta la comodidad en el manejo de la enfermedad multifocal y eleva el nivel competitivo para otros regímenes tópicos de corta duración.


Mercado Global de Tratamiento de Queratosis Actínica Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado hace seguimiento del valor de las terapias utilizadas para tratar la queratosis actínica en la atención habitual, incluidos los fármacos tópicos de venta con receta y los procedimientos en clínica proporcionados a pacientes con lesiones diagnosticadas clínicamente.
Exclusiones del alcance: Se excluyen los servicios de rejuvenecimiento cutáneo puramente cosméticos y los productos generales de cuidado solar que no tratan la queratosis actínica.
Descripción general de la segmentación
-
Por terapia
-
Medicamentos tópicos
- 5-Fluorouracilo
- Imiquimod
- Tirbanibulin
- Diclofenaco
- Mebutato de ingenol
- Otros tópicos
-
Tratamientos procedimentales
- Crioterapia
- Terapia fotodinámica
- Resurfacing láser
- Peelings químicos
- Curetaje y electrodisecación
- Otros procedimientos
- Terapia combinada o secuencial
-
Medicamentos tópicos
-
Por usuario final
- Hospitales y centros de oncología
- Clínicas dermatológicas
- Centros quirúrgicos ambulatorios
- Entornos de atención domiciliaria
-
Por canal de distribución
- Farmacias hospitalarias
- Farmacias minoristas
- Farmacias en línea
-
Por grupo de edad del paciente
- < 40 años
- 40 – 60 años
- > 60 años
-
Por geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
-
Medio Oriente y África
- Consejo de Cooperación del Golfo (CCG)
- Sudáfrica
- Resto de Medio Oriente y África
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando la enfermedad y la vía de tratamiento, para luego alinearla con señales medibles como el volumen de diagnóstico, los patrones de prescripción y la utilización de procedimientos. Hicimos referencia a fuentes públicas y oficiales, incluidas las publicaciones de los CDC y el National Cancer Institute, las bases de datos de etiquetado y aprobación de fármacos de la FDA, los cronogramas de tarifas de Medicare y otros pagadores públicos, y las estadísticas sanitarias de la OCDE, para enmarcar la combinación de entornos de atención y las tendencias de utilización.
Para convertir estas señales en valor de mercado, también revisamos informes anuales, presentaciones para inversores, material educativo de asociaciones y sociedades de dermatología, y revistas médicas de renombre que describen las pautas de tratamiento y la persistencia. Cuando fue necesario, se utilizaron suscripciones de pago que cubren datos financieros de empresas, noticias y actividad de patentes para verificar los tiempos de lanzamiento, la entrada de genéricos y la adopción de terapias. Las fuentes mencionadas aquí son solo ilustrativas, y también utilizamos otras referencias públicas y de pago para recopilar, verificar de forma cruzada y aclarar puntos de datos específicos.
Entrevistas y encuestas primarias
El trabajo primario se centró en médicos dermatólogos, contactos de farmacia hospitalaria y adquisiciones, y partes interesadas involucradas en el reembolso y el acceso, ya que estos grupos observan de primera mano el cambio real de tratamiento y el comportamiento de seguimiento de los pacientes. También hablamos con expertos regionales en las principales geografías para poder verificar los supuestos sobre la participación de procedimientos, el comportamiento de reposición y los movimientos de precios frente a los patrones de práctica sobre el terreno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 13% | APAC: 41% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 39% | EMEA: 34% |
| Actores más pequeños: 14% | Gerentes: 48% | Américas: 25% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con la elaboración de un conjunto de demanda de arriba hacia abajo, donde los pacientes diagnosticados con queratosis actínica se traducen en casos tratados por entorno de atención y combinación de terapias, y luego se fijan precios utilizando rangos observados para fármacos y procedimientos. Después de eso, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como volúmenes de prescripción muestreados multiplicados por el precio neto típico, y recuentos de procedimientos multiplicados por el reembolso promedio, y luego ajustamos cuando las dos perspectivas no coinciden.
Las entradas clave que modifican significativamente el modelo incluyen las tasas de diagnóstico y visita en dermatología, la proporción de pacientes tratados con terapias tópicas frente a procedimientos en consulta, el comportamiento de reposición y adherencia para regímenes de varias semanas, los supuestos de recurrencia del tratamiento y los cambios de precios vinculados a la entrada de genéricos y la cobertura de los pagadores. La previsión utiliza análisis de escenarios vinculados al consenso de expertos sobre la adopción de terapias y el comportamiento respecto a las pautas clínicas, seguido de un ligero paso de suavizado de series temporales para evitar sobrerreaccionar ante fluctuaciones de un año en los volúmenes de procedimientos. Cuando la visibilidad de abajo hacia arriba es escasa en países más pequeños, las brechas se cubren utilizando indicadores sustitutos como la densidad de dermatólogos y la adopción relativa de procedimientos, y luego se vuelven a verificar en entrevistas.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados modelados con señales independientes, incluidas las tarifas de reembolso públicas, la dirección observada de la prescripción y las tendencias de adopción de terapias reportadas, antes de dar el visto bueno a las cifras. Los valores atípicos se revisan a nivel de país, y los factores subyacentes se vuelven a probar para que los totales finales no dependan de un único supuesto.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurre un evento significativo, como una nueva aprobación, un cambio importante de etiquetado o un cambio significativo en el reembolso. Antes de la entrega, se completa una revisión final por parte de los analistas para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del mercado de tratamiento de la queratosis actínica de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para el tratamiento de la queratosis actínica pueden diferir incluso cuando parecen cubrir la misma enfermedad, porque los flujos de ingresos incluidos, la base de precios y los supuestos de tiempo no siempre están alineados. Las diferencias también aparecen cuando una estimación se basa más en los precios de lista mientras que otra utiliza valores reembolsados, o cuando la utilización de procedimientos se cuenta utilizando una combinación diferente de entornos de atención.
El reallenamiento láser cosmético realizado por motivos estéticos y no para la eliminación de lesiones queda fuera del alcance de Mordor Intelligence, lo que tiende a reducir los totales en comparación con las estimaciones que combinan los ingresos de dermatología estética junto con los procedimientos de QA médicamente indicados. Otras brechas suelen provenir de cómo se contabilizan las sesiones de terapia fotodinámica (por sesión frente a por campo tratado), cómo se convierten los precios de los fármacos entre divisas, y si la actualización refleja la entrada reciente de genéricos y los ajustes de los pagadores en el año base.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,18 mil millones de USD (2025) | |
| Editorial de Investigación Global A | 7,17 mil millones de USD (2025) | Utiliza un año base anclado en 2024 y puede aplicar un ajuste diferente de precio neto a precio de lista para los principales fármacos tópicos, lo que desplaza ligeramente la proyección de 2025. |
| Editorial de Salud B | 7,71 mil millones de USD (2025) | Puede incluir un conjunto más amplio de ingresos relacionados con procedimientos y puede asumir precios promedio realizados más altos, especialmente en los casos en que la combinación de pagadores y los descuentos no se vuelven a validar por país. |
En las tres cifras, la diferencia se explica principalmente por lo que se cuenta como ingresos por tratamiento y por cómo se traducen a dólares la utilización de procedimientos y los precios para el mismo año. Al mantener el modelo vinculado al volumen de casos tratados, la combinación de terapias y verificaciones de precios realistas que se pueden repetir cada año, la cifra final se mantiene transparente y más fácil de reconciliar cuando cambian los supuestos.


Preguntas clave respondidas en el informe
¿Cuál es el valor esperado del mercado de tratamiento de queratosis actínica para 2031?
Los pronósticos sitúan el sector en USD 9,13 mil millones para 2031, lo que refleja una CAGR del 4,10% desde 2026.
¿Quiénes son los actores clave en el mercado global de tratamiento de queratosis actínica?
Sun Pharmaceutical Industries Limited, Biofrontera AG, Bausch Health Companies Inc., LEO Pharma A/S y Almirall, S.A. son las principales empresas que operan en el mercado global de tratamiento de queratosis actínica.
¿Qué categoría de terapia crece más rápido?
Se proyecta que los tratamientos procedimentales, como la terapia fotodinámica mediada por luz diurna y los láseres fraccionados, crezcan a una CAGR del 5,12% hasta 2031.
¿Qué región tiene la mayor participación en el mercado global de tratamiento de queratosis actínica?
En 2025, América del Norte representa la mayor participación de mercado en el mercado global de tratamiento de queratosis actínica.
¿Por qué las farmacias en línea ganan terreno?
La conveniencia, la integración de la telemedicina y los menores costos de transacción están impulsando las ventas de farmacias en línea con una CAGR del 5,06%.
Última actualización de la página el:



