
Tamaño y Participación del Mercado de Pretratamiento de Recubrimiento
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.15 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.17 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pretratamiento de Recubrimiento por Mordor Intelligence
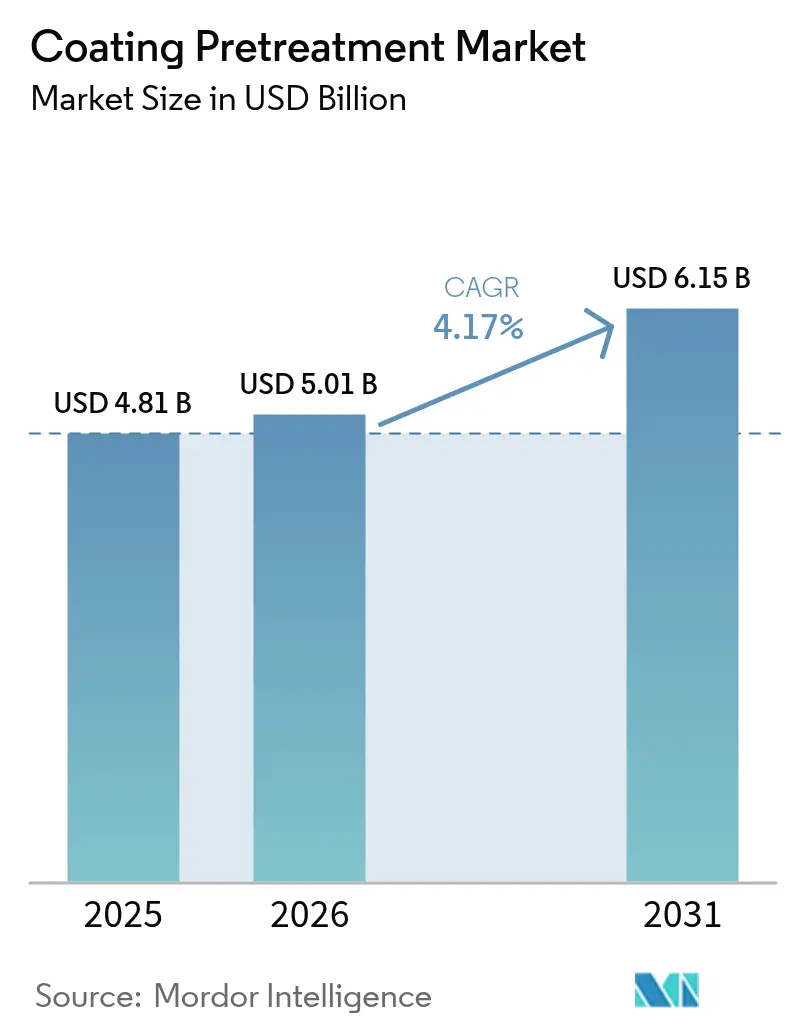
El tamaño del Mercado de Pretratamiento de Recubrimiento fue valorado en USD 4.810 millones en 2025 y se estima que crecerá desde USD 5.010 millones en 2026 hasta alcanzar USD 6.150 millones en 2031, a una CAGR del 4,17% durante el período de pronóstico (2026-2031). La intensificación de la regulación ambiental, el viraje hacia arquitecturas vehiculares ligeras y la adopción de operaciones de fábricas inteligentes son las fuerzas primarias que influyen en el crecimiento de los ingresos. Los sistemas de fosfato siguen dominando las líneas automotrices de gran escala gracias a su comprobada protección contra la corrosión; sin embargo, la rápida transición hacia nano-recubrimientos de silano y circonio se está acelerando a medida que los reguladores restringen las químicas de cromato. El monitoreo en línea inteligente, particularmente en talleres de carrocería automotriz, impulsa una mayor eficiencia química, mientras que el movimiento del sector aeroespacial hacia estructuras compuestas abre un nicho premium para promotores de adhesión avanzados. En el frente competitivo, los proveedores diversificados con portafolios libres de cromo ganan participación, mientras que los especialistas tradicionales en fosfato enfrentan compresión de márgenes por costosos insumos energéticos y actualizaciones de líneas con alto consumo de CAPEX.
Conclusiones Clave del Informe
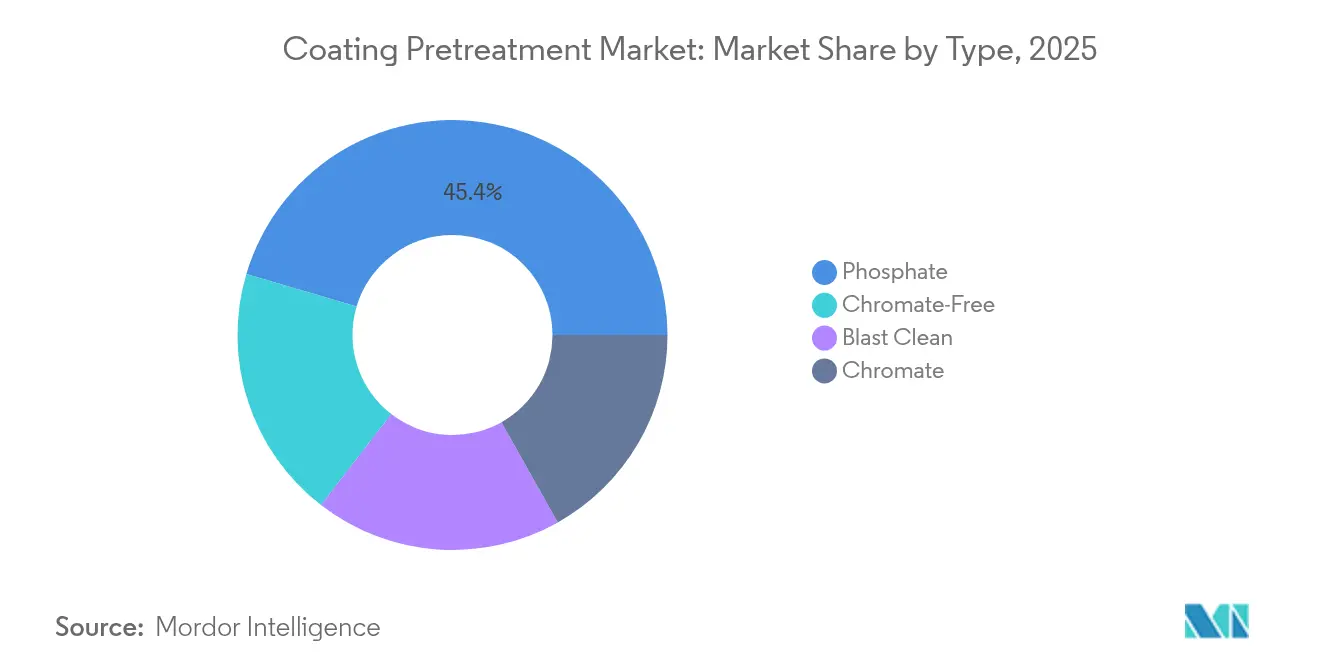
- Por tipo, los sistemas de fosfato retuvieron el 45,42% de la participación del mercado de pretratamiento de recubrimiento en 2025, mientras que se proyecta que las tecnologías de silano avanzarán a una CAGR del 5,57% hasta 2031.
- Por sustrato metálico, el acero representó el 59,62% del tamaño del mercado de pretratamiento de recubrimiento en 2025, mientras que se pronostica que el aluminio crecerá a una CAGR del 5,34% hasta 2031.
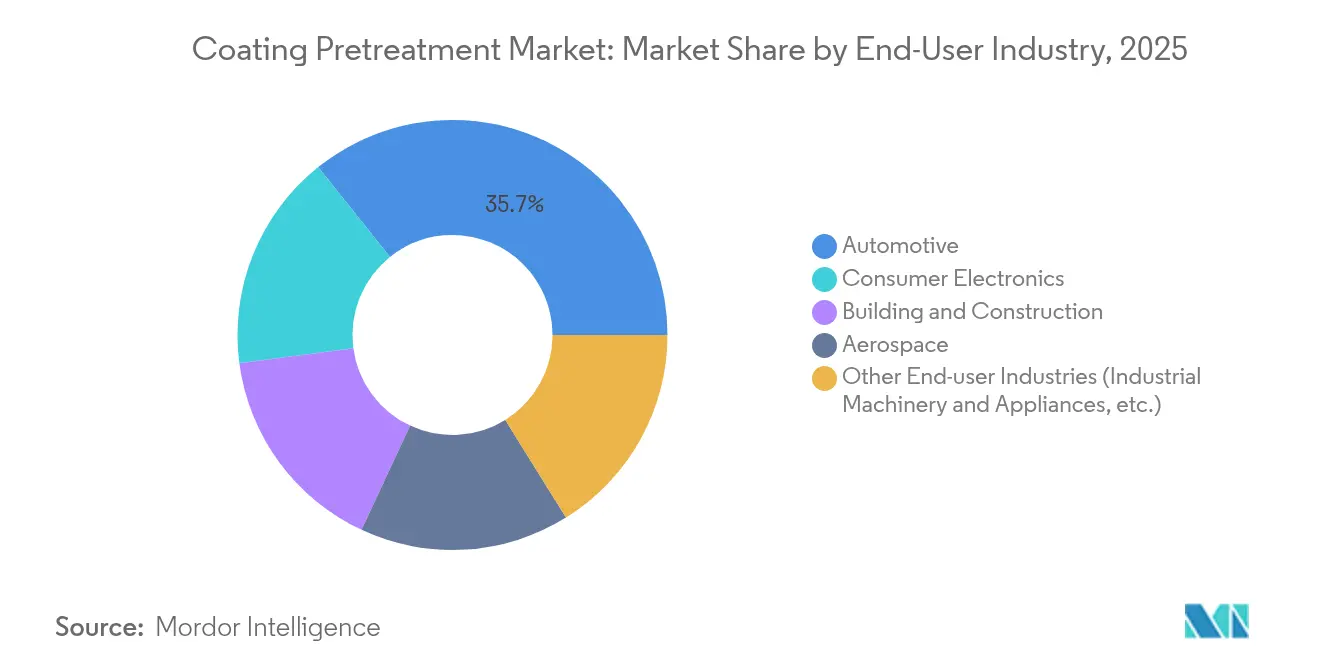
- Por industria usuaria final, el sector automotriz y de transporte capturó el 35,74% de la participación de ingresos en 2025; se anticipa que la electrónica de consumo registrará la CAGR más rápida del 5,27% hasta 2031.
- Por geografía, Asia-Pacífico lideró con una participación del 44,78% del tamaño del mercado de pretratamiento de recubrimiento en 2025 y se proyecta que se expandirá a una CAGR del 5,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de OEM para sistemas multi-metal basados en fosfato | +1.2% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida transición hacia nano-recubrimientos de circonio y silano ecológicos | +1.8% | Europa y América del Norte liderando, Asia-Pacífico siguiendo | Largo plazo (≥ 4 años) |
| Retrofits de fábricas inteligentes que impulsan la adopción de pretratamiento en línea | +0.7% | América del Norte y Europa, expandiéndose hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Compuestos aeroespaciales que requieren nuevos promotores de adhesión | +0.4% | América del Norte y Europa principalmente | Largo plazo (≥ 4 años) |
| Extensiones de garantía de OEM que impulsan especificaciones de resistencia a la corrosión | +0.6% | Global, más fuerte en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de OEM para Sistemas Multi-Metal Basados en Fosfato
Los fabricantes de automóviles globales continúan favoreciendo los baños avanzados de fosfato de zinc que ofrecen una protección confiable contra la corrosión en ensamblajes de carrocería en blanco de metal mixto. La formulación Versabond de PPG permite cinéticas rápidas y una formación consistente de cristales, lo que permite aumentar las velocidades de línea sin comprometer la calidad. El auge de los vehículos eléctricos de batería intensifica la necesidad de mitigación de la corrosión galvánica entre los marcos de acero y las carcasas de baterías de aluminio. La actualización de la planta de pintura de Toyota en Kentucky por USD 922 millones ejemplifica el compromiso del OEM con procesos de alta productividad y capacidad multi-metal. Los fabricantes de acero asiáticos se hacen eco de esta tendencia: Angang Guangzhou puso en marcha una línea adicional de galvanizado de 400.000 tpa para alimentar el aumento de la producción vehicular.
Rápida Transición hacia Nano-Recubrimientos de Circonio y Silano Ecológicos
Las actualizaciones del Reglamento REACH europeo y la prohibición del cromato en el Reino Unido en 2024 catalizan la adopción de químicas de circonio y silano de bajo lodo[1]Comisión Europea, "Autorización para el Uso de Sustancias bajo REACH," european-commission.europa.eu. Oxsilan de BASF y ZircoBond de PPG ofrecen una protección equivalente contra la corrosión con la mitad del peso de recubrimiento de los fosfatos convencionales, reduciendo al mismo tiempo el lodo hasta un 80%. Las nano-capas de silano polimerizan a temperatura ambiente, reduciendo el consumo de energía en aproximadamente un 30% en comparación con los baños de fosfato a 60–70 °C. A medida que los OEM persiguen reducciones de emisiones de Alcance 3, estas químicas de bajo consumo energético se vuelven parte integral de las hojas de ruta de descarbonización de las plantas.
Retrofits de Fábricas Inteligentes que Impulsan la Adopción de Pretratamiento en Línea
Las herramientas de la Industria 4.0 —sondas de pH en línea, algoritmos de dosificación basados en aprendizaje automático y rociadores robóticos guiados por visión— han reducido el consumo de químicos y las tasas de desecho. La transformación digital de PPG elevó los ingresos mensuales de una planta en Estados Unidos en USD 400.000 mientras reducía las lesiones registrables en un 6,5%. Las suites Paint 4.0 de ABB impulsan los rendimientos de primer paso cerca del 100% mediante la detección temprana de defectos. Dürr instaló 120 robots atomizadores EcoBell3 en la planta de pintura europea de BYD, capturando datos de calidad en tiempo real para optimizar la formación de película.
Compuestos Aeroespaciales que Requieren Nuevos Promotores de Adhesión
La creciente proporción de estructuras de fibra de carbono en las aeronaves impulsa la demanda de imprimaciones libres de cromato que se adhieren a sustratos no metálicos. La Universidad de Oklahoma obtuvo USD 4,8 millones para avanzar en imprimaciones aeroespaciales no tóxicas que cumplen con los estándares de durabilidad MIL-SPEC. La gama de promotores de adhesión de PPG, diseñada para componentes de tanques de combustible compuestos y góndolas, se combina con recubrimientos superiores de bajo contenido de COV para satisfacer los objetivos de sostenibilidad del OEM. Los tratamientos de oxidación electroquímica sobre fibra de carbono han elevado la resistencia al corte interfacial en un 48,8%, demostrando innovaciones a nivel de material críticas para las aeronaves de próxima generación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las regulaciones sobre cromato y costos de disposición | -1.1% | Global, más severo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Líneas de fosfato de alta temperatura con alto consumo energético | -0.8% | Global, con impacto particular en regiones de uso intensivo de energía | Mediano plazo (2-4 años) |
| Aumento de CAPEX para líneas flexibles multi-metal | -0.5% | Global, afectando desproporcionadamente a los actores más pequeños | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Regulaciones sobre Cromato y Costos de Disposición
La prohibición del Reino Unido en septiembre de 2024 sobre los pretratamientos de cromo hexavalente subraya la rápida acción política, exponiendo a los usuarios tradicionales de cromo a repentinos riesgos competitivos. La Junta de Recursos del Aire de California exige la eliminación total del chapado decorativo con cromo hexavalente para 2030, ofreciendo USD 10 millones en subsidios pero dejando a muchos pequeños chapistas frente a costosas facturas de retrofit[2]Junta de Recursos del Aire de California, "Enmiendas al ATCM de Chapado con Cromo," arb.ca.gov. Las tarifas de eliminación de residuos peligrosos continúan aumentando a medida que la capacidad de tratamiento autorizada se reduce, lo que obliga a los fabricantes a acelerar la I+D en rutas de cromo trivalente o sin cromo.
Líneas de Fosfato de Alta Temperatura con Alto Consumo Energético
El mantenimiento de los baños de fosfato a 60–70 °C absorbe cargas considerables de electricidad y vapor. En Europa, los impuestos al carbono inflan los costos operativos, empujando los gastos totales de energía para el pretratamiento hacia el 25% del OPEX de la línea. El proyecto de pintura húmedo sobre húmedo de Audi en Neckarsulm mostró ahorros de energía de 140 kWh por vehículo mediante la reingeniería de las zonas de horneado y secado rápido. El caso financiero para las vías de silano o circonio a temperatura ambiente se fortalece a medida que los volátiles precios del gas natural erosionan la economía del fosfato.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Innovación en Silano Desafía el Dominio del FosfatoLos baños de fosfato mantuvieron el 45,42% del mercado de pretratamiento de recubrimiento en 2025 gracias a las aprobaciones consolidadas de los OEM y la amplia compatibilidad con sustratos. Siguen siendo el estándar para aplicaciones de alto volumen y críticas por corrosión, como las partes inferiores de los vehículos automotrices. Sin embargo, las químicas de silano se están expandiendo a una CAGR del 5,57% debido a la menor generación de lodos y el procesamiento a temperatura ambiente que minimiza el gasto energético. El tamaño del mercado de pretratamiento de recubrimiento para las plataformas de silano está en camino de duplicarse para 2031 a medida que se intensifican los mandatos de sostenibilidad, mientras que la participación del cromato colapsa bajo presión legislativa. Los proveedores se diferencian mediante formulaciones híbridas de circonio-silano que combinan la uniformidad de la nano-capa con ventanas de curado más rápidas, ayudando a los operadores de línea a evitar penalizaciones en el rendimiento.
Los proveedores de silano también se benefician de una gestión más sencilla de las aguas residuales; los límites de descarga se endurecen en todo el mundo, y los nano-recubrimientos típicamente exhiben una menor carga de metales. La simplicidad del proceso atrae además a los acabadores de electrónica que requieren un control preciso de la formación de película en geometrías intrincadas. A medida que los OEM armonizan las especificaciones de aprobación en sus plantas globales, se prevé que la adopción del silano se acelere en las fábricas de nueva construcción de Asia, reduciendo la ventaja histórica de costo del fosfato.


Por Sustrato Metálico:
El Crecimiento del Aluminio Supera el Dominio del AceroEl acero dominó con el 59,62% de la participación del mercado de pretratamiento de recubrimiento en 2025, debido a que la mayoría de los automóviles de producción masiva aún dependen del acero endurecido a presión para la resistencia de la célula de pasajeros. Las capas de fosfato de zinc sobre el acero alcanzan métricas de adhesión de pintura que cumplen con las estrictas garantías contra la perforación de 10 años. A pesar de ese dominio, el submercado del aluminio está creciendo un 5,34% anual, reflejando el aligeramiento automotriz y el uso más amplio de paneles de aluminio en teléfonos móviles y laptops. Se proyecta que el tamaño del mercado de pretratamiento de recubrimiento atribuido al aluminio reducirá la brecha a medida que los fabricantes de vehículos eléctricos favorecen las carcasas de batería extruidas y los ensamblajes de capó.
Los ingenieros de proceso ahora integran limpiadores de silano sin grabado que preservan los acabados cepillados en las carcasas premium de electrónica, evitando las micro-picaduras que pueden aparecer bajo los colores anodizados. Los imprimadores aeroespaciales para aleaciones de aluminio-litio incorporan precursores de sol-gel que permiten una adhesión robusta a los carenados compuestos. En conjunto, estos avances técnicos sustentan la creciente participación del aluminio en el rendimiento de las líneas de pretratamiento globales.
Por Industria Usuaria Final:
El Auge de la Electrónica Desafía el Dominio AutomotrizEl sector automotriz representó el 35,74% de los ingresos totales en 2025, reflejando los grandes volúmenes unitarios del sector y los estrictos estándares de corrosión del OEM. Sin embargo, se proyecta que el segmento de electrónica crecerá a una CAGR del 5,27% hasta 2031, a medida que los teléfonos inteligentes de gama alta y los dispositivos portátiles demandan recubrimientos cosméticos impecables. El liderazgo en la participación del mercado de pretratamiento de recubrimiento puede diversificarse gradualmente a medida que las marcas de electrónica de consumo especifican químicas libres de cromo y de bajo contenido de COV que también funcionan en sub-marcos de magnesio y acero inoxidable.
El sector aeroespacial sigue siendo un cliente de alto valor pero de menor volumen, adquiriendo sofisticados promotores de adhesión para alas compuestas y góndolas. Las aplicaciones de construcción y edificación, como los paneles de techo con recubrimiento de bobina con fluoropolímeros de pigmento frío, sostienen una demanda constante de limpiadores a base de ácido fosfórico, mientras que los fabricantes de maquinaria pesada y electrodomésticos adoptan tecnologías híbridas de circonio para equilibrar costo y durabilidad.
Análisis Geográfico
Mercado de Pretratamiento de Recubrimiento en APAC
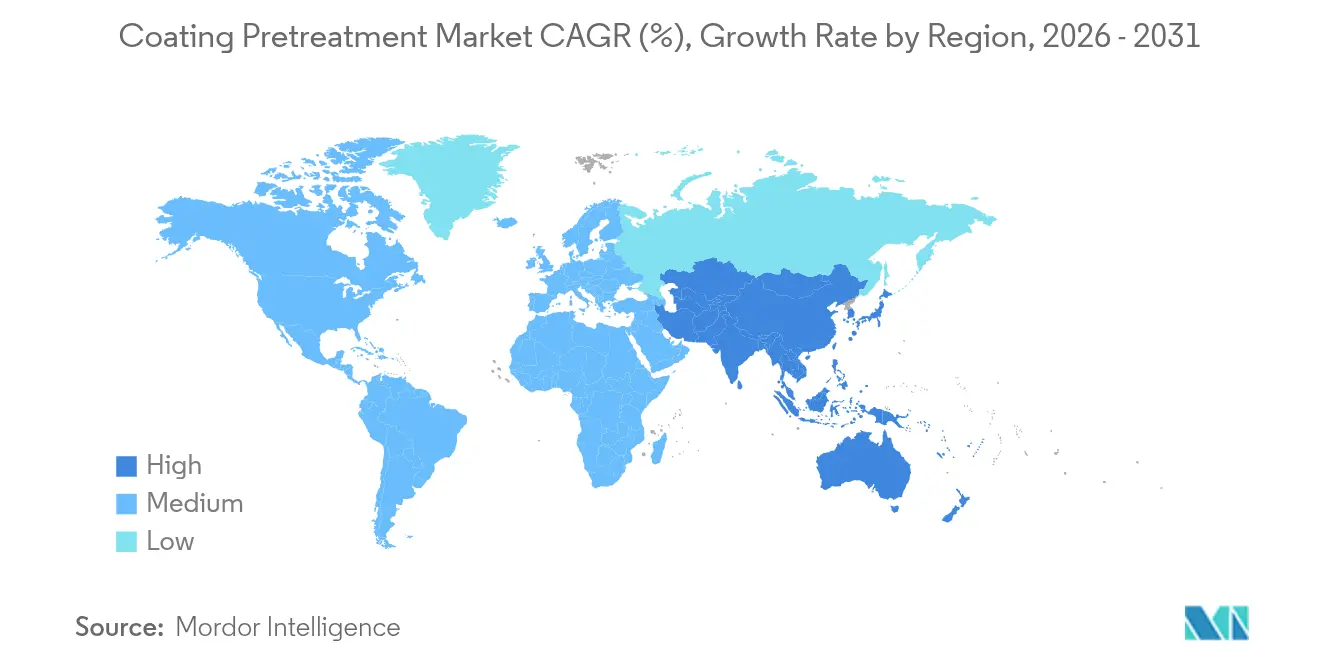
Asia-Pacífico concentró el 44,78% de los ingresos globales en 2025 y se prevé que se expanda un 5,12% anual hasta 2031, consolidando su posición como el mayor y más dinámico hub regional. El auge de los vehículos eléctricos en China impulsa cuantiosas inversiones en capacidad de pretratamiento multimetal, como lo ilustra la nueva planta europea de BYD, equipada con más de 120 robots Dürr diseñados en Shenzhen para instalaciones de exportación. Los proveedores japoneses de primer nivel apuestan por nanorecubrimientos de bajo contenido en lodos para alinearse con sus compromisos corporativos de neutralidad de carbono, mientras que el auge electrónico de Vietnam llevó a PPG a duplicar su producción local de recubrimientos al agua.
Mercado de Pretratamiento de Recubrimiento en las Américas y EMEA
América del Norte aprovecha su sólida base en aeroespacial y producción de camionetas ligeras, con reconversiones de fábricas inteligentes que aceleran la adopción digital. Europa endurece las exigencias regulatorias, obligando a la conversión de líneas hacia químicas libres de cromo con mayor anticipación que otras regiones. América del Sur y Oriente Medio y África, aunque de menor escala, representan un potencial de crecimiento vinculado al desplazamiento del ensamblaje de vehículos y a la expansión de infraestructuras que requieren fabricación de acero resistente a la corrosión. El tamaño del mercado de pretratamiento de recubrimiento en estas regiones emergentes sigue siendo modesto hoy en día, pero atrae a proveedores multinacionales interesados en localizar su capacidad de servicio.

Panorama regulatorio
La presión regulatoria continúa desplazando las químicas de pretratamiento lejos del cromo hexavalente y otros auxiliares restringidos, particularmente en Europa y América del Norte. En la Unión Europea, las actualizaciones del Anexo XVII de REACH en 2026 añadieron sustancias restringidas adicionales relevantes para los recubrimientos industriales y los auxiliares de tratamiento de superficies, y la ECHA avanzó en flujos de trabajo de restricción que mantienen al Cromo(VI) bajo escrutinio activo, incluido un proceso de consulta del SEAC que se extiende hasta agosto de 2026. Estas medidas refuerzan la conversión en curso hacia pretratamientos de circonio y silano libres de cromo, con trabajo de cumplimiento que se extiende más allá de la formulación hacia las hojas de datos de seguridad (SDS), el etiquetado y la documentación de lotes para exportadores y cadenas de suministro de fabricantes de equipo original (OEM) multisitio.
Las normas del sector y las regulaciones de emisiones atmosféricas también influyen en la selección de productos y el diseño de procesos. QUALISTEELCOAT implementó la Especificación Técnica Versión 5.01 a partir de enero de 2026, endureciendo los procedimientos de aprobación para los sistemas de pretratamiento químico en acero e impulsando a los aplicadores de recubrimientos a alinear la calificación del pretratamiento con los requisitos de clase de corrosión. En los Estados Unidos, la EPA finalizó enmiendas a los Estándares Nacionales de Emisión de VOC para Recubrimientos en Aerosol en enero de 2025, ampliando categorías especializadas y actualizando los límites, lo que respalda una adopción más amplia de sistemas de recubrimiento bajos en VOC y reformulados que se combinan con pasos de pretratamiento conformes en las operaciones de acabado.
Análisis de la cadena de valor
La cadena de valor del pretratamiento de recubrimientos abarca los insumos químicos inorgánicos y orgánicos upstream (ácidos, sales metálicas, silanos, compuestos de circonio, surfactantes, inhibidores), seguidos de la formulación y mezcla en limpiadores, recubrimientos de conversión y selladores. La distribución luego se realiza a través del suministro directo a OEM, distribuidores regionales y modelos de servicio en sitio. Los principales proveedores de pretratamiento se diferencian mediante el servicio técnico y el soporte de laboratorio, y cada vez más a través de herramientas digitales de dosificación y monitoreo que ayudan a asegurar el consumo continuo de insumos, particularmente en líneas de acabado automotriz y otras de alto rendimiento.
Downstream, los aplicadores y usuarios finales integran el pretratamiento con lavadoras, líneas de rociado multietapa, tratamiento de aguas residuales y control de calidad. Los requisitos de calificación de OEM y de los organismos normativos determinan los costos de cambio, especialmente al pasar de fosfato caliente a sistemas de silano o circonio de menor temperatura, lo que modifica las necesidades de gestión de baños, manejo de lodos y tratamiento de efluentes. Como resultado, el equipo de control de procesos y las capacidades de servicio en campo cobran mayor relevancia. Los proveedores diversificados con presencia global, incluidos PPG, Henkel y Chemetall, también se benefician de la fabricación y logística multirregional, ya que los clientes buscan continuidad en el suministro y aprobaciones consistentes en todas las plantas.
Panorama Competitivo
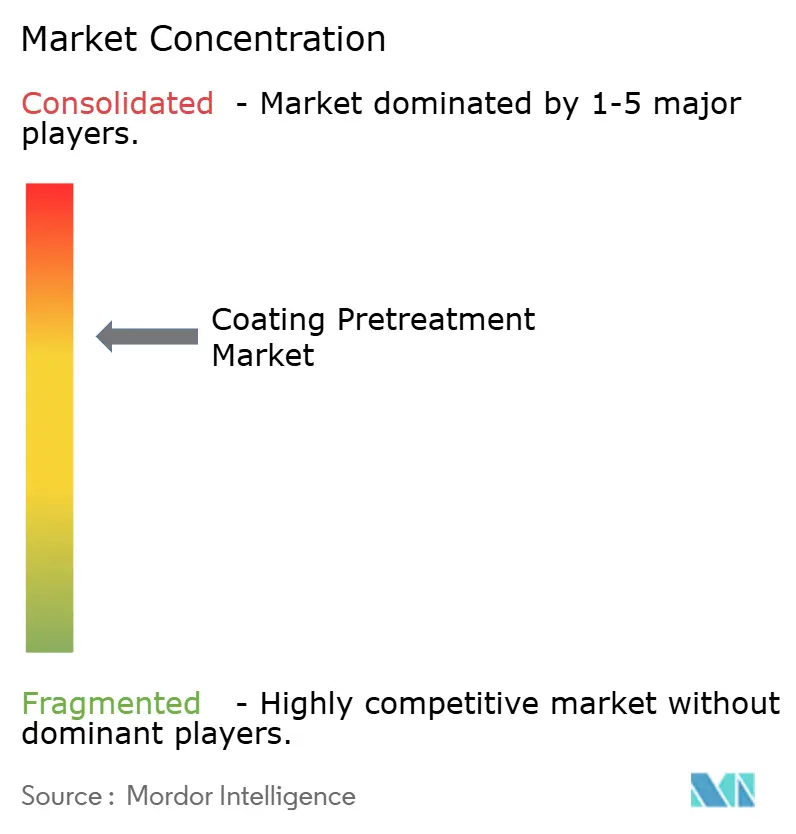
El mercado demuestra una consolidación moderada: las cinco principales empresas juntas controlan aproximadamente el 60% de los ingresos globales, aunque numerosos aplicadores regionales y formuladores químicos prosperan en nichos especializados. PPG, Henkel, Chemetall, Quaker Houghton y Nippon Paint anclan el nivel de liderazgo, con amplios catálogos de productos y fabricación multirregional. PPG asignó USD 300 millones para la automatización de plantas en América del Norte, capturando ganancias de productividad del 30% gracias a los paneles de control digitales. La adquisición de Dipsol Chemicals por parte de Quaker Houghton por USD 153 millones amplió su presencia en el pretratamiento de acero en Asia-Pacífico para atender a los fabricantes de automóviles en Tailandia e Indonesia.
Los innovadores de nicho apuntan a soluciones libres de cromo: OxMet Technologies avanza en mezclas de circonio-silano para el mantenimiento, reparación y revisión aeroespacial, mientras que empresas emergentes como Coventya Digital ofrecen bombas de dosificación conectadas a la nube para recubridores de tamaño mediano. Las empresas establecidas enfatizan los contratos de servicio y el soporte de laboratorio en sitio para asegurar los ingresos por consumibles en medio de la creciente volatilidad de las materias primas. En general, los proveedores con I+D ágil y acuerdos de propiedad intelectual compartida ganan una ventaja estratégica a medida que los ciclos de calificación del OEM se acortan bajo la presión de la sostenibilidad.
Líderes de la Industria de Pretratamiento de Recubrimiento
Henkel AG & Co. KGaA
PPG Industries, Inc.
Axalta Coating Systems, LLC
BASF
Akzo Nobel N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pretratamiento de Recubrimiento
- 3M
- Akzo Nobel N.V.
- Atotech
- Axalta Coating Systems, LLC
- BASF
- Bulk Chemicals, Inc.
- Henkel AG and Co. KGaA
- Hubbard-Hall
- IFS Coatings
- Nihon Parkerizing Co., Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- The Sherwin-Williams Company
- Troy Chemical Industries
- Westchem Technologies Inc
Lea el análisis de las empresas de pretratamiento de recubrimiento

Oportunidades de mercado y perspectivas futuras
Existe un espacio en blanco en las rutas de conversión que reducen el consumo de energía y agua mientras cumplen con las especificaciones de corrosión en ensamblajes de metales mixtos y bajo políticas más estrictas de sustancias restringidas. Las actualizaciones de programas y normas hacen esto más concreto. QUALICOAT publicó su especificación QCT-VOL.2-25.0 en enero de 2025, estandarizando las instrucciones de pretratamiento y los procedimientos de aprobación para los fabricantes de productos químicos. QUALISTEELCOAT pasó a la Especificación Técnica Versión 5.01 a partir de enero de 2026, incrementando el valor de los paquetes de pretratamiento precalificados y fáciles de auditar. Las prioridades de capex y rendimiento de los OEM también respaldan soluciones integradas y con menos etapas, incluyendo la promoción por parte de Henkel de la limpieza y el recubrimiento combinados en un solo paso, y la adopción más amplia del monitoreo inteligente en línea en talleres de carrocería automotriz.
El desarrollo tecnológico también crea espacio para ofertas premium en sistemas de baja temperatura y libres de sustancias restringidas. En agosto de 2025, AD International, en asociación con Corialis Group, destacó una optimización del pretratamiento de recubrimiento en polvo vertical que redujo el consumo de agua en un 87% y el uso de energía en un 66,7%, vinculando las elecciones de pretratamiento con ahorros operativos medibles. En 2026, varias rutas reflejan este cambio: Proquimia describió un enfoque de fosfatación con nanotecnología que opera a 35-45 °C mientras apunta a un rendimiento similar al fosfato de zinc, y NOF Metal Coatings Europe introdujo tecnologías de escamas de zinc libres de PFAS y libres de cromo con curado tan bajo como 70-100 °C. Estas iniciativas se alinean con las restricciones químicas y requisitos de emisiones cada vez más estrictos, respaldando ofertas que combinan cumplimiento, menor carga de servicios y diseños de línea simplificados.
Recent Industry Developments in Mercado de Pretratamiento de Recubrimiento
- Abril de 2026: Henkel lanzó Bonderite M-ED 11204, una solución de sellado a temperatura media para el anodizado de aluminio posicionada para reducir el consumo de energía, agua y CO2 frente a las condiciones de sellado convencionales. El lanzamiento fortalece la cartera de Henkel adyacente al pretratamiento para cadenas de valor intensivas en aluminio, como el transporte y la electrónica, donde los componentes anodizados coexisten cada vez más con ensamblajes pintados o recubiertos en polvo.
- Diciembre de 2025: Henkel introdujo una nueva variante de color de su recubrimiento orgánico fino para superficies metálicas, ampliando las opciones para la protección funcional y estética en piezas metálicas. La ampliación de las opciones de recubrimiento fino respalda a los acabadores que buscan reducir los pasos del proceso y alinear la protección de superficies metálicas con los sistemas de recubrimiento posteriores bajo expectativas más estrictas de cumplimiento químico.
- Julio de 2024: Henkel anunció un enfoque todo en uno que combina la pasivación de metales y el pretratamiento en un solo paso para mejorar la eficiencia de la línea de acabado. La consolidación de etapas puede reducir el uso de agua, reducir la huella y simplificar la gestión de aguas residuales, abordando directamente las restricciones operativas que aceleran la adopción de alternativas de pretratamiento libres de cromo.


Mercado de Pretratamiento de Recubrimiento Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los materiales y procesos utilizados para preparar superficies metálicas de modo que las pinturas o recubrimientos protectores posteriores se adhieran mejor y duren más. Incluye pasos de limpieza, capas de conversión y preparación mecánica utilizados en la fabricación industrial.
Exclusiones de alcance: excluye el valor de la capa final de pintura o recubrimiento en sí, junto con los servicios generales de fabricación de metales que no incluyen un paso de pretratamiento definido.
Descripción general de la segmentación
- Por Tipo
- Fosfato
- Cromato
- Sin Cromato
- Limpieza por Chorreado
- Por Sustrato Metálico
- Acero
- Aluminio
- Por Industria Usuaria Final
- Automotriz
- Aeroespacial
- Electrónica de Consumo
- Construcción y Edificación
- Otras Industrias Usuarias Finales (Maquinaria Industrial y Electrodomésticos, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites del mercado y construir el primer conjunto de indicadores de oferta y demanda, antes de que las hipótesis se sometan a prueba mediante entrevistas. Nos basamos en referencias públicas y oficiales como la guía de la EPA sobre preparación de superficies y acabado de metales, las restricciones de la Agencia Europea de Sustancias y Mezclas Químicas para sustancias peligrosas, las referencias de seguridad de OSHA y NIOSH relacionadas con la limpieza y el chorreado, las estadísticas comerciales de UN Comtrade para las categorías químicas relevantes, y los indicadores de materiales del USGS donde ayudan a explicar la actividad metálica downstream.
También revisamos informes anuales de empresas, presentaciones para inversionistas y comunicados de prensa para comprender las carteras de productos y la exposición a aplicaciones en los sectores automotriz, de la construcción, de electrodomésticos y de electrónica. En algunos casos, se utilizan suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y bases de datos de envíos de importación y exportación a nivel de detalle para acelerar el filtrado y verificar cruzadamente los volúmenes y la dirección de los precios. Las fuentes mencionadas anteriormente son ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centra en confirmar qué se está comprando y aplicando realmente a nivel de planta, y luego en ajustar las hipótesis en torno a la intensidad de uso y los precios. Hablamos con proveedores de productos químicos de pretratamiento, formuladores, distribuidores, aplicadores y usuarios finales en los sectores automotriz, aeroespacial, de construcción y edificación, y fabricación industrial en APAC, EMEA y América, de modo que el modelo refleje las elecciones de proceso reales y los cambios impulsados por el cumplimiento normativo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 12% | APAC: 42% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 40% | EMEA: 37% |
| Actores más pequeños: 14% | Gerentes: 48% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente en el que la actividad de fabricación y la demanda de metal recubierto se reconstruyen por uso final, para luego traducirse en valor de pretratamiento utilizando rutas de proceso típicas y una combinación de químicas. En el pretratamiento de recubrimientos, los insumos clave incluyen indicadores sustitutos de la producción de acabado de metales, especialmente para piezas de acero y aluminio, la adopción de líneas de pretratamiento por uso final, los cambios en la combinación de recubrimientos de conversión (fosfato, cromato, sin cromato, limpieza por chorreado), las tasas de sustitución impulsadas por el cumplimiento normativo, y los rangos de precio promedio de venta por química, que se verificaron en entrevistas.
Después de la primera pasada, corroboramos los totales con aproximaciones ascendentes selectivas, como el desglose de ingresos de los proveedores, verificaciones de canal para los principales nichos de uso final, y cálculos muestreados de precio por volumen para las químicas de pretratamiento comunes. Cuando la cobertura ascendente es incompleta, las brechas se manejan utilizando hipótesis de penetración conservadoras vinculadas a la base instalada observada de líneas de recubrimiento y la combinación entre acabado cautivo y externalizado.
Las previsiones se desarrollan utilizando análisis de escenarios respaldados por aportes de expertos sobre la rapidez con la que las restricciones, la reducción de peso y las actualizaciones de procesos pueden cambiar la combinación de químicas y los precios. Las rutas de escenario se anclan a indicadores macro como la producción de vehículos, la producción de construcción y la producción industrial, y luego se ajustan según los cambios esperados en la intensidad de pretratamiento por unidad producida.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes, y luego el modelo se somete a pruebas de valores atípicos a nivel de país y uso final antes de la aprobación final. Comparamos el gasto implícito en pretratamiento por unidad de metal recubierto con los rangos de las entrevistas, verificamos si el crecimiento regional se alinea con los indicadores de fabricación y comercio, e investigamos cambios abruptos en la combinación de químicas que no coinciden con los plazos de adopción regulatoria o del cliente.
El trabajo pasa por revisiones de analistas en varias etapas, y se vuelve a contactar a los encuestados cuando las hipótesis de precios, adopción o regulación generan grandes variaciones frente a las señales externas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos importantes cambian de manera material los costos de insumos, las normas de cumplimiento o la producción industrial. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actual en el modelo y la narrativa.
Dimensionamiento del mercado de pretratamiento de recubrimientos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el pretratamiento de recubrimientos pueden diferir incluso cuando el tema parece el mismo, porque los límites de alcance se trazan de manera diferente y los precios se tratan con distintas elecciones de temporalidad. Las diferencias también provienen de cuánto de la cadena de proceso se cuenta, de cómo se maneja la conversión de moneda regional, y de la agresividad con la que se asume la adopción de las transiciones sin cromato.
Aparece una brecha impulsada por la actualización cuando los precios anuales se actualizan con una temporalidad de moneda consistente y luego se verifican cruzadamente frente a múltiples señales de demanda, lo cual es una de las razones por las que el valor de 2026 a continuación se ubica donde lo hace para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,01 mil millones de USD (2026) | |
| Consultora Global A | 4,34 mil millones de USD (2024) | Utiliza un año base diferente y puede trasladar los precios de 2024 a años posteriores sin ajustar completamente los cambios en la combinación de químicas y la temporalidad de moneda a nivel regional, lo que puede comprimir el valor cuando se compara sobre una base de 2026. |
| Analítica del Sector B | 3,76 mil millones de USD (2024) | Se apoya en un valor de año base anterior y puede subcontar los sistemas sin cromato de mayor precio si los precios promedio de venta se mantienen constantes entre los usos finales, especialmente cuando la validación es más ligera a nivel de aplicación y línea. |
Al observar la dispersión, el mayor factor determinante es el año utilizado para la comparación, seguido de cómo se actualizan los precios y la combinación a medida que cambian las regulaciones y las especificaciones de los clientes. Cuando se mantiene constante el mismo alcance, un modelo que actualiza la temporalidad de tipo de cambio y los precios promedio de venta de pretratamiento en sincronía con las señales reales de adopción tiende a reducir la desviación y facilita rastrear la estimación hasta variables claras y verificaciones repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de pretratamiento de recubrimiento en 2026 y a qué velocidad está creciendo?
El mercado está valorado en USD 5.010 millones en 2026 y se proyecta que se expandirá a USD 6.150 millones en 2031 a una CAGR del 4,17%.
¿Qué región tiene actualmente la mayor participación en el mercado de pretratamiento de recubrimiento?
Asia-Pacífico lidera con el 44,78% de los ingresos globales en 2025 y es también la región de más rápido crecimiento con una CAGR del 5,12% hasta 2031.
¿Por qué los pretratamientos a base de silano están ganando una adopción rápida?
Las químicas de silano operan a temperatura ambiente, reducen los lodos hasta en un 80% y se alinean con estrictas normas ambientales, impulsando su CAGR del 5,57%.
¿Cómo influyen los retrofits de fábricas inteligentes en las operaciones de pretratamiento?
Los sensores en línea y las herramientas de dosificación basadas en aprendizaje automático han impulsado la calidad de primer paso cerca del 100% y elevado la productividad de la planta en aproximadamente un 30%.
Última actualización de la página el:



