
Tamaño y Participación del Mercado de Tratamiento de la Hiperhidrosis
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
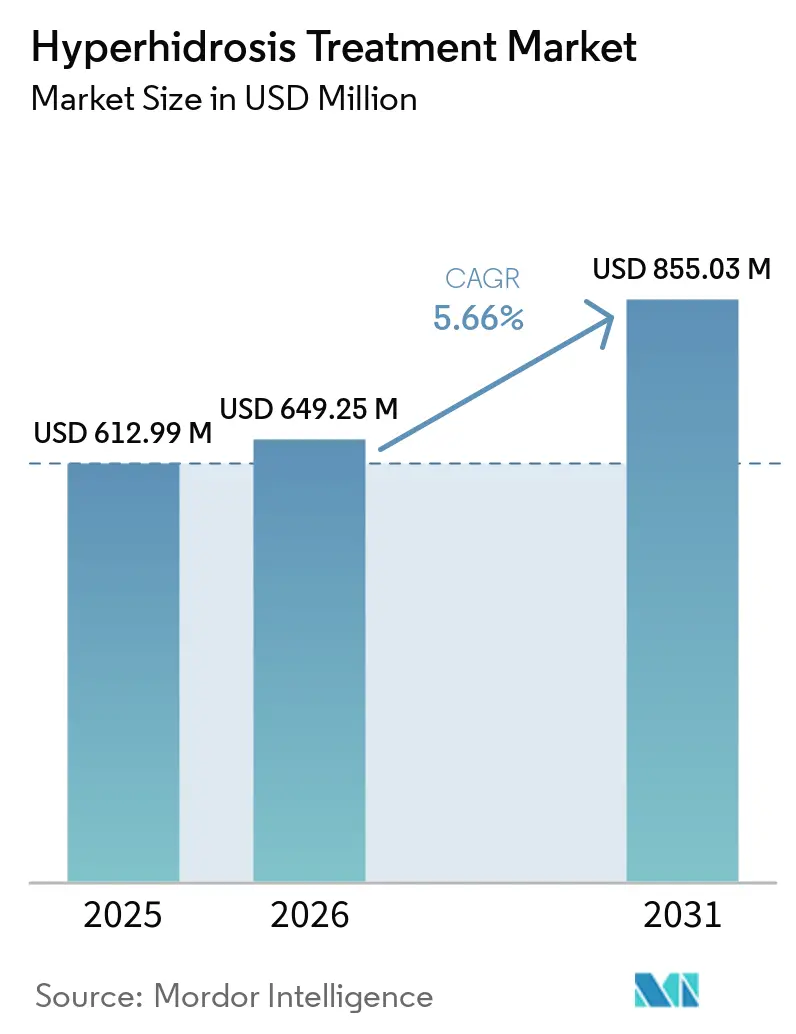
| Tamaño del Mercado (2026) | 649.25 Millones de dólares |
| Tamaño del Mercado (2031) | 855.03 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de la Hiperhidrosis por Mordor Intelligence
Se espera que el tamaño del Mercado de Tratamiento de la Hiperhidrosis crezca de 612,99 millones de USD en 2025 a 649,25 millones de USD en 2026 y se prevé que alcance los 855,03 millones de USD en 2031 a una CAGR del 5,66% durante 2026-2031.
La industria está transitando de los enfoques quirúrgicos tradicionales hacia biológicos de precisión, dispositivos basados en energía y terapias tópicas habilitadas digitalmente. La aprobación por parte de la Administración de Alimentos y Medicamentos de los Estados Unidos del bromuro de sofpironio (Sofdra) en junio de 2024 subraya la creciente aceptación de las vías de tratamiento no invasivas. Este desarrollo, junto con la exitosa financiación de Candesant Biomedical para su parche Brella, refleja una sólida confianza de los inversores en las soluciones ambulatorias. Si bien las inyecciones de toxina botulínica A siguen siendo un motor clave de ingresos, la aparición de plataformas de termólisis por microondas certificadas con el Reglamento de Dispositivos Médicos de la Unión Europea y los servicios de teledermatología directos al consumidor están ampliando el acceso de los pacientes y redefiniendo las estrategias competitivas. Las políticas de reembolso siguen siendo un factor crítico: los pagadores estadounidenses exigen una terapia escalonada con antitranspirantes antes de aprobar los tópicos con receta, mientras que Europa y Japón muestran una mayor flexibilidad hacia los inyectables y los procedimientos basados en dispositivos. Además, el crecimiento de las suscripciones de comercio electrónico y los kits de iontoforesis de uso doméstico está impulsando una demanda incremental más allá de los entornos clínicos tradicionales, añadiendo una dimensión de crecimiento sostenible al mercado de tratamiento de la hiperhidrosis.
Conclusiones Clave del Informe
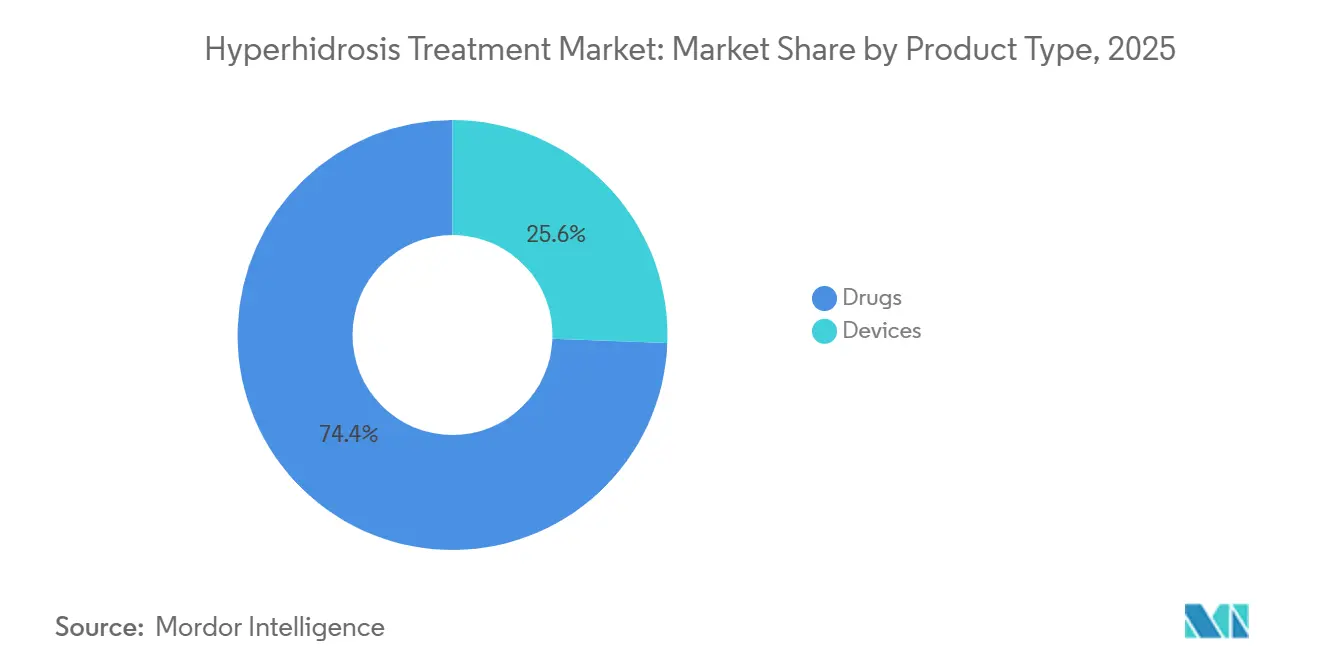
- Por tipo de producto, los medicamentos representaron el 74,40% de la participación del mercado de tratamiento de la hiperhidrosis en 2025, mientras que se proyecta que los dispositivos registren la CAGR más rápida del 6,52% hasta 2031.
- Por tipo de enfermedad, la hiperhidrosis focal primaria representó el 94,40% de la demanda de 2025, mientras que los casos generalizados secundarios están previstos para expandirse a una CAGR del 6,51% hasta 2031.
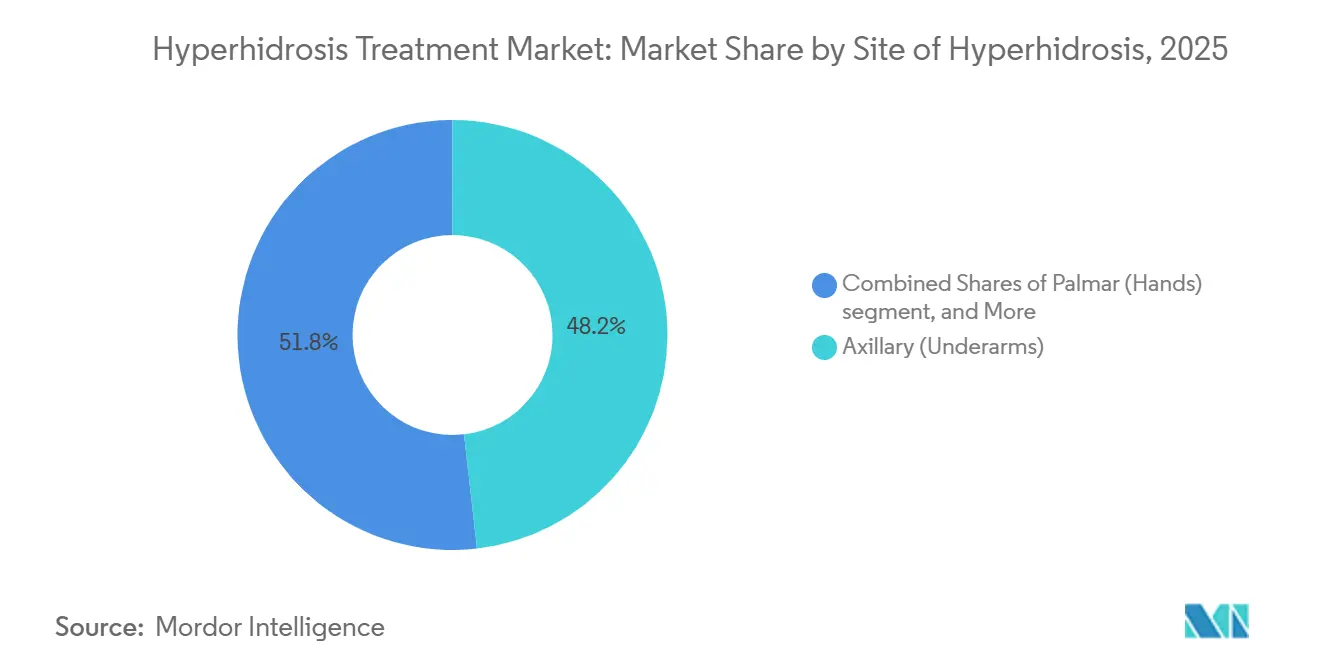
- Por sitio de hiperhidrosis, el axilar (axilas) representó el 48,18% del volumen de 2025, pero los casos craneofaciales impulsarán el crecimiento a una CAGR del 6,62% durante el horizonte de previsión.
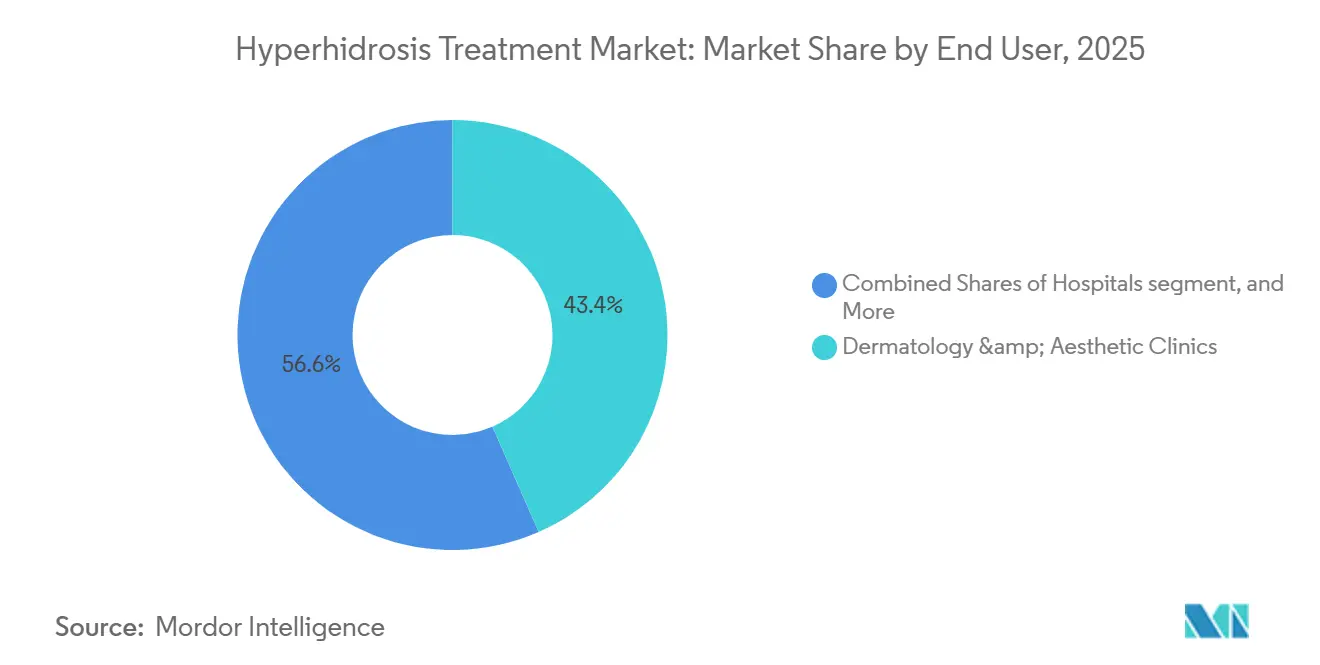
- Por usuario final, las clínicas de dermatología y estética representaron el 43,44% de los ingresos de 2025 y se prevé que crezcan a una CAGR del 6,36%.
- Por canal de distribución, las ventas directas representaron el 67,84% de las ventas de 2025, aunque se espera que el comercio electrónico crezca a una CAGR del 7,04% hasta 2031.
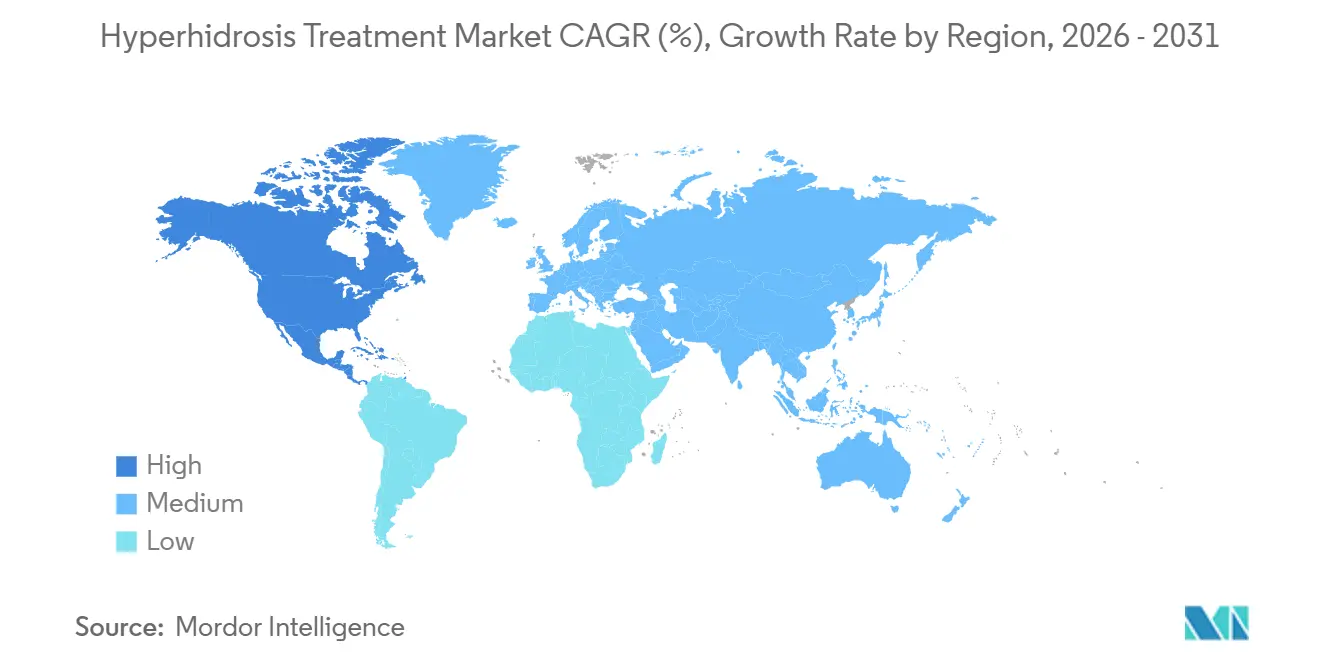
- Por geografía, América del Norte contribuyó con el 47,34% de la facturación de 2025, pero se anticipa que Asia-Pacífico registre la CAGR más rápida del 6,49% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Prevalencia y el Diagnóstico de la Hiperhidrosis | +0.9% | Global, más fuerte en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Creciente Demanda de Modalidades de Tratamiento Mínimamente Invasivas y No Invasivas | +1.2% | América del Norte, Europa, centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aprobaciones Regulatorias de Terapias Tópicas y Basadas en Dispositivos Innovadoras | +1.0% | América del Norte, Europa, expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances Tecnológicos en Plataformas Basadas en Energía y Digitales | +0.8% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Creciente Conciencia del Consumidor y Enfoque en la Calidad de Vida | +0.7% | Global | Mediano plazo (2-4 años) |
| Expansión de la Teledermatología y los Canales Directos al Consumidor | +0.6% | América del Norte, Europa, mercados urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia y el Diagnóstico de la Hiperhidrosis
Los datos epidemiológicos indican que los trastornos de la sudoración afectan al 4,8% de la población de los Estados Unidos, es decir, 15,3 millones de personas, y al 5,5% de la población de Suecia, lo que subraya su significativa prevalencia en los mercados de altos ingresos[1]Sociedad Internacional de Hiperhidrosis, "Epidemiología de la Hiperhidrosis Primaria," Sociedad Internacional de Hiperhidrosis, sweathelp.org.. La adopción de herramientas como la Escala de Gravedad de la Enfermedad por Hiperhidrosis ha agilizado los procesos de documentación de los pagadores y ha acelerado los plazos de presentación clínica. La aprobación de Sofdra por parte de la FDA, tras el exitoso ensayo CARDIGAN, ha establecido criterios objetivos de respuesta como puntos de referencia críticos para el reembolso.[2]Administración de Alimentos y Medicamentos de los Estados Unidos, "Instantáneas de Ensayos de Medicamentos: Sofdra," Administración de Alimentos y Medicamentos de los Estados Unidos, fda.gov. Al mismo tiempo, las iniciativas de sensibilización están impulsando la participación de los pacientes, convirtiendo eficazmente las necesidades no satisfechas en prevalencia tratada dentro del mercado de tratamiento de la hiperhidrosis.
Creciente Demanda de Modalidades de Tratamiento Mínimamente Invasivas y No Invasivas
Las altas tasas de sudoración compensatoria del 40%-89% tras la simpatectomía torácica endoscópica han llevado a los pacientes hacia opciones de tratamiento reversibles. El parche Brella de Candesant, autorizado por la FDA, ofrece una solución rápida de tres minutos en consulta con una tasa de respuesta del 63,6%, eliminando la necesidad de exposición sistémica a fármacos.[3]Kaitlyn Bader, "La FDA autoriza el parche Brella SweatControl para la reducción de la hiperhidrosis axilar primaria," Dermatology Times, dermatologytimes.com. De manera similar, la termólisis por microondas de doble frecuencia de MiraDry ha recibido la autorización EU MDR, posicionándola para entrar en los más exigentes mercados europeos en 2025. Estos avances están impulsando el crecimiento en el mercado de tratamiento de la hiperhidrosis al responder a la demanda de los pacientes de soluciones eficaces, no quirúrgicas y de bajo mantenimiento.
Aprobaciones Regulatorias de Terapias Tópicas y Basadas en Dispositivos Innovadoras
Con Sofdra ya aprobada en los Estados Unidos y bajo revisión de la PMDA en Japón, el segmento de anticolinérgicos tópicos está recuperando impulso tras un estancamiento de seis años.[4]Emma Andrus, "La FDA aprueba el Sofpironio (Sofdra) como la primera y única entidad química para la hiperhidrosis axilar primaria," Dermatology Times, dermatologytimes.com. Las recientes actualizaciones de la Agencia Europea de Medicamentos (EMA) al etiquetado de la toxina botulínica, junto con la certificación del Reglamento de Dispositivos Médicos (MDR) de la UE para dispositivos, están estandarizando la dosificación clínica y los datos de seguridad. Esta alineación regulatoria está facilitando una aceptación más rápida por parte de los pagadores. Como resultado, el mercado de tratamiento de la hiperhidrosis, respaldado por un sólido pipeline, está bien posicionado para lanzamientos interregionales acelerados, lo que permite una recuperación más rápida de las inversiones en I+D.
Avances Tecnológicos en Plataformas Basadas en Energía y Digitales
Los datos de MiraDry que muestran una reducción del sudor del 84% a los 12 meses mediante la administración de doble frecuencia demuestran que la ingeniería de dispositivos continúa reduciendo la brecha de durabilidad frente a la cirugía. La retroalimentación térmica en tiempo real en los láseres fraccionados está reduciendo los eventos adversos por debajo del 5%. Los avances digitales también son relevantes: el portal de teleprescripción de Botanix gestiona consultas fotográficas asíncronas, logrando el 40% de las ventas del primer semestre de Sofdra en línea. La tecnología está ampliando las geografías y los grupos demográficos atendidos por el mercado de tratamiento de la hiperhidrosis.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Tratamiento y Cobertura de Reembolso Limitada | -0.8% | Global, agudo en mercados emergentes y población sin seguro en Estados Unidos | Corto plazo (≤ 2 años) |
| Eficacia Limitada a Largo Plazo de las Terapias Existentes | -0.5% | Global | Mediano plazo (2-4 años) |
| Eventos Adversos y Preocupaciones de Seguridad con Dispositivos Quirúrgicos y de Energía | -0.4% | Global, mayor escrutinio en Europa tras el Reglamento de Dispositivos Médicos | Mediano plazo (2-4 años) |
| Volatilidad de la Cadena de Suministro y de Precios de los Insumos Terapéuticos Clave | -0.3% | Global, más ajustado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Tratamiento y Cobertura de Reembolso Limitada
Los desembolsos mensuales de 580-700 USD por Qbrexza exigen autorización previa, lo que limita la adopción generalizada. Los reembolsos de toxina botulínica están limitados en cantidad, y la tarifa de 2.000-3.000 USD de miraDry raramente está cubierta, lo que refleja una realidad sensible al precio para el mercado de tratamiento de la hiperhidrosis. En las regiones de menores ingresos, el cloruro de aluminio genérico sigue siendo la única opción viable, lo que frena la penetración de las terapias premium a corto plazo.
Eficacia Limitada a Largo Plazo de las Terapias Existentes
El desarrollo de anticuerpos reduce la respuesta a la toxina botulínica en hasta el 3% de los receptores repetidos, mientras que la adherencia a los anticolinérgicos tópicos disminuye después de seis meses debido a los efectos secundarios. El mantenimiento de la iontoforesis cada 9-10 días disuade a los pacientes con agendas ocupadas. El riesgo de sudoración compensatoria de la simpatectomía quirúrgica genera litigios por arrepentimiento, lo que señala una necesidad no resuelta de soluciones duraderas y de bajo impacto dentro del mercado de tratamiento de la hiperhidrosis.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Medicamentos Lideran, los Dispositivos Crecen con FuerzaEl segmento de medicamentos captó el 74,40% de la demanda de 2025, dentro del cual las terapias tópicas mantuvieron una participación significativa. Los anticolinérgicos tópicos como Sofdra reducen la exposición sistémica, cubriendo las brechas de seguridad dejadas por Qbrexza. Mientras tanto, los sistemas de iontoforesis domiciliaria evaluados en ciclos de eficacia de 9 a 10 días ofrecen a los pacientes con afectación palmar y plantar una alternativa de venta libre, aunque la fatiga del régimen sigue siendo un obstáculo. Los volúmenes de simpatectomía torácica endoscópica siguen disminuyendo a medida que proliferan las opciones de dispositivos reversibles, dejando a la cirugía como un nicho cada vez más reducido dentro del mercado de tratamiento de la hiperhidrosis.
Se proyecta que el segmento de dispositivos crezca al 6,52% hasta 2031, debido a la expansión de pacientes y proveedores de atención médica que buscan soluciones eficaces, convenientes y no invasivas para la sudoración excesiva. Los dispositivos de iontoforesis están ganando protagonismo porque apoyan el manejo de la hiperhidrosis palmar, plantar y axilar tanto en entornos clínicos como domiciliarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Enfermedad:
La Hiperhidrosis Focal Primaria Domina, los Casos Secundarios se AceleranLa hiperhidrosis focal primaria generó el 94,40% de la facturación de 2025, impulsada por la clasificación diagnóstica establecida y múltiples modalidades aprobadas por la FDA. La alineación de los aseguradores en torno a la puntuación HDSS facilita los flujos de reclamaciones, reforzando su participación dominante dentro del mercado de tratamiento de la hiperhidrosis.
La hiperhidrosis generalizada secundaria está creciendo a una CAGR del 6,51% a medida que los regímenes oncológicos y las comorbilidades metabólicas aumentan el número de pacientes; entre el 30% y el 50% de los receptores de terapia hormonal experimentan sudoración problemática, lo que abre la demanda de anticolinérgicos sistémicos y tópicos adyuvantes. Los antagonistas selectivos M3 en etapas tempranas del pipeline podrían ofrecer menores cargas de efectos secundarios, lo que señala una futura competencia para las opciones orales consolidadas.
Por Sitio de Hiperhidrosis:
Los Sitios Axilares Lideran, los Casos Craneofaciales Ganan TerrenoLas presentaciones axilares (axilas) representaron el 48,18% del volumen de procedimientos de 2025, sustentadas por Sofdra, Qbrexza e inyectables que se integran en una vía de atención bien reembolsada. La creciente disponibilidad de terapias dirigidas y vías de atención habilitadas digitalmente también amplía las opciones para los pacientes que requieren un manejo eficaz a largo plazo de la sudoración excesiva en las axilas a nivel mundial. Los fabricantes de dispositivos como Brella y miraDry se dirigen específicamente a las glándulas de las axilas, reforzando el dominio de los actores establecidos.
Sin embargo, se prevé que el segmento craneofacial supere el crecimiento general del mercado de tratamiento de la hiperhidrosis con una CAGR del 6,62%, impulsado por síntomas visibles, efectos sobre la calidad de vida y la necesidad de un manejo específico por sitio. La evidencia que respalda la toxina botulínica tipo A, el reconocimiento del reembolso para la simpatectomía torácica endoscópica y otras intervenciones, y la orientación sobre el uso fuera de indicación del glicopirrolato proporcionan a los médicos opciones de manejo más claras.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Clínicas de Dermatología y Estética DominanLas clínicas de dermatología y estética generaron el 43,44% de los ingresos de 2025, impulsadas por los inyectables de alto volumen de procedimientos y las sesiones de termólisis por microondas, cada uno de los cuales se adapta a la economía de las consultas de alto rendimiento. Su creciente huella geográfica, capacidad especializada y adopción de terapias tópicas y procedimentales refuerzan la disponibilidad de atención para los pacientes con sudoración excesiva.
Los hospitales gestionan casos secundarios complejos, aunque siguen limitados en volumen. Una CAGR del 6,36% durante el período de previsión, gracias a mayores oportunidades de prescripción, tratamiento y derivación, apoya el desarrollo continuo del mercado de tratamiento de la hiperhidrosis a nivel mundial a lo largo del tiempo. A medida que los pacientes con hiperhidrosis resistente al tratamiento buscan opciones clínicamente eficaces y duraderas, los hospitales siguen siendo usuarios finales críticos, combinando experiencia especializada con la capacidad de gestionar los riesgos procedimentales y ofrecer una atención integral.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Ventas Directas Lideran, el Comercio Electrónico se AceleraLas ventas directas cubrieron el 67,84% de las prescripciones de 2025, impulsadas por la fuerte demanda y el compromiso directo de los fabricantes con los dermatólogos, comunicando evidencia clínica, apoyando la incorporación de pacientes y navegando los requisitos de los pagadores. Este enfoque es particularmente relevante porque la prescripción de tratamientos para la hiperhidrosis está concentrada entre los especialistas y a menudo requiere educación sobre el uso del producto, el reembolso y la adherencia a las recargas.
Se proyecta que el comercio electrónico crezca a una CAGR del 7,04% hasta 2031, a medida que Amazon y las e-farmacias regionales escalan las rutinas de envío automático y los complementos de asistencia para copagos. El modelo integrado de receta a domicilio de Botanix ya canaliza el 40% de las ventas de Sofdra a través de puntos de contacto digitales, presagiando un cambio de canal más amplio en todo el mercado de tratamiento de la hiperhidrosis.
Análisis Geográfico
Mercado de Tratamiento de la Hiperhidrosis en América del Norte
En 2025, América del Norte captó el 47,20% de las ventas, impulsada por políticas de cobertura favorables, un gasto per cápita elevado y una rápida adopción de los biológicos. La actualización de Cigna en 2024, que eliminó el requisito de realizar ensayos de iontoforesis previos a las autorizaciones de inyectables, simplificó el inicio del tratamiento. Mientras tanto, el debut directo al consumidor de Sofdra ganó impulso en línea, y los consumidores estadounidenses se están beneficiando de una reducción en los gastos de bolsillo gracias al turismo de procedimientos transfronterizo en México. Esta dinámica crea un panorama en el que los ingresos en el mercado de tratamiento de la hiperhidrosis se aceleran y redistribuyen al mismo tiempo.
Mercado de Tratamiento de la Hiperhidrosis en Europa
Europa avanzó de manera significativa, respaldada por la paridad en el reembolso de la toxina botulínica y la aprobación de la UE MDR en julio de 2025 para la termólisis por microondas en Alemania, Francia e Italia. El etiquetado estandarizado de la EMA reforzó la confianza de los médicos en la dosificación. Sin embargo, las rigurosas evaluaciones de costo-efectividad de Francia moderaron la entrada de tópicos de alta gama. A pesar de estos desafíos, la cobertura estatutaria para los casos graves consolida el papel fundamental de Europa en el ámbito del tratamiento de la hiperhidrosis.
Mercado de Tratamiento de la Hiperhidrosis en Asia-Pacífico
Asia-Pacífico está proyectada para expandirse a una CAGR del 6,49%, liderada por Japón. En este país, la formulación de tosilato de glicopirronio de Maruho, con una concentración del 3,75%, registró una tasa de respuesta del 51,6% en ensayos en fase avanzada. La creciente demanda estética de China y el auge del 35% en la e-farmacia de India amplían el alcance del mercado, aunque los modestos ingresos de los hogares frenan las tasas de prescripción. Por su parte, Australia y Corea del Sur, impulsados por un aumento en la demanda de clínicas privadas, contribuyen al estatus de la región como la de mayor crecimiento en el mercado de tratamiento de la hiperhidrosis.

Panorama regulatorio
La regulación de los tratamientos para la hiperhidrosis abarca vías de fármacos y de dispositivos, lo que genera requisitos de evidencia y cumplimiento diferentes según la modalidad y la región. En Estados Unidos, la FDA aprobó Sofdra (bromuro de sofpironio en gel tópico al 12,45%) en junio de 2024 para la hiperhidrosis axilar primaria en pacientes de 9 años en adelante, reforzando la vía de NDA para anticolinérgicos tópicos junto con productos consolidados como las terapias a base de glicopirronio y la toxina botulínica tipo A para uso axilar. El mercado también depende de la supervisión de dispositivos por parte de la FDA para la iontoforesis y las plataformas basadas en energía utilizadas en clínicas y entornos domésticos.
En Europa y el Reino Unido, el acceso a los productos está determinado por el etiquetado liderado por reguladores y las vías de conformidad para dispositivos. La MHRA del Reino Unido otorgó la autorización de comercialización de Axhidrox (crema de bromuro de glicopirronio al 1%) el 9 de junio de 2025 para la hiperhidrosis axilar primaria grave en adultos, mientras que acciones a nivel de la UE, como las actualizaciones de la EMA al etiquetado de la toxina botulínica, respaldan expectativas de dosificación y seguridad más estandarizadas entre los estados miembros. Por otro lado, en julio de 2026 la FDA publicó una norma propuesta para modernizar el registro y la inscripción de establecimientos farmacéuticos, con el fin de dar cabida a la fabricación distribuida y reforzar la visibilidad de los establecimientos extranjeros que abastecen a Estados Unidos, desplazando el foco de cumplimiento y documentación a corto plazo hacia los principios activos y productos terminados de origen global.
Análisis de la cadena de valor
La cadena de valor del tratamiento de la hiperhidrosis comienza con principios activos de calidad farmacéutica, incluidos anticolinérgicos como el bromuro de sofpironio y las sales de glicopirronio, y la sustancia biológica activa para las neurotoxinas. A esto le siguen la formulación, el llenado-terminado y los sistemas de calidad que respaldan los productos de prescripción y los dispositivos especializados. Las CDMO desempeñan un papel destacado en la ampliación y reducción de riesgos del suministro para las terapias tópicas más nuevas; por ejemplo, Piramal Pharma Solutions anunció una asociación de fabricación y suministro con Botanix SB Inc. en mayo de 2026 para respaldar el desarrollo y la validación del principio activo bromuro de sofpironio mediante una estrategia de doble sede entre Michigan y Canadá, lo que refleja un movimiento hacia un abastecimiento resiliente y multisede para insumos críticos.
Aguas abajo, los productos se distribuyen a través de redes de dermatólogos y clínicas estéticas para la atención basada en procedimientos, incluidas las inyecciones de toxina botulínica y la termólisis por microondas, y a través de farmacias minoristas y comercio electrónico para los tópicos de prescripción y los regímenes de venta libre. El acceso al mercado depende cada vez más de la documentación de los pagadores y la habilitación de canales, incluida la teledermatología para la captación de prescripciones, mientras que las vías de dispositivos añaden sus propios controles y requisitos de prueba. La norma final de la FDA publicada en junio de 2026 creó una categoría de Clase II con controles especiales para parches cutáneos destinados a tratar la hiperhidrosis, aclarando requisitos como la documentación de desempeño clínico y vida útil, lo que puede afectar el diseño, la validación de fabricación y el tiempo de comercialización de las soluciones emergentes basadas en parches.
Panorama Competitivo
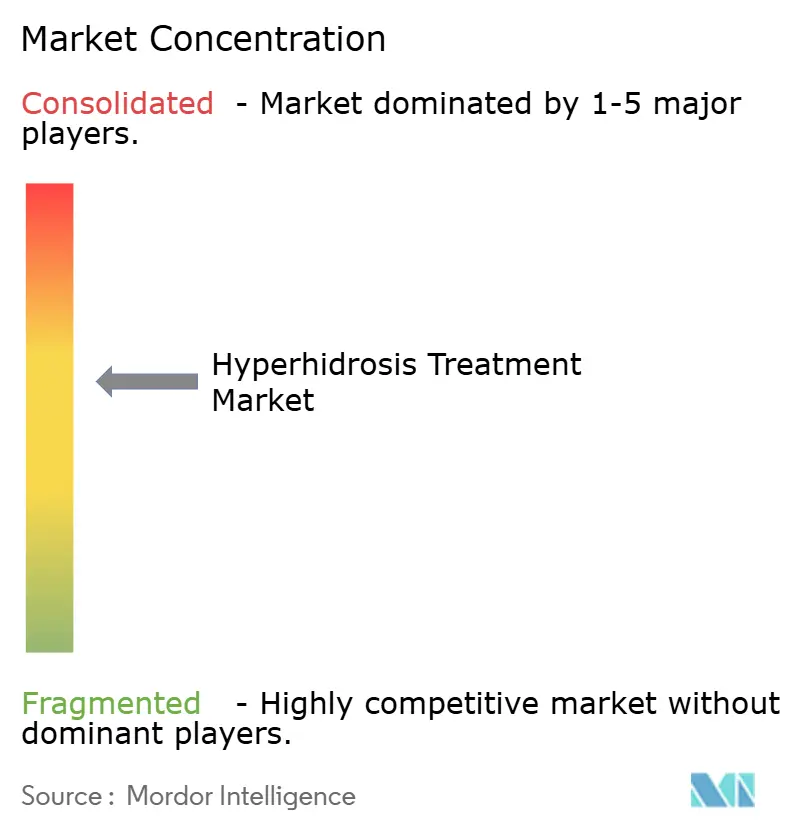
El mercado de tratamiento de la hiperhidrosis está moderadamente fragmentado. El segmento de inyectables está liderado por AbbVie Inc. En el tercer trimestre de 2024, AbbVie alcanzó una facturación terapéutica de 848 millones de USD, impulsada por su programa de incentivos Botox Savings. La adquisición de Dermavant por parte de Organon por 1,2 mil millones de USD pone de relieve el enfoque estratégico de la gran industria farmacéutica en las franquicias tópicas en etapa avanzada, lo que podría desafiar la participación de mercado de Qbrexza.
Los nuevos participantes con enfoque digital están ganando terreno en el mercado. Botanix captó el 40% de la demanda inicial de Sofdra a través de canales de telesalud, mientras que el parche Brella de Candesant, con su afirmación de durabilidad de 12 meses, amenaza con interrumpir los tratamientos repetidos con neurotoxinas. Los proveedores de dispositivos de iontoforesis Dermadry y Hidrex se dirigen a los consumidores sensibles al precio con productos con precios entre 499 y 950 USD, erosionando gradualmente la participación de mercado de los operadores de clínicas tradicionales.
Las colaboraciones impulsadas por la tecnología están aumentando. En 2025, Dermata se asoció con Revance para desarrollar regímenes combinados tópicos e inyectables para extender la eficacia de las neurotoxinas. Con avances como las neurotoxinas administradas mediante microagujas y los antagonistas muscarínicos selectivos en el pipeline, los líderes del mercado deben adoptar un enfoque adquisitivo para seguir siendo competitivos en el panorama del tratamiento de la hiperhidrosis, que evoluciona rápidamente.
Líderes de la Industria del Tratamiento de la Hiperhidrosis
AbbVie Inc.
Cynosure Lutronic, Inc.
Ipsen Pharma
miraDry, Inc.
Journey Medical Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de la Hiperhidrosis
- Abbvie
- Botanix Pharmaceuticals Ltd
- Bridges Consumer Healthcare
- Cynosure Lutronic, Inc.
- Dermadry Laboratories
- Dermal Laboratories Limited (Dermal)
- Drionic Inc.
- Hidrex GmbH
- Hidroxa AB
- Hoenle Medical GmbH
- Ipsen
- Journey Medical
- Maruho Co., Ltd
- miraDry, Inc.
- Odaban Ltd
- Orkla (Orkla Health)
- Saalmann Medical GmbH & Co. KG
- Topspin Consumer Partners (Carpe, LLC)
Lea el análisis de las empresas de tratamiento de la hiperhidrosis

Oportunidades de mercado y perspectivas futuras
El espacio en blanco es más visible en sitios no axilares y en opciones que reducen la carga de mantenimiento en comparación con las inyecciones repetidas o las sesiones frecuentes con dispositivos. La actividad de ensayos clínicos indica dónde las empresas e investigadores están explorando la expansión más allá de las indicaciones axilares, incluida la hiperhidrosis palmar y frontal: un estudio piloto abierto (NCT06881394, registrado en febrero de 2025) evalúa el cianoacrilato tópico para la hiperhidrosis palmar, mientras que un estudio separado iniciado en noviembre de 2025 (NCT07561580) evalúa la toxina botulínica tipo A intradérmica para la hiperhidrosis frontal, con una finalización primaria prevista en 2026. Estos esfuerzos se alinean con las señales del mercado que indican que los casos palmares se gestionan cada vez más mediante vías de uso doméstico y de venta libre, aunque las soluciones de prescripción duraderas siguen siendo limitadas.
Una segunda área de oportunidad se encuentra en la intersección de la comodidad, la administración ambulatoria y requisitos de entrada de dispositivos más claros. La aprobación de Sofdra por la FDA en junio de 2024 amplía el segmento de tópicos de prescripción abordable en Estados Unidos. Además, la norma final de la FDA publicada en junio de 2026, que establece controles especiales de Clase II para parches cutáneos contra la hiperhidrosis, proporciona una vía regulatoria definida para dispositivos basados en parches que pueden respaldar una atención rápida en consultorio o híbrida. En conjunto, estos avances respaldan estrategias de producto que combinan la captación de prescripciones mediante teledermatología con la distribución minorista y de comercio electrónico, junto con ofertas diferenciadas de dispositivos o parches diseñadas para cumplir con estándares específicos de desempeño y documentación.
Recent Industry Developments in Mercado de Tratamiento de la Hiperhidrosis
- Mayo de 2026: Piramal Pharma Solutions anunció una asociación de fabricación y suministro con Botanix SB Inc. para respaldar el desarrollo y la validación del principio activo bromuro de sofpironio, incluida una estrategia de doble sede entre Michigan y Canadá. El movimiento fortalece la capacidad y redundancia aguas arriba para una categoría de anticolinérgico tópico recientemente comercializada, reduciendo el riesgo de suministro a medida que la demanda de prescripción crece en todos los canales.
- Abril de 2025: AbbVie presentó una solicitud de licencia de productos biológicos ante la FDA de EE. UU. para trenibotulinumtoxinE (TrenibotE) para el tratamiento de las líneas glabelares moderadas a graves, respaldada por datos de fase 3 en más de 2100 pacientes. Aunque no es una solicitud de etiqueta para hiperhidrosis, el programa indica una inversión continua en innovación en neurotoxinas de próxima generación, una modalidad central para el manejo del sudor en clínicas.
- Septiembre de 2024: Organon completó la adquisición de Dermavant por hasta 1200 millones de USD, añadiendo activos de dermatología tópica en etapa avanzada a su cartera. La consolidación de las franquicias tópicas aumenta la presión competitiva sobre los anticolinérgicos de prescripción establecidos y puede ampliar los recursos de comercialización detrás de ofertas centradas en dermatología relevantes para las vías de atención de la hiperhidrosis.


Mercado de Tratamiento de la Hiperhidrosis Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los tratamientos de pago utilizados para gestionar la hiperhidrosis (sudoración excesiva), incluyendo medicamentos, procedimientos y dispositivos que reducen la producción de sudor o bloquean las glándulas sudoríparas, medido como ingresos por tratamiento en los principales entornos y canales de atención.
Exclusiones del alcance: Se excluyen los remedios caseros no médicos y los productos generales de cuidado de la piel que no están posicionados ni utilizados como tratamientos para la hiperhidrosis.
Descripción General de la Segmentación
- Por Tipo de Tratamiento
- Antitranspirantes Tópicos y Anticolinérgicos
- Inyecciones de Toxina Botulínica A
- Dispositivos de Iontoforesis
- Termólisis por Microondas
- Simpatectomía Torácica Endoscópica
- Terapias Láser y Basadas en Energía
- Medicamentos Orales
- Otros Tipos de Tratamiento
- Por Tipo de Enfermedad
- Hiperhidrosis Focal Primaria
- Hiperhidrosis Generalizada Secundaria
- Por Sitio de Hiperhidrosis
- Axilar (Axilas)
- Palmar (Manos)
- Plantar (Pies)
- Craneofacial
- Otro Sitio de Hiperhidrosis
- Por Usuario Final
- Hospitales
- Clínicas de Dermatología y Estética
- Centros Quirúrgicos Ambulatorios
- Canales de Atención Domiciliaria y de Venta Libre
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas y Droguerías
- Comercio Electrónico
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para enmarcar la población tratada, los patrones de diagnóstico y la adopción de terapias en las principales regiones antes de finalizar los supuestos del modelo. Las fuentes públicas que ayudaron a dar forma a la estructura incluyeron fuentes como los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos (para el contexto de estadísticas de salud), la FDA de los Estados Unidos (etiquetas y aprobaciones), los Institutos Nacionales de Salud y revistas revisadas por pares (uso clínico y resultados), y la Organización Mundial de la Salud (indicadores del sistema de salud y comparabilidad entre países).
También revisamos presentaciones de empresas, presentaciones para inversores, transcripciones de llamadas de resultados y cobertura de prensa de buena reputación para rastrear lanzamientos de productos, cambios de acceso y señales de demanda en torno a la dermatología y los procedimientos ambulatorios. Para las verificaciones cruzadas, utilizamos suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y una base de datos de envíos de importación/exportación a nivel de cargamento donde los flujos de dispositivos y consumibles eran relevantes. Estas fuentes documentales son ilustrativas, y también se utilizaron otras referencias públicas para completar la recopilación de datos, la validación y la aclaración de preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas estructuradas y encuestas breves con clínicas de dermatología, partes interesadas de farmacias hospitalarias, centros quirúrgicos ambulatorios, distribuidores y algunos especialistas enfocados en dispositivos para confirmar lo que realmente se utiliza y se paga en la atención rutinaria. Dado que se trata de un mercado global, equilibramos las aportaciones entre Asia-Pacífico, Europa, Oriente Medio y África, y las Américas para que se pudieran reflejar las diferencias en precios, combinación de canales y adopción de procedimientos, y luego cerramos las brechas abiertas de la investigación documental antes de aprobar los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos: 12% | Asia-Pacífico: 52% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 32% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 17% | Gerentes: 56% | Américas: 18% |
Dimensionamiento del Mercado y Previsión
Nuestro modelo comienza con una construcción descendente que convierte los grupos de epidemiología y diagnóstico en una cohorte tratada por sitio y entorno de atención, luego aplica la combinación de terapias y el costo anual promedio de la terapia para reconstruir la demanda total en términos de valor. Ese grupo de demanda se verifica con aproximaciones ascendentes selectivas, como precios de países muestreados, márgenes de canal y acumulaciones limitadas de volúmenes de procedimientos en entornos ambulatorios, de modo que los totales puedan corregirse cuando un insumo parezca sobreestimado.
Los insumos clave utilizados (ilustrativos) incluyeron la prevalencia y la proporción diagnosticada para la enfermedad focal y secundaria, la combinación de sitios (axilar, palmar, plantar, craneofacial), la penetración de procedimientos para la toxina botulínica y las opciones basadas en energía, los intervalos de recarga y retratamiento, y los rangos de precios a nivel regional por canal (farmacia hospitalaria, farmacia minorista y comercio electrónico). Cuando una serie de datos a nivel de país no era limpia, llenamos las brechas utilizando mercados proxy con vías de atención e ingresos similares, y luego validamos el costo de tratamiento implícito por paciente con retroalimentación primaria.
Para la previsión, se utilizó el análisis de escenarios en torno a la adopción y los precios, porque los cambios escalonados a menudo provienen de actualizaciones de acceso, concienciación y reembolso en lugar de un crecimiento suave de la demanda. Los supuestos para la adopción y la progresión de precios se alinearon con lo que los encuestados esperan para los nuevos lanzamientos, la sustitución de procedimientos y el desplazamiento de la atención hacia la dermatología y los centros ambulatorios.
Validación de Datos y Ciclo de Actualización
Los resultados se triangularon a través de múltiples perspectivas para que una serie de datos ruidosa no impulsara el número final. Comparamos los pacientes tratados implícitos, los recuentos de procedimientos y el gasto por paciente con señales independientes, y luego investigamos las variaciones que rompían las relaciones esperadas, como saltos de precios repentinos que no coincidían con cambios de etiqueta o cambios de canal.
Antes de la aprobación, el modelo pasa por revisiones analíticas de múltiples pasos, y se activan los recontactos cuando un supuesto clave mueve el resultado más allá de una banda razonable para una región o tipo de tratamiento. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como aprobaciones importantes, cambios de acceso o actualizaciones relacionadas con la seguridad. Antes de la entrega, se completa una revisión actualizada para que los clientes reciban la visión más actual disponible en ese momento.
Dimensionamiento del Mercado de Tratamiento de la Hiperhidrosis de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para el tratamiento de la hiperhidrosis no siempre coinciden porque la matemática subyacente depende de lo que se cuenta como tratamiento, cómo se manejan los ingresos por procedimientos y qué tan rápido se asume que cambian los precios en las distintas regiones. El momento también importa, ya que algunos editores utilizan un punto de conversión de divisas más antiguo o mantienen los supuestos sin cambios durante demasiado tiempo.
Los servicios y bienes relacionados que se agrupan en una visión de ingresos a precio de fábrica quedan fuera del alcance de Mordor Intelligence, lo que mantiene el total enfocado en los ingresos por tratamiento rastreados a través de los entornos y canales de atención por los que los pacientes y proveedores realmente pagan.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,69 mil millones de USD (2025) | |
| Informe de Mercado Global A | 1,58 mil millones de USD (2024) | Utiliza un enfoque de precio de fábrica que puede agrupar servicios a nivel de creador y bienes relacionados en el valor, lo que puede elevar los totales en comparación con una visión del gasto en tratamiento. El año base también difiere, y la cadena de precios desde el nivel del fabricante hasta el canal de atención no siempre se hace explícita. |
| Portal de Investigación de la Industria B | 0,71 mil millones de USD (2024) | Utiliza un año base y una ventana de previsión diferentes, y los supuestos sobre la combinación de tratamientos y la frecuencia de retratamiento no están claramente vinculados a los patrones de práctica a nivel de sitio. Algunas estimaciones también suavizan la adopción de manera demasiado uniforme entre regiones, lo que puede desplazar el valor del año actual. |
En conjunto, la dispersión proviene principalmente de cómo se definen los ingresos (gasto en tratamiento frente a totales al estilo de precio de fábrica), el año utilizado como punto de partida y cómo se modelan la frecuencia de los procedimientos y los precios por canal. Al mantener los insumos vinculados al dimensionamiento de la cohorte tratada, la combinación de sitios y los rangos de precios realistas por canal, el número final se mantiene transparente y reproducible cuando se aplican los mismos pasos país por país.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de tratamiento de la hiperhidrosis para 2031?
Se prevé que alcance los 855,03 millones de USD en 2031, expandiéndose a una CAGR del 5,66% desde 2026.
¿Qué tipo de producto tiene actualmente la mayor participación en el tratamiento de la sudoración excesiva?
Los medicamentos lideraron con una participación del 74,40% en el mercado de tratamiento de la hiperhidrosis en 2025.
¿Qué región registrará el crecimiento más rápido en la demanda de soluciones para el control del sudor?
Se espera que Asia-Pacífico crezca a una CAGR del 6,49%, impulsado por los lanzamientos de tópicos en Japón y una adopción más amplia de dispositivos.
¿Cuánto dura típicamente la termólisis por microondas como miraDry?
Los datos de miraDry de doble frecuencia mostraron una reducción del sudor del 84% sostenida durante 12 meses después de una sola sesión.
¿Por qué Sofdra está ganando atención entre los dermatólogos?
Sofdra ofrece eficacia anticolinérgica tópica con menor exposición sistémica y está disponible a través de la teleprescripción directa al consumidor.
¿Son eficaces los dispositivos de uso doméstico para la hiperhidrosis palmar?
Los kits de iontoforesis como el sistema de Dermadry logran sequedad durante 9-10 días por sesión, apoyando un manejo regular sin necesidad de clínica.
Última actualización de la página el:



