
Tamaño y Cuota del Mercado de Tratamiento de Sinusitis
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
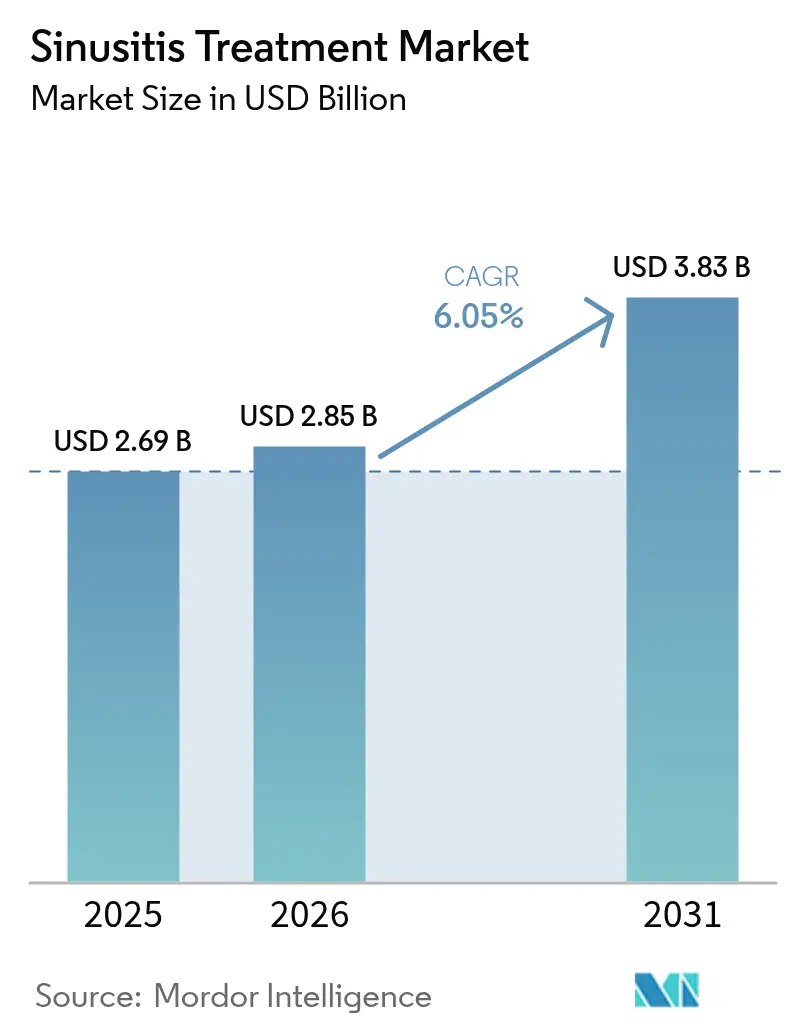
| Tamaño del Mercado (2026) | 2.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.83 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.05 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Sinusitis por Mordor Intelligence
Se espera que el tamaño del Mercado de Tratamiento de Sinusitis crezca de USD 2,69 mil millones en 2025 a USD 2,85 mil millones en 2026 y se prevé que alcance USD 3,83 mil millones en 2031 a una CAGR del 6,05% durante 2026-2031. La creciente prevalencia de la rinosinusitis crónica, la rápida adopción de la sinuplastia con balón y la aprobación de biológicos de precisión como el dupilumab están acelerando el mercado de tratamiento de sinusitis en todas las regiones. Los rápidos avances tecnológicos, especialmente los sistemas de navegación guiados por IA y las plataformas robóticas de cirugía endoscópica funcional de senos paranasales (FESS), están mejorando la precisión quirúrgica al tiempo que reducen las tasas de complicaciones, lo que incrementa los volúmenes de procedimientos y amplía el mercado de tratamiento de sinusitis. Al mismo tiempo, los regímenes farmacológicos combinados y los probióticos moduladores del microbioma están ampliando las opciones terapéuticas, incluso cuando las presiones por resistencia a los antibióticos y la competencia de genéricos intensifican el riesgo de precios. Los cambios postCOVID en los ecosistemas bacterianos sinonasales están creando nuevos nichos probióticos, reformulando aún más el mercado de tratamiento de sinusitis.
Conclusiones Clave del Informe
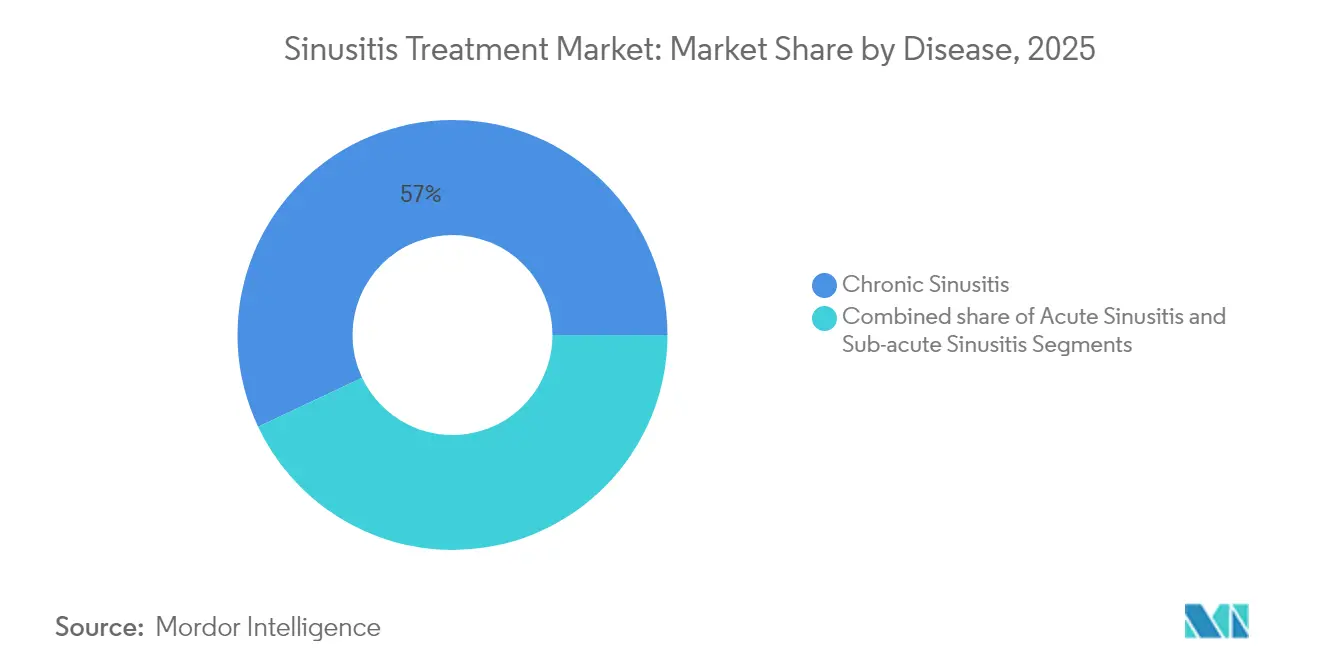
- Por enfermedad, la sinusitis crónica representó el 57,02% de la cuota del mercado de tratamiento de sinusitis en 2025, mientras que la sinusitis aguda avanza a una CAGR del 7,31% hasta 2031.
- Por modalidad, los antibióticos lideraron con una cuota de ingresos del 42,35% del tamaño del mercado de tratamiento de sinusitis en 2025, mientras que los analgésicos son los de mayor crecimiento con una CAGR del 7,85% hasta 2031.
- Por geografía, América del Norte mantuvo una cuota del 39,62% del tamaño del mercado de tratamiento de sinusitis en 2025, mientras que Asia-Pacífico registra la CAGR proyectada más alta del 8,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Rinosinusitis Crónica y Aguda | +1.2% | Global, con mayor impacto en regiones desarrolladas | Mediano plazo (2-4 años) |
| Creciente Preferencia por la Sinuplastia con Balón Mínimamente Invasiva | +1.0% | América del Norte y Europa, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Ampliación del Acceso a Regímenes Farmacológicos Combinados | +0.8% | Global, particularmente en mercados emergentes | Mediano plazo (2-4 años) |
| Rápida Adopción de Biológicos para Rinosinusitis Crónica con Pólipos Nasales (CRSwNP) | +1.5% | América del Norte y Europa principalmente | Corto plazo (≤ 2 años) |
| Plataformas de Navegación Endoscópica Guiada por IA y FESS Robótica | +0.7% | Mercados desarrollados inicialmente | Largo plazo (≥ 4 años) |
| Emergencia de Probióticos Moduladores del Microbioma y Posbióticos | +0.5% | Global, adopción impulsada por la investigación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Rinosinusitis Crónica y Aguda
La rinosinusitis crónica afecta actualmente hasta el 12% de la población mundial, lo que se traduce en mayores cargas en consultas externas y más derivaciones quirúrgicas. Los cambios microbianos relacionados con el COVID introdujeron una cohorte con síntomas inflamatorios persistentes, elevando los ingresos hospitalarios por sinusitis complicada. En Estados Unidos, las pérdidas de productividad promedian 20,6 días laborables por paciente al año y generan USD 8 mil millones en gasto médico anual. Los contaminantes del aire urbano y los alérgenos intensifican la inflamación de la mucosa, amplificando la demanda de tratamientos duraderos en todos los segmentos del mercado de tratamiento de sinusitis. El envejecimiento de la población y una mayor esperanza de vida consolidan aún más una base de volumen plurianual para biológicos, cirugía guiada por imagen y soluciones probióticas.
Creciente Preferencia por la Sinuplastia con Balón Mínimamente Invasiva
La sinuplastia con balón ha ido en aumento, evidenciando cómo las técnicas de preservación tisular están desplazando a la FESS convencional. La evidencia actual reporta un 91% de éxito clínico con menos complicaciones postoperatorias, posicionando la dilatación con balón como la opción quirúrgica de primera línea para muchos pacientes.[1]Fuente: Daniel H. Lofgren, "Sinuplastia de Seno Frontal con Balón," Spartan Medical Research Journal, smrj.scholasticahq.com La ejecución en consultorios reduce la estancia hospitalaria y se alinea con la atención basada en valor; el análisis de Stryker muestra un ahorro de USD 2.200 por paciente en comparación con la FESS tradicional, un argumento convincente para los pagadores. La navegación guiada por imagen mejora aún más la precisión, especialmente en la anatomía compleja del receso frontal, mientras que los microdebridores desechables reducen el riesgo de infección y los costos de reprocesamiento. Estas ventajas combinadas atraen volúmenes incrementales de procedimientos hacia el mercado de tratamiento de sinusitis.
Ampliación del Acceso a Regímenes Farmacológicos Combinados
La terapia de primera línea combina cada vez más amoxicilina-clavulanato con corticosteroides intranasales, acortando las exacerbaciones agudas hasta en un 66% en comparación con la monoterapia, tal como se demostró en el programa ReOpen. La plataforma de exhalación XHANCE de Optinose administra una mayor deposición de esteroides en los pasajes obstruidos y obtuvo la autorización de la FDA para la rinosinusitis crónica sin pólipos nasales en marzo de 2024. Las guías clínicas actualizadas en numerosas economías emergentes ahora incorporan regímenes combinados, lo que refleja una mejor capacidad diagnóstica y educación del paciente. La tendencia contribuye a mantener la eficacia de los antibióticos al tiempo que reduce la resistencia, respaldando un crecimiento sostenible de los ingresos de las formulaciones de marca a pesar de la erosión genérica en moléculas maduras.
Rápida Adopción de Biológicos para CRSwNP
El dupilumab impulsa un alivio sostenido de los síntomas y menos cirugías, tal como fue validado en los ensayos SINUS-24 y SINUS-52.[2]Fuente: Philippe Gevaert, "El Dupilumab Mejora los Síntomas en CRSwNP," Clinical & Translational Immunology, ncbi.nlm.nih.gov La extensión de la FDA de septiembre de 2024 a adolescentes de entre 12 y 17 años amplía la población elegible en Estados Unidos en aproximadamente 9.000 pacientes. Agentes en desarrollo como el tezepelumab y el depemokimab atacan mediadores inflamatorios aguas arriba y publicaron datos alentadores de Fase 3 que redujeron la carga de pólipos y las puntuaciones de congestión. La autorización de stapokibart en China en diciembre de 2024, el primer biológico desarrollado a nivel nacional, subraya la aceleración regional en el mercado de tratamiento de sinusitis. Los estudios farmacoeconómicos muestran que el omalizumab ofrece actualmente la relación coste-efectividad más favorable en Canadá, influyendo en las decisiones de reembolso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la Penetración de Genéricos de Bajo Costo y Descongestionantes de Venta Libre | -0.9% | Global, particularmente en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Crecientes Presiones por Resistencia a los Antibióticos que Limitan las Prescripciones Empíricas | -1.1% | Global, con mayor impacto en regiones desarrolladas | Mediano plazo (2-4 años) |
| Cambios Post-COVID en el Microbioma Sinonasal que Reducen la Demanda de Procedimientos Electivos | -0.6% | Global, efecto temporal | Corto plazo (≤ 2 años) |
| Escasez de Otorrinolaringólogos Capacitados en Regiones Emergentes de Alto Crecimiento | -0.8% | APAC, MEA, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Penetración de Genéricos de Bajo Costo y Descongestionantes de Venta Libre
Los lanzamientos de genéricos reducen el precio de venta promedio de los sprays de azelastina-fluticasona, con una erosión en el mercado minorista estadounidense superior al 45% dentro de los 12 meses posteriores al vencimiento de la patente.[3]Fuente: Akash M. Bhat, "Competencia Genérica para Azelastina-Fluticasona," pubmed.ncbi.nlm.nih.gov Los sprays nasales de venta libre ahora igualan la eficacia de los medicamentos con receta para acortar la duración de los síntomas a 6,5 días, añadiendo competencia en el canal minorista. Las alternativas herbales como el Sinupret permiten estrategias de prescripción diferida de antibióticos que reducen el uso de antimicrobianos en un 43,7% en entornos aleatorizados. En las economías emergentes, los genéricos representan más del 70% del total de prescripciones, comprimiendo los márgenes de las marcas y presionando a los innovadores a demostrar resultados superiores. Esta deflación de precios limita temporalmente la expansión de los ingresos en ciertos segmentos del mercado de tratamiento de sinusitis.
Crecientes Presiones por Resistencia a los Antibióticos que Limitan las Prescripciones Empíricas
Las guías clínicas ahora abogan por la espera vigilante en la rinosinusitis aguda no complicada y restringen los antibióticos a los casos graves o persistentes. Un metaanálisis en pediatría muestra que los antibióticos reducen el fracaso terapéutico en solo un 41% y arriesgan fomentar patógenos resistentes. Los estudios detectan Klebsiella pneumoniae multirresistente en cultivos de senos paranasales postoperatorios, elevando la preocupación por el uso empírico de amplio espectro. Los reguladores y las aseguradoras vinculan el reembolso a los objetivos de gestión antimicrobiana, amortiguando el volumen de antibióticos pero abriendo vías para diagnósticos rápidos y agentes dirigidos. Esta tendencia modera el crecimiento en el segmento de mayor peso en antibióticos del mercado de tratamiento de sinusitis.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Enfermedad:
La Sinusitis Crónica Impulsa el Dominio del MercadoLa sinusitis crónica controló el 57,02% de la cuota del mercado de tratamiento de sinusitis en 2025 gracias a su perfil recurrente y mayor utilización de recursos. El segmento absorbe el gasto en biológicos y los volúmenes de FESS de revisión, sustentando sólidos flujos de ingresos. La sinusitis aguda, aunque menor, está proyectada para expandirse a una CAGR del 7,31%, lo que refleja mejoras en los diagnósticos de atención primaria y protocolos antibióticos refinados. La sinusitis subaguda sirve como fenotipo puente, que a menudo migra a la clasificación crónica cuando no se resuelve adecuadamente.
La heterogeneidad de la enfermedad crónica continúa orientando la medicina de precisión. Las variantes eosinofílicas responden fuertemente al bloqueo de IL-4/IL-13, mientras que los fenotipos no eosinofílicos comunes en las poblaciones asiáticas necesitan vías alternativas. La puntuación de eosinofilia tisular durante la cirugía ahora guía la farmacoterapia postoperatoria, reduciendo el riesgo de revisión. El desarrollo paralelo de biomarcadores y biológicos de nueva generación asegura el crecimiento a largo plazo del tamaño del mercado de tratamiento de sinusitis vinculado al manejo de la enfermedad crónica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe


Por Clase de Fármaco:
Los Antibióticos Lideran a Pesar de la Aceleración de los AnalgésicosLos antibióticos mantuvieron el 42,35% del tamaño del mercado de tratamiento de sinusitis en 2025, impulsados por la continua carga de las exacerbaciones agudas bacterianas. Sin embargo, los analgésicos avanzan a una CAGR del 7,85% a medida que pacientes y clínicos priorizan el control de síntomas ante las presiones de la gestión antimicrobiana. Los corticosteroides, especialmente los intranasales, siguen siendo fundamentales para la supresión de la inflamación, mientras que los antihistamínicos sirven a los subgrupos alérgicos. Las modalidades emergentes —biológicos, probióticos y productos herbales— introducen grupos de ingresos diversificados que amortiguan la dependencia de las ventas de antibióticos impulsadas por volumen.
Las modalidades quirúrgicas sostienen un crecimiento elevado de un solo dígito. La sinuplastia con balón guiada por imagen y los debridores desechables reducen el riesgo intraoperatorio y disminuyen las tasas de revisión postoperatoria, atrayendo nuevas derivaciones e impulsando a los hospitales a modernizar las unidades de otorrinolaringología. A medida que la navegación mejorada por IA madura, el rendimiento de los procedimientos aumenta, reforzando las ventas de dispositivos en el mercado de tratamiento de sinusitis.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis Geográfico
Mercado de Tratamiento de Sinusitis en América del Norte
América del Norte retuvo el 39,62% del mercado de tratamiento de sinusitis en 2025 debido a la adopción temprana de biológicos y el respaldo de los pagadores para la cirugía mínimamente invasiva. La aprobación de dupilumab para adolescentes en septiembre de 2024 y la autorización pediátrica de SONU Band en junio de 2025 subrayan un clima regulatorio favorable a la innovación. La sinuplastia con balón genera un ahorro promedio de 2.200 USD por caso en comparación con la FESS tradicional, lo que consolida aún más el respaldo de los pagadores. Las rigurosas evaluaciones farmacoeconómicas de Canadá favorecen a omalizumab como el biológico costo-efectivo para los pacientes elegibles. El crecimiento de la clase media en México y el auge del turismo médico amplían la adopción de procedimientos y medicamentos, extendiendo la influencia norteamericana en el mercado de tratamiento de sinusitis.
Mercado de Tratamiento de Sinusitis en Asia-Pacífico
Asia-Pacífico registra la CAGR regional más alta, del 8,02%, impulsada por la inversión en infraestructura y una mayor conciencia sobre las terapias avanzadas. China demuestra una fuerte demanda de FESS guiada por imágenes, mostrando un 100% de evitación de rehospitalización por sangrado y un menor costo general por año de vida ajustado por calidad en comparación con la cirugía convencional. La aprobación en diciembre de 2024 de stapokibart, el primer biológico autóctono de China, marca un hito estratégico que mejora el acceso y reduce la dependencia de agentes importados. La escasez de personal sigue siendo un freno; sin embargo, la tutoría a distancia y la robótica compensan parcialmente las brechas de habilidades, manteniendo el mercado de tratamiento de sinusitis en una trayectoria ascendente pronunciada.
Mercado de Tratamiento de Sinusitis en Europa
Europa muestra una expansión sostenida bajo estrictos regímenes de contención de costos. El Documento de Posición Europeo sobre Rinosinusitis proporciona criterios diagnósticos y terapéuticos unificados que impulsan la utilización basada en evidencia. Los principales mercados —Alemania, Reino Unido, Francia— lideran la adopción de biológicos, mientras que las naciones del sur aceleran su incorporación tras evaluaciones positivas de tecnología sanitaria. Las herramientas de salud digital apoyan el seguimiento remoto y las consultas con especialistas, ampliando el alcance en entornos rurales y estabilizando el crecimiento del mercado de tratamiento de sinusitis en todo el continente.


Panorama regulatorio
El entorno regulatorio para las terapias de sinusitis en 2026 muestra un escrutinio más estricto en las opciones biológicas y basadas en dispositivos para el control de síntomas, con los reguladores dando peso a la evidencia orientada a resultados clínicos y a la rentabilidad. El 16 de abril de 2026, la FDA finalizó la norma 21 CFR 874.6000 para estimuladores nerviosos eléctricos transcutáneos para el alivio de la congestión, aclarando el camino regulatorio para enfoques tipo neuromodulación que compiten con los descongestionantes de venta libre y los medicamentos con receta en el control de síntomas.
En febrero de 2026, la FDA aprobó Dupixent para la RSAF en adultos y niños de 6 años en adelante con cirugía sinonasal previa, ampliando las indicaciones biológicas vinculadas al historial quirúrgico.
Análisis de la cadena de valor
La cadena de valor de la sinusitis abarca la fabricación de API y de dosis terminadas para antibióticos, corticosteroides intranasales, antihistamínicos y biológicos, y luego canaliza los productos a través de farmacias especializadas y canales hospitalarios. La aprobación de Dupixent para la RSAF en febrero de 2026 amplía la incorporación en farmacias especializadas y la carga de trabajo de autorización previa en el segmento de biológicos.
Una vía paralela se centra en dispositivos y atención vinculada a procedimientos, con clínicas de ORL y centros de cirugía ambulatoria que se abastecen de sistemas de sinuplastia con balón, endoscopios, herramientas de navegación y desechables a través de la contratación hospitalaria y contratos de GPO. La adopción de la sinuplastia con balón genera un ahorro de 2.200 USD por caso frente a la FESS tradicional, lo que respalda el apoyo de los pagadores y un mayor rendimiento en las clínicas de ORL.
Panorama Competitivo
El mercado de tratamiento de sinusitis muestra una fragmentación moderada, con los principales actores farmacéuticos y de dispositivos que mantienen carteras superpuestas pero diferenciadas. Sanofi-Regeneron ancla el segmento de biológicos con el dupilumab, ahora aprobado tanto para poblaciones adultas como adolescentes con CRSwNP, y presentó superioridad directa frente al omalizumab en el ensayo EVEREST 2025 presentado en la EAACI. Medtronic fortaleció su oferta en otorrinolaringología mediante la adquisición de Intersect ENT, añadiendo los implantes Propel de liberación de esteroides que reducen las adherencias postoperatorias. Stryker aprovecha un conjunto de herramientas integrado que abarca dilatación con balón, navegación e implantes absorbibles, respaldado por datos económicos del mundo real que destacan el ahorro para los pagadores.
Los nuevos participantes aceleran la innovación. El stapokibart de Keymed introduce una opción biológica local para los pacientes chinos, mientras que el tezepelumab de Amgen-AstraZeneca amplía la cobertura anti-TSLP tras el éxito en Fase 3. Las empresas emergentes digitales y bioelectrónicas, SoundHealth con su dispositivo SONU aprobado por la FDA y la plataforma de neuromodulación ClearUP de Tivic Health, abordan la congestión sin fármacos, diferenciándose en seguridad y adherencia.
El debridor de uso único CELERIS de Olympus aprovecha las prioridades de control de infecciones, ofreciendo a los hospitales un modelo de costos basado en desechables. La ventaja competitiva depende de demostrar el beneficio clínico junto con el valor económico, lo que obliga tanto a los actores establecidos como a los nuevos a combinar datos de eficacia con argumentos de compensación de costos para ganar la aceptación en los formularios.
Líderes de la Industria del Tratamiento de Sinusitis
Medtronic plc
Cipla Inc.
Dr. Reddy's Laboratories Ltd.
Stryker Corporation
Sanofi SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Sinusitis
- Acclarent Inc (J&J)
- AstraZeneca
- Aurobindo Pharma
- Bayer
- Cipla
- Dr Reddy’s Laboratories
- Entellus Medical
- GlaxoSmithKline
- Medtronic
- NeilMed Pharmaceuticals
- Novartis
- Olympus
- OptiNose Inc
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- SinuSys
- Smiths Group
- Stryker
- Teva Pharmaceutical Industries

Oportunidades de mercado y perspectivas futuras
La expansión de los biológicos amplía el grupo tratable de rinosinusitis crónica con pólipos nasales y RSAF. La aprobación de Dupixent para la RSAF en febrero de 2026 y la expansión de Tezspire para la RSCcPN en octubre de 2025 respaldan las vías de atención basadas en endotipos y elevan el estándar de enriquecimiento diagnóstico, así como de evidencia real de los pagadores en torno al diferimiento de cirugías, resultados con ahorro de esteroides y procedimientos de revisión.
En el ámbito de los procedimientos, las configuraciones de ORL integradas que combinan navegación guiada por IA con infraestructura de sinuplastia con balón y FESS generan oportunidades en equipos de capital agrupados, desechables y contratos de servicio. La sinuplastia con balón también sigue siendo una palanca relevante en materia de precios dado el ahorro de 2.200 USD por caso en América del Norte, lo que ayuda a explicar su tracción en entornos centrados en la utilización y la compensación de costos. Los datos del ensayo WAYPOINT, que muestran reducciones en el tamaño de los pólipos nasales y la congestión, informan además las decisiones de formulario y secuenciación en contextos donde el reembolso es restrictivo.
Recent Industry Developments in Mercado de Tratamiento de Sinusitis
- Junio de 2026: Medtronic recibió la marca CE para el sistema quirúrgico Stealth AXiS, ampliando la plataforma de navegación de ORL a los mercados europeos. El lanzamiento amplía la adopción de la navegación en ORL en Europa. Fortalece el ecosistema conectado de ORL de Medtronic y su despliegue global.
- Junio de 2026: Medtronic y KARL STORZ anunciaron una colaboración estratégica para integrar tecnología de visualización con el ecosistema AiBLE ENT con el fin de ampliar el acceso en EE. UU. a soluciones quirúrgicas de senos paranasales. Amplía el flujo de trabajo de ORL habilitado por visualización integrada en EE. UU. Avanza hacia una plataforma unificada de cirugía sinusal guiada por imágenes con posibles ventajas de formulario y adopción.
- Febrero de 2026: Dupixent, de Sanofi, fue aprobado en EE. UU. como el primer y único medicamento para la rinosinusitis fúngica alérgica (RSAF) en adultos y niños ≥6 años con cirugía sinonasal previa. Primer biológico sistémico aprobado por la FDA para la RSAF. Amplía el alcance de indicaciones en enfermedades relacionadas con la sinusitis y el acceso de los pacientes.


Mercado de Tratamiento de Sinusitis Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los productos y procedimientos utilizados para diagnosticar, manejar y tratar la sinusitis en la atención clínica habitual, incluidas las terapias farmacológicas y las intervenciones quirúrgicas mínimamente invasivas empleadas para el alivio de síntomas y el control de la enfermedad.
Exclusiones de alcance: excluimos la atención general de alergias que no se prescribe o realiza específicamente para la sinusitis, junto con los remedios respiratorios generales vendidos para el resfriado común sin una intención de tratamiento vinculada a la sinusitis.
Descripción general de la segmentación
- Por Enfermedad
- Sinusitis Aguda
- Sinusitis Subaguda
- Sinusitis Crónica
- Por Modalidad
- Clase de Fármaco
- Analgésicos
- Antihistamínicos
- Corticosteroides
- Antibióticos
- Otros
- Cirugía Mínimamente Invasiva (Sinuplastia con Balón, FESS)
- Clase de Fármaco
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con señales públicamente disponibles sobre la enfermedad y la prestación de atención, de modo que pudiéramos anclar el grupo de demanda y las vías de atención antes de cualquier modelado. Insumos como los indicadores de carga de los CDC, publicaciones clínicas de los NIH y NCBI, estadísticas de salud de la OMS y datos de salud de la OCDE nos ayudaron a enmarcar los rangos de prevalencia, la frecuencia con que los pacientes buscan atención y dónde las opciones de tratamiento suelen diferir entre casos agudos y crónicos.
Luego utilizamos referencias regulatorias y de acceso al mercado para mantener realistas los supuestos sobre productos, incluidas fuentes como las bases de datos de medicamentos y dispositivos de la FDA y referencias públicas de pagadores o reembolso cuando estaban disponibles. Se utilizaron los informes de las empresas y los materiales para inversores para confirmar el enfoque de la cartera y la huella de comercialización, y la cobertura de prensa sin muro de pago ayudó a rastrear nuevos lanzamientos y la adopción de procedimientos. Se utilizaron determinadas suscripciones de pago para datos financieros de empresas y noticias, junto con bases de datos de patentes, principalmente para cubrir vacíos y verificar cronologías. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se utilizaron llamadas y encuestas primarias para poner a prueba los supuestos sobre las vías de atención y la división entre el manejo farmacológico y la cirugía mínimamente invasiva, seguidas de la validación de la lógica de precios. Hablamos con clínicos, distribuidores y partes interesadas del sector en las principales regiones para que las preferencias de tratamiento regionales, la adopción de procedimientos (incluidos los enfoques basados en balón) y el comportamiento de prescripción pudieran reflejarse en los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 14% | APAC: 43% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 32% | EMEA: 31% |
| Actores más pequeños: 19% | Gerentes: 54% | América: 26% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento principal se construye desde el lado de la demanda, donde la prevalencia por tipo de sinusitis se traduce en pacientes tratados y luego en volúmenes de terapia y procedimientos por región y año. Una vez formado el grupo tratado, se aplican la intensidad terapéutica anual promedio y la penetración de procedimientos, y luego se convierten en valor utilizando precios apropiados por región y sincronización de divisas.
Para mantener los totales fundamentados, corroboramos los resultados con aproximaciones ascendentes selectivas. Para las principales clases de fármacos, utilizamos el precio por curso muestreado multiplicado por los volúmenes implícitos, y también realizamos verificaciones de canal en torno a los precios de procedimientos en los principales países. Los insumos clave utilizados en el modelo incluyen los rangos de prevalencia de la rinosinusitis crónica, la tendencia de prescripción de antibióticos, la adopción de corticosteroides intranasales, la penetración de la cirugía mínimamente invasiva y los patrones de progresión de precios de fármacos frente a procedimientos. Cuando una variable no estaba disponible de manera consistente por país, utilizamos un indicador sustituto transparente, por ejemplo, las tasas regionales de búsqueda de atención, y luego lo revisamos en entrevistas antes de finalizar.
La previsión utilizó análisis de escenarios respaldado por suavizado a corto plazo de indicadores históricos, seguido de ajustes dirigidos por expertos para las curvas de adopción en cirugía mínimamente invasiva y los cambios en la combinación de terapias en enfermedades crónicas. Los supuestos se mantuvieron rastreables para que un analista junior pueda reproducir los pasos y actualizar variables individuales sin reconstruir todo el modelo.
Validación de datos y ciclo de actualización
Validamos los resultados a través de varias comprobaciones, comenzando con pruebas de coherencia interna que confirman que el número de pacientes, la penetración de procedimientos y el gasto implícito por caso tratado se mantienen realistas a lo largo de los años y las regiones. Los valores atípicos se revisan frente a señales independientes, como comentarios sobre la adopción de procedimientos, hitos regulatorios y cambios en las pautas de prescripción, y luego se corrigen si el factor causante no está respaldado.
Un segundo analista revisa la cadena de cálculo y el registro de supuestos antes de la aprobación final, y volvemos a contactar a los entrevistados cuando el modelo muestra una variación que no puede explicarse con evidencia pública. Los informes se actualizan anualmente, con actualizaciones provisionales activadas por eventos significativos como aprobaciones importantes, cambios en el reembolso o cambios claros en la adopción de procedimientos. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
Comparación del tamaño del mercado de tratamiento de la sinusitis de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para el tratamiento de la sinusitis pueden diferir porque los autores no siempre consideran los mismos entornos de atención, no coinciden en lo que califica como una intervención específica para la sinusitis, y pueden usar diferentes años base y sincronización de divisas. También observamos variaciones cuando el valor de los procedimientos se combina con el gasto en fármacos sin explicar claramente la división.
Las brechas clave suelen provenir de cómo se manejan los casos crónicos frente a los episodios agudos, de si la cirugía mínimamente invasiva se trata como un impulsor de valor central o se mantiene en segundo plano, y de cómo se trasladan los cambios de precios año a año. Si una estimación se apoya en un único año base histórico o utiliza cambios de combinación agresivos sin validación clínica, la trayectoria de proyección puede desviarse aunque el año final parezca similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2.85 mil millones de USD (2026) | |
| Medio de Salud A | 3.00 mil millones de USD (2020) | Utiliza un año base anterior y no muestra claramente cómo se normalizan el valor de los procedimientos y el valor de la terapia farmacológica entre regiones, lo que puede alterar la tasa implícita del año en curso. |
| Resumen de Investigación de Agencia de Noticias B | 2.10 mil millones de USD (2022) | Parte de una base más baja y aplica categorías de tratamiento amplias, con transparencia limitada sobre la conversión a pacientes tratados y cómo se separa la intensidad de la terapia crónica de la atención aguda episódica. |
La dispersión refleja principalmente la selección del año base y la forma en que se fija y se traslada el precio del manejo crónico y la cirugía mínimamente invasiva. Cuando el grupo tratado se construye por separado para la atención aguda y crónica, y la adopción de procedimientos se valida país por país, el total de 2026 se mantiene más cercano a los patrones reales de prestación de atención, que es el enfoque aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado global de tratamiento de sinusitis?
El tamaño del mercado de tratamiento de sinusitis es de USD 2,85 mil millones en 2026.
¿Con qué rapidez se espera que crezca el mercado de tratamiento de sinusitis?
Se proyecta que se expanda a una CAGR del 6,05% hasta 2031.
¿Qué región registrará el mayor crecimiento en los tratamientos de sinusitis?
Se prevé que Asia-Pacífico registre la CAGR más rápida del 8,02% hasta 2031.
¿Qué clase terapéutica crece más rápido dentro del tratamiento de sinusitis?
Los analgésicos muestran el mayor crecimiento proyectado con una CAGR del 7,85% a medida que los pacientes buscan un mejor alivio sintomático.
¿Por qué son importantes los biológicos en la rinosinusitis crónica?
Agentes como el dupilumab reducen el tamaño de los pólipos, mejoran los síntomas y disminuyen la necesidad de cirugía, proporcionando resultados transformadores en los casos graves.
Última actualización de la página el:



