
Tamaño y Participación del Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.06 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.88 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
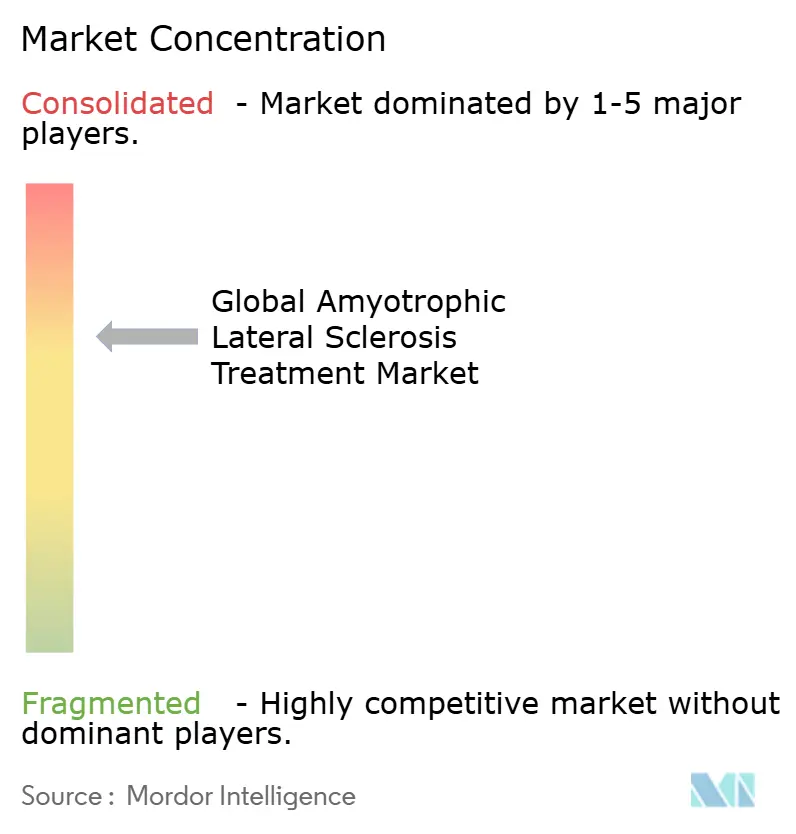
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica por Mordor Intelligence
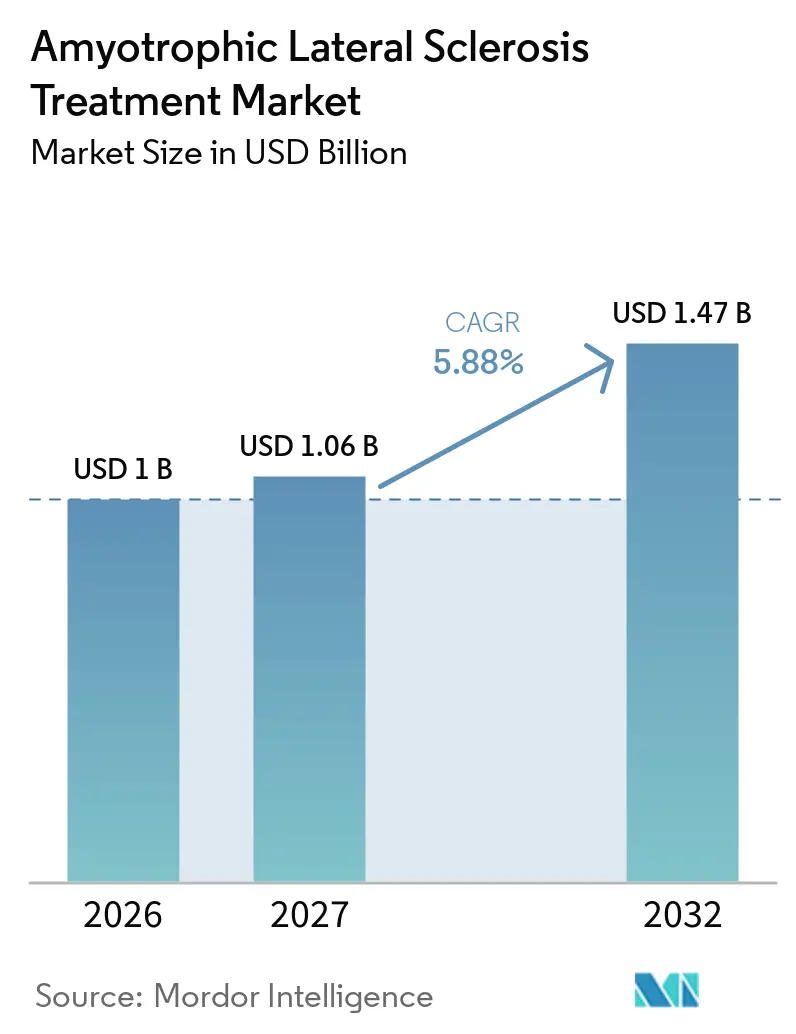
El tamaño del Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica fue valorado en 1 mil millones de USD en 2026 y se estima que crecerá desde 1,06 mil millones de USD en 2027 hasta alcanzar 1,47 mil millones de USD en 2032, a una CAGR del 5,88% durante el período de pronóstico (2027-2032).
La trayectoria de crecimiento refleja un cambio decisivo desde el alivio sintomático hacia opciones modificadoras de la enfermedad, dado que el primer oligonucleótido antisentido (ASO) para la ELA-SOD1 obtuvo la aprobación de los Estados Unidos en 2023, seguida de la autorización europea en 2024. El impulso comercial se ve reforzado por una creciente cartera de medicamentos huérfanos, exenciones de tasas regulatorias y disposiciones de derecho a probar que, en conjunto, acortan el tiempo de comercialización y amplían el acceso de los pacientes. Las inversiones en capacidad de fabricación de oligonucleótidos, junto con plataformas de vectores virales escalables, están reduciendo los costos de producción por dosis y mejorando los márgenes brutos de los productos basados en genes. Mientras tanto, los centros multidisciplinarios de ELA continúan demostrando beneficios en supervivencia y calidad de vida que sustentan un aumento sostenido en las prescripciones de clínicas especializadas. Los riesgos del mercado incluyen déficits de capacidad en biológicos, precios elevados de las terapias y señales de seguridad emergentes para el edaravone; sin embargo, la defensa de los pacientes y las iniciativas de reposicionamiento de fármacos habilitadas por inteligencia artificial mantienen los flujos de capital y diversifican la cartera terapéutica.
Conclusiones Clave del Informe
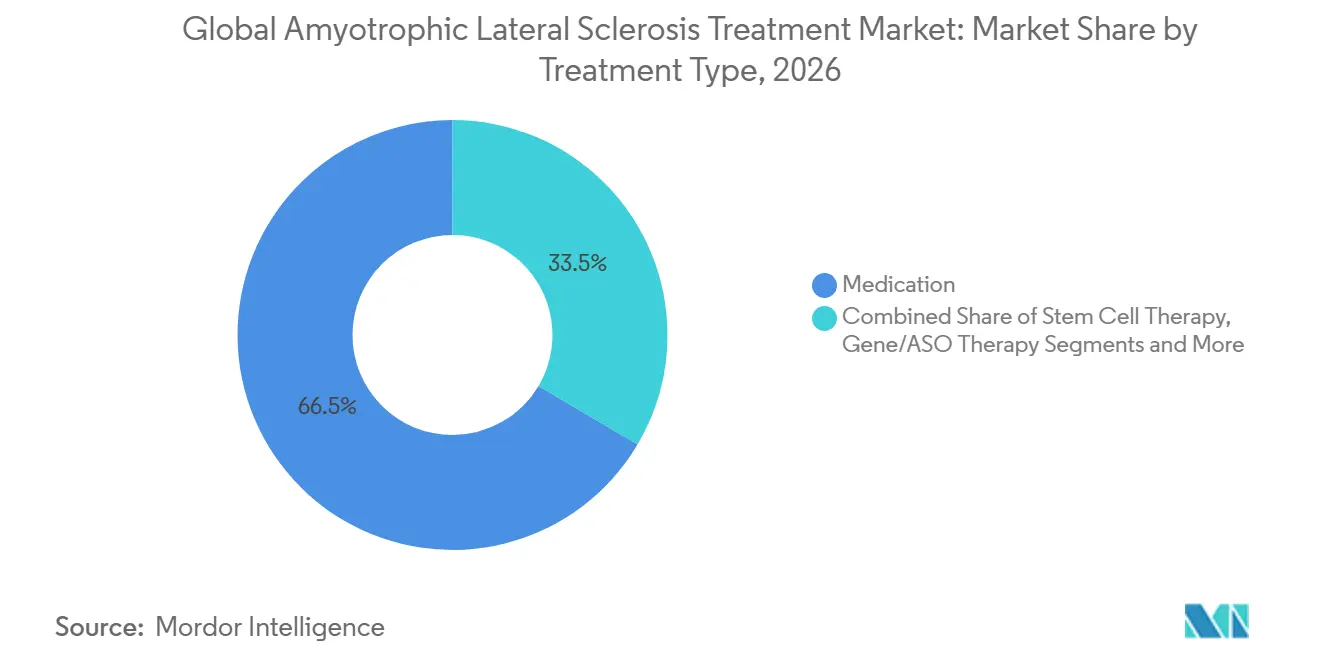
- Por tipo de tratamiento, los medicamentos representaron el 66,50% de los ingresos de 2026, mientras que se prevé que la terapia génica y de ASO se expanda a una CAGR del 7,55% hasta 2032.
- Por clase de fármaco, el riluzol lideró con el 37,40% de la participación del mercado de tratamiento de la esclerosis lateral amiotrófica en 2026; los ASO registraron la CAGR más rápida del 8,45% hasta 2032.
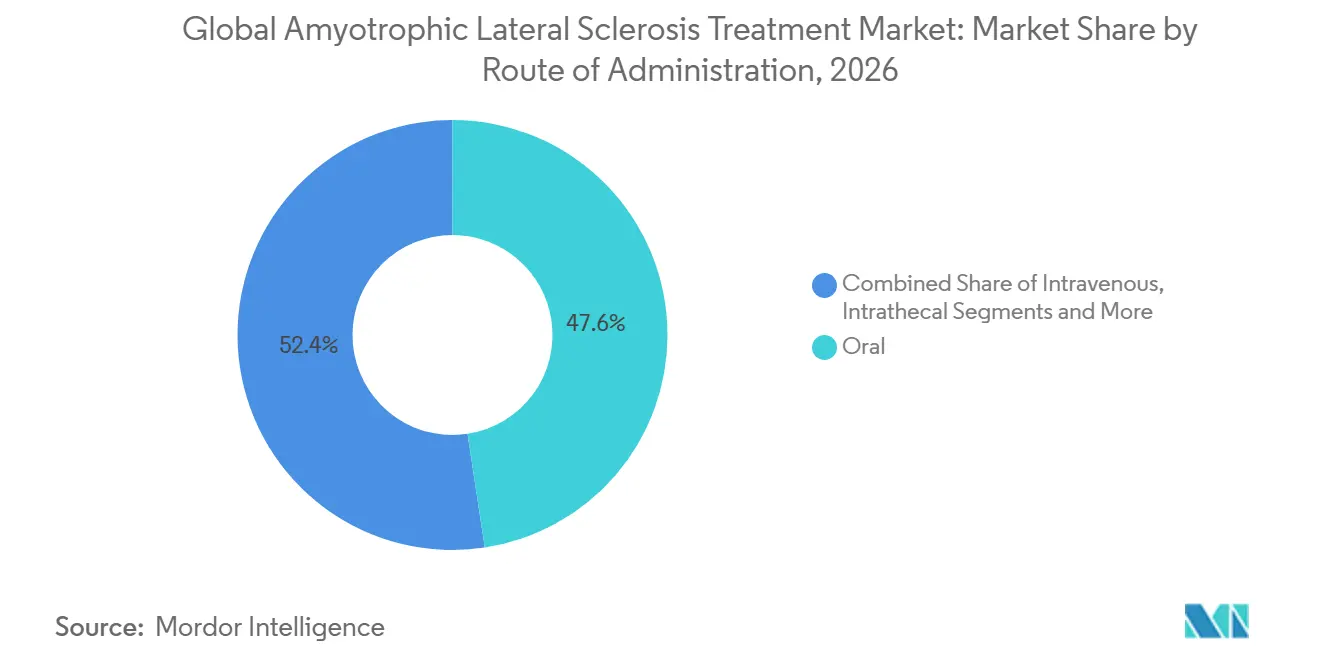
- Por vía de administración, los productos orales representaron el 47,60% del tamaño del mercado de tratamiento de la esclerosis lateral amiotrófica en 2026; la administración intratecal está aumentando a una CAGR del 9,62%.
- Por usuario final, los hospitales dominaron con una participación de ingresos del 63,60% en 2026, mientras que las clínicas especializadas registraron la CAGR más alta del 9,28% hasta 2032.
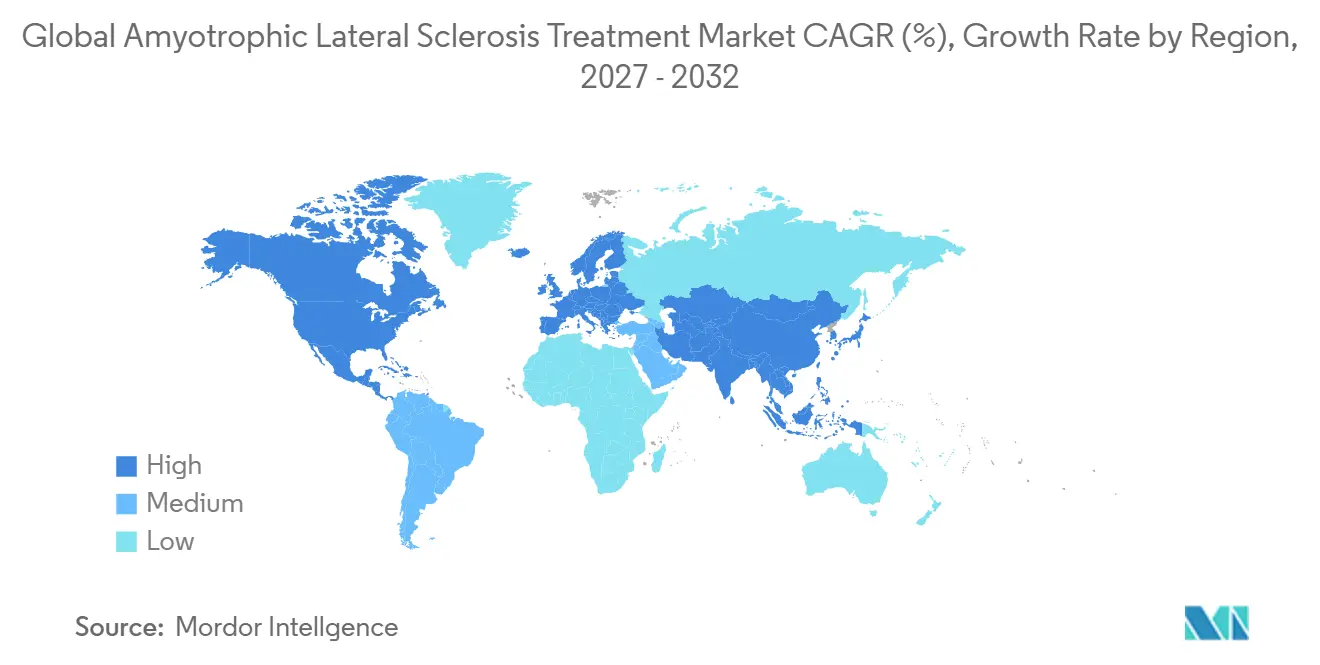
- Por geografía, América del Norte capturó el 42,05% de los ingresos en 2026; Asia Pacífico registra la CAGR más rápida del 10,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Incidencia y Prevalencia de la ELA | +1.20% | Global, con mayor impacto en las poblaciones envejecidas de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Vientos Regulatorios Favorables para Medicamentos Huérfanos / Enfermedades Raras | +0.80% | América del Norte y la UE lideran, con expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Avances en Terapias Génicas y de Oligonucleótidos Antisentido | +0.60% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Reposicionamiento de Fármacos Impulsado por Inteligencia Artificial que Acelera la Diversidad de la Cartera | +0.50% | América del Norte y la UE como núcleo, con expansión global | Largo plazo (≥ 4 años) |
| Leyes de Derecho a Probar y de Acceso Ampliado que Impulsan la Adopción Temprana | +0.40% | América del Norte lidera, con adopción selectiva en la UE | Corto plazo (≤ 2 años) |
| Adopción de Biomarcadores Digitales y Monitoreo Remoto de Pacientes | +0.30% | Global, con adopción más rápida en mercados digitalmente maduros | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Incidencia y Prevalencia de la ELA
Los estudios epidemiológicos registran una incidencia creciente de la ELA, especialmente en las poblaciones occidentales envejecidas, donde las herramientas de neurodiagnóstico mejoradas han reducido el retraso diagnóstico de 16 meses a menos de 12 meses.[1] La detección temprana amplía la ventana terapéutica para los ASO que muestran mayor eficacia en portadores presintomáticos, impulsando así la demanda unitaria y respaldando precios premium. Las economías emergentes registran ganancias paralelas en prevalencia a medida que los neurólogos especializados y las pruebas genéticas se vuelven más accesibles. El aumento demográfico se combina con el impulso de la medicina de precisión para reforzar un crecimiento sostenido del volumen en el mercado de tratamiento de la esclerosis lateral amiotrófica.
Vientos Regulatorios Favorables para Medicamentos Huérfanos / Enfermedades Raras
La aprobación acelerada de la FDA del tofersen sobre criterios de valoración de biomarcadores y el respaldo de la EMA en 2024 bajo el estatus de circunstancias excepcionales subrayaron una reorientación transatlántica hacia revisiones expeditas y adaptadas a la evidencia.[2] Los incentivos paralelos, como exenciones de tasas, vales de prioridad y exclusividad extendida, entre otros, atraen financiamiento de capital de riesgo y acortan los plazos de desarrollo promedio en 3 a 5 años. Las agencias de evaluación de tecnologías sanitarias son cada vez más receptivas a los criterios de valoración sustitutos, lo que facilita los obstáculos de reembolso para los productos validados dirigidos por biomarcadores.
Avances en Terapias Génicas y de Oligonucleótidos Antisentido
Los resultados de referencia de la fase 3 mostraron una reducción del 55% en la cadena ligera de neurofilamentos con el ASO dirigido a SOD1, confirmando la modificación de la enfermedad impulsada por biomarcadores. La modularidad de la plataforma acelera ahora los candidatos específicos para mutaciones en la ELA-FUS y la ELA-C9orf72, fomentando una cartera robusta. Los rendimientos de producción de oligonucleótidos sintéticos mejoraron un 40% desde 2023, reduciendo el costo de los bienes y permitiendo lanzamientos geográficos más amplios. La infraestructura intratecal creada para los primeros ASO beneficia a las futuras terapias génicas dirigidas a otros trastornos neurodegenerativos.
Reposicionamiento de Fármacos Impulsado por Inteligencia Artificial que Acelera la Diversidad de la Cartera
Los motores de aprendizaje automático que interrogan conjuntos de datos multi-ómicos y fenotípicos han identificado candidatos para reposicionamiento como el FB1006, que avanzó desde un hallazgo computacional hasta la primera dosificación en humanos en 18 meses. La optimización computacional reduce el gasto en investigación y desarrollo en etapas tempranas hasta en un 70% y diversifica el grupo de candidatos para incluir regímenes de combinación dirigidos a la inflamación, la disfunción mitocondrial y el fallo sináptico. El resultado es una cartera más resiliente que limita el riesgo de desgaste de un solo activo y respalda la aceleración de la CAGR a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Tratamiento y Reembolso Limitado | -0.90% | Global, con impacto agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Eficacia Limitada de los Fármacos Modificadores de la Enfermedad Actuales | -0.70% | Global, que afecta a todas las clases terapéuticas | Largo plazo (≥ 4 años) |
| Cuellos de Botella en la Capacidad de Fabricación de Biológicos / Células Autólogas | -0.50% | Global, con restricciones severas en la fabricación especializada | Corto plazo (≤ 2 años) |
| Señales de Seguridad Emergentes para el Uso a Largo Plazo del Edaravone | -0.40% | Global, con escrutinio regulatorio en intensificación | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Tratamiento y Reembolso Limitado
Los costos anuales de terapia para los ASO aprobados superan los 450.000 USD, y los análisis del mundo real muestran gastos de bolsillo que superan los 36.000 USD cuando no existe cobertura suplementaria.[3] Los pagadores europeos aplican umbrales estrictos de costo-efectividad, retrasando los lanzamientos entre uno y dos ciclos de reembolso. En los países de ingresos medios, los precios de lista superan el ingreso per cápita, lo que limita severamente la adopción. Estas brechas de asequibilidad moderan el crecimiento general de los ingresos a pesar de la sólida demanda clínica.
Eficacia Limitada de los Fármacos Modificadores de la Enfermedad Actuales
Los estándares heredados, el riluzol y el edaravone, proporcionan solo modestas extensiones de supervivencia de 2 a 3 meses y beneficios funcionales que varían ampliamente entre genotipos. Los recientes fracasos en la fase 3, incluido el incumplimiento de los criterios de valoración primarios del reldesemtiv, refuerzan la cautela de los médicos y pueden frenar la adopción de primera línea de nuevos participantes en ausencia de evidencia convincente. En consecuencia, los prescriptores priorizan la atención multidisciplinaria y las intervenciones de apoyo a menos que se demuestre una eficacia evidente a nivel del paciente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento:
La Disrupción de la Terapia Génica Gana ImpulsoLos medicamentos mantuvieron el liderazgo en ingresos con el 66,50% en 2026, lo que refleja patrones de prescripción arraigados y amplia disponibilidad. Sin embargo, las terapias génicas y de ASO avanzan a una CAGR del 7,55% que reducirá la brecha hasta 2032. Se prevé que el tamaño del mercado de tratamiento de la esclerosis lateral amiotrófica para las modalidades basadas en genes aumente a medida que los comités de formularios hospitalarios respalden cada vez más los protocolos de ASO intratecal tras la correlación consistente de biomarcadores con la desaceleración del deterioro clínico. Los cuellos de botella de capacidad en la fabricación de células autólogas persisten, aunque las plataformas de edición génica evitan muchas de estas limitaciones, acelerando la escala comercial.
La terapia con células madre ocupa un nicho de alto valor anclado en la aprobación de Neuronata-R en Corea del Sur, mientras que NurOwn de BrainStorm persigue un protocolo especial de la FDA. Su progreso refuerza la inversión sostenida incluso cuando las limitaciones de escala de fabricación restringen los volúmenes a corto plazo. Los medicamentos orales siguen siendo el pilar para el control de síntomas, pero el enfoque de los pagadores está migrando hacia terapias de alto valor que alteran demostrablemente la trayectoria de la enfermedad, agudizando la dinámica competitiva en todas las categorías.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Fármaco:
Los ASO Desafían el Dominio del RiluzolLa participación del 37,40% del riluzol se beneficia de la penetración de genéricos y la familiaridad favorable de los neurólogos; sin embargo, los ASO están creciendo un 8,45% anual hasta 2032 a medida que las pruebas genéticas se vuelven rutinarias en el diagnóstico. Se proyecta que la participación del mercado de tratamiento de la esclerosis lateral amiotrófica correspondiente al riluzol se erosione una vez que ASO adicionales específicos para mutaciones pasen de la cartera al uso clínico. El edaravone mantiene su participación intravenosa, pero enfrenta vigilancia de seguridad por eventos hepáticos a largo plazo, lo que lleva a algunos pagadores a restringir la duración de la terapia. Los productos combinados que integran neuroprotección y acción antiinflamatoria avanzan en ensayos de fase tardía, lo que señala un mercado futuro compuesto por regímenes multimodales en lugar de terapias de un solo agente.
Por Vía de Administración:
La Adopción Intratecal se AceleraLas terapias orales representaron el 47,60% de los ingresos de 2026, impulsadas por la conveniencia y la codificación de reembolso establecida. La administración intratecal es la vía de mayor crecimiento con una CAGR del 9,62%, respaldada por inversiones hospitalarias en salas de fluoroscopia y enfermeras especialistas capacitadas. El tamaño del mercado de tratamiento de la esclerosis lateral amiotrófica asignado a los productos intratecales aumentará notablemente a medida que los ASO de próxima generación y los vectores génicos requieran acceso directo al líquido cefalorraquídeo para una biodisponibilidad óptima. La administración intravenosa mantiene una participación considerable a través de las infusiones de edaravone, mientras que las opciones subcutáneas se encuentran en desarrollo temprano para equilibrar la eficacia con la practicidad ambulatoria.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Clínicas Especializadas Impulsan la Atención MultidisciplinariaLos hospitales controlaron el 63,60% de las ventas en 2026 porque los requisitos complejos de dosificación y monitoreo se alinean con los entornos hospitalarios. No obstante, las clínicas especializadas de ELA se están expandiendo un 6,28% anual, debido a la evidencia de que la atención coordinada en equipo extiende la supervivencia en casi 300 días y reduce las hospitalizaciones a la mitad. A medida que los pagadores se orientan hacia contratos basados en valor, los centros multidisciplinarios ganan influencia en la negociación de la inclusión en formularios de ASO de alto costo. La adopción de la atención domiciliaria crece a través de plataformas de teleneurología, aunque las técnicas de administración invasivas mantienen las prescripciones de mayor valor ancladas a los sitios especializados.
Por Canal de Distribución:
La Salud Digital Impulsa la Dispensación en LíneaLas farmacias hospitalarias supervisaron el 56,90% de la participación de mercado en 2026, pero los canales en línea se están expandiendo a una CAGR del 9,06% a medida que los pacientes crónicos buscan entrega a domicilio y recargas sincronizadas. Las farmacias digitales especializadas integran teleconsulta, soporte de autorización previa y análisis de adherencia, cumpliendo con los requisitos de los pagadores para una supervisión intensiva de biológicos costosos. Las cadenas minoristas siguen siendo relevantes para las recargas de riluzol genérico, pero ven reducida su participación a medida que aumenta la complejidad terapéutica.
Análisis Geográfico
Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica en América del Norte
América del Norte mantuvo el 42,05% de los ingresos globales en 2026, impulsada por la elegibilidad inmediata de Medicare para pacientes con ELA y las aprobaciones tempranas de la FDA que otorgan acceso prioritario a tratamientos innovadores. Legislación como el programa ACT for ALS financia una infraestructura ampliada de ensayos clínicos, y las disposiciones de derecho a probar aceleran la adopción de uso compasivo. A pesar de la cobertura integral de seguros, los límites de cobertura y las políticas suplementales estatales variables exponen disparidades vinculadas a los ingresos en el acceso a la terapia, especialmente para los ASO con precios superiores a 400.000 USD.
Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica en Europa
Europa le sigue con redes de reembolso maduras y la vía de autorización coordinada de la EMA que respaldó el primer oligonucleótido antisentido en 2024. Aunque la aprobación de comercialización a nivel paneuropeo está centralizada, las evaluaciones de tecnología sanitaria específicas de cada país generan retrasos escalonados en el lanzamiento de entre 6 y 12 meses. El marco AMNOG de Alemania y las evaluaciones del NICE del Reino Unido suelen imponer acuerdos tempranos de precio-volumen que condicionan las previsiones comerciales. Los consorcios de investigación con sede en Alemania, Francia y el Reino Unido sustentan un sólido ecosistema de ensayos clínicos que atrae a patrocinadores extranjeros.
Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica en Asia-Pacífico
Asia Pacífico registra la CAGR más alta del 10,98% hasta 2032, ya que la gran necesidad insatisfecha se intersecta con la rápida expansión de los centros de neurología. Japón lidera la adopción comercial, aprovechando la familiaridad previa con el edaravone y el financiamiento gubernamental para la investigación y desarrollo en neurodegeneración. La ventaja regulatoria de Corea del Sur en terapia con células madre posiciona al país como exportador de manufactura para la demanda regional. La oportunidad de volumen de China es vasta, pero la heterogeneidad del reembolso provincial y las prolongadas negociaciones de precios de medicamentos retrasan la monetización plena. Australia, Singapur e India son nodos emergentes en redes de ensayos multinacionales, ofreciendo escala de reclutamiento y eficiencias de costos.
Panorama regulatorio
La supervisión regulatoria de las terapias para la ELA está determinada por marcos de enfermedades raras y una mayor disposición a respaldar el desarrollo vinculado a biomarcadores. En Estados Unidos, este cambio se refleja en la aprobación acelerada de tofersen (Qalsody) en 2023, seguida de la autorización de comercialización europea concedida a Biogen Netherlands B.V. el 29 de mayo de 2024 en circunstancias excepcionales para la ELA con mutación de SOD1. Los patrocinadores suelen alinear sus planes pivotales con la guía de la FDA para la industria sobre el desarrollo de fármacos para la ELA (actualizada por última vez en 2019), que sigue determinando la selección de criterios de valoración, el diseño de ensayos y las expectativas de monitoreo de seguridad.
En Europa, la guía de la EMA para la investigación clínica de medicamentos para la ELA (actualizada por última vez en 2015) avanzó hacia una vía de revisión formal cuando el CHMP adoptó un documento de concepto el 16 de marzo de 2026 para actualizar la guía y reflejar las metodologías y enfoques de evidencia actuales. La región también continúa aplicando umbrales estrictos de beneficio-riesgo y evidencia, como lo ilustra la confirmación de la EMA de su recomendación de rechazar la autorización de comercialización de masitinib (AB Science) el 27 de junio de 2024.
Análisis de la cadena de valor
La cadena de valor del tratamiento de la ELA abarca desde el descubrimiento y la investigación traslacional hasta el desarrollo clínico, la fabricación especializada y la distribución de alto contacto a través de hospitales, centros especializados en ELA y farmacias especializadas. En etapas iniciales, los programas de medicina de precisión dependen de pruebas genéticas y análisis de biomarcadores (por ejemplo, la cadena ligera de neurofilamentos) para estratificar a los pacientes y respaldar interacciones regulatorias más rápidas. Los ensayos de plataforma y los programas de acceso expandido también aportan datos del mundo real al desarrollo tardío, incluido el Programa de Acceso Expandido autorizado por la FDA para Spinogenix SPG302 (mayo de 2025).
La capacidad de fabricación y llenado-terminado para modalidades complejas es un punto crítico clave, lo que impulsa acuerdos de licencia y asociaciones con CDMO en oligonucleótidos y terapias celulares. Ejemplos incluyen el acuerdo de licencia exclusiva mundial de Otsuka Pharmaceuticals con Ionis Pharmaceuticals (noviembre de 2024) que cubre la fabricación y comercialización de ulefnersen (ION363) para la ELA con FUS, la ampliación de la fabricación comercial de NeuroSense Therapeutics para PrimeC (mayo de 2025) y su posterior asociación con Recipharm (septiembre de 2025) para respaldar el trabajo de formulación y la fabricación de lotes comerciales, y la planificación de colaboración de transferencia de tecnología y fabricación de BrainStorm Cell Therapeutics con Minaris Advanced Therapies para NurOwn en Allendale, Nueva Jersey (mayo de 2025). En etapas posteriores, el acceso está determinado por las capacidades de administración en clínicas especializadas, la autorización previa de los pagadores y la logística conforme a la cadena de frío y las sustancias controladas cuando corresponda.
Panorama Competitivo
La concentración del mercado es moderada, con las cinco principales empresas controlando aproximadamente el 45% de las ventas de 2026. Biogen e Ionis Pharmaceuticals co-lideran el campo de los ASO en virtud de datos clínicos validados y plataformas de química propietarias. Mitsubishi Tanabe asegura la participación intravenosa a través del edaravone, mientras que Eisai mantiene una posición en el mercado doméstico japonés con riluzol oral y activos complementarios en cartera. Las alianzas estratégicas dominan la estrategia de crecimiento: la adquisición por parte de Eli Lilly del programa UNC13A de QurAlis por 45 millones de USD en 2024 ejemplifica la adquisición por parte de grandes farmacéuticas de activos con riesgo reducido.
La adopción de tecnología se centra en diagnósticos complementarios y monitoreo remoto. Las empresas de dispositivos que suministran sistemas de administración intratecal han formado acuerdos de licencias cruzadas con desarrolladores de terapia génica, creando paquetes de atención verticalmente integrados que agilizan las decisiones de compra hospitalaria. Las empresas emergentes impulsadas por inteligencia artificial aprovechan plataformas de descubrimiento basadas en la nube para identificar moléculas pequeñas con múltiples objetivos, reduciendo las barreras de entrada y fomentando una cartera de competidores cuyos modelos de costos socavan a los actores establecidos.
La capacidad de fabricación sigue siendo un diferenciador competitivo. Las empresas con líneas de oligonucleótidos propias satisfacen los requisitos de escala más rápido que las que dependen de socios contratistas, salvaguardando los plazos de lanzamiento. Por el contrario, los desarrolladores de terapia celular autóloga deben asegurar capacidad adicional de vectores virales o arriesgarse a interrupciones en el suministro que obstaculicen el lanzamiento comercial. En respuesta, varios actores establecidos anunciaron planes de capital para 2025-2026 para suites de cGMP que aproximadamente duplicarán la producción global de ASO.
Líderes de la Industria del Tratamiento de la Esclerosis Lateral Amiotrófica
-
Mitsubishi Tanabe Pharma Corporation
-
CORESTEM, Inc
-
BrainStorm Cell Limited
-
Amylyx Pharmaceuticals Inc.
-
Biogen
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica Empresas cubiertas en este informe
- Mitsubishi Tanabe Pharma
- Amylyx Pharmaceuticals
- Sun Pharmaceuticals Industries
- Biogen
- Ionis Pharmaceuticals
- BrainStorm Cell Therapeutics Inc.
- CORESTEM Inc.
- AB Science SA
- Boehringer Ingelheim
- Annexon Biosciences Inc.
- CRISPR Therapeutics AG
- Biohaven Ltd.
- Cytokinetics
- QurAlis Corporation
- MediciNova Inc.
- Takeda Pharmaceuticals
- Neuvivo Inc.
- Acorda Therapeutics
- Cyclerion Therapeutics Inc.
- ALS Biopharma LLC
Lea el análisis de las empresas de tratamiento de la esclerosis lateral amiotrófica
Oportunidades de mercado y perspectivas futuras
El espacio en blanco en el tratamiento de la ELA sigue concentrado en opciones escalables para la población más amplia con ELA esporádica, junto con una penetración más profunda de la medicina de precisión para subtipos genéticos definidos. Los resultados clínicos que respaldan programas multiobjetivo y vinculados a biomarcadores están ampliando el conjunto de mecanismos más allá de la neuroprotección tradicional: NeuroSense Therapeutics reportó los resultados de fase 2b PARADIGM para PrimeC con actividad biológica vinculada a TDP-43 y resultados clínicos (destacados públicamente en marzo de 2026 y junio de 2026), lo que apunta a una vía para regímenes no específicos de mutación que pueden adaptarse a los flujos de trabajo neurológicos establecidos.
Las terapias de ácidos nucleicos de próxima generación también están ampliando el campo competitivo en la ELA con SOD1 más allá de los ASO, creando espacio para nuevos participantes en administración, fabricación y diagnósticos complementarios. En julio de 2026, Nature Medicine publicó datos de fase 1 de Ractigen Therapeutics RAG-17 (siARN intratecal para la ELA con SOD1) que mostraron reducciones sustanciales de SOD1 en el LCR junto con reducciones de NfL en plasma, lo que refuerza el valor práctico de las estrategias de desarrollo basadas en biomarcadores y la infraestructura especializada de administración intratecal. Los avances paralelos en ingeniería de vectores reportados en 2026 (por ejemplo, enfoques de microARN con AAV9 en modelos preclínicos) subrayan la demanda de capacidad de vectores virales, análisis y monitoreo de seguridad a largo plazo, mientras que programas como el HEALEY ALS Platform Trial (con la finalización de la inscripción para el Régimen I de NUZ-001 reportada en julio de 2026) continúan normalizando vías de desarrollo adaptativas y multibrazo que comprimen el tiempo y el costo por activo para los patrocinadores.
Desarrollos recientes de la industria en Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica
- Mayo de 2026: BrainStorm Cell Therapeutics proporcionó una actualización corporativa que describe los preparativos para el estudio de fase 3b ENDURANCE (NCT06973629) de NurOwn en la ELA, incluido el progreso hacia la activación de sitios. La actualización señala una inversión continua en preparación operativa, un factor clave de control para programas de medicina regenerativa de alto contacto que dependen de una fabricación y manejo de sitios consistentes.
- Diciembre de 2025: CorestemChemon reportó avances hacia la comercialización de Neuronata-R en Corea del Sur y destacó una estrategia de subgrupo de progresión lenta clínicamente definida, junto con planes para una mayor participación regulatoria en EE. UU. a través de su presencia en Carolina del Norte. Este movimiento alinea el desarrollo de células madre con las preferencias de reguladores y pagadores por una identificación más clara de respondedores y fortalece las capacidades de comercialización transfronteriza.
- Noviembre de 2024: Otsuka Pharmaceutical firmó un acuerdo de licencia exclusiva mundial con Ionis Pharmaceuticals para ulefnersen (ION363) para la ELA con FUS, que cubre la fabricación y comercialización. Esta estructura amplía la vía hacia el suministro global y la ejecución del lanzamiento de un programa de oligonucleótidos específico de mutación, mientras traslada las responsabilidades de escalado y comercialización hacia una organización comercial más grande.
Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
Para este estudio, el mercado abarca los ingresos generados por las terapias utilizadas para el manejo de la esclerosis lateral amiotrófica, incluida la atención basada en medicamentos y otras intervenciones clínicas utilizadas para el control de síntomas y el manejo de la enfermedad en las principales regiones.
Exclusiones del alcance: Los trastornos neuromusculares adyacentes y las indicaciones neurodegenerativas distintas a la ELA están excluidos, incluso si los mismos productos se prescriben fuera de indicación.
Descripción General de la Segmentación
- Por Tipo de Tratamiento
- Medicación
- Terapia con Células Madre
- Terapia Génica / ASO
- Otros
- Por Clase de Fármaco
- Riluzol
- Edaravone
- Oligonucleótidos Antisentido
- Combinación / Multidiana
- Modificadores Sintomáticos
- Por Vía de Administración
- Oral
- Intravenosa
- Intratecal
- Subcutánea
- Por Usuario Final
- Hospitales
- Clínicas Especializadas / Centros de ELA
- Entornos de Atención Domiciliaria
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción de un marco limpio de la enfermedad y el tratamiento, para luego mapear cómo los pacientes pasan del diagnóstico a la atención tratada. Nos apoyamos en fuentes públicas y de acceso libre, como las estadísticas de salud de la OMS, los datos de salud de los CDC, la literatura revisada por pares indexada en los NIH y PubMed, las etiquetas de medicamentos y el historial de aprobaciones de la FDA, y los indicadores del sistema de salud de la OCDE para anclar los rangos de prevalencia y los patrones de entornos de atención.
A continuación, recopilamos señales de precios y acceso de fuentes como los calendarios de reembolso nacionales donde estaban disponibles, las divulgaciones gubernamentales de precios de medicamentos y las comunicaciones regulatorias de seguridad, y verificamos las narrativas de adopción utilizando presentaciones de empresas, presentaciones para inversores, sitios web de asociaciones y prensa de confianza. En paralelo, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial de empresas, además de una amplia base de datos de patentes, para confirmar el posicionamiento de productos y el momento de los eventos en la cartera que podrían desplazar la demanda. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, ya que también se utilizaron otros documentos públicos para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas primarias se centraron en validar qué impulsa el volumen tratado y cómo cambia la elección de terapia según la etapa de la enfermedad y el entorno de atención. Hablamos con neurólogos, partes interesadas de farmacias hospitalarias y especializadas, expertos en pagadores o reembolsos, y participantes de la industria en Asia Pacífico, EMEA y las Américas para confirmar los supuestos sobre la adopción, la interrupción y la secuenciación típica de terapias.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos: 14% | Asia Pacífico: 45% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 32% | EMEA: 33% |
| Actores más pequeños: 14% | Gerentes: 54% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento parte de un conjunto de demanda descendente construido a partir de la prevalencia diagnosticada de ELA, la proporción tratada y las tasas de uso de terapias por entorno de atención. Luego traducimos los volúmenes de tratamiento a valor utilizando el costo anualizado típico de la terapia y la combinación por tipo de tratamiento. Para mantener los totales realistas, los corroboramos con verificaciones ascendentes selectivas, como puntos de precio a nivel de país muestreados multiplicados por volúmenes tratados estimados, y discusiones de canales sobre la combinación de prescripciones en entornos hospitalarios y especializados.
Los insumos del modelo incluyen tendencias de prevalencia diagnosticada, penetración del tratamiento por etapa, comportamiento de cambio e interrupción, la distribución entre gestión hospitalaria y domiciliaria, y el movimiento de precios esperado tras cambios en etiquetas o reembolsos. Cuando algunos países no divulgan detalles completos de precios o acceso, llenamos las brechas utilizando mercados proxy con estructuras de reembolso similares, y luego confirmamos con insumos primarios y bandas de sensibilidad.
Para el pronóstico, se utilizó el análisis de escenarios para que el momento de la cartera, las decisiones de acceso y los cambios en la combinación de terapias puedan reflejarse sin sobreajustar series históricas limitadas. El caso base se alinea con la visión experta más común sobre la velocidad de adopción y la persistencia, y realizamos pruebas de estrés utilizando casos de acceso más lento y adopción más rápida.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican contra señales independientes, incluidos rangos epidemiológicos, guías de tratamiento publicadas e hitos de acceso observados, antes de que se aprueben los números finales. Cuando aparece un valor atípico, revisamos los supuestos, verificamos nuevamente las conversiones de precios y realizamos llamadas de seguimiento a fuentes primarias para el país o la clase de terapia específica que generó la varianza.
Se completa una revisión interna de múltiples pasos para que la lógica, los insumos y los cálculos se mantengan consistentes desde los totales por país hasta los consolidados regionales. Los informes se actualizan anualmente, con actualizaciones intermedias añadidas cuando ocurren eventos materiales, como aprobaciones importantes, retiros o cambios en el reembolso. Antes de la entrega, se realiza un pase final del analista para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Tratamiento de la Esclerosis Lateral Amiotrófica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados para el tratamiento de la ELA pueden parecer muy dispares porque el recuento subyacente de pacientes tratados y la cesta de terapias no siempre se definen de la misma manera. Las diferencias también aparecen cuando las empresas utilizan diferentes años base, momentos de conversión de divisas y la rapidez con que asumen la adopción de nuevas terapias.
Los dispositivos de atención respiratoria de apoyo y los servicios de ventilación a largo plazo están fuera del alcance de Mordor Intelligence, lo que mantiene el dimensionamiento enfocado en los ingresos por terapias de ELA en lugar del gasto más amplio en gestión de la enfermedad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,95 mil millones de USD (2025) | |
| Revista Especializada A | 0,79 mil millones de USD (2024) | Utiliza un año base anterior y una proporción conservadora de pacientes tratados, y parece mantener los niveles de precios más planos sin reflejar completamente las mejoras en la combinación de terapias en los canales especializados. |
| Editorial del Sector B | 0,73 mil millones de USD (2025) | Mantiene la cesta de terapias más ajustada al enfatizar las ventas de medicamentos heredados y una cobertura geográfica limitada, lo que puede subestimar la adopción más reciente y la expansión del reembolso fuera de los mercados principales. |
La dispersión en la tabla se explica principalmente por lo que se contabiliza como ingresos por tratamiento, cómo se construye la proporción tratada a partir de la prevalencia y cómo se convierte y actualiza el precio. Al vincular los totales a cohortes diagnosticadas y tratadas, y luego verificar los cambios en la combinación durante la actualización anual, el resultado se mantiene transparente y reproducible año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica?
Se espera que el tamaño del Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica alcance 1,00 mil millones de USD en 2026 y crezca a una CAGR del 5,88% para alcanzar 1,47 mil millones de USD en 2032.
¿Cuál es el tamaño actual del Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica?
En 2027, se espera que el tamaño del Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica alcance 1,06 mil millones de USD.
¿Quiénes son los actores clave en el Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica?
Mitsubishi Tanabe Pharma Corporation, CORESTEM, Inc, BrainStorm Cell Limited, Amylyx Pharmaceuticals Inc. y Biogen son las principales empresas que operan en el Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica.
¿Cuál es la región de más rápido crecimiento en el Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica?
Se estima que Asia Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2027-2032).
¿Qué región tiene la mayor participación en el Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica?
En 2026, América del Norte representa la mayor participación de mercado en el Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica.
¿Qué años cubre este Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica se estimó en 0,95 mil millones de USD. El informe cubre el tamaño histórico del Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado Global de Tratamiento de la Esclerosis Lateral Amiotrófica para los años: 2026, 2027, 2028, 2029, 2030 y 2031.