
Größe und Marktanteil des westafrikanischen Batteriemarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 4.07 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des westafrikanischen Batteriemarkts von Mordor Intelligence
Es wird erwartet, dass der westafrikanische Batteriemarkt im Prognosezeitraum (2026–2031) eine CAGR von 4,07 % verzeichnet.
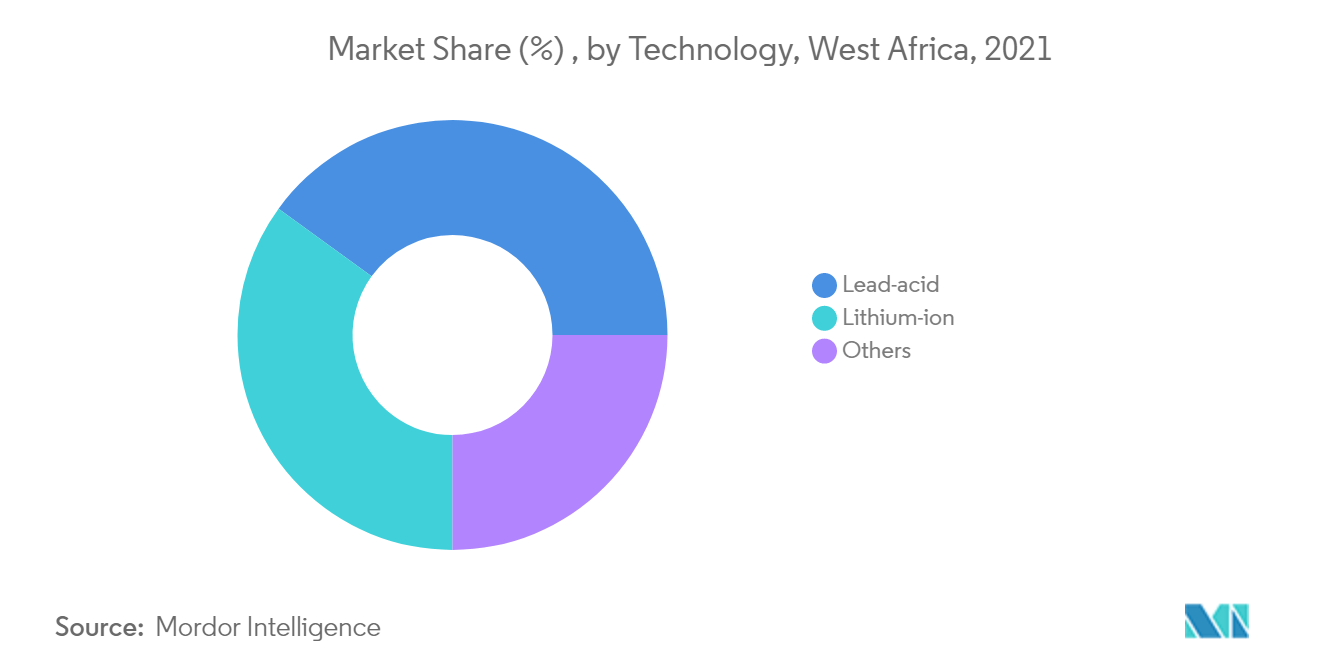
- Es wird erwartet, dass die Blei-Säure-Batterietechnologie den westafrikanischen Batteriemarkt dominieren wird, da die Produktion von Automobilen und Motorrädern im Prognosezeitraum zunimmt.
- Die Ausweitung von Mini-Netz-Systemen für Batteriespeichersysteme wird voraussichtlich in Kürze immense Chancen für den westafrikanischen Batteriemarkt schaffen.
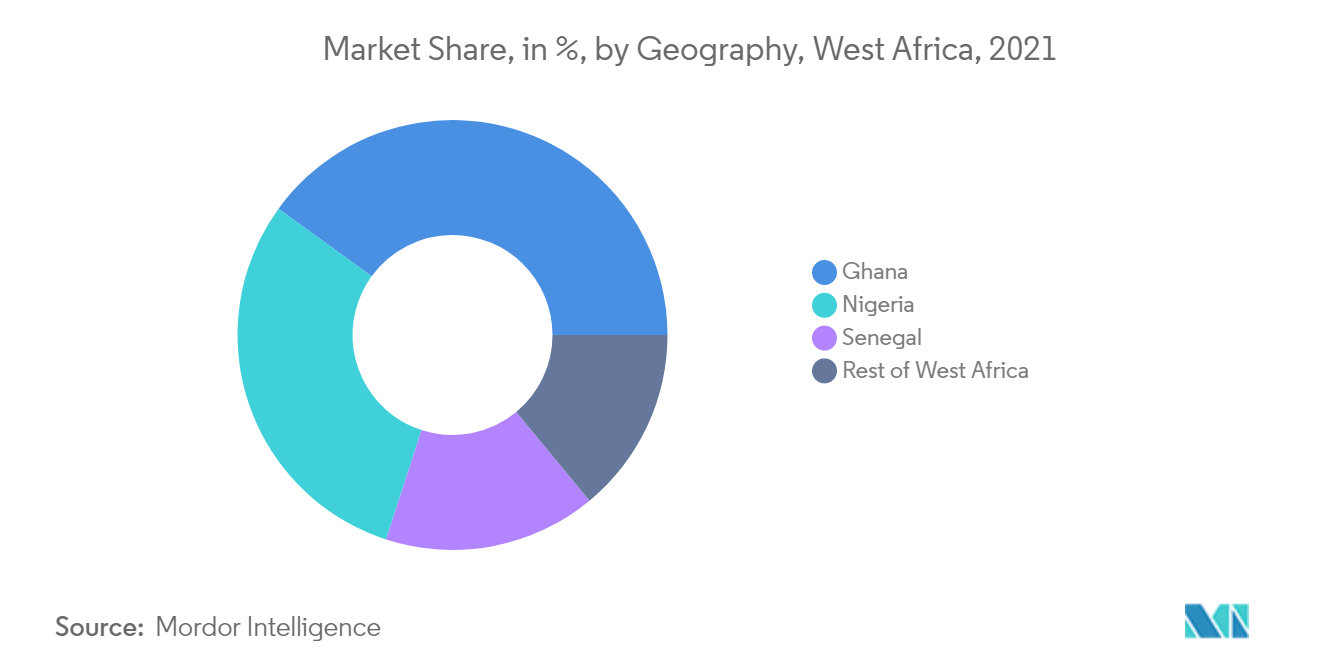
- Es wird erwartet, dass Ghana den Batteriemarkt im Prognosezeitraum dominieren wird, da die Akzeptanz von Konsumgütern der Unterhaltungselektronik und der Einsatz erneuerbarer Energien zunehmen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum westafrikanischen Batteriemarkt
Segment der Blei-Säure-Batterien verzeichnet signifikantes Wachstum
- Blei-Säure-Batterien sind nach wie vor die günstigsten und am weitesten verbreiteten wiederaufladbaren Batterien im Automobil- und Industriesektor in der westafrikanischen Region. Derzeit sind diese Batterien die einzige verfügbare Massenmarkttechnologie für SLI-Anwendungen in konventionellen Fahrzeugen, einschließlich solcher mit einfachen Mikro-Hybrid-Systemen. Darüber hinaus wird die zunehmende Nutzung von Automobilen in der Region voraussichtlich die Nachfrage nach Blei-Säure-Batterien in den kommenden Jahren ankurbeln.
- Aufgrund des Trends zur raschen Globalisierung und Industrialisierung in den Ländern der Region finden Blei-Säure-Batterien zunehmend Anwendung in zahlreichen Bereichen und Geräten. Der steigende Bedarf an USV-Systemen in Unternehmensbüros, Industrie, Forschung, Bildungseinrichtungen und Privathaushalten treibt die Nachfrage nach Blei-Säure-Batterien an.
- Gravita hat in seinem neuen Werk in Westafrika die kommerzielle Bleiproduktion mit einer Produktionskapazität von 6.000 Tonnen pro Jahr aufgenommen und plant, die Produktionskapazität in naher Zukunft auf 12.000 Tonnen zu erhöhen.
- Das Recycling von Blei-Säure-Batterien ist ein weiterer wichtiger Treiber in Westafrika, insbesondere in Ghana. Ghana gilt als führender Akteur beim Recycling von Blei-Säure-Batterien in Westafrika.
- Im November 2020 kündigte Bosch das Recyclingprojekt für Blei-Säure-Batterien in Ghana an. Im Rahmen des Projekts hat Bosch eine Rückwärtslogistik in Partnerschaft mit ghanaischen professionellen Marktteilnehmern, City Waste Management Ghana, Batterievertreibern, Gebrauchtbatteriesammlern und Endverbrauchern aufgebaut.
- Darüber hinaus führte Bosch im Februar 2021 ein umweltfreundliches Batterierecyclingprogramm ein. Das Programm gibt Kunden die Möglichkeit, eine alte Blei-Säure-Autobatterie gegen einen Rabatt von 5 % auf eine neu gekaufte zurückzugeben oder einen Gegenwert von 5 % der zurückgegebenen alten Batterie zu erhalten.
- Aufgrund von Faktoren wie den sinkenden Bleikosten und dem Mangel an Lithium-Ionen-Herstellern wird erwartet, dass das Segment der Blei-Säure-Batterien den westafrikanischen Batteriemarkt im Prognosezeitraum dominieren wird.
Ghana verzeichnet signifikantes Wachstum
- Es wird erwartet, dass Ghana im Batteriemarkt im Prognosezeitraum in einem signifikanten Tempo wächst, da die Akzeptanz von Konsumgütern der Unterhaltungselektronik zunimmt und der Einsatz erneuerbarer Energien steigt, was wiederum die Gesamtnachfrage nach Batterien im Land ankurbeln dürfte.
- So wurde beispielsweise im Dezember 2020 ein 5-MW-Abschnitt an das Netz eines schwimmenden Solarkraftwerks am Stausee des Bui-Wasserkraftwerks in Ghana angeschlossen. Damit macht das Kraftwerk einen kleinen Schritt in Richtung seines endgültigen Ziels, ein 250-MW-Kraftwerk zu errichten. Dies wird die Nachfrage nach Batterien für die Solarstromspeicherung erhöhen.
- Darüber hinaus bleibt die Bau- und Gebäudebranche aufgrund der wachsenden Bevölkerung im Land einer der am schnellsten wachsenden Sektoren. Infrastrukturentwicklungsprojekte, boomende Industrialisierung und Bautätigkeiten werden im Land voraussichtlich auf einem hohen Niveau bleiben, was wiederum die Nachfrage nach Batterien für Aktivitäten wie Notstromversorgung, Beleuchtung und Elektrowerkzeuge ergänzen dürfte. Darüber hinaus treiben Faktoren wie die steigende Nachfrage nach emissionsfreien Fahrzeugen das Wachstum von Lithium-Ionen-Batterien für Elektrofahrzeuganwendungen im Land voran.
- Andererseits leidet Ghana wie viele andere afrikanische Länder unter einem Stromversorgungsengpass, der zu Lastabwürfen geführt hat. Um die Auswirkungen der Energiekrise zu minimieren, wurden Batterie-Energiespeichergeräte im Wohn- und Gewerbesektor eingesetzt, was wiederum den Batteriemarkt im Land ankurbeln dürfte.
- So kündigte Puma Energy beispielsweise im April 2021 die Einführung von 11 Solarprojekten an seinen Tankstellen und drei weiteren an seinen Terminals in Ghana an, wobei die Solarstromerzeugung an 11 der 14 Standorte durch Batteriespeicher unterstützt wird. Mit diesen Projekten strebt Puma Energy an, bis 2023 Solar- und/oder Batteriespeicher in mindestens 75 % der unternehmenseigenen Einzelhandelsstandorte, Depots und Terminals weltweit einzusetzen.
- Ghana leidet wie viele andere afrikanische Länder unter einem Stromversorgungsengpass, der zu Lastabwürfen geführt hat. Um die Auswirkungen der Energiekrise zu minimieren, wurden Batterie-Energiespeichergeräte im Wohn- und Nichtwohnsektor eingesetzt, was den Batteriemarkt im Land voraussichtlich ankurbeln wird.
Regulatorisches Umfeld
Regionale Vorschriften für netzgekoppelte Speicher werden zunehmend über Instrumente der ECOWAS und des West African Power Pool (WAPP) geregelt. Im Jahr 2024 führte die ECOWAS einen Elektrizitätskodex ein, der die rechtliche Grundlage für grenzüberschreitende Regeln zur Strompooling schafft, die für Batteriespeichersysteme (BESS) relevant sind, während die WAPP regionale regulatorische und institutionelle Rahmenwerke für BESS herausgab. Diese Rahmenwerke verweisen auf etablierte technische und Sicherheitsstandards, einschließlich UL 9540 (ESS), UL 1741 (Wechselrichter/Netzanschluss) und NFPA 855 (Installation stationärer Speicher), was den Compliance-Pfad für Großspeicherprojekte im Versorgungsmaßstab in den Mitgliedstaaten verbessert.
Auch die Umwelt- und Abfallkontrollen im Zusammenhang mit Batterien werden auf nationaler Ebene verschärft. Nigeria erließ im März 2024 im Rahmen seines Umweltvollzugsrahmens die National Environmental (Battery Control) Regulations, die Lizenzierung und Lebenszyklusmanagement von Batterien abdecken, einschließlich Aspekten des Imports und Exports von neuen und gebrauchten Batterien. In Côte d'Ivoire führte das Dekret 2025-181 ein Exportverbot für Altbatterien und Akkumulatoren ein, was die lokale Kontrolle über Ende-der-Lebensdauer-Ströme stärkt und Recycling- sowie sekundäre Bleiversorgungsketten beeinflusst.
Wertschöpfungskettenanalyse
Die westafrikanische Batteriewertschöpfungskette ist bei Fertigbatterien und Schlüsselkomponenten weiterhin stark importabhängig, während sich die lokale Aktivität auf Vertrieb, Installation und Kundendienst für automobile SLI-/USV-Anwendungen und Solarspeicheranwendungen konzentriert. Die nachgelagerte Nachfrage wird von Batteriedistributoren sowie Anbietern von Solar-Home-Systemen und C&I-Solaranlagen unterstützt, die Speicher mit Wechselrichtern und PV bündeln, zusammen mit lokalen Montagebetrieben und Herstellern in Nigeria, darunter die Ibeto Group in Nnewi und Forgo Battery Company in Ilorin, die die Nachfrage nach Automobil- und Notstromversorgung bedienen. Recycling und die Sammlung gebrauchter Batterien unterstützen zudem die Bleisäure-Kreislaufwirtschaft in bestimmten Teilen der Region.
Vorgelagerte und mittelgelagerte Entwicklungen beginnen, die regionale Beschaffung im Untersuchungszeitraum zu beeinflussen. Im Juli 2026 nahm Nigeria im Bundesstaat Nasarawa eine Lithiumverarbeitungsanlage in Betrieb, die als die größte Westafrikas beschrieben wird, mit einer berichteten Kapazität von 6.000 Tonnen Lithiumerz pro Tag, was auf einen Wandel von Rohexporten zu verarbeiteten Vorprodukten hinweist. Auf ECOWAS-Ebene gewann die industrielle Koordination im Juni 2026 an Sichtbarkeit, als sich die Handels- und Industrieminister in Accra zu einer Wertschöpfungsagenda trafen. Etwa zur gleichen Zeit bekräftigte die ghanaische Regierung im Juni 2026 Pläne für lokale Lithiumverarbeitung und ein nachgelagertes Ökosystem für Batterieherstellung, was auf die Absicht hinweist, mittelgelagerte Inputs und Fähigkeiten auf Pack-Ebene näher an den Nachfragezentren aufzubauen.
Wettbewerbslandschaft
Der westafrikanische Batteriemarkt ist mäßig konsolidiert. Zu den wichtigsten Marktteilnehmern gehören The Ibeto Group, Forgo Battery Company Limited, Luminous Power Technologies, Franerix Solar Solutions Limited und Robert Bosch (Pty) Ltd.
Marktführer der westafrikanischen Batterieindustrie
The Ibeto Group
Forgo Battery Company Limited
Luminous Power Technologies
Franerix Solutions Ltd
Robert Bosch (Pty) Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Speicher im Versorgungsmaßstab und zur Netzunterstützung werden zunehmend finanzierbar und häufiger als Teil von Solarprojekten vertraglich vereinbart. Dies unterstützt die kurzfristige Nachfrage nach Integratoren, EPC-Unternehmen und O&M-Anbietern, die finanzierbare BESS-Designs im Einklang mit regionalen Standards liefern können. Die Projektaktivität liefert bereits Nachfragesignale, darunter die Inbetriebnahme einer 16-MWp-Solar-plus-Speicher-Anlage durch Africa REN im Senegal im Januar 2026 mit einem 10 MW/20 MWh-Batteriesystem, sowie die Sicherung eines EPC-Vertrags durch Toyota Tsusho im Juni 2026 zur Installation eines 50 MW/160 MWh-BESS für drei Solaranlagen in der Region Pobe in Benin. In Côte d'Ivoire wurde im April 2026 ein 105 MW/105 MWh-BESS-Projekt als ans Netz angeschlossen gemeldet, was auf eine Dynamik für netzgekoppelte Speicher neben erneuerbaren Energien hinweist.
Die Industriepolitik rund um kritische Mineralien und Kontrollen am Ende der Lebensdauer erweitert ebenfalls die adressierbaren Chancen über den Import von Fertigprodukten hinaus. Die Inbetriebnahme einer Lithiumverarbeitungsanlage in Nigeria im Juli 2026 und die Erklärungen Ghanas im Juni 2026 zu lokaler Lithiumverarbeitung und nachgelagerter Batterieherstellung verweisen auf Chancen in der mittelgelagerten Verarbeitung, der Modul-/Pack-Montage und der Lokalisierung von Systemkomponenten (Balance-of-System), einschließlich BMS, Gehäusen und Wärmemanagement. Diese Bereiche sind dort am relevantesten, wo Versorgungsunternehmen und IPPs kürzere Vorlaufzeiten und lokalen Service benötigen. Bei Bleisäurebatterien schaffen strengere Kontrollen der Bewegungen von Altbatterien, einschließlich des Exportverbots für Altbatterien in Côte d'Ivoire von 2025 und der Batteriekontrollvorschriften Nigerias von März 2024, Raum für konforme Sammlung, Recycling und formelle Rückführungslogistikmodelle, die die sekundäre Bleiversorgung für SLI- und stationäre Backup-Segmente stabilisieren können.
Aktuelle Branchenentwicklungen
- Juli 2026: Nigeria nahm im Bundesstaat Nasarawa eine Lithiumverarbeitungsanlage in Betrieb, die als die größte Westafrikas beschrieben wird, mit einer berichteten Verarbeitungskapazität von 6.000 Tonnen Lithiumerz pro Tag. Dieser Schritt unterstützt einen Wandel vom Export von Rohererz zur Bereitstellung verarbeiteter Inputs, fördert die regionale Batteriemontage- und Integrationsaktivität und weckt Interesse an nachgelagerter Batterieherstellung.
- Oktober 2025: Luminous Power Technologies erweiterte sein Nigeria-Portfolio um die Lithiumbatterieserie LitCore Ultra (51,2V-Angebote einschließlich 105Ah, 230Ah und 314Ah) zusammen mit Rayverter NEO Elite Hybrid-Wechselrichtern. Dies erweiterte die verfügbaren lithiumbasierten Speicheroptionen für Wohn- und kleine Gewerbe-Solar-Backup-Systeme und erhöhte den Wettbewerbsdruck auf herkömmliche Bleisäure-Bundles.
- März 2024: Nigeria erließ im Rahmen seines Umweltvollzugsrahmens die National Environmental (Battery Control) Regulations, die Lizenzierung und Lebenszyklusmanagement von Batterien abdecken, einschließlich Import und Export von neuen und gebrauchten Batterien. Die Vorschrift verschärft die Umwelt- und Abfallkontrollen und signalisiert strengere Compliance-Anforderungen für Batterieimporte, die Handhabung am Ende der Lebensdauer und das Recycling im gesamten Land.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodologie umfasst der Markt Batterien, die in Westafrika für Starter-, Traktions-, Standby-Strom- und tragbare Anwendungen verkauft und genutzt werden, gezählt am Verkaufspunkt in die Region über den Untersuchungszeitraum.
Ausschlüsse des Geltungsbereichs: Ausschlüsse umfassen eigenständige Ladegeräte, Batteriewechseldienste und vorgelagerte Rohstoffe (wie Lithium, Kobalt und raffiniertes Blei).
Übersicht der Segmentierung
- Technologie
- Blei-Säure-Batterie
- Lithium-Ionen-Batterie
- Andere Batterietechnologien
- Anwendung
- Automobil (HEV, PHEV, EV)
- SLI-Batterien (Starten, Beleuchtung und Zündung)
- Industriebatterien (Antrieb, Stationär (Telekommunikation, USV, Energiespeichersysteme (ESS) usw.))
- Tragbare Batterien (Unterhaltungselektronik usw.)
- Andere Anwendungen
- Geografie
- Ghana
- Nigeria
- Senegal
- Rest von Westafrika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau der Nachfrage- und Angebotsgeschichte für Batterien in ganz Westafrika und ordnet diese dann Datenreihen zu, die Jahr für Jahr überprüft werden können. Wir verwendeten öffentliche Quellen wie UN Comtrade, die Internationale Energieagentur, die Weltbank und nationale Statistikämter, mit denen Batterieimporte, Fahrzeugbestand, Elektrifizierung und Industrieaktivität nachverfolgt werden können.
Danach überprüfen wir Richtung und Zeitpunkt anhand von Hersteller- und Distributoren-Websites, Investorenpräsentationen und berichteten Import- oder Logistikkommentaren, was hilft, Spitzen zu erklären, die nicht der normalen Saisonalität entsprechen. Für Preis- und Produktmixlogik haben wir außerdem kostenpflichtige Abonnements herangezogen, die sich auf Unternehmensfinanzen und -informationen, Patentdatenbanken sowie Import- und Exportverfolgung auf Sendungsebene konzentrieren, die helfen, Lücken zu schließen, wo die lokale Berichterstattung dünn ist. Diese Liste an Sekundärquellen ist illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls verwendet, um Daten zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde verwendet, um zu bestätigen, was tatsächlich im Land verkauft wird, da sich der Produktmix (Bleisäure versus Lithium-Ionen) und der Anwendungsfall (SLI versus industrielle Notstromversorgung) schnell ändern können. Wir sprachen mit Stakeholdern in der gesamten Wertschöpfungskette wie Importeuren, Distributoren, Installateuren, Flottenbetreibern, Telekommunikations- und Notstromkäufern sowie Recycling- oder Servicenetzwerken, und wir überprüften auch Ansichten in wichtigen westafrikanischen Märkten, um eine Verzerrung durch einzelne Länder zu verringern.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 16% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 16% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Wir haben die Marktgröße mittels eines Top-Down-Ansatzes bestimmt, bei dem Handels- und Verbrauchssignale die Batteriennachfrage in ganz Westafrika rekonstruieren, und diese Gesamtsumme wird anschließend nach Chemie und wichtigen Nutzungsmustern aufgeteilt. Zu den wichtigsten Inputs zählten Batterieimportwerte und -mengen, Fahrzeugflotten und Neuzulassungen für SLI-Ersatzzyklen, Telekommunikationsmasten und Zubauten an Notstromversorgung, Indikatoren für den Ausbau von Solar- und Minigrid-Anlagen sowie typische Ersatzraten nach Anwendung (die in Gesprächen belastungsgetestet wurden).
Um die Gesamtsummen realistisch zu halten, wurden selektive Bottom-up-Prüfungen unter Verwendung von Stichprobenpreisspannen und beobachteten Verkaufsmengen von Distributoren und Installateuren durchgeführt, gefolgt von Kanalprüfungen dazu, wie viel in den Automobil-, Industrie-Backup- und tragbaren Anwendungen verkauft wird. Wenn eine Bottom-up-Sicht für kleinere Länder unvollständig war, wurden Lücken mithilfe von Proxy-Indikatoren wie Importanteil, Bevölkerung und Elektrifizierungstrends behandelt und dann mit Expertenfeedback angepasst.
Für die Prognose wurde eine Szenarioanalyse rund um einen Basisfall verwendet, da Währungsbewegungen, Änderungen der Importpolitik und die Stromzuverlässigkeit die Nachfrage Jahr für Jahr schwanken lassen können. Annahmen zu Preisentwicklung, Chemiewechsel und Ersatzzyklen wurden mit Befragten validiert, bevor die endgültige Prognose festgelegt wurde.
Datenvalidierung & Aktualisierungszyklus
Die Gesamtsummen wurden anhand unabhängiger Signale trianguliert und dann auf Ausreißer überprüft, wie plötzliche Wertsprünge ohne entsprechende Mengenbewegung oder unrealistische Preisschwankungen im Vergleich zu bekannten Blei- und Lithiumtrends. Wurde eine Abweichung festgestellt, wurde der zugrunde liegende Treiber erneut überprüft, und falls erforderlich, wurden Befragte erneut kontaktiert, um zu bestätigen, ob es sich um eine einmalige Lieferung, eine Politikänderung oder ein Berichtsartefakt handelte.
Vor der endgültigen Freigabe führt unser Team eine mehrstufige Überprüfung durch, damit sich die Segmentanteile summieren, die Wachstumsraten Sinn ergeben und die Länderaufteilungen mit Handels- und Nachfrageindikatoren übereinstimmen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für den westafrikanischen Batteriemarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können weit voneinander abweichen, da unterschiedliche Quellen unterschiedliche Batteriekategorien zählen, unterschiedliche Basisjahre verwenden und unterschiedliche Preis- oder Wechselkursannahmen anwenden. Das Timing spielt ebenfalls eine Rolle, da importgetriebene Märkte sich schnell verändern können, wenn sich Wechselkurse oder Logistikkosten ändern, und nicht jeder Herausgeber aktualisiert die Inputs im gleichen Tempo.
Mobile Verbraucher-Trockenzellen sind hier ausgeschlossen, und dieser Posten liegt außerhalb des Geltungsbereichs von Mordor Intelligence, was einer der Gründe dafür ist, dass die Gesamtsummen möglicherweise nicht mit Quellen übereinstimmen, die alle Batteriesendungen als einen einzigen Pool behandeln. Eine weitere häufige Lücke entsteht durch die Verwendung eines einzigen gemischten Durchschnittspreises für die gesamte Region, da Westafrika große Spannen nach Chemie, Anwendungsfall und Länder-Mix aufweist, was den Gesamtwert aufblähen oder verdichten kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodologie |
|---|---|---|
| Mordor Intelligence | 1,00 Mrd. USD (2024) | |
| Regionale Beratungsgesellschaft A | 1,05 Mrd. USD (2024) | Verwendet einen breiteren Chemie- und Anwendungskorb und scheint benachbarte Kategorien tragbarer Batterien einzuschließen, was die Gesamtsummen erhöhen kann, wenn Importwerte ohne strengen Endnutzungsfilter aggregiert werden. |
| Fachzeitschrift B | 0,01 Mrd. USD (2026) | Berichtet über einen bestimmten Zeitraum erzielten Nettozuwachs statt über den vollständigen Marktwert, wodurch die Zahl im direkten Vergleich mit einer jahresspezifischen Marktgröße viel kleiner erscheint. |
Die Streuung erklärt sich hauptsächlich dadurch, was überhaupt als Batterie gezählt wird und ob die Zahl einen vollständigen Jahresmarktwert oder nur eine inkrementelle Veränderung über die Zeit darstellt. Indem wir den Geltungsbereich an klar definierte Endnutzungs-Nachfragepools binden und die Gesamtsummen gegen Handels-, Preis- und Ersatzsignale überprüfen, können wir eine Zahl liefern, die leichter reproduzierbar und aktualisierbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der westafrikanische Batteriemarkt derzeit?
Es wird erwartet, dass der westafrikanische Batteriemarkt im Prognosezeitraum (2026–2031) eine CAGR von 4,07 % verzeichnet.
Wer sind die wichtigsten Akteure im westafrikanischen Batteriemarkt?
The Ibeto Group, Forgo Battery Company Limited, Luminous Power Technologies, Franerix Solutions Ltd und Robert Bosch (Pty) Ltd. sind die wichtigsten Unternehmen, die im westafrikanischen Batteriemarkt tätig sind.
Welche Jahre deckt dieser Bericht über den westafrikanischen Batteriemarkt ab?
Der Bericht deckt die historische Marktgröße des westafrikanischen Batteriemarkts für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße des westafrikanischen Batteriemarkts für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



