
Größe und Marktanteil des chinesischen Batteriemarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
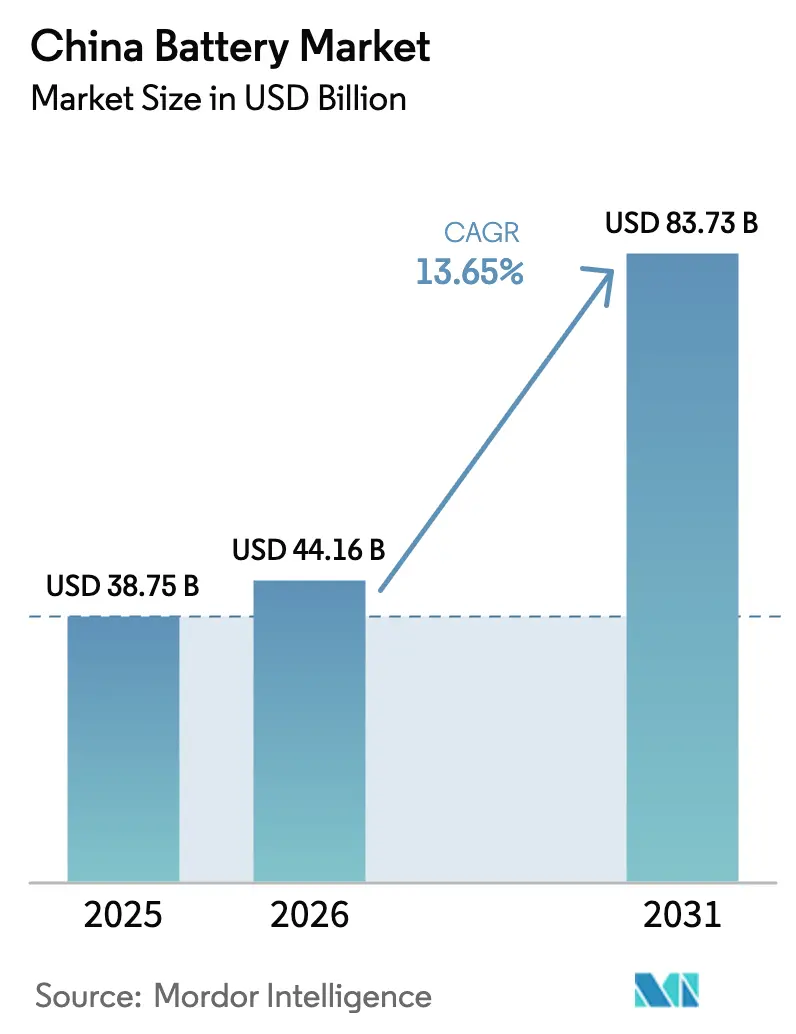
| Marktgröße im Basisjahr (2025) | 38.75 Milliarden US-Dollar |
| Marktgröße (2026) | 44.16 Milliarden US-Dollar |
| Marktgröße (2031) | 83.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.65 % |
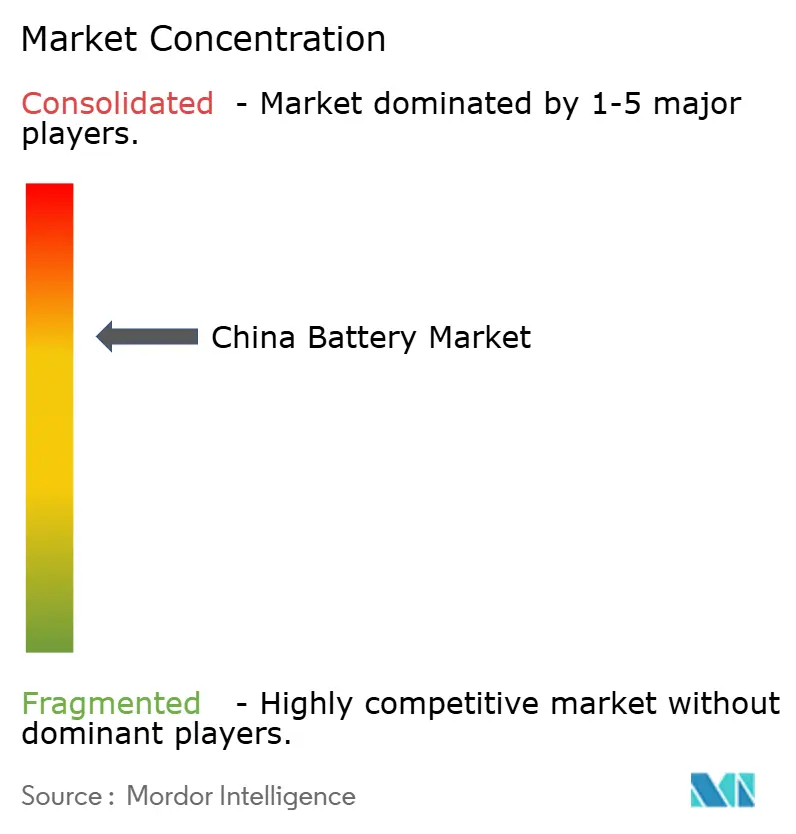
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des chinesischen Batteriemarkts von Mordor Intelligence
Der chinesische Batteriemarkt wurde im Jahr 2025 auf 38,75 Milliarden USD geschätzt und soll von 44,16 Milliarden USD im Jahr 2026 auf 83,73 Milliarden USD bis 2031 wachsen, mit einer CAGR von 13,65 % während des Prognosezeitraums (2026–2031).
Das Wachstum wird durch landesweite Mandate für Fahrzeuge mit neuer Energie (NEV) angetrieben, die die Einführung von Lithium-Ionen-Technologie in Städte der zweiten und dritten Kategorie ausweiten, einen Boom bei netzmaßstäblichen Speichern zur Aufnahme von erneuerbaren Energieüberschüssen sowie Strategien zur vertikalen Integration, die die Lieferkettenkosten senken. Aggressive Kapazitätserweiterungen von insgesamt 1,3 TWh haben die Vorlaufzeiten in der Zellproduktion verkürzt, erhöhen jedoch auch das Risiko eines kurzfristigen Überangebots, das die Margen unter Druck setzen könnte. Provinzielle Recyclingquoten, die 2024 eingeführt wurden, verbessern die Sekundärrohstoffströme, verringern die Abhängigkeit von importiertem Lithium und stärken den Kreislaufvorteil für integrierte Hersteller. Bevorzugte Mehrwertsteuer-Rückerstattungen (MwSt.) auf inländische Kathodenvorläufer verschieben die Kostenkurven weiter zugunsten lokaler Lieferanten.
Wichtigste Erkenntnisse des Berichts
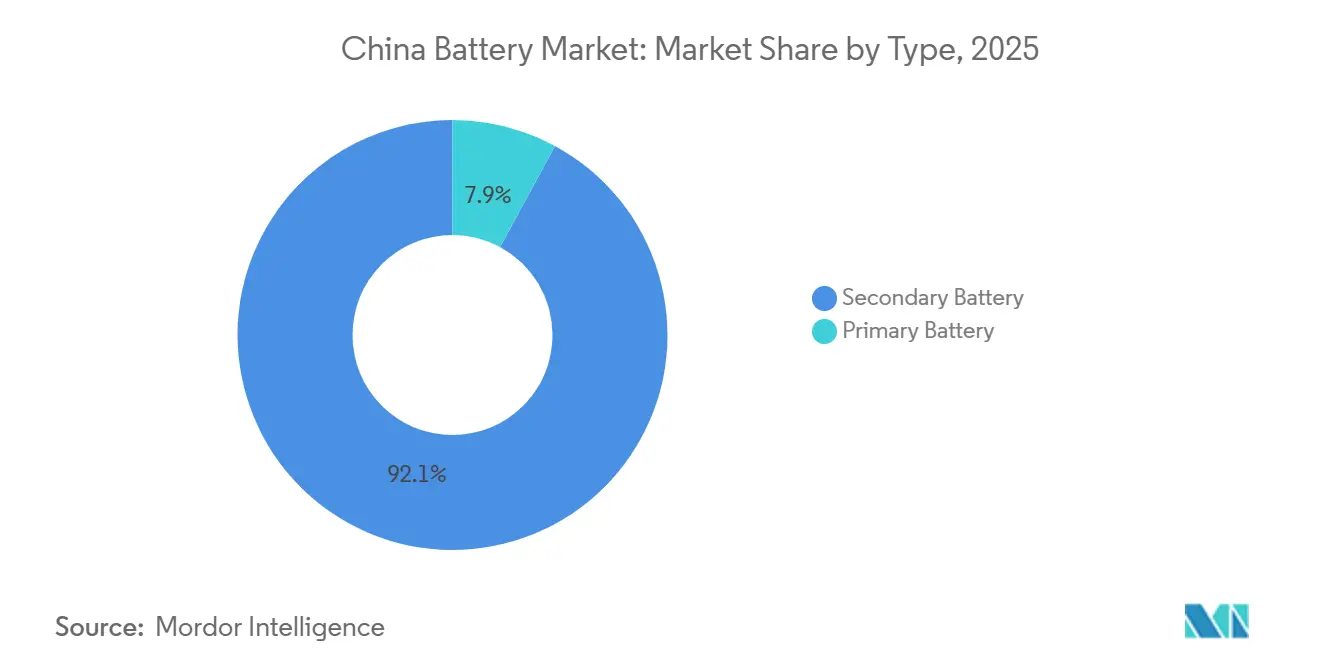
- Nach Typ hielten Sekundärbatterien im Jahr 2025 einen Marktanteil von 92,1 % am chinesischen Batteriemarkt; für Primärbatterien wird bis 2031 eine einstellige CAGR prognostiziert.
- Nach Technologie dominierte Lithium-Ionen mit einem Anteil von 75,5 % im Jahr 2025, während Natrium-Ionen zwischen 2026 und 2031 die höchste CAGR von 18 % verzeichnen soll.
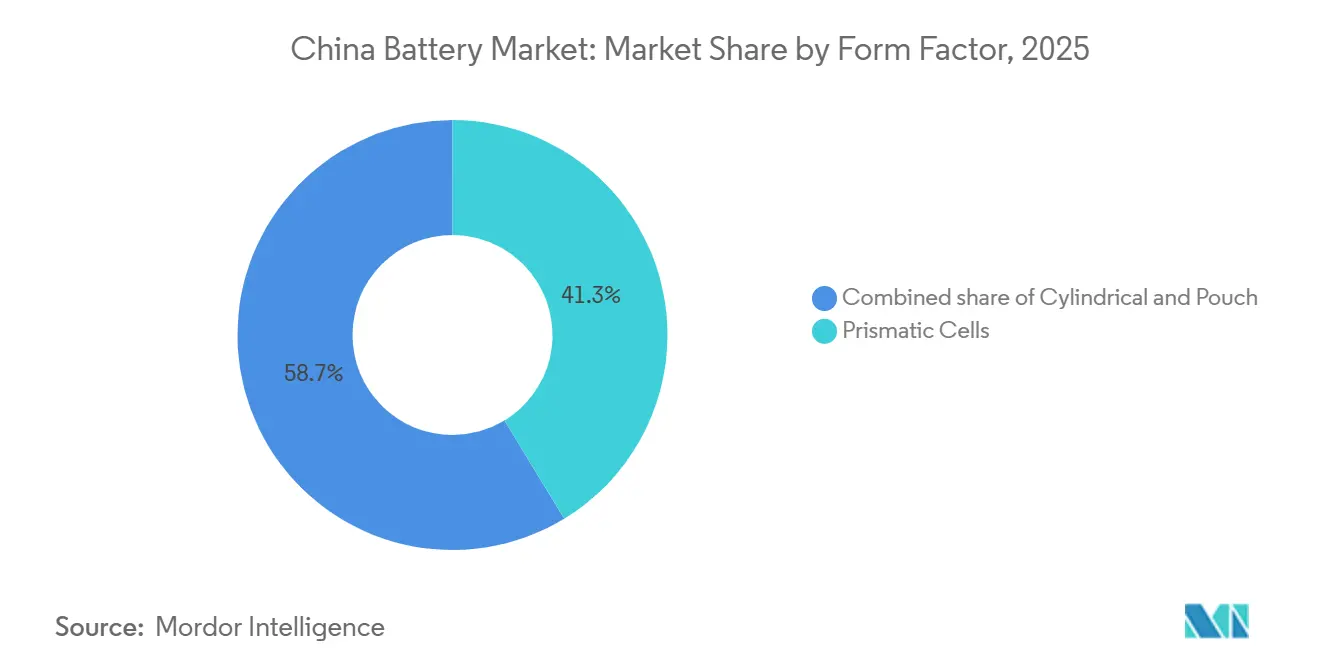
- Nach Formfaktor führten prismatische Zellen im Jahr 2025 mit einem Umsatzanteil von 41,3 %, während Pouch-Zellen voraussichtlich mit einer CAGR von 18,1 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 60,2 % der Größe des chinesischen Batteriemarkts auf den Automobilbereich, und Energiespeichersysteme sollen bis 2031 mit einer CAGR von 16,5 % wachsen.
- Nach Unternehmen hielt Contemporary Amperex Technology Co. Limited im Jahr 2025 einen Marktanteil von 36,7 % am chinesischen Batteriemarkt, gefolgt von BYD mit 17,9 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des chinesischen Batteriemarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Landesweite NEV-Mandate treiben den Anstieg der Lithium-Ionen-Nachfrage in Städten der zweiten und dritten Kategorie | +3.2% | National, mit beschleunigter Einführung in Jiangsu, Zhejiang, Sichuan, Hubei | Mittelfristig (2–4 Jahre) |
| Boom bei netzmaßstäblichen Speichern ausgelöst durch 30 % Ziele zur Reduzierung erneuerbarer Energieüberschüsse | +2.8% | National, konzentriert in der Inneren Mongolei, Gansu, Xinjiang, Qinghai | Mittelfristig (2–4 Jahre) |
| Preisparität von LFP-Paketen (< 80 USD/kWh) beschleunigt den Ersatz von Blei-Säure-Batterien | +2.1% | National, am stärksten in Industrie- und Zweiradsegmenten | Kurzfristig (≤ 2 Jahre) |
| Vertikale Integration durch CATL & BYD reduziert Lieferkettenengpässe und Kosten | +1.9% | National, mit Ausstrahlungseffekten auf Fertigungszentren in Südostasien | Langfristig (≥ 4 Jahre) |
| Provinzielle Recyclingquoten schaffen Sekundärrohstoffströme für neue Zellen | +1.5% | National, frühe Umsetzung in Guangdong, Jiangsu, Shandong | Langfristig (≥ 4 Jahre) |
| Bevorzugte MwSt.-Rückerstattung auf inländische Batteriematerialien fördert die lokale Produktion | +1.2% | National, begünstigt Hersteller von Kathoden- und Anodenmaterialien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Landesweite NEV-Mandate treiben den Anstieg der Lithium-Ionen-Nachfrage in Städten der zweiten und dritten Kategorie
Städte der zweiten und dritten Kategorie erreichen nun die Ziele für die Einführung von Elektrofahrzeugen an der Küste, angetrieben durch Subventionen aus dem Jahr 2024, die bis zu 15 % der Batteriepackkosten abdecken. Sechzig Prozent der Fahrzeugverkäufe in China entfallen auf diese Städte, was die Infrastruktur zu einem entscheidenden Faktor macht; 120.000 öffentliche Schnellladestationen, die 2025 in Betrieb genommen wurden, beseitigten die Reichweitenangst und erschlossen eine geschätzte neue Zellnachfrage von 50 GWh. Automobilhersteller reagierten mit Modellen unter 15.000 USD, die mit 40–50 kWh LFP-Paketen ausgestattet sind und Gesamtbetriebskostenparität mit Fahrzeugen mit Verbrennungsmotor bieten. Batteriehersteller positionieren Gigafabriken strategisch in der Nähe lokaler Montagelinien, was Logistikkosten senkt und Lieferzyklen verkürzt. Diese Lokalisierung fragmentiert den Marktanteil und ermöglicht es kleineren Lieferanten, gebundene Verträge zu sichern und Marktführer außerhalb der Küstenzentren herauszufordern.
Boom bei netzmaßstäblichen Speichern ausgelöst durch 30 % Ziele zur Reduzierung erneuerbarer Energieüberschüsse
Die Überschussraten erreichten 2024 in erneuerbaren-reichen Provinzen 30 %, was zur Pflicht zur gemeinsamen Speicherung für Projekte über 100 MW führte. Die Installationen von Batteriespeichern im Versorgungsmaßstab erreichten 2024 73,76 GW und sind auf dem Weg zu 180 GW bis 2027. CATLs Tener-LFP-System liefert 6.000 Zyklen, was 15-jährigen Stromabnahmeverträgen entspricht und die Abhängigkeit von Kohlespitzenlast verringert. Die Einführung von Pouch-Zellen verbessert das Wärmemanagement und verringert den Containerplatzbedarf um 20 % im Vergleich zu prismatischen Äquivalenten. Die Durchsetzung der Sicherheitsnormen GB 44240-2024 im August 2025 beschleunigt die Einführung moderner Systeme, da ältere Installationen Ausbreitungstests nicht bestanden haben.
Preisparität von LFP-Paketen beschleunigt den Ersatz von Blei-Säure-Batterien
Die LFP-Kosten auf Paketebene sanken Anfang 2025 unter 80 USD/kWh und unterbieten Blei-Säure-Alternativen auf Lebenszyklusbasis. Die Lebensdauer von 3.000 Zyklen bei LFP übertrifft die 500-Zyklen-Lebensdauer von Blei-Säure und beseitigt den Kostenvorteil bei der Anschaffung. Industriestapler, Telekommunikationstürme und Zweiräder wurden mit LFP-Modulen nachgerüstet, was 2025 eine zusätzliche Nachfrage von 15 GWh schuf. BYDs Blade-Batterie erreichte 75 USD/kWh durch den Wegfall von Modulgehäusen, was Altlieferanten zur Neuausrichtung oder zum Marktaustritt zwang. Der Marktanteil von Blei-Säure sank von 18 % im Jahr 2024 auf 12 % im Jahr 2025, und die vorausschauenden Kostenkurven signalisieren eine weitere Erosion bis 2027.
Vertikale Integration durch CATL und BYD reduziert Lieferkettenengpässe und Kosten
Die Rückwärtsintegration in die Lithiumraffination und Separatorfolienproduktion senkt die Materialkosten um bis zu 15 % gegenüber nicht integrierten Wettbewerbern. CATLs Hydroxidanlage in Jiangxi sicherte 40.000 t/Jahr und schützt die Margen vor der Volatilität des Lithium-Spotmarkts. BYDs hauseigene Separatorlinien reduzierten die Vorlaufzeiten auf vier Wochen und ermöglichen eine schnelle Einführung neuer Produkte. Die Recyclinganlagen der Unternehmen führen zurückgewonnene Metalle wieder ein und senken den Kauf von Primärmaterialien bis 2027 um 20 %. Kleinere Wettbewerber verfügen nicht über das Kapital für durchgängige Produktionskapazitäten und bleiben anfällig für Inputschocks.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unmittelbares Überkapazitätsrisiko durch angekündigte Zellanlagen mit 1,3 TWh, das die Margen drückt | -2.4% | National, mit akutem Druck in Jiangsu, Guangdong, Fujian | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Begrenzung neuer Kohlekraftwerke für die Kathodenverarbeitung schränkt den Energiekostenvorteil ein | -1.6% | National, konzentriert in Kathodenzentren in Hunan, Sichuan, Yunnan | Mittelfristig (2–4 Jahre) |
| Volatilität bei der Einfuhr kritischer Mineralien infolge von Exportpolitikänderungen in Indonesien und der Demokratischen Republik Kongo | -1.3% | National, mit vorgelagerter Exposition in Nickel- und Kobalt-Lieferketten | Mittelfristig (2–4 Jahre) |
| Zunehmende IP-Rechtsstreitigkeiten über Festkörperelektrolyt-Patente verzögern die Kommerzialisierung | -0.9% | National, betrifft F&E-Zeitpläne für CATL, BYD, CALB, WeLion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unmittelbares Überkapazitätsrisiko durch Zellanlagen mit 1,3 TWh, das die Margen drückt
Die geplante Kapazität übersteigt die Nachfrage von 600 GWh im Jahr 2026, was eine Auslastung von unter 50 % und eine Preisobergrenze nahe 70 USD/kWh impliziert, die bei dünn kapitalisierten Produzenten zu Notlagen führen könnte.[1]Redakteur, "Überkapazität bei Batterien droht," Bloomberg, bloomberg.com Politische Barrieren schränken die Exportentlastung ein, und Antidumpingzölle in den Vereinigten Staaten und Europa verengen die Absatzmöglichkeiten für überschüssige Zellen. Größere Marktführer können vorübergehend negative Margen tragen, aber kleinere Unternehmen riskieren bis 2027 Liquiditätsengpässe. Die Dynamik erinnert an den Solarmarkt-Einbruch der 2010er Jahre, bei dem Überkapazitäten zur Konsolidierung zwangen. Vermögensverkäufe und Restrukturierungen sind wahrscheinlich, sobald Gläubiger Kreditvereinbarungen durchsetzen.
Regulatorische Begrenzung neuer Kohlekraftwerke für die Kathodenverarbeitung schränkt den Energiekostenvorteil ein
Der 2024 verhängte Stopp für Kohlekraftwerke in Kathodenzentren erhöht die Stromtarife um bis zu 40 % und beseitigt Chinas historischen Energiekostenvorteil gegenüber ausländischen Wettbewerbern.[2]Redakteur, "CATL bringt Millionen-Meilen-Zelle auf den Markt," Bloomberg, bloomberg.com Die Kalzinierung von Vorläufermaterialien verbraucht 15 kWh/kg, sodass die Kosteninflation Produzenten dazu zwingt, in Wasserkraftprovinzen umzusiedeln oder erneuerbare Energien zu Premiumpreisen zu importieren. Expansionszeitpläne verzögern sich um 18 Monate, da Unternehmen auf Genehmigungen für saubere Energie warten, was die kurzfristige Angebotselastizität verringert. Die Regelung verringert den Landungskosten-Unterschied für nickelreiche Chemien, die in Korea und Japan produziert werden, und verlagert einen Teil der Nachfrage ins Ausland. Produzenten müssen die Energieeffizienz beschleunigt verbessern oder Margenerosion in Kauf nehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Sekundärbatterien verankern die Marktstruktur
Sekundärbatterien nahmen 2025 einen Marktanteil von 92,1 % am chinesischen Batteriemarkt ein und expandierten mit einer prognostizierten CAGR von 13,9 %, da die NEV-Durchdringung 38 % der Pkw-Verkäufe erreichte. Primärbatterien bleiben eine Nische, eingeschränkt durch regulatorische Entsorgungskosten und die Miniaturisierung von Energiegewinnungsgeräten. CATLs Qilin-Zelle garantiert 1,5 Millionen km, verlängert die Fahrzeuglebensdauer auf 15 Jahre und verbessert die Gesamtbetriebskosten.[3]Redakteur, "Teslas Megafabrik in Shanghai geht in Betrieb," Reuters, reuters.com Zweitnutzungsprogramme wandeln ausgemusterte Automobilpakete in stationäre Anlagen um und verdoppeln den Umsatz pro Kilowattstunde, der aus jeder Zelle gewonnen wird.
Der Rückgang von Blei-Säure beschleunigt sich, da die Zykluslebensdauer-Vielfachen von LFP die verbleibenden Kostenvorteile zunichte machen. Elektrische Zweiräder werden mit Lithiumpaketen nachgerüstet, die sich innerhalb von 18 Monaten amortisieren, und Industriebatterielieferanten verzeichneten 2025 Umsatzrückgänge von 25 %. Das CAGR des Sekundärsegments wird daher eher durch Chemiesubstitution als durch reines Nachfragewachstum angetrieben, was die Notwendigkeit einer strategischen Positionierung unterstreicht, da ältere Chemien zurückgehen.


Nach Technologie: Dominanz von Lithium-Ionen gestaltet den Chemiemix neu
Lithium-Ionen behielt 2025 einen Anteil von 75,5 % und soll bis 2031 mit 14,8 % wachsen, was seine Führungsposition im chinesischen Batteriemarkt festigt. Innerhalb von Lithium-Ionen erfasste LFP rund 70 % der Automobilzelllieferungen, gestützt durch niedrigere Kosten und kobaltfreie Materiallisten. Blade- und M3P-Varianten erweitern die Reichweitenanwendbarkeit von LFP und erodieren den Anteil nickelreicher Chemien.
Kommerzielle Natrium-Ionen-Lieferungen begannen 2025 bei 160 Wh/kg und positionieren die Chemie für Fahrzeuge unter 10.000 USD und stationäre Speicher, bei denen die volumetrische Dichte weniger kritisch ist. Festkörperbatterien verbleiben aufgrund von IP-Streitigkeiten und Fertigungsausbeuten im Pilotmaßstab. Zusammen diversifizieren aufkommende Chemien das Versorgungsrisiko, obwohl der wirtschaftliche Burggraben von Lithium-Ionen bis 2031 stabil bleibt.
Nach Formfaktor: Pouch-Zellen gewinnen durch Flexibilität an Boden
Prismatische Zellen führten 2025 mit einem Anteil von 41,3 %, begünstigt durch etablierte Automobilpaketstandards. Pouch-Formate werden jedoch eine CAGR von 18,1 % aufgrund von Gewichtseinsparungen und flexiblen Geometrien verzeichnen, die die volumetrische Effizienz pro Fahrzeug um bis zu 8 % steigern. LG Energy Solution und SK On fördern die Einführung von Pouch-Zellen über Gemeinschaftsunternehmen, die europäischen OEM-Spezifikationen entsprechen.
Die Kapitalintensität bleibt bei Pouch-Linien höher, doch Energiedichtevorteile rechtfertigen Aufschläge in leistungsempfindlichen Segmenten. CATLs Einführung einer Pouch-Qilin-Variante im Jahr 2025 signalisiert eine strategische Absicherung gegen potenzielle Marktanteilsverluste, während zylindrische Zellen eine Nischenrelevanz in modularen Energiespeichern behalten.
Nach Anwendung: Energiespeichersysteme übertreffen das Wachstum im Automobilbereich
Der Automobilbereich entfiel 2025 auf 60,2 % der Größe des chinesischen Batteriemarkts, doch Energiespeicher verzeichnen die höchste CAGR von 16,5 %, da Netzbetreiber bis 2027 eine installierte Kapazität von 180 GW anstreben. Personenkraftwagen machen drei Viertel der Automobilnachfrage aus, doch Logistikflotten wachsen schnell unter Nullemissionszonen.
Versorgungsmaßstäbliche Speicher mit durchschnittlich 100 MWh Installationen erfassen 70 % des Segments und werden täglich eingesetzt, um Solarenergie auf Abendspitzen zu verlagern. Industriebatterien wechseln von Blei-Säure zu Lithium, und tragbare Elektronik folgt den Gerätlieferungen. Der Anwendungsmix neigt sich in Richtung stationärer Nutzung und begünstigt kosteneffektive Chemien wie LFP und Natrium-Ionen.
Geografische Analyse
Guangdong verankert 55 % der nationalen Zellproduktion durch BYD- und CATL-Komplexe und nutzt die Nähe zu Elektroniklieferketten. Jiangsu und Zhejiang sind auf die Pouch-Produktion für exportorientierte Automobilhersteller spezialisiert, während Sichuan und Hunan Kathodenvorläufer in der Nähe von Lithium- und Manganvorkommen dominieren. Teslas 40-GWh-Megafabrik in Shanghai unterstreicht die Notwendigkeit lokaler Produktion zur Vermeidung von Zöllen.[4]Redakteur, "Teslas Megafabrik in Shanghai geht in Betrieb," Reuters, reuters.com
Der provinzielle Wettbewerb um Investitionen fragmentiert die Kapazität auf 20 Provinzen durch Grundstückssubventionen und Steuerbefreiungen. Jiangsu's 50%ige Grundstücksrabatte lockten CALBs 30-GWh-Erweiterung an, während Sichuan Wasserkraftverträge anbietet, um kohlenstoffarme Kathodenprojekte anzuziehen. Recyclingmandate, die eine provinzinterne Verarbeitung vorschreiben, fördern lokalisierte hydrometallurgische Anlagen und vertiefen die Kreislaufvorteile.
Westliche Provinzen mit hohen Überschussraten, wie Qinghai und Xinjiang, entwickeln sich zu Energiespeicherzentren. Kleinere Hersteller zielen auf diese Märkte ab, um den direkten Wettbewerb mit CATL und BYD in Automobilclustern zu vermeiden, und tauschen Skalierung gegen Nischenmargen.
Regulatorisches Umfeld
China verschärfte die Governance in den Bereichen Batteriesicherheit, Recycling und Nachhaltigkeitsberichterstattung, wobei das Ministry of Industry and Information Technology (MIIT) die branchenweite Compliance koordiniert. Die Leistungsanforderungen für Traktionsbatterien gemäß GB/T 31486-2024 traten am 1. April 2025 in Kraft, wodurch die Anforderungen an Prüfung und Validierung von Automobilbatteriepacks steigen und der Übergang zu standardisierten Qualifizierungswegen für Zulieferer, die an OEM-Programme liefern, weiter gestärkt wird.
Die Recycling-Aufsicht ging 2026 von provinzieller Erprobung zur nationalen Umsetzung über. Die Provisional Measures for the Management of Recycling and Comprehensive Utilization of Retired Power Batteries for New Energy Vehicles, veröffentlicht am 31. Dezember 2025, traten am 1. April 2026 in Kraft und formalisierten die Lebenszyklusüberwachung über eine vom MIIT verwaltete nationale Rückverfolgbarkeitsplattform. Das MIIT übte über seine Unternehmenslisten für die Lithium-ion Battery Industry Standard Conditions (Ausgabe 2024) weiterhin eine Kontrollfunktion für Kapazität und Qualität aus und schloss sich von April bis Juni 2026 zusammen mit vier weiteren Behörden einer gemeinsamen Sonderdurchsetzungsaktion an, die auf standardisierte Recycling- und Verwertungspraktiken abzielte. Parallel dazu führte das MIIT Anforderungen zur CO2-Fußabdruck-Deklaration für Fahrzeugtraktionsbatterien ein, mit einer Testphase bis zum 31. Dezember 2026 und einem Übergang zum normalisierten Management ab dem 1. Januar 2027. Dies erhöht die Anforderungen an Datenerfassung, Drittprüfung und Transparenz der Zulieferer.
Wettbewerbslandschaft
Die Marktkonzentration bleibt moderat, da CATL 36,7 % des Anteils kontrolliert und BYD 17,9 % hält, doch mehr als 15 Wettbewerber im Gigawatt-Maßstab sorgen für intensiven Preiswettbewerb. CALBs 2-Milliarden-EUR-Anlage in Portugal ist ein Beispiel für Internationalisierung zur Absicherung gegen Handelsbarrieren, während EVEs Spezialisierung auf zylindrische Zellen 2025 ein Umsatzwachstum von 22 % erzielte.
Vertikale Integration definiert die Führungsstrategie und ermöglicht es CATL und BYD, Chemien wie M3P in 18 Monaten vom Labor zur Skalierung einzuführen. Ausländische Marktteilnehmer kalibrieren ihr China-Engagement angesichts von Exportkontrollen, die Dichteschwellenwerte von über 300 Wh/kg überschreiten, neu, wobei Panasonic die Lieferungen 2025 um 30 % reduzierte. Die Einhaltung der thermischen Normen GB 44240-2024 ordnet die Wettbewerbsfähigkeit neu, begünstigt Lieferanten mit robustem Sicherheitsengineering.
Chancen in weißen Flecken bestehen bei Natrium-Ionen-, Festkörper- und Ultraschnellladetechnologien, bei denen geistiges Eigentum noch ungeklärt ist, was agilen Unternehmen ermöglicht, frühe Lizenzeinnahmen zu sichern. Der Konsolidierungsdruck wird sich verstärken, wenn Überkapazitäten zu anhaltenden Preisen unter 70 USD/kWh führen.
Führende Unternehmen der chinesischen Batterieindustrie
-
Contemporary Amperex Technology Co Ltd
-
BYD Company Limited
-
CALB Group Co., Ltd.
-
EVE Energy Co Ltd
-
Gotion High tech Co Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Politische und investitionsseitige Signale konzentrieren die Chancen auf zwei benachbarte Bereiche: den Ausbau von netzgekoppelten und Langzeitspeichersystemen sowie die zunehmende Aufmerksamkeit für Batteriechemien der nächsten Generation. Auf der Einsatzseite legte China im Rahmen des 15. Fünfjahresplans ein nationales Ziel von 300 GW an neuer Energiespeicherkapazität bis 2030 fest. Marktstrukturdaten bis Anfang 2026 zeigen, dass eigenständige Speichersysteme einen großen Anteil der Neuinstallationen ausmachen (84,7 % der neuen Kapazitätszuwächse zwischen Januar und April 2026).
Diese Dynamiken schaffen kurzfristig Freiraum für heimische Zulieferer, die standardisierte Containersysteme, zyklenfeste LFP-Lösungen im Einklang mit Sicherheitsanforderungen und dedizierte Fertigungslinien für Langzeitspeicher liefern können, wie sich am Beispiel von Zenergy Battery zeigt, das im März 2026 in Suzhou ein Fertigungsprojekt für Langzeitspeicher mit 50 GWh unterzeichnete (Investition von 5,2 Milliarden CNY). Auf der Angebotsseite setzen wichtige Akteure Kapital sowohl für Skalierung als auch für Chemiediversifizierung ein und erweitern die Möglichkeiten für Partnerschaften und Lokalisierung bei Materialien, Pack-Integratoren und nachgelagerten Nutzern. EVE Energy legte im April 2026 einen Kapazitätsausbauplan über 230 GWh in den Provinzen Hubei, Guangdong, Jiangsu und Fujian offen (Investition von 23 Milliarden CNY), und CATL gab im Mai 2026 einen Ausbau der Natrium-Ionen-Kapazität um 40 GWh in Fujian bekannt (Investition von 5 Milliarden CNY), was verdeutlicht, wo neue Fertigungslinien und Zulieferer-Ökosysteme entstehen. Ein nachfrageseitiger Anreizhebel entstand im Juli 2026, als das Finanzministerium eine Verbrauchssteuer auf Lithium-Ionen-Batterien ab dem 1. September 2026 ankündigte (2 %, steigend auf 4 % im September 2027), während Natrium-Ionen- und Feststoffbatterien bis Ende 2028 davon befreit bleiben. Dies verändert die kommerzielle Grundlage für Pilotprojekte und frühe Beschaffungsprogramme, die stationäre Anwendungen und Einstiegsmobilitätslösungen hin zu befreiten Chemien verschieben, sofern die Leistungsanforderungen dies zulassen.
Aktuelle Branchenentwicklungen
- Juli 2026: CALB unterzeichnete eine Beschaffungsvereinbarung mit dem japanischen Unternehmen Kitahama GRF Co., Ltd. über ein Energiespeichersystem mit 220 MWh. Der Deal stärkt die Position von CALB bei Lieferungen stationärer Speicher im Ausland und verknüpft die Produkt-Roadmap des Unternehmens mit bankfähiger Projektumsetzung außerhalb Chinas.
- Juni 2026: BYD demonstrierte in Großbritannien seine FLASH-Charging-Funktion für Fahrzeuge mit der 2. Generation der Blade Battery und zeigte ein Aufladen von 5 % auf 70 % in fünf Minuten sowie von 10 % auf 97 % in neun Minuten. Dieser Meilenstein unterstreicht den Leistungswettlauf im Bereich Schnellladen und verdeutlicht, wie Zelldesign und Thermomanagement zu zentralen Differenzierungsmerkmalen für die EV-Akzeptanz und Plattformwahl werden.
- November 2024: CATL und Chery gaben eine Zusammenarbeit bei Feststoff-Natrium-Ionen-Batterien bekannt, mit dem Ziel der Kommerzialisierung im Jahr 2027. Die Partnerschaft verbindet einen führenden Zellhersteller mit einem Automobil-OEM, um Validierungszyklen für neue Chemien zu verkürzen und die künftige Lieferantenbasis über konventionelle Lithium-Ionen-Technologie hinaus zu erweitern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der chinesische Batteriemarkt als der Wert neuer elektrochemischer Zellen und zusammengesetzter Batteriepacks gemessen, die in China über die wichtigsten Endanwendungen wie Automobil, stationäre Speicherung, Industrie und tragbare Elektronik verkauft werden.
Ausgeschlossene Bereiche: Wir schließen den vorgelagerten Bergbau und die Aufbereitung von Rohstoffen, Batteriefertigungsanlagen und eigenständige Batteriemanagement-Elektronik aus.
Übersicht der Segmentierung
-
Nach Typ
- Primärbatterie
- Sekundärbatterie
-
Nach Technologie
- Blei-Säure-Batterie
- Lithium-Ionen-Batterie
- Andere Technologien (Ni-MH, Zink-Luft, Natrium-Ionen, Festkörper-Prototyp)
-
Nach Formfaktor
- Zylindrisch
- Prismatisch
- Pouch
-
Nach Anwendung
- Automobil (Elektrische Personenkraftwagen und Elektrische Nutzfahrzeuge)
- Energiespeichersysteme (Versorgungsmaßstab sowie Gewerbe und Industrie)
- Industriebatterien
- Tragbare Elektronik
- Sonstige (Medizinische Geräte, Verteidigung, Marine)
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Wir beginnen mit einer Kartierung des Marktes anhand öffentlicher Statistiken und technischer Referenzen, damit das Modell einheitliche Einheiten, Zeitlinien und eine klare, auf China beschränkte Abgrenzung beibehält. Typische Ausgangspunkte sind offizielle Quellen wie das National Bureau of Statistics of China für Trends der industriellen Produktion, die General Administration of Customs für Batterie-Handelsströme und Ankündigungen des MIIT für Signale zur Industrieproduktion, die uns helfen, Richtung und relative Größenordnung zu plausibilisieren.
Anschließend prüfen wir die Desk-Analyse anhand von Quellen, die Nachfragetreiber und Produktmix erläutern, wie Veröffentlichungen der China Association of Automobile Manufacturers für den Kontext der Fahrzeugproduktion, peer-reviewte Fachartikel zu Chemie- und Kostentrends sowie Unternehmensberichte und Investorenpräsentationen für Umsatzaufteilungen und Kapazitätserweiterungen. Wir nutzen auch ausgewählte kostenpflichtige Abonnements, um strukturierte Unternehmensfinanzdaten, Patentaktivitäten sowie Versand- oder Handelsdatensätze abzurufen, wenn öffentliche Reihen verzögert veröffentlicht werden. Diese Liste ist nur beispielhaft, und wir haben weitere Quellen verwendet, um Daten zu erfassen, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Um sicherzustellen, dass die Dimensionierung widerspiegelt, wie Batterien in China tatsächlich verkauft und preislich gestaltet werden, führen wir Experteninterviews und kurze Umfragen mit Herstellern, Pack-Montagebetrieben, Distributoren und großen Käufergruppen aus den Bereichen Mobilität, Energiespeicherung und Industrieanwendungen durch. Die Antworten der Befragten dienen dazu, typische Preisspannen, Mixverschiebungen (zum Beispiel Formfaktoren und Chemien) sowie den zeitlichen Verlauf von Nachfrageänderungen über die Provinzen hinweg zu bestätigen und anschließend Lücken zu schließen, die Desk-Quellen nicht vollständig erklären können.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 16 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Akteure: 16 % | Manager: 50 % |
Marktdimensionierung & Prognose
Die Hauptmethode ist eine Top-down-Bewertung des Nachfragepools, bei der nationale Indikatoren in Batteriewerte nach Anwendung umgerechnet und anschließend zu einer Gesamtsumme für China addiert werden. Wir verwenden Signale wie die Produktion von Elektrofahrzeugen und Nutzfahrzeugen, installierte Energiespeicherzuwächse, Produktionstrends der Unterhaltungselektronik und veröffentlichte Batterieproduktionsvolumina. Anschließend rechnen wir diese Volumina anhand realistischer Preispfade und Mixannahmen in Werte um.
Diese Summen werden mit selektiven Bottom-up-Näherungen abgeglichen, hauptsächlich Zusammenstellungen von Zulieferer- und Vertriebskanaldaten aus einer Stichprobe von Zell- und Pack-Umsätzen, gefolgt von Stichprobenprüfungen des implizierten ASP mal Volumen. Wenn eine Umsatzposition nicht eindeutig auf reine China-Verkäufe oder auf Zellen versus Packs zugeordnet werden kann, wenden wir konservative Zuordnungsregeln an und überprüfen diese erneut in Interviews, um Doppelzählungen zu vermeiden.
Für die Prognose wird eine Szenarioanalyse verwendet, da das Wachstum durch politische Richtung, Kapazitätsanlaufraten und Veränderungen im Anwendungsmix geprägt wird, die sich nicht linear entwickeln. Annahmen zum Chemiemix (zum Beispiel Lithium-Ionen- versus Bleisäure-Anteil), zur durchschnittlichen Preisentwicklung von Packs und zu Auslastungsänderungen werden mit Primärdaten stresstestet, bevor der endgültige Pfad für 2026 bis 2031 festgelegt wird.
Datenvalidierung & Aktualisierungszyklus
Wir validieren das Modell durch Triangulation des endgültigen Marktwerts mit unabhängigen Signalen wie Produktionsvolumina, Handelswerten und nachfrageseitiger Aktivität. Wir prüfen außerdem, ob die implizierten Durchschnittspreise über die Endanwendungen hinweg realistisch bleiben. Ausreißer werden überprüft, und wenn eine Abweichung nicht auf ein bekanntes Ereignis wie einen Preisrückgang oder einen Nachfrageanstieg zurückgeführt werden kann, überarbeiten wir die zugrunde liegenden Treiberannahmen erneut.
Vor der Freigabe durchläuft die Arbeit mehrere interne Prüfschritte, einschließlich Logikprüfungen über die Tabellen hinweg und Kontinuitätsprüfungen von Jahr zu Jahr, damit die Darstellung mit den Berechnungen übereinstimmt. Berichte werden jährlich aktualisiert, und bei bedeutenden Ereignissen erfolgen Zwischenaktualisierungen, gefolgt von einem abschließenden Durchgang vor der Auslieferung, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für chinesische Batterien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für chinesische Batterien können stark voneinander abweichen, selbst wenn sie sich auf ähnliche Technologiekategorien beziehen, da jede Quelle eine andere Produktabgrenzung, einen anderen Preiszeitpunkt und eine unterschiedliche Behandlung von Packs versus Zellen verwendet. Unterschiede zeigen sich auch, wenn eine Schätzung auf Versandvolumensignalen basiert und eine andere aus Umsatzoffenlegungen erstellt wird, was die Gesamtwerte verschieben kann, wenn sich der Mix schnell ändert.
Einige öffentliche Schätzungen erfassen nur Lithium-Ionen-Technologie oder beziehen benachbarte Umsatzpools wie Batteriematerialien oder Batteriemanagement-Elektronik ein, was den Wert je nach Einbeziehung nach oben oder unten verschiebt. Bei Mordor Intelligence beschränkt sich der Umfang auf den Verkaufswert neuer Primär- und Sekundärzellen sowie zusammengesetzter Packs, die innerhalb Chinas verkauft werden, und schließt Bergbau und Aufbereitung, Fertigungsanlagen sowie eigenständige BMS-Umsätze aus, damit das Modell auf die Batterienachfrage und -preisgestaltung rückführbar bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 38,75 Milliarden USD (2025) | |
| Fachzeitschrift A | 66,98 Milliarden USD (2024) | Verwendet den Exportwert für verschiedene Batterietypen als Hauptmesskennzahl, was den Inlandsmarkt überschätzen kann, da externe Lieferungen mit der chinesischen Nachfrage vermischt werden und Handelspreise und Währungszeitpunkte einfließen. |
| Branchenverband B | 165,00 Milliarden USD (2024) | Leitet den Marktwert aus dem Produktionsvolumen von Lithiumbatterien und einem durchschnittlichen Wert pro kWh ab, wobei die Gesamtsumme empfindlich gegenüber dem angenommenen Pack-ASP ist und davon abhängt, ob die Umrechnung einen breiteren Produktionswert der Lithiumbatterie-Industrie über den reinen Batterieverkauf hinaus einschließt. |
Die Tabelle zeigt, dass die größten Abweichungen auf der Verwendung von Handelswert- oder produktionsbasierten Umrechnungen beruhen, die Inlandsverkäufe, Zellen versus Packs und batterieferne Umsatzpools nicht auf dieselbe Weise trennen. Indem wir den Umfang eng fassen und anschließend Preise und Mixveränderungen durch Interviews überprüfen, gelangen wir zu einem Marktwert, der jedes Jahr aus klaren Variablen und wiederholbaren Schritten neu aufgebaut werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des chinesischen Batteriemarkts?
Die Größe des chinesischen Batteriemarkts beläuft sich im Jahr 2026 auf 44,16 Milliarden USD.
Wie schnell wird das Wachstum des Sektors erwartet?
Für den Markt wird zwischen 2026 und 2031 eine CAGR von 13,65 % prognostiziert.
Welches Segment wächst am schnellsten?
Energiespeichersysteme führen das Wachstum mit einer CAGR von 16,5 % bis 2031 an.
Warum gewinnen Pouch-Zellen an Bedeutung?
Pouch-Formate bieten 10–15 % Gewichtseinsparungen und flexible Geometrien, die die Fahrzeugreichweite verbessern.
Welche Risiken könnten das Marktwachstum verlangsamen?
Überkapazitäten, Volatilität bei kritischen Mineralien und Festkörper-Patentrechtsstreitigkeiten stellen Abwärtsrisiken dar.
Seite zuletzt aktualisiert am:



