
Naher-Osten-Batteriemarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 7.64 Milliarden US-Dollar |
| Marktgröße (2031) | 10.96 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.48 % |
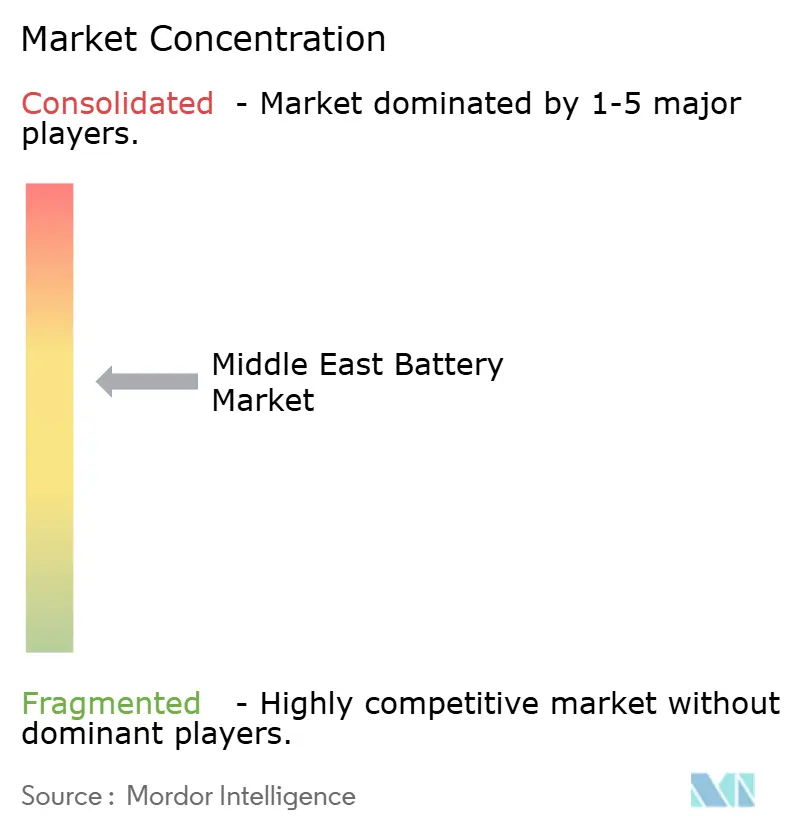
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Naher-Osten-Batteriemarkt Analyse von Mordor Intelligence
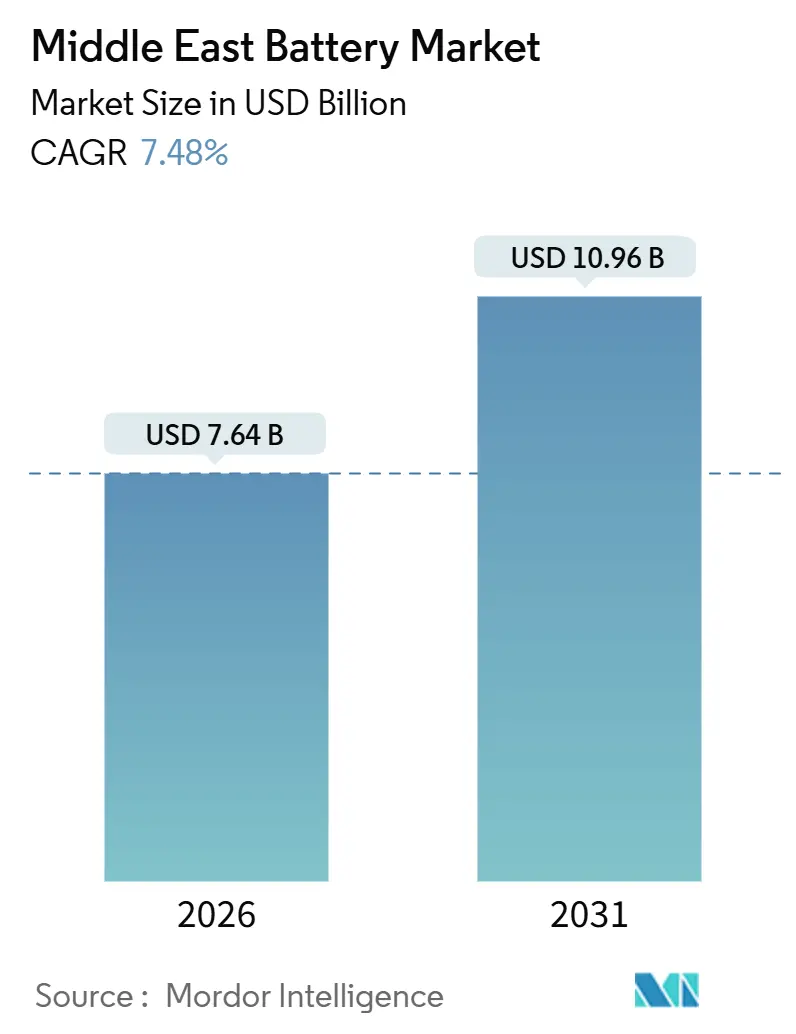
Die Größe des Nahen-Osten-Batteriemarkts wird im Jahr 2026 auf 7,64 Milliarden USD geschätzt und soll bis 2031 einen Wert von 10,96 Milliarden USD erreichen, bei einer CAGR von 7,48 % während des Prognosezeitraums (2026–2031).
Sich intensivierende nationale Visionsprogramme beschleunigen die Elektrifizierung, und Solargroßprojekte in Verbindung mit Speicherlösungen entwickeln sich von Pilotprojekten zu Mehrere-Gigawatt-Ausschreibungen. Verbindliche Vorschriften zur Inlandsproduktion veranlassen globale Lieferanten zur Gründung von Gemeinschaftsunternehmen, während sinkende Lithium-Ionen-Kosten die Preislücke gegenüber Diesel-Notstromsystemen verringern. Lokale Recyclingkapazitäten sind zwar noch im Entstehen, beginnen jedoch das Management von Altbatterien zu adressieren. Die Abhängigkeit von Rohstoffimporten und Wasserknappheit bleiben strukturelle Gegenwindfaktoren, doch politische Klarheit und Ausschreibungen in Rekordhöhe signalisieren eine nachhaltige Nachfrageentwicklung für den Nahen-Osten-Batteriemarkt.
Wichtigste Erkenntnisse des Berichts
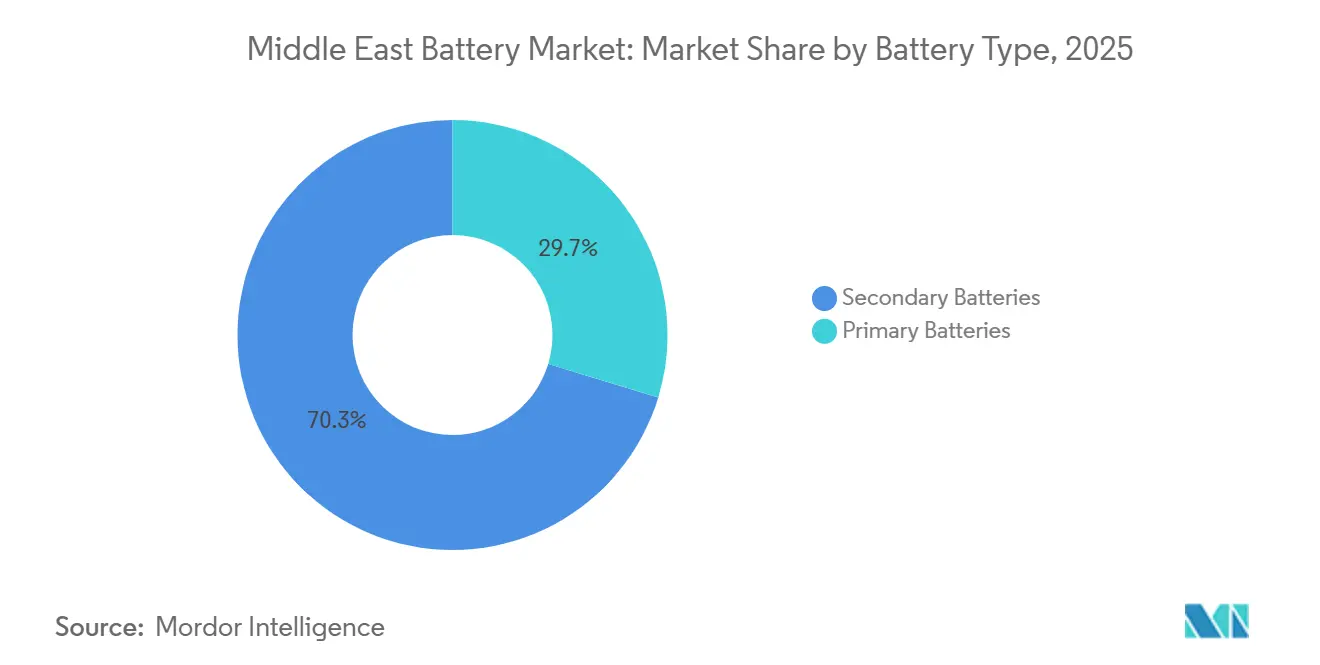
- Nach Batterietyp hielten Sekundärbatterien im Jahr 2025 einen Anteil von 70,3 % am Nahen-Osten-Batteriemarkt, und ihr Umsatz soll bis 2031 mit einer CAGR von 10,8 % wachsen.
- Nach Technologie führte Blei-Säure mit einem Anteil von 39,8 % an der Naher-Osten-Batteriemarktgröße im Jahr 2025, während Festkörperbatterien im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 30,9 % expandieren werden.
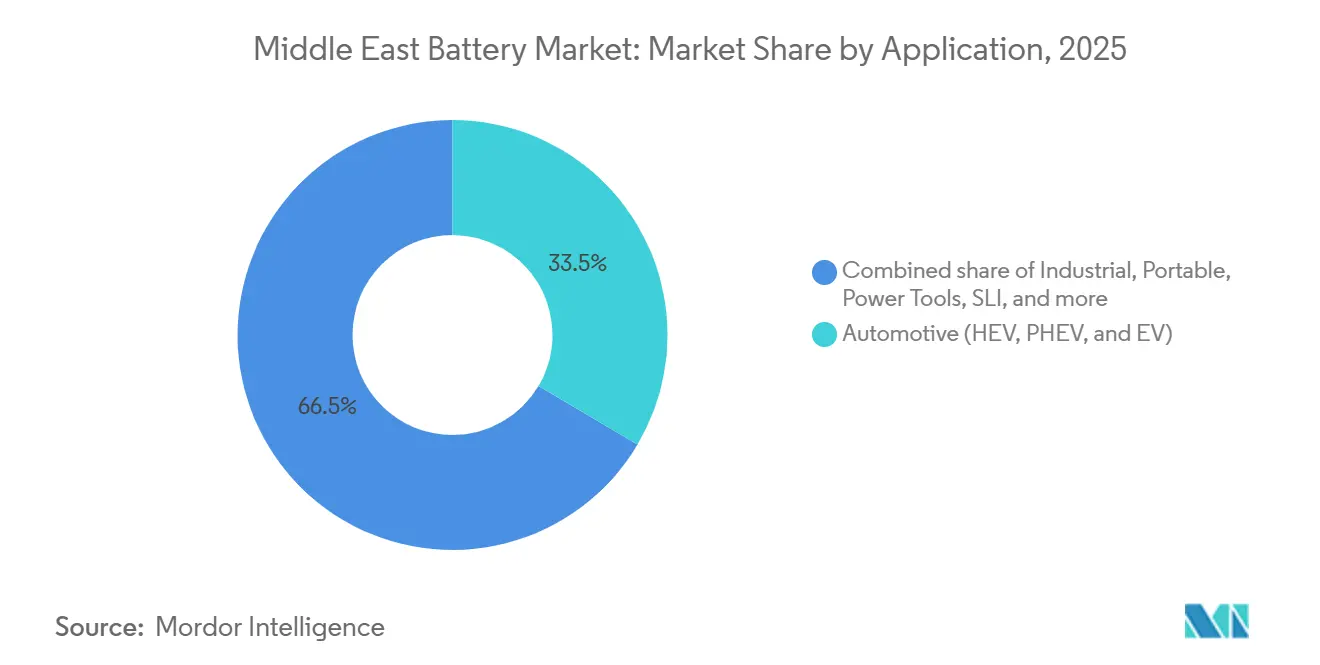
- Nach Anwendung entfielen Fahrzeugbatterien im Jahr 2025 auf 33,5 % der Naher-Osten-Batteriemarktgröße und entwickeln sich mit einer CAGR von 9,5 % bis 2031.
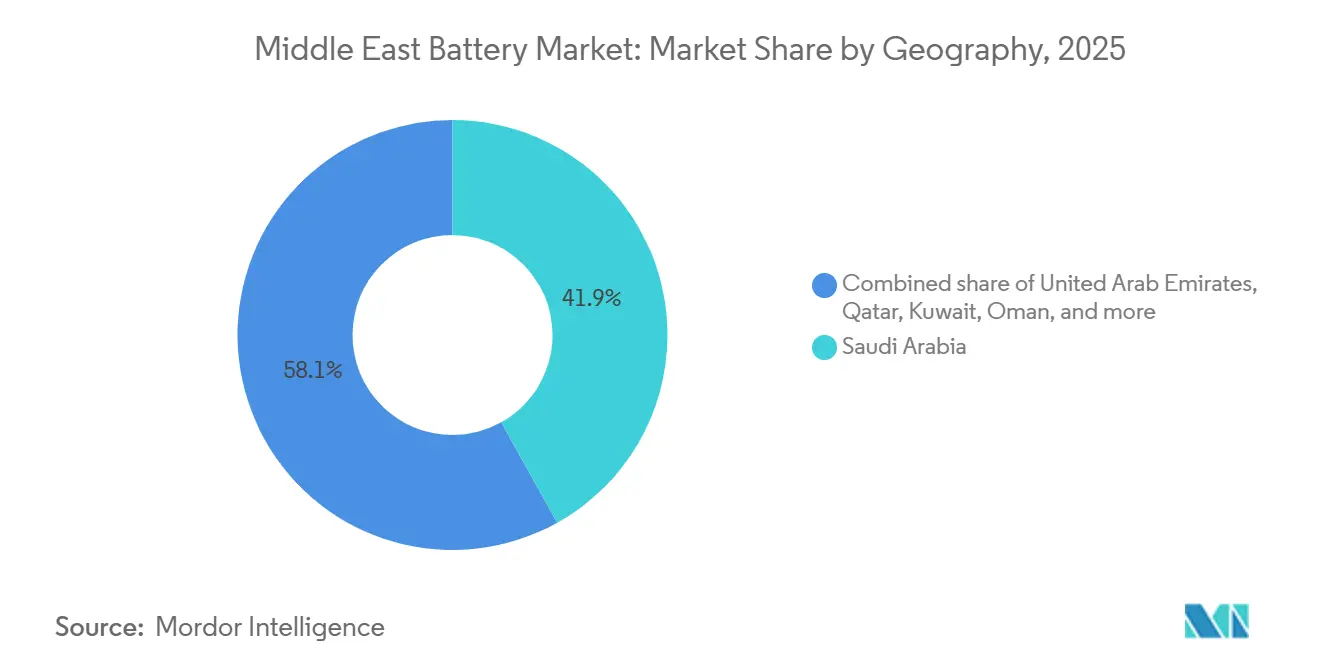
- Nach Geografie erzielte Saudi-Arabien im Jahr 2025 einen Umsatzanteil von 41,9 %, während Oman die schnellste CAGR von 14,7 % bis 2031 erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Förderung der Elektrofahrzeugakzeptanz im Rahmen von Visionsprogrammen | +2.1% | Saudi-Arabien, VAE, Katar, Oman, Kuwait | Mittelfristig (2–4 Jahre) |
| Versorgungsmaßstäbliche erneuerbare Energien treiben die Nachfrage nach Energiespeichersystemen | +2.8% | Saudi-Arabien, VAE, Oman, Katar | Langfristig (≥ 4 Jahre) |
| Anreize für die lokale Batterieproduktion | +1.2% | Saudi-Arabien, VAE | Langfristig (≥ 4 Jahre) |
| Wachsender Bedarf an Telekommunikations- und Rechenzentrum-Notstromversorgung | +0.9% | GCC-weit mit Schwerpunkt VAE, Saudi-Arabien, Katar | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von vorgelagerten Öl- und Gasoperationen | +0.7% | Saudi-Arabien, VAE, Kuwait, Oman | Mittelfristig (2–4 Jahre) |
| Netzunabhängige Entsalzungsprojekte mit Speicherung | +0.5% | Küstengebiete Omans, Saudi-Arabiens, der VAE | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Förderung der Elektrofahrzeugakzeptanz im Rahmen nationaler Visionsprogramme
Saudi-Arabiens Entscheidung von 2026, einen Sektor für die Herstellung von Elektrofahrzeugen zu fördern, verändert die regionale Batterienachfrage grundlegend. Vision 2030 zielt auf einen Elektrofahrzeuganteil von 30 % in Riad bis 2030 ab, unterstützt durch den Auftrag zur Installation von 5.000 öffentlichen Ladestationen, und alle neuen Regierungsfahrzeuge, die nach 2027 bestellt werden, müssen emissionsfrei sein.[1]Saudi-Arabisches Energieministerium, „Ziele für Elektrofahrzeuge im Rahmen von Vision 2030”, energy.gov.sa Katars Plan für 2.000 Ladepunkte bis 2030 schafft einen weiteren Nachfrageknoten. Lucid Motors begann 2024 mit der Fahrzeugmontage und signalisiert den Ausbau lokaler Kapazitäten. Die tatsächlichen Zulassungen von Elektrofahrzeugen lagen 2025 unter 5.000 Einheiten, was darauf hindeutet, dass Anreize und Verbraucherengagement beschleunigt werden müssen. Unterschiedliche Ladestandards im gesamten Golf fragmentieren die Lieferantenstrategien.
Versorgungsmaßstäbliche erneuerbare Energien treiben die Nachfrage nach Energiespeichersystemen
Die Abregelung von Solarstrom hat in Saudi-Arabien im Jahr 2025 bereits 1,2 TWh erreicht, was 8 % der gesamten erneuerbaren Erzeugung entspricht, und ähnliche Muster entstehen in den VAE.[2]Saudi Power Procurement Company, „Ausschreibungen für Batterie-Energiespeichersysteme”, sppc.com.sa Batterie-Energiespeichersysteme sind das bevorzugte Mittel, exemplarisch durch Saudi-Arabiens 8-GWh-Phase-eins-Ausschreibung, die 2025 vergeben wurde, und das 19-GWh-CATL–Masdar-Projekt der VAE, das bis 2027 1 GW Rund-um-die-Uhr-Strom liefern soll.[3]Reuters Staff, „CATL und Masdar kooperieren bei einem 6-Milliarden-USD-Batterie-Speicherprojekt in den VAE”, reuters.com Omans 100-MWh-Speicheranlage Ibri III zeigt, dass kleinere Staaten Batterien bereits bei der Ausschreibung integrieren. Die Internationale Agentur für Erneuerbare Energien schätzt, dass jedes neue Gigawatt intermittierender erneuerbarer Kapazität nun 0,3–0,5 GWh Batterien erfordert, um die Netzstabilität zu gewährleisten.
Anreize für die lokale Batterieproduktion
Saudi-Arabiens IKTVA-Regel, die eine Wertschöpfung von 30–50 % im Königreich für vergebene Erneuerbare-Energien- und Speicherverträge vorschreibt, sowie die „Make it in the Emirates”-Anreize der VAE haben Zellhersteller dazu veranlasst, Montagelinien einzurichten. NEOM hat 8,4 Milliarden USD für Wasserstoffinfrastruktur reserviert, die auch große Batterien umfasst, was einen weiteren Anreiz für die lokale Produktion schafft. Tdafoq und Delectrik Power Systems vereinbarten 2025 die Errichtung einer Flussbatteriefabrik, was den Wandel von Importen zu Gemeinschaftsunternehmen verdeutlicht.
Wachsender Bedarf an Telekommunikations- und Rechenzentrum-Notstromversorgung
Die VAE beherbergen im Jahr 2026 mehr als 50 aktive Rechenzentren mit einer IT-Last von insgesamt über 600 MW; jeder Standort ist auf Batterien für die unterbrechungsfreie Stromversorgung angewiesen. Safts Lithium-Ionen-Einführung für saudi-arabische Telekommunikationstürme reduzierte den Dieselverbrauch um 92 % und die Wartungsfahrten um 70 %. EnerSys erweiterte 2024 ein regionales Vertriebsnetz für PowerSafe-Batterien. Teslas Megapack wurde an netzfernen Standorten eingesetzt, wo Netzausfälle die Konnektivität gefährden. ITU-Richtlinien standardisieren die Batterieleistung, sodass Lieferanten eine ausreichende Zyklenlebensdauer unter Wüstentemperaturen garantieren müssen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Rohstoffen | -1.4% | GCC-weit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte einheimische Mineralvorkommen | -0.9% | GCC-weit | Langfristig (≥ 4 Jahre) |
| Hohe Kapitalkosten im Vergleich zu Dieselgeneratoren | -0.7% | Saudi-Arabien, Kuwait, Oman | Mittelfristig (2–4 Jahre) |
| Wasserknappheit als Einschränkung für Kühlung und Produktion | -0.6% | Saudi-Arabien, VAE, Katar | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Rohstoffen
Die Lithiumcarbonatpreise schwankten 2025 zwischen 12.000 und 18.000 USD pro Tonne, was die Budgetplanung für Montagebetriebe mit Festpreisverträgen erschwerte. Da weder Lithium, Kobalt noch Nickel im Inland gewonnen werden, ist jede Batteriefabrik im Nahen Osten auf Importe angewiesen. Versorgungsunterbrechungen bei Kobalt in der Demokratischen Republik Kongo trieben den Spotpreis Anfang 2025 um 35 % in die Höhe und veranlassten Lieferanten, auf kobaltreduzierte Chemien umzusteigen. Saudi-Arabiens Staatsfonds hat Minderheitsbeteiligungen an australischen und chilenischen Lithiumvorhaben erworben, um das Risiko abzusichern, doch die Endproduktpreise im Nahen-Osten-Batteriemarkt folgen weiterhin den globalen Spotpreisschwankungen.
Begrenzte einheimische Mineralvorkommen
Regionale geologische Untersuchungen bestätigen vernachlässigbare Reserven an Lithium, Kobalt oder Nickel, sodass Raffinerieinvestitionen die vorgelagerte Knappheit nicht ausgleichen können. Die VAE unterzeichneten 2025 ein Memorandum zur Beschaffung von Nickelhydroxid mit Indonesien, doch das Material muss weiterhin über Drittraffineriebetriebe transportiert werden. Das Recycling ist noch nicht ausgereift: Dubatts 25.000-Tonnen-pro-Jahr-Blei-Säure-Anlage gewinnt nur Blei zurück und kann Lithium-Ionen-Schrott noch nicht verarbeiten. Bis die Kapazitäten für geschlossene Kreisläufe ausgebaut sind, wird die Mineralabhängigkeit die lokale Kostenkontrolle einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Wiederaufladbare Batterien dominieren Flotten- und NetzsegmenteSekundärbatterien führten den Umsatz mit 70,3 % im Jahr 2025 an, und das Segment soll bis 2031 mit einer CAGR von 10,8 % wachsen. Diese Zahl spiegelt den steigenden Anteil von Elektrofahrzeugen, Rechenzentrum-Notstromsystemen und netzmaßstäblichen Energiespeichersystemen wider, die Tausende von Tiefentladezyklen erfordern. Die Nische der Primärbatterien bleibt in der Niedrigstrom-Instrumentierung und Verteidigungselektronik relevant, sieht sich jedoch politischen und kostenbedingten Gegenwindfaktoren gegenüber, da Recyclingvorschriften strenger werden.
Die Akzeptanz wiederaufladbarer Batterien hängt von den Gesamtbetriebskosten ab. BYDs 6.000-Zyklen-Lithiumeisenphosphat-Paket für die Saudi Electricity Company verdeutlicht eine Wirtschaftlichkeit, die die niedrigeren Anschaffungspreise von Einwegchemien übertrifft.[4]BYD Company, „Verträge für Batterie-Energiespeicher in Saudi-Arabien”, byd.com Primärbatterien liefern weniger als 30 % des regionalen Umsatzes, hauptsächlich in Ölfeldsensoren, bei denen die Austauschintervalle mit geplanten Wartungsfahrten übereinstimmen. Die verstärkte Durchsetzung der IEC-61960-Normen in den VAE festigt zudem Sicherheitsanforderungen, die renommierte Sekundärlieferanten begünstigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
Festkörper-Pilotprojekte fordern die Vorherrschaft von Blei-Säure herausBlei-Säure hielt 2025 einen Umsatzanteil von 39,8 %, geschützt durch Kostenführerschaft, robustes Recycling und die fest verankerte Nutzung in Starter-Licht-Zündungssystemen. Festkörperbatterien, obwohl noch unter 2 % Umsatzanteil, weisen die höchste CAGR von 30,9 % bis 2031 auf, da Pilotlinien in Richtung kommerzieller Produktion für Premium-Elektrofahrzeuge und hochzuverlässige Netzknoten migrieren.
Lithium-Ionen-Chemien machten 2025 rund 45 % aus und behielten den Standardstatus für netzmaßstäbliche Speicherung. Flussbatterien haben nach Aramcos Eisen-Vanadium-Einheit, die Hochtemperaturtoleranz demonstrierte, industrielle Nischen erschlossen. Enpower Greentechs Verlagerung im Rahmen des UAE-NextGenFDI-Programms zeigt, dass Golfpolitiker Festkörperpioniere mit Forschungs- und Entwicklungsanreizen umwerben. Blei-Säure-Preise liegen auf Kilowattstundenbasis weiterhin 60–70 % unter Lithium-Ionen, haben jedoch eine kürzere Zyklenlebensdauer, was den Vorteil bei langfristigen Berechnungen verringert.
Nach Anwendung:
Fahrzeugbatterien übertreffen Industrie- und TragbarsegmenteFahrzeugbatterien hielten 2025 einen Anteil von 33,5 % und sollen bis 2031 mit einer CAGR von 9,5 % wachsen, was die aggressiven Inlandsproduktionsziele in Saudi-Arabien und neue Ladekorridore in den VAE widerspiegelt. Industrielle stationäre Speicherung, insbesondere netzmaßstäbliche Energiespeichersysteme, entwickelte sich zur am schnellsten wachsenden Teilgruppe innerhalb der Industrieanwendungen, gestützt durch Mehrere-Gigawatt-Ausschreibungen zur Reduzierung der Solarabregelung.
Die Fahrzeugnachfrage wird institutionalisiert. Saudi-Arabische Regierungsflotten wechseln ab 2027 zu emissionsfreien Modellen und schaffen damit einen garantierten Beschaffungskanal. Lucids Werk sicherte sich Montagelinien im Königreich und wird bis 2027 Zellmontage hinzufügen, um die IKTVA-Anforderungen zu erfüllen. Gabelstapler und automatisch geführte Fahrzeuge in Golflagerhäusern wechseln von Blei-Säure zu Lithium-Ionen, um kontinuierliche Mehrschichtbetriebszyklen zu unterstützen. Tragbare Batterien sind ausgereift und an Ersatzzyklen für Unterhaltungselektronik gebunden, die sich verlängern und damit ein moderates Wachstum erzeugen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Batterien in Saudi-Arabien
Saudi-Arabien erwirtschaftete im Jahr 2025 41,9 % des Umsatzes im Markt für Batterien im Nahen Osten. Die zweiphasige 18-GWh-Speicherausschreibung und eine 15,1-GWh-Projektpipeline von BYD Co. Ltd. definieren den ambitioniertesten Antrieb zur Modernisierung des Stromnetzes. Die Elektrifizierung vorgelagerter Bereiche und NEOMs Wasserstoffpläne schaffen industrielle und Langzeitspeichernischen. Inländische Wertschöpfungsregeln zwingen Lieferanten zu Joint Ventures und verankern Fertigungsstandorte, die sich im Prognosezeitraum weiter vertiefen dürften.
Markt für Batterien in den Vereinigten Arabischen Emiraten
Die Vereinigten Arabischen Emirate trugen im Jahr 2025 rund 28 % des Umsatzes bei. Der 6 Milliarden USD umfassende CATL–Masdar-Speicherkomplex mit 19 GWh veranschaulicht den Umfang der Solar-plus-Speicher-Programme. Der Bau von Rechenzentren in Abu Dhabi und Dubai hält die Lieferungen von Lithium-Ionen-Batterien in Telekommunikationsqualität aufrecht. Das Recycling-Ökosystem der VAE, angeführt von Dubatt, ist das erste, das sich mit Kreislaufwirtschaft befasst, verfügt jedoch nicht über ausreichende Verarbeitungskapazitäten für Lithium-Ionen-Batterien.
Markt für Batterien im GCC
Oman ist auf dem Weg zum schnellsten CAGR von 14,7 % bis 2031, gesteuert durch die Vorgaben der Vision 2040 und Strategien zum Export von grünem Wasserstoff. Die 100-MWh-Speicheranlage Ibri III ist Vorreiter bei der integrierten Solar-plus-Speicher-Beschaffung. Katar strebt bis 2030 eine erneuerbare Kapazität von 4 GW an und beherbergt eine aufstrebende Solar-plus-Speicher-Pipeline von 1,675 GW. Das Al-Dibdibah-Projekt in Kuwait und die bescheidene Noor-1-Solaranlage in Bahrain deuten auf eine frühere Phase der Integration erneuerbarer Energien hin, schaffen jedoch dezentrale Möglichkeiten für gewerbliche Speichersysteme.

Regulatorisches Umfeld
In Saudi-Arabien hat die SASO-Durchsetzung den Marktzugang für Batterien und BESS durch eine Validierung auf Systemebene verschärft. Die SASO hat die Durchsetzung von IEC 62933-5-2:2026 (in Kraft seit März 2026) vorangetrieben, wodurch lokalisierte Hochtemperatur-Zyklenlebensdauertests für importierte Energiespeichersysteme erforderlich werden und die Zertifizierung an die Wüstenbetriebsbedingungen angepasst wird. Die SASO schrieb zudem IEC 62133-2:2026 für Lithiumbatterieprodukte vor (in Kraft seit 10. Juli 2026), einschließlich lokaler Typprüfungen und eines SASO-Konformitätszertifikats.
In den VAE unterliegt die Konformitätsbewertung dem Emirates Conformity Assessment Scheme (ECAS) unter dem MoIAT. Versorgungsunternehmen wie DEWA und EtihadWE verlangen eine Genehmigung und Nachprüfung, wenn die Batterieintegration eine wesentliche Änderung des Netzanschlusses darstellt. Zudem wurde das Federal Decree-Law No. 11 of 2024 zur Reduzierung des Klimawandels ab Mai 2026 für öffentliche und private Einrichtungen verbindlich, was sich mit den Beschaffungsunterlagen für Speicherprojekte neben den Sicherheitsstandards überschneidet. In beiden Märkten verschiebt sich die Durchsetzung der Standards zunehmend hin zu einer Mischung aus lokalen Tests, modellspezifischer Zertifizierung und laufender Umweltberichterstattung für größere BESS-Implementierungen.
Wettbewerbslandschaft
Die fünf größten Lieferanten, BYD, CATL, LG Energy Solution, Tesla und Samsung SDI, hielten schätzungsweise 55–60 % des Umsatzes im Nahen-Osten-Batteriemarkt im Jahr 2025. Regionale Akteure wie Middle East Battery Company, Saft, EnerSys und Exide behaupten ihre Führungsposition in Blei-Säure- und spezialisierten Industrienischen. Chinesische und südkoreanische Zellhersteller, die von Gigawatt-Kapazitäten und Kostenvorteilen profitieren, gewinnen die meisten Ausschreibungen für netzmaßstäbliche Speicherung. BYDs Gemeinschaftsentwicklungsvertrag mit Aramco aus dem Jahr 2025 steht im Einklang mit der Industriestrategie des Königreichs und ermöglicht Wissenstransfer zur Erfüllung der IKTVA-Regeln.
Technologische Diversifizierung bietet alternative Differenzierungsmöglichkeiten. Aramcos erste kommerzielle Eisen-Vanadium-Flussbatterie validierte Langzeitspeicherung außerhalb des Vier-Stunden-Fensters von Lithium-Ionen. Der Flussbatteriehersteller Tdafoq plant eine Anlage in Saudi-Arabien, während Enpower Greentech VAE-Anreize für Festkörperversuche aushandelt. Recyclingkapazität ist die auffälligste Lücke; Dubatts Blei-Säure-Anlage gewinnt nur einen Bruchteil des gesamten Altbatterienvolumens zurück und bietet eine jährliche Chance von 200–300 Millionen USD für das Lithium-Ionen-Recycling, wenn die Elektrofahrzeugflotten für Verbraucher ausgereift sind.
Kleinere Wettbewerber positionieren modulare containerisierte Batterien für Telekommunikations- und Mikronetzanwendungen und setzen auf standardisierte Architekturen, um Lieferzeiten zu verkürzen. Alle Lieferanten müssen die IEC-62619-Sicherheitsvorschriften einhalten, die Kunden vor thermischem Durchgehen schützen und Zellqualifizierungsprozesse auf den Golfmärkten harmonisieren.
Marktführer der Nahen-Osten-Batteriebranche
Exide Industries Ltd
Middle East Battery Company (MEBCO)
Tesla, Inc.
Saft Groupe SA
LG Energy Solution
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Batterien im Nahen Osten
- Tesla Inc.
- Panasonic Holdings Corp.
- Saft Groupe SA
- Middle East Battery Co. (MEBCO)
- C&D Technologies Inc.
- EnerSys
- Exide Industries Ltd.
- FIAMM Energy Technology SpA
- Statron AG
- LG Energy Solution
- Samsung SDI
- CATL
- BYD Co. Ltd.
- Amara Raja Batteries Ltd.
- GS Yuasa Corp.
- East Penn Manufacturing
- Leclanché SA
- Li-Cycle Holdings Corp.
- Clarios (Johnson Controls spin-off)
- InoBat
Lesen Sie die Analyse der Markt für Batterien im Nahen Osten-Unternehmen

Marktchancen und Zukunftsaussichten
Die Beschaffung von Speicherkapazitäten im Versorgungsmaßstab und Verträge über rund-um-die-Uhr-erneuerbare Energien schaffen Freiraum für bankfähige, netzintegrierte BESS-Angebote, unterstützt durch lokale Umsetzung. SPPC hat 27 Entwickler und Technologieanbieter für die zweite Phase seines BESS-Programms vorqualifiziert, mit insgesamt 3 GW/12 GWh über sechs 500-MW/2-GWh-Projekte im Rahmen einer BOO-Struktur. Dies stärkt eine Multi-Gigawatt-Pipeline und unterstützt eine Entwicklung hin zu standardisierten containerisierten Lösungen, EPC-Partnerschaften und langfristigen O&M-Modellen, die für den Wüstenbetrieb geeignet sind.
In den VAE zeigt Masdars finanzieller Abschluss im Juli 2026 für ein 5,2-GW-Solar-plus-Speicher-Projekt mit 19 GWh an Batterien, die von BYD und Sungrow geliefert werden, wie sich die Projektfinanzierung um Solaranlagen im Multi-Gigawatt-Bereich in Kombination mit Speicherung konzentriert. Dieses Muster erweitert die Nachfrage nach qualifizierten Zellen, PCS, BMS, Wärmemanagement und garantiegestützten Leistungsgarantien. Lokalisierung und vorgelagerte Investitionen erweitern die Chancen ebenfalls über Zellimporte hinaus auf BESS-Montage und Batteriematerialien, einschließlich der im Mai 2026 unterzeichneten Joint-Venture-Vereinbarung von ZOE Energy Storage zur Errichtung einer 6-GWh-BESS-Anlage in Saudi-Arabien sowie Projekten im Oman wie der 200.000-Tonnen-pro-Jahr-Li-Ionen-Anodenfabrik von Zhongke Electric in der Sohar Freezone und einer Vereinbarung über eine 250-Millionen-USD-EV- und Batteriezellenanlage in Duqm.
Recent Industry Developments in Markt für Batterien im Nahen Osten
- Juli 2026: SPPC hat 27 Entwickler und Technologieanbieter für die zweite Phase des BESS-Programms vorqualifiziert, mit insgesamt 3 GW/12 GWh über sechs 500-MW/2-GWh-Projekte im Rahmen einer BOO-Struktur. Die Einbeziehung erstklassiger Integratoren deutet auf eine gut gefüllte, bankfähige Pipeline hin und schafft Klarheit über die Beschaffungszeitpläne für Speicherlösungen im Versorgungsmaßstab in der Region.
- Oktober 2025: SPPC vergab in der zweiten Phase Speicherkapazitäten von 2,5 GW und 10 GWh, womit Saudi-Arabien auf 4,5 GW und 18 GWh an vertraglich gebundener Speicherkapazität kommt. Die Vergabe unterstreicht die Bedeutung von BESS als zentrales Instrument zur Bewältigung der Variabilität erneuerbarer Energien und betont die lokale Umsetzungsbereitschaft für Lieferungen an mehreren Standorten.
- Juli 2024: Emirates Water and Electricity Company vergab einen Batterievertrag über 400 MW zur Unterstützung der abendlichen Leistungsrampe des 2-GW-Solarparks Al Dhafra. Das Projekt verankert einen Anwendungsfall für Netzdienstleistungen mit Batterien in den VAE und liefert einen Referenzpunkt für die Qualifizierung von Systemen unter Wüstenbedingungen.


Markt für Batterien im Nahen Osten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Batterieumsätze, die im Nahen Osten mit Primär- und Sekundärbatterien erzielt werden, die für Automobil-, Industrie- und tragbare Anwendungen verkauft werden, wobei die Werte auf Marktebene in USD erfasst werden.
Ausgeschlossene Bereiche: Wir schließen Aftermarket-Dienstleistungen wie Installationsarbeiten, Wartungsverträge, Batterieleasinggebühren und eigenständige Recyclingverarbeitungsumsätze aus.
Übersicht der Segmentierung
- Nach Batterietyp
- Primärbatterien
- Sekundärbatterien
- Nach Technologie
- Blei-Säure
- Li-Ionen
- Nickel-Metallhydrid
- Nickel-Cadmium
- Natrium-Schwefel
- Festkörper
- Flussbatterie
- Aufkommende Chemien
- Nach Anwendung
- Automobil (HEV, PHEV und EV)
- Industrie (Antrieb, Stationär (Telekommunikation, USV, Energiespeichersystem) usw.)
- Tragbar (Unterhaltungselektronik usw.)
- Elektrowerkzeuge
- SLI
- Sonstige Anwendungen
- Nach Geografie
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Oman
- Bahrain
- Übriger Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Zunächst kartieren wir die Nachfragesignale, die den Batterieverbrauch im Nahen Osten erklären, und gleichen diese anschließend mit den Realitäten von Batterieangebot und -handel ab. Öffentliche Quellen werden hier stark genutzt, etwa UN Comtrade für Batteriehandelsströme, IEA-Veröffentlichungen für den Kontext der Energiewende und Speicherung, IRENA-Publikationen für Zubauten erneuerbarer Energien, die die Nachfrage nach stationärer Speicherung antreiben können, und OICA für den Kontext der Fahrzeugproduktion.
Wir prüfen zudem Zentralbank- und nationale Statistikportale (soweit verfügbar) auf makroökonomische Indikatoren, die die Industrietätigkeit beeinflussen, sowie Standard- und Sicherheitsreferenzen, die den Technologiemix bestimmen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und vertrauenswürdige Presseberichterstattung helfen dabei, Preisrichtungen und Kapazitätsankündigungen zu validieren. Wo es zur Klarheit beiträgt, verweisen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Handelsdatenbanken auf Sendungsebene sowie Patentdatenbanken zur Überprüfung technologischer Entwicklungen. Diese Schreibtischquellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen werden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Anschließend überprüfen wir die Schreibtischannahmen durch Experteninterviews und kurze Umfragen mit Herstellern, Vertriebspartnern, Integratoren, EPC-seitigen Kontakten und großen Endnutzern in Transport, Telekommunikation und Industrieanlagen. Da es sich um einen regionalen Markt handelt, werden die Angaben zwischen dem Golf und dem weiteren Nahen Osten ausgewogen erfasst, damit Preisgestaltung, Ausschreibungsaktivität und Austauschzyklen nicht auf ein einzelnes Land überangepasst sind.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 15% |
| Mittleres Segment: 58% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 17% | Manager: 51% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem die regionale Nachfrage aus einer Mischung von Anwendungsaktivitäten und Batterienutzungsintensität rekonstruiert und dann anhand realistischer durchschnittlicher Verkaufspreise in Werte umgerechnet wird. So betrachten wir beispielsweise den Fahrzeugbestand und das Austauschverhalten für die SLI-Nachfrage, den industriellen Bedarf an Notstromversorgung im Zusammenhang mit Anforderungen an die Betriebszeit von Telekommunikations- und Anlageninfrastruktur sowie die Projektpipeline für stationäre Speicherung im Zusammenhang mit erneuerbaren Energien.
Um die Gesamtzahlen realistisch zu halten, werden die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, wie Stichprobenprüfungen von Vertriebskanälen, indikativen Umsatzspannen von Lieferanten und einem Plausibilitätscheck aus ASP multipliziert mit Versandvolumen, sofern die Handelsdaten aussagekräftig sind. Zu den wichtigsten Modelleingaben gehören die Aufteilung zwischen Primär- und Sekundärbatterien, Verschiebungen im Chemiemix hin zu Lithium-Ionen, die durchschnittliche Batterielebensdauer je Anwendung (Austauschzyklus), die Importabhängigkeit im Vergleich zur lokalen Montage sowie das für die USD-Umrechnung verwendete Wechselkurs-Timing. Die Prognose erfolgt hauptsächlich mittels Szenarioanalyse, wobei die Wachstumspfade danach angepasst werden, wie schnell Netzspeicherprojekte von der Vergabe zur Inbetriebnahme übergehen und wie schnell sich die Elektrifizierung des Verkehrs ausweitet. Wenn die Bottom-up-Abdeckung für kleinere Kanäle unvollständig ist, wird die Lücke durch verhältnisbasierte Skalierung aus besser beobachteten Ländern und Anwendungen gefüllt, gefolgt von einem erneuten Abgleich mit den regionalen Gesamtwerten.
Datenvalidierung und Aktualisierungszyklus
Vor der Finalisierung gleichen wir die Modellergebnisse mit unabhängigen Signalen ab, wie Handelstrends, Projektvergabeaktivitäten und beobachteten Preisrichtungen je Chemie, damit der Wertpfad realistisch bleibt. Ausreißer werden Land für Land überprüft, und ungewöhnliche Sprünge werden auf einen bestimmten Treiber zurückgeführt, etwa einen einmaligen Projektschub oder eine Änderung der Preisannahme.
Vor der endgültigen Freigabe erfolgt eine zweite Analystenprüfung, und jede Abweichung mit hoher Auswirkung führt zu einer erneuten Kontaktaufnahme mit Branchenteilnehmern, um zu klären, was sich geändert hat. Die Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates, wenn wesentliche Ereignisse eintreten, etwa politische Änderungen, größere Werksankündigungen oder starke Rohstoffbewegungen, die sich auf die Batteriepreise auswirken. Kurz vor der Auslieferung wird ein erneuter Datendurchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence's Marktgröße für Batterien im Nahen Osten im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Batterien im Nahen Osten können weit voneinander abweichen, da Unternehmen unterschiedliche Abdeckungsgrenzen, unterschiedliche Jahreskonventionen und unterschiedliche Methoden zur Umrechnung von Volumensignalen in USD-Werte wählen. In der Praxis stammen die größten Abweichungen meist daraus, was als Batteriemarkt gezählt wird im Vergleich zu angrenzenden Umsatzströmen, sowie daraus, wie schnell Preisänderungen in das Modell eingearbeitet werden.
Durch die Verfolgung von Austauschzyklen auf Anwendungsebene und der ASP-Entwicklung sowie durch die Aktualisierung des Wechselkurs-Timings und der Annahmen zur Projektinbetriebnahme hält Mordor Intelligence die Schätzung an Batterien gebunden, die für den Automobil-, Industrie- und tragbaren Bedarf verkauft werden, statt Serviceerweiterungen mit einzubeziehen. Unterschiede zeigen sich auch, wenn manche Studien die Regionsdefinition erweitern, den Nahen Osten mit Afrika kombinieren oder sich auf eine aggressive Umwandlung der Speicherpipeline verlassen, ohne die Verzögerung zwischen Vergabe und Installation zu validieren.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,64 Mrd. USD (2026) | |
| Branchenberatung A | 8,03 Mrd. USD (2022) | Verwendet ein älteres Basisjahr und eine schnellere Wachstumskurve, und der Umfang erscheint in der Endverbrauchsabdeckung breiter gefasst, was angrenzende Ausgaben für elektrische Speicherung über Batteriepacks hinaus mit einbeziehen kann. |
| Regionale Beratung B | 9,00 Mrd. USD (2024) | Kombiniert eine breitere geografische Abdeckung und vermischt den Nahen Osten möglicherweise mit benachbarten Märkten, und der Preispfad ist nicht klar mit Verschiebungen im Chemiemix und jüngsten Importpreisbewegungen abgeglichen. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Grenzentscheidungen (Region und welche Umsatzlinien einbezogen werden) sowie dadurch, wie Preisgestaltung und Projektzeitplanung von Jahr zu Jahr behandelt werden. Unser Ansatz hält die Schritte wiederholbar, indem Nachfragepools mit klaren Anwendungstreibern verknüpft werden, und validiert anschließend die Gesamtzahlen mit praktischen Gegenprüfungen, damit die endgültige Zahl in einem Kundengespräch leichter zu vertreten ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Nahen-Osten-Batteriemarkts bis 2031?
Der Markt soll bis 2031 einen Wert von 10,96 Milliarden USD erreichen, was einer CAGR von 7,48 % im Zeitraum 2026–2031 entspricht.
Welcher Batterietyp führt den Umsatz im Nahen Osten an?
Sekundäre (wiederaufladbare) Batterien hielten 2025 einen Umsatzanteil von 70,3 % und wachsen schneller als Primärbatterien.
Welches Land trägt den größten Anteil zur regionalen Nachfrage bei?
Saudi-Arabien erwirtschaftete 2025 41,9 % des Umsatzes, angetrieben durch große netzmaßstäbliche Speicherausschreibungen und lokale Produktionsvorschriften.
Welche Technologie wächst am schnellsten?
Festkörperbatterien weisen mit einer CAGR von 30,9 % bis 2031 die höchste Wachstumsperspektive auf, befinden sich jedoch derzeit noch in der Pilotphase.
Was ist das größte Lieferkettenrisiko für Batteriehersteller im Golf?
Die vollständige Abhängigkeit von importiertem Lithium, Kobalt und Nickel setzt Hersteller der Preisvolatilität bei Rohstoffen und Logistikunterbrechungen aus.
Seite zuletzt aktualisiert am:



