
Marktgröße und Marktanteil für Batteriezellen im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 12.98 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Batteriezellen im Nahen Osten und Afrika von Mordor Intelligence
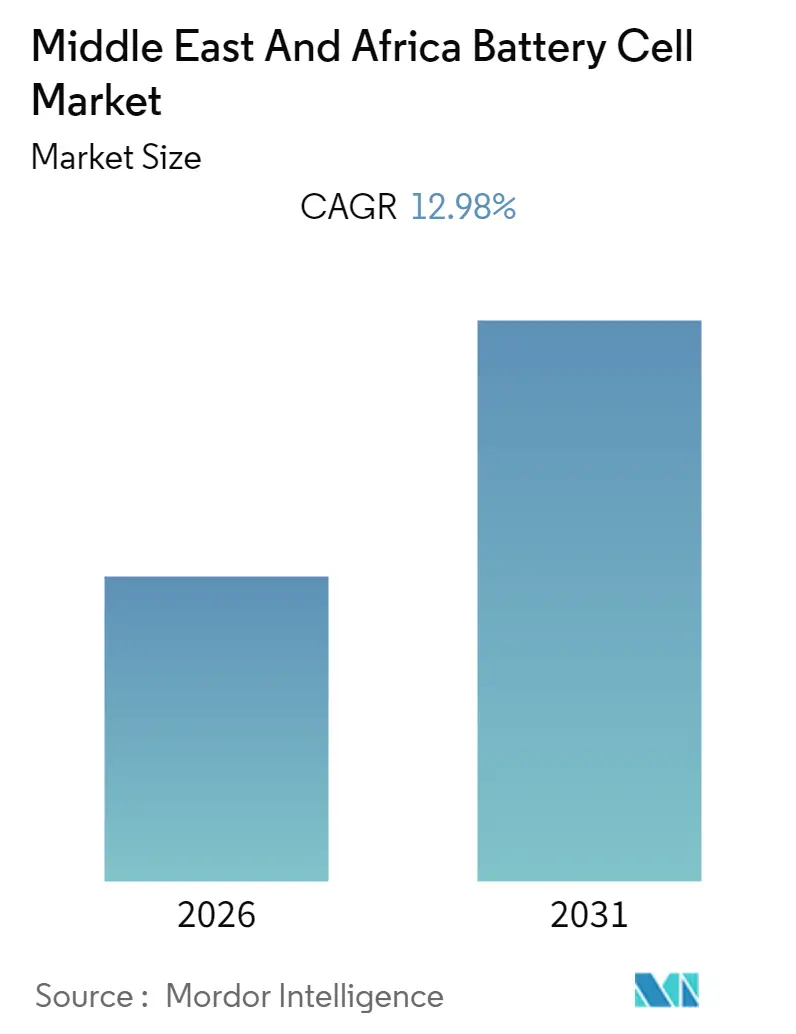
Die Marktgröße für Batteriezellen im Nahen Osten und Afrika wird voraussichtlich einen CAGR von mehr als 12,98% während des Prognosezeitraums (2026–2031) verzeichnen.
- Steigende Investitionen in Projekte im Bereich erneuerbare Energien und unterstützende staatliche Maßnahmen werden den Markt für Batteriezellen voraussichtlich während des Prognosezeitraums antreiben.
- Ein verstärkter Fokus auf die Sicherheit von Batteriezellen in Verbindung mit steigenden Investitionen in Forschung und Entwicklung von Batteriezellen wird voraussichtlich in naher Zukunft eine bedeutende Chance für Batteriezellenhersteller darstellen.
- Südafrika hat den Markt für Batteriezellen dominiert. Die unterstützenden staatlichen Maßnahmen zur Entwicklung erneuerbarer Energiequellen sowie die Entwicklung der Infrastruktur im Zusammenhang mit Elektrofahrzeugen werden voraussichtlich den Markt im Land antreiben.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Marktes für Batteriezellen im Nahen Osten und Afrika
Steigende Erzeugung erneuerbarer Energie
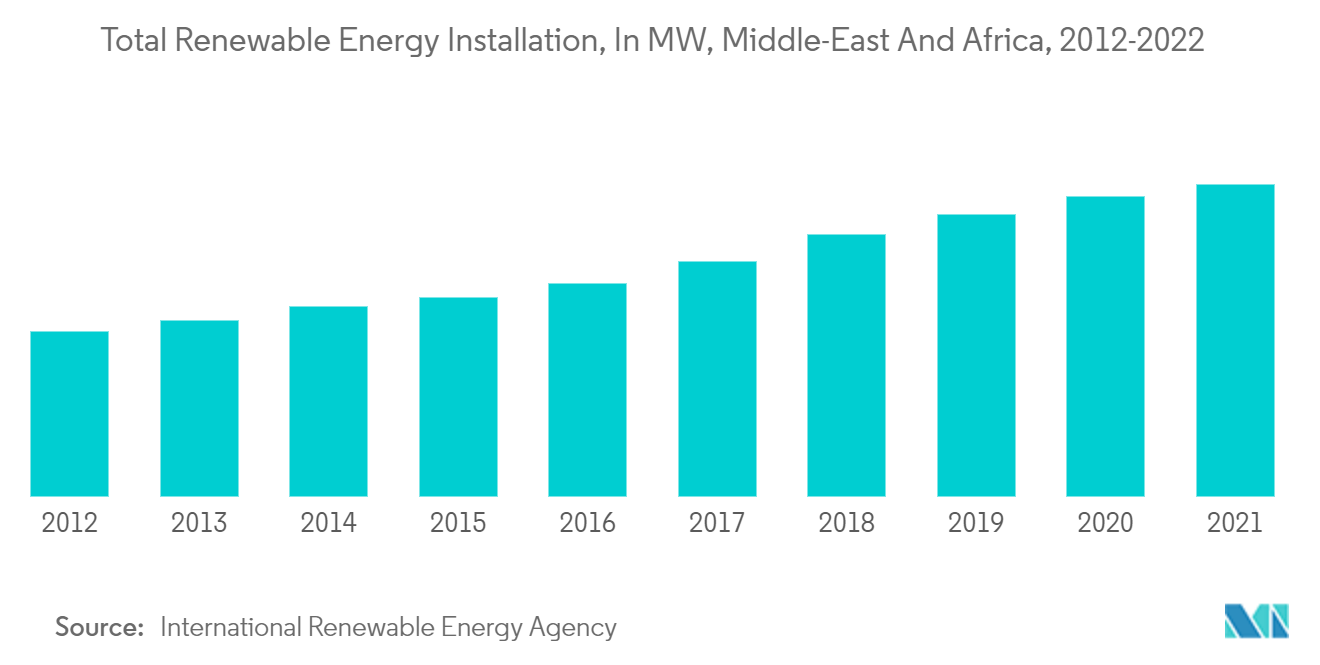
- Im letzten Jahrzehnt sind die installierte Kapazität und die Erzeugung erneuerbarer Energien im Nahen Osten und Afrika stetig gestiegen. Da erneuerbare Ressourcen wie Solar- und Windenergie Strom intermittierend und in unterschiedlichen Mengen erzeugen, ist die Speicherung dieser Energie für Spitzenlastzeiten von entscheidender Bedeutung. Aus diesem Grund werden moderne Energiespeichersysteme zu einem unverzichtbaren Bestandteil von Projekten im Bereich erneuerbarer Energien.
- Traditionell sind Pumpspeichersysteme die weltweit am häufigsten eingesetzte Energiespeichertechnologie. Aufgrund der geografischen Einschränkungen von Pumpspeicherkraftwerken, des großen Flächenbedarfs und der sinkenden Batteriekosten sind Batterie-Energiespeichersysteme jedoch für die Speicherung von aus erneuerbaren Energiequellen erzeugter Energie zunehmend beliebt geworden.
- Verschiedene Regierungen im Nahen Osten und Afrika investieren stark in Projekte im Bereich erneuerbarer Energien, um bis 2050 Netto-Null-Emissionen zu erreichen. So wird beispielsweise laut der Internationalen Agentur für Erneuerbare Energien (IRENA) erwartet, dass die Vereinigten Arabischen Emirate bis 2030 mehr als 18 GW Solarenergie installieren werden, was wiederum die Nachfrage nach intelligenten Netzwerken antreiben soll, da die Integration erneuerbarer Energiequellen unerlässlich ist und somit für Marktteilnehmer im Bereich Batteriezellen in der Zukunft enorme Chancen schafft.
- Die saudi-arabische Regierung investiert erheblich in Projekte im Bereich erneuerbarer Energien und strebt an, bis 2030 50% ihrer Energie aus erneuerbaren Quellen zu gewinnen. Im Rahmen der Vision 2030 soll das Land bis 2024 27,3 GW und bis 2030 58,7 GW an erneuerbarer Energie erzeugen. Um diese Ziele für erneuerbare Energien zu erreichen, arbeitet die Regierung an rund 13 Projekten im Bereich erneuerbarer Energien im Land. Die Projekte haben eine Gesamtkapazität von 4.870 MW, eine Solarkapazität von 4.470 MW und Windkraft von 400 MW. Diese Projekte sollen bis 2024 kommerziell betrieben werden. Solche staatlichen Initiativen werden voraussichtlich die Nachfrage nach zylindrischen und prismatischen Batteriezellen während des Prognosezeitraums antreiben.
- Ägypten gilt aufgrund der idealen Bedingungen für Solarprojekte im Land als das günstigste afrikanische Land für die Entwicklung und Investition in Projekte im Bereich erneuerbarer Energien. Im Jahr 2021 erhielt Ägypten erhebliche ausländische Direktinvestitionen. Ägyptens neue Projekte im Bereich erneuerbarer Energien stiegen 2021 auf 3,5 Milliarden USD, doppelt so viel wie der 2020 verzeichnete Wert, mit einer Stromerzeugungskapazität von etwa 3.570 MW. Darüber hinaus kündigte das in den Vereinigten Arabischen Emiraten ansässige Unternehmen Alnowais Investment im Dezember 2021 an, 1 Milliarde USD in zwei saubere Energieprojekte in Ägypten zu investieren. Die Projekte sollen bis 2025 in Betrieb gehen.
- All diese Initiativen der Regierungen im Nahen Osten und Afrika werden voraussichtlich einen erheblichen Anstieg der Nachfrage nach Energiespeichersystemen bewirken und den Markt für Batteriezellen während des Prognosezeitraums vorantreiben.
Südafrika dominiert den Markt
- Laut einer Studie des Instituts für Umweltwandel der Universität Oxford wurde Südafrika im Januar 2022 als das günstigste afrikanische Land für die Entwicklung und Investition in Projekte im Bereich erneuerbarer Energien identifiziert. Die Studie besagt, dass strategische Investitionen in Solar- und Windenergie entscheidend sind, um die Energiesicherheit und Nachhaltigkeit in ganz Afrika zu gewährleisten.
- Aufgrund dieser günstigen Bedingungen für Solar- und Windenergieprojekte investieren viele Länder in Projekte im Bereich erneuerbarer Energien. So einigten sich beispielsweise im November 2021 die Vereinigten Staaten, das Vereinigte Königreich, Frankreich, Deutschland und die Europäische Union auf eine milliardenschwere Partnerschaft, um Südafrika bei einem schnelleren Übergang von Kohle zu erneuerbaren Energien zu finanzieren. Die Initiative hatte einen Wert von 8,5 Milliarden USD.
- Darüber hinaus investieren Norwegen und das Vereinigte Königreich am 23. März 2022 ebenfalls 39 Millionen USD in erneuerbare Energien in Südafrika. Diese Investition würde dem Unternehmen H1 Capital helfen, 2.400 MW neue Wind- und Solaranlagen zu bauen.
- Die Regierung Südafrikas genehmigte den Integrierten Ressourcenplan (IRP) 2019, der darauf abzielt, den Anteil erneuerbarer Energien am gesamten Energiemix zu erhöhen. Bis 2030 strebt das Land eine zusätzliche Kapazität von 14,4 GW Windkraft, 6 GW Solar, 3 GW Gas, 2,5 GW Wasserkraft, 2,088 GW Speicher einschließlich Batterie-Energiespeichersystemen und 1,5 GW Kohle an.
- Im Juni 2021 plant Eskom, Südafrikas führendes Versorgungsunternehmen und größter Treibhausgasemittent, 10 Milliarden USD in Projekte im Bereich erneuerbarer Energien zu investieren und beabsichtigt, bis 2050 den Großteil seiner Kohlekraftwerke zu schließen. Das Unternehmen erzeugt mehr als 90% des südafrikanischen Stroms und strebt an, mehr in Solarprojekte zu investieren, um die Netto-Null-Emissionen des Landes bis 2050 zu erreichen.
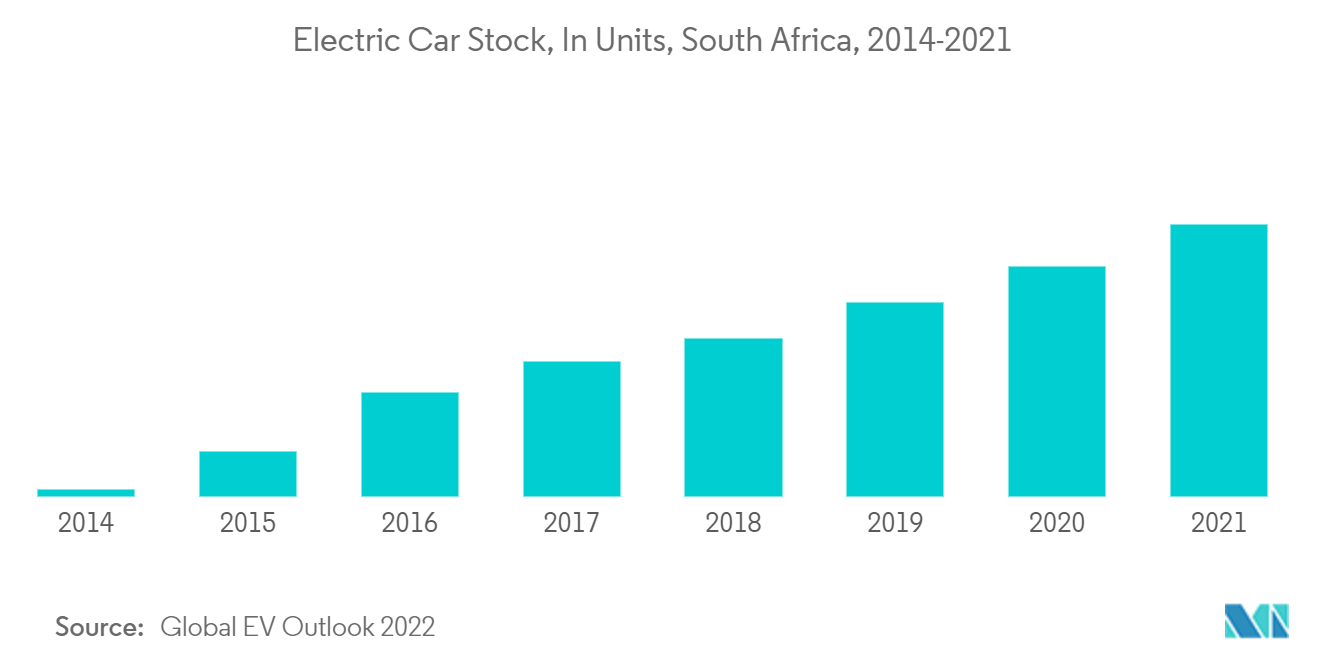
- Die südafrikanische Regierung fördert Elektrofahrzeuge. Die Verkäufe von Elektrofahrzeugen beliefen sich 2021 auf 1.739, was einem Anstieg von mehr als 18% gegenüber den Elektrofahrzeugverkäufen 2020 entspricht. Der Anstieg der Fahrzeugverkäufe ist auf die Unterstützung der südafrikanischen Regierung zurückzuführen, wie z. B. Anreizprogramme und Subventionen für Hersteller und Käufer, die darauf abzielen, den Export von Fahrzeugen und Komponenten mit einem neuen Fokus auf Elektrofahrzeuge zu fördern.
- Diese Initiativen der Regierung werden voraussichtlich einen Anstieg der Investitionen in Elektrofahrzeuge und erneuerbare Energien bewirken, was den Markt für Batteriezellen in Südafrika während des Prognosezeitraums voraussichtlich antreiben wird.
Regulatorisches Umfeld
Regulatorische Rahmenwerke im Nahen Osten und in Afrika prägen den Einsatz von Batteriezellen und BESS, wobei nationale Sicherheits- und Konformitätsanforderungen die Basis bilden. In Südafrika verlangt der National Regulator for Compulsory Specifications (NRCS) UN-38.3-Tests und entsprechende Sicherheitsnachweise für importierte Energiespeicherprodukte. In Saudi-Arabien regelt SASO die Konformitätsbewertung mittels IEC-62660-ähnlicher Prüfungen für Lithium-Ionen-Zellen, während Beschaffungs- und Rückverfolgbarkeitsvorgaben der Versorgungsunternehmen in den Vereinigten Arabischen Emiraten, angeführt von DEWA und EWEC, Lieferanten dazu zwingen, Herkunfts- und Leistungsnachweise zu dokumentieren.
Regionale politische und industriezonenbezogene Anforderungen werden durch Genehmigungen der Atlantic Free Zone in Marokko ergänzt. Exportkontrollbeschränkungen für Lithiumkonzentrate in mehreren Ländern beeinflussen zudem den lokalen Wertschöpfungsanteil und die Materialflüsse und wirken sich darauf aus, wie Lieferanten Beschaffung und nachgelagerte Fertigung organisieren.
Wertschöpfungskettenanalyse
Die Lokalisierung der Batterie-Wertschöpfungskette beschleunigt sich durch Gigafactory-Aktivitäten und Investitionen in Materialwerke. Das Kenitra-Gigafactory-Projekt in Marokko und die Anodenfabrik in der Sohar Freezone im Oman verankern die Lokalisierung im Mittelstrombereich, unterstützt durch Partnerschaften mit chinesischen Herstellern wie Gotion und Zhongke Electric, die Technologietransfer und lokale Montage ermöglichen.
Südafrika verfolgt ebenfalls eine inländische Beteiligung an der Wertschöpfungskette durch DTIC-Initiativen. In der gesamten Region verbinden sich die Lieferketten zunehmend zwischen Kathoden- und Anodenproduktion und Zellmontage, um den Einsatz von BESS und anderen stationären Speicherlösungen zu unterstützen.
Wettbewerbslandschaft
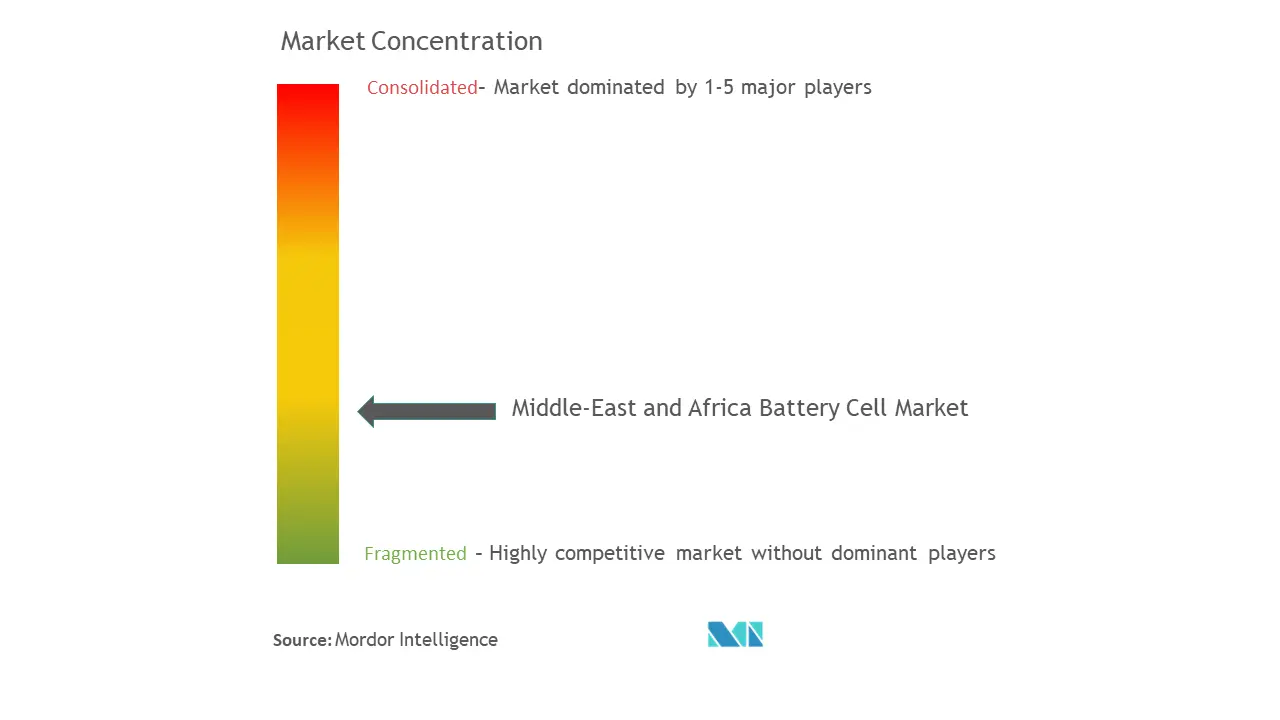
Der Markt für Batteriezellen im Nahen Osten und Afrika ist stark fragmentiert. Zu den wichtigsten Marktteilnehmern gehören BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys und Clarios.
Marktführer der Branche für Batteriezellen im Nahen Osten und Afrika
BYD Co. Ltd
Contemporary Amperex Technology Co. Limited
Duracell Inc.
EnerSys
Clarios
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Zu den Nachfragetreibern für Batteriezellen im Raum MEA zählen Speicherlösungen im Versorgungsmaßstab, Anforderungen an die Netzzuverlässigkeit, die Elektrifizierung des Verkehrs sowie industrielle Notstromversorgung. Das RTC-Projekt von Masdar in Abu Dhabi veranschaulicht Beschaffungen im Multi-GWh-Maßstab, was die Anforderungen an bankfähige Lieferanten erhöht und die Erwartungen an Rückverfolgbarkeit bei Versorgungsvertragsabschlüssen verstärkt.
Auf der Angebotsseite zielt die Phase 1 der Kenitra-Gigafactory in Marokko auf eine jährliche Produktion von 20 GWh ab, mit einem Potenzial von insgesamt 100 GWh Gesamtkapazität. Das Sohar-Freezone-Projekt im Oman umfasst eine Investition von 1 Milliarde USD für Anodenkapazität über drei Phasen, während die ZOE-Energy-Storage-Basis in Saudi-Arabien zunächst eine Kapazität von 6 GWh anstrebt, die auf 18 GWh erweitert werden soll. Die durch AfCFTA gestützte Handelsdynamik unterstützt Fertigungskorridore, und nationale Programme in den VAE und Saudi-Arabien stärken die Lokalisierung und die Kundendienstabdeckung für stationäre Speicher und Netzdienstleistungen.
Aktuelle Branchenentwicklungen
- Juli 2026: Der Vertrag sichert 11,275 GWh an Batteriespeicherkapazität für Masdars Round the Clock (RTC)-Erneuerbare-Energien-Projekt in Abu Dhabi unter Nutzung des Haohan-Speichersystems. Der Einsatz zielt auf Energiespeicherung im Versorgungsmaßstab ab und unterstreicht BYDs Fähigkeit, seine Speichertechnologie in MEA-Megaprojekte zu integrieren, was auf Nachfrage nach netzskaligen Bereitstellungen und regionalem Lokalisierungspotenzial hindeutet.
- Juli 2026: BYD kündigte Pläne an, ein Werk für Batterie- und Komponentenfertigung in Südafrika zu prüfen, um die Produktion der Blade Battery zu lokalisieren, anstatt Fahrzeugmontage durchzuführen. Diese Entwicklung lokalisiert die Lieferkette in Südafrika und erweitert die regionale Fertigungskapazität für Komponenten, was lokale Arbeitsplätze unterstützt und die Importabhängigkeit im MEA-Markt verringert.
- Juli 2026: BYD unterzeichnete ein Kooperationsmemorandum mit Eskom, um spezialisierte Schnellladeknoten in Südafrika zu pilotieren. Diese Arbeit unterstützt eine schnellere Ladeinfrastruktur und Netzintegration, was wiederum eine breitere Einführung von Elektrofahrzeugen und Energiedienstleistungen in der Region ermöglicht.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht bezeichnet der Markt den Wert der Batteriezellen, die für Endanwendungen im Nahen Osten und in Afrika verkauft werden, gemessen auf Zellebene und erfasst in aktuellen USD für das betrachtete Jahr.
Ausgeschlossene Bereiche: Batteriepacks, Batteriemodule, Ladegeräte und batteriezellenfremde Batteriemanagement-Elektronik sind vom Marktwert ausgeschlossen.
Übersicht der Segmentierung
- Typ
- Prismatisch
- Zylindrisch
- Pouch
- Anwendung
- Fahrzeugbatterien (HEV, PHEV, EV)
- Industriebatterien (Antrieb, Stationär (Telekommunikation, USV, Energiespeichersysteme (ESS) usw.))
- Tragbare Batterien (Unterhaltungselektronik usw.)
- Batterien für Elektrowerkzeuge
- SLI-Batterien
- Sonstige
- Geografie
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde genutzt, um die Grundlage des Modells zu erstellen, mit Fokus auf Nachfragesignale nach Ländern sowie Überprüfungen der Handelsströme und Aktivitäten im Bereich der Energiewende. Zu den öffentlichen Quellen zählten Veröffentlichungen der International Energy Agency zu Batterien und Speicherung, Publikationen der International Renewable Energy Agency zu Kapazitätszubauten im Energiebereich sowie IRENASTAT-ähnliche Datensätze, soweit verfügbar.
Zur Plausibilitätsprüfung von Mengen und Preisen zogen wir außerdem Quellen wie UN Comtrade für batteriebezogene Handelscodes, Weltbank-Indikatoren für makroökonomische und industrielle Aktivität sowie nationale Statistiken oder Veröffentlichungen der Energieministerien in Schlüsselmärkten (z. B. Saudi-Arabien, den VAE, Südafrika und Ägypten) heran. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte wurden genutzt, um Werksankündigungen, Inbetriebnahmezeitpläne und Nachfragetreiber in den Bereichen Mobilität, Industrie und stationäre Speicherung zu bestätigen. Wir nutzten kostenpflichtige Abonnements für Unternehmensfinanzdaten sowie selektiv sendungsbezogene Import- und Exportdaten, um Lücken in der Offenlegung privater Unternehmen zu schließen und die Richtung grenzüberschreitender Ströme zu validieren. Diese Desk-Research-Quellen dienen lediglich der Veranschaulichung, und es wurden auch zahlreiche weitere öffentliche Dokumente und Datensätze zur Datenerfassung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, das zu validieren, was Desk-Research-Quellen nicht vollständig erklären können, hauptsächlich die realisierte Aufteilung der Zellnachfrage nach Anwendung, typische Beschaffungskanäle sowie die in den Prognosen verwendeten Annahmen zur Preisentwicklung. Wir sprachen mit einer Mischung aus Teilnehmern der Zell- und Batterielieferkette, Projektentwicklern, Distributoren und Großabnehmern und glichen anschließend regionale Erkenntnisse über den GCC, Nordafrika und Subsahara-Afrika ab, um länderspezifische blinde Flecken zu reduzieren.
Verteilung der Befragten in der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 16 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 16 % | Manager: 44 % |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, der die regionale Zellnachfrage anhand von Indikatoren der Endverbrauchsaktivität rekonstruiert und diese Nachfrage anschließend anhand gemischter Preispunkte nach Chemie und Formfaktor in einen Wert umsetzt. Wir verwendeten für die Konsistenz eine einheitliche Marktwertbetrachtung, wobei die wichtigsten Eingaben länderweise überprüft wurden, bevor sie zum regionalen Gesamtwert zusammengeführt wurden.
Das Modell wurde an einer kurzen Liste beobachtbarer und aktualisierbarer Marktfingerabdrücke verankert, etwa Signale zum Rollout von Elektrofahrzeugen und Zweirädern, Ausschreibungsaktivitäten und Inbetriebnahmetermine für Speicher im Versorgungsmaßstab, Zubauten erneuerbarer Kapazitäten, Hinweise auf Notstrombedarf von Telekommunikation und Rechenzentren sowie batteriebezogene Importe, die auf kurzfristige Verfügbarkeit hindeuten. Preisannahmen orientierten sich an den in öffentlichen Energieberichten diskutierten Pack- und Zellkostenverläufen und wurden anschließend anhand von Interviewrückmeldungen zu lokalen Abgaben, Logistik und typischen Vertragsstrukturen angepasst.
Für die Prognose wurde eine Szenarioanalyse verwendet, da sich die Nachfrage in der Region sprunghaft ändern kann, wenn große Projekte vergeben oder verschoben werden. Im Hintergrund führten wir eine einfache Regressionsprüfung gegenüber makroökonomischen und energiebezogenen Ausbauindikatoren durch, um zu prüfen, ob der Szenarioverlauf realistisch blieb. Bottom-up-Näherungen wurden selektiv angewendet, unter Verwendung von Lieferanten- und Kanalprüfungen sowie stichprobenartigen ASP-mal-Volumen-Berechnungen, und wo Unternehmensdaten fehlten, überbrückten wir Lücken mithilfe von Kapazitätszeitplänen und Importintensitätsmustern, anstatt eine künstliche vollständige Aggregation zu erzwingen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch schrittweise Triangulation, bei der Modellergebnisse mit unabhängigen Signalen wie Handelsrichtung, Projektpipelines und implizitem Verbrauch je Endanwendung verglichen und bei auffällig hohen Abweichungen erneut überprüft wurden. Wir führten außerdem Anomalieprüfungen bei Jahresvergleichswerten durch, damit plötzliche Sprünge auf einen klaren Auslöser wie eine große Speicherausschreibung, eine politische Änderung oder eine Preisschwankung zurückgeführt werden konnten.
Vor der endgültigen Freigabe durchlaufen Annahmen und Zwischenberechnungen mehrere Analystenprüfungen, und Befragte werden erneut kontaktiert, wenn sich eine Schlüsselvariable ändert oder eine wesentliche Lücke bestehen bleibt. Der Bericht wird jährlich aktualisiert, und bei größeren Ereignissen, die die Aussichten verändern können, erfolgen zwischenzeitliche Aktualisierungen. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden zu diesem Zeitpunkt die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für Batteriezellen im Nahen Osten und in Afrika mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Batteriezellen im Nahen Osten und in Afrika können sich unterscheiden, selbst wenn sie dasselbe Thema zu behandeln scheinen, da die Abgrenzung zwischen Zellen, Modulen und Packs nicht einheitlich gehandhabt wird. Unterschiede entstehen zudem dadurch, ob Studien Handelsströme als Nachfrage behandeln, wie sie Preise in USD umrechnen und wie schnell sie Annahmen aktualisieren, wenn sich Zeitpläne großer regionaler Projekte ändern.
Durch die Verfolgung von Nachfrageindikatoren auf Zellebene, die Aktualisierung von Preis- und Währungszeitpunktannahmen sowie die anschließende Validierung der Aggregation mittels Projektpipeline- und Handelsprüfungen hält Mordor Intelligence den Marktwert an Batteriezellen gebunden und nicht an angrenzende Batteriesystemumsätze, die die Gesamtsummen aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,00 Milliarden USD (2026) | |
| Regionale Beratungsgesellschaft A | 1,54 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint sich auf allgemeine Trendbeschreibungen zu stützen, ohne aufzuzeigen, wie ASP der Zellen und Endverbrauchsvolumina für MEA rekonstruiert werden, was große projektbedingte Sprünge unterschätzen kann. |
| Fachzeitschrift B | 2,36 Milliarden USD (2024) | Bezeichnet den Markt häufig als Lithium-Ionen-Batterien und vermischt möglicherweise Zellen mit Batterien und Packs, wobei typischerweise eine einzige Wachstumskurve angewendet wird, ohne Ausschreibungen für Speicher im Versorgungsmaßstab von kleinerer Elektroniknachfrage zu trennen. |
Die Streuung zwischen den Schätzungen ergibt sich hauptsächlich aus Abgrenzungen des Umfangs und der zeitlichen Erfassung, nicht aus einem einfachen Rechenfehler. Wenn Zellen ausschließlich auf Zellebene gezählt und die Nachfrage anhand von Speicherausschreibungen, EV-Signalen und Handelsmustern gegengeprüft wird, wird die Gesamtsumme leichter nachvollziehbar und bei Aktualisierungen reproduzierbar — genau das war unser Ziel in diesem Bericht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße für Batteriezellen im Nahen Osten und Afrika?
Der Markt für Batteriezellen im Nahen Osten und Afrika wird voraussichtlich einen CAGR von mehr als 12,98% während des Prognosezeitraums (2026–2031) verzeichnen.
Wer sind die wichtigsten Marktteilnehmer im Markt für Batteriezellen im Nahen Osten und Afrika?
BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys und Clarios sind die wichtigsten Unternehmen, die im Markt für Batteriezellen im Nahen Osten und Afrika tätig sind.
Welche Jahre deckt dieser Bericht über den Markt für Batteriezellen im Nahen Osten und Afrika ab?
Der Bericht deckt die historische Marktgröße des Marktes für Batteriezellen im Nahen Osten und Afrika für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße für Batteriezellen im Nahen Osten und Afrika für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



