
Indien-Batteriemarkt Analyse von Mordor Intelligence
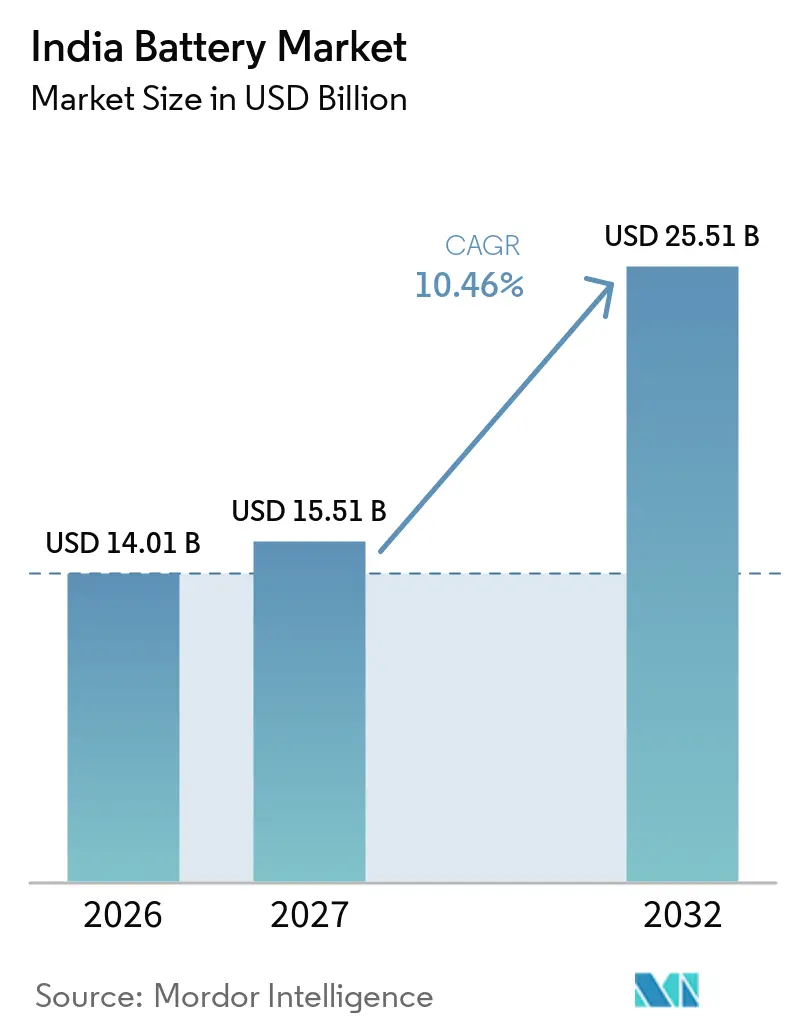
Die Größe des Indien Batteriemarkts wird voraussichtlich von 14,01 Milliarden USD im Jahr 2026 auf 15,51 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 25,51 Milliarden USD erreichen, mit einem CAGR von 10,46 % im Zeitraum 2027–2032.
Politische Anreize und inländische Zellvergaben erweitern die Käuferbasis für elektrische Mobilität und Speicherung. Chinas Exportkontrollen und Lizenzanforderungen vom März 2026 für Hochleistungs-Lithium-Ionen-Batterien, Kathodenmaterialien und Anoden aus künstlichem Graphit erhöhen die Versorgungsunsicherheit für indische Hersteller. Niedrigere Packpreise unterstützen elektrische Zweiräder in Maharashtra und Karnataka, während Telekommunikations- und Rechenzentrumsbetreiber zuverlässige Lithium-Ionen-Sicherungen bevorzugen. Natrium-Ionen-Pilotprojekte und Festkörper-Demonstrationen erweitern den Technologiepfad über konventionelle Zellen hinaus, aber Recyclinglücken und importierte Mineralien erhöhen weiterhin das Lebenszyklus- und Beschaffungsrisiko. Kommerzielle Gewinner werden Lieferanten sein, die lokale Qualifizierung, Packintegration und regionalen Service für EV-, USV- und Netzspeicherkunden kombinieren.
Wichtigste Erkenntnisse des Berichts
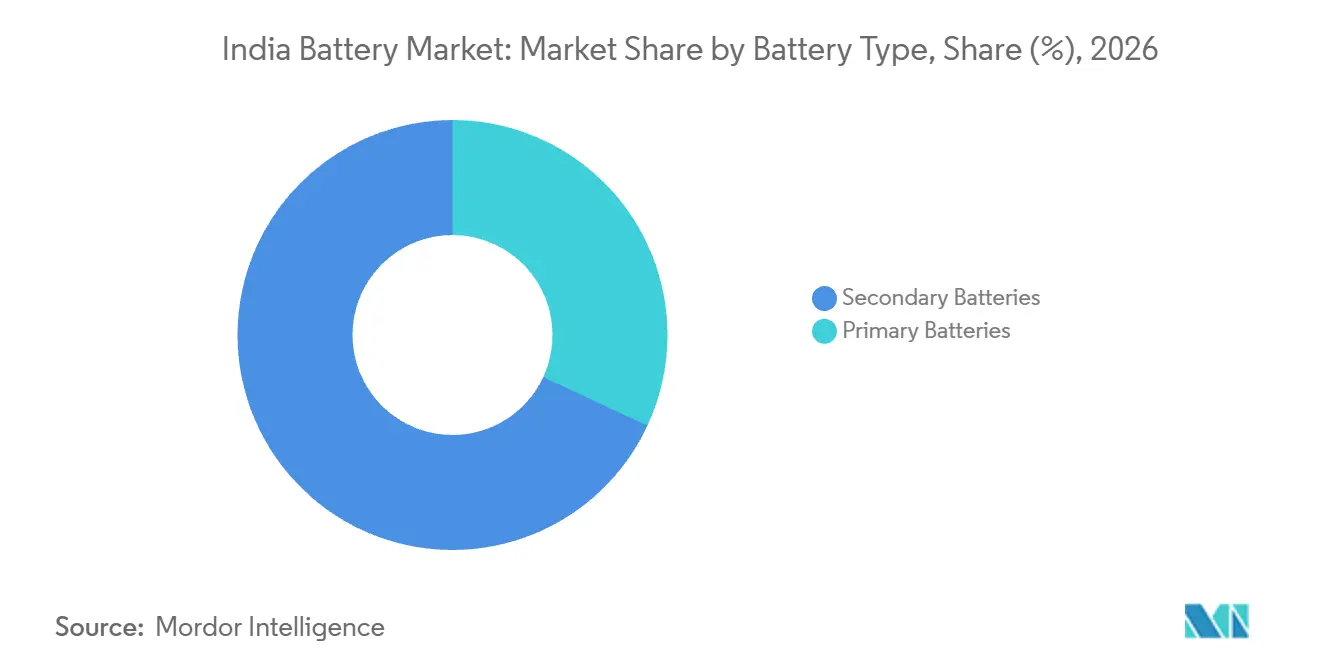
- Sekundärbatterien hatten im Jahr 2026 einen Anteil von 68,08 % an der Größe des Indien Batteriemarkts und sind das am schnellsten wachsende Segment mit einem CAGR von 15,6 % im Zeitraum 2027–2032.
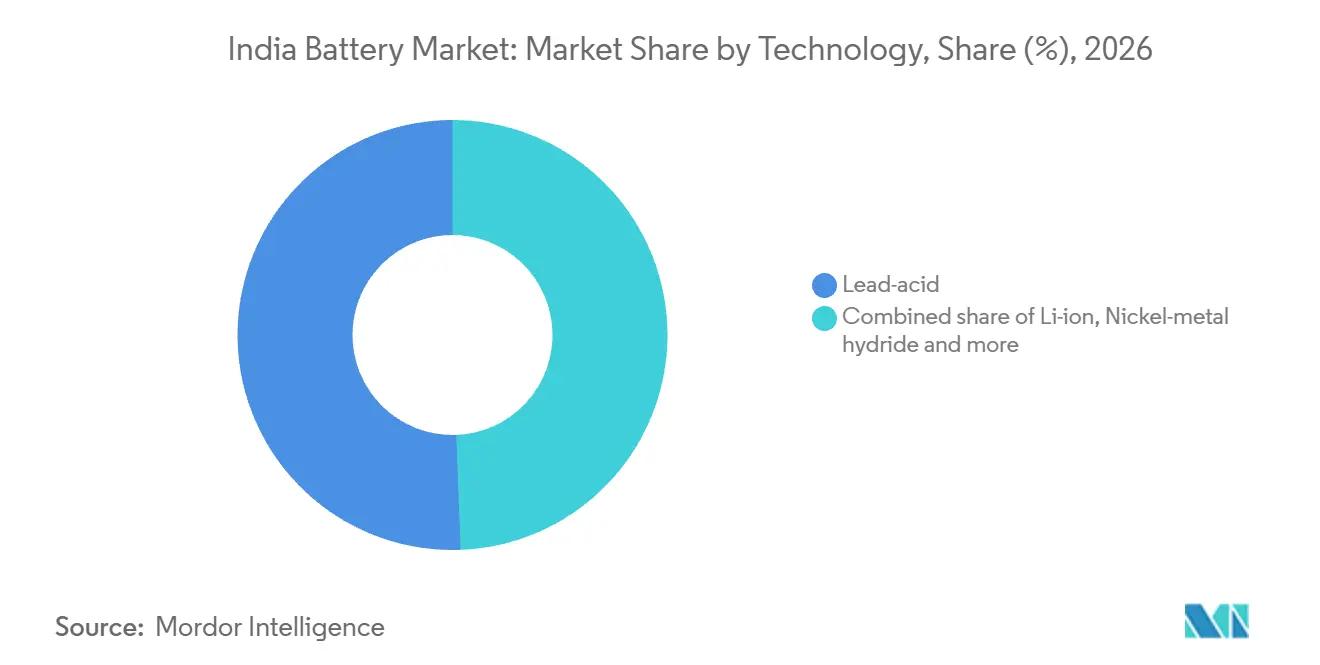
- Blei-Säure repräsentierte im Jahr 2026 einen Indien Batteriemarkt-Anteil von 50,6 %, während Festkörper die am schnellsten wachsende Technologie mit einem CAGR von 33,2 % im Zeitraum 2027–2032 ist.
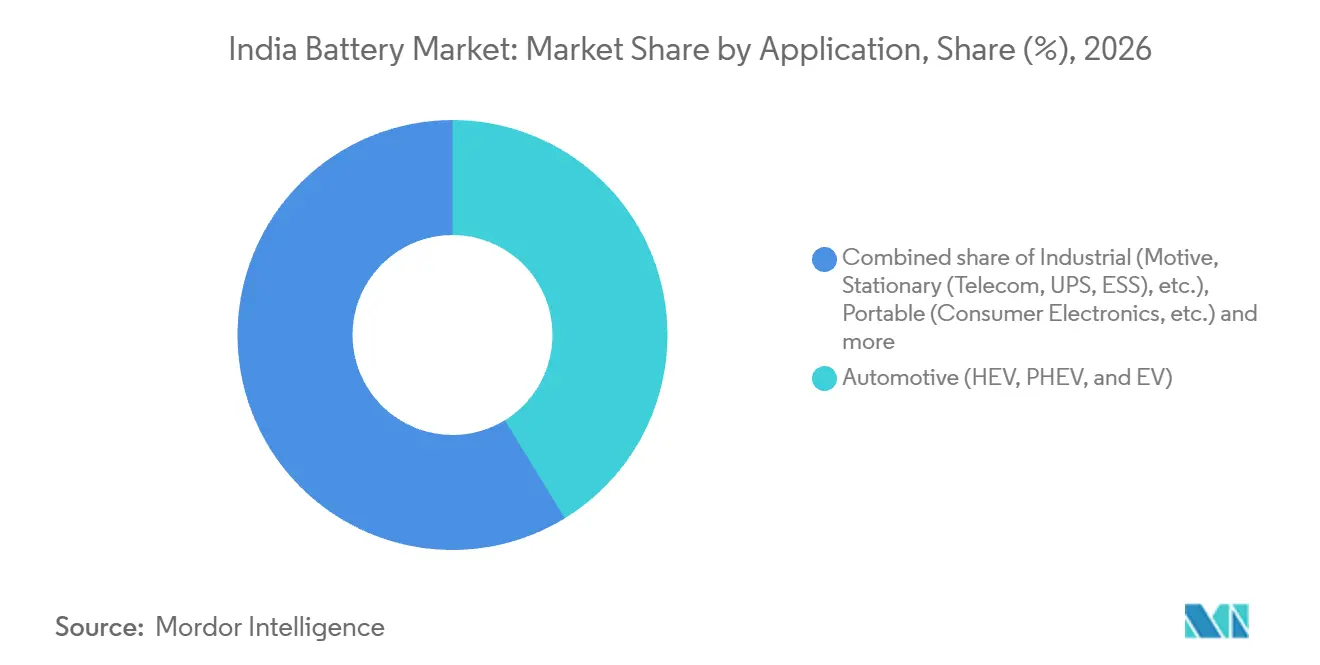
- Automobil (HEV, PHEV und EV) hatte im Jahr 2026 einen Anteil von 41,24 % am Markt und ist die am schnellsten wachsende Anwendung mit einem CAGR von 15 % im Zeitraum 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Unterstützende staatliche Anreize und Maßnahmen | +2.8% | Indienweite Mobilitäts- und Speicherprogramme | Mittelfristig (2–4 Jahre) |
| Sinkende Lithium-Ionen-Batteriepreise | +2.3% | Indische EV- und stationäre Speicherkäufer | Kurzfristig (≤ 2 Jahre) |
| Rasche Einführung von Elektrofahrzeugen bei Zwei- und Dreirädern | +2.5% | Maharashtra, Karnataka, Tamil Nadu, Delhi | Kurzfristig (≤ 2 Jahre) |
| Wachsender Bedarf an Notstromversorgung für Telekommunikation und Rechenzentren | +1.8% | Wichtige indische Telekommunikations- und Rechenzentrumszentren | Mittelfristig (2–4 Jahre) |
| PLI-ACC-Programm als Katalysator für inländische Gigafabriken | +1.6% | Karnataka, Tamil Nadu, Gujarat | Langfristig (≥ 4 Jahre) |
| Aufkommen von Natrium-Ionen und alternativen Chemien | +1% | Hyderabad, Uttarakhand, Maharashtra, Karnataka, Tamil Nadu | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterstützende staatliche Anreize und Maßnahmen
Der politische Mix Indiens erweitert den Kreis der Batteriekäufer und -projekte und unterstützt das Wachstum im Indien Batteriemarkt. Das PM E-DRIVE-Programm des Ministeriums für Schwerindustrie zielt darauf ab, rund 2,48 Millionen elektrische Zweiräder und mehr als 14.000 Elektrobusse zu fördern, wobei elektrische Zweiräder mit fortschrittlichen Batterien für Nachfrageanreize in Frage kommen. Diese Nachfrageunterstützung verbessert die Kaufökonomie für Elektromobilitätsflotten und Privatkäufer und verschafft Zell- und Packlieferanten eine größere adressierbare Auftragsbasis. Dasselbe Ministerium hat 40 GWh einer geplanten Kapazität von 50 GWh für Zellen mit fortschrittlicher Chemie an vier Unternehmen im Rahmen von PLI-ACC vergeben. Im März 2024 und Juni 2025 gestartete Viability-Gap-Funding-Programme unterstützen rund 43 GWh an Batterie-Energiespeichersystemen. Zusammen reduzieren Transportanreize und Speicherfinanzierung die Finanzierungshürden in frühen Projektphasen, sodass Hersteller Kapazitäten auf Basis einer besser sichtbaren Nachfrage planen können, während Käufer klarere Wege zur Adoption erhalten.
Sinkende Lithium-Ionen-Batteriepreise
Sinkende Lithium-Ionen-Packpreise verbessern die Erschwinglichkeit von batteriebetriebenen Systemen. Die Internationale Energieagentur berichtete, dass die durchschnittlichen Lithium-Ionen-Batteriepreise im Jahr 2025 um 8 % gesunken sind, da Fertigungseffizienz, Chemieverschiebungen und globaler Wettbewerb den Weltmarktmaßstab gesenkt haben. Der Rückgang verbessert die Wirtschaftlichkeit von elektrischen Zweirädern, gewerblichen Flotten und stationären Speichern, ohne dass Käufer ihr Betriebsmodell ändern müssen. Niedrigere Packkosten geben Integratoren auch mehr Spielraum, Steuerungen, Wärmemanagement und Überwachung hinzuzufügen und dabei Projektbudgets handhabbar zu halten, was die Wettbewerbsfähigkeit des Indien Batteriemarkts verbessert und die rentablen Anwendungsfälle für dezentrale Speicher erweitert. Indische Versorgungsunternehmen und Flottenoperatoren können daher größere Einsätze evaluieren, während Service- und Finanzierungsanforderungen handhabbar bleiben.
Rasche Einführung von Elektrofahrzeugen bei Zwei- und Dreirädern
Elektromobilität wandelt Zwei- und Dreiradflotten in einen wiederkehrenden Batterienachfragekanal um. Indien verzeichnete im Geschäftsjahr 2025–26 fast 2,5 Millionen EV-Zulassungen, darunter 1,3 Millionen elektrische Zweiräder. SIAM meldete 285.000 verkaufte Dreiräder im zweiten Quartal des Geschäftsjahres 2026–27, ein Anstieg von 23,6 % im Jahresvergleich, wobei das Wachstum teilweise durch hochwertigere L5-Elektrofahrzeuge angetrieben wurde. Das Ministerium für Schwerindustrie meldete außerdem 1,15 Millionen verkaufte elektrische Zweiräder im Geschäftsjahr 2024–25 und L5-Elektrodreirad-Verkäufe, die um 57 % auf 159.235 Einheiten gestiegen sind. Mit wachsender Fahrzeugbasis profitiert der Indien Batteriemarkt davon, dass Batteriehersteller Servicenetzwerke über mehr Einheiten ausweiten und den Weg von der Erstausrüstungslieferung zur Ersatznachfrage verkürzen.
Wachsender Bedarf an Notstromversorgung für Telekommunikation und Rechenzentren
Stromkontinuität wird zu einer größeren Betriebsanforderung für Indiens digitale Infrastruktur. Indiens gesamte Rechenzentrumskapazität stieg von etwa 375 MW im Jahr 2020 auf rund 1.500 MW bis 2025. Digital Bharat Nidhi hatte bis zum 30. September 2026 25.636 Mobilfunktürme in Betrieb genommen und 36.178 Dörfer versorgt, wobei in diesem Monat 269 Türme und 407 Dörfer hinzukamen. TRAI verzeichnete einen Anstieg der drahtlosen Mobil- und Festfunk-Teilnehmerbasis von 1,31 Milliarden im Juli 2026 auf 1,31 Milliarden im August. Mehr Standorte und verbundene Nutzer erhöhen die Kosten von Ausfällen und unterstützen den Kauf von Batterien, Steuerungen und Ersatzdiensten für Telekommunikations- und Rechenzentrums-Sicherungssysteme.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Schwachstellen in der Versorgung mit kritischen Mineralien | -0.9% | Von Importen abhängige Lieferketten für Zellmaterialien in Indien | Mittelfristig (2–4 Jahre) |
| Unterentwickeltes Batterie-Recycling-Ökosystem | -0.6% | Indische Sammel- und Recyclingnetzwerke | Mittelfristig (2–4 Jahre) |
| Tarifkappen zu Spitzenlastzeiten behindern die Wirtschaftlichkeit von Batterieenergiespeichersystemen | -0.2% | Indische Strommärkte mit begrenzten Spitzenlastmargen | Kurzfristig (≤ 2 Jahre) |
| Globale Patentbarrieren für Chemien der nächsten Generation | -0.1% | Indische Entwickler fortschrittlicher Chemien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwachstellen in der Versorgung mit kritischen Mineralien
Indiens Batterieexpansion bleibt dem Import kritischer Mineralien ausgesetzt. Indien war 2025 zu 100 % importabhängig bei Nickel und Kobalt, während NITI Aayog feststellte, dass die Importabhängigkeit bei kritischen Mineralien mit steigender Inlandsnachfrage zunimmt. Stand März 2026 wurde der gesamte Lithiumbedarf für indische EV-Batterien durch Importe gedeckt, was Hersteller anfällig für externe Versorgungsschocks macht. Chinas Exportkontrollen und Lizenzanforderungen vom März 2026 für Hochleistungs-Lithium-Ionen-Batterien, Kathodenmaterialien, Anoden aus künstlichem Graphit und verwandte Technologien könnten das Angebot verknappen und die Kosten für indische EV-Hersteller erhöhen. Partnerschaften wie Altmins Vereinbarung vom Juni 2025 mit Brasiliens CBL und KABILs Abkommen zur Erkundung von fünf Lithium-Sole-Blöcken in Argentinien bieten Diversifizierungswege. Bis diese Wege verlässliche Materialflüsse erzeugen, kann Beschaffungsvolatilität die Zellqualifizierung verzögern und die Lieferkosten von Packs im Indien Batteriemarkt erhöhen.
Unterentwickeltes Batterie-Recycling-Ökosystem
Dem Indien Batteriemarkt fehlt ein durchgängig formeller Weg von ausgedienten Packs zu rückgewonnenen Materialien. Die Bewertung von NITI Aayog vom Januar 2026 stellt fest, dass die formelle Lithium-Ionen-Recyclinginfrastruktur unzureichend und fragmentiert ist, wobei Abfälle exportiert, aufgegeben oder über informelle Kanäle abgewickelt werden.[1] Es wird prognostiziert, dass 12,6 Kilotonnen ausgedienter Lithium-Ionen-Batterien aus dem Jahr 2025 ungesammelt bleiben, während 18 Kilotonnen informell gesammelt werden gegenüber 5,04 Kilotonnen formal gesammelter Mengen. Die angekündigte Verarbeitungskapazität von über 80 Kilotonnen übersteigt zudem die rund 15 Kilotonnen des prognostizierten Angebots ausgedienter Batterien aus 2025, was Sammel- und Logistiklücken statt nutzbaren Durchsatz verdeutlicht. Attero hat am 22. September 2026 ein Forschungs- und Entwicklungszentrum in Greater Noida in Betrieb genommen, um robotergestützte Schneid-, Entlade- und Rückgewinnungstechnologien zu entwickeln. Diese Maßnahme kann die Prozesskontrolle verbessern, doch die fragmentierte Sammlung erhöht weiterhin Compliance-, Transport- und Rohstoffkosten für Recycler und Batteriehersteller.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Sekundärbatterien führen die Einführung anSekundärbatterien hatten im Jahr 2026 einen Anteil von 68,08 % an der Größe des Indien Batteriemarkts und sind das am schnellsten wachsende Segment mit einem CAGR von 15,6 % im Zeitraum 2027–2032. Das Ministerium für Schwerindustrie hatte bis zum 31. Dezember 2025 im Rahmen von PLI-ACC 40 GWh Kapazität für Zellen mit fortschrittlicher Chemie an vier Unternehmen vergeben. Ola Cell Technologies hatte eine 1-GWh-Anlage in Tamil Nadu errichtet und stabilisierte im Februar 2026 die Pilotproduktion. Diese Projekte eröffnen wiederaufladbaren Zellen einen inländischen Fertigungsweg neben der wachsenden Speichernachfrage. Für OEMs und Versorgungsunternehmen unterstützt dieser Weg Anwendungen mit Wiederholungszyklen, bei denen Packqualifizierung und Betriebszeit wichtiger sind als einmalige Bequemlichkeit.
Sekundärbatterien bedienen Elektromobilität, Backup- und Netzanwendungen, die wiederholtes Zyklisieren und kontrollierbare Entladung erfordern. Indien hat im Jahr 2026 2.668,5 MW und 7.785,6 MWh Batterie-Energiespeicherkapazität hinzugefügt und damit die Nachfrage im Indien Batteriemarkt gestützt. Primärbatterien bleiben für einseitige, wartungsarme Stromversorgung von Haushalts- und kleinen Medizingeräten geeignet. Eveready führte im Geschäftsjahr 2025–26 primäre Lithium-AA- und AAA-Zellen für stromhungrige Smart-Fernbedienungen, Türschlösser und Blutdruckmessgeräte ein, während seine Überprüfung Kohle-Zink- und Alkalinezellen in unterschiedliche Entnahmestufen einordnet. Käufer wählen daher je nach Nutzungsprofil zwischen Zykluslebensdauer und Bequemlichkeit.



Nach Technologie:
Blei-Säure-Skalierung und Festkörper-WachstumBlei-Säure hatte im Jahr 2026 einen Marktanteil von 50,6 % am Indien Batteriemarkt. Die installierte Basis unterstützt weiterhin Ersatz- und Sicherungskäufe, während die etablierten Servicepraktiken der Technologie Betreibern helfen, vorhersehbare Wartung zu managen. Telekommunikations-, Automobil- und stationäre Nutzer können Blei-Säure dort einsetzen, wo Kosten und Feldvertrautheit die Vorteile der Energiedichte überwiegen. Servicenetzwerke können vertraute Systeme überholen oder ersetzen, ohne jeden Betreiber neu schulen zu müssen. Diese Betriebsvertrautheit unterstützt vorhersehbare Beschaffungsspezifikationen und Ersatzteilplanung für Käufer, die Kontinuität schätzen. Die Technologie bleibt zentral, auch wenn neuere Chemien auf leistungsstärkere Anwendungen abzielen.
Festkörper ist die am schnellsten wachsende Technologie mit einem CAGR von 33,2 % im Zeitraum 2027–2032. Im Jahr 2025 pilotierten LiNa Energy und Tata Power ein Festkörper-Natriumbatterie-Energiespeichersystem im Smart Grid Lab von Tata Power in Delhi. Das 10-kWh-Pilotprojekt verwendete 1.440 Zellen mit einer Nennleistung von 130 Wh/kg und demonstrierte solare Lastverschiebung und schnelle Frequenzreaktion. Nickel-Cadmium wird voraussichtlich schrumpfen, und das Indische Bergbauamt erklärt, dass Lithium-Ionen- und Nickel-Metallhydrid-Batterien es weitgehend ersetzt haben, während Luft- und Militäranwendungen bestehen bleiben. Der Kontrast lenkt Festkörper auf validierte Netz- und Mobilitätspiloten, während NiCd eine Nischentechnologie bleibt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Automobilnachfrage und industrielle SpeicherungAutomobil (HEV, PHEV und EV) hatte im Jahr 2026 einen Anteil von 41,24 % an der Größe des Indien Batteriemarkts und ist die am schnellsten wachsende Anwendung mit einem CAGR von 15 % im Zeitraum 2027–2032. Das Ministerium für Schwerindustrie meldete 1,15 Millionen verkaufte elektrische Zweiräder im Geschäftsjahr 2024–25, ein Anstieg von 21 % gegenüber dem Vorjahr.[2] Es meldete außerdem 159.235 L5-Elektrodreiräder, ein Anstieg von 57 %. Zwei- und Dreirad-Nutzungszyklen erzeugen wiederkehrende Anforderungen an Zellen, Packs und Felddienst. Die hohe Mobilitätsnachfrage zieht daher Zell-, Pack- und Ersatzservicekapazitäten durch die gesamte Wertschöpfungskette.
Industrielle Käufer (Antrieb, Stationär (Telekommunikation, USV, ESS) usw.) priorisieren Betriebszeit und Dispatchierbarkeit und verknüpfen Batteriebestellungen mit Netz- und Stromversorgungsprojekten. Das Ministerium für Energie meldete 15.754 MW und 42.530 MWh BESS-Kapazität im Bau zum Stand 30. Juni 2026. Die Stromabteilung von Puducherry schrieb Ausschreibungen für 50 MW und 200 MWh eigenständige BESS-Pilotprojekte an 10 Standorten mit jeweils 5 MW aus. Tragbare Elektronik, Elektrowerkzeuge, SLI und sonstige Anwendungen bleiben nach Größe, Entladeprofil und Ersatzzyklus differenziert, sodass Lieferanten anwendungsspezifische Packs und Servicekanäle benötigen.
Geografische Analyse
Maharashtra und Karnataka verbinden Versorgungsunternehmen-Beschaffung mit Fertigungskompetenz. MSEDCL setzte im August 2026 eine Ausschreibung für 2.000 MW und 4.000 MWh Batteriespeicher im Rahmen tarifbasierter Wettbewerbsausschreibungen fort. PACE Digitek eröffnete am 27. Juni 2025 eine jährliche BESS-Fertigungsanlage mit 5 GWh in Bidadi, Bengaluru. Maharashtra bietet daher ein starkes Nachfragesignal seitens großer Versorgungsunternehmen, während Karnataka lokale Gerätekapazität und Inbetriebnahme-Expertise hinzufügt und damit Chancen für den Batteriemarkt in Indien schafft. Lieferanten, die diese Rollen verbinden können, verkürzen Liefer- und Wartungszyklen. Die Kombination unterstützt auch regionale Beschaffungsentscheidungen für Integratoren, die westliche und südliche Kunden bedienen.
Tamil Nadu baut Zellkapazität auf, während nördliche Bundesstaaten Netzspeicherprojekte hinzufügen. Das Ministerium für Schwerindustrie vergab 20 GWh ACC-Kapazität an Ola Cell Technologies in Krishnagiri, wo bis März 2026 1 GWh installiert war. POWERGRID schrieb ein 100-MW- und 200-MWh-BESS-Paket in Bathinda im Rahmen von Punjabs 250-MW- und 500-MWh-Eigenständigspeicher-Beschaffung im März 2026 aus. Haryana beherbergt auch TDKs Sohna-Werk, das im September 2025 mit der Produktion von etwa 200 Millionen Lithium-Ionen-Packs jährlich für Mobilgeräte begann. Diese Standorte verbinden Zellproduktion, Versorgungsunternehmen-Beschaffung und elektronikorientierten Packbedarf.
Ost-, Nordost- und Himalaya-Märkte bleiben mit definierten Projektpipelines und ermöglichender Politik verbunden. GRIDCO listet ein 29-MW-BESS-Projekt in Boudh, Odisha, mit erwartetem Inbetriebnahmetermin 2028, während APDCL ein 25-MW- und 100-MWh-BESS in der Nähe von Guwahati mit laufender Beschaffung plante. Die vorgeschlagene Politik für erneuerbare Energien in Jammu & Kashmir deckt ausdrücklich BESS und Hybridsysteme für Speicherung, Elektromobilität und Netzintegration ab. Die Ausschreibung von Jodhpur VVNL in Rajasthan umfasst 150 MW und 600 MWh dezentrales BESS an Umspannwerken mit 15-jährigem Betrieb und Wartung und schafft damit Chancen für den Batteriemarkt in Indien. Das geografische Muster begünstigt Lieferanten, die regionale Inbetriebnahmeteams mit Finanzierung und langfristiger Betriebsunterstützung kombinieren können.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Jurisdiktionen vergleichen Indiens nationales Regime mit Gujarat und Maharashtra aus der Perspektive eines Herstellers von Zellen mit fortschrittlicher Chemie und Batteriesystemen. Der nationale Rahmen bestimmt Lokalisierung und Zellberechtigung, während staatliche Behörden Standortgenehmigungen, Speicherbeschaffung und Betriebsbedingungen gestalten. Dieser Vergleich behandelt politische Attraktivität als die erwartete Leichtigkeit des Aufbaus, der Qualifizierung und des Betriebs von Batterieanlagen für einen Hersteller. Kommerzielle Auswirkungen werden durch Lokalisierung, Genehmigung und Projektdurchführung gelesen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Gujarat | Maharashtra |
|---|---|---|---|
| Primäre Behörde | Ministerium für Schwerindustrie und nationale Umweltbehörden | Staatliche Behörden von Gujarat und Umweltschutzverwaltung | Staatliche Behörden von Maharashtra und Umweltschutzverwaltung |
| Wichtige Instrumente oder Ausrichtung | PLI-ACC-Anforderungen zur inländischen Wertschöpfung und Richtung zur Einhaltung von Batterie-Abfallvorschriften | Staatliche Standort-, Umweltgenehmigungen und Umsetzung von Speicherprojekten | Staatliche Standort-, Umweltgenehmigungen und Umsetzung der Speicherbeschaffung |
| Kommerzielle Auswirkung | Belohnt qualifizierende inländische Zellproduktion und erhöht den Lokalisierungsaufwand | Fügt Standort- und Genehmigungskoordination für Fabriken und Speicher hinzu | Fügt Standort- und Beschaffungskoordination für Fabriken und Speicher hinzu |
| Aktuelle politische Attraktivität | Hoch | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Erleichterung | Keine Änderung | Erleichterung |
| Quelle: Mordor Intelligence | |||
Indien ist attraktiv für Hersteller, die Lokalisierungsmeilensteine erfüllen können, aber der Nutzen hängt von Qualifizierung und konformem Betrieb ab. Gujarats Rolle ist am stärksten, wo Pack- und Zellprojekte mit industrieller Infrastruktur verbunden werden können, während Maharashtras Speicherausschreibungen einen sichtbaren Weg zur Versorgungsunternehmen-Nachfrage schaffen. Die Umsetzung auf Staatsebene ist daher genauso wichtig wie nationale Anreize, wenn Unternehmen Inbetriebnahmestandorte und Service-Fußabdrücke wählen. Hersteller mit lokalen Genehmigungsteams und langfristiger Servicekapazität sind besser positioniert, um politischen Zugang in operative Projekte umzuwandeln.
Wertschöpfungskettenstufen
Indiens Batterie-Wertschöpfungskette entwickelt sich von importierten Zellen hin zu lokalisierter Fertigung, Integration und Rückgewinnung. Der nachfolgende Vergleich verfolgt, wo Lieferanten Einnahmen aus Ausrüstung, Integration, Vertrieb, Service und Recycling erzielen. PLI-ACC verpflichtet begünstigte Hersteller, innerhalb von fünf Jahren im Zeitraum 2025–2029 eine inländische Wertschöpfung von 25 % und anschließend 60 % zu erreichen.[3] Qualifizierungsanlagen und angekündigte Kapazitäten zeigen, dass die Lokalisierung schrittweise und nicht vollständig ausgereift erfolgt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Zellherstellung und -qualifizierung | Zellhersteller, Prozessingenieure wie Amara Raja Advanced Cell Technologies, Exide Energy Solutions und Ola Cell Technologies | Zellverkäufe, Qualifizierungsdienstleistungen und Fertigungsintegration | Ausrüstungsinbetriebnahme und Zugang zu Spezialingenieuren können die Skalierung verlangsamen | Qualifizierungslinien nutzen, um Ausrüstung zu validieren und lokale Prozesskompetenz vor kommerziellen Hochläufen aufzubauen |
| Packintegration und Systemmontage | Packlieferanten, Fahrzeugintegratoren, Speicherintegratoren wie Tata AutoComp Gotion, Exide Energy Solutions und Amara Raja Energy & Mobility | Packverkäufe, Systemintegration, Steuerungen und Serviceverträge | Chemie-, Format- und Anwendungsanforderungen erhöhen die Validierungskomplexität | Packplattformen standardisieren und gleichzeitig anwendungsspezifische Steuerungen und Wärmemanagement beibehalten |
| Vertrieb, Installation und Kundendienst | Batteriedistributoren, direkte EV-Verkäufer, institutionelle Lieferanten wie Exide Industries, Ola Electric Mobility und Amara Raja Energy & Mobility | Produktverkäufe, Lieferung, Installation, Wartung und Ersatzservice | Verteilte Standorte erhöhen den Service-Reaktions- und Lagerkoordinationsbedarf | Regionale Servicepartner mit unternehmenseigener digitaler Terminplanung und Ersatzkanälen kombinieren |
| Sammlung, Recycling und Verarbeitung rückgewonnener Materialien | Batterierecycler, Sammeloperatoren, Sekundärmaterialverarbeiter wie Exides Chloride Metals, Recyclekaro und Attero | Sammelgebühren, Recyclingdienstleistungen, rückgewonnene Metalle und Compliance-Verträge | Fragmentierte Sammlung und ungleichmäßige Rohstoffqualität begrenzen die Rückgewinnungsauslastung | Formelle Sammlung ausweiten, sichere Demontage automatisieren und rückgewonnenes Material mit Zell- und Packherstellern verknüpfen |
| Quelle: Mordor Intelligence | ||||
Die stärkste strukturelle Verschiebung ist die Kopplung der Zellqualifizierung mit der nachgelagerten Nachfrage. Amara Raja nahm im Juli 2026 eine 60-MWh-Kundenqualifizierungsanlage in Betrieb, während Exide im September 2026 Phase I einer 6-GWh-Zellanlage abschloss. Packlieferanten und Direktverkäufer erfassen dann Wert durch Anwendungsintegration und Servicezugang. Recycling bleibt das Resilienz-Scharnier, da rückgewonnene Blei- und Lithiummaterialien die Abhängigkeit von importierten Inputs reduzieren können, wenn die Sammlung zuverlässig wird.
Wettbewerbslandschaft
Marktkonzentration
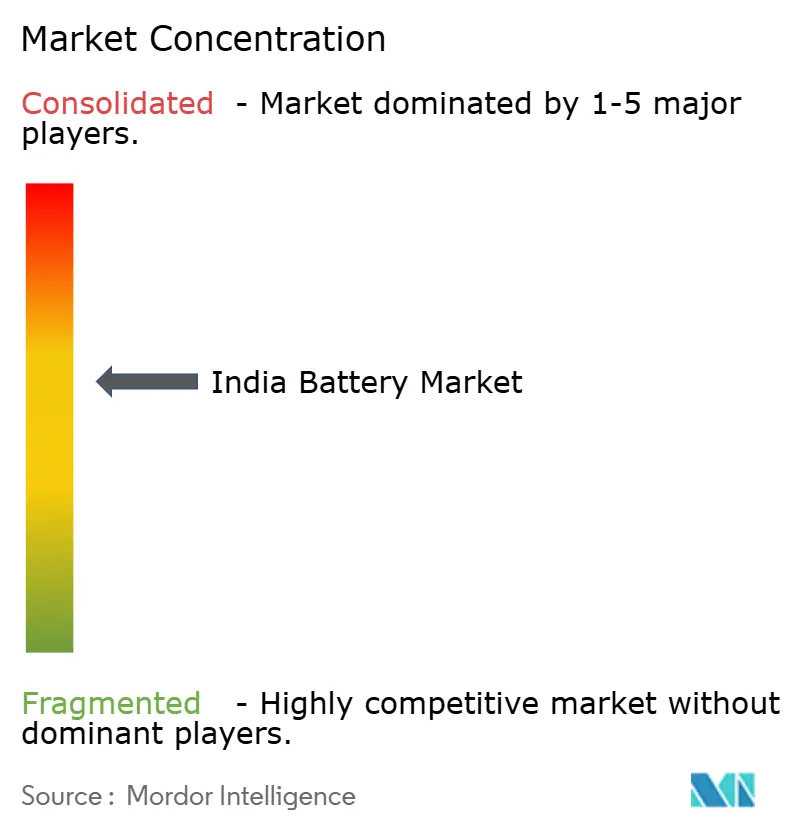
Exide Industries Ltd. und Amara Raja Energy & Mobility Ltd. verankern die Wettbewerbsstruktur mit Blei-Säure-, Industrie- und aufkommenden Lithium-Ionen-Fähigkeiten. Luminous Power Technologies Pvt. Ltd., HBL Engineering Ltd. und Tata AutoComp GY Batteries Pvt. Ltd. ergänzen die Abdeckung für Wechselrichter, Rechenzentren, Eisenbahn, Automobil und Industrie. Ola Electric Mobility Ltd., Reliance New Energy Battery Ltd., Rajesh Exports Ltd. (ACC Div.), GODI India Pvt. Ltd., Panasonic Energy India Co. Ltd., LG Energy Solution India Pvt. Ltd., JSW Energy Battery Division, Ather Energy Ltd., Hero Electric Vehicles Pvt. Ltd., Su-Vastika Systems Pvt. Ltd., iPower Batteries Pvt. Ltd., Trontek Electronics Pvt. Ltd., Evolute Solutions Pvt. Ltd. und Waaree Energies – Battery Storage Div. erweitern das Feld über Zellen, Fahrzeuge, Sicherung und Speicherung. Exide stellt Blei-Säure-Batterien für Automobil-, Energie-, Telekommunikations-, USV-, Eisenbahn-, Bergbau- und Verteidigungsanwendungen her, während seine Tochtergesellschaft EESL Lithium-Ionen-Module und -Packs in Gujarat produziert.
Unternehmen kombinieren Kapazität, Anwendungseignung und Servicereichweite, um Käuferbeziehungen zu verteidigen. Luminous startete am 4. Februar 2025 eine Blei-Säure-Anlage in Haridwar mit einer Jahreskapazität von 1,5 bis 2 GWh und automatisierter Grün-Positiv-Plattenproduktion. HBL Engineering verdoppelte die Rechenzentrums-Batterieverkäufe im Jahresvergleich im Geschäftsjahr 2025–26, sicherte Aufträge von sieben namentlich genannten Betreibern und erklärte, dass seine Pure-Lead-Thin-Kapazität verdoppelt werde. Tata AutoComp GY Batteries produziert Automobil-, E-Rikscha-, Wechselrichter- und Industriebatterien in Ranjangaon, Pune. Diese Schritte ermöglichen es etablierten Unternehmen, anwendungsspezifische Designs mit Installations- und Ersatzsupport zu kombinieren. Neuere Zelleinsteiger müssen noch Zuverlässigkeit und Qualifizierung nachweisen, um etablierte Kanäle zu verdrängen.
Die Wettbewerbsrichtung verschiebt sich hin zu inländischer Lithium-Ionen-Qualifizierung und integrierten Plattformen. Amara Raja nahm am 16. Juli 2026 eine 60-MWh-Qualifizierungsanlage in Telangana für zylindrische und prismatische Zellen für die OEM-Validierung in Betrieb. Käufer erhalten mehr lokale Validierungsoptionen, aber Lieferanten stehen weiterhin vor Inbetriebnahme-, Sicherheits- und Skalierungsbarrieren, bevor Pilotkapazität zu verlässlicher kommerzieller Versorgung wird. Die regulatorische Positionierung begünstigt Unternehmen, die Sicherheit, Lokalisierung und Lebenszyklus-Service über das Batteriesystem hinweg dokumentieren können. Lieferanten, die validierte Zellen mit Packintegration und Service kombinieren, können Käuferbedenken schneller ansprechen als reine Chemie-Herausforderer. Das Ergebnis ist ein Markt, in dem technische Qualifizierung und After-Sales-Reichweite neben der Zellchemie eine Rolle spielen.
Marktführer der Indien-Batteriebranche
-
Exide Industries Ltd.
-
Luminous Power Technologies Pvt. Ltd.
-
HBL Engineering Ltd.
-
Tata AutoComp GY Batteries Pvt. Ltd.
-
Amara Raja Energy & Mobility Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Batteriemarkt Unternehmen in diesem Bericht
- Exide Industries Ltd.
- Amara Raja Energy & Mobility Ltd.
- Luminous Power Technologies Pvt. Ltd.
- HBL Engineering Ltd.
- Tata AutoComp GY Batteries Pvt. Ltd.
- Okaya Power Pvt. Ltd.
- Ola Electric Mobility Ltd.
- Reliance New Energy Battery Ltd.
- Rajesh Exports Ltd. (ACC Div.)
- GODI India Pvt. Ltd.
- Panasonic Energy India Co. Ltd.
- LG Energy Solution India Pvt. Ltd.
- JSW Energy Battery Division
- Ather Energy Ltd.
- Hero Electric Vehicles Pvt. Ltd.
- Su-Vastika Systems Pvt. Ltd.
- iPower Batteries Pvt. Ltd.
- Trontek Electronics Pvt. Ltd.
- Evolute Solutions Pvt. Ltd.
- Waaree Energies – Battery Storage Div.
Wichtige Chancen für Marktteilnehmer
Das Chancenspektrum konzentriert sich auf Käufer, die einsatzbereiten Speicher, validierte Zellen und konforme Rückgewinnung benötigen. Jede Zeile verknüpft einen kurz- oder mittelfristigen Bedarf mit einem realisierbaren kommerziellen Ansatz und seiner wichtigsten Umsetzungsbarriere. Die stärksten Öffnungen liegen dort, wo die Beschaffung sichtbar ist, aber Lieferantenqualifizierung und Serviceabdeckung noch unvollständig sind. Dieser Rahmen betont kommerzielle Entscheidungen, die während des Prognosezeitraums umgesetzt werden können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlener Ansatz | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Regionales BESS-Design, Inbetriebnahme und langfristiger Service | Speicherausschreibungen und Versorgungsunternehmen-Pipelines expandieren in indischen Bundesstaaten | Versorgungsunternehmen, Telekommunikationsbetreiber und Rechenzentren | Modulare Systeme mit lokaler Inbetriebnahme, Überwachung und Wartung anbieten | Tarifstrukturen und Komplexität der Projektfinanzierung | Exide Industries Ltd., Amara Raja Energy & Mobility Ltd., Waaree Energies – Battery Storage Div. |
| Zellqualifizierungs- und Packintegrations-Dienstleistungen für OEMs | Inländische Zellanlagen benötigen Validierungswege vor der skalierten Produktion | EV- und Industrieausrüstungs-OEMs | Test-, Wärmemanagement- und Anwendungstechnik-Partnerschaften aufbauen | Lange Validierungszyklen und Spezialausrüstung | Amara Raja Energy & Mobility Ltd., Tata AutoComp GY Batteries Pvt. Ltd., Ola Electric Mobility Ltd. |
| Formelle Sammel- und Batteriematerial-Rückgewinnungsnetzwerke | Ausgediente Batterien erfordern rückverfolgbare Sammlung und konforme Verarbeitung | EV-Flotten, Elektronikhersteller und Recycler | Rücknahmelogistik mit sicherer Demontage und Hersteller-Compliance-Berichterstattung kombinieren | Fragmentierte Sammlung und ungleichmäßige Rohstoffqualität | Exide Industries Ltd., HBL Engineering Ltd., iPower Batteries Pvt. Ltd. |
| Quelle: Mordor Intelligence | |||||
Diese Chancen belohnen Lieferanten, die Hardware mit Inbetriebnahme-, Qualifizierungs- oder Rückgewinnungsdienstleistungen kombinieren. Die zentrale Öffnung ist ein regionales, servicegestütztes Modell, das angekündigte Batteriekapazität und Speichernachfrage in zuverlässige operative Anlagen umwandelt. Käufer werden Angebote bevorzugen, die Leistungsgarantie mit Wartungs- und Compliance-Support bündeln. Der kommerzielle Preis ist wiederkehrender Serviceerlös neben Ausrüstungsverkäufen.
Neueste Industrielle Entwicklungen in Indien Batteriemarkt
- Sep 2026: Exide Energy Solutions, die Materialtochtergesellschaft von Exide Industries, schloss die Inbetriebnahme von Phase I seiner 6-GWh-Lithium-Ionen-Zellanlage in Devanahalli, Bengaluru, ab.
- Jul 2026: Amara Raja Advanced Cell Technologies nahm eine 60-MWh-Kundenqualifizierungsanlage in Telangana für zylindrische und prismatische Lithium-Ionen-Zellen für die OEM-Validierung in Betrieb.
- Dez 2025: Ola Electric begann mit der Massenauslieferung von Fahrzeugen mit seinem im Inland gefertigten 4680-Bharat-Cell-Pack, zunächst mit dem 5,2-kWh-S1-Pro+.
Indien Batteriemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Batteriemarkt umfasst die jährlichen Lieferantenerlöse aus Primär- und Sekundärbatterien, die innerhalb Indiens über die im Land verkauften Batteriechemien und -formen geliefert werden. Er misst die Lieferantenverkäufe dieser Batterien für Mobilität, Industriesysteme, Verbraucher- und Werkzeuggeräte, Starter-Licht-Zündung sowie sonstige Anwendungen in Indien.
Ausschlüsse aus dem Geltungsbereich: Separat verkaufte Batterieladegeräte und Leistungselektronik, vollständige eigenständige Energiespeichersysteme ohne separat zurechenbaren Batteriewert, vorgelagerte Batterierohstoffe und Vorleistungen, die eigenständig verkauft werden, Batteriewartungs-, Reparatur- oder Recyclingdienstleistungen, die ohne eine Batterie verkauft werden, sowie außerhalb Indiens gelieferte Batterien sind ausgeschlossen.
Segmentierungsübersicht
- Nach Batterietyp
- Primärbatterien
- Sekundärbatterien
- Nach Technologie
- Blei-Säure
- Li-Ion
- Nickel-Metallhydrid
- Nickel-Cadmium
- Natrium-Schwefel
- Festkörper
- Flussbatterie
- Aufkommende Chemien
- Nach Anwendung
- Automobil (HEV, PHEV und EV)
- Industrie (Antrieb, Stationär (Telekommunikation, USV, Energiespeichersystem) usw.)
- Tragbar (Unterhaltungselektronik usw.)
- Elektrowerkzeuge
- SLI
- Sonstige Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research stützt sich auf Quellen wie die PM E-DRIVE-Seite des Ministeriums für Schwerindustrie für Anreizklassen und die Förderfähigkeit fortschrittlicher Batterien, die PLI-ACC-Programmseite des Ministeriums für Bedingungen zur inländischen Wertschöpfung und Kapazität sowie die Pressemitteilung des Presse-Informationsbüros des Ministeriums für Schwerindustrie zu Elektrofahrzeugverkäufen. Das Statusregister der Zentralen Elektrizitätsbehörde bietet eine Überprüfung der Projektaktivitäten bei Batterie-Energiespeichern, während die Kreislaufwirtschaftsbewertung von NITI Aayog Indikatoren zu Endlebenszyklussammlung, formeller Verarbeitung und Recyclingkapazität liefert.
Ergänzende Unternehmenseinreichungen, Investorenpräsentationen, Ausschreibungsbekanntmachungen, Zoll- und Handelsunterlagen sowie seriöse Presseberichte werden gegengeprüft, um Lieferantenerlöse, importierte Batterien, Zell- und Packkapazität, Speicherprojekte und Ersatzkanäle zu kartieren. Analystennotizen gleichen Einheiten, Daten und Abgrenzungsbehandlung ab. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in Sammlung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung ist auf in Indien ansässige Batteriehersteller, Zell- und Packintegratoren, Fahrzeug- und Industrieausrüstungskäufer, Speicherentwickler, Distributoren, Recycler sowie Politik- oder Technikspezialisten ausgerichtet. Strukturierte Gespräche und Fragebögen testen Sekundärbefunde zu Anwendungsmix, Lieferantenverkaufspreisen, importiertem Angebot, Ersatzzyklen und Projektzeitplänen, wobei die Einschätzungen der Befragten an spezifische Variablen gebunden sind und nicht als allgemeiner Konsens behandelt werden. Wo Belege fehlen oder Widersprüche bestehen, vermerken Analysten die Lücke, suchen eine gezielte Klärung beim relevanten Befragtentyp und triangulieren das Ergebnis mit Einreichungen, Ausschreibungen und Betriebsindikatoren.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Das Modell verwendet eine Top-down-Lieferantenerlösreihe für Indien in USD und verteilt diese auf Batterietyp, Technologie und Anwendung nach Abstimmung gemeldeter Verkäufe und Projektnachweise. Zu den wichtigsten Indikatoren zählen Zulassungen elektrischer Zwei- und Dreiräder, Ersatzaktivitäten bei Industrie- und Telekommunikations-USV, Batterie-Energiespeicherkapazität und Ausschreibungen, Lieferungen von Verbrauchergeräten und Elektrowerkzeugen, Zell- und Packproduktionskapazität, Importströme sowie Batteriepack-Verkaufspreise. Eine multivariate Regression verknüpft diese Nachfrage- und Angebotsindikatoren mit der historischen Erlösreihe, während Szenarioanalysen Adoption, Projektkonvertierung, Materialkosten und Preismix für den Prognosezeitraum anpassen.
Segmentanteile werden aus veröffentlichten Aufteilungen, Lieferanten- und Kanalnachweisen sowie anwendungsbezogenen Einsatzdaten aufgebaut und dann auf die Indien-Grenze normiert. Selektive Bottom-up-Prüfungen aggregieren Lieferantenverkäufe oder testen Stichproben von Batteriepack-Verkaufspreisen gegen relevante Liefermengen. Wo ein Bottom-up-Input nicht verfügbar ist, verwendet das Modell einen dokumentierten Proxy oder einen begrenzten Bereich und trägt diese Unsicherheit in Szenarien ein, anstatt eine Lieferantensumme zu erstellen. Primäre Befragte überprüfen Richtung und Größenordnung der variablenbezogenen Prognosen, und Analysten lösen wesentliche Meinungsverschiedenheiten durch gezielte Nachverfolgung und unabhängige Belege, bevor eine Segmentschätzung akzeptiert wird.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Lieferantenerlössignale, staatliche Zulassungen, Projektvergaben, Handelsströme und Unternehmensoffenlegungen und untersuchen dann Anomalien durch Jahresvergleichsprüfungen, Einheitenabstimmung und Ausreißerüberprüfung vor der Freigabe. Ein zweiter Analyst überprüft Quelleneignung, Abgrenzungsbehandlung, Segmentzuordnung und Prognosetreiber, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn eine wesentliche Diskrepanz bestehen bleibt oder die Annahme eines Befragten nicht mit einem beobachteten Indikator verknüpft werden kann. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen erneuert, wenn ein wesentliches Politik-, Kapazitäts-, Handels- oder Technologieereignis den Ausblick verändert, und erhält vor der Lieferung einen erneuten Validierungsdurchlauf.
Mordor Intelligence's Indien Batteriemarkt Größe im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Es misst die Lieferantenverkäufe dieser Batterien für Mobilität, Industriesysteme, Verbraucher- und Werkzeuggeräte, Starter-Licht-Zündung sowie sonstige Anwendungen in Indien.
Zu den wichtigsten Ursachen für Abweichungen zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Indikatoren zählen Zulassungen elektrischer Zwei- und Dreiräder, Ersatzaktivitäten bei Industrie- und Telekommunikations-USV, Batterie-Energiespeicherkapazität und Ausschreibungen, Lieferungen von Verbrauchergeräten und Elektrowerkzeugen, Zell- und Packproduktionskapazität, Importströme sowie Batteriepack-Verkaufspreise.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,51 Milliarden USD (2027) | |
| Global Consultancy A | 8,45 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 45,5 % unter dem Wert dieses Berichts für 2027 von 15,51 Milliarden USD, ein Jahr später. Die angegebene Anwendungsabdeckung umfasst Automobil-, Industrie- und tragbare Batterien, sodass SLI-, Elektrowerkzeug- und sonstige in diesem Bericht gemessene Anwendungen in dieser Liste nicht vertreten sind. |
| Regional Consultancy B | 4,5 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 71,0 % unter dem Wert dieses Berichts für 2027 von 15,51 Milliarden USD, ein Jahr später. Die Seite präsentiert eine globale regionale Abdeckungsvorlage und eine Studie für 2021–2033 mit einer Schätzung für 2026, während dieser Bericht eine ausschließlich auf Indien bezogene Lieferantenverkaufsgrenze und aktuelle indische Nachfragesignale anwendet. |
Mordor Intelligence's Analysten triangulieren Lieferantenerlössignale, staatliche Zulassungen, Projektvergaben, Handelsströme und Unternehmensoffenlegungen und untersuchen dann Anomalien durch Jahresvergleichsprüfungen, Einheitenabstimmung und Ausreißerüberprüfung vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Batteriemarkt und wie sind die Wachstumsaussichten?
Es wird erwartet, dass der indische Batteriemarkt von 14,01 Milliarden USD im Jahr 2026 auf 25,51 Milliarden USD bis 2032 ansteigt, mit einer CAGR von 10,46 % im Zeitraum 2027–2032.
Was treibt den Batteriemarkt in Indien an?
PM E-DRIVE zielt auf rund 2,48 Millionen elektrische Zweiräder ab, während Indien im Geschäftsjahr 2025–26 nahezu 2,5 Millionen EV-Zulassungen verzeichnete.
Welches Batteriesegment führt den Markt an?
Sekundärbatterien hielten im Jahr 2026 einen Marktanteil von 68,08 % und sollen im Zeitraum 2027–2032 mit einer CAGR von 15,6 % wachsen.
Welche Unternehmen sind im indischen Batteriemarkt aktiv?
Exide Industries, Amara Raja Energy & Mobility, Luminous Power Technologies, HBL Engineering und Tata AutoComp GY Batteries sind in den Bereichen Zellen, Packs, Notstromversorgung und industrielle Anwendungen tätig.
Was ist die größte Herausforderung für den Markt in diesem Sektor?
Indien war im Jahr 2025 zu 100 % importabhängig bei Nickel und Kobalt, während die Recyclinginfrastruktur unzureichend und fragmentiert blieb.
Welche indischen Standorte weisen Aktivitäten im Batteriemarkt auf?
Maharashtra, Karnataka und Tamil Nadu vereinen Beschaffung von Speicherlösungen, Pack- oder Zellproduktion sowie Qualifizierungsprojekte, während Punjab und Rajasthan Ausschreibungen für Versorgungsspeicher hinzufügen.