
Batteriemarkt Analyse von Mordor Intelligence
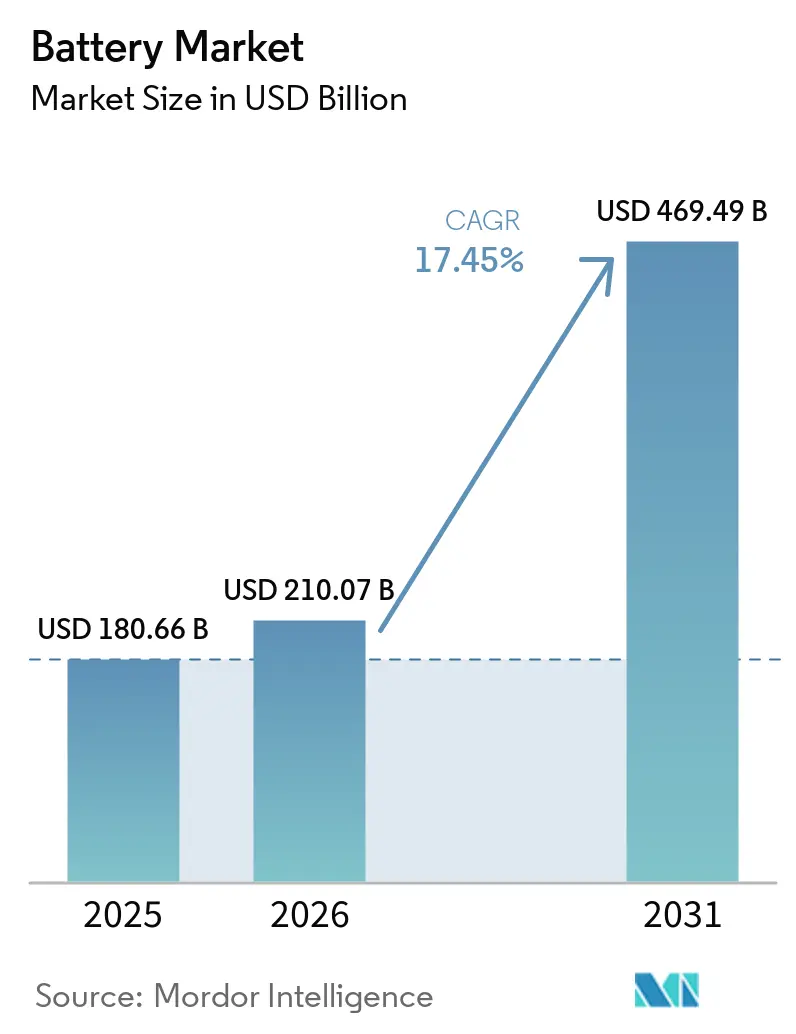
Die Batteriemarktgröße wird voraussichtlich von 210,1 Milliarden USD im Jahr 2026 auf 246,7 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 16,9 % über 2027–2032 einen Wert von 538,6 Milliarden USD erreichen.
Niedrigere Batteriepreise stärken die Wirtschaftlichkeit von elektrifizierten Fahrzeugen und Netzspeichern, erweitern die Nachfrage und üben gleichzeitig Druck auf die Verkaufspreise der Lieferanten aus. Chinas Lithium-Ionen-Fertigungsbasis bietet Skalierbarkeit für die Fahrzeug- und Speicherversorgung. Die Exposition gegenüber Mineralpreisen und Anforderungen an die Rohstoffsicherung schränken ein, wie leicht diese Kapazität zu kommerziell lieferbarem Angebot wird. Lokale Fertigung und Systemintegration erweitern das Wettbewerbsangebot und bringen mehr der betrieblichen Anforderungen des Kunden in den Leistungsumfang eines Lieferanten. Das Wachstum begünstigt Lieferanten, deren Kostenposition stabil bleibt, wenn die Batteriepreise sinken, und deren Produktinformationen den EU-Marktzugangsregeln entsprechen.
Wichtigste Erkenntnisse des Berichts
- Nach Batterietyp führten Sekundärbatterien mit einem Anteil von 91,33 % an der Batteriemarktgröße im Jahr 2026 und werden voraussichtlich mit einer CAGR von 17,8 % über 2027–2032 am schnellsten wachsen.
- Bei den Batterietechnologien hielt Li-Ionen im Jahr 2026 einen Batteriemarktanteil von 59,42 %, während Festkörperbatterien voraussichtlich mit einer CAGR von 26,4 % über 2027–2032 am schnellsten wachsen werden.
- Automobilanwendungen, einschließlich HEVs, PHEVs und EVs, führten mit einem Anteil von 36,51 % im Jahr 2026 und werden voraussichtlich mit einer CAGR von 22,3 % über 2027–2032 am schnellsten wachsen.
- Geografisch hielt Asien-Pazifik mit 48,15 % im Jahr 2026 den größten Anteil und wird voraussichtlich mit einer CAGR von 19,8 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Lithium-Ionen-Packpreise | +7% | Asien-Pazifik, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anstieg der netzmaßstäblichen Speicherbeschaffungen | +6% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierungsvorschriften für Fahrzeuge | +5% | Das Vereinigte Königreich | Mittelfristig (2-4 Jahre) |
| Energiezugangs-Minigrid-Programme (Globaler Süden) | +3% | Nigerias unterversorgte Gemeinden | Mittelfristig (2–4 Jahre) |
| Unternehmens-PPAs für erneuerbare Energien mit Speicher | +1.5% | Vereinigte Staaten und Japan | Mittelfristig (2-4 Jahre) |
| Aufkommende Festkörper-Durchbrüche | +0.5% | Deutschland und Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Lithium-Ionen-Packpreise
Niedrigere Batteriepreise können den Bereich der Projekte erweitern, für die eine Elektrifizierung oder Speicherinvestition wirtschaftlich gerechtfertigt ist. Die IEA-Analyse berichtete, dass die durchschnittlichen Batteriepreise im Jahr 2025 um 8 % gesunken sind, unterstützt durch Fertigungsverbesserungen, Chemie- und Technologieveränderungen sowie zunehmenden Wettbewerb. Für einen Käufer, der einen Energiebedarf spezifiziert, kann ein niedrigerer Batterieaufwand die Wirtschaftlichkeit der Hinzufügung von Speicher oder der Wahl eines batteriebetriebenen Systems verbessern. Für Zelllieferanten führt jedoch eine höhere physische Nachfrage nicht automatisch zu einem entsprechenden Anstieg des Umsatzwerts. Die kommerzielle Herausforderung besteht darin, die zusätzlichen Anwendungen zu bedienen und gleichzeitig den Druck niedrigerer Preise pro gelieferter Kapazitätseinheit zu absorbieren. Hersteller, die Fertigungsverbesserungen in niedrigere Lieferkosten umwandeln, können dieses Volumen verfolgen, ohne sich ausschließlich auf höhere Verkaufspreise zu stützen.
Anstieg der netzmaßstäblichen Speicherbeschaffungen
Versorgungsunternehmen-Beschaffungen können einen definierten Zuverlässigkeitsbedarf in Nachfrage nach Batterieleistung und gespeicherter Energie umwandeln. US-amerikanische Betreiber von Batteriespeichern im Versorgungsmaßstab fügten im Zeitraum Januar bis Juni 2026 8,3 GW hinzu und brachten die Nennleistungskapazität auf nahezu 52 GW.[1] Im August 2025 schloss Portland General Electric 3 Batteriespeichersysteme im Versorgungsmaßstab für den Großraum Portland ab und fügte 475 MW und mehr als 1,9 GWh hinzu. Die angegebene Kapazität bestand darin, etwa 300.000 Haushalte 4 Stunden lang während der Spitzennachfrage oder bei wetterbedingten und unerwarteten Unterbrechungen der Stromversorgung zu versorgen. Die kommerzielle Chance besteht darin, einen festgelegten Zeitraum der Netzunterstützung zu liefern, wobei nutzbare Energiekapazität neben der nominalen Leistungsbewertung Teil des Angebots des Lieferanten wird.
Elektrifizierungsvorschriften für Fahrzeuge
Fahrzeugvorschriften geben Automobilherstellern einen Compliance-Grund, emissionsfreie Angebote über die freiwillige Kundennachfrage hinaus auszuweiten. Die britischen Ziele für 2026 verlangen von den meisten Herstellern, emissionsfreie Anteile von 33 % der Neuzulassungen bei Pkw und 24 % bei neuen Transporter-Zulassungen zu erreichen, verglichen mit 28 % bzw. 16 % im Jahr 2025. Hersteller mit geringem Volumen haben Ausnahmeregelungen oder Befreiungen von diesen Hauptanforderungen. Wenn ein Automobilhersteller batterie-elektrische Fahrzeuge zur Erfüllung seiner Verpflichtung einsetzt, stärkt das steigende Ziel die Notwendigkeit, die Traktionsbatterieversorgung zu sichern. Der Anstieg des erforderlichen Transporter-Anteils ist in Prozentpunkten größer als der Anstieg bei Pkw. Für Batterielieferanten, die Transporter-Plattformen bedienen, kann diese schärfere erforderliche Anpassung einen Nachfrageauslöser schaffen, der sich vom Haupt-Pkw-Ziel unterscheidet.
Energiezugangs-Minigrid-Programme (Globaler Süden)
Finanzierte Minigrid-Portfolios können Energiezugangsprogramme mit einer definierten Pipeline von batterienutzenden Projekten verbinden. Nigerias Ländliche Elektrifizierungsagentur startete im Mai 2026 ein Finanzierungspilotprojekt und mobilisierte 188 Millionen USD für 40 miteinander verbundene Minigrid-Projekte in 12 Losen mit 9 Entwicklern. Das Pilotprojekt zielte auf etwa 226.000 Haushalts- und Geschäftsanschlüsse im Rahmen des Programms zur verteilten Versorgung durch Skalierung erneuerbarer Energien (DARES) ab. DARES-Komponente 1 konzentriert sich auf die Stromerzeugung aus Solarphotovoltaik mit Batterie- und Generatorsicherung unter Verwendung zuverlässigen Kraftstoffs, wobei andere erneuerbare Technologien von Fall zu Fall zugelassen werden. Für Batterielieferanten bieten Entwickler, die die Solar-Hybrid-Konfiguration beibehalten, den kommerziellen Einstieg, wobei Speicher neben Erzeugung und Generatorsicherung integriert wird.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Versorgung mit kritischen Metallen | -3% | China, Indonesien und die Demokratische Republik Kongo | Kurzfristig (≤ 2 Jahre) |
| ESG-getriebene Rohstoffprüfungen | -1.5% | Die Europäische Union | Mittelfristig (2–4 Jahre) |
| Risiko der Überkapazität in der Zellfertigung (China) | -1% | Chinas Fertigungsregionen | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bei den Recyclingkosten für Chemikalien der nächsten Generation | -0.5% | Die nordamerikanische Region | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Versorgung mit kritischen Metallen
Batteriehersteller können die Zellmontage ausweiten, ohne ihre Abhängigkeit von konzentrierter Mineralverarbeitung zu beseitigen. In seiner Analyse von 2026 identifizierte die OECD potenzielle Versorgungsrisiken, da kritische Mineralien, einschließlich Batteriematerialien, in einer kleinen Anzahl von Ländern gewonnen und verarbeitet werden. Die Internationale Energieagentur berichtete, dass die Kobaltpreise im Jahr 2025 und Anfang 2026 um rund 130 % gestiegen sind, hauptsächlich aufgrund von Exportbeschränkungen der Demokratischen Republik Kongo. Für kobaltabhängige Zellhersteller erhöht diese Preisbewegung die Inputkosten. Als Reaktion auf die Materialrückgewinnung recycelte CATL im Jahr 2025 210.000 Tonnen verbrauchter Batterien und regenerierte 24.000 Tonnen Lithiumsalze. Ein Festpreisvertrag für kobaltabhängige Zellen kann den Hersteller dennoch dazu bringen, Mineralpreisänderungen während des gesamten Lieferzeitraums zu tragen.
ESG-getriebene Rohstoffprüfungen
Die Rohstoffsicherung kann den Zugang zu Kunden einschränken, selbst wenn eine Batterie ihre technischen Anforderungen erfüllt. Ab dem 18. August 2027 verlangen EU-Vorschriften von betroffenen Betreibern, die Batterien auf dem Markt platzieren oder in Betrieb nehmen, die Umsetzung von Sorgfaltspflichtrichtlinien für Anhang-X-Materialien, mit Überprüfung durch notifizierte Stellen und regelmäßigen Audits. Die wiederkehrende Anforderung macht die Lieferantendokumentation über die anfängliche Qualifizierung eines Batteriedesigns hinaus relevant. Für einen Hersteller, der EU-Kunden bedient, kann dieser Umfang die Aufzeichnungen vorgelagerter Lieferanten zu einer Einschränkung für ansonsten qualifizierte Batterieproduktion machen. CATL reagierte 2025 mit Untersuchungen verantwortungsvoller Mineralien durch Dritte bei 74 Lieferanten, die direkte Lieferanten bis zu den Mineralquellen abdeckten. Mit Anwendungsbeginn am 18. August 2027 wird die Überprüfung durch notifizierte Stellen zur Bedingung für abgedeckte EU-Verkäufe, und jedes regelmäßige Audit erneuert diese Bedingung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Wiederaufladbare Nachfrage umfasst Transport und SpeicherungSekundärbatterien machten 2026 einen Anteil von 91,33 % an der Batteriemarktgröße aus und sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 17,8 % über 2027–2032. Die globale Nachfrage nach Batterien für EVs und Speicher überstieg 2025 1,5 TWh und wuchs um mehr als 35 % gegenüber 2024. Für den Fahrzeuganteil misst diese Nachfrage die in Fahrzeugen installierten Batterien, die in jeder Region verkauft wurden. Die Kombination aus Mobilität und Speicherung gibt Lieferanten von wiederaufladbaren Batterien mehr als einen Weg zur kommerziellen Skalierung.
Primärbatterien versorgen Haushaltsgeräte wie Fernseh- und Klimaanlagenfernbedienungen, Taschenlampen und Spielzeug. Ihre kommerzielle Rolle ist an die Anforderungen dieser einzelnen Geräte gebunden, sodass eine rasche Expansion bei Traktionsbatterien diese Verwendungen nicht verdrängen muss. Kleine wiederaufladbare Sekundärbatterien versorgen auch Mobiltelefone, Laptops und Digitalkameras. Diese Rolle in der tragbaren Elektronik erweitert die wiederaufladbare Kategorie über die großen Systeme hinaus, die im Transport und in der stationären Speicherung verwendet werden. Gerätespezifische Designs und Betriebsanforderungen lassen Raum für Primärzellen in Haushaltsgeräten, auch wenn wiederaufladbare Systeme den größten Teil des Kategorienvolumens ausmachen.


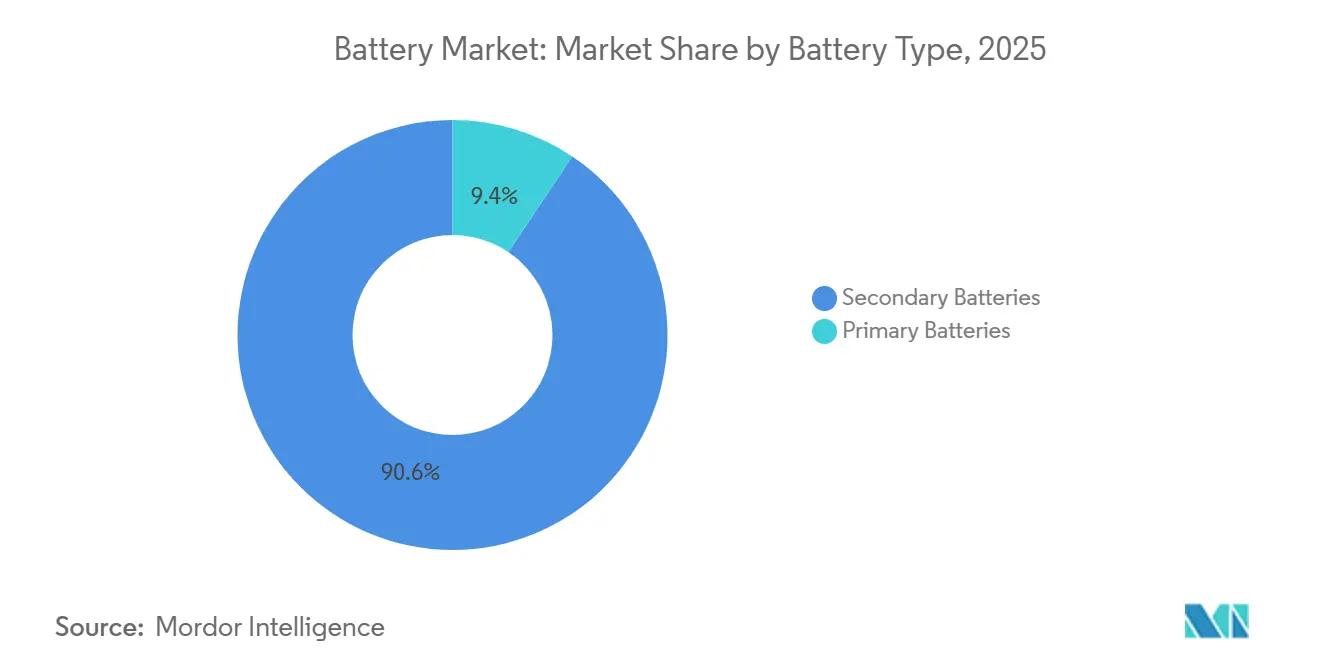
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Fertigungsmaßstab trifft auf spezialisierte AlternativenLi-Ionen repräsentierte 2026 einen Batteriemarktanteil von 59,42 %. CATL verkaufte 2025 661 GWh Lithium-Ionen-Batterien, ein Anstieg von 39 % gegenüber 2024.[2] Lithiumeisenphosphat-Batterien machten 2025 mehr als 55 % des globalen EV-Batterieeinsatzes aus, gegenüber fast 50 % im Jahr 2024. Diese Verschiebung im Mix bedeutet, dass das Wachstum der Automobiltechnologie sowohl die Anpassung der Produktion zwischen etablierten Lithium-Ionen-Chemikalien als auch die Ausweitung der Gesamtproduktion umfassen kann. Die Fähigkeit eines Herstellers, seinen Chemiemix anzupassen, kann neben der Fabrikgröße beim Wettbewerb um das nächste Fahrzeugprogramm von Bedeutung sein.
Festkörperbatterien sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 26,4 % über 2027–2032. Am 29. September 2026 meldete ITEN, dass es seine einmillionste Festkörper-Mikrobatterie für die Elektronik hergestellt hatte.[3] Die Produktion in diesem Stückzahlmaßstab zeigt, dass Festkörper-Mikrobatterien bereits in großem Volumen für Elektroniканwendungen hergestellt werden. Unter den verbleibenden Chemikalien sind Flussbatterien in Sumitomo Electrics Liefervereinbarung vom November 2025 mit Idemitsu Australia für ein geplantes 2-MW-, 6,3-Stunden-, 12,6-MWh-Vanadium-Redox-System in Australiens Boggabri-Kohlebergwerk enthalten. Die Verlagerung von Tages-Netz- und Solarstrom zur nächtlichen Bergwerksnutzung schafft einen separaten kommerziellen Test auf Basis der Betriebsdauer.

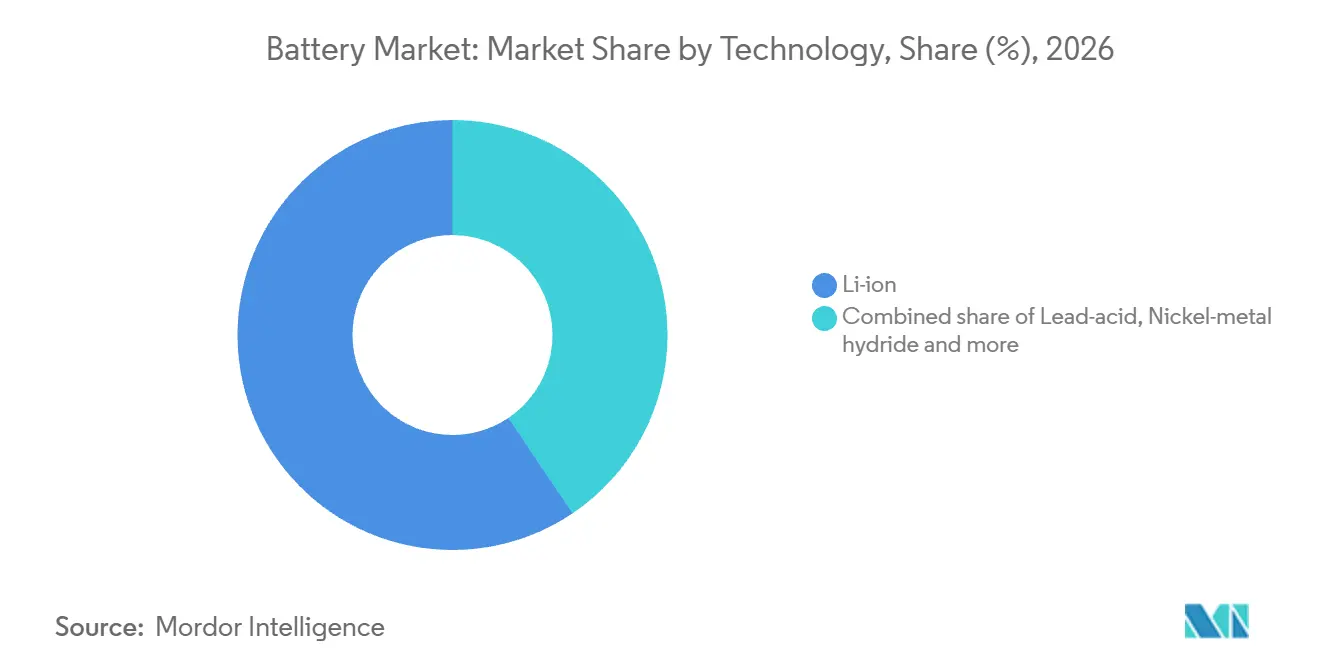
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Fahrzeugadoption erweitert die TraktionsbatterienachfrageAutomobilanwendungen, einschließlich HEVs, PHEVs und EVs, waren das größte Segment mit einem Anteil von 36,51 % im Jahr 2026 und werden voraussichtlich mit einer CAGR von 22,3 % über 2027–2032 am schnellsten wachsen. Die weltweiten Verkäufe von batterie-elektrischen und Plug-in-Hybrid-Pkw überstiegen 2025 20 Millionen, ein Anstieg von 20 % gegenüber 2024. Diese Verkäufe repräsentierten 25 % des gesamten Pkw-Marktes und schufen eine erhebliche Fahrzeugproduktionschance für Lieferanten, die Plug-in-Plattformen bedienen. Für einen Traktionsbatterielieferanten wird die Adoption durch die für einzelne Fahrzeugprogramme spezifizierten Designs und Liefervolumina zu einer Bestellchance.
Die Batteriekapazität pro Fahrzeug macht die Automobilnachfrage kommerziell anders als eine einfache Zählung der verkauften Fahrzeuge. Der globale EV-Batterieeinsatz erreichte 2025 1,2 TWh, ein Anstieg von fast 30 % gegenüber 2024, wobei leichte Nutzfahrzeuge einschließlich Pkw und Transporter mehr als 85 % ausmachten. Der Einsatz spiegelt die durchschnittliche Batteriegröße wider, gewichtet nach Fahrzeugverkäufen über Fahrzeugarten und Regionen hinweg. Die Exposition eines Lieferanten hängt sowohl von der Anzahl der Fahrzeuge ab, die seine Batterien verwenden, als auch von der für diese Fahrzeuge spezifizierten Energiekapazität.
Geografische Analyse
Asien-Pazifik-Batteriemarkt
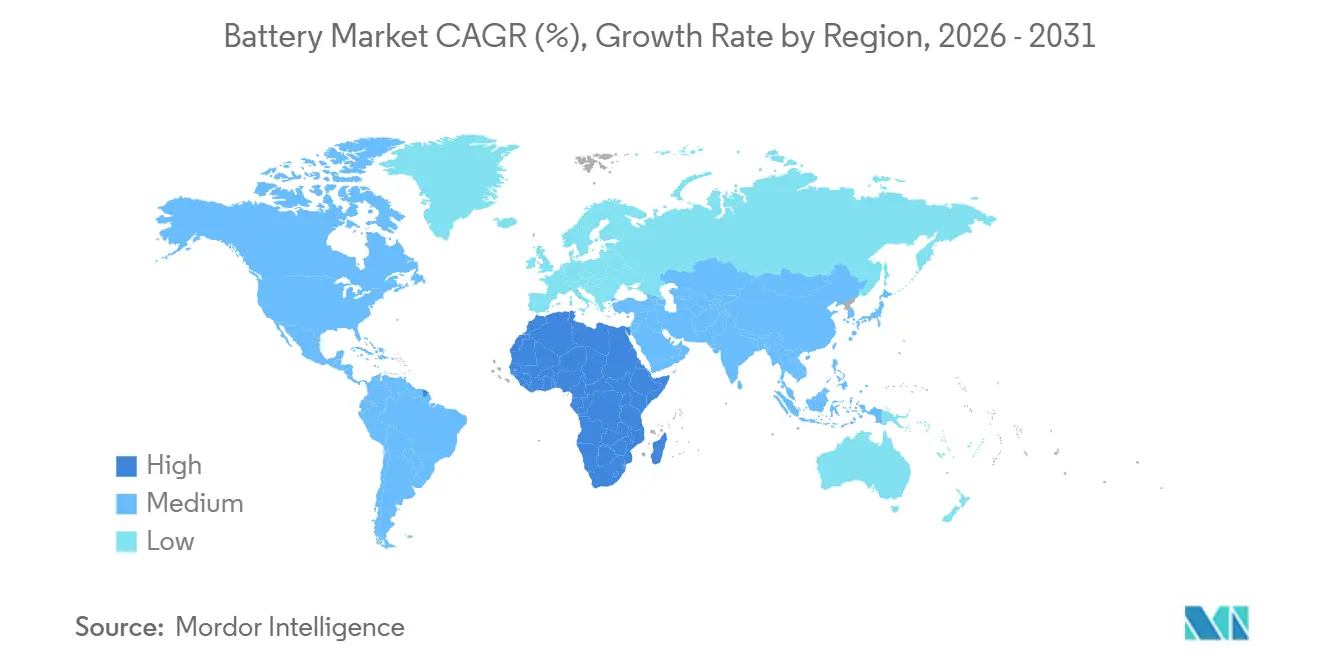
Asien-Pazifik machte 2026 einen Batteriemarktanteil von 48,15 % aus und ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 19,8 % über 2027–2032. Chinas geschätzter Lithium-Ionen-Batterieausstoß überstieg im ersten Halbjahr 2026 1.240 GWh, ein Anstieg von 44 % gegenüber dem gleichen Zeitraum 2025. Diese Fertigungsaktivität gibt der Region eine erhebliche Versorgungsbasis, durch die Hersteller die gelieferten Batterievolumina ausweiten können, sofern Kunden die zusätzliche Produktion abnehmen.
Die Projektpipeline Nordamerikas umfasst die Pläne US-amerikanischer Betreiber von Batteriespeichern im Versorgungsmaßstab vom August 2026 für zusätzliche 54 GW Batterieleistungskapazität von der zweiten Hälfte 2026 bis 2028. Die Pläne umfassten 14 GW in der zweiten Hälfte 2026, 26 GW im Jahr 2027 und 14 GW im Jahr 2028. In Europa plant die EU Batteriepässe für bestimmte EV-, Leichtmobilitäts-, Heimspeicher- und Industriebatterien ab dem 18. Februar 2027, wobei die Zeitpläne von Veröffentlichungsanforderungen abhängen. Der Hersteller der fertigen Batterie ist für die Erstellung und Pflege des Passes verantwortlich. Diese Wege setzen Lieferanten unterschiedlichen Ausführungsrisiken aus, wobei US-Volumina von der geplanten Inbetriebnahme abhängen und der EU-Zugang an Fertigbatterie-Informationen geknüpft ist.
Südamerikas Beschaffungskanäle umfassen Brasiliens erste Auktionen, die ausschließlich für großmaßstäbliche Batteriespeicher bestimmt sind, für die EPE im August 2026 die Registrierungen abschloss. Dieser Schritt schafft einen Weg zur Projektauswahl, wobei die kommerzielle Umsetzung von der Auktion und der anschließenden Lieferung abhängt. Im Nahen Osten und Afrika nahm Saudi Electricity Company im Mai 2026 ein 2,5-GW-netzbildendes Speicherprojekt in Betrieb, das von NR Electric geliefert wurde und 5 saudi-arabische Stromregionen versorgt. Südafrikas Stromplanungsvorschlag vom Oktober 2026 priorisierte 4.600 MW Batterie-Energiespeichersysteme.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Herstellers, der fertige Batterien auf dem jeweiligen nationalen Markt platziert. Transportdokumentation, Herstellerregistrierung und Rücknahmeregelungen betreffen verschiedene Phasen der Lieferung abgedeckter Produkte. Die Zuweisung jeder Pflicht an das verantwortliche Unternehmen ist kommerziell bedeutsam, da sie bestimmt, welche Aktivitäten der Hersteller vor dem Versand, dem Markteintritt oder der Rücknahme am Ende der Lebensdauer organisieren muss.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Pipeline and Hazardous Materials Safety Administration (PHMSA) | stiftung elektro-altgeräte register (stiftung ear), delegierte Registrierung und Genehmigung von Organisationen mit Herstellerverantwortung, unter Aufsicht des Umweltbundesamtes | Ministerium für Industrie und Informationstechnologie, in Koordination mit anderen Ministerien und lokalen Behörden nach Zuständigkeit | Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis (IBAMA) | Saudi Standards, Metrology and Quality Organization (SASO) für den technischen und Zertifizierungsrahmen |
| Wesentliche Instrumente oder Ausrichtung | 49 CFR 173.185 Lithium-Transportpflichten; begrenzte Erleichterung für Kraftfahrzeug-Handelsmaterialien ab dem 3. September 2026 | BattDG § 5 Registrierung; geplante Erhöhungen der Sammlung tragbarer Batterien | MIIT-Verordnung Nr. 73, in Kraft ab dem 1. April 2026; Entwurf von Lebenszyklusrecyclingstandards vom September 2026 als Leitfaden | CONAMA-Resolution 401/2008 jährlicher Berichtsrahmen | Technische Verordnung für elektrische Batterien, geändert 2022; Typ-3-Konformität gemäß ISO/IEC 17067 durch SASO-akkreditierte Stellen |
| Kommerzielle Auswirkung | UN-38.3-Prüfaufzeichnungen vor dem Lithiumbatterietransport erstellen; aufbewahren, solange das Design angeboten wird, und ein Jahr danach; auf Anfrage bereitstellen; bestimmte Versandausnahmen gelten | Hersteller oder beauftragter Vertreter registriert jede Marke und Batteriekategorie vor der ersten Marktplatzierung | Batterieunternehmen stellen provinzielle NEV-Batterierücknahmepunkte bereit und nehmen abgedeckte Rückgaben an, außer Batterien, die an NEV-Hersteller verkauft werden | Mit Abfallplänen verbundene Einrichtungen berichten jährlich für Blei-Säure-, alkalische Mangandioxid-, Nickel-Cadmium-, Quecksilberoxid- und Zink-Kohle-Batterien | Zertifizierung für abgedeckte Fahrzeugstart-/Beleuchtungsbatterien und tragbare Knopfzellen bis 1 kg; Militär-, Medizin- und Raumfahrtausrüstung ausgenommen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Vereinigten Staaten und Brasilien unterstützen einen stabilen Compliance-Ausblick für betroffene Hersteller, der sich auf Lithium-Transportaufzeichnungen bzw. wiederkehrende chemiespezifische Berichterstattung konzentriert. Die deutschen Organisationen mit Herstellerverantwortung sehen sich Sammelzielen für tragbare Altbatterien von 50 % bis 2026, 63 % ab 2027 und 73 % ab 2030 gegenüber, was den Rücknahmedruck auf Hersteller erhöht. Chinas provinzielle Rücknahmestruktur verankert die Compliance-Planung, während MIITs Entwurf vom September 2026 die Entwicklung von mehr als 50 Lebenszyklusrecyclingstandards bis 2030 vorschlägt. Saudi-Arabiens Typ-3-Zertifizierung und Konformitätsprüfungen unterstützen die Kontinuität für die abgedeckten Kategorien, wobei die kommerzielle Bereitschaft an den Abschluss des Konformitätsprozesses geknüpft ist.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Materiallieferanten, Batteriehersteller, Systemintegratoren und Recycler aus aufeinanderfolgenden Batterieaktivitäten Erträge erzielen. CATLs Lieferungen im Bereich der Energiespeichersystemintegration wuchsen 2025 gegenüber 2024 um mehr als 160 %, was ein operatives Geschäft jenseits der Zellproduktionsstufe veranschaulicht. Für Lieferanten schafft der Einstieg in vollständige Systeme einen zusätzlichen Weg zu Erträgen, legt aber auch mehr Verantwortung für die Koordination der an den Kunden gelieferten Komponenten und Dienstleistungen auf.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Versorgung mit Aktivmaterialien | Kathodenmaterial- und Vorläuferlieferanten wie BASF | Materialverkäufe | Abstimmung der Materialspezifikationen auf die vorgesehene Zelle | Materialien gegen das Zielzellendesign qualifizieren |
| Batterieherstellung | Batteriehersteller wie LG Energy Solution | Batterieverkäufe | Umwandlung der Produktionskapazität in konsistente Fertigproduktion | Linienqualifizierung vor Volumenengagements |
| Speichersystemintegration | Systemintegratoren wie CATL und Fluence | Systemverkäufe und Servicegebühren | Koordination von Batterie- und Gesamtsystemanforderungen | Systemanforderungen mit Komponentenlieferanten validieren |
| Rücknahme am Ende der Lebensdauer | Batterierecycling-Dienstleister wie BASF | Recyclingdienstleistungsgebühren | Koordination von Logistik, Demontage und Raffination | Sammelpartner mit Verarbeitungsdurchsatz abstimmen |
| Quelle: Mordor Intelligence | ||||
BASFs Recyclinglösungen umfassen Logistik, Entladung, Demontage, Schwarzmasseproduktion und Raffination durch sein Partnernetzwerk. Diese Breite macht die Koordination über aufeinanderfolgende Rücknahmeschritte zu einer eigenständigen kommerziellen Fähigkeit, anstatt lediglich eine Erweiterung der Zellherstellung zu sein. Wenn Lieferanten Integrations- oder Rücknahmedienste hinzufügen, kann der Umfang der Wertschöpfung breiter werden, während sich die betriebliche Einschränkung auf die Verwaltung der Übergaben zwischen den Aktivitäten verlagert.
Wettbewerbslandschaft
Marktkonzentration
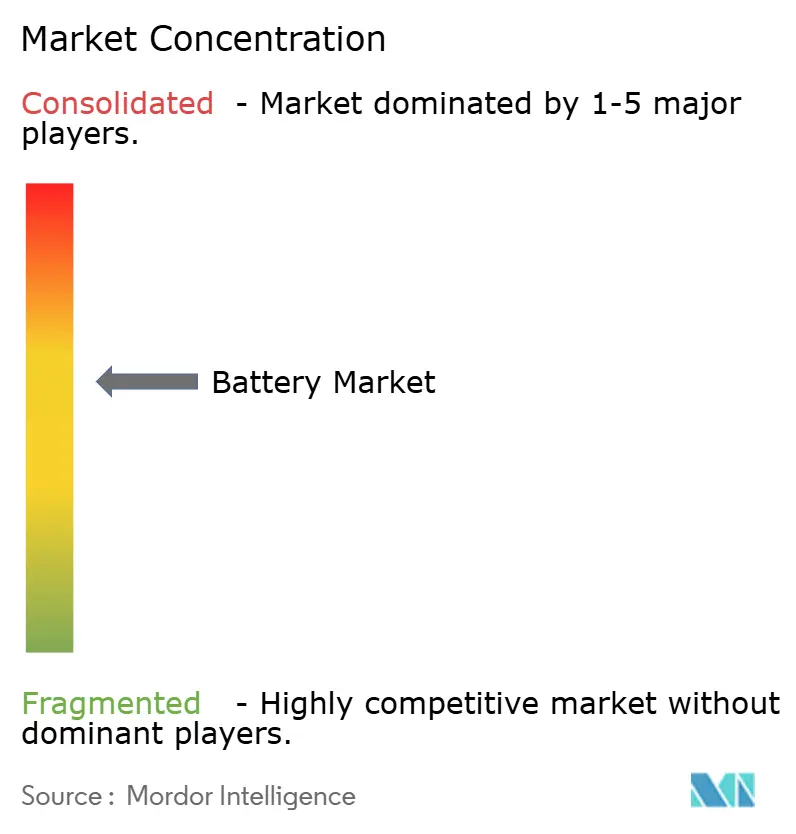
Der Wettbewerb umfasst CATLs Lithium-Ionen-Produktion, BYD Co. Ltds Netzspeicherversorgung über BYD Energy Storage, LG Energy Solutions Speicherintegration, Panasonic Energys zylindrische Automobilzellen und Samsung SDIs Automobil- und Speicherverträge. BYD Energy Storage und Saudi Electricity Company unterzeichneten im Februar 2025 Verträge für netzmaßstäbliche Batteriespeicherprojekte mit einem Gesamtvolumen von 12,5 GWh. LG Energy Solution begann 2025 mit der nordamerikanischen Produktion von Lithiumeisenphosphat-Batterien für Energiespeichersysteme und meldete einen Auftragsbestand von 140 GWh für sein Energiespeicherbatteriegeschäft. Das Unternehmen erklärte, dass seine Systemintegrationsfähigkeiten seine Produktionswettbewerbsfähigkeit verbesserten und zu diesem Auftragsbestand beitrugen.
Panasonic Energy begann im Juli 2025 mit der Massenproduktion von zylindrischen Lithium-Ionen-Zellen im Automobilformat 2170 in seinem zweiten nordamerikanischen Werk in Kansas. Zu diesem Zeitpunkt plante das Unternehmen eine zukünftige Jahreskapazität von etwa 32 GWh in diesem Werk. Für Automobilhersteller, die dieses Zellformat verwenden, schafft eine zusätzliche regionale Fabrik einen potenziellen Versorgungsweg, der neben der bestehenden Produktion qualifiziert werden kann. Wettbewerber stehen vor einer spezifischeren Herausforderung als der bloßen Ankündigung zusätzlicher Kapazität, da ein Automobilproduktionsweg dem angeforderten Zellformat entsprechen und den Lieferzeitplan des resultierenden Fahrzeugprogramms unterstützen muss.
Samsung SDI meldete 2025 die Sicherung von Automobilliefervereinbarungen für NCA-basierte zylindrische Batterien der 46er-Serie sowie Großaufträge für prismatische Lithiumeisenphosphat-Speicherbatterien. Diese separaten Engagements verschaffen dem Unternehmen kommerzielle Wege in Fahrzeugprogramme und stationäre Systeme mit unterschiedlichen Batterieformaten. CATL und BMW vereinbarten im Februar 2026 außerdem, den grenzüberschreitenden Datenaustausch und die CO₂-Bilanzierung für Batteriepass-Anwendungen zur Unterstützung der China-EU-Regulierungskonformität zu erproben. Die vereinbarten Pilotprojekte arbeiten innerhalb des Batteriepass-Szenarios, das die EU ab dem 18. Februar 2027 vorsieht, vorbehaltlich der Veröffentlichungsanforderungen, und stellen Produktinformationen neben die Zellversorgung in der Lieferanten-Käufer-Beziehung.
Führende Unternehmen der Batteriebranche
-
CATL
-
BYD Co. Ltd
-
LG Energy Solution
-
Panasonic Energy
-
Samsung SDI
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Batteriemarkt Unternehmen in diesem Bericht
- BYD Co. Ltd
- CATL
- LG Energy Solution
- Panasonic Energy
- Samsung SDI
- Tesla (incl. Panasonic JV)
- GS Yuasa
- EnerSys
- Clarios
- VARTA AG
- Duracell
- Saft (TotalEnergies)
- Northvolt
- SK On
- EVE Energy
- Exide Technologies
- A123 Systems (Wanxiang)
- Energywith
- Microvast
- Tianjin Lishen
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Wege für Batterielieferanten, zukünftige Festleistungsbeschaffungen und dezentralisierte Stromprojekte zu bedienen. Brasiliens Batteriespeicherauktionen 2026 zielen darauf ab, ab 2028 Festleistungsverfügbarkeit über separate Spuren für Systeme mit inländischem Inhalt und andere berechtigte Projekte zu beschaffen. Diese Spuren schaffen unterschiedliche kommerzielle Entscheidungen rund um lokale Beteiligung und Gesamtsystemlieferung, anstatt eine einzige undifferenzierte Öffnung für zusätzliche Zellen zu bieten.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Versorgung mit Speichern mit inländischem Inhalt in Brasilien | Separate Auktionsspur für inländischen Inhalt für Kapazität ab 2028 | Brasilianische Speicherprojektentwickler | Lokale Produktionspartnerschaften aufbauen und Inhaltsberechtigungen prüfen | Erfüllung der Bedingungen für inländischen Inhalt | Lokale Batteriehersteller und Montagepartner |
| Vollständige Speicherpakete für Brasiliens andere berechtigte Projekte | Eine separate Auktionsspur zielt ebenfalls auf Festleistungsverfügbarkeit ab 2028 ab | Entwickler anderer berechtigter Speicherprojekte | Batterien und Systemlieferung mit der Festleistungsverpflichtung abstimmen | Lieferung der versprochenen Festleistungsverfügbarkeit | Batteriesystemlieferanten und Projektentwickler |
| Standortgerechte Batterien für nigerianische Minigrids | IFC erwägt die Finanzierung des geplanten DARES-verknüpften Portfolios von Maskh Nigeria Limited mit 200 bis 1.645 kWh Batterien an Minigrid-Standorten | Minigrid-Entwickler in Nigeria | Pakete anbieten, die den vorgeschlagenen Standorten über den Entwickler entsprechen | Finanzierungsgenehmigung und Bauausführung | Maskh Nigeria Limited und Minigrid-Batterielieferanten |
| Quelle: Mordor Intelligence | |||||
Brasiliens Batteriespeicherauktionen bieten die stärkste Öffnung für Projektentwickler, die auf Festleistungsverfügbarkeit ab 2028 abzielen, und begünstigen Lieferanten, die für die Gesamtsystemlieferung verantwortlich sind. Diese Verantwortung gibt Lieferanten eine Grundlage, Produktauswahl und Projektausführung in einem Angebot an Entwickler zu kombinieren. Für finanzierungsabhängige nigerianische Portfolios wie die geplanten Minigrids von Maskh Nigeria Limited würde die Staffelung von Lieferverpflichtungen gegenüber Finanzierungs- und Baumeilensteinen die Exposition gegenüber Projekten, die auf Genehmigung warten, begrenzen.
Neueste Industrielle Entwicklungen in Batteriemarkt
- Sep 2026: ITEN meldete, dass es in Frankreich seine einmillionste Festkörper-Mikrobatterie für die Elektronik hergestellt hatte.
- Sep 2026: CATL nahm den Probebetrieb der ersten 2 Produktionslinien in seinem Zellfertigungswerk in Debrecen, Ungarn, auf, um Ausrüstung und Prozesse vor der Serienproduktion zu validieren.
- Aug 2026: LG Energy Solution nahm die Produktion in seinem Werk in Lansing, Michigan, auf, das großformatige Batterien für Energiespeichersysteme und Elektrofahrzeuge herstellt.
Batteriemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Batteriemarkt umfasst den jährlichen Herstellerumsatz aus Primär- und Sekundärbatterien, die an Kunden auf dem globalen Markt verkauft werden. Die Werte werden in USD am Verkaufspunkt des Batterieherstellers gemessen.
Ausschlüsse aus dem Umfang: Eigenständige Ladegeräte, Umsätze aus Batteriewechseldiensten und reine vorgelagerte Rohstoffabbauumsätze sind ausgeschlossen.
Segmentierungsübersicht
- Nach Batterietyp
- Primärbatterien
- Sekundärbatterien
- Nach Technologie
- Blei-Säure
- Li-Ionen
- Nickel-Metallhydrid
- Nickel-Cadmium
- Natrium-Schwefel
- Festkörper
- Flussbatterie
- Aufkommende Chemien
- Nach Anwendung
- Automobil (HEV, PHEV und EV)
- Industrie (Antrieb, Stationär (Telekommunikation, USV, ESS) usw.)
- Tragbar (Unterhaltungselektronik usw.)
- Elektrowerkzeuge
- SLI
- Andere Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege wie die Aktualisierungen der US-amerikanischen Energieinformationsbehörde zu Batteriespeichern im Versorgungsmaßstab, die Batterienverordnung der Europäischen Union, CATLs Jahresberichtsveröffentlichung und ITENs Produktionsankündigung können den operativen Einsatz, Produktverpflichtungen, Herstelleraktivitäten und aufkommende Batterieproduktion klären.
Unternehmenseinreichungen, Investorenmaterialien und seriöse Presseberichterstattung können diese Quellen ergänzen, indem sie Produktionspläne, Umsatzkontext, Produkteinführungen, Kundenanwendungen und Projektzeitpläne klären. Jede Quelle wird für das Thema verwendet, das sie direkt misst. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Batteriehersteller, Zell- und Packgeschäfte, Distributoren, Automobil- und Industriekäufer, Speicherintegratoren und relevante regionale Spezialisten umfassen, wobei die Befragten nach Unternehmensgrößen und Betriebsrollen ausgewählt werden. Diskussionen würden die in der Sekundärforschung gefundenen Definitionen, Zeitpläne, Nachfragetreiber, Technologieanteile sowie Preis- oder Mixannahmen testen und dabei die Grundlage und Geografie hinter jeder Schätzung festhalten. Wo Belege widersprüchlich sind oder ein Segment begrenzte öffentliche Details aufweist, würden Analysten Klärungen von zusätzlichen sachkundigen Befragten einholen und die Antwort gegen gemeldete Unternehmensdaten, Einsatzindikatoren und andere unabhängige Quellen triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 25 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit dem globalen jährlichen Herstellerumsatz für Primär- und Sekundärbatterien, bewertet in USD beim ersten Batterieproduktverkauf und dem Zielmarkt zugeordnet. Ein Top-down-Modell legt den Gesamtwert aus Batteriebranchen-Umsatz- und Nachfragebelegen fest und überprüft ihn selektiv mit Lieferantenumsatz-Rollups und stichprobenartigem durchschnittlichem Verkaufspreis multipliziert mit dem gelieferten Volumen, wobei eingebetteter Zell- oder Modulwert entfernt wird, wenn der Batteriesystemverkauf ihn bereits erfasst. Relevante Eingaben umfassen EV- und Hybridproduktion und Batterieeinsatz, Netzspeicherzusätze und Beschaffungspipelines, Batteriepackpreise, Herstellerlieferungen und Kapazitätsauslastung sowie Endverbraucher-Ersatznachfrage. Diese verbinden physische Nachfrage und verfügbares Angebot mit dem realisierten Umsatzwert. Segmentanteile werden durch den Vergleich von Belegen für Batterietypen, Chemikalien, Anwendungen und Regionen auf derselben Umsatzwertbasis abgeleitet, wobei gemeldete Segmentumsätze, Liefermix und Kunden- oder Projektnachfrage zur Aufteilung des Gesamtwerts verwendet werden. Prognosen können multivariate Regression anwenden, wo historische Wert- und Treiberreihen übereinstimmen, oder Szenarioanalyse, wo Politik-, Inbetriebnahme- und Preispfade diskontinuierlich sind. Wertprojektionen berücksichtigen Preis- und Chemiemix getrennt vom physischen Einsatz. Lücken in einem Lieferanten-Rollup oder einer stichprobenartigen Preis-Volumen-Prüfung werden durch vergleichbare Offenlegungen und unabhängige Einsatzindikatoren begrenzt, und Batterieexperten können die ausgewählten Variablen und die resultierende Prognose auf dieser Ebene überprüfen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Herstelleroffenlegungen, Branchen- und Regierungsindikatoren sowie Endmarkt-Einsatzdaten und untersuchen dann Ausreißer, inkonsistente Einheiten, Umfangsfehlanpassungen und wesentliche Abweichungen von der vorherigen Schätzung vor der Freigabe. Ein zweiter Analyst überprüft die Marktgrenze, Quelldaten, Segmentgesamtwerte, Prognosetreiber und Benchmark-Transkription, wobei eine erneute Kontaktaufnahme durch widersprüchliche Befragtenbelege, unerklärliche Änderungen oder ein wesentliches Unternehmens-, Politik-, Preis- oder Projektereignis ausgelöst wird. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Ereignis einen Nachfrage- oder Angebotsinput ändert, und unmittelbar vor der Lieferung einer frischen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligences Batteriemarktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Batteriemarkt umfasst den jährlichen Herstellerumsatz aus Primär- und Sekundärbatterien, die an Kunden auf dem globalen Markt verkauft werden.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Relevante Eingaben umfassen EV- und Hybridproduktion und Batterieeinsatz, Netzspeicherzusätze und Beschaffungspipelines, Batteriepackpreise, Herstellerlieferungen und Kapazitätsauslastung sowie Endverbraucher-Ersatznachfrage.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 246,7 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 234 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 5,2 % unter dem Wert dieses Berichts für 2027 von 246,7 Mrd. USD, 2 Jahre später. Das ältere Messjahr trägt zum niedrigeren gemeldeten Gesamtwert bei. |
| Globales Beratungsunternehmen B | 154,1 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 37,5 % unter dem Wert dieses Berichts für 2027 von 246,7 Mrd. USD, 2 Jahre später. Das ältere Messjahr trägt zum niedrigeren gemeldeten Gesamtwert bei. |
Mordor Intelligences Analysten triangulieren Herstelleroffenlegungen, Branchen- und Regierungsindikatoren sowie Endmarkt-Einsatzdaten und untersuchen dann Ausreißer, inkonsistente Einheiten, Umfangsfehlanpassungen und wesentliche Abweichungen von der vorherigen Schätzung vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Batteriemarkt und wie wird das Wachstum prognostiziert?
Die Größe wird voraussichtlich von 246,7 Milliarden USD im Jahr 2027 auf 538,6 Milliarden USD bis 2032 wachsen, bei einer CAGR von 16,9 % über 2027–2032.
Was treibt die Nachfrage nach Batterien an?
Niedrigere Preise, Fahrzeugvorschriften und Netzspeicher stützen die Nachfrage. US-amerikanische Betreiber von Batteriespeichern im Versorgungsmaßstab fügten im Zeitraum Januar bis Juni 2026 8,3 GW Batterieleistungskapazität hinzu.
Welcher Batterietyp hält den größten Anteil?
Sekundärbatterien hielten 2026 91,33 % des globalen Batterieumsatzwerts und werden voraussichtlich mit einer CAGR von 17,8 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen führen die Batteriebranche an?
Die führenden Unternehmen sind CATL, BYD Co. Ltd, LG Energy Solution, Panasonic Energy und Samsung SDI.
Was ist ein wesentliches Kostenrisiko für Batterielieferanten?
Mineralversorgungsbeschränkungen können die Inputpreisexposition erhöhen. Die Internationale Energieagentur berichtete, dass die Kobaltpreise im Jahr 2025 und Anfang 2026 um rund 130 % gestiegen sind, hauptsächlich aufgrund von Exportbeschränkungen der Demokratischen Republik Kongo.
Welche Region führt die Batteriebranche nach Anteil und prognostiziertem Wachstum an?
Asien-Pazifik hielt 2026 einen Anteil von 48,15 % und wird voraussichtlich mit einer CAGR von 19,8 % über 2027–2032 am schnellsten wachsen.