
Marktgröße und Marktanteil für Zeiterfassungs- und Anwesenheitssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
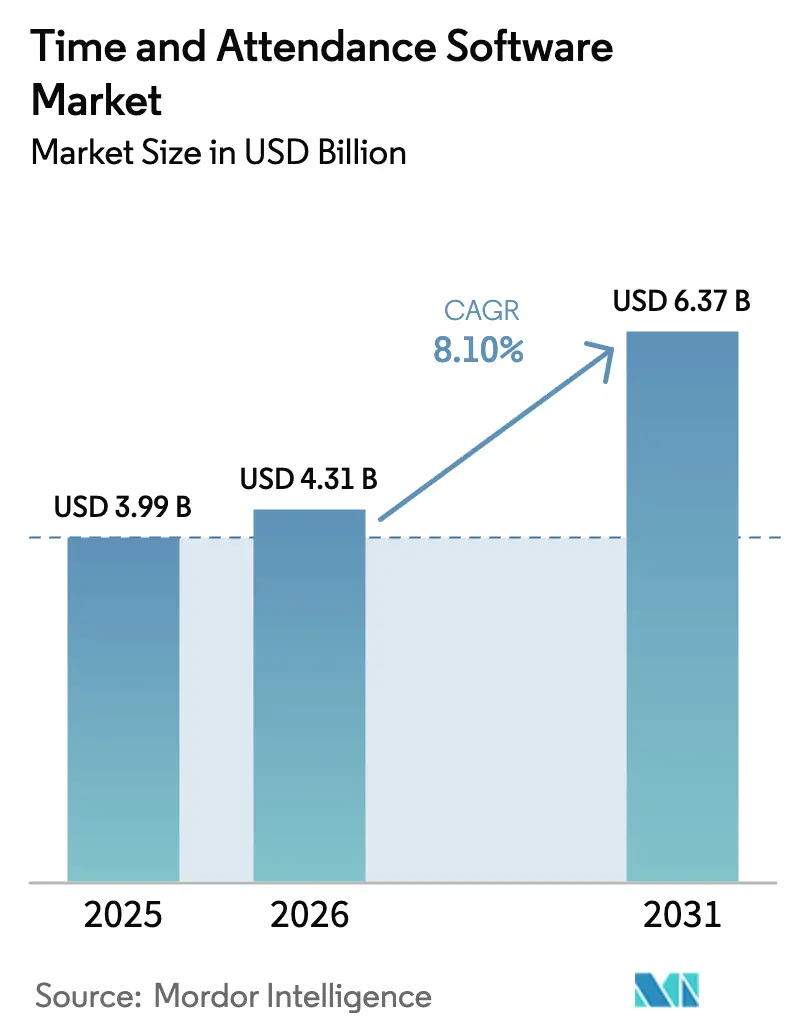
| Marktgröße (2026) | 4.31 Milliarden US-Dollar |
| Marktgröße (2031) | 6.37 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.10 % |
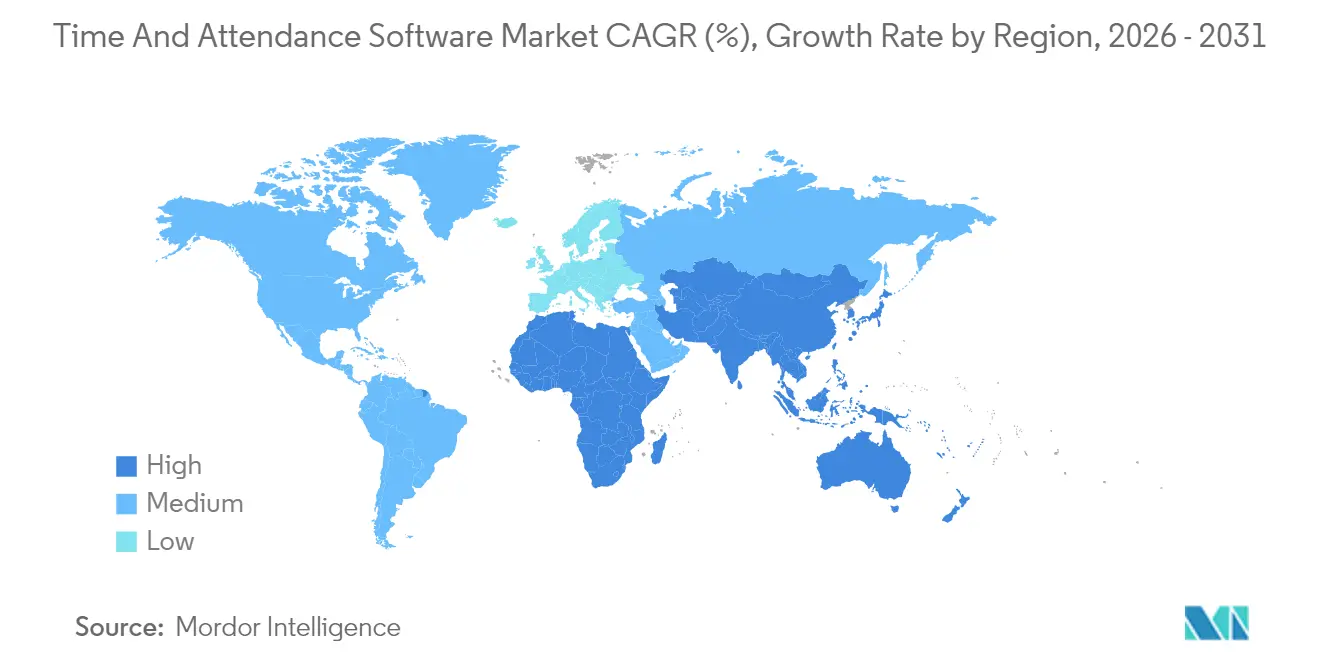
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
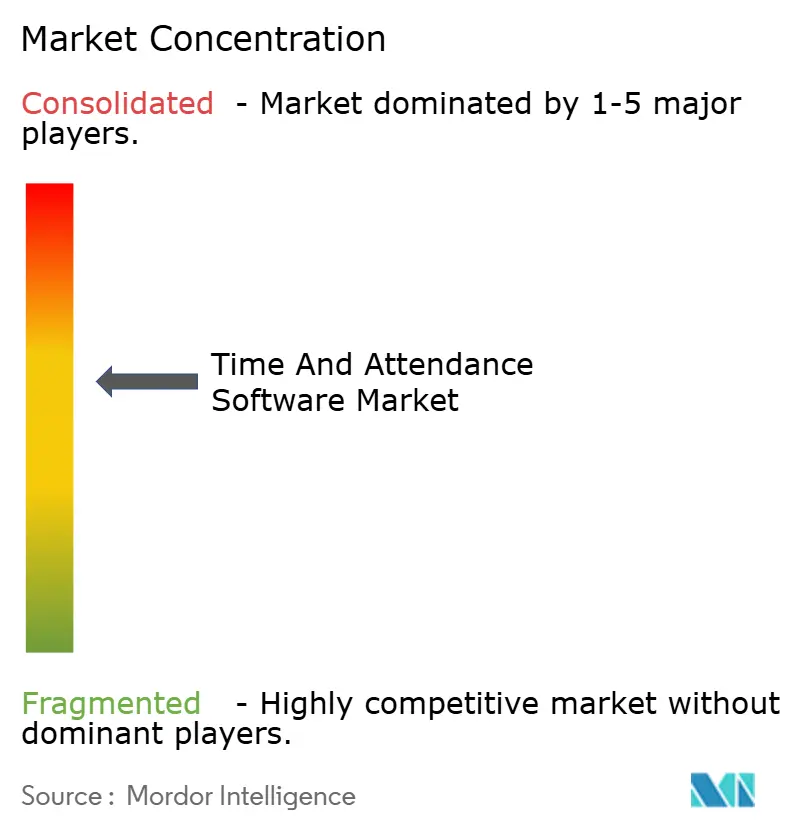
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Zeiterfassungs- und Anwesenheitssoftware von Mordor Intelligence
Die Marktgröße für Zeiterfassungs- und Anwesenheitssoftware wird im Jahr 2026 auf USD 4,31 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 3,99 Milliarden, mit Projektionen für 2031 von USD 6,37 Milliarden, was einem Wachstum von 8,1 % CAGR über 2026–2031 entspricht. Die robuste Nachfrage ist in der Einführung hybrider Arbeitsmodelle, der verstärkten Durchsetzung von Arbeitsrechtsvorschriften und dem Wechsel zu cloudbasierten Personalmanagementplattformen verankert. Anbieter erweitern KI-gestützte Analysen zur Vorhersage des Personalbedarfs, während biometrische Authentifizierung und IoT-Geräte Genauigkeit und Sicherheit erhöhen. Nordamerika behält seinen Vorteil als früher Markteinsteiger, während Asien-Pazifik das schnellste regionale Wachstum verzeichnet, da Fertigungs- und Dienstleistungsunternehmen die Digitalisierung beschleunigen. Die Wettbewerbsdynamik bleibt moderat: Große HCM-Suite-Anbieter nutzen eingebettete Ökosysteme, während Nischenanbieter auf vertikale Lösungen und fortschrittliche Biometrie spezialisiert sind.
Wichtigste Erkenntnisse des Berichts
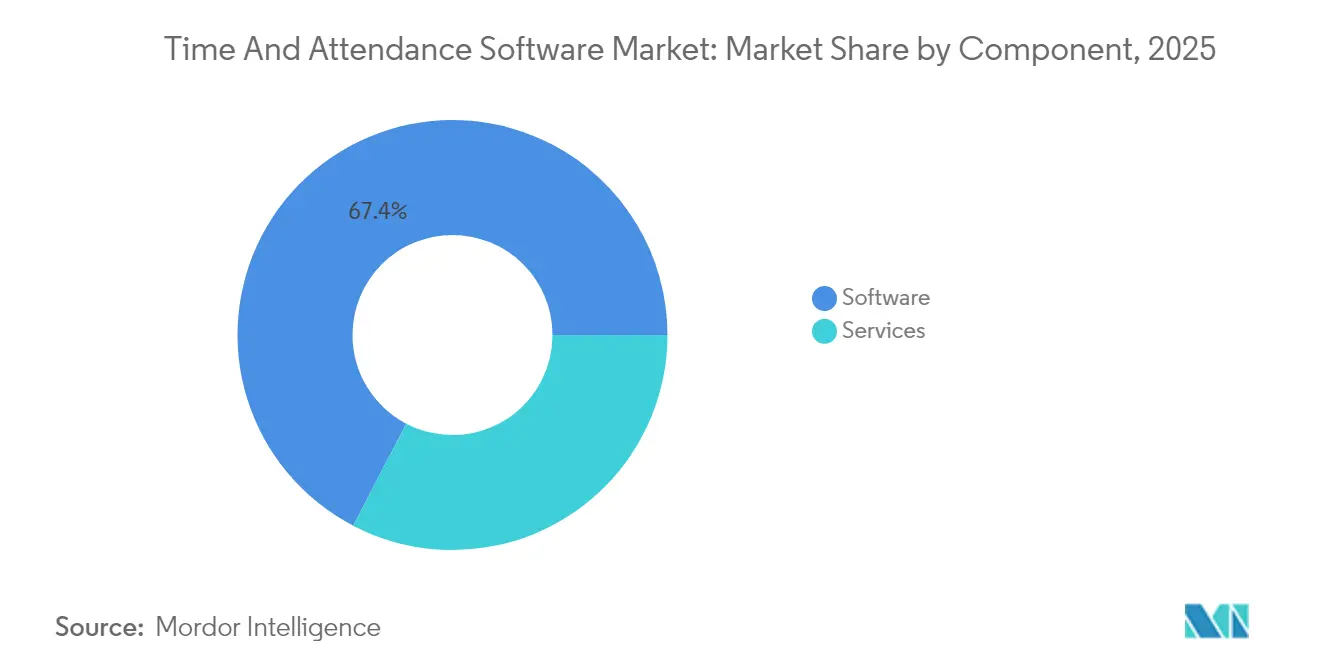
- Nach Komponente hielt Software im Jahr 2025 einen Umsatzanteil von 67,35 %; Dienstleistungen verzeichnen mit einer CAGR von 11,8 % bis 2031 das schnellste Komponentenwachstum.
- Nach Bereitstellungsmodus hielt die Cloud im Jahr 2025 einen Marktanteil von 71,25 % am Markt für Zeiterfassungs- und Anwesenheitssoftware und soll bis 2031 mit einer CAGR von 11,35 % wachsen.
- Nach Unternehmensgröße entfielen auf Großunternehmen 44,35 % des Marktes im Jahr 2025; das Segment der Kleinstunternehmen und kleinen Unternehmen beschleunigt sich, bleibt jedoch im überarbeiteten Datensatz nicht quantifiziert.
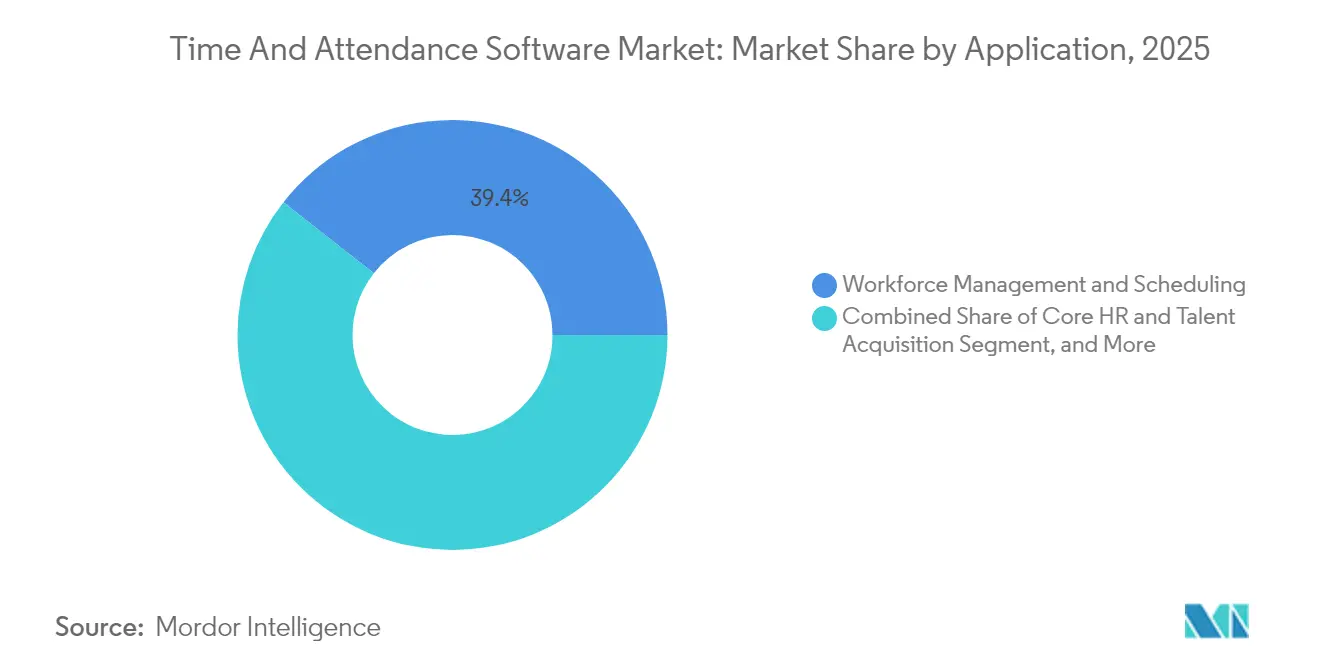
- Nach Anwendung trug Personalmanagement und Planung im Jahr 2025 39,40 % zur Marktgröße für Zeiterfassungs- und Anwesenheitssoftware bei, während Gehaltsabrechnungsintegrations- und Compliance-Anwendungen bis 2031 mit einer CAGR von 12,8 % wachsen.
- Nach Endnutzerbranche führte IT und Telekommunikation im Jahr 2025 mit einem Anteil von 17,65 %, während Gesundheitswesen und Biowissenschaften mit einer CAGR von 12,29 % bis 2031 die höchste Branchen-CAGR aufweisen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 34,55 % des Umsatzes; Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 11,02 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Arbeitsrechts-Compliance-Vorgaben (FLSA, EU-Arbeitszeitrichtlinie) | +2.1% | Global, mit Schwerpunkt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Ausweitung hybrider und dezentraler Belegschaften mit Bedarf an cloudbasierter/mobiler Zeiterfassung | +1.8% | Global, angeführt von Nordamerika und städtischen Zentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Produktivitätsanalysen zur Optimierung der Arbeitskosten | +1.4% | Kernmärkte Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Digitalisierung von Gehaltsabrechnung und Zeiterfassung für KMU über SaaS-Plattformen | +1.2% | Global, mit rascher Einführung im asiatisch-pazifischen Raum und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Konsolidierung von HCM-Modulen zur Senkung der HR-Tech-Stack-Kosten | +0.9% | Primär Nordamerika und EU, selektive Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Arbeitsrechts-Compliance-Vorgaben treiben die Einführung voran
Aktuelle Leitlinien des US-Arbeitsministeriums zur KI-basierten Überwachung erhöhen die Anforderungen an die Aufzeichnungspflicht, während die FLSA-Überstundenregelungen von 2024 eine detailliertere Stundenklassifizierung erfordern. Europäische Unternehmen stehen unter parallelem Druck durch die Arbeitszeitrichtlinie, was den Ersatz von Altsystemen vorantreibt, die keine mehrstufigen Regelungen automatisieren können. KI-Überwachung verstärkt die rechtliche Komplexität, da Unternehmen Produktivitätserkenntnisse mit den Datenschutzrechten der Arbeitnehmer gemäß der DSGVO und verwandten Gesetzen in Einklang bringen müssen. [1]Ogletree Deakins, "Navigation der KI-basierten Personalüberwachung," ogletree.com
Ausweitung hybrider und dezentraler Belegschaften erfordert cloudbasierte/mobile Erfassung
Da 80 % der Großunternehmen gemischte Arbeitsmuster unterstützen, hat sich die Nachfrage auf mobile-first-Systeme verlagert, die den Standort per Geofencing eingrenzen, Biometrie authentifizieren und Daten in Echtzeit synchronisieren. [2]FlowForma, "Umfrage zum Management hybrider Belegschaften 2024," flowforma.com Die Cloud-Bereitstellung beseitigt On-Premise-Einschränkungen und harmonisiert die Gehaltsabrechnung über Zeitzonen hinweg. Anbieter integrieren Handvenen- und Gesichtserkennung, um Betrug einzudämmen und gleichzeitig den Komfort zu erhalten.
KI-gestützte Produktivitätsanalysen optimieren Arbeitskosten
Machine-Learning-Engines analysieren historische Anwesenheitsdaten, um Personalengpässe vorherzusagen, und erzielen laut Branchen-Fallstudien Produktivitätssteigerungen von bis zu 30 % sowie Überstundeneinsparungen. [3]ResearchGate, "IoT-gestütztes Anwesenheitsmanagement: Ein Überblick," researchgate.net Große Einzelhändler setzen dynamische Planung ein, die den Personaleinsatz an Nachfragespitzen anpasst und so die Lohneffizienz und Mitarbeiterzufriedenheit verbessert.
Digitalisierung der Gehaltsabrechnung für KMU über SaaS-Plattformen
Erschwingliche Abonnementmodelle – typischerweise 200–400 JPY (USD 1,4–2,8) pro Nutzer und Monat – ermöglichen kleinen Unternehmen den Zugang zu Funktionen, die einst Großunternehmen vorbehalten waren. [4]Aspic Japan, "SaaS-Abonnementpreisstrends 2024," aspicjapan.org Staatliche Vorschriften zur elektronischen Aufzeichnung im asiatisch-pazifischen Raum beschleunigen die Einführung, da elektronische Anwesenheitsnachweise zur Voraussetzung für Compliance-Einreichungen werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und biometrische Vorschriften (DSGVO, BIPA) | -1.6% | Global, mit den größten Auswirkungen in der EU und ausgewählten US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität mit Legacy-ERP- und Gehaltsabrechnungssystemen | -1.1% | Primär Nordamerika und EU, zunehmend in reifen Märkten des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Preissensibilität in Entwicklungsländern fördert manuelle/Freemium-Nutzung | -0.8% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Widerstand von Gewerkschaften gegen wahrgenommene „Überwachungs”-Funktionen | -0.5% | Nordamerika und EU, selektive Fertigungszentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und biometrische Vorschriften
Das BIPA in Illinois schreibt ausdrückliche Einwilligung vor und verhängt gesetzliche Schadensersatzansprüche, was Unternehmen dazu veranlasst, Einwilligungs-Workflows und lokale Datenspeicherung hinzuzufügen, wodurch sich einige Einführungsbudgets verdoppeln. Die DSGVO erfordert darüber hinaus Datenschutz-Folgenabschätzungen und schränkt grenzüberschreitende Datenübertragungen ein, was Systemarchitekturen fragmentiert.
Integrationskomplexität mit Altsystemen
Viele Großunternehmen betreiben Gehaltsabrechnungsanwendungen ohne offene APIs, was kostspielige Middleware oder manuelle Abstimmung erfordert. Der parallele Betrieb alter und neuer Systeme während der Umstellung erhöht die Betriebskosten und kann die Modernisierung verzögern, bis umfassendere ERP-Erneuerungszyklen die Investition rechtfertigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen expandieren bei anhaltender Software-FührerschaftSoftware hielt 67,35 % des Umsatzes im Jahr 2025 und unterstreicht damit die Vorrangstellung cloudnativer Plattformen im Markt für Zeiterfassungs- und Anwesenheitssoftware. Der Umsatz mit professionellen Dienstleistungen wächst mit einer CAGR von 11,8 %, da Unternehmen Integrationskompetenz, biometrisches Fachwissen und Compliance-Beratung suchen. Der Anstieg bei Dienstleistungen verdeutlicht, wie komplexe Implementierungen die Nachfrage nach verwalteten Angeboten steigern, die Updates, Regeländerungen und die Verwaltung mobiler Geräte übernehmen.
Dienstleistungen differenzieren Anbieter auch in einem Umfeld, in dem die Kernfunktionalität der Zeiterfassung zur Massenware geworden ist. Verwaltete Dienste für KMU lagern die Wartung zu vorhersehbaren Gebühren aus und entlasten knappe IT-Ressourcen. Für globale Unternehmen konfigurieren Beratungsunternehmen mehrstufige Regelwerke, die Überstunden, Pausenzeiten und Tarifverträge kodifizieren.


Nach Bereitstellungsmodus:
Cloud-Dominanz gestaltet die Infrastruktur neuDie Cloud entfiel im Jahr 2025 auf 71,25 % des Umsatzes und expandiert mit einer CAGR von 11,35 %, was bestätigt, dass Skalierbarkeit und mobile Zugänglichkeit Legacy-Bedenken überwiegen. Cloud-Plattformen bieten native Smartphone-Apps mit Geofencing und biometrischer Anmeldung und machen Stempeluhr-Hardware überflüssig. Kontinuierliche Software-Updates ermöglichen die automatische Einhaltung sich entwickelnder Arbeitsgesetze – ein Vorteil, den On-Premise-Systeme nicht bieten können.
Hybride Architekturen bestehen dort weiter, wo Datensouveränität entscheidend ist, doch selbst diese Designs integrieren Public-Cloud-Analysen für KI-gestützte Erkenntnisse. Anbieter nutzen Cloud-Ökosysteme, um Gehaltsabrechnung, Onboarding und Analysen zu bündeln, was die Kundenbindung vertieft und die durchschnittlichen Vertragslaufzeiten verlängert.
Nach Unternehmensgröße:
KMU-Einführung demokratisiert FunktionalitätGroßunternehmen entfielen im Jahr 2025 auf 44,35 % der Ausgaben, doch der Wachstumsimpuls hat sich zu Kleinstunternehmen und kleinen Unternehmen verlagert, die durch kostengünstige SaaS-Lösungen gestärkt werden. Flexible monatliche Gebühren und kostenlose Testversionen beseitigen Investitionshürden, während vorgefertigte Konnektoren sich nahtlos in gängige Buchhaltungsprogramme einfügen. KMU in Einzelhandel, Gesundheitswesen und Außendienst setzen mobile Zeiterfassungslösungen ein, die Papierstundenzettel ersetzen und die Berichterstattung nach Arbeitsrecht vereinfachen.
Großunternehmen bevorzugen weiterhin integrierte HCM-Suiten, die Talente, Lernen und Planung vereinen. Ihr Fokus verlagert sich auf prädiktive Analysen und Szenarioplanung, bei denen Anwesenheitsdaten strategische Personalplanungsalgorithmen speisen.
Nach Anwendung:
Compliance-orientiertes Wachstum übertrifft PlanungPersonalmanagement und Planung machten im Jahr 2025 39,40 % des Umsatzes aus und spiegeln die Kernnachfrage nach Schichtoptimierung wider. Das Segment Gehaltsabrechnungsintegration und Compliance wächst mit einer CAGR von 12,8 %, da Bußgelder für Fehlklassifizierungen zunehmen. Gesundheitsdienstleister integrieren Anwesenheit mit Gehaltsabrechnungssystemen zur Handhabung von Schichtzulagen, während Dienstleistungsbranchen regulatorische Regeln einbetten, um die Einhaltung von Pausenzeiten zu automatisieren.
Andernorts gewinnt die Projektzeiterfassung in professionellen Dienstleistungen an Bedeutung, und Anwesenheitsdaten fließen zunehmend in Leistungsmanagement-Dashboards ein, um Anwesenheit mit Ergebnissen zu korrelieren.
Nach Endnutzerbranche:
Gesundheitswesen beschleunigt sich aufgrund von SicherheitsvorschriftenIT und Telekommunikation hielten im Jahr 2025 einen Anteil von 17,65 % und nutzten die frühe Cloud-Einführung zur Verwaltung verteilter Talente. Gesundheitswesen und Biowissenschaften wachsen mit einer CAGR von 12,29 % am schnellsten, da Personalquotenvorschriften und Patientensicherheitsprotokolle minutengenaue Genauigkeit erfordern. Die Fertigung nutzt Anwesenheitsdaten, um den Personaleinsatz an die Just-in-Time-Produktion anzupassen, während Modernisierungsprogramme des öffentlichen Sektors elektronische Zeitprotokolle für Prüftransparenz vorschreiben.
Bankinstitute schätzen Prüfpfade für regulatorische Prüfungen, und Universitäten erweitern Systeme zur Überwachung der Studentenanwesenheit, was die Breite der vertikalen Anwendungsfälle verdeutlicht, die eine nachhaltige Einführung fördern.
Geografische Analyse
Nordamerika Markt für Zeiterfassungs- und Anwesenheitssoftware
Nordamerika erzielte 2025 einen Umsatzanteil von 34,55 % und profitierte von strengen Überstundenregelungen sowie fortschrittlichen IT-Unternehmensumgebungen. Anbieter wie UKG und Oracle entwickeln KI-Funktionen in rascher Folge weiter, doch die Kundengewinnung verlangsamt sich mit zunehmender Reife der installierten Basis. Das Wachstum resultiert zunehmend aus dem Upselling von Analyselösungen, Biometrie und branchenspezifischen Modulen statt aus der Gewinnung vollständig neuer Kunden.
Asien-Pazifik Markt für Zeiterfassungs- und Anwesenheitssoftware
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 11,02 % prognostiziert, angetrieben durch staatliche Digitalisierungsinitiativen und die Cloud-Bereitschaft von KMU. Der Handel mit digitalen Dienstleistungen in der Region stieg von 403,4 Milliarden USD im Jahr 2005 auf 1,4 Billionen USD im Jahr 2019 und unterstreicht damit einen strukturellen Wandel hin zu digitalen Arbeitsabläufen. Lokale Marktführer wie ZKTeco und Matrix verbinden wettbewerbsfähige Preisgestaltung mit regionsspezifischen Compliance-Funktionen, während multinationale Unternehmen ihre Kanalpartnerschaften ausbauen.
EMEA und LATAM Markt für Zeiterfassungs- und Anwesenheitssoftware
Europa verzeichnet eine stetige Expansion, da die DSGVO strenge biometrische Schutzmaßnahmen vorschreibt und die Arbeitszeitrichtlinie die Aufzeichnungspflichten weiter verschärft. Die Digitalisierung des öffentlichen Sektors beschleunigt die Einführung, und Fertigungscluster in Deutschland und den nordischen Ländern setzen integrierte Anwesenheits- und Shopfloor-Systeme ein, um die Produktivität zu steigern. Schwellenmärkte in Lateinamerika, dem Nahen Osten und Afrika befinden sich noch in einer früheren Phase der Einführungskurve, doch die Verfügbarkeit von Cloud-Lösungen und Mobile-First-Implementierungen senken die Einstiegshürden.

Regulatorisches Umfeld
Die Regulierung von Zeit- und Anwesenheitssoftware konzentriert sich auf arbeitsrechtliche Aufzeichnungspflichten, Datenschutz und biometrische Governance über verschiedene Rechtsräume hinweg. In Nordamerika und der EU erhöhen Überstunden- und Arbeitszeitvorschriften (zum Beispiel die Durchsetzung des FLSA und die EU-Arbeitszeitrichtlinie) die Anforderungen an eine detaillierte, überprüfbare Zeiterfassung, während die DSGVO zusätzliche Pflichten wie Verzeichnisse von Verarbeitungstätigkeiten (VVT), Mechanismen für grenzüberschreitende Datenübertragungen und 72-Stunden-Meldefristen bei Datenschutzverletzungen für Systeme mit sich bringt, die Mitarbeiterdaten verarbeiten.
Ab 2026 erhöhen länderübergreifende Anforderungen an Lohnabrechnung und Personalcompliance die Komplexität der Konfiguration und die Berichtshäufigkeit. Dies verstärkt die Nachfrage nach länderspezifischen Regel-Engines und robusten Prüfpfaden, insbesondere bei Programmen, deren Zeit- und Anwesenheitsdaten Compliance-Meldungen wie die französische DSN und das brasilianische eSocial unterstützen müssen, sowie bei Prüfanforderungen wie den britischen Right-to-Work-Kontrollen (mit höheren Bußgeldern ab 2026).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Plattformentwicklung, einschließlich Cloud-Zeiterfassung, Dienstplanung, Analytik und Compliance-Regel-Engines. Sie erstreckt sich dann über Implementierung, Integration und laufende Managed Services, die die Regeln aktuell halten und die Verbindung zu Lohn- und Personalsystemen aufrechterhalten. Vorgelagerte Abhängigkeiten umfassen mobile Betriebssystem-Ökosysteme, Identitäts- und Biometriekomponenten sowie Sicherheits- und Datenschutzkontrollen, die für die regulierte Datenverarbeitung erforderlich sind; der nachgelagerte Wert zeigt sich in lohnabrechnungsfähigen Zeitdaten, Nachvollziehbarkeit und Ausnahmemanagement zur Einhaltung des Arbeitsrechts.
Ökosystemintegration und Partnerschaften prägen zunehmend die Differenzierung, da Zeit- und Anwesenheitsmodule über APIs und Marktplätze in umfassendere HCM- und ERP-Umgebungen eingebettet werden. ADP und SAP haben beispielsweise einen Ansatz beschrieben, bei dem ADP Global Payroll innerhalb der SAP-Cloud-ERP-Infrastruktur gehostet wird, und ADP SmartCompliance nutzt compliance-spezifische APIs und Policy Intelligence, um sich mit HCM-Umgebungen wie SAP und Oracle zu verbinden, was widerspiegelt, wie Anbieter, Integratoren und Compliance-Schichten Ergebnisse für Arbeitgeber mit mehreren Rechtsräumen liefern.
Wettbewerbslandschaft
Der Markt für Zeiterfassungs- und Anwesenheitssoftware weist eine moderate Konzentration auf. SAP, Oracle und UKG nutzen umfangreiche HCM-Suiten, eingebettete Analysen und große installierte Basen, um Wettbewerbsvorteile aufrechtzuerhalten. Die Wechselkosten steigen, da Anwesenheitsdaten Leistungs-, Gehaltsabrechnungs- und Lernmodule auf derselben Plattform speisen.
Spezialisierte Anbieter differenzieren sich durch vertikale Tiefe und biometrische Innovation. ZKTechos dritter Platz beim Fingerabdruck-Verifikationswettbewerb 2025 bestätigt algorithmische Stärke, unterstützt durch ein Portfolio von über 900 Patenten, das OEM-Partnerschaften mit globalen HCM-Anbietern ermöglicht. Matrix passt Compliance-Tools für mehrere Standorte für Banken und Fintech an, während ATOSS seine europäische Arbeitsrechtsexpertise nutzt, um den Umsatz mit verwalteten Diensten auszubauen.
Neue Marktteilnehmer greifen das KMU-Segment mit Freemium-Mobile-Apps und verbraucherfreundlicher Benutzeroberfläche an und verkürzen die Implementierungszeiten von Monaten auf Tage. Größere etablierte Anbieter kontern mit reduzierten Cloud-Paketen und Marktplatz-Ökosystemen, die Nischenerweiterungen integrieren. Die Patentaktivität bleibt rund um multimodale Biometrie und KI-gestützte Planung intensiv, was Technologie als wichtigstes Wettbewerbsfeld gegenüber reiner Funktionsparität signalisiert.
Marktführer im Bereich Zeiterfassungs- und Anwesenheitssoftware
SAP SE
FingerCheck
NETtime Solutions
ADP, Inc.
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zeiterfassungs- und Anwesenheitssoftware
- SAP SE
- FingerCheck
- NETtime Solutions
- ADP, Inc.
- Oracle Corporation
- Reflexis Systems Inc.
- Replicon
- Ultimate Kronos Group (UKG)
- Paycor
- Paycom Software, Inc.
- Rippling
- Civica
- Ramco Systems
- Workday, Inc.
- Ceridian HCM
- ATOSS Software AG
- BambooHR LLC
- Zoho Corporation (Zoho People)
- Deputy Group Pty Ltd
- isolved HCM LLC
- Time Doctor LLC
- Kronotek
Lesen Sie die Analyse der Zeiterfassungs- und Anwesenheitssoftware-Unternehmen

Marktchancen und Zukunftsaussichten
Weißer Raum entsteht weiterhin im Bereich der Compliance-Automatisierung, die rohe Zeitstempel in lohnabrechnungsfähige, länderspezifische Ergebnisse umwandelt, insbesondere für Arbeitgeber, die in mehreren Ländern, Bundesstaaten oder mit unterschiedlichen Tarifverträgen tätig sind. In Europa schaffen terminierte politische Meilensteine spezifische kurzfristige Anforderungen für HR- und Zeitsysteme, darunter die Verpflichtungen der EU-Entgelttransparenzrichtlinie bis zum 7. Juni 2026 (was zu einer strafferen Governance und Berichterstattung bei Lohnregeln führt) und die Hochrisikopflichten des EU-KI-Gesetzes für KI am Arbeitsplatz ab dem 2. August 2026, was die Nachfrage nach Transparenzhinweisen, Dokumentation und Kontrollen im Zusammenhang mit KI-gestützter Überwachung oder Dienstplanung unterstützt.
Anbieter haben die Möglichkeit, Compliance in konfigurierbare Regel-Engine-Architekturen zu integrieren, die durch Implementierungs- und Managed Services unterstützt werden, anstatt sich auf Einheitsvorlagen zu verlassen. Belege aus globalen Lohnabrechnungs-Compliance-Programmen deuten auf operative Vorteile hin, wenn die Compliance-Logik modular aufgebaut ist, und Schritte wie die Erweiterungen von ADP SmartCompliance und die Abstimmung des SAP-ADP-Ökosystems deuten auf eine anhaltende Nachfrage nach vorgefertigten Integrationen hin, die die Einführungszeit verkürzen, Prüfpfade standardisieren und mit regulatorischen Änderungen Schritt halten, ohne umfangreiche individuelle Entwicklungsarbeit.
Recent Industry Developments in Markt für Zeiterfassungs- und Anwesenheitssoftware
- Juni 2026: BambooHR führt Time and Attendance mit Shift Scheduling-Integration ein. Das neue Funktionsset kombiniert Anwesenheit, Dienstplanung und Lohnabrechnungsworkflows zur Optimierung der Betriebsabläufe. Die Konsolidierung erweitert die cloudbasierten WFM-Fähigkeiten für KMU und mittelständische Unternehmen und stärkt die Position von BambooHR im Kleinunternehmensmarkt.
- März 2026: Deputy Payroll in den USA in Zusammenarbeit mit Paycor eingeführt. Der Schritt vereint Personaleinsatzplanung und Lohnabrechnung für schichtbasierte Unternehmen in den USA. Die Ökosystemerweiterung mit Paycor ermöglicht schnellere lohnabrechnungsfähige Zeitdaten und eine breitere Marktreichweite.
- März 2026: Strategische Integration von Accu-Time Systems mit Connecteam für nahtloses Workforce-Management. Die Integration verbindet Hardware-Zeiterfassungsterminals mit der Connecteam-Software für eine optimierte Zeitdatenerfassung. Dies verbessert die Genauigkeit und Überprüfbarkeit von Zeitdaten für verteilte Belegschaften durch Hardware-Software-Integration.


Markt für Zeiterfassungs- und Anwesenheitssoftware Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Software zur Erfassung der Arbeitszeit von Mitarbeitern, zur Verwaltung von Anwesenheitsregeln und zur Erstellung überprüfbarer Aufzeichnungen für Lohnabrechnung und Arbeitsrechtscompliance, sowohl über Cloud- als auch On-Premise-Bereitstellung. Die Größe wird auf Umsatzbasis aus Softwarelizenzierung und Abonnements im Zusammenhang mit der Zeit- und Anwesenheitsnutzung ermittelt.
Umfangsausschlüsse: Ausgeschlossen sind ausgelagerte Lohnabrechnungsverarbeitung, allgemeine HR-Beratung und Umsätze mit physischer Zeiterfassungs-Hardware, sofern diese nicht als Teil des Softwarevertrags gebündelt und preislich enthalten sind.
Übersicht der Segmentierung
- Nach Komponente
- Software
- Eigenständige Zeiterfassungs- und Anwesenheitssoftware
- Integrierte HCM-Suite-Module
- Dienstleistungen
- Professionelle Dienstleistungen
- Implementierung und Integration
- Beratung und Schulung
- Verwaltete Dienste
- Professionelle Dienstleistungen
- Software
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Anwendung
- Personalmanagement und Planung
- Kern-HR und Talentgewinnung
- Gehaltsabrechnungsintegration und Compliance
- Sonstige Anwendungen
- Nach Endnutzerbranche
- BFSI
- Einzelhandel und E-Commerce
- IT und Telekommunikation
- Regierung und öffentlicher Sektor
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Bildung
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Golfkooperationsrat
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Festlegung des Nachfragekontexts und der Compliance-Treiber, die die Zeiterfassung für viele Arbeitgeber zu einer grundlegenden Anforderung machen. Öffentliche Quellen, die hier hilfreich sind, umfassen Arbeits- und Beschäftigungsstatistiken sowie Leitlinien von Institutionen wie dem US Bureau of Labor Statistics, dem US Department of Labor, der Europäischen Kommission und nationalen Arbeitsministerien, die Vorschriften zu Arbeitszeit und Aufzeichnungspflichten veröffentlichen.
Wir nutzen auch Unternehmensberichte, Investorenpräsentationen, seriöse Presseartikel und Websites von Branchenverbänden, um Produktpositionierung und Kaufverhalten abzubilden, insbesondere im Zusammenhang mit Cloud-Migration und mobiler Nutzung der Belegschaft. Zusätzlich werden kostenpflichtige Abonnements gezielt für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie globale Verträge und Ausschreibungen genutzt, um Umsatzspannen und wichtige Deal-Signale zu bestätigen. Die genannten Quellen sind beispielhaft und nicht erschöpfend, und weitere öffentliche Referenzen werden geprüft, um Eingaben zu sammeln, Annahmen zu validieren und etwaige Datenlücken zu klären.
Primärinterviews und Umfragen
Primärforschung wird genutzt, um Annahmen zu Preisgestaltung, Paketierung und Akzeptanz zu überprüfen, da veröffentlichte Informationen Zeit-, Dienstplan- und breitere HR-Suiten oft unterschiedlich gruppieren. Wir sprechen mit Softwareanbietern, Vertriebspartnern, Implementierungsspezialisten sowie Unternehmens- und Mittelstandskäufern in APAC, EMEA und Amerika, um zu bestätigen, was gekauft wird und wie es preislich gestaltet ist, einschließlich der Struktur von Cloud-Abonnements im Vergleich zu On-Premise-Verlängerungen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 14 % | APAC: 50 % |
| Mittleres Segment: 56 % | Funktions-/Abteilungsleiter: 31 % | EMEA: 29 % |
| Kleinere Akteure: 18 % | Manager: 55 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, der die adressierbaren Ausgaben rekonstruiert, indem beschäftigte Arbeitskräftevolumina, der Mix des formellen Sektors und die Intensität der Softwareeinführung in Zeiterfassungsworkflows (einschließlich mobiler Nutzung, sofern diese den Abonnementwert verändert) verknüpft werden. Anschließend überprüfen wir diese Gesamtwerte anhand selektiver Bottom-Up-Näherungen, wie stichprobenweise erfasster Anbieterumsatzspannen, Kanal-Feedback zur Abonnementpreisgestaltung und einfacher ASP-Berechnungen multipliziert mit Mitarbeiterplatzvolumina für typische Implementierungen.
Wichtige Modelleingaben umfassen Mitarbeiterzahlen nach Branche, Compliance-Druck bei Lohnabrechnung und Arbeitszeit, Präferenz für Cloud gegenüber On-Premise, durchschnittlichen Abonnementpreis pro Mitarbeiter und Monat sowie Ersatzzyklen im Zusammenhang mit der Umstellung von veralteten Stechuhr-Prozessen auf digitale Workflows. Die Prognose stützt sich hauptsächlich auf Szenarioanalysen, die durch Expertenkonsens zu Einstellungsrichtung, Beständigkeit von Remote- oder Hybridrichtlinien und Tempo der Cloud-Migration gestützt werden, was dann in jährliche Umsatzverläufe übersetzt wird. Wo Bottom-Up-Signale für kleinere Anbieter oder lokale Märkte schwach sind, schließen wir Lücken durch Durchdringungsannahmen, die durch Interviews validiert werden, und begrenzen die Ergebnisse anschließend durch Plausibilitätsprüfungen anhand von Zuweisungsspannen für HR-Software.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch eine Reihe praktischer Prüfungen, damit die endgültige Zahl erklärbar und reproduzierbar bleibt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Beschäftigungswachstum, Ausgabenrichtung bei HR-Software und der beobachteten Verschiebung hin zur Abonnementabrechnung, und untersuchen dann Ausreißer wie ungewöhnlich hohe implizite Preise oder abrupte regionale Anteilsveränderungen.
Vor der Freigabe durchlaufen das Modell und die wichtigsten Annahmen mehrstufige Analystenprüfungen, und Befragte werden erneut kontaktiert, wenn eine wesentliche Abweichung bei Preisgestaltung, Adoptionsraten oder Bereitstellungsmix auftritt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und unmittelbar vor der Auslieferung wird ein finaler Aktualitätscheck durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Markt für Zeit- und Anwesenheitssoftware mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Zeit- und Anwesenheitssoftware können weit voneinander abweichen, da der einbezogene Funktionsumfang nicht einheitlich ist und Anbieter die Zeiterfassung mit Dienstplanung, Lohnabrechnung oder breiteren HR-Suiten bündeln. Auch das Timing der Währung, das gewählte Basisjahr und die Art der Annualisierung von Cloud-Abonnements beeinflussen den endgültigen Wert.
Manche externen Schätzungen fassen breitere Workforce-Management-Module wie Dienstplanung, Arbeitskraftanalytik und sogar Lohnabrechnungsdienste im selben Bereich zusammen, was die Marktzahl naturgemäß nach oben treibt. Im Gegensatz dazu wird bei diesem Bericht ausschließlich der Umsatz reiner Zeiterfassungs- und Anwesenheitssoftware gezählt, und Hardware sowie ausgelagerte Dienstleistungen sind ausgeschlossen, sofern sie nicht als softwarepreisliche Posten gebündelt sind – dies ist der von Mordor Intelligence angewandte Umfang für den Wert von 2026.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,31 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 5,10 Mrd. USD (2026) | Verwendet einen erweiterten Umfang, der Zeit- und Anwesenheitsfunktionen mit benachbarten Workforce-Management-Funktionen gruppiert, und wendet höhere gemischte Abonnementpreise an, ohne reine Zeiterfassungsmodule getrennt zu betrachten. |
| Branchenverband B | 3,60 Mrd. USD (2026) | Stützt sich auf von Mitgliedern gemeldete Anbieterumsätze und erfasst kleinere SaaS-Anbieter unzureichend, wobei häufig zusätzliche Compliance-Berichtsfunktionen und mobile Workforce-Funktionen, die als Softwaremodule bepreist werden, ausgelassen werden. |
Die Streubreite zwischen den Herausgebern lässt sich hauptsächlich dadurch erklären, was im Produktumfang enthalten ist und wie der Abonnementumsatz über verschiedene Käufertypen hinweg normalisiert wird. Durch die Verknüpfung des Modells mit klaren Nachfragesignalen wie Mitarbeiterplatzvolumina, Adoptionsintensität und praktischen Preisspannen bleibt die Schätzung nachvollziehbar und auf Annahmen zurückführbar, die jährlich überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Zeiterfassungs- und Anwesenheitssoftware?
Der Markt für Zeiterfassungs- und Anwesenheitssoftware wird im Jahr 2026 auf USD 4,31 Milliarden bewertet.
Wie schnell wird das Marktwachstum erwartet?
Es wird prognostiziert, dass der Markt mit einer CAGR von 8,1 % wächst und bis 2031 USD 6,37 Milliarden erreicht.
Welche Region wächst am schnellsten?
Asien-Pazifik verzeichnet mit einer CAGR von 11,02 % bis 2031 die höchste regionale CAGR aufgrund rascher Digitalisierung und Cloud-Einführung durch KMU.
Warum verdrängt die Cloud-Bereitstellung On-Premise-Lösungen?
Cloud-Plattformen bieten Skalierbarkeit, kontinuierliche Compliance-Updates und mobilen Zugang und entfielen im Jahr 2025 auf 71,25 % des Umsatzes, mit einem Wachstum von 11,35 % CAGR.
Wie beeinflussen Arbeitsrechtsvorschriften Kaufentscheidungen?
Aktualisierte Überstundenschwellenwerte (FLSA) und die Durchsetzung der EU-Arbeitszeitrichtlinie erhöhen die prognostizierte CAGR um +2,1 %, indem sie Unternehmen zu einer detaillierten, automatisierten Zeiterfassung drängen.
Welche Technologien definieren das Anwesenheitsmanagement neu?
KI-gestützte Planung, per Geofencing gesicherte mobile Zeiterfassungslösungen und multimodale Biometrie (Handvenenerkennung, Gesichtserkennung) sind mittlerweile Standardfunktionen, die Genauigkeit und Sicherheit verbessern.
Seite zuletzt aktualisiert am:



