
Software als Dienst Marktgröße und Marktanteil
Software als Dienst Marktanalyse von Mordor Intelligence
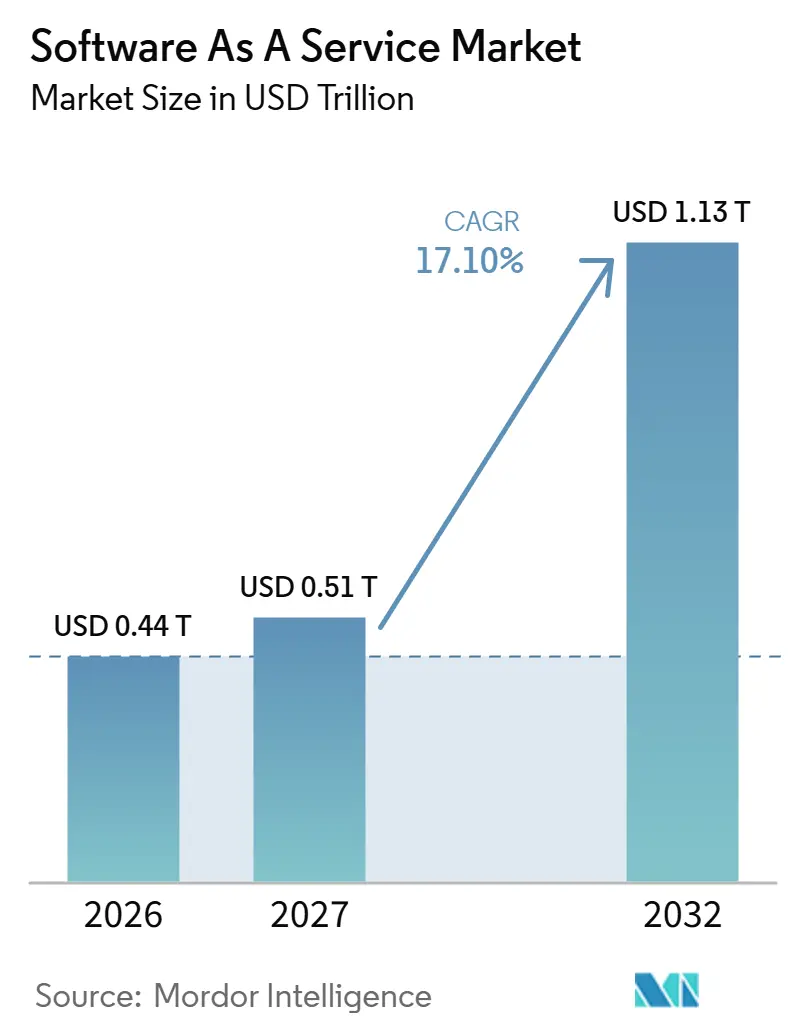
Die Marktgröße für Software als Dienstleistung wurde im Jahr 2026 auf 435,4 Milliarden USD geschätzt und soll von 511,8 Milliarden USD im Jahr 2027 auf 1,13 Billionen USD bis 2032 wachsen, bei einer CAGR von 17,1 % während des Prognosezeitraums (2027–2032).
Cloud-natives Plattformdesign und kostenpflichtige KI-Funktionalität erweitern die Leistungen, die Anbieter innerhalb bestehender Geschäftsanwendungen monetarisieren können. Standortbezogene Vertragspflichten für abgedeckte Finanzkunden in der Europäischen Union, einschließlich Deutschland, verursachen Koordinationsaufwand, wenn Anbieter ihre Liefervereinbarungen ändern. Migrationsreibung kann die Neukundengewinnung einschränken, da Käufer mit potenziellem Datenverlust und langwierigen Wechselverfahren konfrontiert sind. Da Migrationsreibung die Neukundengewinnung begrenzen kann und standortbezogene Meldepflichten zusätzlichen Aufwand verursachen, wenn Liefervereinbarungen geändert werden, bietet der Verkauf kostenpflichtiger Funktionalität innerhalb bestehender Konten Anbietern einen Wachstumspfad, der einen Anbieterwechsel vermeidet.
Wichtigste Erkenntnisse des Berichts
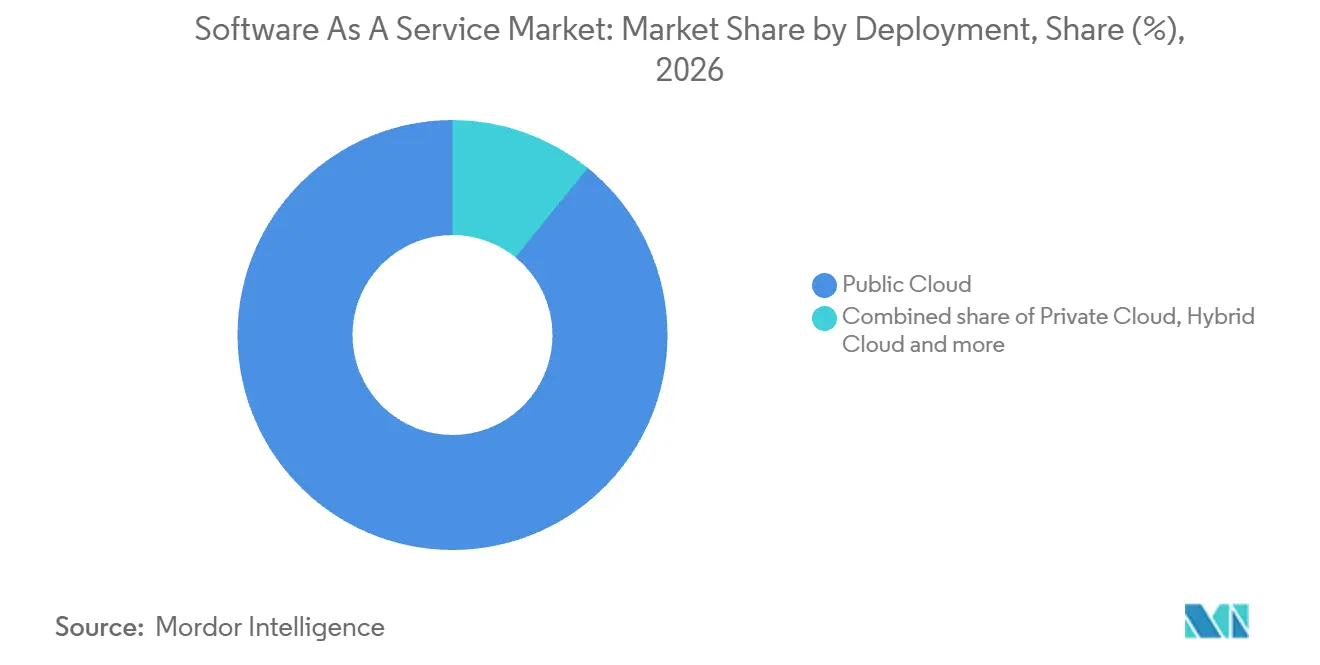
- Nach Bereitstellung hielt Public Cloud im Jahr 2026 einen Marktanteil von 89,17 % am Markt für Software als Dienstleistung, während Hybrid Cloud mit einer CAGR von 21,3 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein soll.
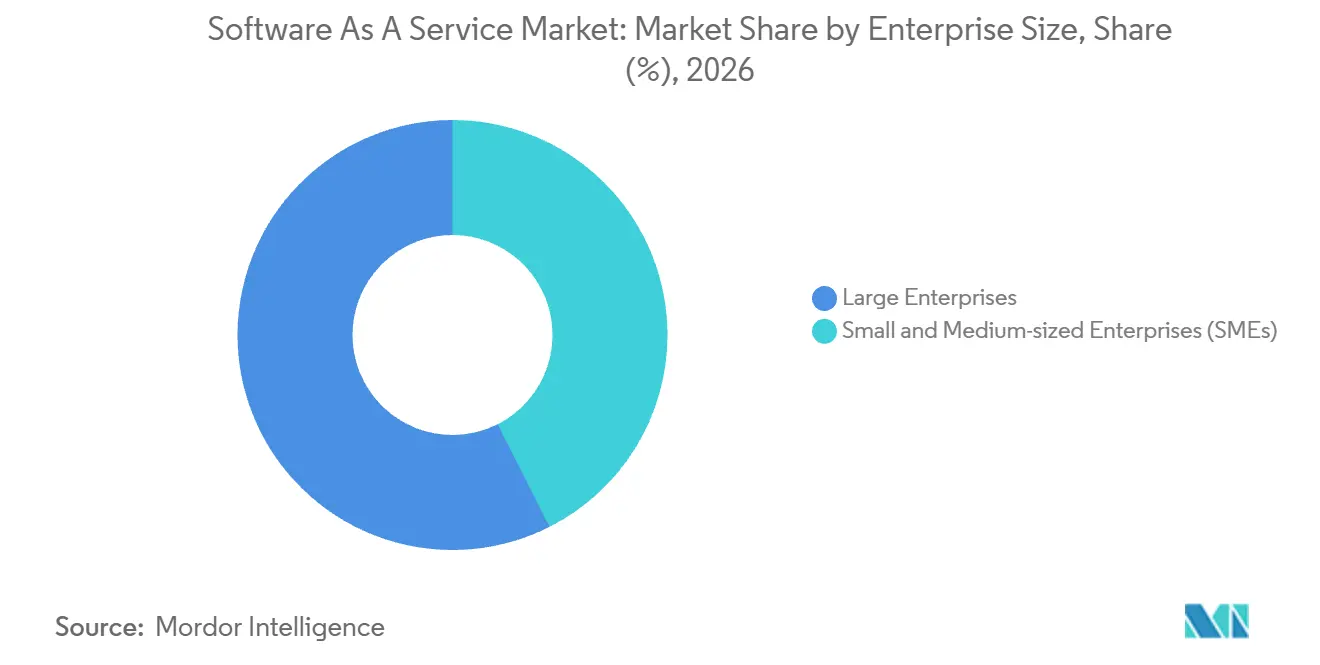
- Großunternehmen führten die Kategorie nach Unternehmensgröße mit einem Anteil von 57,46 % an der Marktgröße für Software als Dienstleistung im Jahr 2026 an, und KMU sollen mit einer CAGR von 18,8 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Unter den Anwendungstypen soll das Segment Sicherheit und Compliance mit einer CAGR von 23,6 % im Zeitraum 2027–2032 am schnellsten wachsen, während CRM im Jahr 2026 mit 24,16 % den größten Umsatzanteil hielt.
- Abonnementbasierte Preisgestaltung führte die Kategorie der Preismodelle mit 67,14 % des Umsatzes im Jahr 2026 an, während nutzungsbasierte Preisgestaltung/Pay-as-you-go mit einer CAGR von 27,1 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Unter den Endnutzer-Branchen führte IT und Telekommunikation mit 22,25 % des Umsatzes im Jahr 2026, und das Segment Gesundheitswesen und Biowissenschaften soll mit einer CAGR von 22,4 % im Zeitraum 2027–2032 am schnellsten wachsen.
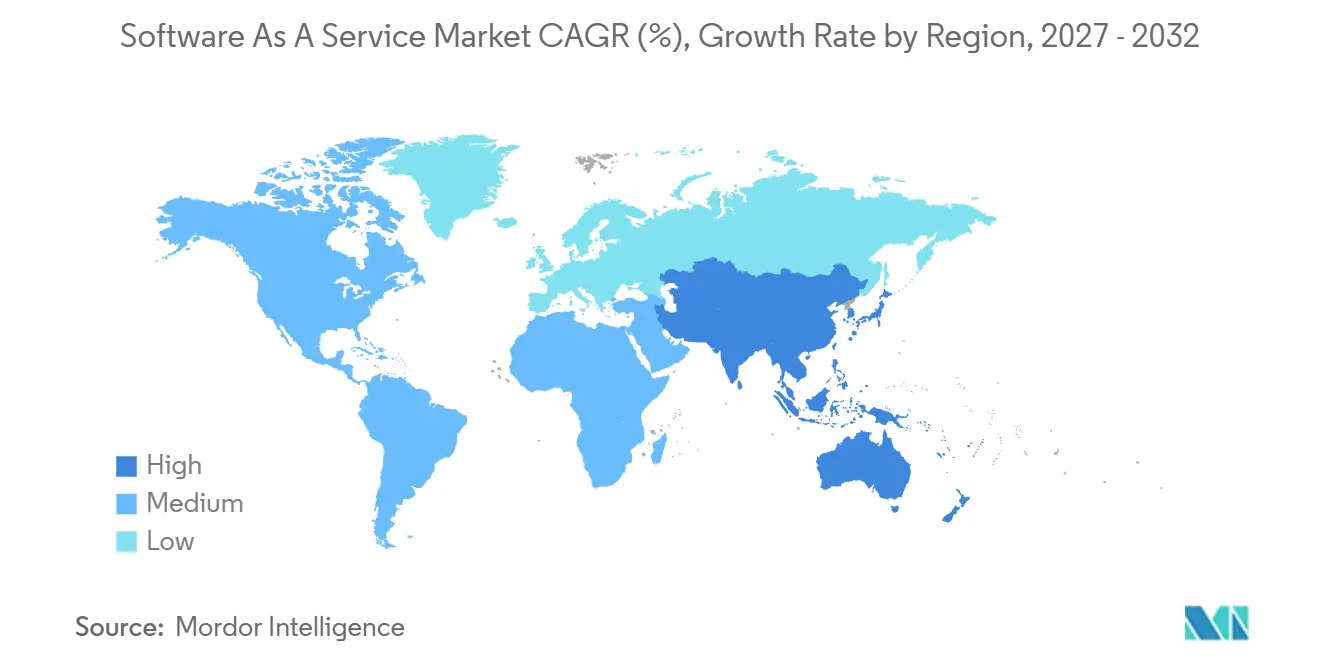
- Geografisch gesehen soll Asien-Pazifik mit einer CAGR von 18,4 % im Zeitraum 2027–2032 am schnellsten wachsen, während Nordamerika im Jahr 2026 mit 42,48 % des Umsatzes führte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung cloud-nativer Architekturen | +5.5% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rasche Digitalisierung von KMU nach COVID | +4% | Die Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Geringere Vorabkosten im Vergleich zu On-Premises-Lizenzen | +3.5% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Umsatzerweiterungen durch generative KI | +5% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Edge-basierte SaaS mit extrem niedriger Latenz | +1.5% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Compliance im Bereich CO₂-Bilanzierung | +1% | Das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung cloud-nativer Architekturen
Gemeinsame Sicherheitsdurchsetzung kann eine verteilte Plattform für Software als Dienstleistung leichter erweiterbar machen, ohne dass für jeden Dienst Kontrollen neu aufgebaut werden müssen. Salesforce gab im November 2025 bekannt, dass sein Hyperforce-Perimeter jährlich mehr als 20 Billionen Transaktionen in 17 Ländern und 25 Regionen verarbeitete. Das Unternehmen implementierte ein Service-Mesh mit Sidecar-Proxys und verlagerte die Sicherheitsdurchsetzung in die Plattform statt in einzelne Dienste. Das Design authentifizierte, autorisierte und verschlüsselte standardmäßig jede Verbindung, mit gegenseitigem TLS für jeden Dienst-zu-Dienst-Aufruf. In den Umfragen der CNCF betrug der Anteil der Endnutzerorganisationen, die cloud-native Techniken für einen Großteil oder nahezu die gesamte Entwicklung und Bereitstellung meldeten, 54 % im Jahr 2023, 60 % im Jahr 2024 und 59 % im Jahr 2025. Diese installierte Architekturbasis schafft eine Öffnung für zusätzliche Anwendungen als Software als Dienstleistung, die durch gemeinsame Plattformkontrollen statt durch separat gesicherte Dienste unterstützt werden.
Rasche Digitalisierung von KMU nach COVID
Die Digitalisierung kleinerer Arbeitgeber erstreckt sich zunehmend auf kostenpflichtige Cloud-ERP-Lösungen und schafft damit eine anwendungsspezifische Öffnung für Anbieter von Unternehmenssoftware. Von 2023 bis 2025 stieg der Anteil der EU-Unternehmen mit 10 bis 49 Beschäftigten, die ERP-Software als kostenpflichtigen Cloud-Dienst nutzen, von 9,82 % auf 13,36 %. Bei EU-Unternehmen mit 50 bis 249 Beschäftigten stieg der entsprechende Anteil von 19,37 % auf 26,14 % im Zeitraum 2023–2025. Der Anstieg in beiden Größenklassen zeigt, dass die Einführung sich über verschiedene Arbeitgebergrößen erstreckt. Die höhere Nutzungsrate bei mittelgroßen Arbeitgebern unterstützt eine andere kommerzielle Positionierung als die niedrigere Durchdringung bei kleinen Arbeitgebern. Das Segment der kleinen Arbeitgeber mit geringerer Nutzung lässt mehr Raum für Ersteinführungen, während mittelgroße Unternehmen eine etabliertere Cloud-ERP-Kundenbasis bieten.
Geringere Vorabkosten im Vergleich zu On-Premises-Lizenzen
Für ein kleines Unternehmen, das eine monatliche Anwendungsgebühr, aber keine große On-Premises-Lizenzzahlung aufbringen kann, kann ein Abonnement-Einstiegspreis einen aufgeschobenen Kauf in einen Softwareauftrag verwandeln. Der Nachfragemechanismus besteht in der geringeren anfänglichen Verpflichtung, die erforderlich ist, um eine definierte Anwendung zu nutzen, wobei spätere Abonnementzahlungen an den fortgesetzten Zugang geknüpft sind. Ein Inhaber, der eine einzelne Geschäftsanwendung einführt, kann daher deren Nützlichkeit bewerten, bevor er Ausgaben für weitere Nutzer oder Funktionen eingeht. Für den Anbieter schafft dieser engere Einstiegsumfang eine kostenpflichtige Ausgangsbeziehung, die durch separat gewählte Abonnements erweitert werden kann. Der kommerzielle Vorteil besteht im Zugang zu Käufern, die durch die anfängliche Lizenzzahlung ausgeschlossen waren, wobei die Erweiterung von der nachgewiesenen Nützlichkeit der Anwendung abhängt.
Umsatzerweiterungen durch generative KI
Generative KI schafft eine zusätzliche kostenpflichtige Softwarebeziehung, wenn Käufer KI-Funktionalität zu Anwendungen hinzufügen, die für Wissensarbeit genutzt werden. Microsoft meldete im vierten Quartal des Geschäftsjahres 2026 mehr als 30 Millionen kostenpflichtige Microsoft 365 Copilot-Lizenzen, wobei sich die Netto-Lizenzzugänge im Quartalsvergleich mehr als verdoppelten.[1] Salesforce meldete einen jährlich wiederkehrenden Umsatz von Agentforce von über 1,5 Milliarden USD, ein Anstieg von über 240 % im Jahresvergleich im zweiten Quartal des Geschäftsjahres 2027. Diese Kennzahl umfasst Salesforce-KI-Angebote, Slackbot und Headless 360. Kostenpflichtige KI-Erweiterungen können daher den kommerziellen Umfang einer Anwendung erweitern, ohne dass ein Kunde die Kernsoftware ersetzen muss, und machen zusätzliche Funktionalität neben der Einführung neuer Anwendungen zu einer Nachfragequelle.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und Compliance-Barrieren | -1.5% | Die Europäische Union | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und Wechselkosten | -1% | Die Europäische Union | Mittelfristig (2–4 Jahre) |
| FinOps-Kontrolle zur Eindämmung von SaaS-Wildwuchs | -0.5% | Länder in ganz Europa | Kurzfristig (≤ 2 Jahre) |
| Green-Cloud-Vorschriften erhöhen Kosten | -0.5% | Bundesweit in Deutschland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und Compliance-Barrieren
Anbieter von Software als Dienstleistung, die abgedeckte EU-Finanzunternehmen bedienen, unterliegen vertraglichen Verpflichtungen hinsichtlich der Standorte für Dienste und Datenverarbeitung. Ab dem 17. Januar 2025 müssen IKT-Dienstleistungsverträge für abgedeckte EU-Finanzunternehmen die Standorte für Dienste und Datenverarbeitung, einschließlich Speicherung, angeben.[2] Diese Verträge müssen den Anbieter verpflichten, vorab zu informieren, wenn er beabsichtigt, die Standorte zu ändern. Die Standortbestimmung umfasst die Regionen oder Länder, in denen vertraglich vereinbarte oder ausgelagerte Funktionen und IKT-Dienste erbracht werden. Die Koordination von Lieferungsänderungen über diese Kundenverpflichtungen hinweg kann Compliance-Aufwand verursachen, wenn ein Anbieter seinen Dienstleistungsstandort reorganisiert. Eine Auslagerung hebt diese Kundenmeldepflicht nicht auf, sodass dem Anwendungsanbieter Compliance-Aufwand entsteht, wenn die geplante Standortänderung von einem vorgelagerten Dienstleister ausgeht.
Anbieterabhängigkeit und Wechselkosten
EU-Wechselkosten für Software als Dienstleistung betreffen sowohl die Möglichkeit, Daten und Anwendungen zu migrieren, als auch die Kosten des Wechsels. Die Europäische Kommission identifiziert hohe Gebühren, langwierige Verfahren und Interoperabilitätsbarrieren beim Wechsel von EU-Datenverarbeitungsdiensten, einschließlich Software als Dienstleistung. Interoperabilitätsprobleme können zum Verlust von Daten und Anwendungen führen. Abgedeckte Anbieter von Software als Dienstleistung müssen offene Schnittstellen anbieten und Daten mindestens in einem gängigen maschinenlesbaren Format exportieren. Das Risiko des Informationsverlusts kann einen nominell günstigeren Ersatz dennoch kostspielig machen. Langwierige Wechselverfahren verstärken das Informationsrisiko und setzen EU-Kunden Migrationsverzögerungen aus, selbst wenn ein Ersatzabonnement weniger kostet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung:
Public-Cloud-Verträge und hybride UmgebungenPublic Cloud hatte im Jahr 2026 einen Anteil von 89,17 % an der Marktgröße für Software als Dienstleistung und war damit das größte Segment. Im ersten Quartal 2026 gab Tyler Technologies an, dass nahezu alle neuen SaaS-Kundenverträge in der Public Cloud bereitgestellt wurden. Dieses Vertragsmuster verlagert Bereitstellungsentscheidungen in die Phase der Neukundengewinnung, in der ein Anbieter sein kommerzielles Angebot mit einem wiederholbaren Lieferansatz abstimmen kann. Die Konzentration neuer Verträge auf dieses Modell kann es ermöglichen, dass spezialisiertes Public-Cloud-Bereitstellungs-Know-how aufeinanderfolgenden Kunden zugute kommt und eine operative Grundlage für weitere Anwendungseinführungen schafft.
Hybrid Cloud ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 21,3 % im Zeitraum 2027–2032. Die Parallels-Umfrage 2026 ergab, dass 33 % der befragten IT-Fachleute organisatorische Workloads sowohl vor Ort als auch in einer Cloud meldeten – die Definition von Hybrid Cloud gemäß dieser Umfrage. Die Befragten stammten aus den Vereinigten Staaten, dem Vereinigten Königreich, Deutschland und anderen Ländern. Diese gemischte Workload-Umgebung bietet Anbietern von Software als Dienstleistung eine Anwendungsmöglichkeit innerhalb von Organisationen, die lokale Ressourcen behalten, wobei Bereitstellungsentscheidungen relevant dafür sind, wie ihre Angebote in bestehende Abläufe passen. Die Koexistenz gibt Anbietern Zugang zu Cloud-Software-Käufern, die On-Premises-Workloads behalten, ohne eine vollständige Workload-Migration zur Bedingung der Einführung zu machen.

Nach Unternehmensgröße:
Großkunden und KMU-AnwendungszugangGroßunternehmen repräsentierten im Jahr 2026 einen Marktanteil von 57,46 % am Markt für Software als Dienstleistung und waren damit das größte Segment. Im August 2026 gab Workday an, dass mehr als 65 % der Fortune-500-Unternehmen seine Unternehmensplattform für Personal, Finanzen und IT nutzten. Die Bedienung von Funktionen in diesen Bereichen gibt einem Plattformanbieter mehrere Anwendungseinstiegspunkte innerhalb eines einzigen Unternehmenskunden, was das Konto wertvoller machen kann als seinen Platz in einer Gesamtkundenzahl.
Kleine und mittlere Unternehmen (KMU) bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 18,8 % im Zeitraum 2027–2032. Im Jahr 2025 kauften 52 % der EU-KMU mit 10 bis 249 Beschäftigten Cloud-Computing-Dienste, einschließlich Software, Rechenleistung und Speicher. Diese Dienste geben Unternehmen Zugang zu Rechenressourcen Dritter, anstatt ihre eigene IT-Infrastruktur aufzubauen oder zu erweitern. In diesem Segment kann die kommerzielle Möglichkeit sowohl das Hinzufügen von Anwendungen zu einer bestehenden kostenpflichtigen Cloud-Beziehung als auch die Bedienung kleinerer Arbeitgeber umfassen, die von selbst bereitgestellter Infrastruktur abrücken.
Nach Anwendungstyp:
CRM-Reichweite und Erweiterung der IdentitätssicherheitCustomer-Relationship-Management (CRM) war das größte Segment mit 24,16 % des Umsatzes im Jahr 2026. HubSpot meldete zum 30. Juni 2026 306.446 Kunden für seine Kundenplattform, einschließlich Smart CRM und mehrerer Engagement-Hubs. Dies gibt HubSpot mehr als einen funktionalen Zugang zu einer Kundenbeziehung und positioniert CRM innerhalb eines breiteren Kundenbindungsangebots. Die Entscheidung des Käufers zwischen einem dedizierten CRM und einer breiteren Kundenplattform hängt teilweise vom Wert der Konsolidierung mehrerer Engagement-Funktionen in einer Beziehung ab.
Sicherheits- und Compliance-Anwendungen bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 23,6 % im Zeitraum 2027–2032. Für das zweite Geschäftsquartal 2027, das am 31. Juli 2026 endete, meldete der Identitätssicherheitsanbieter SailPoint einen jährlich wiederkehrenden SaaS-Umsatz von 847 Millionen USD, ein Anstieg von 36 % im Jahresvergleich.[3] Diese Kennzahl annualisiert den Wert der SaaS-Verträge zum Messzeitpunkt. Die Anzahl der SaaS-Kunden wuchs im Jahresvergleich um 16 %, und der jährlich wiederkehrende Umsatz pro SaaS-Kunde stieg im gleichen Quartal um 17 % auf mehr als 400.000 USD. Die Identitätssicherheitserweiterung in diesem Beispiel kombinierte eine breitere Kundenabdeckung mit einem höheren annualisierten Vertragswert pro Konto und erweiterte die kommerzielle Basis des Anbieters in 2 Dimensionen.
Nach Preismodell:
Wiederkehrende Verträge und flexible NutzungAbonnementbasierte Preisgestaltung war das größte Segment und machte im Jahr 2026 67,14 % des Umsatzes aus. Salesforce meldete im Geschäftsjahr 2026 einen Abonnement- und Support-Umsatz von 39,4 Milliarden USD, was ungefähr 95 % des Gesamtumsatzes entspricht und einem Anstieg von 10 % im Jahresvergleich. Die Kennzahl umfasst Cloud-Dienst-Abonnementgebühren, befristete Softwarelizenzen und Support, wobei befristete Lizenzen ungefähr 6 % der Kategorie ausmachen. Das Wachstum kam hauptsächlich von Neukunden, Upgrades und zusätzlichen Abonnements bestehender Kunden, während die Preisgestaltung kein wesentlicher Treiber war. Dies veranschaulicht ein Modell mit wiederkehrenden Einnahmen, bei dem Kontogewinnung und erweiterte Anwendungsverpflichtungen neben der ursprünglichen Abonnementbeziehung zum Wachstum beitragen können.
Nutzungsbasierte Preisgestaltung/Pay-as-you-go ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 27,1 % im Zeitraum 2027–2032. Im Jahr 2025 bot Datadogs Beobachtbarkeits- und Sicherheitsplattform für Software als Dienstleistung Abonnements mit festgelegter Nutzung, die nach Verbrauch abgerechnet werden, sowie monatliche nutzungsbasierte Abonnements an. Der Großteil des Umsatzes stammte aus Jahresabonnements, und nutzungsgebundene Vereinbarungen waren eine der verfügbaren kommerziellen Strukturen. Das Beispiel trennt die Laufzeit einer Kundenbeziehung von der Aktivität, die zur Bestimmung der Gebühr verwendet wird. Das schnellere Wachstum der Prognose beginnt von einer kleineren Marktbasis als die abonnementbasierte Preisgestaltung, wobei Datadog veranschaulicht, wie nutzungsgebundene Gebühren innerhalb einer laufenden Abonnementbeziehung wachsen können.
Nach Endnutzer-Branche:
Cloud-Anwendungen und gehostete klinische SystemeIT und Telekommunikation war das größte Endnutzer-Segment mit 22,25 % des Umsatzes im Jahr 2026. Im Jahr 2025 nutzten 44,59 % der EU-Informations- und Kommunikationsunternehmen mit mindestens 10 Beschäftigten CRM-Software als kostenpflichtigen Cloud-Dienst. Unter derselben Gruppe nutzten 33,06 % ERP-Softwareanwendungen als kostenpflichtigen Cloud-Dienst im Jahr 2025. Der Verkauf an diese Unternehmen bedeutet die Adressierung interner Kundenverwaltungs- und Planungsfunktionen und gibt Anwendungsanbietern unterschiedliche Einstiegspunkte in einer Branche, die selbst Technologie liefert.
Das am schnellsten wachsende Segment ist Gesundheitswesen und Biowissenschaften mit einer prognostizierten CAGR von 22,4 % im Zeitraum 2027–2032. Das Hollywood Presbyterian Medical Center wechselte im August 2026 zur cloud-nativen SaaS-elektronischen Patientenakte Paragon Denali von Altera Digital Health. Am 28. April 2025 genehmigte der Vorstand des Contra Costa County die Ausführung eines Vertrags mit Epic Hosting, LLC, für gehostete Software für elektronische Patientenakten, Wartung und Support für Contra Costa Health. Der genehmigte Leistungszeitraum läuft vom 1. April 2025 bis zum 31. März 2029. Diese Beispiele stellen kontinuierlichen Support neben gehostete klinische Funktionalität und schaffen eine Servicerolle, die über den Softwarewechsel hinausgeht.
Geografische Analyse
Markt für Software als Dienstleistung in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 42,48 % an der Marktgröße für Software als Dienstleistung. Public Services and Procurement Canada vergab an Cornerstone on Demand einen Saba-Cloud-SaaS-Vertrag für das Defence Learning Network des Department of National Defence. Die Lieferung wurde für die National Capital Region über 24 Monate, vom 27. Juli 2025 bis zum 26. Juli 2027, festgelegt. Der Kauf zeigt, wie ein Verteidigungsministerium Software als Dienstleistung für eine spezialisierte Lernfunktion erwerben kann und damit eine Anbietermöglichkeit auf Programmebene schafft.
Markt für Software als Dienstleistung in Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 18,4 % im Zeitraum 2027–2032. In Australien meldete der Cloud-Buchhaltungssoftwareanbieter Xero im Geschäftsjahr 2026, das am 31. März 2026 endete, ein Wachstum des Betriebsumsatzes von 20 %, getrieben durch eine wachsende Kundenbasis, höhere Rechnungszahlungsaktivität und Preisänderungen. Das Wachstum in konstanten Währungen betrug 19 %, während ein schwächerer NZD gegenüber dem AUD einen geringen positiven Effekt auf das gemeldete Ergebnis hatte. Xeros Betriebsmix umfasste wiederkehrende monatliche Softwaregebühren und Umsätze aus verwandten Diensten, sodass Kundenwachstum und Zahlungsaktivität separate Möglichkeiten zur Erweiterung einer Buchhaltungsbeziehung bieten.
In Brasilien war Software als Dienstleistung das am häufigsten verwendete Umsatzmodell unter den von Sebrae, einer privaten gemeinnützigen Organisation zur Unterstützung kleiner Unternehmen, erfassten Start-ups, mit 39,1 % in Daten, die bis Dezember 2025 erhoben wurden. In Europa nutzten EU-Unternehmen mit mindestens 10 Beschäftigten in den erfassten Tätigkeiten kostenpflichtiges Cloud-ERP zu 30,1 % und CRM zu 27,9 % im Jahr 2025 und bildeten damit eine Käuferbasis für Anwendungsanbieter. Im Nahen Osten kündigte Cerillion im April 2026 eine Transformation der Geschäfts- und Betriebsunterstützungssoftware für den omanischen Telekommunikationsanbieter Omantel an, mit geplanter SaaS-Lieferung über Cerillion Cloud, gehostet im Oman Data Park. In Afrika vergab die National Development Agency Südafrikas im Dezember 2025 an Just Dynamics Software Solutions 36 Monate Wartung, Support und Integrationsoptimierung für ihre Microsoft Dynamics 365 Business Central SaaS-Umgebung. Die geplante gehostete Bereitstellung in Oman und die Support-Vergabe in Südafrika rund um eine bestehende SaaS-Umgebung begünstigen unterschiedliche lokale Lieferfähigkeiten.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Unternehmens, das Software als Dienstleistung verarbeitet und persönliche Kundendaten sowie grenzüberschreitende Lieferung handhabt. Vertragliche Sicherheit, Übertragungsmechanismen und Verantwortung für Kundeninformationen bestimmen den kommerziellen Aufwand, der mit einer Anwendungsbeziehung verbunden ist. Die relevanten Unterschiede umfassen Kundenverpflichtungen aus Verträgen, bedingte Exportkanäle und zusätzliche Genehmigungsschritte für abgedeckte Datenflüsse.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Saudi-Arabien | Südafrika |
|---|---|---|---|---|---|---|
| Primäre Behörde | Federal Trade Commission (FTC) | ANPD | Datenschutzbehörden auf Landesebene | Cyberspace Administration of China (CAC) | Saudi Data & AI Authority (SDAIA) | Information Regulator |
| Wesentliche Instrumente oder Ausrichtung | FTC Safeguards Rule, 16 CFR Part 314 | LGPD; Resolution 19/2024; EU-Angemessenheitsanerkennung 2026 | DSGVO-Auftragsverarbeitungsverträge; ausstehender EU-Digital-Omnibus | Grenzüberschreitende Bestimmungen 2024; Exportzertifizierungsmaßnahmen 2026 | Datenschutzgesetz für personenbezogene Daten; Durchführungs- und Übertragungsvorschriften | POPIA Abschnitte 21 und 72 |
| Kommerzielle Auswirkung | FTC-regulierte Finanzkunden müssen Anbieter-Schutzmaßnahmen vertraglich vereinbaren und eine risikobasierte Aufsicht durchführen | Verantwortliche überprüfen die Grundlage und den Mechanismus für internationale Übertragungen; Auftragsverarbeiter liefern die erforderlichen Informationen | Verantwortliche legen Auftragsverarbeiterpflichten in verbindlichen Verträgen fest | Abgedeckte Datenexporte folgen den anwendbaren Bewertungs-, Standardvertrags- oder Zertifizierungskanälen, vorbehaltlich von Ausnahmen | Verantwortliche müssen Sicherheits-, Minimierungs- und Datenschutzbedingungen für ausländische Übertragungen personenbezogener Daten erfüllen | Verantwortliche Stellen verwenden schriftliche Verträge für die Sicherheit von Auftragsverarbeitern; Auftragsverarbeiter benachrichtigen sie unverzüglich, wenn begründeter Anlass zur Annahme eines unbefugten Zugriffs auf oder einer unbefugten Erlangung von personenbezogenen Daten besteht |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Lockerung | Lockerung | Keine Änderung | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||||||
Risikobasierte Anbieteraufsicht in den Vereinigten Staaten, volumenabhängige Exportkanäle in China und bedingte zentrale Verarbeitungsübertragungen in Saudi-Arabien unterstützen die Kontinuität in ihren jeweiligen Rahmenwerken. Der ausstehende Vorschlag der Europäischen Kommission für einen digitalen Omnibus, der die in Deutschland geltenden EU-Digitalvorschriften vereinfachen würde, und die Anerkennung der Europäischen Union durch die ANPD im Jahr 2026 als angemessen für abgedeckte Übertragungen aus Brasilien unterstützen eine Lockerung, wobei bestehende Auftragsverarbeitungsvertrags- und andere LGPD-Pflichten fortbestehen. Die schriftlichen Auftragsverarbeitersicherheitsverträge und die unverzüglichen Meldepflichten Südafrikas untermauern seine aktuelle Bewertung. Der Information Regulator Südafrikas beschrieb im August 2026 in Erwägung gezogene Vorschläge, die die Nachfrist für Durchsetzungsbescheide durch sofortige Bußgelder ersetzen würden, und plant, vorgeschlagene POPIA-Änderungen dem Minister zur Prüfung im vierten Quartal seines Leistungsjahres 2026/27 vorzulegen.
Stufen der Wertschöpfungskette
Der Vergleich folgt Cloud-Kapazität, Anwendungsbereitstellung und Kundenimplementierung, um zu zeigen, wo Anbieter in einer SaaS-Dienstleistungsbeziehung Umsatz erzielen. Salesforce identifiziert Hyperscaler-Kapazität und gemietete Colocation-Flächen als vorgelagerte Abhängigkeiten. Hosting-Angebot und Anwendungs-Know-how liegen in separaten kommerziellen Beziehungen, was Abonnementumsatz zu einer Komponente der Einnahmen der Kette macht. Implementierung und fortlaufende Optimierung schaffen eine weitere Servicerolle rund um die Kundenbereitstellung, veranschaulicht durch Accentures Salesforce-Arbeit.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Cloud-Kapazitätsbereitstellung | Cloud-Dienstanbieter wie Microsoft | Cloud-Dienstleistungsumsatz | Abhängigkeit von zugewiesener Hosting-Kapazität | Alternative Kapazitätsquellen qualifizieren |
| Anwendungsbereitstellung | Cloud-Anwendungsanbieter wie Microsoft, Salesforce | Abonnement- und Anwendungssupport-Umsatz | Aufrechterhaltung der Anwendungsentwicklungskapazität | Anwendungsbetrieb dokumentieren und Abdeckung durch geschulte Teams erweitern |
| Implementierung und Optimierung | Implementierungspartner wie Accenture | Beratungs- und Implementierungsdienstleistungsumsatz | Projektspezifischer Implementierungsaufwand | Wiederholbare Projektaufgaben standardisieren und Optimierungskapazität nach dem Start erhalten |
| Quelle: Mordor Intelligence | ||||
Die Anwendungsbeziehung und die Implementierungsbeziehung können Einnahmen bei verschiedenen Unternehmen platzieren. Implementierungs- und Optimierungsdienstleistungen geben Integratoren wie Accenture eine gebührenpflichtige Rolle, die sich von Salesforces Abonnement- und Support-Umsatz unterscheidet. Partnergeführte Expansion trennt die Möglichkeit, mehr Konten zu bedienen, von der Möglichkeit, die Implementierungsausgaben jedes Kontos zu behalten.
Wettbewerbslandschaft
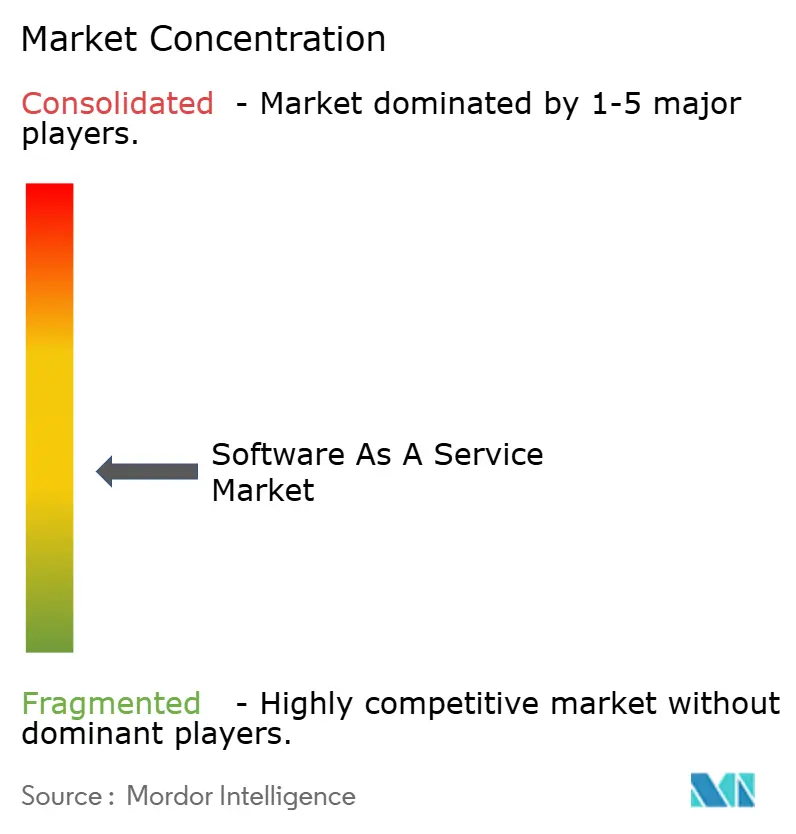
Das Wettbewerbsfeld kombiniert mehrere große Anwendungsportfolios mit Wiederverkaufskanälen und lässt neben Microsoft, Salesforce, Oracle, SAP und IBM Raum für Spezialisten. Microsofts Dynamics-365-Umsatz wuchs im Geschäftsjahr 2026 um 18 % bzw. 15 % in konstanten Währungen, über ein Portfolio einschließlich ERP, CRM, Power Apps und Power Automate. Im Jahr 2025 führte Salesforce die weltweiten CRM-Anbieter mit einem Anteil von 20 % am CRM-Markt laut IDC an, der Vertriebs-, Marketing-, Kundenservice-, Contact-Center-, Werbe- und digitale Commerce-Anwendungen umfasst. Im Juni 2025 identifizierte IBM Rocket Software als Wiederverkäufer, der seine watsonx-SaaS-Lösungen für generative KI-Produktivität nutzt. Microsofts Wachstum über ein Multi-Anwendungsportfolio und Salesforces CRM-Führungsposition zeigen Suite-Skalierung, während IBMs Wiederverkäuferbeispiel vom Juni 2025 einen separaten Weg zur Bereitstellung von watsonx-SaaS veranschaulicht.
Operative Kontrolle gibt Anwendungsanbietern eine zweite Möglichkeit, um Kunden zu konkurrieren, deren Anforderungen über die Softwarefunktionalität hinausgehen. Oracle meldete für das erste Quartal des Geschäftsjahres 2027 einen Cloud-Apps-Umsatz (SaaS) von 4,2 Milliarden USD, ein Anstieg von 10 % im Jahresvergleich. Im Februar 2025 stellte Oracle die Fusion Cloud Applications Suite auf der EU Sovereign Cloud in allen 27 EU-Mitgliedstaaten zur Verfügung, einschließlich Finanz-, Personal-, Lieferketten-, Fertigungs- und Kundenerfahrungsdaten. Die Plattform befand sich in der EU, mit Eigentum, Betrieb und Management durch in der EU eingetragene juristische Personen und Management durch in der EU ansässiges Personal. Die EU-Betriebsstruktur gibt souveränitätssensiblen Käufern eine zusätzliche Grundlage für die Wahl von Oracles Anwendungen.
Cloud-ERP-Expansion gibt etablierten Anwendungsanbietern eine weitere Grundlage, um um Unternehmensbeziehungen und die damit verbundenen Geschäftsfunktionen zu konkurrieren. SAP meldete im zweiten Quartal 2026 ein Umsatzwachstum der Cloud-ERP-Suite von 25 % bzw. 27 % in konstanten Währungen. Ein Spezialist, der sich einem Kunden einer solchen Suite nähert, muss zwischen dem Ersetzen der breiteren Plattform und der Bedienung eines begrenzten Anwendungsbedarfs wählen. SAPs gemeldete Expansion stärkt den Fall für ein eng definiertes Anwendungsangebot, das eine ERP-Suite ergänzt, anstatt deren vollständigen Ersatz zu erfordern.
Branchenführer im Bereich Software als Dienstleistung
-
Microsoft
-
Salesforce
-
Oracle
-
SAP
-
IBM
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Software als Dienstleistung Markt Unternehmen in diesem Bericht
- Microsoft
- Salesforce
- Oracle
- SAP
- IBM
- ServiceNow
- Atlassian
- Intuit
- Adobe
- Google (Alphabet)
- Workday
- Zoom Communications
- Dropbox
- HubSpot
- Shopify
- Zendesk
- Snowflake
- Alteryx
- ServiceTitan
- BambooHR
Wesentliche Chancen für Marktteilnehmer
Der Vergleich identifiziert kurzfristige SaaS-Vertriebswege für qualifizierte Anbieter im britischen öffentlichen Sektor und einen späteren Einstiegsweg für potenzielle Teilnehmer. G-Cloud 15 wurde im August 2026 gestartet und umfasst Los 2b für in der Cloud gehostete Anwendungen. Zu den berechtigten Käuferkategorien gehören Zentralregierung, Kommunalbehörden, Gesundheits- und Bildungseinrichtungen. Die kommerziellen Möglichkeiten unterscheiden sich nach Anwendungsumfang und danach, ob der Anbieter bereits Rahmenvertragszugang hat.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| CRM-Abonnements für den öffentlichen Sektor | Dedizierter SaaS-Beschaffungsweg unter G-Cloud 15 | Berechtigte Zentral- und Kommunalbehörden | Abgegrenzte CRM-Vorschläge innerhalb bestehender Rahmenvertragsangebote entwickeln | Differenzierung über die grundlegende Rahmenvertragsberechtigung hinaus | CRM-Anbieter, die bereits für relevante Rahmenvertragsdienste qualifiziert sind |
| SaaS für institutionelle Personalverwaltung | Gesundheits- und Bildungskäufer können das SaaS-Los nutzen | Berechtigte Gesundheits- und Bildungsorganisationen | HCM-Abonnements rund um eine definierte institutionelle Personalverwaltungsfunktion bündeln | Technische Eignung und glaubwürdigen Leistungsumfang nachweisen | HCM-Anbieter mit relevantem Rahmenvertragszugang |
| Einstiegsvorbereitung für neue SaaS-Anbieter | Geplante Wiedereröffnung 18 und 36 Monate nach dem 6. August 2026 | Potenzielle Anbieter, die berechtigte Käufer im öffentlichen Sektor bedienen | Dokumentierte SaaS-Fähigkeiten und Preisangebote für die geplanten Fenster vorbereiten | Anbieteranträge sind geschlossen | Potenzielle SaaS-Rahmenvertragsteilnehmer |
| Quelle: Mordor Intelligence | |||||
Der Rahmenvertragszugang zieht die kommerzielle Grenze zwischen Anbietern, die Käuferanforderungen verfolgen, und solchen, die sich auf einen späteren Einstieg vorbereiten. Die Anbieterbewertung 2026 umfasste Qualität, technische Fähigkeit und Preis. Für Neueinsteiger hat die Vorbereitung auf die erste geplante Wiedereröffnung, 18 Monate nach dem Start im August 2026, Vorrang vor einem sofortigen Antrag, solange der Anbietereintritt geschlossen ist.
Neueste Industrielle Entwicklungen in Software als Dienstleistung Markt
- Oktober 2026: Microsoft 365 G7 wurde am 1. Oktober für berechtigte Government Community Cloud-Kunden in den Vereinigten Staaten verfügbar, mit zusätzlichen Kaufoptionen, die für den 1. November geplant sind.
- August 2026: Die UK Government Commercial Agency startete G-Cloud 15, ein 4-jähriges Beschaffungsrahmenwerk für den öffentlichen Sektor im Wert von ungefähr 14 Milliarden GBP (18,8 Milliarden USD), mit Los 2b für in der Cloud gehostete SaaS-Anwendungen.
- April 2026: Cerillion kündigte eine Transformation der Geschäfts- und Betriebsunterstützungssoftware für den omanischen Telekommunikationsanbieter Omantel an, mit geplanter SaaS-Lieferung über Cerillion Cloud, gehostet im Oman Data Park.
Software als Dienstleistung Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Software als Dienstleistung misst die jährlichen Ausgaben für kommerzielle Anwendungssoftware, die weltweit als Dienst über öffentliche, private oder hybride Cloud-Umgebungen bereitgestellt wird. Er erfasst Gebühren für den Zugang zu und die Nutzung der Software, einschließlich Abonnement- und nutzungsbasierter Gebühren.
Ausschlüsse aus dem Umfang: Plattform als Dienstleistung, Infrastruktur als Dienstleistung, unbefristete On-Premises-Lizenzen und separate Implementierungsberatungsgebühren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Bereitstellung
- Public Cloud
- Private Cloud
- Hybrid Cloud
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Anwendungstyp
- Kundenbeziehungsmanagement (CRM)
- Unternehmensressourcenplanung (ERP)
- Personalkapitalmanagement (HCM/HRM)
- Zusammenarbeit und Produktivität
- Business Intelligence und Analytik
- Sicherheit und Compliance
- Sonstige Anwendungen
- Nach Preismodell
- Abonnementbasiert
- Nutzungsbasiert / Nutzungsabhängige Abrechnung
- Freemium und gestaffelt
- Nach Endnutzer-Branche
- IT und Telekommunikation
- Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI)
- Einzelhandel und E-Commerce
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Sonstige Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Offizielle Quellen wie Eurostats Veröffentlichung zu kostenpflichtigen Cloud-Diensten 2025, seine Unternehmens-IKT-Metadaten, seine E-Business-Integrationstabellen und das Kompilierungshandbuch 2025 liefern Nutzungsindikatoren auf Anwendungsebene, die Erhebungspopulation und Vergleichbarkeitsregeln, Anwendungs- und Unternehmensgrößenmuster sowie die Unterscheidung zwischen der Nutzung von Cloud-Anwendungen und Infrastrukturdiensten. Zusammen liefern diese offiziellen Quellen die Einführungs- und Anwendungsmix-Signale, die die Anteilsvariablen im Größenbestimmungsmodell speisen.
Unternehmensberichte und Investorenmaterial, wie Microsofts Jahresbericht 2025, helfen dabei, Abonnementumsatz von breiteren Cloud-Kategorien zu trennen, während seriöse Presse und Unternehmensveröffentlichungen Produkt-, Preis- und Berichtsänderungen gegenseitig überprüfen können. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden Perspektiven von Führungskräften von SaaS-Anbietern, Produkt- und Finanzleitern, Unternehmenseinkäufern und IT-Käufern sowie Kanal- oder Implementierungsspezialisten aus dem asiatisch-pazifischen Raum, EMEA und Amerika einholen. Sie würden Sekundärschätzungen zur Einführung zahlender Konten, zum Anwendungsmix, zur Kundengröße, zur Preisgestaltung, zur Bereitstellung und zur regionalen Verteilung testen und Unterschiede zwischen abgerechnetem Anwendungszugang und separat berechneter Infrastruktur oder Implementierung untersuchen. Wo öffentliche Berichterstattung eine Lücke lässt, würden Erklärungen der Befragten gezielte Nachverfolgung leiten und mit Einreichungen, offiziellen Unternehmenseinführungsstatistiken und unabhängigen Anbieter-Zusammenfassungen trianguliert, bevor Annahmen in die Prognose einfließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 40 % | EMEA: 35 % |
| Kleinere Akteure: 15 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Mit 2026 als Basisjahr und Berichterstattung über die globalen jährlichen SaaS-Ausgaben in USD schätzt das Modell zunächst das Gesamtvolumen von oben nach unten aus dem Umsatz, der cloud-gelieferten kommerziellen Anwendungen zuzurechnen ist, und trennt dabei abgerechnete Abonnement- und Nutzungsgebühren von nicht erfasster Infrastruktur und separat gekaufter Implementierung. Die Szenarioanalyse prognostiziert 2027–2032 durch Variation der Unternehmensoftwareausgaben, der Einführung kostenpflichtiger Cloud-Anwendungen nach Funktion und Unternehmensgröße, der Monetarisierung durch Lizenzen, Nutzung und realisierte Gebühren sowie des öffentlichen, privaten und hybriden Liefermix. Anwendungs-, Kundengröße-, Preis-, Branchen- und Regionalanteile stützen sich auf offizielle Umfragen zur Einführung kostenpflichtiger Cloud-Dienste, Anbieterveröffentlichungen und Kundennutzungsmuster und werden dann auf Konsistenz mit dem globalen Gesamtvolumen und verwandten Anteilssätzen überprüft. Selektive Anbieter-Zusammenfassungen und stichprobenartige Jahresgebühren, multipliziert mit zahlenden Lizenzen oder Konten und beobachteter Nutzung, liefern Bottom-up-Überprüfungen. Wo Veröffentlichungen Anwendungs-SaaS mit Plattformumsatz vermischen, wird zurechenbares SaaS nach Möglichkeit isoliert und die verbleibende Unsicherheit durch begrenzte Szenarien getestet, während primäre Befragte Prognosen auf Variablenebene überprüfen und wesentliche Lücken hinterfragen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieterumsatzveröffentlichungen, offizielle Unternehmenseinführungsmaßnahmen, Preis- und Nutzungsindikatoren sowie regionale Nachfragesignale und untersuchen dann Anomalien und wesentliche Abweichungen von früheren Perioden, bevor die Freigabe durch Quellenprüfung, Modellprüfung und Senior-Analysten-Prüfung erfolgt. Eine Quelle wird erneut kontaktiert, wenn Definitionen, Zeitpunkt oder Zurechnung unklar bleiben. Die Belege werden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Regulierungsereignissen erneut geprüft und vor der Lieferung einer neuen Prüfung unterzogen.
Marktgröße für Software als Dienstleistung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für Software als Dienstleistung misst die jährlichen Ausgaben für kommerzielle Anwendungssoftware, die weltweit als Dienst über öffentliche, private oder hybride Cloud-Umgebungen bereitgestellt wird.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wo Veröffentlichungen Anwendungs-SaaS mit Plattformumsatz vermischen, wird zurechenbares SaaS nach Möglichkeit isoliert und die verbleibende Unsicherheit durch begrenzte Szenarien getestet, während primäre Befragte Prognosen auf Variablenebene überprüfen und wesentliche Lücken hinterfragen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 511,8 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 408 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 20,3 % unter dem Wert dieses Berichts für 2027 von 511,8 Mrd. USD, zwei Jahre später. Das Basisjahr 2025 liegt zwei Jahre vor dem aktuellen Jahr 2027 des Berichts, sodass die Schätzung einen früheren Umsatzpool widerspiegelt. |
| Globales Beratungsunternehmen B | 370,28 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 27,7 % unter dem Wert dieses Berichts für 2027 von 511,8 Mrd. USD, zwei Jahre später. Die Schätzung konzentriert sich auf geschäftskritische Unternehmensanwendungen und verwendet ein Basisjahr 2025, was beides zu einem niedrigeren Wert als dem breiteren kommerziellen Anwendungspool beitragen kann, der für 2027 gemessen wird. |
Die Analysten von Mordor Intelligence triangulieren Anbieterumsatzveröffentlichungen, offizielle Unternehmenseinführungsmaßnahmen, Preis- und Nutzungsindikatoren sowie regionale Nachfragesignale und untersuchen dann Anomalien und wesentliche Abweichungen von früheren Perioden, bevor die Freigabe durch Quellenprüfung, Modellprüfung und Senior-Analysten-Prüfung erfolgt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Software als Dienstleistung und welches Wachstum wird erwartet?
Er wird im Jahr 2027 auf 511,8 Milliarden USD geschätzt und soll bis 2032 1,13 Billionen USD erreichen, bei einer CAGR von 17,1 % im Zeitraum 2027–2032.
Welche Kräfte unterstützen die SaaS-Nachfrage?
Kostenpflichtige KI-Erweiterungen und die Nutzung von Cloud-ERP durch KMU verbreitern die Anwendungsnachfrage. Microsoft meldete im vierten Quartal des Geschäftsjahres 2026 mehr als 30 Millionen kostenpflichtige Microsoft 365 Copilot-Lizenzen.
Welches SaaS-Bereitstellungsmodell führt beim Umsatz, und welches soll am schnellsten wachsen?
Public Cloud machte im Jahr 2026 89,17 % des Umsatzes aus. Hybrid Cloud soll mit einer CAGR von 21,3 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind bedeutende SaaS-Anbieter?
Microsoft, Salesforce, Oracle, SAP und IBM sind bedeutende Anbieter.
Wie kann Compliance die SaaS-Lieferung an Finanzinstitute beeinflussen?
Ab dem 17. Januar 2025 müssen IKT-Dienstleistungsverträge abgedeckter EU-Finanzunternehmen die Standorte für Dienste und Datenverarbeitung angeben und Anbieter verpflichten, vorab über geplante Standortänderungen zu informieren. Diese Anforderungen können Koordinationsaufwand verursachen, wenn sich Lieferstandorte ändern.
Welche Regionen führen beim SaaS-Umsatz und beim prognostizierten Wachstum?
Nordamerika führte im Jahr 2026 mit 42,48 % des Umsatzes. Asien-Pazifik soll mit einer CAGR von 18,4 % im Zeitraum 2027–2032 am schnellsten wachsen.