
Spritzenmarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 21.59 Milliarden US-Dollar |
| Marktgröße (2031) | 31.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.15 % |
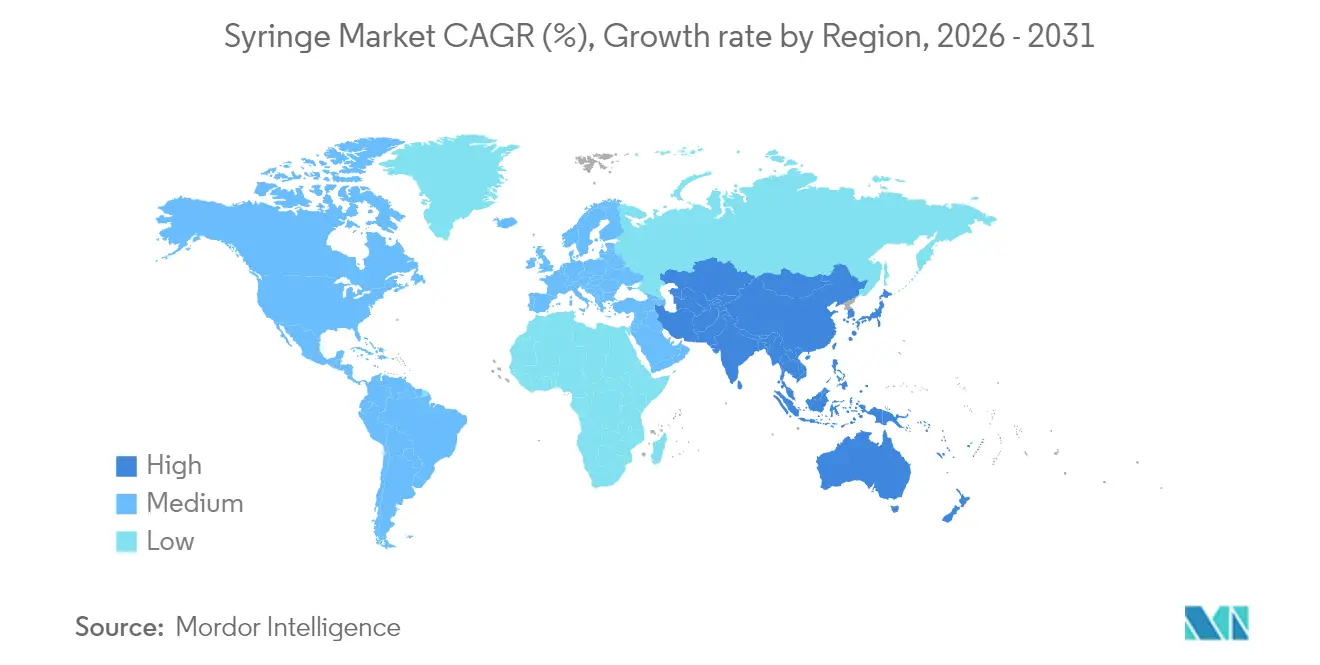
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
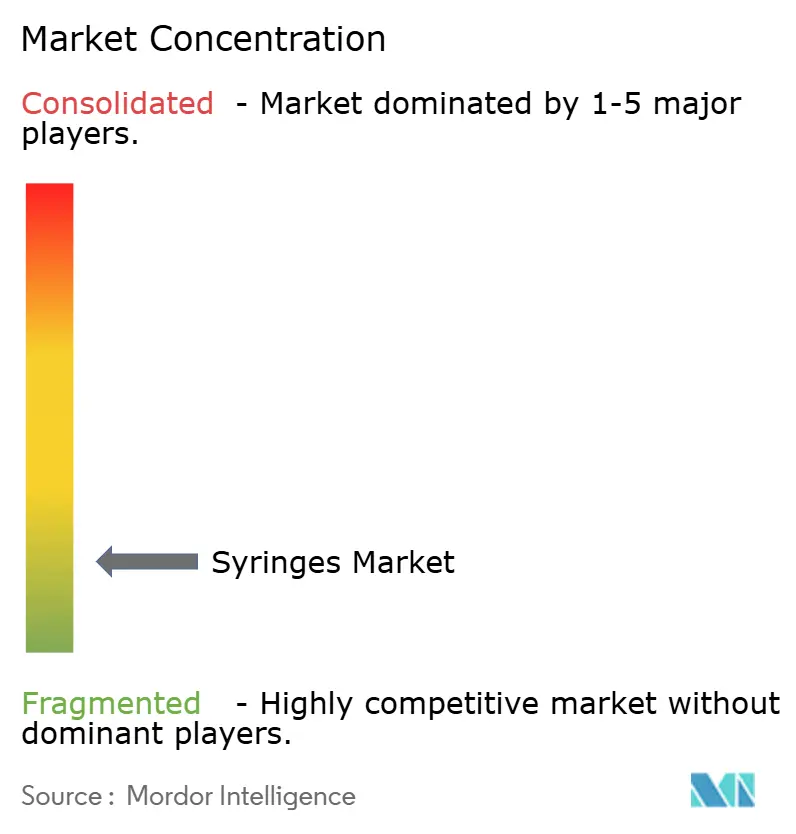
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Spritzenmarktanalyse von Mordor Intelligence
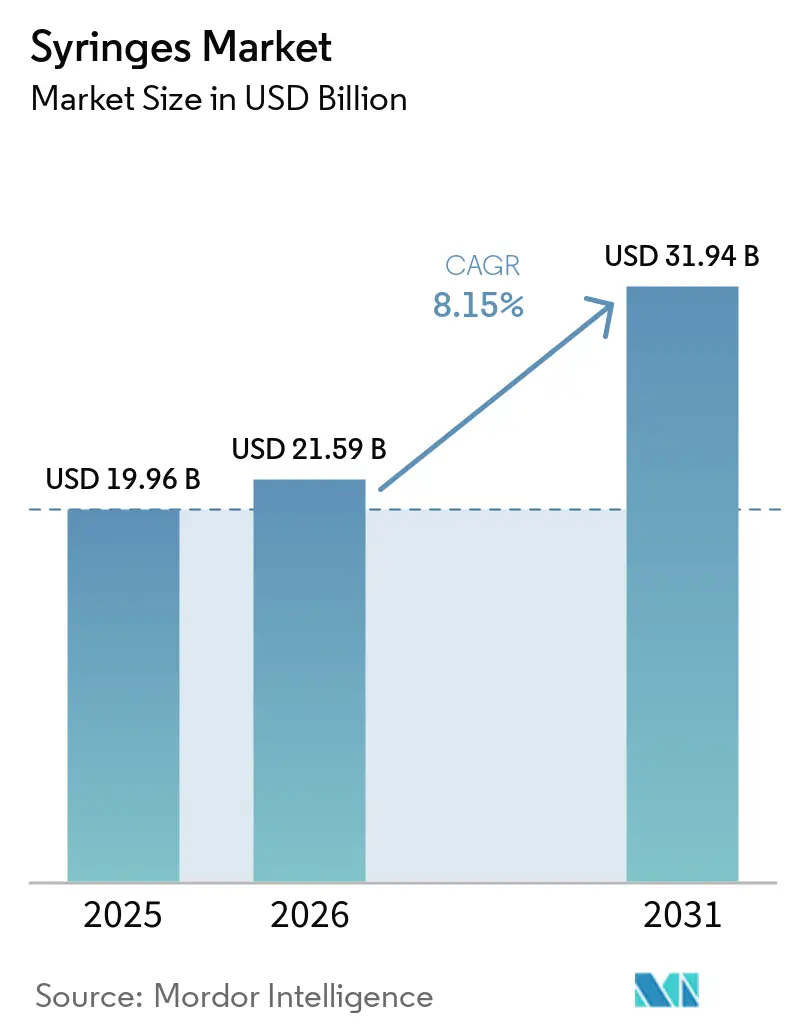
Die Größe des Spritzenmarktes wurde im Jahr 2025 auf 19,96 Milliarden USD geschätzt und soll von 21,59 Milliarden USD im Jahr 2026 auf 31,94 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,15 % während des Prognosezeitraums (2026–2031). Das Wachstumsmomentum wurzelt in drei konvergierenden Kräften: einem stetigen Anstieg chronischer Erkrankungen, die häufige Injektionen erfordern, einem strukturellen Engagement für Massenimpfkapazitäten und dem Schwenk der Pharmaindustrie hin zu Biologika, die eine präzise Verabreichung mit geringem Totraumvolumen erfordern. Die regulatorische Konvergenz rund um die ISO-13485-Normen, die in den Vereinigten Staaten ab Februar 2026 wirksam wird, kalibriert die Wettbewerbsbedingungen neu, indem Qualitätssysteme zur Voraussetzung für den Marktzugang gemacht werden. Gleichzeitig haben anhaltende Lieferunterbrechungen aufgrund minderwertiger Importe zu Kapazitätserweiterungen im Inland von mehr als 400 Millionen USD geführt, angeführt von BDs zweijährigem Programm im Wert von 40 Millionen USD zur Skalierung der Werke in Connecticut und Nebraska. Geografisch gesehen dominiert Nordamerika die Kaufkraft und macht fast 4 von 10 Spritzenlieferungen aus, während Asien-Pazifik mit einer CAGR von 9,32 % das schnellste Stückzahlwachstum liefert, unterstützt durch Investitionen in die öffentliche Gesundheit und eine steigende Inzidenz chronischer Erkrankungen. Einwegformate dominieren die Nutzung, da Infektionskontrollprotokolle mit den Effizienzanforderungen des Krankenhausbetriebs übereinstimmen, während spezialisierte Spritzen – vorfüllbare, sicherheitstechnisch optimierte und Designs mit geringem Totraumvolumen – das stärkste Wachstum verzeichnen, da die Biologika-Pipelines länger werden und die Stückökonomie eine Premiumpreisgestaltung ermöglicht.
Wichtigste Erkenntnisse des Berichts
- Nach Verwendung entfielen im Jahr 2025 88,74 % des Spritzenmarktanteils auf Einweggeräte.
- Nach Produkttyp führten Allgemeinzweckvarianten im Jahr 2025 mit einem Umsatzanteil von 64,62 %, während spezialisierte Spritzen bis 2031 eine CAGR von 9,05 % anstreben.
- Nach Material machten Kunststoffformate im Jahr 2025 66,78 % der Spritzenmarktgröße aus und sollen zwischen 2026 und 2031 mit einer CAGR von 9,08 % wachsen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 53,76 % der Spritzenmarktgröße; häusliche Pflegeeinrichtungen verzeichnen die höchste prognostizierte CAGR von 9,12 % bis 2031.
- Nach Anwendung kontrollierte das Diabetesmanagement im Jahr 2025 einen Umsatzanteil von 36,45 %, während Impf- und Immunisierungsanwendungen mit einer CAGR von 9,02 % wachsen.
- Regional führte Nordamerika im Jahr 2025 mit einem Anteil von 39,12 % am Spritzenmarkt, und Asien-Pazifik soll mit einer CAGR von 8,95 % am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Spritzen-Markts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Belastung durch chronische und Infektionskrankheiten | +1.8% | Global, konzentriert auf alternde Bevölkerungen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachstum bei Massenimpfprogrammen | +1.5% | Global, Schwerpunkt auf Schwellenmärkten und Pandemievorsorge | Mittelfristig (2–4 Jahre) |
| Trend zur Selbstverabreichung und Dosiergenauigkeit | +1.2% | Nordamerika und EU führend, Asien-Pazifik folgt | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für Sicherheits- und intelligente Spritzen | +1.0% | Regulatorische Bereiche Nordamerikas und der EU | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Spritzen mit geringem Totraumvolumen für Zell- und Gentherapie | +0.8% | Biotechnologie-Zentren in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| RFID-gestützte Abfallrückverfolgbarkeit | +0.6% | Nordamerika und EU, Ausweitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische und Infektionskrankheiten
Die weltweiten Diabetesfälle sollen bis 2045 783 Millionen erreichen, was die Nachfrage nach Insulinverabreichungssystemen intensiviert, die mehrere tägliche Injektionen unterstützen. Der Volumeneffekt wird durch Präzisionsanforderungen verstärkt, da viskose Biologika Zylinder mit geringem Totraumvolumen erfordern, die Reststoffverluste begrenzen [1]. Die alternde Bevölkerung erhöht die Injektionshäufigkeit pro Patient und treibt die Beschaffung fortschrittlicher Spritzen voran, die die Arzneimittelstabilität aufrechterhalten und die Dosiergenauigkeit gewährleisten. Hersteller, die spezialisierte Formate produzieren können, erzielen Preisaufschläge und profitieren von einer engen Abstimmung mit Biologika-Entwicklern. Pharmaunternehmen erkunden auch Kombinationstherapien, was den Stückwert pro Behandlungsepisode erhöht und die Rolle von Spezialspritzen in der Versorgung chronischer Erkrankungen festigt. Über den Prognosehorizont hinaus wird der Treiber chronischer Erkrankungen ein stetiges, vorhersehbares Volumenwachstum in einkommensstarken Regionen stärken und gleichzeitig die Einführung von Premiumdesigns in Schwellenmärkten beschleunigen.
Wachstum bei Massenimpfprogrammen
Die Gesundheitspolitik nach der Pandemie institutionalisiert nun große Puffervorräte, wie der Kauf von 1 Milliarde Spritzen durch UNICEF belegt, die für künftige Kampagnen auf Lager bleiben. Der Fahrplan von Gavi für 2026–2030 sieht 500 Millionen USD für Notfallimpfreserven vor, was die Basisnachfrage nach automatisch deaktivierenden Geräten verankert, die den WHO-Vorqualifizierungsstandards entsprechen. Regierungen in Afrika, Südostasien und Lateinamerika investieren in lokale Montagelinien, um die Importabhängigkeit zu verringern, und bieten damit Technologietransferchancen für etablierte Lieferanten. Beschaffungsmodelle betonen zunehmend langfristige Rahmenvereinbarungen, die Produktionspläne stabilisieren und es Lieferanten ermöglichen, Hochvolumen-Werkzeuge zu nutzen. Standardisierte Zylindervolumina und Luer-Lock-Designs etablieren sich als Standardspezifikationen und konzentrieren das Volumen weiter in dominanten Einwegkategorien. Der mittelfristige Einfluss des Treibers führt zu zuverlässigen Nachfüllzyklen und einem schrittweisen Stückpreisanstieg für sicherheitstechnisch optimierte Varianten.
Trend zur Selbstverabreichung und Nachfrage nach Dosiergenauigkeit
Der Drang zur Patientenselbstversorgung unterstützt die rasche Einführung von Autoinjektoren, einer Gerätekategorie, die bis 2028 voraussichtlich 19,67 Milliarden USD erreichen wird. Obwohl Autoinjektoren neben Spritzen existieren, schaffen sie eine abgeleitete Nachfrage nach vorfüllbaren Karpulen, die Materialtechnologien mit Spezialspritzen teilen. Schulungslücken und die Komplexität der Benutzeroberfläche können negative Übertragungseffekte auslösen und Gerätehersteller dazu zwingen, ergonomische Designs zu verfeinern. Hybridlösungen, die Patienten den Wechsel zwischen manuellen und automatisierten Modi ermöglichen, gewinnen an Beliebtheit und erhöhen die Anforderungen an modulare Spritzenplattformen. Die frühe Kopplung von Arzneimittel und Gerät ermutigt Pharmaunternehmen, Spritzenspezifikationen während der klinischen Phasen festzulegen, was den vorgelagerten Lieferanten eine längere Umsatzsichtbarkeit verschafft. Die Auswirkung des Treibers ist am stärksten bei chronischen Therapien, die zu Hause durchgeführt werden, wo Dosiergenauigkeit und Anwendervertrauen marginale Preisunterschiede überwiegen.
Regulatorischer Druck für Sicherheits- und intelligente Spritzen
FDA-Warnungen zu nicht konformen Importen veranlassten Krankenhäuser, verdächtige Geräte zu ersetzen, und stimulierten eine inländische Erweiterung von 40 Millionen USD durch BD, die sich auf RFID-fähige vorgefüllte Formate für ein rückverfolgbares Abfallmanagement konzentriert [2]. Die Harmonisierung der US-amerikanischen Qualitätssystemvorschriften mit ISO 13485 im Jahr 2026 verpflichtet jeden Marktteilnehmer, Dokumentation, Risikomanagement und Protokolle zur Marktüberwachung nach der Markteinführung zu aktualisieren. Compliance-Kosten erhöhen die Markteintrittsbarrieren und veranlassen Gesundheitsdienstleister, ihre Lieferantenlisten auf zertifizierte Anbieter zu reduzieren. Intelligente Spritzen integrieren passive RFID-Tags, die Verwendung und Entsorgung verfolgen und datengesteuerte Abfallreduzierungsprogramme ermöglichen, die mit aufkommenden Gesetzen zur erweiterten Herstellerverantwortung übereinstimmen. Da Erstattungsmodelle die Gerätesicherheit belohnen, amortisieren Hersteller höhere Produktionskosten durch differenzierte Wertversprechen. Der regulatorisch getriebene Treiber ist in den nächsten zwei Jahren am intensivsten, während Lieferanten ihre Prozesse anpassen und Krankenhäuser ihre Bestände neu qualifizieren.
Analyse der Hemmnisse des Spritzen-Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Kosten für Sicherheitsspritzen | -0.9% | Global, Kostensensitivität besonders ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Alternative Arzneimittelverabreichungstechnologien | -0.7% | Nordamerika und EU treiben die Einführung voran | Langfristig (≥ 4 Jahre) |
| Compliance-Kosten für medizinische Kunststoffabfälle | -0.5% | Global, strengere Durchsetzung in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Engpässe bei Borosilikatglasrohren | -0.4% | Global, Versorgung konzentriert bei spezialisierten Herstellern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Sicherheitsspritzen und Bedenken hinsichtlich Nadelstichverletzungen
Sicherheitstechnisch optimierte Modelle werden zum 2- bis 3-fachen Preis konventioneller Varianten verkauft, was budgetbeschränkte Einrichtungen zögern lässt, auch wenn Vorschriften sicherere Geräte empfehlen. Ausschreibungen zentraler Medizinlager in Ländern mit niedrigem bis mittlerem Einkommen priorisieren die Kosten gegenüber langfristigen Verletzungsverbindlichkeiten, was eine weit verbreitete Einführung verzögert. Fertigungsmaßstab und Polymerautomatisierung komprimieren die Stückaufschläge allmählich, aber die Preisparität ist für die meisten einkommensschwachen Umgebungen noch einige Jahre entfernt. Innovative Beschaffungsmechanismen, die die Gerätekosten gegen potenzielle Prozessersparnisse amortisieren, helfen dabei, das Wertversprechen neu zu formulieren. Lieferanten, die klinische Ergebnisdaten und Schulungspakete anbieten, demonstrieren Gesamtbetriebskostenvorteile und erleichtern Erschwinglichkeitsbarrieren. Mittelfristig wird erwartet, dass kombinierter regulatorischer Druck und allmähliche Kostenkonvergenz die Auswirkung des Hemmnisses begrenzen.
Alternative Arzneimittelverabreichungstechnologien
Nadelfreie Pflaster, intelligente Insulinpumpen und Trockenpulverinhalatoren erregen Aufmerksamkeit als patientenzentrierte Optionen, insbesondere im Management chronischer Erkrankungen in Nordamerika und Europa. Doch Einschränkungen hinsichtlich Molekulargewicht, Viskosität und Stabilität halten viele Biologika-Therapien injektionsabhängig. Vergleichende klinische Daten zeigen oft eine überlegene Bioverfügbarkeit für injizierbare Verabreichungswege und stärken die Relevanz von Spritzen. Dennoch drängen große Patientensegmente mit Injektionsaversion Kostenträger dazu, alternative Modalitäten zu genehmigen, wo therapeutische Äquivalenz besteht. Spritzenhersteller sichern ihr Engagement ab, indem sie Primärbehälter für Pumpenreservoirs liefern und Gerätekombinationen gemeinsam entwickeln. Langfristig wird das Hemmnis moderat bleiben, da sich entwickelnde Biologika-Portfolios weiterhin die parenterale Verabreichung bevorzugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Spritzen-Markts
Nach Verwendung:
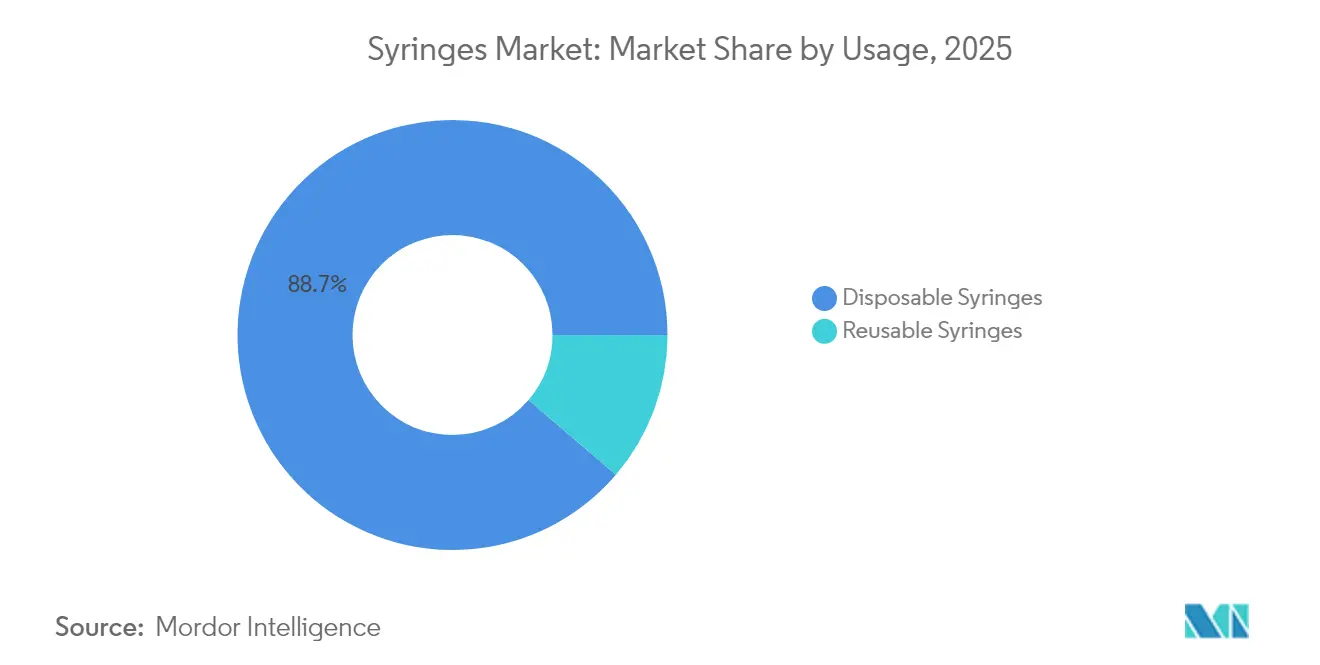
Einwegprodukte treiben die MarktdominanzEinwegspritzen hielten im Jahr 2025 einen Marktanteil von 88,74 % am Spritzen-Markt und unterstreichen damit die Anforderungen an die Infektionskontrolle sowie den logistischen Vorteil von Einwegbestandszyklen. Krankenhausprotokolle wurden auf Einweggeräte standardisiert, nachdem Belege wiederverwendbare Zylinder mit Kreuzkontaminationsrisiken in Verbindung brachten, und der Wandel beschleunigte sich nach FDA-Hinweisen auf minderwertige Importe. Die Stückkostenökonomie begünstigt Einwegprodukte, da die Hochvolumen-Formgebung die Werkzeugkosten schnell amortisiert, während die zentrale Sterilisation von Mehrwegprodukten weiterhin arbeitsintensiv bleibt. Allein die inländische Expansion von BD wird die jährliche Produktion um 600 Millionen Einheiten steigern und damit das Versorgungsfundament für Einwegprodukte stärken.
Mehrwegspritzen nehmen heute Nischenrollen ein, etwa in der Veterinärchirurgie und in ausgewählten ressourcenarmen Umgebungen, in denen Sterilisationsautoklave bereits im Einsatz sind. Selbst in diesen Bereichen schreiten durch Fördermittel finanzierte Umstellungen auf Einweggeräte voran, da Geldgeber strengere Sicherheitskennzahlen anwenden. Schulungsmaterialien, Regulierungsprüfungen und elektronische Bestandsplattformen setzen zunehmend Einweg-Arbeitsabläufe voraus. Das Ergebnis ist ein sich selbst verstärkender Kreislauf, in dem Lieferanten Einweginnovationen priorisieren und Kliniker Vertrautheit mit Einwegprotokollen aufbauen, was die Kategorieführerschaft im Spritzen-Markt weiter festigt.

Nach Produkttyp:
Spezialisierte Lösungen gewinnen an DynamikAllgemeinzweckgeräte behielten im Jahr 2025 einen Umsatzanteil von 64,62 %, indem sie Routineinjektionen, Impfkampagnen und Therapien mit geringer Viskosität versorgten. Spezialisierte Spritzen – vorfüllbare, sicherheitstechnisch optimierte und Modelle mit geringem Totraumvolumen – sollen eine CAGR von 9,05 % verzeichnen, die schnellste unter allen Produktkategorien. Die Expansion des Segments spiegelt die Biologika-Investitionen der Pharmaindustrie wider, wobei GLP-1-Agonisten, mRNA-Therapeutika und CAR-T-Infusionen auf hochpräzise Behälter angewiesen sind. SCHOTTs Anlage im Wert von 371 Millionen USD in North Carolina ist ein Beispiel für die hinzugefügte Kapazität zur Befriedigung dieser fortschrittlichen Formate.
Spezialisierte Einheiten erzielen Preisaufschläge von 20–150 % gegenüber handelsüblichen Zylindern und schützen Lieferanten vor der Volatilität der Harzkosten. Die Gerätekomplexität, einschließlich integrierter Nadelschutzhüllen und RFID-Tags, schafft auch Schutzwälle durch geistiges Eigentum. Auftragshersteller passen Kolbenstopfen und Silikonölbeschichtungen an jedes Molekül an und binden Lieferanten tiefer in pharmazeutische Wertschöpfungsketten ein. Folglich erfassen spezialisierte Formate einen überproportionalen Wert und gestalten die Technologie-Roadmap für den Spritzenmarkt.
Nach Material:
Kunststoffdominanz inmitten von InnovationenKunststoffzylinder sicherten sich im Jahr 2025 66,78 % der Spritzenmarktgröße dank automatisierter Spritzgusslinien, die die Kosten pro Einheit senken und schnelle Designiterationen ermöglichen. Die Nachfrage nach Polypropylen und zyklischen Olefinpolymeren (COP) wächst mit einer CAGR von 9,08 %, da Arzneimittelhersteller Kompatibilitätsdaten genehmigen, die Auswaschungs- und Extraktionsprofile validieren. Umgekehrt bleibt Glas für sauerstoffempfindliche Biologika unverzichtbar, doch Engpässe bei der Borosilikatversorgung begrenzen die Volumenskalierbarkeit kurzfristig. Gerresheimers Einführung von COP-Spritzen für mRNA-Impfstoffe veranschaulicht, wie Polymerinnovation die Stabilität adressiert und gleichzeitig Glasengpässe umgeht.
Umweltüberlegungen drängen den Markt in Richtung recycelbarer Harzsorten und leichterer Designs. Der Kompromiss konzentriert sich auf die mechanische Integrität: Reduzierte Wandstärke verschärft die Maßtoleranzen und veranlasst Investitionen in die maschinelle Sichtprüfung. Lieferanten, die Gewichtsreduzierung mit Leistung in Einklang bringen können, behalten einen Vorteil, da Nachhaltigkeitsmetriken an Beschaffungsgewicht gewinnen. Infolgedessen wird die Führungsposition von Kunststoff im Spritzenmarkt wahrscheinlich bestehen bleiben, auch wenn die Materialwissenschaft sich diversifiziert, um spezialisierte Pharmakologie zu bedienen.
Nach Endnutzer:
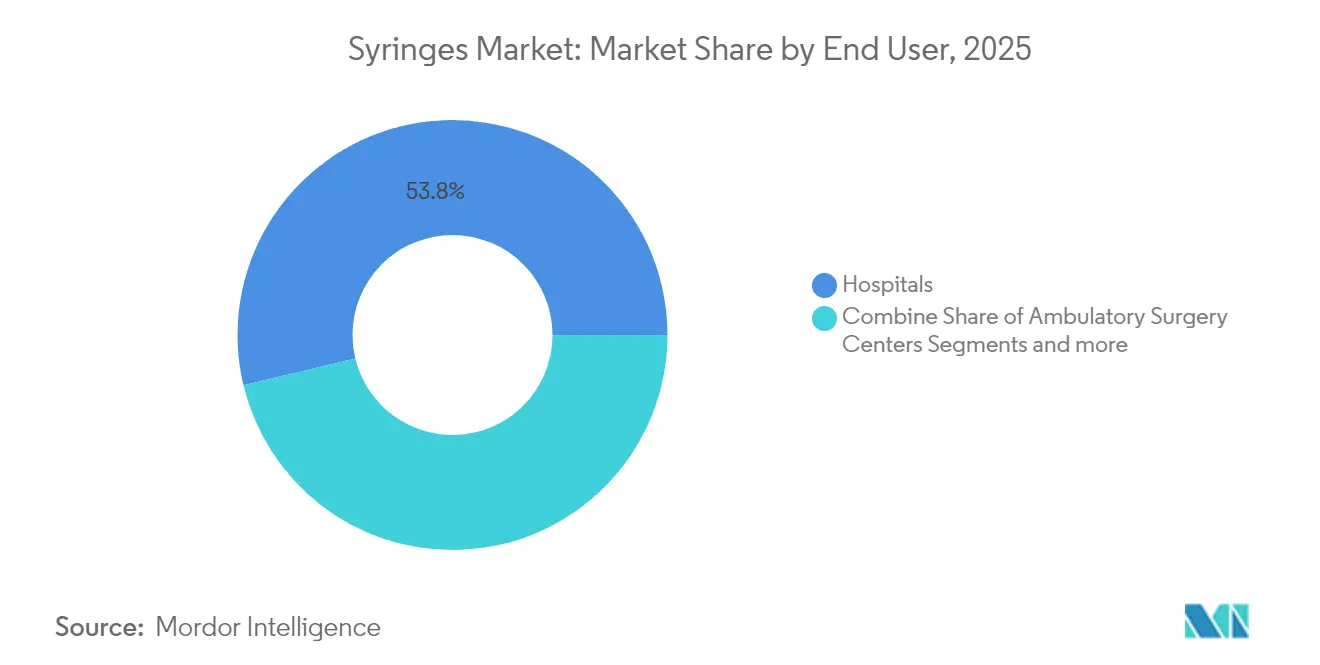
Beschleunigung der häuslichen Pflege verändert die DynamikKrankenhäuser machten im Jahr 2025 53,76 % der Spritzenmarktgröße aus, dank zentralisierter Beschaffung und hohem Patientendurchsatz. Doch häusliche Pflegeeinrichtungen sollen mit einer CAGR von 9,12 % wachsen, da Gesundheitssysteme das Management chronischer Erkrankungen aus stationären Einrichtungen verlagern. Patientenselbstinjektionsprotokolle für Diabetes, rheumatoide Arthritis und Fruchtbarkeitsbehandlungen untermauern den Trend, und Autoinjektor-Pakete reduzieren die Schulungszeit. SHL Medical verzeichnet ein zweistelliges Nachfragewachstum bei für die häusliche Pflege optimierten Geräten, die ergonomische Auslöser und akustische Abschlusssignale integrieren.
Kostenträger im Gesundheitswesen fördern die Heimtherapie, weil sie die Kosten pro Episode um 20–30 % senkt und Mittel für Premiumgeräte freisetzt, die die Therapietreue verbessern. Digitale Gesundheitsüberlagerungen – Bluetooth-Dosisprotokollierung und Smartphone-Erinnerungen – basieren auf vorfüllbaren Karpulen, die Fertigungslinien mit fortschrittlichen Spritzen teilen. Folglich positionieren sich Gerätehersteller, die mechanische Präzision mit vernetzten Medizinplattformen verbinden, günstig für langfristige Volumenzuwächse im Spritzenmarkt.
Nach Anwendung:
Impfstoffwachstum übertrifft traditionelle MarktführerDie Diabetestherapie hielt im Jahr 2025 36,45 % des Spritzenmarktanteils, da die parenterale Natur von Insulin tägliche Injektionsregime verankert. Impfungen sind jedoch der am schnellsten wachsende Anwendungsfall mit einer CAGR von 9,02 %, da globale Gesundheitsbehörden die Impfpläne intensivieren. Die WHO berichtet von 14,5 Millionen „Null-Dosis”-Kindern, deren Primärserie noch unvollständig ist, was Aufholkampagnen antreibt, die hohe Stückzahlen erfordern. UNICEFs offene Ausschreibungen für Mpox-Impfstoffe bis 2025 unterstreichen die anhaltende Nachfrage weiter.
Andere Segmente, darunter Viskosupplementation bei Kniegelenksarthrose und ästhetisch-medizinische Injektionen, verzeichnen mittlere einstellige CAGRs, tragen aber lukrative Margenreserven bei. Botox-Verabreichungen stützen sich auf ultrafeine Nadeln, die in vorgefüllte Einheiten eingebettet sind und risikoarme Einstiegspunkte für spezialisierte Lieferanten darstellen. Die Anwendungsdiversifizierung gleicht damit das Portfoliorisiko aus und hält den Spritzenmarkt widerstandsfähig, selbst wenn eine einzelne Therapieklasse mit Wettbewerbsalternativen konfrontiert wird.
Geografische Analyse
Spritzen-Markt Nordamerika
Nordamerika kontrollierte im Jahr 2025 39,12 % des Umsatzes im Spritzen-Markt, angetrieben durch hohe Pro-Kopf-Gesundheitsausgaben, eine frühe Einführung von Biologika und den obligatorischen Einsatz von Sicherheitsgeräten in den meisten klinischen Arbeitsabläufen. Die inländische Rückverlagerung beschleunigt sich, da BD mehrere US-amerikanische Werke aufrüstet, Kapazitäten hinzufügt, die die Lieferzeiten um 40 % verkürzen, und strengere FDA-Anforderungen an Rückverfolgbarkeit erfüllt. Bundesfinanzierungsanreize, die an die Pandemivorsorge geknüpft sind, subventionieren darüber hinaus den Ausbau der Abfüll- und Verpackungsinfrastruktur und sichern so die nachgelagerte Nachfrage nach Spezialspritzen.
Spritzen-Markt Asien-Pazifik
Asien-Pazifik verzeichnet mit 8,95 % den schnellsten regionalen CAGR, gestützt durch eine rasch wachsende Mittelschicht und staatliche Gesundheitsreformen, die Medikamente für chronische Erkrankungen subventionieren. Japan und Südkorea sind Ankerpunkte für hochwertige Biologika-Abfüll- und Verpackungsaktivitäten, während Indien und Vietnam große Mengen an Standard-Einwegprodukten für Impfprogramme aufnehmen. Die regulatorische Überprüfung chinesischer Werke – ausgelöst durch FDA-Qualitätswarnungen – veranlasst multinationale Pharmaunternehmen, sich in Richtung ASEAN-Lieferanten mit höheren Compliance-Nachweisen zu diversifizieren. Diese Diversifizierungsstrategie verteilt Aufträge um und setzt einen höheren Qualitätsstandard für die Region.
Spritzen-Markt EMEA und Südamerika
Europa behauptet eine starke Stellung bei Spezialformaten und der Führungsrolle im Ökodesign, gestützt durch umfassende Erstattungsrahmen, die Sicherheit und Nachhaltigkeit honorieren. Die deutschen Produktionslinien von Gerresheimer bieten Zylinderampullen aus Cycloolefin-Polymer, die strenge EU-Schwellenwerte für recycelbare Inhalte erfüllen und europäischen Käufern konforme Optionen bieten, ohne die Materialklasse wechseln zu müssen. Der Nahe Osten und Afrika sowie Südamerika stellen aufstrebende Wachstumskorridore dar, in denen Impfkampagnen und eine verbesserte Krankenhausinfrastruktur eine stetige Nachfrage nach Spritzen antreiben. Dennoch dämpfen Währungsvolatilität und eine langsamere regulatorische Harmonisierung das Investitionstempo in diesen Regionen.
Regulatorisches Umfeld
In den Vereinigten Staaten werden Kolbenspritzen gemäß der FDA-Produktklassifizierung (21 CFR 880.5860) reguliert. Der Markteintritt wird typischerweise über den 510(k)-Zulassungsweg unterstützt, mit Leistungsnachweisen gemäß ISO 7886-1 für sterile Einwegspritzen. Durchsetzungsmaßnahmen haben Beschaffung und Lieferantenqualifizierung geprägt, einschließlich FDA-Sicherheitsmitteilungen im Jahr 2024, die vor bestimmten aus China importierten Kunststoffspritzen aufgrund potenzieller Geräteausfälle warnten und Krankenhäuser veranlassten, die Eingangskontrollen zu verschärfen. Weltweit bleibt die Präqualifizierung von Immunisierungsgeräten der Weltgesundheitsorganisation (IMD-PQS) ein Torwächter für die Beschaffung im öffentlichen Sektor für Immunisierungen, wobei selbstdeaktivierende (AD) und wiederverwendungshemmende (RUP) Spritzen jeweils ISO 7886-3 und ISO 7886-4 entsprechen. Die WHO hat die Einreichung von Präqualifizierungsdossiers zum 1. Juli 2025 auf ihr elektronisches Portal (ePQS) umgestellt, wodurch die Anforderungen an technische Dokumentation und Rückverfolgbarkeit bei Lieferanteneinreichungen für UNICEF und andere Großabnehmer gestiegen sind.
Wettbewerbslandschaft
Der Spritzenmarkt bleibt fragmentiert, wobei die fünf größten Hersteller etwas mehr als ein Drittel der weltweiten Lieferungen auf sich vereinen, während Hunderte von regionalen Unternehmen in Preissegmenten um Marktanteile konkurrieren. BD, Terumo und B. Braun nutzen Automatisierungsmaßstab, integrierte Nadelproduktion und proprietäre Sicherheitsmechanismen, um ihren Anteil zu verteidigen. Mittelgroße Herausforderer nutzen weiße Flecken bei Produkten mit geringem Totraumvolumen, Glasersatz und RFID-fähigen Produkten. Die FDA-Entfernung nicht konformer Lieferanten nach 2024 hat Randwettbewerber effektiv ausgesondert und Beschaffungslisten neu gestaltet.
Strategisch verfolgen etablierte Unternehmen vertikale Integration und strategische Allianzen, die die Materialversorgung sichern und die Geräteinnovation beschleunigen. BDs Zusammenarbeit mit ten23 health integriert RFID-Tags direkt in vorfüllbare Formate und schafft ein Differenzierungsmerkmal, das mit den Anforderungen der Krankenhäuser an die Abfallverfolgung übereinstimmt. SCHOTTs US-amerikanischer Greenfield-Standort bündelt Glasrohrziehlinien mit der Endbearbeitung von Behältern, reduziert Logistikschritte und verbessert die Vorlaufzeitagilität. Die Digitalisierung der Lieferkette, einschließlich Blockchain-Chargenverfolgung, ist ein weiterer Bereich, in dem frühe Akteure bei Krankenhausqualitätsprüfungen Beschaffungspunkte sammeln.
Neue Marktteilnehmer konzentrieren sich auf digitale Gesundheitsüberlagerungen und patientenzentrierte Ergonomie, aber Kapitalintensität und regulatorische Belastungen verlangsamen die Skalierung. Die Wettbewerbsintensität soll leicht zunehmen, da Biologika-Pipelines die Anforderungen an die Gerätekomplexität erhöhen und Premiumnischen bieten. Die Lernkurve für fortschrittliche Form- und Glasformlinien festigt jedoch den Vorteil etablierter Unternehmen und hält das Substitutionsrisiko moderat. Der Spritzenmarkt weist daher ausgewogene Dynamiken auf, bei denen Maßstab, Compliance und Technologie ineinandergreifen, um verteidigungsfähige Schutzwälle zu schaffen.
Marktführer der Spritzenbranche
-
Becton Dickinson and Company
-
B. Braun Melsungen AG
-
Hindustan Syringes & Medical Devices Limited
-
Gerresheimer AG
-
Terumo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spritzen-Markt Unternehmen in diesem Bericht
- Becton Dickinson & Co.
- Terumo Corp.
- B. Braun
- Nipro Corp.
- Gerresheimer
- Hindustan Syringes & Medical Devices
- Cardinal Health
- SCHOTT
- West Pharmaceutical Services
- Stevanato Group
- Retractable Technologies
- Smiths Group
- Sol-Millennium Medical
- Baxter
- Owen Mumford
- Catalent Pharma Solutions
- M.C. Johnson Co.
- Changzhou Mingle Medical
- Hi-Tech Syringes
- West (Daikyo)
Marktchancen und Zukunftsaussichten
Die Abfüllung von Biologika und vorgefüllte Formate schaffen weiterhin Freiraum für Spritzenplattformen mit höherem Durchsatz und höherer Zuverlässigkeit, mit geometrischen Konstruktionen mit geringem Totraum, engeren Maßtoleranzen und automatisierter Inspektion. Kapazitätsentwicklungen zeigen, wohin die Investitionen fließen: Eine Erweiterung im Wert von 110 Millionen USD am BD-Standort in Columbus, Nebraska, erhöht die Produktion vorgefüllter Spritzen, wobei die Lieferung für Mitte 2026 erwartet wird; SCHOTT Pharma schloss im Juni 2026 eine Erweiterung im Wert von 60 Millionen USD an seinem Standort in Lebanon, Pennsylvania, ab, um die Produktion von vorgefüllten Glasspritzen und sterilen Fläschchen zu verdreifachen, unterstützt durch ISO-zertifizierte Reinräume und automatisierte Inspektionssysteme. Die Anforderungen an Qualitätskontrolle und Rückverfolgbarkeit schaffen Chancen für konforme Hersteller, schwächere Lieferanten zu verdrängen, da Gesundheitssysteme auf Sicherheitswarnungen und Rückrufe reagieren. Die FDA gab im April 2026 eine frühzeitige Warnung zu AVID Medical Namic RA-Spritzen aufgrund eines Trennungsrisikos heraus, gefolgt von einem Klasse-I-Rückruf im Mai 2026, was die Requalifizierungszyklen beschleunigte und Lieferanten mit robusten Validierungs- und Marktüberwachungskapazitäten begünstigte. Die WHO-Präqualifizierung für AD-Spritzen sowie laufende Beschaffungsprogramme für Immunisierungen stärken die Nachfrage nach sicherheitstechnisch optimierten und vorgefüllten Spritzen, die in moderne klinische Arbeitsabläufe und Arzneimittel-Medizinprodukte-Kombinationsprogramme integriert sind.
Aktuelle Branchenentwicklungen im Spritzen-Markt
- Juli 2026: Die US-amerikanische FDA genehmigte Sugammadex-Injektion, wodurch die kommerzielle Verfügbarkeit ab dem 28. Juli 2026 ermöglicht wird. Diese Entscheidung erweitert das Portfolio injizierbarer Krankenhausprodukte und unterstützt gebrauchsfertige Präsentationen in Anästhesie- und Genesungsabläufen.
- Dezember 2025: Das DUPLEX-Arzneimittelverabreichungssystem ermöglichte die Markteinführung von Piperacillin und Tazobactam zur Injektion. Das Format kombiniert Arzneimittel und Verdünnungsmittel in einem bettseitig einsatzbereiten Verabreichungssystem, um die Verabreichung und Bettseitigkeit zu vereinfachen. Diese Einführung signalisiert einen Wandel hin zu integrierter Arzneimittel-Medizinprodukte-Verabreichung in Krankenhausapotheken.
- März 2024: Die Einführung von Dispojekt, einer Einweg-Sicherheitsspritze, erfolgte zur Reduzierung von Nadelstichverletzungen. Der Schritt wurde von Hindustan Syringes & Medical Devices Limited umgesetzt und steht im Einklang mit Sicherheitsrichtlinien, die die Ausschreibungsspezifikationen prägen.
Spritzen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Spritzen-Markt definiert als Umsätze, die mit Spritzen erzielt werden, die zur Injektion, Infusion oder Entnahme von Flüssigkeiten im humanmedizinischen Bereich eingesetzt werden. Er umfasst konventionelle und sicherheitstechnisch optimierte Formate sowie vorgefüllte Varianten, bei denen der Gerätewert erfasst wird.
Ausschlüsse aus dem Geltungsbereich: Spritzen für den Veterinärbereich sowie Labor- oder Industriespritzen für Analyse- oder Automatisierungsgeräte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Verwendung
- Wiederverwendbare Spritzen
- Einwegspritzen
- Nach Produkttyp
- Allgemeinzweck
- Spezialisiert
- Nach Material
- Glas
- Kunststoff
- Sonstige
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Häusliche Pflege
- Sonstige
- Nach Anwendung
- Diabetes
- Impfung und Immunisierung
- Botox / Ästhetik
- Kniegelenksarthrose
- Menschliches Wachstumshormon
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit dem Aufbau einer einfachen Faktenbasis zu Verfahrensvolumina, Impfaktivitäten und der Prävalenz chronischer Erkrankungen, da diese direkte Nachfragesignale für Spritzen darstellen. Öffentliche Quellen wie die Weltgesundheitsorganisation, die US-amerikanischen Centers for Disease Control and Prevention, die Weltbank und die OECD-Gesundheitsstatistiken werden herangezogen, um zu verstehen, wo die Nachfrage steigt und wie schnell sie sich verändert.
Wir beziehen uns auch auf Signale von Länderbehörden und im Beschaffungswesen, wie etwa US-FDA-Gerätedatenbanken und öffentlich zugängliche Ausschreibungs- oder Krankenhausbeschaffungsinformationen, sofern verfügbar, da diese den Gerätetypenmix und die Einführung von Sicherheitsspritzen verdeutlichen. Zur Verankerung des Angebots- und Handelskontexts werden illustrative Quellen wie UN Comtrade und relevante Zollzusammenfassungen sowie Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse im Gesundheitswesen herangezogen. Patentdatenbanken und ein Abonnement einer sendungsbasierten Import-Export-Datenbank werden selektiv genutzt, um die Technologierichtung zu validieren und Handelsbewegungen gegenzuprüfen. Die hier aufgeführten Desk-Quellen sind nur indikativ, und viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um Nachfrageannahmen und Preisgestaltung zu überprüfen, insbesondere dort, wo öffentliche Daten breit gefasst sind und nicht zwischen konventioneller, sicherheitstechnischer und vorgefüllter Nutzung unterscheiden. Wir sprechen mit Stakeholdern aus Fertigung, Vertrieb und Gesundheitsversorgung, um Einführungsmuster, Kapazitätsengpässe und regionale Unterschiede in APAC, EMEA und Amerika zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 27 % | CXOs: 12 % | APAC: 38 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 36 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 52 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem Verfahrens- und Patientenpools in Spritzennachfrage umgerechnet und anschließend anhand validierter durchschnittlicher Verkaufspreisbandbreiten nach Typ in Werte umgewandelt werden. Um das Modell praktikabel zu halten, konzentrieren wir uns auf nachvollziehbare Eingangsgrößen wie Impf- und Immunisierungsvolumina, Prävalenz insulinabhängiger und injizierbarer Therapien, stationäre und ambulante Verfahrenszahlen, die Durchdringung von Sicherheitsspritzen in Hochrisikobereichen sowie den typischen Einheitenverbrauch pro Verfahren.
Nachdem der Nachfragepool geformt wurde, werden die Ergebnisse mit selektiven Bottom-up-Näherungen gegengeprüft, die Stichproben von Lieferanten- und Händlerumsatzaufteilungen, Kanalprüfungen für Mixverschiebungen zwischen konventionellen und Sicherheitsformaten sowie eine Volumen-mal-Durchschnittsverkaufspreis-Prüfung für wichtige Anwendungscluster umfassen. Wenn Länderdaten fehlen, werden Lücken durch Proxy-Indikatoren wie Trends bei den Gesundheitsausgaben, Wachstum der Krankenhausbettenkapazität und Veränderungen der Impfabdeckung geschlossen, gefolgt von einer Analystenprüfung vor der Übernahme.
Für die Prognose wird eine Szenarioanalyse verwendet, um abzubilden, wie schnell sich die Einführung von Sicherheits- und vorgefüllten Produkten unter verschiedenen Regulierungs- und Beschaffungsverhalten ausweitet, und anschließend wird der endgültige Pfad an dem ausgerichtet, was Experten für die Preisentwicklung und das Nutzungswachstum als realistisch erachten. Wenn für einen Treiber eine kurze Zeitreihe verfügbar ist, wird exponentielles Glätten angewendet, um eine Überreaktion auf Einjahreschocks zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die Endgesamtwerte nicht von einer einzigen Annahme abhängen. Unser Team vergleicht Ergebnisse mit unabhängigen Signalen wie der Richtung der Handelsbewegungen, öffentlich sichtbaren Kapazitätsankündigungen und Ausschreibungsaktivitäten und untersucht dann große Abweichungen auf Länder- und Regionsebene vor der Freigabe.
Wenn sich eine Eingangsgröße wesentlich verändert, etwa eine Änderung der Sicherheitsspritzen-Vorschriften, eine größere Versorgungsunterbrechung oder ein nachfragebedingter Anstieg im Zusammenhang mit Impfkampagnen, werden die wichtigsten Annahmen überprüft und Expertenkontaktpunkte wiederholt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Marktrichtung verändern. Vor der Auslieferung wird ein erneuter Prüfdurchlauf abgeschlossen, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Spritzen-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum Spritzen-Markt können stark variieren, da die Abgrenzungen nicht immer identisch sind und die Eingangsvariablen ebenfalls unterschiedlich gewählt werden. Einige Studien konzentrieren sich hauptsächlich auf Einwegformate, während andere Gerätekategorien einbeziehen, die an Spritzen angrenzen, was die Gesamtwerte größer erscheinen lässt, selbst wenn die Endnachfrage ähnlich ist.
Durch die Verfolgung der Durchdringung von Sicherheitsspritzen, des verfahrensbezogenen Einheitenverbrauchs und aktualisierter Durchschnittsverkaufspreisbandbreiten hält Mordor Intelligence den Spritzen-Gesamtwert an die Umsätze mit humanmedizinischen Geräten gebunden, während einige Schätzungen den Geltungsbereich auf angrenzende Nadelsets ausweiten oder aggressive Preiseskalationsannahmen ohne dasselbe Maß an Gegenprüfung anwenden. Der Zeitpunkt der Währungsumrechnung und das gewählte Basisjahr können den ausgewiesenen Wert ebenfalls nach oben oder unten verschieben, insbesondere wenn Inflation und Beschaffungszyklen regional uneinheitlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,59 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 17,03 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen breiteren Umsatzrahmen, der neuere Verschiebungen im Sicherheits- und Vorfüllmix unterschätzen kann, die in späteren Beschaffungszyklen deutlicher sichtbar waren. |
| Regionales Beratungsunternehmen B | 24,59 Mrd. USD (2024) | Bezieht wahrscheinlich angrenzende Verbrauchsmaterialien ein und wendet einen höheren Ausgangs-Durchschnittsverkaufspreis über alle Regionen hinweg an, was den Wert anhebt, selbst wenn die Einheitennachfragesignale vergleichbar sind. |
Die Streuung ist hauptsächlich darauf zurückzuführen, was als Spritzen-Umsatzlinie gezählt wird, welches Jahr das Modell verankert und wie schnell Preisgestaltung und Sicherheitseinführung angenommen werden zu verlaufen. Mit klaren Gerätegrenzen, Nachfragetreibern, die auf reale Verfahrensaktivitäten abgebildet sind, und wiederholbaren Prüfungen bleiben die Zahlen leichter zu reconcilieren und im Zeitverlauf zu verfolgen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Spritzenmarkt derzeit?
Der Spritzenmarkt beläuft sich im Jahr 2026 auf 21,59 Milliarden USD und soll bis 2031 31,94 Milliarden USD erreichen.
Welche Region wächst im Spritzenmarkt am schnellsten?
Asien-Pazifik verzeichnet bis 2031 die höchste CAGR von 8,95 % aufgrund des wachsenden Zugangs zur Gesundheitsversorgung und der Prävalenz chronischer Erkrankungen.
Warum dominieren Einwegspritzen?
Sie erfassen 88,74 % Marktanteil, weil Einwegprotokolle das Infektionsrisiko reduzieren und mit optimierten Krankenhausabläufen übereinstimmen.
Welches Segment weist das stärkste Wachstumspotenzial auf?
Spezialisierte Spritzen, einschließlich vorfüllbarer und Designs mit geringem Totraumvolumen, sind auf eine CAGR von 9,05 % ausgerichtet, da Biologika-Pipelines expandieren.
Wie gestalten Vorschriften die Marktdynamik?
Die Angleichung an ISO 13485 und die FDA-Qualitätsdurchsetzung erhöhen die Compliance-Kosten und begünstigen Hersteller mit robuster inländischer Produktion und fortschrittlichen Sicherheitsmerkmalen.
Welche Technologien beeinflussen zukünftige Spritzendesigns?
RFID-Kennzeichnung für Abfallrückverfolgbarkeit, Zylinder mit geringem Totraumvolumen für Zell- und Gentherapien sowie recycelbare Polymermaterialien sind wichtige Innovationsbereiche, die Produkte der nächsten Generation vorantreiben.