
Morphin Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
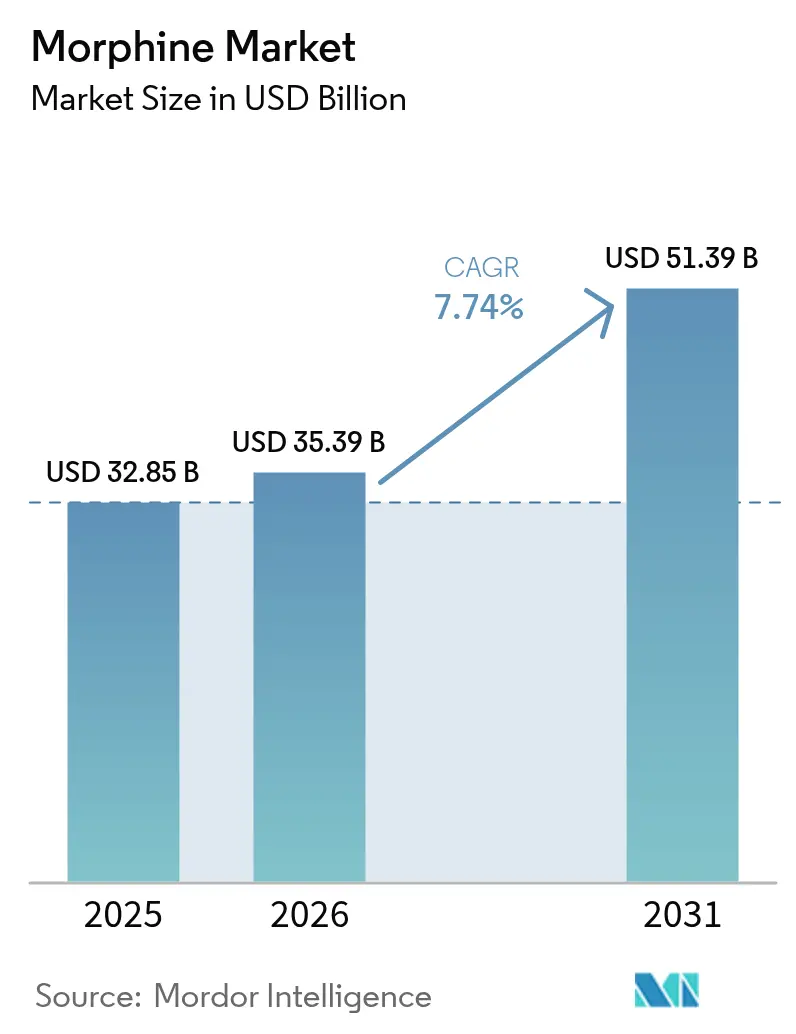
| Marktgröße (2026) | 35.39 Milliarden US-Dollar |
| Marktgröße (2031) | 51.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.74 % |
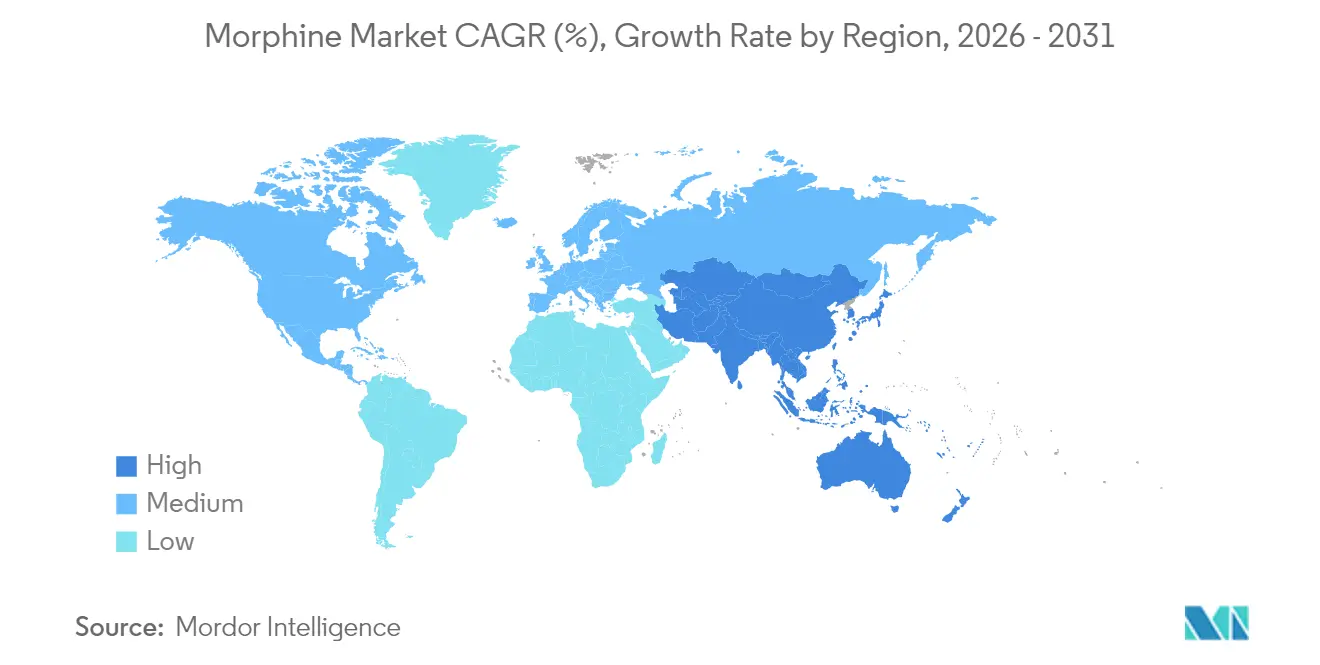
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
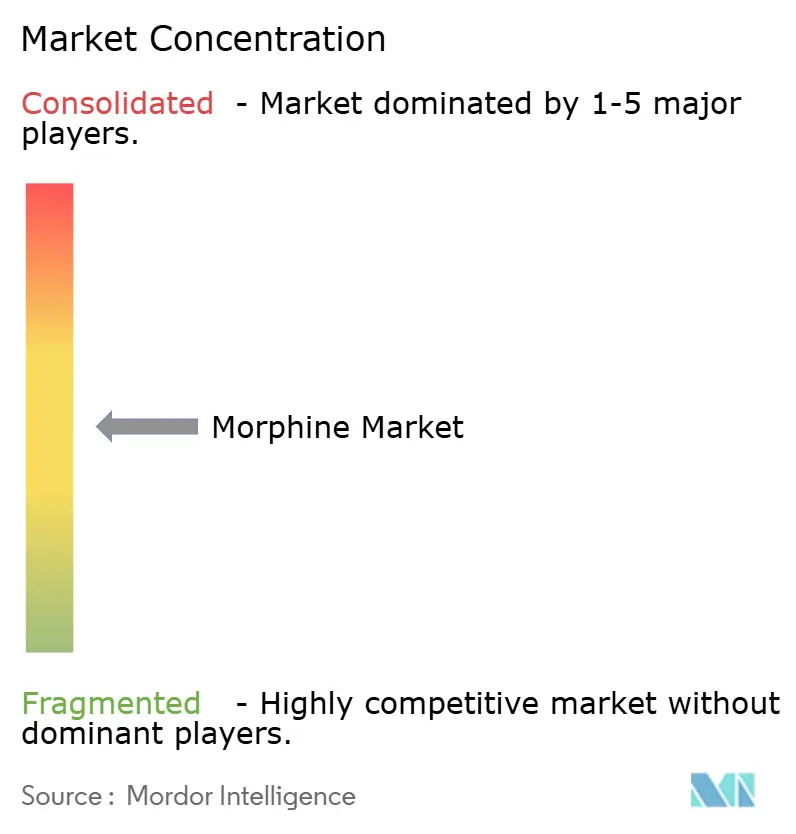
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Morphin Marktanalyse von Mordor Intelligence
Der Morphin Markt wurde im Jahr 2025 auf 32,85 Milliarden USD bewertet und wird voraussichtlich von 35,39 Milliarden USD im Jahr 2026 auf 51,39 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,74 % während des Prognosezeitraums (2026–2031). Diese Expansion beruht auf einer alternden Bevölkerung, die mehr chirurgische und palliative Eingriffe benötigt, dem Aufkommen missbrauchshemmender Formulierungen, die Regulierungsbehörden Sicherheit vermitteln, sowie der raschen Digitalisierung von Arzneimittelverabreichungssystemen in Krankenhäusern. Versorgungsengpässe, die durch Afghanistans Mohnrestriktionen ausgelöst wurden, haben die Rohstoffkosten erhöht, aber auch den illegalen Wettbewerb eingedämmt und damit die Preissetzungsmacht der Hersteller gestärkt. Gleichzeitig verfolgen führende Spezialgenerikaanbieter Fusionen, um Größenvorteile und Compliance-Expertise zu erlangen; die Fusion von Mallinckrodt und Endo unterstreicht diesen Konsolidierungsdruck. Digital gestützte patientenkontrollierte Analgesie-Pumpen reduzieren unerwünschte Arzneimittelreaktionen um 79,2 % und machen die intelligente Infusionstechnologie zu einem entscheidenden Auswahlkriterium für Krankenhäuser. Trotz strengerer Aufsicht treibt die robuste Nachfrage nach Hüft- und Kniegelenkersatz sowie die breite Expansion des Hospizwesens die Entwicklung des Morphin Marktes weiterhin voran.
Wichtigste Erkenntnisse des Berichts
- Nach Darreichungsform entfielen 2025 auf injizierbare Produkte 45,10 % des Morphin Marktanteils; orale Lösungen werden voraussichtlich bis 2031 mit einer CAGR von 8,14 % wachsen.
- Nach Freisetzungstyp führten Sofortfreisetzungspräparate im Jahr 2025 mit einem Umsatzanteil von 60,05 %, während Retardformulierungen bis 2031 mit einer CAGR von 9,22 % prognostiziert werden.
- Nach Verabreichungsweg entfiel die intravenöse Verabreichung im Jahr 2025 auf 57,40 % der Morphin Marktgröße; die intrathekale Verabreichung soll zwischen 2026 und 2031 mit einer CAGR von 12,98 % wachsen.
- Nach Anwendung dominierte das Schmerzmanagement im Jahr 2025 mit einem Umsatzanteil von 70,30 %; die Hustenunterdrückung verzeichnet bis 2031 eine CAGR von 8,49 %.
- Nach Endverbraucher hielten Krankenhäuser im Jahr 2025 einen Anteil von 38,35 % an der Morphin Marktgröße, während Online-Apotheken auf eine CAGR von 8,01 % bis 2031 zusteuern.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 34,45 % am Morphin Markt, obwohl der asiatisch-pazifische Raum mit einer CAGR von 9,48 % bis 2031 aufholt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung missbrauchshemmender Retard- (ER) Formulierungen | +1.5% | Nordamerika und Europa, regulatorischer Spillover nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunahme globaler Hüft- und Kniegelenkersatzoperationen | +1.2% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Digital gestützte PCA-Pumpen treiben die injizierbare Nachfrage in Krankenhäusern an | +0.9% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Rasche Expansion von Hospiz- und Palliativpflegebetten in verschiedenen Regionen weltweit | +0.8% | Global, mit dem höchsten Wachstum in Asien-Pazifik und Nahost-Afrika | Langfristig (≥ 4 Jahre) |
| Aufkommende mikrosphärische Depot-Forschung und -Entwicklung zur Verlängerung der Analgesie | +0.6% | Nordamerika und Europa, frühe Adoptionsphase | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung missbrauchshemmender Retard- (ER) Formulierungen
Die FDA-Zulassung des aktualisierten REMS für RoxyBond im November 2024 setzte einen Sicherheitsmaßstab, der nun alle ER-Opioide einschließlich Morphin umfasst[1]US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit, "Zulassungsschreiben 209777Orig1s010," accessdata.fda.gov. Die SentryBond-Technologie, die in 2.000 Manipulationstests validiert wurde, schränkt den intranasalen und intravenösen Missbrauch ein und verschafft Herstellern einen Wettbewerbsvorteil. Krankenhäuser und Versicherer akzeptieren Premiumpreise, da das Haftungsrisiko sinkt, wenn Verschreiber missbrauchshemmende Produkte wählen. Die frühe Akzeptanz verbessert den Umsatz pro Dosis und erhöht die Markteintrittsbarrieren für technologisch weniger fortgeschrittene Wettbewerber. Da Regulierungsbehörden im asiatisch-pazifischen Raum ähnliche Kennzeichnungsvorschriften übernehmen, beschleunigt sich die globale Verbreitung und stärkt den kurzfristigen Absatzschwung.
Rasche Expansion von Hospiz- und Palliativpflegebetten in verschiedenen Regionen weltweit
Das CMS erhöhte die Hospizvergütungen für das Haushaltsjahr 2025 um 2,6 % und führte damit 705 Millionen USD in die Budgets für die Versorgung am Lebensende zu[2]Zentren für Medicare- und Medicaid-Dienste, "Aktualisierung des Hospiz-Lohnindex und der Vergütungssätze für das Haushaltsjahr 2025," federalregister.gov. Usbekistan eröffnete sein erstes Kinderhospiz und signalisiert damit Bedarf in einkommensschwächeren Umgebungen. Eine chinesische Studie bewertete den Bedarf an häuslicher Hospizversorgung mit 115,70 Punkten und unterstreicht damit den ungedeckten Bedarf in der zweitgrößten Volkswirtschaft der Welt. Die WHO-Richtlinie vom Mai 2025, die einen breiteren Zugang zu kontrollierten Arzneimitteln fordert, könnte zu regulatorischen Reformen führen, die Lieferketten erleichtern. Diese strukturellen Veränderungen verbreitern den Morphin Markt, da sich die Zahl der Palliativpflegebetten erhöht und Verschreiber Opioidprotokolle standardisieren.
Digital gestützte PCA-Pumpen treiben die injizierbare Nachfrage in Krankenhäusern an
In 1.327 Betten eingeführte intelligente Infusionspumpen erreichten eine 100%ige Einhaltung der Arzneimittelbibliothek und reduzierten Dosierungsalarme auf 0,79 % und etablierten die Geräte damit als Notwendigkeit für die Patientensicherheit. WLAN-gestützte orale PCA-Einheiten reduzieren die Verabreichungszeit durch Pflegepersonal um 84 % und verwandeln Kapitalausgaben in schnelle Arbeitseinsparungen. Cloud-verbundene Pumpen gewährleisten eine Infusionsgenauigkeit von ±6,47 % und ermöglichen Echtzeit-Audits, die Krankenhäuser bei der Beschaffung nutzen. Da Morphin die akuten Schmerzregime dominiert, steigert jede neue intelligente Pumpe effektiv die injizierbaren Mengen. Anbieter, die Morphin mit interoperablen Geräten bündeln, profitieren von stabileren Verträgen und besserem Zugang zu Arzneimittelformularen.
Zunahme globaler Hüft- und Kniegelenkersatzoperationen
Die WHO-Resolution WHA77.4 drängt Gesundheitssysteme zur Erweiterung chirurgischer Kapazitäten und steigert damit indirekt den perioperativen Morphinbedarf. Der Plan von Ontario Health für 2024/25 zur Verkürzung von Wartezeiten zeigt, wie regionale Politik in Wachstum bei Eingriffsvolumina umgesetzt wird. Die patientenkontrollierte Analgesie in Notaufnahmen steigerte die Zufriedenheit ohne Erhöhung unerwünschter Ereignisse und stärkt damit die Rolle von Morphin in der postoperativen Versorgung. Da minimalinvasive Techniken Krankenhausaufenthalte verkürzen, setzen Kliniker bei Durchbruchschmerzen weiterhin auf Morphin, sodass steigende Operationszahlen den Morphin Markt auf einem Aufwärtstrend halten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umleitung von verschreibungspflichtigen Opioiden und Schwarzmarktweiterverkauf | -1.8% | Global, am schwerwiegendsten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nationale REMS und strengere Kennzeichnungsanforderungen von FDA und EMA | -1.1% | Nordamerika und Europa, regulatorischer Spillover global | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe beim Mohn-Rohstoff (Papaver Somniferum) Anbau | -0.7% | Globale Lieferkette, Preisvolatilität in allen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umleitung von verschreibungspflichtigen Opioiden und Schwarzmarktweiterverkauf
Die DEA beschlagnahmte im April 2025 in New Mexico 2,7 Millionen Fentanyl-Pillen, was das Ausmaß des illegalen Handels widerspiegelt, der legale Verschreibungen unterdrückt[3]DEA-Hauptquartier, "DEA beschlagnahmt Rekordmenge an Fentanyl-Pillen," dea.gov. Strafverfolgungen von Klinikern wegen Diebstahls schüren Angst vor beruflicher Haftung und verringern die Verschreibungsbereitschaft. Das DOJ verknüpft mehr als 110.000 Überdosierungstode mit Opioiden, was zur Verschärfung von Quoten und Meldepflichten führt, die den Vertrieb verzögern. Höhere Compliance-Kosten verlangsamen Lieferungen und dämpfen das kurzfristige Wachstum des Morphin Marktes.
Versorgungsengpässe beim Mohn-Rohstoffanbau
Die Taliban-Vollstreckung reduzierte die afghanischen Mohnfelder zwischen 2023 und 2024 um 67 % und trieb den Opiumpreis auf 750 USD pro Kilogramm, das Zehnfache des Niveaus von 2022. Badakhshan liefert nun über die Hälfte der verbleibenden Produktion und konzentriert das Risiko in einem abgelegenen Gebiet mit schlechter Logistik. 6,9 Millionen Afghanen sind auf Opium als Einkommensquelle angewiesen, sodass die Bestandsdauer des Verbots ungewiss ist und die Lagerplanung in der Schwebe lässt. Da alternative Anbauflächen vergleichbarer Größe fehlen, sind pharmazeutische Käufer mit anhaltender Kosteninflation konfrontiert, die langfristig die Margen im Morphin Markt schmälert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Darreichungsform:
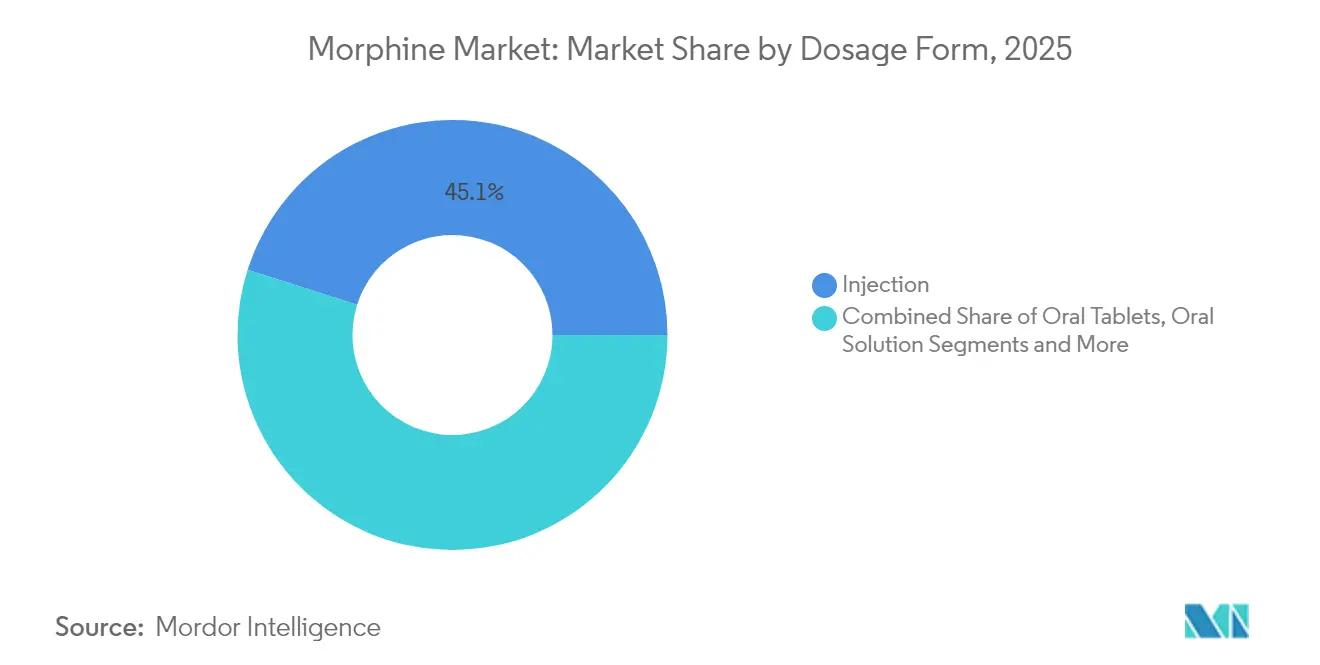
Dominanz injizierbarer Produkte treibt die Akzeptanz in Krankenhäusern anInjizierbare Produkte beanspruchten im Jahr 2025 45,10 % des Morphin Marktanteils aufgrund des schnellen Wirkungseintritts und der präzisen Dosierkontrolle, die in Operationssälen und Notaufnahmen unerlässlich sind. Die Interoperabilität intelligenter Infusionspumpen senkte die Medikationsfehlerrate um 15,4 % bis 90,5 % und schuf eine klinische Rechtfertigung für hochwertige injizierbare Verträge. Orale Lösungen, gestützt durch die Expansion des Hospizwesens, sollen bis 2031 eine CAGR von 8,14 % verzeichnen und damit einen Teil der Zugangslücke in palliativen Umgebungen schließen.
Zunehmende Engpässe bei injizierbaren Opioiden zwingen Krankenhausapotheker, einige Patienten auf orale Formen umzustellen und beschleunigen damit indirekt die orale Akzeptanz. Dennoch hält das anhaltende Wachstum bei Operationen die Injektionslinie in absoluten Werten klar vorn und stellt sicher, dass der Morphin Markt einen ausgewogenen Produktmix beibehält.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar


Nach Freisetzungstyp:
Retardformulierungsinnovation beschleunigt das WachstumSofortfreisetzungsformulierungen hielten im Jahr 2025 einen Anteil von 60,05 % aufgrund der tief verwurzelten Vertrautheit der Verschreiber und der Leichtigkeit der Versicherungserstattung. Doch Retardpräparate, verstärkt durch missbrauchshemmende Schichten, sind für eine CAGR von 9,22 % vorgesehen – den höchsten Wert unter den Freisetzungskategorien. Die Morphin Marktgröße für Retardprodukte soll deutlich steigen, da Krankenversicherer ein geringeres Umleitungsrisiko als kosteneffizient über den Therapiezyklus betrachten.
Von der FDA überwachte REMS intensivieren Schulungen und Dokumentationspflichten. Hersteller, die bereit sind in Nanoschlüssel- oder Mikrosphärentechnologien zu investieren, können Premiumpreise ansetzen und gleichzeitig REMS-Ziele erfüllen. Flexible Lizenzierungswege ermutigen regionale Akteure, mit globalen Innovatoren zu kooperieren und die Formulierungspipeline im Morphin Markt zu bereichern.
Nach Verabreichungsweg:
Intrathekales Wachstum spiegelt spezialisierte Anwendungen widerIntravenöse Modalitäten generierten den Großteil der Krankenhausumsätze und repräsentierten im Jahr 2025 57,40 % der Morphin Marktgröße. Dennoch werden intrathekale Systeme alle anderen mit einer CAGR von 12,98 % übertreffen, angetrieben durch chronische Krebsschmerzfälle, bei denen die systemische Dosierung versagt. Depotbasierte Naloxon-Prodrugs in der präklinischen Prüfung bieten zukünftige Überdosierungsschutzmaßnahmen, die eine breitere intrathekale Akzeptanz fördern könnten.
Epidurale und subkutane Verabreichungswege behalten Nischenpositionen in der Geburtshilfe und der ambulanten Versorgung. Innovationen, die Pumpeneinstellungen mit Warnhinweisen aus elektronischen Gesundheitsakten synchronisieren, versprechen die Dosierungsgenauigkeit zu verbessern und die Rolle von Morphin in mehreren klinischen Behandlungspfaden zu stärken.
Nach Anwendung:
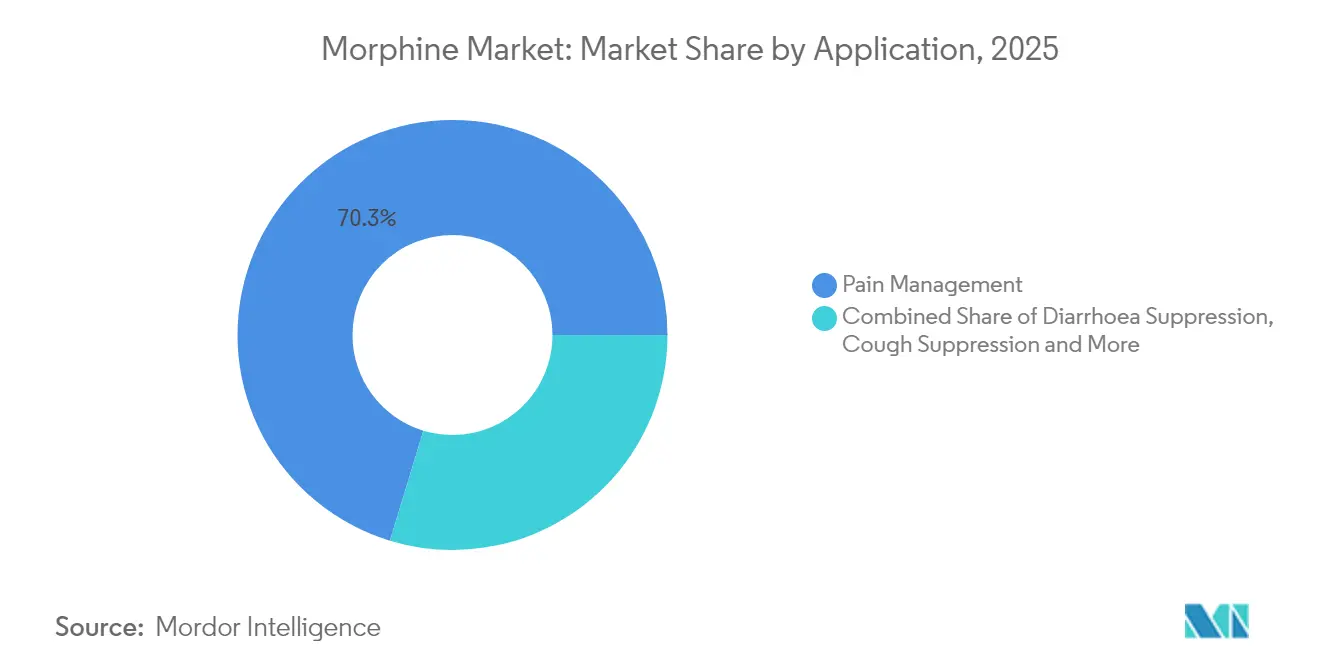
Führungsposition im Schmerzmanagement sieht sich therapeutischer Diversifizierung gegenüberDas Schmerzmanagement generierte im Jahr 2025 70,30 % der Umsätze und hält Morphin als analgetisches Rückgrat für Onkologie-, neuropathische und Osteoarthritis-Protokolle. Jedoch verzeichnet die Hustenunterdrückung eine CAGR von 8,49 %, angetrieben durch die Integration in die Atemwegsversorgung, wo Kodein-Alternativen nicht ausreichen. Aufkommende Formulierungen mit geringerer Histaminfreisetzung zielen darauf ab, antitussive Nebenwirkungen zu reduzieren.
Regulatorische Komplexität behindert die Abdeckung von Krebsschmerzen in Entwicklungsmärkten; eine Umfrage zeigte, dass die Hälfte der Weltbevölkerung in Ländern lebt, in denen Opioidvorschriften den Zugang einschränken. Das Nebenwirkungsmanagement beeinflusst ebenfalls die Nutzung: 30 % der japanischen Schwachopioide-Nutzer erlebten in der ersten Woche Verstopfung, was die Entwicklung von Begleitlaxantiva fördert, die wiederum auf die Morphin-Adhärenz rückwirken. Da sich klinische Leitlinien weiterentwickeln, diversifiziert sich der Morphin Markt, ohne seine Führungsposition im Schmerzmanagement einzubüßen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endverbraucher:
Online-Apotheken treiben die digitale Transformation voranKrankenhäuser machten im Jahr 2025 38,35 % des Morphin Marktanteils aus, doch Online-Apotheken verzeichnen mit einer CAGR von 8,01 % das stärkste Wachstum. Telemedizinwachstum und Rezept-Upload-Funktionen machen virtuelle Kanäle attraktiv, insbesondere für chronisch kranke Patienten, die bequeme Nachbestellungen benötigen. Die Logistik für kontrollierte Substanzen bleibt jedoch streng; Walgreens buchte 6,6 Milliarden USD für opioidbezogene Verbindlichkeiten und unterstreicht damit das Compliance-Risiko.
Großhandelsgiganten wie McKesson betreiben 27 DEA-regulierte Verteilerzentren und investieren in Blockchain-Pilotprogramme für die Rückverfolgbarkeit. Ihre Größe sichert eine stetige Krankenhausversorgung und ermöglicht gleichzeitig Erfüllungspartnerschaften mit E-Apotheken.
Geografische Analyse
Nordamerika Morphin-Markt
Nordamerika hielt 2025 einen Anteil von 34,45 % am Morphin-Markt, bedingt durch eine umfassende Krankenversicherungsabdeckung, ein hohes chirurgisches Eingriffvolumen sowie eine strenge, aber transparente Aufsicht durch FDA und DEA. Die Akzeptanz missbrauchsabschreckender Formulierungen ist hier am höchsten und verbindet Anforderungen des öffentlichen Gesundheitswesens mit der Innovation der Hersteller. Digitale PCA-Pumpen erfahren eine frühe Marktdurchdringung und festigen damit die klinische Stellung von Morphin weiter.
Europa Morphin-Markt
Europa verfügt unter der Koordination der EMA über ein ausgewogenes regulatorisches Umfeld. Die länderübergreifenden Erstattungsrahmen variieren, doch die breite Verfügbarkeit der Palliativversorgung sichert die Grundnachfrage. Hersteller nutzen innereuropäische Lieferkanäle, um die Volatilität bei afghanischen Rohstoffen auszugleichen und Kostensteigerungen abzufedern, die sich durch den Morphin-Markt ziehen.
APAC Morphin-Markt
Asien-Pazifik verzeichnet mit einem CAGR von 9,48 % das stärkste Wachstum, begünstigt durch den Bau von Krankenhäusern im großen Maßstab, eine alternde Bevölkerung und politische Maßnahmen zur Lockerung von Zugangshürden bei Opioiden. Malaysia verzeichnete einen Anstieg des gesamten Opioidkonsums um 993,18 %, wobei Fentanyl dominiert; in Thailand und Vietnam bleibt Morphin das gängige Analgetikum. Die WHO-Leitlinien dürften Zulassungen und Beschaffungsfinanzierungen beschleunigen und damit die Morphin-Marktgröße in einkommensschwächeren Segmenten ausweiten.

Wettbewerbslandschaft
Die Konsolidierung der Branche beschleunigt sich, da Compliance-Hürden steigen. Die Fusion von Mallinckrodt und Endo im Jahr 2025 schuf eine Umsatzplattform von 3,6 Milliarden USD mit erweiterten Franchises für kontrollierte Substanzen. Die Spezialgenerikassparte von Mallinckrodt wuchs 2024 um 23 %, begünstigt durch resiliente Morphinvolumina trotz Rohstoffkosteninflation.
Die Differenzierung konzentriert sich auf Formulierungstechnologie. Ensysce Biosciences entwickelt PF614 mit Trypsin-aktiviertem Missbrauchsschutz und zielt auf die Reduzierung oraler Überdosierung bei gleichzeitig anhaltender Wirksamkeit. Gleichzeitig stehen generische Anbieter in Indien und der Türkei vor Kapitalherausforderungen bei der Nachrüstung von Anlagen für REMS-konforme Produktion, was die Eintrittsbarrieren hoch hält und Amtsinhabern ermöglicht, ihre Preisgestaltung zu wahren.
Resilienz der Lieferkette definiert nun die Wettbewerbsfähigkeit. Unternehmen mit diversifizierten Mohnquellen in Australien, Frankreich und Spanien mildern afghanische Schocks, während Unternehmen ohne alternative Anbauflächen schlankere Margen akzeptieren. Digitale Rückverfolgbarkeit und Kühlkettenanalytik gewinnen als Beschaffungskriterien an Bedeutung und drängen Hersteller dazu, IT- und Qualitätssicherungsstrategien zu verknüpfen.
Führende Unternehmen der Morphin-Branche
Pfizer Inc.
Verve Health Care Ltd.
AbbVie Inc.
Mallinckrodt Pharmaceuticals
Sun Pharma Industries Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Morphin-Markt
- Mallinckrodt Pharmaceuticals
- Pfizer
- Sun Pharma Industries Ltd
- Abbvie
- Teva Pharmaceutical Industries
- Hikma Pharmaceuticals
- Viatris
- Daiichi Sankyo Co.
- Johnson & Johnson
- Purdue Pharma
- Amneal Pharmaceuticals
- Dr Reddy's Laboratories Ltd
- Aurobindo Pharma
- Alcaliber S.A.
- Sanofi
- Verve Health Care
- Cadila Healthcare (Zydus)
- Kaleo Inc. (Naloxone co-formulation)
- Gruppo Farma-Vita
- Sandoz Group

Marktchancen und Zukunftsaussichten
Aufsichtsbehörden und Kostenträger gestalten die legale Versorgungsstrecke für Morphin neu, was kurzfristig Spielraum für konforme Hersteller und krankenhausorientierte Formate schafft. In den Vereinigten Staaten umfassten die Maßnahmen der DEA im Jahr 2026 die Anhebung des jährlichen Gesamtproduktionsquotas für Morphin (Erhöhung um 10,55 % für 2026) sowie Vorschläge zur Überarbeitung der Quotenvorschriften, um die Transparenz bei Herstellung und Beschaffung zu verbessern und das Risiko von Lieferengpässen zu verringern. Für Hersteller begünstigt dies Unternehmen, die Kontrollen für kontrollierte Substanzen dokumentieren und schnell auf Nachfragesignale reagieren können. Gleichzeitig priorisieren Krankenhäuser Arbeitsablaufeffizienz und Sicherheitsergebnisse, was hochwertigere injizierbare Darreichungsformen unterstützt, die Zubereitungsschritte und Dosierungsschwankungen reduzieren – untermauert durch Markteinführungen wie das Morphinsulfat-Injektionsprodukt von Hikma Pharmaceuticals in vorgefüllten Spritzenformaten in den Vereinigten Staaten (Juli 2025).
Versorgungsdiversifizierung und Exportbereitschaft werden zu immer sichtbareren Differenzierungsmerkmalen, da die Volatilität der Rohstoffe anhält, während der medizinische Bedarf in Palliativ- und Chirurgiebereichen zunimmt. Das International Narcotics Control Board fordert opioidherstellende Länder weiterhin dazu auf, die Verfügbarkeit von Morphinpräparaten zur Schmerzbehandlung zu erhöhen, und die Berichterstattung im Jahr 2026 über Indiens Einbindung heimischer Hersteller zur Deckung der Morphinnachfrage für Russland verdeutlicht, wie akute, unregelmäßige Nachfrage die Beschaffung in Richtung etablierter Fertigungsstandorte mit validierter Handhabung kontrollierter Substanzen verschieben kann. Für Hersteller und CDMOs deutet dieses Umfeld auf Chancen hin in (i) auditbereiten, REMS-konformen Portfolios mit verzögerter Freisetzung, da Kennzeichnungs- und Risikokommunikationsanforderungen strenger werden, (ii) sterilen Injektionskapazitäten und gerätekompatiblen Formaten für Krankenhäuser, die digital gestützte Analgesie-Workflows einführen, sowie (iii) widerstandsfähigen Beschaffungsstrategien über regulierte Mohnanbauregionen hinweg, um die Verfügbarkeit von Wirkstoffen für Fertigarzneimittel-Portfolios zu stabilisieren.
Recent Industry Developments in Morphin-Markt
- Mai 2026: Die US-Arzneimittelkennzeichnung für Morphinsulfat-Tabletten mit verzögerter Freisetzung wurde im DailyMed-Register aktualisiert, was die fortlaufende Ausrichtung an den REMS-Anforderungen für Opioid-Analgetika sowie risikofokussierte Kennzeichnungsvorgaben widerspiegelt. Die Aktualisierung verstärkt die Compliance-Belastung für Anbieter von Morphin mit verzögerter Freisetzung und erhöht den Wert robuster Pharmakovigilanz-, Schulungs- und Vertriebskontrollen.
- August 2025: Mallinckrodt schloss die Fusion mit Endo ab und schuf damit ein skaliertes, diversifiziertes Therapeutikaunternehmen mit Kompetenzen im Bereich kontrollierter Substanzen und steriler Injektionslösungen unter einer Plattform. Der Zusammenschluss unterstützt eine größere Fertigungs- und Compliance-Skalierung bei kontrollierten Arzneimitteln, was das Beschaffungsvertrauen und die Vertragsverhandlungsposition in Krankenhaus- und Großhandelskanälen beeinflussen kann.
- April 2024: Japans Gesundheitsministerium veröffentlichte aktualisierte Leitlinien für medizinische Betäubungsmittel auf Basis der WHO-Empfehlungen, um den angemessenen Einsatz von Morphin in der Krebsbehandlung zu fördern. Die Aktualisierung signalisiert anhaltende politische Aufmerksamkeit für das Gleichgewicht zwischen Zugang und Sicherheit, prägt Verschreibungsprotokolle und stärkt die Nachfrage nach standardisierten, leitlinienkonformen Morphin-Regimen im Bereich der onkologischen Schmerzbehandlung.


Morphin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert von pharmazeutischem Morphin, das für den medizinischen Gebrauch beim Menschen verkauft wird, über gängige Darreichungsformen und Verabreichungswege hinweg, erfasst am Verwendungspunkt über standardisierte Vertriebskanäle.
Ausgeschlossene Bereiche: Ausgeschlossen sind illegale Opioide, ausschließlich veterinärmedizinisches Morphin sowie der Handel mit rohem Mohnalkaloid, der keine fertigen Morphin-Arzneimittel darstellt.
Übersicht der Segmentierung
- Nach Darreichungsform
- Injektion
- Orale Tabletten / Kapseln
- Orale Lösung / Tropfen
- Zäpfchen
- Nach Freisetzungstyp
- Sofortfreisetzung (IR)
- Retardfreisetzung (ER) / Kontrollierte Freisetzung
- Nach Verabreichungsweg
- Intravenös
- Intramuskulär / Subkutan
- Epidural
- Intrathekal
- Nach Anwendung
- Schmerzmanagement
- Krebsschmerz
- Neuropathischer Schmerz
- Osteoarthritis- und muskuloskelettaler Schmerz
- Sonstige Schmerzsegmente
- Durchfallunterdrückung
- Hustenunterdrückung
- Adjuvans zur Anästhesie
- Schmerzmanagement
- Nach Endverbraucher
- Krankenhäuser
- Einzelhandelsapotheken
- Häusliche Pflege / Hospizbetten
- Online-Apotheken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Unsere Recherchearbeit beginnt mit der Erfassung öffentlicher Referenzpunkte, die Nachfrage- und Angebotssignale für Morphin verankern. Dazu gehören Quellen wie die Weltgesundheitsorganisation und UN-Gesundheitsstatistiken zu Krankheitslast und Palliativversorgungsindikatoren, Veröffentlichungen von Behörden für Drogenkontrolle und Gesundheit (zum Beispiel Sicherheitsmitteilungen der US-CDC und FDA) sowie UN Comtrade für Handelsströme relevanter pharmazeutischer Kategorien.
Wir prüfen zudem Quellen wie Berichte des International Narcotics Control Board zum Kontext der Verfügbarkeit kontrollierter Substanzen, peer-begutachtete Fachzeitschriften zu Praxismustern der Schmerzbehandlung sowie nationale Erstattungs- und Formulardokumente, sofern öffentlich verfügbar. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte werden anschließend genutzt, um Produktverfügbarkeit, Verschiebungen im Verabreichungswege-Mix und Änderungen im Fertigungsfußabdruck zu validieren. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Zeitpläne und Produktportfolios abzugleichen. Diese Sekundärquellen sind beispielhaft, und wir haben auch weitere öffentliche und kostenpflichtige Referenzen zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärdaten wurden durch Experteninterviews und strukturierte Umfragen mit Interessenvertretern aus den Bereichen Fertigarzneimittelherstellung, Vertrieb, Beschaffung durch Krankenhausapotheken und klinischer Anwendung erhoben. Ziel war es, die Nutzung auf Verabreichungswegeebene und die Preisbänder auf Plausibilität zu prüfen, bevor wir das Modell fixierten. Da es sich um einen globalen Markt handelt, holten wir Rückmeldungen aus den wichtigsten Regionen ein, damit lokale Vorschriften für kontrollierte Substanzen, Zugangsbeschränkungen und Ausschreibungsverhalten in die Annahmen einfließen konnten, bevor das Modell finalisiert wurde.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38 % | CXOs: 14 % | APAC: 44 % |
| Mid-Tier: 41 % | Funktions-/Bereichsleiter: 30 % | EMEA: 33 % |
| Kleinere Akteure: 21 % | Manager: 56 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einer Top-down- und Bottom-up-Logik, wobei zunächst Indikatoren für den Konsum kontrollierter Arzneimittel und die Volumina der Gesundheitsversorgung genutzt werden, um den adressierbaren Nachfragepool zu rekonstruieren, der anschließend mit angebotsseitigen Realitätsprüfungen abgestimmt wird. In der Praxis beginnen wir mit regionalen Signalen wie behandelten schweren Schmerzepisoden, onkologischen und postoperativen Schmerzvolumina sowie der Aufteilung zwischen stationären und ambulanten Einrichtungen, die dann anhand beobachteter Dosierungsnormen in morphinäquivalenten Konsum und Wert umgerechnet werden.
Um die Zahlen realistisch zu halten, verwendet das Modell einen fokussierten Satz von Eingabegrößen, die über die Zeit nachverfolgt werden können, darunter den Verabreichungswege-Mix (injizierbar versus oral), den Anteil sofortiger versus verzögerter Freisetzung, die durchschnittliche Behandlungsdauer bei akuten versus chronischen Schmerzen und die Preisentwicklung unter Erstattungs- und Ausschreibungsbedingungen. Da Lücken in der öffentlichen Berichterstattung bestehen, führen wir gezielte Bottom-up-Näherungen durch, indem wir stichprobenartige durchschnittliche Verkaufspreisbänder mit geschätzten Einheiten multiplizieren und dann anhand von Distributoren- und Krankenhauskanalprüfungen anpassen, um Ausreißer zu berücksichtigen. Die Prognose wird mittels Szenarioanalyse erstellt, wobei kurzfristige Veränderungen durch Zugangskontrollen und Verschreibungsrichtlinien getrieben werden und mittelfristige Entwicklungen durch Eingriffsvolumina, alternde Bevölkerung und die von Experten diskutierte Abdeckung der Palliativversorgung geprägt werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die Ausgaben mit unabhängigen Signalen verglichen werden, etwa Hinweisen zur Verfügbarkeit kontrollierter Substanzen, Trends bei der Nutzung des Gesundheitswesens und beobachteten Verschiebungen bei Verabreichungsweg und Versorgungsumgebung. Zeigt das Modell ungewöhnliche Sprünge, überprüfen wir die Annahmen erneut und leiten Folgekontakte ein, um zu bestätigen, ob Änderungen mit politischen Aktualisierungen, Versorgungsstörungen oder Preisanpassungen zusammenhängen.
Vor der Freigabe durchläuft die Arbeit mehrere Analystenprüfungsschritte, damit Berechnungen, Umrechnungen und regionale Aufteilungen intern konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis Zugang, Preisgestaltung oder Versorgung verändert. Unmittelbar vor der Auslieferung wird ein weiterer Durchlauf abgeschlossen, damit Kunden die aktuellste Sicht basierend auf den neuesten verfügbaren Eingaben erhalten.
Vergleich der Morphin-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den Morphinmarkt können stark voneinander abweichen, da Unternehmen nicht immer dieselbe Produktabgrenzung, denselben Preispunkt in der Wertschöpfungskette oder denselben Zeitpunkt für die Währungsumrechnung verwenden. Unterschiede ergeben sich auch aus der Handhabung von Verschreibungsbeschränkungen und Verfügbarkeitseinschränkungen, was den implizierten Konsumpool verändern kann, selbst wenn der klinische Bedarf ähnlich ist.
Die Tabelle zeigt eine deutliche Spannbreite, und im Modell von Mordor Intelligence bleibt der Umfang auf pharmazeutische Fertigmorphinprodukte beschränkt, die für den medizinischen Gebrauch beim Menschen verkauft werden, während der Handel mit rohem Alkaloid und andere angrenzende Opioidkategorien, die einige Quellen mit einbeziehen, ausgeschlossen werden. Ein weiterer Faktor ist die Preislogik, wobei einige Schätzungen offenbar Ab-Werk-Werte oder breite Listenpreise verwenden. Unser Aufbau stützt sich stattdessen auf kanalvalidierte Preisbänder und den Verabreichungswege-Mix, sodass Injektionslösungen und orale Formen nicht in einen einzigen Durchschnitt zusammengeführt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 35,39 Mrd. USD (2026) | |
| Branchenverlag A | 21,82 Mrd. USD (2024) | Verwendet eine Ab-Werk-Bewertung und ein anderes Basisjahr und behandelt möglicherweise Wiederverkäufe und Dienstleistungen in der Lieferkette anders, was den Erfassungspunkt der Umsätze im Vergleich zum Endmarktwert verschiebt. |
| Branchenverlag B | 18,39 Mrd. USD (2025) | Verwendet eine engere Werterfassung und einen längeren Prognosezeitraum, und die Definitionshinweise deuten auf einen anderen Einbeziehungsmix nach Anwendung und Kanal hin, was die krankenhausgeführte Nachfrage nach Injektionslösungen in einigen Regionen unterschätzen kann. |
Über alle drei Zahlen hinweg besteht die wichtigste Erkenntnis darin, dass die Abgrenzung des Umfangs, der Bewertungspunkt und die Wahl des Basisjahres den Großteil der Diskrepanz erklären, mehr als jede einzelne Wachstumsannahme. Durch die Anbindung der Schätzung an beobachtbare Volumina in Versorgungsumgebungen, den Mix auf Verabreichungswegeebene und realistische Preisbänder bleibt die endgültige Zahl auf Eingabegrößen zurückführbar, die wiederholbar überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Morphin Marktes?
Der Morphin Markt beläuft sich im Jahr 2026 auf 35,39 Milliarden USD und wird voraussichtlich bis 2031 auf 51,39 Milliarden USD steigen.
Welche Darreichungsform dominiert den globalen Absatz?
Injizierbare Formulierungen führen mit 45,10 % des Morphin Marktanteils im Jahr 2025 aufgrund der Krankenhausnachfrage nach schneller und präziser Analgesie.
Warum wachsen Retardformulierungen schneller als Sofortfreisetzungsformulierungen?
Missbrauchshemmende Technologien in Verbindung mit neuen REMS-Rahmenbedingungen machen Morphin mit Retardfreisetzung sicherer und attraktiver und treiben eine CAGR von 9,22 % bis 2031 an.
Welche Region verzeichnet das schnellste Marktwachstum?
Der asiatisch-pazifische Raum weist mit 9,48 % die höchste regionale CAGR auf, unterstützt durch Investitionen in die Gesundheitsinfrastruktur und die Modernisierung der Regulierung.
Wie beeinflussen intelligente Infusionspumpen die Morphin-Nutzung?
Intelligente PCA-Systeme reduzieren schwere unerwünschte Arzneimittelreaktionen um 79,2 % und verkürzen die Verabreichungszeit durch Pflegepersonal, was Krankenhäuser dazu veranlasst, injizierbares Morphin bevorzugt mit interoperablen Geräten einzusetzen.
Welche Risiken bedrohen eine nachhaltige Marktexpansion?
Zunehmende Umleitung verschreibungspflichtiger Opioide und Versorgungsschocks durch Verbote des Mohnanbaus schaffen regulatorische und kostenbezogene Gegenwind, der die Wachstumsraten in den nächsten zwei Jahren dämpfen könnte.
Seite zuletzt aktualisiert am:



