
Marktgröße und Marktanteil für Dentalspritzen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 168.93 Millionen US-Dollar |
| Marktgröße (2031) | 217.52 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.18 % |
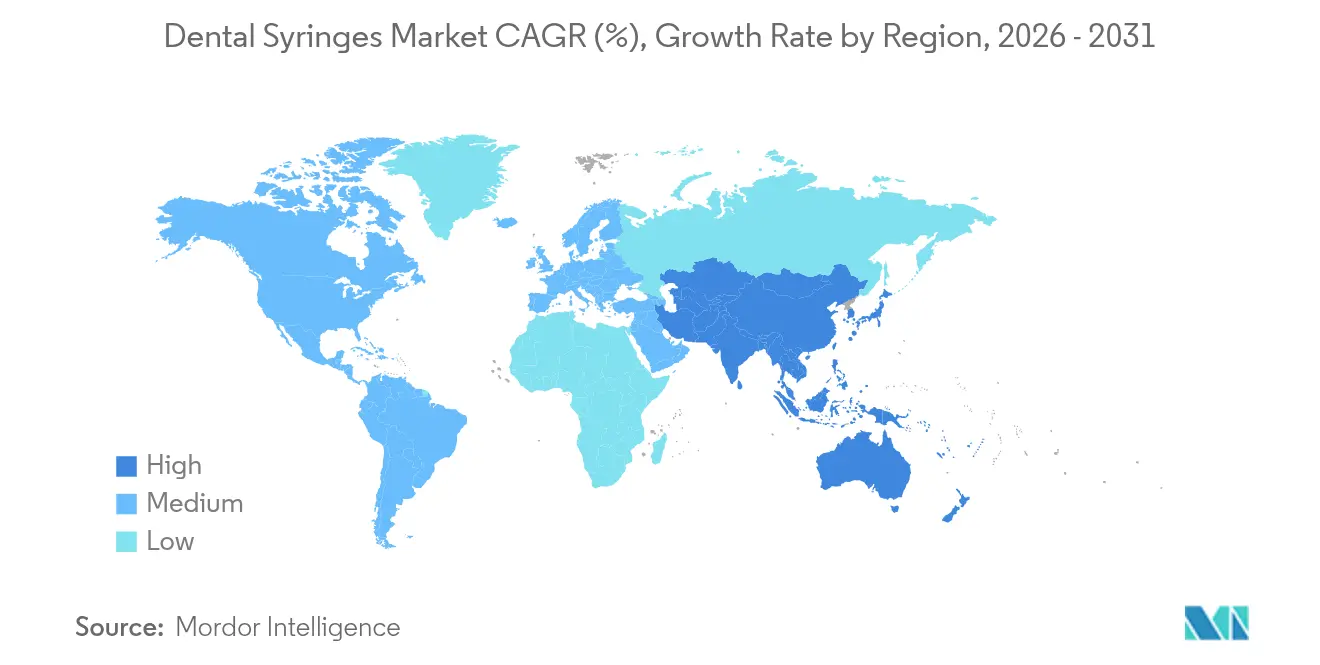
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
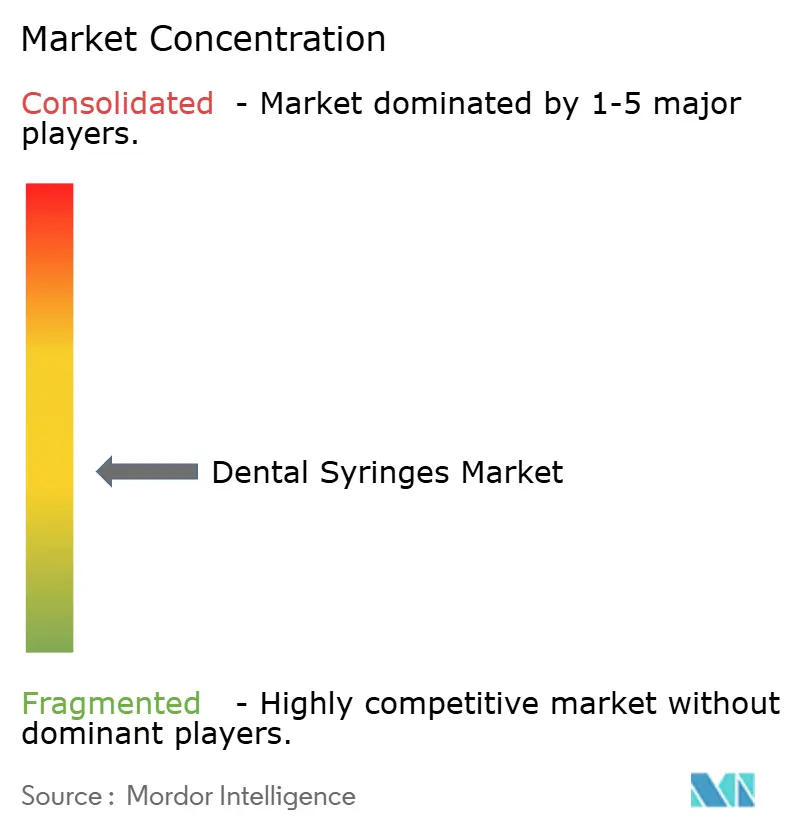
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Dentalspritzen von Mordor Intelligence
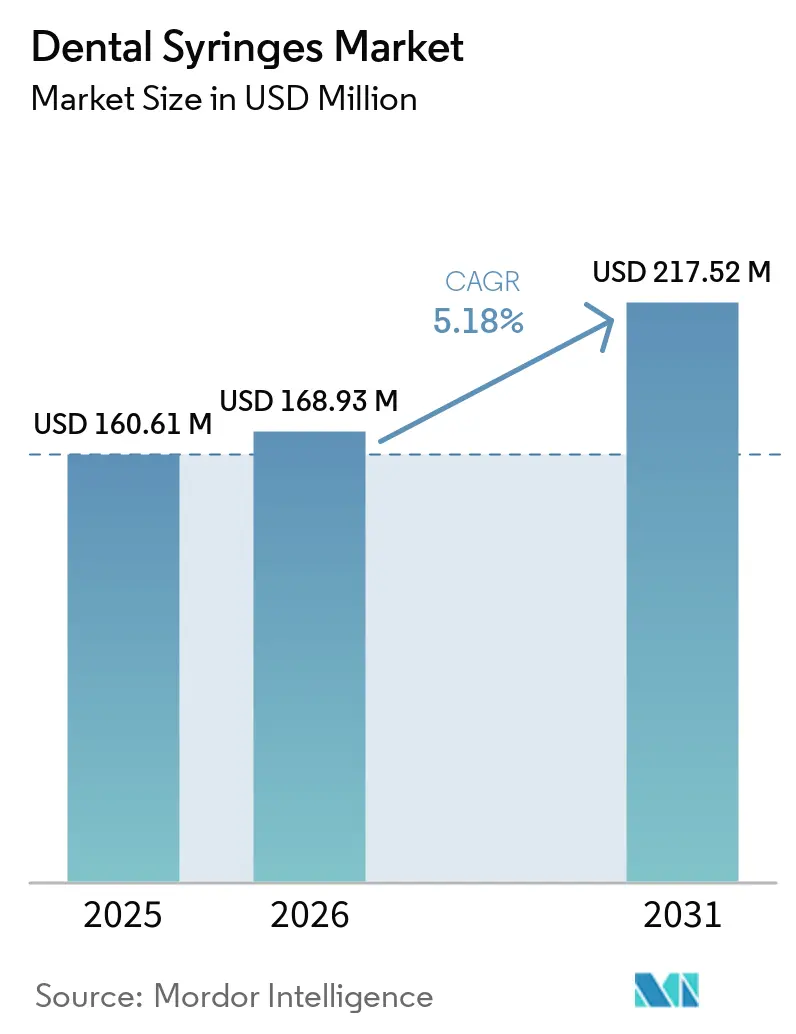
Die Marktgröße für Dentalspritzen wird voraussichtlich von 160,61 Millionen USD im Jahr 2025 auf 168,93 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,18 % über den Zeitraum 2026–2031 einen Wert von 217,52 Millionen USD erreichen. Das Wachstum spiegelt strengere Anforderungen an die Infektionskontrolle, eine wachsende ältere Bevölkerung mit Bedarf an prothetischer Versorgung sowie die stetige Einführung computergesteuerter Lokalanästhesie-Abgabesysteme wider. Ein gesteigertes Bewusstsein nach jüngsten globalen Gesundheitsereignissen hat Zahnärzte dazu veranlasst, Einwegartikel und RFID-verfolgte Instrumente zu bevorzugen, die die Einhaltung der CDC-Sterilisationsvorschriften vereinfachen. Auch Versicherer beeinflussen die Nachfrage: 65 % der US-amerikanischen Erwachsenen verfügten 2024 über eine Zahnversicherung, und 91 % betrachten Zahnarztbesuche mittlerweile als wesentliche Vorsorge. Auf der Angebotsseite überarbeiten Hersteller ihre Produkte mit biologisch abbaubaren Kunststoffen und Leichtmetallen, um die bevorstehende EU-Verordnung über Verpackungen und Verpackungsabfälle zu erfüllen. Die im April 2025 eingeführten Zölle und volatile Lieferketten für Edelstahl veranlassen Praxen dazu, ihre Bezugsquellen zu diversifizieren und Gruppenankäufe zu beschleunigen.
Wichtigste Erkenntnisse des Berichts
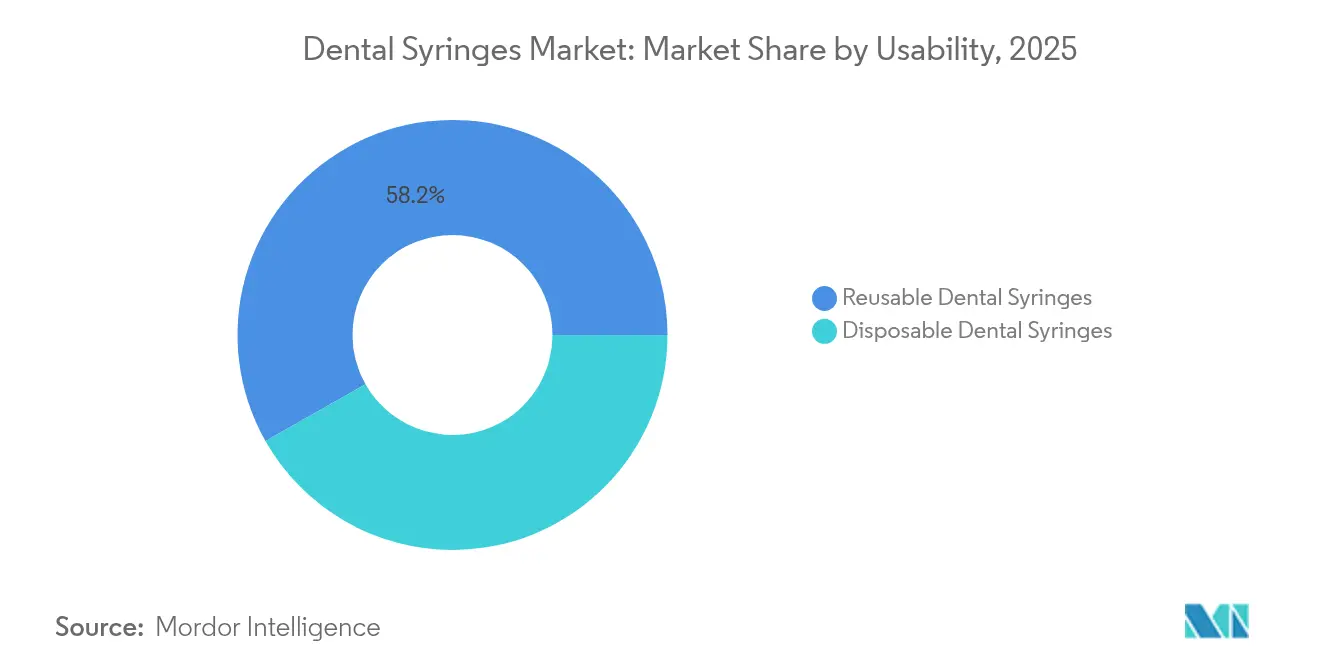
- Nach Verwendbarkeit hielten Wiederverwendbare Geräte im Jahr 2025 einen Marktanteil von 58,20 % am Markt für Dentalspritzen, während Einwegprodukte bis 2031 voraussichtlich mit einer CAGR von 6,28 % wachsen werden.
- Nach Produkttyp führten Aspirierende Modelle mit einem Umsatzanteil von 61,55 % im Jahr 2025, während Nicht-Aspirierende Einheiten voraussichtlich mit einer CAGR von 6,12 % wachsen werden.
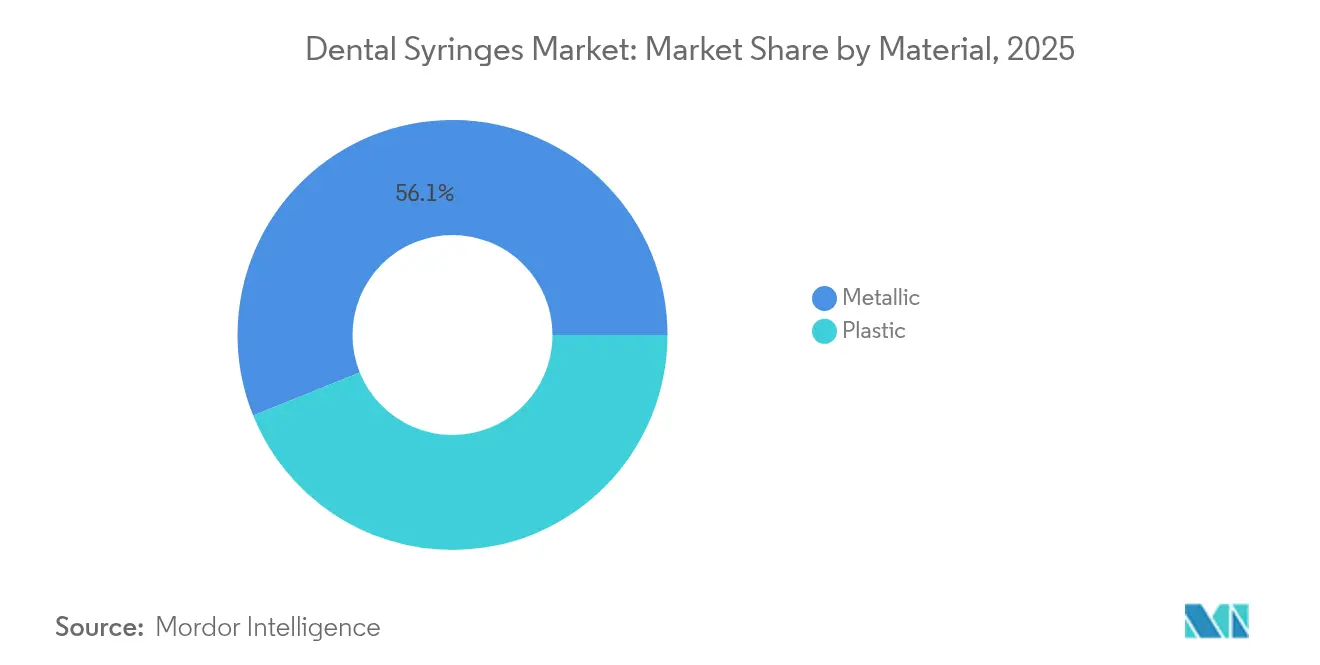
- Nach Material entfielen im Jahr 2025 56,10 % der Marktgröße für Dentalspritzen auf Metallische Formate, während Kunststoffe bis 2031 mit einer CAGR von 6,05 % voranschreiten.
- Nach Endverbraucher entfielen auf Krankenhäuser und Kliniken 49,10 % des Umsatzes im Jahr 2025, während Labore die schnellste CAGR von 6,01 % verzeichnen werden.
- Nach Geografie trug Nordamerika im Jahr 2025 43,10 % des Umsatzes bei, während Asien-Pazifik bis 2031 die höchste CAGR von 6,22 % erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung erweitert die prothetische Arbeitslast | +1.2% | Nordamerika und Europa als Kernmärkte, globale Ausstrahlungseffekte | Langfristig (≥ 4 Jahre) |
| Zunehmende Prävalenz von Karies und Parodontalerkrankungen | +0.9% | Stärkere Auswirkungen in Asien-Pazifik und dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Rascher Wechsel zu Einweg-Sicherheitsspritzen | +1.4% | Angeführt von Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Zahntourismus in Asien-Pazifik und Mittel- und Osteuropa | +0.7% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Digitale Anästhesieabgabe am Behandlungsstuhl | +0.8% | Nordamerika und EU als frühe Anwender, Asien-Pazifik im Entstehen | Mittelfristig (2–4 Jahre) |
| RFID-gestützte Vorschriften zur Instrumentenverfolgung | +0.3% | Hochpreisige Kliniken in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung erweitert die prothetische Arbeitslast
Erwachsene ab 60 Jahren zählen bereits 1,0 Milliarden und werden bis 2030 die Marke von 1,4 Milliarden überschreiten. Prothetische Eingriffe, die in dieser Altersgruppe dominieren, erfordern eine präzise Anästhesieabgabe und veranlassen Kliniken, fortschrittliche Lösungen im Markt für Dentalspritzen einzusetzen, wie etwa computergesteuerte lokale Anästhesiegeräte Gesundes Altern und Mundgesundheit: Priorität, Politik und öffentliche Gesundheit, BDJ Open, nature.com">[1]. In Malaysia bilden Erwachsene im Alter von 25 bis 54 Jahren die größte Patientengruppe, was die Behandlungskapazitäten zusätzlich belastet. Zahnversicherer betonen den Zusammenhang zwischen Mund- und Allgemeingesundheit, was Vorsorgebesuche fördert und die Nachfrage nach hochwertigen Spritzen stärkt. Praxen bevorzugen daher ergonomische Designs, die mehrere Injektionen ohne Ermüdung des Anwenders ermöglichen. Mit dem Anstieg von Vollbogenrestaurationen werden Spritzendesigns mit hoher Zylinderklarheit und kontrollierter Aspiration zum Standard [2].
Zunehmende Prävalenz von Karies und Parodontalerkrankungen
Weltweit leiden mehr als 280 Millionen ältere Erwachsene an unbehandeltem Karies oder Zahnfleischerkrankungen. Aktualisierte CDC-Richtlinien schreiben vor, dass Kartuschenspritzen zwischen den Patienten sterilisiert werden müssen und dass Nadeln sowie Anästhesiekartuschen Einwegartikel bleiben [3]. Schwellenländer verzeichnen aufgrund zuckerhaltiger Ernährung und begrenzter Prophylaxe eine schnellere Krankheitsinzidenz, was Raum für kostengünstige und dennoch konforme Spritzen schafft. Telezahnmedizin ermöglicht eine frühere Diagnose bei jüngeren Erwachsenen und schafft mehr Gelegenheiten für minimal-invasive Restaurationen, die dennoch eine Lokalanästhesie erfordern. Frühzeitige Eingriffe wie die bohrerfreie Kariesreparatur mit Produkten wie Curodont Repair Fluoride Plus reduzieren die Behandlungszeit, doch komplexe Fälle sind weiterhin auf Aspirationsgeräte angewiesen, die eine sichere Deposition bestätigen.
Rascher Wechsel zu Einweg-Sicherheitsspritzen zur Infektionskontrolle
Die CDC erklärt, dass Einweginstrumente „nicht wiederaufbereitet werden sollten”, was den Wechsel zu Einwegprodukten beschleunigt. Die TruTip Plus Colors- und NeoTip-Linien von Pac-Dent veranschaulichen, wie Hersteller Edelstahlinnenseiten mit farbcodierten Kunststoffaußenseiten kombinieren, um Steifigkeit zu erhalten und gleichzeitig die Entsorgung zu erleichtern. Studien zeigen, dass wiederverwendbare Spitzen trotz Sterilisation eine bakterielle Belastung aufweisen, was den Wechsel zu Einwegprodukten verstärkt. Die EU-Verordnung, die vorschreibt, dass alle Gesundheitsverpackungen bis 2030 recycelbar sein müssen, katalysiert die Forschung und Entwicklung von PLA- und PHA-Spritzen, die biologisch abbaubar sind, ohne die Leistung zu beeinträchtigen. Anbieter im Markt für Dentalspritzen balancieren Haltbarkeit, Kosten und Nachhaltigkeit, während Kliniken Infektionskontrolle gegen Abfallziele abwägen.
Wachstum des Zahntourismus in Asien-Pazifik und Mittel- und Osteuropa
Malaysias Konzept für die Mundgesundheitsversorgung positioniert das Land bis 2027 als Zahntourismus-Drehscheibe und priorisiert eine hochwertige Anästhesieabgabe, um ausländische Patienten zu beruhigen. Rumänische Kliniken kooperieren mit Reisebüros, um Hochsaisons zu verlängern und komplexe restaurative Fälle anzuziehen, die auf hochpräzise Spritzen angewiesen sind. Internationale Kunden erwarten Infektionsprotokolle auf US- oder EU-Niveau, was Einrichtungen dazu veranlasst, Einweg-Aspirationsgeräte in manipulationssicheren Beuteln zu verwenden. Kliniken integrieren auch CAD/CAM-Workflows am Behandlungsstuhl, sodass Spritzenanbieter Einwegprodukte mit Scannern und Implantat-Kits bündeln, um nachgelagerte Umsätze im Markt für Dentalspritzen zu erschließen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Zahnärzten in einkommensschwachen Regionen | -0.8% | Asien-Pazifik, Naher Osten und Afrika, ländliche Gebiete weltweit | Langfristig (≥ 4 Jahre) |
| Hohe Anschaffungskosten für elektronische und intelligente Spritzen | -0.6% | Höherer Druck in preissensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Regulatorische Verschärfung bei Einwegkunststoffen | -0.4% | EU als Vorreiter und ökologisch ausgerichtete Märkte | Mittelfristig (2–4 Jahre) |
| Volatile Versorgung mit medizinischem Edelstahl | -0.3% | Globale Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Zahnärzten in einkommensschwachen Regionen
Viele Schwellenländer verzeichnen weniger als einen Zahnarzt pro 10.000 Einwohner. Die Weltgesundheitsorganisation stellt fest, dass geografische und wirtschaftliche Barrieren ältere Erwachsene von einer rechtzeitigen Versorgung abhalten. Begrenzte Ausbildungskapazitäten verzögern die Einführung fortschrittlicher computergesteuerter Geräte, die eine Einweisung in Aspiration und Durchflussrateneinstellungen erfordern. Regierungen reagieren mit der Finanzierung mobiler Kliniken, konzentrieren die Ausgaben jedoch auf Basisinstrumente. Infolgedessen liefern Spritzenanbieter vereinfachte Metallformate, die eine robuste Wiederaufbereitung tolerieren und mit knappen Betriebsbudgets in der Dentalspritzen-Branche vereinbar sind.
Hohe Anschaffungskosten für elektronische und intelligente Spritzen
Systeme wie das STA oder der Wand können mehrere tausend Dollar kosten, was kleinere Praxen möglicherweise nicht schnell amortisieren können. Der im April 2025 auf US-Importe angewandte Zoll von 10 % treibt die Gerätepreise weiter in die Höhe. Einige Kliniken arrangieren Lieferantenfinanzierungen oder Gruppenkauffprogramme, obwohl steigende Zinssätze die Gesamtbetriebskosten erhöhen. Anbieter haben modulare Upgrades eingeführt, sodass Zahnärzte mit manuellen Aspirationsgriffen beginnen und später digitale Steuerungsboxen hinzufügen können, ohne frühere Investitionen aufzugeben. Diese gestaffelten Pakete prägen die Adoptionsverläufe im Markt für Dentalspritzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verwendbarkeit:
Einwegprodukte gewinnen an Dynamik bei der InfektionskontrolleWiederverwendbare Geräte erzielten 2025 einen Umsatzanteil von 58,20 % und profitierten von gut etablierten Autoklaven-Infrastrukturen. Im selben Jahr wuchsen Einwegprodukte rasch, da die Marktgröße für Dentalspritzen im Einwegsegment eine CAGR von 6,28 % verzeichnete, was auf eine erhöhte Wachsamkeit bei der Infektionskontrolle zurückzuführen ist. Praxen mit täglichen Injektionsmengen von mehr als 30 nennen Sterilisationsengpässe als Grund und bevorzugen daher farbcodierte Einwegzylinder, die die Umrüstzeit verkürzen.
Die Einführung von Einwegprodukten steht unter ökologischem Druck; der EU-Rahmen verpflichtet zu recycelbaren Verpackungen bis 2030, was Anbieter dazu veranlasst, PLA- und PHA-Zylinder einzuführen, die Kompostierbarkeitsanforderungen erfüllen. Große Gruppenpraxen schließen mehrjährige Verträge ab, um Preise zu stabilisieren und die Versorgung zu sichern. Wiederverwendbare Produkte dominieren weiterhin dort, wo Kapitalbudgets fortschrittliche Reinigungs- und Desinfektionsgeräte abdecken und wo Kosteneinsparungen pro Einheit die Personalengpässe überwiegen. Hybridstrategien entstehen, bei denen Kliniken metallische Aspirationsgriffe in Kombination mit Einwegnadeln und Kartuschen verwenden, um Sicherheit und Nachhaltigkeit in Einklang zu bringen.

Nach Produkttyp:
Dominanz der Aspiration steht vor digitaler DisruptionAspirierende Modelle erfassten 2025 einen Marktanteil von 61,55 % im Markt für Dentalspritzen, da sie Klinikern ermöglichen zu überprüfen, ob sie sich nicht in einem Blutgefäß befinden, bevor sie injizieren. Nicht-aspirierende Designs sprechen jüngere Behandler an, die bei routinemäßigen Kompositfüllungen und Prophylaxemaßnahmen eine einfachere Handhabung suchen.
Digitale CCLAD-Plattformen integrieren Drucksensoren, die Gewebeunterschiede ohne manuelle Aspiration erkennen können. In Kombination mit dünnlumigen Nadeln ermöglichen diese Systeme eine nahezu schmerzfreie Infiltration, was die Patientenakzeptanz bei elektiven kosmetischen Eingriffen erhöht. Nadelfreie Geräte wie das LED-basierte Nuralyte versprechen weitere Disruption; die Indikationen bleiben jedoch auf oberflächliche Behandlungen beschränkt, und die Einführung hängt von der bevorstehenden FDA-Zulassung ab. Traditionelle Aspirationsspritzen integrieren nun Silikonbeschichtungen und reduzierten Kolbenreibungswiderstand, um im sich wandelnden Markt für Dentalspritzen relevant zu bleiben.
Nach Material:
Metallische Stärke versus KunststoffinnovationMetallische Zylinder sicherten sich 2025 einen Umsatzanteil von 56,10 % dank ihrer Langlebigkeit und Autoklaven-Kompatibilität. Versorgungsengpässe bei Spezialedelstahl haben einen Wechsel zu gehärtetem Aluminium und Titanlegierungen ausgelöst, die das Griffgewicht um 25 % reduzieren, ohne die Steifigkeit zu beeinträchtigen.
Kunststoffe schreiten mit einer CAGR von 6,05 % voran, getragen von Kostenvorteilen und dem Wachstum bei Einwegprotokollen. Biokunststoffe gewinnen regulatorische Gunst, stehen jedoch vor Produktionsbeschränkungen, was Hersteller dazu veranlasst, PLA mit recyceltem PET zu mischen, um eine breitere Verfügbarkeit zu gewährleisten. Zukünftige Designs könnten Verbundstoffinnenseiten mit dünnen Stahlhülsen aufweisen, um metallische Aspiration zu liefern und gleichzeitig den Rohstahlgehalt zu reduzieren. Materialinnovation ermöglicht wettbewerbsfähige Preisgestaltung und differenziert Marken im Markt für Dentalspritzen.
Nach Endverbraucher:
Labore entwickeln sich zum WachstumskatalysatorKrankenhäuser und Kliniken hielten 2025 einen Umsatzanteil von 49,10 % aufgrund ihrer direkten Patientenschnittstelle. Dentallabore verzeichnen die höchste CAGR von 6,01 %, da chairseitige Fräsverfahren und sofortige prothetische Dienstleistungen nun eine Anästhesiefähigkeit vor Ort erfordern.
In Labore integrierte digitale Workflows erfordern kurze Abbindezeiten, sodass das Personal Spritzen mit vormontierten Nadeln und kalibrierten Kartuschen bevorzugt, die Unterbrechungen minimieren. Akademische Programme setzen auf hochwertige Aspirationsgriffe für die Studentenausbildung und fördern so die Basisnachfrage. Der Aufstieg von Dentalserviceorganisationen zentralisiert den Einkauf, was Anbieter begünstigt, die Spritzen mit Bohrern, Bildgebungssensoren und CAD/CAM-Blöcken bündeln können, was zu einem konsolidierten Volumen in der Marktgröße für Dentalspritzen bei multidisziplinären Einrichtungen führt.
Geografische Analyse
Markt für Dentalspritzen in Nordamerika
Nordamerika erzielte 43,10 % des Umsatzes im Jahr 2025, da strenge CDC-Protokolle und eine weit verbreitete Krankenversicherungsabdeckung die Nachfrage nach Premium-Geräten aufrechterhalten. Computergesteuerte Systeme sind in großen Gruppenpraxen weit verbreitet, und 91 % der Erwachsenen setzen Zahnarztbesuche mit jährlichen Vorsorgeuntersuchungen gleich, was das Behandlungsvolumen stützt. Die im April 2025 eingeführten Zölle erhöhen die Gerätekosten, sodass Distributoren ihre Bezugsquellen auf Mexiko und Vietnam ausweiten, um die Katalogbreite zu erhalten. Solventum, das von 3M abgespalten wurde, verzeichnete im ersten Quartal 2024 einen Umsatz von 335 Millionen USD im Bereich Dentallösungen, trotz eines Umsatzrückgangs von 1,8 %, was die Widerstandsfähigkeit im regionalen Markt für Dentalspritzen unter Beweis stellt.
Markt für Dentalspritzen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 6,22 % bis 2031. Malaysia veranschaulicht diesen Trend: ein Dentaldienstleistungssektor im Wert von 2,8 Milliarden USD bis 2027, wobei Privatkliniken einen Marktanteil von 70 % halten. Steigende Einkommen der Mittelschicht fördern die Nachfrage nach kosmetischer Kieferorthopädie und Implantologie, die beide auf eine präzise Lokalanästhesie angewiesen sind. Dentaltourismus verbindet hotelähnliche Genesungssuiten mit EU-konformen Infektionsschutzprotokollen, was dazu führt, dass Einrichtungen Einweg-Aspirationsspritzen bevorzugen, die in strichcodierten Schälbeuteln verpackt sind. Inländische Hersteller liefern kostengünstige Polystyrolzylinder, während Importeure Premium-CCLAD-Einheiten vermarkten, was gestufte Chancen innerhalb des Marktes für Dentalspritzen schafft.
Markt für Dentalspritzen in EMEA und Südamerika
Europa verzeichnet ein gleichmäßiges Wachstum, da die Kreislaufwirtschaftsagenda die Materialauswahl neu gestaltet. Die EU-Verordnung über Verpackungen und Verpackungsabfälle verpflichtet Hersteller, Komponenten bis 2030 recyclinggerecht umzugestalten. Deutschland erprobt die kommunale Sammlung von Biokunststoffen in klinischer Qualität, was frühen Marktteilnehmern einen Markenvorteil verschafft. Kliniken in Frankreich und Skandinavien bewerben CO₂-neutrale Restaurationen, was wiederum Spritzenkörper aus PLA oder PHA begünstigt. Osteuropa gewinnt an Dynamik durch einreisende Dentaltouristen, die erschwingliche Vollbogenimplantate suchen, was den Absatz von Aspirationsgeräten im mittleren Preissegment ankurbelt. Der Nahe Osten und Afrika verzeichnen eine beschleunigte Nachfrage, insbesondere in GCC-Ländern, die Medizintourismus mit Luxushospitalität verbinden. Südamerika verzeichnet schrittweise Zuwächse, wobei Brasilien und Argentinien die lokale Kunststoffproduktion nutzen, um die Lieferketten innerhalb des Marktes für Dentalspritzen zu stabilisieren.
Regulatorisches Umfeld
Dentalspritzen und verwandte zahnärztliche Handinstrumente werden als Medizinprodukte reguliert, wobei die zentralen Anforderungen auf Infektionskontrolle, Leistungsprüfung und Qualitätsmanagementsysteme ausgerichtet sind. In den Vereinigten Staaten fallen die meisten Dentalspritzen unter die FDA Class I General Controls (21 CFR 872.4565) und sind häufig von der 510(k)-Einreichung befreit, wenn sie keinen besonderen Kontrollen unterliegen, doch Hersteller müssen weiterhin Kennzeichnungs-, Geräteregistrierungs- und CGMP-Pflichten erfüllen. Ein wichtiger Compliance-Ankerpunkt ist die FDA Quality Management System Regulation (QMSR), die am 2. Februar 2026 in Kraft trat und die US-Qualitätssystemanforderungen enger an ISO 13485:2016 anpasst.
In Europa wird der Marktzugang durch die EU-MDR 2017/745 geregelt, wobei Klassifizierung und Konformitätsbewertung durch Zweckbestimmung und Risikoprofil bestimmt werden; CEN/TR 12401:2025 bietet aktualisierte technische Leitlinien zur Anwendung der MDR-Klassifizierungsregeln auf Dentalprodukte. Die Leistung und Interoperabilität auf Produktebene orientieren sich zunehmend an ISO 9997:2020 für zahnärztliche Kartuschenspritzen (die aspirierende, nicht-aspirierende und selbstaspirierende Designs abdeckt), und die American Dental Association hat die Harmonisierung vorangetrieben, indem sie im April 2025 aktualisierte Kartuschenspritzen-Standards auf Basis von ISO 9997:2020 zur Überprüfung bereitstellte. Die Umweltkonformität beeinflusst zudem die Wahl von Materialien und Verpackungen, insbesondere in der EU, wo die Ziele für recyclingfähige Gesundheitsverpackungen bis 2030 die Neugestaltung von Verpackungen und Komponenten für Einwegspritzenformate vorantreiben.
Wettbewerbslandschaft
Der Markt für Dentalspritzen ist mäßig fragmentiert. Globale multinationale Unternehmen konkurrieren mit Spezialmarken und versuchen sich durch Infektionskontrollfunktionen, ergonomische Verbesserungen und digitale Integration zu differenzieren. Solventum trat im April 2024 als unabhängiges Gesundheitsunternehmen erneut in das Segment ein und investiert nun mehr Kapital in Forschung und Entwicklung für biologisch abbaubare Einwegprodukte. Dentsply Sirona nutzt sein Bildgebungs- und Fräsportfolio, um Spritzen gebündelt mit CAD/CAM-Kits zu verkaufen und so die Ökosystembindung zu stärken.
Hersteller investieren 3–5 % des Umsatzes in die Widerstandsfähigkeit der Lieferkette, nachdem Engpässe bei Edelstahl und Harzen Schwachstellen aufgezeigt haben. Additive Fertigung wird eingesetzt, um reibungsarme Kolben und leichte Griffe zu prototypisieren, die den Materialeinsatz um 15 % reduzieren. Unternehmen integrieren auch generative KI, um Nachfrageprognosen zu optimieren und Lagerbestände zu reduzieren. Nischenunternehmen entwickeln nadelfreie Lösungen wie LED- oder TENS-basierte Anästhesiegeräte, die einfache Infiltrationsanwendungen kannibalisieren könnten, aber weiterhin neben Aspirationsspritzen für chirurgische Eingriffe koexistieren. Die regulatorische Klarheit verbesserte sich, nachdem die Amerikanische Zahnärztevereinigung den ANSI/ADA-Standard Nr. 34 vorgeschlagen hat, der Kartuschenspritzen mit ISO 9997:2020 in Einklang bringt; eine frühzeitige Konformität verschafft Anbietern einen Marketingvorteil.
Strategische Allianzen nehmen zu, da Anbieter mit Verpackungsherstellern zusammenarbeiten, um recycelbare Blisterverpackungen zu entwickeln, die beschleunigte Alterungstests bestehen. Einige Marken erproben Pay-per-Use-Verträge, bei denen Praxen pro Injektion statt für den Gerätekauf im Voraus zahlen. Das Modell bietet Kliniken einen planbaren Cashflow und Anbietern tiefere Nutzerdaten, was die Kundenbindung im Markt für Dentalspritzen stärkt.
Marktführer in der Dentalspritzen-Branche
-
Dentsply Sirona
-
A. Titan Instrument Inc
-
Septodont
-
Solventum
-
Ultradent Products
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dentalspritzen Unternehmen in diesem Bericht
- Solventum
- Dentsply Sirona
- Septodont
- Vista Dental Products
- Integra LifeSciences
- A. Titan Instrument
- Ultradent Products
- Power Dental USA
- Accesia
- Anthogyr
- Carl Martin
- Asa Dental
- Faro
- DiaDent
- Milestone Scientific
- Orsing AB
- Kulzer
- Henry Schein
- Coricama S.r.l
- Tillid Dental
Marktchancen und Zukunftsaussichten
Weiße Flecken entstehen rund um Geräte und Verbrauchsmaterialien, die die Schmerzvariabilität reduzieren und gleichzeitig die Einhaltung von Infektionskontrollabläufen vereinfachen. Computergesteuerte Verabreichung von Lokalanästhetika (CCLAD) und computergeführte Injektionsplattformen schaffen Raum für Anbieter, um Präzision auf Konsolenebene mit Ergonomie am Behandlungsstuhl und geringerem Schulungsaufwand zu verbinden, insbesondere für Praxen mit hohem Durchsatz und Einkaufsmodelle von Dental-Service-Organisationen. Klinische Evidenz, die eine Schmerzreduktion gegenüber der manuellen Verabreichung belegt, unterstützt eine wertorientierte Positionierung für Premiumsysteme und deren kompatible Einwegkomponenten (Schlauchsets, Einwegspitzen und Kartuschenschnittstellen), was wiederum die Nachfrage nach standardisierten, interoperablen Spritzendesigns gemäß ISO 9997:2020 verstärkt.
Konkrete Produkt- und Marktaktivitäten deuten auf kurzfristige Chancenfelder hin. Dentalhitec brachte im September 2025 nach FDA-Zulassung das computergeführte Lokalanästhesie-Verabreichungssystem QuickSleeper5 in den Vereinigten Staaten auf den Markt, was auf eine anhaltende Kommerzialisierung fortschrittlicher Injektionsplattformen hinweist, die verfahrensspezifische Verbrauchsmaterialien und Zubehör nach sich ziehen können. Im manuellen Segment führte Inibsa im Mai 2024 die Prestoject-Linie ein (aspirierende und intraligamentäre Varianten), was die anhaltende Nachfrage nach ergonomischen, autoklavierbaren Edelstahlinstrumenten unterstützt. In Europa schafft die nachhaltigkeitsgetriebene Beschaffung zusätzliche Freiräume für Hersteller, die Einweg-Infektionskontrollformate mit recyclingfähigen Verpackungen und validierter Haltbarkeit kombinieren, was Kliniken hilft, Abfallbeschränkungen neben Sterilisationsengpässen zu bewältigen.
Neueste Industrielle Entwicklungen in Markt für Dentalspritzen
- Juni 2026: Mitsui Chemicals, Inc. schloss eine endgültige Vereinbarung zur Übernahme von Ultradent Products, Inc. und zur Umwandlung in eine hundertprozentige Tochtergesellschaft über Mitsui Chemicals America, Inc., mit Abschluss geplant für September 2026. Der Deal stärkt Ultradents Zugang zu einer größeren Chemikalien- und Materialienplattform, die die Formulierungs- und Verpackungsentscheidungen bei zahnärztlichen Verbrauchsmaterialien beeinflussen kann, die häufig zusammen mit spritzenbasierten Verabreichungsabläufen geliefert werden.
- Juni 2026: Septodont gab eine globale Entwicklungs- und Kommerzialisierungspartnerschaft mit dem australischen Start-up Dentroid bekannt, um die nicht-invasive zahnärztliche Schmerzbehandlung mithilfe der patentierten Nuralyte-Technologie von Dentroid voranzutreiben. Die Zusammenarbeit erweitert den Wettbewerbsfokus über die konventionelle Anästhesieverabreichung hinaus auf gerätegestütztes Schmerzmanagement, was die Art und Weise verändern kann, wie Praxen traditionelle spritzenbasierte Anästhesieoptionen für bestimmte Verfahren bewerten.
- Mai 2024: Inibsa brachte die Prestoject-Linie von Dentalspritzen auf den Markt, einschließlich aspirierender und intraligamentärer Varianten, die auf ergonomische Handhabung und Edelstahlkonstruktion ausgelegt sind. Die Produkteinführung untermauert die anhaltenden Investitionen in hochwertige manuelle Instrumente parallel zum Wandel hin zu Einwegprodukten und digitalen Verabreichungssystemen.
Markt für Dentalspritzen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Umsatz aus Spritzen für den Dentalbereich, die bei zahnärztlichen Eingriffen Lokalanästhetika und Spüllösungen abgeben, sowohl in Zahnarztpraxen als auch in zahnärztlichen Abteilungen von Krankenhäusern. Die Größenbestimmung umfasst gängige Dentalspritzenformate, die über standardisierte zahnärztliche Versorgungs- und Beschaffungskanäle vertrieben werden.
Ausschlüsse aus dem Geltungsbereich: Nicht enthalten sind allgemeine medizinische Spritzen, orale Dosierspritzen, Trainingsmodelle oder Veterinärinjektoren.
Segmentierungsübersicht
- Nach Verwendbarkeit
- Wiederverwendbare Dentalspritzen
- Einweg-Dentalspritzen
- Nach Produkttyp
- Aspirierend
- Nicht-Aspirierend
- Nach Material
- Metallisch
- Kunststoff
- Nach Endverbraucher
- Zahnkliniken und -praxen
- Dentallabore
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um den Nachfragepool und die praktischen Grenzen dessen zu erfassen, was als Dentalspritze gezählt wird. Den Eingriffs- und Patientenkontext haben wir anhand öffentlicher Quellen verankert, darunter CDC-Infektionskontrollrichtlinien für zahnärztliche Einrichtungen, Ressourcen der Weltgesundheitsorganisation zur Mundgesundheit sowie nationale Gesundheitsstatistikportale, die Zahnarztbesuche und den Versorgungszugang erfassen.
Wir haben außerdem Handels- und Zollstatistiken für relevante medizinische Instrumentenkategorien ausgewertet und Patentdatenbanken genutzt, um Produkterneuerungszyklen zu verstehen, einschließlich der Einführung von Funktionen wie Aspiration und computergesteuerter Abgabe. Parallel dazu haben wir Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung gesichtet, um Portfoliomix und Vertriebsstrukturen zu verstehen, und wir haben kostenpflichtige Abonnements für Unternehmensfinanzdaten sowie Import- und Exportprüfungen auf Sendungsebene genutzt, wo dies erforderlich war. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Herstellern, Distributoren sowie Beschaffungs- und klinischen Anwendern in der Zahnmedizin, damit Annahmen zu Dentalspritzenpreisen, Austauschzyklen und Verschiebungen im Mix zwischen wiederverwendbaren und Einweginstrumenten überprüft werden konnten. Die Angaben der Befragten wurden zudem über die wichtigsten Regionen hinweg abgeglichen, sodass Unterschiede in Sterilisationspraktiken und Kaufverhalten in den abschließenden Größenannahmen berücksichtigt werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 13 % | APAC: 39 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 31 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 56 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Nachfragerekonstruktion, die die zahnärztliche Eingriffstätigkeit mit dem Spritzenverbrauch verknüpft und anschließend anhand einer realistischen Preisleiter nach Spritzentyp und Endnutzerkanal in Werte umgerechnet wird. Sobald die Struktur steht, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, etwa durch den Umsatzkontext von Lieferanten und Distributoren, durch Stichproben von Durchschnittsverkaufspreisen multipliziert mit geschätzten Stückbewegungen sowie durch Kanalprüfungen, die aufzeigen, wo die ursprüngliche Berechnung zu hoch oder zu niedrig angesetzt sein könnte.
Die wichtigsten Eingangsgrößen waren der Mix aus Anästhesieabgabe und Spülungsanwendung, die Aufteilung zwischen aspirierenden und nicht-aspirierenden Formaten, die Austauschfrequenz für wiederverwendbare Spritzen, die Einführung von Einweggeräten in Infektionskontrollprogrammen sowie die erwartete Preisentwicklung in Abhängigkeit von Materialien und Beschaffungszyklen. Wenn in kleineren Ländern oder bei Nischenformaten Datenlücken auftraten, wurden Proxy-Annahmen aus ähnlichen Märkten mit vergleichbaren Versorgungsstrukturen verwendet und nach anschließender Validierung angepasst.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, wobei die jährlichen Veränderungen durch den Konsens aus Primärgesprächen zu Eingriffvolumina, Produktmixverschiebungen und Preiserwartungen gesteuert wurden. Wenn Wachstumsraten für einen reifen klinischen Arbeitsablauf zu steil erschienen, wurden die Annahmen erneut überprüft, um die Prognose mit dem typischen Kauf- und Austauschverhalten in Einklang zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Finalisierung der Zahlen gegen unabhängige Signale geprüft, darunter die Richtung der Eingriffstätigkeit, Beschaffungs- und Handelsbewegungen sowie das erwartete Tempo der Umstellung auf Einwegprodukte. Zeigt eine Region einen ungewöhnlichen Anstieg oder Rückgang, werden die zugrunde liegenden Annahmen überprüft und Interview-Nachfassaktionen ausgelöst, um zu bestätigen, ob sich Preise, Mix oder Volumina verändert haben.
Ein mehrstufiger Analysten-Review wird eingesetzt, damit Berechnungslogik, Einheitenumrechnungen und Währungsbehandlung im gesamten Modell konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preise beeinflussen können. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um die neuesten verfügbaren öffentlichen Daten und neue Validierungspunkte aus dem Feld zu erfassen.
Vergleich der Marktgröße für Dentalspritzen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Dentalspritzen können weit auseinanderliegen, selbst wenn sie scheinbar ähnliche Produkte abdecken. Die wesentlichen Unterschiede ergeben sich typischerweise daraus, was als Dentalspritze gezählt wird, welche Versorgungseinrichtungen einbezogen werden und wie Preis und Volumen von Jahr zu Jahr fortgeschrieben werden.
Wenn wir den eingriffsbezogenen Spritzenverbrauch prüfen und die Einschlussregeln aktualisieren, hält Mordor Intelligence den Gesamtwert für Dentalspritzen an Anästhesie- und Spülspritzen, die in der zahnärztlichen Behandlung eingesetzt werden, anstatt breitere medizinische Spritzenfamilien einzubeziehen. Abweichungen können auch aus Konversionsannahmen für Einweggeräte entstehen, die nicht mit dem Beschaffungsverhalten validiert wurden, aus Preisen, die sich auf Listenpreise statt auf tatsächlich erzielte Verkaufspreise stützen, sowie aus Währungszeitpunkten, die nicht mit dem Messjahr übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,17 Milliarden USD (2026) | |
| Globales Forschungshaus A | 1,86 Milliarden USD (2024) | Verwendet einen weiteren Geltungsbereich, der wahrscheinlich angrenzende Spritzen- oder Dentalgeräteumsätze über zahnärztliche Anästhesie- und Spülspritzen hinaus einschließt, und ist an ein früheres Basisjahr und eine frühere Preisbasis gebunden. |
| Fachverlag B | 0,14 Milliarden USD (2023) | An ein früheres Basisjahr gebunden und wendet möglicherweise engere Produktgruppierungen und konservative Mixannahmen an, was den erfassten Wert reduzieren kann, wenn computergesteuerte und Einwegformate expandieren. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch die Geltungsbereichskontrolle und die Art und Weise, wie Preise und Mix durch das Modell geführt werden. Wenn Definitionen eng gehalten und Eingaben an die zahnärztliche Versorgungsnutzung und Beschaffungsrealitäten zurückgebunden werden, bleibt die resultierende Marktgröße leichter zu prüfen und im Zeitverlauf reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Dentalspritzen?
Der Markt für Dentalspritzen wurde im Jahr 2026 auf 168,93 Millionen USD bewertet und wird bis 2031 voraussichtlich 217,52 Millionen USD bei einer CAGR von 5,18 % erreichen.
Welche Region führt den Markt für Dentalspritzen an?
Nordamerika führt mit einem Umsatzanteil von 43,10 % dank strenger CDC-Protokolle und einer weit verbreiteten Versicherungsabdeckung.
Warum gewinnen Einweg-Dentalspritzen an Beliebtheit?
Infektionskontrollrichtlinien der CDC schreiben vor, dass Einwegartikel nicht wiederaufbereitet werden sollten, was Kliniken dazu veranlasst, Einwegspritzen einzuführen, die das Risiko einer Kreuzkontamination reduzieren.
Welchen Anteil halten Aspirationsspritzen?
Aspirierende Modelle erfassten 2025 einen Marktanteil von 61,55 % im Markt für Dentalspritzen, da sie Klinikern ermöglichen, sichere Injektionsstellen zu überprüfen.
Wie werden Umweltvorschriften das Produktdesign beeinflussen?
EU-Vorschriften, die bis 2030 recycelbare Verpackungen vorschreiben, beschleunigen den Wechsel zu PLA- und PHA-Biokunststoffen und motivieren Hersteller, Komponenten für die Kreislaufwirtschaft neu zu gestalten.
Was ist das am schnellsten wachsende Endverbrauchersegment?
Dentallabore sind das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 6,01 %, da chairseitige digitale Workflows die Anästhesieabgabe in Labordienstleistungen integrieren.