
Größe und Marktanteil des Genomeditierungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 12.29 Milliarden US-Dollar |
| Marktgröße (2031) | 25.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.98 % |
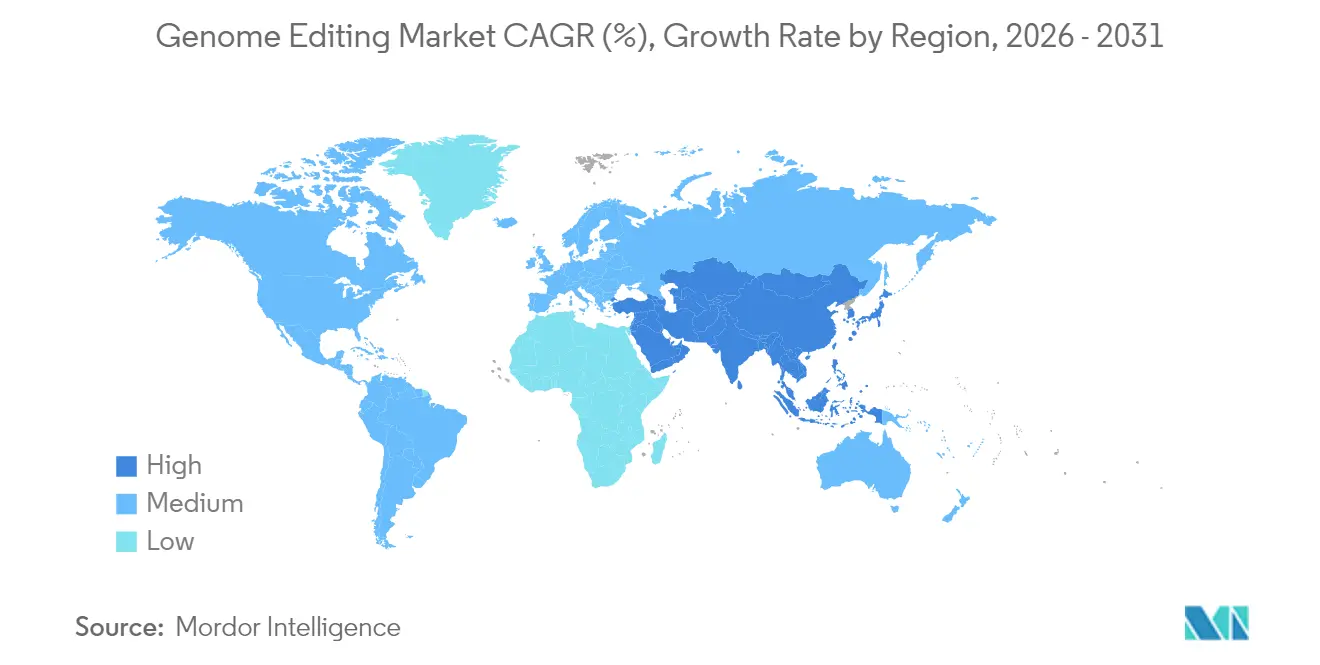
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
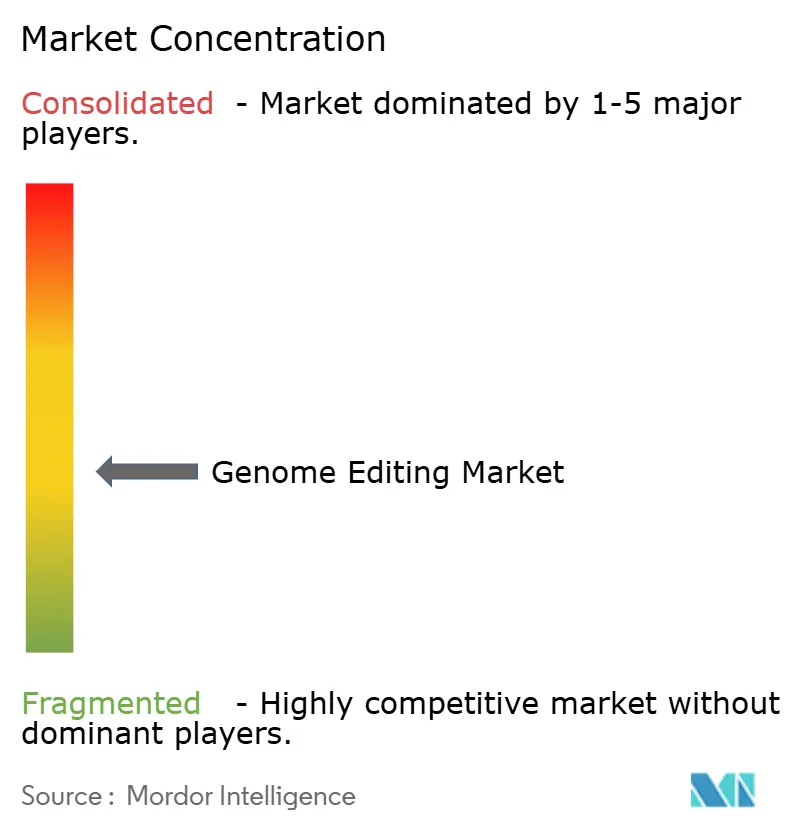
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Genomeditierungsmarkts von Mordor Intelligence
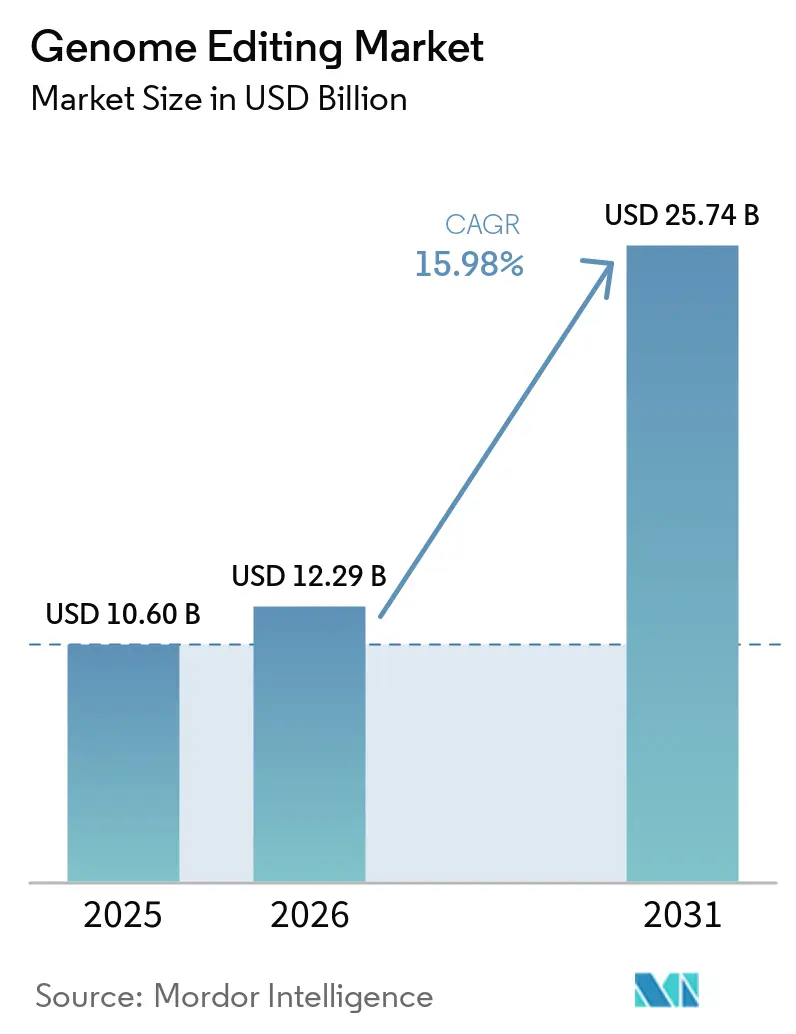
Die Größe des Genomeditierungsmarkts wurde 2025 auf USD 10,60 Milliarden geschätzt und wird voraussichtlich von USD 12,29 Milliarden im Jahr 2026 auf USD 25,74 Milliarden bis 2031 wachsen, mit einer CAGR von 15,98 % während des Prognosezeitraums (2026–2031).
Die klinische Validierung von CRISPR-Cas9, die steigende Nachfrage nach klimaresistenten Nutzpflanzen und reichlich vorhandenes Risikokapital konvergieren, um die kommerzielle Akzeptanz zu beschleunigen. Das wachsende Vertrauen der Regulierungsbehörden zeigt sich in der Welle von Prüfbezeichnungen, die CRISPR-Therapeutika gewährt wurden, während Agrarregulierungsbehörden in mehreren Ländern viele genomedierte Pflanzen nun wie konventionell gezüchtete behandeln. Wettbewerbsstrategien konzentrieren sich auf den Ausbau GMP-konformer Kapazitäten, die Integration von KI in das Nuklease-Design und den Abschluss von Plattformlizenzvereinbarungen, die Vorteile beim geistigen Eigentum sichern. Die zunehmende Zusammenarbeit zwischen großen Pharmaunternehmen und agilen Start-ups erweitert die therapeutische Pipeline und beschleunigt die Markteinführungszeit, auch wenn Herausforderungen bei der Produktionsskalierung, handelspolitische Unstimmigkeiten und Fachkräftemangel die Aussichten dämpfen.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führten CRISPR-Plattformen mit einem Marktanteil von 41,10 % im Genomeditierungsmarkt im Jahr 2025; TALEN wird voraussichtlich bis 2031 mit einer CAGR von 19,49 % wachsen.
- Nach Liefermethode entfielen 2025 46,10 % des Umsatzes auf virale Vektoren, während die nicht-virale physikalische Lieferung bis 2031 voraussichtlich mit einer CAGR von 16,21 % wachsen wird.
- Nach Anwendung hielt Gen- und Zelltherapie 2025 einen Anteil von 34,10 % an der Größe des Genomeditierungsmarkts, während Diagnostik und synthetische Biologie von 2026 bis 2031 die schnellste CAGR von 16,78 % verzeichnen.
- Nach Endnutzer hielten Pharma- und Biotechnologieunternehmen 2025 einen Anteil von 51,85 % am Genomeditierungsmarkt und wachsen bis 2031 mit einer CAGR von 16,65 %.
- Nach Region behielt Nordamerika 2025 einen Umsatzanteil von 40,80 %; Asien-Pazifik wird im gleichen Zeitraum voraussichtlich mit einer CAGR von 19,75 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Genombearbeitungsmarkts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung von CRISPR-Cas-Systemen in klinischen Studien | +3.2% | Global, mit Nordamerika und EU an der Spitze | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage der Agrarbiotechnologie nach klimaresistenten Nutzpflanzen | +2.8% | Global, mit Asien-Pazifik und Lateinamerika als Kernregionen | Langfristig (≥ 4 Jahre) |
| Anstieg von Risikokapital- und Börsengangsfinanzierungen für Gen-Editing-Start-ups | +2.1% | Nordamerika und EU primär, Asien-Pazifik aufstrebend | Kurzfristig (≤ 2 Jahre) |
| Etablierung von In-vivo-Gen-Editing-Therapeutika für seltene Krankheiten | +2.5% | Global, mit regulatorischen Vorteilen in den USA | Mittelfristig (2–4 Jahre) |
| Automatisierungs- und KI-gestützte Hochdurchsatz-Screening- Plattformen | +1.8% | Global, konzentriert in Biotechnologie-Zentren | Mittelfristig (2–4 Jahre) |
| Staatliche Bioökonomie-Roadmaps in Schwellenländern | +1.4% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von CRISPR-Cas-Systemen in klinischen Studien
Die FDA-Zulassung der ersten CRISPR-Therapie eröffnete eine breitere klinische Erforschung und ermöglichte mehrteilige Umbrella-Studien, die Entwicklungszyklen um bis zu zwei Jahre verkürzen.[1] Positive Ergebnisse aus Studien in den Bereichen Hämatologie, Ophthalmologie und solide Tumore unterstreichen die Vielseitigkeit der Plattform und ziehen anhaltende Kapitalzuflüsse an.[2] Universitäten und Biotechnologieunternehmen skalieren CRISPR-TIL-Protokolle, die vollständige Remissionen bei gastrointestinalen Krebserkrankungen erzielt haben, und gehen damit über monogene Indikationen hinaus.
Wachsende Nachfrage der Agrarbiotechnologie nach klimaresistenten Nutzpflanzen
Genomedierter Reis, dürretoleranter Mais und hitzeresistentes Nutzvieh sind Beispiele für Lösungen, die Klimaschocks abmildern und gleichzeitig den Ertrag aufrechterhalten.[3] Regulatorische Ausnahmen in 16 Rechtsordnungen, in denen keine fremde DNA verbleibt, beschleunigen die Kommerzialisierung und ermöglichen es kleinen Züchtern, in den Genomeditierungsmarkt einzutreten, ohne aufwändige GVO-Hürden überwinden zu müssen. Öffentlich-private Programme lenken CRISPR-Werkzeuge auf die Nährstoffanreicherung von Grundnahrungsmitteln und erweitern die Marktchancen in Entwicklungsregionen.
Anstieg von Risikokapital- und Börsengangsfinanzierungen für Gen-Editing-Start-ups
Trotz eines zyklischen Rückgangs im Jahr 2024 schließen hochwertige Plattformen weiterhin neunstellige Finanzierungsrunden ab und schließen Allianzen, die das Kapital großer Pharmaunternehmen mit agilem Forschung und Entwicklung verbinden. Strategische Investitionen lenken Ressourcen in ultrakompakte CRISPR-Enzyme, KI-gestützte Design-Suiten und programmierbare Integrasen und stärken so die Technologiepipelines.
Etablierung von In-vivo-Gen-Editing-Therapeutika für seltene Krankheiten
Einzeldosis-In-vivo-Programme liefern dauerhaften Proteinabbau, wobei Lipid-Nanopartikel-Systeme eine organspezifische Editierung über die Leber hinaus ermöglichen. Die FDA-Leitlinien priorisieren ein beschleunigtes Prüfverfahren für Kandidaten bei seltenen Erkrankungen, was Sponsoren dazu veranlasst, Einreichungswarteschlangen mit In-vivo-Produkten zu füllen, die für eine Markteinführung im späteren Verlauf des Jahrzehnts vorgesehen sind.
Hemmfaktorenauswirkungsanalyse des Genombearbeitungsmarkts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unsicheres langfristiges Off-Target-Sicherheitsprofil beim Menschen | -2.3% | Global, mit strengerer EU-Aufsicht | Langfristig (≥ 4 Jahre) |
| Hohe Investitionskosten für GMP-konforme Gen-Editing-Produktionsanlagen | -1.9% | Global, akut in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende regulatorische Fragmentierung für editierte Saatgüter | -1.6% | Globaler Handel, EU-US-Divergenz entscheidend | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in fortgeschrittenen molekularbiologischen Kompetenzen | -1.2% | Global, konzentriert in Biotechnologie-Zentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Unsicheres langfristiges Off-Target-Sicherheitsprofil beim Menschen
Ultratiefen-Sequenzierung enthüllt weiterhin Hunderte potenzieller Off-Target-Stellen, was Regulierungsbehörden dazu veranlasst, erweiterte Biodistributions- und Dauerhaftigkeitsstudien zu fordern, bevor Studien in späten Phasen fortgesetzt werden können. Hochpräzise Cas-Varianten und Prime-Editing-Ansätze verringern das Risiko, aber begrenzte langfristige Humandaten halten die Anforderungen an die Nachmarktüberwachung streng, insbesondere in der EU.
Hohe Investitionskosten für GMP-konforme Gen-Editing-Produktionsanlagen
Neubauten erfordern USD 200–500 Millionen und spezialisierte Reinraumdesigns. Obwohl modulare Bauweise das Überschreitungsrisiko reduziert, begrenzt die Kapitalintensität den Markteintritt kleinerer Unternehmen und fördert die Konsolidierung rund um Auftragsfertigungsorganisationen mit bestehenden Standorten. Automatisierung senkt die Kosten pro Charge, erfordert jedoch qualifizierte Bediener, die knapp sind, was die Zeit bis zur Kapazitätssteigerung verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Genombearbeitungsmarkts
Nach Technologie:
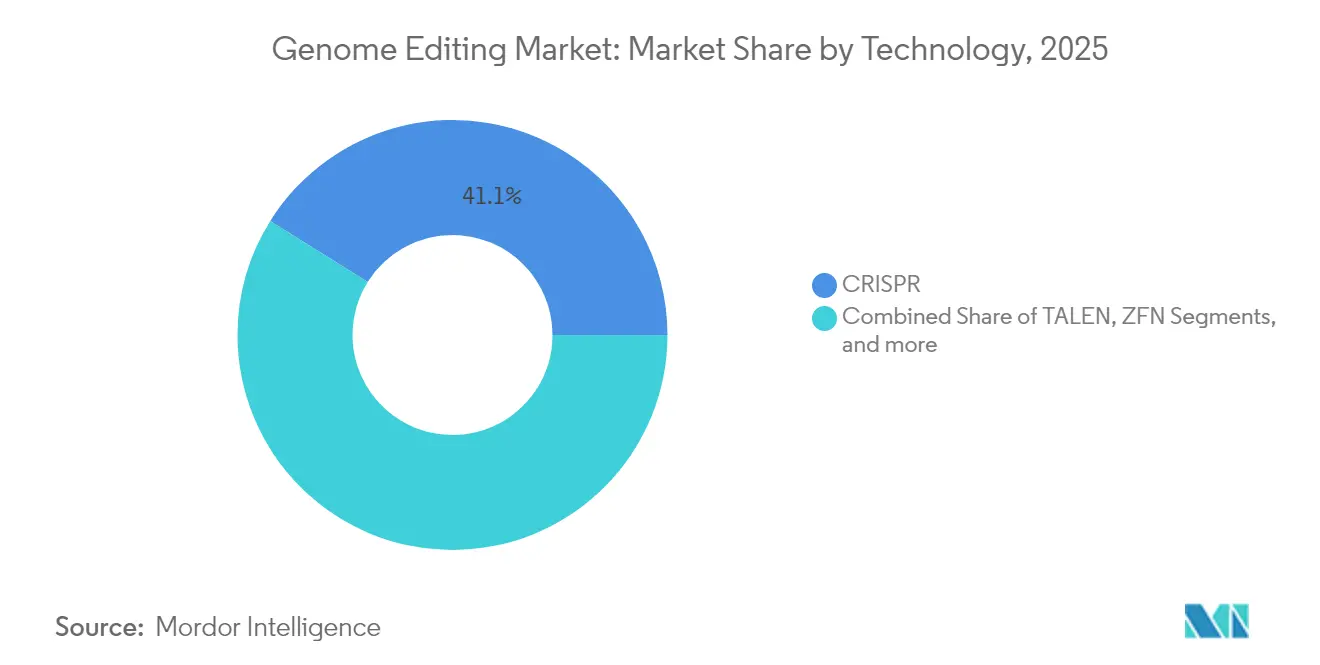
CRISPR führt, während TALEN beschleunigtCRISPR erzielte 2025 einen Marktanteil von 41,10 % im Genomeditierungsmarkt, aber TALEN weist eine CAGR von 19,49 % auf, die den Wettbewerbsmix neu gestaltet. Weiterentwickelte KI-Werkzeuge verkürzen die Optimierungszyklen für Leit-RNA drastisch und erweitern den Nuklease-Designraum, was Derivate wie Open-CRISPR mit neuartiger Sequenzhomologie hervorbringt. Basen- und Prime-Editing-Modalitäten gewinnen als sicherheitsorientierte Alternativen an Bedeutung und könnten dedizierte Teilmärkte erschließen, insbesondere in Indikationsbereichen, die empfindlich auf Doppelstrangbruchrisiken reagieren.
Gleichzeitig behalten Zinkfingernukleasen Nischen in hochspezifischen Anwendungen, bei denen die Freiheit des geistigen Eigentums den Durchsatz überwiegt. Meganukleasen und oligonukleotidgerichtete Mutagenese ergänzen das Werkzeugset für industrielle Workflows der synthetischen Biologie. Infolgedessen bündeln Plattformanbieter zunehmend Editierungsmodalitäten mit prädiktiver KI-Software und Screening-Bibliotheken, um breitere Lösungsverkäufe an therapeutische, landwirtschaftliche und industrielle Kunden zu verankern.

Nach Liefermethode:
Virale Vektoren dominieren, nicht-virale Innovation nimmt zuVirale Vektoren generierten 2025 46,10 % des Umsatzes durch vorhersehbare Transduktionseffizienz und einen gut verstandenen regulatorischen Weg, was eine anhaltende Nachfrage in hochwertigen Ex-vivo-Therapien sicherstellt. Dennoch werden nicht-virale physikalische Ansätze mit einer CAGR von 16,21 % wachsen, da Elektroporation, mikrofluidisches Quetschen und gewebespezifische Lipid-Nanopartikel die Immunogenitäts- und Nutzlastgrößenbeschränkungen viraler Systeme überwinden.
Robotergestützte Mikroinjektionsplattformen vervierfachen den Embryo-Editierungsdurchsatz und veranlassen Agrarzüchter, nicht-virale Protokolle in großem Maßstab einzuführen. Ribonukleoprotein-Komplexe liefern transiente Editierungen, die verblassen, bevor die adaptive Immunität ausgelöst wird, was für Programme bei chronischen Erkrankungen attraktiv ist, die wiederholte Dosierungen erfordern. Chemische Träger bleiben für Screening und Forschung relevant, verlieren aber in klinischen Umgebungen gegenüber effizienteren physikalischen Werkzeugen an Boden.
Nach Anwendung:
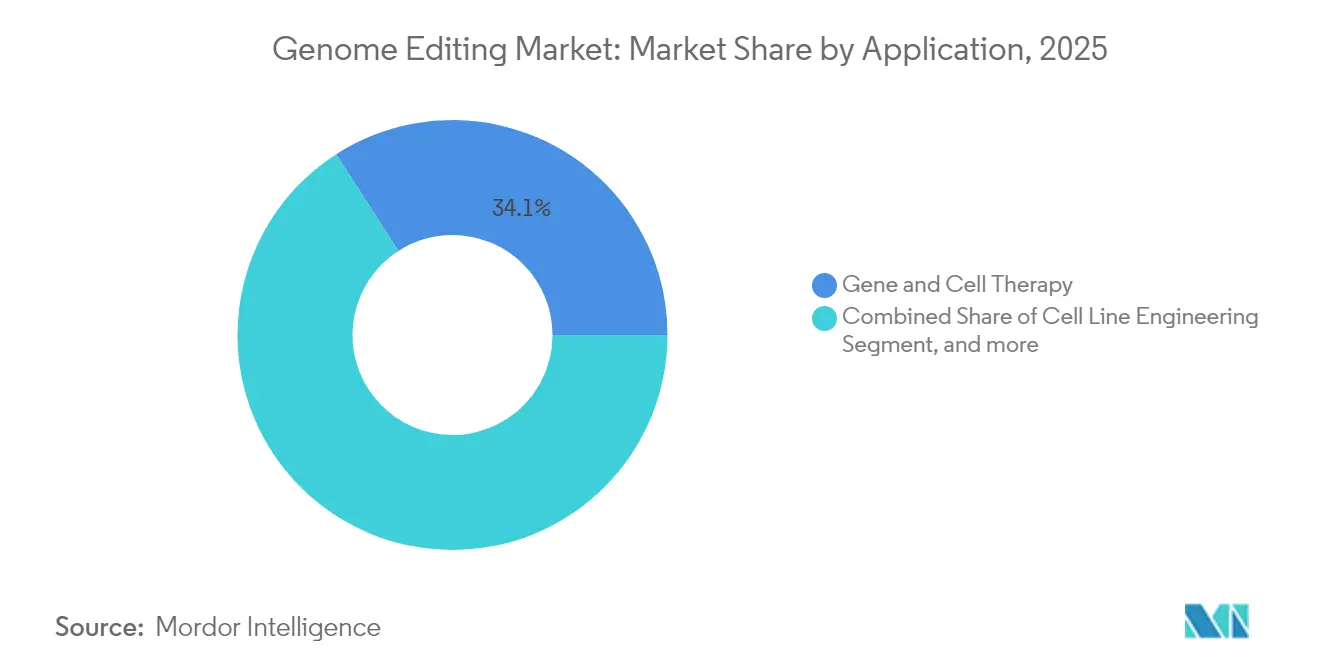
Therapeutika dominieren weiterhin, während Diagnostik beschleunigtGen- und Zelltherapie hielt 34,10 % des Umsatzes im Jahr 2025 und bildet den Anker für die meisten kurzfristigen kommerziellen Markteinführungen. Die Diagnostik wird jedoch mit einem CAGR von 16,78 % wachsen, da CRISPR-Cas13-basierte RNA-Detektionsplattformen in die Märkte für Infektionskrankheiten- und Onkologie-Screening eintreten. Mutationsdetektionskits in der Genom-Editierung werden in diagnostischen Anwendungen wie der Onkologie-Flüssigbiopsie eingesetzt. Das landwirtschaftliche Pflanzen-Engineering expandiert weiter, da die Klimapolitik widerstandsfähige Sorten fördert, obwohl regulatorische Fragmentierung den grenzüberschreitenden Handel verlangsamt. Hochdurchsatz-Wirkstoffforschung und funktionelle Genomik-Screens ziehen kontinuierliche Kapitalinvestitionen an und nutzen automatisierte CRISPR-Bibliotheken zur Aufklärung von Krankheitsmechanismen.
Die technologische Konvergenz mit Einzelzell-Multi-Omics verfeinert die Kartierung von Krankheitspfaden, wodurch Therapeutika-Entwickler Patienten präziser stratifizieren und die Erfolgsquoten klinischer Studien steigern können. Synthetische-Biologie-Initiativen nutzen Genom-Editierung, um Lipid-, Enzym- oder Nährstoffausbeuten zu steigern, und bilden damit die Grundlage für Bio-Fertigungsökosysteme der nächsten Generation.
Nach Endnutzer:
Pharmaführerschaft kombiniert mit akademischer PionierarbeitPharma- und Biotechnologieunternehmen hielten 2025 51,85 % der Nachfrage und werden voraussichtlich mit einer CAGR von 16,65 % wachsen, da sich Präzisionsmedizin-Pipelines vervielfachen. Die Genomeditierungsbranche profitiert von akademischen Instituten, die grundlegende Entdeckungen anstoßen und neue Unternehmen ausgründen. Auftragsforschungsorganisationen erfassen die Workflow-Auslagerung von Unternehmen, denen interne Editierungsexpertise fehlt, während Pflanzenzuchtunternehmen skalieren, um Klimaresilienz-Ziele zu erfüllen.
Die kommerzielle Einführung von Behandlungszentren für zugelassene CRISPR-Therapien veranschaulicht den logistischen Aufwand, der erforderlich ist, um Innovationen in den Patientenzugang zu übersetzen. Partnerschaften mit großen Pharmaunternehmen injizieren Kapital und globale Reichweite in aufkommende Plattformen, exemplarisch durch neunstellige Deals, die auf kardiovaskuläre und metabolische Erkrankungen abzielen. Programme zur Personalentwicklung versuchen, die Lücke im molekularbiologischen Talentpool zu schließen, doch enge Arbeitsmärkte bestehen in Biotechnologie-Zentren weiterhin.
Geografische Analyse
Genombearbeitungsmarkt in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 40,80 % und profitiert von umfangreichen Risikokapitalinvestitionen, einer führenden klinischen Studieninfrastruktur und einer unterstützenden FDA-Politik. Bundesweite Biowirtschaftsinitiativen stellen Milliarden-Dollar-Budgets für die Genomik-Forschung und -Entwicklung sowie für die fortschrittliche Fertigung bereit und stärken so die inländischen Lieferketten. Dennoch üben Baukosteninflation und der Mangel an GMP-Fachkräften einen Aufwärtsdruck auf die Betriebskosten neuer Einrichtungen aus.
Genombearbeitungsmarkt in Europa
Europa verbindet erstklassige akademische Forschung mit fragmentierten Vorschriften, die die landwirtschaftliche Kommerzialisierung verlangsamen. Die GMO-Einstufung der EU für die meisten genombearbeiteten Kulturpflanzen steht im Widerspruch zu den permissiveren Haltungen im Vereinigten Königreich und in der Schweiz, was Forderungen nach einer Harmonisierung der Politik auslöst. Gleichzeitig lenken Biotech-Investmentfonds und Horizon-Europe-Fördergelder Ressourcen in therapeutische Programme und sichern so die Forschung und Entwicklung trotz handelspolitischer Unsicherheiten.
Genombearbeitungsmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 19,75 %, angetrieben durch chinesische Industriepolitikanreize, die japanische regulatorische Vereinfachung für genombearbeitete Lebensmittel und Australiens RNA-Blaupause, die auf einen Beitrag von 8 Milliarden USD zum BIP abzielt. Indiens risikobasierte Leitlinien schaffen einen beschleunigten Weg für risikoarme Bearbeitungen und fördern die Gründung von Start-ups. Technologietransferbeschränkungen und Patentpool-Verhandlungen werden die Entwicklung ausländischer Marktteilnehmer prägen.
Regulatorisches Umfeld
Die Regulierung des Genome Editing wird hinsichtlich der Sicherheitscharakterisierung für Anwendungen am Menschen weiter verschärft, während gleichzeitig unterschiedliche Regeln für landwirtschaftliche Produkte in den wichtigsten Rechtsräumen bestehen bleiben. In den Vereinigten Staaten hält die FDA an ihrem endgültigen Leitfaden vom Januar 2024 zu Gentherapieprodukten für den Menschen unter Einbeziehung des menschlichen Genome Editing als zentraler Referenz für CMC-, nichtklinische und klinische Erwartungen fest, und im April 2026 veröffentlichte sie einen Entwurf einer Leitlinie mit Schwerpunkt auf der Sicherheitsbewertung von Genome Editing in Gentherapieprodukten für den Menschen mittels Next-Generation-Sequenzierung (NGS), was auf eine stärkere Betonung standardisierter, hochauflösender Bewertungen von Off-Target-Effekten und genomischer Integrität hindeutet.
In Europa schafft die Verordnung (EU) 2026/1388 (verabschiedet am 17. Juni 2026) einen eigenständigen Rahmen für Pflanzen, die durch bestimmte neue genomische Techniken (NGTs) gewonnen wurden, sowie für deren Produkte und eröffnet damit einen klareren Weg für einige genomeditierte Nutzpflanzen, während gesundheitliche und ökologische Schutzmaßnahmen beibehalten werden. In China trat am 1. Mai 2026 ein gesetzlicher Rahmen für biomedizinische Technologien, einschließlich Stammzellen und Genome Editing, in Kraft, während die landwirtschaftliche Politik Genome Editing im Rahmen des Modernisierungsplans des Staatsrats zudem als Kerntechnologie hervorgehoben hat, was die Notwendigkeit unterschiedlicher Compliance-Strategien zwischen therapeutischen und landwirtschaftlichen Genome-Editing-Programmen unterstreicht.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist mäßig fragmentiert. Thermo Fisher Scientific nutzt seine Geschäftseinheit Life Sciences Solutions, die einen erheblichen Anteil am Unternehmensumsatz ausmacht, um Reagenzien und Instrumente in den Bereichen Forschung, Diagnostik und Bioprozessierung zu liefern. Merck KGaAs Sigma-Aldrich ergänzt ähnliche Werkzeugportfolios und hält durch Verbrauchsmaterialabonnements eine starke Kundenbindung aufrecht.
Plattforminnovatoren gestalten Marktgrenzen neu. CRISPR Therapeutics wechselte nach dem Start von CASGEVY zur Umsatzgenerierung und treibt nun kardiovaskuläre und onkologische Vermögenswerte voran, während das Unternehmen USD 1,86 Milliarden in bar hält. Intellia Therapeutics priorisiert die In-vivo-Editierung und erwartet, dass seine Liquiditätsreserve nach einer 27-prozentigen Personalumstrukturierung über 2027 hinaus reicht. Die Partnerschaftsaktivität intensiviert sich, exemplarisch durch Regenerons Allianz mit Mammoth Biosciences, die ultrakompakte Nukleasen mit Antikörper-Targeting kombiniert. Patentportfolios bleiben entscheidend; der Zugang zu grundlegenden CRISPR-IP bietet etablierten Unternehmen defensive Schutzwälle, die kleinere Neueinsteiger durch Kreuzlizenzierung oder neuartige Enzymfindung navigieren müssen.
Mittelgroße Auftragsfertigungsorganisationen diversifizieren in Zell- und Gentherapie-Suiten, aber hohe Investitionskosten und variable Auslastung haben bereits Konsolidierungen ausgelöst. Ausgewählte Dienstleister experimentieren mit kontinuierlichen Fertigungslinien, die die Kosten pro Dosis halbieren könnten, sobald die regulatorische Akzeptanz gefestigt ist.
Marktführer der Genomeditierungsbranche
-
GenScript USA Inc.
-
Integrated DNA Technologies Inc.
-
New England Biolabs Inc.
-
Sangamo Biosciences Inc.
-
Thermo Fisher Scientific Inc.
-
GenScript Biotech Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Genom-Editing-Markt Unternehmen in diesem Bericht
- Thermo Fisher Scientific
- Merck
- CRISPR Therapeutics AG
- Editas Medicine
- Horizon Discovery
- Intellia Therapeutics Inc.
- Beam Therapeutics Inc.
- Sangamo Therapeutics
- Genscript
- Synthego Corporation
- Takara Bio
- Integrated DNA Technologies
- Lonza Group
- New England Biolabs
- OriGene Technologies
- Caribou Biosciences Inc.
- Bluebird Bio
- Bio-Rad Laboratories
- Agilent Technologies
- QIAGEN
Marktchancen und Zukunftsaussichten
Die regulatorische Klärung schafft kurzfristig neuen Spielraum in den Arbeitsabläufen der therapeutischen Entwicklung und der landwirtschaftlichen Kommerzialisierung, mit unmittelbaren Auswirkungen auf die Nachfrage nach Tools, Dienstleistungen und Liefervektoren. Der Entwurf der FDA-Leitlinie vom April 2026 zur NGS-basierten Sicherheitsbewertung genomeditierter Gentherapieprodukte für den Menschen unterstützt zusammen mit dem Entwurf der Leitlinie vom Juni 2026 zur Nutzung von Vorwissen für Genome-Editing-Gentherapien strukturiertere, wiederholbare Nachweispakete über verschiedene Programme hinweg. Dies begünstigt wiederum Anbieter von Off-Target-Analytik, standardisierten Assay-Kits, Referenzmaterialien und konformen Bioinformatik-Pipelines, die Reibungsverluste von der Entdeckung bis zu IND-befähigenden Studien reduzieren.
In der Landwirtschaft schafft die Einführung der Verordnung (EU) 2026/1388 (Juni 2026) einen klar definierten Rahmen für NGT-Pflanzen und -Produkte und erweitert den adressierbaren Markt für Genome-Editing-Inputs im europäischen Nutzpflanzen-Engineering sowie für damit verbundene Trait-Validierungsdienstleistungen, insbesondere für Bearbeitungen ohne Fremd-DNA. Auf der klinischen Seite gewinnt der Markt zudem an Dynamik in Richtung komplexerer Zell-Engineering- und Anwendungen bei soliden Tumoren, veranschaulicht durch die chinesische Zulassung von CARsgen Therapeutics' satri-cel für Magenkrebs im Juli 2026. Dieser Fortschritt erhöht die Anforderungen an hochwertige Editierreagenzien, Sicherheitstests einschließlich NGS-basierter Bewertung sowie skalierbare Fertigungspartnerschaften für maßgeschneiderte oder kleinvolumige therapeutische Produkte.
Jüngste Branchenentwicklungen im Genombearbeitungsmarkt
- Juli 2026: CARsgen Therapeutics erhielt die chinesische Zulassung für satri-cel (Satricabtagen Autoleucel) zur Behandlung von Magenkrebs, was als erste CAR-T-Zulassung für einen soliden Tumor in diesem Markt gilt. Dieser Meilenstein erweitert die kommerziellen Nachweise für editierte oder konstruierte Zelltherapien über hämatologische Krebserkrankungen hinaus und erhöht die Nachfrage nach klinischen Genome-Editing-Inputs und analytischen Freigabetests, die den sich weiterentwickelnden Sicherheitserwartungen entsprechen.
- Juli 2025: Integrated DNA Technologies kündigte eine Erweiterung seines CRISPR-Translationsforschungsportfolios an, einschließlich Ergänzungen wie Alt-R HDR Enhancer Protein und Cas9-mRNA. Die Erweiterung der Reagenzien- und Workflow-Optionen stärkt die Anbieterbindung bei präklinischen bis translationalen Anwendern und unterstützt schnellere Iterationszyklen für Teams, die die Editiereffizienz und Liefermethoden optimieren.
- Dezember 2024: GenScript Biotech ging eine Partnerschaft mit Base Therapeutics ein, um das Basiseditierungs-NK-Zelltherapieprogramm NK510 zu unterstützen, indem cGMP-sgRNA und die CytoSinct-Zellisolationstechnologie bereitgestellt wurden, nachdem das Programm die FDA-IND-Freigabe erhalten hatte. Dies unterstreicht die zunehmende Abhängigkeit von spezialisierten Zulieferern, die GMP-Nukleinsäuren mit ermöglichenden Zellverarbeitungstechnologien für Genome-Editing-Therapeutika im IND-Stadium kombinieren können.
Genom-Editing-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Werkzeugen und Arbeitsabläufen zur Genom-Editierung, die gezielte DNA- oder RNA-Veränderungen ermöglichen. Er schließt wichtige Reagenzien, Instrumente, Liefersysteme und zugehörige Dienstleistungen ein, die in Forschungs- und Anwendungsbereichen eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen herkömmliche Sequenzierungsverbrauchsmaterialien und eigenständige Gensynthese-Aufträge aus, wenn diese nicht direkt mit einem Editierungs-Workflow verbunden sind.
Segmentierungsübersicht
- Nach Technologie
- Clustered Regularly Interspaced Short Palindromic Repeats (CRISPR)
- Transkriptionsaktivator-ähnliche Effektor-Nuklease (TALEN)
- Zinkfinger-Nuklease (ZFN)
- Meganukleasen
- Oligonukleotidgerichtete Mutagenese (ODM)
- Andere Technologien
- Nach Liefermethode
- Virale Vektoren
- Nicht-virale physikalische Methoden
- Nicht-virale chemische Methoden
- Nach Anwendung
- Zelllinien-Engineering
- Gen- und Zelltherapie
- Wirkstoffforschung und funktionelle Genomik
- Landwirtschaftliches Nutzpflanzen-Engineering
- Diagnostik und synthetische Biologie
- Nach Endnutzer
- Pharma- und Biotechnologieunternehmen
- Akademische und staatliche Forschungsinstitute
- Auftragsforschungsorganisationen
- Landwirtschafts- und Lebensmittelunternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit messbaren Signalen, die schwer zu bestreiten sind, und wandelt diese Signale dann mithilfe realistischer Nutzungs- und Preislogik in Umsätze um. Wir beziehen Referenzstatistiken in der Regel aus öffentlichen Quellen wie den Förderdatenbanken der National Institutes of Health, Veröffentlichungen der US Food and Drug Administration, Aktualisierungen der Europäischen Arzneimittel-Agentur sowie klinischen Studienregistern wie ClinicalTrials.gov.
Um die Arbeit fundiert zu halten, prüfen wir auch Patente und begutachtete Fachzeitschriften, um zu erkennen, welche Laborprotokolle sich zu wiederholbaren Produkten entwickeln. Anschließend nutzen wir Unternehmensberichte, Investorenpräsentationen und Verbandswebseiten, um kommerzielle Aktivitäten zu kartieren. Bei Bedarf werden kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie handelsstatistische Ansichten auf Sendungsebene für ausgewählte Eingaben verwendet. Diese Desk-Liste ist nicht erschöpfend; wir haben auch andere öffentliche und kostenpflichtige Quellen für die Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um Desk-Annahmen zu überprüfen – insbesondere dazu, was als Umsatz aus Genom-Editierung gezählt wird, wie sich die Preisgestaltung entwickelt und wo die Akzeptanz zunimmt gegenüber dem Verbleib in frühen Forschungsphasen. Wir haben mit Werkzeuglieferanten, Dienstleistern und Endnutzern wie Biopharma-Teams und akademischen Labors in den wichtigsten Regionen gesprochen, um Lücken in öffentlichen Daten zu schließen und Schlüsselvariablen mit dem angegebenen Kaufverhalten zu triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 14 % | APAC: 52 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 36 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 50 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wird zunächst mithilfe einer Top-down-Logik aufgebaut, bei der Forschungsintensität und Signale zur klinischen Translation in einen adressierbaren Nachfragepool umgewandelt und dann mit den Ausgaben pro Arbeitsablauf verknüpft werden. Um die Struktur belastbar zu halten, wird sie durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichprobenpreise für Produkte multipliziert mit geschätzten Stückvolumina für Kernverbrauchsmaterialien sowie Kanalprüfungen zu Dienstleistungslaufzeiten. Gesamtwerte werden nur dann angepasst, wenn mehrere Prüfungen in dieselbe Richtung weisen.
Zu den im Modell verwendeten Eingaben gehören Anzahl und Tempo klinischer Studien zur Gen-Editierung, regulatorische Meilensteine für Genom-Editierungstherapien, die Ausrichtung öffentlicher Forschungsförderung, die Dynamik bei Patentanmeldungen sowie praktische Akzeptanzindikatoren wie das Wachstum der installierten Basis relevanter Laborinstrumente und der typische Reagenzienverbrauch pro Experiment. Die Prognose erfolgt hauptsächlich durch Szenarioanalysen, unterstützt durch Trendglättung, wobei die kurzfristige Nachfrage an beobachtbaren Pipelines und Fördermitteln verankert wird. Für längerfristige Kurven moderieren wir die Ergebnisse auf Basis von Expertenmeinungen zu Sicherheit, Off-Target-Bedenken und Fertigungsbereitschaft. Wenn die Bottom-up-Sichtbarkeit für kleinere Anbieter lückenhaft ist, werden Lücken mit konservativen Durchdringungs- und Preisspannen behandelt und anschließend durch Primärgespräche überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich modellierter Umsätze mit unabhängigen Signalen wie Studienaktivität, Förderausrichtung und beobachtbaren kommerziellen Markteinführungen, gefolgt von einer eingehenden Analyse größerer Abweichungen bis die Ursache geklärt ist. Wenn eine Annahmenänderung einen Gesamtwert zu stark verschiebt, nimmt das Team erneut Kontakt mit Experten auf und überprüft den Quellenweg. Die endgültigen Zahlen werden in mehr als einem Analysedurchgang geprüft, bevor sie freigegeben werden.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis die Nachfrage oder Preisgestaltung auf erkennbare Weise verändert. Unmittelbar vor der Lieferung führen wir eine abschließende Prüfung durch, damit die endgültigen Tabellen die neuesten öffentlichen Bekanntmachungen und bestätigten Marktsignale widerspiegeln.
Marktgröße für Genom-Editierung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zur Genom-Editierung stimmen nicht immer überein, da Unternehmen unterschiedliche Basisjahre wählen, verschiedene Workflow-Elemente einbeziehen und unterschiedliche Preis- und Akzeptanzannahmen anwenden. Unterschiede entstehen auch, wenn ein Herausgeber stark auf frühen Pipeline-Optimismus setzt, während ein anderer den adressierbaren Pool auf das beschränkt, was bereits in routinemäßigen Labor- und Therapieprogrammen eingesetzt wird.
Die größten Treiber von Abweichungen in diesem Markt sind der Umfang (ob Liefervektoren und ermöglichende Dienstleistungen einbezogen werden und ob nicht-editierungsbezogene angrenzende Genomikausgaben eingemischt werden), die Gewichtung von klinischer und Forschungsnachfrage sowie die Entwicklung der durchschnittlichen Verkaufspreise im Zeitverlauf mit zunehmender Skalierung. Ein weiterer häufiger Grund ist der Aktualisierungsrhythmus, da eine einzelne neue Zulassung, ein Sicherheitsupdate oder eine Förderverschiebung die kurzfristigen Erwartungen verändern kann und diese Änderungen nicht alle Modelle gleichzeitig erreichen. Die nachstehende Tabelle verdeutlicht, dass die Spanne hauptsächlich durch den Ausschluss eigenständiger Gensynthese und nicht-editierungsbezogener Sequenzierungsverbrauchsmaterialien aus dem Umsatzpool erklärt wird – eine Umfangsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,29 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 13,24 Milliarden USD (2026) | Diese Schätzung scheint ein breiteres Umsatznetz für die Genom-Editierung zu verwenden. Sie kann angrenzende Workflow-Umsätze einbeziehen, ohne explizit nicht-editierungsbezogene Sequenzierung oder lose verknüpfte Syntheseaktivitäten herauszurechnen, was den Gesamtwert für 2026 erhöht. |
| Branchenverband B | 9,30 Milliarden USD (2024) | Diese Zahl ist an ein Basisjahr 2024 gebunden. Sie spiegelt eine konservativere Übersetzungskurve von der Forschung zur kommerziellen Nachfrage wider, was Akzeptanz und Aufwertung der durchschnittlichen Verkaufspreise kurzfristig enger hält und sie damit niedriger macht als auf 2026 basierende Ansichten. |
Beim Vergleich der drei Zahlen liegt der Unterschied nicht nur in der Mathematik, sondern darin, was jedes Modell zählt und wie schnell es die Nachfrage skalieren lässt. Indem der Umsatzpool an editierungsspezifische Workflows gebunden und dann mit Studien-, Förder- und Akzeptanzsignalen abgeglichen wird, bleibt die resultierende Zahl auf klare Eingaben zurückführbar und kann wiederholt werden, wenn Annahmen aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Genomeditierungsmarkts?
Der Genomeditierungsmarkt wird im Jahr 2026 auf USD 12,29 Milliarden geschätzt.
Wie schnell wird der Genomeditierungsmarkt bis 2031 wachsen?
Der Umsatz wird voraussichtlich mit einer CAGR von 15,98 % steigen und bis 2031 USD 25,74 Milliarden erreichen.
Welche Technologie hält den größten Marktanteil im Genomeditierungsmarkt?
CRISPR-Plattformen führten 2025 mit einem Anteil von 41,10 %, vor anderen Nuklease-Systemen.
Warum ist Asien-Pazifik der am schnellsten wachsende regionale Markt?
Unterstützende Richtlinien in China, Japan, Australien und Indien fördern eine schnelle Einführung und erzeugen eine prognostizierte CAGR von 19,75 % bis 2031.
Was ist das größte Risiko für die kommerzielle Expansion?
Die grenzüberschreitende regulatorische Fragmentierung, insbesondere für genomedierte Nutzpflanzen, bleibt das primäre Hindernis für den globalen Marktzugang.
Welche Unternehmen setzen das Tempo für Innovationen?
CRISPR Therapeutics, Intellia Therapeutics, Mammoth Biosciences, Thermo Fisher Scientific und Merck KGaA gehören zu den führenden Unternehmen, die jeweils unverwechselbare Plattformen oder integrierte Lösungen vorantreiben.