
Dessous-Markt Größe und Marktanteil
Marktübersicht
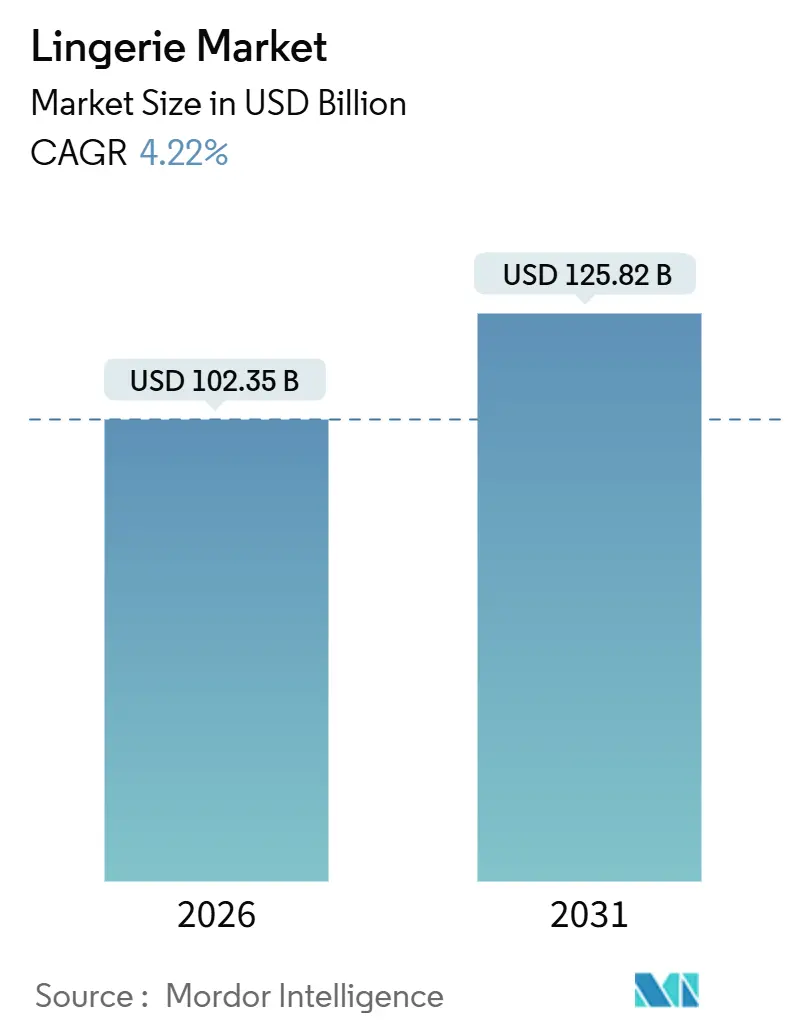
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 102.35 Milliarden US-Dollar |
| Marktgröße (2031) | 125.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.22 % |
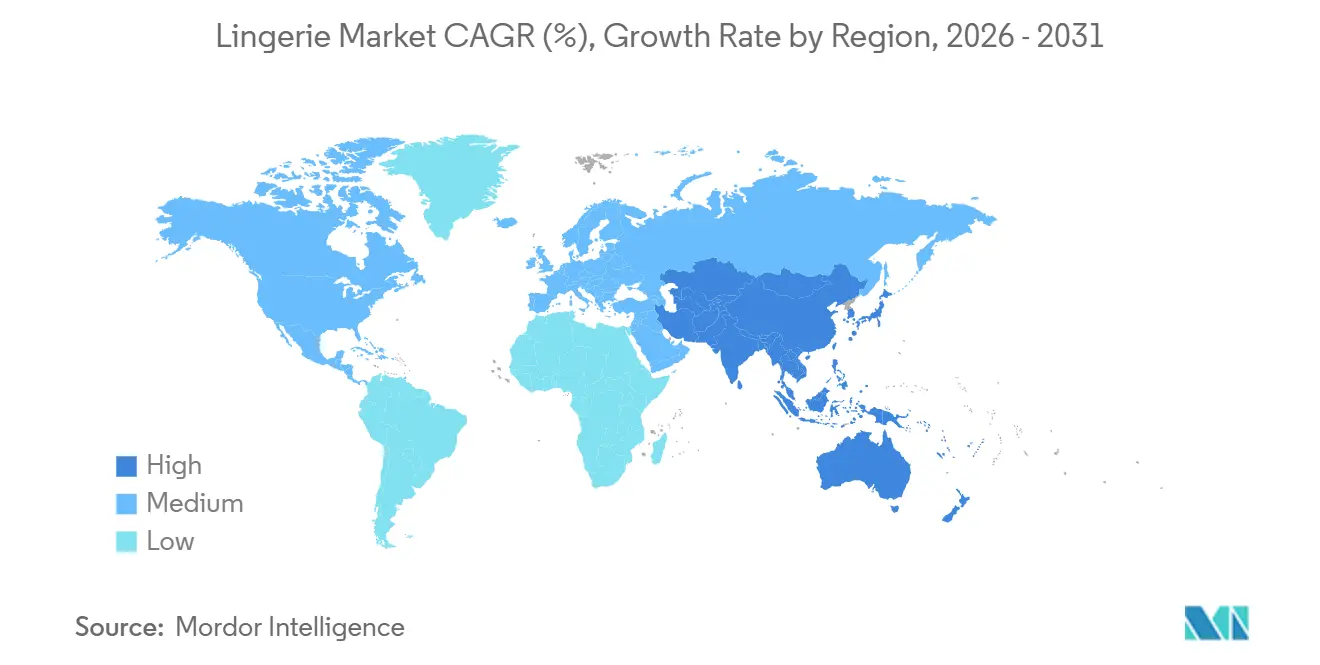
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
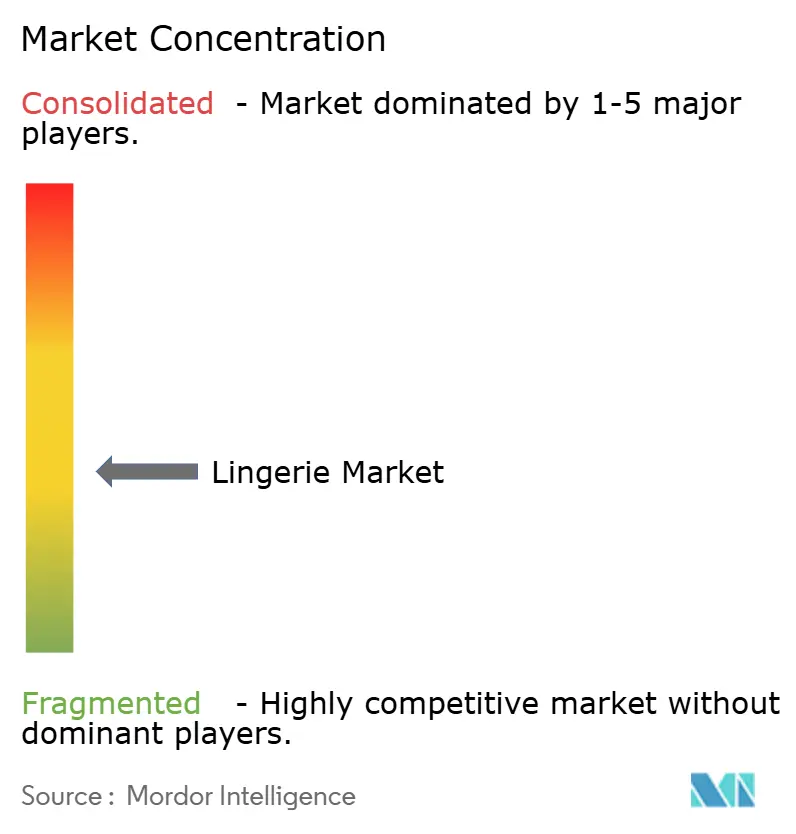
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dessous-Marktanalyse von Mordor Intelligence
Die Größe des Dessous-Marktes beträgt im Jahr 2026 102,35 Milliarden USD und wird voraussichtlich bis 2031 125,82 Milliarden USD erreichen, was einer CAGR von 4,22 % entspricht. Dieses Wachstum wird durch mehrere Schlüsselfaktoren angetrieben, darunter der anhaltende Trend zur Urbanisierung, die zunehmende Erwerbsbeteiligung von Frauen sowie die rasche Einführung virtueller Anprobtechnologien. Diese Faktoren treiben den Dessous-Markt gemeinsam in Richtung margenstärkerer digitaler Vertriebskanäle. Marken konzentrieren sich zunehmend auf Strategien wie die Erweiterung des Größenangebots, die Verwendung recycelbarer Fasern und datengestützte Produkteinführungen, um den sich wandelnden Verbraucherbedürfnissen gerecht zu werden. Der Markt steht jedoch vor Herausforderungen, darunter Schwankungen bei den Rohstoffpreisen und die Verbreitung von Fälschungsprodukten, die die Gesamtrentabilität beeinträchtigen. Die Wettbewerbslandschaft befindet sich in einem bedeutenden Wandel: Sie verschiebt sich von traditionellen Kaufhausgängen hin zu Omnichannel-Ökosystemen. In diesen Ökosystemen werden algorithmusgestützte Passformempfehlungen und influencergeführtes Storytelling zu entscheidenden Faktoren für die Kundengewinnung. Die Region Asien-Pazifik bleibt das Epizentrum des Marktwachstums, angetrieben durch steigende verfügbare Einkommen und sich verändernde Verbraucherpräferenzen. Nordamerika und Europa hingegen priorisieren Nachhaltigkeitsinitiativen und nutzen umweltfreundliche Praktiken und Materialien, um Premiumpreise zu rechtfertigen und umweltbewusste Verbraucher anzusprechen.
Wichtigste Erkenntnisse des Berichts
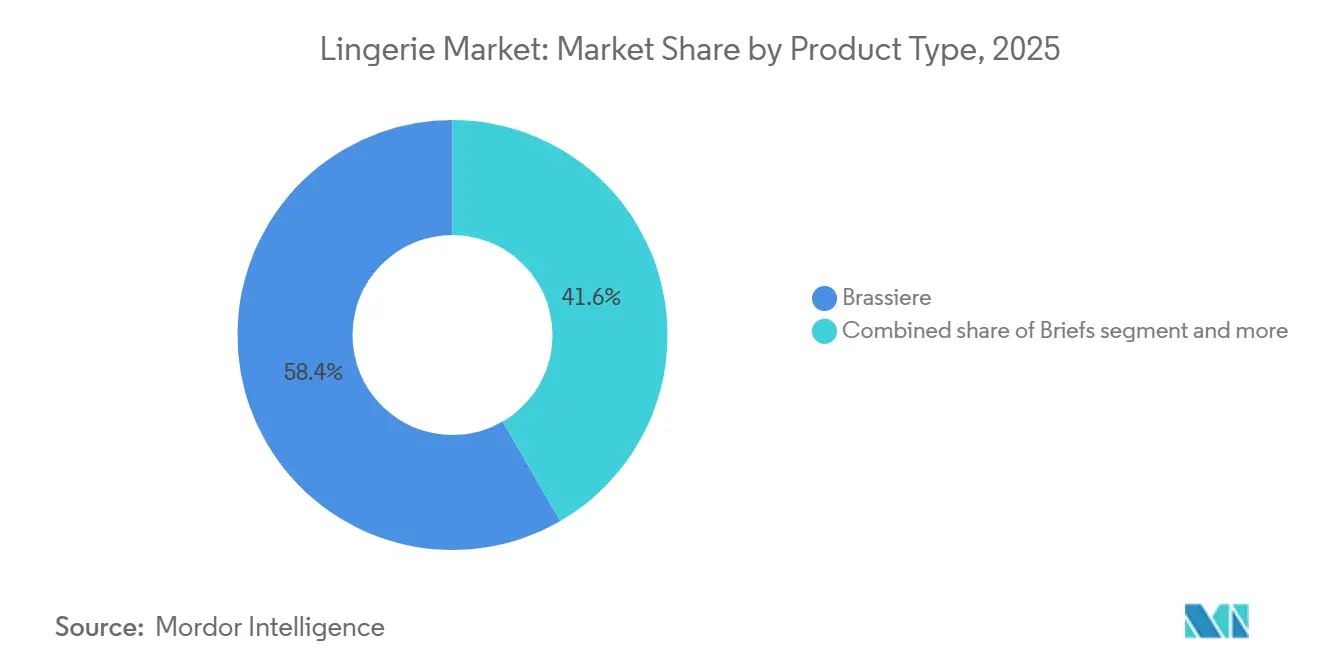
- Nach Produkttyp führten Büstenhalter im Jahr 2025 mit einem Umsatzanteil von 58,36 %; Büstenhalter im Premiumsegment werden voraussichtlich bis 2031 mit einer CAGR von 9,62 % wachsen.
- Nach Material machten Synthetikgemische 45,41 % des Umsatzes im Jahr 2025 aus, während recycelte und biobasierte Fasern voraussichtlich bis 2031 jährlich um 9,36 % wachsen werden.
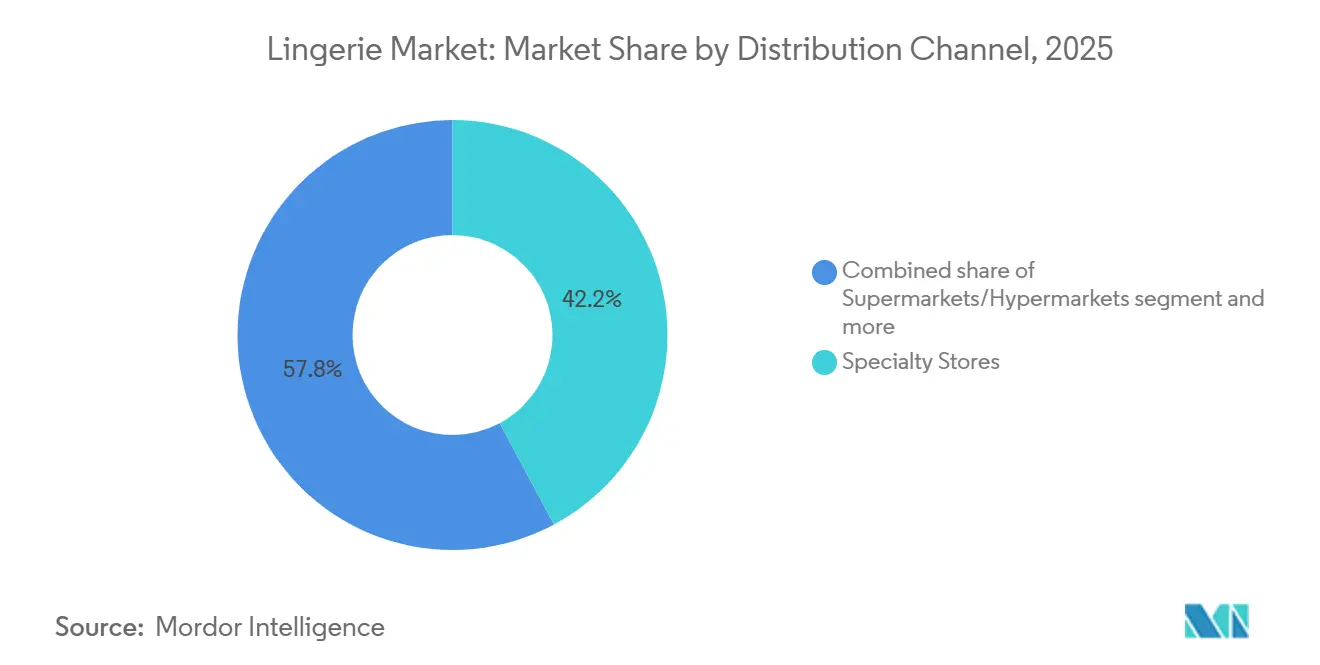
- Nach Vertriebskanal hielten Fachgeschäfte im Jahr 2025 einen Umsatzanteil von 42,17 %, während der Online-Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 10,02 % wachsen wird.
- Nach Geografie entfiel auf die Region Asien-Pazifik im Jahr 2025 ein Umsatzanteil von 62,38 %, und es wird erwartet, dass sie bis 2031 eine CAGR von 10,14 % verzeichnen wird, womit sie alle anderen Regionen übertrifft.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Körperpositivitätstrends fördern die Nachfrage nach inklusiven Größen und Stilen | +0.8% | Global, mit stärkster Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende verfügbare Einkommen unterstützen den Kauf von Premium- und Luxusdessous | +0.7% | Schwerpunkt Asien-Pazifik (China, Indien, Südostasien), Ausstrahlungseffekte auf den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Prominentenempfehlungen und Social-Media-Marketing steigern die Markensichtbarkeit | +0.6% | Global, insbesondere Nordamerika, Europa und urbanes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Technologische Innovationen wie virtuelle Anprobräume verbessern das Kundenerlebnis | +0.9% | Nordamerika, Europa und Metropolregionen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach nachhaltigen und ethisch hergestellten Dessous beeinflusst Kaufentscheidungen | +0.7% | Europa führt, gefolgt von Nordamerika und urbanem Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Expansion des E-Commerce verbessert die Zugänglichkeit und Produktvielfalt | +1.0% | Global, mit beschleunigtem Wachstum in Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Körperpositivitätstrends fördern die Nachfrage nach inklusiven Größen und Stilen
Körperpositives Messaging hat sich von einem Schwerpunkt des Social-Media-Aktivismus zu einer praktischen Realität innerhalb von Lieferketten entwickelt. Dieser Wandel hat Marken dazu veranlasst, ihre Größenbereiche zu erweitern und Models einzusetzen, die ihre tatsächliche Kundschaft repräsentieren, und sich dabei von traditionellen Laufstegstandards zu entfernen. Im Jahr 2024 führte ThirdLove eine 78-Größen-Matrix ein und nutzte dabei maschinelle Lernalgorithmen, die auf 15 Millionen Passformprofilen trainiert wurden. Dieser Ansatz zielt darauf ab, die idealen Cup-Band-Kombinationen für unterversorgte Körpertypen zu identifizieren. Ebenso erweiterte Savage X Fenty im Jahr 2025 sein Größenangebot auf 4XL. Dieser Schritt wurde durch Prominentenempfehlungen begleitet, die dazu beitrugen, Dessous für Personen mit volleren Figuren zu normalisieren. Diese Veränderungen setzen etablierte Akteure unter Druck, sich anzupassen, indem sie Fertigungsprozesse aktualisieren und Verkaufspersonal neu schulen, was erhebliche kurzfristige Kosten verursacht, die kleinere Marken oft nicht bewältigen können. Darüber hinaus erschwert dieser Wandel das Bestandsmanagement, da Marken eine breitere Größenpalette vorhalten müssen, ohne dass die Verkaufsgeschwindigkeit proportional steigt. Diese Dynamik erhöht den Bedarf an Betriebskapital und das Risiko von Preisabschlägen. Obwohl der regulatorische Einfluss in diesem Bereich minimal bleibt, werden freiwillige Verpflichtungen zur Größenvielfalt zu einer Branchennorm, angetrieben durch den Widerstand der Verbraucher gegen Marken, die als ausgrenzend wahrgenommen werden.
Steigende verfügbare Einkommen unterstützen den Kauf von Premium- und Luxusdessous
Das Premiumdessous-Segment verzeichnet Wachstum, angetrieben durch steigende verfügbare Einkommen in Schwellenmärkten. Laut Daten des Statistischen Amts des Vereinigten Königreichs [1] aus dem Jahr 2024 betrug das mittlere verfügbare Haushaltseinkommen im Vereinigten Königreich 43.500 GBP. Steigende Haushaltseinkommen in Asien-Pazifik und dem Nahen Osten befeuern die wachsende Nachfrage nach Premiumdessous, im Gegensatz zur Luxusausgabenmüdigkeit in reifen Märkten. Die Verbraucherumfrage von Bank of America aus dem Jahr 2025 hob hervor, dass wohlhabende Käufer in China und Indien Reizwäsche priorisieren und sie sowohl als funktionalen Bedarf als auch als Statuskauf betrachten. Um diesem Trend zu begegnen, führen Marken gestaffelte Kollektionen ein, darunter Massenmarktlinien für höhere Verkaufsvolumina und exklusive limitierte Seiden- oder Spitzenstücke für bessere Margen. Dieser Ansatz hilft Marken, aufstrebende Erstkäufer anzuziehen und gleichzeitig Stammkunden zu halten, die bereit sind, auf höherwertige Produkte umzusteigen. Die Strategie birgt jedoch das Risiko der Markenverwässerung, wenn Premium- und Massenmarktprodukte in denselben Einzelhandelsflächen präsentiert oder über dieselben Marketingkanäle beworben werden. Die Auswirkungen sind besonders bedeutend in städtischen Gebieten, wo das Wachstum des verfügbaren Einkommens die Inflation übersteigt und hochmargige Nachfragenischen innerhalb überwiegend preissensitiver Märkte schafft.
Technologische Innovationen wie virtuelle Anprobräume verbessern das Kundenerlebnis
Virtuelle Anprobtechnologie überwindet ein langjähriges Hindernis im Online-Dessousverkauf: die Schwierigkeit, die Passform vor dem Kauf zu bestimmen. Im Jahr 2024 führte Fit:match 3D-Körperscankioske ein, die in weniger als 30 Sekunden schnell 150 Maße erfassen und Größenempfehlungen mit einer Fehlerquote von nur 2 % im Vergleich zu persönlichen Anproben liefern. Im Jahr 2025 startete Google ein KI-gestütztes virtuelles Anprobwerkzeug, das Dessous auf vom Nutzer hochgeladene Bilder überlagert und dabei individuelle Körperformen, Hauttöne und Lichtverhältnisse berücksichtigt. Adore Me kooperierte Anfang 2026 mit Veesual, um Augmented-Reality-Anproben in seine mobile App zu integrieren. Diese Fortschritte vereinfachen das Online-Einkaufserlebnis und erschließen Märkte in Regionen mit begrenztem Zugang zu physischen Geschäften oder kulturellen Empfindlichkeiten gegenüber persönlichen Anproben. Darüber hinaus generiert die Technologie proprietäre Daten über die Verteilung von Körperformen, die Marken dabei helfen, das Bestandsmanagement und das Produktdesign zu optimieren. Während die Einführung hauptsächlich in Nordamerika und Europa konzentriert ist, aufgrund der hohen Smartphone-Nutzung und einer robusten Breitbandinfrastruktur, werden Pilotprojekte im städtischen Indien und in Südostasien getestet.
Prominentenempfehlungen und Social-Media-Marketing steigern die Markensichtbarkeit
Im Jahr 2024 überarbeitete Victoria's Secret seine Marketingstrategie und wandte sich von seiner eingestellten Angels-Marke ab. Stattdessen startete das Unternehmen Kampagnen mit Gigi Hadid und Hailey Bieber, die auf Authentizität statt auf Fantasie setzten. Ebenso nutzte Rihannas Savage X Fenty im Jahr 2025 Instagram und TikTok und erzielte beeindruckende 1,2 Milliarden Impressionen. Diese Reichweite in sozialen Medien wurde in Direktverkäufe an Verbraucher umgewandelt und umging dabei die Herausforderungen von Großhandelspreisabschlägen. Die Daten verdeutlichen einen klaren Trend: Influencer-Beiträge auf digitalen Kanälen bieten niedrigere Kosten pro Akquisition im Vergleich zu traditionellen Medien wie Fernsehen oder Print. Darüber hinaus ermöglichen Echtzeit-Engagement-Metriken Marken, kreative Inhalte innerhalb von Tagen anzupassen, anstatt auf vierteljährliche Aktualisierungen zu warten. Eine starke Abhängigkeit von Prominentenempfehlungen birgt jedoch Risiken. Das Markenkapital kann durch den persönlichen Ruf eines Markenbotschafters erheblich beeinträchtigt werden, und Algorithmusänderungen auf sozialen Plattformen können die organische Reichweite drastisch reduzieren. Kleinere Marken ohne Zugang zu Prominentenempfehlungen setzen derweil auf Mikro-Influencer. Diese Influencer erzielen zwar niedrigere Honorare, erreichen jedoch höhere Engagement-Raten innerhalb gezielter Nischen-Communities.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gefälschte und minderwertige Produkte untergraben den Markenwert und das Verbrauchervertrauen | -0.5% | Global, mit höchster Inzidenz in Asien-Pazifik und Online-Marktplätzen | Mittelfristig (2–4 Jahre) |
| Intensiver Wettbewerb durch lokale und markenlose Anbieter setzt die Preise unter Druck | -0.6% | Asien-Pazifik, Lateinamerika sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Konservative kulturelle Normen in einigen Märkten hemmen offene Dessouskampagnen | -0.3% | Naher Osten, Südasien und ausgewählte afrikanische Märkte | Langfristig (≥ 4 Jahre) |
| Begrenzter Zugang zu qualitativ hochwertigen Dessous in Städten der zweiten und dritten Reihe schränkt das potenzielle Nachfragewachstum ein | -0.4% | Indien, China, Südostasien und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefälschte und minderwertige Produkte untergraben den Markenwert und das Verbrauchervertrauen
Gefälschte Dessous untergraben nicht nur das Markenkapital, sondern stellen auch Sicherheitsrisiken dar. Gefälschte Produkte verwenden häufig minderwertige Materialien, was zu Hautreizungen oder unzureichendem Halt führt. Dieses Problem ist besonders im E-Commerce ausgeprägt, wo visuelle Kontrollen begrenzt sind und Verbraucher oft den Preis über die Echtheit stellen. Im Jahr 2024 meldete der US-amerikanische Zoll- und Grenzschutz die Beschlagnahme von gefälschten Luxusgütern im Wert von fast 5 Milliarden USD, darunter Mode- und Schuhprodukte [2]. Das Problem wird auf Online-Marktplätzen verschärft, wo Drittanbieterplattformen häufig gefälschte Dessous zu Discountpreisen anbieten und damit legitime Einzelhändler untergraben. Als Reaktion darauf setzen Marken auf Blockchain-Authentifizierung und QR-Code-Rückverfolgbarkeit zur Bekämpfung von Fälschungen. Diese Lösungen sind jedoch mit zusätzlichen Kosten verbunden und erfordern Verbraucheraufklärung. Darüber hinaus verwischen die zunehmenden Fälschungen die Nachfragesignale für Marken und erschweren es, echte Verschiebungen in den Verbraucherpräferenzen von einer Hinwendung zu günstigeren Imitaten zu unterscheiden. Diese Unklarheit erschwert das Bestandsmanagement und die Entwicklung neuer Produkte.
Intensiver Wettbewerb durch lokale und markenlose Anbieter setzt die Preise unter Druck
Lokale und markenlose Hersteller in Indien, China und Südostasien unterbieten die Preise multinationaler Marken um 30 % bis 40 %. Sie erreichen dies durch niedrigere Arbeitskosten, begrenzte Marketingausgaben und den Direktvertrieb über lokale Einzelhändler. Im Jahr 2024 expandierten Indiens Zivame und Clovia in Städte der zweiten Reihe und boten Baumwoll-BHs zu Preisen zwischen 300 und 500 INR (3,60 bis 6,00 USD) an, deutlich günstiger als die Preisspanne von 800 bis 1.200 INR (9,60 bis 14,40 USD) internationaler Marken. Im Jahr 2025 eroberten lokale Akteure in China 55 % des Massenmarktsegments, indem sie Designs an regionale Präferenzen anpassten und einen schnelleren Lagerumschlag als globale Wettbewerber aufrechterhielten. Diese Preisstrategie setzt multinationale Unternehmen unter Druck, entweder günstige Untermarken einzuführen oder geringere Margen zu akzeptieren, und schränkt gleichzeitig ihre Fähigkeit ein, steigende Inputkosten an die Verbraucher weiterzugeben. Darüber hinaus profitieren markenlose Hersteller von regulatorischen Schlupflöchern, indem sie häufig Sicherheitstests und Arbeitsstandards umgehen, was für regelkonforme Unternehmen zusätzliche Kosten verursacht und ein ungleiches Wettbewerbsumfeld schafft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Büstenhalter sichern den Umsatz, während Innovationen das Angebot diversifizierenBüstenhalter machten 58,36 % des Umsatzes im Jahr 2025 aus und sollen bis 2031 mit einer Rate von 9,27 % wachsen. Dieses Wachstum wird durch die Einführung erweiterter Größenbereiche und die Verwendung feuchtigkeitsableitender Materialien angetrieben, was ihre Attraktivität für Aktivbekleidung steigert. In den Jahren 2024 und 2025 gewannen kabellose Modelle und Bralettes an Beliebtheit, da der Trend zum Homeoffice anhielt und Verbraucherinnen Komfort gegenüber traditioneller strukturierter Unterstützung bevorzugten. Slips, die zweitgrößte Kategorie, profitierten vom Athleisure-Trend. Nahtlose und hochgeschnittene Designs bei Slips verwischten zunehmend die Grenze zwischen Unterwäsche und Oberbekleidung. Andere Produktkategorien wie Shapewear, Tops und Nachtwäsche haben einen kleineren Marktanteil, ziehen jedoch erhebliche Innovationen an. Die Bemühungen konzentrieren sich dabei besonders auf nachhaltige Materialien und adaptive Designs, die auf Kunden nach der Geburt und nach einer Mastektomie zugeschnitten sind.
Der Wandel hin zu inklusiven Größen verändert die Fertigungsdynamik und -wirtschaft erheblich. Marken müssen nun zwischen 50 und 80 SKUs pro Stil vorhalten, ein erheblicher Anstieg gegenüber dem historischen Bereich von 20 bis 30 SKUs. Dieser Wandel hat zu höheren Lagerkosten und einem erhöhten Abschreibungsrisiko geführt, wenn Nachfrageprognosen ungenau sind, was Herausforderungen für das Bestandsmanagement und die Rentabilität mit sich bringt. Trotz begrenzter regulatorischer Einflussnahme werden freiwillige Verpflichtungen zur Größenvielfalt im Wettbewerbsumfeld zunehmend wichtiger. Diese Verpflichtungen werden von Verbraucherinnen inzwischen als unverzichtbar angesehen, die Marken, die als ausgrenzend wahrgenommen werden, eher bestrafen. Infolgedessen hat sich die inklusive Größengestaltung zu einem entscheidenden Faktor für Marken entwickelt, die im Unterwäschemarkt relevant und wettbewerbsfähig bleiben wollen.


Nach Preissegment:
Premiumsegment übertrifft den Massenmarkt trotz Gegenwind im LuxusbereichMassenmarkt-Dessous machten im Jahr 2025 75,84 % des Umsatzes aus und richten sich an preissensible Verbraucher in Schwellenmärkten sowie budgetbewusste Käufer in entwickelten Volkswirtschaften. Gleichzeitig wird für das Premiumsegment ein Wachstum von 9,62 % prognostiziert. Dieses Wachstum wird durch wohlhabende Käufer angetrieben, die trotz einer allgemeinen Verlangsamung der Luxusausgaben bereit sind, auf höherwertige Produkte umzusteigen. Sowohl in China als auch in Indien nehmen wohlhabende Käufer Reizwäsche zunehmend als sowohl notwendig als auch als Statussymbol wahr. Premiummarken differenzieren sich durch Strategien wie limitierte Stoffe, Prominentenkooperationen und einzigartige Einzelhandelserlebnisse. So eröffnete La Perla beispielsweise 2024 ein Flaggschiffgeschäft in Dubai mit privaten Anprobsuiten und Champagnerservice, das auf vermögende Privatpersonen abzielt, die bereit sind, zwischen 200 und 500 USD pro Stück auszugeben.
Die Kluft zwischen Massenmarkt- und Premiumsegmenten vergrößert sich weiter. Marken führen gestaffelte Kollektionen ein, um beide Segmente anzusprechen, aber dieser Ansatz birgt das Risiko der Markenverwässerung, insbesondere wenn Premium- und Massenmarktprodukte dieselben Einzelhandels- oder Marketingplattformen teilen. Im Jahr 2025 führte Hanesbrands eine Premium-Untermarke ein, die Bio-Baumwolle und Spitze hervorhob und zu einem höheren Preis als seine Kernmarke Hanes angeboten wurde. Die Marke hatte jedoch Schwierigkeiten, ihre Luxusglaubwürdigkeit bei den Verbrauchern zu etablieren. Umgekehrt erkunden Premiummarken wie Chantelle und Calida zugänglichere Preispunkte, um das Volumen aufrechtzuerhalten, stehen jedoch vor Herausforderungen durch Margenkompressionierung, die die Rentabilität beeinträchtigt. Die Widerstandsfähigkeit des Premiumsegments wird seinem vergleichsweise niedrigeren Preispunkt gegenüber Luxushandtaschen oder Schmuck zugeschrieben, was es für jüngere Verbraucher, die Markentreue aufbauen, zu einem zugänglicheren Einstieg in den Luxusbereich macht.
Nach Material:
Recycelte Fasern stören die Dominanz synthetischer MaterialienIm Jahr 2025 machten synthetische Materialien – Nylon, Polyester und Elasthan – 45,41 % des Umsatzes aus, aufgrund ihrer Dehnbarkeit, Langlebigkeit und Kostenvorteile. Recycelte und biobasierte Fasern werden jedoch voraussichtlich jährlich um 9,36 % wachsen, angetrieben durch Nachhaltigkeitsvorgaben und zunehmendem Verbraucheraktivismus. Organic Basics erhielt 2025 die GOTS-Zertifizierung für seine gesamte Baumwolllieferkette und gewährleistete damit die Rückverfolgbarkeit vom Anbau bis zum fertigen Kleidungsstück unter Ausschluss schädlicher Farbstoffe. Baumwolle bleibt eine bevorzugte Wahl für alltägliche Grundartikel, insbesondere in wärmeren Klimazonen, wo ihre Atmungsaktivität gegenüber den Leistungsvorteilen von Synthetikfasern bevorzugt wird. Seide und Satin bedienen das Luxussegment und sprechen anlassbezogene Käufe und Geschenke an, obwohl ihr Marktanteil durch Preissensibilität und Pflegeanforderungen begrenzt wird.
Die Europäische Union führt die Ökodesign-Verordnung für nachhaltige Produkte ein, die voraussichtlich 2027 in Kraft treten wird. Diese Verordnung wird Bekleidungsmarken verpflichten, CO₂-Fußabdrücke offenzulegen und Produkte mit Blick auf Recyclingfähigkeit zu gestalten, was den Wandel hin zu biobasierten Materialien beschleunigt. Die höheren Kosten nachhaltiger Materialien begrenzen jedoch deren Einführung in preissensiblen Märkten und zwingen Marken, mit Margenkompressionierung umzugehen. Darüber hinaus verursachen Zertifizierungen Prüfungskosten und Lieferkettenkomplexitäten, die kleinere Akteure benachteiligen und den Marktanteil bei größeren Unternehmen mit mehr Ressourcen konsolidieren. Um Leistung, Nachhaltigkeit und Kosten in Einklang zu bringen, erkunden Marken Mischgewebe, die recyceltes Polyester mit Bio-Baumwolle kombinieren. Ein mangelndes Verbraucherbewusstsein hemmt jedoch die breite Akzeptanz weiterhin.
Nach Vertriebskanal:
Fachgeschäfte führen den Marktanteil an, während das E-Commerce-Wachstum anhältIm Jahr 2025 repräsentierten Fachgeschäfte 42,17 % des Umsatzes und nutzten geschulte Anprobberater und kuratierte Sortimente, um den Bedürfnissen von Kunden gerecht zu werden, die persönlichen Service bevorzugen. Gleichzeitig wird erwartet, dass der Online-Einzelhandel mit einer Rate von 10,02 % wächst, angetrieben durch virtuelle Anprobwerkzeuge und Influencer-Marketing, die das Einkaufserlebnis aus der Ferne vereinfachen. Anfang 2026 kooperierte Adore Me mit Veesual, um Augmented-Reality-Anproben in seine mobile App zu integrieren, was im ersten Quartal zu einer Reduzierung der Rücksendequoten um 18 Prozentpunkte führte. Supermärkte und Hypermärkte sprechen budgetbewusste Käufer an, die nach einfachen Baumwollstilen suchen, während andere Kanäle wie Direktvertrieb und Abonnementboxen Nischensegmente bedienen, die Bequemlichkeit oder kuratierte Angebote priorisieren.
Omnichannel-Strategien verschmelzen zunehmend Vertriebskanäle. Im Jahr 2024 relaunchtete Victoria's Secret seine E-Commerce-Plattform und integrierte KI-gestützte Größenempfehlungen sowie Same-Day-Delivery in Metropolregionen, wodurch erfolgreich Kunden zurückgewonnen wurden, die zu digital-first-Wettbewerbern gewechselt hatten. Das Wachstum des E-Commerce hat jedoch den Preiswettbewerb verschärft, da Verbraucher Produkte schnell über zahlreiche Marken hinweg vergleichen können, was die Gewinnmargen komprimiert und Unternehmen mit überlegener Logistik begünstigt. In ländlichen Gebieten bleiben die Kosten der letzten Meile eine erhebliche Herausforderung, während kleinere Akteure im grenzüberschreitenden E-Commerce auf Hindernisse wie Zölle und Zollprobleme stoßen, die die internationale Expansion behindern. Dieser Wandel hat auch die Kundenakquisitionsbemühungen fragmentiert: Marken müssen nun gleichzeitig für Suchalgorithmen, Social-Media-Plattformen und Influencer-Partnerschaften optimieren, was sowohl die Marketingkomplexität als auch die Kosten erhöht.
Geografische Analyse
APAC-Dessous-Markt
Im Jahr 2025 entfiel auf die Region Asien-Pazifik ein Umsatzanteil von 62,38 %, und es wird erwartet, dass sie bis 2031 mit einer Rate von 10,14 % wächst. Dieses Wachstum wird in erster Linie durch das steigende Einkommen der Mittelschicht in China und Indien angetrieben. Besonders Städte der Kategorien 2 und 3 in diesen Ländern entwickeln sich zu wichtigen Gebieten für die Gewinnung neuer Kunden. Darüber hinaus unterstützt die wachsende Erwerbsbeteiligung von Frauen das Marktwachstum. So zeigten Daten des indischen Ministeriums für Statistik und Programmimplementierung einen Anstieg der Erwerbsquote von Frauen von 33,4 % im Zeitraum April–Juni 2025 auf 33,7 % im Zeitraum Juli–September 2025 [3]. Obwohl die Logistikkosten in Chinas Städten niedrigerer Kategorien höher sind als in den Küstenzentren, was Marken davon abhält, vollständige Sortimente anzubieten, begegnen E-Commerce-Plattformen wie Tmall und JD.com diesen Herausforderungen durch subventionierte Lieferoptionen und virtuelle Anprobe-Tools. Japans Markt, der früher zur Reife gelangte, wird von Marken wie Wacoal und Triumph angeführt. Diese Unternehmen konzentrieren sich auf Innovationen für eine alternde Bevölkerung, wobei Produkte wie breitere Träger und weichere Stoffe 2024 und 2025 an Bedeutung gewinnen. Der Markt in Südostasien ist fragmentiert: Indonesien und Thailand bevorzugen lokal bepreiste Marken, während die höheren verfügbaren Einkommen und die Affinität zu westlichen Modetrends in Singapur und Malaysia die Durchdringung des Premiumsegments vorantreiben.
Dessous-Markt in Nordamerika und Europa
Nordamerika und Europa trugen zusammen rund 30 % des Umsatzes im Jahr 2025 bei. Beide Regionen standen jedoch vor Herausforderungen durch Marktsättigung und sich wandelnde Verbraucherpräferenzen. In Europa steigerte ein wachsendes Nachhaltigkeitsbewusstsein die Nachfrage nach gemäß dem Global Organic Textile Standard (GOTS) zertifizierter Bio-Baumwolle und recyceltem Polyester. Dieser Trend dürfte sich mit der Ökodesign-Verordnung für nachhaltige Produkte der Europäischen Union, die 2027 in Kraft treten soll und die Offenlegung des CO₂-Fußabdrucks vorschreiben wird, noch beschleunigen. Kanada und Mexiko zeigten unterschiedliche Marktdynamiken: Kanada folgte den Trends der Vereinigten Staaten mit dem Fokus auf inklusive Größen und digitale Plattformen, während der mexikanische Markt zwischen Premiumimporten und lokalen Produkten ohne Markenzeichen gespalten blieb.
Dessous-Markt in Südamerika und dem Nahen Osten und Afrika
Städtische Zentren in Südamerika, dem Nahen Osten und Afrika trieben den verbleibenden Marktanteil voran. Brasiliens Dessous-Markt profitierte von einer starken inländischen Fertigungsbasis und einer kulturellen Vorliebe für ausdrucksstarke Designs. Wirtschaftliche Instabilität und Währungsabwertung schränkten jedoch das Wachstum im Premiumsegment ein. Die Luxusnachfrage im Nahen Osten, gestützt durch hohe Einkommen in den Ländern des Golfkooperationsrates, sah sich aufgrund konservativer kultureller Normen mit Herausforderungen konfrontiert, die Werbung und Produktsichtbarkeit einschränkten. Infolgedessen verließen sich Marken auf Mundpropaganda und Influencer-Partnerschaften. Der südafrikanische Markt spiegelte breitere afrikanische Trends wider: Die Durchdringung des organisierten Einzelhandels blieb gering, und Vertriebsprobleme in kleineren Städten hinderten Marken daran, die latente Nachfrage zu erschließen. Die Verbreitung des mobilen Handels bot jedoch eine Möglichkeit, unterversorgte Verbraucher zu erreichen.

Regulatorisches Umfeld
Dessousmarken unterliegen umfassenden Vorschriften für Verbraucherprodukte, Chemikalien, Kennzeichnung und Handelskonformität, die je nach Region variieren, wobei sich die Anforderungen an Sicherheit und Nachhaltigkeit verschärfen. In der Europäischen Union trat die Verordnung über die allgemeine Produktsicherheit (GPSR) am 13. Dezember 2024 vollständig in Kraft, wodurch die Sicherheits- und Marktüberwachungsanforderungen für Verbrauchsgüter, einschließlich in den Binnenmarkt verkaufter Bekleidung, gestiegen sind.
Nachhaltigkeits- und Chemikalienbeschränkungen gewinnen aufgrund der hautnahen Verwendung und komplexer Fasermischungen für Dessous zunehmend an operativer Bedeutung. Die Europäische Kommission verabschiedete im Februar 2026 detaillierte Vorschriften im Rahmen der Ökodesign-Verordnung für nachhaltige Produkte (ESPR), die die Vernichtung unverkaufter Bekleidung, Bekleidungszubehör und Schuhe verbieten, wobei das Verbot am 19. Juli 2026 in Kraft tritt. Dies erhöht den Druck auf Bestandsplanung und Rücklogistik. Auch PFAS-Beschränkungen schreiten durch nationale Maßnahmen voran, darunter Frankreichs Umsetzung des Dekrets Nr. 2025-1376 im Januar 2026 und Dänemarks Festlegung eines Inkrafttretens im Juli 2026 für ein nationales Verbot PFAS-haltiger Bekleidung und Schuhe, was Lieferanten zu geprüftem Chemikalienmanagement und alternativen Ausrüstungen drängt.
Wettbewerbslandschaft
Der Dessous-Markt ist mäßig fragmentiert, was ein Wettbewerbsumfeld schafft, in dem etablierte Unternehmen von Skalenvorteilen profitieren, während Nischeninnovationen weiterhin entstehen. Diese Struktur unterstützt die Koexistenz traditioneller und aufstrebender Akteure und fördert Wettbewerb sowie kontinuierliche Produktentwicklung. Das Ökosystem fördert Innovation und gewährleistet gleichzeitig Stabilität durch etablierte Vertriebsnetzwerke und starke Markenbekanntheit. Die wichtigsten Akteure auf dem Markt sind Jockey International Inc., Hanesbrands Inc., Victoria's Secret and Company, Triumph International und PVH Corp.
Erhebliche Chancen bestehen in unterversorgten Segmenten, darunter erweiterte Größen, adaptive Designs für Menschen mit Behinderungen und nachhaltige Produktlinien mit transparenten Lieferketten. Aufstrebende Unternehmen konzentrieren sich auf diese Segmente, indem sie Markenidentitäten rund um spezifische Marktlücken aufbauen, anstatt direkt mit etablierten Akteuren zu konkurrieren. Da sich die Verbraucherpräferenzen in Richtung Inklusivität und Nachhaltigkeit verschieben, bieten diese Nischenmärkte erhebliches Wachstumspotenzial. Unternehmen, die auf diese Bereiche abzielen, entwickeln häufig spezialisiertes Fachwissen und loyale Kundenstämme.
Drei unterschiedliche Strategien prägen die Wettbewerbslandschaft. Etablierte Marken stärken ihre Positionen durch Investitionen in Omnichannel-Infrastrukturen und den Erwerb von Nachhaltigkeitszertifizierungen. Direktvertriebsmarken hingegen nutzen Kundendaten und iterieren Produkte schnell, um Nischenchancen zu nutzen. Fast-Fashion-Einzelhändler wie Inditex's Oysho und Fast Retailing's Uniqlo nutzen ihre Lieferkettengröße, um trendgetriebene Dessous zu wettbewerbsfähigen Preisen anzubieten und damit Wettbewerber im mittleren Preissegment unter Druck zu setzen. Ungenutzte Chancen umfassen adaptive Designs für Kunden nach der Geburt und nach einer Mastektomie, altersinklusive Produkte für ältere Bevölkerungsgruppen sowie zirkuläre Geschäftsmodelle, die die Rückgabe von Kleidungsstücken zum Recycling fördern. Patentanmeldungen in den Jahren 2024 und 2025 heben Fortschritte bei feuchtigkeitsableitenden Stoffen, nahtlosen Konstruktionstechniken und biologisch abbaubaren Elastiken hervor, was einen branchenweiten Wandel hin zu Leistung und Nachhaltigkeit widerspiegelt.
Führende Unternehmen der Dessous-Branche
-
Jockey International Inc.
-
Hansbrands Inc.
-
Triumph International
-
PVH Corp.
-
Victoria's Secret and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dessous-Markt
- Victoria's Secret and Co.
- Hanesbrands Inc.
- PVH Corp.
- Wacoal Holdings Corp.
- Triumph International
- Berkshire Hathaway Inc. (Fruit of the Loom)
- MAS Holdings
- Jockey International Inc.
- Aimer Group
- Etam Developpement
- Chantelle Groupe
- Calida Holding AG
- Hunkemoller International B.V.
- Savage X Fenty
- ThirdLove
- La Perla Global Management (UK) Ltd.
- Chico's FAS
- Inditex S.A.
- Cosabella
- Marks and Spencer Group plc
- Fast Retailing Co., Ltd.
- Adore Me Inc.
- Oysho (Added)

Marktchancen und Zukunftsaussichten
Lieferkettenkontrolle und Diversifizierung des Produktionsstandorts sind aktive Freiräume, da Marken und Lieferanten auf Passformkomplexität, Nachhaltigkeitsberichterstattung und Handelsvolatilität reagieren. Anfang 2026 vollzog Journelle einen Schritt zur vertikalen Integration, indem das Unternehmen eine eigene Fertigungsfabrik in Italien erwarb, was zeigt, wie Fach- und Premiumanbieter Vorlaufzeiten verkürzen, ihre handwerklich geprägte Positionierung schützen und die Abhängigkeit von mehrstufiger Beschaffung für Kleinserien reduzieren können.
Materialkreisläufe und Vorprodukte mit geringerer Umweltbelastung werden ebenfalls zunehmend kommerziell relevant und unterstützen differenzierte Fasern und Verarbeitungstechnologien in der Dessousbranche. Im Mai 2026 gingen Lindex und BASF eine Partnerschaft ein, um Loopamid, ein aus Textil-zu-Textil-Recycling gewonnenes Polyamid, bis Anfang 2027 in ausgewählte Dessousmodelle einzuführen. Triumph International und MARC O'POLO kündigten ebenfalls eine Partnerschaft an, um das biobasierte Material SUGARCUP in die MARC O'POLO Bodywear-Kollektion einzuführen, mit einer Markteinführung im Jahr 2027. Oniverse Group kündigte im Februar 2026 eine Investition von 30 Millionen EUR in Sri Lanka an, um eine Hightech-Fertigungsanlage für BH-Komponenten zu errichten, während Prym Intimates im März 2026 eine neue Anlage in Hung Yen, Vietnam, eröffnete, um die Verfügbarkeit von Komponenten und schnellere Nachschubzyklen für Marken zu unterstützen, die über Omnichannel-Modelle verkaufen.
Recent Industry Developments in Dessous-Markt
- Mai 2026: Hanes (unter Gildan Activewear Inc.) brachte eine gemeinsame Activewear-Kollektion mit FP Movement auf den Markt, was auf eine kategorieübergreifende Strategie hindeutet, die dessousnahe Basics und komfortorientierte Unterwäschekäufe beeinflussen könnte. Der Deal erweitert die markenübergreifende Reichweite und beeinflusst die Omnichannel-Sortimentsplanung für preisbewusste Verbraucher.
- März 2026: Prym Intimates eröffnete eine neue Anlage in Hung Yen, Vietnam, und erweiterte damit seine Komponentenproduktion für Haken, Verschlüsse und Verschlusssysteme. Die neue Anlage stärkt die regionale Widerstandsfähigkeit der Lieferkette und verkürzt die Nachschubzeiten für Omnichannel-Händler.
- Februar 2026: Oniverse Group kündigte eine Investition von 30 Millionen EUR an, um eine Hightech-Fertigungsanlage für BH-Komponenten in Sri Lanka zu errichten und damit die hochwertigen Produktionskapazitäten in der Region auszubauen. Das Projekt schafft Kapazitäten für Premium- und Mittelklassemarken und unterstützt die Diversifizierung der Bezugsquellen.


Dessous-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als Umsatz definiert, der aus Dessous-Produkten erzielt wird, die über Online- und Offline-Kanäle an Endverbraucher verkauft werden, gemessen in USD und über wichtige Regionen hinweg erfasst.
Ausschlüsse aus dem Umfang: Bademode, Strandmode und Nachtwäsche sind ausgeschlossen, damit die Größenbestimmung auf die Kernkäufe im Bereich Unterwäsche fokussiert bleibt.
Segmentierungsübersicht
- Nach Produkttyp
- Büstenhalter
- Slips
- Sonstige Produkttypen
- Nach Preissegment
- Massenmarkt
- Premium
- Nach Material
- Baumwolle
- Seide und Satin
- Synthetisch (Nylon, Polyester, Elasthan)
- Recycelte und biobasierte Fasern
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Belgien
- Polen
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Thailand
- Singapur
- Indonesien
- Südkorea
- Australien
- Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt damit, den Produktumfang und die Preispunkte mit öffentlichen Klassifikationen abzugleichen und anschließend zu prüfen, wie sich Nachfrageindikatoren über Regionen hinweg entwickeln. Wir beziehen uns auf Quellen wie UN Comtrade für grenzüberschreitende Bekleidungshandelsströme, die Weltbank und den IWF für Verbraucherausgaben und makroökonomische Indikatoren, das US Bureau of Labor Statistics für Signale zur Bekleidungspreisinfation sowie Eurostat für Haushaltskonsumption und Einzelhandelsmuster in Europa.
Um Annahmen auf Unternehmensebene zu fundieren, prüfen wir auch Jahresberichte, Ergebnispräsentationen und andere Investorenkommunikation, gefolgt von Kategorieabdeckung durch Branchenverbände und renommierte Wirtschaftspresse. Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene, um richtungskonsistente Trends zu validieren. Die oben genannten Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Nachfragegeschichte hinter den Zahlen zu überprüfen, insbesondere dort, wo Produktmix, Promotionsintensität und Kanalverschiebungen den Wert schnell verändern können. Wir haben mit Herstellern, Distributoren, Einzelhändlern und Kategoriespezialisten gesprochen und auch Standpunkte aus dem Merchandising und Supply-Chain-Bereich in APAC, EMEA und Amerika einbezogen, um Annahmen zu bestätigen, die aus der Sekundärforschung unklar waren.
Dieser Input half auch dabei, Unterschiede in der Art und Weise zu überbrücken, wie Stakeholder Dessous-Sets gegenüber breiteren Unterwäschekörben beschreiben, wenn es darum geht, realisierte Preise und den Online-Anteil zu schätzen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 16 % | APAC: 48 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 36 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 48 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem Ausgabensignale für Bekleidung und Unterwäsche über regionsspezifische Durchdringungs- und Mixannahmen in einen Dessous-Nachfragepool umgewandelt und anschließend mithilfe von Preis- und Kanalstruktur in Werte übersetzt werden. Um die Gesamtwerte realistisch zu halten, gleichen wir das Ergebnis mit selektiven Bottom-up-Näherungen ab, wie z. B. Lieferanten- und Einzelhändler-Rollups aus einer Stichprobenmenge sowie einfachen Volumen-mal-Durchschnittsverkaufspreis-Prüfungen für wichtige Produktfamilien.
Zu den wichtigsten Eingangsgrößen, die das Modell prägen, gehören die weibliche Bevölkerung nach Alterskohorten, die Entwicklung der Pro-Kopf-Bekleidungsausgaben, die Verschiebung des Online-Anteils bei Unterwäschekäufen, Inflations- und Promotionszyklen, die die realisierten Preise beeinflussen, sowie Handels- und Produktionsrichtungen, die die Verfügbarkeit des Angebots signalisieren. Für die Prognose stützen wir uns auf multivariate Regression, damit der Markt auf Veränderungen beim verfügbaren Einkommen, der Preisinflation und dem Kanalmix reagieren kann, und anschließend werden Szenarioprüfungen durchgeführt, um eine schnellere oder langsamere Premiumisierung abzubilden. Wo direkte Volumenindikatoren fehlen, werden Lücken durch Proxy-Verhältnisse geschlossen, die in Interviews validiert werden – beispielsweise durch Beibehaltung stabiler Produktmix-Aufteilungen, sofern Kanal- und Preisfeedback keine Änderung klar unterstützt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie Handelsrichtung, Preisindizes und regionalem Einzelhandelsmomentum abgeglichen, damit die Endwerte nicht von dem abweichen, was die Branche tatsächlich erlebt. Wenn eine Abweichung zu groß erscheint, werden die Annahmen überprüft und gezielte Nachfassaktionen mit den relevantesten Befragten durchgeführt, bevor die interne Freigabe erfolgt.
Es wird ein mehrstufiger Prüfprozess angewendet, damit Berechnungslogik, Währungsumrechnungen und Wachstumsraten über die gesamte Zeitreihe konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Preisgestaltung, Nachfrage oder Kanalstruktur verändern. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten, die auf klare Treiber zurückgeführt werden kann.
Dessous-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene Herausgeber zeigen häufig unterschiedliche Dessous-Marktgrößen, weil sie nicht immer dieselben Produkte zählen, unterschiedliche Preispunkte verwenden und wichtige Annahmen nach unterschiedlichen Zeitplänen aktualisieren können. In dieser Kategorie können selbst kleine Entscheidungen darüber, was als Dessous gilt und wie die Kanalpreisgestaltung behandelt wird, zu großen Wertunterschieden führen.
Die Hauptlücke ergibt sich daraus, ob angrenzende Bekleidungskategorien mitgezählt werden: Mordor Intelligence behandelt Dessous ausschließlich als Unterwäsche und hält Bademode, Strandmode und Nachtwäsche außerhalb der Berechnung, und diese Umfangsentscheidung zieht die Gesamtwerte typischerweise von breiteren bekleidungsorientierten Schätzungen weg.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 99,12 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 98,71 Mrd. USD (2025) | Verwendet einen anderen Prognosezeitraum und kann historische und prognostizierte Preise für 2025 vermischen, was den realisierten Wert im Vergleich zu einem Umfang, der die aktuelle Kanalpreisstruktur des Jahres anwendet, leicht senken kann. |
| Branchenpublikation B | 95,20 Mrd. USD (2025) | Preisbereichsaufteilungen und regionale Gewichtungen scheinen stärker auf Einstiegsprodukte und Massenkanäle ausgerichtet zu sein, was den gemischten Durchschnittsverkaufspreis komprimieren und den Gesamtwert für dasselbe Jahr reduzieren kann. |
Der Vergleich zeigt, dass die Streuung hauptsächlich durch Umfang und Preisgestaltungskonstruktion erklärt wird und nicht durch eine Meinungsverschiedenheit über die Nachfragerichtung. Wenn die Produkteinbeziehung eng gehalten und Preis- sowie Kanalannahmen anhand realer Marktsignale überprüft werden, lässt sich die Endzahl von Jahr zu Jahr leichter nachvollziehen und wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle globale Wert des Dessous-Marktes?
Die Größe des Dessous-Marktes beträgt im Jahr 2026 102,35 Milliarden USD und ist auf dem Weg, bis 2031 125,82 Milliarden USD zu erreichen.
Welche Region verzeichnet das schnellste Wachstum bei den Verkäufen von Reizwäsche?
Asien-Pazifik führt das Wachstum an und wird voraussichtlich bis 2031 eine CAGR von 10,14 % verzeichnen, gestützt durch steigende Mittelklasseeinkommen und beschleunigten E-Commerce-Ausbau.
Wie reduzieren Marken passformbedingte Rücksendungen beim Online-Dessousverkauf?
Unternehmen setzen 3D-Körperscankioske und Augmented-Reality-Anprobwerkzeuge ein und reduzieren damit die Rücksendequoten um bis zu 18 Prozentpunkte.
Warum gewinnen recycelte Fasern in der Dessousherstellung an Marktanteil?
Regulatorischer Druck und die Verbrauchernachfrage nach Rückverfolgbarkeit treiben ein jährliches Wachstum von 9,36 % bei recycelten und biobasierten Stoffen an, trotz eines Preisaufschlags von 15 % bis 25 %.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
