
Heparin-Marktanalyse von Mordor Intelligence
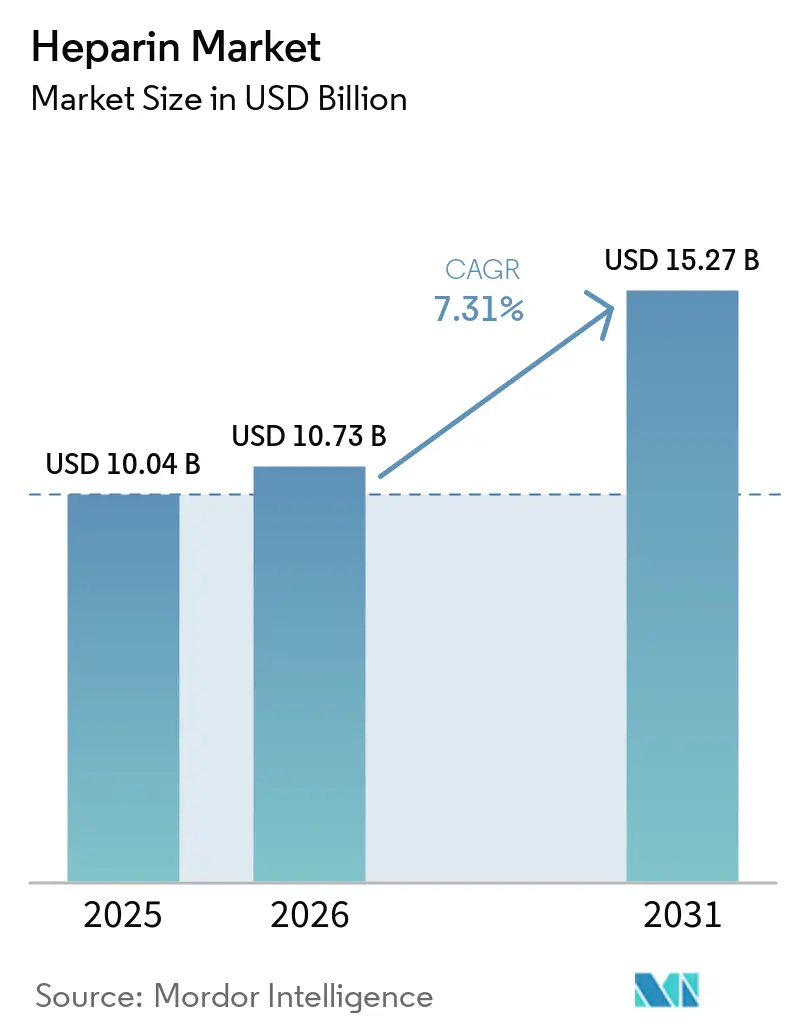
Die Heparin-Marktgröße soll von 10,73 Milliarden USD im Jahr 2026 auf 11,51 Milliarden USD im Jahr 2027 steigen und bis 2032 16,16 Milliarden USD erreichen, mit einer CAGR von 7,02 % über 2027–2032.
Eine wachsende ältere Bevölkerung und wiederkehrende Dialyseversorgung erweitern die potenzielle Nachfrage nach injizierbaren Präparaten, während Behandlungsoptionen und Blutungseinschränkungen das Wachstum an geeignete Patienten knüpfen. Chinas institutionelles Beschaffungswesen macht den Zugang für die kommerzielle Vermarktung injizierbarer Präparate wichtig, ebenso wie Kapazitätsinvestitionen in vorgefüllte Spritzen. Tierische Ausgangsstoffe und Qualitätsverpflichtungen verlagern die Investitionsentscheidung vorgelagert auf Beschaffungs- und Fertigungskontrollen. Lieferanten konkurrieren daher neben dem Molekül auch über kommerzielle Reichweite und lokalen klinischen Zugang, da Vertrieb, Fertigungsqualität und Behandlungsumsetzung jeweils zwischen dem Patientenbedarf und dem Umsatz stehen.
Wichtigste Erkenntnisse des Berichts
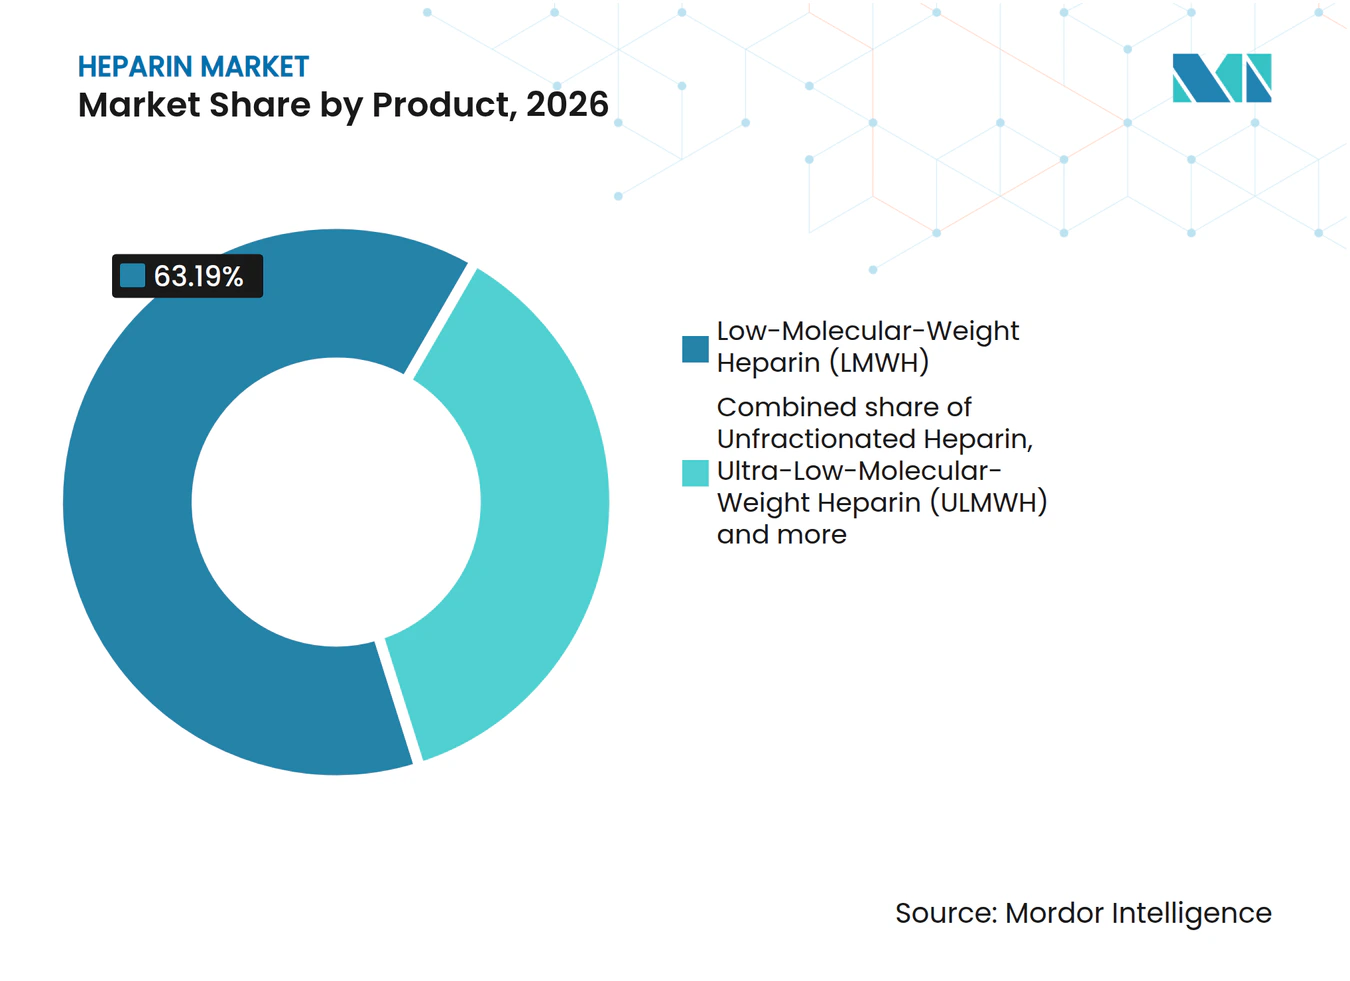
- Nach Produkt hielt niedermolekulares Heparin (NMH) im Jahr 2026 einen Heparin-Marktanteil von 63,19 %, während synthetisches/biosynthetisches Heparin mit einer CAGR von 8,15 % über 2027–2032 am schnellsten wachsen soll.
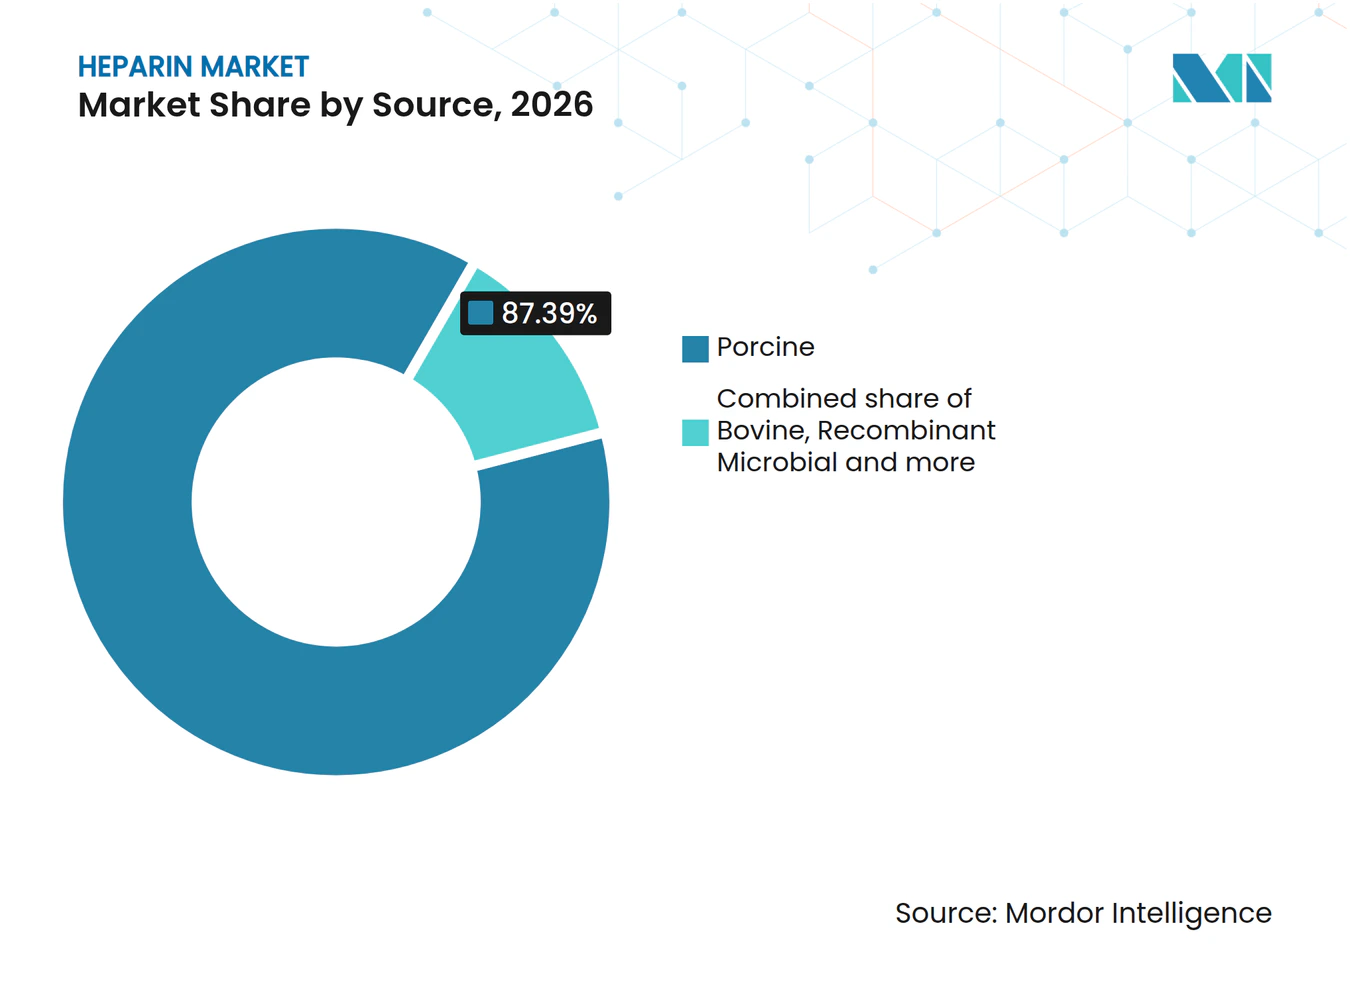
- Nach Quelle führte porcines Heparin mit einem Anteil von 87,39 % an der Heparin-Marktgröße im Jahr 2026, und rekombinantes mikrobielles Heparin soll mit der schnellsten CAGR von 8,85 % über 2027–2032 wachsen.
- Bei den Darreichungsformen führte die Injektionslösung mit 68,41 % des Umsatzes im Jahr 2026, wobei vorgefüllte Spritzen mit einer CAGR von 7,2 % über 2027–2032 das am schnellsten wachsende Segment sein sollen.
- Nach Verabreichungsweg hielt die subkutane Verabreichung mit 54,68 % des Umsatzes im Jahr 2026 den größten Anteil und soll mit einer CAGR von 7,15 % über 2027–2032 am schnellsten wachsen.
- Bei den Anwendungen führte die tiefe Venenthrombose (TVT) mit 46,16 % des Umsatzes im Jahr 2026, während die Hämodialyse mit einer CAGR von 7,55 % über 2027–2032 am schnellsten wachsen soll.
- Unter den Endnutzern entfielen auf Krankenhäuser 72,15 % des Umsatzes im Jahr 2026, und häusliche Pflegeeinrichtungen sollen mit einer CAGR von 8,3 % über 2027–2032 das am schnellsten wachsende Segment sein.
- Nach Geografie führte Asien-Pazifik mit 32,41 % des Umsatzes im Jahr 2026 und soll mit der schnellsten CAGR von 7,95 % über 2027–2032 wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Volumina chirurgischer Eingriffe und Dialyseverfahren | +3% | Nordamerika, Europa, Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Rasche Einführung von niedermolekularem Heparin in Verbindung mit der Ausweitung biosynthetischer Heparin-Programme | +2.5% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Hohe Krankheitslast bei Zielerkrankungen und alternde Bevölkerung | +2% | Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Anwendung in Medizinprodukten | +0.9% | ECMO-Behandlungszentren in Japan | Mittelfristig (2–4 Jahre) |
| Zunehmende Anwendung in der Onkologieversorgung | +0.5% | Onkologiezentren in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Heparin in der extrakorporalen Membranoxygenierung (ECMO) und in kardiopulmonalen Bypasskreisläufen | +0.4% | Nordamerika, Europa und Asien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Volumina chirurgischer Eingriffe und Dialyseverfahren
Wiederkehrende Dialyseversorgung unterstützt eine wiederholte Nachfrage nach Antikoagulanzien, da die behandelte Bevölkerung wächst. Fresenius Medical Care schätzte, dass weltweit etwa 4,5 Millionen Menschen im Jahr 2025 regelmäßig Dialyse erhielten, verglichen mit etwa 4,3 Millionen im Jahr 2024. Die NHS-Highland-Leitlinie sieht eine routinemäßige Heparin-Dosierung vor, um die Gerinnung im extrakorporalen Kreislauf während der Hämodialyse und Hämodiafiltration bei erwachsenen Patienten mit geringem Blutungsrisiko zu reduzieren. Für bestimmte Hochrisikopatienten ist vor der Heparin-Antikoagulation eine medizinische Beurteilung durch die Nierenstation erforderlich. Diese klinischen Grenzen knüpfen die Versorgungsmöglichkeit an geeignete Behandlungsaktivitäten. Für Dialyseanbieter macht die Gerinnungsprävention den Zugang zu geeigneter Antikoagulation zu einem Teil der Behandlungserbringung selbst.
Rasche Einführung von niedermolekularem Heparin in Verbindung mit der Ausweitung biosynthetischer Heparin-Programme
Eine Leitlinienpräferenz für NMH bei einer definierten Population mit akuter Lungenembolie (LE) gibt Lieferanten eine klinische Grundlage für die Ausweitung der initialen injizierbaren Behandlung. In ihrer Leitlinie zur akuten Lungenembolie 2026 empfahlen die American Heart Association und das American College of Cardiology NMH gegenüber unfraktioniertem Heparin für Erwachsene in den klinischen Kategorien C1-E1 der Leitlinie, die eine initiale parenterale Antikoagulation benötigen. Die Leitlinie gibt an, dass diese Präferenz darauf abzielt, rezidivierende venöse Thromboembolien (VTE) und schwere Blutungen zu reduzieren. Für behandelnde Teams verbinden diese Ziele die Antikoagulanzienauswahl sowohl mit dem Risiko rezidivierender Thrombosen als auch mit behandlungsbedingten Schäden, was die Bedeutung der initialen Produktwahl erhöht. Ein Übersichtsartikel aus dem Jahr 2026 berichtete über die Produktion von bioengineered Heparin im Multigramm-Maßstab, wies jedoch darauf hin, dass das Erreichen industrieller Volumina weiterhin eine Herausforderung darstellt. Die Leitlinienpräferenz kann die initiale Behandlung jetzt prägen, während der Übersichtsartikel bioengineered Heparin im Forschungsmaßstab beschreibt, sodass der kurzfristigere Nachfragemechanismus die NMH-Auswahl ist.
Hohe Krankheitslast bei Zielerkrankungen und alternde Bevölkerung
Eine wachsende ältere Bevölkerung erweitert die potenzielle Behandlungsbasis in den Bereichen Thrombose, Herzversorgung und Dialyseanwendungen. Die Weltgesundheitsorganisation prognostiziert, dass die weltweite Bevölkerung im Alter von 60 Jahren und älter von 1 Milliarde im Jahr 2020 auf 1,4 Milliarden bis 2030 wachsen wird. Diese Prognose fügt bis 2030 etwa 400 Millionen Menschen im Alter von 60 Jahren und älter hinzu, ein Anstieg von 40 % gegenüber dem Niveau von 2020. Die demografische Expansion kann die Nachfrage unterstützen, ohne einen höheren Arzneimittelverbrauch pro behandeltem Patienten zu erfordern, während die klinische Selektion bestimmt, wie viel der breiteren Kohorte in die Versorgung eintritt.
Ausweitung der Anwendung bei Medizinprodukten
Die japanische Erstattungsregelung eröffnet einer heparinbeschichteten Kreislaufanwendung einen kommerziellen Weg über die bloße Gerätezulassung hinaus. Das Biosaver-ECMO-System von Nipro Corporation erhielt am 3. September 2025 die japanische Marktzulassung, und die Versicherungsdeckung begann am 1. November 2025.[1] Das gemeinsam mit dem Nationalen Zentrum für Hirnerkrankungen und Herz-Kreislauf-Erkrankungen entwickelte System umfasst einen heparinbeschichteten Kreislaufsatz, der für bis zu 14 Tage kontinuierlichen Einsatz ausgelegt ist. Diese definierte Dauer verbindet die Beschichtungsanwendung mit Geräten, die für eine anhaltende extrakorporale Unterstützung vorgesehen sind. Jede inkrementelle Nachfrage nach Heparin-Beschichtungsmaterial hängt von der Akzeptanz dieses erstattungsfähigen Kreislaufsatzes in der japanischen klinischen Versorgung ab.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anfälligkeit der Lieferkette aufgrund der Abhängigkeit von tierischen Rohstoffen | -1% | China und Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Risiko und unerwünschte Blutungsereignisse | -0.6% | Vereinigte Staaten und Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische Anforderungen | -0.4% | US-Importmarkt | Langfristig (≥ 4 Jahre) |
| Therapeutische Verlagerung hin zu direkten oralen Antikoagulanzien in der Langzeit-Thromboseprophylaxe | -0.3% | Hüftfraktur-Versorgungszentrum in Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anfälligkeit der Lieferkette aufgrund der Abhängigkeit von tierischen Rohstoffen
Die tierische Beschaffung setzt pharmazeutische Hersteller Einschränkungen aus, bevor die Aufreinigung beginnt. In seiner Bewertung von 2026 identifizierte der Council on Foreign Relations China als Ursprung von 80 % des weltweiten Heparin-Angebots und 74 % des US-amerikanischen Angebots und bezeichnete porcine Darmschleimhaut als Rohstoff.[2] Die Umwandlung dieses Schlachtnebenerzeugnisses in einen pharmazeutischen Ausgangsstoff erfordert eine dedizierte Infrastruktur für Sammlung, Trennung, Konservierung und Verarbeitung. Separat berichtete der Rat, dass die American Pharmacists Association ab Mai 2025 Heparin als knapp gelistet hatte und Experten Klinikern rieten, mit der Rationierung zu beginnen. Dieselbe Bewertung stellte fest, dass die Vereinigten Staaten porcine Schleimhaut nicht in einem für die Pharmaindustrie relevanten Maßstab produzierten. Der Ersatz von in China konzentrierten Importen durch US-amerikanische Rohstoffe würde zunächst eine Skalierung der Sammlung erfordern, was diesen inländischen Weg zu einer zusätzlichen Arzneimittelversorgung verzögern würde.
Risiko und unerwünschte Blutungsereignisse
Das Etikett von Hospiras Heparin-Natrium-Injektion vom August 2026 kontraindiziert die Anwendung bei unkontrollierten aktiven Blutungen, außer wenn diese durch eine disseminierte intravasale Gerinnung verursacht werden, und rät davon ab, es bei schweren Blutungen anzuwenden, es sei denn, der Nutzen überwiegt die Risiken.[3] Diese Einschränkungen begrenzen die Patienten, für die zusätzliches injizierbares Angebot in eine Behandlung umgewandelt werden kann. Dieselbe Kennzeichnung berichtet von tödlichen Hämorrhagien und fordert zur Vorsicht bei Zuständen mit erhöhtem Blutungsrisiko auf. Das Protokoll für schwere Hämorrhagien von Argyll & Bute weist Kliniker, die Patienten unter Heparin behandeln, an, die Infusion zu stoppen, Protamin in Betracht zu ziehen und einen leitenden Kliniker oder Hämatologen bezüglich Protamindosierung und -verabreichung zu konsultieren. Die Umkehrplanung lässt die Blutungseinschränkungen des Etiketts bestehen und begrenzt die Volumenmöglichkeit der Lieferanten auf Patienten, deren klinische Nutzen-Risiko-Bewertung eine Heparin-Natrium-Injektion erlaubt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
NMH-Maßstab unterstützt die FormulierungsausweitungNiedermolekulares Heparin (NMH) hatte im Jahr 2026 einen Anteil von 63,19 % an der Heparin-Marktgröße. Shenzhen Hepalink Pharmaceutical Group Co. Ltd. (Hepalink) berichtete für die 6 Monate bis zum 30. Juni 2026 über ein zweistelliges Jahreswachstum beim Verkaufsvolumen von Enoxaparin-Natrium-Formulierungen. Das unternehmensinterne Vertriebsmanagementsystem des Unternehmens begleitete die berichtete Expansion in den wichtigsten regionalen Märkten der Gruppe. Das berichtete Wachstum beruht auf der Kanalreichweite für ein etabliertes Enoxaparin-Arzneimittel, sodass der Zugang zu Behandlungskanälen ein Expansionshebel innerhalb des größten Segments ist.
Synthetisches/biosynthetisches Heparin soll mit einer CAGR von 8,15 % über 2027–2032 das am schnellsten wachsende Segment sein. Ein Übersichtsartikel aus dem Jahr 2026 klassifizierte Heparosan gefolgt von chemoenzymatischer Modifikation von bioengineered Heparin als halbindustriell und noch in der Skalierungsphase. Die Rolle von unfraktioniertem Heparin als intravenöse Infusion in der NHS-Ayrshire-&-Arran-Leitlinie vom August 2025 umfasst gewichtsbasierte Dosierung, Gerinnungsüberwachung und Protamin-Umkehr nach hämatologischer Beratung. Damit die bioengineered Versorgung Fertigarzneimittelhersteller in industriellen Volumina erreicht, muss der halbindustrielle Weg über seinen berichteten Maßstab hinausgehen.



Nach Quelle:
Porciner Maßstab prägt QuellentscheidungenPorcines Heparin hielt im Jahr 2026 87,39 % des Umsatzes und war damit das größte Segment. Im Jahr 2025 berichtete Bioiberica S.A.U., dass jede 5. weltweit verabreichte Heparin-Dosis von ihnen hergestellt wurde. Das Unternehmen bezieht sein Heparin ausschließlich aus porcinem Material in Europa, Nordamerika und Südamerika. Sein dosisbasierter Produktionsmaßstab veranschaulicht die Reichweite eines operierenden Herstellers, während der Beschaffungs-Fußabdruck zeigt, dass porcine Beteiligung mehrere Kontinente umspannen kann. Bioiberica bezieht sein Heparin von 3 Kontinenten, aber von einer einzigen Tierart, sodass eine Diversifizierung des Beschaffungsortes nicht das Beschaffte diversifiziert.
Rekombinantes mikrobielles Heparin soll mit einer CAGR von 8,85 % über 2027–2032 das am schnellsten wachsende Segment sein. Shenzhen Hepalink berichtete, die Pilotmaßstab-Amplifikation der Heparin-Vorläufer-Fermentation in einem kollaborativen Forschungsprojekt zur mikrobiellen Heparin-Herstellung abgeschlossen zu haben. Die Weiterführung der Vorläufer-Fermentation bis zur fertigen API-Produktion ist die nächste kommerzielle Anforderung, um diesen Forschungsweg in eine Arzneimittelversorgung umzuwandeln. Die Qualitätsrolle von bovinem Heparin wurde veranschaulicht, als Argentiniens Arzneimittelregulierungsbehörde ANMAT im Februar 2026 eine Referenzsubstanz für den aktiven pharmazeutischen Wirkstoff (API) für die Identifizierung mittels Protonen-Kernspinresonanz sowie koagulometrische Identifizierung und biologische Wirksamkeitsprüfung einrichtete. Argentiniens Referenzmaterial gibt der lokalen Qualitätsprüfung eine quellenspezifische Grundlage zur Unterscheidung von boviner API-Identität und -Wirksamkeit innerhalb des nationalen Rahmens.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Darreichungsform:
Anforderungen an injizierbare Präparate und Spritzen-InvestitionenDie Injektionslösung repräsentierte im Jahr 2026 einen Heparin-Marktanteil von 68,41 %. Im August 2025 forderte HLL Lifecare Angebote für 50.000 5-mL-Fläschchen mit intravenöser Heparin-Injektion bei 1.000 Einheiten/mL für die Dialyse zur Weiterlieferung in ein ausländisches Land an. Die Anforderung der indischen Beschaffungsbehörde spezifizierte einen Endverwendungszweck neben Konzentration und Behältervolumen, sodass jeder Bieter diese genaue Fläschchenpräsentation für ein grenzüberschreitendes Dialyseprogramm im größten Segment liefern müsste.
Vorgefüllte Spritzen sollen mit einer CAGR von 7,2 % über 2027–2032 das am schnellsten wachsende Segment sein. Hepalink schloss am 4. Februar 2025 seine Fertigungsanlage für vorgefüllte Spritzen in Pingshan, Shenzhen, mit einer Jahreskapazität von 330 Millionen Einheiten ab, hauptsächlich für Enoxaparin-Natrium-Injektionen. Die Ankündigung der Anlage berichtete auch über die Zertifizierung nach den Guten Herstellungspraktiken der Europäischen Union, was die physische Kapazität mit einem Fertigungsqualitätsrahmen verbindet. Im September 2026 brachte Macter International Hepanox, ein Enoxaparin-Natrium-NMH-Antikoagulans, im Format vorgefüllter Spritzen auf den Markt. Sowohl die Pingshan-Kapazität als auch der Macter-Launch betreffen Enoxaparin-Spritzen, was das Wachstum vorgefüllter Spritzen an die NMH-Fertigarzneimittelversorgung knüpft.
Nach Verabreichungsweg:
Klinische Sequenzen umfassen beide WegeDie subkutane Verabreichung war das größte Segment mit 54,68 % des Umsatzes im Jahr 2026 und soll mit einer CAGR von 7,15 % über 2027–2032 das am schnellsten wachsende Segment sein. Die Produktinformation von Inhixa beschreibt ein Behandlungsschema bei akutem ST-Strecken-Hebungs-Myokardinfarkt, das einen initialen intravenösen Bolus mit subkutanen Enoxaparin-Dosen kombiniert. In diesem Schema folgen die subkutanen Dosen einem intravenösen Bolus, sodass die subkutane Nachfrage in der STEMI-Versorgung gebündelt mit einem intravenösen Schritt ankommt.
Die intravenöse Verabreichung wird empfohlen, um ischämische Ereignisse bei Patienten mit akutem Koronarsyndrom ohne ST-Strecken-Hebung gemäß der Leitlinie des American College of Cardiology/der American Heart Association von 2025 für unfraktioniertes Heparin zu reduzieren. Diese Empfehlung ordnet den Verabreichungsweg in eine akute Koronar-Behandlungsentscheidung ein, die auf die Prävention ischämischer Ereignisse ausgerichtet ist. Der intravenöse Schritt dient akuten Koronarpfaden sowohl bei NSTE-ACS, durch empfohlenes unfraktioniertes Heparin, als auch bei STEMI, durch den Eröffnungsbolus des Enoxaparin-Schemas, und verknüpft die Nachfrage mit der initialen Behandlungssequenz.
Nach Anwendung:
TVT-Versorgung und zentrumsbasierte DialyseDie tiefe Venenthrombose (TVT) war das größte Segment und machte im Jahr 2026 46,16 % des Umsatzes aus. Das National Institute for Health and Care Excellence (NICE) schließt NMH-haltige Schemata unter den Optionen für bestätigte proximale TVT oder LE mit geschätzter Kreatinin-Clearance von 15 bis 50 mL/min ein. Für diese Gruppe verwendet eine Option NMH für mindestens 5 Tage vor Edoxaban oder Dabigatran, wenn die Kreatinin-Clearance mindestens 30 mL/min beträgt. Die Leitlinie fordert Aufmerksamkeit für die Dosisanpassungs- und Überwachungsanforderungen des Produkts sowie für lokal vereinbarte Protokolle oder fachärztliche oder multidisziplinäre Beratung. In dieser renalen Untergruppe gibt die injizierbare Einleitung NMH-Lieferanten eine Rolle bei der Behandlungseinleitung, auch wenn der gewählte längere Verlauf ein orales Antikoagulans verwendet.
Die Hämodialyse soll mit einer CAGR von 7,55 % über 2027–2032 das am schnellsten wachsende Segment sein. Fresenius Medical Care schätzte, dass 89 % der Dialysepatienten weltweit im Jahr 2025 Hämodialyse in Dialysezentren erhielten. Diese Behandlungsmischung konzentriert das kommerzielle Engagement der Anwendung in Dialysezentren, wo ein Lieferant eine organisierte Anbieterbasis ansprechen kann, die für die Erbringung der Behandlung verantwortlich ist. Die Lieferantenexpansion in dieser Anwendung hängt davon ab, Dialysezentrum-Betreiber zu erreichen, wo der überwiegende Anteil der Dialysepatienten behandelt wird.
Nach Endnutzer:
Krankenhausversorgung und häusliche PflegepfadeKrankenhäuser waren das größte Segment nach Endnutzer und machten im Jahr 2026 72,15 % des globalen Heparin-Umsatzes aus. Im Juli 2025 wurden in NHS-Krankenhaus-Trusts in England fast 4 Millionen vorgefüllte Spritzen mit NMH ausgegeben. Dieser Maßstab veranschaulicht den institutionellen Vertrieb hinter der injizierbaren Behandlung, wobei der Monatsvorrat einer einzigen Arzneimittelklasse Millionen von gebrauchsfertigen Präsentationen umfasst. Für Hersteller verbindet der Krankenhauskanal eine erhebliche Einheitsnachfrage mit einer gebrauchsfertigen Präsentation und stellt die Fertigarzneimittelkompetenz in den Mittelpunkt dieser Endnutzermöglichkeit.
Häusliche Pflegeeinrichtungen sollen mit einer CAGR von 8,3 % über 2027–2032 das am schnellsten wachsende Segment sein. Nach individueller VTE-Risikobewertung empfiehlt das University College London Hospitals NHS Foundation Trust (UCLH) die Fortsetzung von Enoxaparin zu Hause nach gynäkologischer Krebsoperation, wenn Apixaban ungeeignet ist. UCLH schult den Patienten, ein Familienmitglied oder den Pflegenden in der Injektionsverabreichung und stellt die vollständige Arzneimittelversorgung vor der Entlassung bereit. Die Antikoagulanzienbehandlung dauert in der Regel 28 Tage nach der Operation, aber der behandelnde Arzt des Patienten wählt die genaue Dauer, die länger oder kürzer sein kann. Die häusliche Verabreichung kann die Anwendung über die Station hinaus verlängern, während das entlassende Krankenhaus in diesem Pfad als Arzneimittellieferant fungiert.
Geografische Analyse
APAC-Heparin-Markt
Asien-Pazifik hielt im Jahr 2026 einen Heparin-Marktanteil von 32,41 % und soll mit einer CAGR von 7,95 % über 2027–2032 wachsen, was es zur größten und am schnellsten wachsenden Region macht. Im Februar 2026 belegte Hepalinks Enoxaparin-Herstellungstochtergesellschaft den ersten Platz bei der Erneuerung der nationalen zentralisierten Beschaffung Chinas für Prolongin-Injektion. Die Erneuerung des Zugangs über die nationale Beschaffung verbindet eine benannte Formulierung mit einem institutionellen Kanal, der den Vertrieb über individuelle Verschreibungsentscheidungen hinaus unterstützen kann. Kambodschas Gesundheitsministerium genehmigte im Februar 2026 die 40-mg/0,4-mL-Stärke der Prolongin-Enoxaparin-Injektion, hergestellt von Hepalinks Tochtergesellschaft Shenzhen Techdow Pharmaceutical Co., Ltd. Zusammen erweitern die 2 Ereignisse die Reichweite einer Enoxaparin-Marke – durch institutionelle Beschaffung in China und Ministeriumsregistrierung in Kambodscha – wobei eine nachhaltige Versorgung erforderlich ist, um diesen Zugang in Behandlungsverfügbarkeit umzuwandeln.
Nordamerika- und Europa-Heparin-Markt
In Nordamerika empfiehlt die US-amerikanische Leitlinie von 2025 Enoxaparin oder Fondaparinux als Alternativen zu unfraktioniertem Heparin bei akutem Koronarsyndrom ohne ST-Strecken-Hebung bei der Diagnose, wenn kein frühzeitiges invasives Management erwartet wird. Europas Umfrage von 2025 unter 114 herzchirurgischen Zentren in 29 Ländern ergab, dass 78,1 % schriftliche Heparinisierungsprotokolle berichteten und 70,2 % kein universelles Ziel für die aktivierte Gerinnungszeit nach der Heparin-Umkehr hatten. Norwegens Gesundheitsdirektorat empfahl in seiner Aktualisierung vom August 2026 schwach Protaminsulfat für Heparin-Anwender mit akuter intrazerebraler Hämorrhagie. In jedem Umfeld legt eine Leitlinie oder ein lokales Protokoll die Antikoagulanzienauswahl und ihre Überwachungsroutine fest, sodass die Produktpositionierung in diesen Regionen dem Protokollinhalt folgen muss.
MEA- und Südamerika-Heparin-Markt
Im Nahen Osten und Afrika empfiehlt Südafrikas Leitlinie für erwachsene Krankenhäuser subkutanes unfraktioniertes Heparin mit Blutungsüberwachung oder Enoxaparin für Hochrisiko-Krankenhauspatienten, wenn Rivaroxaban kontraindiziert ist. Ägyptens nationales Arzneimittelformular von 2025 umfasst Enoxaparin-Prophylaxe für Patienten mit mittlerem und hohem chirurgischen Risiko sowie für akut erkrankte medizinische Patienten mit eingeschränkter Mobilität und erhöhtem VTE-Risiko. Südamerikas Beschaffungskanal wird durch Brasiliens Gesundheitsministerium veranschaulicht, das 2025 Biomm S/A mit der Lieferung von Enoxaparin 100 mg/mL in vorgefüllten Spritzen beauftragte. Eine Enoxaparin-Natrium-Bestellung vom Juli 2025 des Hospital de Cauquenes in Chile an Laboratorio Chile S.A. verzeichnet einen akzeptierten Eingang. Brasiliens Bundesvertrag und Chiles Krankenhausbestellung verweisen auf unterschiedliche Beschaffungsebenen, während die ägyptischen und südafrikanischen Dokumente die Enoxaparin- und Heparin-Anwendung an definierte Risikogruppen knüpfen.

Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtssysteme werden aus der Perspektive etablierter Heparin-API-Hersteller verglichen, die dokumentierte Qualitätssysteme pflegen. Rahmenbedingungen für Gute Herstellungspraxis (GMP) und Pharmakopöe stellen Qualitätsmanagement, Produktstandards und regulatorische Dokumentation an verschiedenen Punkten im Versorgungsprozess bereit. Der Vergleich betont die Vorhersehbarkeit von Qualitätsverantwortlichkeiten und die administrativen Schritte, die die Versorgung begleiten, und beeinflusst, wo ein etablierter Produzent effizient teilnehmen kann.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Frankreich | China | Südafrika | Brasilien |
|---|---|---|---|---|---|
| Primäre Behörde | FDA | ANSM | NMPA | SAHPRA | ANVISA |
| Wichtige Instrumente oder Ausrichtung | Import Alert 55-03, unverbindliche Feldleitlinie; anwendbarer CGMP-Rahmen | Teil II API-GMP deckt Herstellung, Umverpackung und Umetikettierung ab | Pharmakopöe 2025, herausgegeben von NMPA und Nationaler Gesundheitskommission, in Kraft seit 1. Oktober 2025 | API-Q7-Leitlinie, gelesen mit dem Arzneimittel-GMP-Leitfaden, der bei Unstimmigkeiten Vorrang hat | Brasilianische Pharmakopöe, achte Ausgabe, genehmigt am 15. Mai 2026; IN 451/2026 veröffentlicht am 15. Juni 2026 |
| Kommerzielle Auswirkung | Mögliche Zurückhaltung bei unzureichenden CGMP-Systemen; mögliche Ablehnung, wenn Inspektionen eine offensichtliche Verfälschung unterstützen | Abgedeckte API-Aktivitäten tragen GMP-Verantwortlichkeiten | Einhaltung des geltenden Standards; Einreichungen waren an notwendige Änderungen des Registrierungsstandards geknüpft | Hersteller sollten API-Qualitätsmanagementsysteme dokumentieren und implementieren | Mindest-API-Qualitätsanforderungen; veröffentlichte GMP-Zertifizierung (CBPF) administrative und ausländische Regulierungsanerkennungsänderungen |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Hoch | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Für etablierte Hersteller bewahren der bedingte Ablehnungsrahmen von US Import Alert 55-03 und Chinas Pharmakopöe, die seit dem 1. Oktober 2025 in Kraft ist, die Qualitäts-Compliance-Aufgabe und unterstützen mittlere Bewertungen und keine Änderung. Frankreichs definierte API-GMP-Abdeckung und Südafrikas dokumentierter Qualitätssystemansatz unterstützen hohe Bewertungen für etablierte Hersteller, wobei keine Änderung die Kontinuität dieser Kernqualitätsaufgaben widerspiegelt. Brasiliens Pharmakopöe-Ausgabe vom Mai 2026 deckte allgemeine Mindestqualitätsanforderungen für APIs, Arzneimittel und Gesundheitsprodukte ab, während Junes IN 451/2026 die Kriterien für die Anerkennung ausländischer Regulierungsbehörden und die CBPF-Zertifizierungsverwaltung änderte. Beide Änderungen betreffen allgemeine Qualitätsanforderungen oder Zertifizierungsverwaltung, sodass die Kernpflicht eines etablierten API-Herstellers, Qualität nachzuweisen, fortbesteht und Brasiliens mittlere Bewertung und keine Änderungsrichtung unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Rohstoffbeschaffung, API-Produktion und Fertigarzneimittelversorgung als unterschiedliche Punkte der Lieferantengewinne. SARIA-Tochtergesellschaft Van Hessen beliefert pharmazeutische Hersteller mit Schleimhaut für Heparin-API, ein Großteil davon aus der eigenen Schlachtabfallproduktion. Die vorgelagerte Wertschöpfung beginnt daher mit der Lieferung eines tierischen pharmazeutischen Ausgangsstoffs, während nachfolgende Stufen aus dem API und der fertigen Injektion Gewinne erzielen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Rohstoffbeschaffung | Pharmazeutische Rohstofflieferanten wie Van Hessen, eine SARIA-Tochtergesellschaft | Schleimhautverkäufe | Abhängigkeit von tierischer Sammlung | Zusätzliche Sammelquellen qualifizieren |
| API-Produktion und -Versorgung | API-Lieferanten wie Bioiberica S.A.U.; API-Hersteller wie Hepalink | Heparin-API-Verkäufe | Anfälligkeit gegenüber Unterbrechungen an einem einzelnen Verarbeitungsstandort | Alternative API-Produktionsstandorte qualifizieren |
| Fertigarzneimittelversorgung | Injizierbare Arzneimittellieferanten wie B. Braun | Fertiginjektionsverkäufe | Länderspezifische Unterschiede bei Produktregistrierung und -verfügbarkeit | Länderspezifische Versorgungspläne an zugelassene Präsentationen anpassen |
| Quelle: Mordor Intelligence | ||||
Hepalinks API-Betriebe in China und Wisconsin veranschaulichen, wie die geografische Verteilung auf der Verarbeitungsstufe einem anderen Resilienzbedarfs entspricht als das Hinzufügen von Rohstoffsammelquellen. Die Verfügbarkeit von B. Brauns Heparin-Injektion variiert je nach Länderregistrierung und -zulassung, was die Fertigarzneimittelreichweite an die Zieljurisdiktion knüpft. Die länderspezifische Zulassung bestimmt, wo zusätzliche API-Kapazität in Fertiginjektionsverkäufe umgewandelt werden kann.
Wettbewerbslandschaft
Marktkonzentration

Der Wettbewerb umfasst Opocrin S.p.A. bei APIs, Baxter International Inc., die B. Braun Melsungen AG-Gruppe und Pfizer Inc. bei Fertiginjektionen sowie Sanofi S.A. bei markengeschütztem NMH. Opocrin liefert porcin gewonnenes Heparin-Natrium, während Baxter eine US-amerikanische vorgemischte Heparin-Injektion anbietet. Die US-amerikanische Betriebsgesellschaft der B. Braun-Gruppe, B. Braun Medical Inc., liefert Heparin-Natrium-Formulierungen, und Pfizer beteiligt sich durch Injektionen, die für die intravenöse oder subkutane Anwendung in den Vereinigten Staaten gekennzeichnet sind. Sanofi vermarktete Lovenox/Clexane im Jahr 2025 in mehr als 100 Ländern. Generisches Enoxaparin in den Vereinigten Staaten und Biosimilars in Teilen Europas und in China erweiterten das Wettbewerbsfeld rund um diesen Fußabdruck und gaben Käufern Alternativen zum Markenarzneimittel.
Im Juli 2025 brachte B. Braun Medical Inc. 25.000-Einheiten-Heparin-Natrium-Injektionen in 0,45 % Natriumchlorid bei 50 Einheiten/mL und 100 Einheiten/mL auf den Markt und erweiterte damit sein US-amerikanisches Vorgemischte-Beutel-Sortiment auf 7 Produkte. Die Ankündigung spezifizierte 2D-erweiterte Barcodes für die 250-mL- und 500-mL-Beutel. Für Krankenhausanwender bringt eine Wahl zwischen Konzentrationen und maschinenlesbarer Beutelidentifikation Formulierungsbreite und Arzneimittelidentifikation in dasselbe Lieferantenangebot. Herausforderer des US-amerikanischen Vorgemischte-Sortiments benötigen eine Präsentationsstrategie, die Konzentrationsauswahl und Barcode-Identifikation neben dem Antikoagulanzien-Wirkstoff berücksichtigt.
Brasilien genehmigte am 10. Februar 2025 eine neue Clexane-Indikation für Sanofi Medley Farmacêutica Ltda. Die Genehmigung umfasste die Verlängerungsbehandlung von tiefer Venenthrombose und Lungenembolie sowie die Rezidivprävention bei Patienten mit aktivem Krebs. Für einen markengeschützten NMH-Lieferanten, der mit generischen und biosimilaren Alternativen konfrontiert ist, bietet die indikationsspezifische Zulassung eine zusätzliche Grundlage für die Positionierung. Herausforderer, die dieselbe klinische Möglichkeit anstreben, müssen die zugelassene Patientenpopulation neben ihrer Fähigkeit berücksichtigen, eine geeignete Formulierung zu liefern. Der lokale Indikationszugang ist ein separates Wettbewerbskapital, da ein breiter internationaler Fußabdruck nicht selbst die Behandlung einer bestimmten Patientengruppe in einem einzelnen Land genehmigt.
Marktführer der Heparin-Branche
-
Opocrin S.p.A.
-
Baxter International Inc.
-
B. Braun Melsungen AG
-
Pfizer Inc.
-
Sanofi S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Heparin-Markt Unternehmen in diesem Bericht
- B. Braun
- Baxter
- Dr. Reddy’s Laboratories
- Hebei Changshan Biochemical Pharmaceutical Co. Ltd.
- Leo Pharma
- Opocrin S.p.A.
- Pfizer
- Fresenius
- GLAND PHARMA
- Hikma Pharmaceuticals
- Techdow USA Inc.
- Viatris
- Abbott Laboratories
- Smiths Group
- Sanofi
- Shenzhen Hepalink Pharmaceutical Group Co. Ltd.
- Bioiberica
- Nanjing King-Friend Biochemical Pharmaceutical Co. Ltd.
- Cipla
- Emcure Pharmaceuticals Ltd
Wichtige Chancen für Marktteilnehmer
Der Chancenvergleich konzentriert sich auf geburtshilfliche, prozedurale und nephrologische Anwendungen von Heparin bei akuter Lungenembolie (LE). Die Leitlinie der American Heart Association/des American College of Cardiology von 2026 befasst sich mit jedem Umfeld, einschließlich NMH- und UFH-Optionen für schwangere Patientinnen, die Antikoagulation erhalten können. Die Leitlinienankündigung besagt, dass die Umsetzung von lokalen Ressourcen abhängt, sodass das Angebot eines Lieferanten zu dem Dienst passen muss, der jede Empfehlung umsetzt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Heparin-Versorgung bei schwangerschaftsassoziierter akuter LE | Leitlinie empfiehlt NMH oder UFH für schwangere Patientinnen, die Antikoagulation erhalten können | Geburtshilfliche und akute LE-Versorgungsteams | Geeignete Heparin-Optionen über geburtshilfliche LE-Pfade bereitstellen | Lokale Ressourcen für die Pfadumsetzung | NMH- und UFH-Hersteller, die die geburtshilfliche Versorgung bedienen |
| Gleichzeitige Antikoagulation bei kathetergesteuerter Thrombolyse | Therapeutisches NMH oder UFH oder subtherapeutisches UFH wird mit kathetergesteuerter Thrombolyse bei akuter LE empfohlen | Interventionelle und LE-Reaktionsteams | Präsentationen bereitstellen, die für das gewählte prozedurale Schema geeignet sind | Koordinierung gleichzeitiger Behandlung und Dosisintensität | Heparin-Lieferanten, die prozedurale Zentren bedienen |
| NMH-Versorgung mit Dosismanagement-Unterstützung bei schwerer Nierenerkrankung | Anti-Xa-Überwachung ist bei NMH-behandelter akuter LE mit schwerer chronischer Nierenerkrankung und Kreatinin-Clearance <30 mL/min sinnvoll | Akute-LE-Teams, die Patienten mit schwerer chronischer Nierenerkrankung behandeln | NMH-Versorgung mit Dosisanpassungsunterstützung koppeln, wo Anti-Xa-Überwachung gewählt wird | Blutungsrisiko und Kapazität für individualisiertes Dosismanagement | NMH-Lieferanten mit klinischen Unterstützungskapazitäten |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist die NMH-Versorgung mit Dosismanagement-Unterstützung bei akuter LE bei schwerer chronischer Nierenerkrankung. Die Überwachungsoption der Leitlinie richtet sich an NMH-behandelte Patienten, während die geeigneten geburtshilflichen und kathetergesteuerten Thrombolyse-Pfade sowohl NMH als auch UFH erlauben. Diese NMH-spezifische Empfehlung gibt Lieferanten eine fokussierte Möglichkeit zur Differenzierung durch Unterstützung für ausgewählte Anti-Xa-Überwachung und Dosisanpassung bei der Betreuung von nephrologischen Teams.
Neueste Industrielle Entwicklungen in Heparin-Markt
- Sep 2026: Macter International brachte Hepanox, ein Enoxaparin-Natrium-NMH-Antikoagulans, im Format vorgefüllter Spritzen auf den Markt.
- Aug 2026: Shenzhen Hepalink berichtete für die 6 Monate bis zum 30. Juni 2026 über ein zweistelliges Jahreswachstum beim Verkaufsvolumen von Enoxaparin-Natrium-Formulierungen.
- Jun 2026: ANVISA veröffentlichte IN 451/2026 und änderte damit die Kriterien für die Anerkennung ausländischer Regulierungsbehörden und das Verwaltungsverfahren für die Zertifizierung der Guten Herstellungspraxis.
Heparin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Heparin-Markt misst den jährlichen weltweiten Herstellerumsatzwert von Heparin-Wirkstoffen und fertigen Heparin-Arzneimitteln für die klinische Antikoagulation beim Menschen und verwandte Anwendungen. Er umfasst Produkte, die in allen Ländern weltweit verkauft werden.
Ausschlüsse des Geltungsbereichs: Heparinbeschichtete oder heparinimprägnierte Geräte, einschließlich Katheter, Heparin-Spüllösungen oder Flush-Lösungen, veterinärmedizinische Heparin-Produkte und andere Antikoagulanzien als Heparin, einschließlich direkter oraler Antikoagulanzien, sind ausgeschlossen.
Segmentierungsübersicht
-
Nach Produkt
- Unfraktioniertes Heparin
- Niedermolekulares Heparin (NMH)
- Ultraniedermolekulares Heparin (UNMH)
- Synthetisches / biosynthetisches Heparin
-
Nach Quelle
- Porcin
- Bovin
- Rekombinant mikrobiell
-
Nach Darreichungsform
- Injizierbare Lösung
- Vorgefüllte Spritze
- Topisches Gel / Creme
- Sonstige
-
Nach Verabreichungsweg
- Intravenös
- Subkutan
-
Nach Anwendung
- Tiefe Venenthrombose (TVT)
- Vorhofflimmern und Herzinfarkt
- Koronare Herzkrankheit
- Hämodialyse
- Sonstige Anwendungen
-
Nach Endverbraucher
- Krankenhäuser
- Ambulante chirurgische Zentren
- Fachkliniken
- Häusliche Pflegeeinrichtungen
-
Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
-
Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Modellliste der unentbehrlichen Arzneimittel der Weltgesundheitsorganisation, DailyMed-Verschreibungsinformationen, die Überprüfung von Arzneimittelengpässen durch das Government Accountability Office und Anhörungseinreichungen des House Energy and Commerce Committee liefern Belege zu Arzneimittelpräsentationen, klinischer Anwendung, Qualitätsanforderungen, Behandlungsumgebungen und Versorgungsunterbrechungen. Der Analyst nutzt diese Quellen, um die therapeutische Nachfrage und Fertigungseinschränkungen dem jährlichen Wert von API- und Fertigarzneimittelverkäufen zuzuordnen.
Unternehmenseinreichungen und Investorenmaterialien helfen dabei, Produktportfolios, Fertigungskapazitäten, Vertriebskanäle und Geschäftsentwicklungen zu identifizieren, während seriöse Presseberichte datierte Querprüfungen zu Markteinführungen, Beschaffungen und Versorgungsereignissen liefern. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Sammlung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews mit API-Herstellern, Fertigarzneimittellieferanten, Krankenhaus- und Dialysebeschaffungsspezialisten sowie klinischen Apotheken- oder Antikoagulationsleitern würden sekundäre Belege zu Produktmix, Transaktionspunkten, Preisen, Versorgungskapazitäten und regionalem Zugang testen. Die Befragten würden die Annahmen hinter regionalen und Segmentschätzungen überprüfen und Änderungen in der Behandlungspraxis oder Beschaffung identifizieren, die öffentliche Quellen möglicherweise nicht erfassen. Wo Belege in Konflikt stehen oder spärlich bleiben, würden Analysten unabhängige Antworten mit Einreichungen, veröffentlichten klinischen Leitlinien sowie Lieferanten- oder Kanalprüfungen vergleichen und dann einen Bereich dokumentieren oder einen vergleichbaren Segmentproxy für ungelöste Eingaben verwenden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung & Prognose
Das Modell beginnt mit einer Top-down-Schätzung des globalen jährlichen Herstellerumsatzes für Heparin-API und Fertigarzneimittel, bewertet zu Rechnungspreisen in USD, und gleicht diesen Gesamtwert mit regionalen und therapeutischen Produktansichten ab. Kernindikatoren umfassen Dialyse- und chirurgische Eingriffstätigkeit sowie geeignete behandelte Bevölkerungen zur Schätzung des Verbrauchs, API- und Fertigdosiskapazität sowie Versorgungsverfügbarkeit zur Einschränkung lieferbarer Verkäufe sowie Produkt-, Quell-, Dosierungs-, Verabreichungs- und Versorgungsumgebungsmix zusammen mit Herstellerverkaufspreisen zur Schätzung des Werts und der Verschiebungen im Verkaufsmix. Um regionale und Produktschätzungen mit dem globalen Wert in Einklang zu halten, erstellen Analysten Segmentanteile aus berichteten Verkäufen, Beschaffungs- und Portfoliobelegen und passen diese für das relative Wachstum jedes Segments an.
Eine multivariate Regression kann den historischen Marktwert mit Eingriffstätigkeit, behandelten Bevölkerungen, Versorgungskapazität sowie Preis- und Mixindikatoren in Beziehung setzen, wo vergleichbare Zeitreihen vorhanden sind. Szenarioanalysen können Änderungen in der tierischen Versorgung, der klinischen Einführung sowie der synthetischen oder biosynthetischen Produktion testen. Selektive Bottom-up-Prüfungen verwenden Lieferantenverkaufs-Rollups, Kanalprüfungen und stichprobenartige Herstellerverkaufspreise multipliziert mit dem Volumen für wichtige Formulierungen, wobei API-Verkäufe nur gezählt werden, wenn sie nicht anschließend in einem Fertigarzneimittelverkauf erfasst werden. Wenn Lieferanten- oder regionale Eingaben fehlen, verwenden Analysten ein vergleichbares Produkt oder eine vergleichbare Geografie als Proxy, begrenzen es mit niedrigen und hohen Szenarien und gleichen den Restbetrag mit dem Top-down-Gesamtwert ab. Interviews mit relevanten Marktspezialisten würden Annahmen auf Variablenebene testen und Diskrepanzen erklären, bevor Prognosen festgelegt werden.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Herstellereinreichungen, regulatorische und klinische Aufzeichnungen, Beschaffungssignale und Marktschätzungen und vergleichen dann unabhängige Nachfrage- und Angebotsindikatoren mit dem modellierten Verkaufspfad. Sie überprüfen Ausreißer bei Preisen, Segmentanteilen, regionalen Gesamtwerten und Jahresveränderungen anhand des Quelldatensatzes, lösen Abweichungen durch eine zweite Quelle oder gezielte Rückkontaktaufnahme auf und dokumentieren etwaige verbleibende Anpassungen vor der Freigabe. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen, Versorgungs- oder Produktereignissen aktualisiert und vor der Lieferung einer neuen Quell- und Berechnungsüberprüfung unterzogen.
Mordor Intelligence's Heparin-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Heparin-Markt misst den jährlichen weltweiten Herstellerumsatzwert von Heparin-Wirkstoffen und fertigen Heparin-Arzneimitteln für die klinische Antikoagulation beim Menschen und verwandte Anwendungen.
Wichtige Lücken-Treiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Kernindikatoren umfassen Dialyse- und chirurgische Eingriffstätigkeit sowie geeignete behandelte Bevölkerungen zur Schätzung des Verbrauchs, API- und Fertigdosiskapazität sowie Versorgungsverfügbarkeit zur Einschränkung lieferbarer Verkäufe sowie Produkt-, Quell-, Dosierungs-, Verabreichungs- und Versorgungsumgebungsmix zusammen mit Herstellerverkaufspreisen zur Schätzung des Werts und der Verschiebungen im Verkaufsmix.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,51 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 5,8 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 49,6 % unter dem Wert dieses Berichts für 2027 von 11,51 Milliarden USD, 2 Jahre später. Sein niedrigerer Ausgangswert und die veröffentlichte Prognose von 7,2 % hinterlassen bis zum späteren Berichtsjahr einen niedrigeren Pfad. |
| Globales Beratungsunternehmen B | 7,8 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 32,2 % unter dem Wert dieses Berichts für 2027 von 11,51 Milliarden USD, 2 Jahre später. Seine veröffentlichte Prognose von 2,6 % lässt den früheren Bewertungswert langsamer voranschreiten. |
Mordor Intelligence's Analysten triangulieren Herstellereinreichungen, regulatorische und klinische Aufzeichnungen, Beschaffungssignale und Marktschätzungen und vergleichen dann unabhängige Nachfrage- und Angebotsindikatoren mit dem modellierten Verkaufspfad.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Heparin-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 11,51 Milliarden USD und bis 2032 auf 16,16 Milliarden USD prognostiziert, mit einer CAGR von 7,02 % über 2027–2032.
Was unterstützt die Nachfrage nach injizierbarem Heparin?
Fresenius Medical Care schätzte, dass weltweit etwa 4,5 Millionen Menschen im Jahr 2025 regelmäßig Dialyse erhielten. Die NHS-Highland-Leitlinie sieht eine routinemäßige Heparin-Dosierung für erwachsene Hämodialysepatienten mit geringem Blutungsrisiko vor.
Welche Heparin-Produktkategorie führt beim Umsatz?
Niedermolekulares Heparin hielt im Jahr 2026 63,19 % des Umsatzes. Synthetisches/biosynthetisches Heparin soll mit einer CAGR von 8,15 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren in der Heparin-Versorgung?
Opocrin S.p.A., Baxter International Inc., B. Braun Melsungen AG, Pfizer Inc. und Sanofi S.A. gehören zu den wichtigsten Teilnehmern der Branche.
Was begrenzt die Expansion in der Heparin-Behandlung?
Das Etikett von Hospiras Heparin-Natrium-Injektion vom August 2026 kontraindiziert die Anwendung bei unkontrollierten aktiven Blutungen, außer wenn diese durch eine disseminierte intravasale Gerinnung verursacht werden. Die Branche soll mit einer CAGR von 7,02 % über 2027–2032 wachsen.
Welche Region führt beim Heparin-Umsatz und -Wachstum?
Asien-Pazifik hielt im Jahr 2026 32,41 % des Umsatzes und soll mit der schnellsten CAGR von 7,95 % über 2027–2032 wachsen.