
Größe und Marktanteil des Marktes für Fleischzutaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 10.09 Milliarden US-Dollar |
| Marktgröße (2031) | 12.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.18 % |
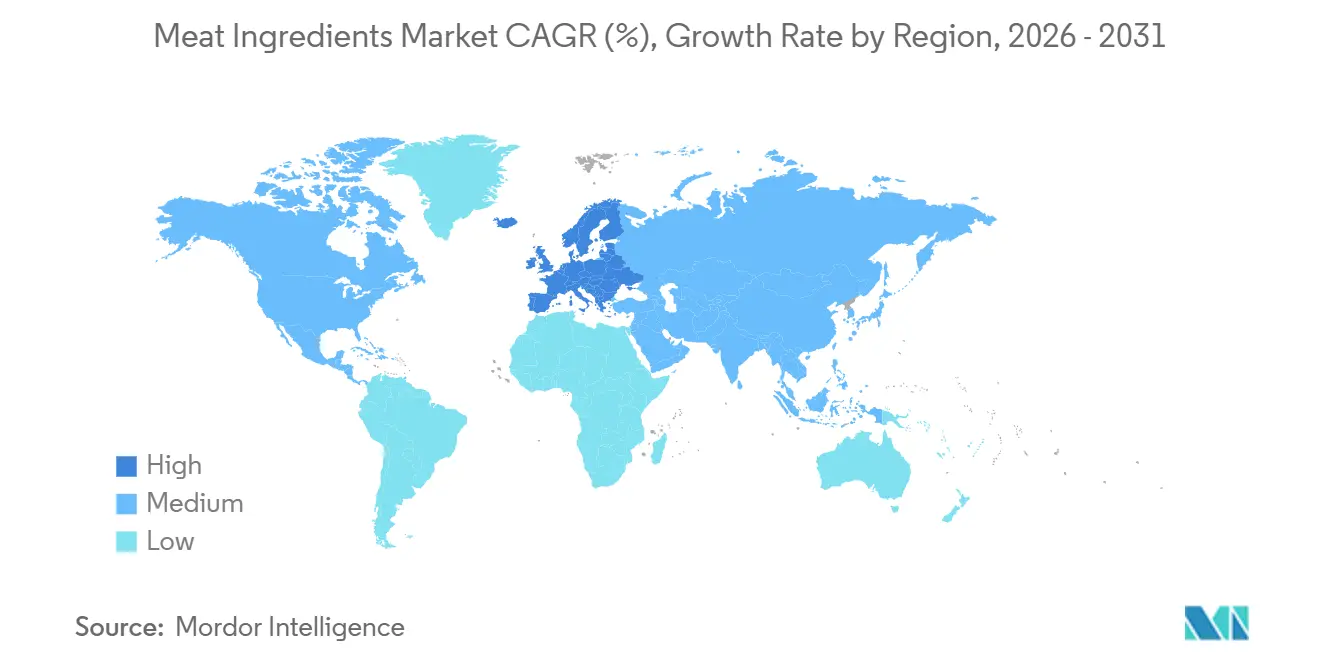
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fleischzutaten von Mordor Intelligence
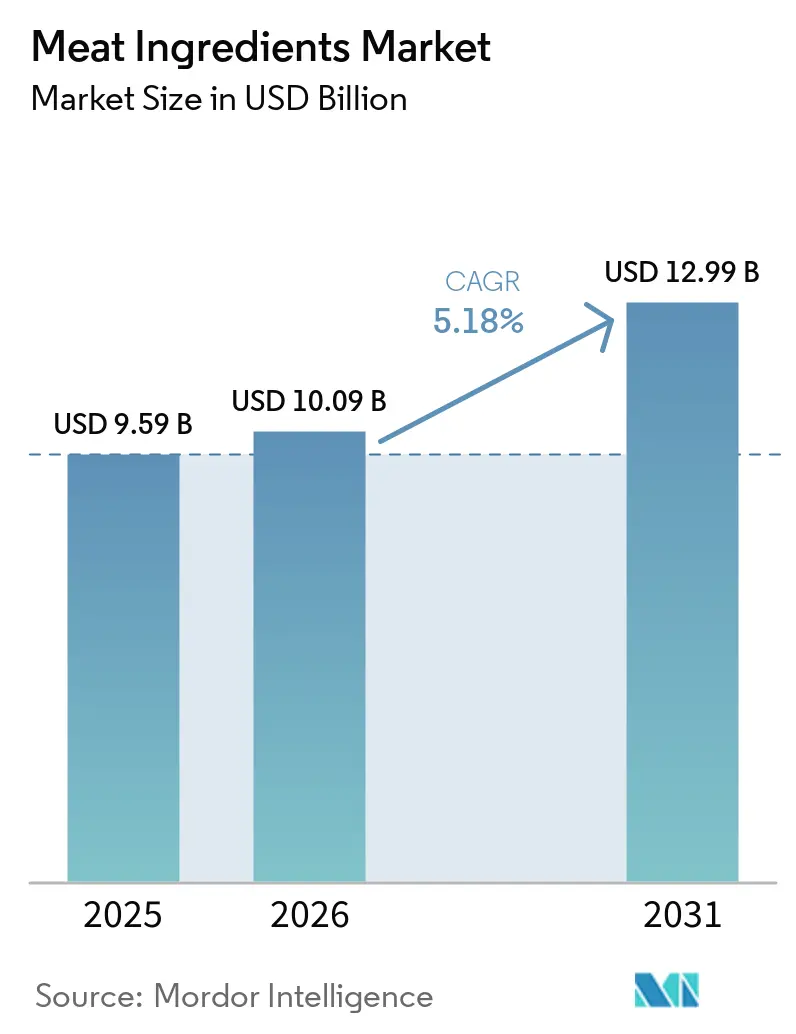
Der Markt für Fleischzutaten wird voraussichtlich von 9,59 Milliarden USD im Jahr 2025 und 10,09 Milliarden USD im Jahr 2026 auf 12,99 Milliarden USD bis 2031 wachsen und dabei zwischen 2026 und 2031 einen CAGR von 5,18 % verzeichnen. Das Wachstum wird durch die Produktion verarbeiteter Fleischprodukte angetrieben und spiegelt eine Verlagerung hin zu Zutaten mit definierten Sicherheits-, Ausbeute- und Kennzeichnungsfunktionen wider. Die Verfügbarkeit von Fleisch und Geflügel in den USA wird für 2026 auf 228,8 Pfund pro Person prognostiziert, während die Verfügbarkeit von Masthähnchen auf 105,6 Pfund prognostiziert wird, was die Nachfrage aus weiterverarbeiteten Geflügelprodukten stützt. Verarbeiter ersetzen einige herkömmliche Zusatzstoffe durch natürliche, fermentationsbasierte und botanische Systeme, was den Wert jeder Rezeptur steigern kann. Regulatorische Anforderungen, Händlerspezifikationen und Beschaffungsstandards im Foodservice-Bereich erhöhen die Bedeutung technischer Dokumentation bei der Lieferantenauswahl. Der Markt sieht sich auch mit höheren Rezepturkosten konfrontiert, wenn Rohstoffe und Spezialinputs teurer werden.
Wichtigste Erkenntnisse des Berichts
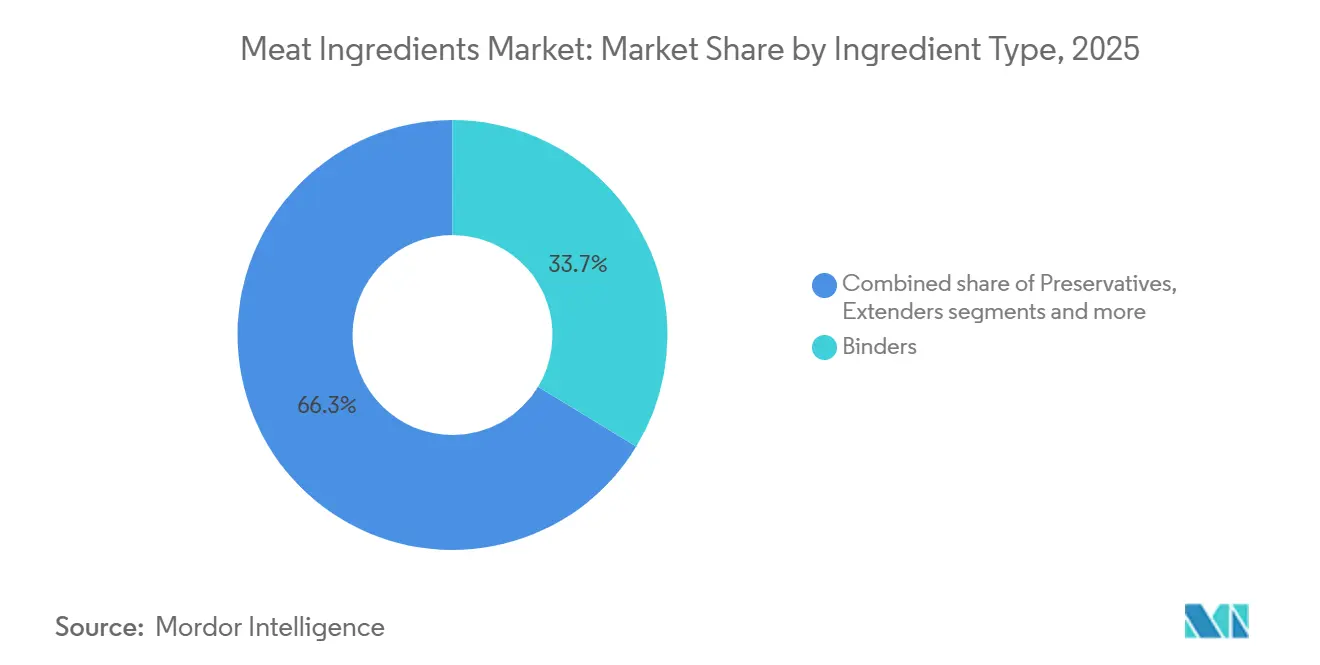
- Nach Zutatentyp hielten Bindemittel im Jahr 2025 einen Anteil von 33,68 %, während das Segment der Konservierungsmittel bis 2031 mit einem CAGR von 6,79 % wachsen soll.
- Nach Funktionalität hielten Feuchtigkeitsretention und wassergebundene Ausbeuteverbesserung im Jahr 2025 einen Anteil von 35,34 %, während die Geschmacksverbesserung bis 2031 mit einem CAGR von 7,18 % wachsen soll.
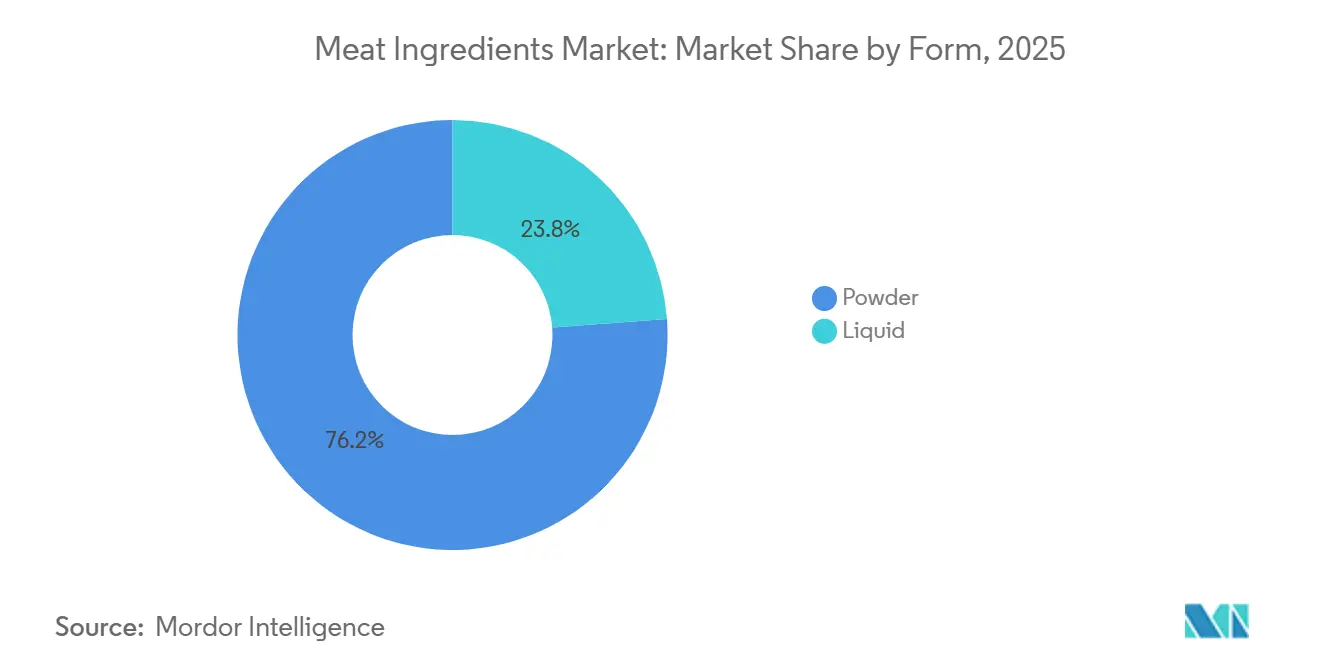
- Nach Form hielt Pulver im Jahr 2025 einen Anteil von 76,18 %, während Flüssigkeit bis 2031 mit einem CAGR von 6,97 % wachsen soll.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,89 %, während Europa bis 2031 mit einem CAGR von 7,01 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und -einblicke für Fleischzutaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum beim Konsum von verarbeiteten Fleischprodukten und Convenience-Fleischprodukten | +1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Clean-Label-Reformulierung und natürliche Konservierung | +1.1% | Nordamerika und Europäische Union, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Expansion von Premium- und Spezialverarbeitungsfleischprodukten | +0.8% | Nordamerika, Europa, asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Innovation bei Niedertemperatur- und Multi-Hürden-Rezepturen | +0.6% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Spezifikationsgetriebene Nachfrage nach rückverfolgbaren, zertifizierungsfähigen Zutaten | +0.5% | Global, mit frühen Gewinnen in QSR-intensiven Märkten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach proteinangereicherten Fleischprodukten | +0.7% | Nordamerika, Europa, asiatisch-pazifischer Raum | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Wachstum beim Konsum von verarbeiteten Fleischprodukten und Convenience-Fleischprodukten
Die wachsende Abhängigkeit von verarbeiteten Lebensmitteln und Convenience-Produkten erhöht die Nachfrage nach Fleischzutaten, die Geschmack, Textur, Konservierung, Ausbeute und Verarbeitungseffizienz bei verzehrfertigen, kochfertigen und anderen Fleischprodukten mit Mehrwert unterstützen. Der Konsum verarbeiteter Lebensmittel im Vereinigten Königreich verdeutlicht das Ausmaß dieses Trends: Ultraverarbeitete Lebensmittel machen etwa 57 % der Kalorienaufnahme von Erwachsenen und rund 66 % der Kalorienaufnahme von Jugendlichen aus, während eine vom UCL geleitete Studie ergab, dass 59 % der von Kindern im Alter von sieben Jahren konsumierten Kalorien aus ultraverarbeiteten Lebensmitteln stammten[1]. Dieser weit verbreitete Konsum industriell verarbeiteter Lebensmittel unterstützt den anhaltenden Einsatz spezialisierter Fleischzutaten, einschließlich funktioneller Zutaten für Feuchtigkeitsretention, Texturverbesserung, Würzung, Konservierung und Rezepturkonsistenz. Da Lebensmittelhersteller ihr Angebot an Convenience-Fleischprodukten ausweiten, wird die Funktionalität der Zutaten für die Aufrechterhaltung der Produktqualität und der Produktionseffizienz im großen Maßstab immer wichtiger.
Clean-Label-Reformulierung und natürliche Konservierung
Die wachsende Verbraucherpräferenz für einfachere Zutatenlisten und erkennbare Komponenten veranlasst Fleischhersteller, Produkte mit Clean-Label-Zutaten und natürlichen Konservierungssystemen neu zu formulieren. Laut den Clean-Label-Erkenntnissen von Ingredion aus dem Jahr 2026 suchen etwa 49 % der Verbraucher aktiv nach Clean-Label-Produkten, während 65 % angeben, ihre Käufe von Clean-Label-Produkten in den letzten fünf Jahren gesteigert zu haben, was eine anhaltende Verlagerung hin zu saubereren Produktentscheidungen widerspiegelt[2]. Diese Präferenz ist besonders relevant für verarbeitetes Fleisch, wo Hersteller Haltbarkeit, Lebensmittelsicherheit, Geschmack und Textur in Einklang bringen müssen, während sie die Abhängigkeit von Zutaten reduzieren, die als künstlich oder übermäßig verarbeitet wahrgenommen werden. Diese Verlagerung unterstützt die Nachfrage nach natürlich gewonnenen Konservierungsmitteln, funktionellen Zutaten und saubereren Rezeptursystemen, die die Produktstabilität und -qualität aufrechterhalten und gleichzeitig den sich entwickelnden Clean-Label-Anforderungen gerecht werden können.
Innovation bei Niedertemperatur- und Multi-Hürden-Rezepturen
Fortschritte bei der Niedertemperaturverarbeitung und der Multi-Hürden-Konservierung erweitern die Rolle spezialisierter Zutaten in der Fleischverarbeitung. Diese Ansätze ermöglichen es Herstellern, Lebensmittelsicherheit, Qualität und Haltbarkeit aufrechtzuerhalten und gleichzeitig die Abhängigkeit von aggressiver thermischer Behandlung zu reduzieren. Fleischproduzenten kombinieren zunehmend mehrere Konservierungs- und Rezepturtechniken, wie kontrollierte Temperaturverarbeitung, pH-Management, Wasseraktivitätskontrolle, natürliche Antimikrobiotika, Pökelsysteme und Verpackungstechnologien, anstatt sich auf eine einzige Konservierungsmethode zu verlassen. Dies schafft eine größere Nachfrage nach Fleischzutaten, die unter milderen Verarbeitungsbedingungen effektiv funktionieren und gleichzeitig mikrobielle Stabilität, Textur, Farbe, Geschmack und Feuchtigkeitsretention unterstützen können. Diese Rezepturflexibilität ist besonders relevant für Premium-, minimal verarbeitete, gekühlte und Clean-Label-Fleischprodukte, bei denen Hersteller Sicherheit und Haltbarkeit mit sensorischer Qualität in Einklang bringen müssen.
Steigende Nachfrage nach proteinangereicherten Fleischprodukten
Das wachsende Verbraucherinteresse an der Proteinaufnahme unterstützt die Nachfrage nach Fleischprodukten, die einen höheren oder deutlicher kommunizierten Proteinwert liefern. Dies schafft zusätzliche Anforderungen an spezialisierte Fleischzutaten, die Rezeptur, Textur, Feuchtigkeitsretention und Nährwertleistung verbessern. Laut der IFIC-Umfrage zu Lebensmitteln und Gesundheit 2025 des International Food Information Council (IFIC) identifizierten 65 % der Amerikaner Fleisch und Geflügel als ihre bevorzugten Proteinquellen, was es zur führenden Proteinquelle unter den befragten Optionen macht[3]. Diese starke Verbraucherassoziation zwischen Fleisch und Protein ermutigt Hersteller, Fleischprodukte mit Mehrwert und proteinorientierter Positionierung zu entwickeln, einschließlich verarbeiteter Fleischprodukte, kochfertiger Produkte und anderer praktischer Formate. Da diese Produkte so formuliert werden, dass sie eine wünschenswerte Textur, einen guten Geschmack und eine gute Verarbeitungsleistung aufrechterhalten und gleichzeitig Proteinvorteile bieten, steigt auch die Nachfrage nach funktionellen Fleischzutaten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zutatentyp: Bindemittel führen, während Konservierungsmittel aufholen
Bindemittel machten im Jahr 2025 33,68 % der Marktgröße für Fleischzutaten aus. Sie unterstützen die Proteinextraktion, Struktur und Ausbeute bei emulgierten Würsten, geformten Aufschnittfleischprodukten und Ganzmuskelprodukten. Streckmittel und Füllstoffe dienen kostensensiblen Rezepturen, während Farb- und Texturierungsmittel das Erscheinungsbild und die Essqualität unterstützen. Natürliche Farbsysteme, einschließlich Karmin, Annatto und Carotinoidlösungen, gewinnen an Aufmerksamkeit, da die Clean-Label-Reformulierung über die Konservierung hinausgeht. Salze, Phosphate und Pökelmittel bleiben wichtig, obwohl sie in einigen europäischen Anwendungen unter regulatorischem und Händlerdruck stehen.
Konservierungsmittel sollen von 2026 bis 2031 mit einem CAGR von 6,79 % wachsen. Der Markt für Fleischzutaten verlagert sich von synthetischen Nitriten, Propionaten und Antioxidantien hin zu Lactaten, kultivierter Dextrose, gepuffertem Essig und botanischen Systemen. Enzyme und Starterkulturen haben einen kleineren Umsatzanteil, aber validierte Kultursysteme können dauerhafte technische Beziehungen zu Herstellen fermentierter Würste aufbauen. Galactic brachte im Juli 2026 Galimax Flavor V-100 Pearls als staubarme Essigkonservierungslösung für verzehrfertige Hühneraufschnittanwendungen auf den Markt. Konservierungssysteme, die eine Clean-Label-Positionierung mit einfacher Handhabung auf automatisierten Linien kombinieren, passen besser zu den Anforderungen der Verarbeiter.


Nach Funktionalität: Feuchtigkeitsretention führt, während Geschmacksverbesserung expandiert
Feuchtigkeitsretention und wassergebundene Ausbeuteverbesserung machten im Jahr 2025 35,34 % des Marktanteils für Fleischzutaten aus. Die Ausbeute wirkt sich direkt auf die Rohstoffkosten pro Fertigeinheit aus, was diese Funktion für Verarbeiter wichtig macht. Funktionelle Soja- und Erbsenproteine, Phosphatsysteme und Carrageenan-Hydrokolloide können überlappende ausbeutebezogene Ergebnisse liefern. Der Markt für Fleischzutaten verwendet auch natürliche Antioxidantien-Systeme zur Unterstützung des Farbschutzes und der Produktstabilität. Eine Überprüfung aus dem Jahr 2025 beschrieb die potenzielle Rolle von ätherischen Ölen und verwandten natürlichen Verbindungen bei der Konservierung von fermentiertem Fleisch.
Die Geschmacksverbesserung soll von 2026 bis 2031 mit einem CAGR von 7,18 % wachsen. Verarbeiter setzen zunehmend regionale, Premium- und anspruchskompatible Geschmackssysteme in Einzelhandels- und Foodservice-Produkten ein. Dieser Trend begünstigt natürliche Extrakte und fermentationsbasierte Zutaten, die sowohl Geschmack als auch Konservierung unterstützen können. Symrise erweiterte seine alternativen Raucharoma-Lösungen, um Lebensmittelherstellern bei der Reaktion auf EU-Änderungen zu helfen, die primäre Raucharomen von 2026 bis 2029 betreffen. Der Markt für Fleischzutaten erfordert Lieferanten, die neben Geschmackssystemen auch Rezepturunterstützung bieten können.
Nach Form: Pulver hält die größte Position, während Flüssigkeiten an Verwendung gewinnen
Pulverformate machten im Jahr 2025 76,18 % des Marktes für Fleischzutaten aus. Ihre dominante Position spiegelt Dosiergenauigkeit, Umgebungsstabilität und Eignung für automatisiertes Trockenbatching wider. Pulverzutaten eignen sich gut für Hochvolumenanlagen, bei denen eine konsistente Handhabung und zuverlässige Leistung erforderlich sind. Mikroverkapselung kann empfindliche organische Säuren und botanische Antioxidantien während der Verarbeitung schützen. Flüssige Zutaten machten den verbleibenden Marktanteil aus und werden häufig für Injektion, Marinierung und Ganzmuskeltumbling verwendet.
Flüssige Formate sollen von 2026 bis 2031 mit einem CAGR von 6,97 % expandieren. Ihre Verwendung wird durch kontinuierliche Durchflussverarbeitung und Multi-Hürden-Konservierungsmethoden für gekühlte, verzehrfertige Produkte unterstützt. Im Juli 2026 kündigte ADM eine Investition von mehr als 16 Millionen USD in natürlich gewonnene Farbkapazitäten in seiner Anlage in Boone County, Kentucky, an. Die FSIS-Richtlinie 7120.1 bietet den Rahmen für Zutaten, die in bundesstaatlich inspizierten Fleisch- und Geflügelprodukten verwendet werden. Der Markt für Fleischzutaten erfordert von Flüssig- und Pulverlieferanten eine Dokumentation zur sicheren und geeigneten Verwendung.
Geografische Analyse
Segment des restrukturierten Fleisches im globalen Markt für Fleischzutaten
Nordamerika hielt im Jahr 2025 35,89 % des Marktanteils für Fleischzutaten. Die Region kombiniert eine hohe Fleischverfügbarkeit mit detaillierten Anforderungen an die Zutatendokumentation für bundesstaatlich inspizierte Betriebe. Die FSIS-Richtlinie 7120.1 regelt sichere und geeignete Zutaten für Fleisch- und Geflügelprodukte. Kanada und Mexiko unterstützen die regionale Nachfrage durch integrierte Lieferketten, und Verarbeiter investieren in botanische und fermentationsbasierte Konservierungssysteme. Die Nachfrage nach Clean-Label- und funktionellen Zutaten wächst auch in der gesamten Region, wobei Hersteller nach Lösungen suchen, die sowohl regulatorische als auch Verbraucheranforderungen erfüllen.
Europa soll von 2026 bis 2031 einen CAGR von 7,01 % verzeichnen. Regulatorische Reformulierung schafft Zutatennachfrage in dieser reifen Region für verarbeitetes Fleisch. Die Verordnung EU 2023/2108 reduzierte die zulässigen Nitrat- und Nitritwerte für bestimmte Fleischprodukte ab Oktober 2025. Das NitriFree-Projekt des Fraunhofer IVV bewertet Pflanzenextrakte und Hochdruckverarbeitung als Alternativen für Wurst- und Kochschinkananwendungen. Lieferanten, die Verarbeitern helfen, sich ändernden Spezifikationen zu erfüllen, haben einen Wachstumspfad im europäischen Markt für Fleischzutaten. Die Verlagerung hin zu natürlicher Konservierung und Rezepturen mit reduzierten Zusatzstoffen wird voraussichtlich eine anhaltende Zutateninovation in west- und osteuropäischen Märkten während des Prognosezeitraums vorantreiben.
Der asiatisch-pazifische Raum, Südamerika sowie der Nahe Osten und Afrika werden durch unterschiedliche Nachfragefaktoren gestützt. Im asiatisch-pazifischen Raum unterstützen industrielles Verarbeitungswachstum, Foodservice-Expansion und Investitionen in die Kühlkette gekühlte und gefrorene Produkte. Japan benötigt rückverfolgbare, hochreine Enzym- und Starterkultur-Systeme, während Brasilien die südamerikanische Nachfrage durch exportorientierte Fleischverarbeitung und damit verbundene Zertifizierungsanforderungen unterstützt. Im Nahen Osten und Afrika unterstützt das Wachstum des modernen Einzelhandels gekühlte und gefrorene Fleischprodukte, während die Halal-Zertifizierung eine wichtige Lieferantenanforderung bleibt. In allen drei Regionen wird erwartet, dass der steigende Proteinkonsum und die expandierende Verarbeitungsinfrastruktur die anhaltende Nachfrage nach Fleischzutaten während des Prognosezeitraums unterstützen werden.

Wettbewerbslandschaft
Markt für Fleischzutaten in Nordamerika
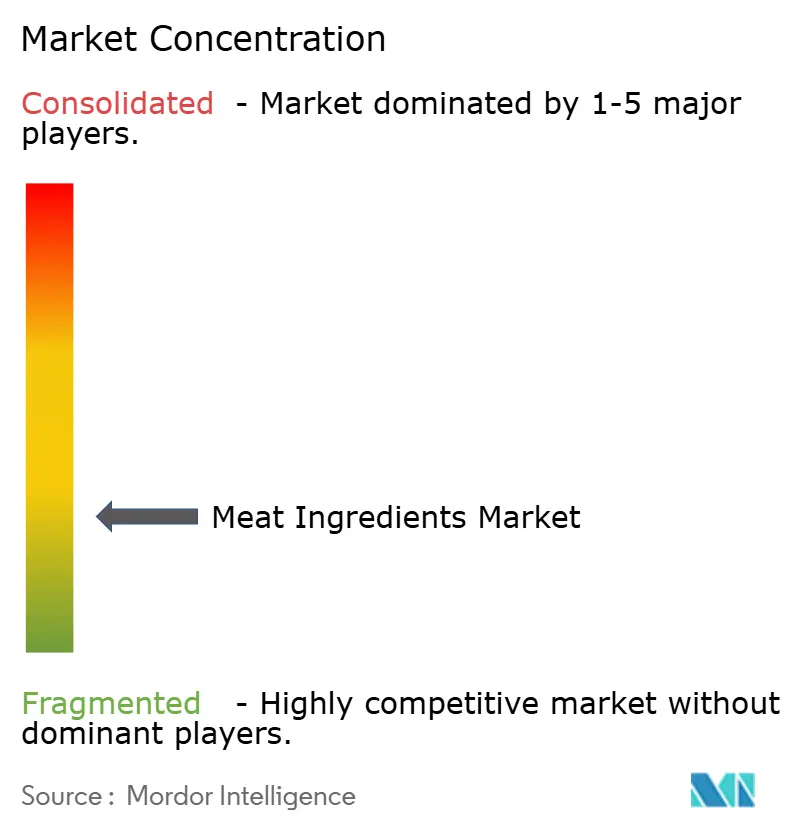
Der Markt für Fleischzutaten verfügt über eine fragmentierte Lieferantenbasis. Kerry Group, Roquette Frères, ADM, IFF und BENEO konkurrieren in mehreren Zutatenkategorien. Corbion, Kemin Industries, Essentia Protein Solutions und Advanced Food Systems halten fokussierte Positionen in den Bereichen Konservierung, funktionelle Proteine und anwendungsspezifische Systeme. Der Wettbewerb basiert auf Formulierungskompetenz, technischem Service, regulatorischer Unterstützung und Produktionskapazität. Diese Struktur gibt Verarbeitern die Wahl zwischen integrierten Lieferanten und spezialisierten Kategoriespezialisten.
Im Juli 2026 gaben ADM und The EVERY Company eine Partnerschaft für die kommerzielle Produktion von OvoPro-Eiklar-Protein in ADMs Anlage in Clinton, Iowa, bekannt. Die Partnerschaft nutzt einen Präzisionsfermentationsweg für einen funktionellen Proteinrohstoff. ADM erweiterte im Mai 2026 außerdem sein Arcon-Sojaproteinangebot für verarbeitetes Fleisch und hybride Anwendungen. Diese Entwicklungen spiegeln wider, wie Lieferanten im Markt für Fleischzutaten Portfolios rund um Proteinfunktionalität und Reformulierungsunterstützung aufbauen und gleichzeitig die Abhängigkeit von einer einzelnen Zutatenkategorie reduzieren.
Zertifizierungsfertige natürliche Systeme bieten eine Chance für Lieferanten, die in der Lage sind, Halal-, Koscher-, Non-GMO- oder Bio-Dokumentationsanforderungen zu erfüllen. Diese Anforderungen können die Fähigkeit von Rohstofflieferanten einschränken, allein über den Preis zu konkurrieren. Advanced Food Systems und Wenda Ingredients wurden im bereitgestellten Entwurf als Spezialisten identifiziert, die Anwendungswissen, maßgeschneiderte Mischungen und direkte Formulierungsunterstützung anbieten. Der Markt für Fleischzutaten ist auf Unternehmen angewiesen, die Verarbeiter durch Validierung, Skalierung und Zutatendokumentation begleiten können.
Marktführer für Fleischzutaten
-
International Flavors & Fragrances, Inc.
-
Kerry Group plc
-
Archer Daniels Midland Company
-
Roquette Frères
-
BENEO
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Berichtsumfang des globalen Marktes für Fleischzutaten
Führende Unternehmen im Markt für Fleischzutaten
Der Markt für Fleischzutaten wird von namhaften Akteuren wie ADM, DuPont, Kerry Group, Cargill und Givaudan angeführt, die durch umfangreiche Vertriebsnetze eine starke globale Präsenz aufgebaut haben. Diese Unternehmen verfolgen aktiv Produktinnovationen durch die Entwicklung von Clean-Label-Zutaten, natürlichen Farbstoffen und pflanzlichen Alternativen, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Operative Agilität wird durch strategische Partnerschaften mit Technologieunternehmen und Forschungseinrichtungen demonstriert, um die Fertigungskapazitäten zu verbessern und neuartige Fleischverarbeitungszutaten zu entwickeln. Unternehmen erweitern ihren geografischen Fußabdruck durch strategische Übernahmen, insbesondere in aufstrebenden Märkten in Asien-Pazifik und Lateinamerika. Die Branche erlebt erhebliche Investitionen in Forschungs- und Entwicklungseinrichtungen und Produktionsanlagen zur Entwicklung nachhaltiger und funktioneller Fleischzutaten, während auch die vertikale Integration im Fokus steht, um die Resilienz der Lieferkette und die Qualitätskontrolle zu gewährleisten.
Konsolidierter Markt mit starken regionalen Akteuren
Der Markt für Fleischzutaten weist eine mäßig konsolidierte Struktur auf, die durch das Vorhandensein sowohl globaler Konzerne als auch spezialisierter regionaler Hersteller gekennzeichnet ist. Globale Akteure nutzen ihre umfangreichen Forschungs- und Entwicklungskapazitäten, vielfältigen Produktportfolios und starken finanziellen Ressourcen, um die Marktführerschaft zu behalten, während regionale Akteure durch spezialisierte Produktangebote und ein tiefes Verständnis lokaler Märkte konkurrieren. Der Markt hat durch Fusionen und Übernahmen eine erhebliche Konsolidierung erlebt, wobei größere Unternehmen kleinere, spezialisierte Unternehmen übernehmen, um ihre Produktportfolios zu erweitern und ihre Marktposition in bestimmten Regionen zu stärken.
Die Branchenlandschaft ist durch strategische Partnerschaften und Gemeinschaftsunternehmen zwischen Zutatenzulieferern und Fleischverarbeitern gekennzeichnet, um maßgeschneiderte Lösungen zu entwickeln. Wichtige Akteure konzentrieren sich zunehmend auf die Rückwärtsintegration durch den Erwerb von Rohstofflieferanten und die Vorwärtsintegration durch Partnerschaften mit Lebensmittelherstellern. Die Wettbewerbsdynamik wird weiter durch das Vorhandensein von Zutatenspezialisten geprägt, die sich auf bestimmte Kategorien wie Aromen, Farben oder Konservierungsstoffe konzentrieren, was eine mehrstufige Wettbewerbsstruktur schafft, in der verschiedene Akteure über verschiedene Produktsegmente und geografische Märkte hinweg konkurrieren.
Innovation und Nachhaltigkeit treiben zukünftigen Erfolg an
Der Erfolg im Markt für Fleischzutaten hängt zunehmend von der Fähigkeit der Unternehmen ab, zu innovieren und gleichzeitig Nachhaltigkeitsziele und regulatorische Anforderungen zu erfüllen. Etablierte Akteure müssen sich auf die Entwicklung von Clean-Label-Zutaten, die Verbesserung ihrer nachhaltigen Beschaffungspraktiken und Investitionen in fortschrittliche Verarbeitungstechnologien konzentrieren, um ihre Marktposition zu behalten. Unternehmen müssen ihre Forschungs- und Entwicklungskapazitäten stärken, um neuartige Zutaten zu entwickeln, die die Funktionalität verbessern und gleichzeitig Clean-Label-Anforderungen erfüllen, während sie auch starke Beziehungen zu Fleischverarbeitern und Lebensmittelherstellern aufbauen müssen, um die Produktakzeptanz sicherzustellen.
Für Wettbewerber, die Marktanteile gewinnen wollen, bieten die Spezialisierung auf Nischensegmente und der Fokus auf aufkommende Trends wie pflanzliche Fleischalternativen erhebliche Chancen. Erfolgsfaktoren umfassen die Entwicklung kosteneffizienter Lösungen, die spezifische Kundenbedürfnisse erfüllen, den Aufbau starker regionaler Vertriebsnetze und die Sicherstellung der regulatorischen Konformität in verschiedenen Märkten. Die Zukunft der Branche wird durch die Fähigkeit der Unternehmen geprägt sein, den wachsenden Anforderungen der Endnutzer nach Transparenz, Nachhaltigkeit und Clean-Label-Produkten gerecht zu werden und gleichzeitig mögliche regulatorische Änderungen bezüglich der Sicherheit und Kennzeichnungsanforderungen von Zutaten zu berücksichtigen. Unternehmen müssen auch den wachsenden Einfluss großer Lebensmittelhersteller und ihre zunehmende Verhandlungsmacht in Lieferantenbeziehungen berücksichtigen.
Jüngste Entwicklungen in der Branche
- Mai 2022: Kerry Group eröffnete ein neues Produktionswerk in Afrika im Wert von 38 Millionen EUR (40 Millionen USD). Das 10.000 Quadratmeter große Werk soll nachhaltige Ernährungsprodukte produzieren, die in ganz Afrika verbraucht werden. Die Anlage wird die Lebensmittel- und Getränkeproduktionskapazität von Kerry um 40 % auf 40.000 Tonnen pro Jahr erhöhen und soll in einer zukünftigen Erweiterung 50.000 Tonnen erreichen.
- Februar 2022: Givaudan brachte PrimeLock+ auf den Markt, eine patentrechtlich geschützte, natürliche, vegane integrierte Lösung, die tierische Fettzellen imitiert und Lebensmittelunternehmen ermöglicht, die Entwicklung pflanzlicher Produkte und die Verbraucherzufriedenheit auf ein neues Niveau zu heben.
- November 2021: Tate & Lyle PLC, ein führender globaler Anbieter von Lebensmittel- und Getränkelösungen und -zutaten, und Nutriati, ein Zutatentechnologieunternehmen, das Lösungen aus einer der funktionalsten pflanzlichen Zutaten der Branche entwickelt, unterzeichneten eine exklusive Fünfjahrespartnerschaft, damit Tate & Lyle hochwertiges, nachhaltiges Kichererbsenprotein und -mehl vertreiben kann.


Berichtsumfang des globalen Marktes für Fleischzutaten
Fleischzutaten sind funktionelle und Verarbeitungszutaten, die in Fleisch- und Fleischproduktrezepturen verwendet werden, um Verarbeitungsleistung, Produktausbeute, Textur, Feuchtigkeitsretention, Geschmack, Farbstabilität, Konservierung und allgemeine Produktqualität zu verbessern. Dazu gehören Bindemittel, Streckmittel, Füllstoffe, Farbstoffe und andere spezialisierte Zutaten, die in verarbeiteten Fleischanwendungen wie Würsten, Burgern, Nuggets, Aufschnittfleisch, Fleischbällchen und anderen zubereiteten Fleischprodukten verwendet werden.
Der Markt für Fleischzutaten ist nach Zutatentyp, Funktionalität, Form und Geografie segmentiert. Nach Zutatentyp ist der Markt in Bindemittel, Streckmittel, Füllstoffe, Farbstoffe, Aromastoffe, Konservierungsmittel, Texturierungsmittel, Salze, Phosphate und Pökelmittel, Enzyme und Starterkulturen sowie andere Zutatentypen segmentiert. Nach Funktionalität ist der Markt in Feuchtigkeitsretention und Wasserbindung, Ausbeuteverbesserung, Geschmacksverbesserung, Farbschutz und andere Funktionalitäten segmentiert. Nach Form ist der Markt in Pulver und Flüssigkeit segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa und andere Regionen segmentiert. Der Bericht liefert Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
| Bindemittel |
| Streckmittel |
| Füllstoffe |
| Farbstoffe |
| Aromastoffe |
| Konservierungsstoffe |
| Texturierungsmittel |
| Salze |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Zutat | Bindemittel | |
| Streckmittel | ||
| Füllstoffe | ||
| Farbstoffe | ||
| Aromastoffe | ||
| Konservierungsstoffe | ||
| Texturierungsmittel | ||
| Salze | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Fleischzutaten bis 2031 erreichen?
Die bereitgestellte Prognose projiziert einen Wert von 12,99 Milliarden USD bis 2031, ausgehend von 9,59 Milliarden USD im Jahr 2026 bei einem CAGR von 5,18 %.
Welche Zutatenkategorie führt die Nachfrage an?
Bindemittel waren die größte Zutatenkategorie im bereitgestellten Entwurf mit einem Umsatzanteil von 33,68 % im Jahr 2025.
Welche Fleischzutatenfunktion wächst am schnellsten?
Die Geschmacksverbesserung soll laut dem bereitgestellten Entwurf von 2026 bis 2031 mit einem CAGR von 7,18 % wachsen.
Warum gewinnen natürliche Konservierungssysteme in verarbeitetem Fleisch an Bedeutung?
Verarbeiter suchen nach Systemen, die Clean-Label-Ziele unterstützen und helfen, sich entwickelnde Sicherheits- und Rezepturanforderungen zu erfüllen.
Welche Region hat den größten Anteil im Markt für Fleischzutaten?
Im Jahr 2025 entfällt auf Europa der größte Marktanteil im Markt für Fleischzutaten.
Welche Jahre deckt dieser Markt für Fleischzutaten ab, und wie groß war der Markt im Jahr 2024?
Im Jahr 2024 wurde die Marktgröße für Fleischzutaten auf 9,07 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße des Marktes für Fleischzutaten für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße für Fleischzutaten für die Jahre 2025, 2026, 2027, 2028, 2029 und 2030.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
