
Größe und Marktanteil des Fleischaromamarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
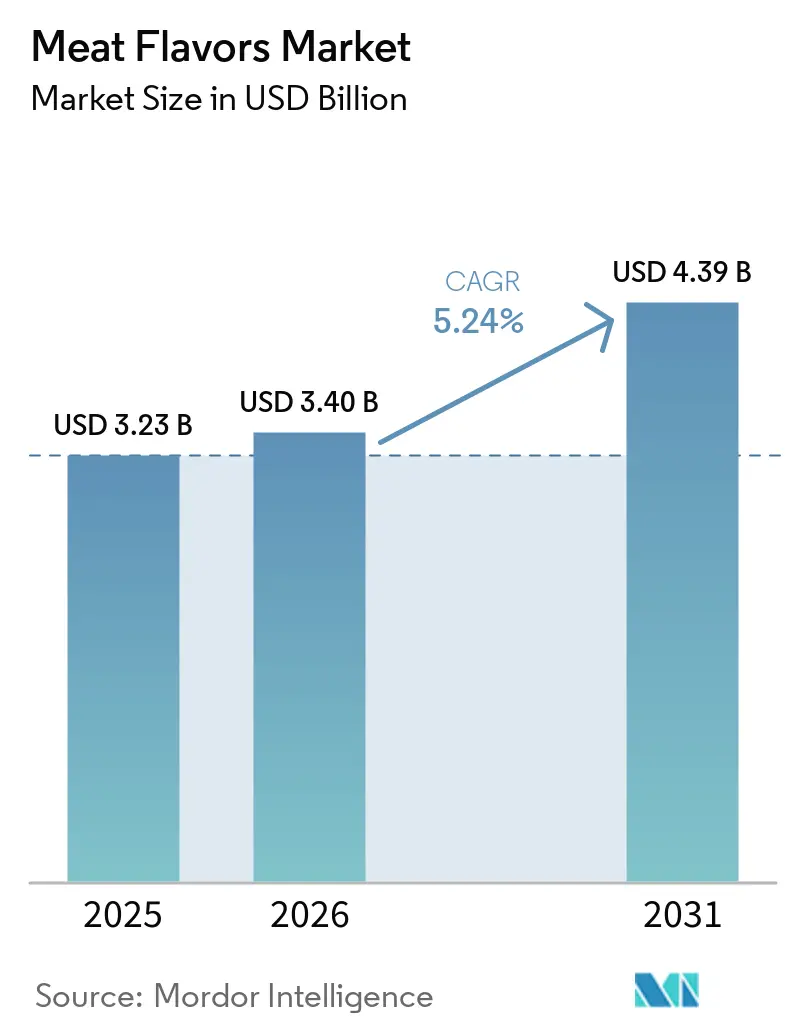
| Marktgröße (2026) | 3.40 Milliarden US-Dollar |
| Marktgröße (2031) | 4.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.24 % |
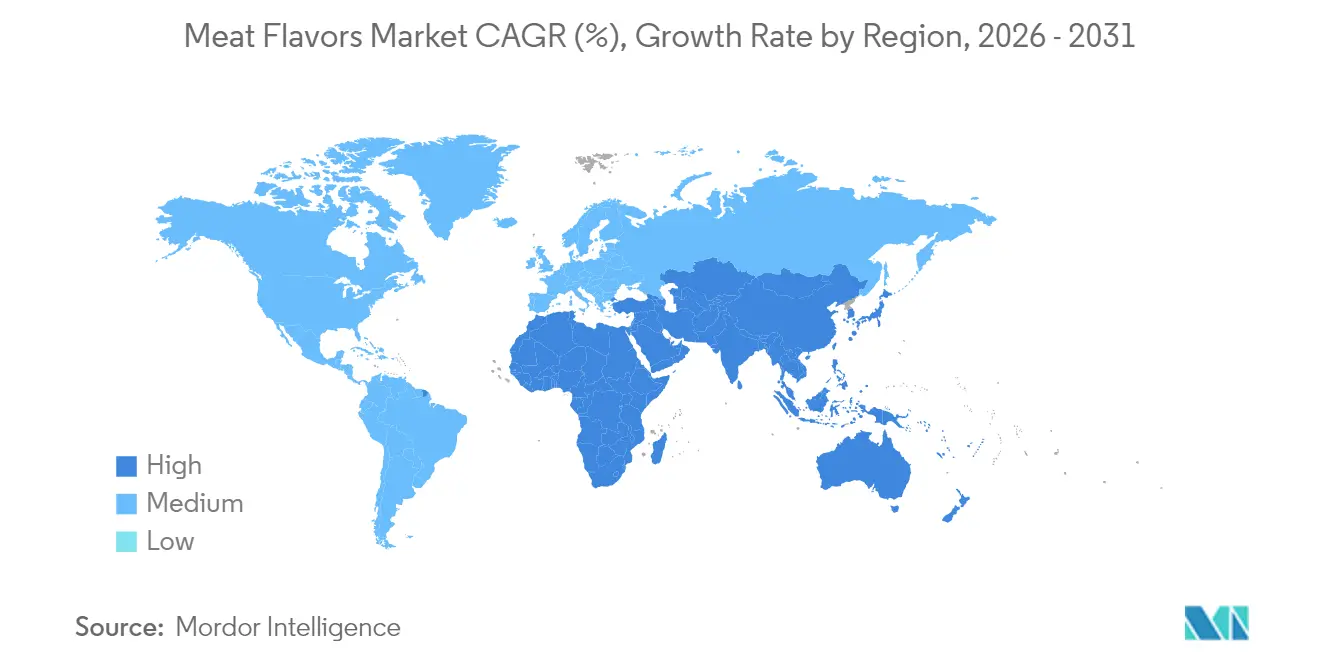
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
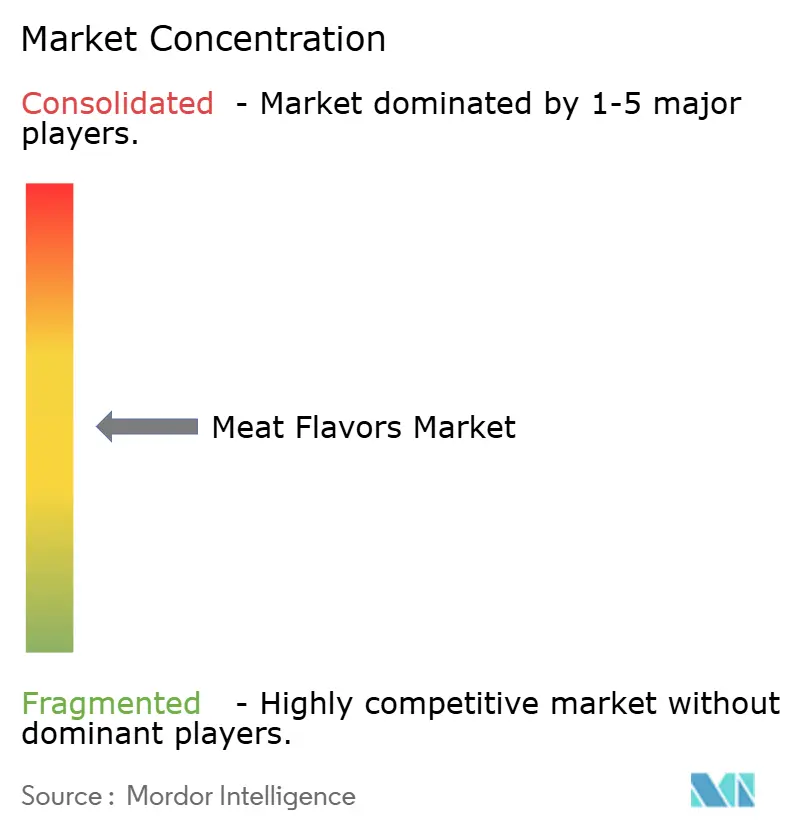
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Fleischaromamarktes von Mordor Intelligence
Der Markt für Fleischaromen wurde im Jahr 2025 auf 3,23 Milliarden USD geschätzt und wird voraussichtlich von 3,40 Milliarden USD im Jahr 2026 auf 4,39 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,24% während des Prognosezeitraums (2026–2031). Da die Nachfrage nach Clean-Label-Convenience-Lebensmitteln steigt, gestalten Lieferanten ihre Wirtschaftlichkeit und Produktportfolios neu. Dieser Wandel wird durch Fortschritte in der Präzisionsfermentation und eine wachsende regulatorische Akzeptanz naturidentischer Verfahren vorangetrieben. In Nordamerika und Europa begünstigen die Vorschriften enzymatische und mikrobielle Wege und verankern das Wachstum in natürlichen Formulierungen. Künstliche Varianten bedienen jedoch weiterhin preissensible Segmente, in denen Kostenüberlegungen die Kennzeichnungsprüfung überwiegen. Aromahäuser innovieren ihre Prozesse, um der Rohstoffvolatilität entgegenzuwirken, mit einem wachsamen Blick auf die geografische Expansion im asiatisch-pazifischen Raum. Dort übersteigen die Volumina von Instant-Nudeln und Fertiggerichten die westlichen Benchmarks bei weitem. Während die Wettbewerbsintensität moderat bleibt und Raum für regionale Spezialisten und Biotech-Newcomer lässt, intensivieren die fünf größten Marktanbieter ihre Fusions- und Übernahmeaktivitäten, um Fermentationsanlagen zu sichern, wie Kerry Group hervorgehoben hat.
Wesentliche Erkenntnisse des Berichts
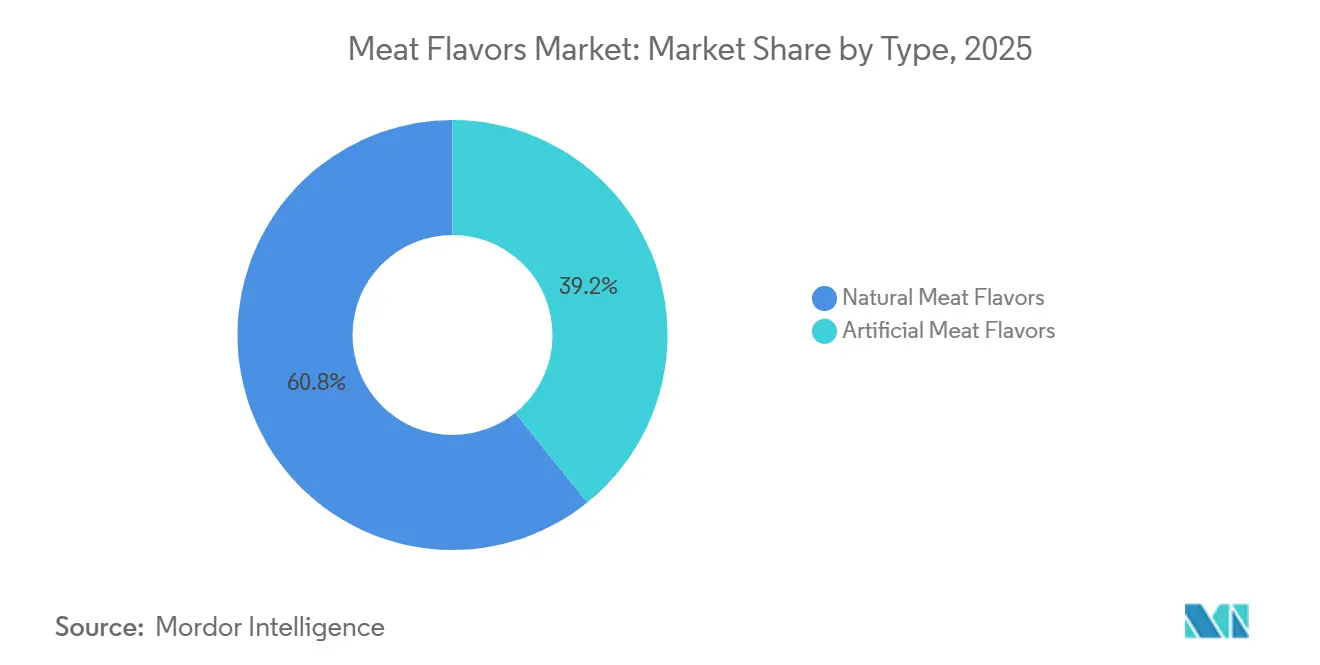
- Nach Typ hielten natürliche Fleischaromen im Jahr 2025 einen Umsatzanteil von 60,78 % und werden voraussichtlich bis 2031 mit einem CAGR von 5,95 % wachsen, während künstliche Varianten mit einem CAGR von 4,12 % zurückbleiben.
- Nach Aroma führte Rind mit 27,10 % des Umsatzes im Jahr 2025; Huhn wird zwischen 2026 und 2031 den schnellsten CAGR von 6,05 % verzeichnen, angetrieben durch pflanzliche und Halal-Trends.
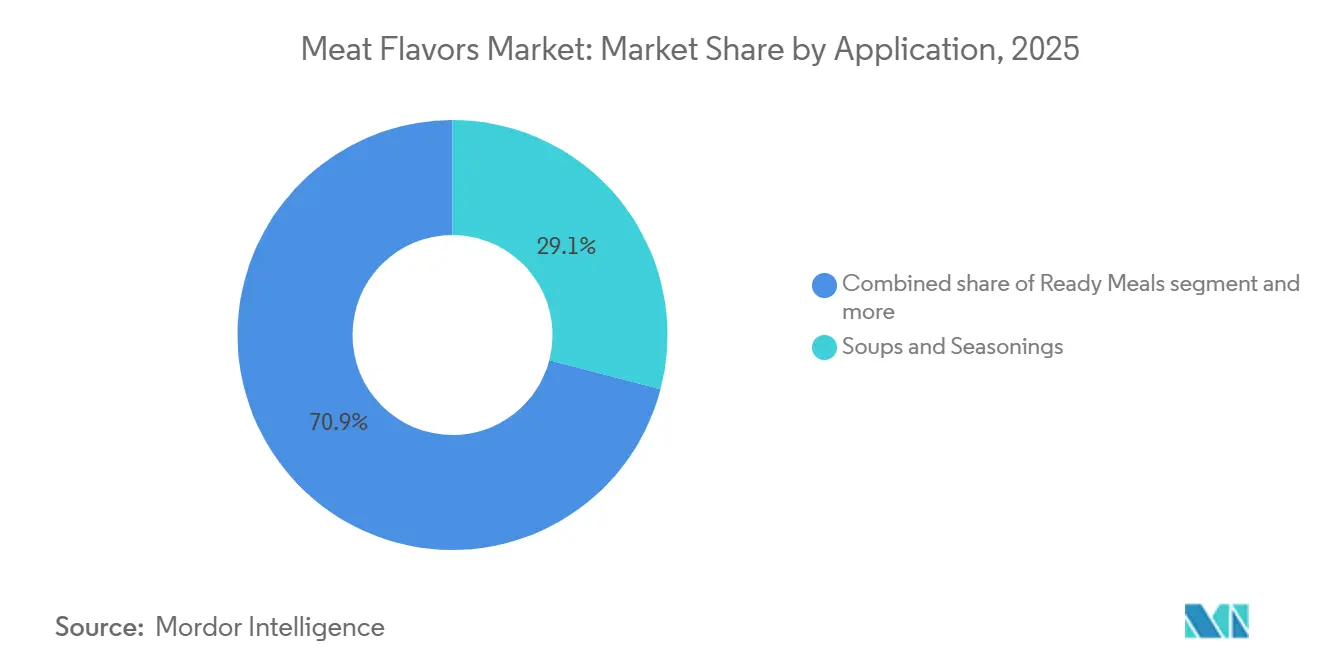
- Nach Anwendung entfielen auf Suppen und Würzmittel im Jahr 2025 ein Anteil von 29,02 %, während Fertiggerichte bis 2031 voraussichtlich mit einem CAGR von 5,83 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 33,78 %; Asien-Pazifik wird voraussichtlich bis 2031 den schnellsten CAGR von 6,88 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Nachfrage nach Convenienceprodukten und verzehrfertigen Mahlzeiten | +1.2% | Global, am stärksten in Nordamerika, Europa und urbanem Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wandel hin zu natürlichen und Clean-Label-Zutaten | +1.0% | Nordamerika, EU-Kernmärkte, Premium-Spillover in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausbau pflanzlicher Fleischalternativen | +0.8% | Nordamerika, Europa, Australien, erstrangige chinesische Städte | Mittelfristig (2–4 Jahre) |
| Durchbrüche bei enzymatischer und Präzisionsfermentation | +0.6% | Global, angeführt von Forschungs- und Entwicklungszentren in den Vereinigten Staaten und Europa | Langfristig (≥ 4 Jahre) |
| Direkt-an-Verbraucher-Launches herzhafter Snacks | +0.5% | Nordamerika, Europa, aufstrebendes Südostasien | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer, ernährungsbezogener und Reformulierungsdruck | +0.4% | Europa und Nordamerika, mit Kaskadeneffekten auf asiatische Exporteure | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Convenienceprodukten und verzehrfertigen Mahlzeiten
Haushalte priorisierten Schnelligkeit, ohne auf Geschmackskomplexität zu verzichten, wodurch tiefgekühlte und haltbare Fertiggerichte im Jahr 2024 38 % des inkrementellen Fleischaromenvolumens auf sich vereinten. Die US-amerikanische Kategorie der Tiefkühl-Fertiggerichte verzeichnete 2024 ein Absatzwachstum von 6,2 % und übertraf damit die Werte vor der Pandemie. Unterdessen stieg in Indien der Nudelnkonsum auf 8,2 Milliarden Portionen, gegenüber 7,1 Milliarden im Jahr 2023, wie von der World Instant Noodles Association berichtet [1]. Diese steigende Nachfrage veranlasst Aromahersteller, hitzestabile und mikrowellenresistente Profile zu entwickeln, die ihre Integrität beim Aufwärmen bewahren. Ein Beleg für diesen Trend ist die Einführung eines lipidenkapsulierten Rindfleischaromas durch Kerry Group im Jahr 2024, das auf 900-Watt-Mikrowellen zugeschnitten ist und einen konsistenten Maillard-Charakter bei unterschiedlichen Leistungsstufen gewährleistet. Die Botschaft ist unmissverständlich: Aromalieferanten müssen nun eng mit Verpackungsingenieuren zusammenarbeiten, um die sensorische Integrität entlang der Kühlkette und während des abschließenden Erhitzungsprozesses zu wahren.
Wandel hin zu natürlichen und Clean-Label-Zutaten
Der Begriff „natürlich” wird weltweit intensiv diskutiert. Während die FDA gemäß 21 CFR 101.22 enzymatische Hydrolyse und Fermentation als natürlich kennzeichnen lässt, nimmt die EU gemäß ihrer Verordnung 1334/2008 eine strengere Haltung ein und schließt bestimmte mikrobielle Stämme aus. Diese Divergenz bedeutet, dass Marken, die auf beiden Seiten des Atlantiks tätig sind, zwei Formulierungen entwickeln müssen. Infolge dieser regulatorischen Spaltung sehen multinationale Unternehmen ihre Compliance-Kosten um schätzungsweise 12 % bis 15 % steigen. Als Reaktion darauf rationalisierte DSM Firmenich seine Forschung und Entwicklung für natürliche Aromen im Jahr 2024 und bündelte sie auf einer einzigen Plattform, die den EU-Standards entspricht. Das Unternehmen entschied sich für eine höhere Anfangsinvestition, um die Notwendigkeit mehrerer marktspezifischer SKUs zu umgehen. Obwohl Clean-Label-Aufschläge existieren, sind sie nicht universell anwendbar. Unternehmen, die sich an den strengsten Standards ausrichten, können betriebliche Erleichterungen finden, dies geht jedoch häufig auf Kosten der unmittelbaren Gewinnmargen.
Expansion pflanzlicher Fleischalternativen
Die Wiederkaufrate bei Verbrauchern liegt unter 40%, was hauptsächlich auf wahrgenommene Defizite bei Geschmack und Textur zurückzuführen ist. Als Reaktion auf diesen sensorischen Mangel erhöhen Alternativprotein-Marken die Aromaintensität um 20% bis 30% im Vergleich zu herkömmlichen Fleischprodukten. Dieser Wandel hat eine lukrative Nische für Lieferanten geschaffen, die hämähnliche Umami-Noten und fettlösliche Röstaromen liefern können, ohne auf tierische Ausgangsstoffe angewiesen zu sein. Als Beleg für diesen Trend schloss Givaudan im Jahr 2024 eine Partnerschaft mit einem Präzisionsfermentations-Startup, mit dem Ziel, Hämproteine speziell für pflanzliche Burger zu entwickeln. Dieser Schritt signalisiert eine Verschmelzung von Aromen und funktionellen Zutaten. Die übergeordnete Erkenntnis ist, dass Lieferanten, die traditionell auf Fleischaromen fokussiert waren, sich nun als sensorische Designer im Bereich der Alternativproteine positionieren – ein Schwenk, der es ihnen ermöglicht, Margen zu erzielen, die 25% bis 35% höher sind als bei Standard-Commodity-Anwendungen.
Durchbrüche in der enzymatischen und Präzisionsfermentation
Präzisionsfermentationsplattformen haben im Jahr 2024 die Kosten ausgewählter flüchtiger Verbindungen mit denen tierischer Herkunft gleichgestellt. Dieser Meilenstein wurde erreicht, da die Optimierung mikrobieller Stämme und die Hochskalierung von Bioreaktoren die Produktionskosten im Jahresvergleich um 35% bis 40% senkten. Gleichzeitig verkürzte das innovative enzymatische Verfahren von IFF, das Lipasekatalyse zur Herstellung von Rösthuhn-Aromastoffen nutzt, die Zykluszeit erfolgreich von 72 Stunden auf 43 Stunden. Dieser Fortschritt führte zu einer bemerkenswerten Verringerung der Kapitalintensität um 28% pro Kilogramm des fertigen Aromas. Solche Innovationen erweitern den Zugang zu hochpräzisen Aromaprofilen, die einst Premium-Segmenten vorbehalten waren. Dieser Wandel verengt die Preisspannen und zwingt etablierte Akteure, ihren Wettbewerbsfokus von der reinen Aromastärke hin zur Anwendungsunterstützung zu verlagern. Strategisch unterstreicht diese Entwicklung die wachsende Bedeutung von Prozesspatenten, die nun die traditionelle Formulierungsgeheimhaltung als wichtigstes Verteidigungsmittel ablösen.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Strenge globale Vorschriften zu Aromastoffzusätzen und Kennzeichnung | -0.7% | EU und Nordamerika; mit Kaskadeneffekten auf Exportmärkte in Asien und Südamerika | Mittelfristig (2–4 Jahre) |
| Volatilität der Kosten und Versorgung mit tierisch gewonnenen Rohstoffen | -0.6% | Global, mit akutem Druck in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Sensorische Ermüdung der Verbraucher und Wandel zu subtileren Profilen | -0.4% | Premium-Segmente in Nordamerika und Europa; begrenzter Einfluss in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Universelle Umami-Verstärker aus der Biotechnologie, die den Bedarf an fleischspezifischen Aromen reduzieren | -0.3% | Global, angeführt von Innovationszentren in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge globale Vorschriften zu Aromastoffzusätzen und Kennzeichnung
Regulatorische Unterschiede zwischen dem GRAS-Status der FDA, der EU-Verordnung 1334/2008 und den JECFA-Standards fragmentieren globale Aromaportefeuilles und treiben die Compliance-Kosten in die Höhe. Die EU-Änderung der Verordnung 1334/2008 aus dem Jahr 2024 legte strengere Grenzwerte für bestimmte Pyrazine und Furane fest, die häufig mit gerösteten Fleischaromen assoziiert werden [2]. Diese Änderung machte Neuformulierungen für etwa 18 % der in der Region vermarkteten SKUs erforderlich. Obwohl der GRAS-Status der FEMA in den USA anerkannt ist, garantiert er keine Zulassung in der EU. Diese Diskrepanz erfordert die Erstellung separater Sicherheitsdossiers, was den Markteintritt um zusätzliche 9 bis 12 Monate verzögert. Infolge dieser regulatorischen Herausforderungen übernehmen multinationale Aromaunternehmen nun die strengsten Standards als globale Norm und priorisieren betriebliche Einfachheit gegenüber Kosteneffizienz.
Volatilität der Kosten und Versorgung mit tierisch gewonnenen Rohstoffen
Die Preise für wichtige Fleischaromavorstufen, hydrolysiertes Pflanzenprotein, Hefeextrakte und ausgelassene tierische Fette schwankten zwischen 18 % und 25 %. Diese Schwankungen wurden durch dürrebedingte Futterpflanzenengpässe in Südamerika und Ausbrüche der Afrikanischen Schweinepest in Südostasien im Jahr 2024 verursacht. Eine solche Volatilität hat die Margen für Aromalieferanten, die an Festpreisverträge mit Lebensmittelherstellern gebunden sind, insbesondere in Anwendungen des unteren Segments, erheblich eingeengt. Cargills Schritt im Jahr 2024, eine Fermentationsanlage im Wert von 120 Millionen USD in Iowa für die Hefeextraktproduktion zu errichten, unterstreicht einen bedeutenden Branchentrend. Diese Verlagerung hin zu unternehmenseigenen Lieferketten zielt darauf ab, die Inputvolatilität zu mindern. Die übergeordnete Botschaft ist klar: Rohstoffabsicherung und Rückwärtsintegration haben sich von bloßen Optimierungsmaßnahmen zu wesentlichen Wettbewerbsstrategien entwickelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Natürliche Formulierungen dominieren inmitten der FermentationskonvergenzIm Jahr 2025 dominierten natürliche Fleischaromen den Markt und erzielten einen Anteil von 60,78 %. Dieser Anteil wird voraussichtlich bis 2031 mit einem CAGR von 5,95 % wachsen, wobei das Wachstum dieses Segments maßgeblich durch Clean-Label-Vorgaben in Nordamerika und Europa angetrieben wird. Diese Vorgaben begünstigen enzymatische Hydrolyse- und mikrobielle Fermentationsverfahren und vermeiden synthetische Vorläuferstoffe. Dank Fortschritten bei der Präzisionsfermentation und verbesserter Bioreaktoreffizienz schrumpfte die Kostenlücke zwischen natürlichen und künstlichen Fleischaromen im Jahr 2024 auf 15 %, gegenüber 28 % im Jahr 2020. Diese Annäherung hat die Grenzen zwischen den regulatorischen Definitionen von „natürlich” und „naturidentisch” verwischt. Bemerkenswert ist, dass mikrobielle Stämme, die zur Produktion von Fleischvolatilen entwickelt wurden, nun traditionelle Auslegungen sowohl der FDA- als auch der EU-Richtlinien herausfordern.
Obwohl künstliche Fleischaromen langsamer wachsen, spielen sie in preissensiblen Märkten eine zentrale Rolle. Dazu gehören Bereiche wie die institutionelle Gemeinschaftsverpflegung und exportorientierte Instant-Nudeln, wo die Verbraucherkritik weniger ausgeprägt ist. Trotz ihrer begrenzten Expansion bieten künstliche Aromen Vorteile wie Hitzestabilität und eine verlängerte Haltbarkeit. Diese Eigenschaften sind entscheidend für Würzmittel für Ambient-Nudeln, insbesondere in Regionen wie Südostasien und Lateinamerika, die mit einer eingeschränkten Kühlketteninfrastruktur zu kämpfen haben. Dennoch ist eine wachsende globale Abneigung gegenüber der Kennzeichnung „künstlich” erkennbar. Eine Umfrage aus dem Jahr 2024 verdeutlichte diesen Trend und zeigte, dass 42 % der städtischen chinesischen Verbraucher Produkte mit künstlichen Aromen meiden, ein deutlicher Anstieg gegenüber 31 % im Jahr 2023. Diese sich wandelnde Stimmung veranlasst multinationale Marken zum Umdenken und zur Neuformulierung von Produkten mit natürlichen Ersatzstoffen, selbst auf Kosten einer Margeneinbuße von 8–12 %. Infolgedessen besetzen künstliche Aromen eine Nische und werden vorrangig dort eingesetzt, wo Kosten- oder technische Anforderungen Vorrang vor Verbraucherpräferenzen haben.
Nach Aromaart:
Hühneraroma steigt auf pflanzlichen und Halal-RückenwindenIm Jahr 2025 dominierte Rindfleischaroma den Markt mit einem Marktanteil von 27,10 %, dank seiner tief verwurzelten Präsenz in Suppen, Saucen und Instant-Nudeln. Sein reichhaltiger, vertrauter Geschmack hält es an der Spitze der Einzelhandels- und Gastronomiespeisekarten, insbesondere bei herzhaften Komfort- und Alltagsgerichten. Diese starke Stellung in wesentlichen Kategorien sichert eine stetige, mengenmäßig hohe Nachfrage in allen Regionen. Darüber hinaus stärken seine breite Akzeptanz in verschiedenen Küchen und seine Fähigkeit, das Umami-Profil von Gerichten zu verbessern, seine Position weiter. Während sich das Fleischaromenportfolio diversifiziert, bleibt Rindfleischaroma somit sein primärer Anker, der die Nachfrage kontinuierlich antreibt und seine Relevanz beibehält.
Hühnerfleischaroma gewinnt rasch an Bedeutung und verzeichnet einen CAGR von 6,05 %. Hersteller integrieren es zunehmend in pflanzliche Fleischmatrizen und Produkte, die globalen Halal-Standards entsprechen. Sein milderes, weniger polarisierendes Profil ermöglicht ein ausgeprägtes Aroma in alternativen Proteinformaten und umgeht dabei die metallischen oder leberartigen Fehlaromen, die Rindfleischalternativen häufig belasten. Diese Anpassungsfähigkeit positioniert Hühnerfleischaroma als erstklassigen Kandidaten für Innovationen sowohl bei konventionellen als auch bei alternativen Proteinprodukten. Darüber hinaus steigert seine Kompatibilität mit einem breiten Spektrum kulinarischer Anwendungen – von Suppen und Brühen bis hin zu Snacks und verzehrfertigen Mahlzeiten – seine Attraktivität. Infolgedessen festigt Huhn seine Rolle als Wachstumsmotor in der Kategorie der Fleischaromen, insbesondere für Marken, die auf gesundheits-, ethik- und religionsorientierte Verbraucher ausgerichtet sind.
Nach Anwendung:
Fertiggerichte überholen Suppen, da Convenience zur Norm wirdIm Jahr 2025 dominierten Suppen und Würzmittel den Markt mit einem Anteil von 29,02 %. Ihre verbreitete Verwendung in Instant-Nudeln und Brühwürfeln, sowohl im Einzelhandel als auch in der Gastronomie, unterstreicht ihre Bedeutung. Insbesondere in der Region Asien-Pazifik, wo der Instant-Nudelkonsum in die Höhe schießt, bilden diese Zutaten den Kern der globalen Nachfrage nach Fleischaromen. Während andere Anwendungen zunehmen, stabilisiert die konstante Nachfrage nach Suppen und Würzmitteln nicht nur die Produktionsplanung, sondern optimiert auch die Kapazitätsauslastung. Diese gefestigte Position garantiert ihren Status als primäre Umsatzquelle für Aromalieferanten während des gesamten Prognosezeitraums.
Fertiggerichte befinden sich auf einem rasanten Aufstieg, mit Prognosen, die einen CAGR von 5,83 % anzeigen. Dieser Anstieg wird durch den post-pandemischen Appetit auf Restaurantqualität zu Hause angetrieben, insbesondere durch tiefgekühlte und gekühlte SKUs. Im Gegensatz zu Instant-Nudeln, bei denen die Aromabeladungskosten 0,4 % bis 0,6 % des Fertigprodukts ausmachen, können Fertiggerichte höhere Kosten von 0,8 % bis 1,2 % tragen. Diese Flexibilität ermöglicht es Herstellern, sich für hochwertige natürliche und fermentierte Aromasysteme zu entscheiden, was einen Preisaufschlag von 20 % bis 30 % rechtfertigt. Ihre Bereitschaft, in überlegene Geschmacksprofile zu investieren, unterstreicht nicht nur den Wert von Fertiggerichten, sondern lenkt auch die Innovationsbemühungen der Lieferanten in diese Richtung. Während Suppen und Würzmittel den größten Volumenanteil beanspruchen, etablieren sich Fertiggerichte somit als primärer Motor des Wertwachstums.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Im Jahr 2025 entfielen auf Nordamerika 33,78 % des Gesamtumsatzes. Das Wachstum hat sich jedoch auf einen CAGR von 4,62 % verlangsamt. Diese Verlangsamung ist darauf zurückzuführen, dass der Restaurantbesuch wieder zunimmt, was die Nachfrage nach Mahlzeitenlösungen für zu Hause reduziert, und die Haushaltsbildung ein Plateau erreicht, was neue Verbrauchersegmente begrenzt. Compliance-Kosten stellen eine Herausforderung dar, da FDA-GRAS-Anträge und Offenlegungspflichten auf Staatsebene den Markteinführungszeitraum eines Produkts um ein ganzes Jahr verlängern können, was die Zeit bis zur Markteinführung und die damit verbundenen Kosten erhöht. In Kanada treibt die Einwanderung einen Nachfrageanstieg nach Suppen und Nudeln an, da verschiedene Verbrauchergruppen nach praktischen Mahlzeitoptionen suchen.
Asien-Pazifik entwickelt sich zur Region mit dem schnellsten Wachstum und verzeichnet einen CAGR von 6,88 %. Diese Expansion wird maßgeblich durch Chinas enormen Konsum von 46,2 Milliarden Instant-Nudelportionen jährlich angetrieben, was die starke Nachfrage der Region nach schnellen und erschwinglichen Mahlzeitoptionen widerspiegelt. Darüber hinaus unterstreicht eine wachsende Präferenz für Premium-SKUs mit einem Preis über 5 CNY eine zunehmende Bereitschaft der Verbraucher, für qualitativ hochwertigere Produkte mehr auszugeben. Diese Haushalte zeigen jedoch weiterhin eine Präferenz für niedrigere Aromabeladungsraten, was auf eine Nachfrage nach milderen Geschmacksprofilen hindeutet. In Südostasien spielt die Halal-Zertifizierung eine entscheidende Rolle bei der Gestaltung der Verbraucherprferenzen, wobei konforme Produkte einen Preisaufschlag von 15 %–20 % genießen, da sie auf die bedeutende muslimische Bevölkerung der Region und ihre Ernährungsanforderungen ausgerichtet sind.
Europa trägt ebenfalls zum Marktwachstum bei. Diese Einschränkung wird auf strenge Kennzeichnungsvorschriften zurückgeführt, die die Compliance-Kosten erhöhen und Produkteinführungen verlangsamen, sowie auf eine merkliche Verlagerung der Verbraucher hin zu subtileren Aromaprofilen, was veränderte Geschmackspräferenzen widerspiegelt. Osteuropa setzt jedoch einen Gegenpol und übertrifft die breitere Region mit einer Wachstumsrate, die größtenteils auf die Expansion des organisierten Einzelhandels zurückzuführen ist, der die Produktzugänglichkeit und -verfügbarkeit verbessert. Südamerika sowie der Nahe Osten und Afrika zusammen machen einen bedeutenden Anteil am Gesamtumsatz aus.
Wettbewerbslandschaft
Der Fleischaromamarkt weist eine moderate Konzentration auf. Im Fleischaromamarkt sind Schlüsselakteure wie Kerry, DSM Firmenich, IFF, Givaudan und Symrise in der Spitzengruppe vertreten, obwohl keiner von ihnen eine absolute Dominanz innehat. Diese Unternehmen verfolgen aktiv strategische Initiativen, um ihre Marktpositionen zu stärken. So erwerben etablierte Akteure Fermentationsanlagen, wie Kerrys Kauf einer Bibliothek mikrobieller Stämme im Jahr 2024 verdeutlicht, mit dem Ziel, natürliche Ansprüche zu stärken und die Abhängigkeit von tierischen Quellen zu verringern. Solche Akquisitionen ermöglichen es Unternehmen, den sich wandelnden Verbraucherpräferenzen für Clean-Label- und nachhaltige Produkte gerecht zu werden. Gleichzeitig nutzen kleinere asiatische Spezialisten unterrepräsentierte Fisch- und Putenprofile, um Lücken in den Portfolios größerer multinationaler Konzerne zu füllen und Nischenanforderungen in regionalen Märkten zu erfüllen.
In dieser Landschaft dominiert Technologie schiere Kapazität. IFF hat ein lipasekatalysiertes Verfahren entwickelt, das die Produktionszeit um 40 % verkürzt und dabei den FEMA-GRAS-Status aufrechterhält, was die Bedeutung von Verfahrenspatenten als Schutzbarrieren unterstreicht. Dieser technologische Fortschritt steigert nicht nur die Effizienz, sondern gewährleistet auch die Einhaltung regulatorischer Standards. Startups wie Motif FoodWorks, die in der Präzisionsfermentation verwurzelt sind, schmieden Allianzen mit großen Aromaunternehmen und verbinden Biotech-Geistiges Eigentum mit sensorischer Expertise, um der steigenden Nachfrage nach pflanzlichen Fleischprodukten gerecht zu werden. Diese Partnerschaften sind entscheidend für die Bewältigung der wachsenden Verlagerung der Verbraucher hin zu alternativen Proteinquellen.
Im Nahen Osten und in Südostasien erzielen Halal-zertifizierte Lösungen einen Preisaufschlag von 15 %–20 %, was regionale Kooperationen anspornt. Diese Zertifizierungen sind entscheidend für die Erfüllung der Ernährungsanforderungen muslimischer Verbraucher und schaffen Chancen für die Marktexpansion. Branchenführer bieten nicht nur Aromen an, sondern entwickeln gemeinsam Lösungen, die Aromaleistung mit Herausforderungen in Verarbeitung, Verpackung und Haltbarkeit in Einklang bringen. Dieser kollaborative Ansatz stellt sicher, dass Produkte sowohl Verbrauchererwartungen als auch betriebliche Einschränkungen erfüllen. Während Zertifizierungen wie ISO 22000 und FSSC 22000 als grundlegende Referenzpunkte dienen, entsteht der wahre Mehrwert nun aus der Anwendungstechnik, die bloße Compliance übersteigt und Innovationen in der Produktentwicklung vorantreibt.
Marktführer im Fleischaromabereich
-
Kerry Group plc
-
International Flavors & Fragrances Inc.
-
DSM Firmenich
-
Givaudan SA
-
Symrise AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fleischaromen Unternehmen in diesem Bericht
- Kerry Group plc
- DSM Firmenich
- International Flavors & Fragrances Inc.
- Sensient Technologies Corporation
- Givaudan SA
- Symrise AG
- Innova Flavors
- Essentia Protein Solutions
- T. Hasegawa Co., Ltd.
- Archer Daniels Midland Company
- Nikken Foods Co., Ltd.
- Takasago International Corporation
- Mane SA
- Fooding Group Ltd.
- Calaf Nuances S.L.
- P.A. Aromatics Flavors S.r.l.
- H.E. Stringer Flavours Ltd.
- Cargill Inc.
- Robertet Group
Neueste Industrielle Entwicklungen in Markt für Fleischaromen
- Januar 2025: DSM Firmenich stellte eine Präzisionsfermentationsanlage in Singapur vor und investierte dabei 85 Millionen EUR. Die Anlage mit einer Jahreskapazität von 2.400 Tonnen soll natürliche Fleischaromen produzieren, die auf Instant-Nudel- und Fertiggerichtehersteller im Asien-Pazifik-Raum zugeschnitten sind. Das Unternehmen strebt zudem eine Halal-Zertifizierung für seine Produkte an.
- November 2024: Kerry Group stärkte sein Portfolio an natürlichen Aromen durch die Übernahme einer Bibliothek mikrobieller Stämme von einem europäischen Biotechnologieunternehmen, das für seine Expertise in der Biosynthese von Umami-Verbindungen bekannt ist. Dieser strategische Schritt diversifiziert nicht nur Kerrys Aromaquellen, sondern verringert auch die Abhängigkeit von tierischen Inhaltsstoffen. Die Integration dieser Bibliothek soll die Produktionskosten bis 2026 um 18 % senken.
- Oktober 2024: Givaudan schloss eine Partnerschaft mit Motif FoodWorks, mit dem Ziel, Häm-Protein-Aromen für pflanzliche Rind- und Schweineersatzprodukte gemeinsam zu entwickeln. Diese Zusammenarbeit verbindet Givaudans sensorische Kompetenz mit Motifs hochmoderner Präzisionsfermentationsplattform und verspricht authentische geröstete und gegrillte Aromen in alternativen Proteinprodukten.
- September 2024: IFF stellte eine bahnbrechende lipasekatalysierte enzymatische Methode zur Herstellung von Rösthuhn-Volatilen vor. Diese Innovation verkürzt den Produktionszyklus von 72 Stunden auf schnelle 43 Stunden. Das Verfahren hat den FEMA-GRAS-Status erhalten und gewährleistet Kostenwettbewerbsfähigkeit mit traditionellen Extraktionsmethoden, während die Integrität der natürlichen Kennzeichnung gewahrt bleibt.
Geltungsbereich des globalen Fleischaromamarktberichts
Der Fleischaromen-Markt umfasst im Wesentlichen natürliche und künstliche Fleischaromenangebote wie Rind, Huhn, Schwein, Pute, Fisch & Meeresfrüchte und andere Typen. Der Bericht über den Fleischaromen-Markt ist segmentiert nach Typ (natürliches Fleischaroma, künstliches Fleischaroma), Aromaart (Rind, Huhn, Schwein, Pute, Fisch und Meeresfrüchte und weitere), Anwendung (Suppen und Saucen, Instant-Nudeln, Fertiggerichte und weitere) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Tonnen) angegeben.
Segmentierungsübersicht
| Natürliches Fleischaroma |
| Künstliches Fleischaroma |
| Rind |
| Huhn |
| Schwein |
| Pute |
| Fisch und Meeresfrüchte |
| Sonstige |
| Suppen und Soßen |
| Instant-Nudeln |
| Fertiggerichte |
| Snacks und Würzmittel |
| Backwaren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Natürliches Fleischaroma | |
| Künstliches Fleischaroma | ||
| Nach Aromaart | Rind | |
| Huhn | ||
| Schwein | ||
| Pute | ||
| Fisch und Meeresfrüchte | ||
| Sonstige | ||
| Nach Anwendung | Suppen und Soßen | |
| Instant-Nudeln | ||
| Fertiggerichte | ||
| Snacks und Würzmittel | ||
| Backwaren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fleischaromen?
Der Markt für Fleischaromen wurde im Jahr 2025 auf 3,23 Milliarden USD geschätzt und wird voraussichtlich von 3,4 Milliarden USD im Jahr 2026 auf 4,39 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,24% während des Prognosezeitraums (2026–2031)
Welches Land führt den Markt derzeit im Jahr 2025 an?
Nordamerika entfiel im Jahr 2025 auf 33,78 % des Umsatzes.
Welche Aromen verzeichneten den höchsten CAGR im Markt?
Natürliche Fleischaromen werden voraussichtlich den höchsten CAGR von 5,95 % im Zeitraum 2026–2031 verzeichnen.
Welche Anwendungen für Fleischaromen verzeichneten den höchsten Marktanteil?
Suppen und Würzmittel verzeichneten im Jahr 2025 den höchsten Marktanteil von 29,02 %