
Lebensmittelpremix-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.95 Milliarden US-Dollar |
| Marktgröße (2031) | 4.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.95 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lebensmittelpremix-Marktanalyse von Mordor Intelligence
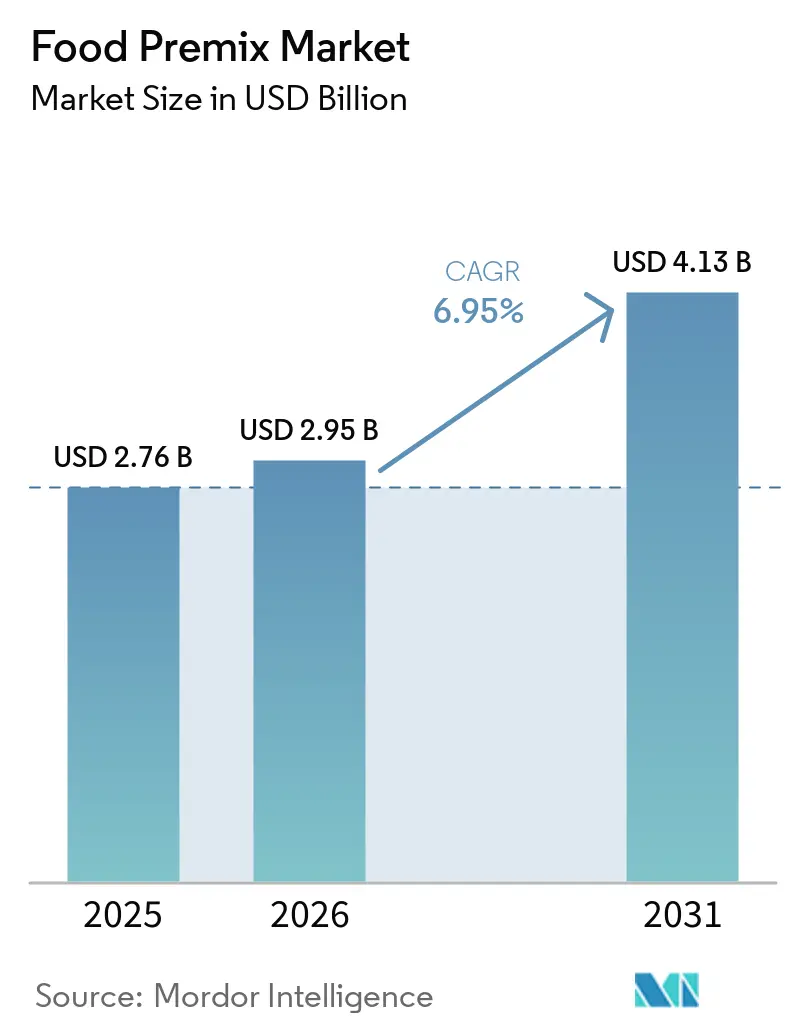
Die Größe des Lebensmittelpremix-Marktes wird im Jahr 2026 auf 2,95 Milliarden USD geschätzt, ausgehend von einem Wert von 2,76 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 4,13 Milliarden USD, was einem Wachstum von 6,95 % CAGR über den Zeitraum 2026–2031 entspricht. Staatlich vorgeschriebene Anreicherungsprogramme, zunehmendes Gesundheitsbewusstsein und Fortschritte bei Nährstoffverabreichungstechnologien treiben die Nachfrage nach Premix-Lösungen an. Verbindliche Vorschriften zur Anreicherung von Weizenmehl in verschiedenen Ländern und neue Folsäureanforderungen im Vereinigten Königreich schaffen eine stabile Nachfrage für Lieferanten. Die Region Asien-Pazifik behauptet ihre Position als primäres Nachfragezentrum, während Südamerika das schnellste Wachstum verzeichnet, angetrieben durch Brasiliens expandierende Futter- und Lebensmittelverarbeitungsindustrien, die in angereicherte Zutaten investieren. Das Vitaminpremix-Segment behauptet seine Marktführerschaft in verschiedenen Anwendungen. Vitaminpremixe, die in Lebensmittel- und Getränkeformulierungen sowie Nahrungsergänzungsmitteln weit verbreitet sind, ermöglichen es Herstellern, Produkte mit essenziellen Nährstoffen anzureichern, darunter die Vitamine A, D, E und B-Komplex. Das Segment der Nahrungsergänzungsmittel hat sich als bedeutendes Wachstumsfeld für Premix-Hersteller etabliert, da Verbraucher aller Altersgruppen präventive Gesundheitsmaßnahmen in den Vordergrund stellen und die Nachfrage nach Premix-Lösungen für Fitness, mentales Wohlbefinden und gesundes Altern antreiben.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führte das Vitaminpremix-Segment im Jahr 2025 mit einem Marktanteil von 34,62 % am Lebensmittelpremix-Markt, während Aminosäuren im Zeitraum 2026–2031 mit einer CAGR von 8,87 % wachsen sollen.
- Nach Form kontrollierte Pulver im Jahr 2025 62,78 % des Lebensmittelpremix-Marktes; Flüssigformulierungen verzeichneten die schnellste CAGR von 10,05 % bis 2031.
- Nach Anwendung hielt Lebensmittel und Getränke im Jahr 2025 einen Anteil von 52,74 % an der Lebensmittelpremix-Marktgröße, während Nahrungsergänzungsmittel bis 2031 voraussichtlich mit einer CAGR von 9,55 % expandieren werden.
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 einen Anteil von 37,88 %, und für Südamerika wird im Zeitraum 2026–2031 eine CAGR von 8,91 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse des Lebensmittelpremix-Marktes
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach funktionellen und angereicherten Lebensmittelprodukten | +1.8% | Global, mit stärkster Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz präventiver Gesundheitspraktiken bei Verbrauchern | +1.2% | Global, angeführt von entwickelten Märkten, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung von Mikronährstoffmängeln | +1.5% | Asien-Pazifik, Afrika südlich der Sahara, mit politischen Auswirkungen auf Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Beschleunigtes Wachstum von Sport- und Aktivernährungsergänzungsmitteln | +0.9% | Kernmärkte Nordamerika und Europa, Ausweitung auf städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatlich geführte obligatorische Anreicherungsprogramme | +2.1% | Global, mit beschleunigter Umsetzung in Ländern mit niedrigem und mittlerem Einkommen | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei personalisierter Ernährung | +0.7% | Nordamerika und Europa, frühe Akzeptanz in Metropolen Asien-Pazifiks | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach funktionellen und angereicherten Lebensmittelprodukten
Die wachsende Neigung zu Gesundheit und Wohlbefinden ist ein wesentlicher Treiber, der die Nachfrage nach funktionellen und angereicherten Lebensmittelprodukten im Lebensmittelpremix-Markt ankurbelt. Moderne Lebensstile, die durch zunehmende Automatisierung, reduzierte körperliche Aktivität und verschiedene sozioökonomische Belastungen gekennzeichnet sind, haben zu einem Anstieg chronischer Gesundheitszustände geführt. Infolgedessen priorisieren Verbraucher Gesundheit und Ernährung, was den Wandel hin zu mit essenziellen Nährstoffen angereicherten Lebensmitteln beschleunigt. Funktionelle Lebensmittel, die mit Vitaminen, Mineralstoffen, Präbiotika und Aminosäuren angereichert sind, werden zunehmend als notwendig für die Aufrechterhaltung optimaler Körperfunktionen angesehen. Hersteller reagieren darauf, indem sie ihre Produktportfolios mit nährstoffreichen Premixen erweitern, um gesundheitsbewusste Verbraucher anzusprechen. Laut dem International Food Information Council (IFIC) identifizierten im Jahr 2023 28 % der US-amerikanischen Befragten eine „gute Nährstoffquelle” als wichtigen Indikator für gesunde Lebensmittel, während 33 % Gesundheit mit einer „guten Protein-/Aminosäurequelle” assoziierten [1]Quelle: International Food Information Council, „2023 Food and Health Survey”, Food Insight, foodinsight.org . Diese Statistiken unterstreichen das zunehmende Verbraucherbewusstsein und die Nachfrage nach angereicherten Produkten und positionieren das funktionelle Lebensmittelsegment als wichtiges Wachstumsfeld innerhalb des Lebensmittelpremix-Marktes.
Zunehmende Akzeptanz präventiver Gesundheitspraktiken bei Verbrauchern
Der präventive Gesundheitsansatz hat das Verbraucherverhalten verändert, da Einzelpersonen Ernährung zunehmend als proaktives Gesundheitsmanagementwerkzeug und nicht als Reaktion auf Krankheiten betrachten. Diese Transformation schafft eine konsistente und nachhaltige Nachfrage nach nährstoffdichten Produkten in allen Altersgruppen und generiert stabile und wiederkehrende Einnahmequellen für Lebensmittelpremix-Lieferanten. Steigende Gesundheitskosten in entwickelten Volkswirtschaften stärken die Nachfrage nach ernährungsbasierten Präventivmaßnahmen. Laut der OECD gaben die Vereinigten Staaten im Jahr 2023 13.432 USD pro Person für das Gesundheitswesen aus, den höchsten Wert unter den Mitgliedsländern, was die Schweiz als zweitgrößten Ausgeber deutlich übertrifft. Norwegen, Deutschland und Österreich weisen ebenfalls konstant hohe Gesundheitsausgaben auf, was auf ein breiteres Muster in entwickelten Ländern hindeutet [2]Quelle: Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, „OECD-Statistiken”, OECD, stats.oecd.org. Der Markt verzeichnet weiterhin erhebliches Wachstum durch personalisierte Ernährung, die umfassende Ernährungsempfehlungen auf Basis individueller genetischer Daten liefert. Dieser Ansatz hat in entwickelten Märkten erhebliche Akzeptanz gewonnen, wo Verbraucher ein gesteigertes Bewusstsein für den Zusammenhang zwischen Ernährung, Genetik und Krankheitsprävention zeigen. Der Trend zur personalisierten Ernährung ermöglicht Premium-Preisstrategien, insbesondere im Segment der Nahrungsergänzungsmittel, wo maßgeschneiderte Premixformulierungen höhere Preispunkte erzielen.
Zunehmende Verbreitung von Mikronährstoffmängeln
Globale Mikronährstoffmängel betreffen einen erheblichen Teil der Bevölkerung und schaffen sowohl eine Herausforderung für die öffentliche Gesundheit als auch eine Marktchance für Lebensmittelpremix-Lösungen. Die wirtschaftlichen Auswirkungen von Unterernährung, die zu verringerter Produktivität und BIP-Verlusten in verschiedenen Ländern führt, haben das staatliche und regulatorische Interesse an obligatorischen Lebensmittelanreicherungsprogrammen erhöht. Diese Programme erzeugen eine konsistente Nachfrage nach Premix-Lösungen, insbesondere bei Grundnahrungsmitteln, wo Anreicherung eine kosteneffektive und breite Bevölkerungsabdeckung bietet. In Indien ergab eine Studie von Tata 1mg Labs im Jahr 2023, die in 27 Städten durchgeführt wurde und 2,2 Lakh Personen umfasste, dass 76 % der Bevölkerung einen Vitamin-D-Mangel aufwiesen. Die Studie stellte eine höhere Prävalenz bei jüngeren Bevölkerungsgruppen fest, wobei 84 % der Personen unter 25 Jahren und 81 % der Altersgruppe 25–40 Jahre betroffen waren. Die Geschlechterverteilung zeigte einen Mangel von 75 % bei Frauen und 79 % bei Männern. Diese weit verbreiteten Mangelraten in verschiedenen Bevölkerungssegmenten verdeutlichen den Bedarf an gezielten Anreicherungsansätzen und treiben die steigende Nachfrage nach Mikronährstoffpremixen in der Lebensmittelindustrie an. Die Kombination aus wachsendem öffentlichen Bewusstsein und strengeren Vorschriften erweitert weiterhin den Markt für Premix-Lösungen.
Beschleunigtes Wachstum von Sport- und Aktivernährungsergänzungsmitteln
Das Sportnahrungssegment hat sich über Leistungssportler hinaus auf Mainstream-Verbraucher ausgeweitet, die sich auf aktive Lebensstile, körperliche Fitness und allgemeines Wohlbefinden konzentrieren. Diese breitere Verbraucherbasis spiegelt veränderte Lebensstilmuster und demografische Verschiebungen wider, einschließlich alternder Bevölkerungen, die ihre körperliche Leistungsfähigkeit erhalten möchten, und jüngerer Generationen, die Fitness in ihren Alltag integrieren. Das Wachstum im Markt für Sport- und Aktivernährungsergänzungsmittel hat Chancen für Lebensmittelpremix-Lieferanten geschaffen. Verbraucher verlangen nun Produkte, die Ausdauer, Erholung und allgemeine Leistungssteigerung unterstützen, was den Bedarf an spezialisierten Nährstoffmischungen mit nachgewiesener Wirksamkeit erhöht. Das Sportnahrungssegment zeigt eine starke Preisresistenz, insbesondere bei Produkten mit klinisch validierten Leistungsaussagen. Dies ermöglicht es Premix-Lieferanten, durch evidenzbasierte Formulierungen, die mit den Verbraucherzielen übereinstimmen, höhere Margen zu erzielen. Laut Sports Destination Management nahmen im Jahr 2023 242 Millionen Amerikaner an mindestens einer Sport- oder Fitnessaktivität teil, was fast 80 % der US-amerikanischen Bevölkerung ab 6 Jahren entspricht. Diese Zahl zeigt einen Anstieg von 2,2 % gegenüber 2022 und stellt die höchste jemals in einem einzigen Jahr verzeichnete Beteiligung dar [3]Quelle: Sports Destination Management, „A Record Number of Americans Participated in Sports, Fitness Activities in 2023”, Sports Destination Management, sportsdestinations.com. Diese gesteigerte körperliche Aktivität unterstreicht die wachsende Bedeutung von Sport- und Aktivernährungsergänzungsmitteln in täglichen Wellness-Routinen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankende Preise für Rohstoffe, die in Premixformulierungen verwendet werden | -1.4% | Global, mit akuten Auswirkungen in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Haltbarkeit bestimmter Premixzutaten | -0.8% | Global, insbesondere Flüssigformulierungen betreffend | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative Anreicherungsmethoden | -0.6% | Entwickelte Märkte mit etablierten Bioanreicherungsprogrammen | Langfristig (≥ 4 Jahre) |
| Risiko der Überanreicherung | -0.9% | Entwickelte Märkte mit Exposition gegenüber mehreren angereicherten Produkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Preise für Rohstoffe, die in Premixformulierungen verwendet werden
Die Rohstoffpreise verzeichneten erhebliche Volatilität, wobei die Vitaminmärkte im Jahr 2024 mit großen Störungen konfrontiert waren. Laut dem Vitaminmarkt-Update für das dritte Quartal 2024 von DSM-Firmenich verzeichneten mehrere Vitaminkategorien erhebliche Preisanstiege, wobei die Vitamin-E-Preise aufgrund von Versorgungsunterbrechungen und Vorfällen in Produktionsanlagen Fünfjahreshöchststände erreichten. Die hohe Konzentration der Vitaminproduktion in China stellt ein systemisches Risiko dar, was die American Feed Industry Association dazu veranlasst, für Investitionen in die inländische Produktion einzutreten. Die Ergänzungsmittelindustrie steht vor zusätzlichen Herausforderungen durch potenzielle Zölle von 25 % auf kanadische und mexikanische Waren sowie 10 % auf chinesische Importe, was die Beschaffungskosten für Zutaten beeinflusst. Diese Marktbedingungen haben Premix-Hersteller dazu veranlasst, Absicherungsstrategien umzusetzen und ihre Lieferketten zu diversifizieren, was ihre Wachstumsinvestitionen und Margenausweitung einschränken kann.
Begrenzte Haltbarkeit bestimmter Premixzutaten
Einschränkungen bei der Zutatenbeständigkeit schaffen betriebliche Komplexitäten, die die Marktexpansion einschränken, insbesondere in Schwellenmärkten mit ausgedehnten Vertriebsketten und variablen Lagerbedingungen. Der grundlegende Kompromiss zwischen Nährstoffwirksamkeit und Stabilität schränkt die Formulierungsflexibilität ein, insbesondere bei Flüssigpremixen, bei denen die Vorteile der Bioverfügbarkeit gegen eine verkürzte Haltbarkeit abgewogen werden müssen. Entwicklungen wie die Facilitated Self-Assembling Technology (FAST) zur Nanopartikelherstellung verbessern die Löslichkeit und Bioverfügbarkeit hydrophober Moleküle ohne den Einsatz von Tensiden oder Stabilisatoren. Während diese technologischen Fortschritte auf eine potenzielle Reduzierung von Stabilitätsbeschränkungen hinweisen, beeinflussen aktuelle Einschränkungen die Produktentwicklungszeitpläne und Markteintrittsstrategien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Vitamine dominieren, während Aminosäuren stark wachsen
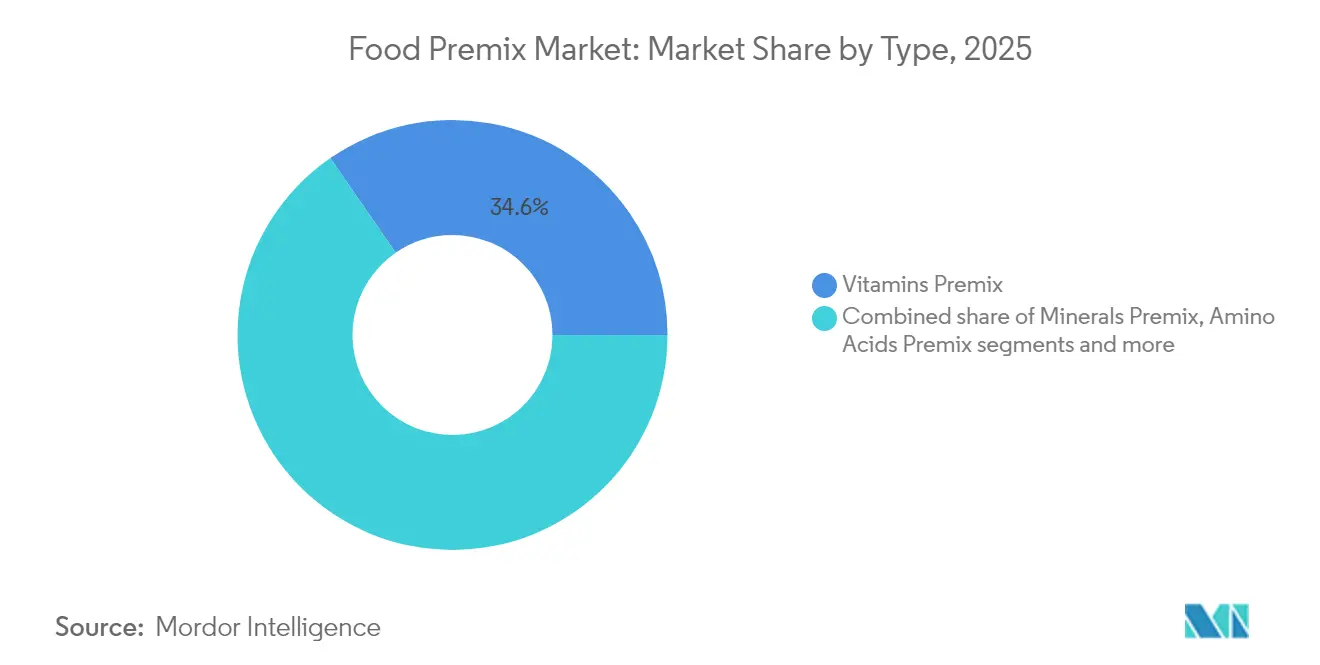
Vitaminpremix hält im Jahr 2025 einen Marktanteil von 34,62 %, getrieben durch seine wesentliche Rolle in obligatorischen Anreicherungsprogrammen und die weitverbreitete Verbraucheranerkennung. Die Dominanz des Segments wird durch regulatorische Anforderungen in 85 Ländern unterstützt, die eine Weizenmehlfortifizierung vorschreiben, was eine effiziente Großserienproduktion und eine konsistente Marktnachfrage ermöglicht. Aminosäurepremix soll mit einer CAGR von 8,87 % (2026–2031) wachsen, hauptsächlich aufgrund der gestiegenen Nachfrage in der Sportnahrung und personalisierten Gesundheitslösungen auf globalen Märkten.
Mineralstoffpremix hält durch Anreicherungsanwendungen eine konsistente Nachfrage aufrecht, während die Kategorie „Sonstige” bioaktive Verbindungen und spezialisierte Formulierungen für diverse Ernährungsbedürfnisse umfasst. Das Wachstum im Aminosäurepremix wird durch umfangreiche Forschung unterstützt, die seine Wirksamkeit bei der Muskelregeneration und kognitiven Funktion bestätigt, was es Herstellern ermöglicht, Premium-Preisstrategien in verschiedenen Marktsegmenten umzusetzen. Der Markt entwickelt sich von der grundlegenden Nahrungsergänzung hin zu gezielten Gesundheitslösungen, wobei Aminosäuren als Schlüsselsegment für leistungsorientierte Anwendungen und spezialisierte Ernährungsanforderungen entstehen.


Nach Form: Pulver führt, aber Flüssigkeitsinnovationen beschleunigen sich
Pulverformulierungen halten im Jahr 2025 einen dominanten Marktanteil von 62,78 %, bedingt durch ihre Stabilität, Kosteneffizienz und etablierten Herstellungsprozesse. Das Pulversegment profitiert von einer längeren Haltbarkeit, effizienter Logistik und der nahtlosen Integration in bestehende Lebensmittelverarbeitungsanlagen, was es zur bevorzugten Wahl für groß angelegte Anreicherungsinitiativen macht. Das Segment der flüssigen Premixe wird voraussichtlich mit einer CAGR von 10,05 % (2026–2031) wachsen, unterstützt durch eine höhere Bioverfügbarkeit und vielseitige Anwendungen in Getränke- und Milchprodukten, einschließlich Instant-Getränke-Premix-Formaten.
Die Expansion flüssiger Premixe spiegelt den Fokus der Hersteller auf Produktdifferenzierung wider, indem sie eine präzise Nährstoffdosierung und verbesserte sensorische Eigenschaften bieten. Das Pulversegment entwickelt sich durch Liqui-Solid-Technologien weiter, die flüssige Nährstoffe in frei fließende Pulver umwandeln und dabei verbesserte Löslichkeitseigenschaften beibehalten. Dieser technologische Fortschritt deutet darauf hin, dass die künftige Marktentwicklung kombinierte Ansätze begünstigen könnte, die die Stabilität von Pulvern mit den Vorteilen der Bioverfügbarkeit von Flüssigkeiten verbinden.
Nach Anwendung: Reife des Lebensmittel- und Getränkesegments trifft auf Dynamik der Nahrungsergänzungsmittel
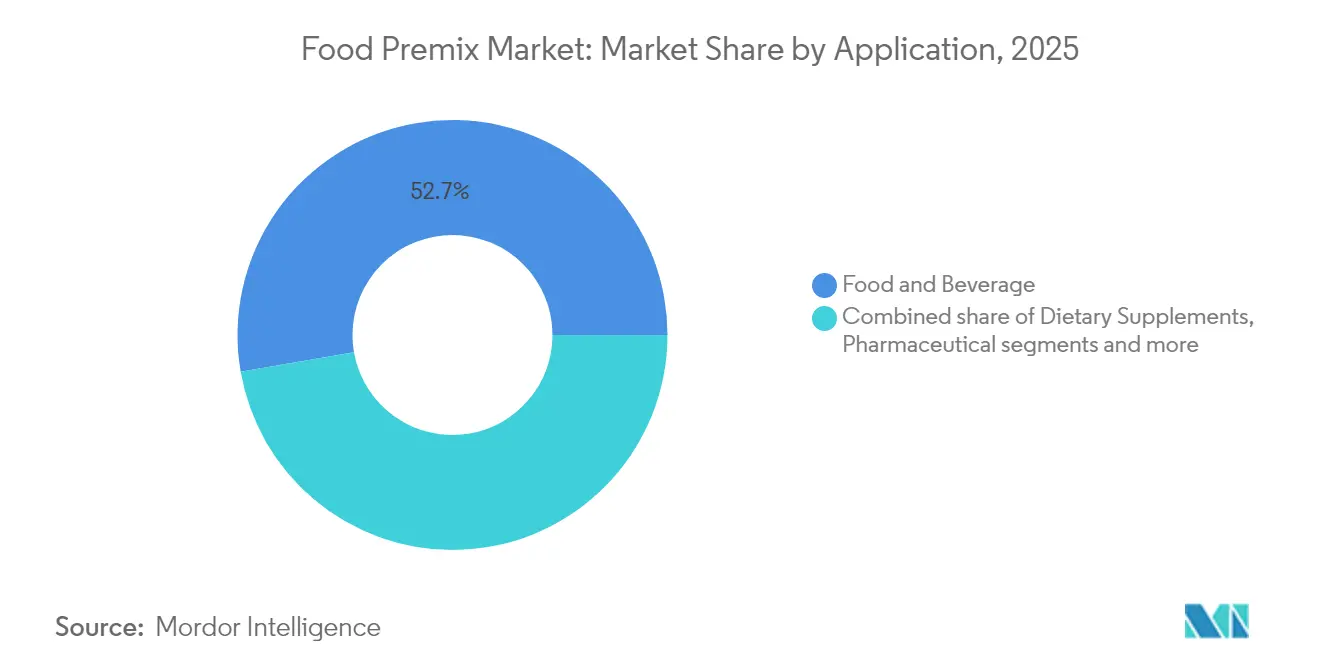
Lebensmittel- und Getränkeanwendungen halten im Jahr 2025 einen Marktanteil von 52,74 % und bilden den Kern der Lebensmittelpremix-Nachfrage durch obligatorische Anreicherungsanforderungen und etablierte Verbraucherprodukte. Dieses Segment wächst stetig aufgrund von Bevölkerungswachstum und Urbanisierungstrends, unterstützt durch konsistente regulatorische Rahmenbedingungen und etablierte Marktdynamiken. Das Segment profitiert von langfristiger Stabilität und vorhersehbaren Volumenwachstumsmustern auf globalen Märkten. Nahrungsergänzungsmittel stellen die am schnellsten wachsende Anwendung mit einer CAGR von 9,55 % (2026–2031) dar, angetrieben durch den zunehmenden Verbraucherfokus auf präventive Gesundheitsversorgung und personalisierte Ernährung. Das Wachstum in diesem Segment spiegelt wichtige demografische Faktoren wider, darunter alternde Bevölkerungen, höhere Gesundheitskosten und gesteigertes Gesundheitsbewusstsein bei jüngeren Verbrauchern, und profitiert gleichzeitig von technologischen Fortschritten bei Verabreichungsformaten.
Das Pharmasektor hält eine konsistente Nachfrage nach therapeutischen Formulierungen aufrecht, die eine präzise Dosierung und strikte regulatorische Compliance erfordern, mit spezialisierten Anforderungen an Stabilität und Bioverfügbarkeit. Der Lebensmittel- und Getränkesektor umfasst drei Hauptkategorien: Milchprodukte, Backwaren und Süßwaren sowie Getränke. Die Getränkekategorie zeigt erhebliche Innovationen bei funktionellen Getränken, während Milch- und Backwarensegmente eine anhaltende Nachfrage aufweisen. Die etablierte Marktposition des Segments generiert zuverlässige Einnahmequellen, die Forschung und Entwicklung in neuen Anwendungen finanzieren und kontinuierliche Innovation in allen Produktkategorien unterstützen.
Geografische Analyse
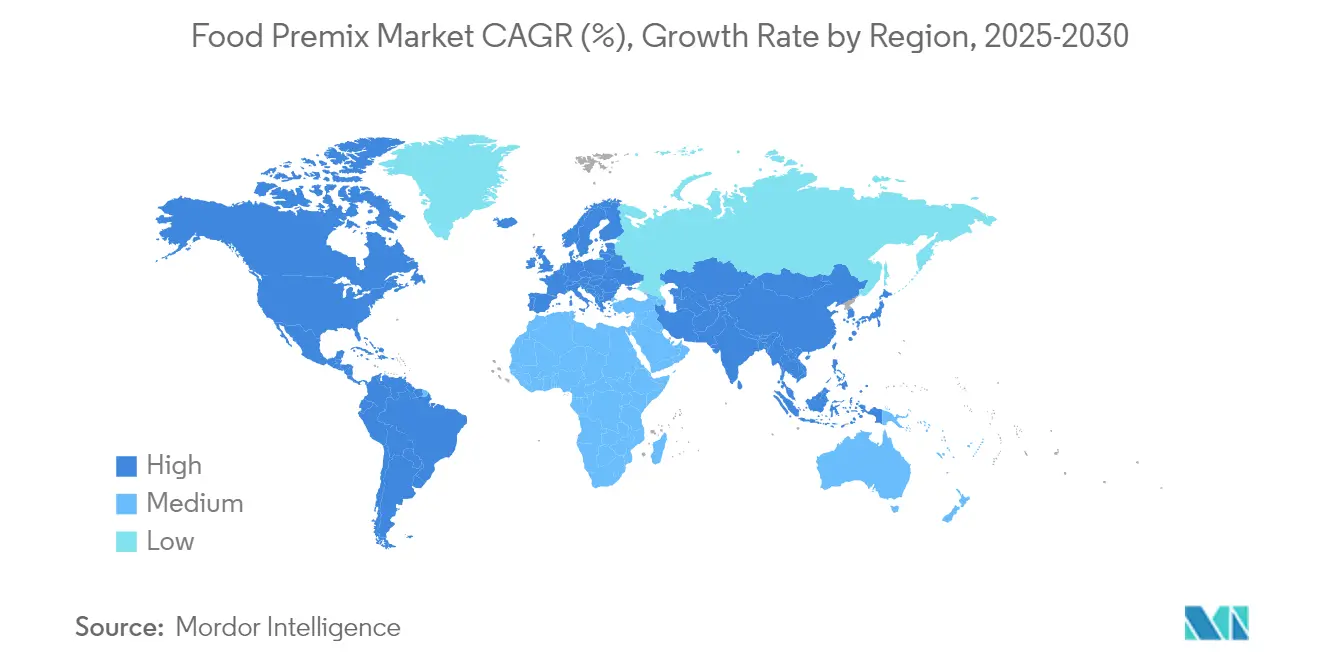
Asien-Pazifik hält im Jahr 2025 einen Marktanteil von 37,88 %, unterstützt durch umfassende staatliche Anreicherungsinitiativen, anhaltende Urbanisierungstrends und zunehmendes Gesundheitsbewusstsein in der wachsenden Mittelschichtbevölkerung. Der Asien-Pazifik-Markt operiert unter unterschiedlichen regulatorischen Rahmenbedingungen mit mehreren Wachstumschancen. Indiens umfangreiche Schulmahlzeitenprogramme und Japans strenge Vorschriften für Lebensmittel für spezifische Gesundheitszwecke erhalten eine konsistente Marktnachfrage aufrecht. Indonesien, Vietnam und die Philippinen haben vereinfachte Vorschriften für Vitamin-Mineral-Mischungen eingeführt, was die Markteintrittszeiträume verkürzt. Unternehmen mit starken regulatorischen Compliance-Fähigkeiten gewinnen weiterhin Wettbewerbsvorteile in diesen dynamischen Märkten.
Südamerika verzeichnet das höchste Wachstum mit einer CAGR von 8,91 % (2026–2031), wobei Brasiliens starker Tiernahrungsmarkt und die expandierende Lebensmittelverarbeitungsindustrie die regionale Expansion vorantreiben. Die Region profitiert von den Bemühungen von Feedlatina zur regulatorischen Harmonisierung in der lateinamerikanischen Tiernahrungsindustrie, was ein nachhaltiges Marktwachstum und eine Standardisierung ermöglicht, die die regionalen Aktivitäten der Premix-Lieferanten unterstützt.
Nordamerika und Europa behaupten stabile Marktpositionen mit klar definierten regulatorischen Rahmenbedingungen und anhaltender Nachfrage nach Premium-Formulierungen. Die Aktualisierungen der britischen Mehlfortifizierungsgesetzgebung von 2024, die aktiv von Nutrition International unterstützt werden, zeigen laufende regulatorische Entwicklungen, die erhebliche Marktchancen in entwickelten Regionen schaffen. Die unterschiedlichen Wachstumsmuster in den Regionen zeigen, dass erfolgreiche Premix-Hersteller umfassende regionsspezifische Ansätze umsetzen müssen und dabei globale betriebliche Effizienz effektiv mit lokalen Compliance-Anforderungen und sich entwickelnden Marktpräferenzen in Einklang bringen müssen.

Regulatorisches Umfeld
Anbieter von Lebensmittelvormischungen unterliegen Lebensmittelzusatz- und Anreicherungsvorschriften, die je nach Markt unterschiedlich sind, sich jedoch bei Sicherheitsnachweisen, GMP und Kennzeichnung angleichen. In der Europäischen Union sind Vormischungskomponenten, die als Zusatzstoffe verwendet werden, an den EU-Rahmen für Lebensmittelzusatzstoffe (einschließlich Verordnung (EG) Nr. 1333/2008) und das Zulassungsverfahren der Europäischen Behörde für Lebensmittelsicherheit (EFSA) angeglichen; im Januar 2026 veröffentlichte die EFSA aktualisierte Leitlinien zu den Datenanforderungen für die Risikobewertung von Anträgen auf Lebensmittelzusatzstoffe, wodurch die Anforderungen an Dossiers und Dokumentation steigen, was die Zeit bis zur Zulassung neuartiger Systeme zur Nährstoffabgabe oder Stabilisierung beeinflussen kann.
In den Vereinigten Staaten müssen Hersteller von Vormischungen und ihre Kunden die FDA-Anforderungen für die sichere Verwendung von Zusatzstoffen (zum Beispiel Bedingungen gemäß 21 CFR Part 172) sowie die Erwartungen an vorbeugende Kontrollen erfüllen, einschließlich der Anforderungen an Lieferkettenprogramme, wenn Gefahren lieferantenkontrollierte Kontrollen erfordern. Im Februar 2026 veröffentlichte die FDA ihre prioritären Vorhaben 2026 für das Human Foods Program, einschließlich eines Vorschlags, wonach für alle neuen Stoffe, die als „Generally Recognized as Safe“ (GRAS) eingestuft werden, GRAS-Mitteilungen eingereicht werden müssen, was die Bedeutung fundierter interner Nachweisführung und Rückverfolgbarkeit unterstreicht. International beeinflussen die Codex-Alimentarius-Normen weiterhin nationale Rechtsetzung und Kundenspezifikationen; die Codex-Alimentarius-Kommission hielt vom 6. bis 10. Juli 2026 ihre 49. Sitzung in Genf ab und verabschiedete neue internationale Lebensmittelstandards, die in Formulierungsentscheidungen für Vormischungen bei multinationalen Produkteinführungen einfließen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Lebensmittelvormischungen beginnt mit der vorgelagerten Versorgung mit Nähr- und Funktionsstoffen (Vitamine, Mineralstoffe, Aminosäuren, Trägerstoffe und Stabilisierungshilfsmittel), gefolgt von Vormischungsformulierern, die diese entsprechend den Kundenspezifikationen mischen, standardisieren und deren Leistung validieren. Hersteller von Vormischungen schaffen Mehrwert durch Formulierungsentwicklung, analytische Prüfung, GMP-basierte Fertigung und Unterstützung bei der regulatorischen Dokumentation und liefern anschließend fertige Vormischungen (Pulver und Flüssigkeit) an Lebensmittel- und Getränkehersteller sowie Hersteller von Nahrungsergänzungsmitteln, die diese in Fertigprodukte einbinden.
Qualitätssysteme und Lieferantenverifizierung stehen in der gesamten Kette im Mittelpunkt, da die Konformität häufig verifizierte Kontrollen auf Ebene der Rohstoffquelle erfordert, insbesondere im Rahmen der Erwartungen an vorbeugende Kontrollen und Lieferkettenprogramme in wichtigen Märkten. Operativ wird die Kette zunehmend durch Partnerschaften und Investitionen in Fähigkeiten geprägt, die Entwicklungszyklen verkürzen und die Leistung in schwierigen Matrizen verbessern (zum Beispiel Getränke, Fruchtgummis und proteinreiche Formate). DSM-Firmenich hebt hervor, dass Vormischungskunden nicht nur Mischkapazität, sondern auch technisches und regulatorisches Fachwissen fordern, während laufende Kooperationen bei benachbarten Zutateninnovationen, etwa die Partnerschaft von Ingredion und Shiru bei der KI-gestützten Entdeckung funktioneller Proteine, zeigen, wie sich Zutaten- und Formulierungsökosysteme verdichten, um schnellere Formulierungsiterationen und differenzierte Produktkonzepte zu unterstützen.
Wettbewerbslandschaft
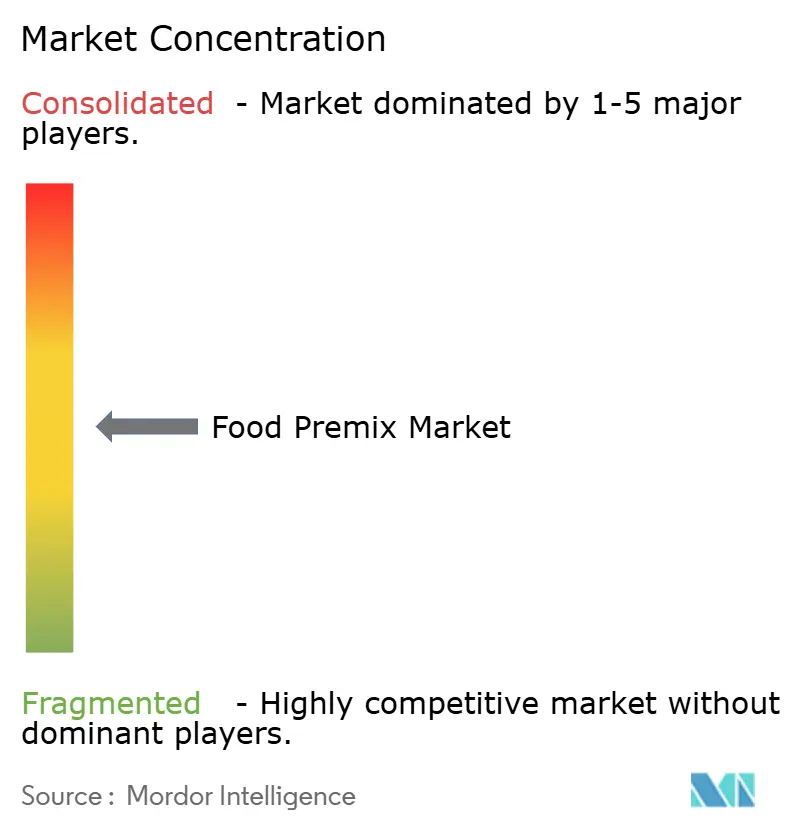
Der globale Lebensmittelpremix-Markt weist eine mäßig konzentrierte Struktur auf, wobei einige wenige große Akteure aufgrund ihrer umfangreichen Produktportfolios, globalen Reichweite und starken Forschungs- und Entwicklungskapazitäten dominieren. Wichtige Akteure wie Glanbia PLC, DSM-Firmenich, Glanbia, Prinova Group LLC und Corbion N.V. steuern die Richtung der Branche durch strategische Veränderungen und innovationsgetriebenes Wachstum.
DSM-Firmenich sticht durch seinen bedeutenden Schritt hervor, seine Sparte Tierernährung und -gesundheit zu veräußern. Diese Entscheidung zielt darauf ab, die Ergebnisschwankungen zu reduzieren, die mit sich ändernden Vitaminpreisen verbunden sind. Sie unterstreicht eine breitere Branchenverschiebung hin zu Anwendungen in der Humanernährung, die eine stabilere Nachfrage, bessere Gewinnmargen und Möglichkeiten zur innovativen Wertschöpfung versprechen. Durch die Betonung von Segmenten wie Sport- und medizinischer Ernährung sowie funktionellen Lebensmitteln richten sich diese großen Akteure auf Verbrauchergesundheitstrends und den Marktdruck nach Clean-Label-Produkten und angereicherten Angeboten aus.
Andererseits finden kleinere und mittelgroße Unternehmen ihre Nische, indem sie sich auf technologisches Fachwissen statt auf schiere Größe konzentrieren. Sie machen mit Innovationen wie patentierter Mikroverkapselung für verbesserte Nährstoffstabilität und Bioverfügbarkeit sowie fortschrittlichem Nanomahlen für optimale Zutatenverteilung auf sich aufmerksam. Solche spezialisierten Fähigkeiten ermöglichen es diesen Nischenunternehmen, lukrative Verträge mit Herstellern in den Bereichen funktionelle Lebensmittel, Getränke und Nahrungsergänzungsmittel zu sichern, insbesondere in Bereichen, die personalisierte Ernährung betonen oder spezifische Vorschriften einhalten.
Marktführer im Lebensmittelpremix-Bereich
Corbion N.V.
DSM-Firmenich
Prinova Group LLC
SternVitamin GmbH and Co. KG
Glanbia PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Verpflichtende und sich ausweitende Anreicherungsinitiativen bleiben ein zentraler Freiraum für Vormischungsanbieter, da sie eine wiederkehrende Nachfrage institutionalisieren, die an den Konsum von Grundnahrungsmitteln und öffentliche Gesundheitsziele geknüpft ist. Der Berichtskontext verweist auf Vorschriften zur Anreicherung von Weizenmehl in 85 Ländern, und die Folsäurepflicht des Vereinigten Königreichs für Mehl schafft einen konkreten, compliance-getriebenen Nachfragesog nach standardisierten Vitamin-Mineral-Vormischungen, die sich zuverlässig in industrielle Mühlen- und Backwarenlieferketten integrieren lassen. Im asiatisch-pazifischen Raum unterstützen groß angelegte Ernährungsprogramme wie Indiens Schulspeisungsinitiativen sowie Märkte mit definierten Vorschriften für funktionelle Lebensmittel, wie Japans „Food for Specified Health Uses“, Chancen für Vormischungsanbieter, die regulatorisch einsatzbereite Dokumentation mit Anwendungsunterstützung kombinieren können.
Über die Basisanreicherung hinaus eröffnen sich Chancen bei höherwertigen, funktionsspezifischen Mischungen für Nahrungsergänzungsmittel und funktionelle Lebensmittel, bei denen Kunden differenzierte Aussagen und Formate suchen (zum Beispiel aktive Ernährung, gesundes Altern und Frauengesundheit). Aktuelle Unternehmensaktivitäten bestärken diese Richtung: SternVitamin präsentiert auf der Vitafoods Europe gezielte Mikronährstoff-Vormischungen, darunter langlebigkeitsorientierte Konzepte, was die anhaltende Produktentwicklung rund um demografiespezifische Bedürfnisse unterstreicht. Auf der Herstellungsseite unterstützen Investitionen in GMP-Zonierung und Mischkapazität, wie das Upgrade von DSM-Firmenich in seiner Vormischungsanlage in Schenectady, schnellere Durchlaufzeiten und strengere Qualitätskontrolle für Kunden, die mit strengeren Spezifikationen und komplexeren Formulierungen arbeiten.
Aktuelle Branchenentwicklungen
- April 2026: SternVitamin präsentierte seine Vormischung SternVita Longevity auf der Vitafoods Europe in Barcelona und positionierte eine gezielte Mikronährstoffmischung rund um zelluläre Vitalität und kognitive Unterstützung. Der Schritt bekräftigt die Verschiebung von der grundlegenden Anreicherung hin zu funktionsspezifischen Vormischungen, die auf gesundes Altern und Wellness-Positionierung ausgerichtet sind. Er erhöht zudem die Anforderungen an Anwendungsunterstützung und Nachweisführung, da Marken nach differenzierten, formulierungsfertigen Lösungen suchen.
- Oktober 2025: Prinova stellte mehrschichtige proteinreiche Snack-Konzepte auf der SupplySide Global in Las Vegas vor, die spezialisierte Zutatenschichten nutzen, um Nährwert und Funktionalität in einem einzigen Format zu liefern. Die Konzepte zeigen, wie Vormischungs- und Zutatensysteme für komplexe Matrizen entwickelt werden, bei denen Geschmack, Textur und Stabilität limitierende Faktoren sind. Dies erweitert die Übernahme in klassischen Lebensmittelformaten, die zunehmend mit Nahrungsergänzungsmitteln um Wellness-Anlässe konkurrieren.
- Juni 2024: Sanku, Teil der Koalition Millers for Nutrition, eröffnete in Dar es Salaam, Tansania, die erste kommerzielle Mischanlage für Mikronährstoff-Vormischungen in Ostafrika. Die lokale Produktion verringert die Abhängigkeit von importierten Vormischungen und begegnet Kosten- und Qualitätsherausforderungen für regionale Getreidemüller. Die Anlage unterstützt die Skalierung von Anreicherungsprogrammen, indem sie die Versorgungskontinuität verbessert und die Vorlaufzeiten für die Anreicherung von Grundnahrungsmitteln verkürzt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Lebensmittel-Premixe, d. h. gemischte, gebrauchsfertige Mischungen aus Vitaminen, Mineralstoffen, Aminosäuren und verwandten Mikronährstoffen, die Lebensmittel-, Getränke- und Nahrungsergänzungsmittelhersteller kaufen, um Fertigprodukte anzureichern. Wir erfassen die Umsätze auf Ebene der Premix-Hersteller und berücksichtigen Pulver- und Flüssigformate.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Tierfutter- und Veterinärpremixe, eigenständige Einzelnährstoffzusätze sowie pharmazeutische Wirkstoffe.
Segmentierungsübersicht
- Nach Typ
- Vitaminpremix
- Mineralstoffpremix
- Aminosäurepremix
- Sonstige
- Nach Form
- Pulver
- Flüssigkeit
- Nach Anwendung
- Lebensmittel und Getränke
- Milchprodukte
- Backwaren und Süßwaren
- Getränke
- Sonstige
- Nahrungsergänzungsmittel
- Pharmazeutika
- Sonstige
- Lebensmittel und Getränke
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Spanien
- Niederlande
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung des Nachfragepools für angereicherte und funktionelle Lebensmittel und prüft anschließend, wie diese Nachfrage in den einzelnen Regionen reguliert und berichtet wird. Zu den herangezogenen Quellen zählen öffentliche Ernährungs- und Anreicherungsreferenzen von Organisationen wie der Weltgesundheitsorganisation und der FAO sowie nationale Lebensmittelsicherheitsbehörden, die Standards und Compliance-Hinweise veröffentlichen.
Handels- und Angebotssignale werden anschließend verwendet, um die Verfügbarkeit von Zutaten und die Preisentwicklung zu plausibilisieren, unter Nutzung von Quellen wie UN Comtrade, nationalen Zollstatistiken und Veröffentlichungen von Branchenverbänden für Lebensmittelzutaten und die Nahrungsergänzungsmittelherstellung. Darüber hinaus werden Unternehmensberichte, Investorenpräsentationen, begutachtete Fachzeitschriften für Lebensmittelwissenschaften und renommierte Pressemitteilungen ausgewertet, um Produkteinführungen und Formulierungsänderungen zu verstehen. Kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken sowie Prüfungen von Import- und Exportdaten auf Sendungsebene werden selektiv eingesetzt, wenn sie dazu beitragen, Lücken zu schließen. Diese Desk-Quellen sind nicht erschöpfend; viele weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primäre Informationen stammen aus Interviews und strukturierten Umfragen mit Premix-Herstellern, Zutatenzulieferern, Lebensmittel- und Getränkeherstellern sowie Vertriebsexperten, die Preise und Vertragsbedingungen verfolgen. Diese Gespräche wurden genutzt, um typische Einschlussregeln, die Entwicklung der durchschnittlichen Verkaufspreise und Adoptionsmuster für die Anreicherung in den wichtigsten Endanwendungsbereichen zu bestätigen. Die Abdeckung erstreckte sich auf APAC, EMEA und Amerika, sodass regionale Unterschiede nicht zu früh gemittelt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 17 % | APAC: 47 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 41 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 42 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert in erster Linie auf einer Top-down-Nachfragerekonstruktion, bei der die Produktion angereicherter Lebensmittel und Getränke, die Intensität der Supplementierung und die Abdeckung durch Anreicherungsprogramme in den Premix-Verbrauch umgerechnet und anschließend mithilfe anwendungsspezifischer Preise in Werte umgewandelt werden. Zur Plausibilisierung werden die Gesamtwerte durch selektive Bottom-up-Prüfungen ergänzt, beispielsweise durch Stichproben zu Umsatzbändern von Zulieferern und Herstellern, Gespräche mit Vertriebskanälen über Volumenbewegungen sowie ASP-x-Volumen-Berechnungen für einige besonders sichtbare Anwendungen.
Zu den wichtigsten Modelleingaben zählen gemeldete Anreicherungsstandards und Compliance-Zeitpläne, in typischen Formulierungen verwendete Mischungsraten, die Aufteilung zwischen Pulver- und Flüssigpremixen, der Anwendungsmix (z. B. Backwaren, Milchprodukte, Getränke und Nahrungsergänzungsmittel) sowie regionale Handelsströme für relevante Mikronährstoffzutaten, die Verfügbarkeit und Kosten beeinflussen. Wenn einzelne Länder keine klaren Angaben machen, werden Lücken mithilfe von Proxy-Indikatoren wie dem Wachstum der Produktion verpackter Lebensmittel und der Importabhängigkeit geschlossen, gefolgt von interviewgestützten Anpassungen.
Für die Prognose wird eine Szenarioanalyse eingesetzt, da Adoption und Preisgestaltung durch praktische Faktoren bestimmt werden, die sich schnell ändern können, wie Programmeinführungen, Kennzeichnungsansprüche und die Weitergabe von Zutatenkosten. Die Annahmen für das Volumenwachstum und die ASP-Entwicklung werden mit den Primärbefragten abgeglichen, und die endgültige Prognose wird erst akzeptiert, wenn die Richtung mit den beobachteten Produkteinführungen und dem Beschaffungsverhalten übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation des modellierten Marktwerts anhand unabhängiger Signale wie dem Wachstum angereicherter verpackter Lebensmittel, regionalen Anwendungsanteilen, die von Branchenteilnehmern diskutiert werden, sowie Import- und Exportmustern für wichtige Mikronährstoffeingaben. Ausreißer werden markiert, und die Logik wird länderspezifisch überprüft, bevor die Gesamtwerte zusammengeführt werden. Anschließend erfolgt eine zweite Analystenprüfung, um Rechen- und Geltungsbereichsprobleme frühzeitig zu erkennen.
Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Änderungen eintreten, wie neue obligatorische Anreicherungsvorschriften, starke Preisschwankungen bei Zutaten oder größere Kapazitätserweiterungen. Vor der Auslieferung wird eine aktuelle Prüfung der jüngsten öffentlichen Veröffentlichungen durchgeführt, und ausgewählte Experten werden erneut kontaktiert, wenn eine wichtige Annahme von den Marktbeobachtungen abzuweichen beginnt.
Vergleich der Lebensmittel-Premix-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Lebensmittel-Premixe unterscheiden sich häufig, weil die Abgrenzungslinien an unterschiedlichen Stellen gezogen werden und weil Preis- und Volumenannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. Die nachstehende Tabelle verdeutlicht, wie derselbe Markt je nach dem, was als Premix-Umsatz gezählt wird und welches Jahr als aktueller Referenzpunkt gilt, größer oder kleiner erscheinen kann.
Die Abweichung ist hauptsächlich auf Kategorieüberschneidungen zurückzuführen, bei denen einige Zahlen breitere Zutatengemische oder angrenzende Ernährungsmischungen einschließen, die außerhalb der Werksabgangsumsätze von Premix-Herstellern verkauft werden. Im Modell von Mordor Intelligence wird der Wert ausschließlich für kundenspezifische Mikronährstoffpremixe erfasst, die für die menschliche Ernährung auf Herstellerebene verkauft werden (einschließlich Pulver und Flüssigkeiten), und es werden Tierfutter-Premixe sowie Einzelnährstoffzusätze ausgeschlossen, die die Gesamtwerte erhöhen können, wenn sie einbezogen werden, insbesondere in Regionen mit hoher Anreicherungsaktivität.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,95 Mrd. USD (2026) | |
| Branchenpublikation A | 8,11 Mrd. USD (2025) | Verwendet eine breitere Definition, die eine größere Bandbreite an Zutatengemischen und Anwendungskörben einschließen kann, und das Basisjahr unterscheidet sich, was das Ausgangspreisniveau und den Währungszeitpunkt für den Gesamtwert verändert. |
| Forschungspublikation B | 2,20 Mrd. USD (2024) | Verankert den Markt in einem früheren Jahr und wendet einen anderen Anwendungs- und Preismix an, was die jüngste anreicherungsgetriebene Nachfrage und neuere, höherwertige Premix-Formulierungen unterschätzen kann. |
In der Praxis lässt sich der größte Teil der Abweichung dadurch erklären, was als Premix-Umsatz einbezogen wird, gefolgt davon, welches Jahr verwendet wird und wie die Preisgestaltung fortgeschrieben wird. Indem der Geltungsbereich auf Premix-Umsätze auf Herstellerebene beschränkt und das Ergebnis mit beobachtbaren Nachfrageindikatoren und Interview-Feedback abgeglichen wird, bleibt die Schätzung auf klare Eingaben und nachvollziehbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Lebensmittelpremix-Markt derzeit?
Die Größe des Lebensmittelpremix-Marktes erreichte im Jahr 2026 2,95 Milliarden USD und soll bis 2031 bei einer CAGR von 6,95 % einen Wert von 4,13 Milliarden USD erreichen.
Welche Region hat den größten Marktanteil am Lebensmittelpremix-Markt?
Asien-Pazifik führt im Jahr 2025 mit 37,88 % des globalen Umsatzes, unterstützt durch umfangreiche Anreicherungsvorschriften und starkes Wachstum in der Lebensmittelverarbeitung.
Welches Anwendungssegment wächst am schnellsten?
Nahrungsergänzungsmittel sollen von 2026 bis 2031 mit einer CAGR von 9,55 % expandieren, da Verbraucher proaktive Gesundheits- und personalisierte Ernährungsregime übernehmen.
Wie wirken sich Rohstoffpreisschwankungen auf Premix-Lieferanten aus?
Vitaminpreisvolatilität und Zollrisiken erhöhen die Inputkosten und veranlassen Lieferanten, die Beschaffung zu diversifizieren und Einkäufe abzusichern, was die Gewinnexpansion dämpfen kann.
Seite zuletzt aktualisiert am:



