
Marktgröße und Marktanteil für Energiemanagementsysteme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.61 Milliarden US-Dollar |
| Marktgröße (2031) | 10.62 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
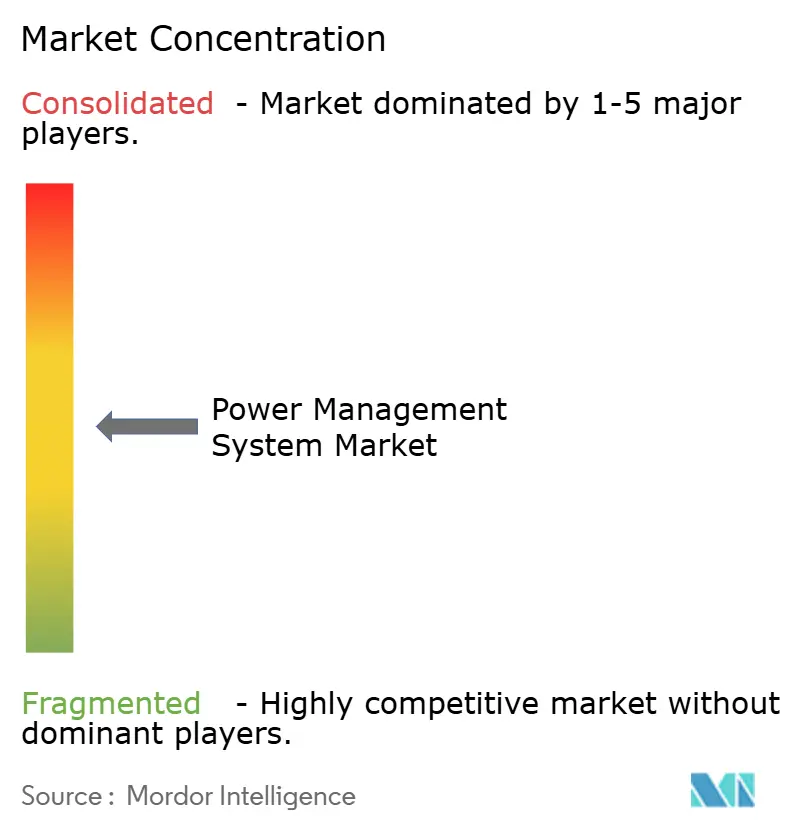
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Energiemanagementsysteme durch Mordor Intelligence
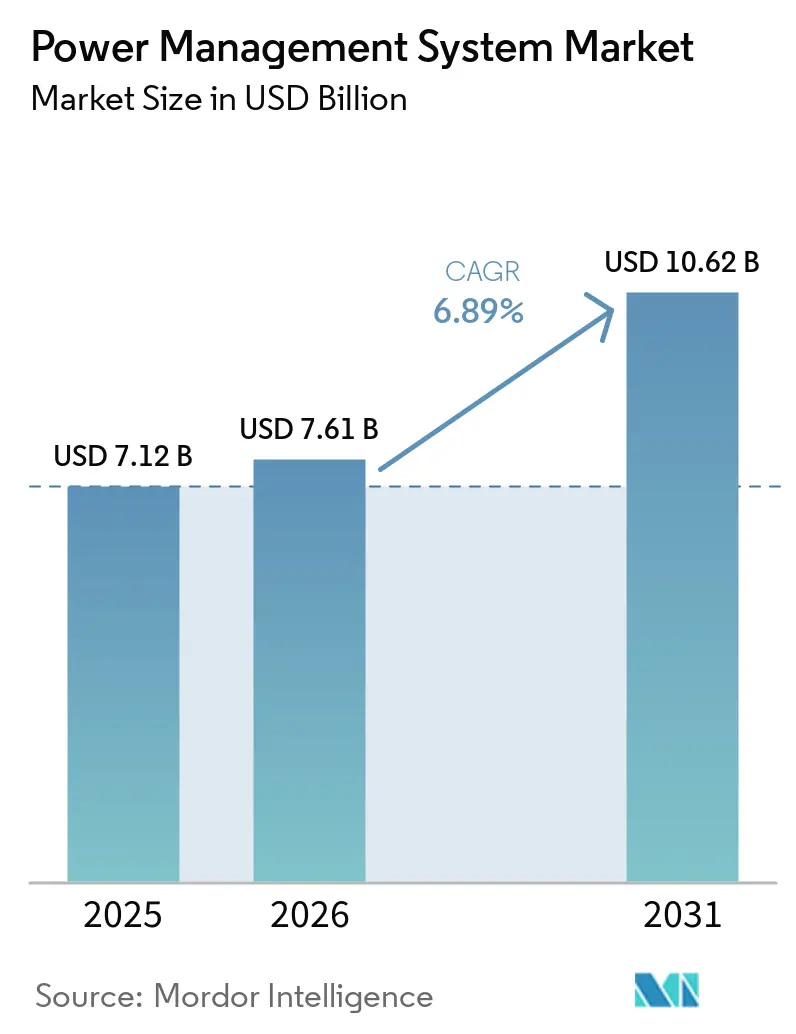
Es wird erwartet, dass der Markt für Energiemanagementsysteme von USD 7,12 Milliarden im Jahr 2025 auf USD 7,61 Milliarden im Jahr 2026 wächst und bis 2031 mit einer CAGR von 6,89 % über 2026–2031 USD 10,62 Milliarden erreicht.
Steigende KI-Arbeitslasten, zunehmende Einspeisung erneuerbarer Energien sowie der Bedarf an intelligenter Lastkoordinierung bilden die Grundlage für diesen Aufschwung. Die Expansion nordamerikanischer Hyperscale-Rechenzentren in Verbindung mit asiatisch-pazifischen Mandaten zur industriellen Automatisierung beschleunigt die Nachfrage nach Echtzeit-Optimierungsplattformen. Gleichzeitig erhöhen Lieferkettenengpässe bei Mittelspannungsanlagen die strategische Bedeutung des softwaredefinierten Energiemanagements. Anbieter reagieren durch Akquisitionen, die Analyseportfolios vertiefen und die Cybersicherheit stärken, und positionieren so den Markt für Energiemanagementsysteme für ein belastbares Wachstum.
Wesentliche Erkenntnisse des Berichts
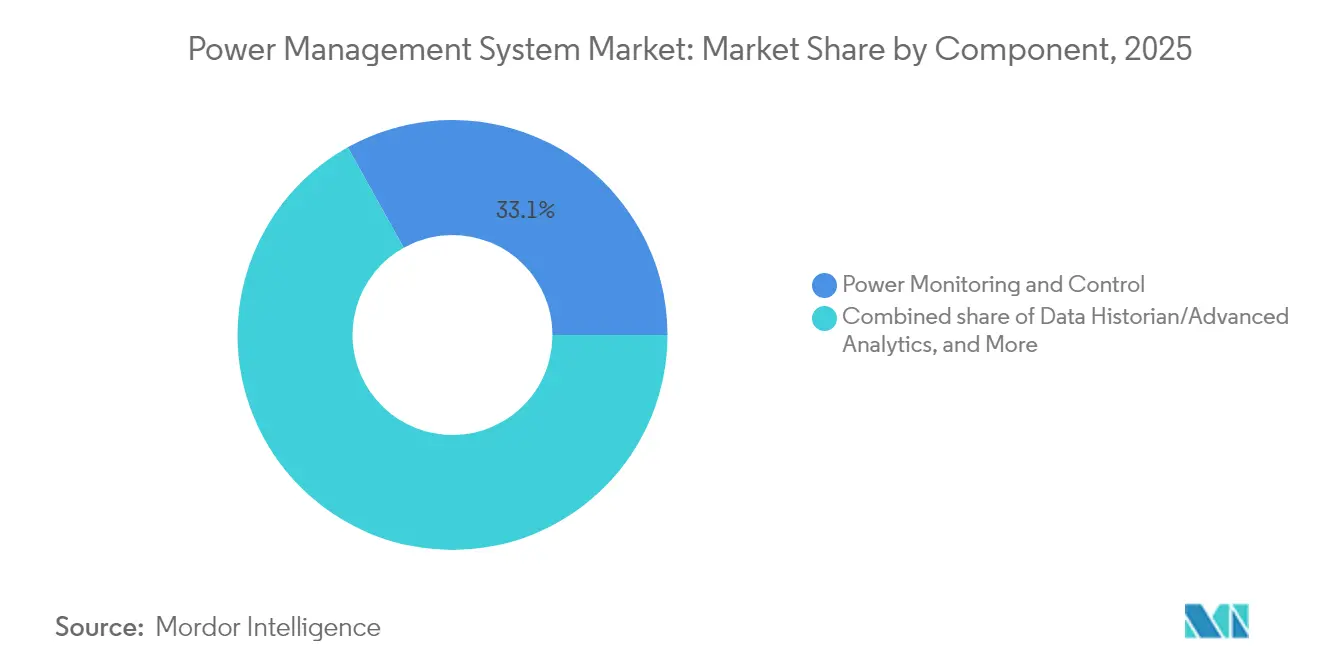
- Nach Komponenten hielt Energieüberwachung und -steuerung im Jahr 2025 einen Anteil von 33,10 % am Markt für Energiemanagementsysteme, während Datenhistoriker/Analytik bis 2031 voraussichtlich eine CAGR von 10,62 % verzeichnen wird.
- Nach Energiearchitektur entfiel auf zentralisierte EMS im Jahr 2025 ein Anteil von 47,70 % an der Marktgröße für Energiemanagementsysteme; modulare/hybride EMS dürften bis 2031 mit einer CAGR von 9,37 % expandieren.
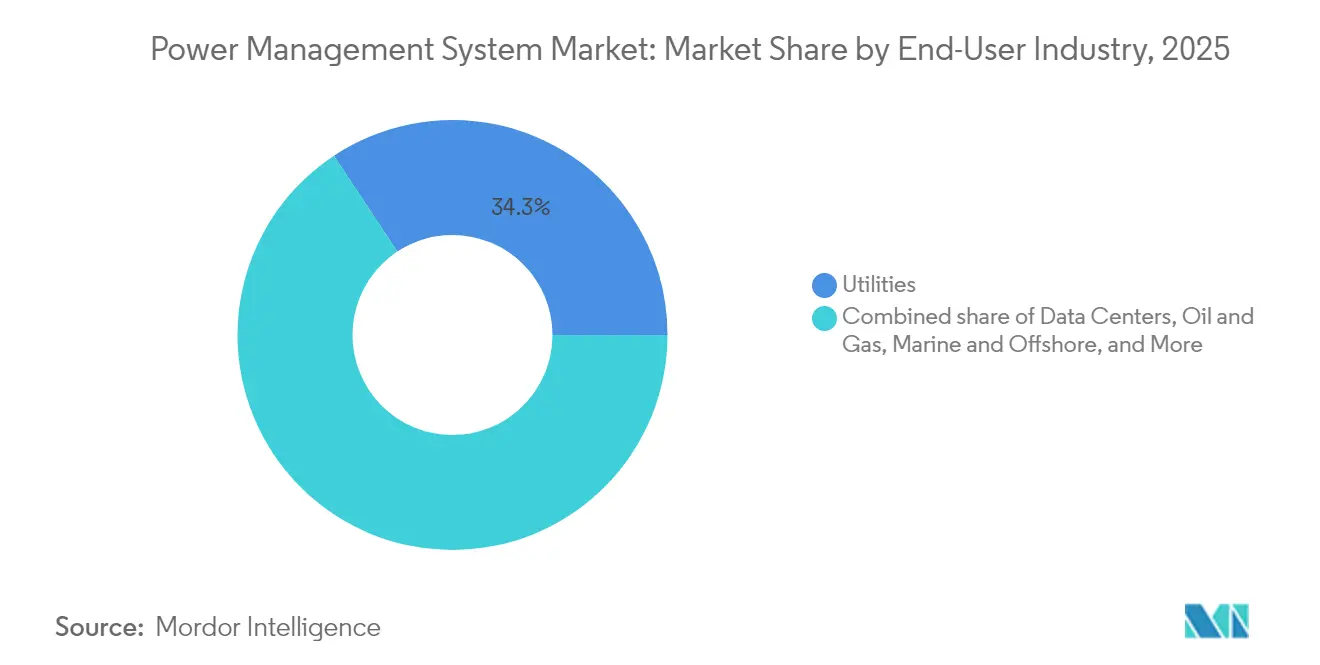
- Nach Endverbraucher erzielten Versorgungsunternehmen im Jahr 2025 einen Umsatzanteil von 34,30 % am Markt für Energiemanagementsysteme, während für Rechenzentren im Zeitraum 2026–2031 eine CAGR von 10,05 % prognostiziert wird.
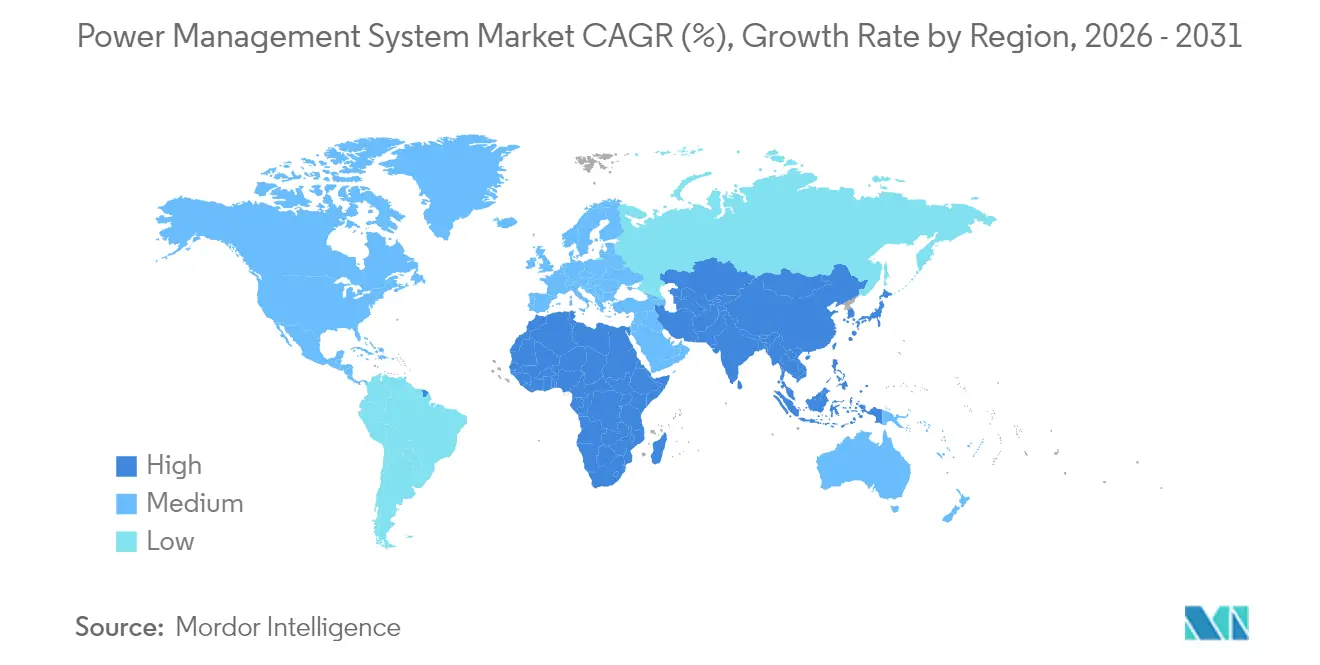
- Nach Geografie führte Nordamerika mit 32,40 % des Umsatzes im Jahr 2025, doch die Region Asien-Pazifik ist für ein CAGR-Wachstum von 8,98 % bis 2031 positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Regulatorischer Druck für industrielle Energieeffizienzprogramme im großen Maßstab | +1.20% | Global (frühe Erfolge in der EU, Japan, Kalifornien) | Mittelfristig (2–4 Jahre) |
| Rasche Integration erneuerbarer Energien ins Netz treibt Lösungen für Netzstabilität an | +1.80% | Global, konzentriert in Asien-Pazifik, Nordamerika, EU | Langfristig (≥ 4 Jahre) |
| Exponentieller Anstieg des Strombedarfs von Hyperscale- und KI-Rechenzentren | +2.10% | Nordamerika und EU, Ausstrahlungseffekte auf den Kernbereich Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung/IIoT ermöglicht Echtzeit-Optimierung und Analytik | +1.40% | Global, frühe Einführung in Nordamerika und Deutschland | Mittelfristig (2–4 Jahre) |
| Breitbandlücken-Halbleiter (SiC/GaN) reduzieren Schaltverluste drastisch | +0.90% | Global, angeführt von der Automobil- und erneuerbaren Energiebranche | Langfristig (≥ 4 Jahre) |
| Unternehmens-PPAs schaffen Mikronetz-Komplexität, die eine EMS-Orchestrierung erfordert | +0.60% | Nordamerika, EU, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck für industrielle Energieeffizienzprogramme im großen Maßstab
Mindestleistungsstandards gelten jetzt für gewerbliche Öfen in den Vereinigten Staaten und verlangen einen thermischen Wirkungsgrad von 80 % für gasbefeuerte Anlagen und 81 % für ölbefeuerte Systeme. Das japanische Energieeffizienzgesetz verpflichtet bestimmte Fabriken, zertifizierte Energiemanager zu bestellen und jährliche Leistungsberichte einzureichen, was systematische Energieeinsparungen von bis zu 26 % in frühen Anwendungen fördert.(1)Internationale Energieagentur, "Analyse des japanischen Energieeffizienzgesetzes," iea.orgÄhnliche Mandate in der gesamten EU beschleunigen digitale Nachrüstungen und stärken den Markt für Energiemanagementsysteme, da die Anlagen um die Dokumentation der Energieleistung in Echtzeit wetteifern.
Rasche Integration erneuerbarer Energien ins Netz treibt Lösungen für Netzstabilität an
Solar- und Windkraftanlagen mit intermittierender Einspeisung werden voraussichtlich bis 2050 57 % der globalen Lastdeckungselektrizität liefern und stellen herkömmliche Frequenzregelungsparadigmen vor Herausforderungen. Flexible Wechselstromübertragungssysteme in Kombination mit Hybridspeichern ermöglichen Stabilitätsverbesserungen von 30 % und reduzieren den gesamten harmonischen Klirr auf unter 2 % im Vergleich zu Altanlagen. Diese technischen Fortschritte stimulieren die Beschaffung fortschrittlicher Orchestrierungssoftware, die variables Angebot und variable Nachfrage in Mikronetzen ausbalanciert, und stärken so den Markt für Energiemanagementsysteme.
Exponentieller Anstieg des Strombedarfs von Hyperscale- und KI-Rechenzentren
KI-Trainingscluster treiben die Rack-Dichten auf 80–100 kW, verglichen mit 5–10 kW bei veralteten Arbeitslasten. Der Stromverbrauch von US-amerikanischen Rechenzentren soll innerhalb von fünf Jahren 35 GW erreichen, wobei KI für die Hälfte der inkrementellen Last verantwortlich ist.(2)Schneider Electric, "US-Nachfrageprognose für Rechenzentren," se.comBetreiber setzen auf netzunabhängige Mikronetze und anlagenspezifische Analytik, was die sofortige Einführung prädiktiver Energiemanagementlösungen im Markt für Energiemanagementsysteme vorantreibt.
Breitbandlücken-Halbleiter (SiC/GaN) reduzieren Schaltverluste drastisch
SiC-Bauelemente glänzen oberhalb von 800 V, während GaN-Bauelemente unterhalb von 400 V bessere Leistung erbringen und dabei überlegene Hochfrequenzleistung bieten.(3)IEEE Spectrum, "SiC vs. GaN: Die Zukunft der Leistungselektronik," ieee.orgEffizienzgewinne bei Wechselrichtern, Ladegeräten und Festkörpertransformatoren machen Breitbandlücken-Bauelemente zu einem zentralen Element in erneuerbaren und Elektrofahrzeug-Ökosystemen und befeuern indirekt die Nachfrage nach adaptiven Steuerungsebenen im Markt für Energiemanagementsysteme.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Hohe Anfangsinvestitionen für Systemanschaffung und Nachrüstung | -1.30% | Global, gravierend in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Cybersicherheits- und Datensouveränitätsrisiken | -0.80% | Global, erhöht in Sektoren kritischer Infrastruktur | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei Transformatoren und Schaltanlagen | -1.10% | Global, am gravierendsten in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätshindernisse zwischen veralteten OT-/IT-Systemen | -0.70% | Global, konzentriert in der Schwerindustrie und bei Versorgungsunternehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für Systemanschaffung und Nachrüstung
Budgetbeschränkungen verlangsamen die Einführung in preissensiblen Volkswirtschaften, in denen die Amortisationszeiten die typischen Vorstandserwartungen übersteigen. Ausrüstungs- und Integrationskosten können für ein mittelgroßes Werk USD 1 Million überschreiten, was Finanzvorstände unter Druck setzt, digitale Nachrüstungen aufzuschieben. Staatliche Anreize mildern einige Belastungen, doch Finanzierungslücken bestehen fort und dämpfen vorübergehend die Expansion des Marktes für Energiemanagementsysteme.
Zunehmende Cybersicherheits- und Datensouveränitätsrisiken
Erweiterte Konnektivität vergrößert die Angriffsflächen. Luftspalt-Strategien, einst in der Betriebstechnologie verbreitet, weichen sicheren Gateways, die nach IEC 62443 zertifizierte Geräte erfordern, wie etwa ABBs SL2-zertifizierten Luftleitungsschutzschalter Leistungsschalter. Compliance-Kosten und Bedenken hinsichtlich Sicherheitsverletzungen hemmen die vollständige Cloud-Einführung bei Betreibern kritischer Infrastrukturen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Datenanalytik treibt die digitale Transformation voranEnergieüberwachung und -steuerung erzielte im Jahr 2025 einen Umsatz von 2,36 Milliarden USD, was 33,10 % der Marktgröße für Energiemanagementsysteme entspricht. Ältere SCADA-Plattformen bleiben für die Leistungsschalterüberwachung und Einspeisemessung unverzichtbar; Betreiber überlagern diese jedoch zunehmend mit Historian-Datenbanken, die standortübergreifende Benchmarks ermöglichen. Daten-Historian/Erweiterte Analytik wird die schnellste Wachstumskurve aufweisen, mit einem CAGR von 10,62 %, und bis 2031 einen Umsatz von 2,66 Milliarden USD erreichen, da KI-gestützte Vorhersagemodelle ungeplante Ausfallzeiten reduzieren und Energieverschwendung senken. Lastabwurf- und Lastmanagement-Tools nutzen Optimierungsalgorithmen, die den Lastüberschnitt im Vergleich zu regelbasierter Logik um 30 % reduzieren und so die industrielle Resilienz schärfen. Generatorsteuerungen gewinnen in Mikronetz-Installationen an Bedeutung, wobei GE's PowerNode innerhalb von 15 Millisekunden schützende Lastabwürfe einleitet und gleichzeitig Cyber-Perimeter durch IEC 61850 GOOSE-Messaging absichert.
Integrierte Suiten konvergieren nun Überwachungs-, Historian- und Optimierungsmodule in cloud-fähige Dashboards, wobei Software zur Analyse von Energiesystemen Betreibern hilft, die Netzleistung zu bewerten und Energieflüsse in komplexen Anlagen zu optimieren. Anbieter integrieren sichere APIs, die es Drittentwicklern ermöglichen, Anwendungen auf Basis zentraler Datendienste zu erstellen. ABB's SACE Emax 3-Leistungsschalter veranschaulicht diesen Wandel, indem er Energiequalitätskennzahlen direkt in Historian-Pipelines einspeist. Da die Dekarbonisierungsauflagen strenger werden, quantifizieren Analysemodulen vermiedene Emissionen und monetarisieren Demand-Response-Gutschriften, was ihren Anteil an Neubauspezifikationen erhöht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Energiearchitektur:
Hybridlösungen begegnen FlexibilitätsanforderungenZentralisierte Architekturen machten 47,70 % des Umsatzes im Jahr 2025 aus und werden von Versorgungsunternehmen und Öl-&-Gas-Betreibern bevorzugt, die bewährte Redundanz schätzen. Modulare/hybride Konfigurationen werden jedoch voraussichtlich eine CAGR von 9,37 % erzielen, da KI-Arbeitslasten und die Intermittenz erneuerbarer Energien Autonomie auf Edge-Ebene erfordern. Verteilte EMS-Knoten auf Turbinen- oder Rack-Ebene umgehen Latenz und halten kritische Steuerung während WAN-Ausfällen aufrecht. Emersons Ovation 4.0 integriert softwaredefinierte Module und generative KI-Unterstützung, was den Schwenk hin zu Mikrodiensten veranschaulicht, die ohne Standortstillstandszeiten neu konfiguriert werden können.
Hybridtopologien kombinieren zentrale Übersicht mit lokalen Agenten und schaffen ein Gleichgewicht zwischen Zuverlässigkeit und Agilität über komplexe Anlagen hinweg. Mehrfach-Agenten-Frameworks in Wind-Solar-Batterie-Parks erzielen signifikante Spitzenlastreduzierung und Frequenzstabilisierung. Infolgedessen bewegt sich der Markt für Energiemanagementsysteme in Richtung Bibliotheken containerisierter Funktionen, die entweder in Rechenzentrums-Pods oder in eingebetteter Gateway-Hardware bereitgestellt werden können. Systemintegratoren differenzieren sich durch Referenzarchitektur-Blueprints, die die Inbetriebnahme beschleunigen und gleichzeitig die Cybersicherheitshärtung aufrechterhalten.
Nach Endverbrauchsbranche:
Rechenzentren steigen infolge der Infrastrukturmodernisierung rasant anVersorgungsunternehmen erwirtschafteten im Jahr 2025 einen Umsatz von USD 2,44 Milliarden, was 34,30 % des Marktes für Energiemanagementsysteme entspricht. Netzbetreiber verlassen sich auf schnell reagierende Blindleistungsstützungen und adaptive Inselbetriebslogik, um prognostizierte 57 % Einspeisung erneuerbarer Energien zu absorbieren. Rechenzentren werden, obwohl auf kleinerem Maßstab, mit einer CAGR von 10,05 % wachsen, da Hyperscaler 500-MW-Campusse mit netzunabhängigen Energieblöcken verwalten. Öl-&-Gas-Anlagen tätigen beständige Investitionen zur Elektrifizierung von Offshore-Plattformen und zur Reduzierung von Fackelgasemissionen. Marine- und Offshore-Flotten installieren Gleichstromverteilung und Hybridantrieb, die den Kraftstoffverbrauch senken und Wartungskosten reduzieren.
Metall- und Bergbauinitiativen erzielen durch digitales Energiemanagement einen Effizienzgewinn von bis zu 10 %; ArcelorMittal gewinnt 22 % des Hochofengases zurück und reduziert so CO₂-Emissionen um 340.000 Tonnen jährlich. Chemische und pharmazeutische Betriebe betten Ressourceneffizienzindikatoren ein, die die Gesamtenergiekosten jährlich um mehr als 1 % senken. Krankenhäuser und Telekommunikationsvermittlungsstellen in der Kategorie „Sonstige” profitieren von gemeinsamen Referenzarchitekturen, die die ISO-50001-Konformität vereinfachen, und erweitern so die Endverbraucherbasis des Marktes für Energiemanagementsysteme.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Energiemanagementsysteme in Nordamerika
Nordamerika trug 32,40 % zum Umsatz des Jahres 2025 bei, gestützt durch den Inflation Reduction Act und eine Pipeline von mehr als 30 GW an neuen Stromversorgungsverträgen für Rechenzentren. Bundesanreize haben Schneider Electric dazu veranlasst, 700 Millionen USD für die Erweiterung der US-amerikanischen Fertigungskapazitäten bereitzustellen, was die Resilienz der inländischen Lieferkette stärkt. Kanadas Industry Partnership for Energy Conservation fördert die Einführung von ISO 50001 durch Zuschüsse, während Investitionen in mexikanische Transformatoren regionale Engpässe abmildern.
Markt für Energiemanagementsysteme in Europa
Europa verfügt über ein strenges regulatorisches Umfeld, das die Nachhaltigkeitsberichterstattung von Unternehmen vorschreibt und die Ökodesign-Vorschriften verschärft, was eine stetige Nachfrage in Deutschland, Frankreich und dem Vereinigten Königreich aufrechterhält. Upgrades der Industrieautomatisierung in Deutschland setzen historiendatengestützte OEE-Dashboards ein, während das Vereinigte Königreich Smart-Grid-Pilotprojekte vorantreibt, die durch Ofgem-Innovationsprogramme finanziert werden. Die Corporate Sustainability Reporting Directive veranlasst Unternehmen dazu, granulare Energiedaten in ESG-Workflows zu integrieren und stärkt dadurch die Akzeptanz von Analyselösungen im gesamten Markt für Energiemanagementsysteme.
Markt für Energiemanagementsysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist auf einen CAGR von 8,98 % ausgerichtet. Chinas nationaler Strommarkt verzeichnete im frühen Jahr 2025 einen Grünstromhandel von über 220 TWh, was Versorgungsunternehmen dazu veranlasst, KI-gestützte Einsatzplanung einzuführen. Indien fördert die industrielle Energieeffizienz im Rahmen des Perform, Achieve, and Trade-Programms und verpflichtet sich, bis 2027 durch die Zusammenarbeit mit Japans Top-Runner-Programm Effizienzgewinne von 11,4 % bei Transformatoren zu erzielen. Japans Chemiestandorte setzen auf werksweite IIoT-Überlagerungen, während Australien integrierte Mikronetze zur Unterstützung des Bergbaubetriebs in abgelegenen Regionen erprobt.

Regulatorisches Umfeld
Die Regulierung zielt zunehmend sowohl auf die Berichterstattung zur Energieeffizienz als auch auf den sicheren Betrieb vernetzter Stromsteuerungsanlagen ab und prägt damit die Gestaltung von Spezifikationen für Power-Management-Systeme. In den Vereinigten Staaten genehmigte die Federal Energy Regulatory Commission (FERC) im März 2026 11 geänderte Critical Infrastructure Protection (CIP) Reliability Standards, wobei die Änderungen ab dem 26. Mai 2026 wirksam werden. Dies verstärkt die Cybersicherheits- und Compliance-Anforderungen für netzgekoppelte Überwachungs- und Steuerungsumgebungen. Parallel dazu setzt Japan seine Verpflichtungen aus dem Energieeffizienzgesetz fort, wonach ausgewiesene Fabriken zertifizierte Energiemanager benennen und jährliche Leistungsberichte einreichen müssen, was kontinuierliche Überwachung, Messung und auditfähige Datenschichten in industriellen PMS-Einsätzen unterstützt.
Die politische Aktivität weitet sich auch auf Produkt- und Softwaredesignregeln sowie auf die Integration großer Lasten aus. Die Europäische Kommission verabschiedete im Oktober 2025 die Verordnung (EU) 2025/2052, mit der neue Ökodesign-Anforderungen für externe Netzteile und Ladegeräte festgelegt wurden, die ab dem 14. Dezember 2028 gelten. Dies betrifft vorgelagerte Stromwandlungs- und Messarchitekturen, die mit Managementsoftware verbunden sind. Im April 2026 veröffentlichte das chinesische MIIT die Industrial Product Green Design Guidelines (Ausgabe 2026), einschließlich Anforderungen an BMS- und EMS-Software zur Integration von Zero-Carbon-Modulen, wodurch die Umweltdesign-Erwartungen für digitale Energieplattformen verschärft werden. Für den Netzbetrieb erließ FERC im Juni 2026 Show-Cause-Anordnungen an mehrere RTOs/ISOs gemäß Section 206 des FPA zu den Regeln für die Integration großer Lasten, was den Bedarf an Telemetrie, Steuerbarkeit und compliance-gerechter Lastorchestrierung für Hyperscale- und KI-getriebene Nachfragezentren unterstreicht.
Wettbewerbslandschaft
Moderate Konsolidierung prägt das Ökosystem, wobei führende Anbieter durch gezielte Akquisitionen expandieren. ABBs Übernahme der Leistungselektroniksparte von Siemens Gamesa fügte 40 GW installierter Kapazität erneuerbarer Energiewandler hinzu und stärkte das Wind-, Solar- und Speicherangebot. Im zweiten Quartal 2025 meldete ABB Rekordaufträge von USD 9,8 Milliarden, was eine robuste Ausgabe für Netzmodernisierung widerspiegelt. Das USD-700-Millionen-US-Programm von Schneider Electric steigert die Schaltanlagen- und USV-Kapazität und adressiert direkt die KI-getriebene Nachfrage für Rechenzentren.
Die technologische Differenzierung konzentriert sich nun auf KI-native Plattformen und Cyberresilienz. Emersons Ovation 4.0 integriert Microsoft Azure OpenAI-Dienste und ermöglicht konversationelle Unterstützung für Betreiber sowie die Beschleunigung der mittleren Zeit bis zur Problembehebung. Eaton skaliert Hochleistungs-Gleichstrominfrastruktur durch die Übernahme von Resilient Power Systems und antizipiert die rasche Elektrifizierung von Mobilitäts- und Edge-Computing-Hubs.
Weiße Flecken bestehen weiterhin bei der Mikronetz-Orchestrierung für Campusse mit unternehmenseigenen PPAs. Start-ups entwickeln Festkörpertransformatoren und SiC-basierte Wandler, die signifikante Verbesserungen im Wandlungswirkungsgrad versprechen. Etablierte Anbieter begegnen dem durch die Integration offener API-Marktplätze, die sicherstellen, dass Drittinnovatoren Analytik in Basis-EMS-Installationen einspeisen können, und so die Wettbewerbsdynamik im gesamten Markt für Energiemanagementsysteme aufrechterhalten.
Marktführer im Bereich Energiemanagementsysteme
ComAp AS
Brush Group
ABB LIMITED
etap (Operation Technology Inc.)
Wartsila oyj abp
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energiemanagementsysteme
- ABB Ltd
- Siemens Energy
- Schneider Electric SE
- General Electric Vernova
- Mitsubishi Electric Corporation
- Eaton Corporation plc
- Emerson Electric Co.
- Wartsila Oyj Abp
- ComAp AS
- ETAP / Operation Technology Inc.
- Rockwell Automation
- Honeywell International Inc.
- Yokogawa Electric Corporation
- SEL Schweitzer Engineering Labs
- Kongsberg Gruppen ASA
- RH Marine Netherlands BV
- INTECH Process Automation Inc.
- Marine Control Services
- Delta Electronics Inc.
- Texas Instruments (PMIC business)
Lesen Sie die Analyse der Energiemanagementsystem-Unternehmen

Marktchancen und Zukunftsaussichten
Normengetriebene Interoperabilität schafft Freiräume für Anbieter, die Compliance-, Integrations- und Verifizierungswerkzeuge in PMS/EMS-Einsätze einbinden können. IEC 62933-5-2:2026 formalisiert die Schnittstellenanforderungen für Stromwandlungssysteme und Energiemanagementsysteme in Energiespeicheranwendungen, einschließlich der Unterstützung von Dispatch-Anweisungen für virtuelle Kraftwerke mit Reaktionsverhalten im Millisekundenbereich. Dies erhöht den Wert validierter Steuerungsstacks, Testumgebungen und sicherer Kommunikationsadapter, die mit PMS-Software gebündelt werden. Im Bereich Mobilität und elektrifizierte Plattformen veröffentlichte SAE International den Informationsbericht J3311_202603 (März 2026), der das Konzept des Central System Power Managers für elektrische und elektronische Fahrzeugarchitekturen definiert. Dies erweitert die Menge adressierbarer Anwendungsfälle für die Leistungsorchestrierung über traditionelle Industrie- und Versorgungsstandorte hinaus hin zu eingebetteter, bereichsübergreifender Energie- und Wärmekoordination.
Großangelegte Solar-plus-Speicher- und fabrikmaßstäbliche Energiespeicherprojekte weiten auch die Nachfrage nach Multi-Asset-Dispatch, Analytik und Verfügbarkeitsoptimierung aus – Bereiche, in denen PMS-Anbieter wiederkehrende Software und Dienstleistungen an hardware-intensive Projekte anknüpfen können. Masdar erreichte im Juli 2026 den finanziellen Abschluss eines 5,2-GW-Solar-plus-19-GWh-Speicherprojekts in Abu Dhabi (mit BESS-Technologie von BYD und Sungrow), was den Umfang widerspiegelt, in dem Orchestrierung, Netzcode-Compliance und Leistungsüberwachung neben der Stromwandlung beschafft werden. Auch die Lokalisierung und Konsolidierung der Lieferkette eröffnet Partnerschaftswege. Waaree Energies eröffnete im Juli 2026 eine BESS-Montageanlage mit einer jährlichen Kapazität von 5,15 GWh, und Nextpower startete im Juli 2026 ein Energiespeichergeschäft nach Abschluss der Übernahme von Prevalon Energy, wodurch eine im Mehrfach-Gigawattstunden-Bereich installierte Basis in das Portfolio aufgenommen wurde. Diese Schritte erhöhen die Zahl der Speicher-OEM- und Integrator-Ökosysteme, die standardisierte EMS/PMS-Integration, Cybersicherheitshärtung und Flottendaten-Historiker- und Optimierungsmodule suchen, die auf die Anforderungen von Versorgungsunternehmen und Großlastnutzern abgestimmt sind.
Recent Industry Developments in Markt für Energiemanagementsysteme
- April 2026: ComAp brachte den InteliDrive 700 Marine auf den Markt, ein Motorüberwachungssystem, das für die Integration mit dem InteliGen 1000 Marine Power-Management-System entwickelt wurde. Die Einführung stärkt die durchgängige Überwachung und Steuerung für Hybrid- und Gleichstromarchitekturen, die in Schifffahrts- und Offshore-Anwendungen verwendet werden. Sie verbessert auch die Koordination zwischen der Antriebsüberwachung und der Bordstromoptimierung, während Flotten Hilfslasten elektrifizieren.
- Juli 2025: ABB brachte den SL2-zertifizierten SACE Emax 3 Leistungsschalter für kritische Infrastrukturen auf den Markt. Durch die Ausrichtung der Niederspannungsschutzhardware an den auf IEC 62443 ausgerichteten Sicherheitserwartungen unterstützt das Produkt eine sicherere Konnektivität zwischen Schaltanlagen und übergeordneten Power-Management-Ebenen. Dies hilft Anlagenbetreibern, cyber-gehärtete Komponenten zu standardisieren, während sich PMS-Einsätze in Richtung stärker vernetzter Architekturen entwickeln.
- Juli 2024: Emerson veröffentlichte Ovation 4.0 für die Strom- und Wasserwirtschaft, mit einer softwaredefinierten Architektur und generativer KI-Integration. Die Plattform senkt tendenziell die Reibungsverluste bei modularen Upgrades und der standortübergreifenden Standardisierung, was für Betreiber, die erneuerbare Energien und dezentrale Anlagen hinzufügen, zunehmend relevant ist. Sie verstärkt auch den Wandel hin zu analytikgesteuerten Betriebsabläufen in Power-Management-Umgebungen, die OT- und IT-Systeme umfassen.


Markt für Energiemanagementsysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den globalen Markt für Energiemanagementsysteme anhand der Umsätze aus Energiemanagement-Hardware und integrierten Systemlösungen, die den elektrischen Energiefluss, den Schutz und die Lastverteilung in industriellen, gewerblichen, maritimen und ähnlichen Anwendungsbereichen überwachen, steuern und optimieren.
Ausschlüsse aus dem Umfang: Wir schließen eigenständige Energieabrechnungssoftware, allgemeine Gebäudeautomatisierungsplattformen und reine elektrische Komponenten aus, die nicht als Teil eines Energiemanagementsystems verkauft werden.
Segmentierungsübersicht
- Nach Komponente
- Energieüberwachung und -steuerung
- Lastabwurf und -management
- Energiekostenabrechnung und -optimierung
- Schalt- und Sicherheitsmanagement
- Generatorsteuerungen
- Datenhistoriker/Erweiterte Analytik
- Nach Energiearchitektur
- Zentralisiertes EMS
- Verteiltes EMS
- Modulares/Hybrides EMS
- Nach Endverbrauchsbranche
- Versorgungsunternehmen
- Rechenzentren
- Öl und Gas
- Marine und Offshore
- Metalle und Bergbau
- Chemie und Pharma
- Sonstige (Fertigung, Gesundheitswesen, Telekommunikation)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk-Research
Die Desk-Research begann mit einer einfachen Umfangskarte, damit jede Umsatzlinie nur einmal erfasst wird; anschließend wurden öffentliche Indikatoren gesammelt, die erklären, wo die Nachfrage nach Energiemanagementsystemen am stärksten ist. Gängige Eingaben stammten aus Quellen wie den Daten der Internationalen Energieagentur zu Stromtrends, Veröffentlichungen der US-amerikanischen Energieinformationsbehörde, von IEEE und anderen begutachteten Fachartikeln zu Energiequalität und -schutz sowie Statistiken von Behörden wie Eurostat.
Wir haben außerdem Produktkataloge von Herstellern, Investorenpräsentationen und Jahresberichte ausgewertet, um zu verstehen, wo systemseitige Energiemanagementsysteme im Vergleich zu angrenzenden Schaltanlagen- und Überwachungsprodukten positioniert sind. Wo unternehmensspezifische Aufschlüsselungen nicht offengelegt wurden, nutzten wir kostenpflichtige Abonnements, die finanzielle Unternehmensinformationen und eine Import- und Export-Sendungsdatenbank bereitstellen, um regionale Nachfragemuster zu überprüfen. Diese Desk-Quellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente wurden zur Datenerhebung, Validierung von Annahmen und Klärung von Definitionen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um zu bestätigen, was Käufer tatsächlich als Energiemanagementsystem beschaffen und wie sich die Preisgestaltung mit der Systemkomplexität verändert. Wir sprachen mit einer Mischung aus OEMs, Distributoren, EPC- und Integrationspartnern sowie elektrischen Teams der Endverbraucher in der Region Asien-Pazifik, EMEA und Amerika, was uns half, Lücken bei typischen Projektgrößen, Austauschzyklen und Attach-Raten von Überwachungs- und Steuerungsmodulen zu schließen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 15 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 31 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 54 % | Amerika: 23 % |
Marktbemessung und Prognose
Die Bemessung wurde mithilfe von Top-down- und Bottom-up-Logik erstellt. Zunächst wurde der Nachfragepool rekonstruiert, indem die Aktivität der elektrischen Infrastruktur mit der Einführung von Energiemanagementsystemen verknüpft wurde; anschließend wurden die Gesamtwerte durch selektive Bottom-up-Überprüfungen anhand von Stichprobenpreisen und -mengen aus Gesprächen mit Lieferanten und Vertriebskanälen bestätigt.
Zu den wichtigsten Eingaben im Modell gehörten Indikatoren wie das Wachstum des industriellen Stromverbrauchs, Kapitalausgabensignale im Zusammenhang mit Netz- und Anlagenaufrüstungen, die Expansion der installierten Basis in Rechenzentren und kritischen Einrichtungen, der typische Erneuerungszyklus für Steuerungen und Schutzmodule sowie der durchschnittliche Systemwert nach Anwendungskomplexität (beispielsweise werden maritime Lastverteilungssysteme in der Regel anders bepreist als einfache Anlagenleistungssteuerungen). Wenn eine Datenreihe für ein Land unvollständig war, wurden regionale Analogien verwendet und anschließend mit Interview-Feedback angepasst, sodass die Lückenbehandlung nachvollziehbar blieb.
Für die Prognose wurde eine Szenarioanalyse angewendet, die auf Expertenmeinungen zur Elektrifizierungsgeschwindigkeit, zu Effizienz-Compliance-Anforderungen und zum Timing der Projektpipeline verankert war, und dann mit dem jüngsten historischen Wachstum abgeglichen, um unrealistische Sprünge zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Durchgängen geprüft, damit die Gesamtwerte mit realen Adoptionssignalen übereinstimmen. Wir verglichen die impliziten Ausgaben pro Standort und pro installierter Kapazität mit unabhängigen Kennzahlen, und große Abweichungen wurden auf zugrunde liegende Annahmen wie Preisgestaltung, Austauschzyklus und regionale Zusammensetzung zurückgeführt.
Vor der Freigabe führen Analysten Konsistenzprüfungen über Regionen hinweg durch und nehmen erneut Kontakt zu Interviewpartnern auf, wenn ein neuer Vertragszyklus, eine Regulierungsänderung oder ein starker makroökonomischer Wandel die Nachfrage beeinflussen könnte. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen, gefolgt von einer abschließenden Überprüfung vor der Lieferung, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für globale Energiemanagementsysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Energiemanagementsysteme können weit auseinanderliegen, selbst wenn sie scheinbar dasselbe Thema behandeln, da der erfasste Produktumfang und der Zeitpunkt des Basisjahres von Studie zu Studie variieren. Unterschiede entstehen auch dadurch, wie jeder Herausgeber die Preisgestaltung auf Systemebene, den regionalen Mix und die Frage behandelt, ob projektbasierte Umsätze bei Versand, Inbetriebnahme oder Auftragserteilung erfasst werden.
Die Hauptlücke ergibt sich daraus, ob angrenzende Schaltanlagen, grundlegende Energieüberwachung und Energiemanagementsoftware in denselben Bereich einbezogen werden, wobei Mordor Intelligence ausschließlich Energiemanagement-Hardware und integrierte Systemumsätze zählt, die den Energiefluss direkt steuern und schützen. Ein weiterer Faktor ist die Entwicklung des durchschnittlichen Verkaufspreises, da einige Schätzungen einen einheitlichen Durchschnittspreis über alle Anwendungsbereiche hinweg anwenden, während andere höherwertige maritime und kritische Anlagensysteme von einfacheren Industrieinstallationen trennen, und Währungsumrechnungszeitpunkte die Differenz weiter vergrößern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,61 Milliarden USD (2026) | |
| Globaler Branchenverleger A | 7,81 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und ein breiteres Nachfragefenster und behandelt die Umsatzerfassung von Projekten häufig näher am Vertragszeitpunkt, was den Wert des früheren Jahres erhöhen kann. |
| Forschungsplattform B | 13,00 Milliarden USD (2023) | Scheint einen breiteren, elektronikorientierteren Umfang und eine übergeordnete Aggregation über leistungsbezogene Komponenten hinweg einzuschließen, was den Umsatzpool über systemseitige Energiemanagementsysteme hinaus erweitert. |
Die Differenz erklärt sich hauptsächlich dadurch, was erfasst wird und wann es erfasst wird, und nicht durch eine einzige Wachstumsannahme. Indem der Umfang auf Steuerungs- und Schutzfunktionen auf Systemebene beschränkt und die Preisgestaltung sowie Austauschzyklen mit Branchenexperten überprüft werden, bleibt die Schätzung leichter reproduzierbar und mit beobachtbaren Nachfragesignalen abgleichbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Energiemanagementsysteme?
Die Marktgröße für Energiemanagementsysteme betrug im Jahr 2026 USD 7,61 Milliarden und wird bis 2031 voraussichtlich USD 10,62 Milliarden erreichen.
Welches Segment wächst am schnellsten?
Datenhistoriker/Erweiterte Analytik wird voraussichtlich bis 2031 eine CAGR von 10,62 % verzeichnen – die höchste unter allen Komponentenkategorien.
Warum treiben Rechenzentren die Nachfrage an?
Steigende KI-Arbeitslasten treiben die Rack-Dichten auf 80–100 kW und schaffen komplexe Energiemanagementanforderungen, die nur fortschrittliche EMS-Plattformen erfüllen können.
Welche Region wird bis 2031 den größten inkrementellen Umsatz hinzufügen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 8,98 % das höchste Wachstum verzeichnen, angetrieben durch industrielle Automatisierung und Mandate für erneuerbare Energien in China, Indien und Japan.
Wie wirken sich Lieferkettenengpässe auf den Markt aus?
Lieferzeiten für Transformatoren von bis zu 130 Wochen und Preiserhöhungen von 60–80 % verzögern Hardware-Installationen und fördern größere Investitionen in softwarezentrierte Optimierung.
Welche Rolle spielen Breitbandlücken-Halbleiter bei der EMS-Einführung?
SiC- und GaN-Bauelemente verbessern den Wandlungswirkungsgrad und ermöglichen kompakte Hochtemperatur-Leistungselektronik, die sich nahtlos in Energiemanagementsystemarchitekturen der nächsten Generation integrieren lässt.
Seite zuletzt aktualisiert am:



