
Abfallwirtschaftsmarkt Analyse von Mordor Intelligence
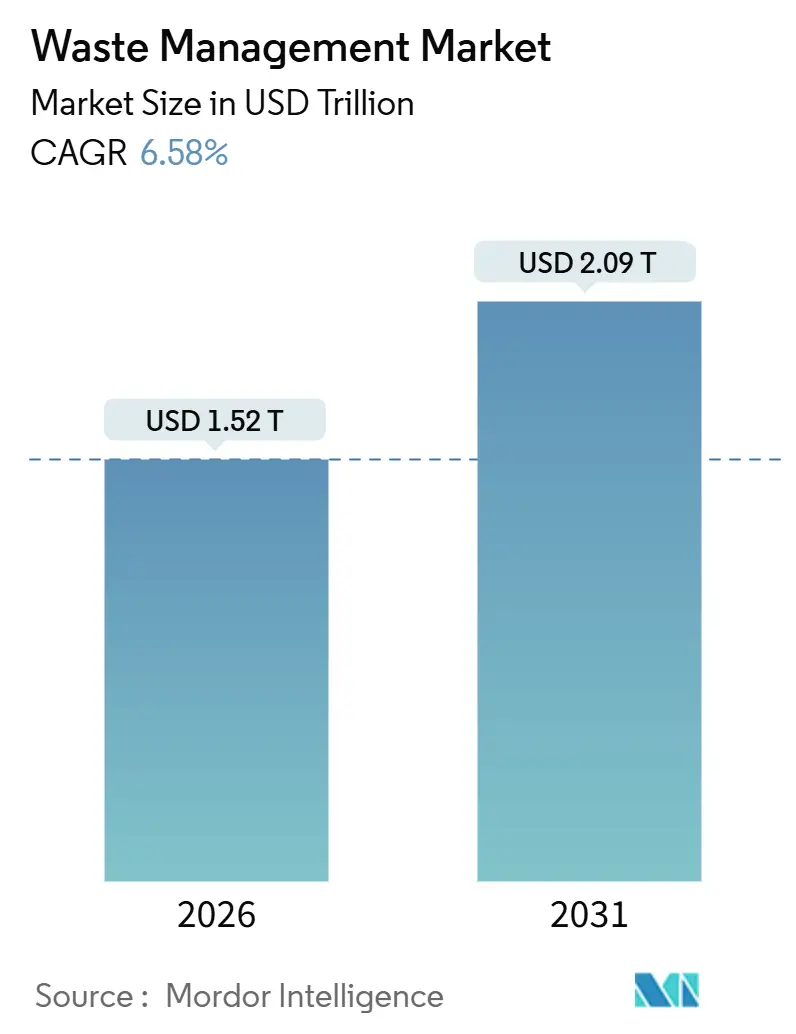
Die Abfallwirtschaft-Marktgröße wurde im Jahr 2026 auf 1,52 Billionen USD geschätzt und soll von 1,62 Billionen USD im Jahr 2027 auf 2,19 Billionen USD bis 2032 wachsen, bei einer CAGR von 6,24 % während des Prognosezeitraums (2027–2032).
Anforderungen an Recyclinganteile in Kalifornien und der Europäischen Union unterstützen die Rückgewinnung von Kunststoffverpackungen, während Herstellerpflichten in Indien die Verbindung von Elektroaltgeräten mit dokumentiertem Recycling herstellen. Diese Kräfte begünstigen Betreiber, die Sammlung mit Behandlung, Materialabsatz und den für die betriebliche Emissionsbilanzierung von Unternehmen erforderlichen Informationen verbinden. Höhere Lohnkosten in der Sammlung stellen zudem eine betriebliche Einschränkung dar, wenn Anbieter physische Handhabung mit Rückgewinnung und Berichterstattung kombinieren. Die daraus resultierende Chance liegt in Verträgen, die für abgeschlossene Handhabung und dokumentierte Rückgewinnung vergüten, mit Preisen, die die Kosten für die Erbringung beider Leistungen decken.
Wichtigste Erkenntnisse des Berichts
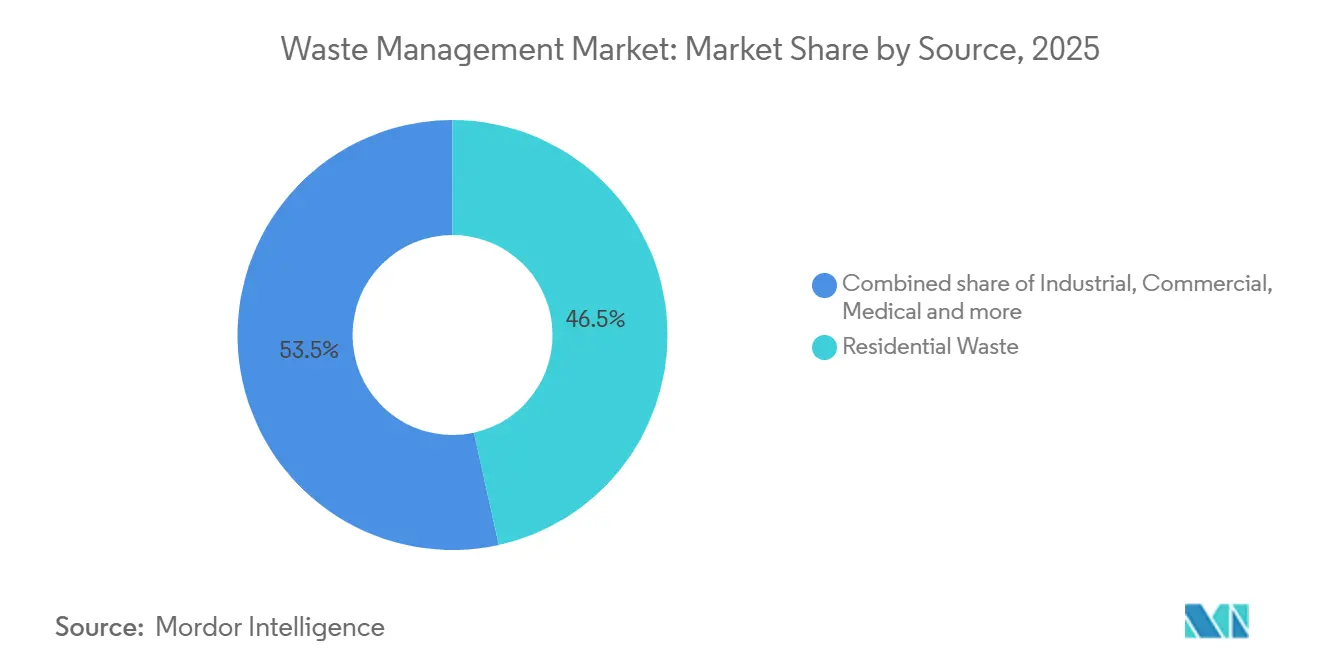
- Nach Quelle führte Hausmüll mit einem Marktanteil von 46,13% in der Abfallwirtschaft im Jahr 2026, während Industrieabfall mit einer prognostizierten CAGR von 8% im Zeitraum 2027–2032 das am schnellsten wachsende Segment ist.
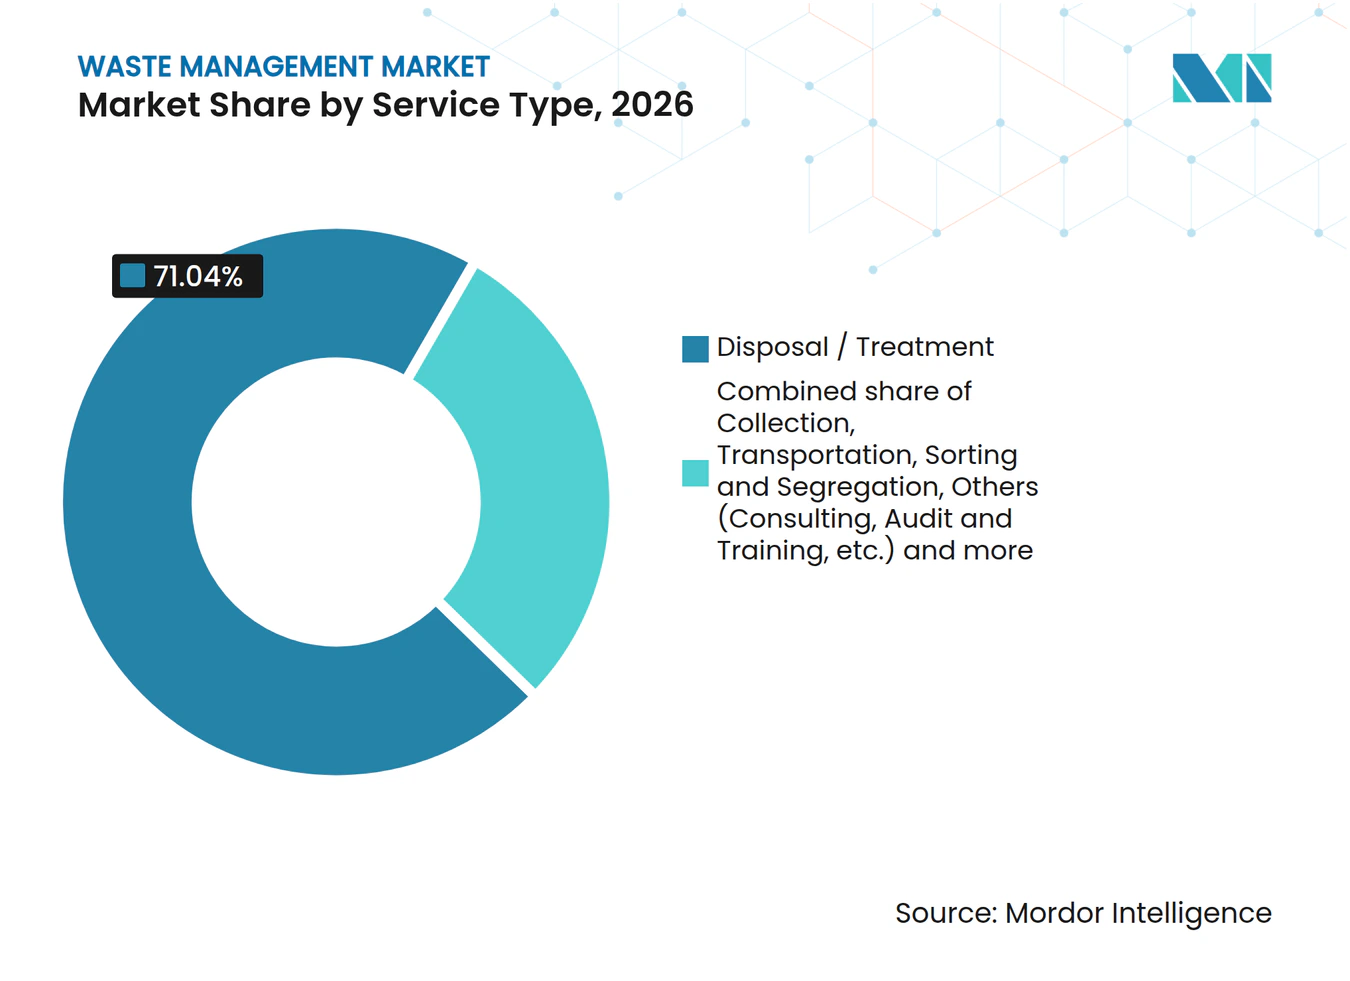
- Bei den Dienstleistungsarten entfielen auf Entsorgung und Behandlung im Jahr 2026 ein Anteil von 71,04% am Marktvolumen der Abfallwirtschaft, während sonstige Dienstleistungen, einschließlich Beratung, Prüfung und Schulung, mit einer prognostizierten CAGR von 7,2% im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Bei den Abfallarten hielt Siedlungsabfall im Jahr 2026 mit 46,46% den größten Anteil, während Elektroschrott mit einer prognostizierten CAGR von 9,8% im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
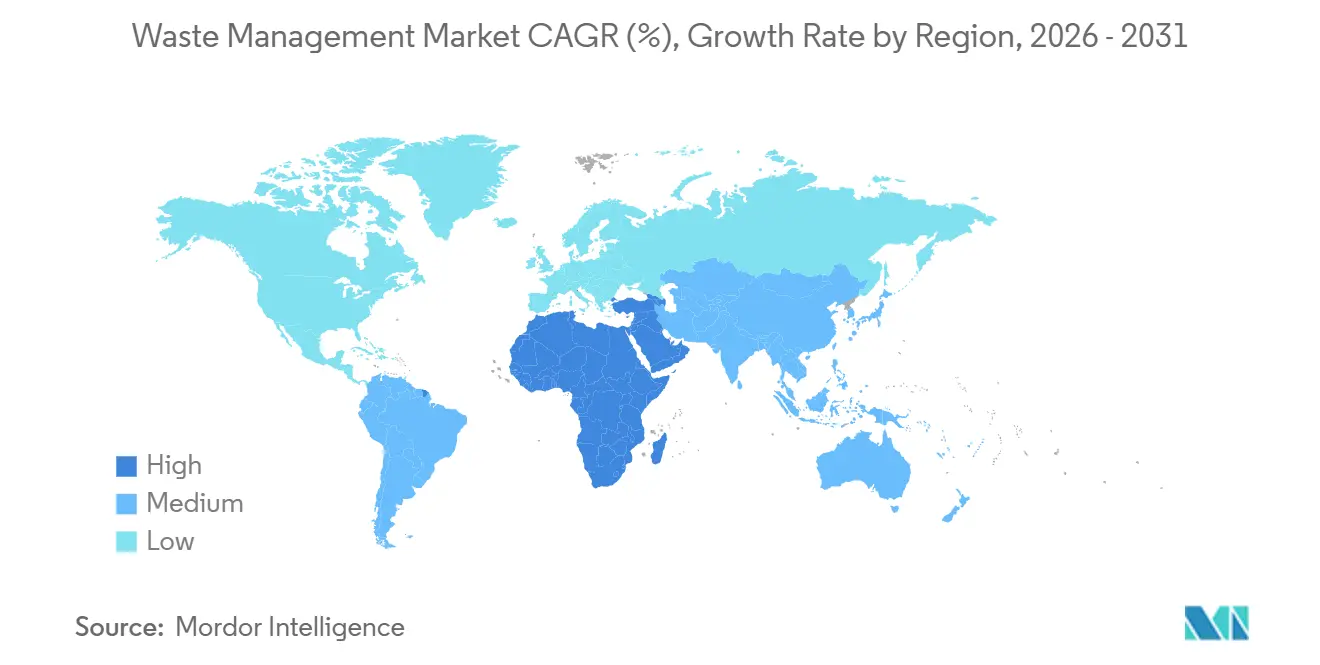
- Geografisch führte Asien-Pazifik mit 56,31% des Abfallwirtschaft Marktes im Jahr 2026, während der Nahe Osten und Afrika als die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,8% im Zeitraum 2027–2032 gilt.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Gesetzliche Anforderungen an Recyclinganteile für Kunststoffverpackungen (EU, USA) | +2.4% | Europäische Union und Kalifornien | Mittelfristig (2–4 Jahre) |
| Ausweitung der erweiterten Herstellerverantwortung auf Textilien und Elektronik in der APAC-Region | +1.9% | Nationales Territorium Indiens | Mittelfristig (2–4 Jahre) |
| Wissenschaftsbasierte Unternehmensziele, die eine Scope-3-Treibhausgasemissionsbilanzierung für Abfall erfordern | +1.3% | Japan, China und Indien | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsgebundene Anleihen zur Finanzierung von Abfallinfrastruktur in Schwellenmärkten | +1.1% | Schwellenmärkte weltweit | Mittelfristig (2–4 Jahre) |
| Grüne-Wasserstoff-Projekte mit kommunalem Siedlungsabfall als Ausgangsstoff | +0.2% | Île-de-France rund um Créteil | Langfristig (≥ 4 Jahre) |
| KI-gesteuerte Robotik mit 99 % Reinheit an einer HDPE-Linie einer Wertstoffsortieranlage, Senkung der Sortierkosten | +0.5% | In ganz Südkorea | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesetzliche Anforderungen an Recyclinganteile für Kunststoffverpackungen (EU, USA)
Verbindliche Mindestanforderungen für recycelte Inhalte geben Verpackungsherstellern einen Compliance-Grund, Recyclingkunststoff neben ihrem regulären Materialbedarf zu beschaffen. Kalifornien schreibt vor, dass Kunststoffgetränkebehälter, die dem California Refund Value-Programm unterliegen, ab 2025 mindestens 25 % und ab 2030 mindestens 50 % postconsumer recycelten Kunststoff enthalten müssen.[1] Die EU-Verordnung über Verpackungen und Verpackungsabfälle gilt ab dem 12. August 2026. Die Mindestanforderungen für postconsumer recycelte Inhalte für Kunststoffteile von Verpackungen, die auf dem Markt bereitgestellt werden, beginnen am 1. Januar 2030 oder 3 Jahre nach Inkrafttreten des Durchführungsrechtsakts, je nachdem, was später eintritt. Sie gelten nach Verpackungsart und -format, gemittelt pro Produktionsanlage und Jahr. Sammelverträge gewinnen folglich an Wert, wenn sie entsorgtes Verpackungsmaterial mit dem Bedarf der Hersteller an qualifiziertem Recyclingmaterial verbinden.
Ausweitung der erweiterten Herstellerverantwortung auf Textilien und Elektronik in der APAC-Region
Herstellerverantwortungspflichten schaffen eine kommerzielle Verbindung zwischen dem Inverkehrbringen von Elektronik und dokumentierter Recyclingtätigkeit. Indiens überarbeitete Elektroschrott-Regeln sind seit dem 1. April 2023 in Kraft und haben ein verbessertes System der erweiterten Herstellerverantwortung (EPR) für das Recycling von Elektroschrott eingeführt. Hersteller von elektrischen und elektronischen Geräten gemäß Anhang I müssen ihre EPR-Verpflichtungen erfüllen, indem sie anteilig Portalzertifikate von registrierten Recyclingbetrieben erwerben. Diese Zertifikate werden auf der Grundlage des recycelten Elektroschrotts ausgestellt und verbinden die Herstellercompliance mit dokumentierter Rückgewinnungsarbeit. Für registrierte Recyclingbetriebe besteht die kommerzielle Chance darin, ein dokumentiertes Recyclingergebnis zu liefern, das die Verpflichtung des Herstellers erfüllt, und ihre Rolle über die physische Entsorgung von Altgeräten hinaus auszuweiten.
Wissenschaftsbasierte Unternehmensziele, die eine Scope-3-Treibhausgasemissionsbilanzierung für Abfall erfordern
Unternehmerische Klimaziele machen die Emissionsinformationen eines Abfalldienstleisters neben seinen physischen Handhabungsleistungen kommerziell relevant. Die Science Based Targets Initiative verlangt Scope-3-Ziele, wenn diese Emissionen mehr als 40 % der kombinierten Scope-1-, Scope-2- und Scope-3-Emissionen übersteigen. GHG-Protokoll-Kategorie 5 umfasst Emissionen aus der Entsorgung und Behandlung von Feststoffabfällen und Abwasser durch Dritte, die in den eigenen oder kontrollierten Betrieben eines Unternehmens im Berichtsjahr anfallen. Emissionen aus der Behandlung in den eigenen Anlagen des Unternehmens fallen stattdessen unter Scope 1 und Scope 2. Bis Ende 2025 hatten 9.764 Unternehmen wissenschaftsbasierte Ziele validiert, was den Umfang der breiteren Zielsetzungsbasis verdeutlicht. Für Drittanbieter schafft die Verknüpfung von Behandlungsentscheidungen mit nutzbaren Emissionsinformationen eine Servicedifferenzierung jenseits des behandelten Abfallvolumens.
Nachhaltigkeitsgebundene Anleihen zur Finanzierung von Abfallinfrastruktur in Schwellenmärkten
Für ein kommunales Abfallversorgungsunternehmen in einem Schwellenmarkt kann eine nachhaltigkeitsgebundene Anleihe eine Recycling-Leistungsverpflichtung zum Teil der Finanzierungsentscheidung machen. Wenn die Kreditkonditionen von der aus der Entsorgung umgeleiteten Materialmenge abhängen, kann die Finanzierung von Sortier- oder Behandlungskapazitäten dem Kreditnehmer helfen, diese Bedingung zu erfüllen. Zusätzliche Kapazitäten schaffen eine betriebliche Anforderung für Sammel-, Ausgangsmaterialaufbereitungs- und Verarbeitungsdienstleistungen. Der Kreditnehmer muss daher die Servicekette finanzieren, die zur Versorgung seiner Anlage erforderlich ist, sowie die Anlage selbst. Ein Kapazitätsprojekt ohne zuverlässiges eingehendes Material würde die Erfüllung der Leistungsbedingung erschweren. Die kommerzielle Öffnung liegt folglich in Verträgen, die Sammlung mit Behandlung verbinden, wobei das finanzierte Anlagegut und das zugesagte Serviceergebnis vom selben Materialfluss abhängen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel treibt Sammlungslöhne in OECD-Ländern in die Höhe | -0.6% | Kommunen im Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Hohe Zinssätze schwächen die PPP-Finanzierung für Recyclinganlagen | -0.4% | PPP-Jurisdiktionen für Recyclinganlagen | Kurzfristig (≤ 2 Jahre) |
| Einfuhrverbote für Feststoffabfälle (z. B. China) schränken Entsorgungsoptionen ein | -0.2% | Nationales Territorium Chinas | Langfristig (≥ 4 Jahre) |
| Fehlen von End-of-Waste-Regeln für recycelte Kohlenstofffasern begrenzt die Akzeptanz | -0.1% | Mitgliedstaaten der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel treibt Sammlungslöhne in OECD-Ländern in die Höhe
Sammelauftraggeber benötigen ausreichend Fahrer, um geplante Touren abzuschließen, sodass Personalengpässe neben den Lohnkosten auch die Servicekapazität beeinflussen. Im August 2025 führte der Ealing Council Verzögerungen bei der Restmüll- und Recyclingsammlung in Teilen von Ealing, die von seinem vollständig im Eigenbesitz befindlichen Unternehmen Greener Ealing Ltd erbracht werden, auf einen Fahrermangel zurück. Der Jahresbericht 2025 von Waste Management Inc. identifizierte gewerbliche LKW-Fahrer als umkämpfte Frontline-Einstellungen und warnte, dass vergangene Engpässe die Lohn-, Überstunden- und Schulungskosten erhöhen könnten. Höhere Personalkosten können daher mit Einschränkungen bei der Sammelarbeit zusammenfallen, die ein Betreiber übernehmen kann. Im zweiten Quartal 2026 meldete das Unternehmen Lohnkostensteigerungen von rund 4 %, während Produktivitätsverbesserungen und Preisgestaltung das Wachstum der betrieblichen Sammelkosten auf weniger als 1,7 % gegenüber dem zweiten Quartal 2025 begrenzten. Die Weitergabe höherer Lohnkosten über die Preisgestaltung lässt die separate betriebliche Aufgabe bestehen, genügend Fahrer bereitzustellen, um die Sammeltouren abzuschließen.
Hohe Zinssätze schwächen die PPP-Finanzierung für Recyclinganlagen
Fremdfinanzierte Recyclinganlagen werden schwieriger zu finanzieren, wenn höhere Zinsaufwendungen die zur Deckung der Finanzierungskosten erforderlichen Einnahmen erhöhen. Bei einer öffentlich-privaten Partnerschaft (PPP) kann dieser Druck den Punkt beeinflussen, an dem vorgeschlagene Servicezahlungen eine tragfähige Finanzierungsstruktur unterstützen. Wenn die erwarteten Zahlungen den höheren Schuldendienst nicht decken, kann ein Projekt mehr öffentliche Mittel, eine andere Risikoverteilung oder eine geringere Anfangsinvestition erfordern. Jede Anpassung kann den Zeitpunkt hinausschieben, zu dem die Anlage für die Erbringung von Recyclingdienstleistungen verfügbar wird. Eine lange Vertragslaufzeit allein beseitigt diese Arithmetik nicht, da die Finanzierungskosten aus dem Cashflow des Projekts gedeckt werden müssen. Die verbleibende Einschränkung ist die Lücke zwischen der vom Auftraggeber gewünschten Behandlungskapazität und den zur Finanzierung erforderlichen Servicezahlungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Haushaltsverträge und industrielle IntegrationHausmüll hatte im Jahr 2026 einen Anteil von 46,13% am Marktvolumen der Abfallwirtschaft. Republic Services Inc. meldete im Jahr 2025 einen Umsatz von 3,01 Milliarden USD aus der Haushaltssammlung in seinen US-amerikanischen und kanadischen Betrieben. In seinem Bericht von 2025 beschrieb das Unternehmen kommunale Verträge, die in der Regel durch Wettbewerbsausschreibungen gesichert wurden und ihm exklusive Rechte zur Versorgung aller oder eines Teils der Haushalte der teilnehmenden Gemeinden einräumten. Diese Verträge hatten in der Regel eine Laufzeit von 1 bis 5 Jahren, obwohl einige exklusive Konzessionen deutlich längere Laufzeiten aufwiesen. Ein definiertes Haushaltsversorgungsgebiet über einen mehrjährigen Zeitraum gibt dem Betreiber eine vertraglich gesicherte Basis, um die Sammlung zu organisieren, was die Beibehaltung kommunaler Servicerechte zu einem eigenständigen kommerziellen Vermögenswert macht.
Industrieabfall ist das am schnellsten wachsende Segment nach Quelle im Abfallwirtschaftsmarkt, mit einer prognostizierten CAGR von 8% im Zeitraum 2027–2032. Im Juni 2026 schloss Veolia Environnement SA die Übernahme von Clean Earth ab und erweiterte damit seine Kapazitäten zur Behandlung, Lagerung und Entsorgung von Sonderabfällen in den Vereinigten Staaten.[2] Für industrielle Erzeuger, die diese Dienstleistungen benötigen, kann eine breitere Kapazitätsabdeckung den Bedarf reduzieren, jeden Handhabungsschritt über einen separaten Anbieter zu koordinieren. Die Übernahme verdoppelte den US-amerikanischen Sonderabfall-Fußabdruck von Veolia Environnement SA und bietet industriellen Erzeugern mit diesen Abfallströmen einen größeren Betreiber für Behandlung, Lagerung und Entsorgung.



Nach Serviceart:
Behandlungsbetrieb und feldbasierte BeratungsarbeitEntsorgung und Behandlung repräsentierten im Jahr 2026 einen Marktanteil von 71,04% in der Abfallwirtschaft. Veolia Environnement SA behandelte im Jahr 2025 weltweit 64 Millionen Tonnen Abfall. Der 5-Jahres-Vertrag von Metro Vancouver mit Veolia Water Canada Inc., der am 3. März 2025 in Kraft trat, umfasst Betrieb, Wartung und Kapitalersatz an seiner Abfallverwertungsanlage. Der Vertrag erlaubt bis zu 2 zusätzliche 5-jährige Verlängerungen nur durch gegenseitige Vereinbarung. Die Bündelung des Anlagenbetriebs mit dem Anlagenersatz gibt dem Betreiber eine Umsatzmöglichkeit, die über jede Abfallanlieferung hinausgeht, während der öffentliche Eigentümer die Kontinuität der Behandlungskapazität und die Instandhaltung des sie tragenden Vermögenswerts beschafft.
Sonstige Dienstleistungen, einschließlich Beratung, Prüfung und Schulung, sind das am schnellsten wachsende Segment im Abfallwirtschaftsmarkt, mit einer prognostizierten CAGR von 7,2% im Zeitraum 2027–2032. Die Umweltabteilung Zyperns unterzeichnete am 7. November 2025 einen 18-monatigen Vertrag mit dem Konsortium aus ideopsis Ltd und PASECO. Die Studie wurde in Auftrag gegeben, um die Analyse der Zusammensetzung von Siedlungsabfällen mit Probenahmen in Nikosia, Limassol, Larnaka, Famagusta und Paphos zu kombinieren. Dies macht die Charakterisierung zu einem feldbasierten Dienstleistungsauftrag, wobei die Breite der Bezirksprobenahme dazu beiträgt, die Arbeit des Beraters neben seinem abschließenden analytischen Ergebnis für den öffentlichen Auftraggeber zu definieren.

Nach Abfallart:
Kommunale Größenordnung und spezialisierte ElektronikrückgewinnungSiedlungsabfall war im Jahr 2026 das größte Segment und machte 46,46% des Abfallwirtschaft Marktes aus. Im Januar 2026 meldete das indische Ministerium für Wohnungswesen und Stadtentwicklung eine städtische Erzeugung von 162.162 Tonnen pro Tag, basierend auf Berichten der Bundesstaaten und Unionsterritorien an das Swachhattam-Portal. Separat berichtete seine Überprüfung vom Mai 2026 über eine Haustür-zu-Haustür-Abfallsammelabdeckung in 97% der städtischen Bezirke im Rahmen des Programms Swachh Bharat Mission-Urban. Zusammen veranschaulichen der große gemeldete Abfallstrom und die umfangreiche Serviceabdeckung den operativen Umfang, der der kommunalen Nachfrage nach Handhabung und Behandlung zugrunde liegt. Für kommunale Auftraggeber macht die umfangreiche Bezirksabdeckung das Volumen, das jeder Dienst bewältigen muss, zu einem separaten Beschaffungsthema gegenüber der Anzahl der erreichten Sammelgebiete.
Elektroschrott ist das am schnellsten wachsende Segment im Abfallwirtschaftsmarkt, mit einer prognostizierten CAGR von 9,8% im Zeitraum 2027–2032. Im Februar 2026 genehmigte die Essex-Windsor Solid Waste Authority eine 3-jährige Vereinbarung mit Quantum Lifecycle Partners LP für das Recycling von Elektro- und Elektronikgeräten. Die Vereinbarung umfasst Behälter, Transport und Recycling von den Standorten der Behörde in Ontario vom 4. März 2026 bis zum 3. März 2029. Die Serviceverantwortung von Quantum erstreckt sich daher von den Sammelstellen der Behörde bis hin zum Recycling. Einnahmen nach dem 3. März 2029 hängen davon ab, ob die Behörde ihre Optionen für bis zu 3 zusätzliche einjährige Verlängerungen ausübt.
Geografische Analyse
Abfallwirtschaft-Markt Asien-Pazifik
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 56,31 % an der Abfallwirtschaft-Marktgröße. Chinas Ministerium für Ökologie und Umwelt meldete, dass chinesische Städte im Jahr 2025 264,8 Millionen Tonnen Haushaltsabfall beseitigt und transportiert haben. Dasselbe Bulletin meldete 264,8 Millionen Tonnen in China im Jahr 2025 behandelten städtischen Haushaltsabfalls, fast gleich dem beseitigten Volumen, gegenüber einer Behandlungskapazität von 1,2 Millionen Tonnen pro Tag. Die nahezu übereinstimmenden Werte verknüpfen den kommunalen Servicewert mit der Kontinuität zwischen Beseitigung und Behandlung, wobei die Betriebszuverlässigkeit die Handhabung dieses bestehenden Flusses unterstützt.
Abfallwirtschaft-Markt Naher Osten und Afrika
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region in der Abfallwirtschaftsbranche, mit einer prognostizierten CAGR von 8,8% im Zeitraum 2027–2032. Die Jahreseinreichung 2025 von Veolia Environnement SA berichtete, dass sein neuer Sonderabfallbehandlungsstandort in Jubail, Saudi-Arabien, in Betrieb genommen worden war und Sonderabfälle entgegennahm. Inbetriebgenommene Kapazität verwandelt spezialisierte industrielle Behandlung von einem Investitionsvorhaben in einen Betriebsdienst, der Material von Erzeugern mit geeigneten Abfallströmen annehmen kann. Das Betriebsprofil von Proparco vom April 2025 beschrieb die Sammeldienstleistungen von Arma in Casablanca, Marokko, als 1,5 Millionen Menschen abdeckend. Jubail zeigt für industrielle Erzeuger in Betrieb genommene Behandlungskapazität, während das Casablanca-Profil Sammelkapazität zeigt, die auf eine ansässige Bevölkerung ausgelegt ist, sodass Anbieter Kapazitäten je nach den von ihnen bedienten Kunden unterschiedlich einsetzen.
In Nordamerika ergab die US-Recyclingumfrage 2025 von Waste Management Inc., dass 31 % der Befragten, die recycelten, angaben, dass das Wissen über verfügbare Dienstleistungen sie dazu veranlasst hatte, damit anzufangen, was die Servicebekanntheit für Sammelanbieter relevant macht. Der kommunale Finanzierungskanal Südamerikas wurde durch Chiles Vergabe von Recyclingfondsprojekten an 23 Kommunen am 16. April 2025 veranschaulicht. In Europa vergab Exchange for Change im September 2026 2 Verträge mit jeweils 15 Jahren Laufzeit für britische Pfandrückgabe-Getränkebehälter an Suez SA, die 4 von 10 Regionen abdecken, mit einem geplanten Servicebeginn am 1. Oktober 2027. Kommunale Finanzierung verbindet Lieferanten mit der Projektdurchführung, während ein Systemmandat eine fortlaufende Betriebsverantwortung zuweist. Für Anbieter liegt der Unterschied darin, US-amerikanischen Haushalten verfügbare Dienstleistungen zu erläutern, finanzierte chilenische kommunale Projekte zu bedienen und sich für das geplante britische Sammlungsnetzwerk zu mobilisieren.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Ausgewählte Jurisdiktionen werden aus der Perspektive kommerzieller Abfalldienstleister verglichen, die kommunale und industrielle Erzeuger bedienen. Marktzugangsanforderungen, Handhabungspflichten und politische Übergänge prägen die Kosten und Verantwortlichkeiten, die mit jedem Service verbunden sind. Definierte Compliance-Wege unterstützen qualifizierte Anbieter, während geplante Änderungen der Herstellerverantwortung und digitale Überwachungsprogramme die Anforderungen rund um bestimmte Abfallströme verändern können.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Umweltschutzbehörde und staatliche Durchführungsbehörden | Zuständige Landesbehörde am Hauptgeschäftssitz des Unternehmens | Ministerium für Ökologie und Umwelt, mit zugewiesenen zentralen und lokalen Abteilungen | Zuständige öffentliche Behörden, die Abfallwirtschaftspläne genehmigen | Nationales Zentrum für Abfallwirtschaft |
| Wesentliche Instrumente oder Ausrichtung | 40 CFR Teil 258 Kriterien für kommunale Deponien; vorgeschlagene Überarbeitungen für Kohleverbrennungsrückstände von Versorgungsunternehmen | Kreislaufwirtschaftsgesetz-Melderahmen; überarbeitete EU-Bestimmungen für Textilien und Schuhe mit Umsetzungsfrist 17. Juni 2027 | Gesetz zur Verhütung und Bekämpfung der Verschmutzung durch feste Abfälle, ausgenommen marine und radioaktive Abfälle; Plan Juli 2026 bis 2030 | Nationale Politik für feste Abfälle; vorgeschlagene Verordnung zu Inspektion und integriertem Management | Abfallwirtschaftsgesetz, ausgenommen radioaktive, nukleare und militärische Abfälle; 14 technische Leitlinien, gültig ab 1. August 2025 |
| Kommerzielle Auswirkung | Bundesweiter Deponiestandard mit staatlicher Umsetzung und möglichen strengeren Anforderungen | Sammler, Transporteure, Händler und Makler melden sich vor Beginn an, sofern sie keine Genehmigung nach § 54 Abs. 1 besitzen | Anlagenwartung und Kontrollen gegen unbefugtes Abladen, Verstreuen, Abfluss und Leckagen | Gewerbliche und Dienstleistungsbetriebe, die Gefahrenabfälle erzeugen, erstellen Pläne und behalten Umsetzungsverantwortung und Haftung für unsachgemäßes Management bei der Vergabe von Dienstleistungen | Tätigkeitsspezifische Lizenzen oder Genehmigungen gemäß den Durchführungsvorschriften; der Vorstand des Zentrums kann Lizenz-, Service- und Herstellergebühren festlegen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Lockerung | Verschärfung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Eine mögliche US-Lockerung betrifft Betreiber von Kohleverbrennungsrückstandsanlagen von Versorgungsunternehmen, die unter 40 CFR 257.50 fallen, wo der Vorschlag der US-Umweltschutzbehörde vom 13. April 2026 standortspezifische Überwachungs-, Sanierungs- und Schließungsgenehmigungsoptionen erlauben würde, wenn er finalisiert wird. Deutschland muss bis zum 17. Juni 2027 Bestimmungen umsetzen, die die Mitgliedstaaten verpflichten, die Sortierung von getrennt gesammelten gebrauchten und abfallartigen Textil-, textilverwandten und Schuhprodukten sicherzustellen, was den Serviceanbietern einen engeren Sortierrahmen gibt. Chinas Ziele für die digitale Überwachung in Schlüsselbereichen bis 2030 deuten auf eine engere Aufsicht hin, während Brasiliens beibehaltene Erzeugerverantwortung die Kontinuität neben seinem aktiven Vorschlag von 2026 zu Inspektionsverfahren unterstützt. Saudi-Arabiens tätigkeitsspezifische Lizenzierung und 14 technische Leitlinien, die ab dem 1. August 2025 gelten, bieten eine definierte Betriebsgrundlage und unterstützen die Kontinuität bei Marktzugangs- und Compliance-Bedingungen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Sammlung, Umschlag, Sortierung und Recycling sowie die endgültige Entsorgung anhand der unterschiedlichen Handhabungsverantwortlichkeiten, die jede Stufe verkauft. Waste Management Inc. erzielt Sammel-, Umschlags- und Entsorgungsgebühren, während sein Recyclinggeschäft Annahmegebühren und Erlöse aus dem Verkauf zurückgewonnener Rohstoffe erzielt. Diese Unterscheidung macht die Zuordnung von Handhabungskosten und Materialpreisrisiken zentral dafür, wie Betreiber Wert schöpfen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Sammlung | Sammeloperatoren wie Waste Management Inc., Republic Services Inc. und Veolia Environnement SA | Sammelservicegebühren | Entfernung und Servicefrequenz beeinflussen die Sammelwirtschaftlichkeit | Touren nach erforderlichen Servicefrequenzen gruppieren |
| Umschlag und Weitertransport | Umschlagstationsbetreiber wie Waste Management Inc. und Republic Services Inc. | Umschlagsgebühren basierend auf Abfallgewicht oder -volumen | Lade-, Transport- und Entsorgungskosten | Ladungen konsolidieren und Weitertransport koordinieren |
| Sortierung und Recycling | Recyclingbetreiber wie Waste Management Inc., Republic Services Inc. und Veolia Environnement SA | Verarbeitungsannahmegebühren und Erlöse aus dem Verkauf zurückgewonnener Rohstoffe | Preisrisiko bei zurückgewonnenen Materialien | Handhabungskosten durch Verarbeitungsgebührenkonditionen zurückgewinnen |
| Endgültige Entsorgung und Behandlung | Entsorgungsbetreiber wie Waste Management Inc., Republic Services Inc. und Veolia Environnement SA | Entsorgungsannahmegebühren | Abhängigkeit vom angelieferten Abfallmix und -volumen | Abfallannahmespecifikationen und Basisservicegebühren definieren |
| Quelle: Mordor Intelligence | ||||
Im Jahr 2025 reduzierten niedrigere Recyclingmaterialpreise den Umsatz von Waste Management aus der Recyclingverarbeitung und dem Verkauf um 166 Millionen USD im Jahresvergleich, da die durchschnittlichen Rohstoffpreise für Einwegrecycling um rund 20 % sanken. Republic Services Inc. begann 2025 mit dem Betrieb seines zweiten Polymer Centers und der ersten Blue Polymers-Anlage in Indianapolis, wobei Blue Polymers ein Gemeinschaftsunternehmen mit Ravago JV Holdings, LLC ist. Diese Kunststoffintegration verbindet Sammlung und Rückgewinnung mit einer definierten nachgelagerten Harzverarbeitungsroute. Für Republic Services Inc. bietet die Integration nachgelagerte Harzerlöse, trägt jedoch dasselbe Kategorie von Materialpreisrisiko, das durch den Rückgang von Waste Management Inc. veranschaulicht wird.
Wettbewerbslandschaft
Marktkonzentration
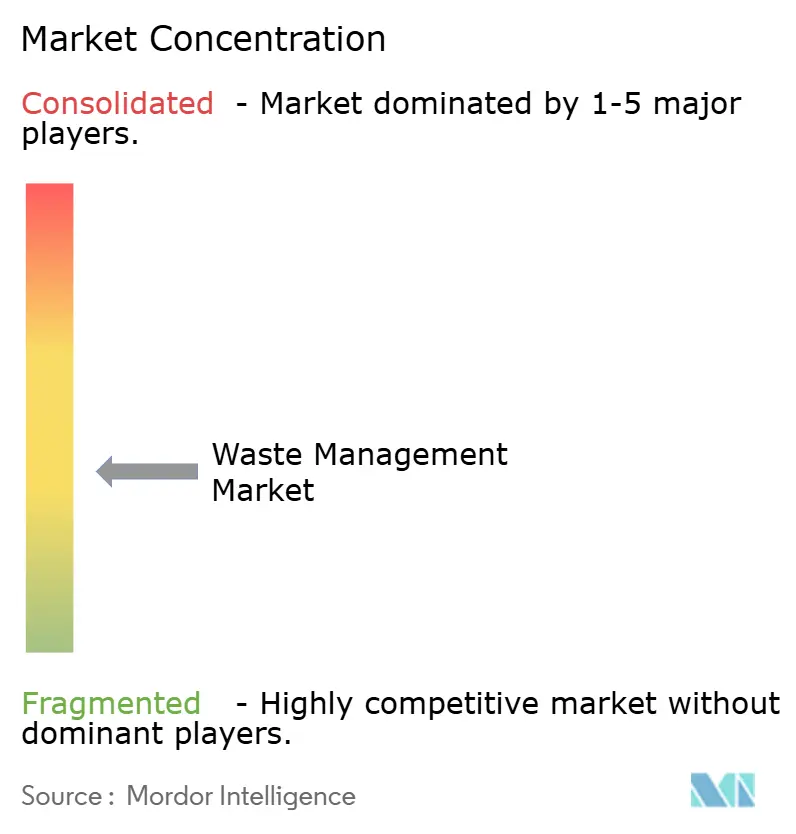
Der Wettbewerb verteilt sich auf lokale Service- und Anlagenmandate, obwohl große integrierte Konzerne mehrere Aktivitäten zu einem umfassenderen Angebot bündeln können. Veolia Environnement SA bedient kommunale und industrielle Abfallkunden und betrieb 2025 845 Abfallverarbeitungsanlagen, während Waste Management Inc. Sammel- und Entsorgungsgeschäfte, Recycling, erneuerbare Energien und Gesundheitslösungen betreibt. In den ersten 6 Monaten des Jahres 2026 meldete Waste Management Inc. einen konsolidierten Betriebsumsatz von 12,91 Milliarden USD über diese Geschäftsbereiche.[3] Suez SA sichert Mandate zur Abfallverwertung, Republic Services Inc. bietet Kapazitäten für Industrieabfälle und Waste Connections Inc. liefert integrierte Dienstleistungen für feste Abfälle. Für kommunale Auftraggeber stellt diese Struktur Anlagenbetreiber neben integrierten Sammel- und Entsorgungsgruppen, während Industrieerzeuger spezialisierte Behandlungskapazitäten innerhalb größerer Serviceportfolios beschaffen können.
Suez SA gewann im Mai 2026 einen 10-Jahres-Vertrag zum Betrieb des Milton Keynes Waste Recovery Park, der nicht recycelbare Abfälle aus Milton Keynes und West Northamptonshire behandelt, mit einem im Auftrag festgelegten Starttermin im Oktober 2026. Republic Services Inc. übernahm im Februar 2025 Shamrock Environmental und erweiterte damit seine Kapazitäten für Abwasserbehandlung, Industrieabfälle und Notfallmaßnahmen. Der Park behandelt bis zu 133.000 Tonnen nicht recycelbare Abfälle pro Jahr und gibt Suez SA ein definiertes Behandlungsmandat an einer öffentlichen Anlage. Die Übernahme durch Republic stärkt stattdessen seine Fähigkeit, Abwasser- und Notfallmaßnahmen neben Industrieabfällen zu bewältigen, was spezialisierte Abdeckung zum Wettbewerbsmerkmal für diese Kunden macht.
Waste Connections Inc. schloss 2025 19 Übernahmen mit einem Gesamtjahresumsatz von rund 330 Millionen USD in seinem US-amerikanischen und kanadischen Tätigkeitsbereich ab. Das Programm umfasste Eintritte in Florida und New York sowie Investitionen in Recyclinganlagen in New Jersey. SUEZ Recycling and Recovery UK Ltd verfügt über eine Registrierung der oberen Stufe in England, datiert auf den 10. Februar 2025, mit einem Ablaufdatum am 14. März 2028. Sie umfasst den Transport, die Vermittlung und den Handel mit Abfällen und gibt dem genannten Unternehmen die Berechtigung, Abfälle in England zu transportieren, zu vermitteln und damit zu handeln. Waste Connections Inc. bezeichnete seine Eintritte in Florida und New York als Plattformen für die Expansion, sodass Herausforderer dort einem etablierten Unternehmen gegenüberstehen, das Übernahmen nutzt, um eine Basis für weiteres Wachstum zu schaffen.
Marktführer der Abfallwirtschaftsbranche
-
Veolia Environnement SA
-
Waste Management Inc.
-
Suez SA
-
Republic Services Inc.
-
Waste Connections Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Abfallwirtschaft Markt Unternehmen in diesem Bericht
- Veolia Environnement SA
- Waste Management Inc.
- Suez SA
- Republic Services Inc.
- Waste Connections Inc.
- Clean Harbors Inc.
- Reworld Holding Corporation
- Biffa Group
- Remondis SE & Co. KG
- Stericycle Inc.
- GFL Environmental Inc.
- FCC Environment
- Cleanaway Waste Management Ltd
- Kanadevia Inova AG
- Sims Limited
- Renewi Limited
- Averda
- Daiseki Co. Ltd
- Tatweer Environmental Services
- Waste Pro USA
- Recology
Wesentliche Chancen für Marktteilnehmer
Die unmittelbaren Chancen vergleichen flottengestützte kommunale Sammlung, kommunales Programmmanagement und Siedlungsabfalldienstleistungen in Industriezonen. Offene Ausschreibungen in Bhubaneswar und Cavite schaffen konkrete Einstiegspunkte für diese Servicemodelle. Das kommunale Beratungsmandat betrifft eine Projektmanagementeinheit (PMU) in der Siedlungsabfallwirtschaftszelle (SWM) und erfordert Erfahrung mit öffentlich-privaten Partnerschaften (PPP). Die Fahrzeugserviceausschreibung hat eine anfängliche Laufzeit von 3 Jahren, mit Verlängerungen von 2 Jahren oder mehr abhängig von Leistung und gegenseitigem Einvernehmen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Elektrische Sammeldienstleistungen für getrennte Abfälle | Ausschreibung vom 13. Oktober 2026 für 3 Pakete, mit Angebotsfrist 9. November 2026 um 17:00 Uhr | Haushaltssammlung der Bhubaneswar Municipal Corporation | Bereitstellung von aufgeteilten leichten Nutzfahrzeugen, Fahrern und Ladeinfrastruktur, mit mindestens 50 % der Betriebsflotte elektrisch | Vom Auftragnehmer finanzierte Ladeinfrastruktur und Strom, ohne separate Erstattung | Kommunale Sammeloperatoren wie Antony Waste Handling Cell Limited |
| Kommunale Programmmanagementdienstleistungen für Siedlungsabfall | PMU-Beschaffung September 2026, mit Angebotsfrist 22. Oktober 2026 um 15:00 Uhr | Siedlungsabfallzelle der Bhubaneswar Municipal Corporation | Ein Team rund um kommunale Umsetzung, Beratungsarbeit und PPP-Transaktionserfahrung aufbauen | Mindestens 7 Jahre in der Projektmanagementberatung; mindestens 2 Jahre Leitung einer staatlichen städtischen PMU innerhalb von 10 Jahren; mindestens 1 abgeschlossenes staatliches SWM-Beratungsprojekt innerhalb von 5 Jahren; mindestens 1 staatliche städtische PPP-Transaktion | Abfallprogrammberater wie Eco Pro Environmental Services |
| Siedlungsabfall-Servicemandat in Industriezonen | Einladung vom 9. Oktober 2026, mit Angebotsfrist 29. Oktober 2026 um 09:00 Uhr | Cavite Economic Zone der Philippine Economic Zone Authority | Einsatz eines lokal ansässigen Serviceteams für eine Laufzeit von bis zu 1 Jahr | Ähnliche Verträge, die in den vorangegangenen 5 Jahren abgeschlossen wurden | Industrieabfall-Dienstleister wie Cleanway Environmental Management Solutions Inc. |
| Quelle: Mordor Intelligence | |||||
Die flottengestützte Sammelchance legt Ladearrangements und Stromkosten beim Auftragnehmer, was die Energiekomponente zu einem Teil der Servicewirtschaftlichkeit macht. Die Beratungsbeschaffung belohnt eine andere Fähigkeit und kombiniert staatliche Projektmanagementerfahrung mit abgeschlossener Abfallberatungs- und PPP-Arbeit. Der Investitionsfall des Sammelanbieters muss daher innerhalb der anfänglichen Laufzeit funktionieren, da Verlängerungen von Leistung und gegenseitigem Einvernehmen abhängen. Die zentrale Öffnung ist ein gebündelter Sammelservice, der so bepreist ist, dass er seine Fahrzeuge, Ladeinfrastruktur und Energie innerhalb dieser definierten Serviceverpflichtung finanziert.
Neueste Industrielle Entwicklungen in Abfallwirtschaft Markt
- Sep 2026: Exchange for Change wählte Suez SA für 2 Verträge mit jeweils 15 Jahren Laufzeit aus, um Pfandrückgabe-Getränkebehälter in 4 der 10 Regionen des britischen Systems zu sammeln, zu transportieren und zu behandeln. Die Verträge umfassen die Regionen Nordost, Nordwest, Südwest und West Central. Der Service soll mit dem System am 1. Oktober 2027 beginnen.
- Jul 2026: Waste Management Inc. schloss seine Denver East Recycling Facility and Hauling Site in Aurora, Colorado, ab und fügte damit Recycling- und Transportinfrastruktur in den Vereinigten Staaten hinzu.
- Jun 2026: Veolia Environnement SA schloss die Übernahme von Clean Earth, einem Unternehmen für die Verwaltung von Gefahrenabfällen, ab und fügte damit Behandlungs-, Lagerungs- und Entsorgungskapazitäten in den Vereinigten Staaten hinzu.
Abfallwirtschaft Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Abfallwirtschaftsmarkt misst den jährlichen Umsatz, der von lizenzierten Abfallwirtschaftsbetreibern und verwandten Dienstleistern für die Bewirtschaftung fester und flüssiger Abfälle weltweit erzielt wird. Er umfasst Abfalldienstleistungen von der Sammlung bis zur abschließenden Behandlung oder Entsorgung sowie unterstützende Logistik, Überwachung und damit verbundene Beratungsdienstleistungen über Abfallquellen und -ströme hinweg.
Ausschlüsse aus dem Geltungsbereich: Informelles Sammeln, standortbezogene industrielle Sanierungsarbeiten und der Verkauf von Strom oder Wärme aus Abfallverwertungsanlagen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Quelle
- Haushalte
- Gewerbe (Einzelhandel, Büro usw.)
- Industrie
- Medizin (Gesundheit und Pharmazie)
- Bau und Abbruch
- Sonstige (institutionell, landwirtschaftlich usw.)
- Nach Dienstleistungsart
- Sammlung, Transport, Sortierung und Trennung
- Entsorgung / Behandlung
- Deponie
- Recycling und Ressourcenrückgewinnung
- Verbrennung und Abfall-zu-Energie
- Sonstige (chemische Behandlung, Kompostierung usw.)
- Sonstige (Beratung, Prüfung und Schulung usw.)
- Nach Abfallart
- Siedlungsabfall
- Industrieller Gefahrstoffabfall
- Elektroschrott
- Kunststoffabfall
- Biomedizinischer Abfall
- Bau- und Abbruchabfall
- Landwirtschaftlicher Abfall
- Sonstiger spezialisierter Abfall (radioaktiv usw.)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam)
- Australien
- Übriger asiatisch-pazifischer Raum
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Türkei
- Südafrika
- Ägypten
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die What a Waste Global Database der Weltbank liefern Länder- und Stadtindikatoren zu Abfallerzeugung, -zusammensetzung, -sammlung und -behandlung, die regionale Volumenannahmen fundieren können. Clean Cities, Bright Futures der Weltbank beschreibt das Wachstum von Siedlungsabfällen und Investitionsbedingungen, während die Abfallstatistiken von Eurostat und die Indikatorberichte der Ziele für nachhaltige Entwicklung der Vereinten Nationen vergleichbare Erzeugungs-, Sammel- und Behandlungsmaßnahmen für ausgewählte Geografien und Ströme liefern.
Das Material zu Ziel 11 der Abteilung für wirtschaftliche und soziale Angelegenheiten der Vereinten Nationen fügt Indikatoren zur Sammlung und kontrollierten Behandlung auf Stadtebene hinzu. Ergänzende Jahresberichte, 10-K-Berichte, Investorenmaterialien wie der Jahresbericht 2025 von WM sowie seriöse Fachpresse können Servicemix, Umsatzkategorien, Betriebsanlagen, Vertragsabschlüsse und Anlagenänderungen gegenseitig überprüfen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Sammlung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und gezielte Umfragen würden Beiträge von kommunalen Sanitär- und Beschaffungsbeamten, Abfallsammel- und -behandlungsbetreibern, Recyclinganlagenmanagern und Leitern für Umwelt-Compliance in der Region Asien-Pazifik, EMEA und Amerika einholen. Ihre Betriebsnachweise würden Sekundärschätzungen zur Serviceabdeckung, Behandlungskapazität, Vertragspreisgestaltung und Abfallstromzusammensetzung testen und gleichzeitig Unterschiede in lokalen Definitionen und Berichtszeiträumen klären. Wenn eine Antwort unvollständig ist oder mit anderen Nachweisen in Konflikt steht, würden Analysten eine dokumentierte Grundlage suchen, sie mit unabhängigen öffentlichen und Betreiberdaten vergleichen und ungelöste Lücken nur mit einer nachvollziehbaren Annahme in die Schätzung einfließen lassen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell schätzt den globalen jährlichen Serviceumsatz für das Basisjahr und erweitert ihn auf das laufende und das Prognosejahr mithilfe einer Szenarioanalyse. Abfallerzeugung und -sammelvolumina nach Strom geben Aufschluss über die Arbeitslast, Bevölkerung und Urbanisierung prägen die Haushalts- und Kommunalnachfrage, Behandlungskapazität und Umleitungsanforderungen informieren über den Entsorgungs- und Verwertungsmix, und Vertragstarife sowie Arbeits- und Energiekosten testen Preis- und Betriebskostenbewegungen. Wo offizielle Statistiken gesammelte oder behandelte Tonnen statt Serviceumsatz ausweisen, beschreiben diese Reihen die Arbeitslast, während Tarife und Vertragsnachweise sie mit dem Jahreswert verbinden. Analysten erstellen Quellen-, Service-, Abfallart- und Regionalanteile aus offiziellen Abfallstatistiken, kommunalen Budgets und Ausschreibungen, Betreibermitteilungen und Servicemandat-Nachweisen und prüfen dann, ob die Kategorien zur jährlichen Umsatzgrenze passen. Selektive Bottom-up-Prüfungen können offengelegte Betreiber-Serviceumsätze hochrechnen oder Stichprobenvertragsvolumina mit beobachteten Servicepreisen multiplizieren. Wo eine Länder- oder Servicereihe nicht verfügbar ist, verwenden Analysten vergleichbare Jurisdiktionen und selektive Preis-Volumen-Prüfungen, um eine nachvollziehbare Schätzung zu bilden. Prognosenannahmen würden mit relevanten Experten aus dem öffentlichen Sektor, der Sammlung und der Behandlung auf Variablenebene überprüft, wobei Unterschiede eine Szenariopanpassung auslösen und keinen behaupteten Konsens.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren offizielle Abfallstatistiken, kommunale Beschaffungs- und Tarifnachweise, Betreibermitteilungen und unabhängige Marktsignale, untersuchen dann Ausreißer und wesentliche Abweichungen gegenüber früheren Zeiträumen, benachbarten Jurisdiktionen und verwandten Serviceindikatoren vor der Freigabe. Ein zweiter Analyst überprüft Quelldaten, Einheitenumrechnungen, Grenzbehandlung, Segmentsummen und Prognosenannahmen, und der leitende Prüfer stellt sicher, dass jede wesentliche Schätzung einen reproduzierbaren Nachweispfad hat. Analysten leiten eine erneute Kontaktaufnahme ein, wenn eine wichtige Definition, ein Vertragspreis, eine Anlagenkapazität oder eine gemeldete Reihe nicht abgeglichen werden kann. Die Nachweisbasis wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen, infrastrukturellen oder Marktereignissen erneut überprüft und einer neuen Überprüfung vor der Lieferung unterzogen.
Marktgröße des globalen Abfallwirtschaftsmarktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Abfallwirtschaftsmarkt misst den jährlichen Umsatz, der von lizenzierten Abfallwirtschaftsbetreibern und verwandten Dienstleistern für die Bewirtschaftung fester und flüssiger Abfälle weltweit erzielt wird.
Zu den wesentlichen Treibern von Abweichungen zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Prognosenannahmen würden mit relevanten Experten aus dem öffentlichen Sektor, der Sammlung und der Behandlung auf Variablenebene überprüft, wobei Unterschiede eine Szenariopanpassung auslösen und keinen behaupteten Konsens.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,62 Bio. USD (2027) | |
| Globales Beratungsunternehmen A | 1,48 Bio. USD (2025) | Auf Basis seines Basiswerts für 2025 liegt diese Schätzung 8,6 % unter dem Wert dieses Berichts für 2027 von 1,62 Bio. USD, 2 Jahre später. Die Seite weist einen Basiswert für 2025 und eine Wachstumsprognose von 5,90 % bis 2031 aus, womit der gemessene Wert vor dem Vergleichsjahr 2027 liegt. |
| Globales Beratungsunternehmen B | 1,5 Bio. USD (2025) | Auf Basis seines Werts für 2025 liegt diese Schätzung 7,4 % unter dem Wert dieses Berichts für 2027 von 1,62 Bio. USD, 2 Jahre später. Die Seite weist einen Wert für 2025, eine höhere Schätzung für 2026 und eine CAGR-Prognose von 6,0 % bis 2033 aus. |
Die Analysten von Mordor Intelligence triangulieren offizielle Abfallstatistiken, kommunale Beschaffungs- und Tarifnachweise, Betreibermitteilungen und unabhängige Marktsignale, untersuchen dann Ausreißer und wesentliche Abweichungen gegenüber früheren Zeiträumen, benachbarten Jurisdiktionen und verwandten Serviceindikatoren vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Abfallwirtschaft-Markt und welches Wachstum wird erwartet?
Der Markt wird für 2027 auf 1,62 Billionen USD geschätzt und soll bis 2032 auf 2,19 Billionen USD wachsen, bei einer CAGR von 6,24 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Abfallsammel- und Rückgewinnungsdienstleistungen an?
Recyclinganteilverpflichtungen unterstützen die Rückgewinnungsnachfrage. Kalifornien schreibt vor, dass Kunststoff-Getränkebehälter, die dem California Refund Value-Programm unterliegen, ab 2025 mindestens 25 % nachverbraucherlichen Recyclingkunststoff enthalten müssen, steigend auf 50 % ab 2030.
Welches Abfallsegment ist das größte nach Quelle für Dienstleistungen?
Haushaltsabfall machte im Jahr 2026 46,13 % des Marktes aus. Industrieabfall ist das am schnellsten wachsende Quellsegment mit einer prognostizierten CAGR von 8 % im Zeitraum 2027–2032.
Welche Unternehmen sind in der Abfallwirtschaft prominent?
Veolia Environnement SA, Waste Management Inc., Suez SA, Republic Services Inc. und Waste Connections Inc. sind prominente Anbieter.
Was könnte die Abfallsammelleistung einschränken?
Höhere Personalkosten können die Sammelwirtschaftlichkeit belasten. Waste Management Inc. meldete im zweiten Quartal 2026 Lohnkostensteigerungen von rund 4 %.
Welche Region führt bei Abfalldienstleistungen, und wo ist das Wachstum am schnellsten?
Asien-Pazifik hielt im Jahr 2026 56,31 % des Marktes, während der Nahe Osten und Afrika mit einer CAGR von 8,8 % im Zeitraum 2027–2032 am schnellsten wachsen soll.