
Marktgröße und Marktanteil für Darmmanagement-Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.68 Milliarden US-Dollar |
| Marktgröße (2031) | 3.31 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
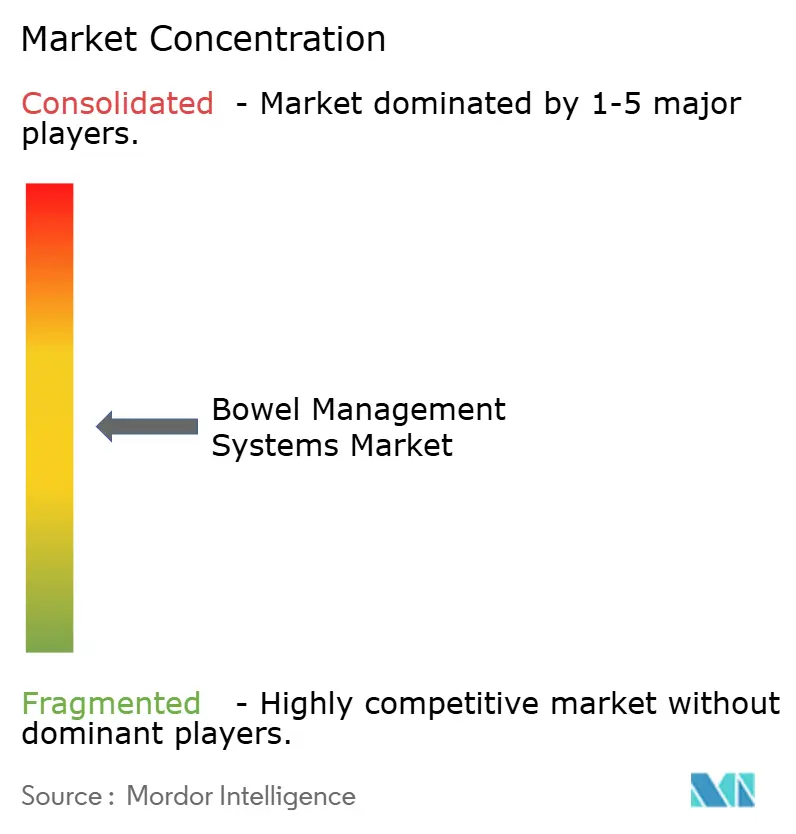
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Darmmanagement-Systeme von Mordor Intelligence
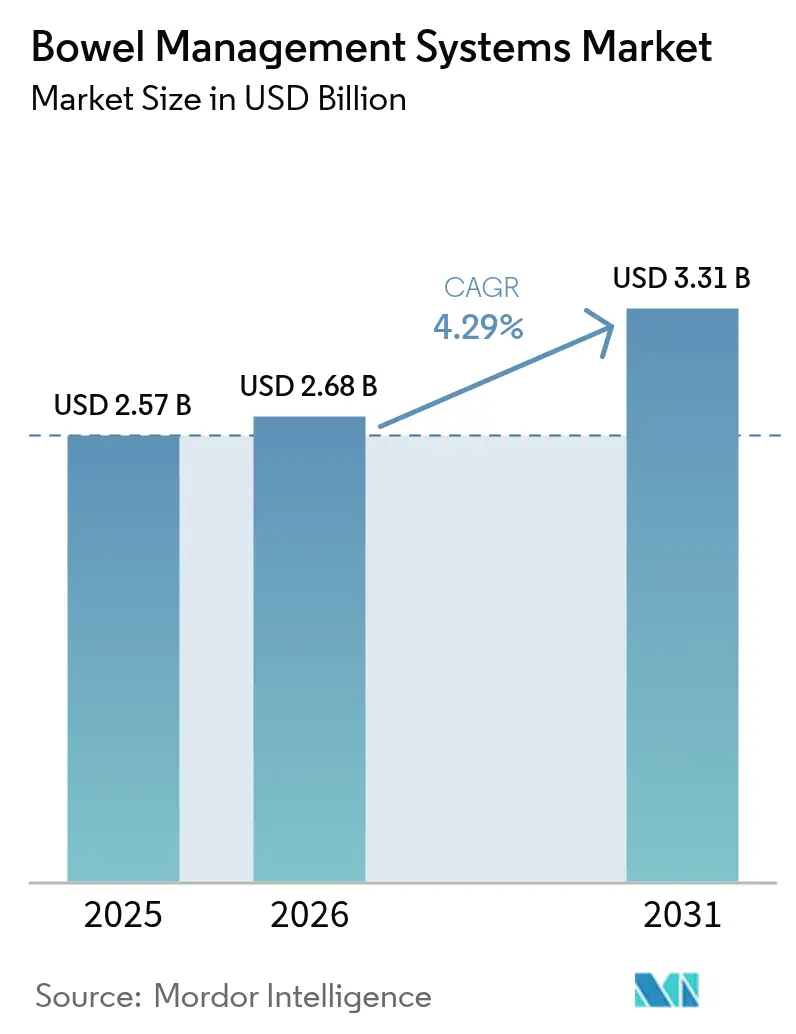
Die Marktgröße für Darmmanagement-Systeme wird voraussichtlich von USD 2,57 Milliarden im Jahr 2025 auf USD 2,68 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 4,29 % über den Zeitraum 2026–2031 USD 3,31 Milliarden erreichen. Das Wachstum spiegelt eine Verlagerung hin zu Neuromodulationstherapien wider, die die Kontinenz ohne permanente Stomata wiederherstellen, eine stärkere Erstattung für Premium-Implantate sowie eine zunehmende Nutzung von Stomabeuteln mit intelligenten Sensoren, die es Klinikern ermöglichen, den Ausfluss aus der Ferne zu überwachen. Lieferanten investieren in recycelbare Beutelfolien, um den Anforderungen der erweiterten Herstellerverantwortung in der Europäischen Union zu entsprechen, während politische Entscheidungsträger in Nordamerika und im asiatisch-pazifischen Raum die Kostenübernahme für sakrale und tibiale Nervenstimulation ausweiten und damit die Therapieakzeptanz unter Medicare- und Ayushman-Bharat-Begünstigten beschleunigen. Der Wettbewerbsdruck steigt, da kleinere Marktteilnehmer Bluetooth-fähiges Zubehör mit Telemedizin-Plattformen kombinieren und Krankenhäusern so einen Weg bieten, Wiederaufnahmen aufgrund von Leckagen und Hautkomplikationen zu reduzieren. Insgesamt stärken diese Veränderungen die Preissetzungsmacht im Markt für Darmmanagement-Systeme und erweitern den gesamten adressierbaren Pool von Patienten mit schwerer Stuhlinkontinenz.
Wichtigste Erkenntnisse des Berichts
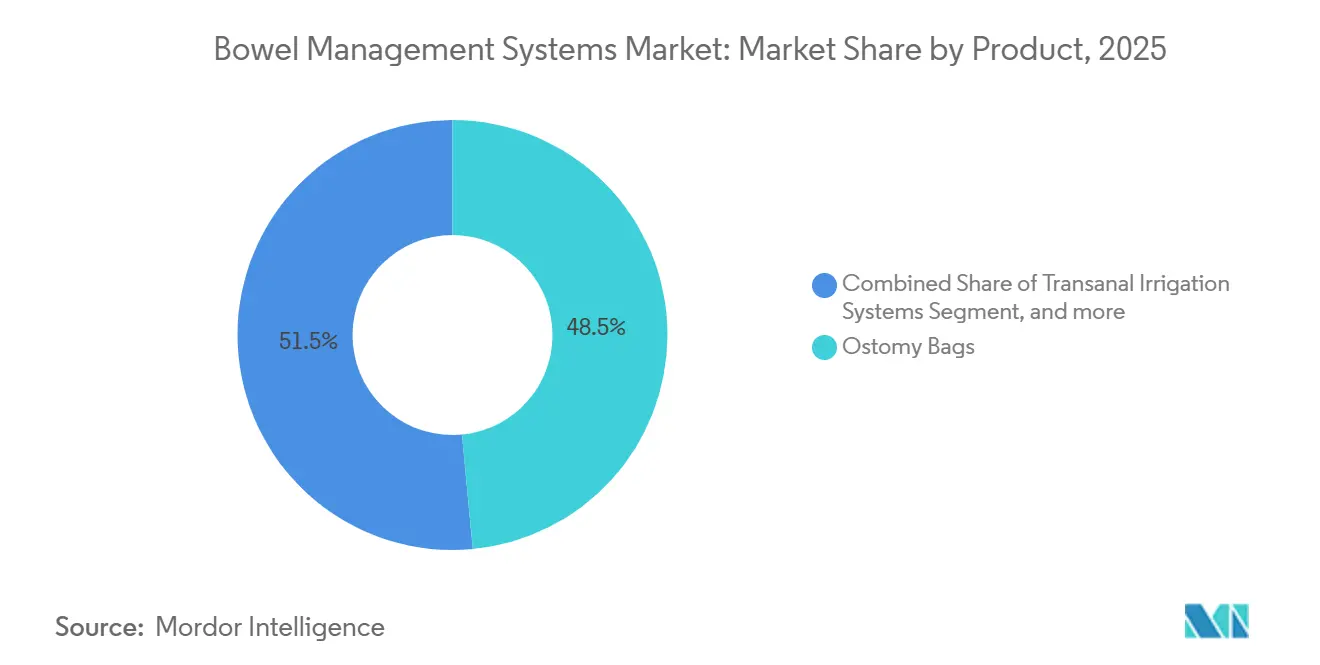
- Nach Produkttyp entfielen im Jahr 2025 48,54 % des Marktanteils für Darmmanagement-Systeme auf Stomabeutel, während Nervenmodulationsgeräte bis 2031 den schnellsten CAGR von 6,25 % verzeichneten.
- Nach Patiententyp machten erwachsene Patienten im Alter von 18–64 Jahren im Jahr 2025 65,54 % der Marktgröße für Darmmanagement-Systeme aus, während das geriatrische Segment mit einem CAGR von 7,65 % wächst.
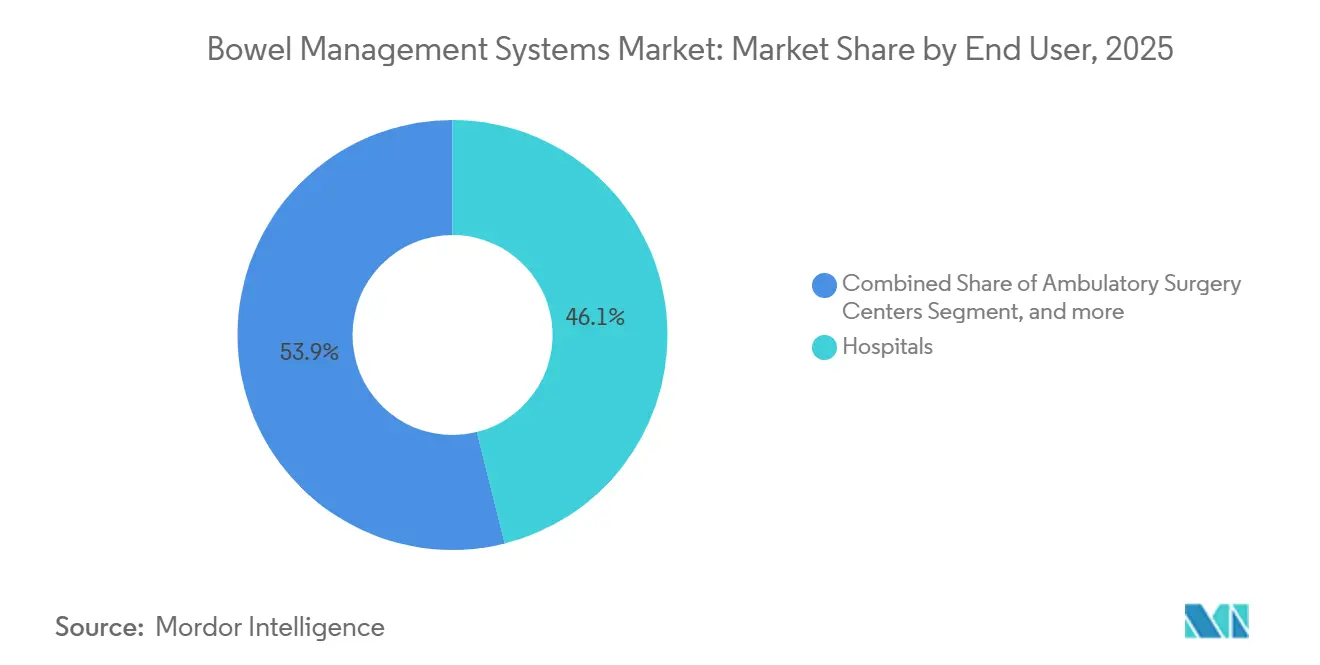
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 46,15 % am Markt für Darmmanagement-Systeme, während häusliche Pflegeeinrichtungen bis 2031 voraussichtlich mit einem CAGR von 7,82 % wachsen werden.
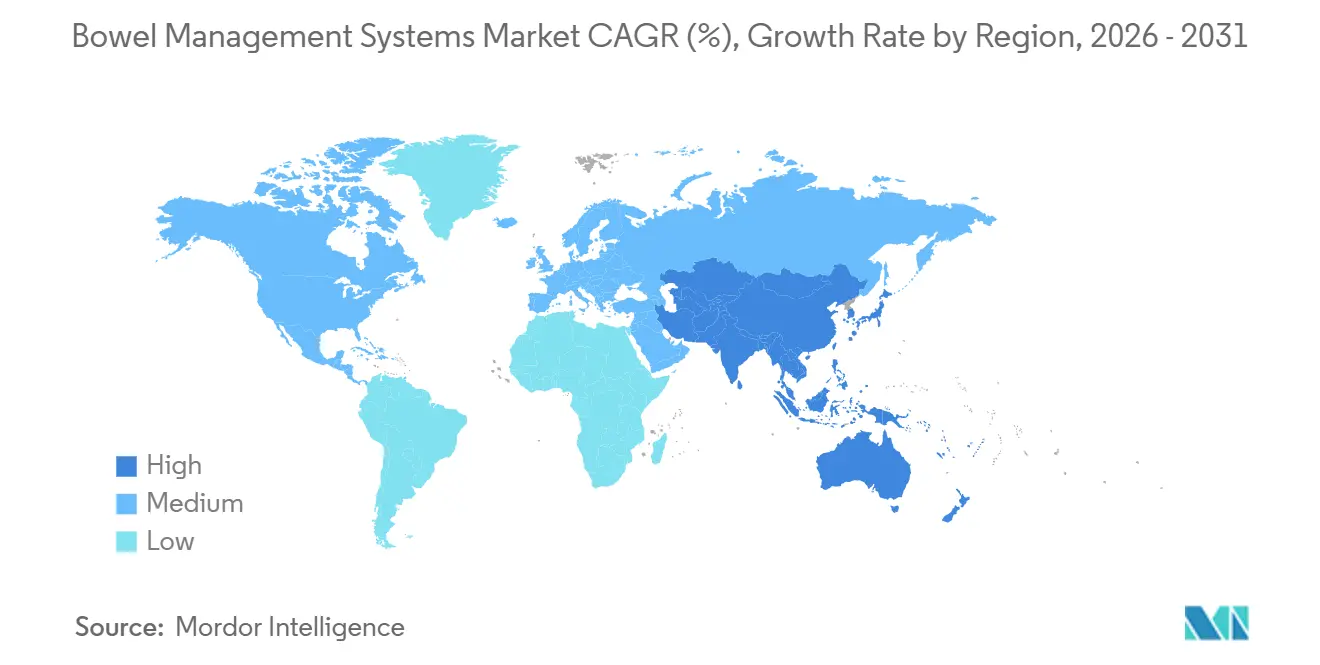
- Nach Geografie führte Nordamerika im Jahr 2025 mit 38,23 % der Marktgröße für Darmmanagement-Systeme, aber der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 6,62 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Inzidenz entzündlicher Darmerkrankungen | +0.9% | Global, erhöht in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Schnell wachsende geriatrische Bevölkerung | +1.2% | Global, asiatisch-pazifischer Raum und Europa | Langfristig (≥ 4 Jahre) |
| Ausweitung der Erstattung in Hocheinkommensmärkten | +0.8% | Nordamerika, Westeuropa, Japan | Kurzfristig (≤ 2 Jahre) |
| Stomabeutel mit intelligenten Sensoren | +0.6% | Nordamerika, EU-Kernländer, städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| ESG-getriebene Verlagerung zu biobasierten Materialien | +0.4% | EU, Nordamerika, ausgewählte Länder im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Inzidenz entzündlicher Darmerkrankungen
Entzündliche Darmerkrankungen betreffen 3,1 Millionen US-amerikanische Erwachsene, während die Inzidenz in sich industrialisierenden Volkswirtschaften steigt und die Nachfrage nach Stomabedarf aufrechterhalten wird[1]Zentren für Seuchenkontrolle und -prävention, "IBD-Überwachung," CDC, cdc.gov. Frühere chirurgische Eingriffe bei Patienten, die nicht auf biologische Therapien ansprechen, verkürzen das Zeitfenster von der Diagnose bis zur Stomaanlage und treiben den Absatz von Hochleistungsbeuteln mit konvexen Barrieren an, die für komplexe Bauchformen geeignet sind. Gerätehersteller reagieren mit tieferen Filtern, die Gerüche während aktiver Schübe eindämmen – ein Merkmal, das von jüngeren Morbus-Crohn-Patienten geschätzt wird, die in die Schule oder zur Arbeit zurückkehren. Kliniker kombinieren zunehmend temporäre Ileostomien mit restaurativer Proktokolektomie, was kontinuierliche Stomabeutel-Ersatzzyklen sicherstellt. Diese Muster halten den Markt für Darmmanagement-Systeme auf einem stabilen Volumenentwicklungspfad, auch wenn biologische Therapien einige Operationen verzögern.
Schnell wachsende geriatrische Bevölkerung
Erwachsene ab 65 Jahren werden bis 2050 1,5 Milliarden erreichen, wobei die Prävalenz von Stuhlinkontinenz bei 14,1 % unter in der Gemeinschaft lebenden Personen und bis zu 70 % in Pflegeheimen liegt[2]Abteilung für wirtschaftliche und soziale Angelegenheiten der Vereinten Nationen, "Weltbevölkerungsalterung," UN, un.org . Das Altern verstärkt die Schwäche des Beckenbodens, Polypharmazie und neurogene Darmstörungen und erweitert die Kandidatenbasis für Einwegbeutel und Neuromodulationsimplantate. Japans Pflegeversicherung erstattet nun elektronische Irrigation und sakrale Nervenbewertung, was die Bereitschaft der Kostenträger signalisiert, hochpreisige Geräte zu finanzieren, die Senioren zu Hause halten. Chinesische Provinzen nehmen Stomabedarf in die Liste der unentbehrlichen Arzneimittel auf, und Deutschland finanziert die tibiale Nervenstimulation, was die Therapiedurchdringung steigert. Lieferanten überarbeiten Verschlussklammern, Fingergriffe und Farbkodierungen, um sie für arthritische Hände und eingeschränktes Sehvermögen geeignet zu machen, und festigen damit die geriatrische Kundenbindung im Markt für Darmmanagement-Systeme.
Ausweitung der Erstattung in Hocheinkommensmärkten
Das CMS hob 2024 die Vorabgenehmigungsbarrieren für sakrale Neuromodulation auf und erweiterte die Anspruchsberechtigung um etwa 120.000 Medicare-Begünstigte jährlich. Der NHS England bündelte ein Jahr Stomabedarf in kolorektale Behandlungsepisoden und setzte damit Anreize für Krankenhäuser, von günstigen Beuteln auf länger haltende konvexe Barrieren umzusteigen, die Notfallbesuche reduzieren. Die Aufnahme der tibialen Nervenstimulation in Deutschland ermöglicht bis zu 12 erstattete Sitzungen und bietet eine Zwischenstufe zwischen konservativer Behandlung und Implantat. Die Kostenübernahme reduziert den Eigenanteilsschock – Implantat und Programmierung können USD 20.000 kosten – und erweitert die Akzeptanz unter Senioren mit festem Einkommen. Der Markt für Darmmanagement-Systeme verzeichnet daher eine schnellere Umsatzkonversion in Regionen, die die Erstattung mit Einsparungen bei den Gesamtbehandlungskosten in Einklang bringen.
Stomabeutel mit intelligenten Sensoren ermöglichen Fernüberwachung
Die FDA erteilte 2024 die Zulassung für den Bluetooth-Sensorstreifen von 11Health, der Patienten eine Telefonbenachrichtigung gibt, wenn der Ausfluss 70 % der Beutelkapazität erreicht. Fernüberwachungscodes vergüten Leistungserbringern USD 50–65 pro Monat für die Überwachung chronischer Erkrankungen und finanzieren Telemedizin-Pflegekontakte, die Dehydrierung frühzeitig erkennen. Die digitale Plattform von ConvaTec verbindet Wearables mit ihrem Pflegenetzwerk – ein Modell, das mit wertbasierten US-Verträgen übereinstimmt, die Wiederaufnahmen bestrafen. Krankenhäuser erproben Sensorbeutel, um den stationären Schulungsaufwand zu verkürzen und die Nachsorge an virtuelle Teams auszulagern. Die von intelligenten Beuteln generierten Daten informieren auch die Analysen der Kostenträger zu Leckageraten und stärken die Evidenz, dass Premium-Konvexbarrieren periostomalem Dermatitis vorbeugen. Diese Dynamiken treiben die Premiumisierung im Markt für Darmmanagement-Systeme voran.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Patientenpräferenz für konservative Behandlung | -0.7% | Global, stärker in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Postoperative Infektionen und Geräterückrufe | -0.5% | Global, verstärkt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für Neuromodulationsimplantate | -0.4% | Schwellenmärkte, Nichtversicherte in Hocheinkommensländern | Langfristig (≥ 4 Jahre) |
| Regulatorische Kontrolle von Einwegkunststoffen | -0.3% | EU, Nordamerika, ausgewählte Länder im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Patientenpräferenz für konservative/nicht-invasive Behandlung
Eine Umfrage aus dem Jahr 2024 zeigte, dass 68 % der Patienten mit Stuhlinkontinenz Diät oder Physiotherapie gegenüber einer Stomaanlage bevorzugen, was die Umstellung auf Beutelnutzung verzögert. Kulturelle Stigmatisierung sichtbarer Hilfsmittel verstärkt die Zurückhaltung in Asien, Lateinamerika und dem Nahen Osten. Die tibiale Nervenstimulation bietet eine weniger invasive Brückenlösung, doch 30–40 % der Sitzungen liefern keine dauerhafte Kontrolle, sodass Patienten zwischen suboptimaler Symptomlinderung und der Abneigung gegenüber einer dauerhaften Ableitung schwanken. Injizierbare Füllmittel und magnetische Schließmuskeln absorbieren ebenfalls Kandidaten, die sonst Stomasysteme übernehmen würden. Dieser Konservatismus dämpft die Nachfrage in der Frühphase im Markt für Darmmanagement-Systeme.
Gegenwind durch postoperative Infektionen und Geräterückrufe
Die MAUDE-Datenbank verzeichnete im ersten Halbjahr 2024 47 unerwünschte Ereignisse bei Stomabeuteln, darunter 12 periostomaale Infektionen im Zusammenhang mit Klebstoffdelaminierung. Der Klasse-II-Rückruf von Hollister im Juni 2024 für ein zweiteiliges Kolostomiesystem störte die Krankenhausformulare und löste defensives Einlagern mit Konkurrenzmarken aus. Infektionsraten bei sakralen Neuromodulationsimplantaten von 5–8 % erfordern häufig eine Explantation, was sowohl Chirurgen als auch Kostenträger gegenüber Wiederholungseingriffen abschreckt. Gemäß der EU-Medizinprodukteverordnung erfordern Stomabeutel der Klasse IIb nun eine klinische Nachmarktbeobachtung, was Compliance-Kosten erhöht und Markteinführungszyklen verlängert. Rückrufe und Vigilanz engen die Margen ein, während Krankenhäuser Lieferanten zu strengeren Qualitätsgarantien im Markt für Darmmanagement-Systeme drängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Nervenmodulation übertrifft traditionelle StomataNervenmodulationsgeräte verzeichneten zwischen 2026 und 2031 den höchsten CAGR von 6,25 % und profitierten von politischer Kostenübernahme und miniaturisierten Elektroden, die die Implantation vereinfachen. Stomabeutel, obwohl sie 2025 noch 48,54 % der Marktgröße für Darmmanagement-Systeme ausmachen, verlieren Marktanteile, da kolorektale Chirurgen sphinktererhaltende Protokolle einsetzen. Innerhalb der Beutel dominieren Kolostomievarianten aufgrund linksseitiger Resektionen, aber Ileostomielinien wachsen schneller aufgrund steigender Operationen bei entzündlichen Darmerkrankungen. Transanale Irrigationssysteme, insbesondere programmierbare elektronische Typen, erhalten Erstattung in Deutschland und dem Vereinigten Königreich und bieten eine Alternative für Sigmoidostomata. Analimplantate und magnetische Schließmuskeln eröffnen eine kleine, aber hochmargige Nische nach der humanitären Zulassung des Geräts von Implantica durch die FDA im Jahr 2024. Die Nachfrage nach Zubehör skaliert mit der Beutelrotation; Hydrokolloidringe für sieben Tage Tragezeit verkaufen sich gut an Sportler, die Diskretion schätzen.
Lieferanten sichern sich durch die Bündelung von Barrieren, Entlüftungsfiltern und Deodorisierungsbeuteln mit Basisplatten ab, was den durchschnittlichen Verkaufspreis pro Patientenepisode erhöht. Recycelbare Beutelfolien stärken EU-Ausschreibungen, und elektronische Pumpen mit erwärmter Kochsalzlösung verbessern die Haftung für das Management chronischer Verstopfung.


Nach Patiententyp:
Geriatrischer Anstieg verändert das ProduktdesignErwachsene ab 65 Jahren werden bis 2031 37 % des Wachstums im Markt für Darmmanagement-Systeme antreiben. Der CAGR des Segments von 7,65 % übertrifft die erwerbstätige Erwachsenengruppe, da Polypharmazie und neurogene Darmstörungen die Inzidenz erhöhen. Hersteller fügen große Fingergriffe, vorgeschnittene Öffnungen und pastellfarbene Farbkodierungen hinzu, die sich von empfindlicher Haut abheben. Japans Versicherung übernimmt nun die Kosten für elektronische Irrigation bei chronischer Verstopfung und fördert die Nachfrage nach batteriebetriebenen Pumpen bei häuslich gebundenen Senioren[3]Ministerium für Gesundheit, Arbeit und Soziales, "Änderungen der Pflegeversicherung," MHLW, mhlw.go.jp. Die pädiatrische Nachfrage bleibt eine Nische, ist aber stabil und mit angeborenen Fehlbildungen verbunden.
Erwachsene Patienten bleiben der Kernvolumenmotor und liefern 65,54 % des Umsatzes im Jahr 2025, aber geriatrisch ausgerichtete Upgrades erhöhen den Durchschnittspreis. Lieferanten entwickeln gemeinsam mit Ergotherapeuten visuelle Hinweise, die den Beutelwechsel bei Tremor oder kognitiven Einschränkungen vereinfachen – ein Differenzierungsmerkmal in Langzeitpflegeeinrichtungen.
Nach Endnutzer:
Häusliche Pflege gewinnt, während Krankenhäuser die Verweildauer optimierenHäusliche Pflegeeinrichtungen werden bis 2031 den schnellsten CAGR von 7,82 % verzeichnen, da CMS-Codes für häusliche Gesundheitsversorgung bis zu 12 qualifizierte Pflegebesuche für neue Stomapatienten finanzieren. Krankenhäuser, die 2025 noch 46,15 % des Umsatzes ausmachen, verkürzen die kolorektale Entlassung auf 3–5 Tage und verlagern die Schulung auf Telemedizin-Wund-Stoma-Kontinenz-Pflegekräfte. Intelligente Sensorbeutel eignen sich für die häusliche Überwachung und liefern Leckagewarnungen und Volumengrafiken, die Dehydrierung früher als Selbstberichte erkennen.
Ambulante Operationszentren nutzen die Medicare-Neuklassifizierung von 2024 für ambulante Stomarückbildungen und Nervenstimulatorimplantationen und unterbieten die Krankenhausgebühren um 30–40 %. Pflegeheime kaufen standardisierte zweiteilige Systeme in großen Mengen und tauschen Premium-Sensoren gegen Kosteneinsparungen. Direktvertriebsplattformen von Coloplast und ConvaTec liefern Abonnementpakete, wobei die Kurierzustellung Ladenregalbeschränkungen in ländlichen Gebieten umgeht. Diese Logistikinnovationen verstärken die häusliche Ausrichtung des Marktes für Darmmanagement-Systeme.
Geografische Analyse
Markt für Darmmanagement-Systeme in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 38,23 % an der Marktgröße für Darmmanagement-Systeme, begünstigt durch die Medicare-Kostenübernahme für die sakrale Nervenstimulation und ein dichtes Netzwerk zertifizierter Pflegefachkräfte für Wunden, Stoma und Kontinenz. Die nationale Deckungsbestimmung von 2024 beseitigte die Verzögerung durch Vorabgenehmigungen und fügte jährlich rund 120.000 Leistungsempfänger mit Stuhlinkontinenz hinzu. Das Bluetooth-Beutelsystem von Eleven Health ist in 15 integrierten Versorgungsnetzwerken aktiv und erzielt monatliche Fernüberwachungsgebühren von 50 bis 65 USD. Kanada erweiterte die Listen der Pflichtleistungen in Ontario und British Columbia und senkte die Zuzahlungen der Patienten. Mexikos Wachstum konzentriert sich größtenteils auf Privatkliniken, die Medizintouristen behandeln, während staatliche Krankenhäuser einfache Zweiteilige Systeme kaufen.
Markt für Darmmanagement-Systeme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 6,62 % die höchste CAGR, angetrieben durch Chinas 297 Millionen Senioren und das indische Ayushman-Bharat-Programm, das nun Stomabeutel und Irrigation finanziert. Shanghai und Guangdong erproben die Erstattung der tibialen Nervenstimulation, während Japans Pflegeversicherung die elektronische Irrigation bezuschusst. Das australische Pharmaceutical Benefits Scheme nahm die sakrale Nervenstimulation im Jahr 2024 auf und erstattet das Implantat im Wert von 25.000 AUD. Südkorea erprobt gebündelte kolorektale Behandlungsepisoden einschließlich eines einjährigen Beutelversorgung, was auf eine Verlagerung der Kostenträger hin zu wertorientierten Verträgen in der gesamten Region hindeutet.
Markt für Darmmanagement-Systeme in EMEA und Südamerika
Der europäische Markt für Darmmanagement-Systeme wächst moderat, beeinträchtigt durch MDR-Rezertifizierungsengpässe, die 2024 dazu führten, dass 30 % der Zubehör-SKUs aus den Regalen genommen wurden. Die gesetzliche Krankenversicherung in Deutschland erstattet die tibiale Nervenstimulation und erschließt damit 80.000 anspruchsberechtigte Patienten. Der NHS England bündelte Stomaprodukte in die kolorektalen Chirurgietarife und lenkt den Einkauf hin zu hochwertigen konvexen Barrieren, die Wiederaufnahmen reduzieren. Frankreich und Italien erproben ein Beutel-Rücknahmemodell nach dem Vorbild von Coloplasts niederländischem Programm auf Basis der Kreislaufwirtschaft. Der Nahe Osten und Afrika bleiben ein Entstehungsmarkt; GCC-Privatkrankenhäuser importieren Premiumsysteme für Expatriates, während der öffentliche Sektor in Südafrika Großpackungen zweiteiliger Beutel kauft. In Südamerika finanzieren private Krankenversicherer in Brasilien die Neuromodulation, doch anhaltende Versorgungsengpässe im öffentlichen Sektor halten die Marktdurchdringung außerhalb wohlhabender Ballungsräume niedrig.

Regulatorisches Umfeld
Darmmanagementsysteme und verwandte therapeutische Geräte werden in den wichtigsten Märkten als Medizinprodukte reguliert, wobei in den Vereinigten Staaten unter Aufsicht der FDA Klasse-II-Zulassungswege für Stuhlmanagement-Sets und Irrigationssets üblich sind. US-Anbieter müssen die Kernvorgaben in den Bereichen Registrierung und Listung (21 CFR Part 807), Kennzeichnung (21 CFR Part 801), Qualitätsmanagementsysteme (21 CFR Part 820) und Meldung von Medizinprodukten (21 CFR Part 803) einhalten, was sich auf die Bereitschaft von Stoma- und Stuhlmanagement-Produktlinien für die Marktüberwachung nach Zulassung auswirkt.
In Europa fallen Produkte unter die Medizinprodukteverordnung (EU) 2017/745 (MDR), die die klinischen Anforderungen und die Anforderungen zur Marktüberwachung im Vergleich zu den früheren Richtlinien erweitert und die Kontrollen für risikoreichere Geräte verschärft hat, einschließlich einer strukturierteren klinischen Nachbeobachtung nach dem Markteintritt für bestimmte Klassen. Bei Arzneimittel-Medizinprodukt-Kombinationen und Geräten mit medizinischen Wirkstoffen können MDR-Konsultationswege die Europäische Arzneimittel-Agentur (EMA) oder nationale zuständige Behörden einbeziehen, was zusätzliche Dokumentations- und Prüfschritte mit sich bringt, die den Zeitpunkt der Markteinführung und die Genauigkeit der Designkontrolle beeinflussen. Auch Aktualisierungen der Normen wirken sich auf die Bewertungsprotokolle aus: ISO 15621:2026 bietet einen aktualisierten Rahmen zur Bewertung absorbierender Inkontinenzprodukte für Urin und Stuhl, relevant für Anbieter, die sowohl im Bereich Darmmanagement als auch im angrenzenden Bereich Inkontinenz tätig sind.
Wettbewerbslandschaft
Der Markt für Darmmanagement-Systeme weist eine moderate Fragmentierung auf. Coloplast, ConvaTec und Becton, Dickinson and Company halten einen bemerkenswerten Anteil am Stomabeutelsegment und nutzen umfangreiche Kataloge und Pflegebildungsdienstleistungen. Medtronic und Boston Scientific dominieren die sakrale Neuromodulation mit InterStim- und Axonics-lizenzierten Plattformen. Das r15-Gerät von Axonics, das 2024 von der FDA zugelassen wurde, verfügt über einen wiederaufladbaren Akku mit einer Lebensdauer von 15 Jahren und bietet damit einen Kostenvorteil bei Ersatzoperationen. 11Health sammelte USD 6 Millionen in einer Serie-A-Finanzierung, um seinen Bluetooth-Sensor zu vermarkten und eine Datenabonnement-Annuität unter den US-amerikanischen Fernpatientenüberwachungscodes zu schaffen.
Strategisch gesehen integrieren etablierte Unternehmen digitale Start-ups, um Telemedizinkapazitäten hinzuzufügen; ConvaTecs Stomapflegeportal von 2024 kombiniert Wearables mit Fachpflegekräften, um die Produktloyalität zu sichern. Patentanmeldungen im Jahr 2025 konzentrieren sich auf miniaturisierte Elektroden, biologisch abbaubare Substrate und Hydrokolloidmischungen, die die Tragezeit auf sieben Tage verlängern. Die Anforderungen der EU-Medizinprodukteverordnung begünstigen kapitalstarke Unternehmen, die mehrjährige Nachmarktstudien finanzieren können, und verdrängen kleine Lieferanten. Qualitätsmängel, wie der Flanschverriegelungsrückruf von Hollister im Jahr 2024, veranlassen Krankenhäuser, ihre Lieferantenlisten zu verkürzen, um die Haftung zu minimieren.
Nachhaltigkeit bietet eine Differenzierungsmöglichkeit: Coloplast verpflichtet sich zu 50 % biobasierten Polymeren bis 2030, während Hollisters Rücknahmepilotprojekt das Deponieaufkommen reduziert. Implanticas FDA-zugelassener magnetischer Schließmuskel füllt eine Hochakutlücke bei schwerer Inkontinenz im Endstadium, aber die Akzeptanz hängt von der Chirurgenausbildung und dem Nachweis der Überlegenheit gegenüber der Nervenstimulation ab. Insgesamt belohnt der Markt für Darmmanagement-Systeme Portfolios, die Einwegvolumen mit Implantat-Annuität und digitalen Diensten in Einklang bringen.
Marktführer für Darmmanagement-Systeme
Becton, Dickinson and Company
ConvaTec Group plc
B Braun SE
Medtronic
Coloplast A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Darmmanagement-Systeme
- Abena A/S
- Axonics Inc.
- B. Braun
- Beckton Dickinson
- Boston Scientific
- Cardinal Health
- Coloplast
- Consure Medical
- ConvaTec Group plc
- Cook MyoSite
- Hollister
- Implantica AG
- Laborie Medical Technologies
- Medtronic
- Qufora A/S
- Salts Healthcare
- Solventum Corporation
- Wellspect Healthcare
Lesen Sie die Analyse der Darmmanagement-Systeme-Unternehmen

Marktchancen und Zukunftsaussichten
Akutversorgung im Bereich Stuhlmanagement und Drainage in der Intensivpflege bleiben ein Schwerpunktbereich, unterstützt durch Produktinnovationen, die auf verbesserte Dichtungsintegrität, Patientenkomfort und kontinuierliche Drainageleistung in Hochakuitätsumgebungen abzielen. Die Markteinführung des hygh-tec-Drainage-Stuhlmanagementsystems von Stryker im Mai 2026 unterstreicht die anhaltenden Investitionen in rektalkatheterbasierte Lösungen für akute Stuhlinkontinenz, wobei Krankenhäuser Geräten Priorität geben, die Hautschäden, Kontaminationsrisiken und die Arbeitsbelastung des Pflegepersonals auf Intensivstationen reduzieren.
In der chronischen Versorgung bestehen weiterhin ungenutzte Marktchancen bei vereinfachten, tragbaren transanalen Irrigationssystemen (TAI) und digital gestützten Darmpflegepfaden, die sich in häusliche Pflegeabläufe und Fernnachsorge einfügen. Die Einführung von Peristeen Light durch Coloplast im Jahr 2024 spiegelt die anhaltende Verschiebung hin zu volumenärmerer, tragbarerer TAI wider, um die Therapietreue zu unterstützen, während klinische Forschungsaktivitäten rund um intelligente TAI-Systeme und digitales Biofeedback die Evidenzbasis für Premium-Positionierung und Erstattungsdiskussionen schärfen. Getrennt davon schafft die Konsolidierung und der Ausbau der Vertriebskanäle im auf häusliche Pflege ausgerichteten Darmmanagement, einschließlich vertikaler Integration mit Fokus auf das Vereinigte Königreich und Portfolioakquisitionen, Raum für integrierte Produkt-plus-Service-Modelle, die Verbrauchsmaterialien, Schulung und Überwachung bündeln, um leckagebedingte Komplikationen und vermeidbare Versorgungsinanspruchnahme zu reduzieren.
Recent Industry Developments in Markt für Darmmanagement-Systeme
- Juni 2026: Galmed Pharmaceuticals schloss die Übernahme von Colospan Ltd. ab und erwarb damit das intraluminale Bypass-Gerät CG-100, das in der Kolorektalchirurgie eingesetzt wird. Die Übernahme erweitert den Zugang zu Technologien, die postoperative Komplikationen reduzieren und potenziell die Notwendigkeit einer Stomaanlage verringern sollen, und bringt zugleich angrenzende kolorektale Verfahrensinstrumente näher an Darmmanagement-Pfade heran.
- August 2025: Clinisupplies übernahm das Renew Inserts-Portfolio von Renew Medical Inc. und Renew Medical UK Limited und erweiterte damit sein Angebot im Bereich Darmmanagement für die chronische Versorgung. Die Transaktion erhöht die Portfoliotiefe für Heimlieferungs- und Langzeitmanagementprogramme, bei denen Produktbreite und Ausgabefähigkeit die Patientenbindung beeinflussen können.
- Februar 2024: Coloplast brachte Peristeen Light auf den Markt, ein volumenarmes transanales Irrigationsgerät für Menschen mit Darmerkrankungen. Die Einführung untermauert den Trend hin zu tragbareren und einfacheren Irrigationsansätzen, die das Selbstmanagement unterstützen und die Anwendung über spezialisierte Zentren hinaus verbreitern können.


Markt für Darmmanagement-Systeme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Darmmanagementsysteme Medizinprodukte und verwandte Verbrauchsmaterialien zur Behandlung von Stuhlinkontinenz und zur Unterstützung einer sicheren Stuhlsammlung, -umleitung oder kontrollierten Entleerung in verschiedenen Versorgungsumgebungen.
Ausgeschlossener Anwendungsbereich: Wir schließen Arzneimittel, allgemeine Wundverbände, die nicht für die Darmpflege konzipiert sind, sowie klinische Dienstleistungen aus, die separat von der Gerätelieferung abgerechnet werden.
Übersicht der Segmentierung
- Nach Produkt
- Stomabeutel
- Kolostomiebeutel
- Ileostomiebeutel
- Urostomiebeutel
- Transanale Irrigationssysteme
- Manuelle pumpenbasierte Irrigation
- Elektronische intelligente Irrigation
- Nervenmodulationsgeräte
- Sakrale Nervenstimulationssysteme
- Tibiale Nervenstimulationssysteme
- Analimplantate und künstliche Schließmuskeln
- Hydraulische künstliche Schließmuskeln
- Magnetische Schließmuskeln
- Hautbarrieren und Zubehör
- Hautbarrierematten und -ringe
- Deodorisierungsfilter und Beutelzubehör
- Stomabeutel
- Nach Patiententyp
- Pädiatrisch (<18 Jahre)
- Erwachsene (18–64 Jahre)
- Geriatrisch (65+ Jahre)
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Häusliche Pflegeeinrichtungen
- Pflegeheime
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen und Nachfrage- und Angebotssignale auszuwählen, die jährlich verfolgt werden können. Wir überprüften vorrangig öffentliche Gesundheitsstatistiken und Indikatoren zur Versorgungserbringung aus Quellen wie den US CDC, der WHO und OECD-Gesundheitsdaten, gefolgt von Informationen zur Sicherheit und Registrierung von Medizinprodukten von Behörden wie der US-FDA und den Medizinprodukte-Ressourcen der Europäischen Kommission.
Um diese Signale in ein praktikables Größenmodell zu überführen, nutzten wir zudem Erkenntnisse aus begutachteter klinischer Fachliteratur (etwa Studien zur Belastung durch Stuhlinkontinenz und zu Behandlungspfaden), staatliche Beschaffungs- und Erstattungsreferenzen, soweit verfügbar, sowie öffentliche Unterlagen von Herstellern wie Jahresberichte und Investorenpräsentationen. Für zusätzliche Prüfungen nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen sowie Patentdatenbanken, um den Zeitrahmen der Produktpipeline zu verstehen. Die oben aufgeführten spezifischen Sekundärquellen sind lediglich beispielhaft und nicht erschöpfend; weitere öffentliche Quellen wurden ebenfalls zur Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, wie Darmmanagementprodukte in Krankenhäusern, ambulanten Zentren und der häuslichen Pflege eingesetzt werden, sowie darauf, Preisspannen, Nutzungsmuster und Austauschhäufigkeit für wichtige Gerätekategorien zu bestätigen. Interviews und Umfragen wurden auf Hersteller, Distributoren, Kliniker und Beschaffungsverantwortliche in allen wichtigen Regionen verteilt, damit unsere Annahmen dort korrigiert werden konnten, wo Sekundärinformationen dünn waren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | Führungskräfte (CXOs): 18 % | APAC: 46 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 33 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 49 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-down-Betrachtung, bei der behandelte Patientenpools und Nutzungsmuster nach Versorgungsumgebung anhand von Prävalenzsignalen, Verfahrensvolumina und dem typischen Versorgungspfad für Darmkontrolle und -umleitung rekonstruiert werden. Nachdem dieser Nachfragepool festgelegt ist, wird der jährliche Verbrauch anhand praktischer Eingaben wie Geräteakzeptanz nach Versorgungsumgebung, Austauschhäufigkeit für Verbrauchsmaterialien, durchschnittlichen Verkaufspreisspannen nach Produktgruppe und dem Anteil der mit Irrigations- oder Neuromodulationsoptionen behandelten Fälle aufgebaut.
Die Gesamtsumme wird anschließend durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenartiger Umsatzspannen für wichtige Anbieter, Kanalprüfungen bei Distributoren und Stichprobenprüfungen von Volumen mal ASP für schnell umschlagende Verbrauchsmaterialien, was uns hilft, Lücken bei begrenzter öffentlicher Offenlegung auszugleichen. Für Prognosen wird eine Szenarioanalyse verwendet, da die Akzeptanz durch Änderungen der Erstattung, Aktualisierungen von Krankenhausprotokollen und die Geschwindigkeit beeinflusst wird, mit der neuere, durch Nervmodulation und Fernüberwachung unterstützte Lösungen in die Routineanwendung gelangen. Annahmen werden erst finalisiert, nachdem die Ergebnisse mit den quantitativen Signalen und dem Feedback aus den Primärgesprächen übereinstimmen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Signale wie der Ausrichtung regionaler Gesundheitsausgaben, Trends beim Ausbau von Einrichtungen und dem Tempo der relevanten Verfahrens- und Geräteakzeptanz überprüft, wobei Ausreißer vor der endgültigen Festlegung der Zahlen untersucht werden. Wenn eine Abweichung nicht durch Umfang oder zeitliche Einordnung erklärt werden kann, werden die Eingabedaten überarbeitet und, falls nötig, Befragte erneut kontaktiert, um die Annahme zu überprüfen, die die Lücke verursacht hat.
Jeder Bericht durchläuft eine mehrstufige Analystenprüfung, bei der Definitionen, Umrechnungen und Jahreszuordnungen erneut geprüft werden, um versehentliche Doppelzählungen zwischen Produktkategorien und Versorgungsumgebungen zu vermeiden. Aktualisierungen erfolgen jährlich, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche regulatorische, erstattungsbezogene oder nachfragebedingte Ereignisse eintreten. Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Darmmanagementsysteme mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können weit voneinander abweichen, da unterschiedliche Studien unterschiedliche Produkteinbeziehungen und unterschiedliche Basisjahre wählen und dann unterschiedliche Annahmen zu Akzeptanz und Preisgestaltung in Krankenhaus- und häuslichen Pflegeumgebungen anwenden.
Signale zur Verfahrensnutzung und Prüfungen der Nutzung nach Versorgungsumgebung, unterstützt durch die Validierung von Preisspannen aus Gesprächen mit Distributoren und Krankenhauseinkäufern, helfen dabei, Mordor Intelligence eng an die spezifische Nachfrage nach Darmmanagement-Geräten und -Verbrauchsmaterialien zu binden, anstatt an angrenzende Stoma- und allgemeine Kontinenzprodukte.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,68 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 1,79 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine engere Produktliste mit Fokus auf Kerngerätetypen, was zu einer Untererfassung von Zubehör und einiger Nutzung auf Versorgungsebene führen kann, die in umfassenderen Pfadmodellen erfasst wird. |
| Regionale Beratungsgesellschaft B | 2,80 Mrd. USD (2024) | Basiert auf einer Grundlage von 2024 mit abweichenden Annahmen zur ASP-Entwicklung, und der Umfang kann angrenzende Kontinenz- und Zubehörumsätze bündeln, die nicht immer direkt mit der Nutzung im Darmmanagement verknüpft sind. |
Der Vergleich zeigt, dass der Großteil der Abweichung auf die Jahresabstimmung und die Definition der einbezogenen Geräte- und Zubehörumsätze zurückzuführen ist. Durch die klare Trennung von Versorgungsumgebungen, die Verwendung wiederholbarer Nachfrageindikatoren und die anschließende Überprüfung der Gesamtsummen mit Preis- und Nutzungs-Feedback bleibt die Zahl auf Eingabedaten rückverfolgbar, die bei Aktualisierungen erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Darmmanagement-Systeme?
Die Marktgröße für Darmmanagement-Systeme betrug im Jahr 2026 USD 2,68 Milliarden.
Wie schnell wird die Nachfrage nach Nervenmodulationsgeräten wachsen?
Nervenmodulationsgeräte entwickeln sich zwischen 2026 und 2031 mit einem CAGR von 6,25 %.
Welche Region verzeichnet das schnellste Wachstum?
Der asiatisch-pazifische Raum führt mit einem prognostizierten CAGR von 6,62 % bis 2031, angetrieben durch alternde Bevölkerungsstrukturen und eine ausgeweitete Erstattung.
Warum gewinnen Stomabeutel mit intelligenten Sensoren an Bedeutung?
Bluetooth-fähige Beutel unterstützen Fernüberwachungscodes, die Leistungserbringern USD 50–65 pro Monat vergüten und leckagebedingte Wiederaufnahmen reduzieren.
Wie beeinflussen ESG-Vorschriften das Produktdesign?
Gebühren für erweiterte Herstellerverantwortung in der EU drängen Hersteller zu biobasierten Folien und reduzieren den CO₂-Fußabdruck um bis zu 40 %.
Seite zuletzt aktualisiert am:



