
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 12.41 Milliarden US-Dollar |
| Marktgröße (2031) | 28.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrumskühlung von Mordor Intelligence
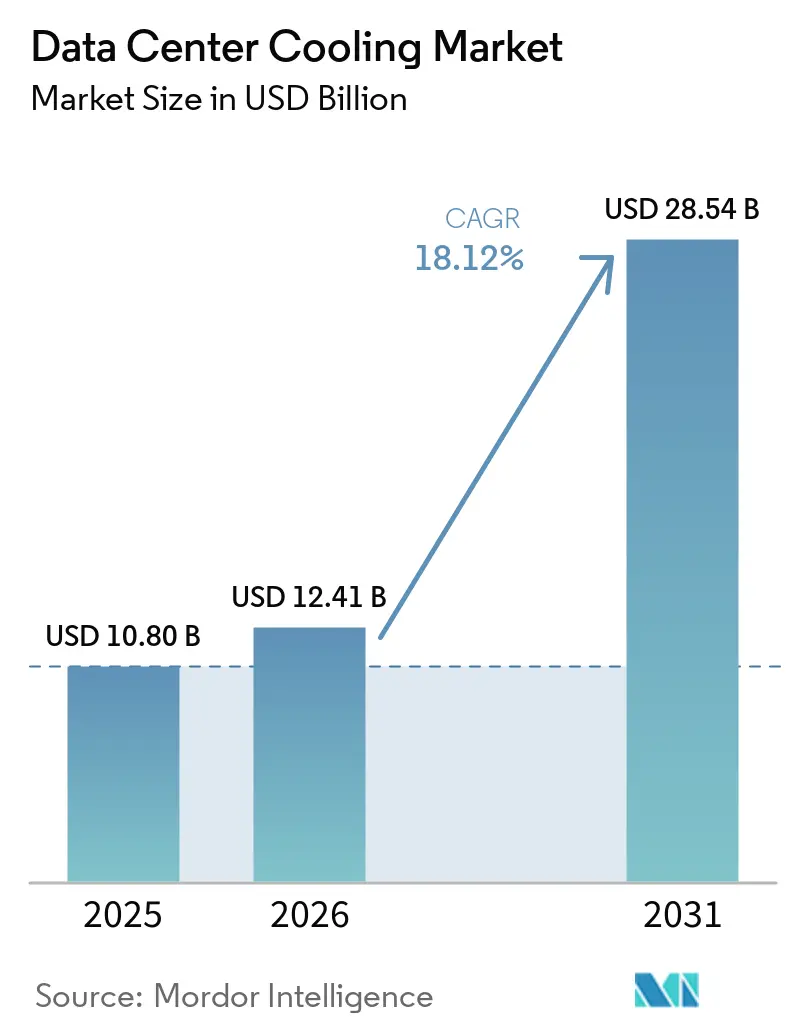
Die Marktgröße für Rechenzentrumskühlung wird für 2025 auf 10,80 Milliarden USD, für 2026 auf 12,41 Milliarden USD geschätzt und soll bis 2031 28,54 Milliarden USD erreichen, mit einem CAGR von 18,12 % von 2026 bis 2031.
Die anhaltende Migration von luftbasierten zu flüssigkeitsbasierten Thermalsystemen bildet die Grundlage dieser Expansion, während Hyperscale-Ausbauten, Wärmelasten von KI-Chips und Vorschriften zu Kältemitteln mit niedrigem GWP den kurzfristigen Kaufimpuls verstärken.
Die Wettbewerbsdynamik verschärfte sich 2024–2025: Johnson Controls veräußerte HVAC-Vermögenswerte im Wert von 8,1 Milliarden USD an Bosch, um sich stärker auf rechenzentrumsspezifische Kältemaschinen zu konzentrieren, und Schneider Electric nahm den Immersionsspezialisten Motivair in sein Portfolio auf – ein Signal für einen strategischen Schwenk hin zur Flüssigkeitstechnik.
Wichtigste Erkenntnisse des Berichts
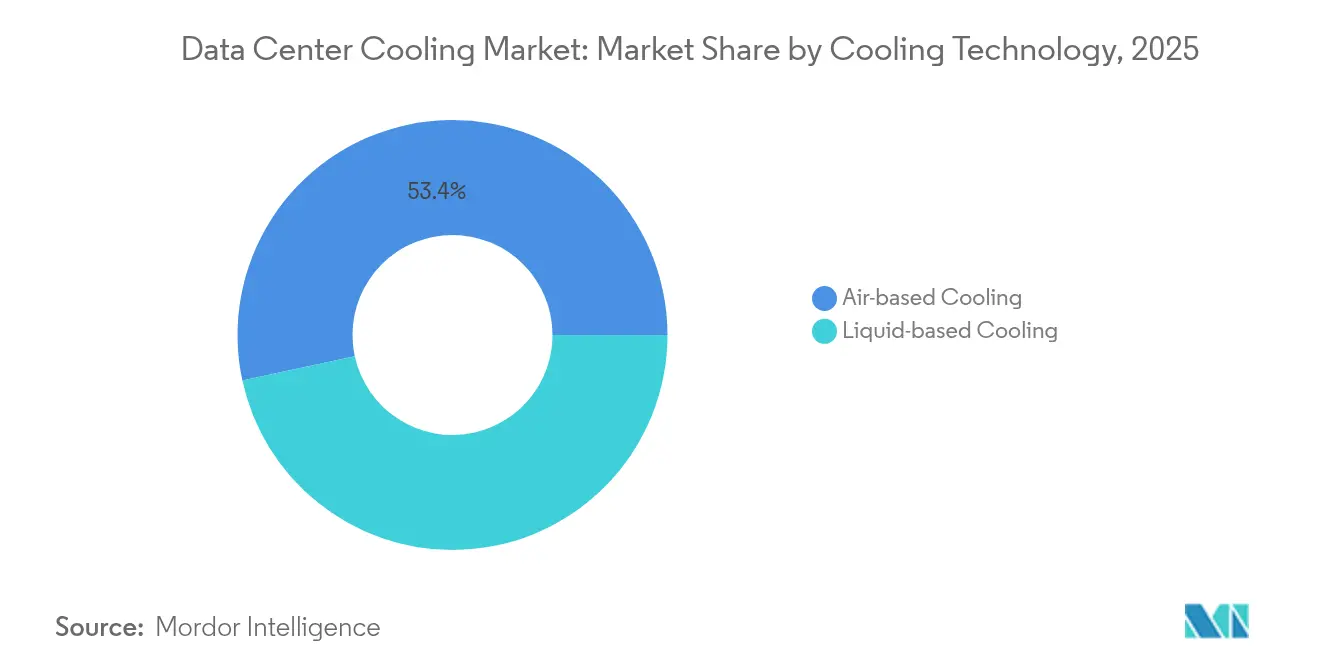
- Nach Kühltechnologie hielten flüssigkeitsbasierte Systeme im Jahr 2025 einen Marktanteil von 46,60 % am Markt für Rechenzentrumskühlung und wachsen bis 2031 mit einem CAGR von 19,25 %.
- Nach Kühlkomponente hielten Computerraum-Luftbehandlungsgeräte im Jahr 2025 einen Marktanteil von 30,60 % am Markt für Rechenzentrumskühlung, während Kältemaschinen und Wärmetauschereinheiten bis 2031 mit einem CAGR von 18,75 % wachsen.
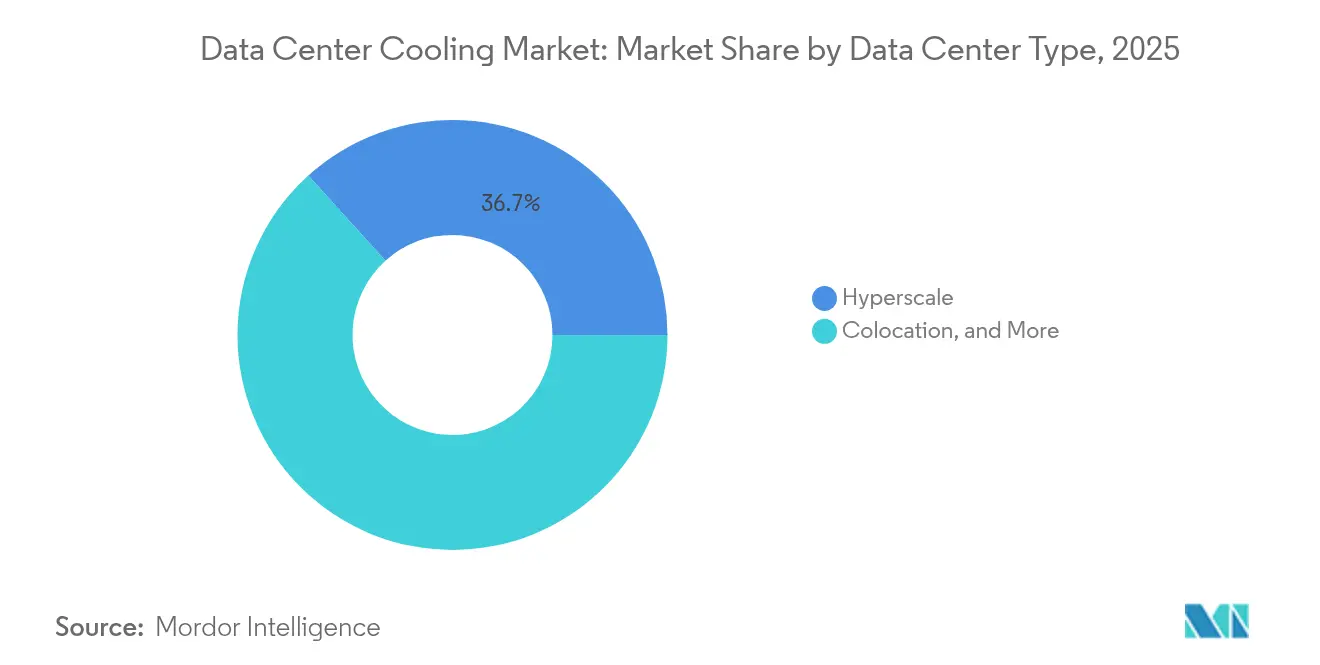
- Nach Rechenzentrumstyp behielten Hyperscale-Einrichtungen im Jahr 2025 einen Marktanteil von 36,70 %, während Enterprise-Rechenzentren bis 2031 voraussichtlich mit einem CAGR von 19,50 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2025 29,10 % des Marktes auf IT und Telekommunikation, während Gesundheitsanwendungen bis 2031 voraussichtlich mit einem CAGR von 18,50 % wachsen werden.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 75,56 %, während der asiatisch-pazifische Raum voraussichtlich die am schnellsten wachsende Region sein wird und bis 2031 mit einem CAGR von 20,00 % expandiert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
600+
Rechenzentrumsberichte von Mordor Intelligence
umfasst Bau, KI-Anlagen, Strom und mehr - global, regional oder auf Länderebene, bis hin zu einzelnen Rechenzentrumskomponenten
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Wärmeleistungsdichte durch KI- und HPC-Workloads | +4.20% | Nordamerika, China | Kurzfristig (≤ 2 Jahre) |
| Hyperscale-Flächenexpansion in sekundären Ballungsräumen | +3.10% | Nordamerika, asiatisch-pazifischer Raum | Mittelfristig (2-4 Jahre) |
| Obligatorische PUE/THG-Offenlegungsvorschriften | +2.80% | Europa, Nordamerika | Mittelfristig (2-4 Jahre) |
| Steigende Häufigkeit globaler Hitzewellen erhöht den Kühlbedarf | +1.90% | Naher Osten, südliche USA | Langfristig (≥ 4 Jahre) |
| Monetarisierung von Abwärme über Fernwärmenetze | +1.50% | Nordische Länder, Westeuropa | Langfristig (≥ 4 Jahre) |
| Steuerlich geförderte Edge-Ausbaumaßnahmen in ländlichen Netzen | +1.60% | Ländliche USA, aufstrebender asiatisch-pazifischer Raum | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Wärmeleistungsdichte durch KI- und HPC-Workloads
GPU-dichte Server dissipieren mittlerweile mehr als 200 kW pro Rack, was die veralteten 10-kW-Grenzen weit übertrifft und herkömmliche CRAC-Einheiten wirkungslos macht. Direkt-auf-Chip-Kühlplatten und vollständige Immersionsbäder haben sich daher von Pilotprojekten auf Produktionsflächen verlagert, insbesondere in den KI-Clustern von Meta und Microsoft. Chiphersteller integrieren Flüssigkeitsschnittstellen-Kanäle in Pakete der nächsten Generation und verwischen damit die Grenze zwischen Rechensilizium und Gebäudeinfrastruktur [1]. Regulierungsbehörden drängen gleichzeitig darauf, den PUE unter 1,3 zu senken, was ein doppeltes Druckumfeld schafft, das Flüssigkeitstechnologien begünstigt und das Wachstum des Marktes für Rechenzentrumskühlung unterstützt.
Hyperscale-Flächenexpansion in sekundären Ballungsräumen
Betreiber streben nach niedrigeren Grundstückskosten und saubererer Energie in Phoenix, Columbus und Osaka, doch diesen Standorten fehlt es häufig an einer ausgereiften Versorgungsinfrastruktur. Infolgedessen spezifizieren Projekte modulare Kältemaschinen und Heckklappen-Wärmetauscher, die Inbetriebnahmezyklen verkürzen und große Umgebungsschwankungen tolerieren. Das Klima in Städten der zweiten Reihe ermöglicht zudem mehr Stunden mit Freiluftkühlung, was die Lebenszykluskosten-Kennzahlen senkt, die Investitionsgenehmigungen auf Vorstandsebene vorantreiben und die Trends im Markt für Rechenzentrumskühlung beeinflussen.
Obligatorische PUE/THG-Offenlegungsvorschriften
Die EU-Energieeffizienzrichtlinie verpflichtet Standorte mit einer IT-Last von mehr als 500 kW zur jährlichen Einreichung von PUE- und Abwärmemeldungen. Californias Title 24 und Singapurs Green Mark folgen dieser Richtung. Betreiber, die keine kontinuierliche Effizienzverbesserung nachweisen können, riskieren höhere CO₂-Abgaben oder Moratorien für Erweiterungen, was die Beschaffung in Richtung Kältemaschinen mit R-454B-Kältemittel und Software zur Echtzeit-Anpassung von Lüftergeschwindigkeiten lenkt und die Prognose für den Markt für Rechenzentrumskühlung prägt [2].
Steigende Häufigkeit globaler Hitzewellen erhöht den Kühlbedarf
Im Jahr 2025 wurden in London und Phoenix Temperaturrekorde verzeichnet, was die Freikühlfenster verkleinerte und mechanische Anlagen belastete. ASHRAE reagierte darauf, indem der empfohlene Servereinlassbereich auf 27 °C erweitert wurde, dennoch rüsteten Betreiber zusätzlich DX-Spulen und adiabatische Kühler zur Erhöhung der Ausfallsicherheit nach. Standorte im Nahen Osten setzen zunehmend zweistufige Verdunstungskondensatoren ein, die die Kompressorlaufzeit an 50-°C-Nachmittagen begrenzen, was zur Nachfrage im Markt für Rechenzentrumskühlung beiträgt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionskosten-Aufschlag für fortschrittliche Flüssigkeitstechnologien | -2.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Retrofit-Komplexität in veralteten Weißraumflächen | -1.80% | Nordamerika, Europa | Mittelfristig (2-4 Jahre) |
| Begrenzte Verfügbarkeit von Kältemitteln mit geringem GWP | -1.20% | Entwickelte Märkte | Mittelfristig (2-4 Jahre) |
| Garantierisiko durch nicht standardmäßige Immersionsflüssigkeiten | -0.90% | Frühe Hyperscale-Anwender | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionskosten-Aufschlag für fortschrittliche Flüssigkeitstechnologien
Immersionstanks kosten 60 % mehr als herkömmliche Warmgangeinhausungen, und spezialisierte dielektrische Flüssigkeiten kosten zwischen 5 und 7 USD pro Liter, was die Kapitalrendite bei Standorten unter 2 MW erschwert. Dennoch komprimieren Energieeinsparungen von 30-40 % die Amortisationszeit auf unter drei Jahre in Regionen mit hohen Stromtarifen.
Retrofit-Komplexität in veralteten Weißraumflächen
Doppelböden und unterdimensionierte Stromschienen behindern die Verlegung von Flüssigkeitsleitungen und treiben die Upgradebudgets häufig auf 70 % der Ausgaben für Neubauprojekte. Viele Colocation-Anbieter entscheiden sich daher dafür, Hallen aus den 2010er Jahren stillzulegen, anstatt störende Umrüstungen vorzunehmen[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kühltechnologie:
Flüssigkeitssysteme erweitern den AnwendungsbereichDie Marktgröße für Rechenzentrumskühlung bei Flüssigkeitsmethoden erreichte im Jahr 2026 5,90 Milliarden USD und soll bis 2031 15,33 Milliarden USD übersteigen, mit einem CAGR von 19,25 %. Direkt-zu-Chip-Leitungen dominieren neue KI-Racks, während Zweiphasen-Immersionswannen Nischenanwendungen wie Krypto-Hashing-Cluster bedienen. Luftbasierte Kältemaschinen und CRAC-Anlagen bleiben in Unternehmensumgebungen verbreitet, in denen die Rack-Dichten unter 15 kW bleiben, doch ihr Anteil sinkt jährlich, da Vorschriften die PUE-Ziele verschärfen. Anbieter begegnen dem mit Hybridkühlern, die Glykolkreisläufe und adiabatische Pads kombinieren, um die Saisons für freie Kühlung zu verlängern.
Rücktür-Wärmetauscher überbrücken die Lücke für Betreiber, die nicht gesamte Hallen neu bestücken möchten; ein einzelner Wärmetauscher erhöht die Rack-Kapazität von 12 kW auf 30 kW ohne Bodenschweißarbeiten. Gleichzeitig versprechen Patente auf mikrokonvektive Kühlplatten eine Wärmefluss-Abfuhr von 350 W/cm², was den Vormarsch der Flüssigkühlung in Standard-x86-Server ankündigt. Edge-Gehäuse importieren werkseitig versiegelte Kühlmittelmodule, um den Vor-Ort-Aufwand zu reduzieren und den Anforderungen an den unbemannten Betrieb gerecht zu werden.



Nach Kühlkomponente:
Integrierte Plattformen übertreffen eigenständige HardwareComputerraum-Luftbehandlungsgeräte machen weiterhin 30,60 % der Ausgaben aus, doch ihr CAGR von 3,75 % liegt hinter dem Gesamtmarkt für Rechenzentrumskühlung zurück. Kältemaschinen und Wärmetauschereinheiten hingegen werden einen CAGR von 18,75 % verzeichnen, da die Flüssigkeitsadoption die Nachfrage nach Rohrleitungen steigert. Pumpen, Ventile und Redundanzverteiler bilden im Jahr 2026 einen Teilmarkt von 1,95 Milliarden USD, der von der Verbreitung von Direkt-zu-Chip-Kreisläufen profitiert. KI-gesteuerte Überwachungssoftware verzeichnet das schnellste Wachstum und reduziert Lüfterdrehzahlen und Kompressorstufen, um bei Google- und Alibaba-Campussen 15–25 % Energie einzusparen. Integrierte Suiten, die Hardware, Telemetrie und maschinelles Lernen kombinieren, erzielen Premiumpreise, liefern jedoch quantifizierbare OPEX-Einsparungen und überzeugen CFOs schneller als eigenständige Konsolen.
Nach Rechenzentrumstyp:
Edge wächst stark, Hyperscale hält das Volumen aufrechtHyperscale-Einrichtungen repräsentierten im Jahr 2026 4,52 Milliarden USD des Marktes für Rechenzentrumskühlung, gestützt durch kapitalintensive KI-Farmen. Der CAGR von 19,50 % für Unternehmen übertrifft jedoch alle anderen Segmente. Darüber hinaus setzen Telekommunikationsanbieter vorgefertigte Pods mit 20–50 kW in der Nähe von 5G-Türmen ein, mit versiegelten Flüssigkeitskreisläufen, die 10-jährige Wartungsintervalle gewährleisten. Colocation-Anbieter monetarisieren Hochdichte-Suiten durch Aufpreismodelle und erzielen 20–30 % Aufschläge pro flüssigkeitsbereitem Rack. Unternehmen, die KI-Upgrades in Betracht ziehen, wägen Nachrüstkosten gegen Colocation-Mietverträge ab, was die Nachfrage in Richtung externer Hochdichte-Hallen lenkt.

Nach Endnutzerbranche:
Gesundheitswesen beschleunigt digitale DiagnostikIT und Telekommunikation verzeichneten im Jahr 2026 Kühlungsausgaben von 3,54 Milliarden USD und behaupteten die Führungsposition, wachsen jedoch mit einem gleichmäßigen CAGR von 12,60 %. Das Gesundheitswesen verzeichnete lediglich 0,93 Milliarden USD, setzte jedoch mit einem CAGR von 18,50 % ein rasantes Wachstum, da Bildarchive und KI-Diagnostik die Rechenintensität verdoppeln. BFSI-Institutionen investieren in redundante Kältemaschinen, um Betriebszeitvorgaben zu erfüllen; American Family Insurance senkte die Energiekosten um 50 %, nachdem es Kaltgang-Einhausung eingeführt hatte. Einzelhandels-, Medien- und Behörden-Workloads erweitern Edge-Deployments, um Kundenlatenz und souveräne Datenkontrolle zu verbessern, und steigern gemeinsam die Nachfrage nach verteilter Kühlung.
Geografische Analyse
Markt für Rechenzentrumskühlung in Nordamerika
Nordamerika verzeichnete im Jahr 2026 einen Marktumfang für Rechenzentrumskühlung von 9,35 Milliarden USD, angetrieben durch Hyperscale-Campusse in Phoenix, Atlanta und Columbus, die Flüssigkeitskühler bevorzugen, die in der Lage sind, aufbereitetes Abwasser für Kondensatorkreisläufe zu nutzen. Verlängerte sommerliche Hitzewellen verkürzen die Zeitfenster für Freiluftkühlung und veranlassen Betreiber, adiabatische Zusatzkühler zur Steigerung der Ausfallsicherheit nachzurüsten.
Markt für Rechenzentrumskühlung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum trug im Jahr 2026 1,73 Milliarden USD bei und wird bis 2031 bei einer CAGR von 17,85 % einen Wert von über 4,64 Milliarden USD erreichen. Singapur hat neue Baugenehmigungen wieder eingeführt, die an PUE-Ziele von unter 1,3 geknüpft sind, und lenkt Ausschreibungen in Richtung Meerwasser- und Flüssigkeitsimmersionskühlung. Tokios Verdichtungsstrategie stapelt mehrstöckige Hallen mit direktexpansiven Kühlspulen für jede Etage, während die Küstenfeuchte in Mumbai Projekte zu hybriden Flüssigkeitskühlern tendieren lässt, die Wasserknappheit abmildern.
Markt für Rechenzentrumskühlung in EMEA und Lateinamerika
Europa erwirtschaftete im Jahr 2026 1,14 Milliarden USD, wobei die nordischen Staaten 250 MW an Fernwärmewert aus dem Abwasser von Rechenzentren gewinnen. Frankfurt und Amsterdam schreiben nun Quoten zur Abwärmenutzung vor, was Beschaffungen in Richtung hochwertiger Wasserkreisläufe lenkt. Der Nahe Osten und Afrika setzen auf Flüssigkeitskühlung, um Umgebungstemperaturen von bis zu 50 °C zu bewältigen; Dubais angegliederter Solarpark mit Wärmespeichertank reduziert den Kältemaschinen-Stromverbrauch um 17 %. In Lateinamerika entstanden neue Rechenzentren in Querétaro und Santiago, wo kühlere Nachtluft indirekte Verdunstungsmodule begünstigt, die trotz hoher Tagestemperaturen einen PUE-Wert von 1,2 erreichen.
Regulatorisches Umfeld
Die Regulierung im Hinblick auf messbare Energie-, Wasser- und Kältemittelauswirkungen der Kühlung von Rechenzentren wird verschärft, was Betreiber zu prüffähiger PUE- und WUE-Berichterstattung sowie zur Wahl von Geräten mit niedrigem GWP drängt. In der Europäischen Union verlangen die Richtlinie (EU) 2023/1791 und die delegierte Verordnung (EU) 2024/1364 eine jährliche Berichterstattung für Rechenzentren mit einer installierten IT-Leistung über 500 kW an eine europäische Datenbank, einschließlich Kennzahlen wie PUE, WUE und Abwärmenutzung, wodurch Kühlungsüberwachung und -messung zu einer Compliance-Anforderung anstatt zu einer reinen Effizienzmaßnahme werden.
Der Compliance-Druck beginnt zudem, Designentscheidungen für Neubauten zu prägen. Die EU-Anforderungen sehen einen Schwellenwert für die Einhaltung für Anlagen vor, die ab dem 1. Juli 2026 den Betrieb aufnehmen, wodurch die Planung der Abwärmenutzung, häufig zusammen mit Rahmenwerken wie DIN EN 50600-4-6, zusätzlich zu den traditionellen Energiezielen an Bedeutung gewinnt. In den Vereinigten Staaten wird die Aktivität zunehmend lokal ausgerichtet und wasserfokussiert, wie das Beispiel Vermont H-0727 zeigt, das eine geschlossene Kühlkreislauflösung (oder eine genehmigte Alternative) für Rechenzentren vorschreibt, die Wasser zur Kühlung nutzen, während die Dynamik auf Bundesebene durch die Einführung von S. 4213 im Jahr 2026 zum Ausdruck kommt, der eine verpflichtende Energie- und Wasserberichterstattung für große Standorte (25 MW oder mehr) vorschlägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst thermisches Design und Engineering, Komponentenfertigung (CRAH/CRAC, Kaltwassersätze, Trockenkühler und Kühltürme, CDUs, Pumpen und Ventile, Wärmetauscher, Steuerungen/Software), Systemintegration, Vertrieb, Installation und Inbetriebnahme sowie Lebenszyklusdienstleistungen. Mit dem Wachstum flüssigkeitsbasierter Systeme wird die Kette modularer und stärker multi-quellenbasiert, wobei OEMs für Anlagen Kaltwassersätze und Wärmeabgabelösungen liefern, spezialisierte Zulieferer CDUs und Cold-Plate-Schnittstellen bereitstellen und Integratoren Flüssigkeitskreisläufe, Telemetrie und Steuerungen über heterogene Gerätegruppen hinweg koordinieren.
Im Jahr 2026 zeigten sich der vorgelagerte Kapazitätszugang und die Verfügbarkeit von Komponenten als praktische Einschränkungen, was große Käufer zu mehrjährigen Reservierungen und einer engeren Zusammenarbeit mit Lieferanten drängte. Modine gab eine langfristige Vereinbarung bekannt, die Käufe von Kühlsystemen für Rechenzentren im Wert von mehr als 4 Milliarden USD bis 2029 vorsieht, einschließlich einer Vorauszahlung zur Sicherung von Produktionskapazität, was auf eine Verlagerung von projektbezogener Beschaffung hin zu reservierter Fertigungsinfrastruktur hindeutet. Dieselbe Dynamik spiegelt sich in der Diversifizierung der Beschaffung wider: Reuters berichtete im März 2026, dass Google Beschaffungsgespräche mit chinesischen Zulieferern, darunter Envicool, führte, angesichts angespannter Lieferbedingungen, während Gerätehersteller ihre Fähigkeiten durch Partnerschaften und Akquisitionen erweiterten, darunter eine im April 2026 unterzeichnete Absichtserklärung von Daikin Holdings Singapore mit Delta Electronics zu CDU-Lösungen der nächsten Generation für Einsätze in ASEAN-Ozeanien.
Wettbewerbsumfeld
Marktkonzentration
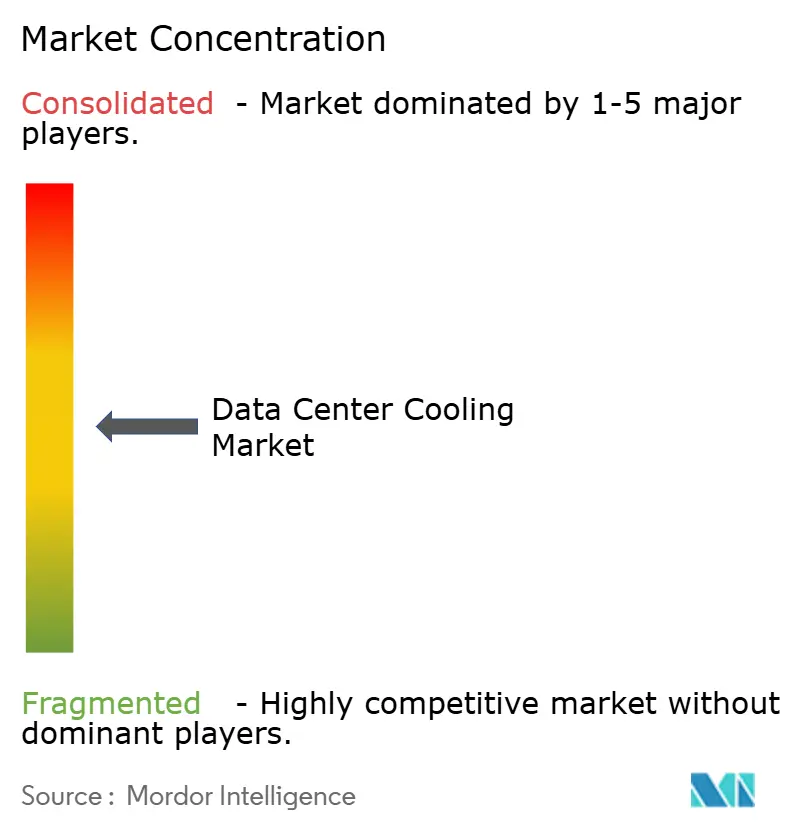
Strategische Neuausrichtungen in den Jahren 2024-2025 haben die Anbieterlandschaft neu geformt. Johnson Controls verkaufte seinen Bereich für private HVAC-Systeme für 8,1 Milliarden USD an Bosch und schaffte damit finanzielle Mittel, um YORK® YVAM Zentrifugalkältemaschinen zu skalieren, die mit R-454B-Kältemittel 40 % Energie einsparen. Die Übernahme von Motivair durch Schneider Electric erweiterte die Immersionsfähigkeiten, während Vertiv BiXin Energy absorbierte, um das modulare Kältemaschindesign für asiatische Kunden zu stärken.
Herausfordernde Unternehmen wie LiquidStack liefern Zweiphasen-Immersionstanks, die für 100-kW-Racks zertifiziert sind, und gewinnen Edge-Pilotprojekte mit 20-30 % Bandbreite in gehärteten Gehäusen. Asetek und JetCool treiben Kühlplatten-Patente voran und fördern damit OEM-Kooperationen mit Dell und Lenovo. Das Patentvolumen rund um mikrofluidische Die-Kanäle stieg im Jahresvergleich um 38 %, angeführt von Anmeldungen bei IBM und Microsoft.
Der Preiswettbewerb intensiviert sich in den standardisierten CRAH-Segmenten, aber eine differenzierte Premiumpositionierung bleibt in softwaredefinierten Kühlpaketen bestehen, die Telemetrie, KI-Optimierung und CO₂-Berichts-Dashboards vereinen. Kunden vergeben nun mehrjährige Rahmendienstleistungsverträge an Anbieter, die nachweisliche Reduzierungen der Scope-1- und Scope-2-Emissionen demonstrieren.
Marktführer in der Rechenzentrumskühlung
-
Stulz GmbH
-
Rittal GmbH & Co. KG
-
Vertiv Group Corp.
-
Alfa Laval AB
-
Johnson Controls Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrumskühlung Unternehmen in diesem Bericht
- Vertiv
- Schneider Electric
- Stulz
- Rittal
- Johnson Controls
- Alfa Laval
- Fujitsu General
- Hitachi
- CoolIT Systems
- LiquidStack
- Asetek
- Asperitas
- Chilldyne
- Mikros Technologies
- Kaori Heat Treatment
- Lenovo
- Nortek Air Solutions
- Delta Electronics
- Munters
- Airedale (Modine)
- Black Box (Chatsworth Prod.)
- Submer
- GRC (Green Revolution Cooling)
- Coolcentric
- Starline
Marktchancen und Zukunftsaussichten
Hochdichte KI-Bauprojekte machen Kühlung zu einer vorgelagerten architektonischen Entscheidung, was Raum für Anbieter schafft, die integrierte, flüssigkeitsbereite Stacks liefern können, die Cold Plates oder Immersionsschnittstellen, CDUs, Steuerungen und Wärmeabgabe umfassen. Standardisierungsaktivitäten reduzieren zudem die Integrationsreibung: Das Open Compute Project veröffentlichte 2025 sein Modular Technology Cooling System (TCS) Rev. 1, eine gemeinsame Designreferenz, die wiederholbare Bereitstellungen über mehrere Standorte hinweg unterstützt und dabei hilft, Anbieterangebote um interoperable Flüssigkeitskühlungssubsysteme herum auszurichten.
Wassereinschränkungen und Offenlegungsvorschriften unterstützen zudem die Nachfrage nach geschlossenen, nicht-verdunstenden Designs sowie nach Abwärmenutzung, insbesondere dort, wo Genehmigungen und gesellschaftliche Akzeptanz von WUE und Wiederverwendung abhängen. Im Juli 2026 verwiesen mehrere Ankündigungen großer Campusanlagen auf geschlossene Kreislauf- oder direkte Flüssigkeitskühlung, darunter der 1,0-GW-KI-Rechenzentrumscampus von Crusoe und Lancium in Childress, Texas (geschlossene, nicht-verdunstende Flüssigkeitskühlung) sowie die Pläne von QTS für 11 Rechenzentren auf einem 1-GW-Lancium-Campus im Hall County, Texas (geschlossene Kühlung zur Reduzierung des Wasserverbrauchs). In Europa kündigte Pure Data Centres Group den 550-MW-KI-Campus SJK01 in Seinäjoki, Finnland, an, der Direct-Liquid-Cooling-Module nutzt, was die Chance für Anbieter untermauert, die Flüssigkeitskühlung mit Messtechnik, Steuerungen und Wärmeabgabeoptionen bündeln können, die auf lokale Energie- und Wassereinschränkungen abgestimmt sind.
Neueste Industrielle Entwicklungen in Markt für Rechenzentrumskühlung
- Juli 2026: Vertiv eröffnete eine neue Fertigungsanlage in Johor, Malaysia, um die wachsende Nachfrage im Zusammenhang mit KI und digitaler Infrastruktur zu unterstützen. Die zusätzliche regionale Kapazität verbessert Lieferzeiten und Lokalisierungsoptionen für Wärmeabgabe und verwandte thermische Infrastruktur im asiatisch-pazifischen Raum, wo hochdichte Bauprojekte zunehmend flüssigkeitsunterstützte Architekturen vorsehen.
- August 2025: Bosch schloss die Übernahme der Leicht-Gewerbe-HVAC-Sparte von Johnson Controls im Wert von 8,1 Milliarden USD ab. Die Portfolioumstrukturierung erhöhte die Wettbewerbsintensität in der Kühlgeräteversorgung und schuf zusätzlichen strategischen Fokus bei Anbietern auf rechenzentrumsspezifische Kaltwassersätze- und Steuerungsangebote.
- September 2024: Schneider Electric schloss die Übernahme von Motivair ab und ergänzte damit Immersions- und Flüssigkeitskühlungsfähigkeiten, die auf GPU-Cluster ausgerichtet sind. Der Deal beschleunigte die Konsolidierung rund um Flüssigkeits-Engineering-Know-how und erweiterte die integrierten thermischen Portfolios, die Hyperscale- und Colocation-Betreibern angeboten werden.
Markt für Rechenzentrumskühlung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Kühlungsanlagen und Kühlungsunterstützungskomponenten, die zur Wärmeabfuhr aus Rechenzentren eingesetzt werden, damit IT-Lasten innerhalb sicherer Temperatur- und Feuchtigkeitsbereiche betrieben werden können – sowohl bei Neubauten als auch bei Nachrüstungen.
Ausschlüsse: Wir schließen die Stromerzeugung vor Ort, elektrische Schaltanlagen und allgemeine Gebäude-HVAC aus, die nicht dem Kühlkreislauf der Datenhalle gewidmet sind.
Segmentierungsübersicht
- Nach Kühltechnologie
- Luftbasierte Kühlung
- Kältemaschine und Economizer
- CRAH (Computerraum-Luftaufbereitungsgerät)
- Kühlturm (direkt, indirekt, zweistufig)
- Andere luftbasierte Kühltechnologien
- Flüssigkeitsbasierte Kühlung
- Immersionskühlung
- Direkt-zu-Chip-Kühlung
- Rückseitiger Wärmetauscher
- Luftbasierte Kühlung
- Nach Kühlkomponente
- Computerraum-Luftaufbereitungsgeräte (CRAH/CRAC)
- Kältemaschinen und Wärmetauschereinheiten
- Kühltürme und Trockenkühler
- Pumpen und Ventile
- Steuerungs- und Überwachungssoftware
- Nach Rechenzentrumstyp
- Hyperscale (eigene und gemietete Einrichtungen)
- Unternehmen (vor Ort)
- Colocation
- Nach Endnutzerbranche
- IT und Telekommunikation
- Einzelhandel und Konsumgüter
- Gesundheitswesen
- Medien und Unterhaltung
- Staatliche und institutionelle Behörden
- Andere Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Nachfragepool abzubilden und sicherzustellen, dass unsere Annahmen mit den in öffentlichen Daten sichtbaren Informationen übereinstimmen. Wir beginnen in der Regel mit Signalen zum Aufbau und Betrieb von Rechenzentren und verbinden diese dann mithilfe von Ingenieur- und Beschaffungs-Benchmarks mit dem Kühlungsbedarf.
Für diesen Markt haben wir öffentliche Quellen herangezogen, wie Energie- und Effizienzstandards von Behörden wie dem US-Energieministerium, Umweltvorschriften und Aktualisierungen zur Kältemittelumstellung der US-Umweltschutzbehörde sowie internationale Leitlinien von Organisationen wie der Internationalen Energieagentur. Wir haben auch Veröffentlichungen zu Rechenzentrums-Infrastruktur und -Effizienz von Organisationen wie ASHRAE sowie Handels- und Zollstatistiken genutzt, bei denen Importe und Exporte von Kühlungsanlagen regionale Versorgungsmuster erklären. Darüber hinaus haben wir Unternehmensberichte, Investorenpräsentationen, Verbandswebsites und renommierte Pressemitteilungen ausgewertet, um Produkteinführungen und Preisentwicklungen zu verfolgen, und selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Handelsdaten auf Sendungsebene genutzt. Diese Quellen sind nur illustrativ; viele weitere Referenzen wurden zur Gegenprüfung, Klärung und Validierung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie Kühlungsausgaben tatsächlich entschieden und beschafft werden – über Hyperscale-, Colocation- und Unternehmensstandorte hinweg – und welche Veränderungen sich mit steigenden Rack-Dichten ergeben. Wir sprachen mit Kühlungsanlagenlieferanten, Systemintegratoren, Auftragnehmern und Rechenzentrumsbetreibern, damit Desk-Annahmen zu Kapazitätserweiterungen, Technologiemix und typischen Preispunkten anhand des tatsächlichen Kaufverhaltens angepasst werden konnten. Die Abdeckung wurde global gehalten, mit zusätzlichen Prüfungen in Märkten mit hoher Bautätigkeit und in Regionen, in denen regulatorische Änderungen und Strombeschränkungen die Kühlungsentscheidungen prägen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 13 % | APAC: 48 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 31 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 56 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Das Hauptmodell basiert auf einer Top-down-Logik, bei der Rechenzentrums-Kapazitätserweiterungen nach Region rekonstruiert und dann mithilfe typischer Kühlungs-zu-IT-Last-Verhältnisse und Ausbaumuster in Kühlungsbedarf umgerechnet werden. Sobald der Nachfragepool festgelegt ist, werden Technologiemix-Aufteilungen (luftbasiert versus flüssigkeitsbasiert) und komponentenbezogene Ausgabenmuster angewendet, um den Marktwert zu ermitteln.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse anschließend mit selektiven Bottom-up-Näherungen abgeglichen, beispielsweise durch Stichproben von Kühlsystemangeboten zur Schätzung durchschnittlicher Verkaufspreise, die dann mit plausiblen Liefermengen für wichtige Anlagenfamilien multipliziert werden. Wo Daten dünn sind, werden Lücken durch konservative Bandbreiten aus Interviews geschlossen und dann mithilfe der Infrastrukturaktivität benachbarter Länder und Importsignalen eingegrenzt.
Zu den im Modell verwendeten Schlüsselinputs gehören neue Rechenzentrums-Nutzflächen und MW-Erweiterungen, die Entwicklung der durchschnittlichen Rack-Dichte, der Anteil von Nachrüstungen gegenüber Neubauten, Energieeffizienzziele (PUE-Erwartungen) sowie die Adoptionsrate von Flüssigkühlung in Hochdichte-Umgebungen. Für die Prognose wurde eine Szenarioanalyse eingesetzt, die durch multivariate Beziehungen unterstützt wird, bei der Kapazitätsausbaupläne, Verfügbarkeitsbeschränkungen bei der Stromversorgung und Verschiebungen im Kühlungsmix unter schnellerem oder langsamerem Lastwachstum, das Hochdichte-Deployments verfolgt, einem Stresstest unterzogen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit der Wertpfad mit realen Signalen konsistent bleibt. Wir vergleichen die impliziten Kühlungsausgaben pro MW mit bekannten Projektbenchmarks, überprüfen regionale Aufteilungen anhand von Nachrichten zum Baufortschritt und prüfen abrupte Sprünge erneut, die nicht mit Kapazitätserweiterungen oder Mixveränderungen übereinstimmen.
Vor der Freigabe durchläuft das Modell Analystenprüfungsschritte, und Ausreißer lösen eine Rückkehr zu den Quellnotizen aus und, wo nötig, eine erneute Kontaktaufnahme mit Befragten, um zu bestätigen, ob sich Preise, Lieferzeiten oder die Technologieadoption verändert haben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche politische, preis- oder versorgungsseitige Änderungen die Kühlsystemauswahl maßgeblich beeinflussen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Marktübersicht erhalten.
Marktgröße des globalen Marktes für Rechenzentrumskühlung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Rechenzentrumskühlung variieren häufig, selbst wenn das Thema auf den ersten Blick identisch erscheint. Unterschiede entstehen in der Regel dadurch, was als Kühlung gezählt wird, welche Jahre für die Währungsumrechnung verwendet werden und ob die Preisgestaltung als stabiler Durchschnitt behandelt oder mit Mixveränderungen variiert wird.
Ein wesentlicher Treiber für Abweichungen ist die Behandlung von Flüssigkühlung und Nachrüstungsausgaben in den Studien, da einige Schätzungen angrenzende Gebäude-HVAC oder umfassendere Wärmemanagementausgaben über die Datenhalle hinaus einbeziehen. Eine weitere häufige Ursache ist der Aktualisierungszeitpunkt, da die durchschnittlichen Verkaufspreise für Kältemaschinen, CRAH-Einheiten und Flüssigkeitskreisläufe durch Kältemittelumstellungen, Angebotsengpässe und Hochdichte-Designs schwanken können, und diese Schwankungen verändern den aktuellen Jahres-Snapshot, den Käufer sehen. Wenn Währungszeitpunkt und regionale Preisnormalisierung nahe am Veröffentlichungsdatum aktualisiert werden, bleibt der hier verwendete Gesamtwert für 2026 an aktuelle Beschaffungsbandbreiten und Gegenprüfungen gebunden – eine von Mordor Intelligence angewandte, auf Aktualisierungen ausgerichtete Entscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,41 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 31,40 Milliarden USD (2026) | Diese Schätzung scheint eine breitere Ausgabengrenze zu verwenden, die umfassendere Anlagenkühlung und verwandte Infrastruktur einbeziehen kann, und geht zudem von einer schnelleren Expansion der durchschnittlichen Verkaufspreise aus, die den Wert für 2026 auch bei ähnlichem Kapazitätswachstum anhebt. |
| Branchenpublikation B | 21,00 Milliarden USD (2026) | Der Umfang umfasst wahrscheinlich ein breiteres Spektrum an Kühlungsdienstleistungen und Aftermarket-Umsätzen, und die Währungsumrechnung sowie die regionale Preisnormalisierung basieren möglicherweise auf Durchschnittswerten früherer Jahre, was die Zahl für 2026 nach oben verschieben kann. |
Die Streuung der drei Zahlen erklärt sich hauptsächlich durch Abgrenzungsentscheidungen und die Art und Weise, wie Preise über Regionen hinweg aktualisiert und umgerechnet werden. Indem die Annahmen an beobachtbare Kapazitätserweiterungen, praktische Technologiemix-Aufteilungen und wiederholbare Preisüberprüfungen geknüpft werden, erhalten Kunden eine Zahl, die sie auf klare Eingaben zurückführen und im Laufe der Zeit aktualisieren können.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Rechenzentrumskühlung im Jahr 2031 erreichen?
Die Marktgröße für Rechenzentrumskühlung soll bis 2031 28,54 Milliarden USD erreichen.
Welche Kühltechnologie wird bis 2031 am schnellsten wachsen?
Flüssigkeitsbasierte Systeme, einschließlich Direkt-zu-Chip- und Immersionsmethoden, werden mit einem CAGR von 19,25 % prognostiziert.
Wie beeinflussen Vorschriften die Wahl der Kühltechnologie?
Obligatorische PUE-Vorschriften und Kältemittel-Ausstiegsregeln begünstigen energieeffiziente Flüssigkältemaschinen mit Niederenergieverbräuchen mit GWP-armen Kältemittelgemischen und beschleunigen deren Einführung.
Welche Region verzeichnet das schnellste Wachstum bei den Ausgaben für Rechenzentrumskühlung?
Der asiatisch-pazifische Raum führt mit einem CAGR von 20,00 %, angetrieben durch dichte städtische Bauprojekte in Singapur, Tokio und Mumbai, die leistungsstarke Thermallösungen erfordern.
Welche Amortisationszeit können Betreiber beim Wechsel von Luft- zu Flüssigkühlung erwarten?
In Regionen mit hohen Stromtarifen können Flüssigkeitslösungen ihre höheren Investitionskosten innerhalb von drei bis fünf Jahren durch Energieeinsparungen von 30-40 % amortisieren.
Weitere Berichte über Rechenzentren
- Vereinigte Staaten Rechenzentrumskühlungsmarkt
- Asiatisch-pazifischer Markt für Rechenzentrumskühlung
- Indien Data-Center-Cooling-Markt
- China Rechenzentrums-Kühlungsmarkt
- Europa-Markt für Rechenzentrumskühlung
- Malaysia-Markt für Rechenzentrumskühlung
- Vereinigtes Königreich Rechenzentrumskühlungsmarkt
- Rechenzentrums-Kühlungsmarkt Südamerika
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Nordamerika Rechenzentrumsstrommarkt Stromsysteme in Nordamerika, unterteilt nach Typ, Anlagentyp und Endnutzerbranche.
- Markt für Immersionskühlung in Rechenzentren Globale Nachfrage nach Immersionskühlung, unterteilt nach Typ, Kühlflüssigkeit und Anwendung.
- Asien-Pazifik Rechenzentrumsstrommarkt Stromversorgungssysteme im asiatisch-pazifischen Raum, unterteilt nach Komponente, Anlagentyp und Anlagengröße.