
Größe und Marktanteil des Online-Marktes für Veranstaltungstickets
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 88.38 Milliarden US-Dollar |
| Marktgröße (2031) | 105.17 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.55 % |
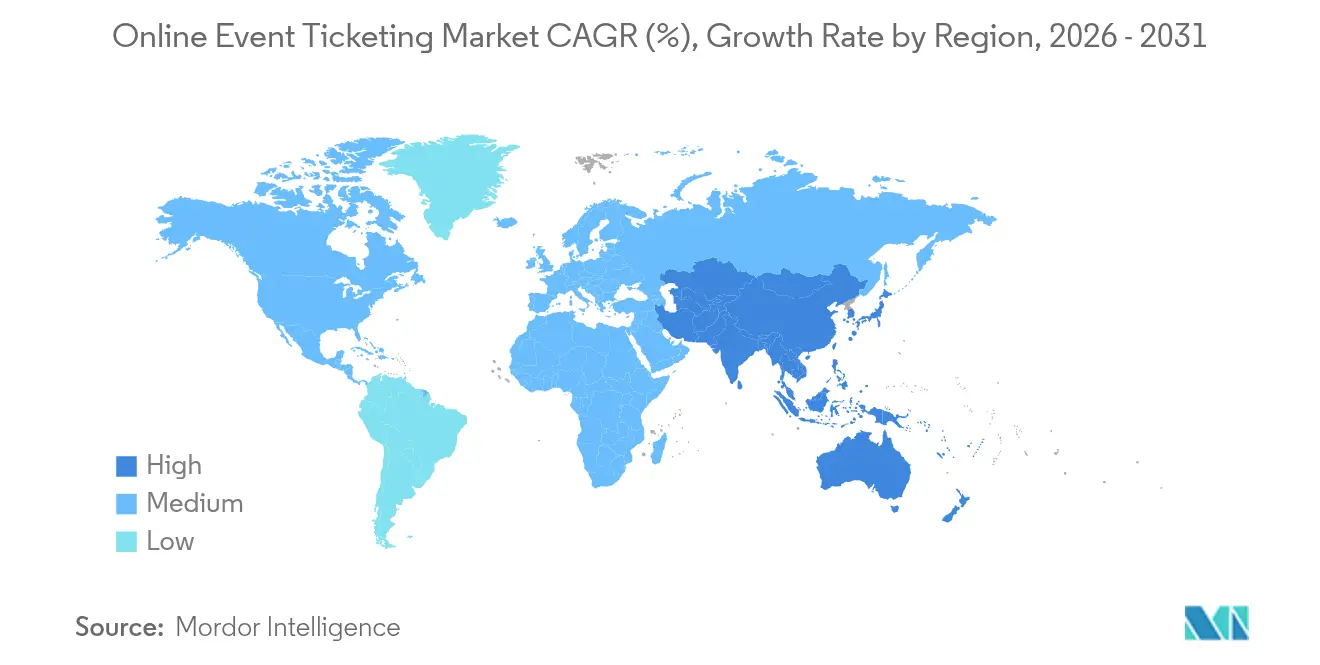
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
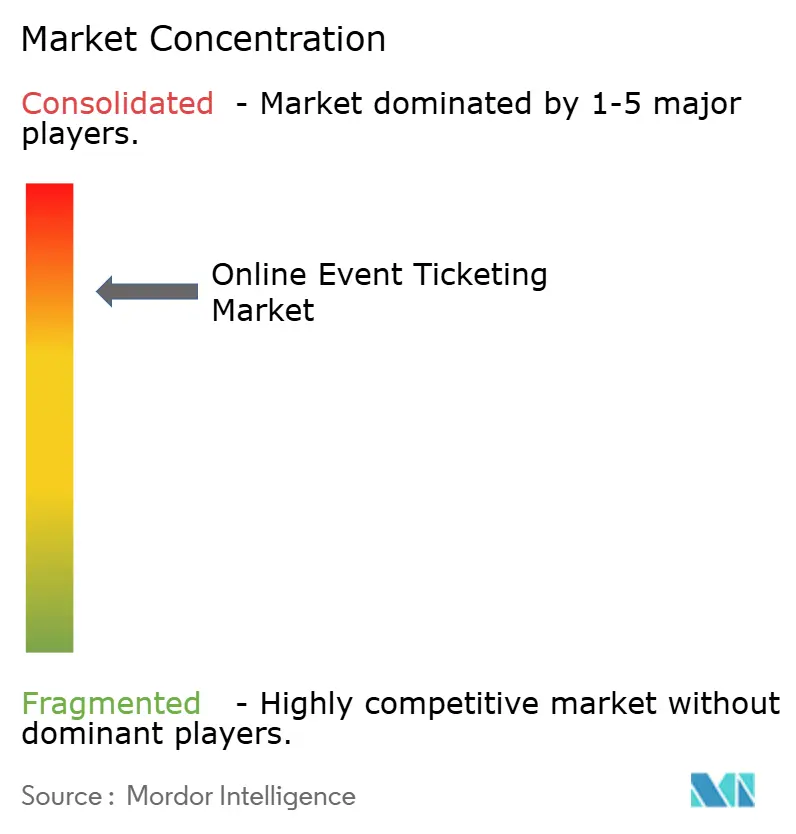
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Online-Marktes für Veranstaltungstickets von Mordor Intelligence
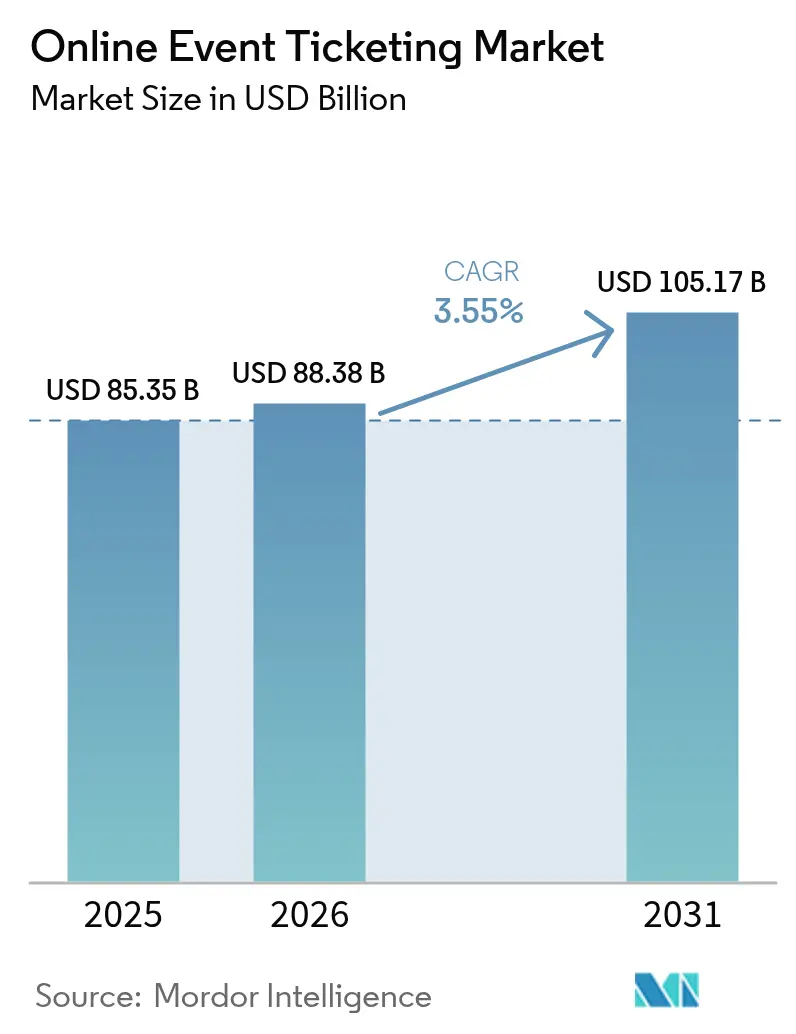
Die Marktgröße des Online-Marktes für Veranstaltungstickets wird im Jahr 2026 auf USD 88,38 Milliarden geschätzt und wächst gegenüber dem Wert von 2025 in Höhe von USD 85,35 Milliarden, wobei die Prognosen für 2031 USD 105,17 Milliarden zeigen, mit einem Wachstum von 3,55 % CAGR über den Zeitraum 2026–2031. Diese Expansion vollzieht sich in einem digitalen Ökosystem, in dem Mobile-First-Shopping, Premium-Zusatzleistungen und KI-gesteuerte Preisgestaltung die Umsatzströme verankern, während kartellrechtliche Überprüfungen und Gebührentransparenzvorschriften den Margenspielraum nach oben begrenzen. Mobilgeräte entfallen bereits auf 58,95 % aller Transaktionen, und ihre CAGR von 4,65 % unterstreicht, wie 5G-Abdeckung, digitale Geldbörsen und soziale Entdeckungskanäle reibungslose Käufe fördern. Musikkonzerte und Festivals haben nach der pandemiebedingten Unterbrechung wieder Fahrt aufgenommen und entfallen nun auf 36,73 % des Umsatzes im Jahr 2024, gestützt durch internationale Tourneen und die Zahlungsbereitschaft der Fans für immersive Erlebnisse. Nordamerika behauptet mit einem Anteil von 38,76 % im Jahr 2024 die größte regionale Präsenz, doch der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 3,99 % die schnellste Wachstumsdynamik, bedingt durch die weitverbreitete Smartphone-Nutzung und Echtzeit-Zahlungsinfrastrukturen. Die Wettbewerbsintensität steigt, da SeatGeek und regionale Spezialisten KI-gesteuerte Preisgestaltung, NFT-Authentifizierung und vertikal integrierte Angebote einsetzen, um die Marktstellungsvorteile von Ticketmaster, CTS Eventim und StubHub zu untergraben.
Wesentliche Erkenntnisse des Berichts
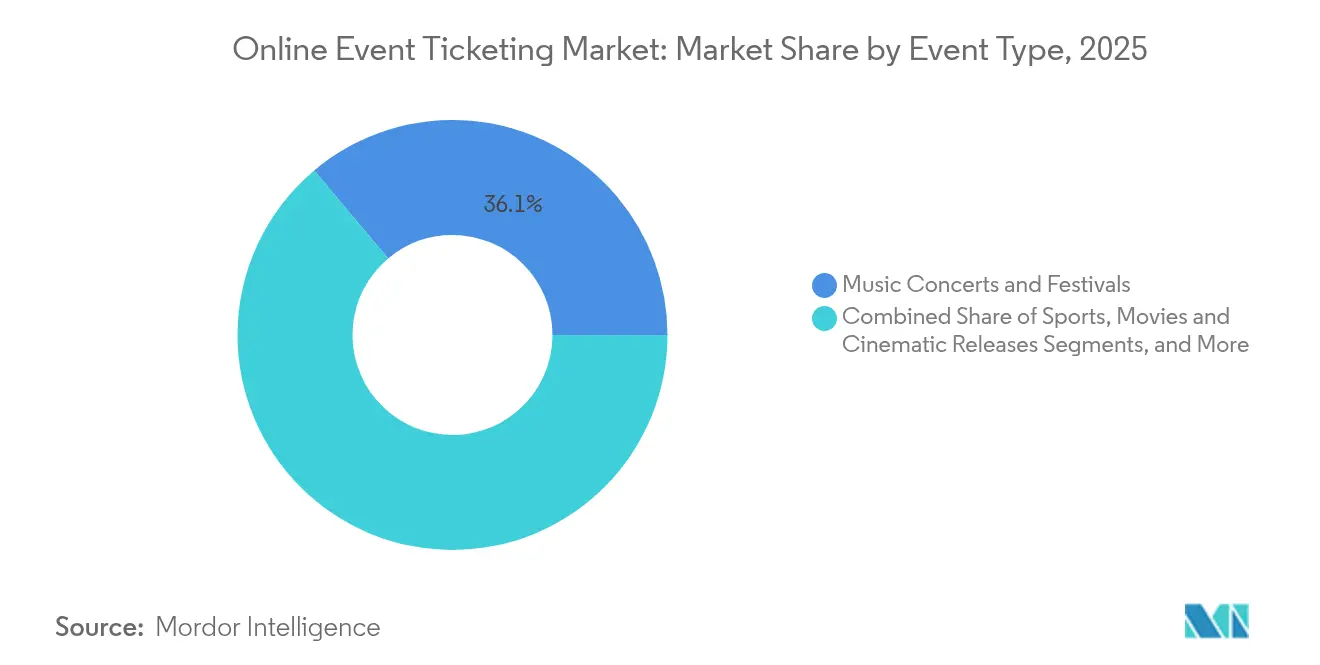
- Nach Veranstaltungstyp entfielen 36,12 % des Marktanteils im Online-Markt für Veranstaltungstickets im Jahr 2025 auf Musikkonzerte und Festivals, mit einer prognostizierten CAGR von 3,92 % bis 2031.
- Nach Plattform kontrollierten mobile Kanäle 58,40 % der Marktgröße des Online-Marktes für Veranstaltungstickets im Jahr 2025 und sollen mit einer CAGR von 4,42 % wachsen.
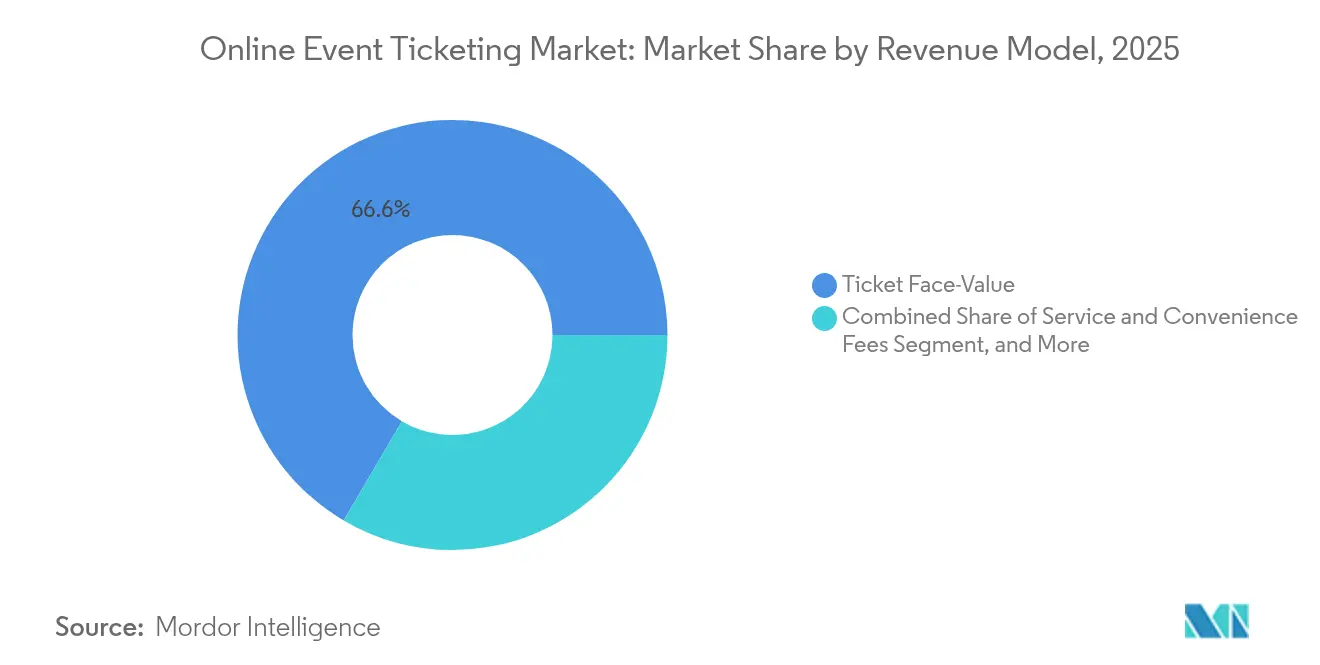
- Nach Umsatzmodell verzeichneten VIP- und Premium-Pakete die schnellste CAGR von 4,51 %, während der Ticket-Nennwert-Strom 66,55 % des Umsatzes im Jahr 2025 im Online-Markt für Veranstaltungstickets behielt.
- Nach Endnutzer hielten Einzelverbraucher im Jahr 2025 einen Anteil von 57,05 % der Nachfrage, während Unternehmens- und MICE-Kunden im Online-Markt für Veranstaltungstickets mit einer CAGR von 4,25 % wachsen.
- Nach Geografie wächst der asiatisch-pazifische Raum im Online-Markt für Veranstaltungstickets mit einer CAGR von 3,84 %, obwohl Nordamerika im Jahr 2025 einen Anteil von 38,20 % bewahrte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Hochgeschwindigkeits-Mobilinternet und 5G-Einführung | +1.2% | Global, mit APAC und Lateinamerika als Vorreiter | Mittelfristig (2–4 Jahre) |
| Zunehmende Smartphone-Durchdringung in aufstrebenden Volkswirtschaften | +0.8% | APAC als Kern, Ausstrahlungseffekte auf MEA und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wachstum von Live-Musik und Sport-Mega-Events nach COVID | +0.6% | Global, konzentriert auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Dynamische und KI-gesteuerte Preisgestaltung zur Steigerung des ROI von Veranstaltern | +0.5% | Nordamerika und EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Blockchain-basierte NFT-Tickets zur Stärkung der Fan-Bindung | +0.4% | Frühe Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Unternehmensanfrage nach hybriden Mitarbeiter-Engagement-Events | +0.3% | Global, am stärksten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Hochgeschwindigkeits-Mobilinternet und 5G-Einführung
Ausgebaute 5G-Netze ermöglichen Echtzeit-Gebotsabgaben, standortbasierte Preisgestaltung und sofortige Bestätigungen, was die Konversionsraten in Spitzenverkaufsphasen steigert. Erschwingliche 5G-Geräte erschließen bislang unerschlossene Verbraucherschichten, insbesondere in Südostasien, wo viele Nutzer Desktop-Rechner vollständig überspringen. Die globalen 5G-Verbindungen erreichten 2024 1,7 Milliarden, wobei der asiatisch-pazifische Raum 61 % der neuen Leitungen beisteuerte.[1]GSMA, "Globaler 5G-Verbindungsbericht 2024", gsma.com Höhere Übertragungsgeschwindigkeiten unterstützen reichhaltigere Multimedia-Angebote, die das Nutzerengagement steigern und Impulskäufe fördern. Veranstaltungsorganisatoren legen KI-Engines über Live-Netzwerkdaten, um Zielgruppen mikrozusegmentieren und die Sitzplatzpreise minütlich zu optimieren. Der Zusammenhang zwischen Hochbandbreiten-Zugang und flexiblen Zahlungs-APIs hat bereits die Warenkorbabbruchraten gesenkt und so den Plattform-ROI gestärkt.
Zunehmende Smartphone-Durchdringung in aufstrebenden Volkswirtschaften
Smartphones unter USD 150 mit integrierter biometrischer Sicherheit normalisieren mobile Kassenvorgänge bei Erstkäufern in Indien, Indonesien und Nigeria. Allein Indiens Unified Payments Interface verarbeitete im März 2025 13,4 Milliarden Überweisungen im Wert von USD 200 Milliarden und unterstreicht damit den Umfang mobiler Zahlungen.[2]National Payments Corporation of India, "UPI-Transaktionsstatistik März 2025", npci.org.in Diese Allgegenwärtigkeit bedeutet, dass Nutzer Ein-Tippen-Ticketkäufe und Social-Media-Entdeckung statt Desktop-Browsing erwarten. Regionale Veranstaltungsorganisatoren nutzen diese mobile Vorherrschaft, indem sie direkt über Messaging-Super-Apps vermarkten und so kostspielige physische Distribution umgehen. Die Smartphone-Welle verbreitert damit die gesamte adressierbare Basis und zieht Mikro-Events, Hochschulfestivals und lokale Sportveranstaltungen in den formellen Tickethandel ein.
Wachstum von Live-Musik und Sport-Mega-Events nach COVID
Aufgestaute Sehnsucht nach gemeinsamen Erlebnissen erzwingt längere Buchungsfenster und hohe Preisobergrenzen. Die London Series der MLB verzeichnete durchschnittlich 55.000 Besucher und löste 2024 ein Wachstum des sozialen Engagements im Vereinigten Königreich von 133 % aus. Internationale Tourneen von K-Pop-Künstlern, Rotationen des F1 Grand Prix und globale Esports-Finals folgen einem ähnlichen grenzüberschreitenden Muster. Plattformen müssen nun Multi-Währungs-Kassenvorgänge, Steuerkonformität und lokalisierten Sprachsupport bewältigen. Unternehmen betten Unterhaltungszugänge in Hospitality-Suiten ein, um Kundenbeziehungen zu vertiefen und den durchschnittlichen Ticketaufwand weiter zu erhöhen. Das Ergebnis ist eine belastbare Nachfragekurve, die das allgemeine Wachstum des Online-Marktes für Veranstaltungstickets stützt, selbst wenn sich die makroökonomischen Bedingungen abschwächen.
Dynamische und KI-gesteuerte Preisgestaltung zur Steigerung des ROI von Veranstaltern
Modelle des maschinellen Lernens verarbeiten Social-Media-Aktivitäten, Angebote auf dem Sekundärmarkt und Belegungsstatistiken von Veranstaltungsorten, um die Nennwerte im Sekundentakt zu aktualisieren. Die Premium-Suite von Live Nation verzeichnet gegenüber dem Grundeintrittspreis für VIP-Stufen Steigerungen von 300–500 %.[3]Live Nation Entertainment, "Übersicht Premium-Services", livenation.com Kleinere Veranstaltungsorte beschaffen sich schlüsselfertige SaaS-Tools, um diese Raffinesse ohne interne Datenteams zu emulieren und die Umsatzoptimierung zu demokratisieren. Dynamische Stufen unterdrücken die Arbitrage von Schwarzhändlern, da sich die Preislücken zwischen Primär- und Sekundäranbietern verengen. Eine bessere Kapazitätsauslastung stärkt die Bruttomargen der Veranstalter, was zur Risikobereitschaft bei Nischen- oder Debüt-Events anregt und die Verbraucherauswahl im Online-Markt für Veranstaltungstickets verbreitert.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte kartellrechtliche und gebührentransparenzrechtliche Überprüfung | -0.7% | Nordamerika und EU, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Cyberbetrug und Bot-Wiederverkaufsaktivitäten | -0.4% | Global, konzentriert auf hochwertige Märkte | Mittelfristig (2–4 Jahre) |
| Exklusivitätsklauseln von Veranstaltungsorten, die neue Marktteilnehmer einschränken | -0.3% | Nordamerika und Europa, ausgewählte APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Volatile Veranstaltungskalender infolge makroökonomischer Schocks | -0.2% | Global, aufstrebende Märkte am stärksten gefährdet | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte kartellrechtliche und gebührentransparenzrechtliche Überprüfung
Die FTC-Regel zu versteckten Gebühren, die ab Mai 2025 gilt, verpflichtet zur vorherigen Offenlegung aller Ticketgebühren und vernichtet damit Einnahmen, die früher durch überraschende Zusatzgebühren erzielt wurden.[4]Federal Trade Commission, "Umsetzung der FTC-Regel zu versteckten Gebühren", ftc.gov Parallele DOJ-Klagen fechten die Exklusivitätsvereinbarungen von Live Nation an, während britische Regulierungsbehörden die Aufschlagspraktiken auf dem Sekundärmarkt untersuchen. Die Einhaltung der Vorschriften erfordert überarbeitete Rechnungsstellung, Neugestaltung der Benutzeroberfläche und Rechtsberatung, was die Gemeinkosten erhöht, gerade wenn sich Preisobergrenzen festigen. Kleinere Akteure gewinnen zunächst Wettbewerbsspielraum, aber rechtliche Unklarheiten schrecken nach wie vor neue Marktteilnehmer ab und dämpfen kurzfristig die allgemeine Expansion des Online-Marktes für Veranstaltungstickets.
Cyberbetrug und Bot-Wiederverkaufsaktivitäten
Automatisierte Skripte leeren routinemäßig ganze Ticketkontingente innerhalb von Sekunden und listen diese später zu hohen Aufschlägen wieder, was das Vertrauen der Verbraucher untergräbt. Plattformen begegnen dem mit CAPTCHA, Gerätefingerabdrücken und KI-gestützter Anomalieerkennung, die alle die Infrastrukturausgaben erhöhen, ohne direkten Umsatzausgleich. Nutzer, die durch Bot-bedingte Ausverkäufe frustriert sind, verzögern künftige Käufe und verlängern so die Verkaufszyklen. Die Regulierungsansätze divergieren: Das US-amerikanische BOTS-Gesetz sieht Bußgelder vor, während mehrere APAC-Länder auf brancheninterne Selbstverwaltung setzen, was die multinationale Compliance erschwert. Anhaltende Betrugsrisiken subtrahieren daher Punkte von der CAGR des Online-Marktes für Veranstaltungstickets, bis Authentifizierungstechnologien ausgereift sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Veranstaltungstyp:
Musik dominiert die WachstumsdynamikMusikkonzerte und Festivals kontrollierten 36,12 % des Umsatzes im Jahr 2025, den größten Anteil an der Marktgröße des Online-Marktes für Veranstaltungstickets, und sollen bis 2031 mit einer CAGR von 3,92 % wachsen. Saisonticket-Sport behält loyale Stammbäsen, aber Kapazitätsgrenzen der Arena dämpfen die Mengensteigerungen. Premium-Kinoformate bieten Differenzierung gegenüber Streaming, bleiben jedoch Nischenprodukte. Comedy, Theater und Esports verbreitern gemeinsam die demografische Reichweite und stärken die Sitzplatzauslastung an Werktagen.
Anhaltende Fan-Nachfrage treibt Vorverkäufe Monate vor den Veranstaltungsdaten voran und unterstützt den Cashflow der Veranstalter. Jüngere Kohorten im Alter von 18–34 Jahren zahlen im Durchschnitt USD 70 mehr für Live-Auftritte und besuchen Veranstaltungen 1,4-mal häufiger als ältere Besucher. Hybride Pakete, die virtuellen Backstage-Zugang oder NFT-Sammlerstücke gewähren, steigern die Erträge weiter. Folglich konzentriert sich die Nachfrage im Online-Markt für Veranstaltungstickets auf Musik, auch wenn neue Genres inkrementelle Volumina fördern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Plattform:
Mobile Dominanz beschleunigt sichMobilgeräte entfielen auf 58,40 % der Transaktionen im Jahr 2025, dem dominierenden Kanal innerhalb der Marktgröße des Online-Marktes für Veranstaltungstickets, und sollen bis 2031 mit einer CAGR von 4,42 % wachsen. Die Desktop-Nutzung geht zurück, da die Generation Z Apps bevorzugt, die Fingerabdruckauthentifizierung und sofortige Geldbörsen-Zahlungen ermöglichen. In Netflix- oder Apple TV-Trailern entstehende Smart-TV-Ticketschaltflächen veranschaulichen die Omnichannel-Konvergenz.
Echtzeit-Bestandsbenachrichtigungen, Social-Media-Empfehlungen und geofenced Rabatte verschaffen dem mobilen Kanal einen Engagementvorteil. Die reichhaltigeren Pass-Funktionen von Apple Wallet – von Veranstaltungskarten bis hin zu Treuepunkten – verbessern den Einlassablauf und die Upselling-Möglichkeiten nach der Veranstaltung. In Verbindung mit BNPL und Kryptowährungs-Akzeptanz erschließen mobile Kanäle neue Zielgruppen und zementieren ihre strategische Zentralität im Online-Markt für Veranstaltungstickets.
Nach Umsatzmodell:
Premium-Erlebnisse treiben die MargenDer Ticket-Nennwert machte nach wie vor 66,55 % des Umsatzes im Jahr 2025 aus, aber VIP-Pakete verzeichnen die schnellste CAGR von 4,51 %, da Verbraucher für Exklusivität aufsteigen. Transparente Gebührenregeln verringern die Monetarisierung von Bearbeitungsgebühren und drängen Plattformen hin zu wertsteigernden Erlebnissen wie Künstler-Meet-and-Greets oder Luxussitzplätzen.
Datenanalysen personalisieren Angebotsleiter und nutzen vergangene Ausgaben und soziale Affinität, um den Umsatz pro Kopf zu maximieren. Mit Sponsoring verknüpfte Pässe richten Marken auf kuratierte Fanzielgruppen aus und schaffen zusätzliche Einnahmen, während die von Regulierungsbehörden geforderte Preisklarheit gewahrt bleibt. Dieser Schwenk zur erlebnisorientierten Monetarisierung stützt das künftige Wachstum des Online-Marktes für Veranstaltungstickets trotz Gebührenobergrenzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Unternehmensegment beschleunigt sichEinzelpersonen generierten 57,05 % des Ticketvolumens im Jahr 2025, doch die Unternehmens- und MICE-Nachfrage zeigt eine stärkere CAGR-Prognose von 4,25 %. Hybrides Arbeiten zwingt Arbeitgeber, die Unternehmenskultur durch Live-Veranstaltungen zu fördern, was Blockkäufe zu Premium-Preisen antreibt. Veranstalter profitieren von berechenbaren Vorlaufzeiten und höheren durchschnittlichen Bestellwerten, was die Umsatzvolatilität glättet.
Großeinkäufe liefern auch Dateneinblicke – etwa zu bevorzugten Genres nach Abteilung –, die Cross-Selling-Möglichkeiten fördern. Disintermediationstendenzen führen dazu, dass Festivals direkte Unternehmensportale anbieten und die Abhängigkeit von Generalmaklern verringern. Der Nettoeffekt ist ein diversifizierterer Online-Markt für Veranstaltungstickets, bei dem B2B-Zuflüsse Verbraucherzyklen ausgleichen.
Geografische Analyse
Online-Event-Ticketing-Markt Nordamerika
Nordamerika erzielte 2025 einen Anteil von 38,20 % am weltweiten Umsatz, gestützt durch ein dichtes Netz an Veranstaltungsorten und ein hohes verfügbares Einkommen. Dennoch begrenzen Marktsättigung und kartellrechtliche Untersuchungen das Wachstumspotenzial und veranlassen Plattformen, Innovationen rund um Loyalitäts-Ökosysteme statt um bloßes Volumen voranzutreiben. Hybride Unternehmensveranstaltungen, die Präsenzkonzerte mit virtuellem Streaming verbinden, gewinnen an Bedeutung und sichern den Ticketabsatz trotz regulatorischer Hindernisse.
Online-Event-Ticketing-Markt Asien-Pazifik
Asien-Pazifik verzeichnet mit einem CAGR von 3,84 % das stärkste Wachstum, da die Smartphone-Nutzung in Indien, Indonesien und Thailand 80 % übersteigt. Allein UPI verarbeitete im März 2025 Zahlungen in Höhe von 200 Milliarden USD und verdeutlicht damit die Reife digitaler Geldbörsen. Chinesische Super-Apps integrieren Entdeckung, Chat und Kaufabwicklung und setzen Erlebnismaßstäbe, an denen westliche Wettbewerber sich zu orientieren versuchen. Steigende Einkommen der wachsenden Mittelschicht sowie staatliche Investitionen in den Sporttourismus – etwa Indonesiens MotoGP – erweitern das Angebotsspektrum.
Online-Event-Ticketing-Markt Europa, Südamerika und Naher Osten
Europa verzeichnet moderate Zuwächse, bedingt durch Kulturtourismus und die Vielfalt an Festivals. Allerdings steigen die Compliance-Kosten, da jedes Land den Verbraucherschutz und die Pflichten zur Offenlegung von Gebühren verschärft. Post-Brexit-Reibungen erhöhen die Komplexität bei Devisen und Abwicklung für grenzüberschreitende Verkäufe zwischen dem Vereinigten Königreich und der EU. Aufstrebende Regionen wie Brasilien und Saudi-Arabien bieten Wachstumspotenzial, sofern ein stabiles makroökonomisches Umfeld sowie fortgesetzte Investitionen in Breitband und Verkehrsinfrastruktur gewährleistet sind.

Regulatorisches Umfeld
Die Regulierung konzentriert sich zunehmend auf Gebührentransparenz und Wettbewerbspolitik und beeinflusst, wie Plattformen Preise anzeigen und Servicegebühren gestalten. In den Vereinigten Staaten hat die Federal Trade Commission im Rahmen ihrer Regelsetzung zu versteckten Gebühren einen Ansatz zur All-in-Preisangabe für den Ticketverkauf von Live-Veranstaltungen finalisiert (erlassen im Dezember 2024 und laut Berichtskontext ab Mai 2025 wirksam), während das US-Justizministerium und mehrere Generalstaatsanwälte einzelner Bundesstaaten seit Mai 2024 kartellrechtliche Maßnahmen gegen Live Nation Entertainment und Ticketmaster verfolgen, wodurch Veranstaltungsort-Exklusivität und Kopplungspraktiken weiterhin aktiv geprüft werden.
Außerhalb der USA wird die Durchsetzung ebenfalls in Bezug auf Verbraucherschutz und Verhalten auf dem Sekundärmarkt verschärft. Die britische Competition and Markets Authority erhielt im September 2025 von Ticketmaster Zusagen zu klareren Preisangaben und Kennzeichnungen, und Kanada fügte Schutzmechanismen auf Provinzebene hinzu, wobei Québec im Juni 2026 dem Bill 10 zustimmte, um missbräuchliche Praktiken beim Ticketweiterverkauf und bestimmten Online-Abonnementverlängerungen anzugehen (mit Wirkung später im Jahr 2026). Zusammen drängen Kartellmaßnahmen und Preisangabevorschriften Ticketanbieter und Marktplätze dazu, Checkout-Abläufe neu zu gestalten, die Gebührenanzeige zu aktualisieren und Kontrollen gegen irreführende Weiterverkaufsangebote regionsübergreifend zu stärken.
Wettbewerbslandschaft
Die Marktkonzentration ist hoch: Das vertikal integrierte Modell von Ticketmaster sichert wichtige Veranstaltungsorte und Promotionen und ermöglicht Datensynergien und Verhandlungsmacht. DOJ-Klagen und die Untersuchung der britischen Wettbewerbs- und Marktbehörde könnten Veräußerungen oder offenen Zugang vorschreiben und so die Wettbewerbsbahnen neu gestalten. SeatGeek nutzt seinen Deal-Score-Algorithmus zur Bewertung von Wert und gewinnt Verträge mit NFL-Teams und dem Barclays Center. StubHubs im März 2025 eingereichte S-1-Anmeldung für die NYSE-Neunotierung erneuert den Anleger-Fokus auf Sekundärmärkte trotz Gebührenobergrenzen.
Regionale Neueinsteiger konzentrieren sich auf Spezialisierung: Koreas Interpark glänzt bei K-Pop, während Brasiliens Eventim Lateinamerika Zahlungs- und Betrugsbekämpfungstools lokalisiert, um nationale Beschränkungen zu umgehen. Die Konsolidierung setzt sich fort: Victory Live kaufte Logitix, um Ticket- und Veranstaltungsort-Software zu vereinen, und Zomato übernahm die Ticketing-Einheit von Paytm für USD 244 Millionen, um Unterhaltung in seine Lifestyle-Super-App zu integrieren. Technologische Differenzierung – KI-gesteuerte Preisgestaltung, NFT-Pässe und biometrischer Einlass – definiert die Vorteile der nächsten Generation, während die regulatorischen Kostenbelastungen eskalieren.
Mit Blick auf die Zukunft sollten Plattformen mit robuster Compliance-Architektur, kanalübergreifendem Engagement und Premium-Erlebnisdesign Preissetzungsmacht behalten, selbst wenn die Hauptgebühren sinken. Fragmentierte Neueinsteiger hingegen riskieren Margenerosion inmitten von Cybersicherheitsinvestitionen und steigenden Akquisitionskosten. Insgesamt begünstigt der Online-Markt für Veranstaltungstickets Skalierung in Verbindung mit Innovation.
Marktführer der Branche für Online-Veranstaltungstickets
Bigtree Entertainment Pvt. Ltd
Zoonga
Ticketmaster Entertainment LLC (Live Nation Entertainment Inc.)
Eventbrite Inc.
SeatGeek Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Online-Event-Ticketing-Markt
- Ticketmaster Entertainment LLC (Live Nation Entertainment Inc.)
- Eventbrite Inc.
- Zoonga
- SeatGeek Inc.
- StubHub Holdings Ltd.
- Viagogo Entertainment Inc.
- Bigtree Entertainment Pvt. Ltd
- TickPick LLC
- AXS (Ticketing)
- CTS Eventim AG and Co. KGaA
- See Tickets (Vivendi)
- TEG Ticketek Pty Ltd
- Vivid Seats Inc.
- Fandango Media LLC
- TicketSpice
- Ticket Tailor
- Cvent Holding Corp.
- Hopin / RingCentral Events
- Oveit (NFT ticketing)
- Tixr Inc.
- Humanitix Ltd.
- ShowClix (Leap Event Technology)

Marktchancen und Zukunftsaussichten
Wallet-basierte und konversationelle Entdeckung werden zu direkteren Wegen zum Kauf und schaffen Freiraum für Plattformen, die Entertainment-Entdeckung, Identität und Checkout in einem einzigen Ablauf verbinden können. Ticketmaster führte im Juni 2026 interaktive Google-Wallet-Pässe in EMEA ein (beginnend mit OVO Hydro in Glasgow) und ergänzte diese um Echtzeit-Updates und Interaktion innerhalb des Passes, während SeatGeek die Entdeckung über die klassische Suche hinaus durch eine Spotify-Integration im Februar 2026 und eine Einführung innerhalb von ChatGPT im März 2026 erweiterte. Diese Schritte stärken Distributionspartnerschaften und API-gestützten Bestandszugriff als Wettbewerbshebel, insbesondere in einem Markt, in dem Apps und mobiles Web bereits den Großteil der Transaktionen antreiben.
Der regulatorische Druck auf versteckte Preisaufschläge (Drip Pricing) und Weiterverkaufsaufschläge eröffnet zudem Produktchancen rund um kontrollierten Weiterverkauf, Identität und Compliance-Tools, die als Plattformfunktionen für Veranstaltungsorte und Organisatoren gebündelt werden können. Ticketmaster erweiterte beispielsweise die Optionen für den Weiterverkauf zum Nennwert durch Integrationen wie CashorTrade (April 2026), und neue identitätsgebundene Ticketing-Konzepte treten in den Markt ein. Auch Open-Distribution-Ansätze schreiten voran, darunter die Integration von TicketSocket mit Angeboten von StubHub und viagogo im Juli 2026. Da der Asien-Pazifik-Raum im Berichtskontext als am schnellsten wachsende Region identifiziert wurde, bleibt die Lokalisierung rund um Echtzeitzahlungen, Betrugsabwehr und konforme Gebührendarstellung ein praktischer Freiraum sowohl für globale Marktführer als auch für regionale Spezialisten.
Recent Industry Developments in Online-Event-Ticketing-Markt
- Juli 2026: Ticketmaster arbeitete mit Seated zusammen, um spät freigegebene Ticketbestände über von Künstlern verwaltete Wartelisten an Fans weiterzuleiten. Der Schritt zielt auf ein anhaltendes Problem bei stark gefragten Shows ab, indem Last-Minute-Reservierungen in verifizierte Fanverkäufe umgewandelt werden und die Erfassung des Primärmarkts verbessert wird, ohne sich auf breite Sekundärangebote zu verlassen.
- Mai 2026: Ticketmaster und SM Prime starteten SM Ticketmaster, was Ticketmasters Eintritt in die Philippinen mit einem End-to-End-Ticketing-Angebot markiert. Dies erweitert die Reichweite des Primärbestands in einem mobil geprägten Markt und erhöht die Wettbewerbsanforderungen für lokale Zahlungs-, Betrugs- und Abwicklungsfähigkeiten.
- Juni 2024: Das US-Justizministerium und mehrere Generalstaatsanwälte einzelner Bundesstaaten verschärften die kartellrechtliche Prüfung von Live Nation Entertainment und Ticketmaster nach der Klage vom Mai 2024, wobei Veranstaltungsort-Exklusivität und integrierte Promotion-Ticketing-Praktiken weiterhin im Fokus standen. Die Maßnahme verstärkte den Bedarf an Compliance-Investitionen bei den großen Plattformen und erhöhte die kommerzielle Bedeutung transparenter Preisgestaltung und offener Distributionsoptionen.


Online-Event-Ticketing-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt als Umsätze definiert, die durch den Verkauf von Veranstaltungstickets über Online-Kanäle erzielt werden, einschließlich Web- und mobiler Buchungsabläufe, für verbraucherorientierte Veranstaltungen.
Ausgeschlossener Umfang: reines Offline-Kartenverkaufsticketing, Zugangskontrollhardware für Veranstaltungsorte und Nicht-Ticketing-Veranstaltungssoftware, die den Ticketverkauf nicht direkt monetarisiert, sind von der Umsatzbasis ausgeschlossen.
Übersicht der Segmentierung
- Nach Veranstaltungstyp
- Sport
- Musikkonzerte und Festivals
- Filme und Kinofilme
- Sonstige Live-Shows (Comedy, Theater, Esports)
- Nach Plattform
- Mobilgeräte (Apps und mobiles Web)
- Desktop / Laptop
- Smart-TV- und OTT-Schnittstellen
- Nach Umsatzmodell
- Ticket-Nennwert
- Service- und Bearbeitungsgebühren
- VIP- und Premium-Pakete
- Sponsoring-gebündelte Pässe
- Nach Endnutzer
- Einzelverbraucher
- Unternehmens- und MICE-Kunden
- Veranstaltungsorganisatoren und Promotoren
- Nach Geografie
- Nordamerika
- Südamerika
- Europa
- Asien-Pazifik
- Naher Osten und Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischforschung
Die Schreibtischforschung wurde genutzt, um klare Grenzen zu setzen und Nachfragesignale im Jahresvergleich zu verfolgen. Wir stützten uns auf öffentliche Quellen wie nationale Statistikämter (für Haushaltsverbrauch und digitalen Handel), Telekommunikationsregulierungsbehörden und ITU-ähnliche Indikatoren (für Internet- und Smartphone-Verbreitung), die OECD und die Weltbank (für makroökonomische Basiswerte) sowie UN-Handelsdatenbanken, soweit sie Proxys für Dienstleistungsaktivitäten lieferten. Für Veranstaltungsintensität und Ticketing-Verhalten haben wir zudem Veröffentlichungen von Verbänden und Veranstaltern geprüft, wie etwa Verbände der Live-Entertainment-Branche, Besucherzahlen von Sportligen und Aktualisierungen von Veranstaltungsortbetreibern.
Auf der Angebotsseite wurden Jahresberichte, Transkripte von Ergebnistelefonkonferenzen und Investorenpräsentationen genutzt, um die Umsatzlogik, Gebührenanteile und die geografische Hauptexposition führender Plattformen und Veranstalter abzubilden. Patentdatenbanken wurden durchsucht, um die Entwicklungsrichtung bei Zahlungen, Identitätsprüfungen und mobilem Ticketing zu verstehen, was hilft, realistische Annahmen zu durchschnittlichen Verkaufspreisen und Konversionsraten zu treffen. Wir nutzten außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Nachrichten und Finanzdaten sowie globale Verträge und Ausschreibungen, wenn die öffentliche Offenlegung begrenzt war. Diese Quellen sind beispielhaft und nicht abschließend, und weitere Referenzen wurden verwendet, um Eingaben im Verlauf der Studie zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, was Ticketing-Umsätze in der Praxis tatsächlich antreibt, einschließlich typischer Servicegebühren, Auswirkungen von Rückerstattungen und Rückbuchungen sowie des Online-Anteils am gesamten Ticketverkauf nach Veranstaltungskategorie. Wir sprachen mit Führungskräften auf Plattformseite, Teams von Veranstaltungsorten und Veranstaltern sowie Beteiligten im Zahlungs- und Betrugsbereich in Amerika, EMEA und APAC, damit die Annahmen sowohl für reife als auch für schnell wachsende Märkte belastbar geprüft werden konnten.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31% | CXOs: 18% | APAC: 42% |
| Mittleres Segment: 49% | Funktions-/Bereichsleiter: 27% | EMEA: 32% |
| Kleinere Akteure: 20% | Manager: 55% | Amerika: 26% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit dem Aufbau eines Nachfragepools unter Verwendung von digitalem Kaufverhalten und Veranstaltungsaktivität als Ankerpunkte, und der Umsatz wird anschließend durch Online-Ticketvolumen multipliziert mit beobachteten Gebühren- und Preismustern rekonstruiert. In der Praxis verwenden wir einmalig einen Top-Down-Ansatz, indem wir Besucherzahlen und Veranstaltungshäufigkeitssignale sowie die Durchdringung von Online-Kanälen in implizite Tickettransaktionen und Werte über Regionen hinweg umwandeln. Danach werden selektive Bottom-Up-Prüfungen mit einer begrenzten Zusammenfassung von Offenlegungen großer Plattformen, stichprobenartiger Veranstaltungspreisgestaltung und Kanalprüfungen mit Veranstaltungsorten und Veranstaltern durchgeführt, was hilft, Gesamtwerte anzupassen, wo öffentliche Berichterstattung uneinheitlich ist.
Zu den Eingaben, die das Modell maßgeblich beeinflussen, zählen die Anzahl der Veranstaltungen mit Ticketverkauf und die Besucherintensität, der Online-Anteil an Ticketkäufen (Web- versus mobiles Verhalten), die durchschnittliche Preisentwicklung nach Hauptveranstaltungskategorien, Bandbreiten von Service- und Bequemlichkeitsgebühren sowie Rückerstattungsquoten während Störungsphasen. Wo direkte Transaktionszahlen nicht verfügbar sind, werden Lücken durch in Interviews validierte Proxy-Verhältnisse behandelt, etwa Tickets pro Veranstaltungstag für große Veranstaltungsorte und Konversionsbandbreiten für Abläufe von der Entdeckung bis zum Kauf.
Für die Prognose stützen wir uns hauptsächlich auf multivariate Regression mit Szenarioanalyse, da die Nachfrage auf eine Mischung aus makroökonomischen Treibern und digitaler Adoption reagiert und nicht auf einen einzelnen Zeittrend. Zu den wichtigsten Treibern zählen reales Einkommenswachstum, städtische Bevölkerung und Tourismusentwicklung, die Verbreitung von Smartphones und mobilen Zahlungen sowie die erwartete Normalisierung des Veranstaltungskalenders. Experteneinschätzungen werden genutzt, um die Annahmen zur Gebührenentwicklung und Online-Durchdringung für jede Region realistisch zu halten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt über mehrere Kontrollpunkte, damit die Gesamtwerte an reale Signale gebunden bleiben. Wir vergleichen die Modellergebnisse mit unabhängigen Indikatoren wie offengelegten Ticketing-Umsatzspannen, Besuchermustern bei Großveranstaltungen und berichteten Veränderungen im Online-Kaufverhalten und untersuchen anschließend Abweichungen, die außerhalb der erwarteten Bandbreiten liegen. Wenn Anomalien auftreten, werden die Annahmen überprüft, und es wird eine Nachverfolgung eingeleitet, um zu bestätigen, ob die Ursache im Umfang, im Zeitpunkt der Währungsumrechnung oder in einer echten Marktveränderung liegt.
Vor der endgültigen Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenprüfung, damit Berechnungen reproduziert und auf die Eingaben zurückverfolgt werden können. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie große politische Änderungen, die Gebühren betreffen, sprunghafte Veränderungen im Rückerstattungsverhalten oder größere Störungen im Veranstaltungskalender. Vor der Auslieferung wird eine erneute Analystenprüfung durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße des globalen Marktes für Online-Event-Ticketing von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Online-Event-Ticketing können sich unterscheiden, selbst wenn der Themenname gleich erscheint, da die zugrunde liegenden Zählregeln nicht immer konsistent sind. Die Hauptgründe sind der erfasste Veranstaltungsumfang, die Behandlung von Gebühren und Steuern innerhalb des Umsatzes sowie der Umfang, in dem Prognosen über das zuletzt validierte Jahr hinaus ausgeweitet werden.
Belege aus offengelegten Umsatzhinweisen von Plattformen, Buchungsmustern von Veranstaltungsorten und Veranstaltern sowie beobachteten Prüfungen der Online-Kaufdurchdringung sind es, die Mordor Intelligence an Ticketing-Umsätzen ausgerichtet halten, die tatsächlich online für Veranstaltungen mit Ticketverkauf abgewickelt werden, und nicht an breiteren Ausgaben für Live-Veranstaltungen. Unterschiede zeigen sich auch, wenn manche Schätzungen angrenzende Posten wie Veranstaltungsmanagement-Software, Wirtschaftlichkeit des Weiterverkaufs oder Annahmen zur Offline-Online-Migration einbeziehen, die nicht mit Besucherzahlen und Ticketpreissignalen abgestimmt sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 88,38 Mrd. USD (2026) | |
| Branchenpressemitteilung A | 56,70 Mrd. USD (2024) | Verwendet ein früheres Ankerjahr und gibt nicht klar an, ob die Umsätze den vollen Ticketwert, nur Plattformgebühren oder Steuern beinhalten, was Gesamtwerte erheblich verändern kann, wenn sie auf eine andere Basis zurückgerechnet werden. |
| Branchenpressemitteilung B | 58,73 Mrd. USD (2023) | Beginnt mit einem Jahr vor der Normalisierung für Live-Veranstaltungen und wendet einen aggressiven Wachstumspfad bis 2032 an, mit begrenzter Sichtbarkeit darüber, wie Online-Durchdringung, Rückerstattungsquoten und Gebührenanteile regionsübergreifend validiert werden. |
Die Spannweite der veröffentlichten Zahlen ergibt sich hauptsächlich aus dem gewählten Ankerjahr und dem, was als Ticketing-Umsatz gezählt wird (Bruttoticketwert versus Plattformmonetarisierung). Indem wir Annahmen an wiederholbare Prüfungen wie Besucherintensität bei Veranstaltungen, Online-Anteil und Gebührenbandbreiten binden, halten wir die Schätzung nachvollziehbar und praxistauglich für die Planung.


Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Größe hat der Online-Markt für Veranstaltungstickets bis 2031?
Die Marktgröße des Online-Marktes für Veranstaltungstickets wird bis 2031 voraussichtlich USD 105,17 Milliarden erreichen.
Welche Veranstaltungskategorie wächst am schnellsten?
Musikkonzerte und Festivals führen das Wachstum an und verzeichnen bis 2031 eine CAGR von 3,92 %.
Warum zieht der asiatisch-pazifische Raum die Aufmerksamkeit von Ticketing-Plattformen auf sich?
Eine Smartphone-Durchdringung von über 80 % und ausgereifte Echtzeit-Zahlungssysteme wie UPI treiben den asiatisch-pazifischen Raum zur schnellsten Region mit einer CAGR von 3,84 % an.
Wie wird die FTC-Regel zu versteckten Gebühren die Preisgestaltung beeinflussen?
Plattformen müssen alle Gebühren im Voraus offenlegen, was die Einnahmen aus versteckten Gebühren drückt und den Wandel hin zu wertsteigernden VIP-Paketen beschleunigt.
Welche Technologien gestalten die Ticketausstellung neu?
KI-gesteuerte dynamische Preisgestaltung, Blockchain-basierte NFT-Tickets und biometrische mobile Geldbörsen rationalisieren den Kaufvorgang und stärken die Betrugsprävention.
Seite zuletzt aktualisiert am:


