
Marktgröße und Marktanteil der europäischen Rechenzentrumskühlung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.34 Milliarden US-Dollar |
| Marktgröße (2026) | 23.87 Milliarden US-Dollar |
| Marktgröße (2031) | 131.30 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 40.63 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Rechenzentrumskühlung-Marktes durch Mordor Intelligence
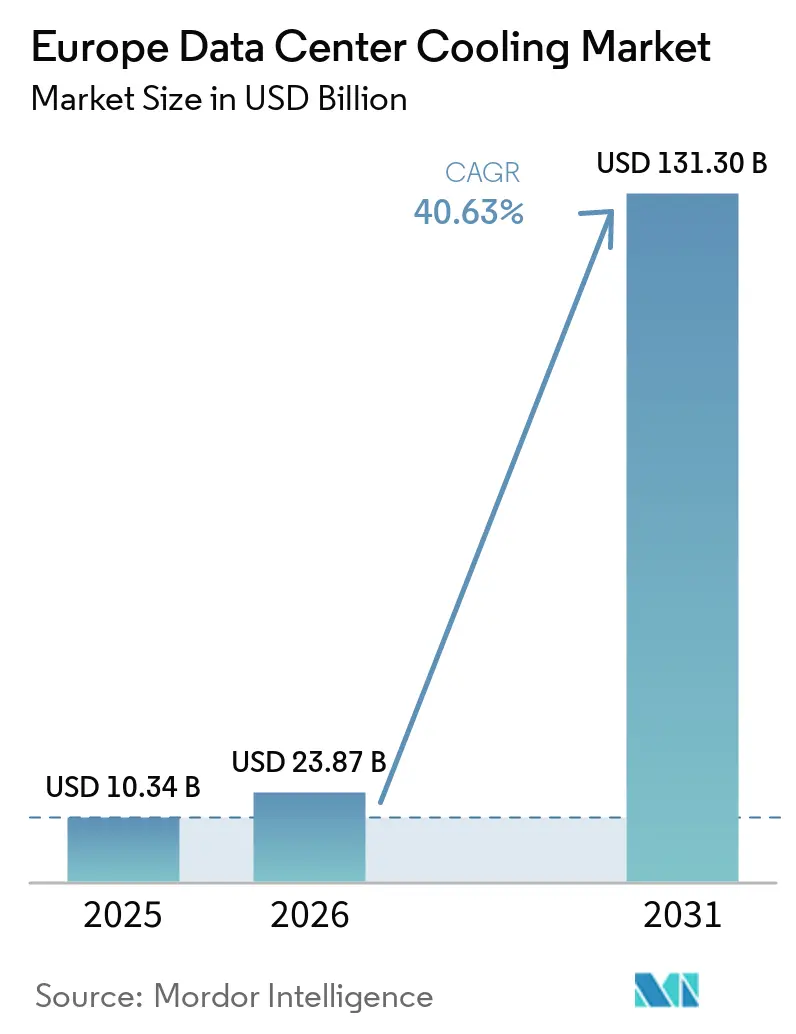
Die Europa Rechenzentrum Kühlungsmarkt Größe wurde im Jahr 2025 auf 10,34 Milliarden USD geschätzt und soll von 23,87 Milliarden USD im Jahr 2026 auf 131,30 Milliarden USD bis 2031 wachsen, bei einer CAGR von 40,63 % während des Prognosezeitraums (2026–2031).
Die Nachfrage nach KI-fähigen Kapazitäten, strengere Energieeffizienzvorschriften und anhaltende Angebotsengpässe im FLAP-D-Korridor haben zusammen die Investitionen in fortschrittliches Wärmemanagement beschleunigt. Natürliche Freikühlung in der nordischen Region sowie die Pflicht zur Abwärmenutzung für Standorte über 1 MW gestalten die Technologieentscheidungen zugunsten von Flüssigkeitssystemen und der Integration in Fernwärmenetze um. Die Konsolidierung unter Anbietern nimmt zu, da etablierte HLK-Lieferanten Spezialisten für Flssigkeitskühlung übernehmen, um die für Hochdichte-Racks erforderlichen Kompetenzen zu sichern. Komponentenengpässe und Verzögerungen beim Netzanschluss bleiben kurzfristige Hemmnisse, doch Betreiber mit ausreichendem Kapital nutzen Flüssigkeitskühlung, um höhere Rack-Dichten und Premium-KI-Margen zu erschließen, was die führende Stellung der Region bei nachhaltiger digitaler Infrastruktur festigt.
Wichtigste Erkenntnisse des Berichts
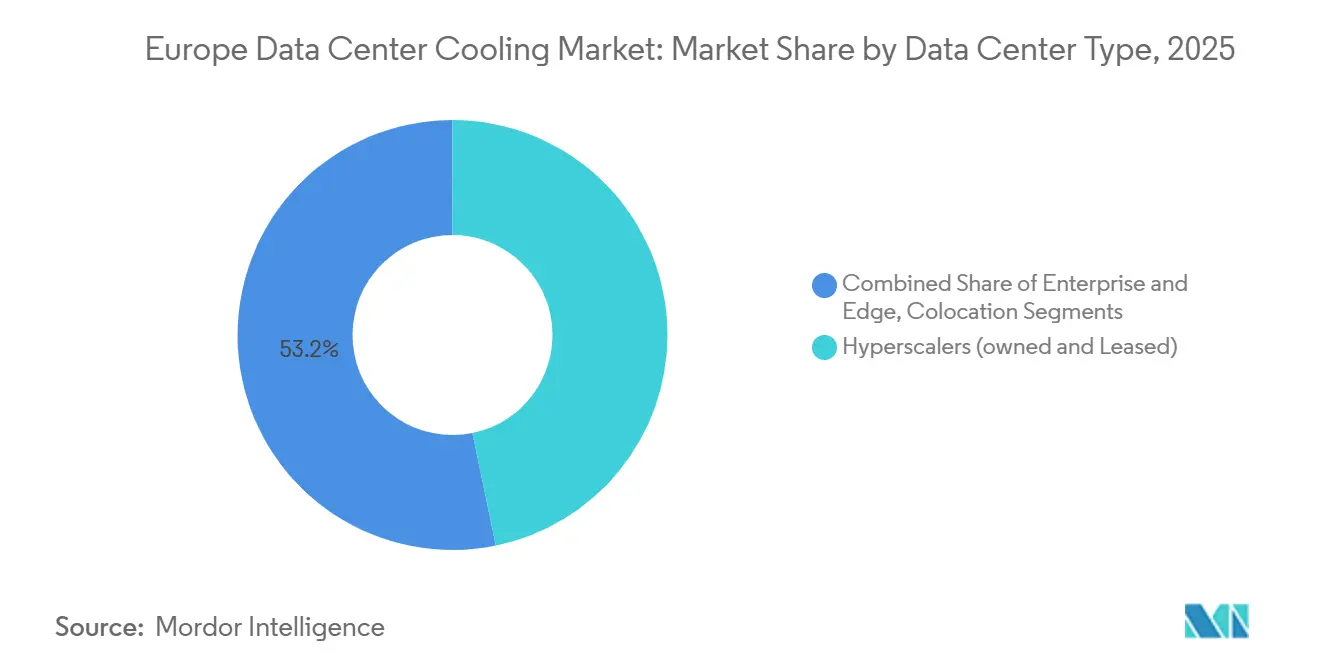
- Nach Rechenzentrumstyp hielten Hyperscaler im Jahr 2025 einen Anteil von 46,78 % am europäischen Rechenzentrum Kühlungsmarkt und verzeichneten mit einer CAGR von 46,62 % bis 2031 das stärkste Wachstum.
- Nach Tier-Klassifizierung führten Tier-3-Standorte im Jahr 2025 mit einem Umsatzanteil von 64,92 %; Tier-4-Einrichtungen werden voraussichtlich mit einer CAGR von 47,05 % über 2026–2031 wachsen.
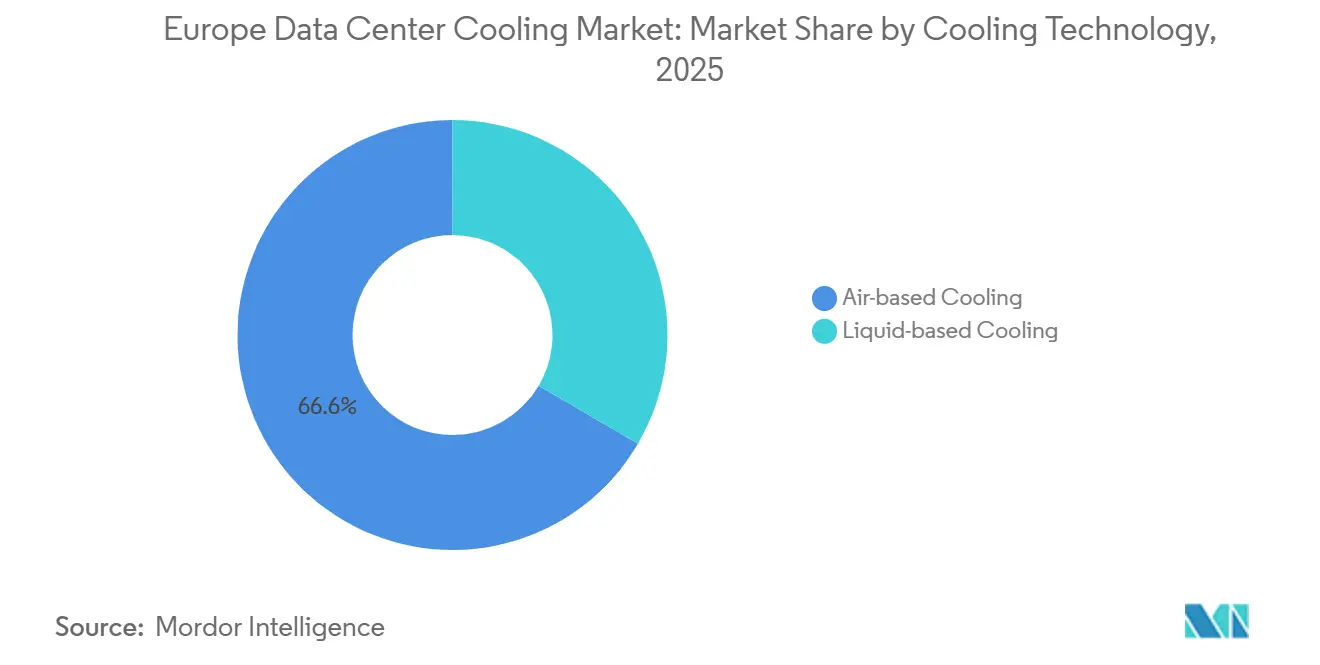
- Nach Kühltechnologie behielten luftbasierte Lösungen im Jahr 2025 einen Anteil von 66,55 %, während Flüssigkeitssysteme bis 2031 voraussichtlich mit einer CAGR von 47,76 % wachsen werden.
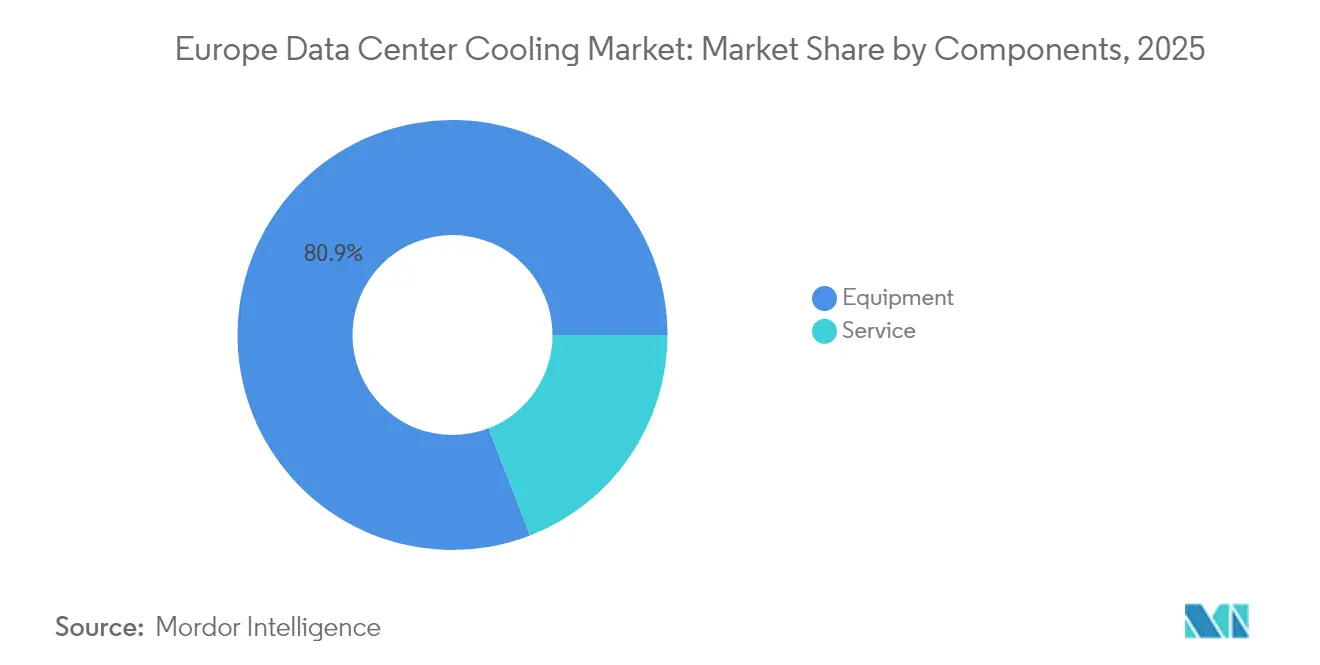
- Nach Komponenten entfiel im Jahr 2025 ein Anteil von 80,88 % der Europa Rechenzentrum Kühlungsmarkt Größe auf Ausrüstung; Dienstleistungen sollen bis 2031 mit einer CAGR von 47,01 % wachsen.
- Nach Ländern entfiel im Jahr 2025 ein Anteil von 22,67 % der Europa Rechenzentrum Kühlungsmarkt Größe auf das Vereinigte Königreich; Polen ist mit einer CAGR von 50,90 % bis 2031 der am schnellsten wachsende nationale Markt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Europa Rechenzentrum-Kühlungsmarkts*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende KI-getriebene Rack-Leistungsdichten | +4.2% | Global, mit Konzentration im FLAP-D-Korridor | Kurzfristig (≤ 2 Jahre) |
| EU-Grüner Deal und damit verbundene Energieeffizienzvorschriften | +3.8% | EU-weit, am stärksten in Deutschland und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Hyperscale- und Colocation-Ausbauten im FLAP-D-Korridor | +3.1% | Frankfurt, London, Amsterdam, Paris, Dublin | Mittelfristig (2–4 Jahre) |
| Freikühlung-Klimavorteil Nordeuropas | +2.4% | Nordische Länder, ausgedehnt auf Norddeutschland | Langfristig (≥ 4 Jahre) |
| Fernwärmeeinnahmen aus Abwärmenutzung | +1.8% | Nordische Länder, Deutschland, Niederlande | Langfristig (≥ 4 Jahre) |
| Souveräne KI-Cluster mit Mikro-modularer Flüssigkühlung | +1.3% | Nationale Initiativen in den wichtigsten EU-Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende KI-getriebene Rack-Leistungsdichten
KI-Trainingscluster treiben die Rack-Lasten von 10–15 kW auf 40–60 kW, eine Verschiebung, die herkömmliche CRAH-Einheiten unzureichend macht. Vertiv verzeichnete im dritten Quartal 2024 einen Anstieg der Flüssigkeitskühlungsaufträge um 37 % im Jahresvergleich, da GPU-intensive Bauprojekte zunahmen. Souveräne KI-Programme verstärken diesen Trend: Beyond.pl's neue Sovereign AI Factory in Polen nutzt mikro-modulare Flüssigkeitspods, um nationale Rechenkapazitäten in sicheren Footprints zu bündeln.[1]Der höhere Anteil an Flüssigkeitskühlung treibt die Kupfernachfrage an und belastet Lieferketten, die bereits mit langen Lieferzeiten zu kämpfen haben.
EU-Grüner Deal und damit verbundene Energieeffizienzvorschriften
Die Energieeffizienzrichtlinie verpflichtet Standorte über 1 MW zur Abwärmenutzung, sofern dies technisch machbar ist, und lenkt Entwürfe hin zu Niedrigexergie-Kühlkreisläufen, die an kommunale Netze angebunden sind. Das Avalon-3-Zentrum von Retelit in Mailand leitet bereits 2,5 MWt in das Fernwärmenetz ein und reduziert so 3.300 t CO₂ pro Jahr.[2] Parallel dazu beschleunigt die schrittweise Abschaffung von F-Gasen die Migration zu Kältemitteln mit niedrigem Treibhauspotenzial oder kältemittelfreien Flüssigtechnologien.
Hyperscale- und Colocation-Ausbauten im FLAP-D-Korridor
Der Leerstand im FLAP-D-Korridor ging 2024 zurück und soll 2025 wieder steigen, was Hyperscaler dazu veranlasst, Kapazitäten 16 Monate vor Inbetriebnahme vorab zu mieten. Colts Frankfurter West-Campus war vor Fertigstellung des Rohbaus vollständig belegt. Kühlsysteme sind nun ein entscheidendes Differenzierungsmerkmal; Digital Realtys Frankfurter Erweiterung vermarktet KI-optimierte Flüssigsysteme als Premium-Merkmal.[3]
Freikühlung-Klimavorteil Nordeuropas
Nordische Temperaturen ermöglichen es Betreibern, PUE-Werte nahe 1,1 zu erzielen und dabei die Energiekosten um bis zu 40 % zu senken. XTX Markets hat EUR 1 Milliarde für einen Campus in Kajaani zugesagt, der auf Umgebungsluft und Wärmeexport ins lokale Netz setzt. Norwegens Fjordwasserkühlung bei Green Mountain eliminiert Kältemaschinen vollständig und unterstützt die digitale Exportstrategie der Regierung.
Analyse der Hemmnisse des Europa Rechenzentrum-Kühlungsmarkts*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für Flüssigkühl-Nachrüstungen | -2.8% | Global, besonders betroffen sind Bestandsanlagen | Kurzfristig (≤ 2 Jahre) |
| EU-weite Komplexität der F-Gas-/Kältemittel-Abschaffung | -1.9% | EU-weit, stärkste Auswirkung in Südeuropa | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Wasseraufbereitungsfachkräften | -1.4% | Global, akut in Ost- und Südeuropa | Mittelfristig (2–4 Jahre) |
| Netzanschlussmoratorien in stromknappen Ballungsräumen | -1.1% | Amsterdam, Dublin, Großraum London | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Flüssigkühl-Nachrüstungen
Die Aufrüstung einer bestehenden Halle auf Direct-to-Chip-Kreisläufe kann über USD 1.000 pro kW kosten, ein Wert, der Betreiber dazu veranlasst, Neubauten gegen Nachrüstungen abzuwägen. Vorlaufzeiten von 12–16 Monaten für Pumpen, CDU-Ventile und Hochleistungskältemaschinen verlängern die Amortisationszeiten von Projekten. Fachkräftemangel erhöht die Betriebskosten, da Wasserchemie-Expertise zu Premiumpreisen gehandelt wird.
EU-weite Komplexität der F-Gas-/Kältemittel-Abschaffung
Die F-Gas-Obergrenze 2030 schränkt die Verfügbarkeit von Gemischen mit hohem Treibhauspotenzial ein, treibt die Preise in die Höhe und erschwert die Wartungsplanung. Rittals Einführung des Blue e+ S, der das Treibhauspotenzial um 56 % senkt, verdeutlicht die Kosten für Designüberarbeitungen, zeigt aber auch den Weg zur Compliance. Unterschiedliche Durchsetzungszeitpläne in den Mitgliedstaaten erhöhen den rechtlichen Aufwand für länderübergreifende Betreiber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Europa Rechenzentrum-Kühlungsmarkts
Nach Rechenzentrumstyp:
Hyperscaler treiben die Markttransformation voranHyperscaler-Einrichtungen hielten im Jahr 2025 einen Anteil von 46,78 % am europäischen Rechenzentrum Kühlungsmarkt und sollen mit einer CAGR von 46,62 % wachsen, was ihren überproportionalen Einfluss auf den Technologiewandel bestätigt. Ihre umfangreichen Kapitalbudgets absorbieren die höheren Anfangsinvestitionen für Immersionstanks und Rear-Door-Wärmetauscher und beschleunigen die Lernkurven im Ökosystem. Unternehmens- und Edge-Standorte hinken bei der Einführung hinterher, erproben jedoch modulare Kühlmittelverteilung für lokale KI-Inferenz. Colocation-Betreiber schlagen einen Mittelweg ein, indem sie „Flüssigkeitskühlungs-Suiten” anbieten, die die Transformation der Kunden risikoärmer gestalten – ein Ansatz, der steigende Dienstleistungserlöse stützt.
Souveräne KI-Mandate verstärken den Hyperscaler-Schwung. Microsofts neueste europäische Bauprojekte widmen ganze Hallen flüssigkeitsbereit ausgestatteten Racks und ermöglichen so Rechenkapazitäten, die konventionelle Luftlayouts nicht aufnehmen können. Colocation-Vermieter reagieren, indem sie Flüssigkeitskühlung als Dienstleistung vermarkten – eine Prämie, die sie über höhere Dichte-Gebühren zurückgewinnen. Edge-Betreiber, die durch Latenzanforderungen unter Druck stehen, setzen auf kompakte dielektrische Flüssigkeitspods und veranschaulichen damit, wie sich Skalendynamiken durch das gesamte Ökosystem filtern.

Nach Tier-Typ:
Tier 4 entwickelt sich zum Pionier der FlüssigkühlungTier 3 bleibt mit einem Anteil von 64,92 % an der Europa Rechenzentrum Kühlungsmarkt Größe im Jahr 2025 die Standardwahl, bevorzugt wegen ausgewogener Ausfallsicherheit und Kosten. Dennoch wachsen Tier-4-Footprints mit einer CAGR von 47,05 %, da souveräne Clouds und regulierte Sektoren simultane Wartbarkeit erfordern. Tier-4-Entwürfe integrieren häufig duale Kühlmittelkreisläufe mit N+N-Pumpen und setzen damit neue Zuverlässigkeitsstandards.
Tier-3-Betreiber führen selektive Flüssigkeits-Nachrüstungen durch – Rear-Door-Wärmetauscher für KI-Mieter, CRAH-Reihen für Allzweck-Racks –, wodurch hybride Umgebungen entstehen, die die Lebensdauer der Anlagen verlängern. Tier-1/2-Einrichtungen behalten eine Nischenrelevanz für Content-Distribution und Backup; ihre vereinfachte Kühlung nutzt häufig indirekte Freikühlung zur Kostenminimierung. Normungsgremien prüfen, ob aktuelle Tier-Definitionen die Redundanz von Flüssigkeitssystemen ausreichend berücksichtigen, was auf künftige Designkodifizierungen hindeutet.
Nach Kühltechnologie:
Flüssigsysteme gewinnen strategischen SchwungLuftbasierte Methoden machen im Jahr 2025 noch 66,55 % des Umsatzes aus. Economizer-Kältemaschinen und CRAH-Einheiten dominieren Bestandsanlagen, und indirekte Verdunstungstürme bleiben in gemäßigten Klimazonen kosteneffizient. Der Druck steigt jedoch durch ein Wachstum der Flüssigkühlung von 47,76 % CAGR, angeführt von Direct-to-Chip-Platten und Einphasen-Immersion. Immersionsanbieter demonstrieren eine thermische Designleistung von Chips über 1.000 W, was KI-Racks ermöglicht, historische Dichteobergrenzen zu überschreiten.
Nachrüstungsfreundliche Rear-Door-Wärmetauscher überbrücken die Lücke für ältere Hallen und liefern eine Kühlung von 30 kW pro Rack ohne Änderungen an der Bodenverrohrung. Das Technologierennen befeuert Fusionen und Übernahmen: Baltimore Aircoil lizenzierte DUGs Immersionspatente, um eine Präsenz in Hochdichte-Nischen zu sichern. Traditionelle Luftkühlungsspezialisten schließen Partnerschaften, um ihren Marktanteil zu sichern, was die Erkenntnis widerspiegelt, dass die Leistungsgrenze der reinen Luftkühlung für die nächste Rechengeneration erreicht ist.
Nach Komponente:
Dienstleistungswachstum spiegelt Implementierungskomplexität widerAusrüstung hielt im Jahr 2025 einen Anteil von 80,88 %, ein Verhältnis, das durch hardwareintensive Bauzyklen gestützt wird. Dennoch soll das Dienstleistungssegment mit einer CAGR von 47,01 % wachsen, da Betreiber Planung, Inbetriebnahme und vorausschauende Wartung auslagern. Start-ups im Bereich Flüssigkeitskühlung bündeln Flüssigkeitsqualitätsüberwachung, Leckageerkennungsanalysen und Schulungen in wiederkehrenden Verträgen und erweitern so den Lifetime-Umsatz pro MW.
Installationsdienstleistungen entfallen auf den größten Anteil, was die spezialisierten Rohrverlegungs-, Schweiß- und Eindämmungskompetenzen widerspiegelt, die für Kühlmittelkreisläufe erforderlich sind. Die Wartungsnachfrage ist ebenfalls erhöht, da die Pumpenzuverlässigkeit die Uptime-SLA-Kennzahlen direkt beeinflusst. Beratungsleistungen rund um die Abwärmeverwertung und die Einhaltung von EU-Vorschriften entwickeln sich zu einer lukrativen Nische, wobei Ingenieurbüros thermodynamische und finanzielle Renditen von Fernwärme-Anbindungen modellieren.
Geografische Analyse
Vereinigtes Königreich Rechenzentrum-Kühlungsmarkt
Das Vereinigte Königreich führte im Jahr 2025 mit einem Anteil von 22,67 % an der Europa Rechenzentrum Kühlungsmarkt Größe, angetrieben durch die finanzorientierte Cloud-Nachfrage Londons und günstige Abschreibungsregelungen. Engpässe im Stromnetz rund um den M25-Ring haben Entwürfe in Richtung Lösungen mit einem PUE unter 1,2 gelenkt. Green Mountains 30-MW-Bau in East London zielt auf leistungsintensive Workloads ab und nutzt fortschrittliche Flüssigkeitskreisläufe, um innerhalb der Leistungszuteilungsgrenzen zu bleiben. Regierungsprognosen, die den Beitrag des Sektors bis 2035 auf 44 Milliarden GBP beziffern, sichern die politische Unterstützung.
Polen Rechenzentrum-Kühlungsmarkt
Polen ist mit einer CAGR von 42,39 % die herausragende Wachstumsgrenze. Hyperscaler, angelockt durch mittlere Stromkosten und EU-Nähe, haben Ausgaben in Milliardenhöhe zugesagt; allein Google reservierte 3 Milliarden EUR für regionale Cloud-Zonen. Atmans 344 Millionen USD teurer Warschauer Campus fgt 14,4 MW mit Flüssigkeitskühlungskreisläufen hinzu, die 50-kW-Racks unterstützen.
Regulatorisches Umfeld
Die EU-Politik verschärft zunehmend die Anforderungen an die Offenlegung der Energieeffizienz von Rechenzentren und die Wärmerückgewinnung, was sich auf die Wahl der Kühlsysteme auswirkt. Die Energieeffizienzrichtlinie (Richtlinie (EU) 2023/1791) weitet die Berichtspflichten für Rechenzentren mit einer IT-Leistung ab 500 kW auf eine europäische Datenbank aus und verpflichtet größere Standorte (über 1 MW) zur Nutzung von Abwärme, sofern keine technische Undurchführbarkeit nachgewiesen wird. Ab dem 1. Juli 2026 gelten zusätzliche betriebliche Anforderungen für neue Rechenzentren, einschließlich Mindestanteilen an wiederverwendeter Energie, wodurch Niedrig-Exergie-Flüssigkeitskreisläufe und Anbindungen an Fernwärmenetze bei Genehmigung und Planung höhere Priorität erhalten.
Die Europäische Kommission hat zudem einheitliche Mess- und Transparenzinstrumente über das EU-weite Bewertungssystem für Rechenzentren gemäß der Delegierten Verordnung (EU) 2024/1364 der Kommission vorangetrieben. Diese verpflichtet Betreiber, standardisierte Kennzahlen zu melden, darunter den Energieverbrauch für Kühlung sowie Aspekte der Kühlinfrastruktur. Technische Normen von CEN und CENELEC, einschließlich EN 50600-4-7 (Cooling Efficiency Ratio als KPI), bilden die Grundlage für eine einheitliche KPI-Berichterstattung, während die Ökodesign-Verordnung für nachhaltige Produkte (EU) 2024/1781 einen Rahmen für künftige Nachhaltigkeitsanforderungen bietet, die sich in Geräte- und Systemspezifikationen für Kühlung niederschlagen können.
Wettbewerbslandschaft
Der Wettbewerb im europäischen Rechenzentrumskühlung-Markt verschärft sich, da Skalierung und technologische Breite entscheidend werden. Schneider Electrics USD 850 Millionen teure Übernahme von Motivair sicherte Immersions-IP und die Fertigung von Hochleistungs-CDUs. Vertiv nutzt ein globales Servicenetz, um mehrjährige Supportverträge abzuschließen, und verzeichnete im dritten Quartal 2024 ein organisches Nettoumsatzwachstum von 19,2 %.
Strategische Allianzen ergänzen Fusionen und Übernahmen. Munters und ZutaCore kombinieren adiabatische Luftaufbereitung mit direkten On-Chip-Dielektrikumkreisläufen und überbrücken so Hallen mit gemischter Dichte. Carriers QuantumLeap-Plattform bündelt Kältemaschinen, CDU-Racks und KI-Steuerungen und signalisiert einen Schwenk von diskreter Hardware zu integrierten Ökosystemen.
Disruptoren wie Submer, Iceotope und Asperitas zielen auf Immersionsnischen ab und veranlassen etablierte Anbieter zur Lizenzierung oder Übernahme. Die Wachstumschance liegt in hybriden Architekturen: Anbieter, die luftseitige Economization mit eng gekoppelten Flüssigkreisläufen vereinen, positionieren sich, um Erneuerungszyklen in Bestandsanlagen zu gewinnen. Servicekompetenz entwickelt sich zu einem Wettbewerbsvorteil; Anbieter, die Design-Build-Operate-Pakete anbieten, binden Betreiber in jahrzehntelange Umsatzströme ein.
Marktführer der europäischen Rechenzentrumskühlung-Branche
-
Vertiv Group Corp.
-
Stulz GmbH
-
Schneider Electric SE
-
Rittal GmbH & Co. KG
-
Asetek A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Rechenzentrum Kühlungsmarkt Unternehmen in diesem Bericht
- Vertiv Group Corp.
- Stulz GmbH
- Schneider Electric SE
- Rittal GmbH and Co. KG
- Asetek A/S
- Alfa Laval AB
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Airedale International Air Conditioning Ltd.
- Johnson Controls International plc
- Daikin Europe NV
- Munters Group AB
- Submer Technologies SL
- CoolIT Systems Inc.
- Danfoss A/S
- Parker Hannifin Corp.
- Trane Technologies plc
- Sensata Technologies Inc.
- Asperitas BV
Lesen Sie die Analyse der europa rechenzentrum kühlung-Unternehmen
Marktchancen und Zukunftsaussichten
Compliance-getriebene Instrumentierung und Verifizierung entwickeln sich sowohl bei Bestands- als auch bei Neubauprojekten zu einem kurzfristigen Weißraum, da die EU-Berichtspflichten für Rechenzentren ab 500 kW ausgeweitet werden und die Erwartungen an die Abwärmenutzung bei Anlagen über 1 MW strenger werden. Betreiber wenden sich zunehmend Lösungen zu, die in Audits gemessen und nachgewiesen werden können, einschließlich gemessener Kühlkreisläufe und Steuerungen, die Kühlenergie- und Wasserkennzahlen sichtbar machen. Dies erhöht auch die Nachfrage nach gebündelten Dienstleistungen für Datenerfassung, Inbetriebnahme und kontinuierliche Optimierung, abgestimmt auf CEN-CENELEC-KPIs wie EN 50600-4-7.
Die Ermöglichung der Wärmenutzung entwickelt sich von einem reinen Nachhaltigkeitsmerkmal zu einem kommerziellen Gestaltungsfaktor, wo Zugang zu Fernwärme besteht, insbesondere in Nord- und Mitteleuropa. Retelit hat bereits an seinem Standort Avalon 3 in Mailand einen Wärmeexport umgesetzt (2,5 MWt an Fernwärme), was einen praktischen Weg für Kühlarchitekturen mit nutzbarem Temperaturhub aufzeigt. Programm- und Umsetzungsaktivitäten unterstützen diese Richtung, darunter das Projekt CoolHeatDC mit Zweiphasen-Immersionskühlung und Wärmepumpen zur Integration in Fernwärmenetze sowie die Auswahl von DCX Liquid Cooling Systems (März 2025) zur Lieferung der Flüssigkeitskühlungsinfrastruktur für das DataOne-Projekt in Grenoble, Frankreich. Zusammen deuten diese Beispiele auf eine Beschaffung von gebäudeseitiger Flüssigkeitsverteilung (FDUs, gebäudeseitige Wassersysteme) neben weiteren Flüssigkeitskühlungsimplementierungen hin.
Jüngste Branchenentwicklungen im Europa Rechenzentrum-Kühlungsmarkt
- Juni 2026: Vertiv schloss die Übernahme von ThermoKey S.p.A. ab und ergänzte damit sein Portfolio im Bereich Thermomanagement um Fertigungskapazitäten für Wärmeabfuhr und Wärmetauscher. Dies erweitert Vertivs Fähigkeit, kühlungskritische Komponenten für hochdichte KI-Rechenzentren in der EMEA-Region zu liefern, und unterstützt kürzere Lieferzeiten für regionale Projekte.
- Mai 2026: Vertiv erweiterte sein Flüssigkeitskühlungsportfolio in der EMEA-Region durch die Einführung der CoolChip CDU 2300 und der Fluid Network Row Manifolds für hochdichte KI-Infrastruktur. Dieses erweiterte Portfolio unterstützt stärker standardisierte, flüssigkeitsbereite Hallenkonzepte und erhöht den Anteil eng gekoppelter Flüssigkeitskühlungssysteme aus einer Hand.
- Oktober 2024: Schneider Electric vereinbarte die Übernahme von Motivair Corporation für 850 Millionen USD, um seine Flüssigkeitskühlungskompetenzen für Rechenzentren zu vertiefen. Die Übernahme stärkt Schneider Electrics Vorstoß in das hochdichte Thermomanagement, einschließlich CDUs und weiterer Angebote, die für KI- und HPC-Implementierungen benötigt werden.
Europa Rechenzentrum Kühlungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der durch Kühlungsausrüstung und kühlungsbezogene Dienstleistungen generiert wird, die zur Wärmeabfuhr aus dem White Space von Rechenzentren in Europa eingesetzt werden, und umfasst luft- und flüssigkeitsbasierte Ansätze in Hyperscale-, Colocation-, Unternehmens- und Edge-Standorten.
Ausschlüsse aus dem Umfang: Gebäude-HLK für Büros und andere Nicht-White-Space-Bereiche, Stromumwandlungsräume und Telekommunikationsgehäuse sind von dieser Größenschätzung ausgeschlossen.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscaler (eigene und gemietete)
- Unternehmen und Edge
- Colocation
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Kühltechnologie
- Luftbasierte Kühlung
- Kältemaschine und Economizer (DX-Systeme)
- CRAH
- Kühlturm (umfasst direkte, indirekte und zweistufige Kühlung)
- Sonstige
- Flüssigkeitsbasierte Kühlung
- Immersionskühlung
- Direct-to-Chip-Kühlung
- Rear-Door-Wärmetauscher
- Luftbasierte Kühlung
- Nach Komponente
- Nach Dienstleistung
- Beratung und Schulung
- Installation und Bereitstellung
- Wartung und Support
- Nach Ausrüstung
- Nach Dienstleistung
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Niederlande
- Spanien
- Polen
- Schweiz
- Österreich
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Zur Strukturierung des Modells begannen wir mit Desk Research, um zu erfassen, wo Kapazitäten aufgebaut werden und welche Kühlungsentscheidungen in Europa praktikabel sind. Wir haben öffentliche Quellen wie Eurostat-Energiestatistiken, nationale Energiebehörden und Politikseiten der Europäischen Kommission ausgewertet, um Strompreise, Effizienzprogramme und Wärmenutzungsvorschriften zu verstehen, die das Kühlungsdesign beeinflussen.
Wir haben außerdem Leitlinien und Datenpunkte von ASHRAE und The Green Grid sowie offene technische Arbeiten von IEEE und anderen begutachteten Fachzeitschriften geprüft, um Annahmen wie typische PUE-Bereiche und Adoptionsmuster von Kühltechnologien zu fundieren. Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen wurden genutzt, um Nachfragesignale wie Ankündigungen von Neubauten, Nachrüstungsaktivitäten und den Dienstleistungsmix zu plausibilisieren. Bei Bedarf haben wir selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten genutzt, um Umsatzrichtung und -timing zu bestätigen. Diese Quellen sind nur illustrativ; weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Querprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um Lücken zu schließen, die Desk-Quellen nicht eindeutig beantworten können, insbesondere die Aufteilung zwischen Ausrüstung und Dienstleistungen sowie das Tempo der Einführung von Flüssigkühlung in Hochdichte-Hallen. Interviews wurden mit Kühlungs-OEMs, Integratoren, Anlagenbetreibern und Ingenieursberatern in den wichtigsten europäischen Ausbaumärkten geführt. Umfragen halfen anschließend dabei, typische Preislogik, Ersatzzyklen und die Vertragsgestaltung von Projekten (Neubau versus Nachrüstung) zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 14 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Akteure: 20 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Nachfragepoolansatzes durchgeführt, bei dem Zuwächse bei der IT-Last von Rechenzentren und Signale zur installierten Kapazität in den Wert von Kühlsystemen umgerechnet werden, indem Kühlarchitekturanteile und typische Kostenintensitäten nach Standorttyp angewendet werden. Die Gesamtwerte wurden anschließend durch selektive Bottom-up-Prüfungen bestätigt, einschließlich der Stichprobenerhebung typischer Projektangebote und der Zuordnung des Lieferantenerlöses zu Europa. Dies half dabei, zeitliche Verzögerungen zwischen der Inbetriebnahme von Kapazitäten und den Kühlungsausgaben zu berücksichtigen.
Zu den wichtigsten Eingaben des Modells gehören neue Kapazitätszuwächse bei Rechenzentren, Verschiebungen bei der IT-Rack-Dichte (einschließlich KI-getriebener Hochdichte-Deployments), der Mix aus luft- und flüssigkeitsbasierten Systemen, Dienstleistungsanbindungsraten für Installation und Wartung sowie Energiepreis- und Effizienztrends, die die Technologieauswahl beeinflussen. Da die Einführung eher in Schritten als linear verläuft, wurde für die Prognose eine Szenarioanalyse verwendet. Die Szenariogewichtungen wurden anhand von Expertenmeinungen zur Durchdringung der Flüssigkühlung, zur Nachrüstungsintensität und zu Einschränkungen wie Genehmigungsverfahren und Netzanschlussverzögerungen verfeinert. Wo die Bottom-up-Sichtbarkeit für kleinere Länder begrenzt war, wurden Proxy-Indikatoren wie die Colocation-Pipeline-Aktivität und das länderspezifische Kapazitätswachstum verwendet, um Lücken zu schließen, und anschließend die impliziten Kühlungsausgaben pro MW auf Plausibilität geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale geprüft, darunter die impliziten Kühlungsausgaben pro MW, die Aufteilung zwischen Ausrüstung und Dienstleistungen sowie die Richtung des Technologiemix im Vergleich zu beobachteten Deployment-Trends. Ausreißer wurden markiert, von einem weiteren Analysten geprüft und dann durch Überarbeitung der spezifischen Annahme, die die Abweichung verursacht hatte, korrigiert. Wenn die Lücke anhand der verfügbaren Belege nicht erklärt werden konnte, wurde eine gezielte Nachkontaktaufnahme durchgeführt.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere politische Änderungen, die die Wärmenutzung betreffen, oder plötzliche Änderungen bei Expansionsplänen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Ankündigungen und validierten Annahmen im Modell berücksichtigt sind.
Mordor Intelligence's Europa Rechenzentrum Kühlungsmarkt Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Zahlen für den Europa Rechenzentrum Kühlungsmarkt können weit auseinanderliegen, weil der zugrunde liegende Umfang nicht immer derselbe ist, selbst wenn die Titel ähnlich klingen. Die Hauptunterschiede ergeben sich in der Regel daraus, was als Kühlung gezählt wird, wie Dienstleistungen behandelt werden und ob die Schätzung an Signalen zur installierten Kapazität oder an breiteren Einrichtungsausgaben verankert ist.
In der Praxis werden Lücken häufig dadurch verursacht, ob das Modell nur Kühlungsausrüstung oder auch Installation, Wartung und Beratung einschließt und wie schnell die Flüssigkühlung bei Hochdichte-Deployments skalieren soll. Auch der Währungszeitpunkt und der Aktualisierungsrhythmus spielen eine Rolle, da sich Projektpipelines und Energiebedingungen in verschiedenen Ländern verschieben können, was dann das kurzfristige Ausgabenprofil verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,74 Milliarden USD (2025) | |
| Branchenpublizist A | 3,79 Milliarden USD (2024) | Die Schätzung scheint sich eher auf eine engere, nur auf Ausrüstung ausgerichtete Sichtweise und ein früheres Basisjahr zu stützen, was die Ausgaben unterschätzen kann, wenn Dienstleistungen und inbetriebnahmegebundenes Projekttiming nicht vollständig erfasst werden. |
| Globale Unternehmensberatung B | 5,53 Milliarden USD (2025) | Die veröffentlichte Aufteilung wird nur auf hohem Niveau angegeben (Lösungen versus Dienstleistungen), und die Einschlüsse für Installation, Wartung und flüssigkeitskühlungsspezifische Dienstleistungen sind nicht klar detailliert, was die Gesamtwerte je nach Gruppierung in die Kühlung verschieben kann. |
Die Streuung über die drei Zahlen ergibt sich hauptsächlich daraus, was über die Kernkühlungshardware hinaus gezählt wird und wie das Timing neuer Kapazitätsausrollungen in Jahresumsatz umgerechnet wird. Durch die explizite Einbeziehung von Ausrüstung zuzüglich kühlungsbezogener Dienstleistungen, die innerhalb von Rechenzentrumsräumen anfallen, und durch die Überprüfung der impliziten Ausgaben pro MW anhand von Betreiber-Feedback bleibt der Wert für 2025 auf wiederholbare Eingaben zurückführbar – eine Entscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Rechenzentrumskühlung-Markt derzeit?
Der Europa Rechenzentrum Kühlungsmarkt wird im Jahr 2026 auf 23,87 Milliarden USD geschätzt und soll bis 2031 131,30 Milliarden USD erreichen.
Welches Segment hält den größten Anteil am europäischen Rechenzentrumskühlung-Markt?
Hyperscale-Rechenzentren führen mit einem Marktanteil von 46,78 % im Jahr 2025, angetrieben durch umfangreiche KI- und Cloud-Implementierungen.
Warum gewinnen Flüssigkühltechnologien in Europa an Bedeutung?
KI-Racks überschreiten nun 40 kW und übersteigen damit die Grenzen der Luftkühlung; EU-Energieeffizienzvorschriften begünstigen Flüssigsysteme, die Abwärmenutzung und niedrige PUE-Werte unterstützen.
Wie beeinflusst die EU-Regulierung die Kühlentscheidungen?
Die Energieeffizienzrichtlinie schreibt die Wärmerückgewinnung für große Standorte vor, und die schrittweise Abschaffung von F-Gasen begrenzt Kältemittel mit hohem Treibhauspotenzial (GWP), was Betreiber zu effizienten Flüssig- oder Niedrig-GWP-Lösungen drängt.
- Rechenzentrum Sicherheit-Markt Sicherheit über alle Regionen hinweg, aufgeschlüsselt nach Sicherheitstyp, Angebot und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Europa Markt für grüne Rechenzentren Energieeffizienz in Europa, unterteilt nach Komponente, Anlagentyp und Tier.
- Europa Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Europa, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- China Rechenzentrumsbau-Markt Chinas Bauwesen, unterteilt nach Anlagengröße und Tier.
- Markt für Rechenzentrumsbau im Vereinigten Königreich Baunachfrage im Vereinigten Königreich, unterteilt nach Tier, Anlagengröße und Anlagentyp.