
Größe und Marktanteil des deutschen Marktes für rezeptfreie Arzneimittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
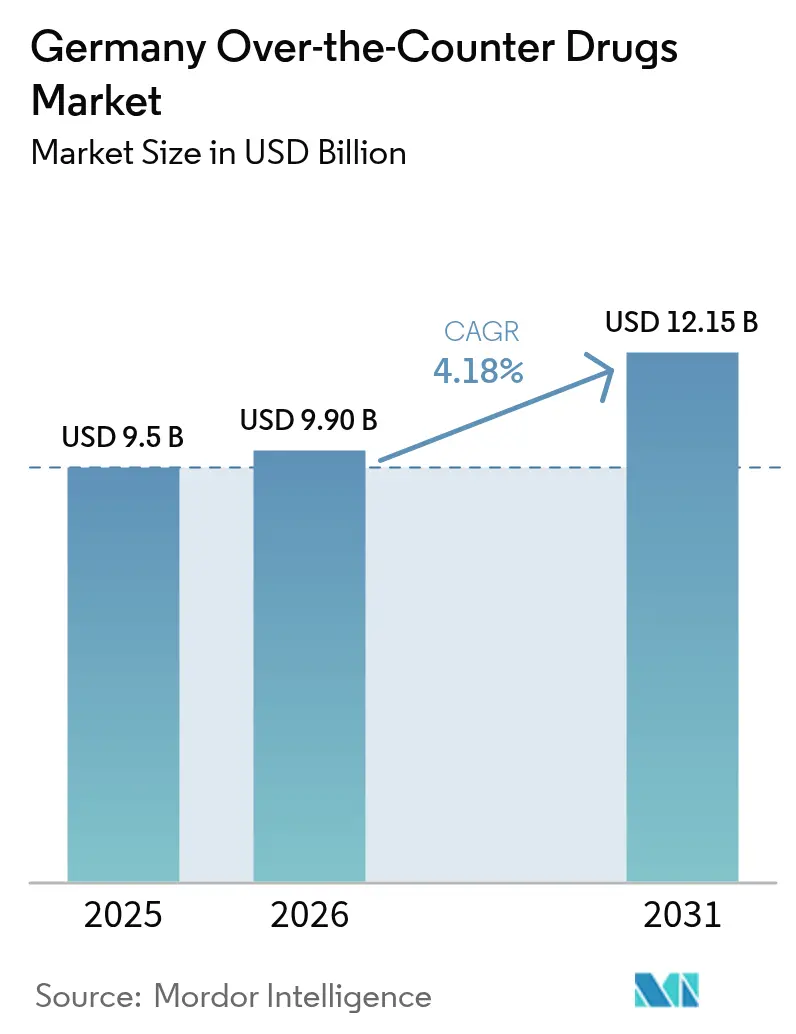
| Marktgröße im Basisjahr (2025) | 9.50 Milliarden US-Dollar |
| Marktgröße (2026) | 9.9 Milliarden US-Dollar |
| Marktgröße (2031) | 12.15 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.18 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Marktes für rezeptfreie Arzneimittel von Mordor Intelligence
Die Größe des deutschen OTC-Arzneimittelmarktes wurde im Jahr 2025 auf 9,50 Milliarden USD geschätzt und soll von 9,90 Milliarden USD im Jahr 2026 auf 12,15 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,18 % im Prognosezeitraum (2026–2031). Die Digitalisierung ist der wichtigste Wachstumstreiber: Die im Jahr 2024 eingeführten verpflichtenden E-Rezepte haben die Online-Belieferung beschleunigt, Omnichannel-Einzelhandelsmodelle gestärkt und neue Datenströme geschaffen, die die Produktzielgruppenansprache präzisieren. Parallel zu diesem Wandel hält eine rasch alternde Bevölkerung – mit 17,3 Millionen Bürgerinnen und Bürgern im Alter von 65 Jahren und älter – die Nachfrage nach Selbstmedikation im Bereich der chronischen Versorgung auf einem hohen Niveau.[1]Bundesministerium für Gesundheit, "E-Rezept: Elektronische Rezepte flächendeckend seit 2024," bundesgesundheitsministerium.deVereinfachte BfArM-Zulassungsverfahren für Rx-zu-OTC-Umstellungen verkürzen die Markteinführungszeit für bewährte Wirkstoffe, während die nach der Pandemie gestiegene Gesundheitskompetenz den präventiven Konsum von episodischer Nutzung zur alltäglichen Gewohnheit verschiebt. Hersteller profitieren vom Medizinforschungsgesetz 2025, das vertrauliche Erstattungsvereinbarungen einführt, die in Deutschland ansässige Forschung und Entwicklung belohnen und den Preisdruck abfedern. Allerdings fügen 466 gemeldete Lieferengpässe, EU-Serialisierungskosten und die niedrigste Apothekenanzahl seit vier Jahrzehnten operative Reibung hinzu und gefährden die Versorgung im ländlichen Raum.[2]Bundesinstitut für Arzneimittel und Medizinprodukte, "Beschleunigte Zulassung traditioneller Arzneimittel," bfarm.de
Wichtigste Erkenntnisse des Berichts
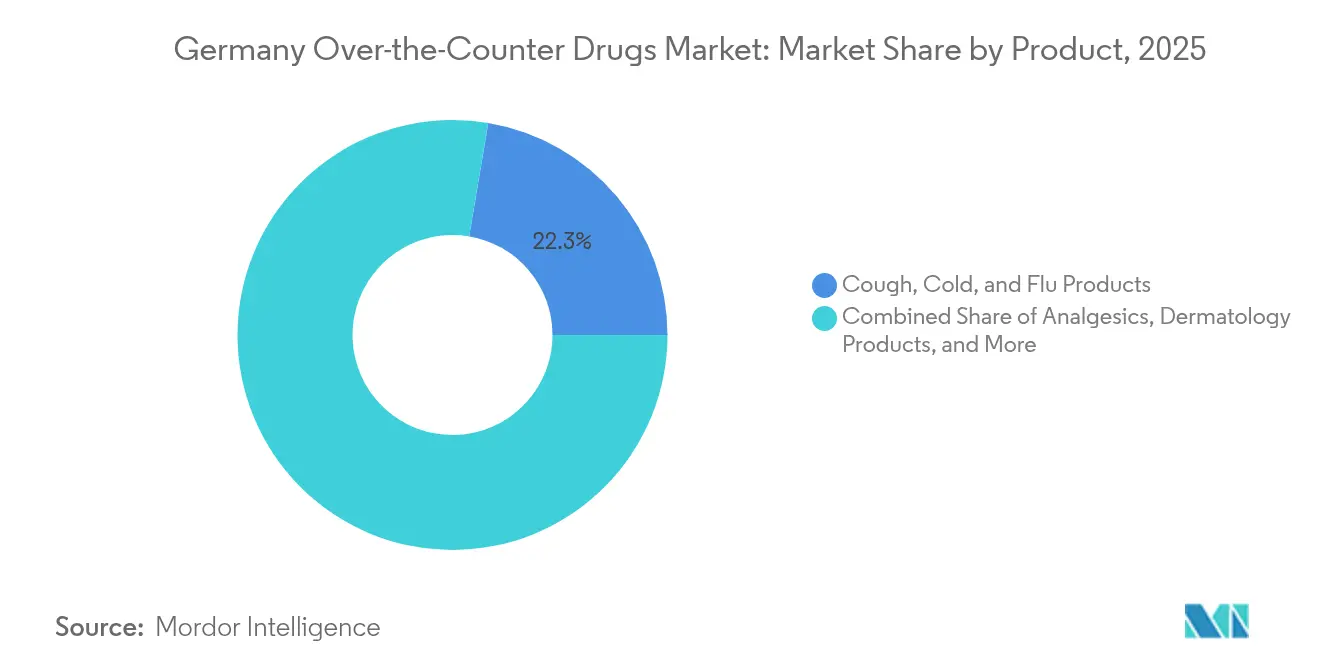
- Nach Produktkategorie führten Husten-, Erkältungs- und Grippemittel im Jahr 2025 mit einem Umsatzanteil von 22,34 %; Gewichtsreduktions-/Diätprodukte sollen bis 2031 mit einem CAGR von 8,78 % wachsen.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2025 einen Anteil von 77,40 % am deutschen OTC-Arzneimittelmarkt, während Online-Apotheken mit einem CAGR von 12,40 % bis 2031 das stärkste Wachstum verzeichnen.
- Nach Verabreichungsweg dominierte der orale Weg im Jahr 2025 mit einem Anteil von 70,10 % am deutschen OTC-Arzneimittelmarkt, während der nasale Verabreichungsweg zwischen 2026 und 2031 mit einem CAGR von 7,08 % wachsen soll.
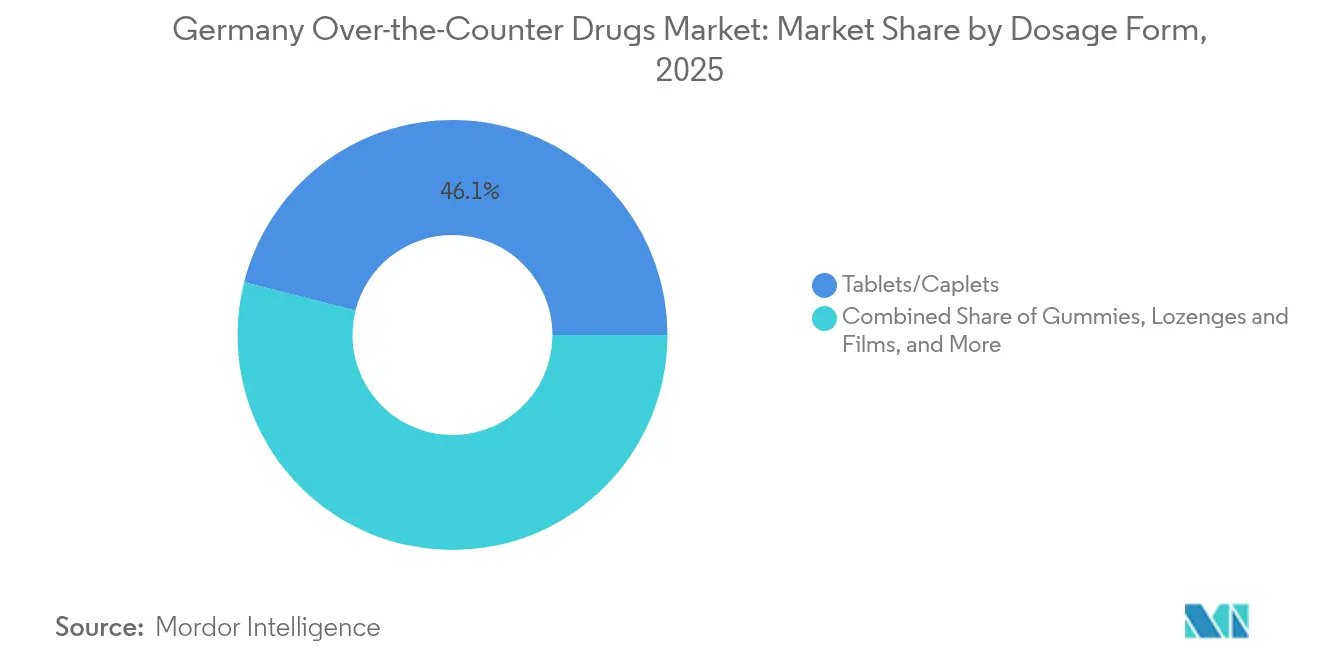
- Nach Darreichungsform entfielen im Jahr 2025 46,05 % des deutschen OTC-Arzneimittelmarktes auf Tabletten und Kautabletten; Flüssigkeiten und Sirupe sollen mit einem CAGR von 8,28 % wachsen.
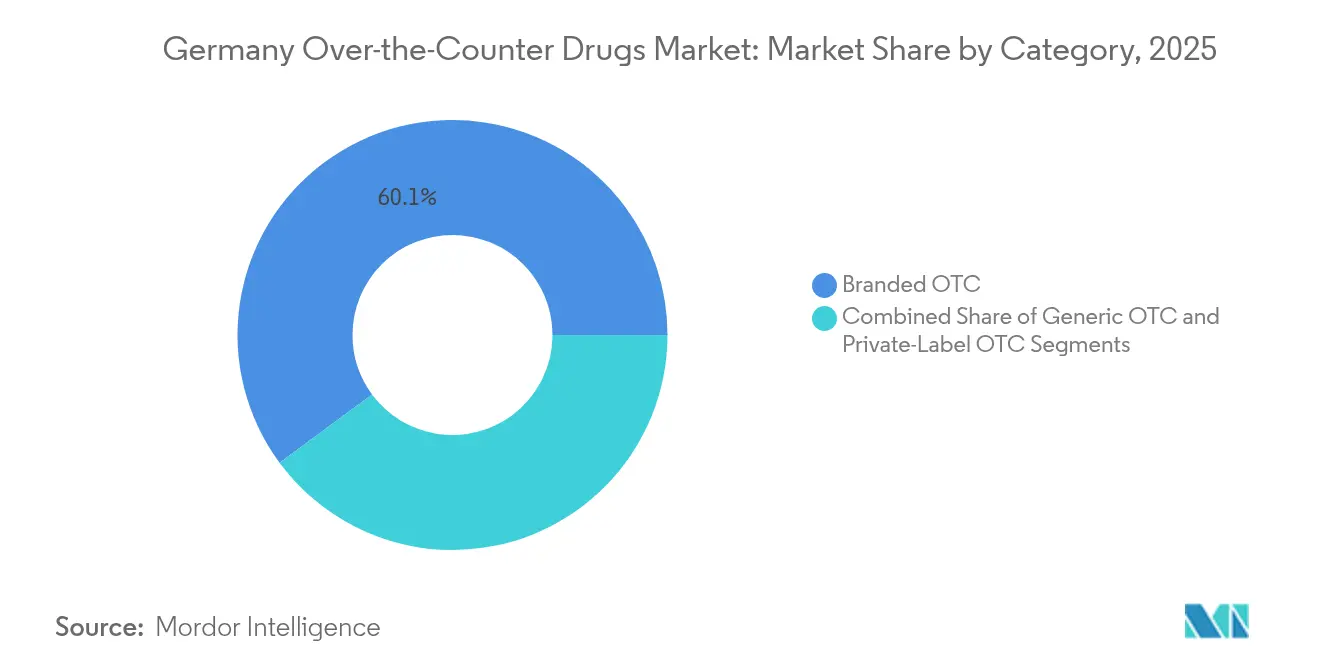
- Nach Kategorie beherrschten Markenprodukte im Jahr 2025 einen Anteil von 60,12 %, während Eigenmarkenprodukte im Prognosezeitraum mit einem CAGR von 7,98 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im deutschen Markt für rezeptfreie Arzneimittel
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Laufende Beschleunigung der Rx-zu-OTC-Umstellung | +0.8% | National; EU-weit harmonisiert | Mittelfristig (2–4 Jahre) |
| Zunehmende Selbstmedikation und gestiegene Gesundheitskompetenz | +1.2% | National; stärker in Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung treibt die OTC-Nachfrage im Bereich der chronischen Versorgung | +0.9% | National; ausgeprägt in ländlichen und östlichen Regionen | Langfristig (≥ 4 Jahre) |
| Günstige EU-Verfahren für bewährte Wirkstoffe | +0.5% | EU-weit; Deutschland als Hauptnutznießer | Mittelfristig (2–4 Jahre) |
| Ausbau von E-Apotheken und E-Rezepten | +0.7% | National; frühe Einführung in technologisch fortschrittlichen Städten | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Nachfrage nach natürlichen/pflanzlichen Alternativen | +0.6% | National; Baden-Württemberg führt bei der Produktion | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Laufende Beschleunigung der Rx-zu-OTC-Umstellung
Die vereinfachten Protokolle des BfArM erkennen nun 15 Jahre sicherer EU-Anwendung für traditionelle pflanzliche Arzneimittel an, anstelle der bisherigen 30 Jahre, und halbieren damit nahezu die Zulassungszeiten. Das Medizinforschungsgesetz 2025 ergänzt dies, indem es vertrauliche Preisverhandlungen ermöglicht, wenn Hersteller wesentliche Forschungs- und Entwicklungsaktivitäten in Deutschland durchführen, und so die Margen auch nach einer Umstellung sichert. Die Opella-Sparte von Sanofi spiegelt den Branchenappetit wider, indem sie die FDA-Zulassung für OTC-Cialis-Studien erhält und das globale Vertrauen in deutsche Regulierungspräzedenzfälle unterstreicht. Die breitere OTC-Verfügbarkeit generiert dann Daten aus der realen Anwendung, die nachfolgende Umstellungen unterstützen und Deutschlands Ruf als europäischer OTC-Umstellungs-Testmarkt stärken. Der positive Kreislauf beschleunigt die Diversifizierung der Einnahmen und erweitert die therapeutischen Möglichkeiten für Verbraucherinnen und Verbraucher im deutschen OTC-Arzneimittelmarkt.
Zunehmende Selbstmedikation und gestiegene Gesundheitskompetenz
Elektronische Patientenakten wurden im Januar 2025 zur Widerspruchslösung, sodass Bürgerinnen und Bürger einheitlichen digitalen Zugang zu Diagnosen, Laborwerten und Verschreibungsdaten erhalten. Die Transparenz von Gesundheitsdaten fördert informierte OTC-Entscheidungen und hat die Selbstmedikationsquote auf 40,2 % der Erwachsenen erhöht. Akademische Studien zeigen, dass 47,2 % der Frauen und 33,2 % der Männer OTC-Produkte vorrangig zur Prävention und nicht zur akuten Behandlung verwenden. Der Verhaltungswandel führt zu jährlichen Systemeinsparungen von 21 Milliarden EUR (24 Milliarden USD) und unterstreicht das politische Interesse an der OTC-Ausweitung. Geringe Ausgaben für die Präventivversorgung – lediglich 3 % des Gesundheitsbudgets – schaffen Wachstumspotenzial, da Versicherer und Arbeitgeber Selbstfürsorgeprogramme fördern, um künftige Kosten der chronischen Versorgung zu senken.
Alternde Bevölkerung treibt die OTC-Nachfrage im Bereich der chronischen Versorgung
Jeder vierte ältere Deutsche praktiziert Polypharmazie und kombiniert täglich 3,7 verschreibungspflichtige Arzneimittel mit 1,4 OTC-Produkten. OTC-Analgetika erzielen bei älteren Menschen innerhalb von 12 Wochen eine Schmerzlinderungserfolgsquote von 77,2 %, was nicht verschreibungspflichtige Therapiewege validiert. Da Deutschland bis 2040 1,9 Millionen Pflegekräfte benötigt, entlasten OTC-Modalitäten Fachkräfte und ermöglichen die häusliche Behandlung von Bluthochdruck, Diabetes und leichten Herz-Kreislauf-Erkrankungen. Hersteller positionieren Nahrungsergänzungsmittel für die chronische Versorgung als unverzichtbare Infrastruktur und sichern so die Versorgungskontinuität sowohl in städtischen als auch in unterversorgten ländlichen Gebieten.
Günstige EU-Verfahren für bewährte Wirkstoffe
Der Weg der gut etablierten medizinischen Verwendung der EMA erfordert nun nur noch bibliografische Sicherheitsdaten für Wirkstoffe mit einer 10-jährigen EU-Anwendungshistorie, was die Komplexität der Dossiers erheblich reduziert. Deutsche Unternehmen nutzen dies, um die Markteinführung von pflanzlichen Expektoranzien und topischen Antiphlogistika zu beschleunigen, die bereits über robuste europäische Sicherheitshistorien verfügen. Die Harmonisierung vereinheitlicht die Kennzeichnung über Märkte hinweg, senkt Doppelungskosten und ermöglicht es Unternehmen, evidenzbasierte OTC-Portfolios in Deutschland aufzubauen, bevor sie regional expandieren.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Generika-Preiserosion durch ausschreibungsbasierte Beschaffung | -0.70% | Global, besonders ausgeprägt in Schwellenmärkten und öffentlichen Gesundheitssystemen | Kurzfristig (≤ 2 Jahre) |
| Globale Antibiotika-Stewardship-Beschränkungen für den Breitbandeinsatz | -0.50% | Nordamerika und EU federführend, globale Ausweitung durch WHO-Initiativen | Mittelfristig (2–4 Jahre) |
| Schlechter ROI trotz Anreizprogrammen hemmt Forschung und Entwicklung | -0.40% | Globale Pharmaindustrie, konzentriert in Industrieländern mit hohen Forschungs- und Entwicklungskosten | Langfristig (≥ 4 Jahre) |
| Aufkommende Nicht-Antibiotika-Modalitäten (Phagen, CRISPR) | -0.30% | Frühe Einführung in Nordamerika und der EU, Ausweitung auf Forschungszentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko von Fehldiagnosen und OTC-Missbrauch
Nach Sicherheitsbedenken im Zusammenhang mit der Schöllkraut-Komponente von Iberogast reformulierte Bayer das Produkt und fügte verpflichtende Warnhinweise hinzu, was eine strengere Pharmakovigilanz nach der Markteinführung signalisiert. Fernseh-Audits stellten häufige Verstöße gegen obligatorische Risikohinweise fest, was neue Durchsetzungsrichtlinien und höhere Bußgelder nach sich zog. Der Absatz von Protonenpumpenhemmern – 2,87 Milliarden Tabletten in einem Zeitraum von 12 Monaten – legte einen Off-Label-Einsatz offen und führte zu Leitlinien, die die Therapiedauer bei leichtem Sodbrennen auf 8 Wochen begrenzen. Insgesamt erhöhen strengere Pharmakovigilanz- und Werberegeln die Compliance-Kosten und verlangsamen First-to-Market-Strategien im deutschen OTC-Arzneimittelmarkt.
Strenge Preis- und Werbekontrollen in Deutschland
Das Heilmittelwerbegesetz und das Arzneimittelgesetz verbieten vergleichende Verbraucheranzeigen und schreiben verbindliche Formulierungen vor, was den kreativen Spielraum einschränkt. Feste Groß- und Apothekenmargen sowie gesetzliche Krankenversicherungsrabatte komprimieren die OTC-Rentabilität. Zivilklagen und Selbstregulierungsgremien setzen die Regeln durch und schaffen rechtliche Unsicherheit für aggressive Kampagnen. Vertrauliche Erstattungsvereinbarungen im Rahmen des Medizinforschungsgesetzes 2025 sollten eine gewisse Entlastung bieten, jedoch nur für Unternehmen, die sich zu Forschung und Entwicklung in Deutschland verpflichten, was die Kapitalintensität für die Pipeline-Entwicklung erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkten: Der Boom bei Gewichtsreduktionsprodukten stellt traditionelle Kategorien in Frage
Husten-, Erkältungs- und Grippemittel hielten im Jahr 2025 einen Anteil von 22,34 % am deutschen OTC-Arzneimittelmarkt, doch das Wachstum flacht ab, da mildere Winter nach der Pandemie die Symptomhäufigkeit verringern. Gewichtsreduktions-/Diätprodukte sind das wachstumsstärkste Segment mit einem CAGR von 8,78 % bis 2031, angetrieben durch die Nachfrage nach Nahrungsergänzungsmitteln, die 4,1 % des globalen Ergänzungsmittelabsatzes ausmachen. Analgetika bleiben durch koffeinhaltiges Ibuprofen relevant, das bei 90 % der Studienteilnehmer innerhalb von 2 Stunden eine Schmerzreduktion von 50 % bewirkt. Vitamine, Mineralien und Nahrungsergänzungsmittel profitieren vom gestiegenen Immunitätsbewusstsein, während Dermatologielinien vom Fokus der alternden Bevölkerungsgruppe auf Hautgesundheit profitieren. Augengesundheits- und Schlafmittelnischen wachsen stetig, da Bildschirmzeit und Stress Augenbelastung und Schlaflosigkeit verstärken.
Die unterschiedliche Entwicklung zeigt, wie deutsche Verbraucherinnen und Verbraucher von der reaktiven Symptombehandlung zur präventiven Gesundheitsfürsorge wechseln. Wissenschaftliche Belege stützen das Kaufverhalten; pflanzliche Adaptogene und Sportnahrungsprodukte sind nur dann erfolgreich, wenn klinische Dossiers die Wirksamkeitsansprüche belegen. Hersteller setzen auf gestaffelte Produktlebenszyklen: Sie beginnen mit klinisch geprüften Markeneinführungen und erweitern das Angebot um preislich attraktive Generika, sobald die Bekanntheit aufgebaut ist. Dieser Ansatz schützt die Margen und erweitert gleichzeitig den Zugang für alle Einkommensgruppen im deutschen OTC-Arzneimittelmarkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Vertriebskanal: Digitale Disruption gestaltet die Apothekenlandschaft um
Einzelhandelsapotheken sicherten im Jahr 2025 einen Anteil von 77,40 %, gestützt durch Beratungsleistungen und Krankenkassenerstattungen für ausgewählte OTC-Produkte. Die Anzahl der Apotheken sank jedoch unter 18.000 – der niedrigste Stand seit 40 Jahren –, was Versorgungslücken im ländlichen Raum aufzeigt. Online-Apotheken wachsen mit einem CAGR von 12,40 % und sind dabei, die Kanaldiskrepanz zu verringern, da die Nutzung von E-Rezepten das Bündeln von Warenkörben begünstigt. Krankenhausapotheken bleiben eine Nische, die hauptsächlich stationäre Bedarfe abdeckt, während Convenience-/Lebensmittelgeschäfte Impulskäufe abfangen, aber rechtlichen Einschränkungen hinsichtlich der Sortimentsbreite unterliegen.
Der deutsche OTC-Arzneimittelmarkt kreist daher um einen Omnichannel-Kern. Click-and-Collect hält lokale Apotheken relevant, während reine E-Apotheken KI-Chatbots für Triage und Cross-Selling nutzen. Regulierungsdebatten rund um grenzüberschreitende E-Rezepte könnten den Wettbewerb ausweiten, wenn benachbarte EU-Anbieter deutsche Erfüllungsrechte erhalten, obwohl technische Interoperabilitätshürden weiterhin bestehen.
Nach Darreichungsform: Innovation treibt die Formatentwicklung voran
Tabletten und Kautabletten dominieren mit einem Anteil von 46,05 % am deutschen OTC-Arzneimittelmarkt im Jahr 2025 aufgrund kosteneffizienter Produktion und vertrauter Dosierung. Flüssigkeiten und Sirupe sind das am schnellsten wachsende Format mit einem CAGR von 8,28 % und kommen bei Kindern und älteren Menschen gut an, die schluckfreie Optionen bevorzugen. Gummibärchen und Kautabletten gewinnen complianceschwache Nutzerinnen und Nutzer durch Geschmaskarmaskierung, während Sprays und Tropfen eine gezielte Abgabe ermöglichen, wie z. B. Xylometazolin-Nasensprays, die eine Nutzerzufriedenheit von über 90 % erzielen.
Patientenorientiertes Design ist heute ein Differenzierungsmerkmal. Formulierer investieren in Geschmack, Textur und Unterwegsverpackungen, um sich an den modernen Lebensstil anzupassen. Innovationen müssen dennoch strenge deutsche Stabilitäts- und Reinheitstests durchlaufen, was den Markteintritt für kleinere Unternehmen verlangsamen kann, aber das Verbrauchervertrauen in einem wettbewerbsintensiven deutschen OTC-Arzneimittelmarkt erhält.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Verabreichungsweg: Gezielte Wirkstoffabgabe gewinnt an Bedeutung
Der orale Verabreichungsweg dominierte im Jahr 2025 mit einem Anteil von 70,10 % am deutschen OTC-Arzneimittelmarkt, doch die nasale Wirkstoffabgabe verzeichnet mit einem CAGR von 7,08 % das stärkste Wachstum dank schnell wirkender Dekongestiva und Allergie-Sprays. Topische Formulierungen besetzen den Bereich chronischer Schmerzen und Dermatologie; klinische Daten zeigen, dass Diclofenac-Gel bei 77,2 % der Nutzerinnen und Nutzer innerhalb von 12 Wochen eine deutliche Linderung bewirkt. Rektale/vaginale Verabreichungswege bleiben spezialisiert, aber stabil und bedienen Indikationen bei Hämorrhoiden und im Bereich der Frauengesundheit.
Nachfragemuster unterstreichen den Wunsch der Verbraucherinnen und Verbraucher nach schneller, lokalisierter Wirkung. Geräteinnovationen – dosierte Nasalpumpen, luftfreie topische Tuben – verbessern die Dosiergenauigkeit und die Haltbarkeit der Produkte. Diese Fortschritte halten Preisaufschläge aufrecht und verhindern eine Kommoditisierung im deutschen OTC-Arzneimittelmarkt.
Nach Kategorie: Eigenmarkendynamik stellt die Markendominanz in Frage
Markenprodukte kontrollieren weiterhin einen Anteil von 60,12 %, doch Eigenmarkenlinien wachsen mit einem CAGR von 7,98 % schneller, da Einzelhändler Daten nutzen, um preisbewusste Segmente anzusprechen. Der Umsatz von STADA im Bereich Consumer Health in Höhe von 3,73 Milliarden EUR (4,31 Milliarden USD) belegt, dass Zwei-Gleise-Strategien – Premium-Wissenschaftsmarken neben wirtschaftlichen Generika – erfolgreich sein können. Der Markenwechsel ist fließend; transparente Inhaltsstofflisten und vergleichbare klinische Aussagen verringern die wahrgenommene Qualitätslücke. Lohnfertigungsallianzen ermöglichen es multinationalen Konzernen, Einzelhändlermarken zu beliefern und so Volumen zu gewinnen, während sie gleichzeitig ihre Flaggschiff-Produkte verteidigen.
Der Erfolg von Eigenmarken zwingt Markenanbieter dazu, Verpackungen aufzufrischen, die digitale Aufklärung auszubauen und durch Patente geschützte Formulierungsverbesserungen zu sichern. Der Wettbewerbsdruck erhöht daher sowohl das Innovationstempo als auch den Verbraucherwert im deutschen OTC-Arzneimittelmarkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Deutschland ist das Fundament der größten OTC-Verbraucherbasis in der EU und ein zentraler Produktionsstandort für Phytopharmaka. Baden-Württemberg beherbergt einen dichten Cluster von Kräutermedizin-Spezialisten, die klinisch validierte Produkte weltweit exportieren und so regionale Spezialisierung und qualifizierte Beschäftigung stärken. Östliche Regionen sehen sich jedoch mit Zugangsproblemen zur Gesundheitsversorgung konfrontiert, da die Apothekendichte abnimmt, was öffentliche Bedenken hinsichtlich der Arzneimittelberatung und -adhärenz aufwirft. Online-Kanäle gleichen die Lücke teilweise aus, doch Bandbreitenbeschränkungen und eine ältere Bevölkerungsstruktur verlangsamen die digitale Akzeptanz.
Städtische Zentren wie München und Berlin weisen einen höheren Pro-Kopf-OTC-Ausgaben auf, beeinflusst durch Bildungsniveau und verfügbares Einkommen. Preisanalysen in Großstädten zeigen, dass wohlhabendere Stadtteile für identische OTC-Produkte bis zu 15 % mehr zahlen, was die Markenorientierung und Bequemlichkeitsprämien widerspiegelt. Die bundesweite E-Health-Infrastruktur zielt darauf ab, solche Ungleichheiten zu verringern, indem sie den Datenzugang standardisiert und die universelle Einlösung von E-Rezepten ermöglicht. Unterschiede in der Landespolitik und bei den Erstattungsregelungen prägen jedoch weiterhin die lokale Dynamik.
Deutschlands zentrale europäische Lage unterstützt die Exportlogistik, wobei Hersteller Kräuterextrakte und fertige OTC-Produkte innerhalb von 48 Stunden in Nachbarmärkte liefern. Der grenzüberschreitende Handel dürfte sich ausweiten, sobald der Europäische Gesundheitsdatenraum die Interoperabilität von E-Rezepten ermöglicht, obwohl Fragen der Cybersicherheit und digitalen Souveränität noch ungelöst sind. Anreize im Rahmen des Medizinforschungsgesetzes ermutigen Landesregierungen, Pharmainvestitionen anzuziehen und Deutschlands Stellung als resilienter, innovationsgetriebener OTC-Standort zu festigen.
Regulatorisches Umfeld
Rezeptfreie Arzneimittel in Deutschland unterliegen vor allem dem Arzneimittelgesetz (AMG), wobei das Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM) die zentrale Bundesbehörde für Zulassung und Sicherheitsüberwachung ist. Der Wechsel von verschreibungspflichtig zu OTC folgt einem strukturierten Verfahren: Hersteller reichen das Umstellungsdossier ein, das BfArM prüft die Eignung für die Selbstmedikation, und das Bundesministerium für Gesundheit (BMG) setzt Änderungen durch Anpassungen der Arzneimittelverschreibungsverordnung (AMVV) um. Die Abgabe wird zudem durch Einstufungsregeln bestimmt, die apothekenpflichtige Arzneimittel von Produkten unterscheiden, die außerhalb von Apotheken verkauft werden dürfen (freiverkäuflich) gemäß der AMVerkRV.
Der Zugang zur Erstattung folgt einem anderen Pfad als die Marktzulassung. Im Rahmen der gesetzlichen Krankenversicherung (GKV) sind nicht verschreibungspflichtige Arzneimittel grundsätzlich ausgeschlossen, sofern sie nicht in der OTC-Übersicht des Gemeinsamen Bundesausschusses (G-BA) als Standardtherapie bei schwerwiegenden Erkrankungen aufgeführt sind, wobei Hersteller Aufnahmeanträge stellen können. Die Entscheidungsfrist des G-BA ist auf 90 Tage festgelegt. Diese zweigleisige Struktur, mit dem BfArM für die Zulassung und dem G-BA für die Erstattungsfähigkeit, beeinflusst die Portfoliostrategie, den Kanalmix und die Nachweispakete für OTC-Marken, die in Deutschland tätig sind.
Wettbewerbslandschaft
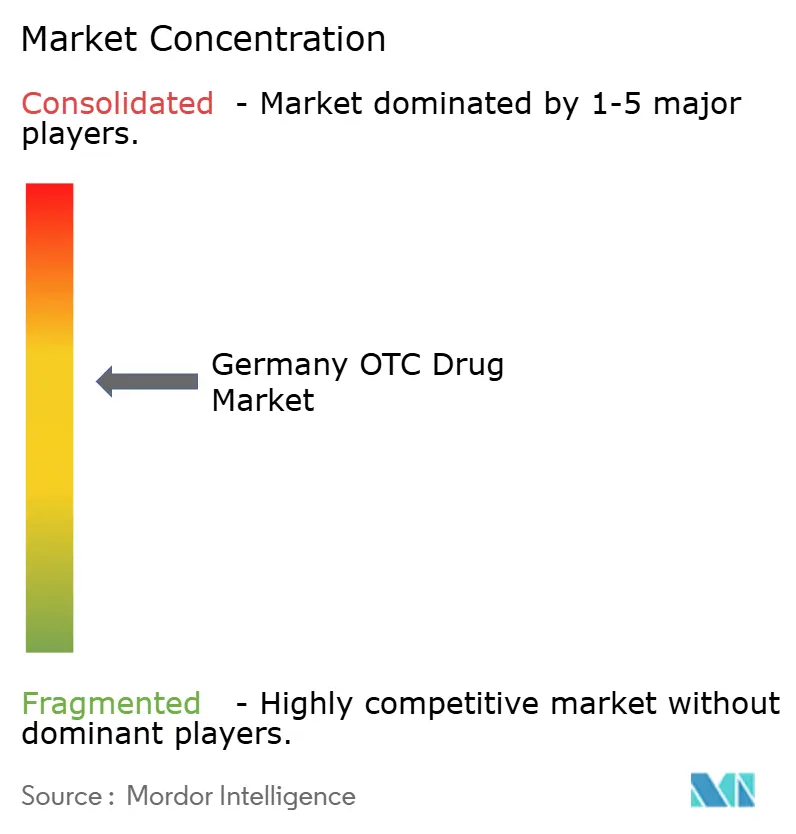
Die Wettbewerbsintensität ist moderat: Multinationale Konzerne, regionale Spezialisten und digitale Plattformen konkurrieren um Marktanteile, ohne dass ein einzelner Akteur das Feld dominiert. Bayer reorganisiert seine Consumer-Health-Sparte, um Rx-zu-OTC-Umstellungskandidaten und Darmgesundheitslinien zu beschleunigen, während Sanofi mit einem 20-Milliarden-EUR-Verbraucher-Spin-off voranschreitet, um Kapitaleffizienz zu steigern.
Digitale Disruption verändert das Engagement stärker als molekulare Innovationen. DocMorris und Shop Apotheke setzen Telemedizin-Dienste, Loyalitäts-Abonnementmodelle und KI-gestützte Adhärenz-Erinnerungen ein, die die Kundenbindung vertiefen. Kleinere Unternehmen finden Nischen bei pflanzlichen Mitteln und Darreichungsform-Neuheiten und kooperieren mit Lohnherstellern, um GMP-Compliance ohne hohe Investitionsausgaben zu erreichen. EU-Serialisierungsregeln errichten Kostenhürden, die Skaleneffekte begünstigen; das deutsche nationale Verifizierungssystem koordiniert bereits Daten von rund 100 Arzneimittelherstellern.
Chancen liegen in evidenzbasierten natürlichen Alternativen, Präzisionsdosierungsplattformen und OTC-Produkten, die mit Wearables integriert werden. Strategische Allianzen und Private-Equity-Beteiligungen – wie die Beteiligung von Oakley Capital an WindStar Medical – veranschaulichen, wie Kapital in skalierbare Consumer-Health-Plattformen fließt. Da der Wettbewerb sich von einzelnen Produkterfolgen hin zu Ökosystem-Engagement verlagert, belohnt der deutsche OTC-Arzneimittelmarkt Agilität, Regulierungskompetenz und datengetriebene Serviceinnovation.
Marktführer in der deutschen Branche für rezeptfreie Arzneimittel
Bayer AG
Sanofi SA
Reckitt Benckiser Group PLC
Haleon Group of Companies
Kenvue Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der deutlichste Freiraum liegt in präventiven Selbstpflegekategorien, in denen sich die gemessene Nachfrage hin zu Produkten für die tägliche Anwendung verschoben hat, insbesondere bei Vitaminen und Mineralstoffen. Die BPI OTC-Daten 2026 wiesen auf einen Anstieg der Apothekenverkäufe von Vitaminen und Mineralstoffen um 7,5 % im Jahr 2025 hin, während die Käufe von Husten- und Grippemitteln in einem milden Herbst zurückgingen. Diese Kombination bietet Möglichkeiten für evidenzbasierte Linienerweiterungen, Premiumformulierungen und Formatinnovationen, wie praktische orale Formate und regimebasierte Packungen, die auf präventionsorientiertes Einkaufsverhalten statt auf episodische Symptomlinderung ausgerichtet sind.
Die Kanalökonomie verändert zudem, wie Marken Verbraucher erreichen und wie Apotheken ihren Wert verteidigen. Der Bericht des Deutschen Apothekerverbandes (DAV) zur Apothekenwirtschaft für 2025 zeigte, dass OTC-Produkte etwa 41 % des Volumens der stationären Apotheken ausmachten, während Online- und Versandhandel 23,9 % des gesamten OTC-Volumens ausmachten. Dieser Mix schafft Raum für Hersteller, um Omnichannel-Preisgestaltung, Inhalte und Adhärenzprogramme rund um die E-Rezept-fähige Abwicklung aufzubauen. Während Marktteilnehmer die Konsolidierung stationärer Apotheken beobachten, bleiben apothekergestützte Dienstleistungen, digitale Beratung und regelkonforme Aufklärung im Rahmen der deutschen Werberegeln ein praktikabler Weg für Marken und Handelsmarken, um ohne breite Werbemaßnahmen zu konkurrieren.
Aktuelle Branchenentwicklungen
- April 2026: Haleon brachte die Produktreihe Centrum Biotic+ in Deutschland auf den Markt und erweiterte damit sein VMS-Portfolio um eine Positionierung im Bereich Darmgesundheit. Der Rollout stärkt die innovationsgetriebene Differenzierung in einem Segment, in dem präventive, tägliche Käufe in deutschen OTC-Warenkörben zunehmend an Bedeutung gewinnen.
- November 2025: Bayer Consumer Health in Deutschland und Österreich meldete für sein gesamtes OTC-Portfolio den Meilenstein „null Lieferengpässe“, unterstützt durch ein Dynamic-Shared-Ownership-(DSO)-Betriebsmodell und KI-gestützte Prognosen. Der Fokus auf Liefersicherheit adressiert anhaltende Engpassbedenken und unterstützt das Vertrauen der Apotheken sowie die Regalverfügbarkeit in stark frequentierten OTC-Kategorien.
- Oktober 2024: Die Merz Group fusionierte WindStar Medical mit Merz Lifecare über eine gemeinsame Holdingstruktur, um die OTC-Reichweite in der DACH-Region zu stärken. Die Konsolidierung strafft die Portfolio- und Markteintrittsausrichtung über die Consumer-Health-Sparten hinweg und unterstützt eine breitere Abdeckung in deutschen Apotheken und angrenzenden Kanälen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der deutsche OTC-Arzneimittelmarkt als der jährliche Wert (in US-Dollar) nicht verschreibungspflichtiger Arzneimittel definiert, die im BfArM-Register gelistet sind und über den Apothekeneinzelhandel, Krankenhauskanäle oder lizenzierte Online-Apotheken verkauft werden.
Ausgeschlossener Umfang: Verschreibungspflichtige Arzneimittel, nicht zugelassene homöopathische Mittel und Medizinprodukte sind von der Marktgröße ausgeschlossen.
Übersicht der Segmentierung
- Nach Produkttyp
- Husten-, Erkältungs- und Grippemittel
- Analgetika
- Dermatologiepräparate
- Gastrointestinalpräparate
- Vitamine, Mineralien und Nahrungsergänzungsmittel (VMS)
- Gewichtsreduktions-/Diätprodukte
- Ophthalmika
- Schlafmittel
- Sonstige Produktarten
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Convenience-/Lebensmittelgeschäfte
- Nach Darreichungsform
- Tabletten und Kautabletten
- Flüssigkeiten und Sirupe
- Gummibärchen und Kautabletten
- Sprays und Tropfen
- Topika und Salben
- Nach Verabreichungsweg
- Oral
- Topisch
- Nasal
- Ophthalmisch
- Rektal/Vaginal
- Nach Kategorie
- Marken-OTC
- Eigenmarken/Handelsmarken
- Generika-OTC
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Recherchearbeit beginnt mit der Erfassung der deutschen Vorschriften, die bestimmen, was als OTC verkauft werden kann und wo dies erlaubt ist, da diese Grenze den Markt stärker beeinflusst als jeder einzelne Trend. Wir prüfen offizielle Quellen wie Veröffentlichungen und Register des BfArM, Gesundheits- und Verbraucherreihen des Statistischen Bundesamts (Destatis) sowie öffentliches Material von gesetzlichen Gesundheitsinstitutionen und Apothekeneinrichtungen, was hilft, Definitionen und Kanalstruktur konsistent zu halten.
Um Nachfragesignale und Preisrichtungen zu quantifizieren, nutzen wir zudem breitere öffentliche Quellen wie begutachtete Fachzeitschriften zu Selbstmedikation und demografischem Gesundheitsbedarf, gegebenenfalls Zoll- und Handelsveröffentlichungen sowie seriöse Presseberichterstattung zu politischen Änderungen wie der Einführung des E-Rezepts. Geschäftsberichte von Unternehmen, Investorenpräsentationen und Ankündigungen des Apothekeneinzelhandels werden verwendet, um die Kategorieexposition und den saisonalen Verkaufskalender (zum Beispiel Erkältungs- und Grippespitzen sowie Allergiesaison) plausibel zu prüfen. Bei Bedarf ergänzen wir dies durch kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzdaten und -informationen, Patente sowie sendungsbezogene Import- und Exportdaten, um den Herstellerauftritt und den Produktmix zu überprüfen. Dies sind veranschaulichende Beispiele, und viele weitere öffentliche und kostenpflichtige Quellen wurden im Forschungsprozess zur Datenerhebung, Validierung und Klärung ebenfalls genutzt.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um zu bestätigen, wie OTC-Nachfrage tatsächlich über Apotheke, Online- und angrenzende Kanäle gekauft und bepreist wird, und um anschließend die aus der Sekundärforschung stammenden Annahmen zu überprüfen, die die tägliche kommerzielle Umsetzung nicht erfassen. Wir sprachen mit einer Bandbreite von Herstellern, Distributoren, Vertretern des Apothekenhandels und Gesundheitsfachkräften, um Produktwechselverhalten, Werbeintensität und die Art und Weise zu validieren, wie Packungsgrößen und Angaben die Entwicklung des durchschnittlichen Verkaufspreises (ASP) im Zeitverlauf beeinflussen.
Verteilung der Teilnehmer der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 17 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 44 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung erfolgt hauptsächlich über einen Top-down-Ansatz, bei dem die Wertpools des Apothekenkanals aus Konsumsignalen der Kategorien und Preisverhalten rekonstruiert werden, wobei die Summen anschließend an die für Deutschland definierte OTC-Grenze angepasst werden. Wir bestätigen diese Summen durch selektive Bottom-up-Prüfungen, etwa durch die Aggregation einer Stichprobe von Lieferanten- und Markenumsätzen, und validieren sie anschließend mit Kanalprüfungen zu Volumen- und ASP-Bandbreiten.
Das Modell verwendet praxisnahe Eingabegrößen, die den Markt auf vorhersehbare Weise beeinflussen, darunter OTC-Umstellungsaktivität und Zeitpunkt der Neueinstufung, Verschiebungen der Kanalanteile zwischen Apotheke und lizenziertem Online-Kanal, saisonale Inzidenzmuster (Erkältung/Grippe, Allergie), altersbedingter Selbstpflegebedarf sowie ASP-Entwicklung, getrieben durch Packungsmix, Werbezyklen und Weitergabe der Inflation. Fehlt für eine Nischenkategorie ein Bottom-up-Datenpunkt, erzwingen wir keine übertriebene Präzision, sondern schließen die Lücke mit Proxy-Volumina aus ähnlichen OTC-Klassen und durch Interviews validierten Preisspannen.
Für die Prognose wird eine Szenarioanalyse um einen zentralen Fall angewendet, da sich Politik und Verbraucherverhalten bei OTC-Kategorien schnell ändern können. Die Wachstumspfade werden dann anhand des Expertenkonsenses zur kurzfristigen Kategoriemomentum, der erwarteten Veränderung des Kanalmix und einer realistischen ASP-Entwicklung feinjustiert, anstatt über den gesamten Zeitraum eine flache Preiskurve anzunehmen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrfache Gegenprüfungen, damit wir uns nicht auf einen einzigen Datensatz oder eine einzige Sichtweise verlassen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen, etwa Veränderungen im Apothekennetz, Nutzungsmustern im öffentlichen Gesundheitswesen und beobachtbaren Preis- und Werberichtungen, und überprüfen anschließend größere Abweichungen anhand der zugrunde liegenden Annahmen.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten überprüft, der auf Logikbrüche, plötzliche Sprünge oder Kategoriesummen achtet, die nicht zur bekannten Saisonalität und Kanalstruktur passen. Der Bericht wird jährlich aktualisiert, und falls ein wesentliches Ereignis eintritt (zum Beispiel eine größere Regulierungsänderung oder eine abrupte Preisänderung), wird eine Zwischenaktualisierung ausgelöst und zentrale Annahmen werden durch Folgegespräche erneut geprüft. Unmittelbar vor der Auslieferung führen wir einen letzten Durchgang durch, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den deutschen OTC-Arzneimittelmarkt mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für den deutschen OTC-Arzneimittelmarkt zu sehen, selbst wenn das Thema gleich erscheint, da die Grenze dessen, was als OTC gilt, und der Zeitpunkt der Preisaktualisierungen nicht einheitlich gehandhabt werden. Unterschiede ergeben sich auch daraus, ob eine Zahl an den Apotheken-Abverkaufswert oder den Hersteller-Absatzwert gekoppelt ist, sowie daraus, wie das Wachstum von Online-Apotheken behandelt wird.
Eine durch Aktualisierungen bedingte Lücke zeigt sich in diesem Markt häufig, da sich ASPs durch Packungsmix und Werbezyklen verändern und die zeitliche Erfassung der Währungsumrechnung den ausgewiesenen USD-Wert in einem bestimmten Jahr verschieben kann. Die Tabelle spiegelt diese Streubreite wider, wobei die Schätzung durch planmäßige Aktualisierungen der Annahmen und eine konsistente EUR-zu-USD-Umrechnungszeitpunktwahl aktuell gehalten wird – eine von Mordor Intelligence angewandte Vorgehensweise.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,90 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 9,11 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet häufig eine breite Definition des Einzelhandels/Drogeriemarkts an, die den Wert lizenzierter Online-Apotheken und aktuelle Umstellungseffekte bei OTC-Produkten unterschätzen kann. |
| Fachzeitschrift B | 7,80 Mrd. USD (2024) | Stützt sich typischerweise auf einen engeren Warenkorb mit Fokus auf Apothekenkernkategorien und kann bestimmte Selbstpflegeklassen ausschließen, was die Gesamtsumme verringert und auch Effekte der ASP-Entwicklung abschwächen kann. |
Über alle drei Werte hinweg sind die größten Einflussfaktoren die zeitliche Ausrichtung des Jahres und die Frage, was gemäß der Grenze der deutschen Regulierungsbehörde als OTC-Arzneimittel gilt, gefolgt davon, wie ASP-Änderungen fortgeschrieben werden. Indem wir die Abgrenzungsregeln explizit halten und den Wertaufbau an beobachtbare Nachfrage- und Preisprüfungen koppeln, erhalten wir eine Marktgröße, die sich leichter in praktischen Schritten nachvollziehen und erklären lässt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des deutschen OTC-Arzneimittelmarktes?
Der Markt beläuft sich im Jahr 2026 auf 9,90 Milliarden USD und soll bis 2031 einen Wert von 12,15 Milliarden USD erreichen.
Welche Produktkategorie wächst am schnellsten?
Gewichtsreduktions- und Diät-OTC-Produkte führen das Wachstum mit einer CAGR-Prognose von 8,78 % für 2026–2031 an.
Wie hat das E-Rezept-Mandat den Vertrieb beeinflusst?
Bis April 2025 wurden 730 Millionen Transaktionen über verpflichtende E-Rezepte abgewickelt, was das Wachstum von Online-Apotheken mit einem CAGR von 12,40 % antreibt.
Warum sind Rx-zu-OTC-Umstellungen in Deutschland wichtig?
Vereinfachte BfArM-Verfahren und das Medizinforschungsgesetz 2025 verkürzen die Zulassungszeiten und sichern die Preisrealisierung für umgestellte Produkte.
Was ist das wichtigste Hemmnis für die OTC-Marktexpansion?
Strenge deutsche Werbe- und Preiskontrollgesetze schränken den Promotionsspielraum ein und komprimieren die Margen.
Seite zuletzt aktualisiert am:



