
Marktgröße und Marktanteil für Kontraktlogistik (3PL) in Deutschland
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
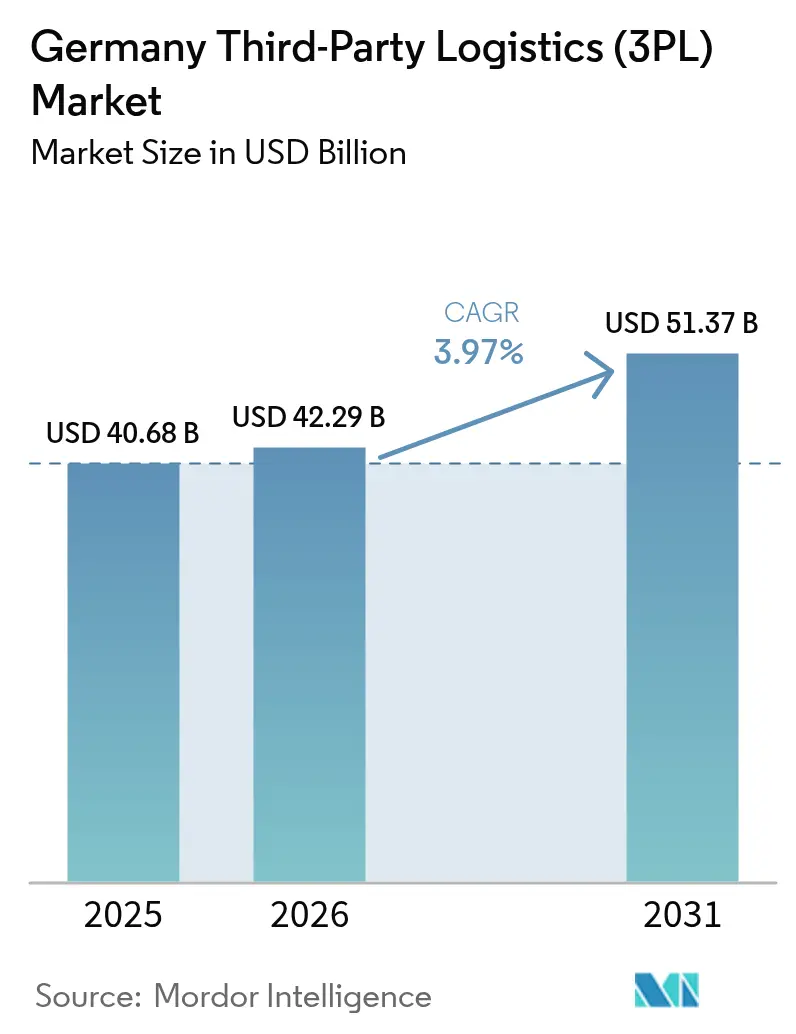
| Marktgröße im Basisjahr (2025) | 40.68 Milliarden US-Dollar |
| Marktgröße (2026) | 42.29 Milliarden US-Dollar |
| Marktgröße (2031) | 51.37 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.97 % |
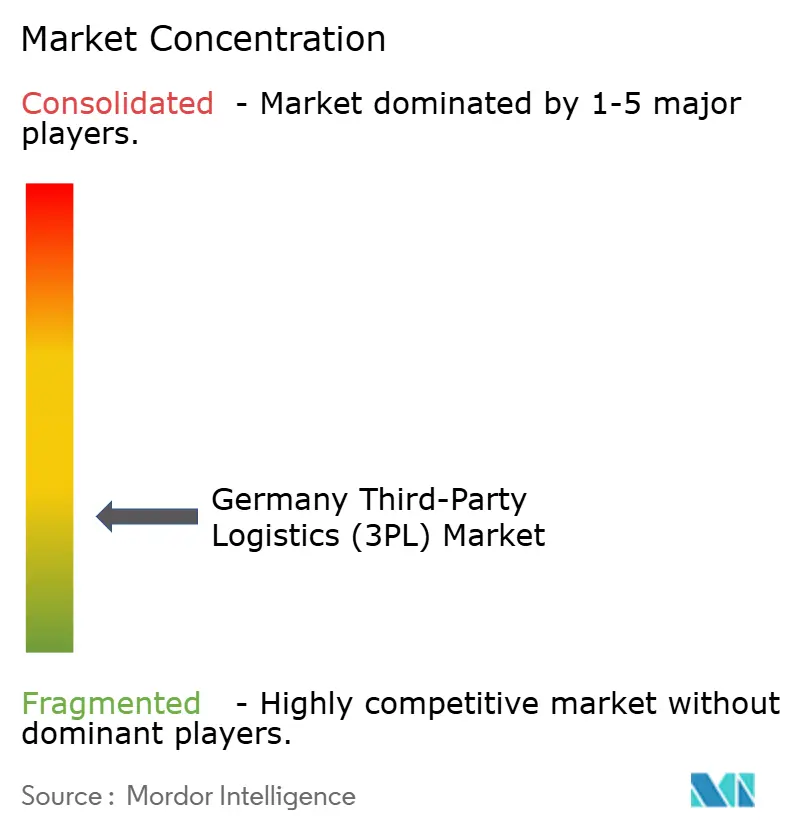
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kontraktlogistik (3PL) in Deutschland durch Mordor Intelligence
Die Marktgröße für Kontraktlogistik (3PL) in Deutschland wurde im Jahr 2025 auf 40,68 Milliarden USD geschätzt und soll von 42,29 Milliarden USD im Jahr 2026 auf 51,37 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,97 % während des Prognosezeitraums (2026–2031).
Strukturelle Verschiebungen zugunsten ausgelagerter Logistik, die zentrale Rolle des Landes im europäischen Handel und steigende Verteidigungsausgaben verbinden sich mit dem Schwung des E-Commerce, um die Nachfrage aufrechtzuerhalten. Routenneuausrichtungen nach dem Brexit verlagern grenzüberschreitende Volumina auf deutsche Knotenpunkte, während der Druck durch Lohnkosten die Lagerautomatisierung beschleunigt. Die staatliche Förderung für grünen Transport und ESG-gebundene Finanzierungen stärken die langfristigen Chancen für Anbieter, die Nachhaltigkeit mit technologischer Führungsposition verbinden können.
Wesentliche Erkenntnisse des Berichts
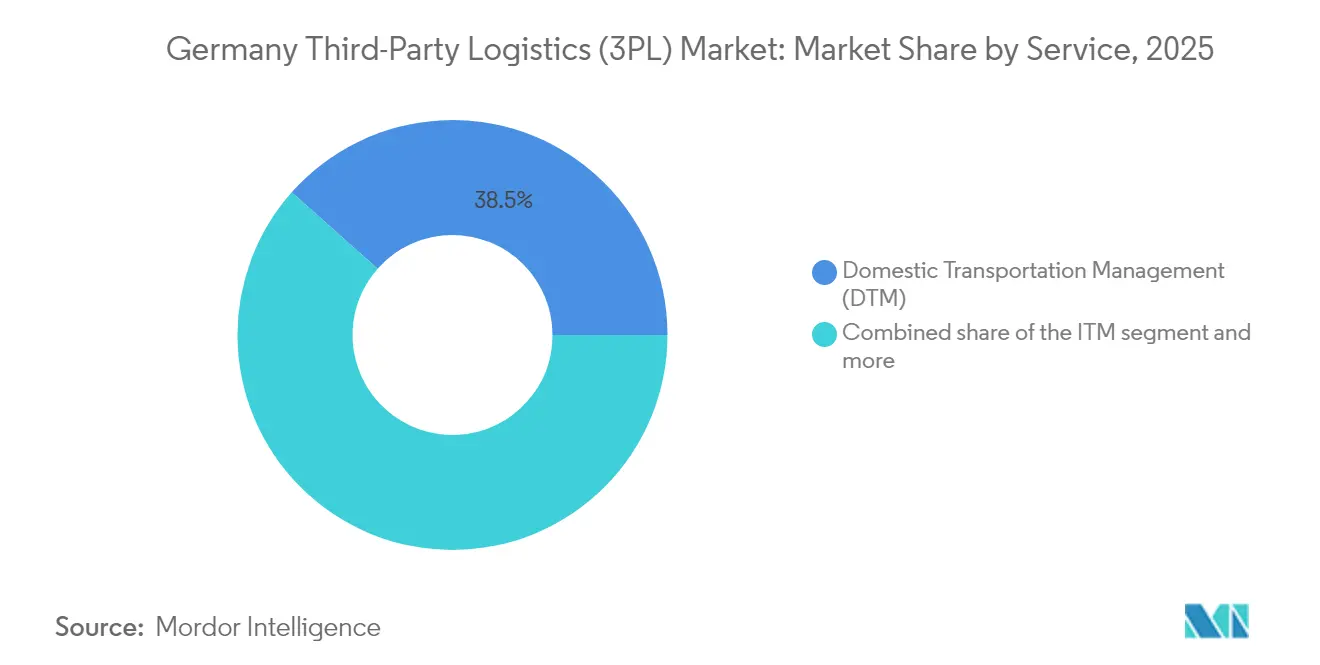
- Nach Dienstleistung hielt das Inlandstransportmanagement im Jahr 2025 einen Marktanteil von 38,45 % am Deutschland Markt für Kontraktlogistik (3PL); Mehrwert-Lagerhaltung & Distribution wird voraussichtlich bis 2031 eine CAGR von 6,55 % verzeichnen.
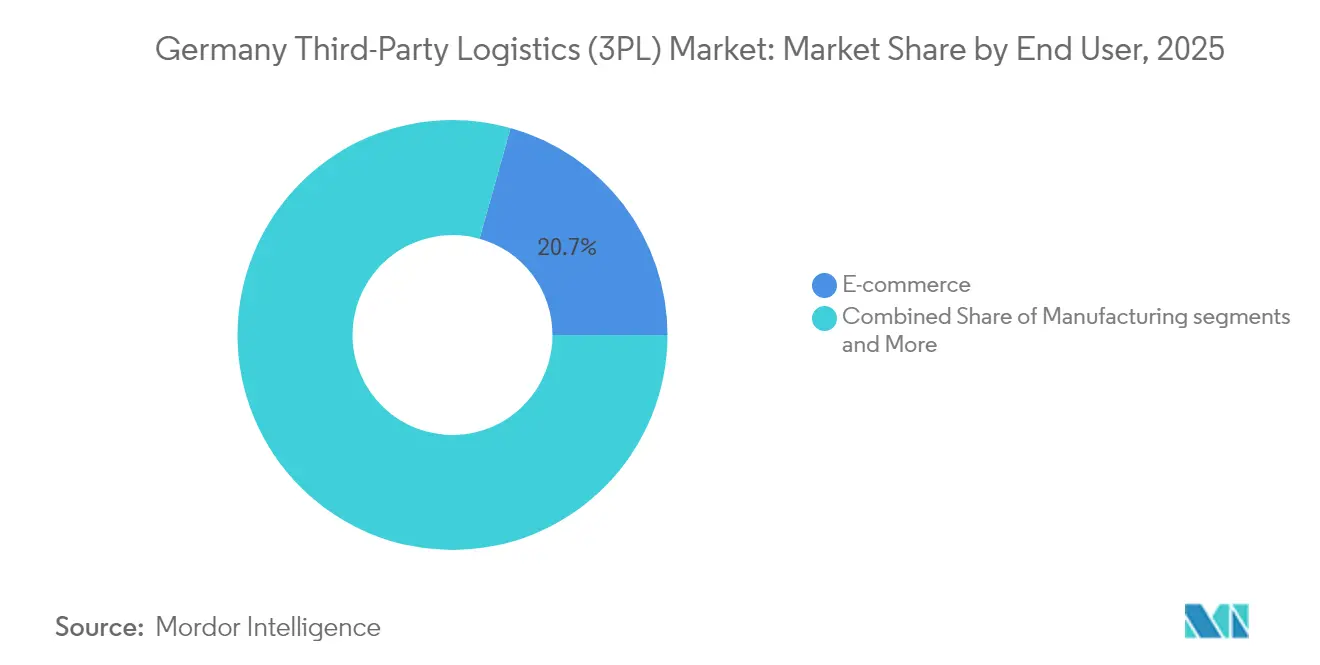
- Nach Endnutzer entfiel auf den E-Commerce im Jahr 2025 ein Anteil von 20,65 % an der Marktgröße für Kontraktlogistik (3PL) in Deutschland, während die Automobilindustrie auf dem Weg zu einer CAGR von 4,12 % bis 2031 ist.
- Nach Logistikmodell beanspruchten Asset-Light-Lösungen 41,35 % des Umsatzes von 2025, während Hybrid-Modelle mit einer CAGR von 4,96 % zulegen sollen.
- Nach Region führte Nordrhein-Westfalen mit einem Umsatzanteil von 22,60 % im Jahr 2025; Baden-Württemberg ist das am schnellsten wachsende Bundesland mit einer CAGR von 4,18 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Deutschland Markt für Kontraktlogistik (3PL)
Analyse der Einflussfaktoren*
| Einflussfaktor | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Paketvolumina übertreffen das Vorkrisenniveau deutlich | +0.8% | Bundesweit; Spitzenreiter in NRW, Bayern, Baden-Württemberg | Mittelfristig (2–4 Jahre) |
| Omnichannel-Handel treibt die Dezentralisierung von Lagerbeständen voran | +0.6% | Städtische Zentren und wichtige Knotenpunkte | Mittelfristig (2–4 Jahre) |
| Steigende grenzüberschreitende B2C-Ströme nach der Brexit-Umleitung | +0.4% | Westliche Korridore, vor allem NRW & Hamburg | Kurzfristig (≤ 2 Jahre) |
| Automatisierungs-ROI verbessert sich mit dem Mindestlohn von 13,20 USD | +0.7% | Bundesweit; besonders stark in Hochlohnregionen | Langfristig (≥ 4 Jahre) |
| ESG-gebundene Kredite begünstigen die Sanierung grüner Lagerhallen | +0.3% | Große Industriestandorte | Langfristig (≥ 4 Jahre) |
| Bundeswehr-Aufrüstung steigert die Ausgaben für Verteidigungslogistik | +0.5% | Verteidigungsproduktionsregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Paketvolumina übertreffen das Vorkrisenniveau deutlich
Die Paketnachfrage übertrifft weiterhin die Benchmarks von 2019, da Verbraucher mehr diskretionäre Käufe online tätigen. Smartphones treiben 57 % der Kassenvorgänge an und zwingen Fulfillment-Netzwerke dazu, kleinere und schnellere Lieferungen abzuwickeln. Deutschlands durchschnittliche Transitzeit von 1,44 Tagen und eine Erfolgsquote bei der Erstzustellung von 94,39 % verankern das Land als bevorzugte Distributionsbasis. DHL verarbeitet täglich 6,7 Millionen inländische Pakete und strebt ein jährliches E-Commerce-Umsatzwachstum von über 5 % an, was verdeutlicht, wie etablierte Betreiber Ressourcen vom rückläufigen Briefgeschäft in die Paketlogistik umlenken[1]Frank Appel, „Deutsche Post DHL Group Geschäftsjahresbericht 2024 Präsentation,” DHL Group, dhl.com]. Die Skalierbarkeit der Letztemeilenkapazität bleibt ein entscheidender Wettbewerbshebel, da sich die Paketdichte auf Vorstädte und ländliche Gebiete ausweitet.
Omnichannel-Handel treibt die Dezentralisierung von Lagerbeständen voran
Einzelhändler verteilen Bestände nun auf mehrere Micro-Fulfillment-Standorte, um Zusagen für die Lieferung am nächsten Tag zu erfüllen. REWEs 275-Millionen-USD-Zentrum in Magdeburg verkörpert diesen Kurswechsel und betreibt 49.500 m² mit 50 % Automatisierung und einem Durchsatz von 286.000 täglichen Paketen. Verteilte Knotenpunkte verkürzen Durchlaufzeiten, multiplizieren jedoch die Planungskomplexität und veranlassen Händler dazu, Transparenz- und Allokationsaufgaben auszulagern. Asset-Light-3PLs gewinnen an Zugkraft, indem sie fortschrittliche Lagerverwaltungssysteme (WMS) und Analysen über gemeinsam genutzte Einrichtungen schichten, wodurch Einzelhändler die Kapazität flexibel anpassen können, ohne Lagerhallen besitzen zu müssen.
Steigende grenzüberschreitende B2C-Ströme nach der Brexit-Umleitung
UK-EU-Handelshemmnisse haben viele Pakete über deutsche Konsolidierungspunkte umgeleitet. Die Logistikkosten entlang des deutsch-britischen Korridors stiegen um 13 %, doch Anbieter kompensieren das Volumen durch die Abwicklung weiterführender EU-Sendungen, die zuvor direkt befördert wurden. Zollabfertigung, kohlenstoffbezogene Grenzausgleichsregelungen und Mehrwertsteuerbearbeitung schaffen wertschöpfende Umsatzquellen. Deutsche Knotenpunkte fungieren damit als Eingangstor für Nicht-EU-Einzelhändler, die einen einheitlichen Zugangspunkt zum Schengen-Raum suchen, und festigen den Deutschland Markt für Kontraktlogistik (3PL) als Distributionsrückgrat Europas.
Automatisierungs-ROI verbessert sich mit dem Mindestlohn von 13,20 USD
Der bundesweite Lohnboden hebt die Lohnskalen an und verkürzt die Amortisationszeiträume für Robotik. DHL plant, 1.000 Boston-Dynamics-Einheiten zusätzlich zu 7.500 vorhandenen Robotern hinzuzufügen und damit Entladegeschwindigkeiten von 700 Einheiten pro Stunde zu erreichen. Ferngesteuerte Hofschlepper von FERNRIDE, in einem Pilotprojekt mit DB Schenker eingesetzt, ermöglichen es einem Bediener, mehrere Fahrzeuge zu steuern, wodurch Arbeitskräftemangel behoben und gleichzeitig die Sicherheit verbessert wird. Langfristig verbreitet sich die Automatisierung über Vorzeigestandorte hinaus in mittelgroße Einrichtungen und verändert die Berufsprofile hin zu Wartung, Analyse und Fernbetrieb[2]Silke Reinhardt, „Bericht der Mindestlohnkommission 2024,” Bundesministerium für Arbeit und Soziales, bmrs.bund.de.
Analyse der Hemmnisse*
| Hemmnis | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Struktureller Lkw-Fahrermangel (>80.000 offene Stellen) | -0.9% | Bundesweit; akut in östlichen und ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Hohe Stromtarife begrenzen die Expansion der Kühlkette | -0.4% | Bundesweit; energieintensive Standorte | Mittelfristig (2–4 Jahre) |
| Striktes Sonntagsfahrverbot für Lkw erschwert die Planung | -0.2% | Bundesweit | Langfristig (≥ 4 Jahre) |
| Near-Shoring nach Mittel- und Osteuropa (MOE) verlagert Volumina nach außen | -0.6% | Grenzregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Struktureller Lkw-Fahrermangel (mehr als 80.000 offene Stellen)
Da weniger als 3 % der Fahrer unter 25 Jahre alt sind, übersteigen die Rentenzugänge die Neurekruten, was die Flotten kapazitätsmäßig einschränkt. Der jährliche wirtschaftliche Schaden beläuft sich auf 11 Milliarden USD, da Routen verschoben oder zu höheren Preisen angeboten werden. Bürokratische Hürden für Nicht-EU-Fahrer und Bedenken hinsichtlich des Lebensstils bremsen den Nachwuchs und zwingen 3PLs dazu, die Löhne zu erhöhen und in Mitarbeiterbindungsmaßnahmen zu investieren. Größere Betreiber dämpfen die Auswirkungen mit autonomen Hofschleppern und optimierter Routenplanung, während kleine Unternehmen unter Margendruck geraten und das Risiko des Marktaustritts tragen[3]Dirk Engelhardt, „Positionspapier zum Fahrermangel 2025,” Bundesverband Güterkraftverkehr Logistik und Entsorgung, bgl-ev.de.
Hohe Stromtarife begrenzen die Kapazitätserweiterung der Kühlkette
Die vielschichtigen Steuern und Abgaben Deutschlands halten die Industriestrompreise auf dem höchsten Niveau in Europa. Kühllagerbetreiber, bei denen die Kühlung bis zu 40 % der Kosten ausmachen kann, zögern beim Neubau von Flächen ohne langfristige Tarifklarheit. Ausnahmen begünstigen sehr große Stromverbraucher und benachteiligen mittelgroße 3PLs. Solarenergie- und Batterienachrüstungen mindern einen Teil der Belastung, doch die Kapitalaufwendungen erhöhen Markteintrittsbarrieren und schränken das Wachstum der Kühlkette ein, bis sich die Energiepolitik stabilisiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Inlandstransport dominiert bei gleichzeitiger Lagerhausbeschleunigung
Das Inlandstransportmanagement trug 2025 mit 38,45 % zum Umsatz bei und verdeutlicht die Marktgröße für Kontraktlogistik (3PL) in Deutschland, die sich aus dem 13.000 km langen Autobahnnetz des Landes und den dichten Industrieclustern ergibt. Reguläre Sammelgut- und Komplettladungsfahrten unterstützen die Exportproduktion und innereuropäische Lieferketten. Indessen wird Mehrwert-Lagerhaltung & Distribution voraussichtlich bis 2031 jährlich um 6,55 % wachsen, da Einzelhändler Lagerbestände dezentralisieren und Hersteller Postponement-Dienstleistungen nachfragen. Diese Verschiebung erhöht den Marktanteil für Kontraktlogistik (3PL) in Deutschland bei standortgebundenen Angeboten und veranlasst Anbieter, Flächen mit Shuttle-Systemen, sprachgestützter Kommissionierung und temperaturkontrollierten Zonen nachzurüsten.
Automatisierung und Echtzeittransparenz verändern die Grenzen zwischen Dienstleistungen. Spediteure wie Rhenus verkürzten die Netzwerktransitzeiten nach der Neugestaltung der Hub-Abläufe um 34 % und bewiesen damit, dass IT-gestützte Routenplanung Kapazitäten erschließen kann, ohne die Flotten zu erweitern. Kunden fordern zunehmend transportbezogene Lagerhaltung und erwarten All-inclusive-Lösungen aus einer Hand. Folglich bündeln 3PLs Konsolidierung, Cross-Docking und letzte Meile unter einheitlichen Verträgen und verwischen die Grenzen zwischen traditionellen Transport- und Lagersegmenten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Einzelhandel führt, während die Automobilindustrie beschleunigt
Der E-Commerce hielt 2025 dank robuster Paketnachfrage, Zusagen für die Lieferung am gleichen Tag und der Komplexität der Retourenabwicklung einen Umsatzanteil von 20,65 %. Das Segmentvolumen zementiert die Grundlage der Marktgröße für Kontraktlogistik (3PL) in Deutschland für Hochdurchsatz-Sortierzentren. Die Automobilindustrie hingegen ist mit einer CAGR von 4,12 % positioniert, da Elektrifizierung, Batterieimportlogistik und Just-in-Sequence-Lieferung von Leichtbaukomponenten die Auslagerung intensivieren. Batteriepackvorschriften begünstigen zertifizierte 3PL-Lager, die strenge Brandschutznormen erfüllen, und bieten eine Premiummarknische.
Partnerschaften belegen den Trend: DHL Supply Chain koordiniert nun 100.000 jährliche Transporte für Vitesco Technologies in 12 europäischen Werken und zentralisiert Control-Tower-Funktionen zur Reduzierung von Emissionen und Kosten. Die Volumenschwankungen in der Automobilindustrie treiben die Nachfrage nach flexiblen Verträgen mit Kapazitätspuffern an und veranlassen 3PLs, eher in gemeinsam genutzte, modulare Flächen als in dedizierte Lager zu investieren. In den Bereichen Fertigung, Life-Sciences-Kühlkette und Hochwert-Fracht in der Technologie- und Elektronikindustrie sichern stetige Buchungen stabile Umsätze, selbst wenn Kunden aus dem Energie- und Versorgungssektor mit Rohstoffzyklen zu kämpfen haben.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Logistikmodell: Asset-Light-Präferenz bei gleichzeitigem Hybrid-Wachstum
Kunden tendieren zu Asset-Light-Angeboten, die 2025 einen Anteil von 41,35 % am Umsatz hielten, um Kapitalbindung zu vermeiden und Technologie-Stacks von 3PLs zu nutzen. Dennoch werden Hybrid-Modelle das Wachstum mit einer CAGR von 4,96 % anführen, da Verlader dedizierte Flotten gemeinsam mit variabler 3PL-Kapazität einsetzen. Deutschlands Kontraktlogistikmarkt (3PL) belohnt Anbieter, die ausgelagerte und eigene Assets über API-verbundene Plattformen orchestrieren und dabei Kosten- und Servicetransparenz bieten können.
Truck-as-a-Service-Lösungen beschleunigen den Asset-Light-Wandel, insbesondere bei emissionsfreien Fahrzeugen, wo die Anschaffungskosten noch hoch sind. Abonnementpakete, die Fahrzeuge, Laden und Wartung abdecken, minimieren das Risiko bei der Einführung von Elektrofahrzeugen und ermöglichen es Verladern, saubere Transportlösungen zu testen, ohne die Bilanz zu belasten. Gleichzeitig führen Branchen mit unregelmäßiger Nachfrage – insbesondere bei Aktionen des Schnellverbraucherwarensektors (FMCG) – Hybrid-Konfigurationen ein und erweitern private Flotten für die Hochsaison, während sie gleichzeitig Spot-Zugang zu Drittanbietern aufrechterhalten.
Geografische Analyse
Nordrhein-Westfalen (NRW) sicherte sich mit 22,60 % den größten Umsatzanteil von 2025 innerhalb des Deutschland Markts für Kontraktlogistik (3PL), verankert durch den Duisburger Binnenhafen und die multimodalen Knotenpunkte Kölns. Die Region funnelt Waren zu 500 Millionen Verbrauchern innerhalb von drei Fahrtstunden und beherbergt Deutschlands zweitgrößten Luftfrachtdrehkreuz am Flughafen Köln/Bonn. NRWs Smart-Logistics-Cluster nutzen 5G-Korridore und Hochschulpartnerschaften und positionieren das Bundesland für anhaltende Dominanz, wenn sich die Adoption digitaler Control-Tower ausweitet.
Baden-Württemberg zeigt die schnellste Entwicklung mit einer CAGR von 4,18 % bis 2031. Die Exportbasis von 223,3 Milliarden USD, eine F&E-Intensität von 5,6 % und die Konzentration von Automobilinnovatoren wie Bosch und Daimler tragen die Nachfrage nach hochwertiger Lagerhaltung. Der kombinierte Schienen-Straßen-Terminal im Nördlichen Schwarzwald verbessert die intraeuropäische Reichweite, während niedrigere Grundstückskosten rund um Augsburg neue Fulfillment-Investitionen anziehen. Die Arbeitslosenquote von 3,2 % des Bundeslandes signalisiert Arbeitsmarkttightness, die das Interesse an Automatisierungspartnerschaften mit Logistikdienstleistern erhöht.
Bayern hält durch Münchens wirtschaftliche Bedeutung und die Nähe zu den Alpengrenzen einen soliden Anteil und erschließt österreichische und mittel-osteuropäische Ströme. Hamburg nutzt die frühe Einführung von Landstrom und Wasserstoff-Bunkering, um seinen Hafen für emissionsfreie Fracht zu positionieren und Verladern ESG-konforme Gateway-Optionen zu bieten. Östliche Bundesländer, die von niedrigeren Immobilienpreisen und EU-Mitteln profitieren, werben E-Commerce-Betreiber an, die niedrigere Gesamtlandungskosten nach Polen und in die Tschechische Republik suchen. Deutschlands polyzentrisches Gefüge, gestützt durch nahtlose Autobahn- und Schienenverbindungen, ermöglicht ein Multi-Hub-Netzwerkdesign, bei dem die Lagerplatzierung der Echtzeit-Nachfrage folgt.
Regulatorisches Umfeld
Der 3PL-Betrieb in Deutschland unterliegt einer Mischung aus EU-Straßenverkehrsvorschriften und nationaler Durchsetzung, die vom Bundesamt für Logistik und Mobilität (BALM) geleitet wird, das die Einhaltung überwacht und nationales sowie internationales Verkehrsrecht umsetzt. Ein wichtiger Compliance-Schritt ist die Anforderung an den intelligenten Fahrtenschreiber: Ab dem 1. Juli 2026 müssen leichte Nutzfahrzeuge im Bereich von 2,5t bis 3,5t, die für grenzüberschreitende Fracht oder Kabotage eingesetzt werden, mit dem intelligenten Fahrtenschreiber Version 2 ausgestattet sein, was die digitalen Compliance-Anforderungen für Kurier- und Leichtfrachtflotten erhöht.
Die Dekarbonisierungspolitik wird zunehmend in Bundesprogrammen verankert, die vom Bundesministerium für Verkehr (BMV) verwaltet werden. 2026 startete das Ministerium ein vierjähriges Förderprogramm mit 1 Milliarde EUR für Ladeinfrastruktur für schwere batterieelektrische Nutzfahrzeuge, das die Umstellungspläne von Flotten und den Ausbau der Depotladung unterstützen soll. Auf der Ebene des Rechtsrahmens wurde das Güterkraftverkehrsgesetz (GuKG) zuletzt durch ein Gesetz vom 23. Februar 2026 aktualisiert, was die Notwendigkeit für 3PL-Anbieter verstärkt, Genehmigungs-, Marktzugangs- und Sozialkonformitätsanforderungen im Zuge der sich weiterentwickelnden Vorschriften zu verfolgen.
Wertschöpfungskettenanalyse
Die deutsche 3PL-Wertschöpfungskette beginnt mit der Nachfrage der Verlader (Einzelhandel und E-Commerce, Automobilindustrie, industrielle Fertigung, Life Sciences) und geht in die Planungs- und Ausführungsebenen über, einschließlich Spedition, Vermittlung und Dokumentation, inländischem Fernverkehr und Distribution sowie Kontraktlogistik (Lagerhaltung, Kommissionierung/Verpackung, Retouren). Zu den zentralen Befähigern gehören Transportkapazität (Frachtführer und Subunternehmer), Lagerimmobilien und Automatisierungsintegratoren, IT-Plattformen (TMS/WMS/Leitstände) und multimodale Infrastruktur (Häfen, Flughäfen, Bahnterminals und Binnenknoten wie die Hubs in Nordrhein-Westfalen). Engpässe bei Autobahn- und Schienenkapazität sowie lange Planungs- und Genehmigungszyklen für Logistikstandorte und alternative Kraftstoffinfrastruktur erzeugen Reibungskosten, die die Bedeutung von Netzwerkdesign, Slot-Management und Produktivitätswerkzeugen erhöhen.
Aktuelle Netzwerk- und Fähigkeitsmaßnahmen zeigen, wie sich Akteure entlang der Kette bewegen, um Dichte und Resilienz zu sichern. Kuehne+Nagel stärkte seine inländische Straßenfrachtreichweite durch die Übernahme der Straßenlogistikaktivitäten von LSL-Lohmoeller Spedition und Logistik GmbH, integrierte Personal und Lkw in sein Netzwerk und verstärkte die Sammelgutbeteiligung. Investitionsgetriebene Kapazitätserweiterungen großer Betreiber, wie etwa Dachsers Ankündigung von Investitionen über 350 Millionen EUR im Jahr 2026 neben dem fortgesetzten Ausbau großer Logistikzentren, unterstützen die Lager- und Umschlagskapazität. Gleichzeitig spiegeln Wettbewerbsschritte wie die Vereinbarung von FM Logistic zur Übernahme einer Mehrheitsbeteiligung an Schaflein Bemühungen wider, den Zugang zur Industrielogistik und Kundenverträge innerhalb Deutschlands zu sichern.
Wettbewerbsumfeld
Der Markt ist fragmentiert. Im April 2025, als DSV seine 15,73 Milliarden USD schwere Übernahme von DB Schenker abschloss und damit einen Umsatzführer von 45,76 Milliarden USD in 90 Ländern schuf. Die Skalierungsgröße verschafft der zusammengeschlossenen Gruppe Verhandlungsmacht bei der Luft- und Seefrachtbeschaffung und finanziert F&E in Robotik und Transparenzplattformen. Das Geschäft signalisiert einen Wandel von reinem Volumenwachstum hin zu hochtechnologischen, Asset-optimierten Servicemodellen im Deutschland Markt für Kontraktlogistik (3PL).
Automatisierung bleibt ein Differenzierungsmerkmal. DHL Groups zusätzliche 1.000 Roboter ergänzen 7.500 bereits eingesetzte Einheiten, wobei Investitionen von 1,1 Milliarden USD für Automatisierung zwischen 2025–2027 veranschlagt sind. Frühe Pilotprojekte erzielten 25 % Produktivitätssteigerungen und eine Reduzierung von Zwischenfällen um 80 %. Kleinere Anbieter spezialisieren sich, um relevant zu bleiben – sei es durch ADR-konforme EV-Batterielagerung oder durch Betreuung von Verteidigungslieferketten, die eine Sicherheitsakkreditierung erfordern.
Nachhaltigkeit prägt die Ausschreibungskriterien. Ausschreibungsunterlagen schreiben zunehmend CO₂-Berichterstattung und die Nutzung erneuerbarer Energien vor. Betreiber, die solarbetriebene Lagerhaltung und HVO-betriebenen Lkw-Transport garantieren können, gewinnen Mehrjahresverträge zu Premiumpreisen. Jene, die bei grünen Nachrüstungen zurückliegen, sehen sich ab 2026 mit potenziellem Kundenverlust konfrontiert, wenn sich die Scope-3-Ziele verschärfen.
Branchenführer im Deutschland Markt für Kontraktlogistik (3PL)
Deutsche Post DHL
Dachser
Kuehne + Nagel
DSV
Hellmann Worldwide Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Intermodale und Hub-Kapazitätsverbesserungen schaffen Raum für 3PL-Anbieter, die Transportmanagement mit terminalnaher Lagerhaltung, Zoll und zeitkritischer Distribution kombinieren können. Im Februar 2026 kündigten APM Terminals (Maersk) und Eurogate ein Modernisierungsprogramm über 1 Milliarde EUR für das Containerterminal Bremerhaven an, mit dem erklärten Ziel, die Kapazität um 1 Million TEU auf 4 Millionen Einheiten zu erhöhen. Dies erweitert das adressierbare Volumen für Zwischentransport, Containerlogistik und wertschöpfende Dienstleistungen rund um den Hafen. Schienengebundene Wachstumschancen erstrecken sich auch auf Binnenkorridore: CargoBeamer übernahm den Betrieb des Bahnterminals Kaldenkirchen und startete einen mehrphasigen Ausbau auf mehr als 200.000 Ladeeinheiten, während die Deutsche Bahn im Juli 2026 einen Ausbau des Container-Depots in Ulm-Dornstadt um 38.000 m² in Auftrag gab, was zusätzliche intermodale Abfertigung und lokale Distributionsabschnitte unterstützt.
Anlagenmodernisierung und Fähigkeiten zur Einhaltung von Umweltauflagen werden zunehmend als Ausschreibungskriterien behandelt, was die Nachfrage nach Anbietern erhöht, die Automatisierung mit zertifizierten Gebäuden und Kohlenstoffberichterstattung kombinieren können. Lufthansa Cargo schloss die erste Bauphase seines LCCevo-Projekts über 600 Millionen EUR am Flughafen Frankfurt ab (Juni 2026), und Kuehne+Nagel unterzeichnete einen Mietvertrag mit Fraport für eine 7.600 m² große Luftfrachtanlage in CargoCity South, was zeitkritische und hochwertige Lieferketten stärkt, die oft spezialisierte Abwicklung und enges Cut-off-Management erfordern. Auf der Straßenfrachtseite unterstützt die Mischung aus Regulierung und Förderung auch investierbare Chancen im Bereich elektrifizierter Betriebe: Das Bundesprogramm über 1 Milliarde EUR für Ladeinfrastruktur für schwere Nutzfahrzeuge bietet einen Weg für den Ausbau der Depotladung. Cross-Dock-Investitionen wie das Dortmunder Projekt von Rhenus Road Freight (11.000 m², 100 Ladetore, BREEAM-Excellent-Ziel) deuten ebenfalls auf eine Nachfrage nach energieeffizienten, durchsatzstarken Knotenpunkten hin, die E-Commerce- und industrielle Sammelgutnetzwerke unterstützen.
Aktuelle Branchenentwicklungen
- Mai 2026: Die Aktionäre der DHL Group genehmigten die Übertragung von Post und Paket Deutschland in eine separate rechtliche Einheit und die Umbenennung der börsennotierten Muttergesellschaft in DHL AG, mit einer Umsetzung, die für die zweite Jahreshälfte 2026 angestrebt wird. Die Umstrukturierung klärt die rechtlichen Grenzen zwischen dem inländischen Postbetrieb und globalen Logistikaktivitäten und unterstützt einen schärferen Managementfokus und eine bessere Governance für groß angelegte 3PL-Investitionen.
- Mai 2026: Dachser begann mit einem Ausbau seines größten Logistikzentrums in Süddeutschland im Wert von 30 Millionen EUR. Die zusätzliche Kapazität und der modernisierte Abwicklungsraum stärken Dachsers inländische Distribution und Kontraktlogistikdurchsatz und verbessern die Serviceflexibilität für Industrie- und Einzelhandelsverlader, die mit strengeren Vorlaufzeitanforderungen konfrontiert sind.
- Februar 2026: Kuehne+Nagel kündigte die Übernahme der Straßentransportaktivitäten von LSL-Lohmoeller Spedition und Logistik GmbH in Rheine an und integrierte 142 Logistikspezialisten und 50 Lkw in sein Netzwerk. Die Übernahme erhöht die Dichte im inländischen Straßenfrachtverkehr und im Sammelgutgeschäft und unterstützt eine wettbewerbsfähigere Fernverkehrsauslastung sowie eine breitere Abdeckung für Verladerverträge in Deutschland.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der deutsche 3PL-Markt wird definiert als Umsätze, die von Drittlogistikanbietern für ausgelagerte Logistikarbeiten erzielt werden, die für Kunden innerhalb Deutschlands durchgeführt werden, über Transportmanagement sowie Lagerhaltungs- und Distributionsdienstleistungen hinweg.
Ausschlüsse des Anwendungsbereichs: Interne (firmeneigene) Logistik, die von Verladern selbst durchgeführt wird, sowie reine Paket- und Kurierumsätze, die nicht als 3PL vertraglich vereinbart sind, werden ausgeschlossen, soweit sie nicht klar abgetrennt werden können.
Übersicht der Segmentierung
- Nach Dienstleistung
- Inlandstransportmanagement (DTM)
- Straßenverkehr
- Schienenverkehr
- Luftverkehr
- Wasserstraßenverkehr
- Internationales Transportmanagement (ITM)
- Straßenverkehr
- Schienenverkehr
- Luftverkehr
- Wasserstraßenverkehr
- Mehrwert-Lagerhaltung & Distribution (VAWD)
- Inlandstransportmanagement (DTM)
- Nach Endnutzer
- Automobilindustrie
- Energie & Versorgung
- Fertigung
- Life Sciences & Gesundheitswesen
- Technologie & Elektronik
- E-Commerce
- Konsumgüter & Schnellverbrauchsgüter (FMCG)
- Lebensmittel & Getränke
- Sonstige
- Nach Logistikmodell
- Asset-Light (managementbasiert)
- Asset-Heavy (eigene Flotte & Lager)
- Hybrid
- Nach Bundesländern – Deutschland (Wert)
- Nordrhein-Westfalen
- Bayern
- Baden-Württemberg
- Sonstige Bundesländer
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Deskarbeit beginnt mit der Kartierung des deutschen Logistiknachfragepools und des Dienstleistungsmixes, der typischerweise innerhalb ausgelagerter 3PL-Aktivitäten liegt. Wir beziehen uns auf öffentliche Datensätze wie die Reihen des Statistischen Bundesamts (Destatis) zu Transport- und Lagerhaltungsaktivitäten, Eurostat-Verkehrsstatistiken sowie Zoll- und Handelsveröffentlichungen, die Import- und Exportströme signalisieren.
Um Annahmen fundiert zu halten, prüfen wir auch Quellen wie die Deutsche Bundesbank für makroökonomische und Preisindikatoren, Veröffentlichungen der Europäischen Kommission zu Verkehr und Mobilität für politischen und modalen Kontext sowie begutachtete Logistik- und Supply-Chain-Fachzeitschriften, um strukturelle Trends zu überprüfen (zum Beispiel im Hinblick auf die Intensität der E-Commerce-Abwicklung). Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte werden verwendet, um Dienstleistungslinien und die Exposition gegenüber Deutschland zu verifizieren. Wo nötig, nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie eine Datenbank auf Sendungsebene für Import und Export, um handelsbezogene Volumenverschiebungen zu validieren. Diese Quellen sind beispielhaft, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Die Primärarbeit dient dazu, Aktivitätssignale in eine 3PL-Umsatzlogik zu übersetzen, einschließlich wie Verträge preislich gestaltet werden, welche Dienstleistungen gebündelt werden und wie sich Kapazitätsengpässe in den Tarifen zeigen. Wir sprechen mit Logistikanbietern, Fracht- und Lagerbetreibern sowie großen Logistikteams von Verladern, um Dienstleistungsanteile, das Verhältnis von Spot- zu Vertragsgeschäft und kurzfristige Nachfrageerwartungen innerhalb Deutschlands zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 15% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 40% |
| Kleinere Akteure: 16% | Manager: 45% |
Marktgrößenbestimmung & Prognose
Für die Größenbestimmung wird der Top-down-Ansatz durch die Rekonstruktion des deutschen ausgelagerten Logistikumsatzpools unter Verwendung von Indikatoren für Transport- und Lagerhaltungsaktivitäten aufgebaut, wobei anschließend Annahmen zur 3PL-Durchdringung nach Dienstleistungstyp angewendet werden. Das Ergebnis wird dann durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige Umsatzaufteilungen von Anbietern für Deutschlandgeschäfte, Kanalprüfungen üblicher Tariftabellen sowie die Logik von Volumen mal durchschnittlichem Verkaufspreis für Kernrouten und Lagerdurchsatz, was hilft, Summen anzupassen, wenn der erste Durchgang zu weit gefasst erscheint.
Wichtige Eingaben, die in das Modell einfließen, umfassen die deutsche Industrieproduktion und die Richtung des Einzelhandels, grenzüberschreitende Handelsvolumina, die das internationale Transportmanagement beeinflussen, Signale zur Leistung des Straßengüterverkehrs, Erwartungen zur Lagerbelegung und zum Lagerumschlag sowie in Gesprächen erörterte Erwartungen zu Vertragspreisbewegungen. Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch eine leichte multivariate Regression auf einer kleinen Menge von Nachfragetreibern (Industrieproduktion, Einzelhandelsumsätze und Handelsströme), und wird anschließend anhand interviewbasierter Ansichten zu Vertragsverlängerungen und Tarifanpassungen verfeinert. Wenn eine Bottom-up-Prüfung Lücken aufweist, verwenden wir konservative Füllraten auf Basis vergleichbarer Dienstleistungslinien und dokumentieren die Annahme klar, bevor sie akzeptiert wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass eine einzelne Annahme nicht das Ergebnis bestimmt. Wir vergleichen die Modellsummen mit unabhängigen Signalen wie Reihen zur Transportaktivität, der Richtung der Handelsbewegungen und öffentlich diskutierter Anbieterleistung in Deutschland und untersuchen anschließend Abweichungen vor der Freigabe.
Ausreißer werden zur Überprüfung markiert, gefolgt von einer zweiten Analystenprüfung der Berechnungen, der Währungsbehandlung und der Jahresabgleichung. Wenn eine größere Abweichung festgestellt wird oder ein wesentliches Ereignis eintritt (Politikwechsel, starke Tarifschwankungen oder Nachfrageschocks), werden die Befragten erneut kontaktiert, um zu bestätigen, was sich geändert hat und ob das Modell neu gewichtet werden muss. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse, und eine abschließende Prüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Der von Mordor Intelligence ermittelte Marktumfang für den deutschen 3PL-Markt im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den deutschen 3PL-Markt stimmen nicht immer überein, und die Unterschiede resultieren in der Regel daraus, was jede Studie als 3PL-Umsatz zählt, welches Jahr als Ankerjahr behandelt wird und wie Preisgestaltung und Volumen in die Prognose einfließen.
Die Hauptlücke ergibt sich aus Entscheidungen zum Dienstleistungsumfang, wobei Mordor Intelligence inländisches Transportmanagement, internationales Transportmanagement sowie wertschöpfende Lagerhaltung und Distribution als Kern-3PL zählt und paketähnliche Aktivitäten ausschließt, sofern sie nicht klar als Teil eines 3PL-Pakets vertraglich vereinbart sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 40,68 Milliarden USD (2025) | |
| Regionale Unternehmensberatung A | 41,13 Milliarden USD (2024) | Verwendet 2024 als Ankerjahr und spiegelt möglicherweise ein anderes Zinsumfeld und eine andere Währungszeitpunktbestimmung wider, und der Dienstleistungsmix erscheint nach Modus und Endkunde breiter, ohne gebündelte 3PL-Umsätze klar von angrenzenden Logistikausgaben zu trennen. |
| Branchenverlag B | 20,18 Milliarden USD (2025) | Wendet wahrscheinlich einen engeren Umsatzumfang an, was auftreten kann, wenn Teile der Lagerhaltung und Distribution oder bestimmte Transportmanagementumsätze als außerhalb von 3PL behandelt werden und wenn kleinere vertraglich vereinbarte Dienstleistungen nicht vollständig erfasst werden. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch den Umfang und die Jahresbehandlung sowie durch die Art, wie Preisgestaltung über den Prognosezeitraum fortgeschrieben wird. Durch die Verknüpfung des Modells mit beobachtbaren Aktivitätsindikatoren in Deutschland und die anschließende Gegenprüfung mit Interviews von Anbietern und Verladern bleibt die endgültige Zahl auf klare Eingaben und wiederholbare Schritte rückführbar, statt auf einmalige Annahmen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Deutschland Markts für Kontraktlogistik im Jahr 2026?
Der Sektor hat im Jahr 2026 einen Wert von 42,29 Milliarden USD.
Wie schnell wird die Kontraktlogistik in Deutschland bis 2031 wachsen?
Der Umsatz wird voraussichtlich mit einer CAGR von 3,97 % wachsen und 51,37 Milliarden USD erreichen.
Welche Dienstleistung dominiert die Nachfrage nach ausgelagerter Logistik in Deutschland?
Das Inlandstransportmanagement führt mit einem Anteil von 38,45 % am Umsatz von 2025.
Welches deutsche Bundesland zeigt die schnellste Wachstumsperspektive in der Logistik?
Baden-Württemberg wird voraussichtlich zwischen 2026–2031 eine CAGR von 4,18 % verzeichnen.
Seite zuletzt aktualisiert am:



