
Marktgröße und Marktanteil für Durchflussmessgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.93 Milliarden US-Dollar |
| Marktgröße (2031) | 11.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.88 % |
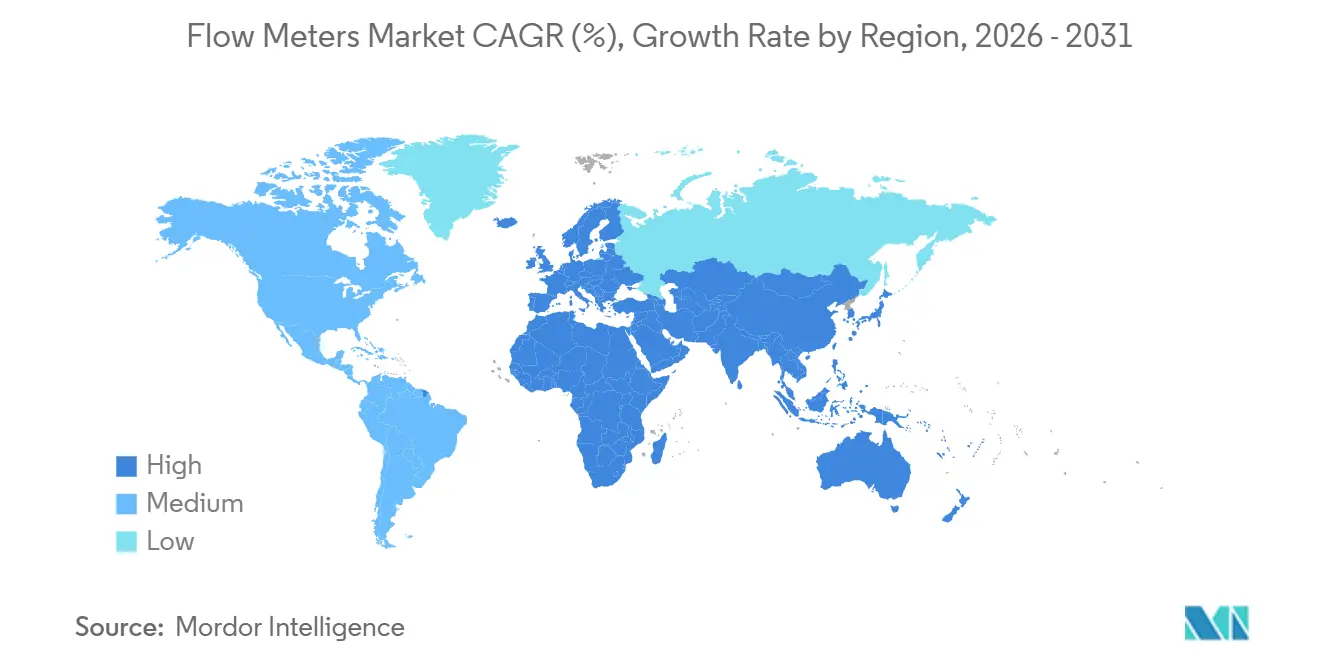
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
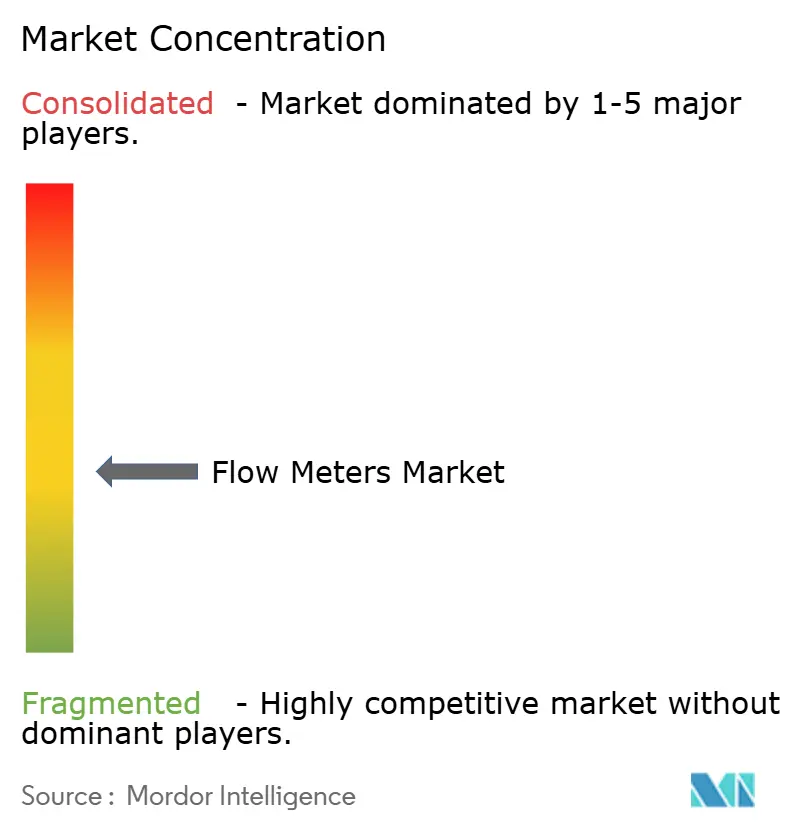
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Durchflussmessgeräte von Mordor Intelligence
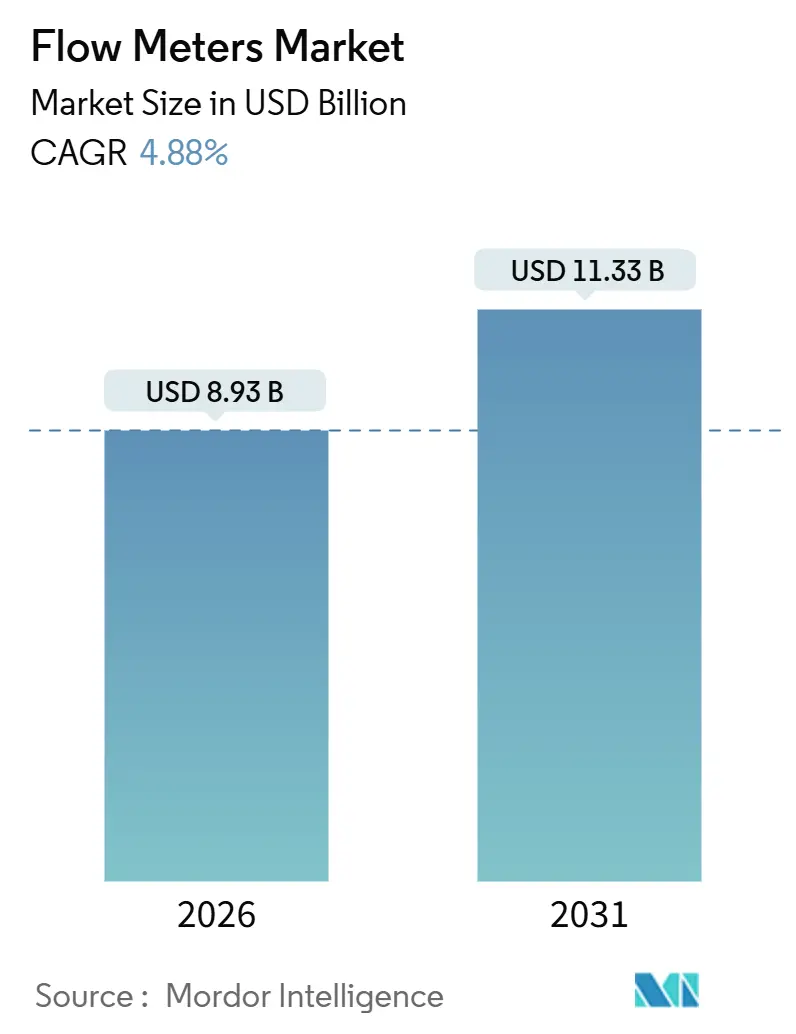
Die Marktgröße für Durchflussmessgeräte wird im Jahr 2026 auf 8,93 Milliarden USD geschätzt und soll bis 2031 einen Wert von 11,33 Milliarden USD erreichen, was einem CAGR von 4,88 % über den Prognosezeitraum entspricht. Die Zuwächse werden durch umfangreiche Investitionen in die Wasserstoffbeimischung, die Kohlenstoffabscheidung und -speicherung sowie die Einwegbioprozessierung vorangetrieben, die eine Genauigkeit erfordern, die herkömmliche volumetrische Messgeräte nicht erreichen können. Massebasierte Coriolis- und Thermalinstrumente expandieren daher doppelt so schnell wie Differenzdruck- und Turbinenbauformen, während die Ultraschalltechnologie in der Custody-Transfer-Gasversorgung an Boden gewinnt. Parallele Verschiebungen in den Käuferkriterien – von den Hardwarekosten hin zu den Gesamtbetriebskosten – drängen Versorgungsunternehmen und Chemieproduzenten zu Messgeräten mit integrierten Analysefunktionen und vorausschauender Diagnose. Wettbewerbsstrategien drehen sich nun um die Kompatibilität mit digitalen Zwillingen, den batteriebetriebenen Feldeinsatz und Cybersicherheitszertifizierungen, die alle inkrementelle Einnahmen aus Software-Abonnements und Kalibrierungsdienstleistungen erschließen.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie erfassten Massendurchflussmessgeräte im Jahr 2025 einen Umsatzanteil von 29,1 %, während Coriolis- und Thermaldesigns mit einem CAGR von 7,4 % bis 2031 voranschreiten
- Nach Montage hielten Einbaumessgeräte im Jahr 2025 einen Marktanteil von 48,2 % am Markt für Durchflussmessgeräte, während Klemm-Montage-Installationen voraussichtlich mit einem CAGR von 5,9 % bis 2031 zunehmen werden
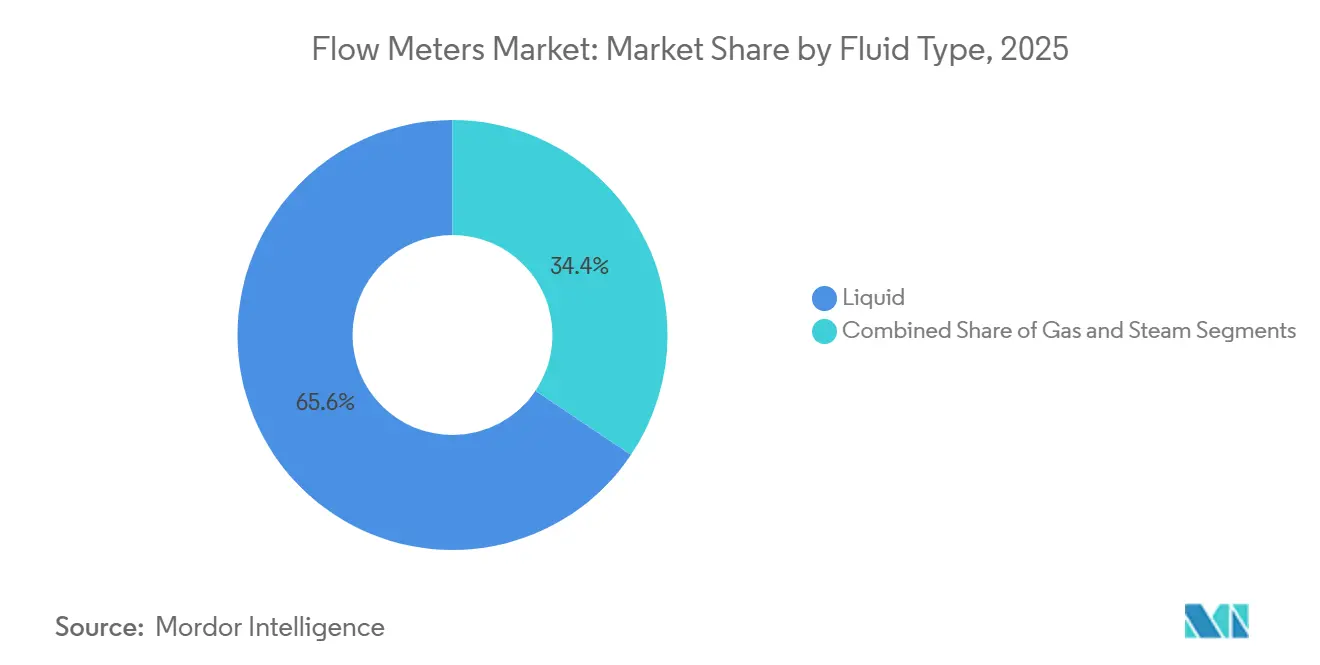
- Nach Flüssigkeitstyp machten Flüssiganwendungen im Jahr 2025 65,6 % der Marktgröße für Durchflussmessgeräte aus; die Gasmessung wird voraussichtlich mit einem CAGR von 6,2 % über 2026–2031 ansteigen
- Nach Endverbrauchern führten Wasser- und Abwasserversorgungsunternehmen im Jahr 2025 mit 29,4 % des Umsatzes und expandieren mit einem CAGR von 6,7 %, was das Wachstum im Öl- und Gasbereich von 4,1 % übertrifft
- Nach Geografie erzielte der asiatisch-pazifische Raum 38,9 % des Umsatzes im Jahr 2025; Europa ist die am schnellsten wachsende Region mit einem erwarteten CAGR von 5,3 % bis 2031
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| IoT-gestützte Prozessautomatisierung für Echtzeit-Durchflussanalysen | +1.2% | Global, mit führender Rolle von Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Globale Investitionen in die Wasser- und Abwasserinfrastruktur | +1.0% | Nordamerika, Europa, Asien-Pazifik (China, Indien) | Langfristig (≥ 4 Jahre) |
| Sicherheits- und Genauigkeitsvorschriften im Energiesektor | +0.8% | Europa, Nordamerika, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Brownfield-Nachfrage nach batteriebetriebenen Klemm-Montage-Nachrüstungen | +0.6% | Nordamerika, Europa (Öl & Gas, Chemie) | Mittelfristig (2–4 Jahre) |
| Mehrphasendurchflussmessung für CCUS-Projekte | +0.5% | Europa, Nordamerika, Naher Osten | Langfristig (≥ 4 Jahre) |
| Einführung intelligenter Zähler für Fernwärme/-kälte | +0.4% | Europa (Deutschland, Dänemark, Polen), China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
IoT-gestützte Prozessautomatisierung für Echtzeit-Durchflussanalysen
Industriestandorte rüsten Messgeräte auf, sodass jedes Gerät zu einem Edge-Computing-Knoten wird, der Datenstrome im Einsekundenintervall liefert. Plattformen wie Yokogawa OpreX analysieren Drift und Kavitation und passen dann automatisch Regelventile an, um ±0,5 %-Sollwerte einzuhalten[1]. Pharmazeutische Linien für die kontinuierliche Fertigung stützen sich auf dieselben Rückkopplungsschleifen, um innerhalb der Richtlinien der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (U.S. Food and Drug Administration) für die Prozessanalytik zu bleiben. Siemens gab bekannt, dass prädiktive Analysen, die in seine Ultraschallmessgeräte eingebettet sind, im Jahr 2025 ungeplante Stillstandszeiten in Chemieanlagen um 22 % reduzierten. Echtzeittransparenz verknüpft sich auch mit Unternehmenssoftware; ein europäischer Getränkehersteller verband elektromagnetische Messgeräte mit SAP S/4HANA und reduzierte den Rohstoffabfall um 14 %.
Globale Investitionen in die Wasser- und Abwasserinfrastruktur
Versorgungsunternehmen, die 25 % bis 40 % des aufbereiteten Wassers durch Lecks verlieren, ersetzen mechanische Messgeräte durch batteriebetriebene Ultraschall- und elektromagnetische Alternativen. China stellte im Jahr 2025 150 Milliarden CNY (21 Milliarden USD) bereit, um Netze in 100 Städten zu digitalisieren. Indiens Jal-Jeevan-Mission führte Prepaid-Zähler ein, die den Wasserverlust ohne Umsatz in Jaipur innerhalb von 18 Monaten von 42 % auf 28 % senkten. In den Vereinigten Staaten leitet das Zweiparteieninfrastrukturgesetz (Bipartisan Infrastructure Law) 55 Milliarden USD für die Installation von Stundendaten-Systemzählern (Advanced Metering) um[2]. Europäische Beratungsschätzungen zeigen ein potenzielles jährliches Einsparungspotenzial von 8 Milliarden EUR, wenn intelligente Zähler unentdeckte Verluste eliminieren.
Sicherheits- und Genauigkeitsvorschriften im Energiesektor
Überarbeitungen internationaler Custody-Transfer-Normen erfordern eine Genauigkeit von ±0,2 % für die Flüssigerdgas-Messung, eine Leistung, die nur Coriolis- und Mehrpfad-Ultraschallgeräte erreichen. Norwegen ordnete an, dass Offshore-Plattformen nach einer Umsatzabweichung auf dem Troll-Feld redundante Messgeräte mit Selbstdiagnose nachrüsten müssen. Saudi Aramco rüstet 1.200 Fiskalübergabepunkte mit Emerson-Coriolis-Einheiten aus, um Strafen zu vermeiden, die mit einer Drift über ±0,15 % verbunden sind. US-amerikanische Vorschriften zur Integrität von Pipelines verpflichten nun Betreiber gefährlicher Flüssigkeiten zur Installation von Leckagenerkennungsalgorithmen, was die Einführung von Klemm-Montage-Ultraschallmessgeräten beschleunigt, die keine Schweißarbeiten erfordern.
Brownfield-Nachfrage nach batteriebetriebenen Klemm-Montage-Nachrüstungen
Alternde Raffinerien und Chemieanlagen tolerieren selten lange Abschaltungen, weshalb sie nicht-invasive Klemm-Montage-Messgeräte bevorzugen, die Genehmigungen für Heißarbeiten umgehen. KROHNEs OPTISONIC 8300 bietet eine Batterielebensdauer von 10 Jahren und LoRaWAN-Konnektivität, was eine schnelle Installation in Ex-Schutzbereichen ermöglicht. Ein petrochemischer Komplex an der Golfküste reduzierte die Nachrüstungskosten auf 340.000 USD, verglichen mit 1,8 Millionen USD für Einbauoptionen, indem Gerüstbau und Druckentlastung entfielen. Die portable Proline-Einheit von Endress+Hauser zeichnet 15 Minuten nach der Ankunft Daten auf – ein Tempo, das für die Fehlersuche und funktionale Sicherheitsvalidierungen geschätzt wird. Aktualisierte IEC-61508-Regeln erkennen nun die Klemm-Montage-Technologie für Safety-Integrity-Level-2-Aufgaben an und öffnen Türen in nuklearen und pharmazeutischen Einrichtungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für fortschrittliche Coriolis- und Ultraschallmessgeräte | -0.7% | Global, besonders ausgeprägt in Südamerika, Afrika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem Kalibrierungs- und Wartungspersonal | -0.5% | Nordamerika, Europa, Naher Osten | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiko drahtloser intelligenter Zähler | -0.3% | Global, mit erhöhter Besorgnis in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Halbleitermangel für Ultraschall-Wandler | -0.4% | Global, Versorgung konzentriert in Taiwan, Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für fortschrittliche Coriolis- und Ultraschallmessgeräte
Die Anschaffungspreise sind drei- bis zehnmal höher als bei elektromagnetischen oder Vortex-Alternativen, was kapitalknape Versorgungsunternehmen dazu veranlasst, Upgrades zu verzögern. Ein 4-Zoll-Coriolis-Messgerät kann 12.000–18.000 USD kosten, verglichen mit 2.500–4.000 USD für ein elektromagnetisches Gegenstück[3]. Spezialmontage, Schwingungsisolierung und Nullpunktstabilisierungsschritte fügen der Inbetriebnahme weitere 3.000–5.000 USD hinzu. Die Lebenszyklusökonomie begünstigt Premium-Messgeräte, aber Beschaffungsteams konzentrieren sich häufig auf die anfänglichen Budgets. Abonnementbasierte Messgeräte-als-Dienstleistung-Angebote entstehen, um Investitionsausgaben in Betriebsausgaben umzuwandeln und die Einführung zu beschleunigen.
Cybersicherheitsrisiko drahtloser intelligenter Zähler
Fest codierte Zugangsdaten und unverschlüsselte Firmware-Kanäle haben mehrere Warnmeldungen ausgelöst. Die Warnung der CISA aus dem Jahr 2025 listete 14 anfällige Modelle von sechs Anbietern auf. Ransomware veränderte Durchflussdaten bei einem europäischen Wasserversorgungsunternehmen und erzwang eine 48-stündige Abkochanweisung, was die Risiken für die öffentliche Gesundheit verdeutlichte. ISA/IEC 62443 schreibt nun verschlüsselte Kommunikation, sicheres Booten und rollenbasierte Zugriffskontrollen vor, doch nur 31 % der installierten Messgeräte erfüllen den Standard. Anbieter reagierten mit der Einbettung von Hardware-Sicherheitsmodulen; Schneider Electric fügte TPM 2.0 und WireGuard-VPN-Unterstützung zu einem inkrementellen Preis von 800 USD pro Gerät hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Genauigkeitsanforderungen treiben die Einführung von Massendurchflussmessgeräten voranMassebasierte Methoden machten im Jahr 2025 2,6 Milliarden USD aus und wachsen mit einem CAGR von 7,4 %. Der Markt für Durchflussmessgeräte profitiert davon, dass Wasserstoffbeimischung und Kohlenstoffabscheidung und -speicherung eine direkte Massenmessung erfordern, die gegenüber Dichteänderungen unempfindlich ist. Coriolis-Messgeräte sind zur Standardwahl für den Custody-Transfer von verflüssigtem CO₂ geworden, wie das Northern-Lights-CCS-Projekt in Norwegen zeigt, das bei 100 bar mit einer Unsicherheit von ±0,05 % betrieben wird. Ultraschalldesigns verdrängen Turbinen in der Gasverteilung, da sie eine Genauigkeit von ±1,5 % aufrechterhalten, wenn Wasserstoff 20 % des Volumens erreicht.
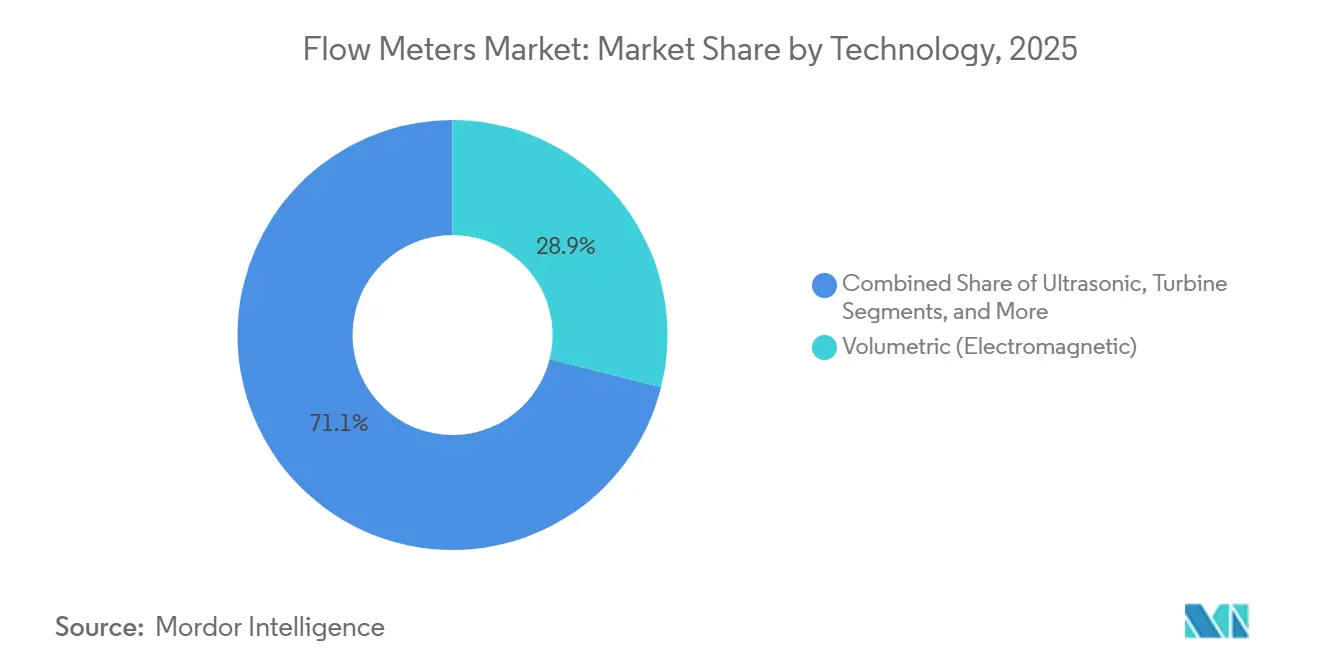
Volumetrische Technologien halten noch 28,9 % des Umsatzes im Jahr 2025, gestützt durch elektromagnetische Messgeräte in kommunalen Wassernetzen. Differenzdruck-Blenden sind in Dampfleitungen nach wie vor üblich, erfordern jedoch 10–20 Durchmesserlängen gerader Rohre. Thermische Massensensoren gedeihen in Biogas- und Druckluftkreisläufen, wo niedrige Durchflussraten die Turbinenleistung beeinträchtigen. Positive-Displacement-Einheiten bestehen in der Kraftstoffabgabe und bei der Dosierung viskoser Flüssigkeiten. Vortex-Messgeräte bieten eine kostengünstige, wartungsarme Option für Kraftwerksdampf. Insgesamt unterstreichen diese Trends eine strukturelle Rotation innerhalb der Durchflussmessgerätebranche hin zu hochgenauen, selbstdiagnostizierenden Geräten, die sich nahtlos in Software für digitale Zwillinge integrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Montage/Installation:
Nicht-invasive Nachrüstungen gewinnen an DynamikEinbauhardware repräsentierte 48,2 % des Umsatzes im Jahr 2025, wächst jedoch langsamer mit 4,2 %, da Brownfield-Standorte Stillstandsstrafen drohen, wenn Rohre aufgeschnitten werden. Klemm-Montage-Varianten hingegen expandieren mit 5,9 % und ermöglichen die Installation ohne Druckentlastung. Ein nordamerikanischer Midstream-Betreiber rüstete 120 Leitungen in acht Wochen mit Klemm-Montage-Ultraschallgeräten zu 62 % niedrigeren Kosten als Einbauoptionen nach. Einschraubsonden, die Rohrabschnitte durchdringen, aber nicht ersetzen, finden Nischen in Trinkwasser-Hauptleitungen mit großem Durchmesser.
Batterieinnovationen verlängern die Feldbetriebsdauer auf 10–15 Jahre und ermöglichen es Messgeräten, als drahtlose IoT-Knoten zu fungieren. Die funktionale Sicherheitszertifizierung für Safety Integrity Level 2 hat den adressierbaren Markt auf nukleare und pharmazeutische Anlagen ausgeweitet. Dennoch stützen sich Custody-Transfer-Punkte weiterhin auf Einbaumessgeräte, die eine Sicherheit von ±0,1 % liefern. Der Markt für Durchflussmessgeräte segmentiert sich nun nach Toleranz ebenso wie nach Mechanik, wobei Endbenutzer Kosten, Genauigkeit und Vermeidung von Stillstandszeiten abwägen.
Nach Flüssigkeitstyp:
Gasmessung beschleunigt sich mit Wasserstoff und LNGFlüssigkeitsanwendungen generierten 65,6 % des Umsatzes im Jahr 2025, doch die Gasmessung wächst mit 6,2 % bis 2031 schneller. Deutschlands Wasserstoff-Beimischungsregelung verpflichtet zum Austausch von 2,3 Millionen Turbinenmessgeräten durch Ultraschallmodelle bis 2028. Das niederländische HyWay27-Projekt wird mehr als 300 Ultraschallmesser installieren, um reine Wasserstoffströme bei Verteilungsdruck zu erfassen. Der Markt für Ultraschall-Durchflussmesser umfasst Instrumente, die zur Messung von Wasserstoffströmen in Verteilungsnetzen eingesetzt werden. LNG-Exportterminals setzen Mehrpfad-Ultraschallgeräte ein, um eine Genauigkeit von ±0,15 % im Temperaturbereich von -162 °C bis +50 °C zu gewährleisten.
Auch die Dampfmessung gewinnt an Dynamik, da Fernwärmebetreiber von Blenden auf Wirbelkörpersensoren umsteigen, was Druckverlust und Wartungsaufwand reduziert. Im Flüssigkeitsbereich setzen Pharmaunternehmen auf Einweg-Coriolis-Messer, die die Reinigungsvalidierung überflüssig machen, während Lebensmittelproduzenten hygienische elektromagnetische Einheiten für Reinigung-in-Place-Zyklen bevorzugen. Der Durchflussmesser-Markt erstreckt sich daher über Temperaturbereiche von kryogenem LNG bis zu siedendem Dampf und verdeutlicht die Breite der technologischen Anforderungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Versorgungsunternehmen verankern die Nachfrage, während der vorgelagerte Ölbereich abbremstWasser- und Abwasserversorgungsunternehmen kontrollierten 29,4 % des Umsatzes im Jahr 2025 und wachsen mit 6,7 %, da weltweite Ziele zur Leckagereduzierung strenger werden. Öl und Gas bleibt bedeutend, liegt aber mit einem CAGR von 4,1 % zurück, da sich Kapital von der Exploration zu Midstream-Messungsupgrades verlagert. Chemieanlagen adoptieren Coriolis-Messgeräte für Chargengenauigkeit und Rohstoffeinsparungen. Kraftwerke setzen Vortex-Sensoren in Dampfkreisläufen und Ultraschalleinheiten in Kühlwassersystemen ein. Lebensmittel- und Getränkeproduzenten spezifizieren 3-A-zertifizierte Coriolis- und elektromagnetische Designs zur Verkürzung von CIP-Zyklen (Clean-in-Place).
Pharmazeutische und biotechnologische Einrichtungen sind eine wachstumsstarke Nische und wenden sich Einwegmessgeräten zu, die Kreuzkontaminationen in kontinuierlichen Bioprozessierungslinien verhindern. Metall- und Bergbauunternehmen setzen auf robuste elektromagnetische Einheiten für abrasive Schlammstoffe, während Zellstoff- und Papierfabriken sowohl Dampf als auch Prozesswasser messen. Diese sektorspezifischen Anwendungsfälle diversifizieren die Einnahmequellen insgesamt und machen den Markt für Durchflussmessgeräte weniger abhängig vom Ölzyklus als noch vor einem Jahrzehnt.
Geografische Analyse
APAC-Durchflussmesser-Markt
Asien-Pazifik entfiel 2025 auf 38,9 % des Umsatzes, angetrieben durch Chinas CNY-150-Milliarden-Initiative für intelligente Wasserversorgung und Indiens Vorschriften zur Leckageerkennung. Japan nutzt Edge-Computing-Analysen in Chemie- und Elektronikunternehmen, während Südkorea thermische Massensensoren in expandierenden Halbleiterfabriken einsetzt. Das Wachstum spiegelt auch groß angelegte Wasserstoff-Pilotpipelines in Australien und die Ausweitung des LNG-Exports in Malaysia wider.
Europa-Durchflussmesser-Markt
Europa wird voraussichtlich das Wachstum mit einer CAGR von 5,3 % anführen. Deutschlands Regelung zur Wasserstoffbeimischung veranlasst Millionen von Messgeräten zur Umstellung auf Ultraschalltechnologie, Dänemarks Fernwärmenetze installieren Wärmezähler zur Einhaltung der Energieeffizienzvorschriften der Europäischen Union, und das Vereinigte Königreich verfolgt ein Ziel zur Reduzierung von Leckagen um 50 %, das die Beschaffung intelligenter Messgeräte ankurbelt. Darüber hinaus beschleunigen Norwegens CCS-Projekte und Frankreichs Wasserstofftankstellen die Nachfrage nach Coriolis-Geräten für die Abrechnungsmessung.
Durchflussmesser-Markt Amerika und MEA
Nordamerika wächst mit 4,6 %, da die Vereinigten Staaten 55 Milliarden USD in die Wasserinfrastruktur leiten und Midstream-Ölbetreiber Abrechnungsmessgeräte modernisieren. Der Nahe Osten investiert stark in die Meerwasserentsalzung und setzt elektromagnetische Geräte zur Überwachung von Speisewasser und Sole ein. Die Aussichten Südamerikas verbessern sich nach der Privatisierung brasilianischer Versorgungsunternehmen, die Mittel für intelligente Messgeräte freisetzt, während Afrika mit vorausbezahlten kommunalen Installationen in Südafrika und Pilot-Massenversorgungsmessgeräten in Nigeria selektive Fortschritte verzeichnet. Insgesamt bilden diese regionalen Programme eine breite globale Grundlage für den Durchflussmesser-Markt.
Regulatorisches Umfeld
Die Rahmenwerke für gesetzliches Messwesen und Umweltkonformität verschärfen die Anforderungen an Genauigkeit, Installation und Prüfung in Anwendungen für Wasser, Flüssigbrennstoffe und Prozesstechnik. Im Bereich der Wasserzähler hat die Internationale Organisation für gesetzliches Messwesen im Oktober 2024 die OIML-R-49-Reihe weiterentwickelt (einschließlich des Berichtsformats zur Typprüfung R 49-4:2024), und die ISO veröffentlichte ISO 4064-5:2025 zu den Installationsanforderungen für Wasserzähler. Diese Aktualisierungen erhöhen den Compliance-Aufwand für Zählerdesign, Dokumentation und Feldeinsatzpraktiken.
In den Vereinigten Staaten bleiben die messtechnischen Kontrollen weiterhin durch das NIST Handbook 44 (aktualisiert im Januar 2026) verankert. Die US-EPA hat zudem mehrere Zulassungen für alternative Messprotokolle (Alternative Measurement Protocol) für spezifische Durchflussmessverfahren im Rahmen regulierter Kraftstoffprogramme erteilt, einschließlich der AMP-Zulassungen von 2024 für Ultraschall-Gaszähler und Blendenkonfigurationen. In Saudi-Arabien verschiebt sich die Prüfung importierter Durchflussmesser über die SASO zunehmend hin zu datenzentrierteren Kontrollen, was die Nachfrage nach digital vernetzten Geräten und validierten Kalibrierwegen über anerkannte Labore verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Durchflussmesser beginnt mit der vorgelagerten Beschaffung von Sensorelementen (Ultraschallwandler, Spulen für elektromagnetische Zähler sowie Druck- und Temperaturkomponenten), Präzisionsbearbeitung und Speziallegierungen für medienberührte Teile, Elektronik (Mikrocontroller und Kommunikationsmodule) sowie Software oder Firmware für Diagnose und sichere Konnektivität. Die Aktivitäten in der Mitte der Kette umfassen Zählerdesign, Montage, Kalibrierung und Typprüfung, häufig ausgerichtet an den Laborpraktiken nach ISO 17025. Der Vertrieb erfolgt anschließend über direkte OEM-Kanäle und Instrumentierungsintegratoren, die Zähler in DCS/SCADA-Projekte für Versorgungsunternehmen, Chemie, Öl und Gas sowie Energiewirtschaft einbinden.
Die nachgelagerte Wertschöpfung stammt zunehmend aus Konfiguration, Inbetriebnahme und Lebenszyklusunterstützung wie Prüfung, Cybersicherheitshärtung und Integration in Anlagendatensysteme. Strategische Partnerschaften verdeutlichen diesen Wandel: Die ab Januar 2025 wirksame Partnerschaft zwischen Endress+Hauser und SICK (über die Endress+Hauser SICK GmbH+Co. KG) stärkt die Analysator- und Gasmessfähigkeiten, während sich Emerson und TotalEnergies (Juli 2025) auf den Einsatz einer industriellen Datenstruktur konzentrierten, um Messdaten im großen Maßstab operativ nutzbar zu machen. Die Technologieentwicklung zieht zudem nicht-invasive und nachrüstorientierte Angebote tiefer in die Kette, darunter die Zusammenarbeit von Expro und Petrobras (Dezember 2024) an einem Clamp-on-Durchflussmesserkonzept für anspruchsvolle Slug-Flow-Produktionsumgebungen.
Wettbewerbslandschaft
Die fünf größten Anbieter – Emerson, Endress+Hauser, ABB, Siemens und Yokogawa – halten zusammen etwa 40 % des Umsatzes, ein Niveau, das den Markt für Durchflussmessgeräte als mäßig konzentriert klassifiziert. Emerson vertiefte seinen Software-Fußabdruck durch die Übernahme von NI Corporation für 8,2 Milliarden USD und fügte LabVIEW- und TestStand-Integration zu seinen Micro-Motion-Messgeräten hinzu. Endress+Hauser bettet Heartbeat-Selbstdiagnose in Coriolis- und elektromagnetische Linien ein und verlängert Kalibrierungsintervalle von einem auf drei Jahre. ABB bündelt nun Messgeräte mit seinen Ability-Digital-Control-Suites und bindet Kunden durch integrierte Automatisierung.
Chinesische Unternehmen wie Sinomeasure unterbieten die Preise um bis zu 40 % und zwingen Marktführer, sich durch Cybersicherheit, prädiktive Analysen und branchenspezifische Zertifizierungen zu differenzieren. Nischeninnovatoren wie Bronkhorst zielen auf Mikrofluidik in Halbleiter- und Biowissenschaftsmärkten ab und verwenden MEMS-Thermosensoren, die Ströme unterhalb eines Milliliters messen. Patentanmeldungen für KI-basiertes Durchflussprofiling stiegen in Europa im Jahr 2025 auf 127 an, angeführt von Siemens und Emerson. Insgesamt verlagert sich die Differenzierung von der mechanischen Konstruktion hin zu eingebetteter Software, Servicenetzwerken und Compliance-Nachweisen.
Marktführer der Durchflussmessgerätebranche
-
Yokogawa Electric Corporation
-
ABB Ltd
-
Siemens AG
-
Bronkhorst High-Tech BV
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Durchflussmesser-Markt Unternehmen in diesem Bericht
- Azbil Corporation
- Badger Meter Inc.
- Bronkhorst High-Tech BV
- Brooks Instrument (ITW)
- Christian Bürkert GmbH and Co. KG
- Danfoss A/S
- Dwyer Instruments LLC
- Emerson Electric Co.
- Endress+Hauser AG
- Honeywell International Inc.
- Keyence Corporation
- KROHNE Messtechnik GmbH
- Schneider Electric SE
- Sensirion AG
- Siemens AG
- SICK AG
- TSI Incorporated
- Yokogawa Electric Corporation
- ABB Ltd
Marktchancen und Zukunftsaussichten
Ein klarer Freiraum entsteht bei Durchflussmessern, die als vernetzte Feldgeräte statt als eigenständige Instrumente fungieren, insbesondere dort, wo Anlagen und Versorgungsunternehmen Messstellen ohne längere Stillstandszeiten aufrüsten. Käufer setzen zunehmend auf digitale Kommunikationsstandards (HART, Modbus, Foundation Fieldbus und Industrial Ethernet), um Durchflussdaten mit DCS/SCADA- und Analyseplattformen zu verbinden. Ethernet-APL wird zudem in Fällen eingesetzt, in denen Eigensicherheit und Hochgeschwindigkeitsdatenübertragung über Zweidrahtverkabelung erforderlich sind.
Dieser Nachfrageeffekt zeigt sich an großen Prozessstandorten, etwa bei der im Juli 2026 angekündigten Lieferung von ABB für elektromagnetische ProcessMaster-FEP600-Durchflussmesser mit Ethernet-APL-Konnektivität an Zhejiang Petroleum & Chemical für eine petrochemische Anlage in China. Dieser Einsatz deutet darauf hin, dass Konnektivitätsanforderungen zunehmend Teil der Instrumentenauswahl im großen Maßstab werden. Eine kurzfristige Chance liegt zudem in konformitätsgetriebenen Prüf- und Sicherheitsanwendungen, bei denen funktionale Sicherheitszertifizierungen und häufigere oder kontinuierliche Validierungsanforderungen die Endkunden zu Selbstdiagnosen und zertifizierten Geräten bewegen, während Anbieter ihre Kapazitäten und Lokalisierungspräsenz ausbauen – darunter Investitionen in die Fertigung in Indien für elektromagnetische und Ultraschallzähler –, um Lieferzeiten und Resilienz für Versorgungs- und Prozesskunden zu verbessern.
Neueste Industrielle Entwicklungen in Durchflussmesser-Markt
- Juli 2026: ABB gab einen Auftrag von Zhejiang Petroleum & Chemical zur Lieferung von elektromagnetischen ProcessMaster-FEP600-Durchflussmessern mit Ethernet-APL-Konnektivität für eine große petrochemische Produktionsanlage in China bekannt. Der Einsatz unterstreicht, wie hochgeschwindige, eigensichere Ethernet-Konnektivität zunehmend Teil der Standardspezifikationen für Brownfield- und Greenfield-Prozessautomatisierungsprojekte wird.
- Juli 2025: Yokogawa schloss die erste Lieferung von AXG-Magnet-Durchflussmessern in Pune, Indien, über seine Tochtergesellschaft Adept Fluidyne ab. Dieser Meilenstein stärkt die lokale Fertigungs- und Lieferfähigkeit für Anwendungen im Versorgungs- und Industriewasserbereich und trägt dazu bei, Lieferzeiten zu verkürzen und regionale Projektumsetzungen zu unterstützen.
- Februar 2024: Yokogawa schloss eine Vereinbarung zur Übernahme von Adept Fluidyne, einem indischen Hersteller, ab, um seine Fertigungspräsenz für Magnet-Durchflussmesser in Indien auszubauen. Der Schritt unterstützt eine kundennähere Produktion und Servicereichweite in einem Markt, in dem große Wasser- und Abwasserprogramme zu höheren Volumina beim Einsatz elektromagnetischer Messtechnik führen.
Durchflussmesser-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Durchflussmesser-Markt den Umsatz aus neu hergestellten Geräten, die den Volumen- oder Massendurchfluss von Flüssigkeiten oder Gasen in geschlossenen Rohrleitungen messen und in industriellen sowie versorgungswirtschaftlichen Umgebungen verkauft werden.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind aufgearbeitete Geräte, eigenständige Durchflusssensoren ohne integrierte Signalverarbeitung, Mietflotten sowie Kalibrierungs- oder Wartungsverträge im Aftermarket-Bereich.
Segmentierungsübersicht
- Nach Technologie
- Volumetrisch
- Differenzdruck
- Elektromagnetisch
- Ultraschall
- Turbine
- Positive Displacement
- Vortex
- Masse
- Coriolis
- Thermische Masse
- Volumetrisch
- Nach Montage/Installation
- Einbau
- Klemm-Montage/Extern
- Einstechen
- Nach Flüssigkeitstyp
- Flüssigkeit
- Gas
- Dampf
- Nach Endverbraucherbranche
- Öl und Gas
- Wasser und Abwasser
- Chemie und Petrochemie
- Stromerzeugung
- Lebensmittel und Getränke
- Zellstoff und Papier
- Pharmazeutika und Biotechnologie
- Metall und Bergbau
- Weitere Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Rest Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der klaren Abgrenzung dessen, was als Durchflussmesserverkauf gilt, und prüft anschließend Nachfragesignale, die erklären, wo Messer installiert und ersetzt werden. Typischerweise werden öffentliche Quellen herangezogen, wie etwa Materialien des US EPA zu Wasser- und Abwasserprogrammen, USGS-Wassernutzungsdatenreihen, EIA-Energiestatistiken, Eurostat-Industrieproduktionsdaten sowie UN-Comtrade-Handelsströme für Instrumentierungskategorien.
Darüber hinaus werden Jahresberichte von Lieferanten, Investorenpräsentationen und renommierte Fachpresse genutzt, um Produktmixe und typische Preisspannen nach Messertechnologie zu verstehen. Wo es einen Mehrwert bietet, werden standardisierte Unternehmensfinanzdaten sowie eine Import- und Export-Datenbank auf Sendungsebene verwendet, um die regionale Dynamik bei Industrieinstrumenten zu plausibilisieren. Die genannten Beispiele sind illustrativ; es wurden viele weitere Quellen genutzt, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich auf die Validierung des Anteils der Nachfrage, der auf Neubauten gegenüber Ersatzinvestitionen entfällt, sowie darauf, wie sich das Kaufverhalten in verschiedenen Prozessindustrien und Versorgungsunternehmen unterscheidet. Es wurden Gespräche mit Teilnehmern aus Fertigungs- und Vertriebsrollen geführt, und die Antworten wurden anschließend über APAC, EMEA und Amerika hinweg abgeglichen, um regionale Preisniveaus und Adoptionsmuster von den übergeordneten Volumentrends zu trennen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 16 % | APAC: 48 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 33 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 51 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Unser Kernmodell verwendet eine Top-down-Größenbestimmung, die auf Industrieproduktions- und Versorgungsinvestitionssignalen basiert, und übersetzt diese anschließend mithilfe von Ersatzzyklen des installierten Bestands und der Intensität neuer Projekte nach Endanwendung in die Messernachfrage. Um das Ergebnis zu verankern, werden die Gesamtwerte durch selektive Bottom-up-Näherungen plausibilisiert – etwa durch stichprobenartige Durchschnittsverkaufspreise (ASP) nach Messertyp, multipliziert mit geschätzten Stückzahlen aus Kanalprüfungen, gefolgt von Anpassungen bei Abweichungen zwischen beiden Perspektiven.
Zu den relevanten Eingangsgrößen für Durchflussmesser zählen Ausgabentrends in der Abwasserbehandlung und im Pipelinebau, Produktionsniveaus der Prozessindustrie, typische Ersatzintervalle für kritische Messpunkte, der Technologiemix-Shift hin zu höherpreisigen Technologien (beispielsweise Coriolis und Ultraschall in bestimmten Anwendungsfällen) sowie regionale Preisstreuung aufgrund von Spezifikationen und Zertifizierungen. Prognosen werden mittels Szenarioanalyse erstellt, bei der Makroindikatoren und sektorale Investitionspläne den Nachfragepfad vorgeben und Interview-Feedback bei der Auswahl realistischer Adoptions- und Preisentwicklungspfade hilft. Wenn die Datenlage für ein Land oder eine Nischenanwendung dünn ist, werden Lücken durch Proxy-Sektoren und Handelsintensität geschlossen und die implizierten Stückzahlen anschließend gegen Experteneinschätzungen zur Machbarkeit in diesem Markt getestet.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Prüfung, ob implizierte Stückzahlen, ASP-Spannen und regionale Aufteilungen mit unabhängigen Signalen wie der Richtung der Industrieproduktion, Handelsbewegungen und typischen Projektzyklen konsistent bleiben. Tritt ein Ausreißer auf, werden die Annahmen überprüft und Experten erneut kontaktiert, wenn die Abweichung nicht durch Umfang oder Timing erklärt werden kann.
Vor der Freigabe wird die Arbeit schrittweise geprüft, um Berechnungsfehler, Probleme bei der Währungsbehandlung und Doppelzählungsrisiken zu beseitigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage, die Preisgestaltung oder die Versorgungsbedingungen verändern. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Mordor Intelligence – Durchflussmesser-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Durchflussmesser können weit auseinanderliegen, selbst wenn sie scheinbar dieselbe Branche beschreiben, da Zeitpunkt und Preisbehandlung quellenübergreifend nicht einheitlich sind. Unterschiede entstehen in der Regel durch das für die Währungsumrechnung verwendete Jahr, ob die Durchschnittsverkaufspreise für aktuelle Mix-Verschiebungen aktualisiert wurden, und wie konsequent Dienstleistungen und angrenzende Komponenten ausgeschlossen werden.
Ein auf Aktualisierungen ausgerichteter Prozess reduziert diese Lücken, indem der Währungszeitpunkt auf das Basisjahr festgelegt und anschließend die ASP-Entwicklung nach Messertechnologie und Endanwendung vor der Festlegung der Endwerte neu validiert wird – weshalb Mordor Intelligence von Zahlen abweichen kann, die einen einzigen gemischten ASP anwenden oder Serviceumsätze einschließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,93 Mrd. USD (2026) | |
| Fachpublikation A | 9,21 Mrd. USD (2024) | Verwendet ein früheres Jahr für die Größenbestimmung und kann eine breitere Gerätedefinition einschlieen, sodass Währungszeitpunkt und Umfangsabgleich den vergleichbaren Gesamtwert gegenüber einer geräteexklusiven Betrachtung verschieben können. |
| Branchenbulletin B | 8,05 Mrd. USD (2022) | Ein älteres Basisjahr und eine langfristige Projektionsstruktur können kurzfristige Preis- und Mix-Veränderungen übersehen, insbesondere wenn ASP-Aktualisierungen nicht nach Messertyp und Endanwendung aufgefrischt werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Zeitpunkt und Zählweise und nicht durch eine Meinungsverschiedenheit darüber, dass die Nachfrage wächst. Wenn neu hergestellte Messer von Dienstleistungen und angrenzenden Positionen isoliert werden und der Preispfad anhand des tatsächlichen Kaufverhaltens überprüft wird, wird das Ergebnis leichter nachvollziehbar und über Regionen und Endanwendungssektoren hinweg reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Marktwert für Durchflussmessgeräte?
Die Marktgröße für Durchflussmessgeräte beträgt im Jahr 2026 8,93 Milliarden USD mit einem prognostizierten Wert von 11,33 Milliarden USD bis 2031.
Welches Technologiesegment wächst am schnellsten?
Massebasierte Coriolis- und Thermalmessgeräte wachsen mit einem CAGR von 7,4 % aufgrund von Anwendungen in der Wasserstoff-, Kohlenstoffabscheidungs- und Bioprozessierungsbranche.
Warum ersetzen Versorgungsunternehmen mechanische Messgeräte?
Vorschriften zur Leckagereduzierung und Infrastrukturfinanzierung drängen Versorgungsunternehmen dazu, batteriebetriebene intelligente Zähler einzusetzen, die stündliche Daten liefern und nicht umsatzwirksames Wasser reduzieren.
Wie beeinflusst die Wasserstoffeinführung die Nachfrage nach Durchflussmessgeräten?
Vorschriften, die eine 20-prozentige Wasserstoffbeimischung in Gasnetzen erlauben, zwingen Versorgungsunternehmen, von Turbinen- auf Ultraschall- oder Coriolis-Messgeräte umzustellen, die die Genauigkeit aufrechterhalten.