
Größe und Marktanteil des europäischen Marktes für Lüftungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
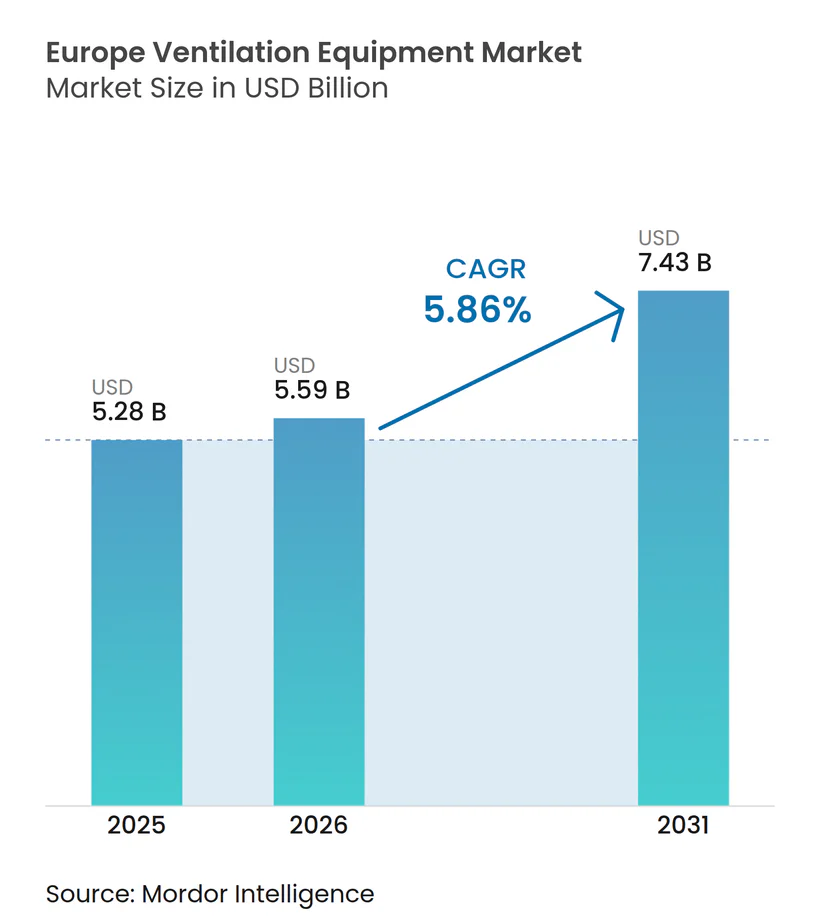
| Marktgröße im Basisjahr (2025) | 5.28 Milliarden US-Dollar |
| Marktgröße (2026) | 5.59 Milliarden US-Dollar |
| Marktgröße (2031) | 7.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Lüftungsgeräte von Mordor Intelligence
Die Größe des europäischen Marktes für Lüftungsgeräte wird voraussichtlich von 5,28 Milliarden USD im Jahr 2025 auf 5,59 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,86 % über den Zeitraum 2026–2031 einen Wert von 7,43 Milliarden USD erreichen. Die Nachfrage beschleunigt sich, da die Anforderungen der Gebäudeenergieeffizienzrichtlinie (EPBD) Wärmerückgewinnungseffizienzen von mindestens 75 % vorschreiben und damit einen Wechsel von reinen Abluftanlagen zu ausgeglichener Wärmerückgewinnungslüftung erzwingen. Pandemiebedingte Ziele für die Innenraumluftqualität, rasche Sanierungswellen im sozialen Wohnungsbau und die Expansion von Rechenzentren stärken die Beschaffungsentscheidungen, während Installationsfachkräftemangel und Rohstoffvolatilität das kurzfristige Wachstum dämpfen. Marktführer ergänzen ihre Angebote um digitale Steuerungen und vorausschauende Wartung, um sich zu differenzieren, und hybride Mischbetriebskonzepte gewinnen an Bedeutung, da Gebäudeeigentümer Energieverbrauch und Nutzerkomfort in Einklang bringen. Der europäische Markt für Lüftungsgeräte ist daher trotz angebotsseitiger Gegenwinds für ein stabiles mittleres einstelliges Wachstum positioniert.
Wesentliche Erkenntnisse des Berichts
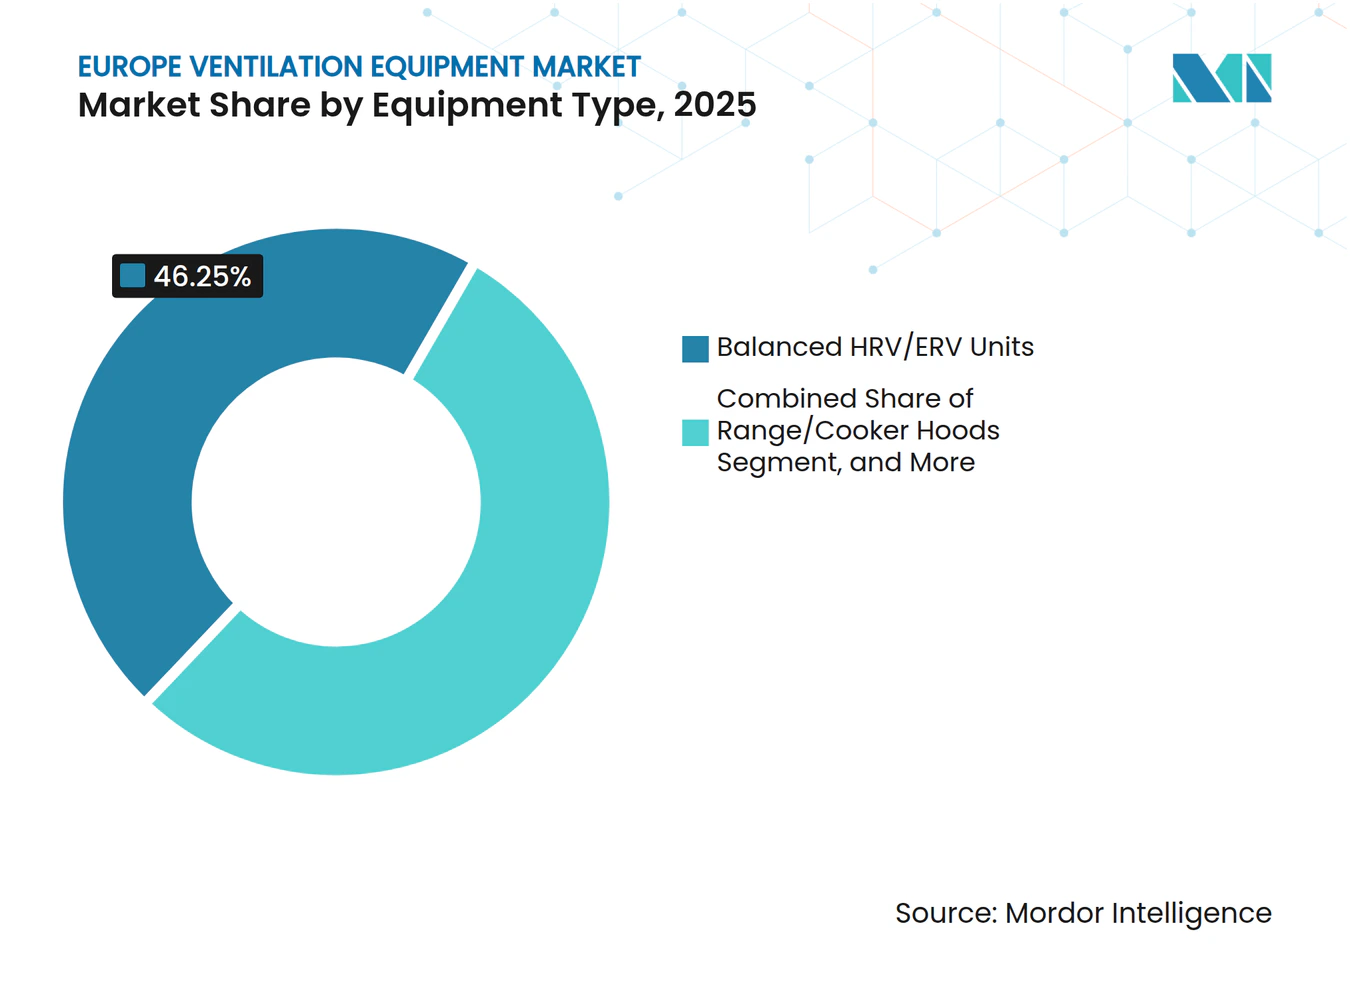
- Nach Gerätetyp hielten ausgeglichene WRG/ERG-Einheiten im Jahr 2025 einen Marktanteil von 46,25 % am europäischen Markt für Lüftungsgeräte, während Dunstabzugshauben bis 2031 mit einer CAGR von 7,22 % wachsen sollen.
- Nach Lüftungsmechanismus entfielen im Jahr 2025 55,15 % des europäischen Marktes für Lüftungsgeräte auf zentralisierte Kanalsysteme; Hybridlösungen sollen bis 2031 mit einer CAGR von 6,88 % expandieren.
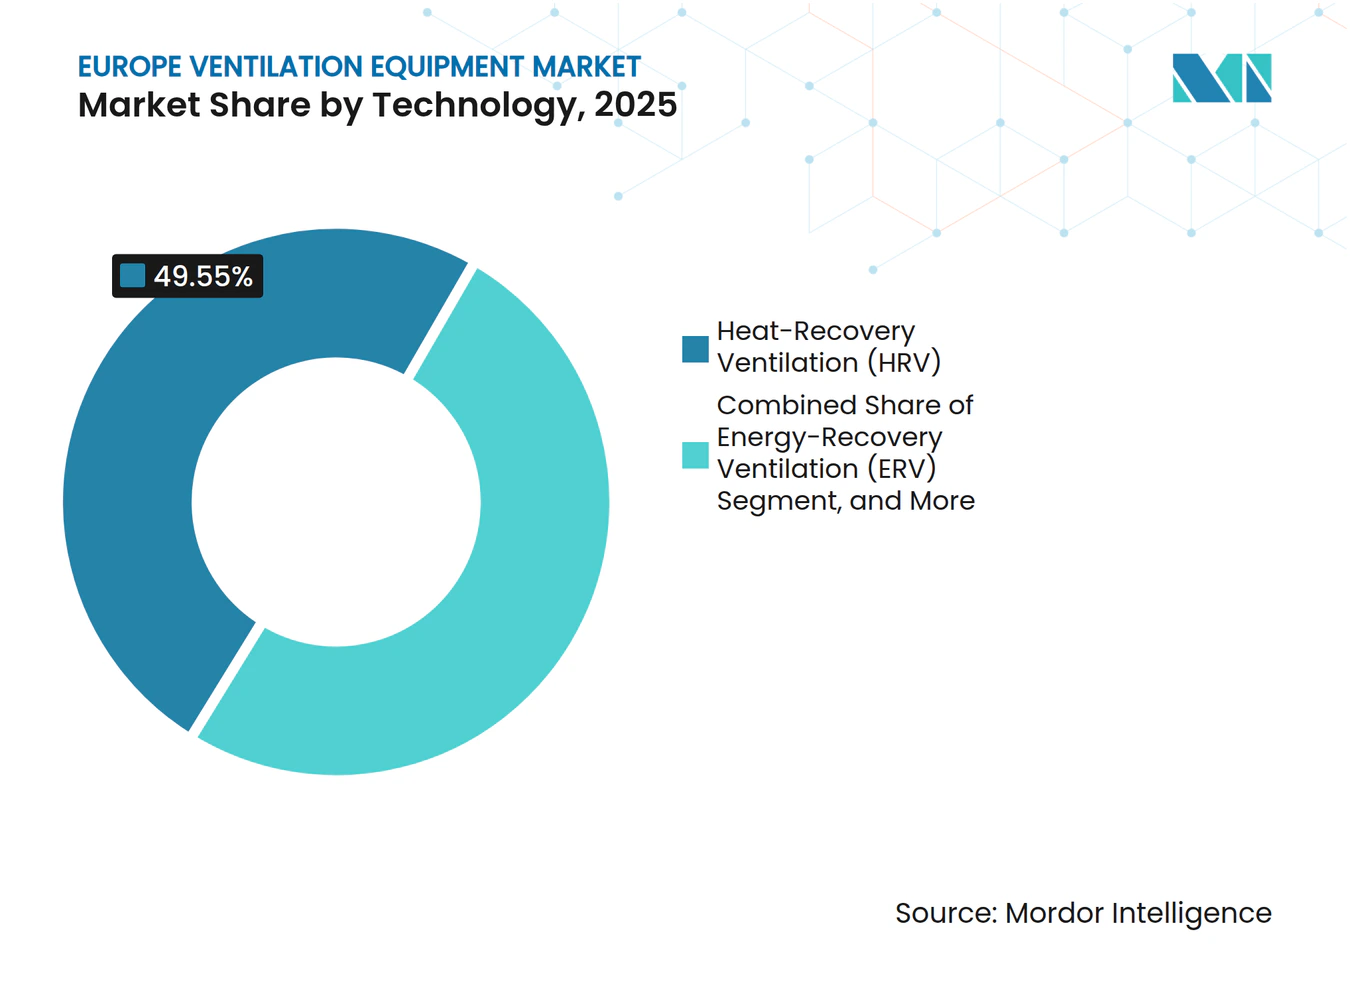
- Nach Technologie hielt die Wärmerückgewinnungslüftung (WRG) im Jahr 2025 einen Anteil von 49,55 % am europäischen Markt für Lüftungsgeräte, und die Energierückgewinnungslüftung (ERG) schreitet mit einer CAGR von 7,36 % voran.
- Nach Endverbraucher entfielen im Jahr 2025 52,95 % des europäischen Marktes für Lüftungsgeräte auf Wohngebäude, wobei Industrieanlagen mit einer CAGR von 7,31 % das stärkste Wachstum verzeichneten.
- Nach Anwendungsbereich dominierten Wohnräume mit einem Anteil von 46,12 % am europäischen Markt für Lüftungsgeräte im Jahr 2025; Prozess- und Reinraumlüftung sowie Rechenzentrumslüftung soll mit der höchsten CAGR von 7,65 % wachsen.
- Nach Land führte Deutschland im Jahr 2025 mit einem Anteil von 30,85 % am europäischen Markt für Lüftungsgeräte, während Spanien bis 2031 die höchste CAGR von 7,88 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der EPBD-vorgeschriebenen Energieeffizienzstandards | +1.8% | EU-weit; am stärksten in Deutschland, den Niederlanden und Frankreich | Mittelfristig (2–4 Jahre) |
| Rasche Sanierungswelle zur Schimmelbekämpfung im sozialen Wohnungsbau | +1.2% | Vereinigtes Königreich, Irland, Niederlande; Ausstrahlungseffekte auf Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Postpandemischer Fokus auf Innenraumluftqualität an Arbeitsplätzen | +1.0% | Deutschland, Vereinigtes Königreich, Nordics | Mittelfristig (2–4 Jahre) |
| Elektrifizierung treibt Nachfrage nach Wärmerückgewinnungslüftung | +0.9% | Nord- und Mitteleuropa | Langfristig (≥ 4 Jahre) |
| Wechsel zu dezentraler MVHR bei Sanierungsprojekten | +0.7% | Deutschland, Österreich, Schweiz, Frankreich | Mittelfristig (2–4 Jahre) |
| Wachsende Kühllasten in Rechenzentren | +0.6% | Irland, Niederlande, Deutschland, Nordics | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der EPBD-vorgeschriebenen Energieeffizienzstandards
Die überarbeitete EPBD verpflichtet ab 2030 zu Niedrigstenergiegebäuden und zwingt Planer, mechanische Lüftung mit Wärmerückgewinnungseffizienzen von ≥ 75 % vorzusehen.[1] Deutschland setzt die Regelung konsequent durch, wobei Bundesländer in Mehrfamilienprojekten mit mehr als vier Einheiten Wärmerückgewinnungssysteme vorschreiben. Die Bestimmungen der Renovierungswelle, die auf eine jährliche Leistungssteigerung von 3 % abzielen, begünstigen dezentrale MVHR-Einheiten, die aufwendige Kanalmodifikationen vermeiden. Die Einhaltung von EN 15251 und ISO 16814 fördert die Verbreitung ausgeglichener WRG/ERG-Geräte, die Energieeinsparungen für behördliche Berichte dokumentieren können. Infolgedessen orientiert sich der europäische Markt für Lüftungsgeräte sowohl im Wohn- als auch im Gewerbesegment zunehmend auf hocheffiziente Einheiten.
Postpandemischer Fokus auf Innenraumluftqualität an Arbeitsplätzen
Aktualisierte ECDC-Leitlinien erhöhen die Mindestlüftungsraten auf 10 l/s pro Person und veranlassen Kapazitätserweiterungen in bestehenden Büros.[2] Große deutsche Arbeitgeber wie SAP und Siemens haben Variabel-Volumenstrom-Systeme mit Belegungssensoren verbunden und priorisieren Echtzeit-Luftqualitätsdaten gegenüber reinen Energiekennzahlen. IoT-integrierte Lüftung, die Feinstaub-, CO₂- und Feuchtigkeitswerte meldet, wird zum Standard statt zur Premiumoption. Anbieter, die Analysedashboards mit Geräten bündeln, erhalten den Vorzug und verstärken die Digitalisierung im europäischen Markt für Lüftungsgeräte.
Elektrifizierung treibt Nachfrage nach Wärmerückgewinnungslüftung
Nordeuropäische Verbote fossiler Heizungen erhöhen die Abhängigkeit von Wärmepumpen und machen Wärmerückgewinnungslüftung unverzichtbar, um die Leistungszahlziele zu erreichen. Integrierte WRG-Wärmepumpen-Pakete verbessern die saisonale Effizienz und glätten Spitzenlastprofile, was Netzengpässe in Dänemark, Irland und Schweden adressiert. Gewerbegebäude folgen derselben Logik und koppeln ERG mit leistungsstarken Wärmepumpen, um winterliche Stromspitzen zu dämpfen. Der europäische Markt für Lüftungsgeräte profitiert daher von Elektrifizierungspolitiken, die Energierückgewinnungslösungen begünstigen.
Rasche Sanierungswelle zur Schimmelbekämpfung im sozialen Wohnungsbau
Das Awaab-Gesetz verpflichtet britische Vermieter, Feuchtigkeit und Schimmel innerhalb festgelegter Fristen zu beheben, und katalysiert ein Sanierungsbudget von 3,1 Milliarden EUR, das auf Positivdruck- und mechanische Abluftsysteme ausgerichtet ist. Ähnliche Vorhaben in Irland und den Niederlanden weiten die Nachfrage nach feuchtigkeitsgeregelten Einheiten mit automatischer Boost-Funktion aus. Hersteller, die einfach zu installierende PIV-Produkte anbieten, reduzieren Mieterbeeinträchtigungen und Installationszeiten und unterstützen eine schnelle Bereitstellung. Diese Sanierungswelle beschleunigt die Liquiditätszyklen im europäischen Markt für Lüftungsgeräte.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an zertifizierten Installateuren und Inbetriebnahmetechnikern | -1.4% | Deutschland, Niederlande, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Volatile Rohstoffpreise treiben Fan-/Motorkosten in die Höhe | -1.1% | Alle europäischen Märkte | Kurzfristig (≤ 2 Jahre) |
| Brandschutzvorschriften für Gebäudehüllen schränken Kanalführungen ein | -0.8% | Vereinigtes Königreich, Irland; Ausbreitung auf die EU | Langfristig (≥ 4 Jahre) |
| Querzugrisiken bei hybriden natürlich-mechanischen Konzepten | -0.5% | Südeuropa, Mittelmeerraum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an zertifizierten Installateuren und Inbetriebnahmetechnikern
Der Sektor verfügt über einen Mangel von rund 40.000 qualifizierten Technikern, was Projektzeitpläne im Durchschnitt um acht Wochen verlängert und die Installationskosten um 25–30 % erhöht.[3] Deutschland weist die größte Lücke auf, aber Engpässe sind in ganz Nordeuropa sichtbar. Komplexe WRG-Abgleiche und digitale Inbetriebnahmen erfordern Fachkenntnisse, die aktuelle Ausbildungspipelines nicht liefern können. Hersteller reagieren mit Plug-and-Play-Einheiten und Fernwartungs-Apps, doch das Hemmnis dämpft das Wachstum im europäischen Markt für Lüftungsgeräte weiterhin.
Volatile Rohstoffpreise treiben Fan-/Motorkosten in die Höhe
Aluminium-Futures schwankten im Jahr 2024 zwischen 2.100 und 2.800 USD pro Tonne, wodurch der Rohstoffanteil an den Produktionskosten auf 50 % stieg. Wiederholte Preisanpassungen komprimieren die Margen und dämpfen das Volumen bei preissensiblen Wohnsanierungen. Hersteller wie FläktGroup sichern Verträge ab und überarbeiten Gehäuse, um den Metallanteil zu reduzieren. Während strategische Bestandspuffer Schocks abfedern, bleibt die Volatilität ein kurzfristiger Belastungsfaktor für den europäischen Markt für Lüftungsgeräte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
WRG/ERG-Einheiten führen die Markttransformation anAusgeglichene WRG/ERG-Einheiten machten im Jahr 2025 46,25 % des europäischen Marktes für Lüftungsgeräte aus, da die EPBD-Konformität die Verbreitung in Neubau und Sanierung vorantrieb. Dunstabzugshauben sollen mit einer CAGR von 7,22 % wachsen, angetrieben durch Küchenmodernisierungen und die Expansion des Gastgewerbes.
Die starke politische Ausrichtung bedeutet, dass WRG/ERG weiterhin die Produktmixe dominieren werden, wobei Daikins Übernahme von Robert Heath im Jahr 2024 das technische Portfolio vertieft. Unidirektionale Ventilatoren bleiben für gerichtete Luftströmungen in Rechenzentren unverzichtbar, während Zu-/Abluftsysteme die industrielle Nachfrage aufrechterhalten. Diese Trends verstärken die Wertmigration hin zu Energierückgewinnungstechnologien im europäischen Markt für Lüftungsgeräte.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Lüftungsmechanismus:
Hybridlösungen gewinnen an BedeutungZentralisierte Kanalsysteme hielten im Jahr 2025 einen Anteil von 55,15 % am europäischen Markt für Lüftungsgeräte, hauptsächlich in neuen Gewerbebauten. Hybride Mischbetriebslüftung soll mit einer CAGR von 6,88 % expandieren, da Gebäudemanagementsoftware gemäß EN 16798-Richtlinien zwischen natürlichen und mechanischen Modi optimiert.
Betreiber priorisieren Flexibilität; Hybridlösungen senken den Energieverbrauch in milden Jahreszeiten und wahren gleichzeitig die Innenraumluftqualität bei hoher Belegung. Dezentrale Einheiten gedeihen bei historischen oder sozialen Wohnungssanierungen, wo Kanäle unpraktisch sind. Zusammen diversifizieren diese Muster die Kanalnachfrage und unterstützen die nachhaltige Expansion des europäischen Marktes für Lüftungsgeräte.
Nach Technologie:
ERG-Systeme beschleunigen das MarktwachstumWRG hielt die Hälfte der Umsätze im Jahr 2025, aber ERG soll mit einer CAGR von 7,36 % übertreffen, da die Latentwärmerückgewinnung für feuchte Prozess- und Rechenzentrumsumgebungen geeignet ist. ERGs Fähigkeit zur Feuchtigkeitsregulierung steht im Gegensatz zu WRGs Fokus auf fühlbare Wärme und erweitert die adressierbare Basis.
Rechenzentrumsbetreiber streben eine ±5 % RH-Kontrolle gemäß ISO 14644 an und treiben die ERG-Verbreitung in Hyperscale-Anlagen voran. PIV eignet sich hervorragend für britische Sanierungen zur Kondensationsbekämpfung, während MEV für kostengünstige Lüftung relevant bleibt. Technologieentscheidungen segmentieren den europäischen Markt für Lüftungsgeräte daher nach Klimazone und Anwendung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Industrieanlagen treiben das WachstumWohngebäude repräsentierten im Jahr 2025 52,95 % des europäischen Marktes für Lüftungsgeräte, bedingt durch subventionierte Sanierungen. Industrieanlagen, angeführt von Rechenzentren, sollen bis 2031 eine CAGR von 7,31 % verzeichnen, da sich Hyperscale-Investitionen von Irland nach Deutschland ausbreiten.
Fertigungsanlagen integrieren Lüftung mit Arbeitsschutzsensoren, während Gewächshäuser präzise Temperatur- und Feuchtigkeitsbedingungen für den Ernteertrag benötigen. Diese Mischung diversifiziert die Einnahmequellen und hebt den europäischen Markt für Lüftungsgeräte über seinen traditionellen Wohnkern hinaus.
Nach Anwendungsbereich:
Rechenzentren treiben die Nachfrage nach PräzisionslüftungWohn- und Schlafbereiche hielten im Jahr 2025 einen Anteil von 46,12 %, was die Wohnbasis widerspiegelt. Prozess- und Reinraumlüftung sowie Rechenzentrumslüftung werden mit einer CAGR von 7,65 % steigen, da Betreiber eine Temperaturstabilität von ±1 °C fordern.
Edge-Computing-Anlagen in Spanien und Italien setzen modulare Luftbehandlungseinheiten mit Software für vorausschauende Wartung ein und spiegeln damit Trends in pharmazeutischen Reinräumen wider. Diese hochspezifizierten Nischen beschleunigen die Premiumisierung im europäischen Markt für Lüftungsgeräte.
Geografische Analyse
Deutscher Markt für Lüftungsgeräte
Deutschlands Vorrangstellung resultiert aus ausgereiften Lieferketten, strikten Energievorschriften und der frühzeitigen Einführung von Wärmerückgewinnungssystemen. Inländische Unternehmen optimieren ihre Produkte für Ventilatorleistungsgrenzen von 0,45 W/(m³/h) und exportieren anschließend hocheffiziente Geräte auf dem gesamten Kontinent, was Deutschlands Marktanteil von 30,85 % festigt. Anhaltender Installateurfachkräftemangel begrenzt jedoch das Produktionspotenzial und verlängert die Lieferzeiten.
Spanischer Markt für Lüftungsgeräte
Spaniens prognostizierte CAGR von 7,88 % spiegelt EU-geförderte Sanierungszuschüsse, aktualisierte Lüftungsklauseln im Bauvorschrift CTE sowie attraktive Tarife für erneuerbare Energien wider, die Hyperscale-Cloud-Betreiber in den nach der Pandemie entstandenen Datenzentren-Korridor in Madrid ziehen. Sanierungen in dicht besiedelten städtischen Wohngebieten und Neubauten in Industrieparks konvergieren und etablieren Spanien als den am schnellsten wachsenden Knotenpunkt innerhalb des europäischen Marktes für Lüftungsgeräte.
Europäischer Markt für Lüftungsgeräte
Frankreich, Italien und das Vereinigte Königreich verzeichnen ein stetiges Wachstum im mittleren einstelligen Bereich. Frankreichs RE2020-Simulationsanforderung integriert mechanische Lüftung in jeden neuen Entwurf. Italiens modifizierter Superbonus finanziert weiterhin Gebäudehüllenmodernisierungen, die die Installation von Wärmerückgewinnungsgeräten auslösen, insbesondere im Norden. Das Vereinigte Königreich priorisiert Nachrüstungen zur Schimmelbekämpfung nach dem Awaab-Gesetz und bevorzugt dabei Überdrucklüftungs- und mechanische Abluftsysteme, die ohne Umsiedlung der Bewohner installiert werden können. Insgesamt stützen diese Märkte die Nachfrage in einem diversifizierten europäischen Markt für Lüftungsgeräte.
Regulatorisches Umfeld
Die EU-Politik bleibt ein zentraler nachfrageseitiger Hebel für Lüftungsspezifikationen, angeführt von der überarbeiteten Richtlinie über die Gesamtenergieeffizienz von Gebäuden, Richtlinie (EU) 2024/1275. Die EPBD trat am 28. Mai 2024 in Kraft und legt eine nationale Umsetzungsfrist bis zum 29. Mai 2026 fest, was die Einführung energieeffizienter mechanischer Lüftung sowohl bei Neubauten als auch bei umfassenden Renovierungsprozessen in den EU-Mitgliedstaaten vorantreibt.
Auf Seiten der Ausrüstung und Steuerung verschärft die EPBD Anforderungen, die sich auf Lüftungsplanung und -beschaffung auswirken, einschließlich Vorgaben für Gebäudeautomations- und -steuerungssysteme (BACS) in Nichtwohngebäuden mit Heiz-/Kühlsystemen über 290 kW (Artikel 13). Daneben setzt die Ökodesign-Verordnung (EU) 1253/2014 weiterhin Mindestanforderungen an die Energieeffizienz von Lüftungsgeräten, und die EU-F-Gas-Ausrichtung unterstützt die Hersteller bei der Umstellung auf Lösungen mit niedrigerem GWP und natürliche Kältemittel, sichtbar in neuen Lüftungsgerätekonfigurationen wie den Angeboten von Systemair mit R290.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Komponentenlieferanten (Ventilatoren, Motoren, Wärmetauscher, Steuerungen/Sensoren, Gehäuse), OEM-Design und -Montage sowie einen mehrstufigen Vertriebsweg über nationale Großhändler, spezifikationsgesteuerte Kanäle (Beratende Ingenieure und Architekten) und Direktvertrieb von OEMs an Großprojekte. Installierte Leistung und Konformität rücken die Inbetriebnahme ins Zentrum der Wertschöpfung, sodass zertifizierte Installateure, Abgleichspezialisten und Servicepartner entscheidend für die tatsächlich erzielte Effizienz und Innenraumluftqualität werden.
Führende Anbieter verbinden Fertigungsumfang mit Vertriebsreichweite und Lebenszyklusservice. Systemair setzt auf ein vertikal gesteuertes Modell, das interne Produktion mit internationaler Vertriebsabdeckung in 51 Ländern kombiniert und sowohl standardisierte Wohnraumsanierungen als auch komplexe Gewerbe- und Industrieprojekte unterstützt. Der Ausbau und die Konsolidierung von Vertriebskanälen tragen ebenfalls dazu bei, den lokalen Zugang und die Anwendungsfähigkeit zu vertiefen, wie die Stärkung der regionalen Präsenz von Swegon Group durch die Übernahme von LaminAir AG (Juni 2026) zeigt. Gleichzeitig verschiebt sich die OEM-Produktentwicklung hin zu kompakten, betriebsfertigen Einheiten (einschließlich integrierter Wärmepumpenarchitekturen), um den Arbeitsaufwand vor Ort zu reduzieren und die Ausführung für Installateure angesichts strengerer Anforderungen an die Gebäudeperformance zu erleichtern.
Wettbewerbslandschaft
Marktkonzentration
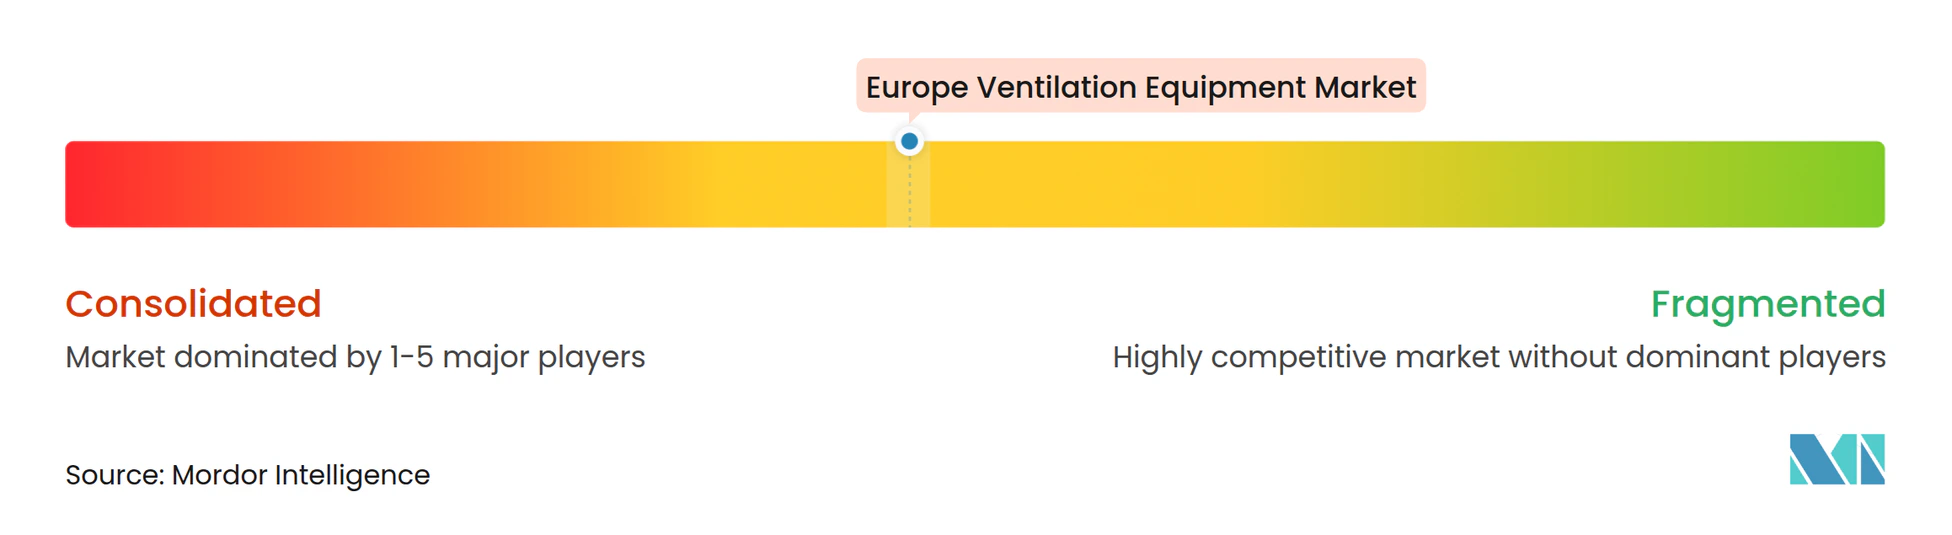
Der Markt weist eine moderate Konzentration auf; die fünf größten Anbieter halten rund 45–50 % des Umsatzes. Systemair, Volution Group und Daikin dominieren das Feld mit Mehrmarkenportfolios, regionalen Werken und Akquisitionspipelines. Volutions Übernahme von Fantech im Jahr 2024 erweiterte seine Kanäle im asiatisch-pazifischen Raum und ergänzte sein europäisches Sortiment.[4] Daikin übernahm den britischen Anbieter Robert Heath, um WRG-Expertise und Kontakte im sozialen Wohnungsbau zu sichern und seine europäische Lüftungsposition zu stärken.
Digitale Kompetenz differenziert die Angebote. Swegons KI-gestützte GOLD-Luftbehandlungsserie prognostiziert Komponentenausfälle sechs Monate im Voraus und sichert die Betriebszeit für Rechenzentrumskunden. TROX erweitert Schulungszentren, um den Installationsengpass zu entlasten, und sichert langfristige Serviceverträge. Hersteller, die IoT-Sensoren, KNX-Schnittstellen und Algorithmen des maschinellen Lernens integrieren, gewinnen Ausschreibungen in Gewerbe- und Industrieprojekten, die Lebenszyklusübersicht schätzen.
Chancen bestehen weiterhin für hybride Lüftung, Edge-Computing-Kühlung und Plug-and-Play-Sanierungseinheiten. Unternehmen, die Algorithmen für natürliche Lüftung mit motorisierten Klappen integrieren, zielen auf mediterrane Klimazonen ab, die empfindlich auf Querzug und Energiekosten reagieren. Materialingenieure erkunden Polymer-Wärmetauscher, um die Aluminiumexposition zu reduzieren. Diese Innovationspfade erhalten den Wettbewerb und fördern technische Vielfalt im europäischen Markt für Lüftungsgeräte.
Marktführer der europäischen Lüftungsgeräteindustrie
-
Systemair AB
-
Volution Group plc
-
Aldes Aéraulique S.A.
-
Daikin Industries Ltd.
-
Swegon AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Lüftungsgeräte Unternehmen in diesem Bericht
- Systemair AB
- Volution Group plc
- Aldes Aéraulique S.A.
- Daikin Industries Ltd.
- Swegon AB
- FläktGroup Holding GmbH
- TROX GmbH
- Helios Ventilatoren GmbH + Co KG
- Zehnder Group AG
- Lindab International AB
- Soler and Palau Sistemas de Ventilación S.L.U.
- Rosenberg Ventilatoren GmbH
- Blauberg Ventilatoren GmbH
- Nuaire Ltd.
- Dantherm Group A/S
- Brink Climate Systems B.V.
- Vostermans Ventilation B.V.
- KCVENTS Industrial Ventilation Co., Ltd.
- Vent-Axia Ltd.
- VENTS Joint-Stock Company
- Airbox Lufttechnik GmbH
- EXHAUSTO A/S
Lesen Sie die Analyse der Europäischer Markt für Lüftungsgeräte-Unternehmen
Marktchancen und Zukunftsaussichten
Regulatorisch getriebene Renovierungen und Compliance-Upgrades schaffen Raum für Paketlösungen, die die Ausführung vereinfachen und dabei die Leistung dokumentieren. Die überarbeitete EPBD (Richtlinie (EU) 2024/1275) und der Umsetzungstermin 29. Mai 2026 lenken Gebäudeeigentümer und Planer zu Systemen, die Wärmerückgewinnung, Steuerungen und nachweisbare Energieergebnisse kombinieren. Das erweitert den adressierbaren Markt für ausgeglichene HRV/ERV- und intelligente Lüftungspakete, die mit den BACS-Anforderungen in größeren Nichtwohngebäuden übereinstimmen, einschließlich jener oberhalb der in der Richtlinie genannten 290-kW-Schwelle. Zudem steigt die Nachfrage nach Geräten, die sich in Gebäudemanagementplattformen integrieren lassen und kontinuierlich Daten zur Innenraumumweltqualität liefern können.
Eine zweite Chance liegt an der Schnittstelle von Elektrifizierung und Kältemittelpolitik, wo sich OEMs durch integrierte Lüftungs- und Wärmepumpenpakete mit Kältemitteln mit niedrigem GWP oder natürlichen Kältemitteln differenzieren können. Die Einführung einer Lüftungsanlage mit integrierter Wärmepumpe unter Verwendung von R290 durch Systemair im Juni 2026 veranschaulicht die Produktvermarktung im Einklang mit der EU-F-Gas-Ausrichtung. Sie reagiert zudem auf Kapazitätsengpässe bei Installateuren, indem Funktionen in weniger vor Ort installierte Komponenten zusammengefasst werden. Die Kanalexpansion durch gezielte Übernahmen unterstützt den schnelleren Zugang zu Nischenbereichen und lokalen Spezifikationseinfluss, wie die Übernahme von LaminAir AG durch Swegon im Juni 2026 zur Stärkung ihrer Position in der Schweiz zeigt.
Neueste Industrielle Entwicklungen in Europäischer Markt für Lüftungsgeräte
- Juni 2026: Systemair AB brachte die Lüftungsanlage Geniox HP DFN mit integrierter Wärmepumpentechnologie und dem Kältemittel R290 auf den Markt. Die Einführung erweitert das Angebot an energieeffizienten HRV-Lösungen von Systemair auf dem EU-Markt und unterstützt die Einhaltung der sich entwickelnden EU-F-Gas-Vorschriften, wodurch die Wettbewerbsposition gestärkt wird.
- Juni 2026: Systemair AB sicherte sich einen Auftrag zur Lieferung spezialisierter Lüftungs- und Entfeuchtungslösungen für die Schwimmanlage Heleneholm in Malmö, Schweden. Das Projekt erweitert die installierte Basis in Europa und zeigt die anhaltende Nachfrage nach fortschrittlichen, energieeffizienten Systemen in öffentlichen Einrichtungen.
- Juni 2026: Systemair AB kündigte die Lüftungsanlage Geniox HP DFN mit integrierter Wärmepumpentechnologie und Kältemittel R290 an, die auf die kommenden regulatorischen Entwicklungen der EU ausgelegt ist. Die Ankündigung signalisiert die Fähigkeit, hohe Leistungsanforderungen für energieeffiziente Lüftung auf europäischen Märkten zu erfüllen.
Europäischer Markt für Lüftungsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den europäischen Markt für Lüftungsgeräte als den Wert von Geräten, die zur Bewegung, Zufuhr oder Abfuhr von Luft in Gebäuden und Industrieflächen eingesetzt werden. Dies umfasst vollständige Lüftungsanlagen und damit verbundene Paketsysteme, die in europäischen Ländern verkauft werden.
Umfangsausschlüsse: Diese Größenbestimmung schließt eigenständige Klimageräte, reine Heizgeräte und allgemeine Gebäudeautomationshardware aus, sofern diese nicht als Teil des Lüftungsgerätepakets verkauft werden.
Übersicht der Segmentierung
- Nach Gerätetyp
- Zu-/Abluftventilationssysteme
- Ausgeglichene WRG/ERG-Einheiten
- Unidirektionale Ventilatoren (Axial-, Radial-, Dachventilatoren)
- Dunstabzugshauben
- Nach Lüftungsmechanismus
- Zentralisierte Kanalsysteme
- Dezentrale Raumeinheiten
- Hybride (Mischbetriebs-)Lösungen
- Nach Technologie
- Wärmerückgewinnungslüftung (WRG)
- Energierückgewinnungslüftung (ERG)
- Positivdrucklüftung (PIV)
- Mechanische Ablüftung (MEV)
- Nach Endverbraucherbranche
- Wohngebäude
- Gewerbe- und Institutionsgebäude
- Industrieanlagen
- Landwirtschaft und kontrollierte Umgebungen
- Nach Anwendungsbereich
- Wohn- und Schlafräume
- Nassräume (Küchen, Badezimmer)
- Prozess-/Reinräume und Rechenzentren
- Gewächshäuser und Tierhaltungsgebäude
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Belgien
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research half dabei, die äußeren Leitplanken für Nachfrage, Regulierung und Bautätigkeit festzulegen, bevor der Marktwert modelliert wurde. Wir nutzten öffentliche Quellen wie Eurostat-Indikatoren für Bau- und Renovierungstätigkeit, Dokumentationen der Europäischen Kommission zur Richtlinie über die Gesamtenergieeffizienz von Gebäuden sowie Normenreferenzen von Stellen wie CEN.
Um die Nachfrage mit Gerätekategorien zu verknüpfen, überprüften wir zudem nicht kostenpflichtige Branchenstatistiken und Kommentare aus Quellen wie Eurovent und nationalen Bau- und HVAC-Verbänden, gefolgt von Zolldatenströmen, sofern relevant. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse wurden genutzt, um Produktmix und typische Preisentwicklungen zu verstehen. Wir nutzten außerdem ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und selektiv eine Patentdatenbank, um Umsatzrichtung und Innovationsschwerpunkte gegenzuprüfen. Diese Liste ist lediglich beispielhaft, und viele weitere Quellen wurden zur Erhebung, Validierung und Klärung der Datenpunkte und Annahmen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was die Geräteausgaben in Europa nach Anwendung und Land antreibt, und anschließend zu prüfen, ob die modellierten Mengen und Preisspannen dem entsprachen, was der Markt tatsächlich zeigt. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Installateuren, Beratern und Großabnehmern in wichtigen europäischen Nachfragezentren. Ihr Feedback wurde genutzt, um Lücken bei Austauschzyklen, der Akzeptanz von Wärmerückgewinnung und der Entwicklung durchschnittlicher Verkaufspreise zu schließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36% | CXOs: 13% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 37% |
| Kleinere Akteure: 16% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, bei dem Bauleistung, Renovierungsintensität und Erneuerungsbedarf des Gebäudebestands in wahrscheinliche Lüftungsnachfrage übersetzt und dann auf die in europäischen Projekten verwendeten Gerätekategorien abgebildet werden. Sobald der Nachfragepool aufgebaut ist, werden die Werte durch Anwendung länderspezifischer Mischungen und Preisspannen abgeleitet, die durch Primärprüfungen belastbarkeitsgetestet wurden.
Das Modell verfolgt Eingangsgrößen, die diesen Markt wesentlich bewegen, einschließlich Neubaufertigstellungen, Zuwachs an Nichtwohnflächen, Renovierungsraten, Einführung ausgeglichener Lüftung mit Wärmerückgewinnung, typische Kapazitätsbänder von Lüftungsanlagen für Gewerbeprojekte und beobachtete Preisentwicklungen für Ventilatoren und Paketanlagen. Wo die Datenlage nach Land oder Unterkategorie lückenhaft ist, werden Lücken mit Proxy-Indikatoren wie ähnlicher Gebäudebestandsstruktur und Handelsstromrichtung gefüllt und anschließend angepasst, sobald Interviews lokale Unterschiede aufzeigen.
Für die Prognose wird eine Szenarioanalyse rund um Bauausblick, Sanierungsdynamik und regulatorischen Zug eingesetzt. Der zentrale Fall ist am konsistentesten Expertenkonsens verankert. Bottom-up-Prüfungen werden dann selektiv angewendet, etwa durch Aufrollen erfasster Lieferantenumsätze, Kanal-Abverkaufsmuster und einen einfachen Plausibilitätscheck aus Volumen mal durchschnittlichem Verkaufspreis. Dies hilft, eine Überbewertung der Gesamtwerte in Jahren mit schwacher Installationstätigkeit zu vermeiden.
Datenvalidierung & Aktualisierungszyklus
Wir führen mehrere Validierungsschritte durch, damit die endgültigen Zahlen nicht von einer einzelnen Datenreihe oder einer einzelnen Interviewmeinung abhängen. Die Modellergebnisse werden mit unabhängigen Signalen wie der Entwicklung der Bauausgaben, gemeldeten Auftragstrends und Kommentaren zu Versandmengen auf Kategorieebene verglichen, und Abweichungen werden für eine tiefere Prüfung markiert.
Vor der Freigabe werden die Annahmen und Berechnungen von einem weiteren Analysten überprüft, und Nachfassaktionen werden ausgelöst, wenn ein Länderergebnis oder eine Wachstumsrate inkonsistent mit der beobachteten Marktaktivität erscheint. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche politische Änderungen, Nachfrageschocks oder Preisänderungen den Ausblick wesentlich beeinflussen. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für europäische Lüftungsgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für europäische Lüftungsgeräte können sich unterscheiden, da Forscher nicht immer dieselbe Produktpalette, dieselben Gebäudeanwendungen oder denselben Zeitpunkt für Preise und Währung berücksichtigen. Unterschiede zeigen sich auch, wenn sich eine Schätzung stärker auf Versandmengen und eine andere stärker auf den installierten Wert in Gebäuden stützt.
Die Hauptlücke ergibt sich daraus, ob nur der Umsatz industrieller Lüftungsanlagen als der gesamte Markt behandelt wird, oder ob auch Wohn- und Gewerbelüftungsgeräte mitgezählt und dann nach Anwendung mit Preisbändern aufgeteilt werden, die dem lokalen Kaufverhalten entsprechen. Manche Quellen berichten zudem von einem aggressiven Erholungspfad nach schwachen Baujahren, während andere ein flacheres Basisszenario beibehalten, da das Timing von Sanierungen und die Installateurkapazität die Umsetzung von Absicht in Käufe verlangsamen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,59 Mrd. USD (2026) | |
| Branchenverlag A | 7,00 Mrd. USD (2030) | Verwendet einen Versandwert-Ausblick bis 2030, der breite Ventilatorkategorien mit Lüftungsanlagen vermischt, und wendet möglicherweise einen glatteren Preistrend an, der den Wert im Vergleich zu einem länderspezifischen Mischansatz erhöht. |
| Branchenverband B | 2,03 Mrd. USD (2024) | Erfasst industrielle Zu- und Abluftanlagen oberhalb einer angegebenen Kapazitätsschwelle, wodurch viele Wohn- und leichte Gewerbelüftungsprodukte ausgeschlossen werden, die in einer Gesamtmarktbetrachtung erfasst sind. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch Umfangs- und Jahresabgleich erklärt wird, nicht nur durch Wachstumserwartungen. Deshalb halten wir den Marktaufbau an klare Nachfragepools und Gerätegruppierungen gebunden, und dies erklärt auch, wie sich die Auswahl des Lückentreibers ändert, wenn industrielle Lüftungsanlagen als eine Komponente innerhalb der breiteren Gesamtsumme behandelt werden, ein von Mordor Intelligence angewandter Zählansatz.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Lüftungsgeräte im Jahr 2026?
Die Größe des europäischen Marktes für Lüftungsgeräte beträgt im Jahr 2026 5,59 Milliarden USD mit einem prognostizierten Anstieg auf 7,43 Milliarden USD bis 2031.
Welches Segment führt nach Gerätetyp?
Ausgeglichene WRG/ERG-Einheiten halten mit 46,25 % den größten Anteil aller Gerätekategorien.
Welches Land bietet die schnellste Wachstumschance?
Spanien soll mit einer CAGR von 7,88 % wachsen, bedingt durch EU-finanzierte Sanierungsförderungen und den Ausbau von Rechenzentren.
Was ist der wichtigste Wachstumstreiber bis 2031?
Die Verschärfung der EPBD-Effizienzvorschriften, die eine Wärmerückgewinnungseffektivität von ≥ 75 % vorschreiben, ist der primäre Wachstumskatalysator.
Warum gewinnen hybride Lüftungssysteme an Beliebtheit?
Gebäudebetreiber bevorzugen hybride Konzepte, die zwischen natürlichen und mechanischen Modi wechseln, um Innenraumluftqualitätsziele mit geringerem Energieverbrauch in Einklang zu bringen.
Welcher Wettbewerbstrend sticht im Markt hervor?
Anbieter integrieren IoT-basierte vorausschauende Wartung und Kompatibilität mit Gebäudeautomation, um ihre Lüftungsgeräteportfolios zu differenzieren.