
Marktgröße und Marktanteil für Zahnprothesen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 11.37 Milliarden US-Dollar |
| Marktgröße (2032) | 17.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Zahnprothesen von Mordor Intelligence
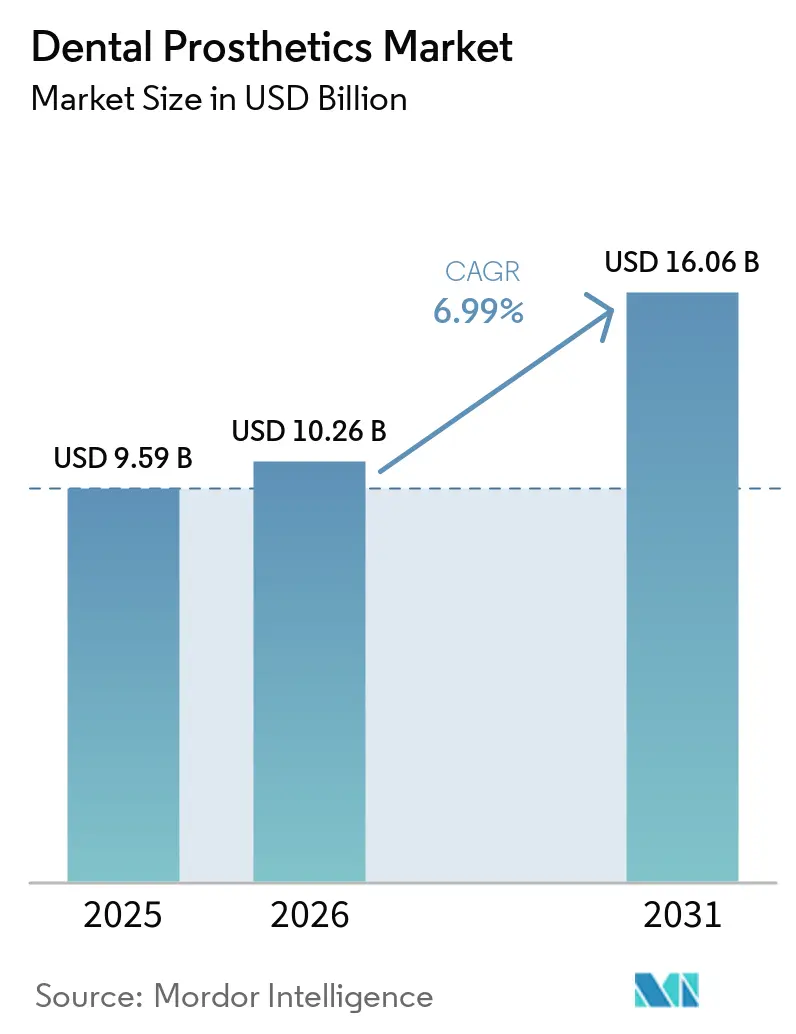
Die Marktgröße für Zahnprothesen wird im Jahr 2026 auf 10,40 Milliarden USD, im Jahr 2027 auf 11,37 Milliarden USD geschätzt und soll bis 2032 17,80 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 9,10 % von 2027 bis 2032 entspricht.
Strukturreformen im asiatisch-pazifischen Raum und im Nahen Osten verbessern die Versorgungsabdeckung für Kronen, Brücken und Prothesen, während der US-amerikanische Zoll von 2025 auf chinesische Importe die Verlagerung der Produktion in die Nähe nach Mexiko und Kanada vorantreibt. Zollbedingte Verschiebungen in der Lieferkette, eine steigende Durchdringung der Zahnversicherung und digitale CAD/CAM-Arbeitsabläufe verkürzen gemeinsam die Durchlaufzeiten und erweitern den Patientenzugang zu hochwertigen Restaurationen. Ästhetische Präferenzen verändern auch die Nachfrage, da Millennials und die Generation X anteriore Restaurationen eher als Karriereinvestition denn als bloße klinische Maßnahme betrachten. Schließlich veranlassen Rohstoffpreisanstiege bei Zirkonoxid und Kobalt-Chrom-Metallen Labore dazu, die Beschaffung abzusichern und Designs auf Hybridkomposite umzustellen.
Wichtigste Erkenntnisse des Berichts
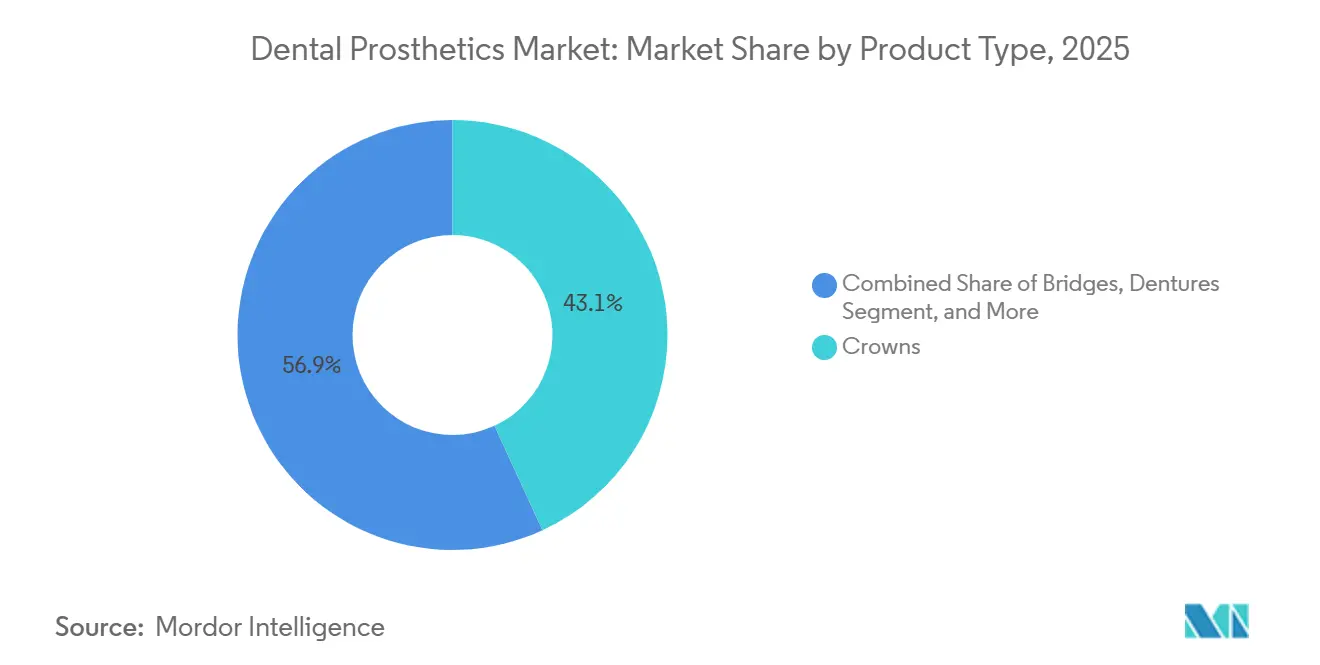
- Nach Produktkategorie führten Kronen im Jahr 2026 mit einem Marktanteil von 43,12 % im Markt für Zahnprothesen, und das Segment der Zahnprothesen wächst bis 2032 mit einer CAGR von 9,85 %.
- Nach Material entfielen im Jahr 2026 48,05 % des Marktes für Zahnprothesen auf Keramik und Zirkonoxid, und Hybrid-/Verbundwerkstoffe wachsen bis 2032 mit einer CAGR von 10,33 %.
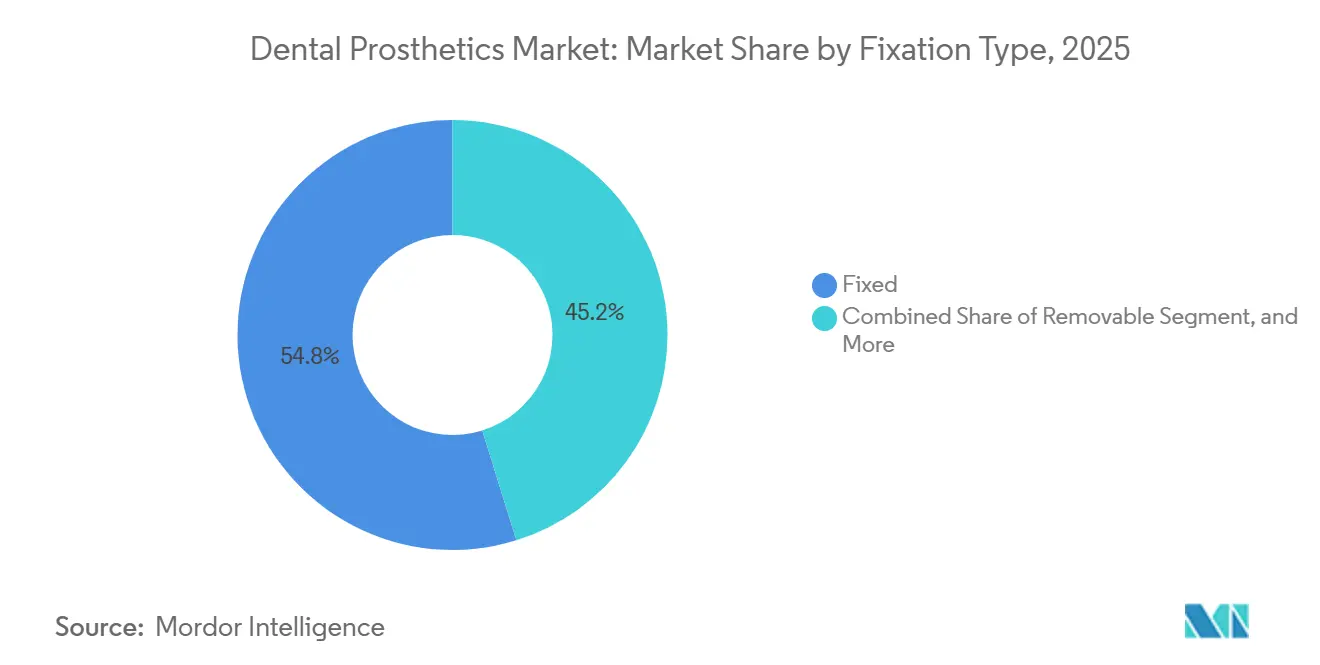
- Nach Befestigungsart entfielen im Jahr 2026 54,82 % des Umsatzes auf festsitzende Restaurationen, während festsitzend-herausnehmbare Hybride bis 2032 mit einer CAGR von 10,93 % wachsen.
- Nach Endnutzer entfielen im Jahr 2026 63,78 % des Umsatzes auf Zahnarztpraxen; für Dentallabore wird bis 2032 ein Wachstum mit einer CAGR von 11,23 % prognostiziert.
- Nach Geografie entfielen im Jahr 2026 35,08 % des weltweiten Umsatzes auf Nordamerika; für den asiatisch-pazifischen Raum wird zwischen 2027 und 2032 eine Expansion mit einer CAGR von 12,33 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alterung der Bevölkerung und Anstieg der Zahnlosigkeit | +1.8% | Japan, Deutschland, Italien, Küstenregionen Chinas | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach ästhetischer Zahnheilkunde | +1.5% | Nordamerika, Westeuropa, GCC, städtisches Indien und China | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung von CAD/CAM und 3D-Druck | +1.4% | Nordamerika, Deutschland, Japan, Südkorea, Australien | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Zahnversicherungsabdeckung | +1.2% | Vereinigte Staaten, Pilotsstädte in China, Brasilien | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte automatisierte Designabläufe | +0.9% | Nordamerika, Deutschland, Israel, Singapur | Kurzfristig (≤ 2 Jahre) |
| Nearshoring durch Zollschranken | +0.6% | Vereinigte Staaten, Kanada, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alterung der Bevölkerung und Anstieg der Zahnlosigkeit
Im Jahr 2021 waren weltweit 349 Millionen Menschen von schwerem Zahnverlust betroffen; die Prävalenz übersteigt bei Erwachsenen ab 65 Jahren in Japan, Deutschland und Italien bereits 30 %. Chinas ältere Bevölkerung wird bis 2030 400 Millionen erreichen, doch nur 12 % nutzen irgendeine Form von Prothesen. Japans Krankenversicherung erstattet 70 % der Implantatkosten, wodurch implantatgestützte Brücken im Jahr 2025 auf 41 % der Versorgungen bei Senioren gestiegen sind. Nationale Kostenträger, nicht bloße Demografie, bestimmen nun das Tempo, da Subventionen Patienten zu Kronen und Implantatbrücken lenken, die Kauen und Ernährung erhalten.
Steigende Nachfrage nach ästhetischer Zahnheilkunde
Die Einnahmen aus ästhetischen Eingriffen in den Vereinigten Staaten stiegen 2025 um 14 %, wobei Veneers und vollkeramische Kronen 68 % der elektiven Eingriffe ausmachten.[1] Die Videokonferenzkultur hat die Aufmerksamkeit für die Zahnfarbe erhöht und Berufstätige unter 45 Jahren dazu veranlasst, Restaurationen als Karriereinvestitionen zu betrachten. Zahnobturatoren ermöglichen die funktionelle und ästhetische Wiederherstellung des Oberkieferbogens nach Traumata, Tumorresektionen oder angeborenen Fehlbildungen. Die Vereinigten Arabischen Emirate und Saudi-Arabien steigerten die Ausgaben für kosmetische Eingriffe im Jahr 2025 durch gebündelte Medizintourismuspakete um 22 %. Die städtischen Crowdlending-Platzierungen in Indien stiegen 2024 um 19 %, da fintech-gesteuerte Null-Zins-Pläne zunahmen. Peer-reviewed-Studien, die einen Zusammenhang zwischen Zahnästhetik und Beschäftigungsfähigkeit belegen, stärken die Bereitschaft, Aufpreise zu zahlen.
Schnelle Einführung von CAD/CAM und 3D-Druck
Einundsechzig Prozent der US-amerikanischen Labore betrieben im Jahr 2025 eigene Fräseinheiten, gegenüber 48 % im Jahr 2023.[2] 3D-Drucker produzieren jetzt Prothesenbasen in 90 Minuten und ermöglichen vollständige Zahnbögen am selben Tag. Forscher der Universität von Texas in Dallas eliminierten die Sinterschrumpfung bei Zirkonoxiddrucken – ein Schritt in Richtung nachbearbeitungsfreier Kronen. Die Kapitalhürden bleiben mit 150.000 USD pro Industriedrucker hoch, was die Fähigkeiten städtischer und ländlicher Labore auseinanderdriften lässt.
Ausweitung der Zahnversicherungsabdeckung
Medicare-Advantage-Pilotprojekte in Florida, Texas und Kalifornien finanzierten 2024 implantatgestützte Deckprothesen, und 18 % der anspruchsberechtigten Senioren nahmen bis zum ersten Quartal 2025 teil. Chinas Pilotstädte deckeln die Zuzahlungen für Zirkonoxidkronen bei 800 CNY (110 USD), was einen Anstieg der Versorgungen um 31 % auslöste. Brasilien verpflichtete private Versicherer ab 2025, alle fünf Jahre eine vollständige Prothese zu übernehmen. Die Erstattungssätze liegen jedoch 30–40 % unter den Privatgebühren, was die Margen der Anbieter belastet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Behandlungs- und Gerätekosten | -1.3% | Vereinigte Staaten, Westeuropa, städtisches Lateinamerika | Langfristig (≥ 4 Jahre) |
| Mangel an digital qualifizierten Zahntechnikern | -0.9% | Ländliches Nordamerika, Osteuropa, Südostasien, Afrika südlich der Sahara | Mittelfristig (2–4 Jahre) |
| Volatile Zirkonoxid- und Edelmetallpreise | -0.7% | Lieferketten in Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte globale Datenschutzvorschriften | -0.5% | EU, Vereinigtes Königreich, Vereinigte Staaten, China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungs- und Gerätekosten
Die durchschnittlichen Eigenkosten für Implantat und Krone in den USA erreichten 2025 4.200 USD, ein Anstieg von 7 % gegenüber dem Vorjahr.[3] Deutschland erstattet nur 60 % der Referenzpreise für Metallkeramik, sodass Patienten für eine vollkeramische Aufwertung 650–975 USD zuzahlen müssen. In Brasilien kostet eine einzelne Zirkonoxidkrone 2.800 BRL (560 USD), was 60 % des monatlichen Mindestlohns entspricht. Kapitalausgaben für CAD/CAM zwingen Labore zur Preiserhöhung, was den Zugang weiter einschränkt.
Mangel an digital qualifizierten Zahntechnikern
Achtundsechzig Prozent der US-amerikanischen Labore meldeten 2024 Vakanzen im CAD-Bereich; in ländlichen Gebieten überstiegen die Vakanzquoten 15 %. Nur 22 % der akkreditierten Programme lehren die Verarbeitung von Intraoralscans. Deutsche Ausbildungsverhältnisse schrumpften in fünf Jahren um 19 %, und Indien verzeichnet eine jährliche Fluktuation von 25 %, da Zahntechniker in GCC-Kliniken abwandern. Fachkräftemangel konzentriert komplexe Fälle in städtischen Konsolidierungszentren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kronen dominieren den Umsatz, Prothesen beschleunigen das WachstumKronen dominierten das Jahr 2026 mit einem Anteil von 43,12 % am Markt für Zahnprothesen, beflügelt durch Einzel-Sitzungs-CAD/CAM, das die Notwendigkeit von Provisorien eliminiert. Für Zahnprothesen wird jedoch bis 2032 ein Wachstum von 9,85 % prognostiziert, da alternde Bevölkerungen in Japan, Deutschland und Italien herausnehmbare Optionen bevorzugen, die den Knochenabbau berücksichtigen. Brücken machten 2025 rund 18 % aus und sind bei Patienten, die auf Implantatchirurgie verzichten, stabil. Abutments stiegen im Einklang mit einem globalen Anstieg der Implantatversorgungen um 11 % im Jahr 2025.
VITA führte ein Lithiumdisilikat-Veneer mit einer Stärke von 0,3 mm ein, das den Zahnschmelz erhält und gleichzeitig die Bruchzähigkeit um 30 % erhöht. Die Produktlandschaft belohnt Vielseitigkeit; Labore, die sowohl festsitzende als auch herausnehmbare Arbeitsabläufe beherrschen, erschließen eine breitere Patientenbasis, während Spezialisten für einzelne Produktlinien einem Margendruck ausgesetzt sind.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Material:
Zirkonoxid dominiert, Hybride verzeichnen starkes WachstumKeramik und Zirkonoxid machten im Jahr 2026 48,05 % des Marktanteils für Zahnprothesen aus, angetrieben durch ultratransluzente Qualitäten, die den Zahnschmelz imitieren. Hybridkomposite sind bereit, mit 10,33 % zu wachsen, da Glasfaserpolymere die Elastizität des Dentins nachahmen und die Belastung an den Grenzflächen reduzieren. Metallkeramik hielt noch immer 22 % für die Haltbarkeit im Seitenzahnbereich, sieht sich jedoch ästhetischen Gegenströmungen ausgesetzt. Reinmetalle machten 12 % aus, hauptsächlich in herausnehmbaren Gerüsten und Abutments.
Polymere und Acrylate machten 10 % aus, werden jedoch durch gedruckte Kunstharze verdrängt. Forscher der Universität Tokio mischten Zirkonoxid mit abgestufter Festigkeit in Einzelkronen ein und reduzierten das Absplitterungsrisiko um 40 %. Ivoclars IPS e.max ZirCAD Prime liefert eine Biegefestigkeit von 850 MPa bei 49 % Transluzenz und deckt Vollbogenversorgungen mit einem einzigen Material ab.
Nach Befestigungstyp:
Festsitzende Restaurationen führen, Hybride gewinnen bei geriatrischen Patienten an BedeutungFestsitzende Lösungen machten 54,82 % des Umsatzes im Jahr 2026 aus, was den Wunsch der Patienten nach Dauerhaftigkeit widerspiegelt. Hybride festsitzend-herausnehmbare Overdentures werden voraussichtlich mit einer CAGR von 10,93 % wachsen und damit Hygieneproblemen älterer Menschen mit eingeschränkter Geschicklichkeit begegnen. Konventionelle herausnehmbare Zahnprothesen wachsen dank niedrigerer Vorabkosten (1.200–2.500 USD gegenüber 15.000–30.000 USD für All-on-four). Straumanns Pro Arch und Nobel Biocare's Trefoil verkürzen die Behandlungszeit und die Kosten durch die Kombination von verschraubten Stegen mit vereinfachten Implantatanordnungen.
Die Nachfrage teilt sich nach Altersgruppen auf; Patienten unter 60 Jahren wählen überwiegend festsitzende Lösungen für soziales Selbstvertrauen, während die Gruppe der über 75-Jährigen die leichte Reinigbarkeit herausnehmbarer Lösungen schätzt. Labore, die modulare Plattformen anbieten, die herausnehmbare Zahnprothesen bei verbesserter finanzieller Lage in festsitzende umwandeln, erschließen einen lebenslangen Mehrwert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Praxen dominieren das Volumen, Labore konsolidieren den WertZahnarztpraxen erwirtschafteten im Jahr 2026 63,78 % des Umsatzes, stehen jedoch aufgrund von 120.000 USD für chairside-Systeme und jährlichen Gebühren unter Kapitaldruck. Für Dentallabore wird bis 2032 ein Wachstum mit einer CAGR von 11,23 % prognostiziert, da Glidewell, National Dentex und Henry Schein unabhängige Labore konsolidieren und CAD-Kompetenz sowie Logistik bündeln. Krankenhäuser und chirurgische Zentren machten 9 % der maxillofazialen und onkologischen Fälle aus; akademische Institute machten fast 2 % der klinischen Studien aus.
Outsourcing nimmt zu: 58 % der US-amerikanischen Allgemeinzahnärzte schickten Kronen im Jahr 2025 an externe Labore, gegenüber 51 % im Jahr 2023. Schnelle Logistik spiegelt E-Commerce-Konzepte wider, wobei Labore eine 24-Stunden-Lieferung innerhalb regionaler Hubs garantieren.
Geografische Analyse
Markt für Zahnprothesen in Nordamerika
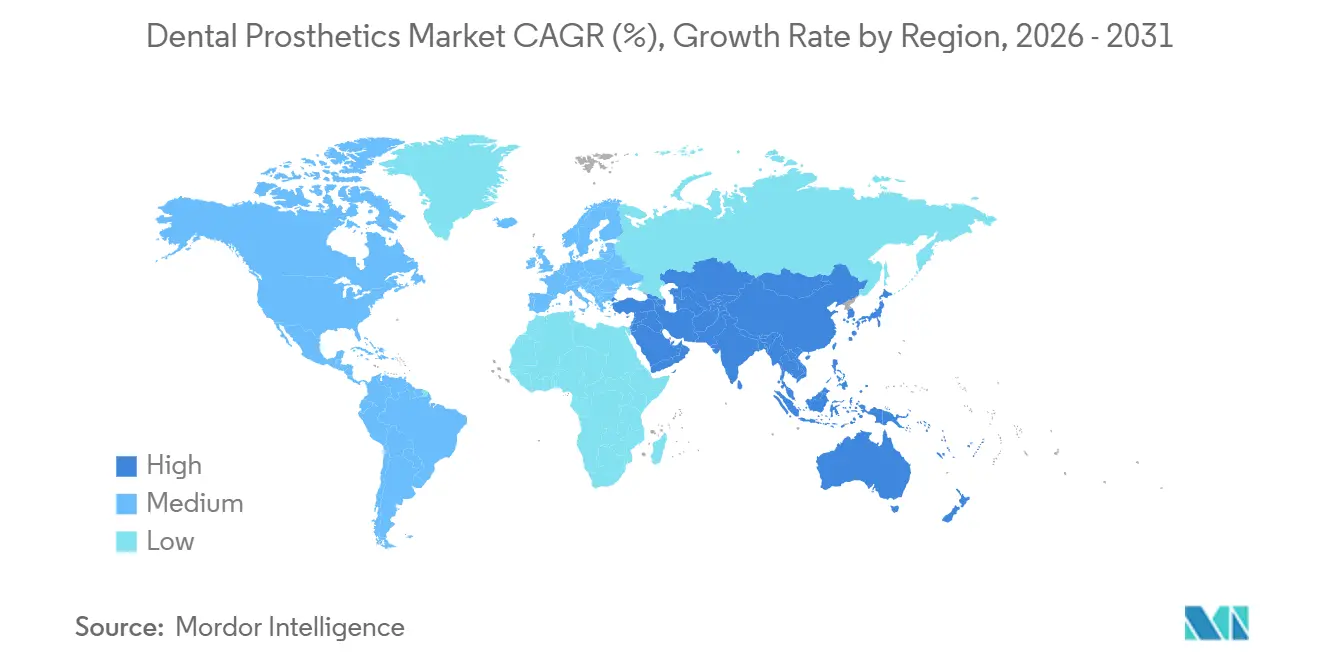
Nordamerika machte im Jahr 2026 35,08 % des Umsatzes aus, gestützt durch Medicare Advantage-Erstattungen und durch das USMCA-Abkommen gefördertes Near-Shoring. Dennoch haben 68 % der Labore Schwierigkeiten, CAD-Stellen zu besetzen, und die Einhaltung von FDA 510(k) und ISO 13485 verursacht Gemeinkosten von 200.000–500.000 USD, was die Konsolidierung verstärkt. Mexiko zog 180 Millionen USD an Laborinvestitionen an, während Kanada 1.200 Arbeitsplätze hinzufügte.
Markt für Zahnprothesen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 12,33 % wachsen, da Chinas Zuzahlungsdeckel einen Anstieg der crowdfinanzierten Versorgungen um 31 % in Pilotstädten auslöste. Japan erstattet 70 % der Implantatkosten für Senioren, was festsitzende Brücken auf 41 % der Versorgungen treibt. Indiens fintech-gestützte Ratenzahlungspläne steigern die elektive Nachfrage, während Universitäten in Seoul und Sydney KI-gestütztes Kronendesign vorantreiben. Infrastrukturlücken bestehen weiterhin: Weniger als 30 % der ländlichen Kliniken in Südostasien besitzen Intraoralscanner.
Markt für Zahnprothesen in Europa, dem Nahen Osten und Südamerika
Deutsche Patienten zahlen für Vollkeramik-Upgrades zusätzlich 650 bis 975 USD. Der Rückstand von 2,1 Millionen Terminen beim NHS England drängt britische Patienten zu privaten Implantaten zu Preisen von 1.000 bis 1.500 USD. Der Dentalurismus in Südeuropa unterbietet die Preise in Nordeuropa um 40 % und zieht 340.000 einreisende Patienten nach Spanien. Der GCC verzeichnete ein Wachstum von 22 % im Bereich ästhetische Zahnheilkunde, und Brasiliens obligatorische Zahnprothesenversorgung stärkt den südamerikanischen Schwung.
Wettbewerbslandschaft
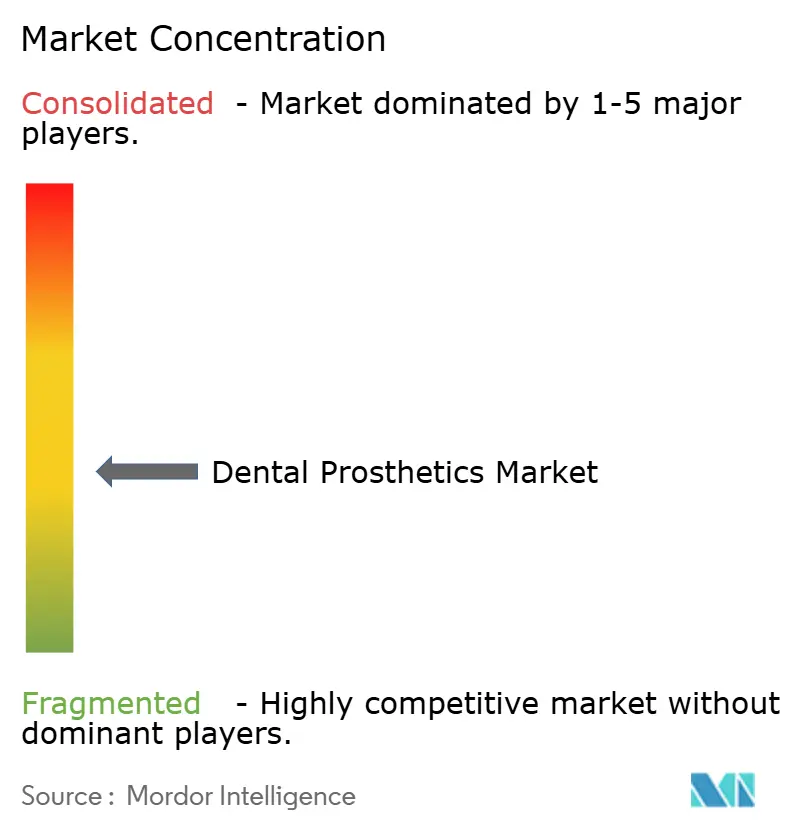
Der Markt für Zahnprothesen bleibt mäßig fragmentiert. Envista erwarb zwei europäische Implantatdistributoren für 210 Millionen USD, und Straumann erwarb einen Anteil von 60 % an einem Shanghaier KI-Softwareunternehmen. Das USPTO erteilte 2025 127 Patente für Prothesen, von denen sich ein Drittel auf Zirkonoxid-Mikrostrukturen und ein weiteres Viertel auf KI-gestützte Randerkennungssysteme konzentrierte.
Zu den Disruptoren gehören Carbons FP3D-Kunstharz, das die Biegefestigkeit von Prothesen um 28 % steigert, und Overjets KI-Diagnostik, die suboptimale Ränder vor dem Fräsen erkennt. Compliance-Kosten für ISO 13485 und FDA 510(k)-Anmeldungen schrecken kleine Marktteilnehmer ab, während große Ketten ihre Skaleneffekte nutzen, um 24-Stunden-Liefernetzwerke aufrechtzuerhalten. Chancen bestehen in ländlichen Telezahnheilkunde-Plattformen und Abonnementpaketen für Kronenersatz.
Marktführer im Bereich Zahnprothesen
-
BioHorizons Inc
-
Straumann AG
-
Nobel Biocare Services
-
Osstem Implant Co. Ltd
-
Zimmer Biomet Holdings
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zahnprothesen Unternehmen in diesem Bericht
- 3M
- Align Technology
- BioHorizons
- Coltene Holding
- Dentium Co. Ltd.
- Dentsply Sirona
- Envista Holdings (Nobel Biocare)
- GC Corporation
- Glidewell Dental
- Henry Schein
- Straumann Group
- Ivoclar Vivadent
- Kuraray Noritake Dental
- Nobel Biocare Services
- Osstem Implant Co. Ltd.
- Planmeca
- Straumann Group
- VITA Zahnfabrik
- Zimmer Biomet
- ZimVie
Neueste Industrielle Entwicklungen in Markt für Zahnprothesen
- Februar 2026: Envista erwarb zwei europäische Implantatdistributoren für 210 Millionen USD.
- September 2025: Carbon brachte FP3D-Prothesenkunstharz mit 28 % höherer Biegefestigkeit und 90-minütigen Druckzeiten auf den Markt.
- September 2025: Dentsply Sirona stellte DS Core AI vor und verkürzte die Brückendesignzeit auf 6 Minuten.
- Juni 2025: Straumann erwarb 60 % eines Shanghaier Unternehmens für digitales Design für 85 Millionen USD.
Berichtsumfang des globalen Marktes für Zahnprothesen
Die Prothetik ist ein zahnmedizinisches Fachgebiet, das sich mit festsitzenden und herausnehmbaren Zahnrestaurationen, sogenannten Zahnprothesen, befasst, um die normale Zahnfunktion und das ästhetische Erscheinungsbild wiederherzustellen. Diese Behandlungen werden in der oralen Rehabilitation, Diagnose und Therapie mit Hilfe von Zahnprothesen eingesetzt, um verschiedene Arten von Mundgesundheitsproblemen und funktionellen Zwecken zu begegnen, wie z. B. der Behandlung von Kiefererkrankungen wie Kiefergelenkserkrankungen (TMJD). Der Markt für Zahnprothesen ist segmentiert nach Produkttyp (Zahnbrücken, Kronen, Abutments, Prothesen und weitere), Material (Titan, Zirkonium, Keramik, weitere), Endnutzer (Krankenhäuser und Kliniken, Dentallabore, weitere) sowie Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika). Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte in Millionen USD für die oben genannten Segmente.
Segmentierungsübersicht
| Kronen |
| Brücken |
| Prothesen |
| Abutments |
| Inlays / Onlays / Veneers |
| Sonstige Prothesen |
| Keramik / Zirkonoxid |
| Metallkeramik (PFM) |
| Metalle |
| Polymere und Acrylate |
| Hybrid- und Verbundwerkstoffe |
| Festsitzend |
| Herausnehmbar |
| Fest-herausnehmbares Hybrid |
| Zahnarztpraxen |
| Dentallabore |
| Krankenhäuser und chirurgische Zentren |
| Akademische und Forschungsinstitute |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Kronen | |
| Brücken | ||
| Prothesen | ||
| Abutments | ||
| Inlays / Onlays / Veneers | ||
| Sonstige Prothesen | ||
| Nach Material | Keramik / Zirkonoxid | |
| Metallkeramik (PFM) | ||
| Metalle | ||
| Polymere und Acrylate | ||
| Hybrid- und Verbundwerkstoffe | ||
| Nach Befestigungstyp | Festsitzend | |
| Herausnehmbar | ||
| Fest-herausnehmbares Hybrid | ||
| Nach Endnutzer | Zahnarztpraxen | |
| Dentallabore | ||
| Krankenhäuser und chirurgische Zentren | ||
| Akademische und Forschungsinstitute | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Zahnprothesen im Jahr 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 17,80 Milliarden USD erreichen.
Wie schnell wird die Nachfrage nach 2027 wachsen?
Der Umsatz wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,10 % steigen.
Welche Produktkategorie führt heute die globalen Verkäufe an?
Kronen hielten im Jahr 2026 43,12 % des Umsatzes und bleiben der meistverkaufte Artikel.
Warum gewinnen hybrid fest-herausnehmbare Deckprothesen an Bedeutung?
Sie lösen Hygieneprobleme bei Senioren und kosten weniger als vollständig festsitzende Brücken.
Welche Region bietet das schnellste langfristige Wachstum?
Für den asiatisch-pazifischen Raum wird bis 2032 eine Expansion mit einer CAGR von 12,33 % prognostiziert, beflügelt durch chinesische Erstattungsreformen.