
Marktgröße und Marktanteil für zahnchirurgische Instrumente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.88 Milliarden US-Dollar |
| Marktgröße (2031) | 9.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.87 % |
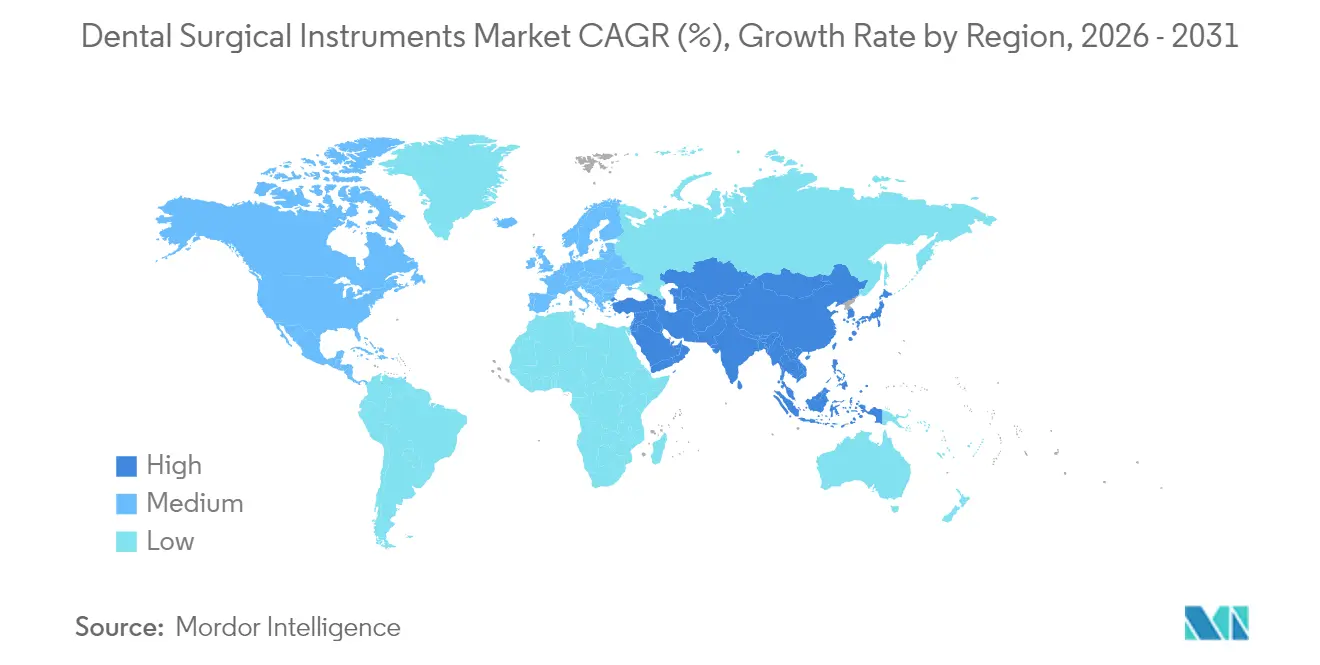
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
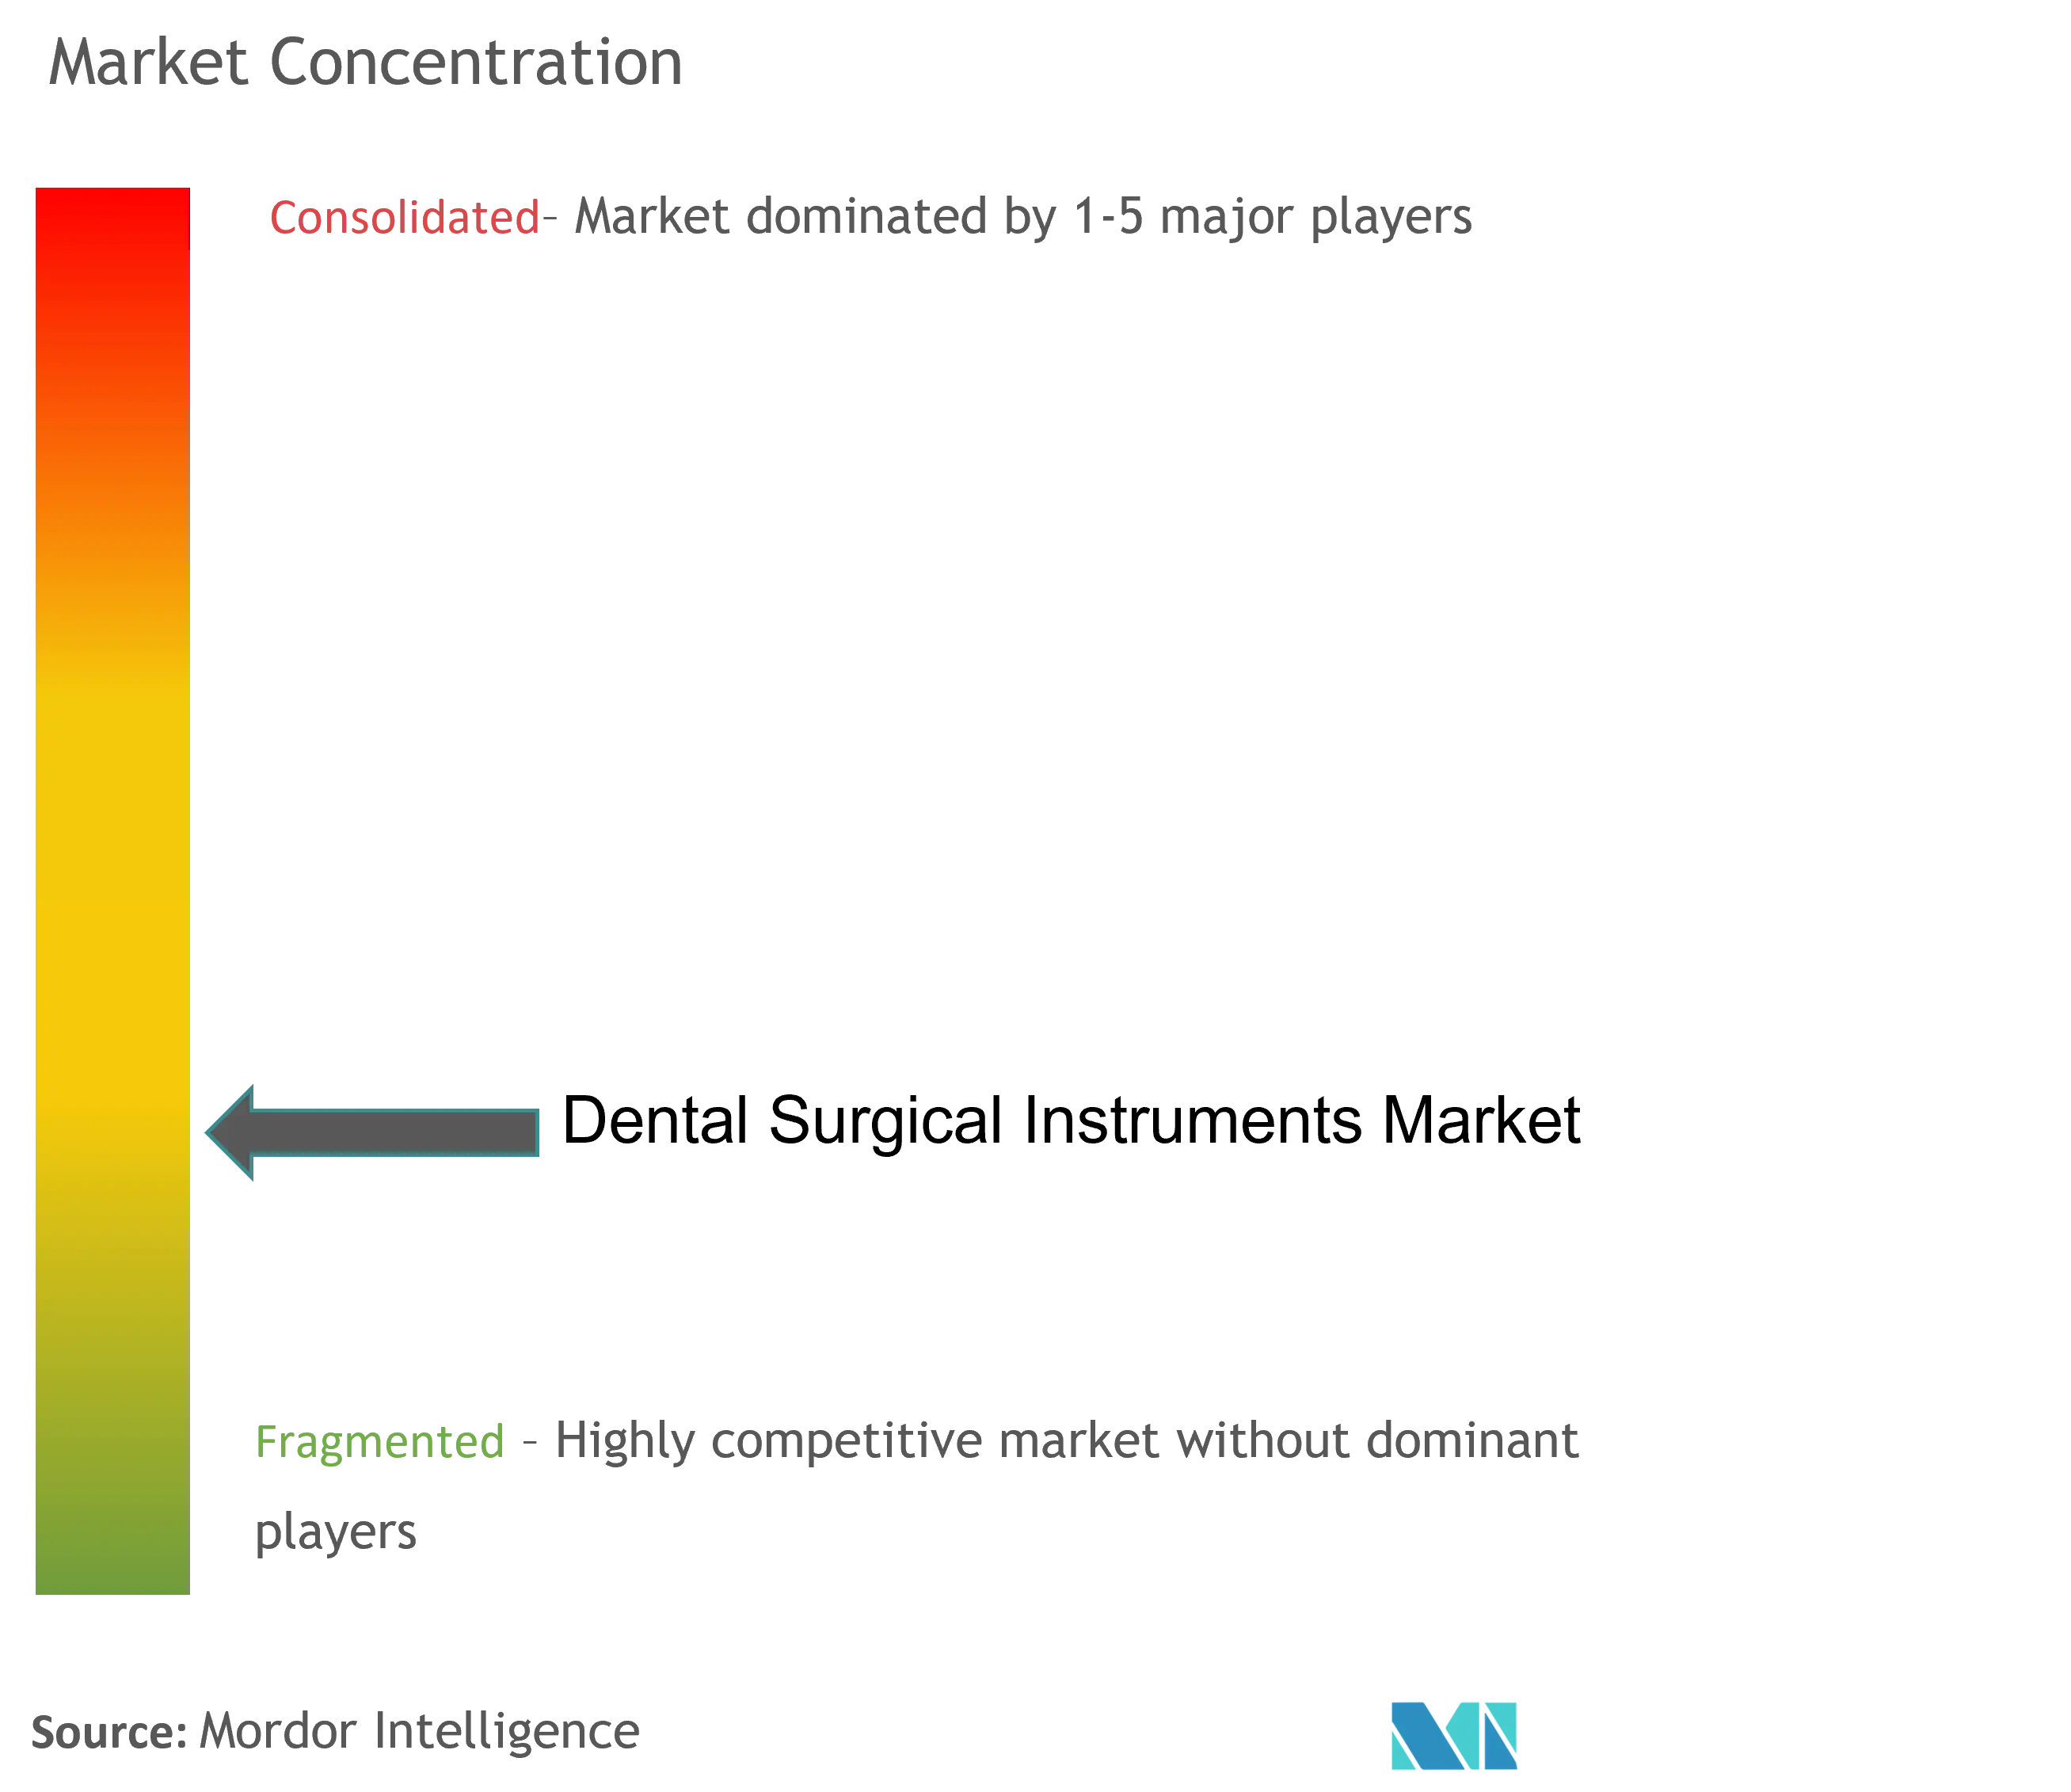
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für zahnchirurgische Instrumente von Mordor Intelligence
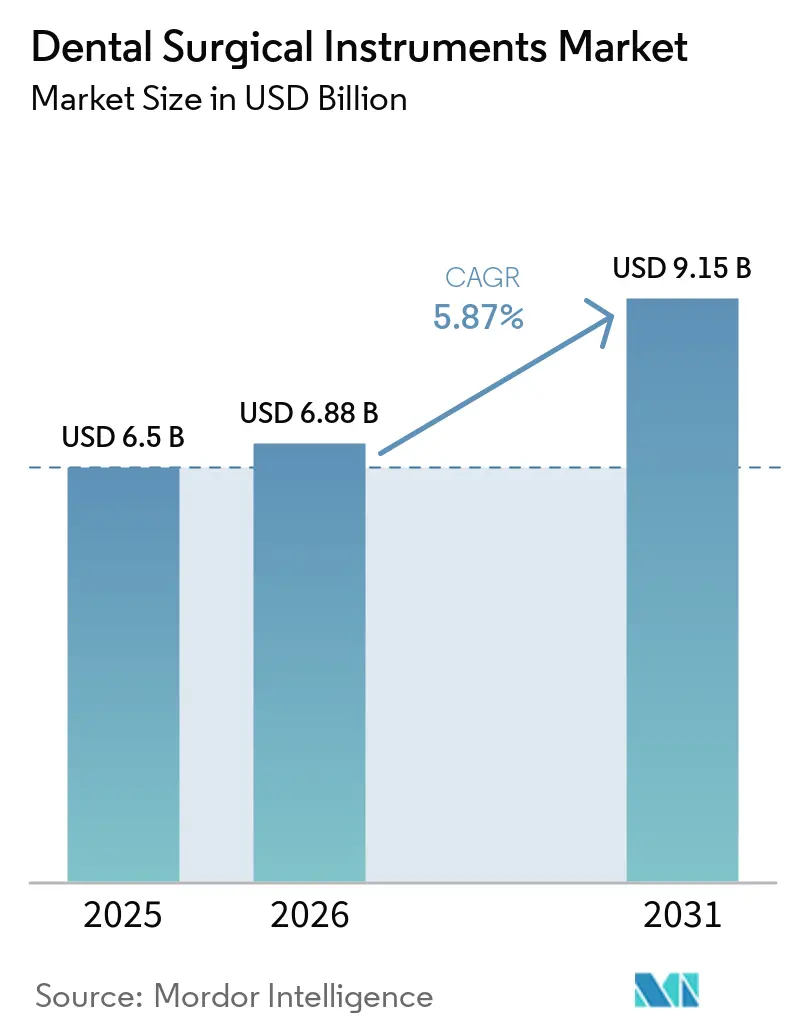
Die Marktgröße für zahnchirurgische Instrumente wird im Jahr 2026 auf USD 6,88 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 6,5 Milliarden, mit Projektionen für 2031 von USD 9,15 Milliarden, was einem Wachstum von 5,87 % CAGR über den Zeitraum 2026–2031 entspricht. Steigende Volumina in der Implantologie, die rasche Verbreitung KI-gesteuerter Robotik sowie eine wachsende grenzüberschreitende Nachfrage nach komplexen Mundoperationen sind die primären Kräfte, die den Markt für zahnchirurgische Instrumente antreiben. Handinstrumente behalten eine zentrale Rolle, doch laser- und piezoelektrische Systeme gewinnen an Dynamik, da sie die Heilungszeit verkürzen, Gewebe schonen und den Patientenkomfort verbessern. Nordamerika führt den Markt für zahnchirurgische Instrumente weiterhin an, begünstigt durch die frühe Einführung digitaler Arbeitsabläufe und eine unterstützende Erstattungspolitik, während der Asien-Pazifik-Raum die am schnellsten wachsende Region ist, da Dentalzentren für Medizintourismus und private Investitionen die Kapazitäten ausbauen. Die zunehmende Konsolidierung unter zahnärztlichen Supportorganisationen verändert die Beschaffung, und speziell auf geriatrische Patienten ausgerichtete Programme lenken das Produktdesign hin zu minimal-invasiven Instrumentensets.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Handinstrumente mit einem Anteil von 39,12 % am Markt für zahnchirurgische Instrumente im Jahr 2025, während Dentallaser bis 2031 voraussichtlich mit einem CAGR von 8,01 % wachsen werden.
- Nach Anwendung entfiel auf die Implantologie im Jahr 2025 ein Anteil von 40,05 % an der Marktgröße für zahnchirurgische Instrumente; kieferorthopädische und kosmetische Chirurgie soll zwischen 2026 und 2031 mit einem CAGR von 6,99 % wachsen.
- Nach Endnutzer dominierten Zahnarztpraxen im Jahr 2025 mit einem Anteil von 52,65 % an der Marktgröße für zahnchirurgische Instrumente, während Krankenhäuser mit einem CAGR von 6,69 % bis 2031 wachsen.
- Nach Region hielt Nordamerika im Jahr 2025 einen Anteil von 40,85 % am Markt für zahnchirurgische Instrumente; der asiatisch-pazifische Raum expandiert bis 2031 mit einem CAGR von 7,18 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung piezoelektrischer Osteotomieinstrumentierung in Europa und Asien-Pazifik | +1,4 | Europa und Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (ca. 3–4 Jahre) |
| Verbreitung KI-gesteuerter robotergestützter Mikrochirurgie in nordamerikanischen Implantatcentern | +0,9 | Nordamerika, begrenzte Durchdringung in anderen Regionen | Langfristig (≥ 5 Jahre) |
| Tourismusgetriebene Nachfrage nach komplexen Implantatoperationen in der Türkei und den GCC-Staaten treibt den Absatz von Instrumentensets | +1,3 | Türkei, GCC-Staaten, mit globaler Patientengewinnung | Kurzfristig (≤ 2 Jahre) |
| Treiber – Geriatrische Mundgesundheitsprogramme fördern minimal-invasive Instrumentensets in Japan und den nordischen Ländern | +0,8 | Japan und nordische Länder, mit Übernahme in alternden Gesellschaften weltweit | Mittelfristig (ca. 3–4 Jahre) |
| Masseneinkauf durch schnell wachsende zahnärztliche Supportorganisationsketten in den USA und Kanada | +1,1 | USA und Kanada, mit Expansion in andere konsolidierte Märkte | Kurzfristig (≤ 2 Jahre) |
| Boom bei Interproximalreduktion durch Klarsichtaligner treibt Nachfrage nach Präzisionsfräsern in Südamerika | +0,6 | Südamerika, mit Wachstum in aufstrebenden kieferorthopädischen Märkten | Mittelfristig (ca. 3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung piezoelektrisch unterstützter Osteotomie
Selektive Mikrovibrationen ermöglichen es piezoelektrischen Geräten, mineralisiertes Gewebe zu schneiden und dabei benachbarte Nerven und Gefäße zu schonen, was postoperative Schmerzen und Schwellungen bei Weisheitszahnextraktionen und der Vorbereitung von Implantatstellen reduziert. Wachsende klinische Belege für eine geringere Nervenverletzungsrate veranlassen Fachpraxen, herkömmliche Rotationsbohrer zu ersetzen. Ausbildungszentren in den Vereinigten Staaten und Deutschland integrieren Piezochirurgiemodule in Weiterbildungslehrpläne, was die Kompetenz junger Kliniker beschleunigt. Lieferanten verfeinern Aufsatzdesigns für schwer zugängliche Unterkieferregionen, und Distributoren berichten von einem zweistelligen Stückzahlwachstum im Jahr 2024. Da die Erstattungsparität mit Rotationssystemen zunimmt, sorgt dieser Treiber für einen positiven mittelfristigen Impuls auf den Markt für zahnchirurgische Instrumente.
Verbreitung KI-gesteuerter robotergestützter Zahnchirurgie
Robotikplattformen integrieren präoperative Kegelstrahl-CT-Daten mit Echtzeit-Navigation und ermöglichen so eine Implantatplatzierungsgenauigkeit im Submillimeterbereich, wodurch Einweg-Operationsschablonen überflüssig werden. Klinische Studien im Jahr 2025 zeigten mittlere Genauigkeitsabweichungen von 1,2 mm im Vergleich zu 2,0 mm bei manuellen Techniken, was zu weniger intraoperativen Anpassungen führt. Frühe Anwender berichten von verkürzter Behandlungszeit und vorhersehbaren klappenfreien Protokollen, die bei Patienten gut ankommen. Die Kapitalkosten bleiben hoch, doch Leasingmodelle und Serviceverträge senken die Einstiegshürden. Regulatorische Zulassungen in Kanada und Japan erweitern die adressierbare Basis und fördern den langfristigen Schwung im Markt für zahnchirurgische Instrumente.
Tourismusgetriebene Nachfrage nach komplexen Implantatoperationen
Preisunterschiede von 60–75 % bei der Vollbogenrehabilitation veranlassen Patienten aus Westeuropa und Nordamerika, Behandlungen in der Türkei, Mexiko oder Thailand zu suchen. Spezialisierte „All-on-four”-Pakete bündeln Implantate, Prothetik, Hotel und lokalen Transport, was Fallvolumina erzeugt, die Hochpräzisionsbohrer, Drehmomentschlüssel und Transplantationssets erfordern. Regierungen in Zielländern gewähren Steueranreize für Kliniken, die internationale Akkreditierungen erfüllen, was Upgrades auf Premium-Instrumente fördert. Dieser Zustrom sorgt für einen unmittelbaren Umsatzanstieg im Markt für zahnchirurgische Instrumente, insbesondere bei Implantatsets und Werkzeugen zur Applikation regenerativer Biomaterialien.
Geriatrische Mundgesundheitsprogramme fördern minimal-invasive Instrumentensets
Bis 2030 werden weltweit mehr als 1,4 Milliarden Menschen im Alter von ≥ 60 Jahren leben, und Schleimhautfragilität sowie Polypharmazie erfordern schonende Behandlungsansätze. Nationale Versicherungssysteme in Japan und Schweden subventionieren Luftabrasionsgeräte, Diodenlaser und ergonomische Ultraschallscaler, die auf ältere Erwachsene zugeschnitten sind. Universitätskliniken berichten von einem verstärkten Einsatz von Fluoridlackapplikatoren und Kurzschaftscalern zur Behandlung von Wurzelkaries bei Pflegeheimbewohnern. Instrumentenhersteller reagieren mit leichten, autoklavierbaren Griffen, die die Ermüdung des Bedieners reduzieren. Die Konvergenz von demografischem Bedarf und öffentlicher Finanzierung hält die Nachfrage im Markt für zahnchirurgische Instrumente stabil.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erstattungslücke bei fortschrittlichen elektrochirurgischen Geräten | -0,7 | Karibische und afrikanische Märkte, mit begrenzten globalen Auswirkungen | Mittelfristig (ca. 3–4 Jahre) |
| Begrenzte Kapazität für Edelstahlmetallurgie in den nordischen Ländern treibt Kosten in die Höhe | -0,4 | Nordische Länder, mit Auswirkungen auf die Lieferkette in Europa | Langfristig (≥ 5 Jahre) |
| Verzögerungen bei der EU-MDR-Zertifizierung für neue Laserhandstücke | -1,2 | Europäische Union, mit regulatorischen Ausstrahlungseffekten auf andere Regionen | Kurzfristig (≤ 2 Jahre) |
| Zufluss gefälschter Handinstrumente aus Asien beeinträchtigt Ozeanien | -0,5 | Region Ozeanien, mit möglicher Ausweitung auf andere Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für zahnchirurgische Instrumente
Premium-Diodenlaser werden für USD 50.000–70.000 und piezoelektrische Chirurgieeinheiten für USD 5.000–15.000 verkauft, was die Kapitalbudgets ländlicher Kliniken übersteigt. Serviceverträge und obligatorische Kalibrierungen erhöhen die jährlichen Betriebskosten um 15–20 %. Community Colleges in North Carolina sicherten sich USD 3,57 Millionen für die Ausbildung von Assistenten an fortschrittlichen Geräten, was den erheblichen Investitionsbedarf unterstreicht, bevor Einnahmen erzielt werden. Kleinere Praxen verschieben Anschaffungen, was die Akzeptanz in preissensiblen Segmenten des Marktes für zahnchirurgische Instrumente direkt hemmt.
Unzureichende Erstattungsrichtlinien
Nur 49 % der erwachsenen Medicaid-Begünstigten besuchten im vergangenen Jahr einen Zahnarzt, wobei niedrige Honorare als Haupthindernis genannt wurden[1]. Obwohl die Centers for Medicare & Medicaid Services für 2024 229 zahnärztliche Codes zu den klinischen ambulanten Zahlungsklassifikationen hinzugefügt haben, bleiben fortschrittliche Implantat- oder Laserverfahren häufig nicht abgedeckt[2]. Diese Unsicherheit schreckt von Kapitalinvestitionen in innovative Instrumente ab. Ausstehende Reformen auf Staatsebene könnten die Kostendeckung verbessern, doch in der Zwischenzeit dämpfen Erstattungsdefizite die Wachstumsdynamik des Marktes für zahnchirurgische Instrumente.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
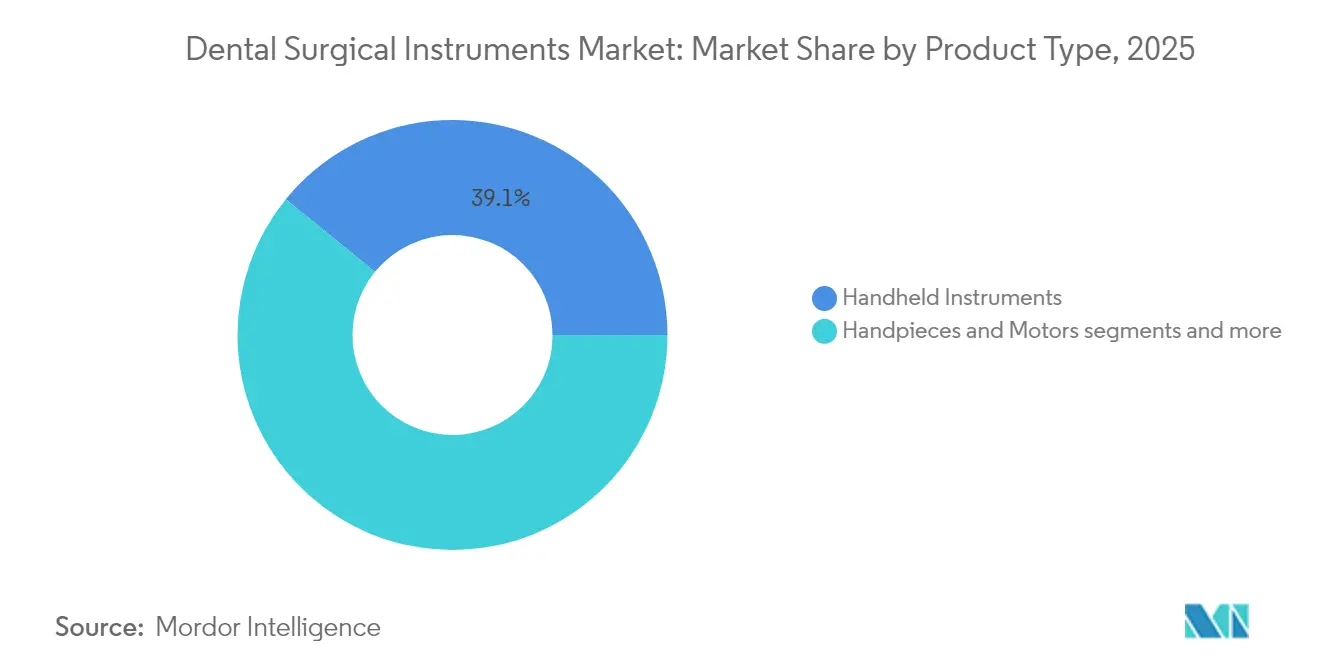
Verlagerung hin zu minimal-invasiver PräzisionHandinstrumente hielten im Jahr 2025 einen Anteil von 39,12 % am Markt für zahnchirurgische Instrumente und spiegeln damit ihre zentrale Rolle bei routinemäßigen Scaling-, Extraktions- und restaurativen Arbeiten wider. Edelstahl-Sonden, Nadelhalter und Knochenfeilen setzen weiterhin die Kaufstandards, und schrittweise Verbesserungen bei Griffrändelung und Balance erhalten die Loyalität der Kliniker. Trotz der Marktdominanz verschiebt sich der Produktmix in Richtung mikrochirurgischer Varianten, die feinere Bewegungen in engen Operationsfeldern ermöglichen. Dentallaser, obwohl mit einer kleineren installierten Basis vertreten, sind die am schnellsten wachsende Produktlinie mit einem prognostizierten CAGR von 8,01 % bis 2031. Kieferorthopädische Praxen und Parodontologen bevorzugen Erbium- und Diodensysteme, die Weichgewebe mit minimalen Kollateralschäden abtragen, die Behandlungszeit verkürzen und positive Mundpropaganda fördern. Die Marktgröße für zahnchirurgische Instrumente im Bereich Lasersysteme soll stetig wachsen, da die Stückpreise sinken und Hersteller Schulungen in Kaufverträge einbinden.
Motorisierte Handstücke und chirurgische Motoren sind für die Implantatbettvorbereitung und endodontische Formgebung kontinuierlich gefragt. Bürstenlose Mikromotoren und integrierte LED-Beleuchtung verbessern die Drehmomentstabilität und Visualisierung und differenzieren Premium-Modelle weiter. Elektrochirurgische Geräte bedienen die Koagulation in der orofazialen Onkologie, während Ultraschallscaler Eckpfeiler der parodontalen Erhaltungstherapie bleiben. Obwohl elektive kosmetische Eingriffe während der Pandemie-Lockdowns zurückgingen, erholte sich die motorisierte Instrumentierung rasch, als sich der Patientenfluss normalisierte. Anbieter, die modulare Akkupacks und autoklavierbare Gehäuse nutzen, werden voraussichtlich Marktanteile gewinnen und den Markt für zahnchirurgische Instrumente auf einem technologiegetriebenen Upgrade-Pfad halten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Anwendung:
Implantologie behauptet sich, während Ästhetik an Fahrt gewinntDie Implantologie hielt im Jahr 2025 einen Anteil von 40,05 % am Markt für zahnchirurgische Instrumente, da zahnlose Patientengruppen festsitzende Lösungen gegenüber herausnehmbaren Prothesen bevorzugen. Präzisionsdrehmomentschlüssel, Tiefenmesser und Sinuslift-Sets sind unverzichtbar, und Originalgerätehersteller richten ihre Portfolios auf gängige Innenachtkant- und Konusverbindungssysteme aus. Die Marktgröße für zahnchirurgische Instrumente im Bereich Implantologie wird voraussichtlich wachsen, da die chairside-Kegelstrahl-CT-Bildgebung zum Standard der Versorgung wird und ein hohes Vertrauen in Sofortbelastungsprotokolle gewährleistet. Vollzirkonium- und Titan-Zirkonium-Implantatfixaturen, die mit geführten Chirurgieinstrumenten integriert werden, festigen die Verkaufszyklen für Instrumente weiter.
Kieferorthopädische und kosmetische Chirurgie ist die am schnellsten wachsende Anwendung mit einer CAGR-Prognose von 6,99 %. Die Akzeptanz von Klarsichtschienen, angetrieben durch aggressives Direktmarketing an Verbraucher, steigert die Nachfrage nach Interproximalreduktionsfräsern, Präzisionsschneidern und Finierstreifen. Digital geplante Veneers, gingivale Umformung und Schmelzmikroabrasion sind ebenfalls auf hochdrehende, vibrationsarme Handstücke aus Luft- und Raumfahrtlegierungen angewiesen. Das Wachstum ist am deutlichsten in städtischen asiatischen Märkten, wo junge Erwachsene ästhetische Verbesserungen parallel zu Lifestyle-Ausgaben anstreben. Endodontische Mikrochirurgie und parodontale Regeneration erfreuen sich einer nischenspezifischen, aber konsistenten Akzeptanz, da mikroskopgestützte Arbeitsabläufe von akademischen Zentren in private Praxen übergehen und die Diversifizierung innerhalb der Branche für zahnchirurgische Instrumente aufrechterhalten.
Nach Endnutzer:
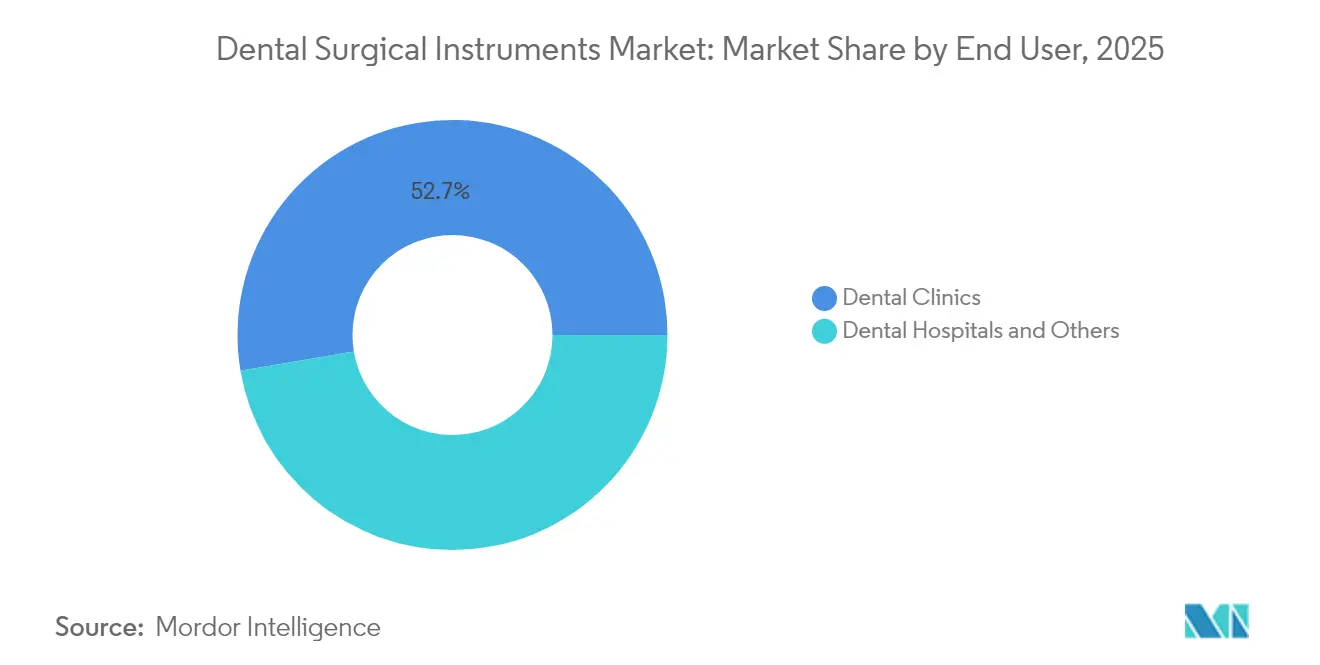
Praxen dominieren, während Krankenhäuser komplexe Versorgung ausbauenZahnarztpraxen erzielten im Jahr 2025 einen Anteil von 52,65 % am Markt für zahnchirurgische Instrumente, begünstigt durch Zugänglichkeit, Behandlerautonomie und den Aufstieg von Gruppenpraxen mit mehreren Behandlungsstühlen. Zahnärztliche Supportorganisationen nutzen ihre Masseneinkaufsmacht und verhandeln mehrjährige Lieferverträge, die den Werkzeugbestand in ihren Netzwerken standardisieren. Die Integration von Intraoralscannern und CAD/CAM-Fräsen fördert den Querverkauf kompatibler Chirurgiesets. Krankenhäuser verzeichnen derweil den schnellsten Zuwachs mit einer CAGR von 6,69 %, was ihre Fähigkeit widerspiegelt, medizinisch komplexe Fälle wie onkologische Resektionen und Traumarekonstruktionen zu behandeln. Operationssaalbedingungen erfordern steril verpackte Klingen, motorisierte Sägen und resorbierbare Plattensysteme, was die Beschaffung ausweitet.
Akademische Einrichtungen und Forschungslabore fallen unter die Kategorie „Sonstige” und fungieren als Technologieinkubatoren. Finanzierungen aus Zuschüssen der National Institutes of Health und privater Philanthropie statten diese Zentren mit Prototypen von Navigationssystemen und Augmented-Reality-Mikroskopen aus. Rückkopplungszyklen zwischen Innovatoren und klinischen Anwendern prägen aufeinanderfolgende Produktgenerationen und stärken die Wertschöpfungspipeline für den breiteren Markt für zahnchirurgische Instrumente.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Markt für zahnchirurgische Instrumente in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 40,85 % am Markt für zahnchirurgische Instrumente. Frühe Erstattungsregelungen für robotergestützte Implantatplatzierung und die weitverbreitete Integration der Kegelstrahl-Computertomographie (CBCT) sichern nachhaltige Geräteaustauschrzyklen. Die American Dental Association stellt fest, dass 67 % der US-amerikanischen Praxen mittlerweile eine hauseigene 3-D-Bildgebung anbieten – eine Quote, die die Nachfrage nach kompatiblen chirurgischen Schablonen und Präzisionsfräsen antreibt. Die von den Centers for Medicare & Medicaid Services im Jahr 2024 abgeschlossene bundesweite Vergütungsparität über alle Versorgungsstandorte hinweg stärkt das Einkaufsvertrauen von Krankenhäusern für fortschrittliche Oralchirurgie-Sets.
Markt für zahnchirurgische Instrumente im asiatisch-pazifischen Raum und in der Türkei
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 7,18 % bis 2031 die stärkste Dynamik. Thailand und die Türkei ziehen einreisende Patienten an, die eine Vollbogen-Implantatrehabilitation zu Preisen suchen, die 60 % unter dem westeuropäischen Niveau liegen, was robuste Lagerbestände an Implantatbohrern, Drehmomentschlüsseln und Transplantationsspritzen erfordert. China steigert seine lokale Fertigungskapazität durch Steuervergünstigungen für Medizinprodukte der Klasse III und erhöht damit die Resilienz der Lieferkette. Das Production-Linked Incentive-Programm Indiens sieht Subventionen für mittelgroße Medizintechnikunternehmen vor und steigert die inländische Produktion von Ultraschallscalern und Obturationssystemen. Japan treibt die Integration von Robotik voran, indem es einheimische haptische Steuerungen mit importierter Navigationssoftware kombiniert und so die regionale Produktnachfrage weiter diversifiziert.
Markt für zahnchirurgische Instrumente in EMEA und Südamerika
Europa verzeichnet weiterhin eine stetige Nachfragesteigerung, die durch nationale Präventionsprogramme zur Bekämpfung von Parodontalerkrankungen angetrieben wird. Deutschland fördert die Laseranwendung durch Erstattungscodes für minimalinvasive Frenektomien, während der britische NHS mobile Zahnarztbusse einsetzt, die mit tragbaren chirurgischen Sets ausgestattet sind, um unterversorgte Gemeinschaften zu erreichen. Mittel- und Osteuropa profitiert von EU-Strukturfonds, die Universitätskliniken modernisieren und grenzüberschreitende Ausbildungsaustausche fördern. Im Nahen Osten und in Afrika investieren die Staaten des Golf-Kooperationsrats Öleinnahmen in den Aufbau spezialisierter Implantatzentren, während südamerikanische Märkte wie Brasilien einen Anstieg der ästhetischen Nachfrage verzeichnen, der mit steigendem verfügbarem Einkommen zusammenhängt. Insgesamt verankern diese Dynamiken langfristige Expansionsmöglichkeiten im Markt für zahnchirurgische Instrumente.
Regulatorisches Umfeld
Dentalchirurgische Instrumente werden als Medizinprodukte reguliert, und der Marktzugang hängt von Qualitätssystemen, technischer Dokumentation und Marktüberwachung nach dem Inverkehrbringen ab. In den Vereinigten Staaten wird die FDA-Aufsicht gemäß 21 CFR Part 820 durch die Angleichung der Quality Management System Regulation (QMSR) an ISO 13485 operationalisiert, und die FDA implementierte im Februar 2026 einen aktualisierten Prüfansatz, da sie sich von QSIT-artigen Inspektionen entfernte. Dies erhöht den Fokus auf Lieferantenkontrollen und Rückverfolgbarkeit bei wiederverwendbaren Instrumenten, motorbetriebenen Systemen und Laserplattformen, bei denen kalibrierte Leistung und validierte Wiederaufbereitung zentrale Aspekte der Compliance sind.
In Europa wird die Compliance durch die Verordnung (EU) 2017/745 (EU-MDR) geregelt. Die Kapazität der benannten Stellen und die Nachweisanforderungen haben den Zugang für neue und modifizierte Geräte eingeschränkt, einschließlich der in den Markteinschränkungen des Berichts hervorgehobenen Laser-Handstücke. Leitlinien und Klarstellungen prägen weiterhin die Einreichungen, darunter CEN/TR 12401:2025 (CEN/TC 55) zu Klassifizierungsleitlinien für Dentalmaterialien und -instrumente im Rahmen der EU-MDR. Im Juni 2026 veröffentlichte die Europäische Kommission die Delegierten Verordnungen (EU) 2026/1451 und (EU) 2026/1359, die die Liste der etablierten Technologien (Well-Established Technologies, WET) für implantierbare Produkte und Klasse-III-Produkte erweitern. Dies kann bestimmte Belastungen durch klinische Prüfungen und Dokumentation für etablierte Technologien verringern und beeinflusst, wie implantatbezogene chirurgische Systeme in EU-technischen Dokumentationen begründet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit chirurgischen Rohmaterialien und Unterkomponenten und führt über Präzisionsbearbeitung, Oberflächenveredelung, Montage, Verpackung und Sterilisationsvalidierung bis zur Distribution an Kliniken, Krankenhäuser und DSOs. Vorgelagerte Inputs umfassen Edelstähle und Titanlegierungen, wobei die Rückverfolgbarkeit durch Werkszeugnisse und Analysezertifikate unterstützt wird. Spezialisierte Komponentenhersteller liefern Teile für Handstücke, Motoren und Laserzubehör, während OEMs und Markeninstrumentenhersteller Leistungstests, Reinigungs- und Sterilisationsanweisungen sowie die endgültige Freigabe im Rahmen kontrollierter Qualitätssysteme integrieren.
Die Angleichung an regulatorische Vorgaben und Normen beeinflusst auch, wie Hersteller die Lieferantenqualifizierung und technische Dokumentation über verschiedene Märkte hinweg handhaben. Die ab 2. Februar 2026 gültige FDA-QMSR harmonisiert die US-Qualitätsanforderungen stärker mit ISO 13485:2016 und unterstützt globale Hersteller, die ein einheitliches QMS über mehrere Standorte betreiben, während sie zugleich die Erwartungen an Lieferantenkontrollen und Beschwerdemanagement erhöht. In China verstärken Material- und präklinische Bewertungsnormen für Metalle in Dentalinstrumenten (einschließlich YY/T 1952.1-2024 und YY/T 0294.1-2024) die Dokumentationsdisziplin für Instrumente, die exportiert oder lokal produziert werden. Nachgelagert verstärken große Distributoren und DSO-Beschaffungsmodelle die volumenbasierte Vertragsgestaltung und SKU-Standardisierung, was Anbieter begünstigt, die eine konsistente Metallurgieversorgung, validierte Kompatibilität mit der Wiederaufbereitung und verlässliche Lieferzeiten sowohl für stark umlaufende Handinstrumentensets als auch für höherwertige motorbetriebene und Lasersysteme aufrechterhalten können.
Wettbewerbslandschaft
Der Markt für zahnchirurgische Instrumente ist mäßig konsolidiert. Dentsply Sirona setzt auf End-to-End-Ökosysteme für digitale Arbeitsabläufe, die Scanner, Planungssoftware und Chirurgiesets bündeln und so eine hohe Bindung unter klinischen Anwendern erzeugen. Henry Schein vertieft die vertikale Integration, indem es seine BioHorizons-Implantatreihe in Vertriebskanäle einbettet und seine Größe nutzt, um günstige Lieferantenbedingungen auszuhandeln. Straumann setzt umfassende Bildungsangebote ein, die Behandler in gewebenahen Implantatprotokollen schulen und die Produktloyalität stärken.
Akquisitionsaktivitäten zielen auf margenstarke Nischen ab. Der Kauf eines französischen Optik-Startups durch Acteon fügt seiner Chirurgiekamerapalette 4-K-Visualisierung hinzu, während Young Innovations in US-amerikanische Fertigungskapazitäten für Edelstahlscaler investiert, um geopolitische Risiken abzusichern. Start-ups haben disruptives Potenzial: Perceptive Technologies entwickelt KI-gesteuerte Roboterarme, die zu autonomen Osteotomien fähig sind, und zieht damit Risikokapitalinteresse von zahnärztlichen Supportorganisationen auf sich. Komponentenlieferanten wie NSK und W&H behaupten ihre starken Positionen bei Winkelstücken, indem sie Keramiklager mit Bluetooth-Überwachung für die vorausschauende Wartung kombinieren.
Der Wettbewerb konzentriert sich nun auf Datenkonnektivität. Cloud-Dashboards, die Handstück-Drehzahlen, Laserpulsanzahlen und Sterilisationszyklen verfolgen, ermöglichen vorausschauende Wartung und reduzieren Ausfallzeiten für Praxen. Unternehmen, die offene Architekturplattformen anbieten, gewinnen Vorteile, da sie sich nahtlos in Bildgebungs- und Praxisverwaltungssysteme von Drittanbietern integrieren. Streitigkeiten über geistiges Eigentum bezüglich der Geometrien von Führungschirurgiehülsen unterstreichen den Stellenwert proprietärer Innovationen im Markt für zahnchirurgische Instrumente.
Marktführer für zahnchirurgische Instrumente
-
COLTENE Holding AG
-
Integra LifeSciences Holdings Corporati
-
BIOLASE, Inc
-
The Yoshida Dental Mfg. Co., Ltd
-
3M
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für zahnchirurgische Instrumente Unternehmen in diesem Bericht
- Danaher Corporation (KaVo, Nobel Biocare)
- Dentsply Sirona
- Henry Schein Inc. (Hu-Friedy)
- 3M
- Straumann Group
- Osstem Implant Co., Ltd.
- Coltene Holding
- B. Braun Melsungen AG (Aesculap)
- Acteon Group
- Brasseler USA
- BIOLASE Inc.
- Carl Zeiss
- A-dec
- NSK Nakanishi Inc.
- W&H Group
- Planmeca
- Dentium Co., Ltd.
- Zimvie
- Yoshida Dental Mfg. Co., Ltd.
- Medesy Srl
Lesen Sie die Analyse der zahnchirurgische Instrumente-Unternehmen
Marktchancen und Zukunftsaussichten
Systembasierte Beschaffung und Workflow-Standardisierung schaffen weiße Flecken jenseits von eigenständigen manuellen Kits, insbesondere da Implantologie sowie kieferorthopädische und kosmetische Verfahren den Instrumentenumsatz erweitern. Ein konkretes Signal für 2026 ist der Abschluss der Übernahme von Versah durch Nobel Biocare (Februar 2026), wodurch Densah-Bohrer und Osseodensifikationstechniken in das regenerative und Implantatportfolio integriert werden, was das Bündeln von Implantatplanung und Knochenpräparationswerkzeugen unterstützt. Henry Schein Orthodontics unterzeichnete außerdem einen exklusiven US-Vertriebsvertrag für das Eversmile smartIPR-System (Juli 2026), was die Nachfrage nach präziser IPR-Instrumentierung im Einklang mit dem im Bericht erwähnten Fallablauf für klare Aligner unterstützt.
Fertigungskapazität und die Bereitschaft zur Infektionsprävention bleiben praktische Chancenbereiche, da Kliniken und DSOs zuverlässige Verfügbarkeit, konsistente Qualität und wiederaufbereitungskompatible Designs priorisieren. HuFriedyGroup eröffnete im Juli 2026 einen neuen Campus in Northbrook, Illinois, um die Fertigungskapazität für Dentalinstrumente und Infektionspräventionslösungen zu erweitern, was den Trend zu Anbietern verstärkt, die die Produktion skalieren und eine standardisierte Beschaffung über mehrstandortige Gruppen hinweg unterstützen können. In Bezug auf die Versorgung weist der Bericht auf eine zunehmende Komplexität von Implantatverfahren hin, die mit Medizintourismuskorridoren (z. B. Türkei und GCC) und öffentlichen Programmen für ältere Bevölkerungsgruppen (z. B. Japan und die nordischen Länder) verbunden ist. Diese Kanäle erhöhen den Bedarf an minimalinvasiven, hochpräzisen Kits (piezoelektrische, Laser- und ergonomische Sets), gepaart mit Schulungs- und Servicemodellen, die die Einführungsreibung für kostenintensivere Ausrüstung verringern.
Neueste Industrielle Entwicklungen in Markt für zahnchirurgische Instrumente
- Juli 2026: HuFriedyGroup eröffnete einen neuen Campus in Northbrook, Illinois, um die Fertigungskapazität für Dentalinstrumente und Infektionspräventionslösungen zu erweitern. Die zusätzliche Fläche unterstützt eine höhere Produktion und operative Skalierung für eine Kernkategorie wiederverwendbarer Instrumente und steht im Einklang mit der DSO-getriebenen Standardisierung und Großbestellungsdynamik. Sie verstärkt zudem den Trend zu Anbietern, die Instrumentierung mit validierten Infektionspräventionsprozessen kombinieren können.
- September 2025: MegaGen Implant übernahm BIOLASE und übernahm damit das Eigentum an einem führenden Anbieter von Dentallasern. Der Deal stärkte den Zugang von BIOLASE zu einem implantatorientierten Ökosystem und erweiterte das Cross-Selling-Potenzial zwischen Implantat-Workflows und minimalinvasiven Weichgewebe-Laserverfahren. Zudem positionierte er BIOLASE für nachfolgende operative Veränderungen in Fertigung und kommerzieller Unterstützung.
- Juni 2024: BioHorizons brachte das konische Tapered-Pro-Implantat auf den Markt und erweiterte damit die Optionen für Sofortbelastungsfälle. Die Produkterweiterung erhöhte die Nachfrage nach kompatibler chirurgischer Instrumentierung wie Bohrsequenzen, Drehmomentschraubern und Platzierungswerkzeugen, die zur Verbindungsgeometrie und den chirurgischen Protokollen passen. Für Distributoren erweiterte sich damit das Bündelungspotenzial über Implantate und zugehörige chirurgische Kits hinweg.
Markt für zahnchirurgische Instrumente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die Umsätze, die aus Instrumenten und verwandten Artikeln generiert werden, die von Zahnmedizinern zur Durchführung chirurgischer und interventioneller Zahneingriffe in Zahnarztpraxen und zahnmedizinischen Krankenhausabteilungen verwendet werden, gemessen in aktuellen US-Dollar.
Ausschlüsse aus dem Umfang: Dienstleistungen, Zahnimplantate als eigenständige Geräte sowie nicht-chirurgische zahnmedizinische Investitionsgüter, die nicht als chirurgische Instrumente verwendet werden, sind ausgeschlossen, sofern sie nicht als Teil der definierten Instrumentenkategorien verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp (Wert)
- Handinstrumente
- Handstücke und Motoren
- Elektrochirurgische Systeme und Kauterisationssysteme
- Ultraschallinstrumente und Scaler
- Motorisierte Chirurgieinstrumente
- Dentallaser
- Nähte und Hämostatika
- Nach Anwendung (Wert)
- Implantologie
- Endodontische Chirurgie
- Parodontalchirurgie
- Kieferorthopädische und kosmetische Chirurgie
- Mund-, Kiefer- und Gesichtschirurgie
- Restaurative Chirurgie und Prothetikchirurgie
- Nach Endnutzer (Wert)
- Krankenhäuser
- Zahnarztpraxen
- Sonstige
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit dem Aufbau eines klaren Angebots- und Nachfragebildes für Zahneingriffe, die üblicherweise chirurgische Instrumente erfordern, und der anschließenden Abstimmung mit dem in dieser Studie verwendeten Produktumfang. Wir nutzten öffentliche Quellen wie die Weltgesundheitsorganisation für die Belastung durch Mundgesundheit, die US-amerikanischen Zentren für Krankheitskontrolle und Prävention für Zahngesundheitsindikatoren sowie OECD-Gesundheitsstatistiken für Zahnarztdichte und Versorgungszugangsmuster.
Um den Kontext zu Verfahrensabläufen und klinischer Akzeptanz zu ergänzen, haben wir auch Quellen wie die Amerikanische Zahnärztevereinigung, begutachtete Zahnmedizinjournale und nationale Gesundheitsministeriumsportale herangezogen, die Krankenhausaktivitäten oder Gesundheitssystem-Updates veröffentlichen. Handelsdaten und Zollveröffentlichungen wurden selektiv genutzt, um die Importabhängigkeit in Märkten zu verstehen, in denen die lokale Fertigung begrenzt ist, und Patentdatenbanken halfen dabei, die Innovationsintensität in Bereichen wie Laser- und minimalinvasive Werkzeuge zu erkennen. Für die Unternehmensebene haben wir Jahresberichte, Investorenpräsentationen und Pressemitteilungen ausgewertet und kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank genutzt, um Umsätze und Produktpositionierung zu überprüfen. Die Desk-Quellenliste ist illustrativ, und viele weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primäre Eingaben wurden durch strukturierte Gespräche und Umfragen mit Instrumentenherstellern, Distributoren, Beschaffungsteams von Zahnarztpraxen und Klinikern gesammelt, die regelmäßig restaurative, endodontische, kieferorthopädische und oralchirurgische Eingriffe durchführen. Da Nachfragemuster je nach Erstattung, Durchdringung privater Kliniken und Zahntourismus variieren, wurde die Abdeckung ausgewogen über den asiatisch-pazifischen Raum, EMEA und Amerika verteilt, und Nachfassaktionen wurden durchgeführt, wenn Desk-Signale nicht mit dem Feedback aus dem Feld übereinstimmten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 19 % | Asiatisch-pazifischer Raum: 50 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 31 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 50 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmungslogik beginnt mit einem Top-down-Neuaufbau des Nachfragepools für zahnchirurgische Instrumente anhand von Eingriffvolumina und Versorgungszugangsindikatoren, die dann mithilfe typischer Instrument- und Verbrauchsmaterialnutzungsmuster in Ausgaben umgerechnet werden. Sobald die Nachfragebasis festgelegt war, wurden die Gesamtwerte durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichproben von Lieferantenumsatzbändern, Distributionskanalprüfungen und Preisannahmen pro Einheit für häufig gekaufte Sets.
Mehrere Marktmerkmale wurden als Modelleingaben verwendet, wie z. B. der zahnmedizinische Eingriffsmix (restaurative Zahnmedizin, Kieferorthopädie, Endodontie und andere Anwendungen), Zahnarzt- und Praxisdichte, Akzeptanz lasergestützter Zahnmedizin, Ersatzzyklen für Handinstrumente und Importabhängigkeit in fertigungsarmen Märkten. Wo Produktgrenzen verschwimmen könnten, insbesondere zwischen Verbrauchsmaterialien und breiteren zahnmedizinischen Geräten, wurden Allokationsschlüssel angewendet und dann durch Interviews überprüft, damit das Modell konsistent blieb.
Für die Prognose verwendeten wir multivariate Regression mit Szenarioanalyse rund um die Variablen, die Feldbefragte am häufigsten mit Ausgabenverschiebungen in Verbindung brachten, darunter die Erholung elektiver Eingriffe, Investitionen privater Kliniken und das Tempo technologischer Upgrades. Wenn Bottom-up-Datenlücken in kleineren Ländern auftraten, wurden Ausgaben-pro-Praxis-Proxys verwendet und dann auf der Grundlage lokaler Eingriffintensität und Preisunterschiede angepasst, bevor sie in die regionalen Gesamtwerte eingeflossen sind.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit große Sprünge nicht ohne Erklärung durchgehen. Wir vergleichen modellierte Werte mit unabhängigen Signalen wie Eingriffstrends, Import- und Produktionsrichtung sowie offengelegten Geschäftsleistungshinweisen aus öffentlichen Unternehmensmaterialien, und dann werden Ausreißer überprüft und korrigiert, wenn Annahmen nicht zutreffen.
Vor der endgültigen Freigabe durchläuft das Modell eine mehrstufige Analysten-Überprüfung, die die Sensitivität gegenüber wichtigen Eingaben testet, das Timing der Währungsumrechnung überprüft und bestätigt, dass Umfangsgrenzen in allen Regionen einheitlich angewendet werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen oder plötzliche Verschiebungen bei elektiven Zahnarztbesuchen. Kurz vor der Lieferung wird ein aktueller Datendurchlauf abgeschlossen, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße zahnchirurgischer Instrumente von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für zahnchirurgische Instrumente stimmen nicht immer überein, selbst wenn sie wie dasselbe Thema klingen, weil der gezählte Produktkorb und der Zeitpunkt des Basisjahres die Gesamtsumme schnell verschieben können. Unterschiede entstehen auch dadurch, wie Autoren das Eingriffswachstum in Instrumentenausgaben übersetzen und ob sie Preis- und Mixannahmen mit echtem Käufer- und Kanalfeedback validieren.
Eingriffsmixsignale und Akzeptanzhinweise – einschließlich der Geschwindigkeit, mit der laserbasierte Werkzeuge und Verbrauchsmaterialien in die Routinezahnmedizin eingeführt werden – sind die Belege, die die Schätzung von Mordor Intelligence an den definierten Produktumfang und das Basisjahr 2026 binden, anstatt breitere zahnmedizinische Gerätelinien einzubeziehen. Die größten Lücken, die wir in anderen veröffentlichten Zahlen festgestellt haben, stammten aus früheren Basisjahren, schnellerem impliziertem Preiswachstum und einer breiteren Kategorienbündelung, die angrenzende Geräte oder implantbezogene Umsätze einbeziehen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,88 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 4,94 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und einen anderen Wachstumspfad bis 2031, was die aktuelle Größe komprimieren kann, wenn die spätere Eingriffserholung und Mixverschiebungen nicht vollständig im Ausgangspunkt erfasst sind. |
| Branchenforschungsanbieter B | 5,30 Milliarden USD (2025) | Definiert die Kategorie als zahnchirurgische Instrumente über eine breitere Produkt- und Kanalsegmentierung, und die enthaltenen Artikel können je nach Anbieter variieren, was verändert, was als Instrument gegenüber breiteren zahnmedizinischen Geräten gezählt wird. |
Betrachtet man die Tabelle insgesamt, wird die Streuung hauptsächlich durch das Basisjahr-Timing und das erklärt, was im Instrumentenkorb gezählt wird, insbesondere wenn Verbrauchsmaterialien und laserbezogene Werkzeuge unterschiedlich behandelt werden. Unser Ansatz bleibt nachvollziehbar, weil der Nachfragepool mit der Eingriffstätigkeit verknüpft und dann mit Kanalfeedback überprüft wird, was die endgültige Zahl praktisch interpretierbar und reproduzierbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für zahnchirurgische Instrumente?
Der Markt beläuft sich im Jahr 2026 auf USD 6,88 Milliarden und wird bis 2031 voraussichtlich USD 9,15 Milliarden erreichen.
Welches Produktsegment wächst am schnellsten?
Dentallaser verzeichnen das stärkste Wachstum mit einem CAGR von 8,01 % für 2026–2031, da Kliniker minimalinvasive Weichgewebeverfahren übernehmen.
Warum gilt der Asien-Pazifik-Raum als die attraktivste Wachstumsregion?
Der Asien-Pazifik-Raum kombiniert eine regionale CAGR von 7,18 % mit wachsendem Dentalmedizintourismus und staatlichen Anreizen, die die Kapazitäten des Privatsektors ausbauen.
Wie beeinflusst die Robotik klinische Arbeitsabläufe?
KI-gesteuerte Roboter wie Yomi ermöglichen eine Implantatplatzierung im Submillimeterbereich, reduzieren die Abhängigkeit von Operationsschablonen und verkürzen die Verfahrensdauer, was die Vorhersehbarkeit verbessert.