
Marktgröße und Marktanteil für Dentalgeräte in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 4.39 Milliarden US-Dollar |
| Marktgröße (2027) | 4.68 Milliarden US-Dollar |
| Marktgröße (2032) | 6.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.65 % |
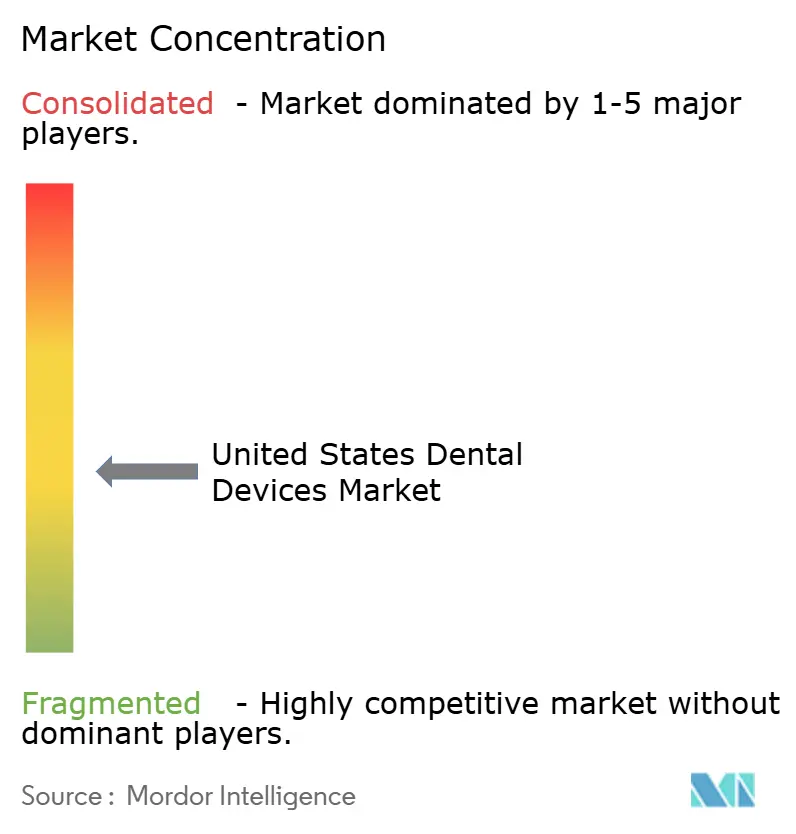
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Dentalgeräte in den Vereinigten Staaten von Mordor Intelligence
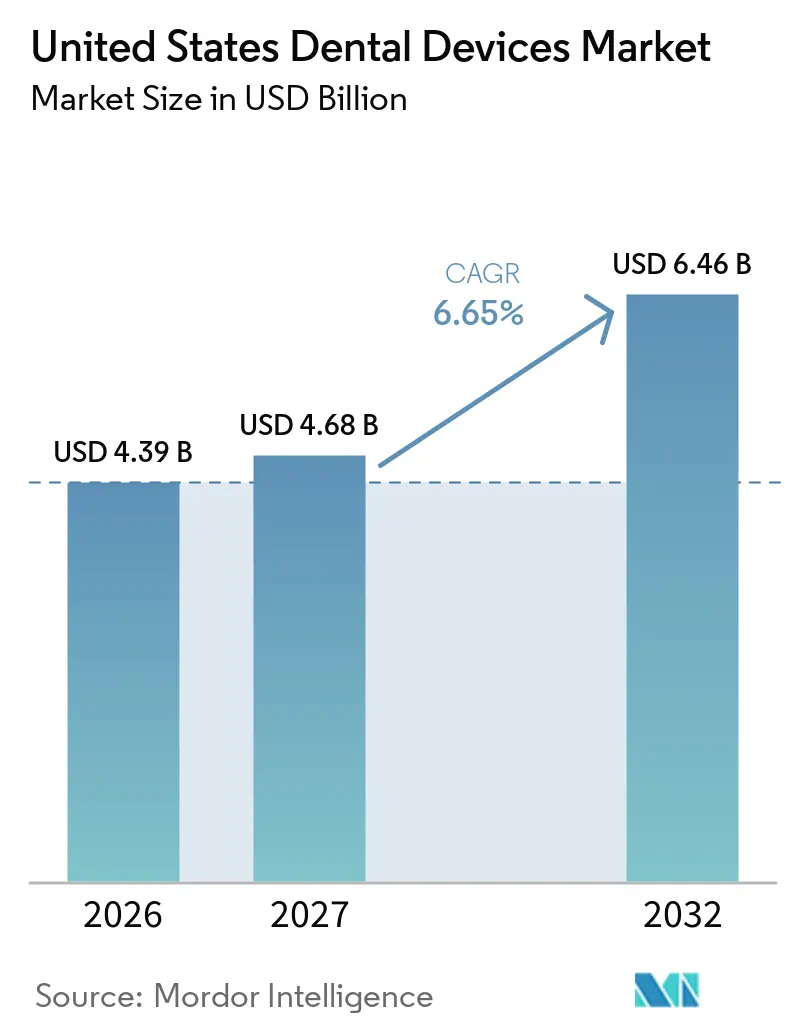
Die Marktgröße für Dentalgeräte in den Vereinigten Staaten wurde 2026 auf 4,39 Milliarden USD geschätzt und wird voraussichtlich von 4,68 Milliarden USD im Jahr 2027 auf 6,46 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,65 % während des Prognosezeitraums (2027–2032).
Die Nachfrage steigt, da eine alternde Bevölkerung das Volumen restaurativer und prothetischer Behandlungsfälle erhöht, während die rasche Digitalisierung – angetrieben durch intraorale Scanner, chairside CAD/CAM-Systeme und cloudbasierte Behandlungsplanung – die Praxiswirtschaft neu gestaltet. Therapeutische Geräte sichern weiterhin den Umsatz, doch implantatkompatible Biomaterialien und KI-gestützte Diagnostik lenken das Wachstum zunehmend in Richtung Verbrauchsmaterialien und softwarezentrierter Geräte. Die Anbieterstrategie dreht sich nun um die Bindung an Ökosysteme; Unternehmen, die Hardware, Software und Dienstleistungen in einen nahtlosen Workflow integrieren, übertreffen Wettbewerber, die Einzelprodukte anbieten. Compliance-Anforderungen, insbesondere neue FDA-Cybersicherheitsvorschriften, erhöhen die Fixkosten und fördern skalengetriebene Konsolidierung.
Wichtigste Erkenntnisse des Berichts
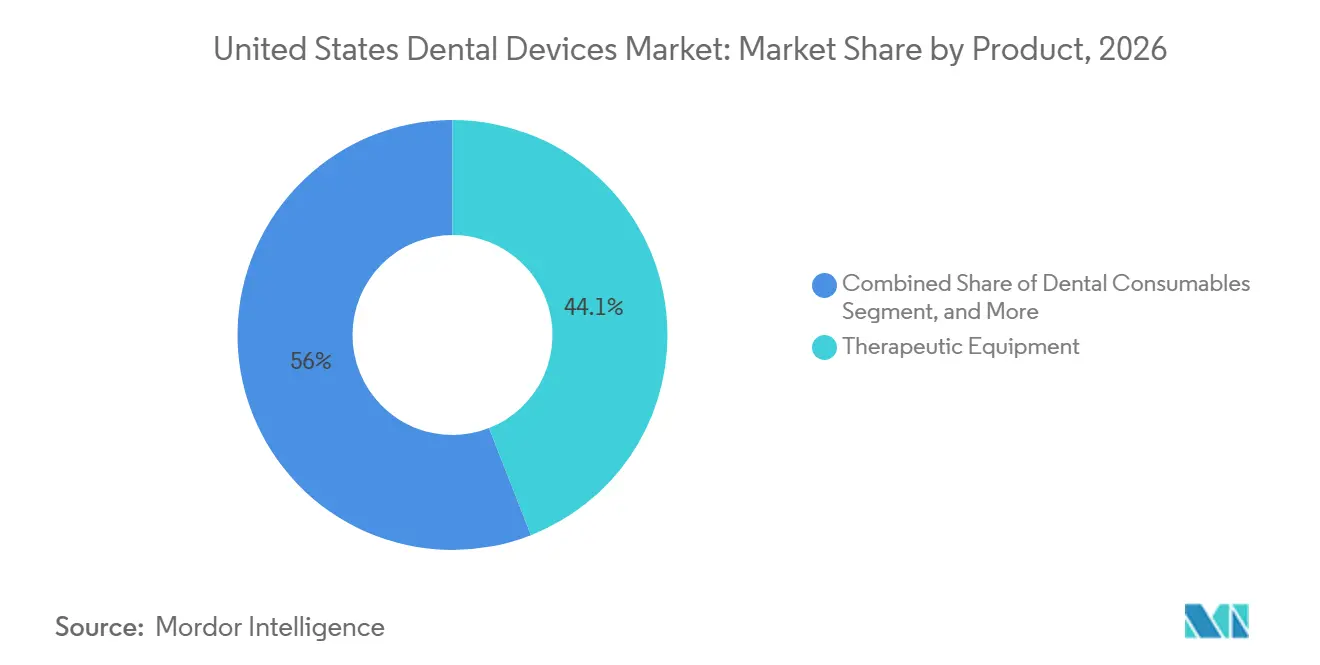
- Nach Produktkategorie führten therapeutische Geräte mit einem Anteil von 44,05 % am Markt für Dentalgeräte in den Vereinigten Staaten im Jahr 2026, während dentale Verbrauchsmaterialien bis 2032 voraussichtlich mit einer CAGR von 7,91 % wachsen werden.
- Nach Behandlungsart entfiel auf die Kieferorthopädie ein Anteil von 33,12 % am Umsatz 2026, und die Prothetik verzeichnet bis 2032 eine CAGR von 7,51 %.
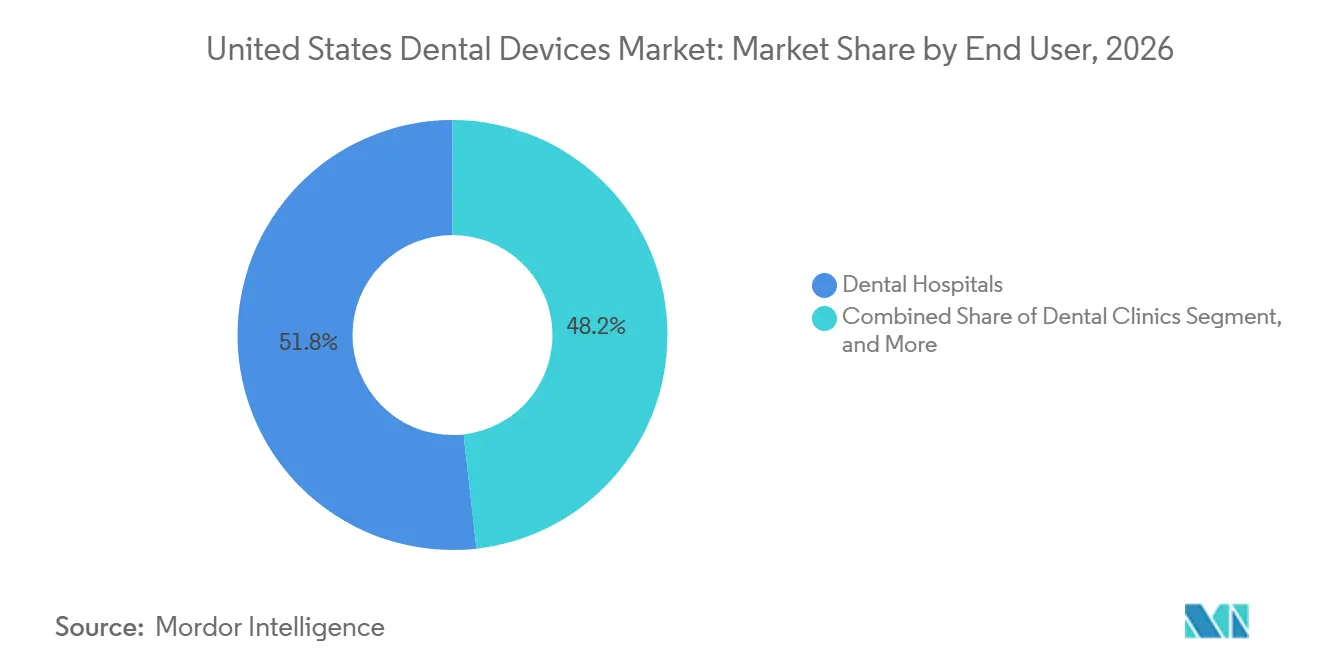
- Nach Endnutzer entfielen auf Dentalkliniken 51,78 % der Ausgaben im Jahr 2026, während Zahnarztpraxen im Zeitraum 2027–2032 voraussichtlich eine CAGR von 8,79 % erzielen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für Dentalgeräte in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und Prävalenz von Zahnlosigkeit | +1.2% | Global, mit akuten Auswirkungen in Nordamerika, Westeuropa und Japan | Langfristig (≥ 4 Jahre) |
| Fortschritte in der digitalen Zahnmedizin (CAD/CAM, 3D-Bildgebung) | +1.8% | Nordamerika und EU führend; Einführung in APAC beschleunigt sich in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach kosmetischer Zahnmedizin | +0.7% | Nordamerika, Naher Osten und ausgewählte APAC- Märkte (Südkorea, Thailand) | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Zahnversicherungsdeckung | +0.5% | Vereinigte Staaten (Bundesstaaten mit Medicaid-Erweiterung), ausgewählte EU-Märkte | Mittelfristig (2–4 Jahre) |
| Wachstum telemedizinisch integrierter Dentalgeräte | +0.6% | Nordamerika, Nordeuropa; Pilotprogramme in Indien und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Einführung KI-basierter Diagnosehardware in Medicaid-Programmen | +0.9% | Vereinigte Staaten (staatliche Medicaid- Programme), frühe Pilotprojekte in Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und steigende Zahnlosigkeit
Eine wachsende ältere Bevölkerungsgruppe treibt die anhaltende Nachfrage nach Implantaten, Überprothesen und Vollbogenrestaurationen an. WHO-Daten zeigen, dass 17,8 % der Erwachsenen ab 65 Jahren im Jahr 2024 vollständige Zahnlosigkeit aufwiesen, wobei der Anteil bis 2030 voraussichtlich auf 19,3 % steigen wird.[1] Führende Hersteller haben mit Materialien wie Roxolid-Titan-Zirkonium reagiert, das die Heilungszeit halbiert, und Kostenträger weiten ihre Leistungen aus: Vierzehn US-Bundesstaaten haben 2025 eine Implantatversorgung für Medicaid-Begünstigte eingeführt. Der politische Wandel lenkt die restaurative Therapie in Richtung festsitzender Prothetik und stimuliert damit Upgrades bei Scannern, Fräseinheiten und Implantatplanungssoftware.
Fortschritte in der digitalen Zahnmedizin
Chairside-CAD/CAM-Systeme und hochpräzise intraorale Scanner komprimieren einen zweiwöchigen Kronenzyklus auf einen einzigen 90-minütigen Besuch. Dentsply Sironas Primescan Connect, das 2024 eingeführt wurde, bietet eine Genauigkeit von 5 Mikrometern und offene Exportformate, was Drittanbieter-Designworkflows erleichtert.[2] Die FDA-Zulassung von KI-Randlinienalgorithmen reduziert die Präparationszeit um weitere 40 %. Die Einführung ist uneinheitlich: Unternehmenskliniken berichten von einer Scannerdurchdringung von 68 %, verglichen mit 31 % bei Einzelpraxen, was eine Technologielücke vergrößert, die die Branchenkonsolidierung vorantreibt.
Wachsende Nachfrage nach kosmetischer Zahnmedizin
Transparente Aligner, zahnfarbene Restaurationen und chairside-Bleaching positionieren die Mundpflege als ästhetisches Konsumgut. Die Anzahl der begonnenen Aligner-Behandlungen bei Erwachsenen stieg 2025 um 14 %, wobei die Altersgruppe der 30- bis 50-Jährigen 61 % der Invisalign-Lieferungen ausmachte. Die Präsenz in sozialen Medien und videobasierte Arbeitskulturen treiben die Nachfrage nach Lächelkorrekturen an und lenken den Umsatz in Richtung Premiummaterialien und workflowintegrierter Scanner.
Ausweitung der Zahnversicherungsdeckung
Eine breitere Kostenträgerunterstützung vergrößert die behandelte Bevölkerung. Die Medicaid-Erweiterung in mehreren US-Bundesstaaten finanzierte 2025 implantatgestützte Überprothesen für 2,1 Millionen Begünstigte. In Europa erstatten gesetzliche Versicherer in Deutschland und Frankreich bis zu 70 % der Implantatkosten für ältere Erwachsene, was die Grundnachfrage stärkt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Dentalgeräte | -0.8% | Global, mit akuten Auswirkungen in preissensiblen APAC- und Lateinamerika-Märkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Zahnmedizinern | -0.6% | Nordamerika, Westeuropa und ländliche Gebiete in APAC | Langfristig (≥ 4 Jahre) |
| Strenge FDA-Cybersicherheitsvorschriften erhöhen Compliance-Kosten | -0.9% | Vereinigte Staaten; Übertragung auf die EU im Rahmen der Medizinprodukteverordnung (MDR) | Mittelfristig (2–4 Jahre) |
| Lieferkettenanfälligkeiten bei Spezialkomponenten | -0.5% | Global, mit akuten Auswirkungen auf Hersteller, die auf Einzellieferanten angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Dentalgeräte
Ein vollständiger CAD/CAM-Workflow kann 120.000–180.000 USD kosten, wobei jährliche Wartungskosten weitere 12.000–18.000 USD hinzukommen. Praxen, die weniger als 15 Same-Day-Fälle pro Monat abschließen, sehen sich mit Amortisationszeiträumen von mehr als sieben Jahren konfrontiert. Leasing finanziert mittlerweile 58 % der Installationen, doch ein Zinssatz von 8,2 % erhöht die Gesamtbetriebskosten über fünf Jahre um 25 %. Kliniken in Schwellenmärkten verschieben Käufe trotz Subventionen häufig, was eine Technologielücke zwischen städtischen und ländlichen Betreibern schafft.
Strenge FDA-Cybersicherheitsvorschriften
Die 2024 herausgegebenen FDA-Leitlinien verlangen eine Software-Stückliste und ein umfassendes Bedrohungsmodell für vernetzte Geräte, was die Compliance-Ausgaben pro Produktlinie um 15–20 % erhöht. Mittelständische Hersteller lagern die Validierung nun aus, was Markteinführungen um bis zu zwölf Wochen verzögert und den Erstmovervorteil untergräbt. Ähnliche Anforderungen im Rahmen der EU-Medizinprodukteverordnung erhöhen die Kosten für den Doppelmarkt und beschleunigen strategische Veräußerungen, wie beim Verkauf der KaVo-Bildgebungseinheit durch Envista im Jahr 2025 zu sehen.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Digitalisierung verlagert Umsatz in Richtung Verbrauchsmaterialien
Therapeutische Geräte machten 2026 einen Anteil von 44,05 % am Markt für Dentalgeräte in den Vereinigten Staaten aus, gestützt auf eine große installierte Basis von CAD/CAM-Fräsmaschinen, Handstücken und elektrochirurgischen Einheiten. Dentale Verbrauchsmaterialien werden voraussichtlich die Hardware übertreffen und bis 2032 mit einer CAGR von 7,91 % wachsen, da implantatfähige Biomaterialien und digitale Abdruckharze neue chairside-Workflows erschließen. Das BLX-Implantatsystem, das Straumann 2025 eingeführt hat, unterstreicht den Schwenk hin zu oberflächentechnisch bearbeiteten Implantaten, die die Osseointegration auf 4 Wochen verkürzen. Aggressive Preisgestaltung neuer Röntgengeräte-Anbieter aus China macht Bildgebungshardware zur Massenware und drängt etablierte Anbieter zu KI-gestützten Software-Updates und Serviceverträgen.
Die zunehmende Standardisierung von Geräten veranlasst Anbieter, Scanner, Fräsmaschinen, Biomaterialien und Servicepläne in mehrjährigen Verträgen zu bündeln. Dieser Ansatz sichert wiederkehrende Einnahmen und entspricht den Einkaufspräferenzen von Dental-Service-Organisationen. Diagnostikgeräte wie Dentallaser verzeichnen weiterhin eine einstellige Durchdringungsrate, da hohe Preise und begrenzte Erstattungsmöglichkeiten die Akzeptanz hemmen, obwohl die jüngste FDA-Zulassung für Hartgewebeanwendungen den adressierbaren Markt erweitern könnte.

Nach Behandlung: Prothetik wächst aufgrund der Seniorennachfrage
Die Kieferorthopädie machte 2026 einen Anteil von 33,12 % am Behandlungsumsatz aus, angetrieben durch die Akzeptanz von Alignern bei Erwachsenen, doch prothetische Eingriffe werden bis 2032 voraussichtlich das stärkste Wachstum von 7,51 % verzeichnen. Die Marktgröße für Dentalgeräte in den Vereinigten Staaten im Bereich Prothetik profitiert von Medicaid- und EU-Erstattungsreformen, die festsitzende Restaurationen gegenüber herausnehmbaren Prothesen bevorzugen. Implantatinnovationen, beispielhaft durch hydrophile Oberflächen und geführte Chirurgie, verkürzen die Behandlungszeit und gewinnen Patienten, die bisher durch lange Heilungszeiten abgeschreckt wurden.
Endodontische und parodontologische Segmente wachsen in stetigem Tempo. Innovationen wie reziprozierende Rotationsfeilen und regenerative Membranen steigern die Effizienz, doch der Rückgang der Kariesrate in fluoridhaltigen Regionen dämpft die absoluten Fallzahlen. Aufkommende gebündelte medizinisch-zahnärztliche Erstattungspilotprojekte, die das Management von Parodontalerkrankungen honorieren, könnten die Behandlungsvolumina langfristig steigern.
Nach Endnutzer: Praxen führen das Wachstum dank DSO-Skalierung an
Dentalkliniken machten 2026 einen Anteil von 51,78 % der Ausgaben aus, angetrieben durch komplexe maxillofaziale Eingriffe und onkologische Rekonstruktionen. Dennoch werden Zahnarztpraxen voraussichtlich mit einer CAGR von 8,79 % wachsen – dem stärksten Wachstum unter den Endnutzern –, da Dental-Service-Organisationen Unternehmensgeräteverträge aushandeln, die die Investitionskosten um nahezu 20 % senken. Die Marktgröße für Dentalgeräte in den Vereinigten Staaten im Bereich Praxen profitiert von standardisierten Workflows, die die Auslastungsraten von Scannern und Fräsmaschinen erhöhen.
Akademische Einrichtungen spielen eine strategische Rolle bei der Technologieverbreitung. Partnerschaften wie die 2025 geschlossene Vereinbarung zwischen der University of Pennsylvania und 3Shape integrieren Scanner in Lehrpläne und stellen sicher, dass zukünftige Kliniker mit digitalen Workflows vertraut sind. Mobile und öffentliche Gesundheitsprogramme ergänzen die Nachfrage durch tragbare Bildgebungsgeräte und Teledentalmedizin-Kits, die durch 340 Millionen USD an HRSA-Zuschüssen finanziert werden.
Geografische Analyse
Der Markt für Dentalgeräte in den Vereinigten Staaten weist ausgeprägte regionale Kontraste auf. Kalifornien, Texas und Washington beherbergen zusammen über 37 % der Praxen, ziehen Lieferanten-Servicezentren an und unterstützen einen schnellen Technologiewechsel. Dentalserviceorganisationen nutzen diese Ballungszentren, um Software-Updates und KI-Module vor dem nationalen Rollout zu erproben, was Vorteile für frühe Anwender verstärkt.
Ländliche Landkreise bleiben unterversorgt: 57 Millionen Einwohner leben in Gebieten mit einem Mangel an Mundgesundheitsfachkräften. Geringere Patientenvolumina und restriktive Erstattungsprofile verlangsamen die Hardwareersatzzyklen und vergrößern die digitale Kluft im Markt für Dentalgeräte in den Vereinigten Staaten. Das 55-Millionen-USD-Förderprogramm von North Carolina für Dentalhilfsassistenzlabore an Community Colleges signalisiert einen politischen Ansatz zur Verringerung von Ungleichheiten durch die Finanzierung von Einstiegsgeräten.
Erstattungsänderungen auf Bundesstaatsebene prägen die lokalen Ausgaben. Die 93-prozentige Medicaid-Gebührenerhöhung für Dentalcodes in Ohio verbessert den Cashflow für Praxen, die Patienten mit öffentlicher Versicherung versorgen, und macht Upgrades bei der digitalen Radiografie erschwinglicher. Neun weitere Bundesstaaten haben Gesetze erlassen, die Mindestgebühren festlegen oder schnellere Anspruchszahlungen vorschreiben, was die Gerätefinanzierung weiter fördert. Die national einheitliche Medicare-Deckung für medizinisch notwendige Zahnbehandlungen beginnt 2025, wird jedoch überproportional Bundesstaaten mit älteren Bevölkerungen zugutekommen und die Bildgebungsnachfrage in Bundesstaaten wie Maine und Arizona ankurbeln.
Die Einführung von Telemedizin in der Zahnmedizin ist in dünn besiedelten westlichen Regionen am stärksten ausgeprägt, erweitert die Reichweite KI-gestützter Diagnostik und schafft inkrementelle Nachfrage nach portablen Bildgebungssensoren, die sich in Cloud-Beratungsplattformen integrieren lassen.
Wettbewerbslandschaft
Der Markt für Dentalgeräte in den Vereinigten Staaten weist eine moderate Konzentration auf. Multinationale Unternehmen der ersten Ebene wie Dentsply Sirona, Midmark und Envista kontrollieren gemeinsam einen erheblichen Umsatzanteil, doch spezialisierte KI-Softwareunternehmen und Startups im Bereich der additiven Fertigung fordern etablierte Anbieter mit Nischenfähigkeiten heraus. Die Wirtschaftlichkeit verlagert sich von der Hardware-Marge hin zu wiederkehrenden Serviceeinnahmen: Dentsply Sirona investiert rund 4 % des Jahresumsatzes in Forschung und Entwicklung, um DS Core Cloud-Abonnements zu stärken, während Midmarks mobiles Liefersystem 2025 ergonomisches Design und geräuscharme Kompressoren betont.
Risikokapital fließt in KI-gestützte radiografische Analysen, wobei Plattformen wie Second Opinion akademische Anerkennung für ihre Karieserkennungsgenauigkeit gewinnen. Dentalserviceorganisationen, die durch Private-Equity-Kapital gestützt werden, nutzen ihre Größe, um mehrjährige gebündelte Verträge zu sichern, und setzen Hersteller unter Druck, Volumenverpflichtungen gegen Margenerosion abzuwägen. Die regulatorische Aufmerksamkeit gegenüber PE-Eigentümerschaft, die in einem HHS-Bericht von 2024 zur Konsolidierung hervorgehoben wurde, erhöht die Compliance-Komplexität.
Innovationsfreiraum konzentriert sich auf die Konvergenz von KI und Biomaterialien. Partnerschaften zwischen Forschungseinrichtungen und Lieferanten zielen darauf ab, regenerative Hydrogele und Stammzellgerüste zu entwickeln, die sich nahtlos in digitale Planungsplattformen integrieren lassen. Mit der Reifung dieser Konzepte versprechen sie hochmargige Zusatzproduktlinien, die Kernbildgebungs- und Fräsgeräte ergänzen und den Wettbewerbswandel im Markt für Dentalgeräte in den Vereinigten Staaten verstärken.
Marktführer der Dentalgerätebranche in den Vereinigten Staaten
-
Dentsply Sirona
-
3M
-
ZimVie
-
Envista
-
Institut Straumann AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2026: Dentsply Sirona, anerkannt als weltgrößter diversifizierter Hersteller professioneller Dentalprodukte und -technologien, gab eine Erweiterung seiner langjährigen Partnerschaft mit Burkhart Dental Supply, einem führenden Vollservice-Dentalvertriebshändler, bekannt.
- Mai 2025: Die Medical University of South Carolina erhielt den Bildungsinnovationspreis 2024 für eine Pilotstudie zur Bewertung der KI-Plattform Second Opinion, die bei der Diagnose von Zahnkaries mithilfe von Röntgenaufnahmen unterstützt.
- Januar 2025: Midmark Corp. stellte sein neu gestaltetes mobiles Dentalliefersystem mit Hoch- und Niedriggeschwindigkeitshandstücken, einem Scaler und einer Dreiwegesspritze in einem leichteren Chassis vor, das von einem ölfreien Kompressor angetrieben wird.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für Dentalgeräte in den Vereinigten Staaten als den Umsatz, der mit professionellen Geräten und Verbrauchsmaterialien erzielt wird, die Zahnärzte zur Untersuchung, Diagnose, Behandlung, Restauration oder Entfernung von Zähnen und umliegendem Mundgewebe verwenden; die Werte werden in US-Dollar zum Herstellerverkaufspreis vor Händlermargen ausgedrückt. Gemäß Mordor Intelligence umfasst der Geltungsbereich Bildgebungseinheiten, Behandlungsstühle, Laser, CAD/CAM-Systeme, Handstücke, Abdruckmaterialien, Implantate und kieferorthopädische Apparaturen für klinische Einrichtungen in allen 50 Bundesstaaten.
Ausschlüsse aus dem Geltungsbereich: Verbraucherorientierte Mundpflegeprodukte wie Zahnpasta, manuelle Zahnbürsten, Heimbleichsets sowie jegliche gebührenpflichtigen Zahnbehandlungsleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Diagnosegeräte
- Dentallaser
- Weichgewebelaser
- Hartgewebelaser
- Radiologiegeräte
- Extraorale Radiologiegeräte
- Intraorale Radiologiegeräte
- Dentalstühle und -ausrüstung
- Dentallaser
- Therapiegeräte
- Dentalhandstücke
- Elektrochirurgische Systeme
- CAD/CAM-Systeme
- Fräsgeräte
- Gussmaschinen
- Sonstige Therapiegeräte
- Dentalverbrauchsmaterialien
- Dentale Biomaterialien
- Dentalimplantate
- Kronen und Brücken
- Sonstige Dentalverbrauchsmaterialien
- Sonstige Dentalgeräte
- Diagnosegeräte
- Nach Behandlung
- Kieferorthopädie
- Endodontie
- Parodontologie
- Prothetik
- Nach Endnutzer
- Zahnkliniken
- Zahnarztpraxen
- Akademische und Forschungsinstitute
- Sonstige Endnutzer
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit Parodontologen, Beschaffungsleitern von Dental-Service-Organisationen, staatlichen Medicaid-Beauftragten und Distributoren in den Regionen Nordosten, Mittlerer Westen und Sunbelt. Die Gespräche klärten Upgrade-Zyklen, durchschnittliche Verkaufspreise und versicherungsbedingte Nachfrageverschiebungen, die wir genutzt haben, um Desk-Research-Ergebnisse zu hinterfragen und zu verfeinern.
Desk-Research
Unsere Analysten kartierten zunächst die regulatorische und nachfrageseitige Landschaft anhand öffentlicher Quellen wie der 510(k)-Datenbank der Food and Drug Administration, der Medicare Advantage-Einschreibedateien der Centers for Medicare & Medicaid Services, der Umfragen des Health Policy Institute der American Dental Association, der Bevölkerungsprojektionen des U.S. Census Bureau und der HS-Code-Importdaten der International Trade Commission. Newsletter von Handelsverbänden, begutachtete Fachzeitschriften wie das Journal of Dental Research sowie 10-K-Berichte von Unternehmen lieferten Kostenbenchmarks und Hinweise zur Akzeptanz digitaler Bildgebung und Implantatsysteme.
Abonnementressourcen, darunter D&B Hoovers für Praxiswirtschaft und Dow Jones Factiva für Geräterückrufmeldungen, schlossen historische Lücken. Diese Erkenntnisse wurden mit sendungsbezogenen Volumendaten von Volza überlagert, um die Plausibilität von Importspitzen bei intraoralen Scannern zu überprüfen. Die oben genannten Quellen veranschaulichen die Bandbreite der konsultierten Materialien; viele weitere Referenzen flossen in granulare Validierungen ein.
Marktgrößenbestimmung und Prognose
Eine Top-down-Rekonstruktion begann mit den nationalen Ausgaben für zahnärztliche Investitionsgüter im Jahr 2024, die vom Bureau of Economic Analysis gemeldet wurden und anschließend anhand von Importdaten, Inlandsproduktionserhebungen und Praxisdurchdringungsraten nach Geräteklassen aufgeteilt wurden. Ausgewählte Bottom-up-Gegenprüfungen, wie etwa Stichproben von Behandlungsstuhllieferungen multipliziert mit repräsentativen Preisen, dienten zur Validierung der Gesamtwerte und zur Anpassung von Ausreißern.
Zu den wichtigsten Marktindikatoren, die in das Modell einfließen, gehören die Anzahl zugelassener Zahnärzte, die jährliche Patientenbesuchshäufigkeit, kieferorthopädische Behandlungsstarts, private Zahnversicherungsabdeckung und durchschnittliche Preistrends für Implantate im Einzelhandel. Eine multivariate Regression verknüpft diese Indikatoren mit historischen Ausgaben, bevor Fünfjahresprognosen mit Szenarioanalysen zu Erstattungsreformen und technologischen Adoptionskurven erweitert werden. Verbleibende Lücken werden durch konservative Interpolation auf Basis von Expertenkonsens geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine zweistufige Analysten-Überprüfung; Anomalie-Flags lösen eine erneute Kontaktaufnahme mit Experten aus, und Abweichungen von mehr als drei Prozent gegenüber den ADA-Ausgabenindizes führen zu einer Neukalibrierung. Mordor aktualisiert den Datensatz jährlich und gibt Zwischenaktualisierungen nach wesentlichen regulatorischen oder technologischen Ereignissen heraus.
Warum unsere Baseline für US-amerikanische Dentalgeräte Verlässlichkeit bietet
Veröffentlichte Zahlen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Geltungsbereiche, Preisstufen und Aktualisierungsrhythmen wählen. Wir erkennen diese Treiber von vornherein an, und unsere disziplinierte Einbeziehung von praxisspezifischer Hardware sowie professionellen Verbrauchsmaterialien, gepaart mit jährlichen Aktualisierungen, hält Mordors Baseline eng an den tatsächlichen Kaufmustern ausgerichtet.
Wesentliche Ursachen für Abweichungen in anderen Studien umfassen die Einbeziehung von Verbraucherprodukten, die Nichtberücksichtigung von Einweg-Verbrauchsmaterialien oder die Verwendung globaler Allokationsfaktoren anstelle von US-amerikanischen Versanddaten.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Ursache der Abweichung |
|---|---|---|
| 4,87 Mrd. USD (2025) | Mordor Intelligence | - |
| 13,57 Mrd. USD (2024) | Regionale Unternehmensberatung A | Beinhaltet Verbraucher-Mundpflegeprodukte und Dienstleistungsumsätze |
| 3,18 Mrd. USD (2025) | Fachzeitschrift B | Konzentriert sich ausschließlich auf Behandlungsraumhardware und lässt Einweg-Verbrauchsmaterialien außer Acht |
Diese Kontraste zeigen, dass Mordors ausgewogener, variablenbasierter Ansatz einen verlässlichen Mittelwert liefert, den Kunden mit geringem Aufwand nachvollziehen und prüfen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Dentalgeräte in den Vereinigten Staaten im Jahr 2026?
Der Markt erzielte 2026 einen Umsatz von 4,39 Milliarden USD und ist auf dem Weg, bis 2032 einen Wert von 6,46 Milliarden USD zu erreichen.
Welche CAGR wird für Dentalgeräte in den Vereinigten Staaten bis 2032 erwartet?
Der Markt wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,65 % wachsen.
Welche Produktkategorie wächst am schnellsten?
Dentalverbrauchsmaterialien werden voraussichtlich jährlich um 5,91 % wachsen und damit Hardwaresegmente aufgrund der Nachfrage nach Implantaten und Biomaterialien übertreffen.
Warum gewinnen Zahnarztpraxen gegenüber Krankenhäusern an Marktanteil?
Dentalserviceorganisationen nutzen Gruppeneinkauf und standardisierte Workflows, um Scanner, Fräsmaschinen und Bildgebungssysteme effizienter einzusetzen, was das Praxiswachstum mit einer CAGR von 8,79 % fördert.
Welche regulatorischen Änderungen prägen die Geräteentwicklung?
Neue FDA-Cybersicherheitsvorschriften und Leitlinien zu adaptiven KI-Algorithmen erhöhen die Compliance-Kosten, beschleunigen aber auch die Innovation bei vernetzten und lernenden Geräten.