
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 12.56 Milliarden US-Dollar |
| Marktgröße (2031) | 16.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dentalgeräte von Mordor Intelligence
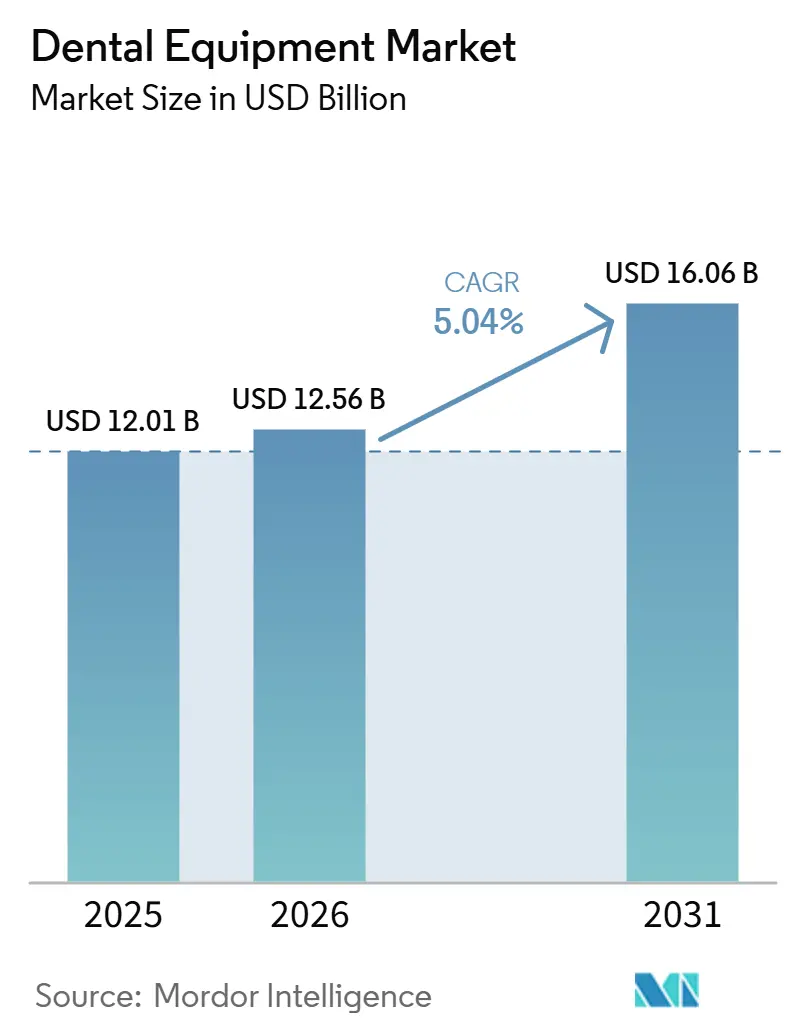
Die Größe des Dentalgeräte-Marktes wurde im Jahr 2025 auf 12,01 Milliarden USD geschätzt und wird voraussichtlich von 12,56 Milliarden USD im Jahr 2026 auf 16,06 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,04 % während des Prognosezeitraums (2026–2031).
Die Digitalisierung verkürzt Ersatzzyklen, da Cone-Beam-CT, intraorale Scanner und chairside CAD/CAM-Systeme Film-Röntgen und Vinylpolysiloxan-Abdrücke verdrängen. Praxen, die KI in radiologische Arbeitsabläufe integrieren, verkürzen die Diagnosezeit und steigern die Fallakzeptanz, während nahezu echtzeitfähiger 3-D-Druck die Abhängigkeit vom Labor verringert und den Materialabfall um bis zu 40 % reduziert. Alternde Bevölkerungen, insbesondere in Japan, Deutschland und Italien, treiben die Ausweitung von Implantatverfahren weiter voran, während aufstrebende Dentalzentren für Medizintourismus in China und Indien die Nachfrage nach Premiumgeräten ankurbeln. Nachhaltigkeitsvorschriften in der Europäischen Union und in ausgewählten US-Bundesstaaten drängen Anbieter dazu, Einwegkunststoffe auslaufen zu lassen und biobasierte Polymere zu erproben, was die Beschaffung in Richtung recycelbarer Hilfsmaterialien lenkt.
Wichtigste Erkenntnisse des Berichts
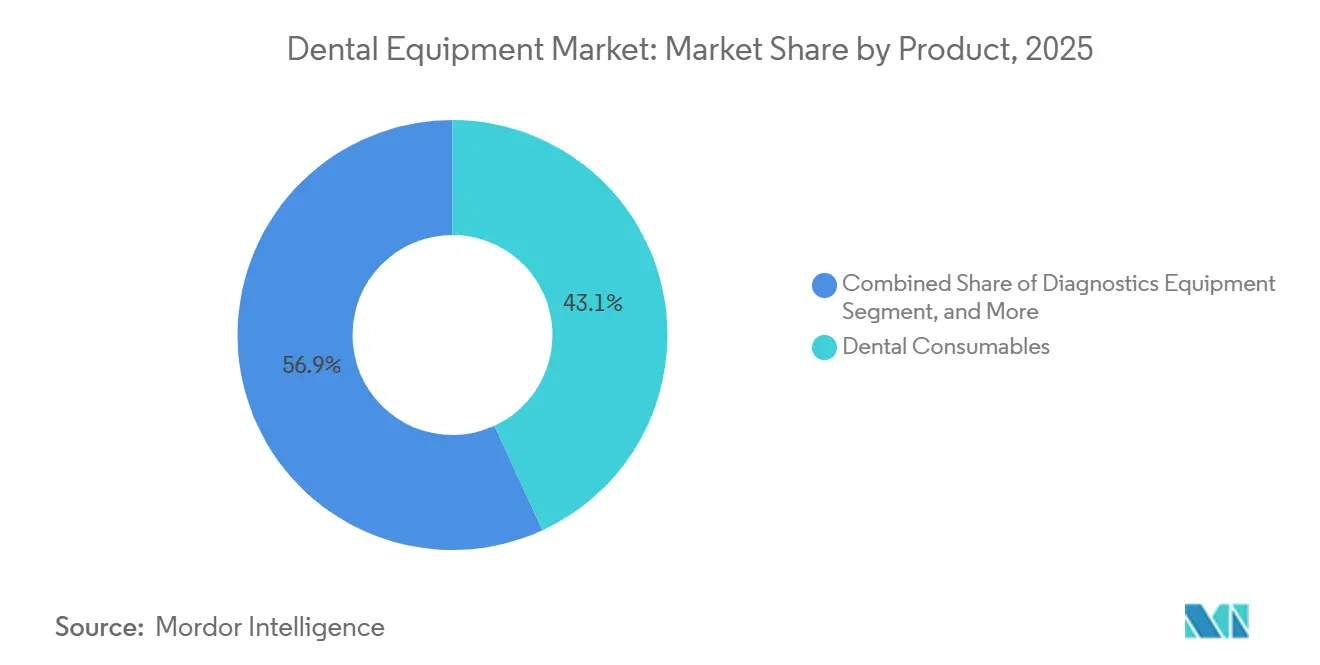
- Nach Produktkategorie führten Dentalverbrauchsmaterialien mit einem Umsatzanteil von 43,12 % im Jahr 2025, während Diagnosegeräte bis 2031 voraussichtlich mit einer CAGR von 6,85 % wachsen werden.
- Nach Behandlungsmodalität entfielen prothetische Verfahren auf 38,05 % der Dentalgeräte-Marktgröße im Jahr 2025, während Kieferorthopädische Geräte bis 2031 mit einer CAGR von 6,33 % wachsen.
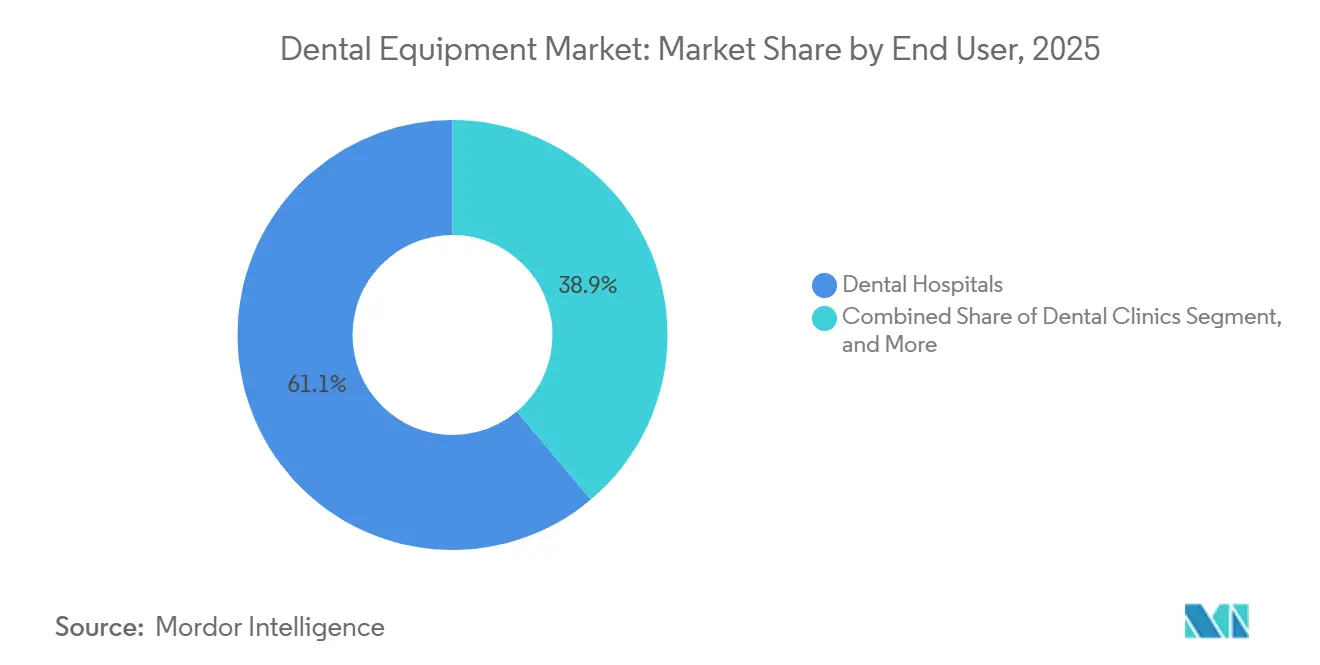
- Nach Endnutzer hielten Dentalzentren 61,12 % des Dentalgeräte-Marktanteils im Jahr 2025, während Zahnarztpraxen bis 2031 voraussichtlich mit einer CAGR von 10,93 % wachsen werden.
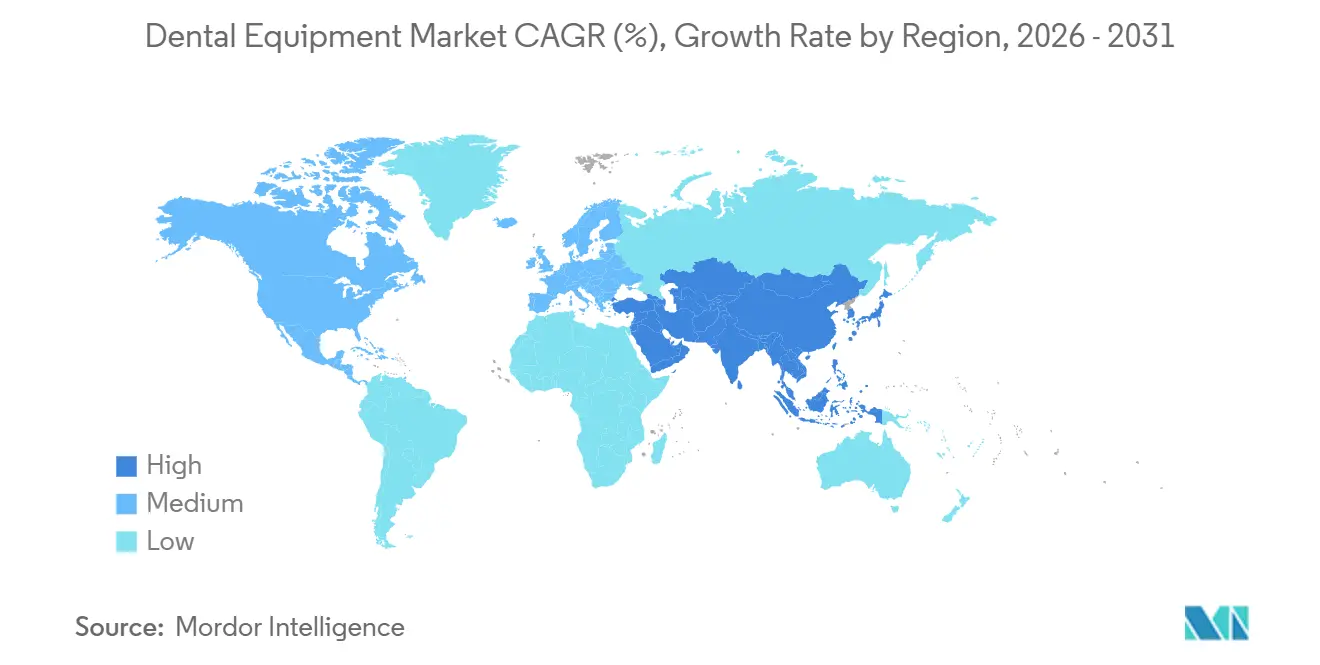
- Nach Geografie hielt Nordamerika 41,78 % des Dentalgeräte-Marktanteils im Jahr 2025; Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 8,93 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitalisierung von Zahnarztpraxen | +1.2% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Schnelles Wachstum bei transparenten Aligner-Modellen | +0.9% | Nordamerika, Europa, Städte im Asien-Pazifik-Raum | Kurzfristig (≤2 Jahre) |
| Alternde Bevölkerung & Prävalenz von Zahnverlust | +1.0% | Global, ausgeprägt in Japan, Deutschland, Italien | Langfristig (≥4 Jahre) |
| Expansion von Behandlungseinheiten in Schwellenländern | +0.7% | China, Indien, weiterer Naher Osten & Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Verbesserungen in der Radiologie | +0.6% | Nordamerika, EU, ausgewählte Länder im Asien-Pazifik-Raum | Kurzfristig (≤2 Jahre) |
| 3-D-Druck von Prothesen in der Praxis | +0.5% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitalisierung von Zahnarztpraxen (intraorale Scanner, CAD/CAM)
Klinische Studien, die 42 Versuche im Jahr 2025 umfassten, ergaben, dass führende Scanner eine Genauigkeit von 20 µm für Einzelkronen erreichen, die mit traditionellen Abdrücken vergleichbar ist, während Versandverzögerungen entfallen.[1] CAD/CAM-Restaurationen in derselben Sitzung sind nun in 90 Minuten abgeschlossen, was die Anzahl der Terminausfälle reduziert. Labore bevorzugen zunehmend STL-Dateien, sodass rein analoge Praxen bei Überweisungen an Dynamik verlieren. Neuere Scanner integrieren Nahinfrarotmodule zur Erkennung von Karies unterhalb der Oberfläche und schaffen damit Möglichkeiten für präventive Zusatzleistungen.
Schnelles Wachstum von Clear-Aligner-Servicemodellen
Align Technology lieferte im vierten Quartal 2025 2,84 Millionen Aligner-Fälle aus, davon 18 % über Direktvertriebskanäle. Vertikal integrierte Fertigung verkürzt die Durchlaufzeit von sechs Wochen auf zehn Tage und senkt die Kosten pro Fall um 30 %. Kieferorthopädische Abonnementpläne bündeln Aligner, regelmäßige Scans und App-basiertes Monitoring und machen die Behandlung leichter Fehlstellungen zur Massenware. Telemedizinische Regelungen auf Bundesstaatsebene variieren und erhöhen das Compliance-Risiko für niedergelassene Kieferorthopäden.
Alternde Bevölkerung und Prävalenz von Zahnverlust
Die Bevölkerungsgruppe der über 60-Jährigen wird sich bis 2050 auf 2,1 Milliarden verdoppeln.[2] Zahnlosigkeit treibt die Nachfrage nach Implantaten, Brücken und Zahnprothesen an, die zusammen mehr als die Hälfte der Nachfrage nach prothetischen Geräten ausmachen. Japans 8020-Kampagne, die darauf abzielt, im Alter von 80 Jahren noch 20 natürliche Zähne zu besitzen, beschleunigt paradoxerweise die Implantatversorgung, da Senioren eine funktionelle Wiederherstellung anstreben.
Expansion der Behandlungseinheiten je Zahnarzt in Schwellenländern
China strebt bis 2030 eine Dichte von 3,2 Zahnärzten pro 10.000 Einwohner an, was etwa 80.000 neue Dentaleinheiten erfordert.[3] Indien verzeichnete im Jahr 2025 500.000 Dentalmedizintouristen, die einen Umsatz von 1,2 Milliarden USD generierten, was die Nachfrage nach hochwertiger Bildgebung ankurbelt. Anbieter, die modulare, aufrüstbare Einheiten anbieten, gewinnen Marktanteile in diesem preissensiblen, aber aufstrebenden Segment.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für mittelgroße Praxen | –0.8% | Lateinamerika, Südostasien | Kurzfristig (≤2 Jahre) |
| Mangel an qualifizierten Zahntechnikern | –0.6% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Datensicherheitsbedenken bei der Cloud-Bildgebung | –0.4% | EU, Nordamerika | Kurzfristig (≤2 Jahre) |
| Nachhaltigkeitsdruck bei Einwegkunststoffen | –0.3% | EU, ausgewählte US-Bundesstaaten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für mittelgroße Praxen
Eine digitale Behandlungseinheit kostet 250.000–400.000 USD, was über dem Jahresumsatz vieler Zwei-Stuhl-Praxen liegt. Erhöhte Zinssätze in den Jahren 2025–2026 erhöhen die Leasingkosten, und Zölle erhöhen die Listenpreise in Brasilien und Indonesien um 15–25 %. Modulare Scanner helfen, doch die Akzeptanz bleibt in kostenempfindlichen Umgebungen gedämpft.
Mangel an qualifizierten Zahntechnikern
Die Vereinigten Staaten verzeichnen bis 2030 einen Mangel von 8.000 Zahntechnikern. Deutsche Labore berichten von Lieferzeiten, die von 10 Tagen im Jahr 2020 auf 18 Tage im Jahr 2025 angestiegen sind. Halbautomatisches Fräsen entlastet den Arbeitsablauf, doch die Ästhetik im Frontzahnbereich hängt nach wie vor von handgeschichteten Keramiken ab, was den Durchsatz begrenzt. In prothetischen Arbeitsabläufen bleibt ein Gerät wie ein Dentalartikulator relevant für die Reproduktion von Kieferbeziehungen und die Unterstützung einer präzisen Restaurationsfertigung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Verbrauchsmaterialien sichern Umsatz, Diagnostik beschleunigt sichDentalverbrauchsmaterialien erfassten im Jahr 2025 einen Anteil von 43,12 % am Dentalgeräte-Markt, getragen durch wiederkehrende Umsätze mit Implantaten und Biomaterialien. Diagnostikgeräte hingegen werden bis 2031 voraussichtlich mit einer CAGR von 6,85 % wachsen und damit alle anderen Produkte übertreffen. Die Marktgröße für Dentalgeräte im Bereich Cone-Beam-CT wächst, da Praxen ihre 2-D-Panoramaeinheiten ersetzen – angetrieben durch IAEA-Richtlinien, die die digitale Substitution fördern. Elektrische Handstücke gewinnen aufgrund ihrer Drehmomentkontrolle an Beliebtheit, während Dioden- und Erbiumlaser eine Nische bleiben, da die Anschaffungskosten 15.000 USD übersteigen und die Erstattungswege begrenzt sind. Dentalbohrer umfassen Diamant-, Hartmetall- und Keramikformate.
Die Erneuerungszyklen in der Radiologie beschleunigen sich: Digitale Sensoren reduzieren die Strahlenbelastung im Vergleich zu Film um bis zu 70 % und lassen sich nahtlos in KI-gestützte Triagesoftware integrieren. Das Wachstum bei Verbrauchsmaterialien verlangsamt sich, da Generika-Implantatanbieter aus Südkorea und Israel mit Preisen, die 30 % unter denen etablierter Marken liegen, Druck auf die Margen ausüben. Lieferanten begegnen der Margenerosion, indem sie Implantate mit Planungssoftware-Abonnements bündeln und so die Ökosystembindung stärken.



Nach Behandlung:
Kieferorthopädie wächst durch Aligner-DynamikProthetische Geräte machten 38,05 % des Dentalgeräte-Marktes im Jahr 2025 aus, was die hohen Kosten für Implantat-Hardware widerspiegelt. Kieferorthopädische Geräte werden bis 2031 voraussichtlich eine CAGR von 6,33 % verzeichnen, die höchste unter allen Modalitäten. Aligner-Workflows basieren auf Intraoralscannern, Thermoformgeräten und KI-Simulation, was die Nachfrage nach traditionellen Bogenbiegezangen reduziert. Align Technologys KI-gestützte ClinCheck-Modelle erreichen eine Zahnbewegungsgenauigkeit von 95 %, wodurch Nachbesserungen minimiert werden.
Endodontische Systeme innovieren rund um die Flexibilität von Nickel-Titan und Reziprokation, um Feilenbrüche zu reduzieren, während parodontale Ultraschallscaler von den wachsenden Zusammenhängen zwischen Zahnfleischerkrankungen und Herz-Kreislauf-Gesundheit profitieren. Der kieferorthopädische Aufschwung komprimiert die Instrumentenausgaben je Praxis, erweitert jedoch die Softwarelizenzeinnahmen und verlagert den Wert von Hardware hin zur digitalen Planung.
Nach Endnutzer:
Zahnarztpraxen überholen Kliniken durch DSO-ExpansionZahnkliniken hielten 61,12 % des Umsatzes von 2025, indem sie kapitalintensive Bildgebungssuiten und Sedierungsgeräte absorbierten. Zahnarztpraxen werden jedoch bis 2031 voraussichtlich mit einer CAGR von 10,93 % wachsen, da Dental-Service-Organisationen (DSOs) unabhängige Praxen zusammenschließen. DSOs wie Heartland und Aspen betreiben gemeinsam mehr als 2.500 US-Standorte, standardisieren Geräte und sichern mehrjährige Serviceverträge. Der Markt für Dentalgeräte profitiert, da Mengenrabatte die Scanner-Akzeptanz bei mittelgroßen Praxen ermöglichen.
Akademische Institute erproben robotergestützte Implantatplatzierung und Gewebe-Biodruck, tragen jedoch nur bescheidene Volumina bei. Mobile und öffentliche Gesundheitseinheiten benötigen robuste, batteriebetriebene Röntgengeräte – eine kleine, aber gesellschaftlich wichtige Nische, die Anbieter durch NGO-Partnerschaften bedienen.

Geografische Analyse
Dentalgeräte-Markt Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 41,78 %. Die Pro-Kopf-Ausgaben für Zahnmedizin in den USA betragen durchschnittlich 350 USD – fast das Dreifache des globalen Mittels – und umfassen einen Ersatzzyklus alle 5 bis 7 Jahre. Die FDA-Zulassung von sechs zahnmedizinischen KI-Tools im Jahr 2025 verringert Compliance-Bedenken und beschleunigt den Einsatz von KI-gestützter Radiologie. Kanadas erweitertes öffentliches Programm finanziert langlebige Behandlungsstühle für Gemeinschaftskliniken, während Mexikos Zentren für Zahntourismus in Same-Day-CAD/CAM investieren, um 1,2 Millionen US-Patienten anzuziehen.
Dentalgeräte-Markt Asien-Pazifik
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 8,93 % prognostiziert – das schnellste regionale Wachstumstempo. China eröffnete 2025 12.000 neue Privatpraxen und plant bis 2030 80.000 neue Behandlungsstühle. Indiens Zahntourismussektor im Wert von 1,2 Milliarden USD bezieht Cone-Beam-CT- und geführte Implantatkits, um sich von inländischen Wettbewerbern abzuheben. Japans Anteil von 29 % der Bevölkerung über 65 Jahren beschleunigt die Implantatenachfrage, während Südkorea Mittelklasse-Scanner zu einem Preisnachlass von 40 % gegenüber westlichen Produktlinien nach Südostasien exportiert.
Dentalgeräte-Markt EMEA und Südamerika
Der europäische Markt wird durch die Medizinprodukteverordnung 2024 geprägt, die die Anforderungen an den Nachweis für Klasse-IIa-Produkte erhöht. Deutschlands 7.000 Labore setzen auf halbautomatisches Sintern, um dem Fachkräftemangel entgegenzuwirken. Der Kapazitätsengpass im Vereinigten Königreich verlagert Patienten in Privatkliniken, die digitale Arbeitsabläufe anstreben. Frankreich modernisiert seine Bildgebungseinheiten, um nordafrikanische Touristen zu versorgen. Gleichzeitig errichten GCC-Staaten medizinische Tourismuszentren mit hochmodernen Implantatcentern, während in Subsahara-Afrika nach wie vor durchschnittlich ein Zahnarzt auf 50.000 Einwohner kommt, was künftige Chancen für tragbare medizinische Geräte schafft. Das südamerikanische Wachstum konzentriert sich auf Brasilien und Argentinien, wo private Krankenversicherungen die Nachfrage nach ästhetischer Zahnmedizin ankurbeln, die auf fortschrittliche Bildgebung angewiesen ist.
Regionale Ausgaben
Alle Regionen
Wettbewerbslandschaft
Marktkonzentration
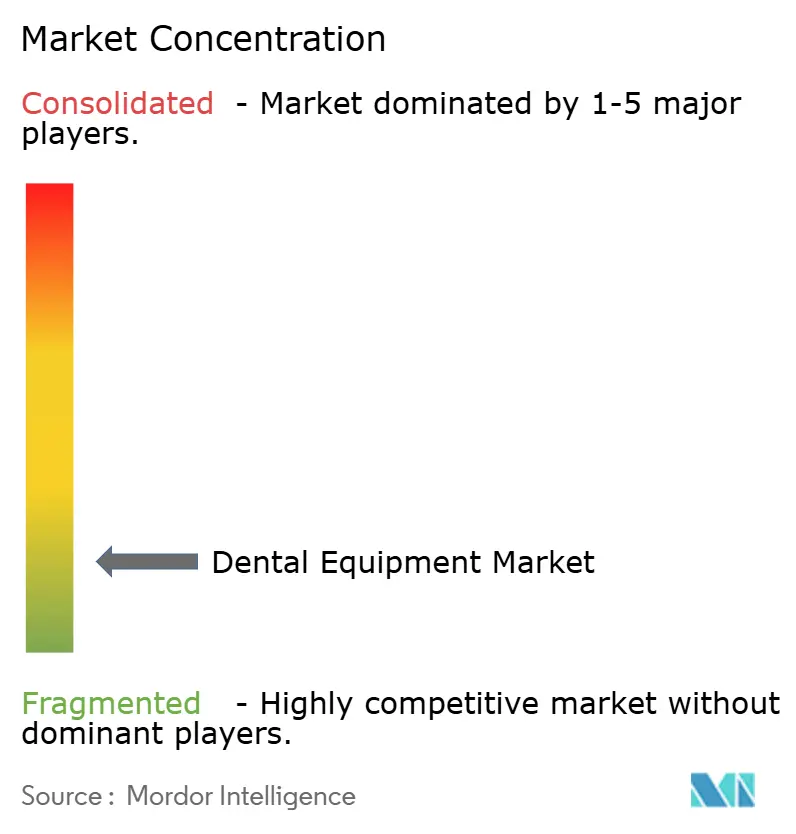
Der Markt für Dentalgeräte bleibt mäßig fragmentiert. Straumanns Erwerb eines chinesischen Distributors für 85 Millionen USD im Januar 2025 sichert 3.000 Praxisbeziehungen und lokalisiert den Service, um inländischen Wettbewerbern wie Osstem und DIO entgegenzuwirken. Dentsply Sironas DS-Core-Ökosystem verbindet Primescan-Scanner mit CEREC-Fräseinheiten und reduziert die Behandlungszeit für Implantatkronen um 40 %.
Offene Architektur-Herausforderer nutzen Interoperabilität. 3Shapes TRIOS akzeptiert jede CAD-Software und lockt kostenorientierte Labore an. KI-Start-ups wie Overjet, Pearl und VideaHealth verfolgen die Integration auf Sensorebene, doch regulatorische Ausgaben stellen die Skalierung vor Herausforderungen. Nachhaltigkeitslücken bestehen weiterhin; kein etablierter Anbieter bietet eine vollständig wiederverwendbare Kassette an, was BEGOs und Coltenes Bioharze-Pilotprojekte begünstigt. Der Wettbewerb bei Clear Alignern verschärft sich: Aligns zehntägige Durchlaufzeit zwingt SmileDirectClub und ClearCorrect dazu, regionale Druckfarmen zu eröffnen, was die Margen drückt, aber die Geschwindigkeitserwartungen der Verbraucher erfüllt.
Marktführer im Bereich Dentalgeräte
-
3M
-
Dentsply Sirona
-
GC Corporation
-
A-Dec Inc.
-
Aseptico Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dentalgeräte-Markt Unternehmen in diesem Bericht
- 3M
- A-dec
- Aseptico
- Align Technology
- BEGO GmbH
- BIOLASE Inc.
- Carestream Dental
- Coltene Holding
- Dentsply Sirona
- Envista
- GC Corporation
- Henry Schein
- Ivoclar Vivadent
- Midmark
- NSK Nakanishi Inc.
- Patterson Companies
- Planmeca
- Septodont
- Straumann Group
- VATECH
Neueste Industrielle Entwicklungen in Dentalgeräte-Markt
- Mai 2025: Planmeca stellte die Viso G1 CBCT-Einheit, das tragbare Röntgengerät ProX GO und den kabellosen Scanner Onyx vor, ergänzt durch die Romexis-7-Software mit integrierten KI-Tools zur automatisierten Pathologieerkennung.
- März 2025: Dentsply Sirona präsentierte umweltfreundlichere Verpackungen und energieeffiziente Fräseinheiten und verpflichtete sich zu einem CO₂-neutralen Betrieb bis 2030.
- Januar 2025: NovaBone ging eine Partnerschaft mit BEGO ein, um Knochentransplantat-Dentalputty-Kartuschen in ganz Europa zu vertreiben und damit das Regenerationsportfolio zu stärken.
Berichtsumfang des globalen Marktes für Dentalgeräte
Gemäß dem Berichtsumfang bezeichnet Dentalgeräte Werkzeuge, die von Zahnmedizinern zur Durchführung zahnärztlicher Behandlungen verwendet werden. Dazu gehören Werkzeuge zur Untersuchung, Handhabung, Behandlung, Wiederherstellung und Entfernung von Zähnen und umliegenden oralen Strukturen. Standardinstrumente werden zur Untersuchung, Restauration, Extraktion von Zähnen und zur Gewebemanipulation eingesetzt.
Der Markt für Dentalgeräte ist nach Produkt, Behandlung, Endnutzer und Geografie segmentiert. Das Produktsegment ist weiter unterteilt in Behandlungseinheiten und Behandlungszentrumgeräte, zahntechnische Laborgeräte, Dentallaser und diagnostische Dentalgeräte. Die Behandlungseinheiten und Behandlungszentrumgeräte sind weiter unterteilt in Dentaleinheiten, Dentalhandstücke, Lichthärtungsgeräte, elektrochirurgische Systeme und weitere. Das zahntechnische Laborgerätesegment ist weiter unterteilt in CAD/CAM-Systeme, Fräsgeräte, 3-D-Druckgeräte, Gussmaschinen, Keramiköfen und weitere. Das Dentallasersegment ist weiter unterteilt in Weichgewebelaser und Hartgewebelaser. Das diagnostische Dentalgerätesegment ist weiter unterteilt in extraorale Bildgebungssysteme und intraorale Bildgebungssysteme. Das Behandlungssegment ist weiter unterteilt in Kieferorthopädie, Endodontie, Parodontologie und Prothetik. Das Endnutzersegment ist weiter unterteilt in Krankenhäuser, Praxen und sonstige Endnutzer. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen nach Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
Nach Produkt
| Diagnosegeräte | Dentallaser | Weichgewebelaser |
| Hartgewebelaser | ||
| Radiologiegeräte | Extraorale Radiologiegeräte | |
| Intraorale Radiologiegeräte | ||
| Dentaleinheit und -ausrüstung | ||
| Therapeutische Geräte | Dentalhandstücke | |
| Elektrochirurgische Systeme | ||
| CAD/CAM-Systeme | ||
| Fräsgeräte | ||
| Gussmaschine | ||
| Sonstige therapeutische Geräte | ||
| Dentalverbrauchsmaterialien | Dentale Biomaterialien | |
| Dentalimplantate | ||
| Kronen und Brücken | ||
| Sonstige Dentalverbrauchsmaterialien | ||
| Sonstige Dentalgeräte | ||
Nach Behandlung
| Kieferorthopädie |
| Endodontie |
| Parodontologie |
| Prothetik |
Nach Endnutzer
| Zahnkliniken |
| Zahnarztpraxen |
| Akademische und Forschungsinstitute |
| Sonstige Endnutzer |
Nach Geografie
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkt | Diagnosegeräte | Dentallaser | Weichgewebelaser |
| Hartgewebelaser | |||
| Radiologiegeräte | Extraorale Radiologiegeräte | ||
| Intraorale Radiologiegeräte | |||
| Dentaleinheit und -ausrüstung | |||
| Therapeutische Geräte | Dentalhandstücke | ||
| Elektrochirurgische Systeme | |||
| CAD/CAM-Systeme | |||
| Fräsgeräte | |||
| Gussmaschine | |||
| Sonstige therapeutische Geräte | |||
| Dentalverbrauchsmaterialien | Dentale Biomaterialien | ||
| Dentalimplantate | |||
| Kronen und Brücken | |||
| Sonstige Dentalverbrauchsmaterialien | |||
| Sonstige Dentalgeräte | |||
| Nach Behandlung | Kieferorthopädie | ||
| Endodontie | |||
| Parodontologie | |||
| Prothetik | |||
| Nach Endnutzer | Zahnkliniken | ||
| Zahnarztpraxen | |||
| Akademische und Forschungsinstitute | |||
| Sonstige Endnutzer | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Australien | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | GCC | ||
| Südafrika | |||
| Übriger Naher Osten und Afrika | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Dentalgeräte im Jahr 2026?
Er wird im Jahr 2026 auf 12,56 Milliarden USD geschätzt, mit einer bis 2031 prognostizierten CAGR von 5,04 %.
Welche Produktkategorie wächst bis 2031 am schnellsten?
Diagnosegeräte, angeführt von Cone-Beam-CT und kabellosen Sensoren, werden voraussichtlich mit einer CAGR von 6,85 % wachsen.
Warum steigern Clear Aligner die Nachfrage nach Geräten?
Aligner-Workflows erfordern Intraoralscanner, KI-Planungssoftware und Thermoformgeräte, was eine CAGR von 6,33 % bei kieferorthopädischen Geräten antreibt.
Was hemmt die Akzeptanz digitaler Geräte in aufstrebenden Praxen?
Anfangsinvestitionskosten von 250.000–400.000 USD und Einfuhrzölle in Brasilien und Indonesien verlangsamen Investitionen.
Welche Region wächst bei Dentalgeräten am schnellsten?
Der Asien-Pazifik-Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,93 % wachsen, angetrieben durch die Praxisexpansion in China und Indien.