
Dentalverbrauchsmaterialien-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 43.26 Milliarden US-Dollar |
| Marktgröße (2031) | 64.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dentalverbrauchsmaterialien-Markt Analyse von Mordor Intelligence
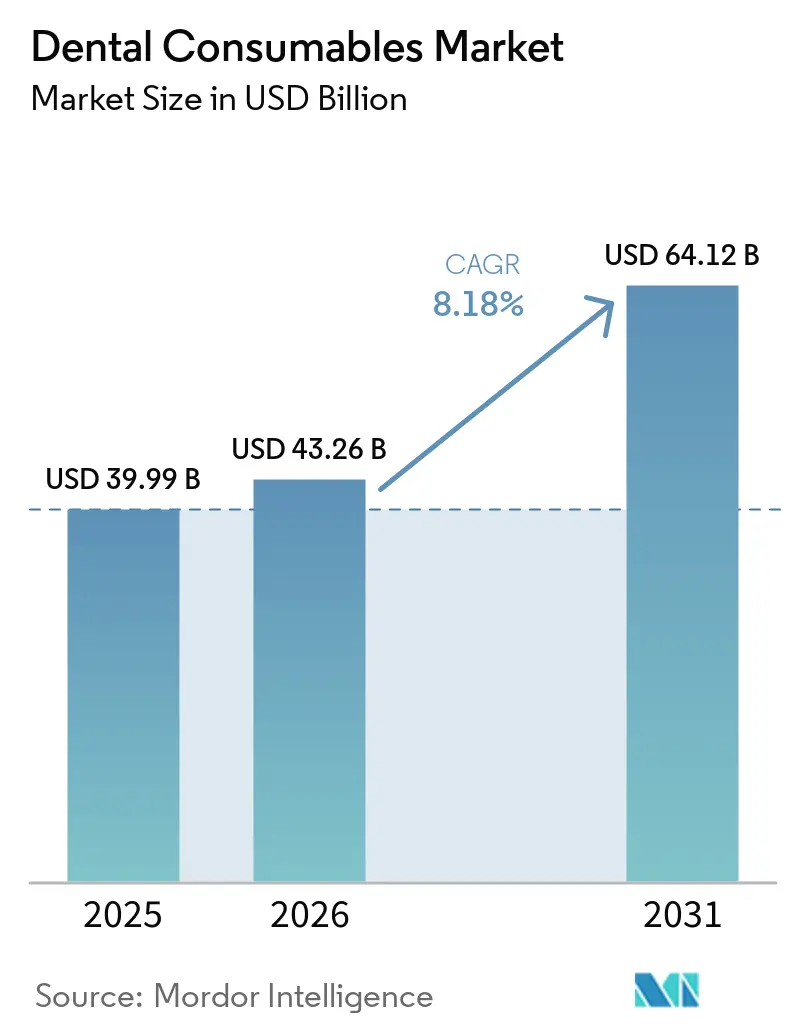
Die Marktgröße für Dentalverbrauchsmaterialien wurde im Jahr 2025 auf 39,99 Milliarden USD geschätzt und wird voraussichtlich von 43,26 Milliarden USD im Jahr 2026 auf 64,12 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,18 % während des Prognosezeitraums (2026–2031). Stetige Zuwächse resultieren aus digitalen Chairside-Workflows, bioaktiven Implantatmaterialien und Großbeschaffungsmodellen, die Volumina in Richtung Premium-Produktlinien verlagern. Dentale Serviceorganisationen (DSOs) skalieren rasch und beeinflussen Beschaffungsstandards, während Nordamerika der Umsatzführer bleibt, auch wenn der asiatisch-pazifische Raum den schnellsten regionalen Fortschritt verzeichnet. Die Nachfrage nach Sofortrestaurationen, präventiven Versiegelungen und regenerativen Materialien erhöht kollektiv die Ausgaben pro Patient und begünstigt Lieferanten mit integrierten digitalen Ökosystemen.
Wichtigste Erkenntnisse des Berichts
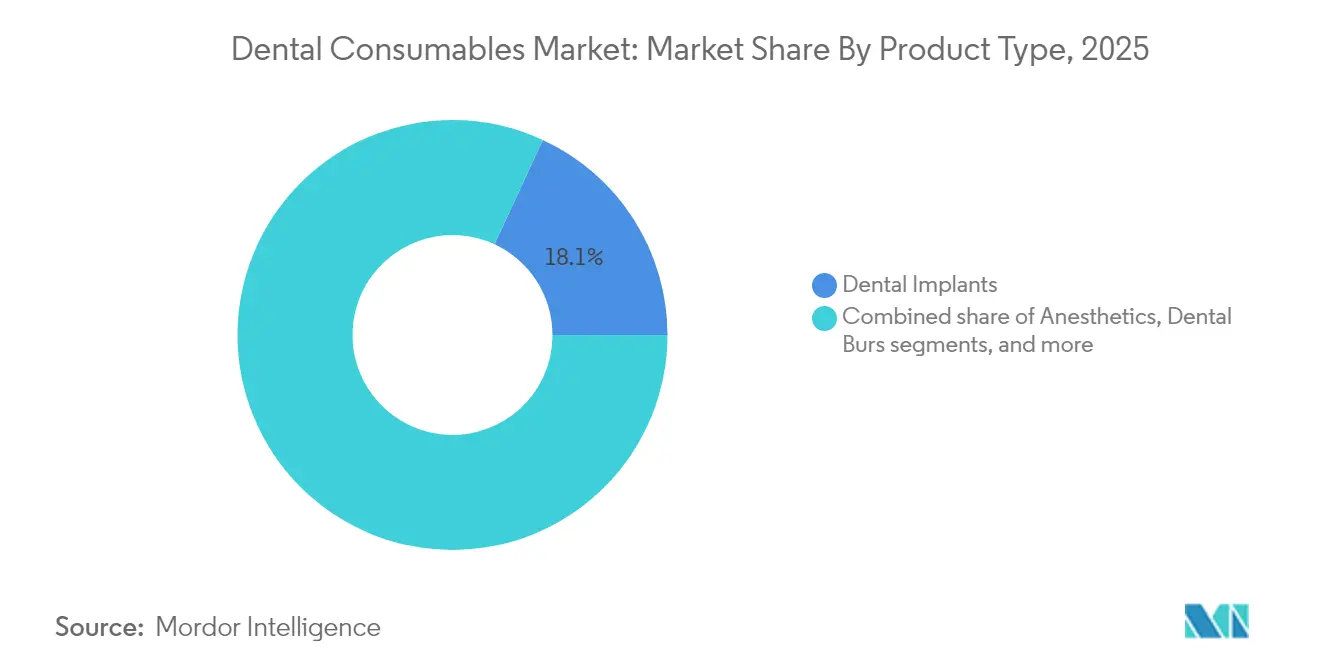
- Nach Produkttyp hielten Dentalimplantate im Jahr 2025 einen Marktanteil von 18,10 % am Markt für Dentalverbrauchsmaterialien; persönliche Schutzausrüstung wird bis 2031 voraussichtlich mit einer CAGR von 9,74 % wachsen.
- Nach Behandlungsmodalität entfielen im Jahr 2025 27,35 % des Marktanteils für Dentalverbrauchsmaterialien auf prothetische Eingriffe, während die Kieferorthopädie bis 2031 voraussichtlich mit einer CAGR von 9,42 % expandieren wird.
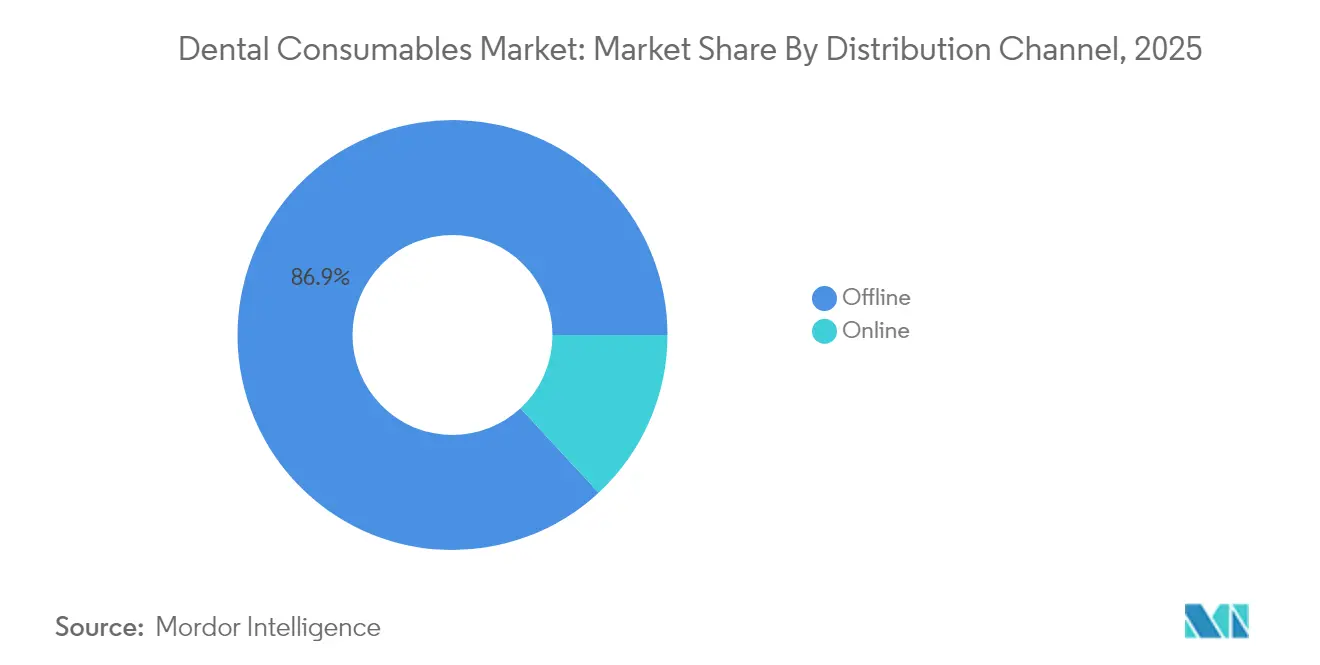
- Nach Vertriebskanal entfielen im Jahr 2025 86,90 % des Marktvolumens für Dentalverbrauchsmaterialien auf Offline-B2B-Transaktionen; der Online-Kanal wächst mit einer CAGR von 9,66 % bis 2031.
- Nach Endnutzer erfassten Zahnarztpraxen im Jahr 2025 52,55 % des Marktanteils für Dentalverbrauchsmaterialien, wobei DSO/Gruppenpraxen die höchste prognostizierte CAGR von 9,52 % bis 2031 aufweisen.
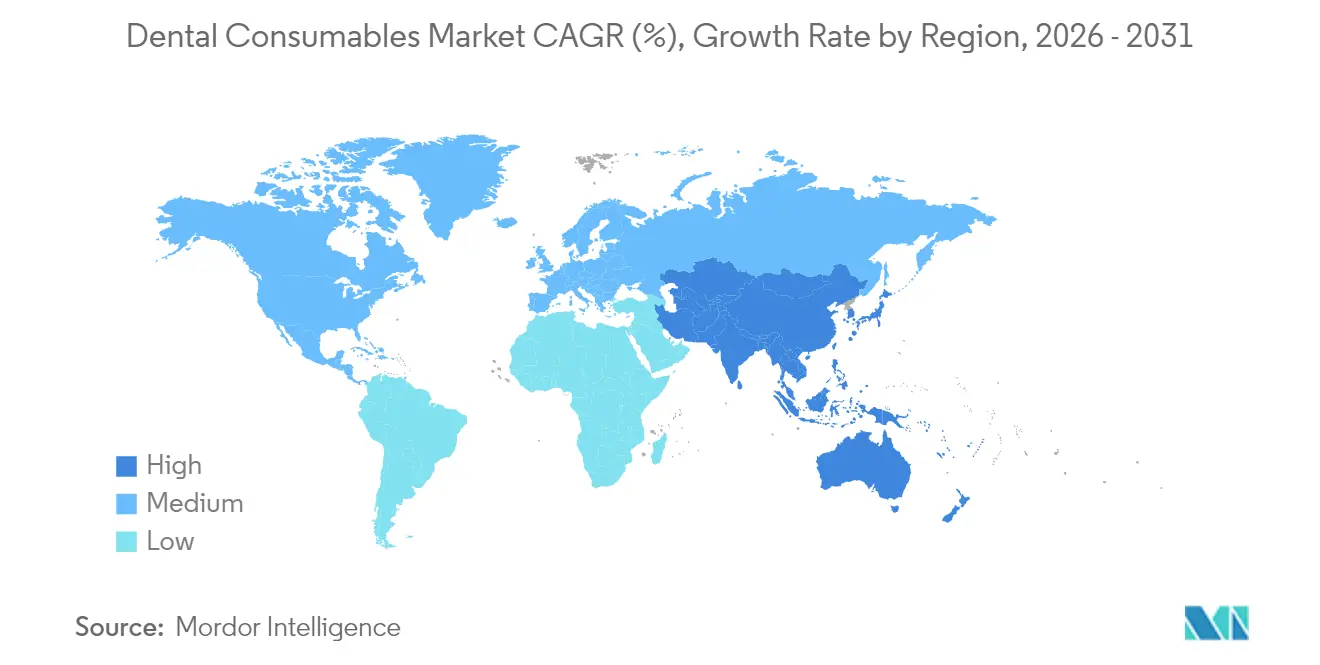
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 42,95 %; der asiatisch-pazifische Raum wird voraussichtlich die schnellste CAGR von 9,22 % zwischen 2026 und 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Sofort-CAD/CAM-Prothetik | +1.8% | Nordamerika, Europa, städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wachstum der älteren Bevölkerung erhöht prothetische Eingriffe | +1.6% | Japan, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Expansion von DSOs treibt Großbeschaffung voran | +1.5% | Nordamerika, Ausweitung auf Europa und asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rasche Verbreitung der Klarschienenorthopädie | +1.4% | Global, höchste Durchdringung in Nordamerika | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu bioaktiven und regenerativen Implantatmaterialien | +1.2% | Global, frühe Verbreitung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Kampagnen zur präventiven Mundpflege steigern den Einsatz von Versiegelungen | +0.8% | Entwicklungsmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Sofort-CAD/CAM-Prothetik
Mehr als die Hälfte der US-amerikanischen Zahnarztpraxen setzt bereits Intraoralscanner ein, was Behandlungszyklen verkürzt und Indikationen für Premium-Restaurationsmaterialien erweitert. Chairside-Fräsen in Kombination mit Cloud-Design-Diensten senken den Laboraufwand und steigern die Rentabilität. KI-gestützte Designmodule automatisieren komplexe Rand- und Kontaktanpassungen und reduzieren die Behandlungszeit weiter. Die Verbreitung beschleunigte sich im Jahr 2024 um 18 %, und da die Scannerintegration im Jahr 2025 die Bildgebungsgenauigkeit verbessern soll, wird der Materialdurchsatz voraussichtlich entsprechend steigen. Lieferanten, die Scanner, Fräseinheiten und validierte Materialblöcke bündeln können, sichern sich langfristige Verträge mit DSOs.
Wachstum der älteren Bevölkerung erhöht prothetische Eingriffe
Erwachsene ab 65 Jahren stellen die am schnellsten wachsende Patientengruppe dar. Japan hat bereits spezialisierte Erstattungswege für implantatgestützte Überprothesen eingerichtet, und das Silberwirtschaftsprogramm der EU stellt Mittel für geriatrische Zahnversorgung bereit. Digitale Prothesen-Workflows reduzieren den Terminaufwand und verbessern die Akzeptanz bei Senioren mit Mobilitätseinschränkungen. Materialhersteller bringen leichte Polymerbasen und schlagfeste Acrylate[1]Akademie für Prothetik, „Kolumne des Präsidenten”, academyofprosthodontics.org auf den Markt, die auf xerostomiegefährdete Patienten zugeschnitten sind.
Wachstum dentaler Serviceorganisationen (DSOs) treibt Großbeschaffung voran
DSOs wachsen jährlich um 9,88 % und konsolidieren Praxisbesitz sowie zentralisieren Einkaufsentscheidungen. Die Größe ermöglicht vorteilhafte langfristige Liefervereinbarungen, die Implantate, Restaurationskits und Chairside-Scanner bündeln. Die US-amerikanische Anwaltskanzlei Dykema prognostiziert, dass die DSO-Durchdringung bis 2030 30 % aller Praxen erreichen könnte[2]Dykema, „Dentale Serviceorganisationen”, dykema.com, was die Verhandlungen zwischen Herstellern und Anbietern in Richtung integrierter Wertversprechen verändert.
Verlagerung hin zu bioaktiven und regenerativen Implantatmaterialien
Klinische Belege zeigen, dass kohlenstoffbasierte bioaktive Beschichtungen die Osseointegration verbessern und die bakterielle Adhäsion reduzieren, sodass Implantate auch in kompromittiertem Knochen integriert werden können. Da sich die Ergebnisdaten häufen, bevorzugen Behandler höherpreisige Oberflächen, die das Revisionsrisiko senken und die gesamte implantierbare Basis erweitern. Hersteller fügen proprietäre bioaktive Topologien hinzu, um sich zu differenzieren, und europäische Regulierungsbehörden haben die erste Generation kohlenstoffbeschichteter Titanfixaturen[3]Nazrah Maher et al., „Ein aktualisierter Überblick und jüngste Fortschritte bei kohlenstoffbasierten bioaktiven Beschichtungen für dentale Implantatanwendungen”, Journal of Advanced Research, doi.org für die breite Markteinführung im Jahr 2025 zugelassen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Versicherungserstattung für kosmetische Zahnheilkunde | -1.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Qualifikationslücke bei Chairside-CAD/CAM-Workflows | -0.9% | Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Volatile Harz- und Edelmetallpreise | -0.7% | Global, höhere Auswirkung in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Verzögerungen bei der Zulassung neuartiger Biokeramiken | -0.6% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Versicherungserstattung für kosmetische Zahnheilkunde
Ästhetische Veneers, Bleaching und Gingivaformung bleiben überwiegend selbstzahlerpflichtig. Obwohl Medicare im Jahr 2025 die Abdeckung auf bestimmte medizinisch bedingte Zahnbehandlungen ausweiten wird, bleiben elektive kosmetische Leistungen eingeschränkt. Dies spaltet den Markt, erhält Luxussegmente aufrecht, begrenzt jedoch das Gesamtstückvolumen. Hersteller wirken dem entgegen, indem sie abgestufte Komposit-Linien anbieten, die Preis und Politurbeständigkeit ausbalancieren.
Qualifikationslücke bei Chairside-CAD/CAM-Workflows
Der Übergang von konventionellen Abdrücken zu Intraoralscannern erfordert eine Technikerausbildung, die in kleineren Praxen nicht verfügbar ist. In Schwellenmärkten verläuft die Technologieübernahme aufgrund begrenzter Fortbildungsbudgets langsamer. Branchenverbände finanzieren modulares E-Learning, doch eine anhaltende Kompetenzlücke dämpft die Scannerlieferungen in ressourcenarmen Umgebungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Premium-Implantate verankern das UmsatzwachstumDentalimplantate machten im Jahr 2025 einen Marktanteil von 18,10 % am Dentalverbrauchsmaterialien-Markt aus. Hocherfolgreiche bioaktive Beschichtungen und digitale chirurgische Planung erweitern die Indikationen auf Situationen mit weicherem Knochen. Die Marktgröße für persönliche Schutzausrüstung im Dentalverbrauchsmaterialien-Markt wird bis 2031 voraussichtlich mit einem CAGR von 9,74 % wachsen, was insbesondere durch die geriatrischen Bevölkerungsgruppen im asiatisch-pazifischen Raum begünstigt wird. Die starke Entwicklung des Segments wird zusätzlich durch Infektionskontrollprotokolle vorangetrieben, die ASTM-zertifizierte Atemschutzmasken und autoklavierbare Augenschutzschilde erfordern.
Das Teilsegment der Prothetik profitiert von CAD/CAM-Workflows, die Zirkonoxid- und Lithiumdisilikat-Kronen in weniger als einer Stunde herstellen. Universelle Haftvermittler vereinfachen die Lagerhaltung, indem sie mehrere Ätztechniken abdecken. Regenerative Materialien wie Kalziumphosphat-Granulate wachsen parallel zu Kammaugmentationsverfahren. Nähte und Dentalbohrer verzeichnen trotz ihrer Reife marginale Zuwächse durch ergonomische Griffneugestaltungen, die die Ermüdung des Bedieners reduzieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Behandlungsmodalität:
Digitale Workflows definieren die klinische Praxis neuProthetische Eingriffe machten im Jahr 2025 27,35 % des Marktanteils für Dentalverbrauchsmaterialien aus, da die Vollbogenrehabilitation durch geführte Chirurgie und Sofortbelastung chairside verlagert wird. Die Kieferorthopädie, angetrieben durch Klarschienen, verzeichnet das höchste Modalitätswachstum von 9,42 %; Cloud-Planungssoftware und intern 3D-gedruckte Aligner reduzieren die Zykluszeit und steigern die Fallstarts.
Die restaurative Zahnheilkunde setzt auf minimal-invasive Präparationen mit bioaktiven Kompositen, die Fluorid- und Kalziumionen freisetzen und die Lebensdauer der Restauration verlängern. Die Endodontie innoviert mit biokeramischen Sealern und Reziprokationsbewegungsfeilen, die die Verfahrenszeit verkürzen. Die Parodontologie integriert regenerative Membranen und Schmelzmatrixderivate, die neue Anhaftung fördern. Kosmetische Eingriffe, obwohl selbstzahlerpflichtig, gewinnen durch Social-Media-Präsenz und zunehmende Teleberatungskomfort an Dynamik.
Nach Vertriebskanal:
E-Commerce erfasst routinemäßige NachbestellungenOffline-Distributoren beherrschen mit 86,90 % des Umsatzes im Jahr 2025 weiterhin den Markt, indem sie Verbrauchsmaterialien, Gerätefinanzierung und technischen Service bündeln. Der Markt für Dentalverbrauchsmaterialien erlebt jedoch, dass Online-Plattformen mit einer CAGR von 9,66 % wachsen, da Preisvergleichstransparenz und automatisierte Bestellmodule die Nachbestellung vereinfachen. DSOs verhandeln zunehmend direkt mit Herstellern über Großmengenverträge und setzen traditionelle Großhändler unter Druck, hybride digitale Schaufenster mit Sofortlieferung einzuführen.
Digitale Portale integrieren sich in Praxisverwaltungssoftware und ermöglichen es, Nutzungsanalysen die automatische Bestandsauffüllung für schnelldrehende Artikel wie Anästhesiekarpulen und Ätzmittel auszulösen. Multinationale Distributoren pilotieren Abonnementboxen für Klarschienenhelfer und Hygienekits, was Nachfragemuster glättet und die Kundenbindung verbessert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Konsolidierung verändert die EinkaufsmachtZahnarztpraxen repräsentierten im Jahr 2025 52,55 % der Nachfrage. Unabhängige Praxen legen Wert auf zuverlässige Lieferantenbeziehungen und Vor-Ort-Schulungen. Die Erwartungen an den Markt für Dentalverbrauchsmaterialien verschieben sich, da DSO/Gruppenpraxen eine CAGR von 9,52 % aufweisen; Beschaffungsteams standardisieren Formulare und drängen Anbieter dazu, Kosteneffizienz pro Eingriff nachzuweisen. Krankenhäuser, obwohl in geringerer Anzahl, beschaffen hochwertige Artikel für die onkologische oder traumabedingte orale Rehabilitation und positionieren sich als frühe Anwender fortschrittlicher Biomaterialien.
Labore wechseln von Gusslegierungen zu gefrästen und gedruckten Substrukturen, erweitern Materialpaletten und steigern die Nachfrage nach Zirkonoxidscheiben und Harzrohlingen. Akademische Einrichtungen setzen Ausbildungsstandards, erhöhen die Vertrautheit mit digitalen Workflows bei Absolventen und prägen indirekt zukünftige Einkaufspräferenzen.
Geografische Analyse
Markt für Dentalverbrauchsmaterialien in Nordamerika
Nordamerika erwirtschaftete im Jahr 2025 42,95 % des weltweiten Umsatzes. Implantattherapien und Behandlungen mit transparenten Alignern erzielen Premiumpreise, während Versicherer präventive Leistungen ausweiten, die das Volumen bei Versiegelungen und Fluoridlacken steigern. Die regulatorische Klarheit im Rahmen des FDA-510(k)-Verfahrens beschleunigt Produkteinführungen; der zunehmende Wettbewerb unter einer wachsenden Zahnarztbelegschaft könnte jedoch die Preissensitivität in Standardsegmenten verstärken.
Markt für Dentalverbrauchsmaterialien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 9,22 % wachsen, begünstigt durch die Expansion der städtischen Mittelschicht und den eingehenden Zahntourismus. Die Regierungen Indiens und Thailands fördern öffentlich-private Partnerschaften zur Ausstattung ländlicher Kliniken. Lokale Hersteller nutzen dies, indem sie kostengünstige Scanner und Implantatsysteme anbieten und gleichzeitig mit globalen Marktführern zur Materialvalidierung kooperieren, wodurch Lieferketten verkürzt und Importzölle ausgeglichen werden.
Markt für Dentalverbrauchsmaterialien in EMEA und Südamerika
Europa verzeichnet eine stabile CAGR von 8,14 %, gestützt durch robuste Erstattungsrahmen und strenge Produktqualitätsstandards. Deutschlands Basis in der Präzisionstechnik fördert die Herstellung hochfester Keramik, während das Vereinigte Königreich die Einführung digitaler Zahnmedizin durch Modernisierungsmittel des NHS beschleunigt. Der Nahe Osten und Afrika sowie Südamerika verzeichnen CAGRs von 7,52 % bzw. 7,63 %, da die Durchdringung privater Krankenversicherungen und öffentliche Kampagnen zur Mundgesundheit den Zugang erweitern.

Regulatorisches Umfeld
Dentalverbrauchsmaterialien werden hauptsächlich als Medizinprodukte reguliert, wobei die Anforderungen je nach Risikoklasse und Region variieren. In den Vereinigten Staaten unterliegen Dentalprodukte weiterhin den FDA-Klassifizierungsvorschriften gemäß 21 CFR Part 872. Jüngste Maßnahmen der FDA haben zudem den Einsatz leistungsbasierter Ansätze für bestimmte Dentalprodukte erweitert, einschließlich finaler produktspezifischer Leitlinien (September 2024) im Rahmen des Safety and Performance Based Pathway, der Kategorien wie Dentalkeramiken, Abformmaterialien und Dentalzemente umfasst. Die FDA hat außerdem eine Leitlinie zu Empfehlungen für Tierstudien bei Dentalknochenersatzmaterial-Produkten (August 2025) herausgegeben, die die Nachweisanforderungen für regenerative Verbrauchsmaterialien prägt.
In Europa bleibt die Verordnung (EU) 2017/745 (EU-MDR) der zentrale Rahmen für Implantate und andere höherklassige Dentalprodukte, einschließlich Anforderungen wie PMCF und PSUR. Umsetzungsdetails beeinflussen weiterhin die Marktzugangszeit für Hersteller und Dentallabore, die an kundenspezifischen und In-house-Workflows beteiligt sind. Eine bemerkenswerte Änderung ist die Verabschiedung der Delegierten Verordnung (EU) 2026/1359 der Kommission (März 2026), die bestimmte Klasse-IIb-Implantatgruppen (einschließlich bestimmter Dentalimplantate und verwandter Produkte) identifiziert, die von der Bewertung der technischen Dokumentation für jedes einzelne Produkt ausgenommen sind, wodurch wiederholte Konformitätsbewertungsschritte reduziert werden, während die MDR-Überwachung und die Pflichten nach dem Markteintritt bestehen bleiben.
Wettbewerbslandschaft
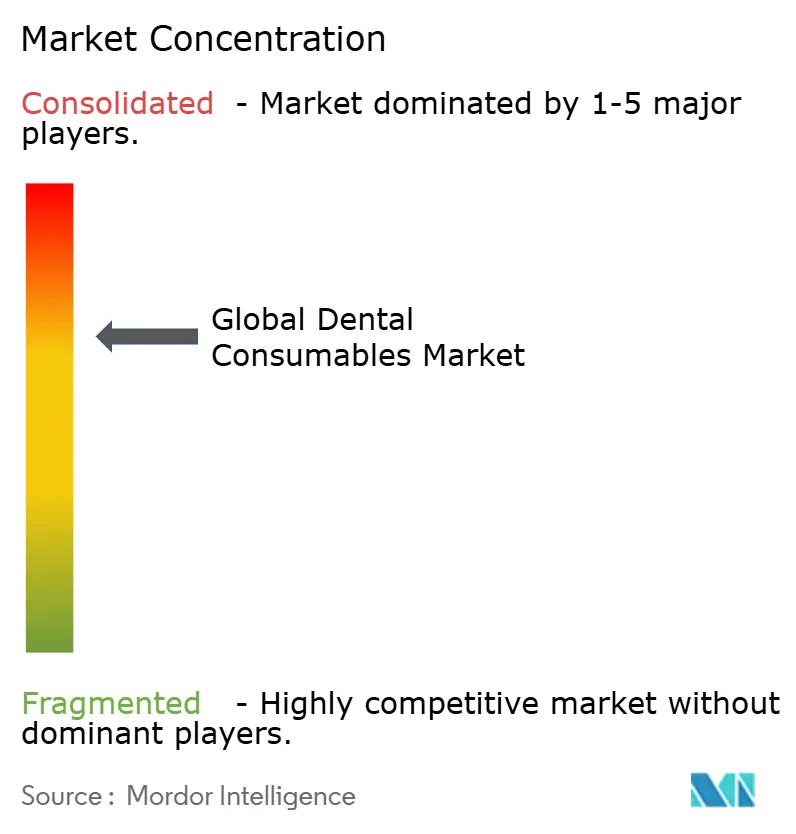
Die fünf größten Anbieter – Dentsply Sirona, Henry Schein, Envista, Straumann und Ivoclar – machen gemeinsam einen großen Teil des globalen Umsatzes aus, was auf eine moderate Konzentration hindeutet. Diese Integratoren verkaufen Implantate, Restaurationssysteme und Bildgebungshardware im Querverkauf und nutzen Servicenetzwerke, um mehrjährige Verträge zu sichern. Straumanns jüngste Übernahme eines KI-Planungs-Start-ups beschleunigt die Integration von Behandlungsworkflows, während Henry Schein die europäische Reichweite durch Distributor-Rollups ausbaut.
Mittelständische Spezialisten zielen auf Nischen ab: Coltene verfeinert Abdruckmaterialien, GC führt bioaktive Glasionomer-Innovationen ein und Septodont entwickelt Articain-Anästhetika weiter. Direkt-an-Patienten-Disruptoren wie SmileDirectClub entfachen die Alignernachfrage und zwingen etablierte kieferorthopädische Marken, ihre Telezahnheilkundefähigkeiten zu verbessern. Nachhaltigkeit entwickelt sich zu einem Differenzierungsmerkmal, wobei Ultradent recycelbare Verpackungen pilotiert und Young Innovations solarbetriebene Produktionslinien einführt.
Die Einkaufsmacht von DSOs verändert die Verhandlungsposition. Hersteller, die Chairside-Einheiten, Verbrauchsmaterialien und Cloud-Support bündeln können, erlangen den Status bevorzugter Lieferanten. Im Jahr 2024 erwarb Benco Dental zwei regionale Versorgungshäuser, um die Logistikdichte im US-amerikanischen Mittleren Westen zu erhöhen, was die Distributorkonsolidierung zur Verteidigung von Marktanteilen gegenüber Online-Anbietern veranschaulicht.
Dentalverbrauchsmaterialien Branchenführer
Dentsply Sirona
Envista Holdings
Henry Schein Inc.
Ivoclar Vivadent AG
Straumann Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dentalverbrauchsmaterialien
- Coltene Holding
- Dentsply Sirona
- Envista Holdings
- GC Corporation
- Henry Schein
- Hu-Friedy Mfg Co. LLC
- Ivoclar Vivadent
- Jeil Medical
- Kuraray Noritake Dental
- Nakanishi
- Osstem Implant
- Patterson Companies
- Septodont
- Shofu Inc.
- Solventum Corporation
- Straumann Group
- Thommen Medical
- Ultradent Products
- Young Innovations
- Ziacom Medical
- ZimVie
Lesen Sie die Analyse der Dentalverbrauchsmaterialien-Unternehmen

Marktchancen und Zukunftsaussichten
Regionalisierte Fertigungskapazitäten und die Validierung von Materialien für die digitale Zahnmedizin schaffen Freiräume für Anbieter, die durchgängige Qualität, Rückverfolgbarkeit und lokale Verfügbarkeit von Keramiken, Kunststoffen, Haftvermittlersystemen und präventiven Wirkstoffen liefern können. Im Jahr 2026 schloss Solstice eine 5,5-Millionen-Euro-Erweiterung in Seelze, Deutschland (Januar 2026) ab, wodurch die Kapazität für Zinnfluorid um rund 45 % erhöht wurde, und Ivoclar erweiterte sein Local4Local-Produktionsnetzwerk mit einer neuen, in Lipa City, Batangas, Philippinen (Juni 2026) vorgestellten Anlage, zusammen mit einer Absichtserklärung für einen Produktionsstandort in Shanghai (April 2026). Diese Investitionen unterstützen mehrregionale Liefermodelle, die zur DSO-gesteuerten Standardisierung und zu Chairside-Workflows mit höherem Durchsatz passen, die validierte Blöcke, Scheiben und druckbare Materialien verwenden.
Compliance- und Prüfbereitschaft entlang der Distribution und der Überwachung nach dem Markteintritt unterstützen zudem Chancen für Distributoren und Hersteller mit robuster Dokumentation, Kennzeichnungskontrollen und digitalen Track-and-Trace-Fähigkeiten. Die FDA hat die Inspektionsabläufe für Produkte aktualisiert, indem QSIT durch einen neuen Inspektionsprozess ersetzt wurde (Februar 2026), und in Europa hat das EuGH-Urteil in der Rechtssache C-10/24 (Juni 2026) die Pflichten von Distributoren klargestellt, vor der Bereitstellung von Produkten Kohärenzprüfungen für die CE-Kennzeichnung und die MDR-Dokumentation durchzuführen, was den Wert konformer E-Commerce- und Hybrid-Beschaffungsplattformen erhöht. Gleichzeitig verstärken Pläne für Mitte 2026, wie der Beginn erweiterter Betriebe für keramische Dentalmaterialien von Kuraray Noritake Dental in seinem Miyoshi-Werk, die Chance für Anbieter, die Kapazitätserweiterung mit validierter Kompatibilität über intraorales Scannen, CAD/CAM-Fräsen und 3D-Druck-Workflows kombinieren.
Recent Industry Developments in Markt für Dentalverbrauchsmaterialien
- Juli 2026: PDS Health-Praxen überschritten fünf Millionen CEREC-Chairside-Restaurationen mit Dentsply Sirona-Systemen, was die Skalierung bei Same-Day-Restaurationsworkflows unterstreicht. Dieser Meilenstein verstärkt die Nachfrage nach kompatiblen Restaurationsblöcken, Bohrern und Haftvermittlersystemen, die eine hochdurchsatzfähige Chairside-Produktion in großen Gruppenpraxen unterstützen.
- Mai 2026: Dentsply Sirona brachte Smart View - Detect auf den Markt, ein von der FDA zugelassenes und CE-gekennzeichnetes KI-gestütztes Diagnosehilfsmittel zur Erkennung periapikaler Radioluzenzen in DVT-Aufnahmen über die DS Core-Plattform. Die Einführung unterstützt cloudzentrierte klinische Workflows und hilft bei der Integration von Bildgebung, Fallplanung und standardisierten Verbrauchsmaterialprotokollen in digital ausgestatteten Praxen.
- September 2024: Die US-FDA veröffentlichte finale produktspezifische Leitliniendokumente im Rahmen des Safety and Performance Based Pathway, die Kategorien wie Dentalkeramiken, Abformmaterialien und Dentalzemente abdecken. Klarere leistungsbasierte Erwartungen können die Iterationszyklen für Materialentwickler verkürzen, verpflichten Anbieter jedoch zur Pflege robuster Testdatenpakete gemäß den FDA-Kriterien.


Markt für Dentalverbrauchsmaterialien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Einweg- und begrenzt haltbare Produkte, die bei der zahnärztlichen Diagnose, Prävention und Behandlung in Kliniken, Krankenhäusern und Labors verwendet werden, und wird zu Hersteller- und Händlerverkaufspreisen in USD bewertet.
Ausschlüsse aus dem Umfang: Konsumgüter für die Mundpflege im Einzelhandel wie Zahnpasta, Zahnbürsten und Mundspülungen werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Aligner und Zahnspangen
- Anästhetika
- Haftvermittler und Adhäsive
- Dentalbohrer
- Dentalimplantate
- Zahnschienen
- Dentalfäden
- Hämostatika
- Persönliche Schutzausrüstung
- Prothetik
- Regenerative Materialien
- Restaurationsmaterialien
- Andere Produkttypen
- Nach Behandlungsmodalität
- Restaurativ
- Prothetisch
- Endodontisch
- Parodontisch
- Kieferorthopädisch
- Kosmetisch / Ästhetisch
- Sonstige
- Nach Vertriebskanal
- Offline
- B2B
- B2C
- Online
- Offline
- Nach Endnutzer
- Zahnarztpraxen
- Zahnkliniken
- DSO / Gruppenpraxen
- Andere Endnutzer
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen, einen anfänglichen Nachfragepool aufzubauen und das Modell an weit verbreiteten Gesundheits- und Handelsindikatoren auszurichten. Wir stützten uns auf öffentliche Quellen wie die Weltgesundheitsorganisation (Krankheitslast durch Munderkrankungen), die Weltbank (makroökonomischer und gesundheitsausgabenbezogener Kontext), OECD-Gesundheitsstatistiken (Nutzungs- und Ausgabenproxys in Mitgliedsländern) sowie nationale Gesundheitsbehörden wie das US-amerikanische CDC (Risikofaktoren und Präventionssignale). Wo relevant, wurden auch Handels- und Zollportale ausgewertet, darunter UN Comtrade, um grenzüberschreitende Ströme bei häufig importierten Dentalmaterialien zu plausibilisieren.
Auf der Angebotsseite haben wir Unternehmensberichte und Investorenpräsentationen herangezogen, um den Umsatzmix, die Produktpositionierung und die geografische Ausrichtung zu verstehen, was dabei hilft, Dentalverbrauchsmaterialien nicht mit breiteren Dentalgerätelinien zu vermischen. Für Querprüfungen nutzten wir außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken zur Einschätzung von Innovationszyklen bei restaurativen und endodontischen Materialien sowie Import- und Exportdaten auf Sendungsebene zur Validierung von Volumenbewegungen. Die hier aufgeführten Quellen sind nur illustrativ; wir haben weitere öffentliche Dokumente und Datensätze gesichtet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, breite Nachfrageindikatoren in realistische Adoptions- und Preisannahmen umzuwandeln und anschließend zu bestätigen, was pro Eingriff in der Praxis gekauft und verwendet wird. Wir sprachen mit einer Mischung aus Herstellern, Händlern, Zahnkliniken und laborbezogenen Experten aus dem asiatisch-pazifischen Raum, EMEA und Amerika, damit das Modell Unterschiede im Eingriffsmix, in den Erstattungsmustern und in den Kanalaufschlägen widerspiegelt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 20 % | Asiatisch-pazifischer Raum: 42 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 33 % | EMEA: 37 % |
| Kleinere Akteure: 20 % | Manager: 47 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der die Ausgaben aus einem adressierbaren Pool von Zahnarztbesuchen und Eingriffstypen rekonstruiert und dann den Verbrauchsmaterialverbrauch pro Eingriff mit einem durchschnittlichen Verkaufspreis multipliziert, der die Kanalstruktur widerspiegelt. Um dies praktikabel zu halten, verwendeten wir eine kurze Liste messbarer Indikatoren, darunter Trends bei der Prävalenz von Karies und Parodontitis, Zahnarztdichte und Klinikdurchsatzsignale, Verschiebungen im Implantat- und Restaurationseingriffsmix, Materialpreisentwicklung und Inflation sowie die Akzeptanz kosmetischer und präventiver Besuche, die den Pro-Patienten-Verbrauch verändern.
Diese Gesamtwerte wurden dann mit selektiven Bottom-up-Näherungen überprüft, die Umsatzaufteilungen von Lieferanten aus öffentlichen Berichten, Händlerkanalprüfungen und stichprobenartige Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für gängige Verbrauchsmaterialien nutzten, um festzustellen, ob eine Region über- oder unterbewertet erscheint. Wo die Bottom-up-Abdeckung unvollständig war, wurden Lücken durch Hochrechnung aus befragten Penetrationsbereichen und durch Verwendung von Peer-Markt-Verhältnissen, die an die Intensität der Zahnarztbesuche geknüpft sind, geschlossen.
Für die Prognose wurde eine Szenarioanalyse rund um das Wachstum des Eingriffsvolumens und die Preisgestaltung eingesetzt, gefolgt von einer multivariaten Regressionsüberprüfung, bei der die Nachfrage durch den Anteil der alternden Bevölkerung, das verfügbare Einkommen und die Nutzung der Mundgesundheitsversorgung erklärt wird, und anschließend durch Expertenkonsens zum kurzfristigen Kaufverhalten kalibriert. Dies macht die Prognose nachvollziehbar und bleibt auf Variablen zurückführbar, die ein Junior-Analyst jedes Jahr aktualisieren kann.
Datenvalidierung und Aktualisierungszyklus
Wir führen Konsistenzprüfungen zwischen den modellierten Gesamtwerten und unabhängigen Signalen durch, darunter die Richtung der Eingriffsaktivität, gemeldete Umsatzwachstumsbereiche und Handelsstrombewegungen für wichtige Materialkategorien. Wenn eine Region einen ungewöhnlichen Sprung zeigt, überprüfen wir die zugrunde liegenden Eingaben, vergleichen Annahmen mit Interviewbereichen und leiten Folgegespräche ein, um zu bestätigen, ob es sich um eine echte Veränderung oder ein Modellierungsartefakt handelt.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Abweichungen dokumentiert und korrigiert werden, gefolgt von einem abschließenden Durchgang, um sicherzustellen, dass Währungszeitpunkt und Inflationsanpassungen konsistent angewendet werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Eingriffsvolumina, Preisgestaltung oder Erstattung verschieben, sodass Kunden bei der Lieferung eine aktuelle Sicht erhalten.
Vergleich der Dentalverbrauchsmaterialien-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Dentalverbrauchsmaterialien stimmen nicht immer überein, da die gezählten Produkte und Preisstufen variieren und das als Ausgangspunkt verwendete Jahr ebenfalls die Gesamtsumme verändert. Unterschiede entstehen auch dadurch, ob Schätzungen der verfahrensgetriebenen Nachfrage folgen oder sich stärker auf breite Gesundheitsausgabenquoten stützen.
Durch die Verfolgung von Veränderungen im Eingriffsmix, Bewegungen des durchschnittlichen Verkaufspreises auf Kanalebene und jährliche Aktualisierungsprüfungen hält Mordor Intelligence das Modell auf das ausgerichtet, was während zahnärztlicher Behandlungen verbraucht wird, anstatt angrenzende Dentalgeräteerlöse oder Konsumgüter für die Mundpflege im Einzelhandel einzumischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 43,26 Milliarden USD (2026) | |
| Handelsverlag A | 37,60 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann den Markt komprimieren, wenn der Eingriffs-Rebound und die Preisinflation nach 2024 nicht vollständig berücksichtigt werden, und die Umfangshinweise sind weniger explizit bezüglich reiner Dentalverbrauchsmaterialien gegenüber breiteren Kategorien. |
| Branchenportal B | 32,48 Milliarden USD (2024) | Wendet ein längeres Prognosefenster mit konservativem Wachstum an, und der kleinere Gesamtwert für 2024 kann entstehen, wenn Nutzungsraten pro Eingriff und Händleraufschläge vereinfacht oder über Regionen hinweg gemittelt werden. |
Die Streuung ergibt sich hauptsächlich aus der Wahl des Basisjahres und dem, was auf der Ebene des zahnärztlichen Eingriffs als Verbrauchsmaterial gezählt wird, gefolgt davon, wie die Preisgestaltung nach Region und Kanal fortgeschrieben wird. Die Verwendung eingriffsbezogener Nachfragetreiber mit klaren Preis- und Validierungsschritten trägt dazu bei, die Schätzung reproduzierbar zu halten, und ermöglicht es Käufern zu sehen, welche Annahmen die Gesamtsumme beeinflussen.


Im Bericht beantwortete Schlüsselfragen
Wie gestalten dentale Serviceorganisationen (DSOs) Beschaffungsstrategien neu?
DSOs zentralisieren die Beschaffung über große Praxisnetzwerke und bevorzugen Lieferanten, die Implantate, Restaurationskits und digitale Workflow-Tools im Rahmen mengenbasierter Verträge bündeln können, was die Margen für kleinere Distributoren verringert.
Warum ziehen bioaktive Implantatmaterialien das Interesse von Klinikern auf sich?
Kohlenstoffbasierte Beschichtungen und regenerative Oberflächen fördern aktiv die Osseointegration und reduzieren die bakterielle Adhäsion, was Behandlern hilft, Revisionsraten zu senken und Patienten mit kompromittierter Knochenqualität zu behandeln.
Was treibt die klinische Verbreitung von Sofort-CAD/CAM-Workflows voran?
Intraoralscanner in Kombination mit Chairside-Fräseinheiten komprimieren die Behandlungszeit auf einen einzigen Besuch, verbessern das Patientenerlebnis und steigern die Rentabilität der Praxis durch geringere Abhängigkeit von externen Laboren.
Wie wirkt sich die Volatilität der Edelmetallpreise auf die Wahl der Restaurationsmaterialien aus?
Schwankende Kosten für Gold und Palladium drängen Labore und Kliniken zu Zirkonoxid und Hochleistungspolymeren, was die Exposition gegenüber Rohstoffschwankungen reduziert und gleichzeitig klinische Ergebnisse bewahrt.
Welche Faktoren beschleunigen die Migration zu Online-Einkaufsplattformen?
Die weit verbreitete Einführung von Intraoralscannern und Chairside-Fräseinheiten beschleunigt Sofortrestaurationen und steigert den Einsatz von Premium-Keramiken, Haftvermittlern und 3D-druckbaren Harzen.
Wie beeinflussen Kampagnen zur präventiven Mundpflege die Innovation bei Verbrauchsmaterialien?
Der Schwerpunkt von Regierungen und Versicherern auf Frühintervention treibt die Nachfrage nach Versiegelungen und Fluoridlacken an und veranlasst Hersteller, schneller härtende Formulierungen mit höherem Fluoridgehalt zu entwickeln, die auf schulbasierte Programme zugeschnitten sind.
Seite zuletzt aktualisiert am:



