
Marktgröße und Marktanteil im Bereich dentaler 3D-Druck
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.28 Milliarden US-Dollar |
| Marktgröße (2031) | 8.96 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für dentalen 3D-Druck von Mordor Intelligence
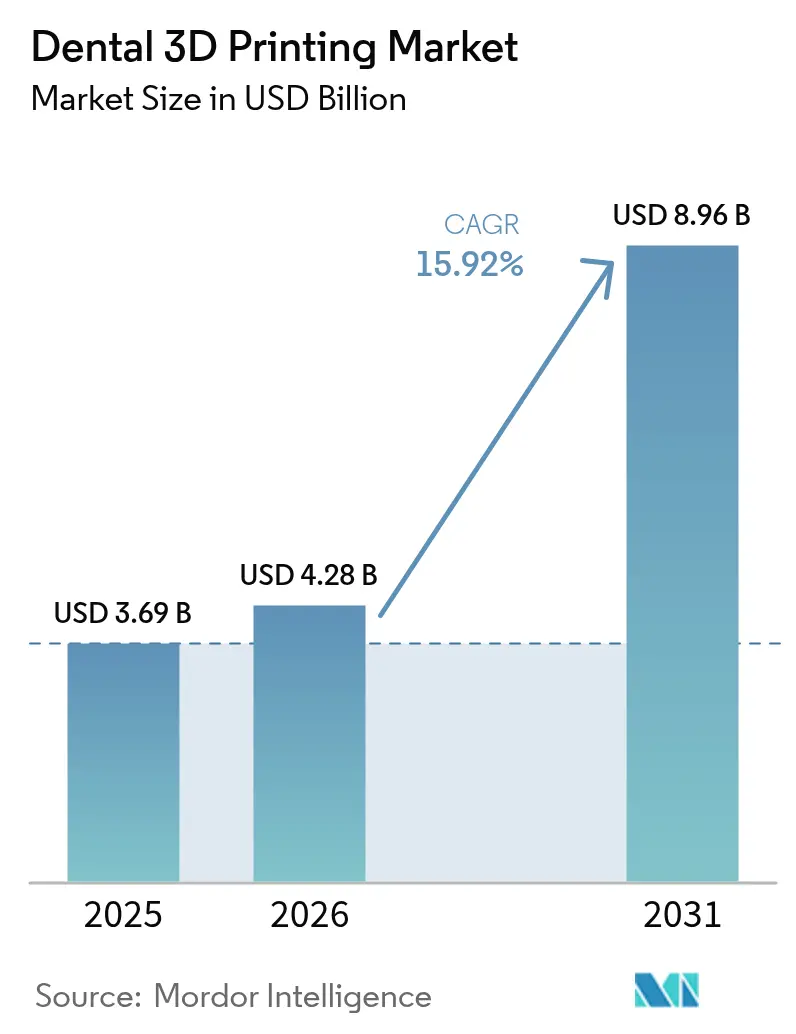
Die Marktgröße für dentalen 3D-Druck wird voraussichtlich von 3,69 Mrd. USD im Jahr 2025 auf 4,28 Mrd. USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 15,92 % über 2026–2031 voraussichtlich 8,96 Mrd. USD erreichen.
Schnellere chairside-Produktion, sinkende Harzkosten und ein wachsendes Angebot an FDA-zugelassenen Klasse-II-Materialien konvergieren und steigern die Akzeptanz in Laboren und Kliniken. Same-Day-Workflows, die intraorale Scanner mit Digital-Light-Processing-Druckern (DLP) kombinieren, verkürzen die Lieferzeit von Einzelkronen von 2 Wochen auf etwa 90 Minuten und schaffen einen Patientenerlebnisvorsprung, den Praxen monetarisieren können. Servicebüros skalieren rasch, da Outsourcing das Kapitalrisiko für kleinere Praxen senkt und den Zugang zu Metallgerüsten ermöglicht, die Desktop-Systeme nicht fertigen können. Regional gesehen entfällt auf Nordamerika nach wie vor der größte Umsatzanteil, doch Asien-Pazifik gibt das Wachstumstempo vor, da Chinas Aktionsplan für Mundgesundheit und Japans alternde Bevölkerung die restaurative Nachfrage ausweiten.
Wichtigste Erkenntnisse des Berichts
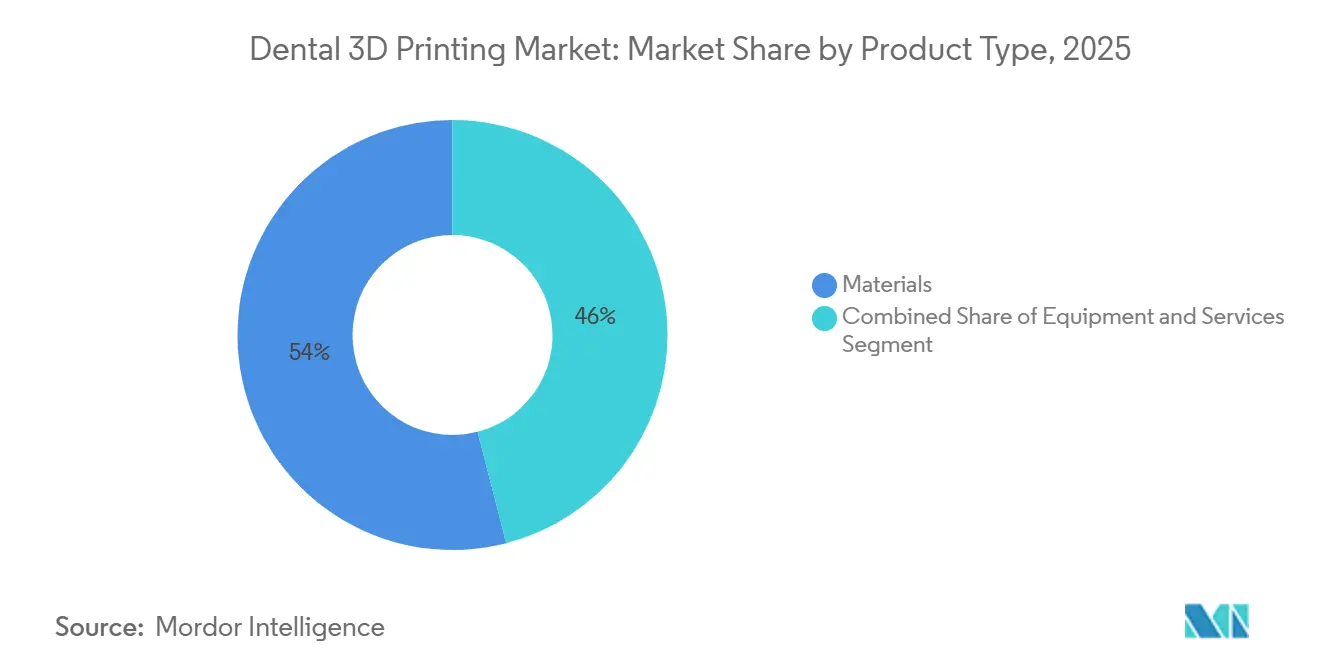
- Nach Produkttyp führten Materialien mit 54,02 % des Umsatzes im Jahr 2025, während Dienstleistungen bis 2031 mit einer CAGR von 16,61 % wachsen.
- Nach Drucktechnologie hielt die Stereolithografie 34,27 % des Volumens im Jahr 2025, und Digital Light Processing wird bis 2031 voraussichtlich mit einer CAGR von 17,65 % wachsen.
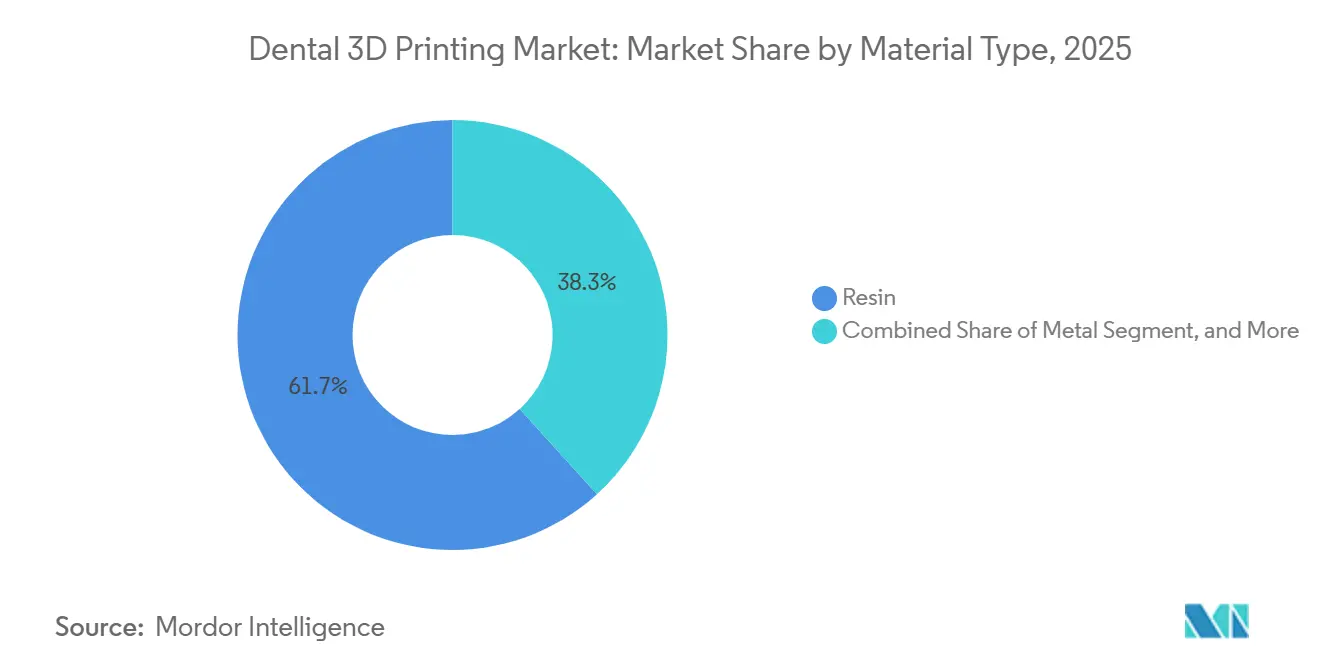
- Nach Material erzielten Harze 61,72 % des Umsatzes im Jahr 2025, und Metallpulver steigen im Zeitraum 2026–2031 mit einer CAGR von 19,23 %.
- Nach Anwendung entfielen auf die Prothetik 41,08 % des Umsatzes im Jahr 2025, während die Kieferorthopädie bis 2031 voraussichtlich mit einer CAGR von 18,79 % wächst.
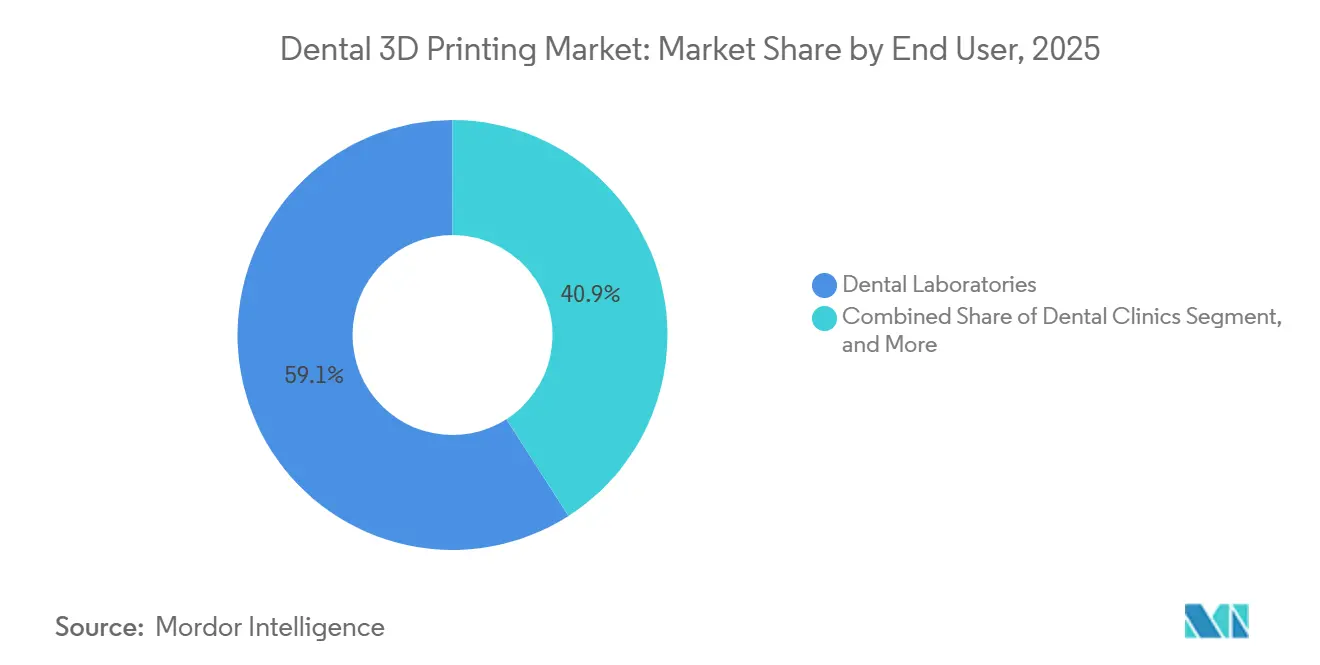
- Nach Endnutzer entfielen auf Dentallabore 59,08 % des Umsatzes im Jahr 2025, doch Kliniken werden bis 2031 voraussichtlich eine CAGR von 20,03 % verzeichnen.
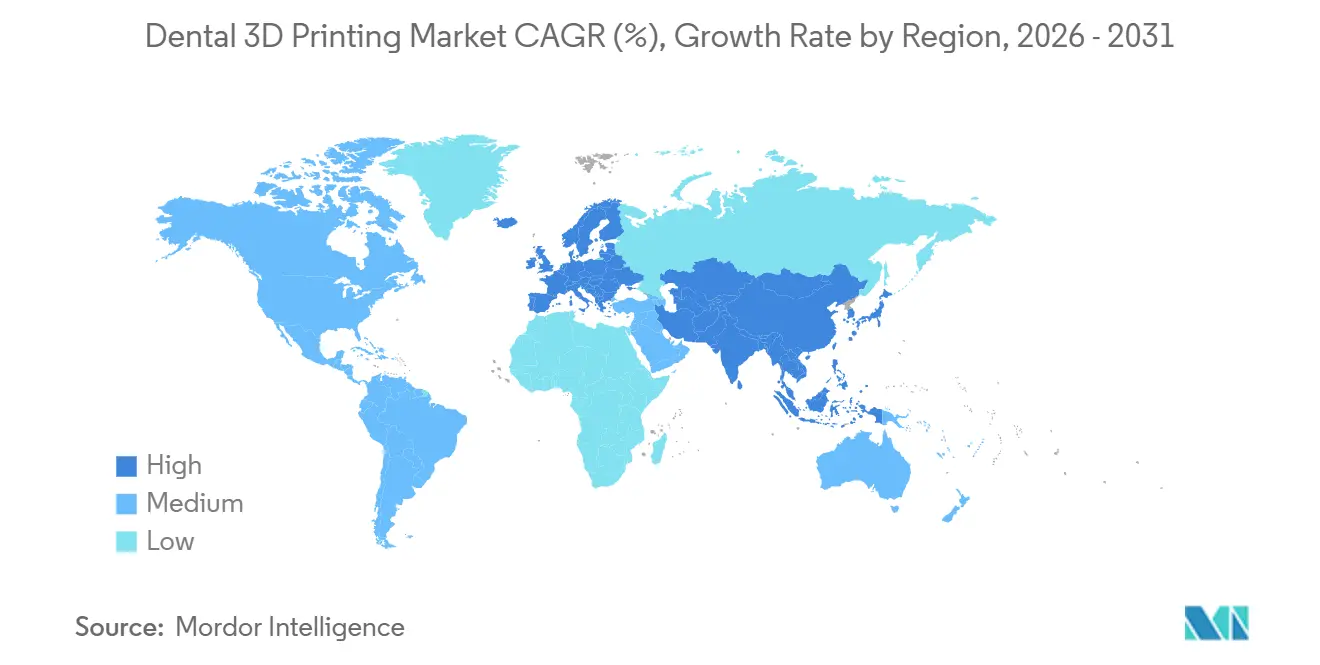
- Nach Geografie hielt Nordamerika 37,18 % des Umsatzes im Jahr 2025; Asien-Pazifik ist auf Kurs für eine CAGR von 18,51 % über 2026–2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber des Marktes für dentalen 3D-Druck*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach kosmetischer Zahnheilkunde und ästhetischen Restaurationen | +3.2% | Nordamerika, Westeuropa, städtische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz von transparenten Alignern und individualisierten Prothesen | +2.8% | Nordamerika und Asien-Pazifik; aufstrebender Naher Osten und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Kostensenkung und Genauigkeitsverbesserungen bei dentalen 3D-Druckern | +2.5% | Global, frühe Gewinne in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Chairside-Integration intraoraler Scanner für Same-Day-Restaurationen | +2.1% | Nordamerika, Europa, zunehmend in Japan, Südkorea, Australien | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach umweltfreundlichen bioresorbierbaren Harzen | +1.4% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Häufigkeit von Karies und Zahnlosigkeit | +2.6% | Global, höchstes Wachstum in Südostasien und im westlichen Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach kosmetischer Zahnheilkunde und ästhetischen Restaurationen
Kosmetische Eingriffe haben sich von einem Luxus zur Erwartung entwickelt, insbesondere bei Millennials und der Generation Z, die beruflichen Erfolg mit Lächleästhetik verknüpfen. DLP-Harze werden jetzt mit 16-Farben-Vita-Bibliotheken und einstellbarer Transluzenz geliefert, sodass Labore Dentinhöfe in einem einzigen Druckdurchgang replizieren und den Nachbearbeitungsaufwand erheblich reduzieren können.[1]Verschiedene Autoren, „Genauigkeit von 3D-gedruckten Dentalmodellen”, MDPI Prosthesis, mdpi.com Eine viergliedrige anteriore Brücke kostet 8–12 USD an Harz und 90 Minuten Maschinenzeit, gegenüber 40–60 USD für Zirkoniumdioxid-Rohlinge und 4 Stunden Fräszeit. Die Präsenz in sozialen Medien, exemplarisch durch 2,1 Millionen #veneers-Beiträge im Jahr 2025, treibt die chairside-Nachfrage weiter an. ISO 20795-1 deckt nun ausdrücklich additive Prothesenpolymere ab und ebnet regulatorische Wege für neue kosmetische Materialien. Praxen, die Same-Day-Veneers bewerben, berichten von 15–20 % höheren Fallakzeptanzraten als Mitbewerber, die noch auf laborbasiertes Porzellan setzen.
Zunehmende Akzeptanz von transparenten Alignern und individualisierten Prothesen
Die Behandlung mit transparenten Alignern begann 2025 bei über 15 Millionen Fällen, wobei jeder Fall 20–40 gedruckte Staging-Modelle erfordert. Die Massenanpassung breitet sich auch auf Teilprothesen aus, wo Finite-Elemente-Modellierung die Klammerkräfte anpasst und den Schmelzabrieb reduziert. Preiselastizität fördert die Akzeptanz in Schwellenmärkten: Indische Kliniken verkaufen eine flexibel gedruckte Prothese für 80–120 USD und unterbieten Acryl um 35 %. Die Point-of-Care-Leitlinie der FDA von 2024 erlaubt Kieferorthopäden, Retainer vor Ort zu drucken, was die Lieferzeit von 10 Tagen auf denselben Tag verkürzt.[2]U.S. Food and Drug Administration, „Technische Überlegungen zu additiv gefertigten Medizinprodukten”, fda.gov Implantatskronen mit patientenspezifischen Emergenzprofilen zeigen eine um 18–22 % geringere Gewebsentzündung und unterstreichen den klinischen Vorteil der additiven Fertigung.
Kostensenkung und Genauigkeitsverbesserungen bei dentalen 3D-Druckern
Desktop-DLP-Geräte, die unter 4.000 USD kosten, erreichen jetzt eine XY-Auflösung von 35 Mikrometern und Schichten von 50 Mikrometern. LED-Lichtquellen aus der Unterhaltungselektronik treiben den Kostenrückgang voran. Eine Studie aus dem Jahr 2025 ergab eine apikale Abweichung von 0,87 mm bei gedruckten Schablonen gegenüber 1,12 mm bei gefrästen PMMA-Schablonen, was das Nervenverletzungsrisiko um 22 % reduziert. Die Harzpreise halbieren sich zwischen 2023 und 2026 auf 90–120 USD pro Liter, während automatisierte Waschstationen 85–90 % des Isopropanols zurückgewinnen. Selektiv lasergeschmolzenes Kobalt-Chrom erreicht jetzt eine Toleranz von ±25 Mikrometern, wodurch chairside-Lötarbeiten entfallen und der Arbeitsaufwand pro Fall um 45 Minuten reduziert wird.
Chairside-Integration intraoraler Scanner für Same-Day-Restaurationen
Primescan Connect und TRIOS 5 exportieren STL-Dateien direkt über verschlüsselte Cloud-Links an Drucker und reduzieren Kronenprozesse auf unter 2 Stunden. KI erkennt Unterschnitte und fügt Stützen hinzu, wodurch der Technikeraufwand auf eine kurze abschließende Kontrolle reduziert wird. Deutsche Versicherer begannen 2025 mit der Erstattung von Same-Day-Kronen, sofern die Biegefestigkeit 100 MPa übersteigt. Eine 24-monatige Studie berichtete von einer Überlebensrate von 96,2 % für gedruckte Kompositkronen, was gefräster Keramik entspricht, jedoch zu einem Drittel der Materialkosten. Die Eliminierung physischer Abdrücke spart 18–25 Minuten Personalzeit pro Fall und ermöglicht einem Einzelpraktiker zwei zusätzliche Termine pro Tag.
Analyse der Hemmnisse des Marktes für dentalen 3D-Druck*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalinvestitionen und Wartungskosten | −1.8% | Indien, Südostasien, Lateinamerika, Afrika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Variabilität bei der Materialzertifizierung | −1.2% | EU, China, Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich des geistigen Eigentums bei intraoralen Scan-Daten und -Dateien | −0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten digitalen Dentaltechnikern | −1.1% | Nordamerika, Westeuropa, städtische Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalinvestitionen und Wartungskosten
Ein vollständiges chairside-Setup kostet 35.000–50.000 USD und umfasst Scanner, Drucker, Nachhärtungsgerät, Waschstation und CAD-Lizenzen. Verbrauchsmaterialien kommen jährlich mit 1.800–2.500 USD hinzu, und der Austausch von Harztanks und LCD-Bildschirmen erhöht die Ausgaben weiter. Leasingoptionen sind in preissensiblen Märkten mit hohen Kreditkosten nach wie vor selten; Wechselkursschwankungen erhöhen USD-denominierte Leasingverträge in Landeswährung um bis zu 25 %. Die Amortisationszeit erstreckt sich bei Praxen mit weniger als 40 Fällen pro Monat auf über 2 Jahre. Die Entsorgung von Harzabfällen, die in der EU als gefährlich eingestuft sind, kostet 150–200 EUR pro Quartal und schmälert die Margen zusätzlich.
Regulatorische Variabilität bei der Materialzertifizierung
Die Zulassung dauert im Rahmen des FDA-Präzedenzfallverfahrens 6–9 Monate, in der EU jedoch 18–24 Monate, wo die MDR vollständige klinische Bewertungsberichte erfordert. Chinas NMPA stufte langfristige dentale Harze 2024 in Klasse III ein, was sie mit Implantatgeräten gleichstellt und den Markteintritt um ein Jahr verzögert. Japans PMDA besteht auf Zytotoxizitätstests an fünf Jahre alten Proben, während Brasiliens ANVISA Echtzeit-Stabilitätsdaten akzeptiert, was Lieferanten zu redundanten Testzyklen zwingt. Kleinere Formulierer ohne regulatorisches Personal verlieren Marktanteile an OEMs, die Compliance-Kosten über größere Portfolios amortisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für dentalen 3D-Druck
Nach Produkttyp:
Dienstleistungen überholen Geräte durch Outsourcing-WelleDienstleistungen entwickeln sich zum am schnellsten wachsenden Segment des Marktes für dentalen 3D-Druck und wachsen mit einer CAGR von 16,61 %, da Praxen fallbezogene Gebühren gegenüber Kapitalinvestitionen bevorzugen. Materialien generierten 2025 noch immer 54,02 % des Umsatzes, da jede gedruckte Krone oder jedes Alignermodell Harz, Lösungsmittel und Bauplatten verbraucht. Die Geräteanfrage bleibt bei großen Laboren gesund, doch das Outsourcing-Modell ermöglicht Einzelpraxen den Zugang zu selektivem Laserschmelzen von Titan, ohne 200.000 USD in Hardware zu investieren. Dieser Wandel steht im Einklang mit dem breiteren Gesundheitstrend hin zu anlagenleichten Betriebsmodellen. Servicebüros nutzen Skaleneffekte, kaufen Harz zu Mengenrabatten und betreiben über Nacht Mehrdruckerfarmen, um die Auslastung über 80 % zu halten. Der Wandel steigert auch Software-Abonnements für cloudbasierte Designportale, die Zahnärzte direkt mit externen Druckern verbinden und den Verwaltungsaufwand reduzieren. Regulatorische Besonderheiten prägen die Akzeptanz: Japans Einrichtungsregistrierungsregeln drängen Kliniken zu externen Servicezentren, während die Point-of-Care-Ausnahme der FDA in den Vereinigten Staaten einige Praxen zurück zu Do-it-yourself-Workflows drängt, was eine uneinheitliche Akzeptanzkarte schafft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Drucktechnologie:
DLP gewinnt durch Auflösung und GeschwindigkeitDie Stereolithografie machte 2025 34,27 % des globalen Volumens aus, dank eines frühen Vorsprungs und eines breiten Harzkatalogs. Digital Light Processing wird jedoch eine CAGR von 17,65 % verzeichnen, da Kliniken seine 5-Sekunden-Schichthärtung und eine Auflösung unter 50 Mikrometern schätzen, die den Nachbearbeitungsaufwand minimiert. DLP-Aufbauraten von 30–40 mm pro Stunde machen es unverzichtbar für nächtliche Alignermodell-Chargen, bei denen Labore bis zu 1.000 Bögen ausgeben. PolyJet bleibt eine Premium-Nische, geschätzt für mehrkomponentige Prothesen, aber begrenzt durch Düsen zu 400 USD pro Liter und hohen Stützmaterialabfall. Fused Deposition Modeling verbleibt in kieferorthopädischen Modellen, doch sein Marktanteil im Bereich dentaler 3D-Druck schrumpft, da DLP-Gerätepreise auf 3.000–4.000 USD konvergieren. ISO-Protokolle bevorzugen die mechanischen Eigenschaften von Harzen und setzen FDM weiter unter Druck.
Nach Materialtyp:
Metalldruck beschleunigt sich durch ImplantatnachfrageHarze machten 2025 61,72 % des Umsatzes aus und werden weiterhin die Stückvolumina dominieren, da jede provisorische Krone, jede Knirschschiene oder jedes Alignermodell mit Fotopolymer beginnt. Metallpulver sind jedoch für eine CAGR von 19,23 % vorgesehen, da Titan-Implantatgerüste und Kobalt-Chrom-RPD-Basen vom Gießen zur additiven Fertigung wechseln. Selektiv lasergeschmolzenes Titan eliminiert Lötkorrekturen, spart 30–45 Minuten Behandlungszeit und steigert die klinische Genauigkeit. Keramikadditive bleiben eine Nische aufgrund von Schwindungsproblemen und sechsstelligen Gerätekosten, aber nanopartikelgestärkte Hybridharze fordern Zirkoniumdioxid nun in der Biegefestigkeit heraus. Gleichzeitig erzielen biobasierte Harze aus Sojabohnen- oder Rizinusöl in Skandinavien bescheidene Aufschläge, im Einklang mit seit 2025 geltenden CO₂-Fußabdruckkennzeichnungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Kieferorthopädie steigt durch Rückenwind bei transparenten AlignernDie Prothetik führte mit 41,08 % des Umsatzes im Jahr 2025 und umfasst Kronen, Brücken und Prothesen. Die Kieferorthopädie wird jedoch eine CAGR von 18,79 % verzeichnen, angetrieben durch das Wachstum bei transparenten Alignern und 3D-gedruckten indirekten Bonding-Trays, die die Bracketplatzierungszeit auf zehn Minuten verkürzen. Operationsschablonen sind zwar kleiner in Dollar, stützen aber hochwertige Implantatfälle, bei denen eine 200-USD-Schablone einen 50.000-USD-Kunstfehleranspruch verhindern kann. Patientenspezifische Implantataufbauten reduzieren den Knochenverlust und erzielen Aufschläge gegenüber Standardkomponenten. Jede Anwendung birgt unterschiedliche regulatorische Hürden: Kieferorthopäden in den USA drucken Retainer unter praxisrechtlichen Regelungen, während prothetische Geräte häufig eine Laborproduktion und 510(k)-Verfahren erfordern, was die Marktstruktur prägt.
Nach Endnutzer:
Kliniken gewinnen durch chairside-WirtschaftlichkeitDentallabore machten 2025 59,08 % des Umsatzes aus, dank zentralisiertem Chargendruck, der die Stückkosten niedrig hält. Kliniken verzeichnen jedoch eine CAGR von 20,03 %, da Desktop-Drucker unter 5.000 USD Same-Day-Kronen ermöglichen, die Patienten schätzen. Größere zahnärztliche Dienstleistungsorganisationen bauen jetzt regionale Druckzentren auf, die 20 oder mehr Praxen bedienen, und sichern sich Labormarge bei gleichzeitiger Beibehaltung der Liefergeschwindigkeit. Akademische Zentren sind zwar umsatzmäßig klein, verankern jedoch Innovationen, indem sie CAD-Lernkurven durch KI-gestützte Lehrpläne verkürzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für dentalen 3D-Druck in Nordamerika und Mexiko
Nordamerika trug 37,18 % des weltweiten Umsatzes im Jahr 2025 bei, unterstützt durch eine Penetrationsrate von 68 % bei Intraoralscannern sowie CDT-Abrechnungscodes, die gedruckte und gefräste Restaurationen paritätisch vergüten. Allein im Jahr 2025 erhielten vierzehn neue Dentalharze eine FDA-Zulassung, wodurch die Genehmigungszyklen auf acht Monate verkürzt und die Materialauswahl erweitert wurde. Kanadas Ausweitung der öffentlichen Krankenversicherung im Jahr 2024 steigert die Nachfrage nach kosteneffizienten herausnehmbaren Prothesen. Im Rahmen des Near-Shoring eröffnen US-amerikanische Labore Einrichtungen in Mexiko, um CAD-Arbeitskräfte zu Stundenlöhnen von 12–18 USD zu nutzen und gleichzeitig eine 24-Stunden-Lieferzeit einzuhalten. Der Wettbewerbsdruck ist hoch und drückt die Bruttomarge bei Harzen auf 40 %.
Markt für dentalen 3D-Druck in Europa
Europa verzeichnet trotz MDR-bedingter Reibungsverluste ein robustes Wachstum, da die standardisierten Vorschriften nun 27 Märkte umfassen. Der NHS in England erprobte drei zentralisierte Druckzentren, die die Wartezeiten für Zahnprothesen von 14 auf 5 Tage reduzierten. Für Südeuropa wird erwartet, dass es bis 2025 aufholt, wobei Subventionen die Hälfte der Gerätekosten für Praxen in unterversorgten Gebieten abdecken. ISO-Arbeitsgruppen erwarten die endgültigen Normen für Prothesenpolymere bis 2027, was die kontinentalen Markteinführungen voraussichtlich weiter vereinfachen wird.
Markt für dentalen 3D-Druck im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 18,51 %. Chinas Aktionsplan für Mundgesundheit zielt darauf ab, bis 2030 eine Kariesbehandlungsabdeckung von 80 % zu erreichen, und inländische OEMs unterbieten westliche Wettbewerber preislich um 30–40 %. Japans zahnlose Senioren treiben die Nachfrage nach Implantat-Totalprothesen an, bei denen der Metalldruck die Gerüstkosten halbiert. Indische Unternehmensketten zentralisieren Labore, um jeweils 50–100 Kliniken zu bedienen, und nutzen dabei die Prothesenleistungen von Ayushman Bharat. Die regulatorische Vielfalt bleibt bestehen; ASEAN-Staaten erfordern nach wie vor zehn separate Zulassungen, was Markteinführungen um ein Jahr verzögert.
Markt für dentalen 3D-Druck im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika sowie Südamerika bieten aufstrebendes Wachstumspotenzial. GCC-Staaten finanzieren hochmoderne digitale Labore, um Zahntouristen anzuziehen. Brasilien schützt die heimische Industrie durch 18-prozentige Einfuhrzölle, profitiert jedoch von Kostenerleichterungen durch die inländische Harzproduktion. Südafrikanische Privatkliniken investieren in Drucker für margenstarke kosmetische Eingriffe, während ländliche öffentliche Einrichtungen zurückbleiben. Fachkräftemangel – weniger als 500 CAD-ausgebildete Techniker in ganz Subsahara-Afrika – begrenzt die Kapazitäten selbst dann, wenn die Hardware vorhanden ist.

Regulatorisches Umfeld
Dentale 3D-gedruckte Geräte und Materialien folgen im Allgemeinen denselben Medizinprodukte-Rahmenwerken wie konventionell hergestellte Dentalprodukte. In den Vereinigten Staaten laufen viele additive Dentalprodukte über die FDA-Klasse-II-Kontrollen (einschließlich der 510(k)-Marktzulassungsmitteilung), und die Point-of-Care-Produktion bringt zusätzliche Qualitäts- und Rückverfolgbarkeitspflichten für die herstellende Einrichtung mit sich, wenn diese im Rahmen der geltenden FDA-Anforderungen als Hersteller fungiert. Die regulatorische Zulassung für Dentalharze und Arbeitsabläufe bleibt ein entscheidender Faktor für den Marktzugang, wodurch validierte Kombinationen aus Drucker, Material und Prozess im Mittelpunkt der Lieferantenqualifizierung stehen.
In Europa fallen additive Dentalprodukte unter die EU-Medizinprodukteverordnung (EU 2017/745), mit Erwartungen an eine CE-Kennzeichnung für die Serienfertigung sowie strengeren Anforderungen an klinische Bewertung und Dokumentation als bei vielen älteren Regelwerken. Ein sichtbarer Meilenstein der Compliance ist die Erlangung der EU-MDR-Klasse-IIa-Zertifizierung durch 3D Systems für seine NextDent Jetted Denture Solution (angekündigt im April 2026, mit Unterstützung der EU-Kommerzialisierung ab Anfang Mai 2026), was verdeutlicht, wie eine MDR-konforme Material- und Workflow-Zertifizierung Anbieter differenzieren kann. Regionen übergreifend beeinflussen ISO-13485-Qualitätsmanagementsysteme und die Angleichung an dentale Normen (einschließlich Normen für Prothesenpolymere und CAD/CAM-Prozesse) die Prüfbereitschaft von Laboren und die Art und Weise, wie Materialien für den Einsatz zugelassen werden.
Wettbewerbslandschaft
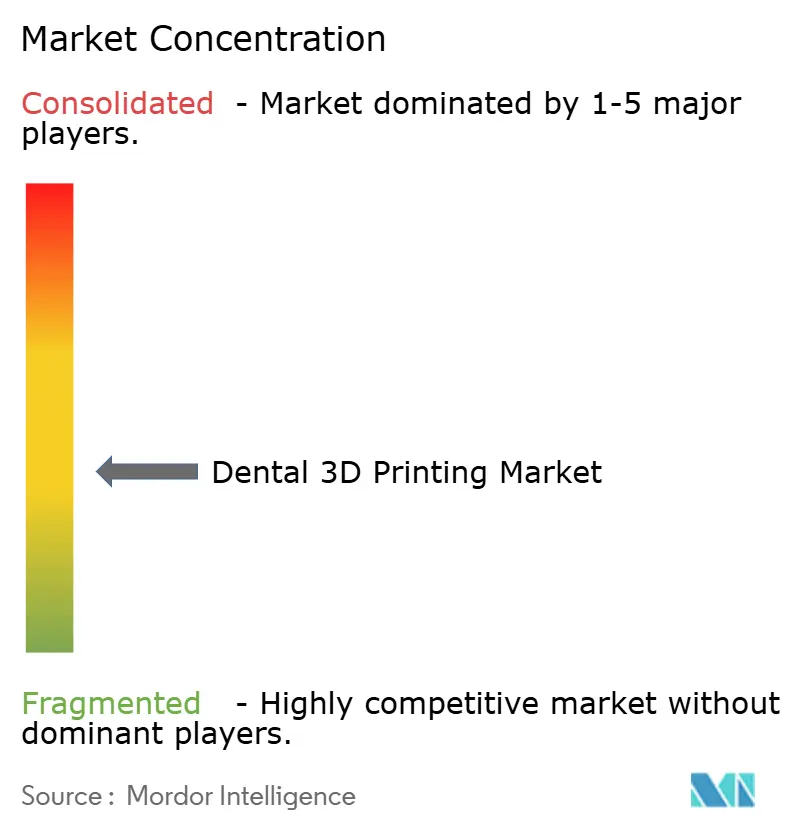
Die Marktkonzentration ist moderat. Aligns vertikal integrierte Plattform für transparente Aligner senkt die Kosten pro Modell um 20 % gegenüber Drittlaboren. Formlabs' offene Materialpolitik zog 30 Drittanbieterharze an und differenziert es von geschlossenen Systemen. Stratasys verdoppelte seinen Einsatz bei Mehrkomponenten-Jetting nach der Übernahme von Desktop Metal und meldete 2025 14 Dentalpatente an, die auf die Einzeldurchlauf-Prothesenherstellung abzielen.
SprintRay eroberte 12–15 % des nordamerikanischen kieferorthopädischen Modelldrucks, indem Desktop-Geräte unter 5.000 USD angeboten wurden. 3D Systems nutzte seine 18 FDA-zugelassenen Harze, um den First-Mover-Vorteil in regulierten Märkten zu behaupten. Regionale Disruptoren wie UnionTech und Shining 3D dominieren China, indem sie sich an lokale Erstattungsregelungen und NMPA-Protokolle anpassen. Die Fusions- und Übernahmedynamik wird voraussichtlich anhalten; Private-Equity-Fonds rollen Distributoren und Boutique-Materialformulierer auf, um vor erwarteten Börsengang-Exits Skaleneffekte aufzubauen. Technologie-Roadmaps konvergieren auf geschlossene Software, die die Verarbeitung von Scandaten automatisiert, Technikerkontaktpunkte auf unter eine Minute reduziert und bis 2029 Arbeitseinsparungen von 10–15 % verspricht.
Marktführer im Bereich dentaler 3D-Druck
Desktop Metal
Formlabs Inc.
Renishaw plc
Stratasys Ltd.
3D Systems Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für dentalen 3D-Druck
- 3D Systems
- Align Technology
- Carbon Inc.
- Dentsply Sirona
- Desktop Metal
- EOS GmbH
- EnvisionTEC
- Formlabs Inc.
- Ivoclar Vivadent
- Kulzer
- Prodways Group
- Renishaw plc
- Roland DG Corporation
- SLM Solutions Group AG
- SprintRay
- Stratasys
- Straumann Group
- Voxeljet AG
- Zortrax S.A

Marktchancen und Zukunftsaussichten
Der kurzfristige Handlungsspielraum konzentriert sich auf interoperable digitale Arbeitsabläufe, die den Arbeitsaufwand am Behandlungsstuhl und im Labor reduzieren, insbesondere da die Aktivität bei ISO-Normen und Geräteclearances den validierten Materialkatalog erweitert. ISO 18739:2026, veröffentlicht im März 2026, standardisiert die Terminologie der CAD/CAM-Prozesskette in der Zahnmedizin und definiert explizit Begriffe der additiven Fertigung, was die Beschaffungsspezifikationen und den Datenaustausch zwischen Scannern, Designsoftware und Druckern erleichtern sollte. Gleichzeitig unterstützt ein anhaltender Rhythmus von FDA-510(k)-Zulassungen für Dentalharze (einschließlich Prothesenbasisharzen sowie 2025–2026 zugelassener Kronen-/Brücken- und Aligner-Harze) die Kommerzialisierung von Drucker-Harz-Ökosystemen über den Modelldruck hinaus bis hin zu definitiven und langlebigen Anwendungen.
Ein zweiter Chancenbereich liegt in der Skalierung regulierter, monolithischer Vollbogen- und Prothesenproduktion mithilfe von Multi-Material- oder Hochdurchsatz-Plattformen, wo Zertifizierung und validierte Arbeitsabläufe die Einführungshürden für Labore senken, die mehrere Kliniken bedienen. Die EU-MDR-Klasse-IIa-Zertifizierung der NextDent Jetted Denture Solution von 3D Systems im April 2026 deutet auf eine wachsende Dynamik bei integrierten Prothesenlösungen in Europa hin, während Open-Material-Strategien, einschließlich einer breiteren Kompatibilität mit Drittanbieter-Harzen auf neueren Druckerplattformen, spezialisierten Materialherstellern Raum geben, bei Leistung, Farbbibliotheken und Nachbearbeitungsautomatisierung zu konkurrieren. Diese Veränderungen unterstützen zudem Service-Bureau- und DSO-Hub-Modelle, die Compliance, Dokumentation und Prozesskontrolle zentralisieren und kleineren Kliniken Zugang zu fortschrittlichen Materialien verschaffen, ohne die vollständige interne Validierungslast übernehmen zu müssen.
Jüngste Branchenentwicklungen im Markt für dentalen 3D-Druck
- Juli 2026: Aident Technology gab die CE-Zertifizierung gemäß EU-MDR für sein Surgical Guide Resin bekannt, das bei der Herstellung von zahnärztlichen Implantatführungen verwendet wird. Die Zertifizierung erweitert den Pool an MDR-konformen dentalen Druckmaterialien in Europa und unterstützt Labore und Kliniken, die für geführte Chirurgie validierte Harz-Workflows bevorzugen.
- September 2025: SprintRay übernahm das EnvisionTec/ETEC-Dentalportfolio von Desktop Metal im Zuge der Chapter-11-Insolvenzanmeldung von Desktop Metal. Die Vermögensübertragung konsolidiert das Angebot der additiven Dentalfertigung unter SprintRay und verändert die Wettbewerbspositionierung bei Druckerplattformen, Support für die installierte Basis und validierten Materialien.
- Juli 2024: Stratasys stellte den DentaJet XL-Drucker für Dentallabore mit hohem Volumen vor. Die Einführung stärkte die Präsenz von Stratasys im Material-Jetting-Bereich der Dentalproduktion mit Fokus auf Durchsatz und Kostenkontrolle pro Modell.


Markt für dentalen 3D-Druck Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die durch den Einsatz von 3D-Druck bei der Konstruktion und Herstellung von Dentalprodukten auf Basis digitaler Dentalmodelle generiert werden, einschließlich der zugehörigen Geräte, Materialien und Dienstleistungen, die von Laboren und Versorgungseinrichtungen genutzt werden.
Ausgeschlossener Umfang: Wir schließen die konventionelle (nicht-3D) Dentalherstellung sowie den allgemeinen medizinischen 3D-Druck aus, der nicht für Dentalanwendungen genutzt wird.
Übersicht der Segmentierung
- Nach Produkttyp
- Geräte
- Materialien
- Dienstleistungen
- Nach Drucktechnologie
- Stereolithografie
- Selektives Lasersintern
- PolyJet / Material-Jetting
- Digital Light Processing
- Fused Deposition Modeling
- Nach Materialtyp
- Harz
- Metall
- Kunststoff- / Polymerfilament
- Keramik
- Nach Anwendung
- Dentalimplantate
- Prothetik
- Kieferorthopädie
- Operationsschablonen und -modelle
- Nach Endnutzer
- Dentallabore
- Dentalkliniken
- Akademische und Forschungsinstitute
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde eingesetzt, um den Nachfragepool zu verstehen und praktikable Bandbreiten für Volumina, Preisgestaltung und Adoption in Dentallaboren und Kliniken festzulegen. Wir stützten uns auf öffentliche Gesundheits- und Versorgungssignale, wie Datensätze zur Mundgesundheit der Weltgesundheitsorganisation und der US-CDC, sowie auf Indikatoren zu Gesundheitsausgaben und Systemleistung aus Quellen wie der OECD.
Auf der Technologie- und Fertigungsseite haben wir öffentliche regulatorische und normative Signale überprüft, die die Produktnutzung und Kommerzialisierung beeinflussen, wie FDA-Gerätedatenbanken und ISO-Dokumentationen, und diese anschließend mit begutachteten Fachzeitschriften der Zahnmedizin auf Reife der Anwendungsfälle und Materialleistungstrends abgeglichen. Wir nutzten außerdem Unternehmensmeldungen, Investorenpräsentationen, Verbandswebsites und vertrauenswürdige Presseberichte, um die Produktpositionierung und Diskussionen zur installierten Basis abzubilden. Für gezielte Abgleiche wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Patentdatenbanken sowie Nachrichten- und Finanzquellen herangezogen, sofern öffentliche Angaben nicht spezifisch genug waren. Die hier aufgeführten Quellen sind beispielhaft, und es wurden auch andere öffentliche Dokumente und Datensätze zur Erhebung, Validierung und Klärung von Informationen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu überprüfen, was Dentallabore und Kliniken tatsächlich drucken, wie oft bestimmte Produkte gefertigt werden und wie sich die Preisgestaltung mit dem Harzverbrauch und Geräteupgrades verändert. Wir sprachen mit Führungskräften von Dentallaboren, Klinikbetriebs- und klinischem Personal, Material- und Geräteexperten sowie Vertriebspartnern. Bei abweichenden Antworten haben wir die Unterschiede nach Region abgeglichen, da Erstattungsregelungen, Outsourcing-Quoten und die Adoption am Behandlungsstuhl regional variieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 20% | APAC: 47% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 24% | EMEA: 34% |
| Kleinere Akteure: 20% | Manager: 56% | Amerika: 19% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem die zahnärztliche Versorgungstätigkeit, der Output-Mix der Labore und der Anteil der Fälle, die zu additiven Arbeitsabläufen wechseln, verwendet werden, um einen adressierbaren Druck-Nachfragepool zu rekonstruieren. Anschließend rechnen wir diesen Pool anhand typischer Preispunkte je Druckkategorie in Umsatz um. Die Gesamtsummen werden durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenbasierter durchschnittlicher Verkaufspreise (ASP) nach Drucker- und Harzkategorie, multipliziert mit der geschätzten Nutzungsintensität in Laboren und Chairside-Setups, und anschließend durch Gespräche mit Vertriebskanälen überprüft, um zu bestätigen, dass die Richtung dem Marktverhalten entspricht.
Relevante Eingabegrößen in diesem Markt umfassen die Aufteilung der Produktion zwischen Dentallaboren und Chairside-Druck, den Anwendungsmix der gedruckten Produkte (Modelle, Operationsschablonen, Kronen und Brücken sowie Prothesen), Muster der Druckerauslastung (Stunden und Baukreisläufe), den Harz- und Pulververbrauch pro Fall sowie die ASP-Entwicklung nach Materialtyp bei Einführung neuer Angebote. Wo Anwendungsdaten lückenhaft sind, füllen wir die Lücken mit angrenzenden Indikatoren wie Fallvolumina und Labor-Outsourcing-Quoten. Anschließend testen wir die implizierte Auslastung anhand der Interview-Rückmeldungen.
Für die Prognose wird eine Szenarioanalyse verwendet, damit Adoption und Preisgestaltung unter unterschiedlichen Bedingungen getestet werden können. Die Annahmen basieren auf Primärrückmeldungen zu Technologieerneuerungszyklen, Zeitplänen für die Materialqualifizierung und der erwarteten Durchdringung bei wichtigen Anwendungen. Die endgültige Prognose wird überprüft, um die Wachstumsraten mit praktischer Kapazitätserweiterung, Beschaffungsverhalten und dem Tempo, mit dem Kliniken von analogen zu digitalen Arbeitsabläufen wechseln, in Einklang zu halten.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch mehrere Prüfungen, die das Modell mit unabhängigen Signalen verknüpfen, wie etwa dem implizierten Drucker- und Materialumsatz pro aktivem Labor, der Aufteilung der Adoption zwischen Chairside- und Labordruck und der Frage, ob die Anwendungsanteile mit der üblichen Erbringung zahnärztlicher Leistungen übereinstimmen. Wenn eine Zahl ungewöhnlich erscheint, überprüfen wir die zugrunde liegenden Treiber erneut und testen die Annahmen unter Stressbedingungen; Befragte können erneut kontaktiert werden, um zu bestätigen, ob die Veränderung die Realität oder eine Modellannahme widerspiegelt.
Vor der Freigabe wird das Modell in Schritten überprüft, sodass Definitionen, Umrechnungsfaktoren und Wachstumstreiber getrennt geprüft und anschließend gemeinsam erneut überprüft werden, um Doppelzählungen zu vermeiden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn bedeutende Ereignisse Nachfrage, Preisgestaltung oder Verfügbarkeit wesentlich beeinflussen. Unmittelbar vor der Auslieferung führt ein Analyst eine erneute Prüfung der wichtigsten Eingabedaten durch, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für dentalen 3D-Druck von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für dentalen 3D-Druck stimmen häufig nicht überein, da jeder Herausgeber selbst festlegt, welche Umsatzströme berücksichtigt werden. Zudem werden unterschiedliche Basisjahre und Wachstumsannahmen verwendet. Unterschiede treten am häufigsten bei der Frage auf, ob Dienstleistungen und Software als Teil des Marktes betrachtet werden, sowie bei der angenommenen Geschwindigkeit der Skalierung des Chairside-Drucks.
Wesentliche Treiber für Abweichungen in diesem Markt ergeben sich in der Regel aus dem Umfang und der Preislogik. Einige Schätzungen beziehen breitere additive Fertigungsdienstleistungen in der Zahnmedizin oder allgemeine 3D-Drucksoftware ein, während andere die Zählung ausschließlich auf zahnärztlich spezifische Druckaktivitäten beschränken. Ein weiterer häufiger Treiber ist die Art und Weise, wie ASPs fortgeschrieben werden, da Harzpreise, der Rhythmus der Druckererneuerung und Auslastungsniveaus das Umsatzbild bei einer Änderung des Prognosezeitraums schnell verändern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,28 Mrd. USD (2026) | |
| Branchenforschungsgruppe A | 5,20 Mrd. USD (2024) | Diese Zahl wird als Umsatz der additiven Fertigung in der Zahnmedizin ausgewiesen und betont ausdrücklich Dienstleistungen und Software, was die Gesamtsummen im Vergleich zu einem auf den Dentaldruck fokussierten Umsatzmodell für ein einzelnes Basisjahr erhöhen kann. |
| Fachpublikation B | 3,58 Mrd. USD (2025) | Der Umfang und die Einbeziehungen sind nicht klar offengelegt, und der Zeithorizont sowie die CAGR-Darstellung können aggressive Adoptions- und Preisannahmen enthalten, ohne Prüfungen der Auslastung oder der Aufteilung zwischen Labor- und Chairside-Druck aufzuzeigen. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich dadurch, was als Umsatz aus dentalem 3D-Druck gezählt wird, sowie durch das für die Momentaufnahme gewählte Jahr und die Art und Weise, wie ASP und Auslastung in die Prognose einfließen. Durch die explizite Festlegung von Regeln zur Einbeziehung von Dienstleistungen und Software sowie den Abgleich der implizierten Nachfrage anhand des Anwendungsmixes und der Druckintensität bleibt die Schätzung nachvollziehbar auf klare Treiber zurückführbar — eine von Mordor Intelligence angewandte Modellierungsentscheidung.


Im Bericht beantwortete Schlüsselfragen
Wie groß werden die Umsätze im Bereich dentaler 3D-Druck bis 2031 sein?
Die Marktgröße für dentalen 3D-Druck wird bis 2031 voraussichtlich 8,96 Mrd. USD erreichen, was einer CAGR von 15,92 % von 2026 bis 2031 entspricht.
Welches Segment wächst am schnellsten?
Die Kieferorthopädie ist die am schnellsten wachsende Anwendung und wird bis 2031 voraussichtlich mit einer CAGR von 18,79 % wachsen, angetrieben durch anhaltende Nachfrage nach transparenten Alignern.
Warum übertreffen Dienstleistungen den Geräteabsatz?
Viele Praxen bevorzugen das Outsourcing von Design und Druck, um Vorabkosten von 35.000–50.000 USD zu vermeiden, was die Dienstleistungsumsätze auf eine CAGR von 16,61 % treibt.
Was treibt das Wachstum in Asien-Pazifik an?
Chinas Aktionsplan für Mundgesundheit und Japans alternde Bevölkerung steigern die restaurative Nachfrage und treiben die Region zu einer CAGR von 18,51 %.
Welche Technologie überholt die Stereolithografie?
Digital Light Processing wächst am schnellsten, da seine 5-Sekunden-Schichthärtung den Durchsatz gegenüber der Stereolithografie verdoppelt und neue Installationen in Laboren und Kliniken gewinnt.
Seite zuletzt aktualisiert am:



