
Analyse des Baumaschinenmarkts von Mordor Intelligence
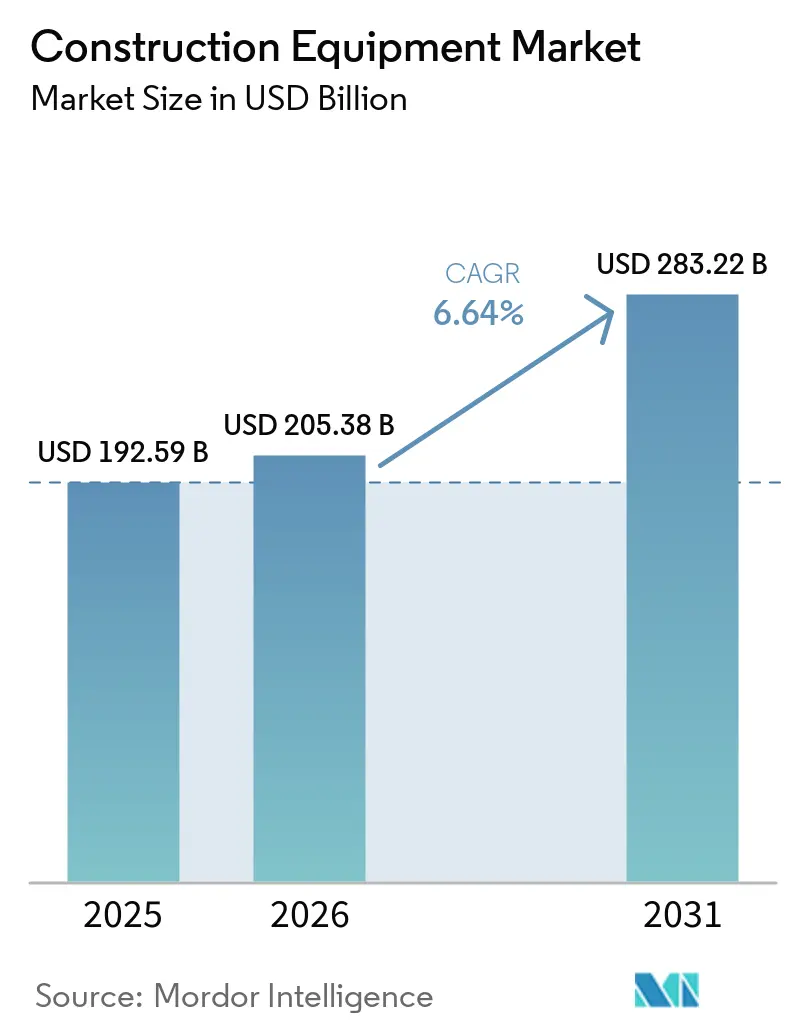
Die Größe des Baumaschinenmarkts wird für 2026 auf 205,4 Milliarden USD geschätzt und soll 2027 bei 219 Milliarden USD liegen, um bis 2032 auf 298 Milliarden USD zu wachsen, mit einem CAGR von 6,35 % von 2027 bis 2032. Das Volumen des Baumaschinenmarkts wird für 2026 auf 1,1 Millionen Einheiten geschätzt und soll 2027 bei 1,14 Millionen Einheiten liegen, um bis 2032 auf 1,39 Millionen Einheiten zu wachsen, mit einem CAGR von 4,04 % von 2027 bis 2032.
Infrastrukturprogramme in Südostasien und der Fabrikbau in den Vereinigten Staaten erzeugen Arbeitsvolumina, die Mietflotten zu einer Nachfrage nach neuen Maschinen bündeln können. Flottenankäufer verbinden den temporären Maschinenbedarf von Auftragnehmern mit den Verkäufen der Hersteller. Elektrische Radlader erweitern das Angebot der Lieferanten, während die Beschaffungs- und Preisrisiken bei Batterien für Baumaschinen die Versorgung mit der alternativen Antriebstechnologie erschweren. Hersteller müssen daher den Kaufargument für den neuen Antriebsstrang an die konkrete Arbeitsaufgabe des Bedieners knüpfen, anstatt sich allein auf die Bautätigkeit zu stützen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten Bagger im Jahr 2026 einen Marktanteil von 51,48 % am Baumaschinenmarkt und werden als das am schnellsten wachsende Segment mit einem CAGR von 6,85 % von 2027 bis 2032 prognostiziert.
- Bei den Antriebsarten entfiel auf Verbrennungsmotoren im Jahr 2026 ein Anteil von 88,69 % am Baumaschinenmarkt, während Hybrid-Batterieelektrik-Geräte mit einem CAGR von 21,8 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Bei den Gerätegrößen führte das schwere Segment (über 11 Tonnen) mit einem Anteil von 70,37 % im Jahr 2026, während kompakte/Mini-Geräte (unter 6 Tonnen) mit einem CAGR von 14,2 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Nach Leistungsabgabe hielt das Segment bis 250 PS im Jahr 2026 mit 59,96 % den größten Anteil, und das Segment 250–500 PS soll mit einem CAGR von 9,3 % von 2027 bis 2032 am schnellsten wachsen.
- Bei den Anwendungen führte Infrastruktur mit einem Anteil von 73,2 % im Jahr 2026, und Bergbau und Steinbruch soll mit einem CAGR von 8,75 % von 2027 bis 2032 das am schnellsten wachsende Segment sein.
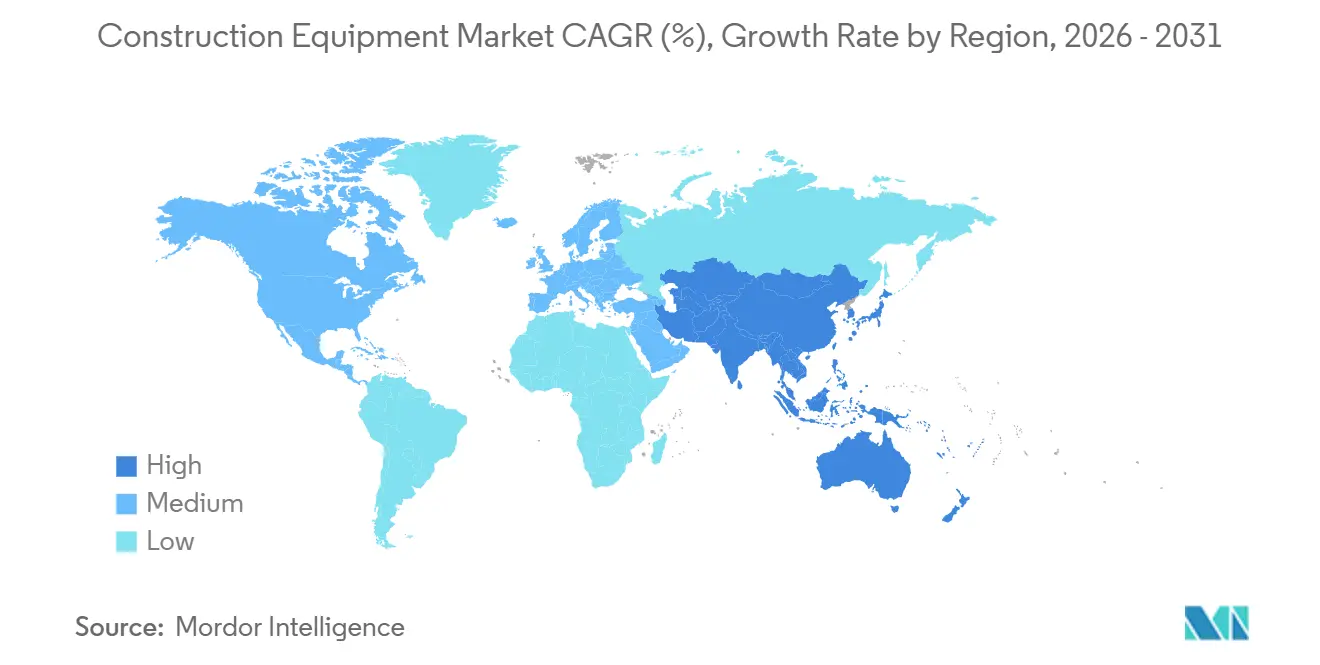
- Geografisch hielt Asien-Pazifik im Jahr 2026 mit 46,1 % den größten Anteil, während der Nahe Osten und Afrika mit einem CAGR von 8,8 % von 2027 bis 2032 am schnellsten wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für Baumaschinen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mega-Infrastrukturpipelines in Asien treiben die Maschinennachfrage an | +2.2% | Indonesien, Malaysia, die Philippinen und Brunei Darussalam | Langfristig (≥ 4 Jahre) |
| US-amerikanische IRA- und CHIPS-Gesetze beschleunigen Erdbewegungskäufe für Onshoring-Projekte | +1.7% | Fertigungsregionen der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Miet-first-Beschaffung bei Tier-2-Auftragnehmern steigert Auslastungsraten | +1.55% | Auftragnehmerstandorte in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| EU-Stufe-V-Emissionsgrenzwerte zwingen zur raschen Flottenumrüstung auf Hybrid-/Elektrogeräte | +1.3% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| EPC-Boom im rohstoffreichen Afrika für die Gewinnung kritischer Rohstoffe | +0.85% | Südafrika und Sambia | Langfristig (≥ 4 Jahre) |
| KI-gestützte Baustellen-Automatisierung steigert den ROI autonomer Grader und Planiergeräte | +0.65% | Baustellen in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mega-Infrastrukturpipelines in Asien treiben die Maschinennachfrage an
Infrastrukturnachfrage kann Maschinenlieferanten über aufeinanderfolgende Projekte hinweg tragen, wenn ein regionales Programm Arbeiten in verschiedenen Umsetzungsphasen umfasst. Im April 2026 umfasste die BIMP-EAGA-Prioritätsinfrastrukturpipeline in Südostasien 265 Projekte im Wert von 174,6 Milliarden USD, verglichen mit 57 Projekten im Jahr 2017. Von dieser Gesamtzahl befanden sich 171 Projekte in verschiedenen Umsetzungsphasen und 94 waren abgeschlossen. Das Programm umfasste Transport, Energie und Strom, Informations- und Kommunikationstechnologie sowie Handelserleichterungen. Die Transport- und Energiekomponenten bieten Auftragnehmern ein voraussichtliches Arbeitsvolumen, sobald einzelne Vorhaben in die maschinenintensive Bauphase eintreten. Die Aufteilung zwischen Umsetzung und Fertigstellung macht die verbleibenden Bauphasen – und nicht die Gesamtzahl der Projekte – zur relevanten Quelle der Nachfrage nach neuen Maschinen.
US-amerikanische IRA- und CHIPS-Gesetze beschleunigen Erdbewegungskäufe für Onshoring-Projekte
Industrielles Onshoring stützt die Erdbewegungsnachfrage am direktesten, wenn finanzierte Fertigungsprojekte die physische Bauphase erreichen. Im Januar 2025 vergab der IRS 6 Milliarden USD an Steuergutschriften der zweiten Runde gemäß IRA 48C für Projekte im Bereich fortschrittlicher Energie, darunter rund 2,5 Milliarden USD für ausgewiesene Energiegemeinschaften.[1] Separat davon umfasst Microns CHIPS-Programm-Projekt in Boise, Idaho, den Bau von 2 Hochvolumen-DRAM-Fabs der neuesten Generation. Micron baute beide Speicher-Fabs auf seinem Boise-Campus im September 2026. Eine aktive Baustelle stellt für Maschinenlieferanten ein kurzfristigeres adressierbares Arbeitsvolumen dar als eine bloße Finanzierungszuweisung. Erdbewegungslieferanten können Aufträge gewinnen, sobald geförderte Fabriken in die Bauphase eintreten, wobei der Maschinenbedarf an die Standortausführung und nicht an die spätere Fabrikproduktion geknüpft ist.
Verlagerung zur Miet-First-Beschaffung bei Tier-2-Auftragnehmern erweitert Auslastungsraten
Mietbeschaffung kann den Maschinenzugang erweitern, indem der unmittelbare Maschinenbedarf des Auftragnehmers von einer langfristigen Eigentumsverpflichtung getrennt wird. Die landesweite US-Auftragnehmerumfrage von EquipmentWatch aus dem Jahr 2025 ergab, dass gemietete Geräte 22 % der durchschnittlichen Flotten ausmachten, ein Anstieg um 2 Prozentpunkte gegenüber 2024. Der Anstieg war besonders bei mittelgroßen und großen Unternehmen sichtbar, die schwankende Arbeitsvolumina oder Spezialprojekte bewältigen. Separat hatten 72 % der Befragten in den vorangegangenen 12 Monaten Geräte gemietet, verglichen mit 69 % in der vorherigen Umfrage. Ein Mietbetreiber kann diese intermittierenden Anforderungen zu einer Nachfrage nach einer Flotte bündeln, die aufeinanderfolgenden Auftragnehmern dient. Die Erneuerung von Mietflotten gibt Herstellern einen Vertriebskanal, der den kurzfristigen Bedarf mehrerer Auftragnehmer in die Geräteanfrage eines einzigen Flottenankäufers zusammenfasst.
EU-Stufe-V-Emissionsgrenzwerte erzwingen rasche Flottenerneuerung hin zu Hybrid-/Elektrogeräten
Stufe-V-Grenzwerte gelten für in Verkehr gebrachte Motoren und legen die Motorkonformitätsanforderung für eine Ersatzmaschine fest, ohne zu bestimmen, wann deren Eigentümer sie ersetzt. Die EU-Verordnung 2016/1628 verpflichtet betroffene Motortypen und -familien für nicht straßengebundene Maschinen dazu, die Stufe-V-Grenzwerte ab den jeweiligen Inverkehrbringungsdaten einzuhalten. Bis September 2025 berichtete der spanische Auftragnehmer COPSESA von einem geringeren Kraftstoffverbrauch seines neuen Develon DX255LC-7-Baggers mit Stufe-V-Motor in Verbindung mit D-Eco Power und SPC3-Steuerung. Die Kombination aus Motor und Steuerung macht die Maschinenintegration zu einem Teil des Kraftstoffverbrauchsangebots für einen Ersatzkäufer. Eine Ersatzmaschine, die einen konformen Motor mit berichtetem Kraftstoffeinsparungspotenzial verbindet, gibt einem Eigentümer ein Kaufargument, das über die Emissionsvorschrift selbst hinausgeht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| OEM-Lieferzeitspitzen aufgrund von Engpässen bei Hydraulikkomponenten | -0.75% | Asien-Pazifik, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Versorgungsrisiken bei Lithium-Ionen-Zellen drohen, die Gesamtbetriebskosten schwerer Elektromaschinen zu erhöhen | -0.55% | Schweden und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Anhaltender Fachkräftemangel begrenzt die Einführung telematikintensiver Geräte in Lateinamerika | -0.35% | Bauregionen in Brasilien | Langfristig (≥ 4 Jahre) |
| Kommunale Lärmschutzverordnungen schränken den Nachtbetrieb von Dieselgeräten ein | -0.25% | Portland, Oregon, und New York City | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Lieferzeitspitzen aufgrund von Engpässen bei Hydraulikkomponenten
Ein Mangel an einer bestimmten Hydraulikpumpe oder einem Ventil kann die Auslieferung eines Baggers oder Laders blockieren, dessen Grab- oder Hubfunktion davon abhängt. Der Hersteller hat bereits Materialien und Montagearbeit in die unfertige Maschine investiert. Das Zurückhalten dieser Geräte bindet Produktionsressourcen, während der Käufer auf nutzbare Kapazität wartet. Da der Markt den Neumaschinenverkauf des Herstellers misst, kann eine fehlende Komponente die gesamte Maschinentransaktion verzögern.
Versorgungsrisiken bei Lithium-Ionen-Zellen drohen, die Gesamtbetriebskosten schwerer Elektromaschinen zu erhöhen
Batteriekosten können die Betriebswirtschaft von Bergbau-Lkw unabhängig vom Batteriebeschaffungsrisiko eines Baumaschinenherstellern einschränken. Im Januar 2025 sagte Jonas Ranggård, Elektrifizierungsprogrammmanager bei Boliden, dass Bergbaubatterien viermal mehr kosten als Straßenbatterien. Er erklärte, dass die Batteriepreise den Verkauf von Bergbau-Lkw beeinträchtigten und dass die Betriebsausgaben von Boliden stiegen, je mehr das Unternehmen seine batterie-elektrischen Lkw einsetzte. Separat identifizierte Komatsus Bericht von 2025 Schwierigkeiten bei der Batteriebeschaffung angesichts steigender globaler Nachfrage und höherer Batteriepreise als Risiken für Baumaschinen. Bolidens berichtete Kostenerfahrung macht einen intensiveren Lkw-Einsatz zu einer zusätzlichen Ausgabe und nicht zu einem Mittel gegen die Kostenlast bei Bergbaubatterien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Baumaschinen
Nach Gerätetyp:
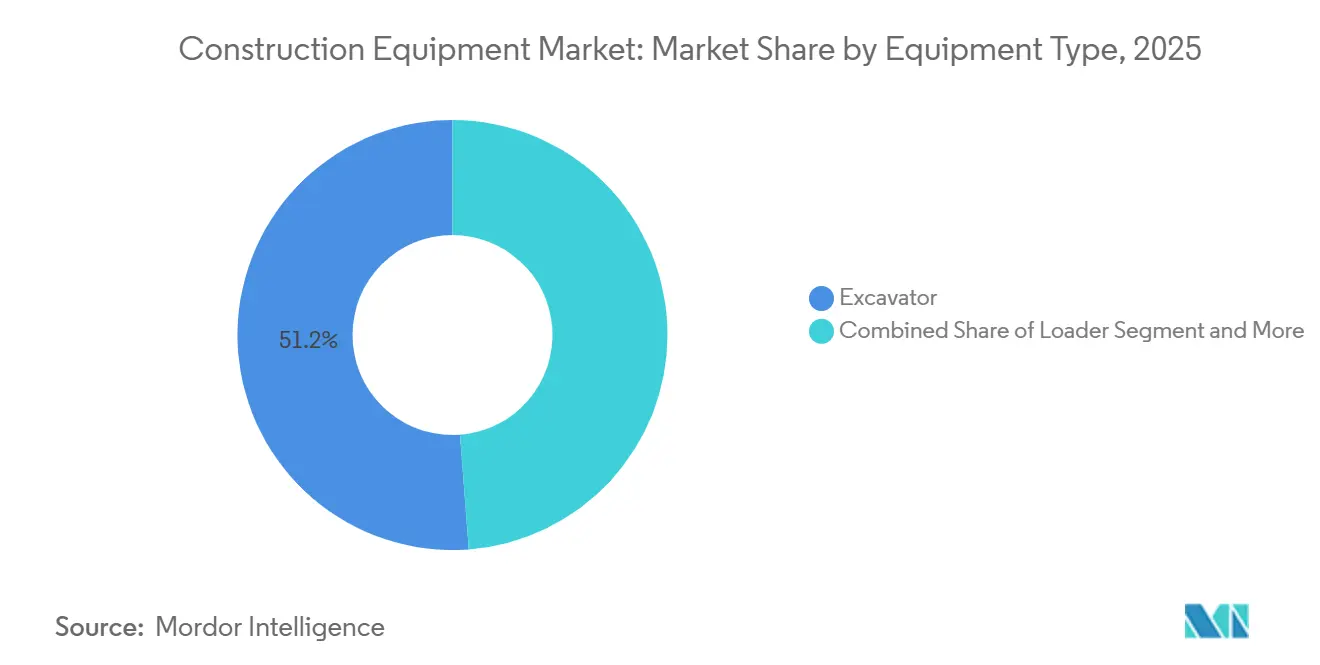
Baggervolumen unterstützt mehrere VertriebskanäleBagger machten im Jahr 2026 mit einem Anteil von 51,48 % das größte Segment des Baumaschinenmarkts aus und werden als das am schnellsten wachsende Segment mit einem CAGR von 6,85 % von 2027 bis 2032 prognostiziert. Die China Construction Machinery Industry Association (CCMA) berichtete, dass befragte Haupthersteller von Januar bis September 2026 insgesamt 214.274 Bagger verkauften, einschließlich Inlandsverkäufen und Exporten, was einem Anstieg von 23,1 % gegenüber dem Vorjahr entspricht. Der Inlandsanteil dieser Verkäufe umfasste 629 Elektrobagger, sodass Elektromodelle bereits im von den befragten Herstellern gemeldeten Volumen enthalten sind.
Die Exportnachfrage gibt Baggerlieferanten einen Weg über die inländische Kundenbasis hinaus. Die CCMA meldete 109.744 Baggerexporte von Januar bis September 2026, ein Anstieg von 30,4 % gegenüber dem Vorjahr, darunter 322 Elektrobagger. Die Inlandsverkäufe von 104.530 Einheiten stiegen im gleichen Zeitraum um 16,3 %. Exporte lieferten etwas mehr als die Hälfte der befragten Einheiten – eine Aufteilung, die die Ergebnisse dieser Hersteller ebenso stark an den Auslandsauftragsfluss wie an den Heimatmarkt knüpft.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart:
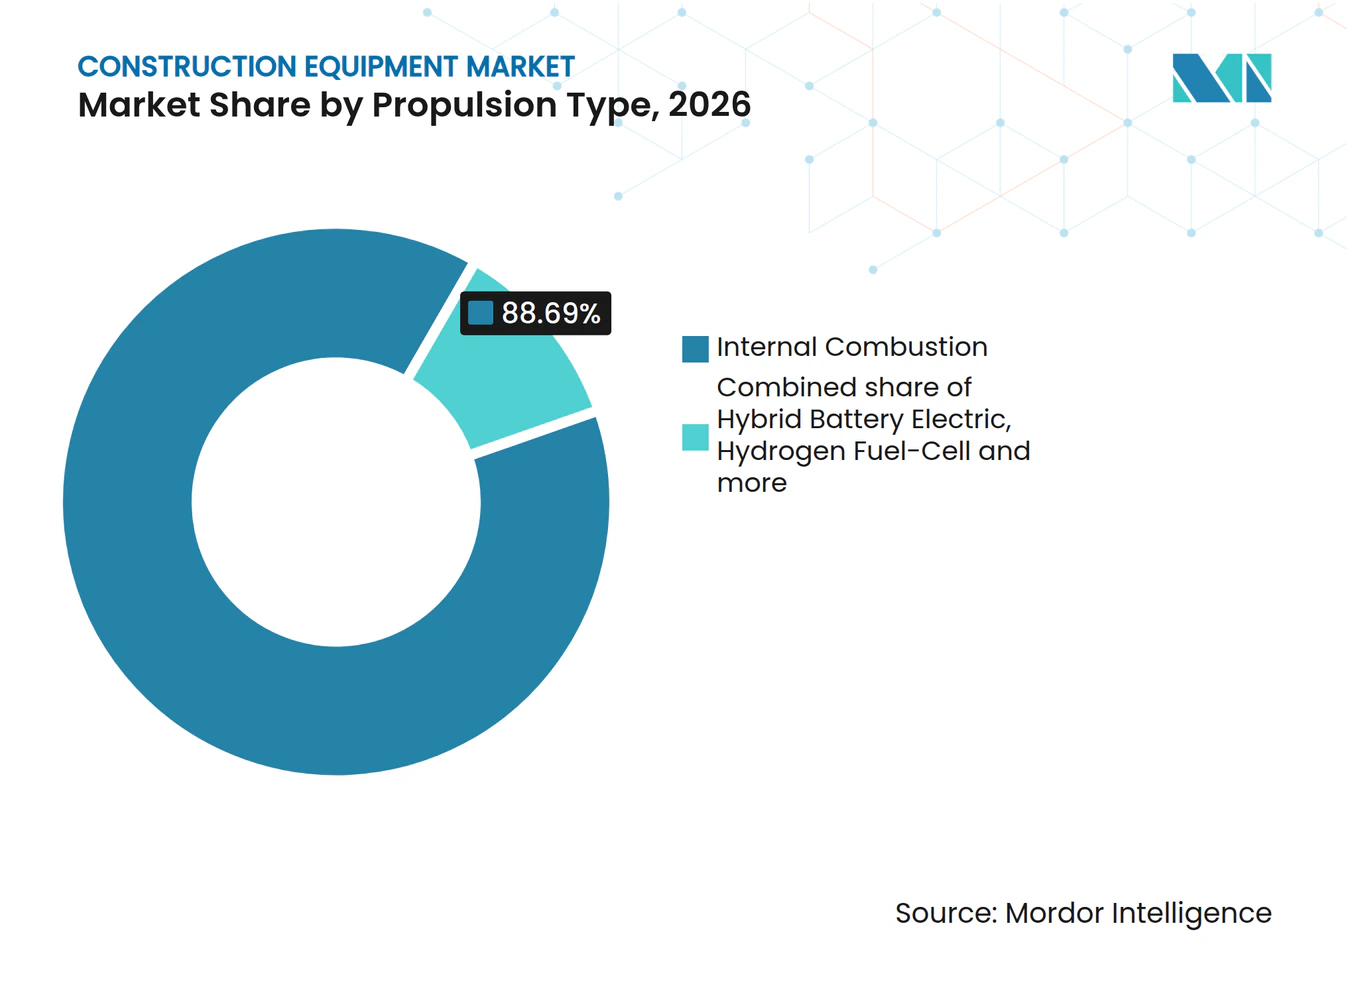
Verbrennungsvolumen trifft auf aufgabenspezifische HybrideinführungVerbrennungsmotoren repräsentierten im Jahr 2026 mit einem Marktanteil von 88,69 % das größte Segment des Baumaschinenmarkts. Die China Internal Combustion Engine Industry Association meldete 845.700 Dieselmotorenverkäufe für Baumaschinen in China im Jahr 2025. Motorenverkäufe in diesem Umfang zeigen eine große Diesel-Lieferkette, die chinesische Baumaschinenherstellern bedient. Die Gewinnung von Ersatznachfrage für Hybrid- und Elektromaschinen kann auch Aufträge von dieser etablierten Diesel-Lieferkette umlenken und die Wettbewerbsherausforderung über die bloße Maschinenleistung hinaus erweitern.
Hybrid-Batterieelektrik-Geräte werden als das am schnellsten wachsende Segment mit einem CAGR von 21,8 % von 2027 bis 2032 prognostiziert. Im Jahr 2025 kaufte der deutsche Auftragnehmer A&S Betondemontage GmbH einen Komatsu HB365LC Hybridbagger, wie vom Händler Schlüter Baumaschinen berichtet. Der Auftragnehmer setzte die Maschine ein, um eine Brech- und Siebanlage in seinem Recyclingbetrieb zu beschicken. Dies gibt Lieferanten einen Weg, Hybridgeräte als aufgabenspezifische Flottenergänzung zu verkaufen, wobei die Einführung auf dem Beitrag der Maschine zu einem Betriebsprozess aufbaut.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Gerätegröße:
Schwere Produktionsreichweite neben Wachstum bei kompakten EinheitenSchwere Geräte über 11 Tonnen waren das größte Segment mit einem Anteil von 70,37 % im Jahr 2026. In seinem Bericht von 2026 beschrieb Komatsu die Herstellung von hydraulischen Baggern der 20-Tonnen-Klasse in 9 Werken weltweit. Ein verteilter Produktionsstandort kann die Großmaschinenproduktion näher an mehr als eine Kundenregion bringen. Um Komatsus Produktionsreichweite zu erreichen, müsste ein Wettbewerber mehrere Fertigungsstandorte unterhalten und nicht nur ein einzelnes Modell einführen.
Kompakte/Mini-Geräte mit einem Gewicht von weniger als 6 Tonnen werden als das am schnellsten wachsende Segment mit einem CAGR von 14,2 % von 2027 bis 2032 prognostiziert. Mittelgroße Geräte hatten ein separates US-Finanzierungskanalbeispiel, wobei Käufer im Jahr 2025 432 neue Komatsu PC88MR-11-Bagger finanzierten, sodass die Kreditgeberfinanzierung ein Kaufweg für dieses Modell war. Die spanischen Neuverkäufe von Minibaggern erreichten von Januar bis Juni 2026 1.049 Einheiten, ein Anstieg von 25,3 % gegenüber 837 im entsprechenden Zeitraum 2025. Da der gemeldete Zuwachs eine Stückzahl ist, spiegelt er mehr an spanische Käufer verkaufte Minibagger wider und keinen höheren Preis pro Maschine.
Nach Leistungsabgabe:
Kompakte Produktbreite und kommunale GraderbeschaffungGeräte bis 250 PS waren das größte Segment mit einem Anteil von 59,96 % im Jahr 2026. Doosan Bobcat Inc. meldete für 2025 einen Kompaktumsatz von 4,77 Milliarden USD, der Kompaktlader, Kompaktraupenfahrzeuge und Minibagger umfasst. Die Spezifikationen von 2025 gaben 74 PS für den S650-Kompaktlader und den T76-Kompaktraupenfahrzeug sowie 24,8 PS für den E35-Kompaktbagger an. Diese Modellwerte ordnen Beispiele aus jeder genannten Maschinenkategorie dem Niedrigleistungsbereich zu. Der Kompaktumsatz hatte 2024 bei 4,88 Milliarden USD gelegen, sodass die Breite des Kompaktportfolios dieses Lieferanten einen leichten Umsatzrückgang im Jahr 2025 nicht verhinderte.
Geräte mit 250–500 PS werden als das am schnellsten wachsende Segment mit einem CAGR von 9,3 % von 2027 bis 2032 prognostiziert. Am 17. Dezember 2025 genehmigte der Stadtrat von Sandpoint eine Bestellung bei Pape Machinery für einen John Deere 772 G-Tier AWD-Motorgrader. Die Spezifikation von John Deere gibt den 772 G-Tier mit 205 kW (275 PS) Nettomotorleistung an, wobei diese Nettoleistung in den Gängen 7 und 8 anliegt. Die Bestellung nannte einen Händler als Lieferanten, was die kommunale Kundenbeziehung bei Pape Machinery und nicht direkt bei John Deere ansiedelt.
Nach Anwendung:
Tiefbauvolumen trifft auf projektbezogene BergbaukäufeInfrastruktur war das größte Segment mit einem Anteil von 73,2 % im Jahr 2026. Die US-amerikanischen öffentlichen Ausgaben für Straßen- und Straßenbau wurden im August 2026 auf eine saisonbereinigte Jahresrate von 150,6 Milliarden USD geschätzt, ohne Preisanpassung. Diese Jahresrate lag 4,4 % über dem Niveau vom August 2025. Da diese Ausgaben die tatsächlich erbrachten Bauleistungen messen, knüpfen sie die US-amerikanische Chance für Grader, Walzen und Bagger an die Arbeitsausführung und nicht an angekündigte Straßenbudgets.
Bergbau und Steinbruch werden als das am schnellsten wachsende Segment mit einem CAGR von 8,75 % von 2027 bis 2032 prognostiziert. Im Juli 2025 kündigte Mesabi Metallics den Kauf einer vollständig neuen Komatsu-Bergbaumaschinenflotte im Wert von 110 Millionen USD an, einschließlich 980E-5-Muldenkippern, für sein Eisenerz-Bergwerk in Minnesota.[2] Komatsu war der Gerätehersteller und Road Machinery & Supplies Co. der Händler. Das Engagement einer Mine für eine Gesamtflotte konzentriert die Chance des Herstellers und des Händlers auf eine einzige Projektentscheidung und erhöht ihre Abhängigkeit vom Gerätezeitplan dieses Projekts.
Geografische Analyse
Baumaschinenmarkt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 mit einem Anteil von 46,1 % den größten Anteil am Baumaschinenmarkt. Die CCMA meldete 58.360 Inlandsverkäufe von Ladern in China von Januar bis September 2026, ein Anstieg von 16,7 % gegenüber dem Vorjahr, von großen Laderherstellern. Indien verzeichnete im Geschäftsjahr 2026 (2025–26) 113.229 Inlandsverkäufe von Baumaschinen, ein Rückgang von 6,7 % gegenüber dem Vorjahr. Die Indian Construction Equipment Manufacturers Association (ICEMA) führte Indiens Rückgang auf eine langsamere Infrastrukturausführung, höhere Gerätepreise nach strengeren Emissionsnormen, Finanzierungsdruck und steigende Rohstoffkosten infolge des Wesasien-Konflikts zurück. Die chinesischen Laderverkäufe stiegen, während indische Käufer mit höheren Preisen nach strengeren Emissionsnormen und Finanzierungsdruck konfrontiert waren, was Lieferanten innerhalb der Region unterschiedliche Nachfragebedingungen beschert.
Baumaschinenmarkt Naher Osten und Afrika
Der Nahe Osten und Afrika werden als die am schnellsten wachsende Region mit einem CAGR von 8,8 % von 2027 bis 2032 prognostiziert. HD Hyundai Construction Equipment erhielt im Januar und Februar 2025 Bestellungen für 333 Baumaschineneinheiten aus Ländern des Nahen Ostens, darunter Saudi-Arabien, die Vereinigten Arabischen Emirate und Katar. Das Unternehmen nahm im Januar 2026 den Namen HD Construction Equipment Co., Ltd. (ehemals HD Hyundai Construction Equipment) an. Am 2. März 2026 ernannte Rio Tinto China Harbour Engineering Company zum EPC-Auftragnehmer für den Bau des Zulti-South-Nachhaltigkeitsbergwerksprojekts von Richards Bay Minerals in Südafrika. Die Nachfrage aus dem Golfraum erreichte einen Hersteller als Stückbestellungen, während das südafrikanische Projekt die voraussichtliche Maschinennachfrage beim Bauauftragnehmer ansiedelt, den Rio Tinto ernannt hat.
In Nordamerika fügte das kanadische Mietunternehmen CanLift Equipment Ltd. im Juni 2026 infolge der Infrastrukturprojektnachfrage mehr als 180 neue Einheiten, darunter JLG-Hebebühnen und Spezialgeräte, zu seiner Ontario-Flotte hinzu. Hitachi Construction Machinery gründete im April 2025 seine lateinamerikanische Holdinggesellschaft in Santiago, Chile, um Aktivitäten in 32 Ländern von Mexiko bis Chile zu entwickeln. In Europa meldete das Committee for European Construction Equipment (CECE) eine leichte Ausweitung des Herstellergeschäfts mit Kunden aus der Mietbranche im ersten Halbjahr 2026. Mietflotten sind der in Nordamerika und Europa sichtbare Käuferkanal, während in Südamerika der Schritt des Herstellers darin bestand, eine chilenische Basis für sein weiteres lateinamerikanisches Geschäft zu etablieren.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Herstellern und Importeuren verglichen, die neue Baumaschinen oder betroffene Motoren in Verkehr bringen. Der Produktumfang ist relevant, da Motoremissionsanforderungen und Maschinensicherheitszertifizierungen unterschiedliche Konformitätspflichten zuweisen. Die Bewertungen gewichten den definierten Marktzugangsweg zusammen mit dem Konformitätsaufwand und der angekündigten Politikrichtung für diese Marktteilnehmer.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Umweltschutzbehörde | Kraftfahrt-Bundesamt (Motorzulassung) | Ministerium für Ökologie und Umwelt | IBAMA | SASO |
| Wichtigste Instrumente oder Ausrichtung | 40 CFR Teil 1039 für neue nicht straßengebundene Kompressionszündungsmotoren mit bestimmten Ausnahmen | Stufe-V-Motoranforderungen; EU 2025/14 für betroffene neue öffentliche Straßenmaschinen ab dem 29. Januar 2028 | Umweltgesetzbuch in Kraft ab 15. August 2026; Stufe-V-Vorschlag vom Juni 2026 | PROCONVE-MAR-I LCVM-Lizenz; vorgeschlagene MAR-II-Phase | Maschinensicherheit Teil 2; Konformitätsbewertung Typ 1a gemäß ISO/IEC 17067 |
| Kommerzielle Auswirkung | Motorhersteller zertifizieren betroffene Motorfamilien | Motorzulassung und Emissionskonformität; Übergangs-EU- oder nationale Straßenzulassungswege | Konformitätspflichten für Produktion, Import und Verkauf; fehlgeschlagene In-use-Emissionsprüfung sperrt die Nutzung | Hersteller und Importeure beantragen LCVM für betroffene neue Maschinen, einschließlich Eigennutzung | Markteinführender Lieferant erhält Zertifizierung von einer SASO-akkreditierten notifizierten Stelle |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Vereinigten Staaten und Saudi-Arabien erhalten die Bewertungen Mittel und Keine Änderung, da ihre etablierten, produktspezifischen Zertifizierungswege einen definierten Marktzugang mit fortlaufenden Konformitätspflichten verbinden. Deutschlands Bewertungen Mittel und Keine Änderung spiegeln fortlaufende Stufe-V-Verpflichtungen und Übergangs-EU- oder nationale Straßenzulassungsoptionen im Rahmen des ab dem 29. Januar 2028 geltenden Regelwerks wider. Chinas Mittelbewertung spiegelt definierte Konformitätsanforderungen wider, während Verschärfung den engeren NOx- und PM-Grenzwerten des Vorschlags vom Juni 2026 gegenüber Stufe IV über verschiedene Motorleistungsbänder hinweg Rechnung trägt. Brasiliens Mittelbewertung kombiniert einen Lizenzierungsweg für betroffene Maschinen mit Konformitätsaufwand, während Verschärfung die vorgeschlagenen strengeren MAR-II-Grenzwerte widerspiegelt, die im September 2026 technisch geprüft wurden.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Lieferanten durch Komponentenbereitstellung, Maschinenproduktion, Vertrieb und Kundendienst Erträge erzielen. Deeres Einreichung von 2025 beschrieb die globale Beschaffung von Stahlprodukten, Gussteilen, Schmiedeteilen, Kunststoffen, Hydraulik, Elektronik und montagefertigen Komponenten nach festgelegten Anforderungen. Die Koordination dieser Inputs zu einer verkaufsfähigen Maschine macht die Fertigungsintegration zu einer eigenständigen Wertquelle, während Händler- und Servicerollen die Ertragsmöglichkeiten in die Gerätenutzung hinein verlängern.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Hydraulikkomponentenversorgung | Hydraulikkomponentenhersteller wie Parker Hannifin | Hydraulikkomponentenverkäufe | Lieferung und Qualität der spezifizierten Komponenten | Zusätzliche Quellen für ausgewählte Komponenten qualifizieren |
| Maschinenherstellung und -montage | Baumaschinenherstellern wie Deere & Company | Neumaschinenverkäufe | Koordination spezifizierter Inputs mit Produktionsanforderungen | Kritische Komponentenverpflichtungen mit Montageanforderungen abstimmen |
| Gerätevertrieb und -vermietung | Gerätehändler wie RDO Equipment Co. | Geräteverkäufe und -vermietungen | Lokale Nutzer mit den erforderlichen Geräten erreichen | Verkaufs- und Mietkanäle mit Servicebereitstellung kombinieren |
| Ersatzteile und Kundendienst | Gerätedienstleister wie RDO Equipment Co. | Ersatzteilverkäufe und Serviceerlöse | Aufrechterhaltung des Supports für im Einsatz befindliche Geräte | Ersatzteile mit dem Gerätedienst koordinieren |
| Quelle: Mordor Intelligence | ||||
Deeres Einreichung von 2025 identifizierte Risiken bei Lieferantenkapazität, Qualität und Lieferung und beschrieb ausgewählte Mehrfachbeschaffung, langfristige Verträge für einige kritische Komponenten, Zuteilungspriorisierung und alternative Frachtführer. Langfristige Verpflichtungen für ausgewählte kritische Komponenten können Lieferantenverkäufe weniger abhängig von Spotbestellungen machen und einen Teil des Nachfragerisikos vom offenen Markt wegverlagern. Deeres Einreichung für das Geschäftsjahr 2025 meldete rund 450 unabhängige Händlerstandorte in den Vereinigten Staaten und Kanada, die Bau-, Erdbewegung-, Materialhandhabung-, Straßenbau-, Kompaktbau- und/oder Forstgeräte verkaufen. RDO Equipment Co. kombiniert Geräteverkäufe, -vermietungen, Ersatzteile und Service, wobei Händlermiet- und separat verkaufte Supporterlöse außerhalb des Neumaschinenverkaufsumsatzes des Herstellers liegen.
Wettbewerbslandschaft
Marktkonzentration
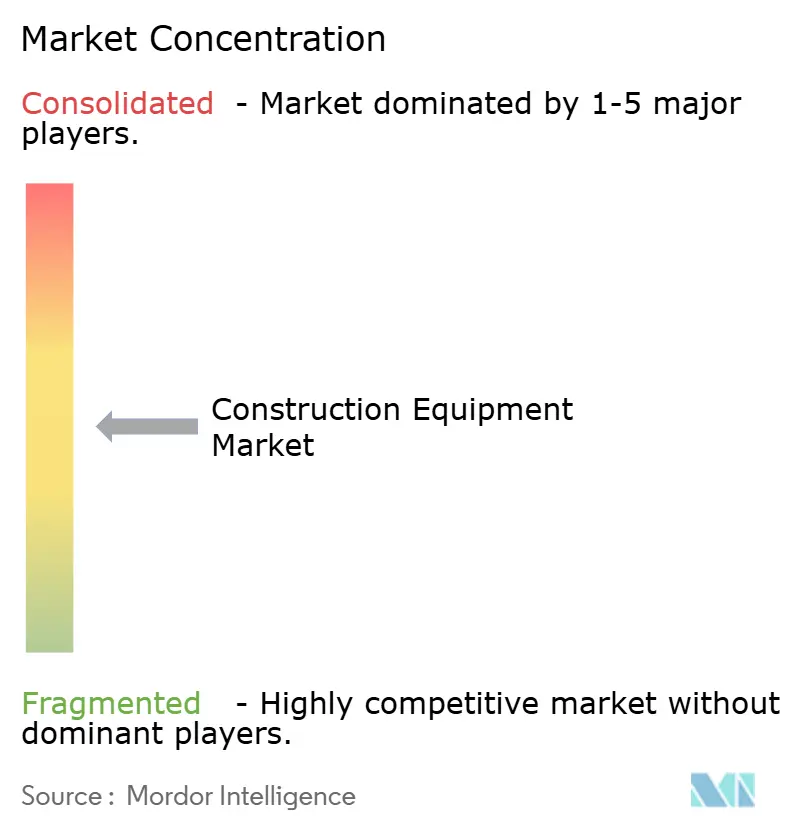
Die Branche ist mäßig konsolidiert um etablierte Hersteller, wobei das Construction Industries-Segment von Caterpillar Inc. im Jahr 2025 externe Verkäufe von 24,8 Milliarden USD verzeichnete, ein Rückgang von 2 % gegenüber 2024. Komatsu Ltd., Volvo Construction Equipment, Deere & Company und Hitachi Construction Machinery Co., Ltd. sind weitere wichtige Teilnehmer in den Bereichen Baumaschinen und verwandte Geräteanwendungen. Das kombinierte Construction & Forestry-Segment von Deere meldete für das Geschäftsjahr 2025 einen Nettoumsatz von 11,38 Milliarden USD, ein Rückgang von 12 % gegenüber dem Geschäftsjahr 2024. Diese großen Geschäftsplattformen schaffen eine erhebliche Wettbewerbspräsenz, während ihre gemeldeten Rückgänge zeigen, dass etablierte Größe Hersteller nicht vor jährlichem Verkaufsdruck schützt.
Technologiepartnerschaften können Wettbewerbsvorteile durch Zugang zu Betriebsbedingungen und Feedback schaffen, bevor ein neues System die kommerzielle Einführung erreicht. Am 8. Oktober 2025 unterzeichnete Hitachi Construction Machinery eine Entwicklungsvereinbarung mit Technological Resources Pty Limited, einer Rio-Tinto-Tochtergesellschaft. Die Vereinbarung legte ein 5-Jahres-Programm zur Entwicklung von Bedienerassistenz, Fernbedienung und partieller Autonomie beim Graben und Laden für ultragroße hydraulische Bagger in Bergwerken der Pilbara-Region in Westaustralien fest. Die vereinbarten Rollen verbanden Hitachis Technologieentwicklung mit dem Bergwerksstandort-Betriebskontext, den Daten und dem Feedback der Tochtergesellschaft. Für Herausforderer würde das Erreichen dieser Position einen Bergbaupartner erfordern, der Standortdaten und Feedback sowie Gerätetechnik bereitstellt.
Volvo Construction Equipment lieferte im vierten Quartal 2025 seine ersten L120 Electric-Radlader an Kunden in ausgewählten europäischen und asiatischen Märkten aus.[3] Die Auslieferungen waren Teil des fortlaufenden Rollouts der neuen Elektromodellreihe von Volvo Construction Equipment. In Europa wird die EU-Verordnung 2023/1230 ab dem 20. Januar 2027 von Herstellern betroffener Maschinen verlangen, technische Dokumentation zu erstellen und eine Konformitätsbewertung durchzuführen oder zu veranlassen, bevor die Maschinen auf dem EU-Markt in Verkehr gebracht oder in Betrieb genommen werden. Herausforderer, die neue Elektro- oder autonome Plattformen nach Europa bringen, werden ab diesem Datum dieser Dokumentations- und Konformitätspflicht unterliegen, sodass Konformitätskapazität neben der Produktbereitschaft zu einer Markteintrittsbarriere wird.
Führende Unternehmen der Baumaschinenbranche
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Volvo Construction Equipment
-
Deere & Company
-
Hitachi Construction Machinery Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Baumaschinenmarkt Unternehmen in diesem Bericht
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- Hitachi Construction Machinery Co., Ltd.
- Volvo Construction Equipment
- CNH Industrial (CASE, New Holland)
- Liebherr-International AG
- Bobcat Company
- Kobelco Construction Machinery Co., Ltd.
- SANY Group
- Xuzhou Construction Machinery Group Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- JCB Limited
- HD Construction Equipment Co., Ltd.
- Terex Corporation
- Astec Industries, Inc.
- Kubota Corporation
- Sumitomo Heavy Industries Construction Cranes Co., Ltd. (HSC Cranes)
Wichtigste Chancen für Marktteilnehmer
Die Chancen vergleichen autonome Gerätepakete nach Maschinenaufgabe und Einsatzgeografie. Bis Juli 2026 hatten Komatsu Ltd., seine Tochtergesellschaft EARTHBRAIN Ltd. und AIM Intelligent Machines die kommerzielle Einführung autonomer Planiergeräte- und Hydraulikbaggerlösungen an US-amerikanischen Kundenstandorten erreicht. Komatsu lieferte die Geräte, EARTHBRAIN stellte digitales Baumanagement bereit und AIM entwickelte die Technologie für den autonomen Betrieb. Ihre Ankündigung vom Juli plante auch die Einführung in Japan ab 2027 und schafft damit eine voraussichtliche geografische Erweiterung des kommerziellen Angebots.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Autonome Planiergerätepakete | Ein etablierter kommerzieller Einführungsweg in den USA | US-amerikanische Auftragnehmer, die Planiergeräte einsetzen | Die Maschine mit aufgabenspezifischem autonomem Einsatz bündeln | Autonome Steuerung an die Arbeitsabfolge des Auftragnehmers anpassen | Komatsu Ltd.; EARTHBRAIN Ltd.; AIM Intelligent Machines |
| Autonome Hydraulikbaggerpakete | Ein kommerzieller Weg für eine separate Maschinenfunktion | US-amerikanische Baggerauftragnehmer | Ein baggerspezifisches Geräte- und Einsatzangebot aufbauen | Autonomen Betrieb in den Baggerarbeitsablauf des Käufers integrieren | Komatsu Ltd.; EARTHBRAIN Ltd.; AIM Intelligent Machines |
| Einführung autonomer Geräte in Japan | Geplanter geografischer Rollout ab 2027 | Japanische Bauauftragnehmer | Lokalen Maschineneinsatz und Partnerverantwortlichkeiten vorbereiten | Die geplante Einführung an Kundenstandorten umsetzen | Komatsu Ltd.; EARTHBRAIN Ltd.; AIM Intelligent Machines |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance ist ein koordiniertes Geräte- und Einsatzangebot mit klarer Verantwortung zwischen Hersteller und Technologiepartnern. Ein Planiergerätpaket und ein Baggerpaket können unterschiedliche Aufgaben adressieren, ohne davon auszugehen, dass ihre Betriebsabläufe austauschbar sind. Für Japan hängt der Wert davon ab, von der angekündigten Einführung 2027 zu Maschinen überzugehen, die an Kundenstandorten im Einsatz sind.
Aktuelle Branchenentwicklungen im Markt für Baumaschinen
- Sep 2026: Caterpillar Inc. kündigte Pläne an, 1 Milliarde USD in Sanford, North Carolina, für eine neue Fertigungsanlage zur Herstellung von Kompaktraupenfahrzeugen und Teleskopstaplern zu investieren.
- Sep 2026: Kubota Corporation gab bekannt, dass seine indische Tochtergesellschaft Escorts Kubota Limited plant, den BLX75K-Baggerlader im Januar 2027 in Indien einzuführen.
- Sep 2026: Komatsu Ltd. brachte die hydraulischen Bagger PC200-11M2 und PC210-11M2 der 20-Tonnen-Klasse für Märkte einschließlich Asien auf den Markt, wobei die Einführung hauptsächlich über die Schwellenmärkte der Region gestaffelt wurde.
Baumaschinenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Baumaschinenmarkt misst die jährlichen Herstellerverkäufe von Baumaschinen weltweit, bewertet in USD. Er umfasst Maschinen, die für Bau, Erdbewegung, Heben, Transport, Verdichtung und verwandte Baustellentätigkeiten eingesetzt werden, mit Verkäufen klassifiziert nach Gerät, Antrieb, Größe, Leistungsabgabe, Anwendung und Region.
Ausschlüsse: Eigenständige Baustellenverbrauchsmaterialien und rein handbetriebene Werkzeuge, die nicht als Baumaschinen kategorisiert sind, separat verkaufte Ersatzteile, Reparatur- und Wartungsdienstleistungen, Wiederverkäufe gebrauchter Baumaschinen sowie Gerätemietzahlungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Gerätetyp
- Bagger
- Lader
- Mobilkrane
- Motorgrader
- Planiergeräte
- Straßenwalzen
- Muldenkipper
- Sonstige
- Nach Antriebsart
- Verbrennungsmotor
- Hybrid-Batterie-Elektro
- Wasserstoffbrennstoffzelle
- Nach Gerätegröße
- Schwer (über 11 Tonnen)
- Mittel (6–11 Tonnen)
- Kompakt/Mini (unter 6 Tonnen)
- Nach Leistungsabgabe
- Bis zu 250 PS
- 250–500 PS
- Über 500 PS
- Nach Anwendung
- Infrastruktur
- Wohn- und Gewerbebau
- Bergbau und Steinbruch
- Öl und Gas/Pipelines
- Industrie und Fertigung
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Reihe „Value of Construction Put in Place” des U.S. Census Bureau, die Datenbank „Private Participation in Infrastructure” der Weltbank, die wirtschaftlichen Berichte des CECE über europäische Gerätemarktbedingungen und die öffentliche Beschreibung der Marktanteilsberichtsprogramme der Association of Equipment Manufacturers informieren über Bautätigkeit, Infrastrukturpipeline, regionale Marktzyklen und die Quellenauswahl für die Geräteindustrie.
Analysten können diese Aktivitäts- und Branchenkennzahlen mit öffentlichen Unternehmenseinreichungen, Investorenmaterialien, Produktankündigungen und seriöser Fachpresse vergleichen, um Herstellerverkäufe, Preisgestaltung, Produktion und Kanalentwicklungen zu überprüfen. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Ein strukturierter Interview- und Umfrageplan würde Baumaschinenherstellern, Händler, Mietunternehmen, Auftragnehmer und relevante Branchenspezialisten abdecken, mit Fragen zu Neumaschinenverkäufen, realisierten Preisen, Bestellzeitpunkten, Antrieb und Anwendungsmix. Analysten würden diese Gespräche nutzen, um Sekundärquelleninterpretationen und Prognoseeingaben zu überprüfen, Lücken oder widersprüchliche Belege durch gezielte Nachfragen zu untersuchen und gemeldete Ansichten gegen Unternehmensoffenlegungen, Branchenkennzahlen und Kanalbelege zu triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 20 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Schätzung würde mit einem Top-down-Modell der globalen Herstellerverkäufe neuer Baumaschinen beginnen, wobei Bauproduktion und Infrastrukturinvestitionen zur Anzeige des Arbeitsvolumens, Gerätesendungen und Handelsströme zur Überprüfung der Marktaktivität sowie Unternehmenserlösoffenlegungen und Gerätepreise zur Verankerung des Verkaufswerts herangezogen werden. Eine multivariate Regression kann diese Nachfrage- und Angebotsindikatoren mit Marktwert und Stückverkäufen in Beziehung setzen, während eine Szenarioanalyse die Prognose für Projektzeitpläne, Mietflottenerneuerung, Elektrifizierung und regionale Unterschiede in der Bautätigkeit anpasst. Das Stückvolumen würde aus Sendungsbelegen und stichprobenartig erfassten Maschinenzahlen nach Geräteklasse und Leistungsband aufgebaut, mit einer separaten Prognose für diese Reihe. Der Marktwert würde in Unternehmenserlösoffenlegungen und Gerätepreisen im Top-down-Modell verankert und separat vom Volumen prognostiziert, wobei realisierte Durchschnittsverkaufspreise und Produktmix nach Geräteklasse zur Abstimmung der Wertreihe mit der Stückreihe verwendet werden. Segmentanteile würden durch Abstimmung verfügbarer Gerätesendungs- und Produktmixbelege mit Herstelleroffenlegungen und Kanalprüfungen abgeleitet und dann auf die relevante Marktgesamtheit angewendet. Ausgewählte Bottom-up-Prüfungen würden offengelegte Lieferantenverkäufe zusammenfassen oder stichprobenartig erfasste Maschinenvolumina mit Durchschnittsverkaufspreisen verbinden. Wo ein Land, eine Geräteklasse oder eine Preisbeobachtung fehlt, würden Analysten den nächstgelegenen unterstützten regionalen oder Produktproxy verwenden, die Annahme dokumentieren und ihre Auswirkung auf die Gesamtsumme testen. Primärexperten würden gebeten, die Variablenbeziehungen und die Prognoselogik gegen ihre Betriebserfahrung zu überprüfen.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Herstelleroffenlegungen, Bau- und Infrastrukturkennzahlen, Handelsdaten und Kanalbelege triangulieren und dann Ausreißer, abrupte Mixveränderungen und wesentliche Unterschiede zwischen unabhängigen Signalen vor der Freigabe untersuchen. Eine zweite Analysten-Überprüfung würde Quelldaten, Einheiten, geografische Abdeckung, Berechnungen, Segmentgesamtsummen und Prognoseannahmen prüfen, mit gezielter erneuter Kontaktaufnahme mit Befragten, wenn ein wesentlicher Widerspruch oder eine unerklärliche Veränderung bestehen bleibt. Das Modell würde jährlich aktualisiert, zwischen den Zyklen überprüft, wenn wesentliche Ereignisse das Geräteangebot oder die -nachfrage verändern, und vor der Lieferung einer neuen Quellen- und Berechnungsprüfung unterzogen.
Vergleich der Baumaschinenmarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Baumaschinenmarkt misst die jährlichen Herstellerverkäufe von Baumaschinen weltweit, bewertet in USD.
Zu den wichtigsten Unterschiedstreibern zählen der definierte Abdeckungsumfang der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann diese Nachfrage- und Angebotsindikatoren mit Marktwert und Stückverkäufen in Beziehung setzen, während eine Szenarioanalyse die Prognose für Projektzeitpläne, Mietflottenerneuerung, Elektrifizierung und regionale Unterschiede in der Bautätigkeit anpasst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 219 Milliarden USD (2027) / Volumen: 1,14 Millionen Einheiten (2027) | |
| Globales Beratungsunternehmen A | 242,2 Milliarden USD (2025) | Die Produktabdeckung identifiziert separat Materialhandhabungs- und Beton-/Straßenbaumaschinen, was die Produktgesamtsumme erweitern kann. |
| Globales Beratungsunternehmen B | 179,9 Milliarden USD (2025) | Das Basisjahr 2025 liegt vor dem Vergleichsjahr, sodass das zwischenzeitliche Marktwachstum zur Differenz beitragen kann. |
Die Analysten von Mordor Intelligence würden Herstelleroffenlegungen, Bau- und Infrastrukturkennzahlen, Handelsdaten und Kanalbelege triangulieren und dann Ausreißer, abrupte Mixveränderungen und wesentliche Unterschiede zwischen unabhängigen Signalen vor der Freigabe untersuchen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Baumaschinenmarkt und wie ist der Wachstumsausblick?
Der Wert soll von 219 Milliarden USD im Jahr 2027 auf 298 Milliarden USD im Jahr 2032 steigen, mit einem CAGR von 6,35 % von 2027 bis 2032.
Was stützt die Nachfrage nach Baumaschinen?
Infrastrukturprogramme und Fabrikbau bilden die Grundlage der Nachfrage. Der Mietkauf hilft ebenfalls, wobei gemietete Geräte in der US-Auftragnehmerumfrage von EquipmentWatch aus dem Jahr 2025 22 % der durchschnittlichen Flotten ausmachten.
Welcher Baumaschinentyp führt beim Verkaufswert?
Bagger hielten im Jahr 2026 einen Anteil von 51,48 % am Verkaufswert und werden mit einem CAGR von 6,85 % von 2027 bis 2032 wachsen.
Welche Unternehmen sind wichtige Baumaschinenlieferanten?
Caterpillar Inc., Komatsu Ltd., Volvo Construction Equipment, Deere & Company und Hitachi Construction Machinery Co., Ltd. sind wichtige Marktteilnehmer.
Was könnte die Einführung elektrischer Baumaschinen einschränken?
Batteriebeschaffung und Kostenrisiken können die Einführung einschränken. Komatsus Bericht von 2025 identifizierte Schwierigkeiten bei der Batteriebeschaffung und höhere Batteriepreise als Risiken für Baumaschinen.
Welche Region führt beim Baumaschinen-Verkaufswert, und welche wächst voraussichtlich am schnellsten?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 46,1 %. Der Nahe Osten und Afrika sollen mit einem CAGR von 8,8 % von 2027 bis 2032 am schnellsten wachsen.