
Marktgröße und Marktanteil für Sterilisationsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.31 Milliarden US-Dollar |
| Marktgröße (2031) | 14.72 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
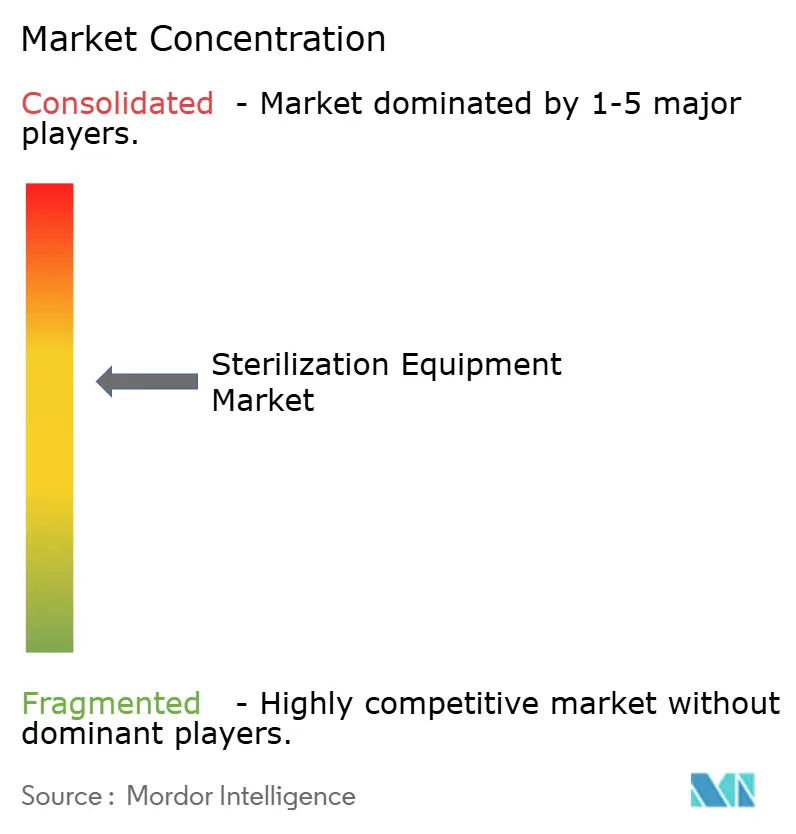
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sterilisationsgeräte von Mordor Intelligence
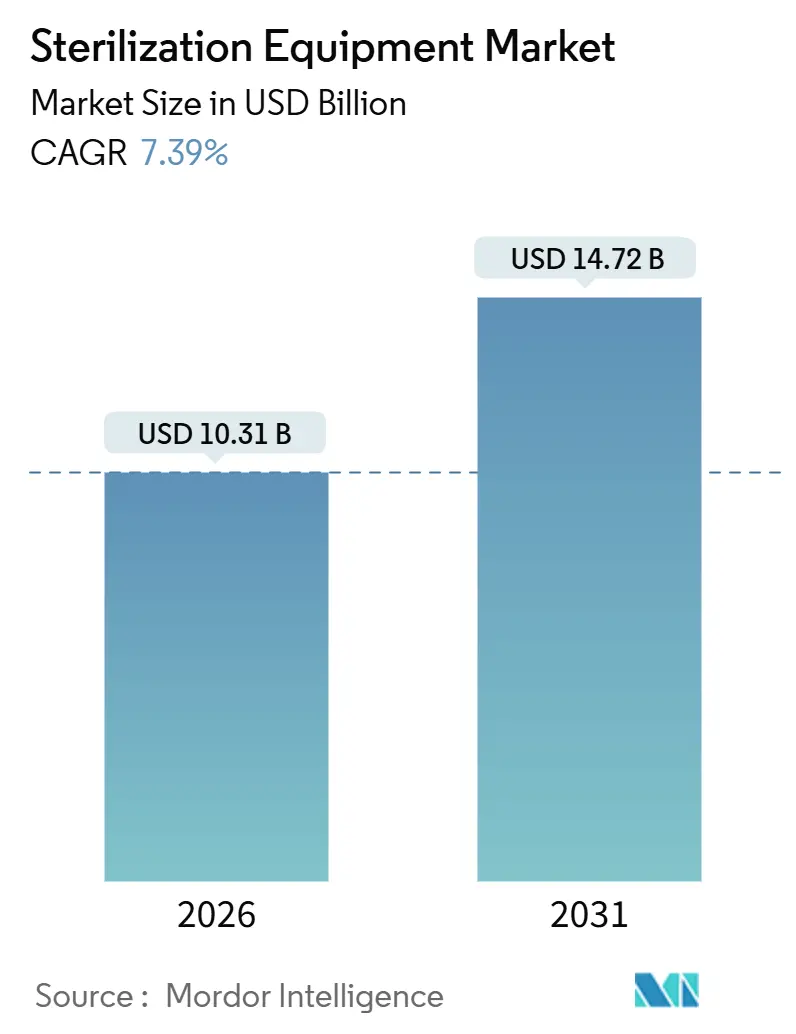
Die Marktgröße für Sterilisationsgeräte wird im Jahr 2026 auf 10,31 Milliarden USD geschätzt und soll bis 2031 einen Wert von 14,72 Milliarden USD erreichen, mit einer CAGR von 7,39 % während des Prognosezeitraums (2026-2031).
Die Nachfrage steigt, da Krankenhäuser, ambulante Zentren und Pharmabetriebe ihre Infektionsschutzinfrastruktur modernisieren und den Durchsatz erhöhen. Das Wachstum ist bei Niedertemperatursystemen, die wärmeempfindliche Roboter- und flexible Endoskope handhaben, am stärksten ausgeprägt, während Dampfautoklaven weiterhin die Basiskapazität bilden. Auftragsdienstleister erweitern ihr Gamma-, Elektronenstrahl- und Ethylenoxid-Angebot für Geräte- und Arzneimittelhersteller, die Outsourcing gegenüber eigenen Kammern bevorzugen. Gleichzeitig veranlassen Kobalt-60-Isotopenengpässe und die Umweltkritik an chemischen Sterilisationsmitteln einen Wechsel zu alternativen Strahlungs- oder Wasserstoffperoxid-Plasma-Zyklen. Die wettbewerbliche Differenzierung konzentriert sich auf Validierungs-Know-how, digitale Rückverfolgbarkeit und Servicebreite, was sowohl globalen Herstellern als auch Nischenspezialisten Raum für Marktanteilsgewinne schafft.
Wichtigste Erkenntnisse des Berichts
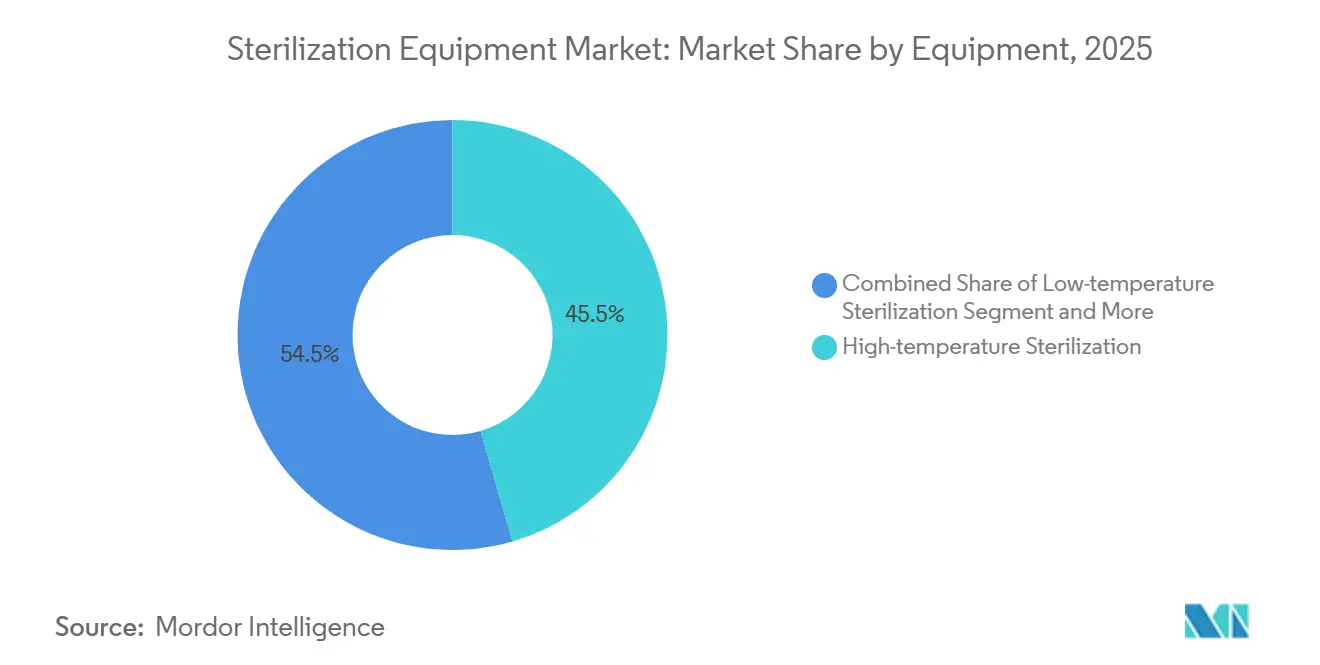
- Nach Geräten führte die Hochtemperatursterilisation mit einem Marktanteil von 45,55 % im Jahr 2025 den Markt für Sterilisationsgeräte an, während Niedertemperatursysteme voraussichtlich bis 2031 mit einer CAGR von 11,25 % wachsen werden.
- Nach Endnutzern hielten Krankenhäuser und Kliniken im Jahr 2025 einen Marktanteil von 55,53 % am Markt für Sterilisationsgeräte, doch ambulante Operationszentren wachsen bis 2031 mit einer CAGR von 9,85 %.
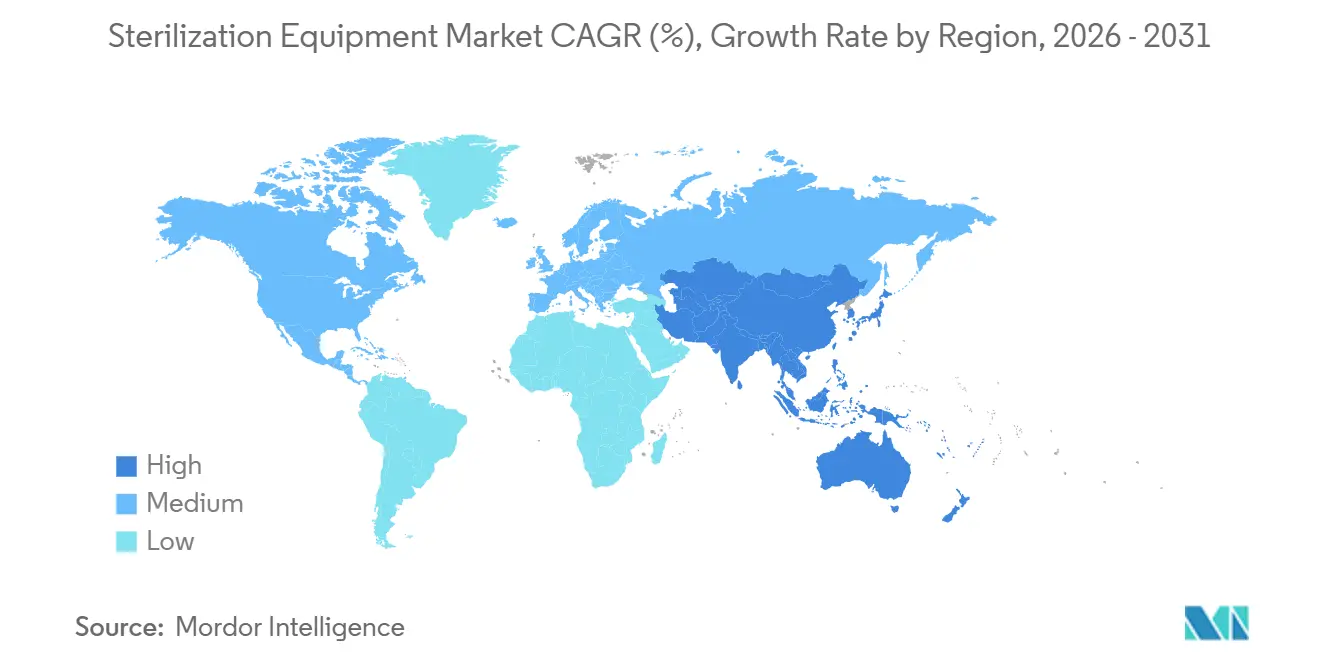
- Geografisch trug Nordamerika im Jahr 2025 39,13 % des Umsatzes bei, während Asien-Pazifik voraussichtlich alle Regionen mit einer CAGR von 8,81 % zwischen 2026 und 2031 übertreffen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende HAI und Kreuzkontaminationsrisiko | +1.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunahme chirurgischer Eingriffe | +1.5% | Global, angeführt von Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Ausbau der Pharma- und Biotechproduktion | +1.3% | Nordamerika und Europa | Mittelfristig (2-4 Jahre) |
| Verschärfte regulatorische Anforderungen an die Sterilisationskonformität | +0.9% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Durch Robotik bedingter Bedarf an Niedertemperatur-H₂O₂-Plasma | +1.2% | Nordamerika und Europa | Mittelfristig (2-4 Jahre) |
| Wachstum mobiler On-Demand-Sterilisationsdienste | +0.7% | Asien-Pazifik und Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende HAI und Kreuzkontaminationsrisiko
Gesundheitsbezogene Infektionen betreffen 1 von 31 stationären Patienten in den USA an einem beliebigen Tag – eine Zahl, die das Thema Infektionsprävention dauerhaft auf den Agenden der Führungsebenen hält[1]Zentren für Seuchenkontrolle und -prävention, "HAI-Datenportal," cdc.gov. Europäische Surveillance-Daten zeigen 3,2 Millionen Fälle jährlich, wobei gerätebedingte Ereignisse etwa ein Drittel ausmachen. Regulierungsbehörden verlangen nun ergänzende Hochstufendesinfektion für Duodenoskope und ähnliche Geräte, was die Dringlichkeit erhöht, ältere Autoklaven und Ethylenoxidkammern aufzurüsten. Einrichtungen, die keine konsistenten Zyklen validieren können, riskieren Akkreditierungssanktionen, weshalb viele beschleunigt auf vielseitige Plattformen setzen, die kürzere Durchlaufzeiten mit geringeren chemischen Rückständen kombinieren. Die Ausgaben sind in großen nordamerikanischen und europäischen Systemen am höchsten, doch ähnliche Muster entstehen in Tertiärkrankenhäusern in Asien-Pazifik.
Zunahme chirurgischer Eingriffe
Robotik- und minimalinvasive Chirurgien erweitern die Eingriffszahlen weltweit. Hüft- und Kniegelenkersatzoperationen bei OECD-Mitgliedern stiegen zwischen 2019 und 2024 um jährlich 4,2 %, während Kataraktoperationen jährlich um 3,8 % zunahmen[2]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "Gesundheitsstatistik 2024," oecd.org. US-amerikanische Krankenhäuser melden Robotiktechniken in mehr als 15 % der allgemeinchirurgischen Eingriffe, was empfindliche Polymerwerkzeuge einschließt, die keine 132 °C-Dampfzyklen vertragen. Diese Verschiebung erklärt, warum Niedertemperaturmodalitäten den breiteren Markt für Sterilisationsgeräte übertreffen. Einrichtungen ergänzen ihre bestehende Dampfkapazität durch Wasserstoffperoxid-Plasma- oder Niedertemperatur-Dampf-Formaldehyd-Einheiten, um den Durchsatz aufrechtzuerhalten, ohne die Integrität der Instrumente zu gefährden. Asien-Pazifik verzeichnet die schnellste Volumenzunahme, was steigende verfügbare Einkommen und den Krankenhausbau widerspiegelt.
Ausbau der Pharma- und Biotechproduktion
Sechzehn Zell- und Gentherapien erhielten 2024 eine US-Zulassung, die jeweils hochkontrollierte aseptische Abfüll- und Abschlussoperationen erfordern. Pharmabetriebe erhöhen daher die Nachfrage nach Tunnelsterilisatoren, Wasserstoffperoxidgeneratoren und externen Auftragsdienstleistungen. STERIS meldete ein Umsatzwachstum von 9 % im Bereich der Auftragssterilisation im Geschäftsjahr 2024, wobei Biologika-Kunden als Haupttreiber genannt wurden. Europäische CDMOs berichten von ähnlichen Trends, da die EMA eine robuste Sterilitätssicherung für fortschrittliche Therapien vorschreibt. Das Wachstum ist in Nordamerika und Westeuropa am stärksten, doch Folgeinvestitionen erreichen auch Singapur, Südkorea und Indien, da multinationale Unternehmen ihre Biologika-Präsenz ausweiten.
Verschärfte regulatorische Anforderungen an die Sterilisationskonformität
Die FDA harmonisierte im Februar 2024 ihre Qualitätsmanagementsystemverordnung mit ISO 13485:2016 und verpflichtete Hersteller, validierte Zyklen nachzuweisen und detaillierte Chargenprotokolle aufzubewahren. Die europäische Medizinprodukteverordnung setzt ähnliche Anforderungen durch, einschließlich Audits von Sterilisationssubunternehmern bei Konformitätsbewertungen. Chinas NMPA verabschiedete Leitlinien in Anlehnung an ISO 11135 und ISO 14937, wodurch die Compliance-Lücken zwischen nationalen und internationalen Standards verringert wurden. Diese Konvergenz erhöht die Markteintrittsbarrieren, bietet jedoch klare Protokolle, die Anbieter mit ausgereiften Validierungs-Toolkits bevorzugen. Einrichtungen integrieren nun Datenprotokollierungssensoren und digitale Rückverfolgbarkeitsmodule in ihre Beschaffungsspezifikationen, was die Erneuerungszyklen für Geräte weiter ankurbelt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten | -1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Toxizitätsbedenken gegenüber chemischen Sterilisationsmitteln | -0.6% | Nordamerika und Europa | Mittelfristig (2-4 Jahre) |
| Versorgungsengpässe bei Co-60-Isotopen | -0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Trend zu Einwegartikeln | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Wartungskosten
Krankenhaustaugliche Dampfeinheiten kosten zwischen 50.000 und 150.000 USD, und Wasserstoffperoxid-Plasmasysteme überschreiten oft 200.000 USD vor der Validierung. Jährliche Serviceverträge kommen mit weiteren 10–15 % hinzu und belasten die Budgets kleinerer ambulanter Zentren, die ohnehin mit sinkenden Erstattungsbeträgen konfrontiert sind. Die American Hospital Association stufte Sterilisatoren in den Kapitalausgabenprioritäten 2024 nur auf Rang fünf ein, hinter elektronischen Patientenakten, Bildgebung, Robotik und Infrastruktur[3]American Hospital Association, "Kapitalausgabenumfrage 2024," aha.org. Viele Einrichtungen betreiben Autoklaven über eine Nutzungsdauer von 15 Jahren hinaus und akzeptieren dabei ein höheres Ausfallrisiko, um Investitionen aufzuschieben. Käufer in Schwellenmärkten sehen sich noch größeren Hürden gegenüber, da importierte Geräte in Fremdwährung bepreist und an schwankende Wechselkurse gebunden sind.
Trend zu Einwegartikeln
Anbieter in der Orthopädie und Endoskopie bewerben zunehmend Einweginstrumente, die Wiederaufbereitungsschritte überflüssig machen. Eine JAMA-Studie aus dem Jahr 2024 stellte fest, dass Einweg-Duodenoskope das Infektionsrisiko im Vergleich zu wiederverwendbaren Modellen um 78 % senken. Krankenhäuser, die durch Infektionskontrollvorteile verführt werden, müssen jedoch Umweltauswirkungen abwägen: Eine Lebenszyklusanalyse der Lancet Planetary Health ergab 3,2 kg CO₂-Äquivalent-Emissionen für ein Einweg-Laparoskopie-Instrument gegenüber 0,4 kg für ein wiederverwendbares Instrument, das über 50 Anwendungen amortisiert wird. Nachhaltigkeitsvorschriften im Vereinigten Königreich, in der EU und einigen US-Bundesstaaten verlangsamen daher die universelle Umstellung, doch der Trend entzieht dem adressierbaren Markt für Sterilisationsgeräte dennoch einen Teil seiner Basis.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geräten:
Niedertemperaturmodalitäten gewinnen an BedeutungNiedertemperatursysteme sollen zwischen 2026 und 2031 mit einer CAGR von 11,25 % wachsen, was deutlich über dem Gesamtmarkttempo von 7,39 % liegt. Krankenhäuser ergänzen ihre bestehende Dampfkapazität durch Wasserstoffperoxid-Plasma-, Ethylenoxid- und Ozonplattformen, anstatt einen vollständigen Ersatz vorzunehmen. Die US-amerikanische Umweltschutzbehörde verschärfte im Jahr 2024 die Emissionsgrenzwerte für Ethylenoxid, was die Betriebskosten kommerzieller Kammern erhöhte und Einrichtungen in Richtung Wasserstoffperoxid-Zyklen ohne krebserregende Rückstände drängte. Gleichzeitig beschleunigen Kobalt-60-Engpässe die Verlagerung hin zu Elektronenstrahllinien, die auf Hochenergiestrom statt auf Isotope setzen, was sowohl die Durchlaufzeiten als auch die Entsorgungsverpflichtungen verringert. Diese Dynamiken unterstreichen, warum Investitionen in vielseitige, schadstoffarme Systeme fließen, die gemischte Instrumentenchargen validieren können.
Hochtemperaturdampf bleibt unverzichtbar für verpackte chirurgische Tabletts, Wäsche und wärmestabile Metallinstrumente. Zykluskosten liegen bei etwa 0,10 USD, und Standardchargen sind in unter 45 Minuten abgeschlossen, was Dampf dort dominierend hält, wo die Versorgungsinfrastruktur zuverlässig ist. Trockenhitzesterilisatoren, die bei 160 °C–180 °C für 60–120 Minuten betrieben werden, sind zunehmend auf Glaswaren und Erdölprodukte beschränkt, da Einwegalternativen zunehmen. Filtrationssterilisation unterstützt die Biologikaverarbeitung, erfasst jedoch nur einen schmalen Anteil am Markt für Sterilisationsgeräte. Gammastrahlung übernimmt nach wie vor den Großteil der Einweg-Medizinproduktevolumina, doch Isotopenversorgungslücken haben Türen für 10-MeV-Elektronenstrahlbeschleuniger geöffnet. Obwohl eine vollständige Beschleunigerlinie mehr als 5 Millionen USD kosten kann, rechtfertigen Hochdurchsatzzentren die Ausgaben durch schnellere Zyklen und den Wegfall der Isotopenlogistik.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endnutzern:
Ambulante Zentren beschleunigen ihr WachstumKrankenhäuser und Kliniken erzielten 2025 55,53 % des Umsatzes aufgrund vielfältiger Eingriffssortimente und validierter zentraler Sterilversorgungsabteilungen. Ambulante Operationszentren sollen jedoch mit einer CAGR von 9,85 % wachsen und den Markt für Sterilisationsgeräte ausweiten, da immer mehr orthopädische, ophthalmologische und gastrointestinale Fälle ambulant verlagert werden. Medicare zertifizierte bis Ende 2024 6.150 US-amerikanische Zentren, ein jährlicher Anstieg von 3,8 %, und die Eingriffszahlen in ambulanten Operationszentren stiegen im gleichen Zeitraum um 6,2 %. Diese Einrichtungen bevorzugen kompakte Tisch-Dampfeinheiten kombiniert mit Wasserstoffperoxid-Plasmakammern, die einen hohen Umsatz ohne den Platzbedarf krankenhaustauglicher Autoklaven ermöglichen. Das kostenorientierte Modell entspricht den Anreizen privater Kostenträger, die taggleiche Entlassungen belohnen.
Pharma- und Biotechproduzenten bilden eine kleinere, aber rasch wachsende Kundenbasis. Jede neu zugelassene Zell- oder Gentherapie fügt dedizierte Abfüll- und Abschlusslinien hinzu, die auf validierte Sterilisationstunnel oder ausgelagerte Gamma-, Ethylenoxid- oder Elektronenstrahlzyklen angewiesen sind. Akademische Forschungsinstitute, Zahnarztpraxen und Tierarztpraxen runden die Nachfrage mit Niederkapazitäts-Dampf- oder Trockenhitzeeinheiten ab und sorgen für geografische Breite, auch wenn der Dollarbeitrag bescheiden ist.
Geografische Analyse
Markt für Sterilisationsgeräte in Nordamerika
Nordamerika entfiel 2025 auf 39,13 % des Umsatzes, getragen vom dichten Krankenhausnetz der Vereinigten Staaten und hohen Eingriffszahlen. Ersatzbeschaffungen dominieren mittlerweile, da viele Einrichtungen Modernisierungen angesichts des allgemeinen Kapitaldrucks aufschieben und Sterilisatoren in der geplanten Ausgabenpriorität hinter Bildgebung und Robotik einordnen. Kanada zentralisiert Kapazitäten in regionalen Hubs, um den Wartungsaufwand zu verteilen, während Mexiko Medizintourismus-Fälle anzieht, die Neuinstallationen kompakter multimodaler Systeme vorantreiben.
Markt für Sterilisationsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich die höchste CAGR von 8,81 % verzeichnen, angetrieben durch den Krankenhausbau in China und Indien, eine wachsende Versicherungsabdeckung und die zunehmende Verbreitung robotergestützter Chirurgie. China hat zwischen 2022 und 2024 rund 1.200 Krankenhäuser errichtet, von denen die meisten über zentrale Sterilisationsabteilungen verfügen, die groß genug sind, um gemischte Niedertemperatur- und Hochkapazitäts-Dampfinstallationen zu rechtfertigen. Indiens mobiles Pilotprojekt verbesserte die Verfügbarkeit von Instrumenten in Bezirkskrankenhäusern um 22 % und signalisiert einen pragmatischen Weg zur Skalierung der Infektionskontrolle dort, wo die feste Infrastruktur noch zurückliegt. Japans Bevölkerungsanteil von 28,9 % bei den über 65-Jährigen stützt das Volumen an Katarakt- und Gelenkersatzoperationen, das eine stetige Nachfrage nach Autoklaven sichert.
Markt für Sterilisationsgeräte in EMEA und Südamerika
Europa bleibt technologieorientiert. Die Einführung der Medizinprodukteverordnung 2024 hat die Audits bei Sterilisations-Subunternehmern intensiviert und begünstigt Unternehmen mit ISO-konformer Dokumentation. Deutschland, Frankreich und das Vereinigte Königreich machen den Großteil der Ausgaben aus, während EU-Kohäsionsfonds die Modernisierung in südlichen und östlichen Mitgliedstaaten vorantreiben. Der Nahe Osten errichtet akademische Krankenhäuser nach Joint-Commission-Standards, um den Medizintourismus zu fördern. In Subsahara-Afrika werden solarbetriebene Tisch-Dampfgeräte und mobile Fahrzeuge als Übergangslösungen gegen chronische Stromausfälle eingesetzt. Die privaten Netzwerke Südamerikas, insbesondere in Brasilien, beschaffen mittelklassige Dampf- und Wasserstoffperoxid-Geräte für metropolitane chirurgische Zentren.

Regulatorisches Umfeld
In den Vereinigten Staaten unterliegen Sterilisationsgeräte und sterilisierte Medizinprodukte der Aufsicht der FDA, wobei bei Zulassungsanträgen besonderer Wert auf umfangreiche Dokumentation validierter Zyklen, Rückstände und Sterilitätssicherung gelegt wird. Im Januar 2024 aktualisierte die FDA ihren Leitfaden zur Einreichung und Prüfung von Sterilitätsinformationen für 510(k)-Meldungen bei als steril gekennzeichneten Produkten und verschärfte damit die Anforderungen an die Methodenwahl, Validierungsnachweise und Kennzeichnung. Im November 2024 veröffentlichte die FDA eine endgültige Leitlinie zu einer vorübergehenden Durchsetzungspolitik (Transitional Enforcement Policy) für Änderungen an Ethylenoxid(EtO)-Sterilisationsanlagen für Klasse-III-Produkte, die einen freiwilligen Weg zur Verringerung von Lieferunterbrechungen bei notwendigen Standort- oder Prozessänderungen vorsieht.
In Europa hängt die Konformitätsbewertung im Rahmen der Medical Device Regulation (MDR) und der IVDR zunehmend von der Übereinstimmung mit den von der Europäischen Kommission referenzierten harmonisierten Normen ab. Der Durchführungsbeschluss (EU) 2025/679 der Kommission aktualisierte die harmonisierten Normen für die Sterilisation, einschließlich EN 556-1:2024 und EN 556-2:2024. Im Januar 2026 wurden mit dem Durchführungsbeschluss (EU) 2026/197 der Kommission weitere harmonisierte Normen wie EN ISO 17665:2024 für die Feuchtwärmesterilisation angenommen. Auch im Bereich der Strahlensterilisation entwickelte sich die Normenlandschaft mit ISO 11137-1:2025 und nationalen Übernahmen wie BS EN ISO 11137-1:2026 weiter, was die Notwendigkeit für Gerätehersteller und Dienstleister unterstreicht, Validierungsunterlagen aktuell und Aufzeichnungen über Ländergrenzen hinweg nachvollziehbar zu halten.
Wettbewerbslandschaft
Der Markt für Sterilisationsgeräte weist eine moderate Konzentration auf. STERIS, Getinge und die Abteilung Advanced Sterilization Products von Fortive beliefern gemeinsam die Mehrheit des installierten Anlagevermögens und nutzen mehrjährige Serviceverträge, erhebliche F&E-Budgets und umfangreiche Validierungs-Toolkits. Das Applied-Sterilization-Technologies-Segment von STERIS verzeichnete im dritten Quartal 2024 ein Umsatzwachstum von 8 % im Jahresvergleich, angetrieben durch die Nachfrage nach ausgelagerter Gamma- und Ethylenoxidsterilisation. Die Life-Science-Sparte von Getinge verzeichnete ein organisches Auftragswachstum von 6 %, größtenteils von Biotechkunden, die aseptische Linien skalieren. Strykers Übernahme von TSO3 erweitert seine Wasserstoffperoxid-Plasma-Präsenz in der ambulanten Versorgung.
Der Wettbewerb in Nischenbereichen kommt von mobilen Dienstleistern und Spezialisten für digitale Rückverfolgung. E-BEAM Services investierte in zusätzliche 10-MeV-Beschleuniger, um Kobalt-60-Engpässen zu begegnen, was eine strategische Verlagerung hin zu Elektronenstrahlkapazitäten unterstreicht. Noxilizer bewirbt Stickstoffdioxid-Zyklen, die bei Umgebungstemperatur ablaufen und keine krebserregenden Rückstände hinterlassen, und zielt damit auf Hersteller von Kombinationsprodukten ab. Kleinere europäische Anbieter wie Belimed, MMM Group und Steelco verfeinern modulare Dampf- und Niedertemperaturschränke für platzknappe Einrichtungen. Die regulatorische Anerkennung von verdampftem Wasserstoffperoxid unter Kategorie A senkt die Markteintrittsbarrieren und verstärkt den Wettbewerb rund um Zykluschemie, Kammergrößen und Bedienungsfreundlichkeit.
Marktführer für Sterilisationsgeräte
Getinge AB
STERIS PLC
Fortive Corp. (Advanced Sterilization Products)
Solventum Corporation
Metall Zug (Belimed)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sterilisationsgeräte
- Andersen Products
- Cosmed Group
- E-BEAM Services
- Fedegari Group
- Fortive Corp. (ASP)
- Getinge
- Hanshin Medical
- Matachana Group
- Metall Zug (Belimed)
- MMM Group
- Noxilizer
- Shimadzu
- Solventum Corporation
- Steelco
- STERILE-LINK
- STERIS
- Stryker (TSO3)
- Tuttnauer

Marktchancen und Zukunftsaussichten
Es entsteht ein Freiraum rund um integrierte, durchsatzstärkere Sterilfertigung und Sterilisationskapazitäten, die die logistische Komplexität und die Abhängigkeit von externen Sterilisatoren verringern, insbesondere für fortschrittliche Therapien und vielfältige Geräteportfolios. Dies zeigt sich darin, dass Life-Science- und Gerätehersteller die Sterilisation näher an die Produktion heranrücken, beispielsweise im Februar 2026, als Becton Dickinson den Grundstein für ein 42,2-Millionen-EUR-Sterilisationswerk in Korinye, Ungarn, legte, um die interne Sterilisation zu unterstützen, sowie im Januar 2026, als Unither Pharmaceuticals mit dem Bau einer 140-Millionen-EUR-Industrieanlage in Gannat, Frankreich, begann, die sterile Mehrdosensysteme neben einer erweiterten Einzeldosisproduktion einführt. Zusammen unterstützen diese Investitionen die Nachfrage nach validierten Sterilisationsgeräten, Überwachung und digitaler Rückverfolgbarkeit innerhalb von Fabriken, nicht nur in Krankenhäusern und Vertragsdienstleistungsnetzwerken.
Regulatorische Veränderungen schaffen zudem konkrete Chancen für die Diversifizierung von Modalitäten und den Aufbau technologieneutraler Kapazitäten. Im März 2026 veröffentlichte die US-EPA einen Vorschlag im Federal Register zur Überprüfung und teilweisen Aufhebung der NESHAP-Standards von 2024 für kommerzielle EtO-Sterilisatoren, mit Verweis auf Bedenken hinsichtlich der Lieferkette im Zusammenhang mit rund 20 Milliarden jährlichen Medizinprodukt-Sterilisationen. Dieser Fokus auf compliance-fähige EtO-Betriebe fällt mit anhaltenden Investitionen in Alternativen zusammen, die EtO-Emissionsbelastungen vermeiden. Anbieter erweitern zudem ihr Produktangebot im Bereich Sterilitätssicherung und ihre Strahlungsverarbeitungskapazitäten: Im Mai 2026 kündigte STERIS eine Investition von 60 Millionen USD zum Bau eines neuen Werks zur Sterilitätssicherung in Mentor, Ohio, durch Konsolidierung dreier Standorte an. Aktualisierungen der harmonisierten EU-Normen, einschließlich des Durchführungsbeschlusses (EU) 2026/197 mit EN ISO 17665:2024, drängen Hersteller und Gesundheitseinrichtungen dazu, Geräte, Validierungsdokumentation und Datenerfassungsfähigkeiten zu aktualisieren, um die Konformität aufrechtzuerhalten.
Recent Industry Developments in Markt für Sterilisationsgeräte
- Juli 2026: STERIS schloss eine Erweiterung seines Strahlungsverarbeitungsstandorts in Chester, New York, ab und ergänzte die bestehenden Elektronenstrahl- und Gammabestrahlungsdienste um Röntgenverarbeitungskapazitäten. Die zusätzliche Modalität erweitert die Verarbeitungsoptionen für Geräte- und Pharmakunden, die mit Kobalt-60-Engpässen und Qualifizierungsanforderungen über verschiedene Produkttypen hinweg umgehen müssen.
- Juni 2026: Getinge brachte den automatisierten Endoskop-Aufbereiter Aquadis Endo 110 auf den Markt, der die Verarbeitungskapazität im Vergleich zu früheren Modellen um bis zu 36 % steigern soll. Das neue Produkt richtet sich an Krankenhaus- und ambulante Aufbereitungsabteilungen, die eine schnellere Durchlaufzeit für hitzeempfindliche flexible Endoskope suchen, bei gleichzeitig verbesserter Rückverfolgbarkeit und Arbeitsablaufkonsistenz.
- November 2025: Getinge veröffentlichte einen aktualisierten Dampfsterilisator Solsus 66, um sich an die sich wandelnden Anforderungen der zentralen Sterilgutversorgungsabteilungen anzupassen. Die Aktualisierung unterstützt Ersatz- und Modernisierungsprogramme, bei denen Dampf weiterhin die grundlegende Modalität für verpackte Siebe und hitzestabile Instrumente bleibt, wobei Durchsatz- und Dokumentationsmerkmale zunehmend in Beschaffungsvorgaben spezifiziert werden.


Markt für Sterilisationsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Geräte zur Sterilisation von medizinischen Instrumenten, Geräten und zugehörigen Ladungen im Gesundheitswesen, in den Life Sciences und in Forschungseinrichtungen, wobei das Ziel darin besteht, Mikroorganismen zu eliminieren und das Risiko einer Kreuzkontamination zu verringern.
Ausschlüsse: Ausgeschlossen sind Sterilisationsdienstleistungen und routinemäßige Verbrauchsmaterialien, die separat vom Gerätesystem erworben werden (wie Verpackungen, Beutel, Indikatoren und die meisten chemischen Lösungen).
Übersicht der Segmentierung
- Nach Geräten
- Hochtemperatursterilisation
- Nass-/Dampfsterilisation
- Trockenhitzesterilisation
- Niedertemperatursterilisation
- Ethylenoxid (ETO)
- Wasserstoffperoxid-Plasma
- Ozon
- Andere Niedertemperaturmethoden
- Filtrationssterilisation
- Ionisierende Strahlensterilisation
- Elektronenstrahl
- Gamma
- Andere ionisierende Technologien
- Hochtemperatursterilisation
- Nach Endnutzern
- Krankenhäuser und Kliniken
- Pharma- und Biotechhersteller
- Forschungs- und akademische Institute
- Ambulante Operationszentren
- Andere Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Für die anfängliche Struktur des Modells stützen wir uns auf öffentliche Quellen, die Nachfragetreiber, Muster der installierten Basis und Sicherheitsanforderungen für die Sterilisation in der Versorgung erläutern. Zu den geprüften Quellen zählen beispielsweise Mitteilungen der US-FDA zu Geräten und Sicherheit, Leitlinien der US-CDC zur Infektionsprävention, Materialien der WHO zu im Gesundheitswesen erworbenen Infektionen, OECD-Gesundheitsstatistiken zu Eingriffszahlen sowie United Nations Comtrade für Handelsströme relevanter Gerätekategorien.
Wir haben zudem Produktkataloge von Herstellern, Geschäftsberichte und Investorenpräsentationen geprüft, um typische Systemkonfigurationen und Preisspannen je Technologie zu verstehen. Soweit verfügbar, nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten, um die Umsatzrichtung und den zeitlichen Ablauf größerer Kapazitätserweiterungen zu plausibilisieren. Die oben genannten Schreibtischquellen sind exemplarisch, und es wurden weitere öffentliche Dokumente geprüft, um Lücken zu schließen und Annahmen zu bestätigen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um zu validieren, welche Sterilisationstechnologien beschafft werden, was Ersatzzyklen antreibt und wie Käufer Alternativen über Krankenhäuser, ambulante Zentren, Pharma- und Biotech-Standorte sowie Forschungslabore hinweg vergleichen. Wir sprachen mit einer Mischung aus Geräteanbietern, Vertriebspartnern und Endnutzern in wichtigen Regionen, damit das Modell an lokales Beschaffungsverhalten, Regulierung und Vorlaufzeiten bei der Beschaffung angepasst werden konnte.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 18 % | APAC: 41 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 28 % | EMEA: 34 % |
| Kleinere Akteure: 20 % | Manager: 54 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die zentrale Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Eingriffszahlen, Bettenkapazitäten von Krankenhäusern, Durchsatzanforderungen der Sterilgutaufbereitung und Produktionsaktivitäten der Life-Science-Branche in einen adressierbaren Geräte-Nachfragepool je Technologie überführt werden. Da reales Kaufverhalten keinem einzigen klaren Muster folgt, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen abgesichert, etwa durch Stichproben durchschnittlicher Verkaufspreise multipliziert mit geschätzten Absatzmengen, Prüfungen der Vertriebskanäle und einer Zusammenführung auf Lieferantenebene für eine kleine Gruppe gut nachverfolgter Produktlinien.
Einige praktische Einflussfaktoren, die das Modell prägen, sind: Trends bei chirurgischen und stationären Aktivitäten, Annahmen zu Ersatzzyklen installierter Sterilisatoren, Adoptionsgeschwindigkeit von Niedrigtemperatursystemen für hitzeempfindliche Instrumente, regulatorisch und akkreditierungsbedingte Nachrüstungen sowie in Handelsdaten sichtbare Importabhängigkeitssignale. Prognosen werden mittels Szenarioanalyse erstellt, wobei Basis-, konservative und beschleunigte Adoptionspfade anhand von Interviewrückmeldungen zu Investitionsbudgets und Kapazitätsauslastung stresssgetestet werden. Zeigt sich eine Lücke auf Länderebene, wird diese mithilfe regionaler Analoga überbrückt, die ähnliche Gesundheitsausgaben, Eingriffsintensität und Einrichtungsmix aufweisen. Wir erweitern die Schätzung erst nach einer Plausibilitätsprüfung anhand angrenzender Indikatoren.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Installationsaktivität von Sterilisatoren, Handelsrichtung und implizierten Ausgaben je Eingriff oder Einrichtung überprüft, was hilft, unplausibel hohe oder niedrige Zahlen zu erkennen. Bei auftretenden Abweichungen werden die Annahmen überarbeitet, und es werden Folgefragen an ausgewählte Befragte gestellt, bevor die endgültige Freigabe erfolgt.
Ein zweiter Analyst prüft zentrale Eingaben und Rechenschritte, anschließend erfolgt kurz vor der Veröffentlichung ein finaler Durchgang, damit die neuesten Entwicklungen berücksichtigt werden. Der Bericht wird jährlich aktualisiert, und bei wesentlichen Änderungen bei Regulierung, Angebotsverfügbarkeit oder Nachfragebedingungen erfolgen zwischenzeitliche Aktualisierungen.
Vergleich der Marktschätzung für Sterilisationsgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zu Sterilisationsgeräten können weit auseinanderliegen, selbst wenn sie denselben Endverwendungszweck beschreiben, da die erfassten Positionen und die Basisjahre nicht übereinstimmen. Unterschiede ergeben sich in der Regel daraus, was als Ausrüstung im Gegensatz zu Dienstleistungen betrachtet wird, wie Niedrigtemperaturtechnologien gruppiert werden und welcher Wechselkurszeitpunkt für globale Zusammenfassungen verwendet wird.
Verbrauchsmaterialien und ausgelagerte Sterilisationsdienstleistungen fallen hier nicht in den Anwendungsbereich von Mordor Intelligence, was den Headline-Wert im Vergleich zu Schätzungen verringert, die Verpackungen, Indikatoren und Serviceumsätze einbeziehen. Die Spanne kann sich weiter vergrößern, wenn andere aggressive Annahmen zu Ersatzzyklen oder ein längeres Prognosefenster verwenden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,31 Mrd. USD (2026) | |
| Branchenverlag A | 18,33 Mrd. USD (2025) | Umfasst Verbrauchsmaterialien, Zubehör und Sterilisationsdienstleistungen zusätzlich zu Geräten, wodurch der Umfang über den reinen Systemabsatz hinausgeht. Verwendet ein früheres Basisjahr und ein anderes Prognosefenster, sodass Währungszeitpunkt und Wachstumsverzinsung nicht eins zu eins vergleichbar sind. |
| Branchenverlag B | 9,30 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und eine andere Gruppierung der Produktlinien und bezieht sich in manchen Kategorien zudem auf verwandte Dienstleistungen und Zubehör, was die Gesamtwerte je nach Definition des Geräteumsatzes verschieben kann. |
Insgesamt zeigt die Tabelle, dass Abweichungen bei Umfangspositionen und Basisjahrabstimmung den Großteil der Differenz erklären, mehr als kleine Unterschiede in der Modellrechnung. Indem die Erfassung eng an Gerätesysteme gebunden bleibt und mit Nachfragesignalen wie Eingriffsaktivität, Ersatz der installierten Basis und Handelsrichtung abgeglichen wird, bleibt die Schätzung auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Sterilisationsgeräte im Jahr 2031 erreichen?
Die Marktgröße für Sterilisationsgeräte soll bis 2031 einen Wert von 14,72 Milliarden USD erreichen.
Welches Gerätesegment wächst am schnellsten?
Niedertemperatursysteme, insbesondere Wasserstoffperoxid-Plasmaeinheiten, sollen bis 2031 mit einer CAGR von 11,25 % wachsen.
Warum investieren ambulante Operationszentren stark in Sterilisationskapazitäten?
Die ambulante Verlagerung orthopädischer, ophthalmologischer und gastrointestinaler Eingriffe erfordert kompakte, schnellzyklierende Sterilisationsgeräte, um den Durchsatz ohne stationäre Infrastruktur aufrechtzuerhalten.
Wie wirken sich Kobalt-60-Engpässe auf Auftragssterilisationsdienste aus?
Versorgungsengpässe veranlassen Dienstleister zur Installation von Elektronenstrahlbeschleunigern, die Strahlung ohne Isotope erzeugen und die Verarbeitungszeiten verkürzen.
Welche Regionen werden das Wachstum zwischen 2026 und 2031 anführen?
Asien-Pazifik soll mit der höchsten CAGR von 8,81 % wachsen, angetrieben durch den Krankenhausbau in China und Indien sowie die zunehmende Verbreitung der Roboterchirurgie.
Seite zuletzt aktualisiert am:



