
GCC-Baumaschinenverleihmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
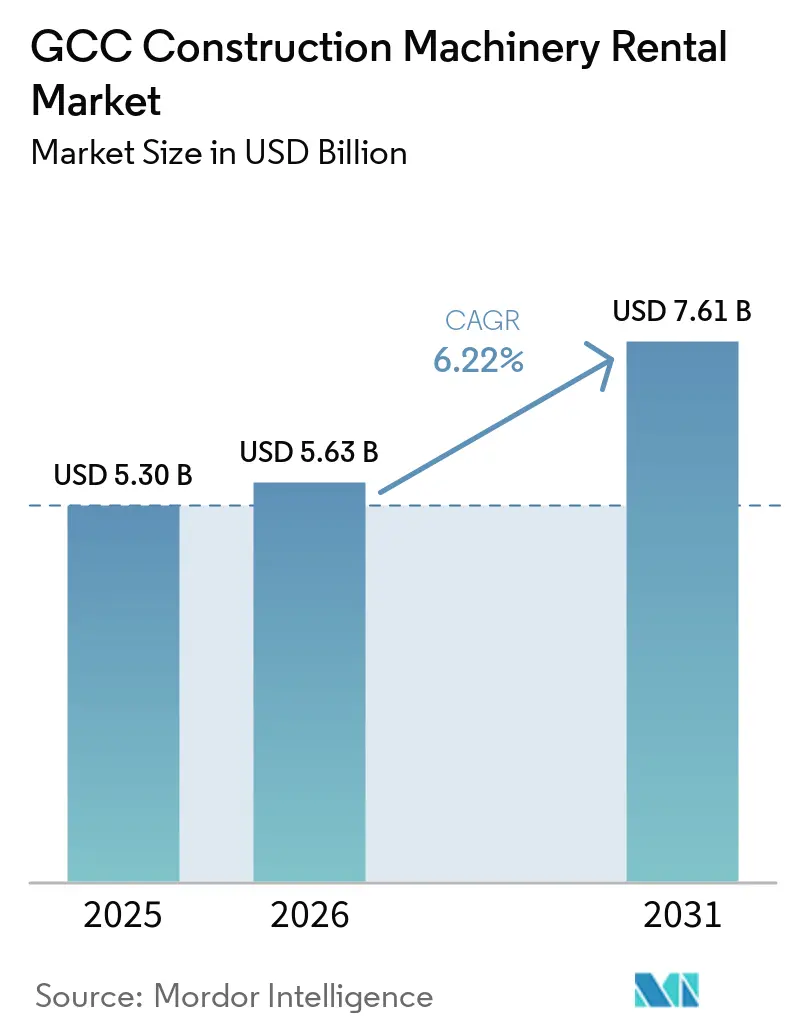
| Marktgröße im Basisjahr (2025) | 5.30 Milliarden US-Dollar |
| Marktgröße (2026) | 5.63 Milliarden US-Dollar |
| Marktgröße (2031) | 7.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.22 % |
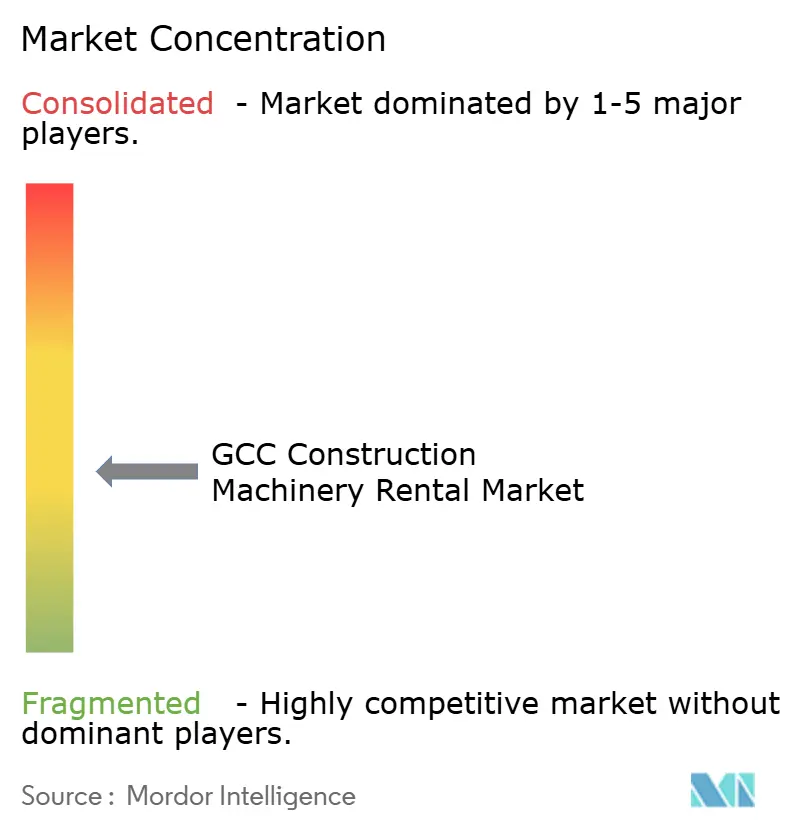
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Baumaschinenverleihmarkt Analyse von Mordor Intelligence
Die Größe des GCC-Baumaschinenverleihmarkts wurde im Jahr 2025 auf 5,30 Milliarden USD geschätzt und soll von 5,63 Milliarden USD im Jahr 2026 auf 7,61 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,22 % während des Prognosezeitraums (2026–2031). Dieses Wachstum spiegelt die Hinwendung der Auftragnehmer zu Asset-Light-Modellen wider, da durch Visionsführungs-Megaprojekte die Beschaffungszyklen komprimiert werden, während sinkende Margen die Attraktivität des nutzungsbasierten Gerätezugangs erhöhen. Digitale Flottenoptimierung unterstützt nun garantierte Betriebszeitverpflichtungen, und verbindliche Importvorschriften nach Tier-4-Final/EU-Stufe-V beschleunigen die Flottenerneuerung hin zu emissionsärmeren Geräten. NEOM in Saudi-Arabien, der Boom der Rechenzentren in den VAE und die LNG-Expansion Katars bilden eine mehrjährige Nachfragebasis, während raue Wüstenbedingungen den Wert professionell gewarteter Mietflotten erhöhen. Mit Blick auf die Zukunft positionieren strengere Anforderungen an die grüne Beschaffung und COP28-konforme Anreize Hybrid- und vollelektrische Geräte als die nächste Leistungsgrenze des GCC-Baumaschinenverleihmarkts.
Wichtigste Erkenntnisse des Berichts
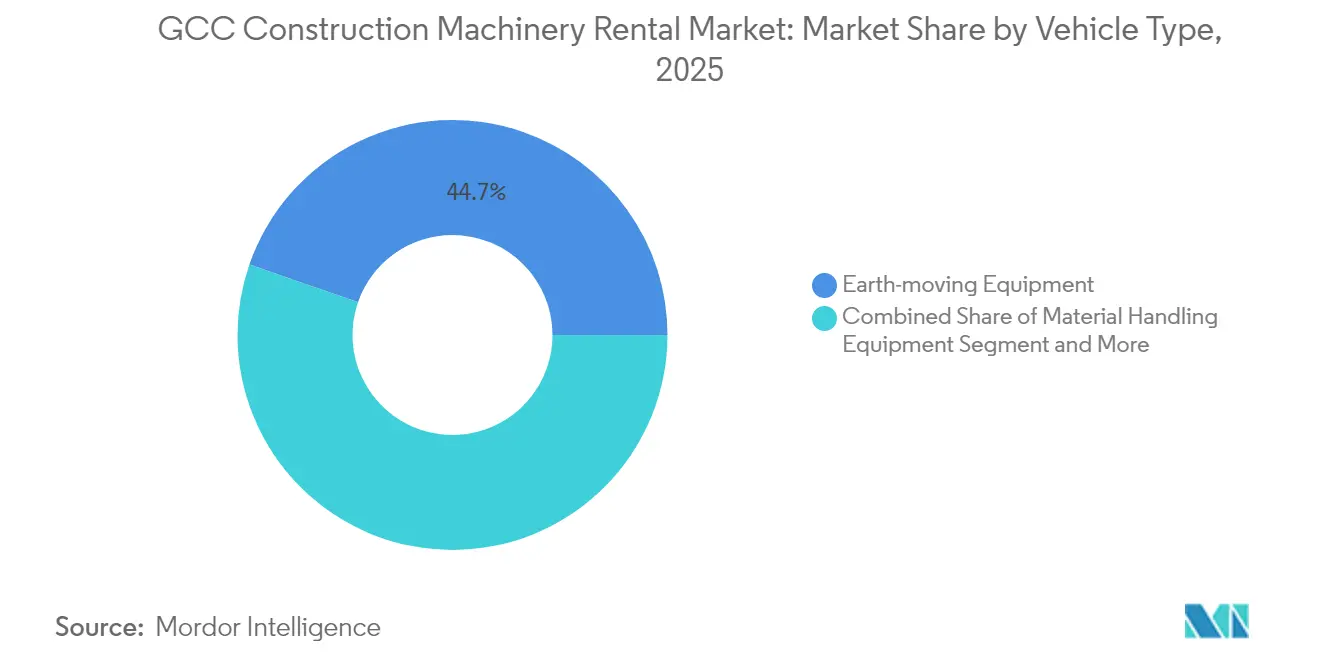
- Nach Fahrzeugtyp repräsentierten Erdbewegungsmaschinen 44,68 % der Größe des GCC-Baumaschinenverleihmarkts im Jahr 2025; Beton- und Hebezeuggeräte verzeichnen einen CAGR von 6,88 % bis 2031.
- Nach Antriebsart hielten Verbrennungsmotormaschinen 87,65 % der Größe des GCC-Baumaschinenverleihmarkts im Jahr 2025, während vollelektrische und akkubetriebene Einheiten mit einem CAGR von 10,18 % wachsen.
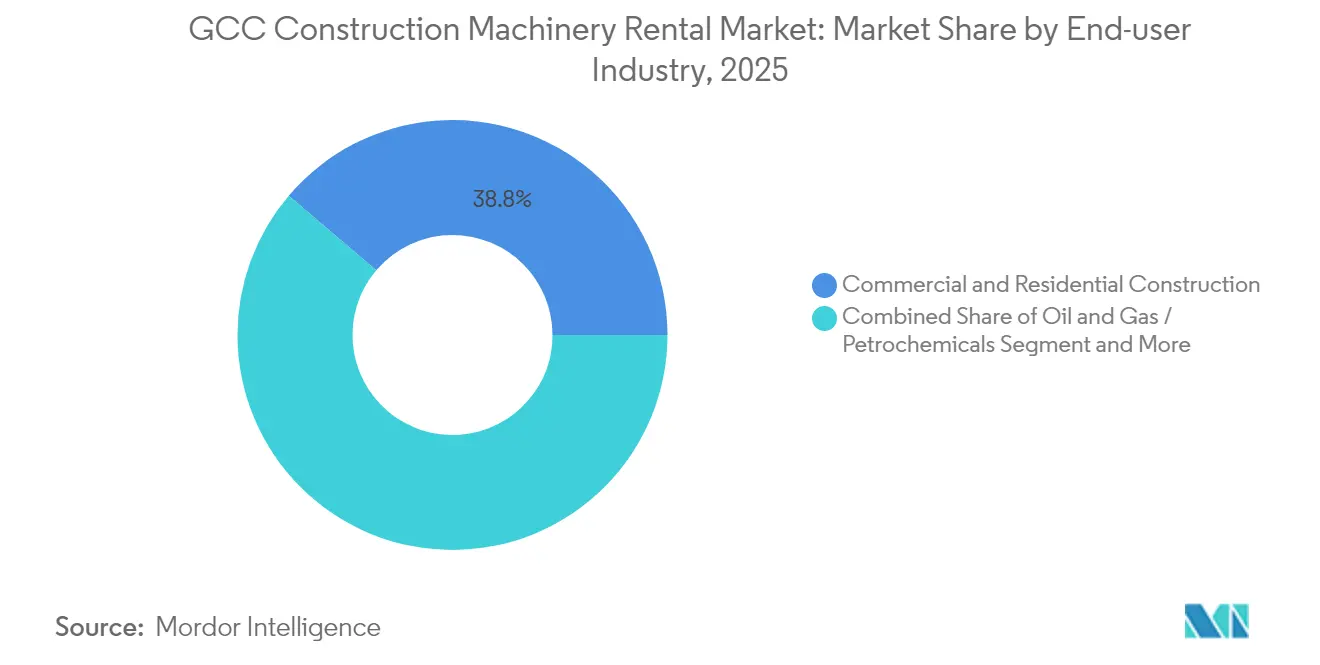
- Nach Endverbraucherbranche entfielen auf den Gewerbe- und Wohnungsbau 38,78 % der Größe des GCC-Baumaschinenverleihmarkts im Jahr 2025; der Bereich Strom und erneuerbare Energien soll zwischen 2026 und 2031 mit einem CAGR von 6,76 % expandieren.
- Nach Land beanspruchte Saudi-Arabien 54,52 % des Marktanteils im GCC-Baumaschinenverleihmarkt im Jahr 2025; Katar wird voraussichtlich den schnellsten CAGR von 7,44 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturboom im Rahmen der GCC-Vision | +1.8% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar | Langfristig (≥ 4 Jahre) |
| Aufbau von Rechenzentren und erneuerbaren Energien | +1.2% | Vereinigte Arabische Emirate, Saudi-Arabien, Oman | Mittelfristig (2–4 Jahre) |
| Wechsel zu OPEX-leichten Modellen | +0.9% | GCC | Kurzfristig (≤ 2 Jahre) |
| Verbindliche Tier-4-Final-/EU-Stufe-V-Normen | +0.7% | Vereinigte Arabische Emirate, Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Digitales Flottenmanagement und Telematik | +0.5% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar | Kurzfristig (≤ 2 Jahre) |
| COP28-verknüpfte Anreize für grüne Beschaffung | +0.4% | GCC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturboom im Rahmen der GCC-Visionsprogramme
Megaprojekte wie NEOM, die Tourismuskorridore von Red Sea Global und Dubai 2040 treiben eine beispiellose Gerätanachfrage an und komprimieren traditionelle Kaufzyklen hin zu Entscheidungen, bei denen Mietlösungen Vorrang haben. Saudi-Arabiens Public Investment Fund investiert in NEOM, während ein neues Joint Venture von Wolffkran und Zamil eine Turmkranfabrik mit einer Kapazität von 150 Einheiten pro Jahr aufbaut, um regionale Projekte zu bedienen [1]. Das Wachstum der Immobilientransaktionen in den VAE im Jahr 2024 festigt stabile Pipelines im Hochbau, die auf sofort verfügbare Krane und Betonpumpen angewiesen sind. Katars Dritte Nationale Entwicklungsstrategie umreißt Investitionen in PPP-Projekte bis 2030 und beansprucht das Kapital der Auftragnehmer weiter. Die langen Projektlisten in Omans Duqm-Sonderwirtschaftszone und Bahrains U-Bahn-Programm unterstreichen, wie Visionsprogramme den Bedarf an flexiblen Flotten eskalieren. Folglich profitiert der GCC-Baumaschinenverleihmarkt von einem strukturellen Impuls durch die Planungsvolatilität von Megaprojekten und Anforderungen an die Kapitaldisziplin.
Schnelles Wachstum des Aufbaus von Rechenzentren und erneuerbaren Energien
Hyperscale-Rechenzentrumscluster in Dubai South und Saudi-Arabiens King Salman Energy Park erfordern präzise Fundamentierungsarbeiten, Schwerhebungen für vorgefertigte Module und eine kontinuierliche Stromerzeugung vor Ort. Gleichzeitig erfordern netzgebundene Photovoltaikanlagen wie das 2-GW-Projekt Al Dhafra in den VAE und Omans Konzessionen für grünen Wasserstoff über mehrjährige Zeiträume spezialisierte Pfahlbohrgeräte, Raupenfahrzeugkrane und Hochleistungs-Teleskopstapler [2]. Verleihdienstleister passen Gerätepakete mit Wärmestress-Kits und staubschutzgerechten Ausstattungsmerkmalen an die Wüstenbedingungen an und senken so die Vorabkosten für Entwickler. Da erneuerbare Energien auf das Ziel der Region für saubere Energie bis 2050 zusteuern, werden spezialisierte Mietflotten unverzichtbar, um enge Inbetriebnahmefristen einzuhalten.
Wechsel der Auftragnehmer zu OPEX-leichten Modellen angesichts sinkender Projektmargen
Zahlungszyklen des öffentlichen Sektors in Saudi-Arabien und sporadische Genehmigungen von Nachtragsaufträgen engen das Betriebskapital ein und drängen Auftragnehmer vom Direktkauf weg. Erhöhte Zinssätze und Kreditgrenzen nach Basel III erhöhen die Mindestrendite für den Gerätekauf, was Unternehmen wie ALEC Engineering veranlasst, die Liquiditätssicherung zu priorisieren. Das Mieten verlagert Abschreibungen, Wartung und Wiederverkaufsrisiken auf die Flottenbesitzer, während garantierte Betriebszeitklauseln Projektzeitpläne absichern. Die Verwertung von Telematikdaten – von Leerzeitmeldungen bis hin zu Produktivitäts-Dashboards – unterstützt leistungsbasierte Abrechnungsstrukturen, die Gerätekosten mit dem Projektzahlungseingang in Einklang bringen, was die Attraktivität des Mietens weiter stärkt.
Verbindliche Tier-4-Final-/EU-Stufe-V-Importnormen (VAE und KSA)
Ab 2024 verlangen die Zollbehörden in Dubai, dass Dieselmaschinen zertifizierte Nachbehandlungssysteme tragen, was den Austausch von Tier-3-Flotten vorantreibt, die für Feinstaubgrenzwerte ungeeignet sind [3]. Compliance-Upgrades erhöhen die Anschaffungskosten, während Anbieter von Baumaschinenverleih in den VAE die Mehrkosten über große Flotten amortisieren und Schulungspakete für Bediener einbinden, die ein kostspieliges Fehlmanagement der DPF-Regeneration verhindern. Infolgedessen setzen Auftragnehmer auf Mietlösungen, um konforme Anlagen ohne Bilanzbelastung zu sichern, und regionale Händler beschleunigen Inzahlungnahmeprogramme, die Sekundärmärkte in Afrika beliefern.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Preiswettbewerb durch chinesische Verleiher | −1.1% | GCC | Kurzfristig (≤ 2 Jahre) |
| Projektverzögerungen bei öffentlichen Megaprojekten | −0.8% | Saudi-Arabien, Katar, Kuwait | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Bedienern | −0.6% | GCC | Langfristig (≥ 4 Jahre) |
| Klimatischer Stress beschleunigt die Abschreibung | −0.4% | GCC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Preiswettbewerb durch OEM-assoziierte chinesische Verleiher
Kranenhersteller aus Shandong bündeln zinsfreie Finanzierungen mit Mietangeboten, unterbieten regionale Marktführer und beschleunigen regionale Ersatzteillager in Dammam und Jebel Ali. Ihr integriertes Modell nutzt die Skalenbeschaffung aus inländischen Fabriken und drückt die Margen von Betreibern, die auf europäisch beschaffte Flotten angewiesen sind. Obwohl strenge Lokalisierungsvorschriften in Saudi-Arabien etablierte Marktteilnehmer begünstigen, orientieren sich preissensible Auftragnehmer der zweiten Reihe an chinesischen Alternativen, was Marktführer dazu veranlasst, telematikgestützte Betriebszeitgarantien und Mehrwert-Schulungen in den Vordergrund zu stellen.
Projektverzögerungen und Zahlungsrückstände bei öffentlichen Megaprojekten
Revisionen der Riyadh-Metro-Erweiterung und Nachverhandlungen am Flughafenterminal in Kuwait verschieben Fertigstellungspläne über vertragliche Horizonte hinaus und lassen Geräte auf teilweise mobilisierten Baustellen im Leerlauf. Verleihfirmen müssen Kredite verlängern und gleichzeitig eine unterdurchschnittliche Flottenauslastung hinnehmen, was die Renditen schmälert. Die Neupriorisierung von Projekten nach der Fußballweltmeisterschaft in Katar verzögert gleichermaßen kapitalintensive Phasen und schafft Nachfragelücken in Hebe-Kategorien. Effektives Forderungsmanagement und diversifizierter Einsatz in mehreren Ländern erweisen sich als defensive Taktiken, bringen jedoch zusätzliche logistische Komplexität mit sich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Erdbewegungsmaschinen führen den Infrastrukturboom anErdbewegungsgeräte erfassten 44,68 % der Größe des GCC-Baumaschinenverleihmarkts im Jahr 2025, unterstützt durch umfangreiche Erdarbeiten für NEOM-Korridore, Erweiterungen des VAE-Gütereisenbahnnetzes und Katars Gasverarbeitungsplattformen. Digitale Schaufelblattkontrolle an Planierraupen und 3D-GPS-geführte Grader sichern eine höhere Produktivität bei engen Projektzeitplänen und stärken die Mietnutzung, da Auftragnehmer die neueste Firmware ohne Eigentumsrisiko anstreben. Materialhandhabungskrane gewinnen an Schwung bei der Hafenerweiterung in Omans Duqm, während Betonpumpen und Verteilermasten einen CAGR von 6,88 % verzeichnen, da sich Hochhauscluster entlang des Riyadh Boulevard und Dubai Creek multiplizieren.
Verleihfirmen integrieren OEM-Telematik in Dashboards, die Geräte über mehrere Standorte hinweg zuweisen, die Auslastung verbessern und dynamische Preismodelle unterstützen. Der GCC-Baumaschinenverleihmarkt profitiert von gebündelten Servicepaketen, die zertifizierte Bediener, Wartungseinsätze innerhalb von vier Stunden und Vor-Ort-Teilelager umfassen. Auftragnehmer benchmarken zunehmend die Gesamtprojektkosten pro bewegtem Kubikmeter anstatt stündlicher Gerätesätze, was den Wandel hin zu Mietverträgen mit eingebetteten Leistungskennzahlen verankert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Antriebsart:
Elektrische Transition beschleunigt sichVerbrennungsmotormaschinen behaupteten 2025 eine Dominanz von 87,65 %, doch elektrische Schmalspurmaschinen, Mini-Bagger und Geländestapler verzeichnen einen CAGR von 10,18 %, da Kommunen Emissionen und Lärmobergrenzen rund um Wohngebiete einführen. Verleihfirmen setzen mobile Ladeanhänger ein, die von Hybrid-Generatoren gespeist werden, um eine flexible Baustromversorgung zu gewährleisten und Reichweitenbedenken zu mindern. Der Marktanteil von Batterie-Elektromodellen im GCC-Baumaschinenverleihmarkt soll bis 2030 wachsen, da die Energiedichte von Batterien 300 Wh/kg übersteigt und Acht-Stunden-Zyklen in 30-Tonnen-Baggern ermöglicht.
Hybridantriebsvarianten entstehen als Übergangslösungen, insbesondere für Teleskopstapler und Knickarmliftbühnen, die in verteilten Logistikparks eingesetzt werden. Prädiktive Analysen vergleichen den Kraftstoffverbrauch zwischen Hybrid- und Dieselvarianten und leiten Auftragnehmer zu optimalen Nachhaltigkeits-Kosten-Kompromissen. Leasingbedingungen beinhalten Kohlenstoffreduktionsziele, wobei Mietraten sinken, sobald verifizierte Telemetriedaten Emissionseinsparungen gegenüber Tier-3-Referenzflotten belegen.
Nach Endverbraucherbranche:
Erneuerbare Energie fördert spezialisierte NachfrageDer Gewerbe- und Wohnungsbau blieb 2025 mit einem Anteil von 38,78 % der größte Mieter, gestützt durch erhebliche Immobilientransaktionen in Dubai und Saudi-Arabiens Gigaprojekte, die über mehrere neue Hotelzimmer umfassen. Dennoch ist der Bereich Strom und erneuerbare Energien mit einem CAGR von 6,76 % das am schnellsten wachsende Segment, da die Region 15 GW Solarkapazität hinzufügt und Grüner-Wasserstoff-Pilotprojekte beschleunigt.
Die Pipelineinfrastruktur für North Field LNG, Omans Duqm-Raffinerie und die ADNOC-Ammoniakexportterminals in den VAE ist auf spezialisierte Rohrverlegemaschinen, Vakuumhebetransporter und modulare Transportsysteme angewiesen, die typischerweise nur über Mietzentralen verfügbar sind. Die GCC-Baumaschinenverleihbranche passt daher den Flottenmix an branchenspezifische Zyklen an und balanciert Wohnungsbauboom mit dem mehrjährigen Rhythmus von Kraftwerksbauten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Saudi-Arabien Markt für Baumaschinenverleih
Saudi-Arabien verankert den GCC-Markt für Baumaschinenverleih mit einem Anteil von 54,52 % im Jahr 2025, gestützt durch eine bedeutende Projektpipeline, die NEOM, Qiddiya und die The-Line-Distrikte umfasst. Das Lokalisierungsmandat des Königreichs, das einen Mindestanteil von 25 % saudi-arabisch gefertigter Komponenten bei Regierungsaufträgen vorschreibt, begünstigt Verleihunternehmen mit inländischen Montage-Partnern, wie das Beispiel des Wolffkran-Zamil-Turmkranwerks zeigt, das auf 150 Einheiten pro Jahr ausgerichtet ist.
GCC-Markt für Baumaschinenverleih
Die Vereinigten Arabischen Emirate nehmen eine bedeutende Position ein und nutzen ihre Rolle als regionaler Handelsknotenpunkt mit Immobilientransaktionen und einer robusten Logistikinfrastruktur, die eine schnelle emiratsübergreifende Geräteumverteilung unterstützt. Die Netto-Null-Charta der VAE fördert die Einführung batterie-elektrischer Kompaktmaschinen durch beschleunigte Umweltgenehmigungen und treibt den Anteil hybridfähiger Flotten des Landes voran. Katar stellt den am schnellsten wachsenden Markt mit einem CAGR von 7,44 % bis 2031 dar, was mit mehreren geplanten Projekten und der North Field Production Sustainability Phase 2 zusammenhängt, die die LNG-Dominanz ausbaut. Oman, Kuwait und Bahrain tragen gemeinsam einen stabilen Anteil am regionalen Umsatz bei, wobei allein die Sonderwirtschaftszone Duqm in Oman Investitionen in Transport- und Petrochemiearbeiten anzieht und damit Langauslegerbagger und schwere Transportfahrzeuge erforderlich macht. Die politisch gesteuerte geldpolitische Lockerung seit Ende 2024 senkt die Kreditkosten und unterstützt indirekt Baubeginne sowie die Mietdurchdringung in allen sechs GCC-Staaten.
Regulatorisches Umfeld
Die Regulierung, die die Vermietung von Baumaschinen im GCC prägt, konzentriert sich auf (i) die Sicherheit auf Baustellen, (ii) die Produktkonformität für importierte Ausrüstung und (iii) die Verkehrssicherheitsvorschriften für Schwerfahrzeuge. In Dubai schreibt das Dekret Nr. (19) von 2025 zur Sicherheit bei Bauarbeiten die Einhaltung eines Verhaltenskodexes für Bausicherheitspraxis vor, der für Bauunternehmer und Ingenieurfirmen verbindlich ist und die betrieblichen Anforderungen für Vermietungsanbieter durch dokumentierte Wartung, Inspektionen und sichere Betriebsverfahren erhöht.
Saudi-Arabien kontrolliert den Marktzugang für viele Maschinenkategorien über SASO, einschließlich des Heavy Equipment Regulatory Center (gegründet im April 2021) und des SABER-Konformitätssystems, das für die Zollabfertigung verwendet wird. Ab dem 1. Januar 2025 erfordern importierte Baumaschinen eine obligatorische SABER-Konformitätszertifizierung, während die geltenden technischen Vorschriften auf Sicherheitsstandards wie SASO ISO 12100 und SASO ISO 3471 (ROPS) verweisen, was eine Verschiebung hin zu neueren, konformen Vermietungsflotten unterstützt. In den VAE regeln das Bundesdekret-Gesetz Nr. (12) von 2023 und der Kabinettsbeschluss Nr. 138 von 2023 Gewichte und Abmessungen von Schwerfahrzeugen, was sich auf die Vermietungsnutzung von Tiefladertransportern, Schwerlastwagen und übergroßen Ausrüstungstransporten auswirkt, wobei technische Genehmigungsregelungen auch von Abu Dhabi-Einrichtungen wie QCC für infrastrukturbezogene Anforderungen unterstützt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Baumaschinenvermietung im GCC beginnt mit globalen OEMs und autorisierten regionalen Händlern, die neue Ausrüstung, Ersatzteile und Servicekapazitäten liefern, fließt dann zu Flottenbesitzern (große Vermietungsgruppen und spezialisierte Leasinggeber) und schließlich zu Bauunternehmern und Projektbesitzern über kurzfristige Spot-Vermietungen und mehrjährige Rahmenverträge mit Verfügbarkeitsklauseln. Händler- und Servicenetzwerke untermauern die Flottenbereitschaft unter schwierigen Betriebsbedingungen; so ist beispielsweise Mohamed Abdulrahman Al-Bahar als autorisierter Caterpillar-Händler in den VAE, Katar, Bahrain, Kuwait und Oman tätig und unterstützt die Ersatzteilverfügbarkeit und Überholungswege, die die Lebenszykluskosten für Vermietungsflotten beeinflussen.
Die Wertschöpfung auf der Betriebsseite ergibt sich aus der Flottenkonfiguration (Erdbewegung, Kräne/Hebezeuge und Spezialanbauten), Mobilisierung und Schwerlastlogistik, Wartung vor Ort und telematikgestützter Planung über Knotenpunkte wie Riad/Dschidda und den Logistikkorridor der VAE (einschließlich Jebel Ali). Grenzüberschreitende Umverteilung und Compliance-Prüfungen (Importkonformität, Baustellensicherheit und Transportbeschränkungen) erhöhen die Komplexität und heben die Bedeutung von Dokumentations- und Inspektionsabläufen. Die zunehmende Integration von Telematik und IoT unterstützt das Nutzungsmanagement, die vorausschauende Wartung und die leistungsbasierte Abrechnung, während der regulatorische Druck von Stellen wie SASO die Ersatzzyklen hin zu emissions- und sicherheitskonformen Anlagen beschleunigt.
Wettbewerbslandschaft
Der GCC-Baumaschinenverleihmarkt weist eine moderate Fragmentierung auf. Regionale Marktführer wie Al Faris Group nutzen die Krenspezialisierung und vertikal integrierte Schwertransportlogistik, während Wolffkran Arabia sich auf schlüsselfertige Turmkrandienstleistungen für Hochbauauftragnehmer konzentriert. OEM-assoziierte chinesische Verleiher – Zoomlion, XCMG Leasing – treten über Joint-Venture-Depots in Dammam und Dubai ein und bieten gebündelte Finanzierungen an, die die Tagessätze drücken.
Digitale Differenzierung definiert das nächste Wettbewerbsfeld. Al Faris führte 2025 ein telematikgestütztes „95%-Betriebszeitgarantie”-Programm ein, das Pönalen für verspäteten Geräteersatz absichert, und nutzt dabei die 4G/5G-Konnektivität in NEOM-Clustern. Wolffkran Arabia stattete seine Wipp-Ausleger-Flotte mit Anti-Kollisionstechnologie aus, die in BIM-Modelle integriert ist, und reduzierte so die Turmkran-Ausfallzeiten im King Salman Park in Riad. Chinesische Marktteilnehmer kontern mit KI-basierten Lastmomentindikatoren und Mehrjahresgarantien und setzen auf kürzere Amortisationszeiten aufgrund niedrigerer Beschaffungskosten.
Die Fähigkeit im Bereich elektrischer Geräte entwickelt sich zu einem strategischen Vorteil. Regionale Händler von Volvo und JCB kooperieren mit Verleihfirmen, um Schnellladehubs in Dubai Logistics City und Riadhs Industrietal einzurichten. Betreiber, die emissionskonforme Flotten garantieren können, erlangen den Status bevorzugter Lieferanten bei öffentlichen Ausschreibungen, während kleinere unabhängige Anbieter mit Investitionsanforderungen für Elektrogeräte und Ladegerätebeschaffung konfrontiert sind. Die zunehmende Entwicklung von Rechenzentren kippt die Waage weiter zugunsten von Marktteilnehmern, die kombinierte Miet- und Stromerzeugungslösungen anbieten.
GCC-Baumaschinenverleihbranche Marktführer
-
Al Faris Group
-
Bin Quraya
-
Byrne Equipment Rental LLC
-
Zahid Tractor & Heavy Machinery Co.
-
Johnson Arabia LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC-Markt für Baumaschinenverleih Unternehmen in diesem Bericht
- Al Faris Group
- Bin Quraya
- Arabian Machinery & Heavy Equipment Co. (AMHEC)
- Byrne Equipment Rental LLC
- Mohamed Abdulrahman Al-Bahar LLC
- Zahid Tractor & Heavy Machinery Co.
- Johnson Arabia LLC
- Rezayat Sparrow Arabian Crane Hire Co. Ltd.
- Abdullah H. Al Shuwayer Company
- Hertz Dayim Equipment Rental
- Wolffkran Arabia
- Al Mutawa Crane
- ACT Crane & Heavy Equipment
- Sarens Nass Middle East
- United Gulf Equipment Rentals
- Rapid Access LLC
- Kanoo Machinery Rental
Lesen Sie die Analyse der GCC-Baumaschinenverleih-Unternehmen
Marktchancen und Zukunftsaussichten
Der Freiraum im GCC-Markt für Baumaschinenvermietung erweitert sich in drei Bereichen: spezialisierte Hebe- und technische Transportpakete, emissionskonforme Flottenerneuerungsprogramme, die die Bilanzbelastung der Bauunternehmer verringern, sowie digitale, verfügbarkeitsgestützte Vertragsgestaltung, die sich in verkürzte Beschaffungszyklen bei Großprojekten einfügt. Saudi-Arabien ist der größte adressierbare Pool innerhalb der Region, und der Markt spiegelt bereits die Präferenz der Bauunternehmer für Vermietung wider, um Projektlaufzeiten von 2-4 Jahren und Beschränkungen des Betriebskapitals zu bewältigen. Dies unterstützt Chancen für Anbieter, die Wartung, zertifizierte Bediener und baustellenreife Dokumentation (Inspektionsprotokolle, Konformitätszertifikate) in Rahmenverträge bündeln können.
Elektrifizierung und compliance-getriebene Beschaffung schaffen einen zweiten Monetarisierungskanal für Vermietungsunternehmen, die batterieelektrische Kompaktgeräte und die dafür erforderliche Infrastruktur (Ladeanhänger auf der Baustelle, Ladehubs im Depot) liefern können, während sie garantierte Verfügbarkeit aufrechterhalten. Nachweise für verschärfte Zertifizierungs- und Dokumentationsanforderungen erstrecken sich über die Ausrüstung hinaus auch auf Bauzulieferungen, da sich die Gulf Standardization Organization (GSO) im Jahr 2026 auf gegenseitige Anerkennung und Konformitätskennzeichnungsregelungen für Materialien zubewegt, die in großen Infrastruktur- und Industrieprojekten verwendet werden. Dies erhöht den Wert von Vermietungspartnern, die durchgängige Compliance- und Qualitätsnachweise für Projektzugang und Audits verwalten können. Konsolidierung und Kapitalpartnerschaften eröffnen ebenfalls Raum für Flottenausweitungen und Netzwerkabdeckung, wie die Mehrheitsinvestition der GFH Financial Group in Byrne Equipment Rental zeigt, die das Investoreninteresse an Plattformen unterstreicht, die den Betrieb über GCC-Knotenpunkte hinweg standardisieren können.
Neueste Industrielle Entwicklungen in GCC-Markt für Baumaschinenverleih
- Juli 2026: Al Faris Group setzte einen Liebherr LTM 1750-9.1 (800T Mobilkran) für den Abbau eines Turmdrehkrans bei einem Stadionprojekt ein. Dieser Schritt verstärkt die Nachfrage nach Hochleistungsmobilkränen und technischer Hebeplanung, die als Vermietungsdienstleistung und nicht nur als Ausrüstungsvermietung erbracht wird, und erhöht den Wettbewerbsschwerpunkt auf Schwerlasthebefähigkeit und sichere Ausführung.
- Februar 2026: GFH Financial Group schloss die Übernahme einer 60%igen Mehrheitsbeteiligung an Byrne Equipment Rental LLC ab. Die Transaktion stärkt Byrnes Zugang zu Kapital für die Flottenerweiterung und Netzwerkupgrades und unterstützt die Plattformskalierung über GCC-Projektknotenpunkte hinweg, an denen verfügbarkeitsgestützte Rahmenwerke und Mehrstandortabdeckung die Auftragsentscheidungen beeinflussen. Der Deal signalisiert das Investoreninteresse an Plattformbetreibern, die den Betrieb standardisieren und die regionale Abdeckung erweitern können.
- Mai 2024: Ein Pauschalfestpreis-Schlüsselfertigvertrag für das Master Gas System III Package 5, der 170 km Pipelines umfasst, wurde von Saudi Aramco vergeben. Diese Vergabe erhöht die Nachfrage nach gemieteten Erdbewegungs-, Hebe- und Hilfsgeräten über mehrere Trassenabschnitte hinweg und begünstigt Anbieter, die standardisierte Flotten mit einbezogener Wartung und Logistik mobilisieren können.
GCC-Markt für Baumaschinenverleih Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus der Vermietung von Baumaschinen an Kunden in GCC-Ländern, wobei das Anlagegut für einen definierten Zeitraum bereitgestellt und auf Tages-, Wochen-, Monats- oder Projektbasis abgerechnet wird.
Ausschlüsse aus dem Umfang: Erlöse aus dem Kauf oder Verkauf von Geräten, auftragnehmereignene Geräte, die intern genutzt werden, sowie eigenständige Bedienerlohnkosten sind ausgeschlossen, sofern sie nicht untrennbar mit der Mietrechnung verbunden sind.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Erdbewegungsmaschinen
- Materialhandhabungsgeräte
- Straßenbau- und Verdichtungsgeräte
- Beton- und Hebezeuggeräte
- Strom- und Versorgungsgeneratoren
- Nach Antriebsart
- Verbrennungsmotor
- Hybridantrieb
- Vollelektrisch / Akkubetrieben
- Nach Endverbraucherbranche
- Gewerbe- und Wohnungsbau
- Öl und Gas / Petrochemie
- Infrastruktur und Transport (Straßen, U-Bahnen, Häfen, Flughäfen)
- Strom und erneuerbare Energien
- Industrie und Fertigung
- Nach Land
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Oman
- Bahrain
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit überprüfbaren und aktualisierbaren Signalen zur Bautätigkeit im GCC, die anschließend in Nachfreiber für den Verleihmarkt übersetzt wurden. Wir haben öffentliche Quellen ausgewertet, darunter nationale Statistikveröffentlichungen und Wirtschaftsbulletins der GCC-Regierungen, Zentralbankpublikationen zu Inflation und Zinssätzen, Zoll- und Handelsstatistiken soweit verfügbar sowie Infrastruktur-Pipeline-Updates von Verkehrs- und Tiefbaubehörden.
Um den maschinenbezogenen Aspekt zu schärfen, haben wir auch Materialien von Branchenverbänden und Normungsgremien sowie begutachtete Artikel zur Gerätenutzung und Flottenproduktivität herangezogen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse wurden genutzt, um Verleihpenetration, Flottenerneuerungszyklen und typische Preisgestaltungspraktiken zu schätzen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Importund Export-Datenbank auf Sendungsebene wurden selektiv eingesetzt, um das Flottenwachstum zu validieren und große Gerätezuflüsse gegenzuprüfen. Diese Sekundärforschungsquellen sind illustrativ; zusätzliche öffentliche Referenzen wurden ebenfalls genutzt, um die Datenerhebung, Validierung und Klärung zu vervollständigen.
Primärinterviews und Umfragen
Die Feldarbeit konzentrierte sich auf Preis- und Auslastungsmechanismen, die aus öffentlichen Informationen allein schwer zu bestätigen sind; daher haben wir mit Verleihunternehmen, großen Auftragnehmern und Projektplanern gesprochen. Anschließend haben wir die Ergebnisse mit Wartungs- und Flottenmanagern abgeglichen, die Verfügbarkeitsengpässe aus erster Hand kennen.
Die Angaben der Befragten wurden genutzt, um Annahmen zu Verleihzeiträumen, saisonalen Auslastungsschwankungen, Rabattverhalten bei Langzeitprojekten sowie zur Aufteilung zwischen reinem Verleih und Verleih mit Bediener (wo beides als eine Rechnungsposition abgerechnet wird) zu präzisieren. Die Abdeckung erstreckte sich über den gesamten GCC, sodass länderspezifische Projektzyklen und Kostenbewegungen in den Modellannahmen berücksichtigt wurden.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 14 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Nachfragepoolaufbau, der die Bautätigkeit mit dem erforderlichen Gerätestundenbedarf verknüpft und diese Stunden anschließend mithilfe von Verleihpenetration und durchschnittlichen Verleihpreisen in Verleiherlöse umrechnet. Ländertotale wurden für alle GCC-Mitglieder erstellt und dann konsolidiert; dieselbe Logik wurde nach wichtigen Gerätekategorien angewendet, damit die Zusammensetzung nicht unrealistisch abweicht.
Zu den wichtigsten Modelleingaben zählten die Entwicklung der Bauausgaben und Projektstarts, die aktive Projektpipeline nach Typ (Verkehr, Gewerbe, Wohnungsbau und Industrie), typische Gerätenutzungsraten nach Flottenklasse, durchschnittliche Verleihzeitraummuster nach Projektgröße sowie die beobachtete Preisentwicklung für Tages- und Monatsvermietungen bei sich verändernden Kraftstoff-, Arbeits- und Ersatzteilkosten. Prognosen wurden mittels Szenarioanalyse erstellt, die an der erwarteten Projektausführungsgeschwindigkeit und der Auftragnehmerkapazität verankert ist, und dann anhand primärer Eingaben zu wahrscheinlichen Rabatten und Flottenergänzungen angepasst. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen plausibilisiert, etwa durch Stichproben von Preislisten multipliziert mit realistischen Auslastungswerten, und anschließend wurden Lücken behandelt, wo kleinere lokale Flotten nur begrenzte öffentliche Finanzoffenlegung aufweisen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die implizierte Verleihintensität mit unabhängigen Signalen wie der Entwicklung der Bautätigkeit, Geräteeinfuhrmustern und gemeldeten Flottenausbauplanungen verglichen wurde; größere Abweichungen wurden vor der Freigabe geprüft. Wenn Zahlen zu hoch oder zu niedrig erschienen, wurden Preisannahmen, Auslastung und der Zeitpunkt von Projekthochläufen erneut überprüft und Quellen erneut kontaktiert, wenn die Abweichung nicht erklärt werden konnte.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Projektzeitpläne, Finanzierungsbedingungen oder Verleihpreise erheblich verändern. Vor der Auslieferung führt ein Analyst einen aktuellen Durchlauf über die wichtigsten Eingaben durch, damit Kunden eine aktualisierte Sichtweise erhalten, die mit den neuesten verfügbaren Indikatoren und Interviewerkenntnissen übereinstimmt.
Marktgröße des GCC-Marktes für Baumaschinenverleih von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den GCC-Baumaschinenverleih stimmen nicht immer überein, da Aktualisierungszeitpunkte, Währungsumrechnungsfenster und die Art und Weise, wie durchschnittliche Verleihpreise aktualisiert werden, den Gesamtwert verändern können, selbst wenn die Marktbezeichnung ähnlich aussieht. Unterschiede entstehen auch dadurch, ob das Modell an die Realitäten der Projektausführung geknüpft ist oder hauptsächlich durch breite Baumarktwachstumsannahmen getrieben wird.
Preislisten und Auslastungsprüfungen wurden auf denselben Basisjahr-Währungszeitpunkt abgestimmt und anschließend durch Validierungsgespräche mit Auftragnehmern und Flottenmanagern erneut getestet. Dieser aktualisierungsgesteuerte Schritt hält die Zahlen von Mordor Intelligence näher an den Verleihrechungen, die in aktiven GCC-Projekten anfallen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,30 Milliarden USD (2025) | |
| Global Consultancy A | 4,28 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und eine engere Fahrzeuggruppierung auf der öffentlichen Seite, und der Preisaufbau scheint sich stärker auf einen angegebenen CAGR zu stützen als auf aktualisierte Tagessatz- und Auslastungsprüfungen, die an die aktuelle Projektausführung geknüpft sind. |
| Industry Publisher B | 2,50 Milliarden USD (2025) | Der Umfang ist als Baumaschinenverleih definiert und kann höherwertige Maschinenkategorien oder gebündelte Verleihpositionen unterzählen; zudem können konservativere Preisannahmen für langfristige Vermietungen zugrunde liegen. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch Zeitpunkt und Umfangsgrenzen, gefolgt davon, wie Verleihpreise unter Inflation und Wettbewerbsrabatten fortgeschrieben werden. Indem die Eingaben auf Projektaktivität, Auslastung und nachprüfbare Verleihpreislisten zurückgeführt werden, bleibt die endgültige Zahl reproduzierbar und leichter abzustimmen, wenn neue Projekt- oder Preisinformationen eintreffen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der GCC-Baumaschinenverleihmarkt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 5,63 Milliarden USD geschätzt, mit einer Prognose von 7,61 Milliarden USD bis 2031.
Welches Land führt die Nachfrage nach gemieteten Baumaschinen im GCC an?
Saudi-Arabien macht 54,52 % des regionalen Umsatzes aus, angetrieben durch eine Projektpipeline im Wert von 680 Milliarden USD.
Welcher Gerätetyp hat heute den größten Mietanteil?
Erdbewegungsmaschinen führen mit einem Anteil von 44,68 % aufgrund umfangreicher Planierarbeiten, Aushub- und Geländevorbereitungsarbeiten.
Welcher CAGR wird für den Gesamtmarkt bis 2031 erwartet?
Der GCC-Baumaschinenverleihmarkt soll über den Zeitraum 2026–2031 mit einem CAGR von 6,22 % wachsen.