
Größe und Marktanteil des Marktes für kompressible Drucktücher
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.02 Milliarden US-Dollar |
| Marktgröße (2031) | 1.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kompressible Drucktücher von Mordor Intelligence
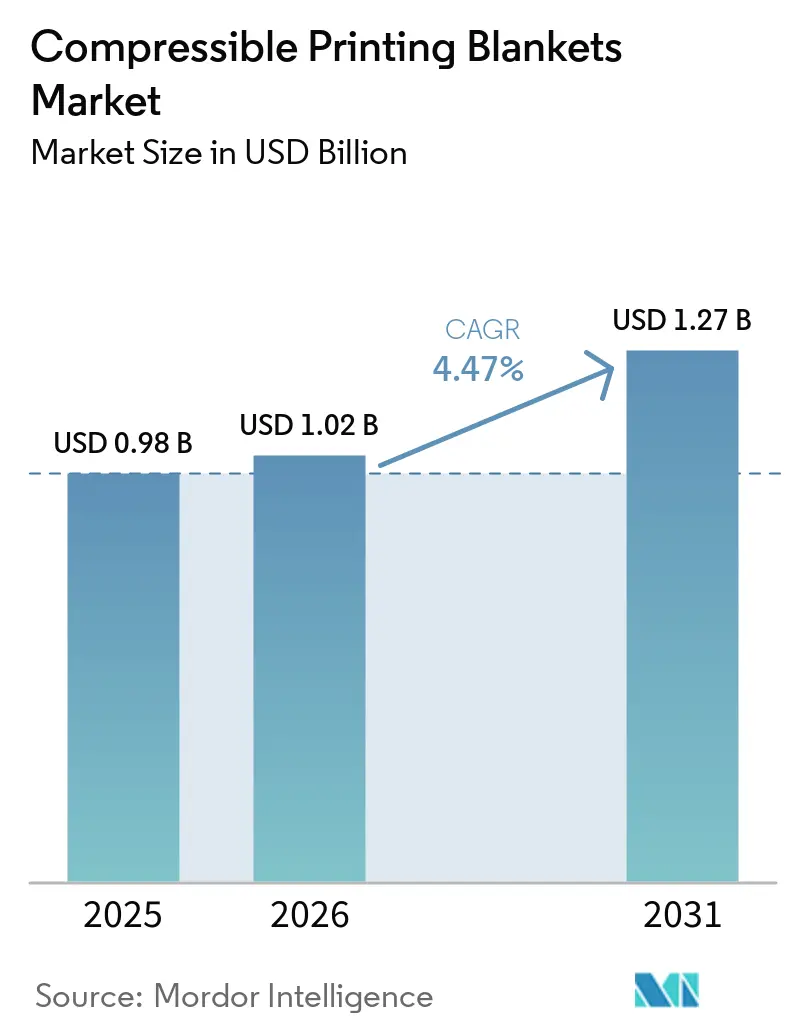
Die Marktgröße für kompressible Drucktücher wurde im Jahr 2025 auf 0,98 Milliarden USD geschätzt und wird voraussichtlich von 1,02 Milliarden USD im Jahr 2026 auf 1,27 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,47 % während des Prognosezeitraums (2026–2031).
Die Verlagerung hin zu papierbasierter Verpackung, die rasche Installation von hybriden UV- und LED-UV-Offsetdruckmaschinen sowie regulatorische Vorgaben, die die Austauschzyklen von Drucktüchern verkürzen, sind die primären Wachstumstreiber des Marktes für kompressible Drucktücher. Verpackungsdrucker entfallen auf den größten Anteil der Drucktuchnachfrage, da Faltschachteln und Etiketten eine gleichmäßige Farbübertragung, Dimensionsstabilität und hohe Farbtreue erfordern. Die Hersteller haben mit UV-beständigen Verbindungen reagiert, die die Lebensdauer unter aggressiven Härtungsbedingungen verlängern, auch wenn die Inflation bei Kautschuk-Rohstoffen Kostendruck ausübt. Gleichzeitig profitiert der Markt für kompressible Drucktücher weiterhin von Reshoring-Initiativen in Europa und Nordamerika, wo Käufer lokalen technischen Support und die Einhaltung sich entwickelnder Grenzwerte für flüchtige organische Verbindungen (VOC) schätzen.
Wichtigste Erkenntnisse des Berichts
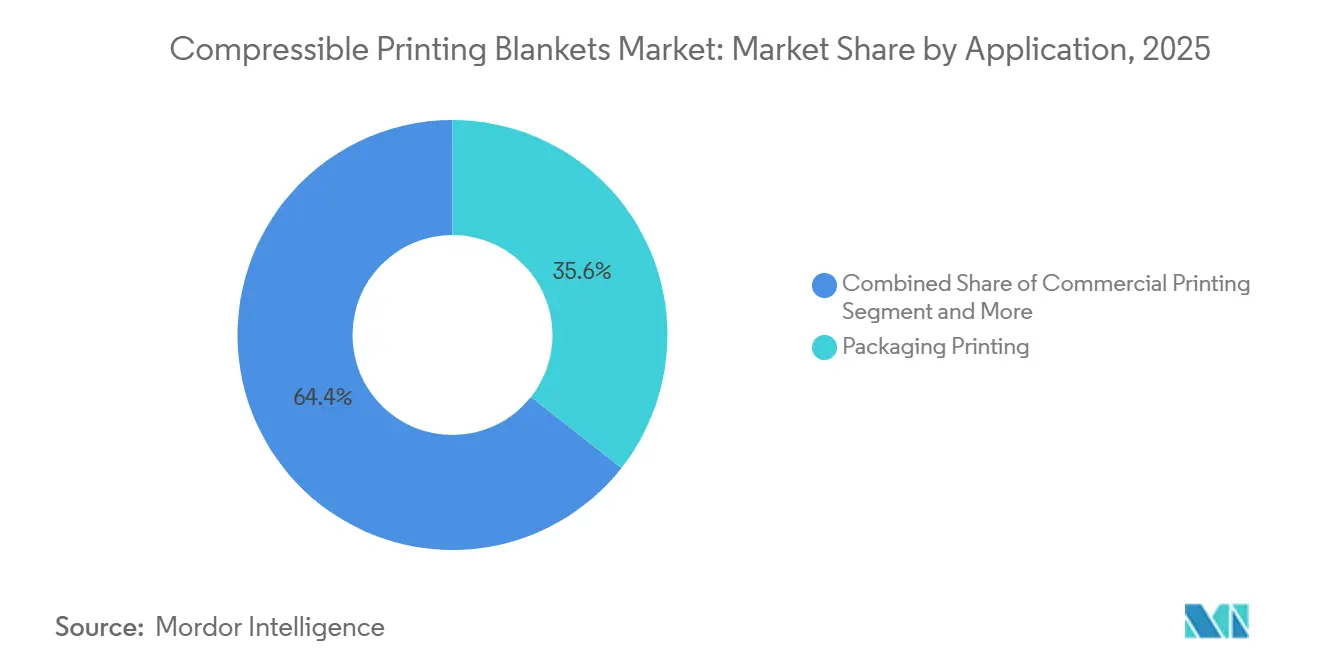
- Nach Anwendung führte der Verpackungsdruck mit einem Marktanteil von 35,62 % im Markt für kompressible Drucktücher im Jahr 2025.
- Nach Druckmaschinentyp wird erwartet, dass digital-hybride Offsetdruckmaschinen zwischen 2026 und 2031 mit einer CAGR von 5,76 % wachsen.
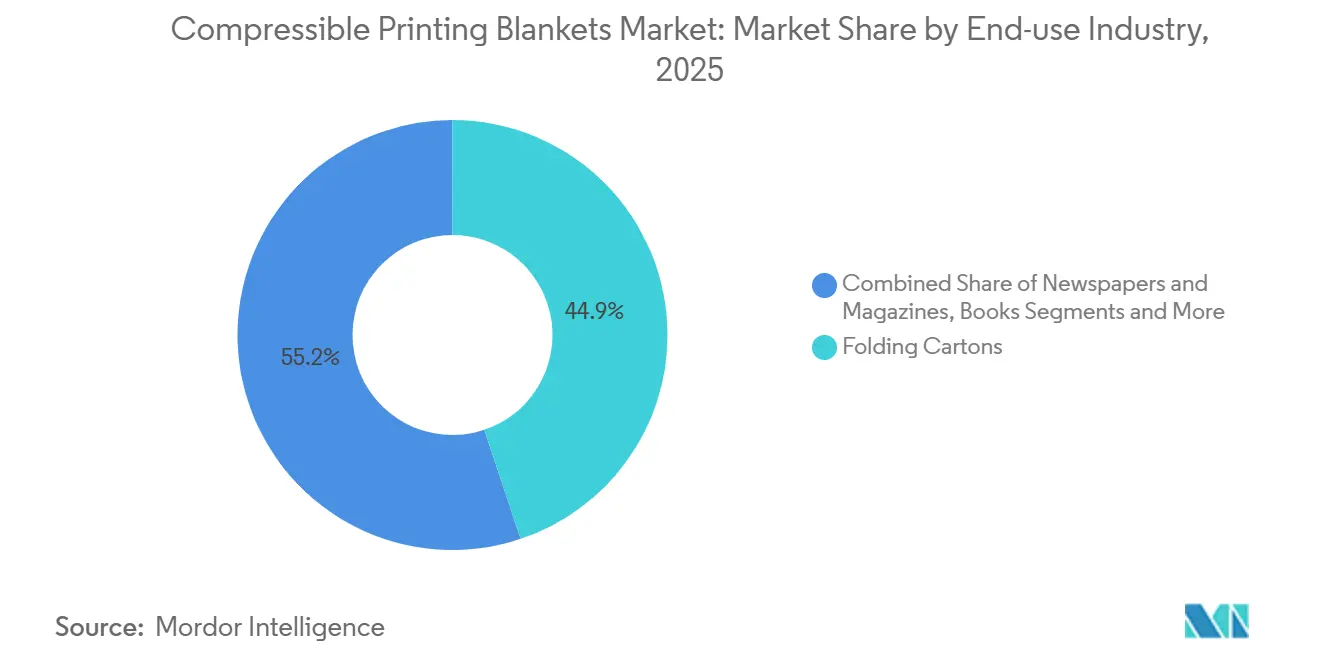
- Nach Endverbrauchsbranche entfielen auf Faltschachteln im Jahr 2025 44,85 % des Marktanteils im Markt für kompressible Drucktücher.
- Nach Materialzusammensetzung hielt Nitrilkautschuk (NBR) im Jahr 2025 einen Marktanteil von 32,14 % im Markt für kompressible Drucktücher.
- Nach Geografie wird erwartet, dass der asiatisch-pazifische Raum zwischen 2026 und 2031 mit einer CAGR von 6,17 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (≈) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Nachfrage nach hochwertiger Verpackungsdruckqualität | +1.2% | Global, mit frühen Gewinnen im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum von hybriden UV- und LED-UV-Offsetdruckmaschinen | +0.8% | Europa und Nordamerika als Kern, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Rasche Expansion der Buchproduktion auf Abruf | +0.6% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der VOC-Vorschriften treibt den Drucktuchaustausch voran | +1.1% | Global, am strengsten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Automatisierung von Drucktuchreinigungssystemen | +0.4% | Nordamerika und Europa, schrittweise im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Reshoring von Drucklieferketten | +0.3% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochwertiger Verpackungsdruckqualität
Das Wachstum des E-Commerce und Mandate zur Reduzierung von Kunststoffen erhöhen die Erwartungen der Markeninhaber an lebendige Grafiken, saubere Volltöne und präzise Passergenauigkeit. Die Verpackungslösungsplattform von Heidelberg hat seit 2015 bereits ein kumulatives Wachstum von mehr als 60 % erzielt, und das Unternehmen beabsichtigt, bis zum Geschäftsjahr 2029 zusätzliche Verpackungsumsätze in Höhe von 300 Millionen EUR (336 Millionen USD) zu erzielen[1]. Hochwertige Faltschachteln und Etiketten stimulieren daher die wiederkehrende Nachfrage nach Drucktüchern, da Druckfehler wie Wolkigkeit oder Geisterbilder weniger toleriert werden. Der Trend zu recycelbaren faserverbasierten Substraten verstärkt diese Anforderung angesichts ihrer höheren Oberflächenvariation. Infolgedessen verzeichnet der Markt für kompressible Drucktücher eine beschleunigte Einführung von Drucktüchern, die mit härteren Oberflächenschichten und verbesserten Mikrozellenstrukturen für eine optimale Farbübertragung entwickelt wurden. Drucker bevorzugen auch Drucktücher mit geschlossenzelligen kompressiblen Schichten, die sich nach dem Druckvorgang schnell erholen und die Punktintegrität bei langen Auflagen erhalten.
Wachstum von hybriden UV- und LED-UV-Offsetdruckmaschinen
UV- und LED-UV-Härtungstechnologien steigern den Durchsatz und ermöglichen den Druck auf Folienmaterialien, setzen Drucktücher jedoch chemisch aggressiven Farben und höheren Oberflächentemperaturen aus. Diese Dynamik treibt den schnellsten Anstieg bei UV-beständigen Verbindungen innerhalb des Marktes für kompressible Drucktücher voran. Labels and Labeling berichtet von einer CAGR von 6,11 % für solche Materialien, da Verarbeiter in Druckmaschinen investieren, die sowohl konventionelle als auch energiehärtende Farben verarbeiten können[2]. Drucktuchhersteller reagieren, indem sie NBR mit EPDM und Spezialpolymeren mischen, die Quellung widerstehen, und ozonbeständige Deckschichten hinzufügen, um die Lebensdauer zu verlängern. Hybridkonfigurationen steigern die Nachfrage nach Drucktüchern, die mit integrierten digitalen Bedruckungseinheiten kompatibel sind, die zusätzliche Temperaturzyklen auferlegen.
Rasche Expansion der Buchproduktion auf Abruf
Druck-auf-Abruf-Workflows eliminieren große Lagerbestände, führen jedoch zu häufigen Jobwechseln und kürzeren Auflagen – Bedingungen, die die Ermüdung von Drucktüchern erhöhen. Heidelberger Druckmaschinen bewertet den digitalen Druckmarkt für die Buchproduktion im Jahr 2025 auf 5 Milliarden EUR, mit Erwartungen von 7,5 Milliarden EUR bis 2029[3]. Verlage benötigen weiterhin Offsetqualität für Text und Halbtonbilder, was Investitionen in Bogendruckmaschinen in Kombination mit Endlosbahn-Tintenstrahllinien anregt. Kompressible Drucktücher mit verfeinerten mikrogeschliffenen Oberflächen und widerstandsfähigen kompressiblen Schichten helfen Druckern, die Einrichtungszeit zu verkürzen und Ausschuss zu reduzieren. Die Nachfrage steigt auch nach Drucktuch-zu-Drucktuch- und Drucktuch-zu-Stahl-Systemen, die den Duplexdruck in einem einzigen Durchgang ermöglichen und so Stellfläche und Bedienungsaufwand einsparen.
Verschärfung der VOC-Vorschriften treibt den Drucktuchaustausch voran
Die Umweltschutzbehörde (Environmental Protection Agency) verbot Methylenchlorid im Juli 2024 und zwang Druckereien, von lösungsmittelbasierten auf wasserbasierte Drucktuchwaschsysteme umzustellen. Wasserbasierte Formulierungen hinterlassen mehr Pigmentrückstände, sodass Drucktücher schneller verglasen und früher ausgetauscht werden müssen, was das Gesamtvolumen des Marktes für kompressible Drucktücher erhöht. Im Dezember 2024 schloss die Umweltschutzbehörde einen 10-jährigen Ausstieg aus Perchlorethylen ab, was die Compliance-Kosten erhöht und denselben Austauschtrend verstärkt. Die Aktualisierung von Californias Proposition 65, die ab 2028 gilt, verlangt transparente chemische Offenlegungen für Drucksaalverbrauchsmaterialien und ermutigt Druckereien, VOC-arme Drucktücher trotz höherer Anschaffungskosten zu kaufen[4]. Die Hersteller antworten mit Rapid-Decurl-Technologie und Oberflächenbeschichtungen, die Quellung unter häufigen wasserbasierten Reinigungszyklen widerstehen.
Analyse der Hemmnisse*
| Hemmnis | (≈) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Schrumpfende Auflagen bei Zeitungen und Zeitschriften | -0.9% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Kostenwettbewerbsfähiger Digitaldruck für Auflagen unter 5.000 | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoffpreise für synthetischen Kautschuk | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Offsetdruckmaschinenführern | -0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schrumpfende Auflagen bei Zeitungen und Zeitschriften
Die Zeitungsauflage und der Umfang von Zeitschriften sind seit 2020 stark zurückgegangen, was zu dauerhaften Drucksaalschließungen geführt hat. Das US-amerikanische Amt für Arbeitsstatistik zählte im Jahr 2024 353.900 Beschäftigte im Druck- und verwandten Dienstleistungsbereich, ein Rückgang gegenüber früheren Höchstständen, was den strukturellen Wandel unterstreicht. Weniger Betriebsstunden bei Kaltset-Rollenoffset bedeuten einen geringeren Drucktuchverbrauch. Obwohl einige Verlage auf Markenbeilagen und gesponserte Inhalte umsteigen, überwiegt der absolute Verlust beim Zeitungsdruckvolumen diese Gewinne. Drucktuchhersteller versuchen, den Volumenrückgang durch die Vermarktung von Produkten mit höheren Margen an Verpackungs- und Etikettenverarbeiter auszugleichen.
Kostenwettbewerbsfähiger Digitaldruck für Kurzauflagen
Tintenstrahl- und elektrofotografische Systeme erreichen bei Auflagen von 5.000 Drucken in der kommerziellen Arbeit nun die Wirtschaftlichkeit des Offsetdrucks. Diese Plattformen eliminieren die Plattenbelichtung und das Einrichten und untergraben den Vorteil des Offsetdrucks bei der Auftragsabwicklung, was die potenzielle Expansion des Marktes für kompressible Drucktücher begrenzt. Dennoch haben Digitaldruckmaschinen Schwierigkeiten mit schwerem Karton und metallischen Substraten, die bei hochwertigen Faltschachteln üblich sind, sodass der Offsetdruck in der Verpackung dominant bleibt. Drucktuchlieferanten konzentrieren sich daher auf Nischen, in denen der Offsetdruck unübertroffen bleibt, und bündeln Verbrauchsmaterialien mit Drucksaalserviceverträgen, um Marktanteile zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Verpackungsdruck treibt die Marktentwicklung voranDer Verpackungsdruck entfiel im Jahr 2025 auf 35,62 % des Gesamtumsatzes und festigte damit seine Position als Anker des Marktes für kompressible Drucktücher. Die E-Commerce-Nachfrage und unternehmerische Nachhaltigkeitsziele verstärken die Auflagenvolumina für Faltschachteln, mehrschichtige Etiketten und hochwertige flexible Verpackungen. Der Verpackungsdruck wird voraussichtlich bis 2031 eine CAGR von 5,84 % verzeichnen und damit jedes andere Anwendungssegment übertreffen. Markenverantwortliche verlangen Kratzfestigkeit, Farbkonsistenz und präzises Register über große Wiederholungslängen – Eigenschaften, die die Anforderungen an die Drucktuchleistung erhöhen. Im Gegensatz dazu bleibt der Akzidenzdruck bedeutend, leidet jedoch unter Margendruck, da Digitaldruckmaschinen für variable Daten erhebliche Anteile kleinerer Auflagen übernehmen.
Etiketten und Tags verzeichnen mit einer CAGR von 6,03 % das schnellste Stückwachstum, da Hersteller von Lebensmitteln, Getränken und Körperpflegeprodukten die Einhaltung von Serialisierungs- und Rückverfolgbarkeitsvorgaben anstreben. Spezialetiketten für Einzelhandels-Sicherheitsetiketten und Kühlketten-Identifikation erfordern ebenfalls Drucktücher mit niedriger Oberflächenenergie für eine präzise Farbauflage auf Kunststofffolien. Der Anteil des Publikationsdrucks schrumpft weiter und schafft überschüssige Heatset-Kapazitäten, die einige Betreiber für Einzelhandelsbeilagen und Kataloge umwidmen. Sicherheits- und Spezialdruck, einschließlich Banknoten und Steuermarken, bleibt aufgrund des Bedarfs an Fälschungsschutz widerstandsfähig und behält damit eine Nischen-, aber stabile Rolle im Markt für kompressible Drucktücher.

Nach Druckmaschinentyp:
Dominanz des Rollenoffsets mit Wachstum bei digitalen HybridmaschinenWeb-Offset-Linien (Heatset) erzielten im Jahr 2025 42,31 % des Branchenumsatzes und nutzten dabei ihre Fähigkeit, Langformaufträge wie Kataloge und grafikintensive Einzelhandelsbeilagen zu wettbewerbsfähigen Kosten zu liefern. Integrierte Trockner verfestigen Druckfarben und ermöglichen eine sofortige Weiterverarbeitung bei reduziertem Absetzen. Die schnellste Expansion geht jedoch von digital-hybriden Offsetplattformen aus, die zwischen 2025 und 2030 mit einer CAGR von 5,76 % wachsen. Diese Druckmaschinen ermöglichen variablen Druck neben traditionellen Offseteinheiten – eine Funktion, die die Anforderungen an Drucktücher hinsichtlich Toleranz gegenüber Temperaturschwankungen und chemischer Beständigkeit erhöht.
Bogenoffsetmaschinen behalten ihre Relevanz für hochwertige Akzidenzdrucksachen und Mikrowellen-Kartonarbeiten, bei denen Formatflexibilität wichtig ist. Web-Offset-Coldset-Volumina gehen mit dem Rückgang der Zeitungsbranche zurück, aber einige Maschinen schwenken auf die Buchproduktion um, unterstützt durch Inline-Klebe- und Falzeinheiten. Drucktuchlieferanten entwickeln mehrschichtige Produkte, die auf jede Konfiguration abgestimmt sind, und verwenden latenzfreie kompressible Schäume zur Dämpfung von Vibrationen in Hochgeschwindigkeits-Heatset-Einheiten sowie härtere Trägerschichten für digital-hybride Druckmaschinen, die wiederholten Temperaturzyklen des Bildgebungszylinders ausgesetzt sind. Diese Entwicklungen schaffen Premium-Umsatzchancen im Markt für kompressible Drucktücher.
Nach Endverbrauchsbranche:
Faltschachteln führen, Etiketten beschleunigenFaltschachteln hielten im Jahr 2025 44,85 % des Drucktuchverbrauchs, verankert in schnelldrehenden Konsumgütern, Pharmazeutika und Kosmetika. Markeninhaber belohnen Verarbeiter, die in der Lage sind, erweiterte Farbraumtinten und Veredelungen nach dem Druck zu verarbeiten – Aufgaben, die dimensionsstabile Drucktücher erfordern. Kartonhersteller wechseln auch zu recyceltem Faserkarton, was die Herausforderungen durch Oberflächenporosität verstärkt und die Einführung von Drucktüchern mit Mikroschliff-Profilen vorantreibt, die die Dichte verbessern, ohne zu viel Farbe aufzutragen. Etiketten und Tags bilden den Wachstumsmotor für den Markt für kompressible Drucktücher dank einer CAGR von 6,03 % bis 2031, angetrieben durch druckempfindliche Etiketten in Getränkequalität und Serialisierungsvorgaben für Medizinprodukte.
Andere Endverwendungen wie Bucheinbände, Schreibwaren und Spielkarten sind auf Offset für taktile Qualität und Farbparität angewiesen, tragen aber nur bescheidenes Wachstum bei. Wellpappe-Vordrucke bleiben eine Nische, da digitale Einzeldurchlaufmaschinen Marktanteile im On-Demand-Kartondruckbereich gewinnen. Dennoch erfordern Offset-Kaschierfolien für grafikintensive Wellpappe weiterhin breitformatige Drucktücher, die aufgrund begrenzter Fertigungskapazitäten Premiumpreise erzielen. Drucktuchhersteller balancieren daher das Volumen im Mainstream-Faltschachtelbereich mit der Wertschöpfung in diesen spezialisierten Nischen aus und gewährleisten so eine diversifizierte, aber fokussierte Produkt-Roadmap.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialzusammensetzung:
Dominanz von Nitrilkautschuk (NBR) mit UV-beständiger InnovationNitrilkautschuk (NBR) umfasste im Jahr 2025 32,14 % der Lieferungen und wird aufgrund seiner Beständigkeit gegenüber herkömmlichen mineralölbasierten Druckfarben und seiner Erschwinglichkeit bevorzugt. Die rasche Einführung energiehärtender Systeme steigert jedoch die Nachfrage nach komplexen Polymermischungen, die mit Acrylnitrilgehalt und vernetztem EPDM verstärkt sind. UV-beständige Verbindungen verzeichnen mit einer CAGR von 6,11 % das schnellste Wachstum, was die Bereitschaft der Drucker widerspiegelt, für verlängerte Drucktuchbetriebszeiten unter aggressiven Fotoinitiatoren zu zahlen. Die Marktgröße für kompressible Drucktücher für UV-Qualitätsmaterialien wird bis 2030 voraussichtlich 315 Millionen USD erreichen, gegenüber 235 Millionen USD im Jahr 2025, was für Lieferanten ein margenstarkes Angebot darstellt.
Die Volatilität der Rohstoffe darf nicht ignoriert werden: Die Naturkautschukpreise stiegen im Jahr 2025 um 46,4 % im Jahresvergleich, während der Erzeugerpreisindex für Synthesekautschuk im Mai 2025 257,346 erreichte. Diese Inflation veranlasst Drucktuchhersteller, Verbundrezepturen zu optimieren und kostspielige Elastomere durch technische Füllstoffe zu ersetzen, ohne die Widerstandsfähigkeit zu beeinträchtigen. Lieferanten setzen Nano-Silica-Verstärkung ein, um den Druckverformungsrest zu verbessern und die Lösungsmittelquellung zu reduzieren, wodurch die Drucktuchlebensdauer verlängert wird, um erhöhte Stückkosten auszugleichen. Nachhaltigkeitsdruck fördert auch Experimente mit biobasierten Polyolen, obwohl die kommerzielle Einführung noch in den Anfängen steckt.
Geografische Analyse
APAC-Markt für kompressible Drucktücher
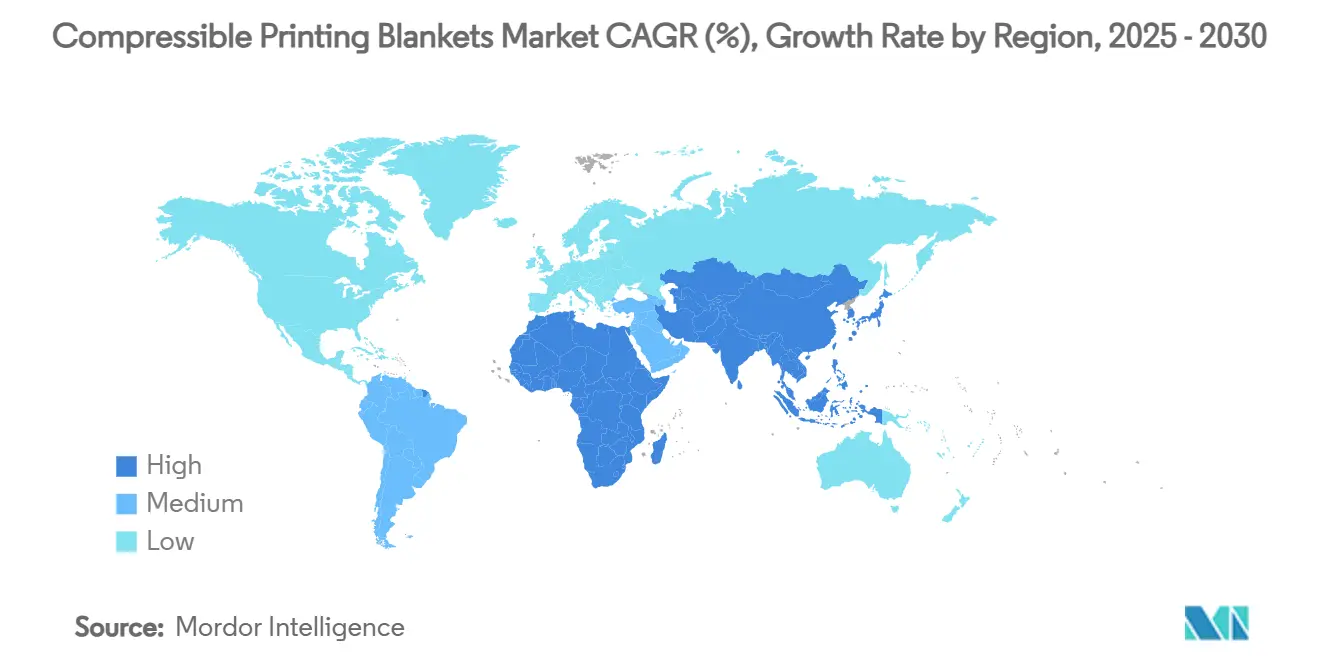
Asien-Pazifik erwirtschaftete im Jahr 2024 39,78 % des weltweiten Umsatzes mit Drucktüchern – ein Vorsprung, der auf die dominante Rolle der Region in der Konsumgüterproduktion und der Exportverpackung zurückzuführen ist. Regionale Verarbeiter investieren in Großformat-Heatset- und Bogenoffsetdruckmaschinen, um multinationalen Markeninhabern zu dienen, die einheitliche globale Qualitätsstandards fordern. China hält den größten nationalen Anteil, doch südostasiatische Länder holen auf, da sich die Lieferketten diversifizieren. Eine regionale CAGR von 6,17 % bis 2030 stellt Asien-Pazifik vor jede andere Region und stellt sicher, dass der Markt für kompressible Drucktücher sich weiterhin in Richtung östlicher Nachfragezentren verlagert.
Markt für kompressible Drucktücher in Nordamerika und Europa
Nordamerika verfügt über einen reifen, aber technologisch fortschrittlichen installierten Maschinenpark. Die Modernisierung von Druckmaschinen begünstigt Automatisierung, geschlossenes Farbmanagement und LED-UV-Nachrüstungen, was den Absatz von Premium-Drucktüchern stützt, obwohl die Gesamtstückzahlen nur moderat wachsen. Europa spiegelt dieses Muster wider, wird jedoch zusätzlich durch strenge VOC- und chemische Sicherheitsrahmen geprägt, die das Interesse an quellungsarmen Drucktuchverbindungen fördern. Westeuropäische Verarbeiter, die mit steigenden Energiekosten kämpfen, ersetzen druckluftbetriebene Drucktuchwaschsysteme zunehmend durch elektromechanische Systeme, was den Bedarf an Drucktuchoberflächen subtil verändert.
Markt für kompressible Drucktücher in Lateinamerika und MEA
Lateinamerika sowie der Nahe Osten und Afrika stellen aufstrebende Märkte dar. Größere brasilianische und mexikanische Verarbeiter verfolgen Upgrades im Faltschachtelbereich für inländische schnelldrehende Konsumgüter, während Investoren im Nahen Osten neue Werke errichten, um den Lebensmittel- und Körperpflegesektor zu beliefern. Politische und währungsbedingte Volatilität schränkt die Kaufkraft ein, sodass Lieferanten häufig mit preisgünstigen NBR-Produkten einsteigen, bevor sie Kunden auf UV-geeignete Lösungen umstellen. Dieser stufenweise Ansatz vertieft schrittweise die Durchdringung des Marktes für kompressible Drucktücher in neuen Regionen.
Wettbewerbslandschaft
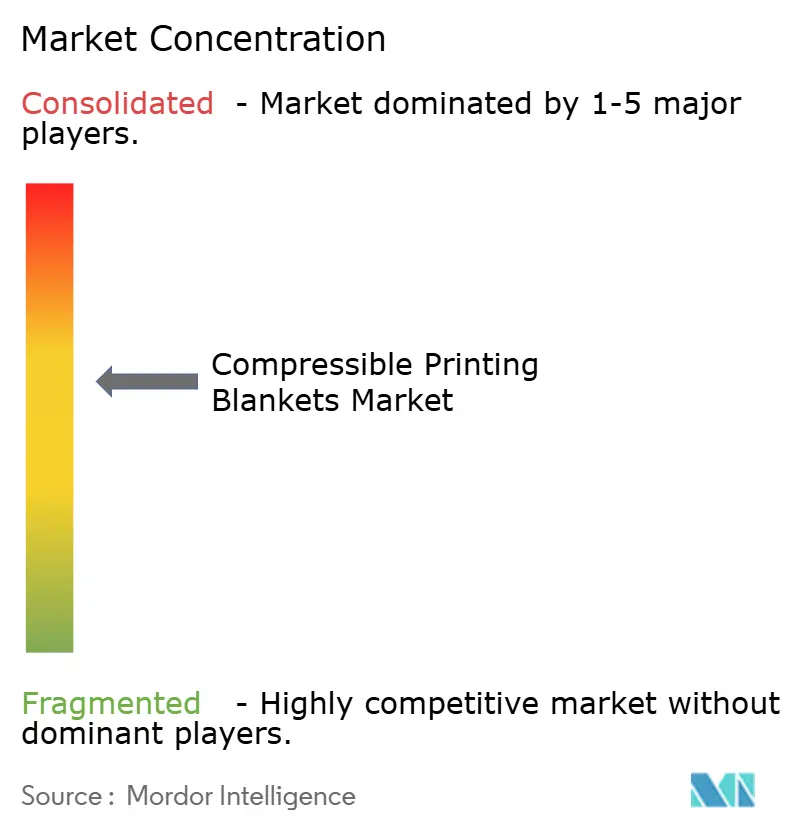
Das globale Angebot ist mäßig konzentriert unter technologiegetriebenen Marktführern, die über interne Polymerwissenschaft, Präzisionskalandrierung und weltweite Distribution verfügen. Trelleborg Printing Solutions, Continental AGs ContiTech und Flint Group nutzen Markenproduktportfolios und eingebettete Drucksaal-Supportteams, um mehrjährige Verträge mit führenden Verarbeitern zu sichern. Die Ausgliederung von ContiTech durch Continental in eine eigenständige juristische Einheit im April 2025 zielt darauf ab, die Entscheidungsfindung zu vereinfachen und industrielle Innovationen zu beschleunigen, obwohl der Umsatz der Division im dritten Quartal 2024 infolge schleppender Kapitalausgaben in Europa und Nordamerika um 9,9 % auf 1,5 Milliarden EUR zurückging.
Innovation bleibt die wichtigste Wettbewerbswaffe. Trelleborg AB hat seine Vulcan Eco-UV-Drucktuchreihe mit biobasierten Weichmachern kommerzialisiert und behauptet eine um 20 % längere Lebensdauer in LED-UV-Druckmaschinen unter identischen Bedingungen. Die dayGraphica-Linie von Flint Group konzentriert sich auf leicht zu reinigende Deckschichten, die mit Waschwassersystemen kompatibel sind, die durch aktuelle Lösungsmittelverbote vorgeschrieben sind. XSYS erwarb MacDermid Graphics Solutions im September 2024 und erweiterte damit das Know-how in der Fotopolymerplattenchemie, das in Drucktuchoberflächen für eine höhere Kompatibilität mit energiehärtenden Farben einfließt. Asiatische Hersteller wie Kinyo und Yuncheng Plate Making nutzen niedrigere Arbeits- und Rohstoffkosten, um preissensible Segmente zu erschließen, liegen aber in der Markenwahrnehmung für hochauflösenden Druck noch hinter westlichen Wettbewerbern zurück.
Strategisch ergänzen Lieferanten Produkteinführungen durch Mehrwertdienste. Fernüberwachung der Drucktuchleistung, vorausschauende Austauschmeldungen und Schulungspakete für Bediener differenzieren das Angebot in einem Markt, in dem sich die Stückpreisunterschiede verringern. Da die Umweltvorschriften strenger werden, entwickelt sich die Bewertung von Drucktuchabfällen und des Kohlenstoff-Fußabdrucks von der Wiege bis zum Werkstor zu einem neuen Wettbewerbsfeld. Diese Dynamiken signalisieren insgesamt, dass der Markt für kompressible Drucktücher Unternehmen belohnen wird, die in der Lage sind, Führerschaft in der Materialwissenschaft mit einer robusten technischen Dienstleistungsinfrastruktur zu verbinden.
Marktführer der Branche für kompressible Drucktücher
-
Trelleborg AB
-
Kinyo Rubber Industrial Co.
-
Fujikura Rubber Ltd.
-
Flint Group - Day International (dayGraphica)
-
Continental AG (Phoenix Xtra)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kompressible Drucktücher Unternehmen in diesem Bericht
- Trelleborg AB (Vulcan / Rollin / Printec)
- Continental AG (Phoenix Xtra)
- Flint Group - Day International (dayGraphica)
- Kinyo Rubber Industrial Co., Ltd.
- Fujikura Rubber Ltd.
- Duco International Ltd.
- Anchor Graphics Inc.
- Shanghai Huajiao Packing Printing Material Co., Ltd.
- Shanghai Shenji Printing Material Co., Ltd.
- Linyi Xingguang Blanket Co., Ltd.
- Meiwa Rubber Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für kompressible Drucktücher
- Dezember 2024: Die Umweltschutzbehörde (EPA) schloss die Perchlorethylen-Regulierung gemäß dem Gesetz zur Kontrolle toxischer Substanzen (TSCA) ab und leitete einen 10-jährigen Ausstieg für die meisten gewerblichen Verwendungen ein, einschließlich der Reinigung von Drucktüchern.
- Juli 2024: Das Methylenchlorid-Verbot der Umweltschutzbehörde (EPA) trat in Kraft und eliminierte ein weit verbreitetes Lösungsmittel für die Drucktuchpflege, was die Abhängigkeit von wasserbasierten Systemen erhöhte.
- Juni 2024: AstroNova präsentierte AQUAFLEX-Verpackungsdruckmaschinen und TrojanLabel T2-PRO digitale Etikettiersysteme auf der Drupa 2024 und erweiterte damit die Geräte, die kompressible Drucktücher verwenden.
- Mai 2024: Baldwin Technology stellte Unity LED vor, ein Härtungsmodul, das im Vergleich zu Quecksilber-UV-Einheiten 60 % Energieeinsparungen verspricht.
- März 2024: Algenesis Corporation und die Universität Kalifornien San Diego entwickelten ein biologisch abbaubares thermoplastisches Polyurethan für umweltfreundliche Drucksaalverbrauchsmaterialien.
Umfang des globalen Berichts über den Markt für kompressible Drucktücher
Segmentierungsübersicht
| Kommerzieller Druck |
| Verpackungsdruck |
| Publikationsdruck |
| Sicherheits- und Spezialdruck |
| Bogenoffset |
| Rollenoffset (Heatset) |
| Rollenoffset (Kaltset) |
| Digitaler Hybridoffset |
| Zeitungen und Zeitschriften |
| Bücher |
| Faltschachteln |
| Etiketten und Anhänger |
| Wellpappenverpackung |
| Sonstige Endverbrauchsbranchen |
| Nitrilkautschuk (NBR) |
| NBR/PVC-Mischungen |
| EPDM und andere Synthesewerkstoffe |
| UV-beständige Verbindungen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Anwendung | Kommerzieller Druck | ||
| Verpackungsdruck | |||
| Publikationsdruck | |||
| Sicherheits- und Spezialdruck | |||
| Nach Druckmaschinentyp | Bogenoffset | ||
| Rollenoffset (Heatset) | |||
| Rollenoffset (Kaltset) | |||
| Digitaler Hybridoffset | |||
| Nach Endverbrauchsbranche | Zeitungen und Zeitschriften | ||
| Bücher | |||
| Faltschachteln | |||
| Etiketten und Anhänger | |||
| Wellpappenverpackung | |||
| Sonstige Endverbrauchsbranchen | |||
| Nach Materialzusammensetzung | Nitrilkautschuk (NBR) | ||
| NBR/PVC-Mischungen | |||
| EPDM und andere Synthesewerkstoffe | |||
| UV-beständige Verbindungen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für kompressible Drucktücher?
Der Markt für kompressible Drucktücher wird im Jahr 2026 auf 1,02 Milliarden USD geschtzt und ist auf dem Weg, bis 2031 1,27 Milliarden USD zu erreichen.
Welches Anwendungssegment trägt den größten Umsatz bei?
Der Verpackungsdruck führt mit einem Anteil von 35,62 % an der weltweiten Nachfrage im Jahr 2025 und wird voraussichtlich bis 2031 eine CAGR von 5,84 % verzeichnen.
Warum wachsen UV-beständige Drucktuchverbindungen so schnell?
Hybride UV- und LED-UV-Druckmaschinen setzen Drucktücher aggressiven Chemikalien und höheren Temperaturen aus, was Drucker dazu veranlasst, UV-beständige Verbindungen einzusetzen, die eine längere Lebensdauer und weniger Ausfallzeiten bieten.
Wie wirken sich regulatorische Änderungen in den Vereinigten Staaten auf die Drucktuchaustauschzyklen aus?
EPA-Verbote für Methylenchlorid und der Ausstieg aus Perchlorethylen reduzieren die Effizienz der Lösungsmittelreinigung, was dazu führt, dass Drucktücher schneller verglasen und ein früherer Austausch erforderlich wird.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum hält 39,78 % des globalen Umsatzes und weist mit 6,17 % die schnellste CAGR auf, bedingt durch expandierende Fertigungs- und Verpackungsnachfrage.