
Marktgröße und Marktanteil für klinische Diagnostik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
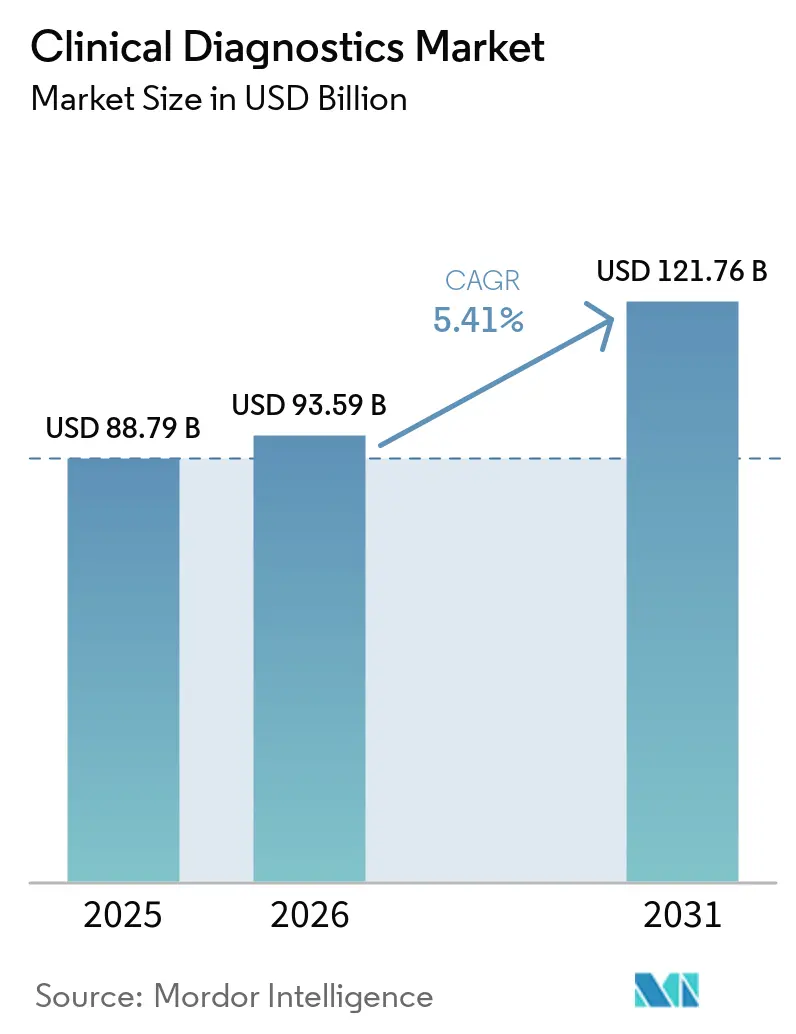
| Marktgröße (2026) | 93.59 Milliarden US-Dollar |
| Marktgröße (2031) | 121.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.41 % |
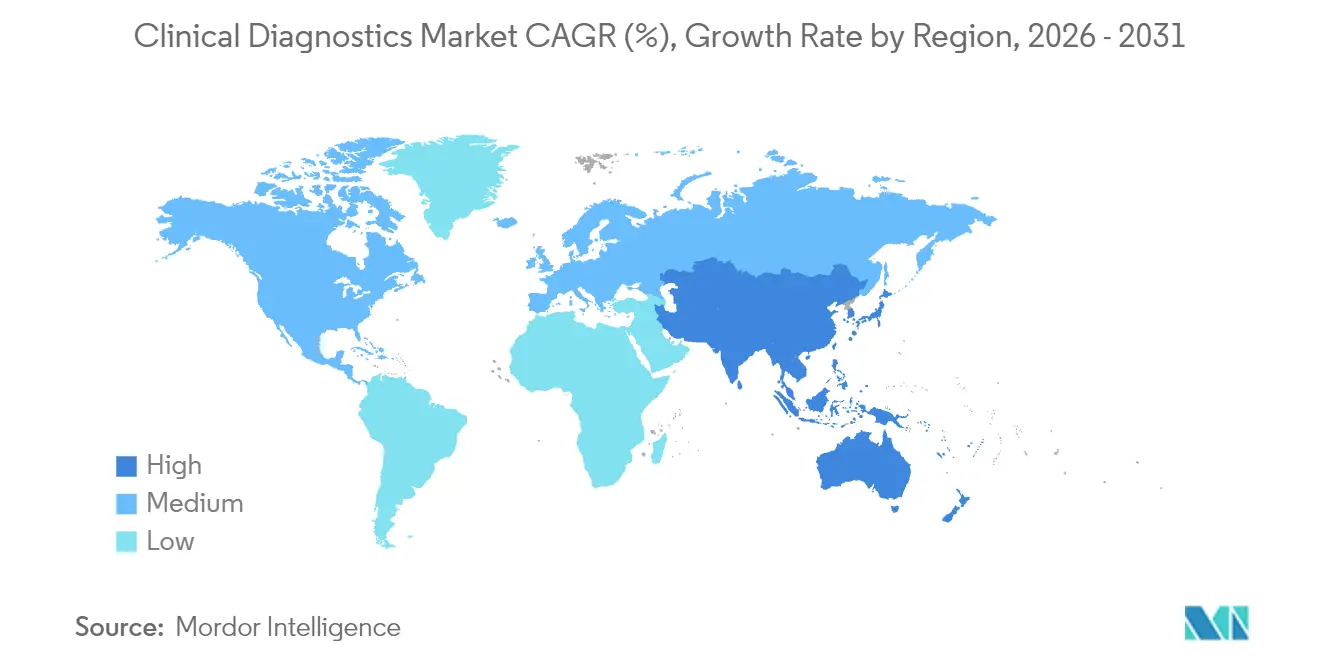
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für klinische Diagnostik von Mordor Intelligence
Die Marktgröße für klinische Diagnostik wurde im Jahr 2025 auf 88,79 Milliarden USD geschätzt und soll von 93,59 Milliarden USD im Jahr 2026 auf 121,76 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,41 % während des Prognosezeitraums (2026–2031).
Diese Aussicht signalisiert einen Wandel von pandemiebedingter Volatilität hin zu stetigem Wachstum, da Laboratorien Automatisierung, künstliche Intelligenz und Präzisionsmedizin-Kapazitäten zusammenführen. Die zunehmende Prävalenz chronischer Erkrankungen hält die routinemäßigen Volumina des Großen Blutbildes (CBC) hoch, während onkologische Biomarker-Panels schneller skalieren, da Gesundheitssysteme personalisierte Versorgungsmodelle einführen. Der Preisdruck bei Reagenzien nimmt zu, da die Instrumentenautomatisierung den Verbrauch pro Test reduziert, während Datenmanagementsoftware von einem „Nice-to-have” zu einem „geschäftskritischen” Status für Qualitätssicherung und Interoperabilität aufsteigt. Schwellenländer lenken Infrastrukturinvestitionen in dezentralisierte und heimbasierte Testformate und erweitern damit den Markt für klinische Diagnostik über seine traditionelle institutionelle Basis hinaus.
Wichtigste Erkenntnisse des Berichts
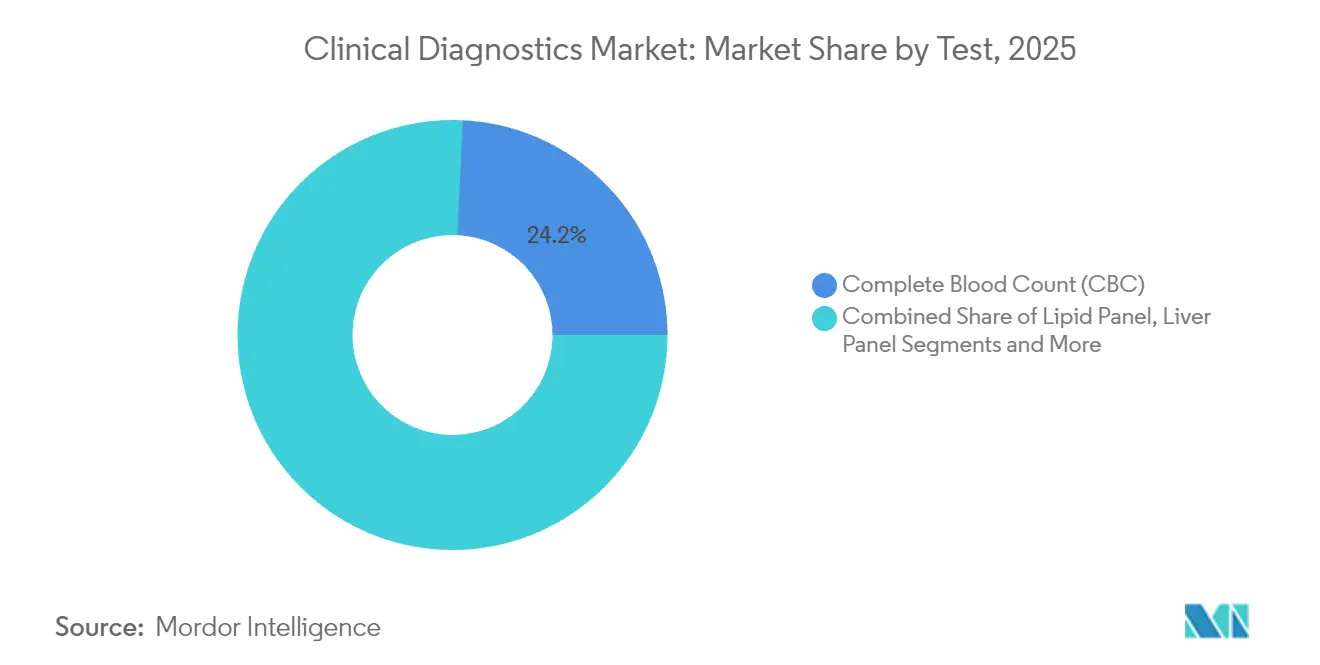
- Nach Test hielt das Große Blutbild (CBC) im Jahr 2025 einen Marktanteil von 24,24 % am Markt für klinische Diagnostik, während Onkologie- und Tumormarker-Tests bis 2031 voraussichtlich mit einem CAGR von 10,39 % wachsen werden.
- Nach Produkt führten Reagenzien & Kits im Jahr 2025 mit einem Anteil von 64,98 %; Datenmanagementsoftware & -dienste soll bis 2031 den höchsten CAGR von 10,62 % erzielen.
- Nach Technologie erfasste Immunoassay & Immunchemie im Jahr 2025 einen Anteil von 32,25 %, während die molekulare Diagnostik bis 2031 mit einem CAGR von 10,43 % expandieren wird.
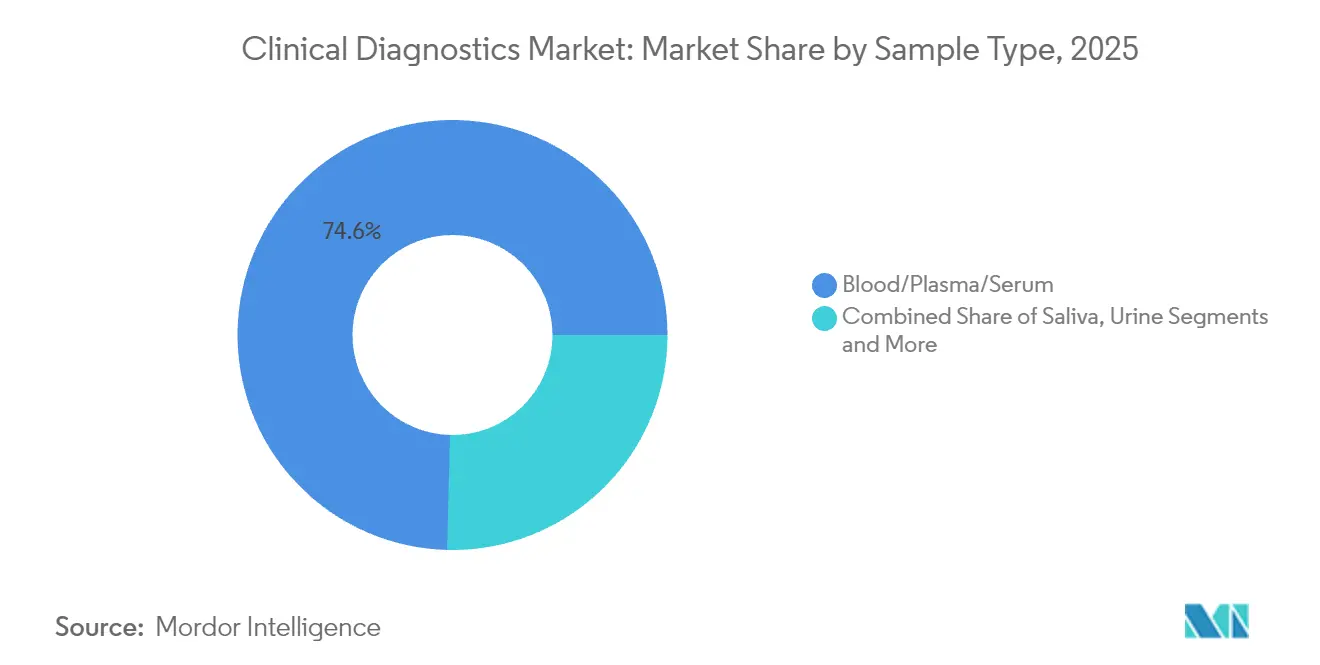
- Nach Probentyp entfielen auf Blut/Plasma/Serum im Jahr 2025 74,60 % des Marktvolumens für klinische Diagnostik; Speicheltests sind auf dem Weg zu einem CAGR von 10,32 % bis 2031.
- Nach Umgebung dominierten zentralisierte klinische Laboratorien im Jahr 2025 mit einem Anteil von 61,40 %, während heimbasierte Tests bis 2031 den stärksten CAGR von 13,48 % verzeichnen dürften.
- Nach Endnutzer hielten Krankenhauslaboratorien im Jahr 2025 einen Anteil von 57,65 %, während Point-of-Care-Umgebungen einen CAGR-Ausblick von 11,55 % aufweisen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 37,98 %; Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR von 10,14 % sein.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz chronischer und Infektionskrankheiten | +1.2% | Global, mit den stärksten Auswirkungen in Asien-Pazifik und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Einführung von Hochdurchsatz-Automatikanalysatoren | +0.8% | Kernmärkte Nordamerika und Europa, Ausdehnung auf APAC | Mittelfristig (2–4 Jahre) |
| Ausbau dezentralisierter Point-of-Care-Tests in Schwellenmärkten | +1.1% | APAC, Lateinamerika und Sub-Sahara-Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Integration klinischer Entscheidungsunterstützung | +0.9% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Multi-Omics und Präzisionsdiagnostik erweitern Testmenüs | +1.0% | Global, zunächst auf entwickelte Märkte konzentriert | Langfristig (≥ 4 Jahre) |
| Modelle der häuslichen Krankenhausversorgung befeuern die schnelle Nachfrage von Probe bis Ergebnis | +0.7% | Nordamerika und Europa, Pilotprogramme in APAC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Integration klinischer Entscheidungsunterstützung
Module für künstliche Intelligenz durchsuchen nun Millionen anonymisierter Labordatensätze, um subtile diagnostische Muster aufzudecken, die menschlicher Überprüfung häufig entgehen. Die Allianz von Quest Diagnostics mit Google Cloud senkte die Fehlerquote bei komplexen Fällen um nahezu 30 % und reduzierte die Bearbeitungszeiten für kritische Werte, was Leistungserbringer dazu veranlasste, KI-Kapazitäten als Standardinfrastruktur statt als Zusatzfunktion zu betrachten[1]. Frühe Anwender gewinnen zudem Überweisungsanteile, da Ärzte schnellere und zuverlässigere Befundübermittlungswege bevorzugen.
Multi-Omics und Präzisionsdiagnostik erweitern Testmenüs
Der Tumorprofilierungs-Assay von Guardant Health verdeutlicht, wie überlagerte genomische, proteomische und metabolomische Daten die Therapieauswahl verbessern und wiederholte Biopsien reduzieren. Laboratorien rechtfertigen höhere Anfangsinvestitionen durch konsolidierte Probenahmeintervalle und verbesserte Therapietreue und unterstützen damit den Wandel hin zu wertbasierter Vergütung, bei der diagnostische Präzision die nachgelagerten Behandlungskosten nachweislich senkt.
Modelle der häuslichen Krankenhausversorgung befeuern die schnelle Nachfrage von Probe bis Ergebnis
Ontario Health berichtet, dass Programme zur akuten Heimversorgung die stationären Kosten pro Behandlungsfall um 30 % senken, jedoch auf Assays angewiesen sind, die die Genauigkeit eines Zentrallabors innerhalb von 30 Minuten erreichen[2]. Gerätehersteller reagieren mit mikrofluidischen Kartuschen und Bluetooth-fähigen Lesegeräten für Multi-Analyten-Panels, die es Klinikern ermöglichen, die Versorgungsintensität ohne zeitverzögernde Einrichtungsverlegungen anzupassen.
Ausbau dezentralisierter Point-of-Care-Tests in Schwellenmärkten
Die Weltgesundheitsorganisation (WHO) betont den Bedarf an robusten, batteriebetriebenen Analysatoren, die hohen Umgebungstemperaturen und intermittierender Stromversorgung standhalten. Anbieter richten sich auf Niedrigmargen-Hochvolumen-Strategien aus, die durch öffentlich-private Partnerschaften unterstützt werden, und integrieren Mobile-Health-Portale für die Ergebnisübermittlung in bandbreitenbeschränkten geografischen Regionen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für fortschrittliche Analysatoren | -0.6% | Global, am ausgeprägtesten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Begrenzte Erstattung und Kostendämpfungspolitiken | -0.8% | Primär Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachpandemischer Lagerüberhang verlangsamt den Geräteersatz | -0.9% | Global, konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenengpässe bei Spezialreagenzien | -0.5% | Global, mit regionalen Unterschieden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachpandemischer Lagerüberhang verlangsamt den Geräteersatz
Krankenhäuser kauften redundante molekulare Analysatoren, um pandemiebedingte Anstiege zu bewältigen; viele laufen nun mit einer Kapazitätsauslastung von 40–60 %, was neue Kapitalallokationen verzögert. Abbott Laboratories meldete geringere Diagnostikumsätze für 2025, da Kunden bestehende Bestände aufbrauchen, anstatt Plattformen zu erneuern[3]. Der Preiswettbewerb nimmt zu, drückt die Margen und verlängert die Ersatzzyklen bei größeren Systemen um 18–24 Monate.
Begrenzte Erstattung und Kostendämpfungspolitiken
Die Vorausgenehmigungsregeln von UnitedHealthcare für 2025 und die 10-prozentige Kürzung der Erstattung für Routinetests durch die französische Regierung veranschaulichen die zunehmende Prüfung des Testnutzens durch Kostenträger. Laboratorien priorisieren Assays mit belastbaren Ergebnisbelegen, und Hersteller konzentrieren ihre Forschung und Entwicklung auf gesundheitsökonomische Studien, um Premium-Tests angesichts verschärfter Abdeckungskriterien zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Test:
Onkologiepanels übertreffen Routine-ScreeningsOnkologie- und Tumormarker-Assays werden voraussichtlich eine CAGR von 10,39 % verzeichnen, was die pharmazeutische Ausrichtung auf Begleitdiagnostik-Anforderungen widerspiegelt. Das Große Blutbild (CBC) hielt einen Marktanteil von 24,24 % im Markt für klinische Diagnostik im Jahr 2025 und sicherte die Basisvolumenstabilität in der Akut- und Chronisch-Versorgung.
Erweiterte Multi-Parameter-Onkologiepanels verbessern die Workflow-Wirtschaftlichkeit durch die Konsolidierung von Biomarkern, während Lipidprofile einem Substitutionsrisiko durch Handgeräte ausgesetzt sind, die die Bearbeitungsanforderungen der Primärversorgung erfüllen. Menüs für Infektionskrankheiten normalisieren sich nach pandemischen Höchstwerten, bleiben jedoch in Programmen zur Überwachung antimikrobieller Resistenzen unverzichtbar.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Produkt:
Software wird zum entscheidenden WertschöpfungsfaktorReagenzien & Kits erzielten 64,98 % des Umsatzes im Jahr 2025, jedoch ist Datenverwaltungssoftware auf Kurs für eine CAGR von 10,62 %, da Laboratorien Qualitätskontrolle und regulatorische Auditpfade digitalisieren. Instrumente werden nun mit offenen APIs ausgeliefert, die es Middleware ermöglichen, Probentransport, Reagenzienzuteilung und Ergebnisfreigabe in Echtzeit zu koordinieren und die Lebensdauer von Anlagen bei zurückhaltenden Kapitalausgaben zu verlängern. Wettbewerbsangebote drücken die Reagenzienmargen und veranlassen Hersteller, Informatik-Abonnements zu bündeln, die die Kundenbindung durch Workflow-Effizienzen statt durch physische Verbrauchsmaterialien stärken.
Nach Technologie:
Molekulare Plattformen führen die Innovationskurve anImmunoassay & Immunchemie hielt im Jahr 2025 einen Anteil von 32,25 % am Marktvolumen für klinische Diagnostik, doch die molekulare Diagnostik wird bis 2031 voraussichtlich mit einem CAGR von 10,43 % steigen, getrieben durch KI-gestützte Erregererkennung und sinkende Kosten der Sequenzierung der nächsten Generation. Die Automatisierung der hämatologischen Zellbildgebung und digitaler Koagulationsendpunkte reduziert die manuelle Überprüfung, während massenspektrometrische Nischen wie die Toxikologie in Referenzlabors Premiumpreise erzielen.
Nach Probenart:
Speichel und andere nicht-invasive Proben gewinnen an BedeutungBlutbasierte Tests repräsentieren nach wie vor 74,60 % des aktuellen Volumens, doch Speichel-Assays verzeichnen eine CAGR von 10,32 %, da Heimprobenentnahmekits die Compliance und die pädiatrische Akzeptanz verbessern. Urin- und Gewebebiopsien behalten ihre Relevanz für nephrologische und onkologische Arbeitsabläufe, während Mikroschweiß- und Atemkondensat-Probenahmen in Screening-Pilotprogrammen für Stoffwechselerkrankungen aufkommen, die den Markt für klinische Diagnostik in unterversorgten Bevölkerungsgruppen erweitern könnten.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Einrichtung:
Häusliche Tests zeichnen die Logistikkarte neuZentralisierte Laboratorien nutzen Skaleneffekte für komplexe Panels, aber häusliche Testkits werden voraussichtlich jährlich um 13,48 % wachsen, da sich Erstattungsrahmen zur Unterstützung der Fernüberwachung weiterentwickeln. Point-of-Care-Einheiten in Notaufnahmen integrieren nun Hämatologie-, Chemie- und molekulare Module, verkürzen Aufnahmeentscheidungen um bis zu 60 Minuten und leiten weniger schwere Fälle in ambulante Kanäle um.
Nach Endnutzer:
Point-of-Care gewinnt auf Kosten stationärer LaboratorienKrankenhauslaboratorien machten 57,65 % des Umsatzes im Jahr 2025 aus, verlieren jedoch Marktanteile an Point-of-Care-Standorte, die voraussichtlich um 11,55 % pro Jahr wachsen werden. Unabhängige Laboratorien differenzieren sich durch Spezialtest-Portfolios, während Arztpraxiseinheiten Patientenvorteile bei der Nachsorge chronischer Erkrankungen sichern.
Geografische Analyse
Markt für klinische Diagnostik in Nordamerika und im asiatisch-pazifischen Raum
Nordamerika hielt 2025 mit 37,98 % den größten Marktanteil aufgrund hoher Pro-Kopf-Ausgaben, doch die CAGR von 10,14 % im asiatisch-pazifischen Raum unterstreicht den zunehmenden Zugang zur Gesundheitsversorgung und die steigende Inzidenz chronischer Erkrankungen. Für den asiatisch-pazifischen Raum wird zwischen 2026 und 2031 ein inkrementeller Umsatzzuwachs von mehr als 15,62 Milliarden USD prognostiziert, begünstigt durch den Ausbau öffentlicher Krankenhäuser, die Einführung universeller Krankenversicherungssysteme sowie lokale Fertigungsanreize, die die Testkosten pro Kopf senken. Staatliche Subventionen fördern dezentralisierte Plattformen, die dem Mangel an Fachärzten in ländlichen Regionen entgegenwirken, wodurch der Markt für klinische Diagnostik Erstkunden erschließen und ein zweistelliges Mengenwachstum erzielen kann. Multinationale Unternehmen kooperieren mit regionalen Behörden, um Abfüllanlagen für Reagenzien zu errichten, die Importzölle umgehen und Lieferzeiten verkürzen sollen.
Markt für klinische Diagnostik in Nordamerika
Nordamerika ist zwar ein reifer Markt, bleibt jedoch ein technologischer Vorreiter. KI-gestützte molekulare Panels und die Logistik für zu Hause entnommene Proben haben sich von Pilotprogrammen zu systemweiten Protokollen in integrierten Versorgungsnetzwerken entwickelt. Dennoch dämpfen Erstattungsbeschränkungen und Vorabgenehmigungspflichten das Mengenwachstum. Laboratorien reagieren darauf, indem sie Präzisionsonkologietests mit Dossiers zu Real-World-Evidenz kombinieren, die den Mehrwert im Rahmen ergebnisbasierter Verträge belegen. Die Konsolidierung setzt sich fort, da regionale Gesundheitssysteme Routinearbeiten an große Referenzlabore auslagern, die Skaleneffekte optimieren und in Informatiksysteme der nächsten Generation investieren.
Markt für klinische Diagnostik in Europa
Europa sieht sich unterschiedlichen Entwicklungen gegenüber: Nordeuropäische Länder lenken Budgets für Präventivversorgung in die Screening-Programme für Herz-Kreislauf- und Stoffwechselerkrankungen, während südeuropäische Länder mit fiskalischer Austerität kämpfen, die die Einführung hochpreisiger molekularer Assays einschränkt. Die In-vitro-Diagnostik-Verordnung (IVDR) der Europäischen Union erhöht zudem die Compliance-Anforderungen und veranlasst kleinere Hersteller, nicht skalierbare Produktlinien aufzugeben. Dennoch sorgt die alternde Bevölkerung für ein stabiles Grundvolumen, und grenzüberschreitende Kooperationen im Bereich der Diagnostik seltener Erkrankungen erhalten die Nachfrage nach spezialisierten Tests aufrecht.
Regulatorisches Umfeld
Die klinische Diagnostik unterliegt zunehmend miteinander verschmelzenden Geräte- und Laborvorschriften, wobei Software und Nachweisführung stärker in den Fokus rücken. In der Europäischen Union bleibt der Übergang zur In-vitro-Diagnostik-Verordnung (IVDR) ein zentraler Compliance-Treiber: Die Verordnung (EU) 2024/1860 (Juni 2024) verlängerte die Übergangsfristen für Altgeräte (Klasse D bis Dezember 2027, Klasse C bis Dezember 2028 sowie Klasse B und sterile Klasse A bis Dezember 2029), während Hersteller weiterhin Anforderungen an Qualitätsmanagementsysteme und fristgerechte Einreichungen bei benannten Stellen erfüllen müssen, um den Marktzugang zu behalten.
In den Vereinigten Staaten hat die FDA die Aufsichtsgrenzen für Softwarefunktionen, die neben Diagnostika eingesetzt werden, weiter präzisiert, unter anderem durch die aktualisierte Leitlinie zu Clinical Decision Support Software im Januar 2026, die weiter unterscheidet, welche CDS-Funktionen unter die Aufsicht der FDA fallen. In China hat die National Medical Products Administration (NMPA) die Herstellungsaufsicht verstärkt, mit einer überarbeiteten Guten Herstellungspraxis für Medizinprodukte (veröffentlicht im Dezember 2025), die am 1. November 2026 in Kraft tritt. Die Aktualisierung stärkt das Lebenszyklus-Risikomanagement und fügt weitere technologiegestützte Kontrollen hinzu, die die Herstellung von Diagnostika und die Lieferbereitschaft für regulierte Assays betreffen.
Wettbewerbslandschaft
Marktkonzentration
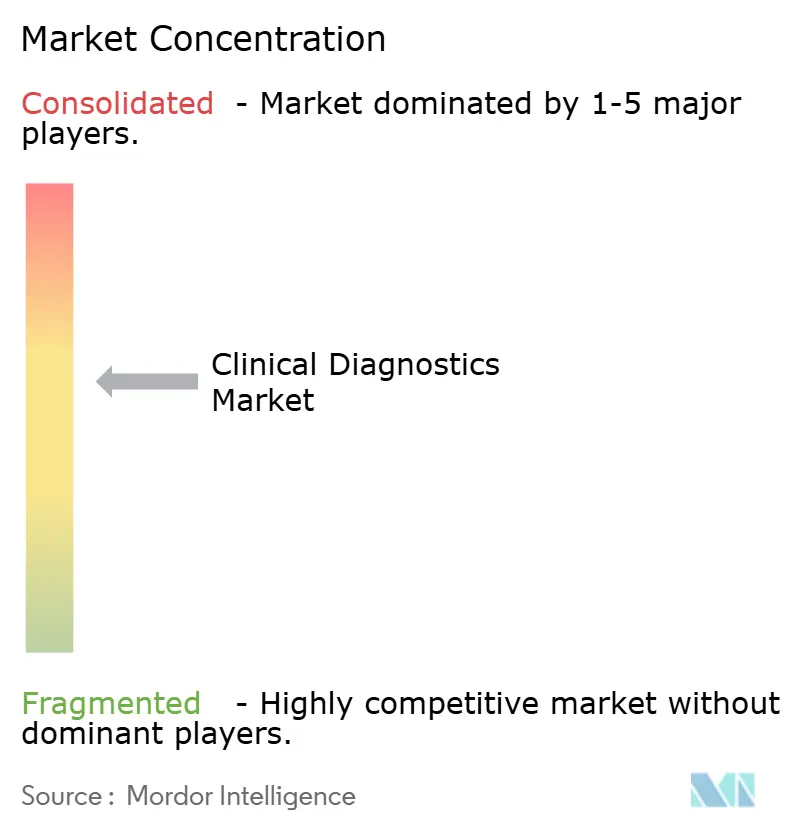
Der globale Wettbewerb bleibt mäßig konzentriert, da die fünf größten Anbieter einen bedeutenden Anteil am Umsatz 2024 ausmachen. Abbott, Roche, das zu Danaher gehörende Beckman Coulter und weitere verteidigen ihre Marktstellung durch kontinuierliche Menüerweiterung, Automatisierungsupgrades und Software-Bündelung. Der DXC500i-Analysator von Danaher, der im März 2025 von der FDA (US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit) zugelassen wurde, liefert höheren Durchsatz und geringere Probenübertragung und stärkt so sein Chemie-Franchise. Roche erweitert seine cobas-Linie um einen KI-gestützten Viruslastalgorithmus, der die Rate ungültiger Läufe reduziert.
Strategische Partnerschaften nehmen zu. Quest Diagnostics kooperiert mit Google Cloud, um maschinelles Lernen in sein nationales Laborinformationsnetzwerk zu integrieren, mit dem Ziel, Algorithmen zur Schlaganfallrisikovorhersage zu entwickeln, die als White-Label-Lösungen an Krankenhausmandanten angeboten werden könnten. LabCorp arbeitet mit Ultima Genomics zusammen, um kostengünstige Gesamtgenomsequenzierung zu beschleunigen, während bioMérieux SpinChip Diagnostics erwirbt, um seine Schnelltest-Kapazitäten am Patientenbett zu stärken.
Neue Marktteilnehmer konzentrieren sich auf enge, aber wachstumsstarke Nischen wie Flüssigbiopsie, Exosomsequenzierung und Früherkennung mehrerer Krebsarten. Kapital fließt bevorzugt in Plattformen, die Biomarker-Entdeckung mit vertikal integrierter Informatik verbinden und die Abhängigkeit von etablierten Analysatoren minimieren. Skalierungsherausforderungen bleiben jedoch bestehen: Erstattungshürden, klinische Nutzennachweise und die Verteilung in etablierten Krankenhausprogrammen verlangsamen die disruptive Marktanteilsgewinnung. Etablierte Anbieter setzen zunehmend auf „Kaufen oder Kooperieren”-Taktiken und übernehmen vielversprechende Start-ups, um Technologielücken zu schließen, während sie Markenvertrauen und globale regulatorische Infrastruktur aufrechterhalten.
Marktführer in der klinischen Diagnostik
-
Bio-Rad Laboratories Inc.
-
Danaher Corporation (Beckman Coulter, Cepheid)
-
F. Hoffmann-La Roche AG
-
Abbott Laboratories
-
bioMerieux SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für klinische Diagnostik Unternehmen in diesem Bericht
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Danaher Corporation (Beckman Coulter, Cepheid)
- Thermo Fisher Scientific
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Hologic
- QIAGEN
- Quest Diagnostics
- Sysmex
- Sonic Healthcare
- Illumina
- PerkinElmer (Revvity) Inc.
- DiaSorin
- Ortho Clinical Diagnostics (QuidelOrtho)
- LabCorp
- GenMark Diagnostics
- Randox Laboratories
Marktchancen und Zukunftsaussichten
Zwei kurzfristige Whitespace-Bereiche werden zunehmend umsetzbar: (1) regulierte, interoperable Diagnostiksoftware, die sich in klarer gefasste politische Grenzen einfügt, und (2) dezentrale Testmodelle, die die Qualität zentraler Labore erhalten und gleichzeitig die Durchlaufzeit verbessern. In den USA deutet die erneute Gesetzgebungsaktivität rund um laboreigene Tests, einschließlich der Einbringung des Enhancing Clinical Laboratory Innovation and Access (CLIA) Act of 2026 (H.R. 8890) im Mai 2026, auf eine Nachfrage nach Governance-Modellen hin, die der Art entsprechen, wie Labore Assays validieren und einsetzen. Für Anbieter unterstützt dies das Bündeln von Assay-Leistungsnachweisen, Analytik und prüfbereiten Datenmanagement-Tools für CLIA-Umgebungen.
In Europa prägt die IVDR-Umsetzung weiterhin, wo sich kommerzielle Anstrengungen konzentrieren, unterstützt durch Standardisierungs- und Infrastrukturarbeiten bei benannten Stellen, wie etwa die Durchführungsverordnung (EU) 2026/977 (Mai 2026) zu einheitlichen Qualitätsmanagementanforderungen für benannte Stellen sowie die Aktualisierungen harmonisierter Normen im Juni 2026 (Durchführungsbeschlüsse (EU) 2026/1231 und 2026/1313). Die Ausweitung des Anbieter-Durchsatzes ohne Flächenerweiterung deutet ebenfalls auf eine Nachfrage nach modularer Automatisierung und integrierten Plattformen hin, wie die Installation von Roche cobas pro-Integrationslösungen durch Vanderbilt Health im Juni 2026 zeigt, wodurch sich die Testkapazität auf gleicher Fläche verdoppelte. Eine erstattungsgebundene Akquise zeigt sich auch bei aufkommenden Biomarker-Kategorien: Anthem Blue Cross and Blue Shield leitete eine Kostenübernahme (wirksam ab 1. Juli 2026) für Quanterix' LucentAD Complete Alzheimer-Bluttest ein, was auf einen klareren Weg für hochsensitive Assays hinweist, die klinischen Nutzen nachweisen und sich an der Kostenträgerpolitik ausrichten können.
Neueste Industrielle Entwicklungen in Markt für klinische Diagnostik
- Juli 2026: Beckman Coulter Diagnostics erhielt die CE-Kennzeichnung nach IVDR für seinen Access p-Tau217-Bluttest zur Bewertung der Amyloid-Pathologie und führte zudem einen Access BD-pTau217-Assay nur für Forschungszwecke ein. Die Zulassungen erweitern die Tiefe des Testmenüs für neurodegenerative Diagnostik und stärken die Fähigkeit des Unternehmens, den europäischen Zugang unter der IVDR für fortschrittliche Biomarker-Assays aufrechtzuerhalten.
- Mai 2026: Roche schloss eine endgültige Fusionsvereinbarung zur Übernahme von PathAI, mit dem Ziel, digitale Pathologie und KI-gestützte Diagnostikfunktionen in sein Diagnostics-Geschäft zu integrieren. Die Transaktion stärkt die Verbindung zwischen anatomisch-pathologischen Arbeitsabläufen und klinischer Diagnostikinformatik und unterstützt eine höhere Durchsatzinterpretation sowie standardisierte Berichterstattung, während Labore ihre Präzisionsmedizin-Tests skalieren.
- März 2025: Danaher erhielt die FDA-Zulassung für den Beckman Coulter DXC500i-Chemieanalysator und erweiterte damit sein Angebot im mittleren Volumensegment der Chemie mit höherem Durchsatz und verbesserten Arbeitsabläufen. Die Zulassung unterstützt Ersatz- und Konsolidierungszyklen im Wettbewerbsumfeld der klinischen Kernchemie, während Labore Automatisierungs-Upgrades gegen die Prüfung von Investitionsausgaben abwägen.
Markt für klinische Diagnostik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für klinische Diagnostik definiert als Erlöse aus routinemäßigen und spezialisierten klinischen Tests, die zur Erkennung, Überwachung und Behandlung von Krankheiten eingesetzt werden. Dazu gehören Instrumente und Testreagenzien, die in Labor- und patientennahen Umgebungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen rein forschungsbezogene Testmaterialien und nicht-klinische Screening-Dienste aus, die nicht Teil standardmäßiger Patientenversorgungspfade sind.
Segmentierungsübersicht
- Nach Test
- Lipidpanel
- Leberpanel
- Nierenpanel
- Großes Blutbild (CBC)
- Elektrolyttestung
- Infektionskrankheitentestung
- Onkologie- und Tumormarkertestung
- Begleitdiagnostik
- Weitere Tests
- Nach Produkt
- Instrumente/Analysatoren
- Reagenzien und Kits
- Datenverwaltungssoftware und Dienstleistungen
- Nach Technologie
- Klinische Chemie
- Immunoassay und Immunochemie
- Molekulare Diagnostik
- Hämatologie
- Koagulation und Hämostase
- Mikrobiologie
- Urinanalyse
- Weitere (Massenspektrometrie, Durchflusszytometrie)
- Nach Probenart
- Blut/Plasma/Serum
- Urin
- Speichel
- Gewebe/Biopsie
- Weitere Proben
- Nach Einrichtung
- Zentralisierte klinische Laboratorien
- Point-of-Care-Teststellen
- Häusliche Testung
- Nach Endnutzer
- Krankenhauslaboratorien
- Unabhängige Diagnostiklaboratorien
- Point-of-Care-Einrichtungen
- Arztpraxislaboratorien
- Weitere Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung dessen, was getestet wird und wo Tests stattfinden, und richtet dies dann an messbaren Nachfragesignalen aus. Wir nutzen öffentliche Quellen wie die Weltgesundheitsorganisation, die US-amerikanischen Zentren für Krankheitskontrolle und -prävention sowie die Weltbank, um Krankheitslast, Testleitlinien und Trends beim Gesundheitszugang zu verstehen, die die Testvolumina beeinflussen.
Um die Angebotsseite zu fundieren, prüfen wir Quellen wie die US-amerikanischen FDA-Gerätedatenbanken, OECD-Gesundheitsstatistiken und Veröffentlichungen in begutachteten klinischen Laborjournalen hinsichtlich technologischer Veränderungen, Zulassungsmustern und Workflow-Änderungen zwischen Zentrallabors und Point-of-Care. Wir nutzen auch Jahresberichte von Unternehmen, Ergebnispräsentationen und seriöse Pressemitteilungen, um Preisentwicklungen, Verschiebungen im Assay-Mix und Kapazitätserweiterungen zu verstehen, die dann mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten und Patentdatenbanken gegengeprft werden, sofern erforderlich. Diese Beispiele sind nur illustrativ, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Validierung des Testmix, der Preisentwicklung und der Entstehung von Nachfrage in Krankenhauslabors, unabhängigen Labors und dezentralisierten Umgebungen. Wir sprechen mit Stakeholdern aus den Bereichen Assay, Instrument und Distribution in der Region Asien-Pazifik, EMEA und Amerika, damit Annahmen aus der Sekundärforschung korrigiert und unsichere Eingaben vor der Modellfinalisierung trianguliert werden können.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 17 % | Asien-Pazifik: 48 % |
| Mittlere Ebene: 42 % | Funktions-/Einheitsleiter: 37 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 46 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt durch eine Kombination aus Top-down- und Bottom-up-Logik. Die Top-down-Perspektive basiert auf einem aus Gesundheitsaktivitäten und Testintensität rekonstruierten Nachfragepool, der dann in Diagnostikausgaben umgewandelt wird, indem die Prävalenz chronischer Erkrankungen, der Anteil der alternden Bevölkerung und die Inanspruchnahme von Gesundheitsleistungen mit routinemäßigen Panel-Volumina und spezialisierten Infektionskrankheitstests verknüpft werden.
Nachdem diese Obergrenze ermittelt wurde, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichprobenpreis-mal-Volumen-Prüfungen für hochfrequente Panels, die Entwicklung des installierten Instrumentenbestands und die von Stakeholdern gemeldeten Reagenzien-Pull-through-Muster. Zu den wichtigsten Eingaben, die das Modell typischerweise beeinflussen, gehören der Anteil zentralisierter versus Point-of-Care-Tests, der Erstattungs- und Eigenanteilsmix nach Region, durchschnittliche Verkaufspreisänderungen für Reagenzien, der Automatisierungsgrad in Labors und die Adoptionsgeschwindigkeit für hochempfindlichere Assays. Wo Bottom-up-Eingaben für kleinere Märkte lückenhaft sind, werden Lücken durch die Verwendung von Vergleichsmarkt-Proxys geschlossen und der implizierte Preis pro Test anhand von Interview-Feedback einem Stresstest unterzogen.
Die Prognose verwendet eine Szenarioanalyse, die durch Trendlinien in den oben genannten Variablen gestützt wird, gefolgt von einem exponentiellen Glättungsschritt, um eine Überreaktion auf einmalige Testspitzen zu vermeiden. Die Annahmen werden so abgestimmt, dass kurzfristige Schwankungen bei Infektionstests die längerfristige Entwicklung der Nachfrage nach Routinediagnostik nicht verzerren.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Triangulation. Modellausgaben werden mit unabhängigen Signalen verglichen, wie z. B. der Entwicklung der öffentlichen Gesundheitsausgaben, regulatorischen Aktivitäten und dem beobachteten Preisdruck bei Reagenzien. Wenn ein Ausreißer auftritt, wird er auf einen spezifischen Treiber zurückgeführt, und die Annahme wird durch eine Nachbefragung von Experten oder durch erneute Prüfung der zugrunde liegenden öffentlichen Datenreihen überprüft.
Vor der Freigabe durchlaufen das Modell und die Darstellung mehrstufige interne Überprüfungen, damit Logik, Mathematik und Umfangsausrichtung über Regionen und Testtypen hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen, Erstattungsverschiebungen oder sprunghafte Veränderungen bei der Laborauslastung. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für klinische Diagnostik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für klinische Diagnostik können weit auseinanderliegen, selbst wenn das Thema identisch klingt. Jeder Herausgeber zieht die Marktgrenzen unterschiedlich und verwendet eine andere Mischung aus Testvolumina, Preislogik und Jahresdefinitionen. Unterschiede zeigen sich auch je nachdem, ob ein Modell zentralisierte Laborabläufe betont oder eine breitere Palette klinischer Dienstleistungen einbezieht.
Durch die Verfolgung von Test-Setting-Aufteilungen und die Aktualisierung der Annahmen zur Reagenzienpreiserosion positioniert sich Mordor Intelligence näher am definierten Nachfragepool für Instrumente und Reagenzien, was eine Inflation durch angrenzende Bildgebungsdienstleistungen oder breite Gesundheitsausgaben-Proxys reduziert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 93,59 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 115,51 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Definition für klinische Diagnostik, die implizit weitere Labordienstleistungserlöse und unterschiedliche Währungszeitpunkte aufnehmen kann, was den Gesamtwert gegenüber einem engeren Produktumsatzumfang erhöht. |
| Branchenberatungsunternehmen B | 105,92 Milliarden USD (2024) | Organisiert die Größenbestimmung rund um Testabläufe und Technologiebereiche, was eine breitere Mischung dezentralisierter und peripherer Testkategorien erfassen kann, und es können unterschiedliche Annahmen für die Entwicklung des durchschnittlichen Verkaufspreises bis 2030 angewendet werden. |
Die Differenz erklärt sich hauptsächlich durch Abgrenzungsentscheidungen und die Ausrichtung des Basisjahres, gefolgt davon, wie die Preise für Reagenzien fortgeschrieben werden und wie viel dezentralisiertes Testen als inkrementell gegenüber substituiert aus Zentrallabors behandelt wird. Wenn der Umfang konsistent gehalten und jeder Treiber an ein messbares Signal geknüpft wird, wird der Endwert leichter replizierbar und aktualisierbar, ohne das gesamte Modell jedes Jahr neu schreiben zu müssen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für klinische Diagnostik im Jahr 2026?
Die Marktgröße für klinische Diagnostik beträgt 93,59 Milliarden USD im Jahr 2026, mit einem prognostizierten Wert von 121,76 Milliarden USD bis 2031.
Welches Testsegment wächst am schnellsten?
Onkologie- und Tumormarker-Assays werden voraussichtlich bis 2031 mit einer CAGR von 10,39 % expandieren.
Welche Produktkategorie weist die höchste Wachstumsrate auf?
Datenverwaltungssoftware und Dienstleistungen führen mit einer CAGR von 10,62 %, da Laboratorien ihre Arbeitsabläufe digitalisieren.
Warum gilt Asien-Pazifik als die wichtigste Wachstumsregion?
Staatliche Gesundheitsinvestitionen, steigende Inzidenz chronischer Erkrankungen und der wachsende Zugang der Mittelschicht treiben eine CAGR von 10,14 % in der Region an.
Wie beeinflusst KI Diagnostiklaboratorien?
KI reduziert Fehlerquoten bei komplexen Fällen, beschleunigt Bearbeitungszeiten und ist nun Teil der Kernlaborinfrastruktur statt optionaler Zusatzfunktionen.
Wie ist der Ausblick für häusliche Diagnostiktests?
Häusliche Tests werden voraussichtlich jährlich um 13,48 % wachsen, da Erstattungsmodelle und Programme für Fernversorgung an Bedeutung gewinnen.