
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 113.08 Milliarden US-Dollar |
| Marktgröße (2031) | 152.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
In-vitro-Diagnostik-Marktanalyse von Mordor Intelligence
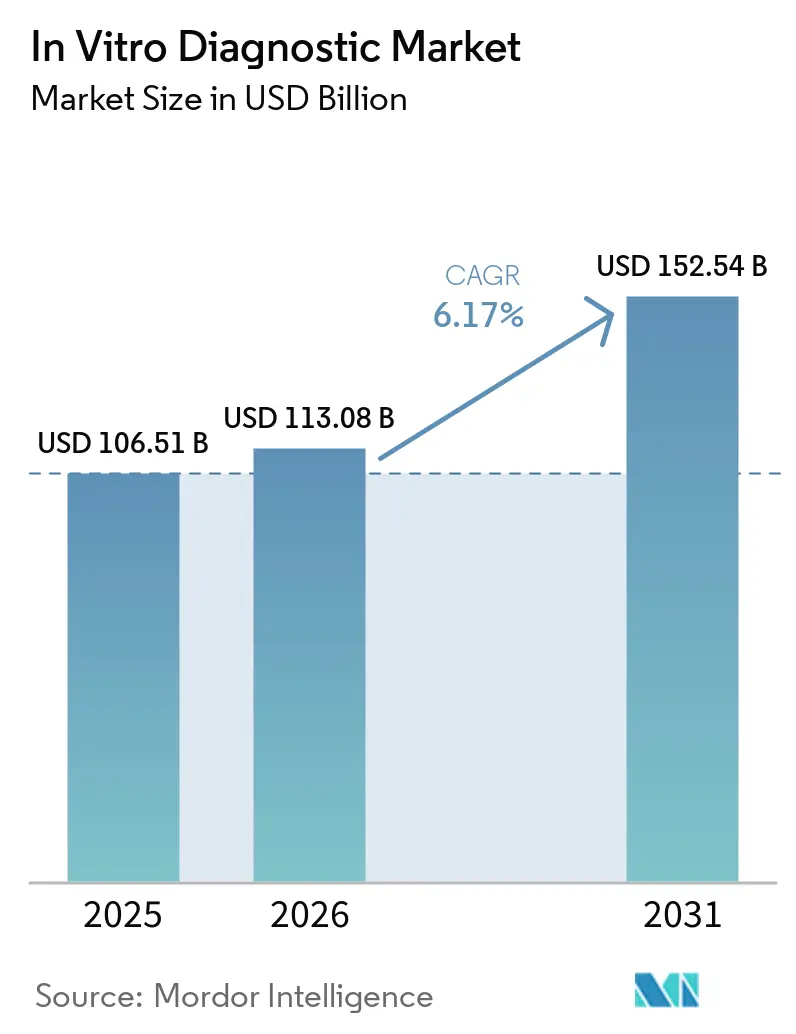
Die Größe des In-vitro-Diagnostik-Marktes wird voraussichtlich von 106,51 Milliarden USD im Jahr 2025 auf 113,08 Milliarden USD im Jahr 2026 steigen und bis 2031 152,54 Milliarden USD erreichen, mit einem CAGR von 6,17 % über den Zeitraum 2026–2031.
Die Prävalenz chronischer Krankheiten, eine alternde Weltbevölkerung und Workflows auf Basis künstlicher Intelligenz treiben die Nachfrage nachhaltiger an als der pandemiebedingte Anstieg. Labore investieren in cloudbasierte Middleware, gebündelte Reagenzien-Mietverträge und integrierte Automatisierung, um Arbeitskosten zu senken und Durchlaufzeiten zu verkürzen. Der Wettbewerbsdruck durch nach ISO 13485 zertifizierte regionale Anbieter komprimiert die Reagenzienmargen und veranlasst multinationale Unternehmen, Service-Bundles und Entscheidungsunterstützungssoftware in den Vordergrund zu stellen. Regulatorische Fragmentierung, Fachkräftemangel und Cybersicherheitsschwachstellen bleiben strukturelle Gegenwindfaktoren; steigende Testvolumina in der Asien-Pazifik-Region und die zunehmende Anzahl dezentraler Standorte gleichen diese Einschränkungen jedoch aus.
Wichtigste Erkenntnisse des Berichts
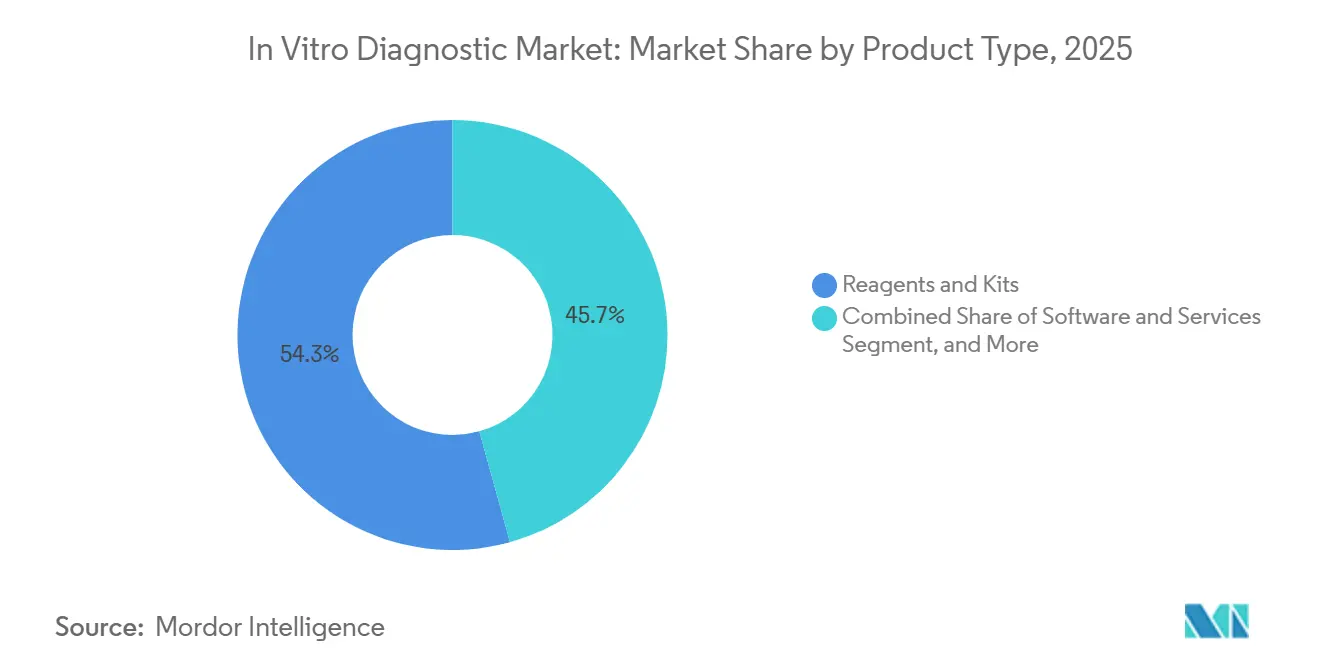
- Nach Produkttyp entfielen im Jahr 2025 54,28 % des Umsatzes auf Reagenzien und Kits, während Software und Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 10,29 % wachsen werden.
- Nach Technologie führte der Immunoassay im Jahr 2025 mit einem Umsatzanteil von 26,63 %; die molekulare Diagnostik wird bis 2031 voraussichtlich mit einem CAGR von 10,43 % wachsen.
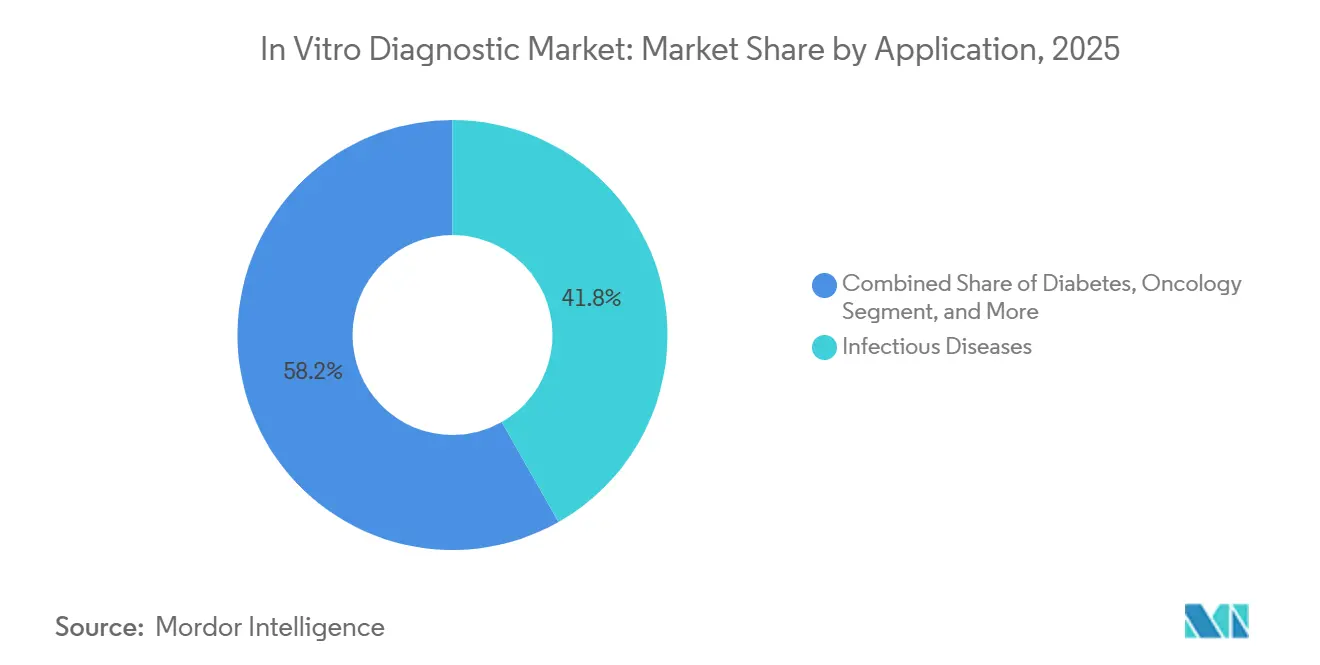
- Nach Anwendung entfielen im Jahr 2025 41,76 % des In-vitro-Diagnostik-Marktanteils auf Infektionskrankheiten, während die Onkologie bis 2031 mit einem CAGR von 9,94 % wachsen soll.
- Nach Endnutzer hielten Krankenhäuser und akademische Labore im Jahr 2025 einen Anteil von 48,28 %; Point-of-Care-Standorte sind bis 2031 für einen CAGR von 7,94 % positioniert.
- Nach Geografie erfasste Nordamerika 37,16 % des Umsatzes im Jahr 2025, während für die Asien-Pazifik-Region bis 2031 ein CAGR von 7,19 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung der Point-of-Care-Diagnostik | +1.2% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Prävalenz chronischer Krankheiten | +1.5% | Nordamerika, Europa, städtisches Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung steigert Testvolumina | +0.9% | Europa, Japan, Südkorea, China | Langfristig (≥ 4 Jahre) |
| Wachsende Belastung durch Infektionskrankheiten | +0.8% | Subsahara-Afrika, Südasien, Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Anstieg dezentraler POC-Tests | +1.0% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Laborautomatisierung und Konvergenz der digitalen Pathologie | +0.7% | Nordamerika, Europa, entwickeltes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung der Point-of-Care (POC)-Diagnostik
Die Regulierungsbehörden erweiterten 2024 und 2025 die CLIA-befreiten Kategorien und ermöglichten es Apotheken und Betriebskliniken, Schnelltests auf Streptokokken, Influenza und Lipidpanels ohne Laborpersonal durchzuführen. Einzelhandelsketten wie CVS Health und Walgreens übernehmen nun Routinetests, die früher an Referenzlabore gingen, und zwingen zentrale Einrichtungen zur Spezialisierung auf esoterische Sequenzierungen und Autoimmunpanels.[1] Die FDA-Zulassung des rezeptfreien kontinuierlichen Glukosemonitors von Dexcom im Jahr 2024 zeigte, dass Unternehmen der Unterhaltungselektronik die bestehende Infrastruktur vollständig umgehen können. Handgehaltene Immunoassay-Lesegeräte und mit Smartphones verbundene Lateral-Flow-Geräte erreichen die Präzision von Krankenhauslaboren und verringern den Leistungsunterschied, der zentrale Labore bisher schützte. Diese Dezentralisierung verbessert den Testzugang, drückt jedoch die Reagenzienvolumina in margenstarken Krankenhausumgebungen.
Hohe Prävalenz chronischer Krankheiten
Diabetes, Herz-Kreislauf-Erkrankungen und chronische Nierenerkrankungen trieben im Jahr 2025 1,3 Milliarden Diagnoseverfahren an und belasteten die globale Laborkapazität.[2] Die Diabetesprävalenz stieg 2024 auf 537 Millionen Erwachsene, mit dem stärksten Wachstum in Südasien und dem Nahen Osten. Jeder Patient mit chronischer Erkrankung benötigt serielle Lipid-, Troponin- und Nierenfunktionstests, was die Nachfrage nach Verbrauchsmaterialien steigert, auch wenn die Erstattung stagniert. Tragbare Biosensoren streamen nun kontinuierlich Glukose- und Laktatdaten und verlagern einen Teil der Überwachung von der Venenpunktion zur Cloud-Analytik. Anbieter bündeln daher Laborberichte mit Abonnements für Längsschnittanalysen, um den Umsatz zu sichern, auch wenn die traditionellen Verbrauchsmaterialverkäufe stagnieren.
Alternde Bevölkerung steigert das Testvolumen bei chronischen Krankheiten
Bürger ab 65 Jahren generieren einen überproportionalen Anteil an Chemiepanels. Allein die über 75-jährige Bevölkerung Japans war 2024 für 47 % aller klinisch-chemischen Tests verantwortlich.[3] Erstattungskürzungen zwangen Labore zur Automatisierung und zur Integration von kartuschenbasierten Multiplex-Assays, die Hämoglobin A1c, Kreatinin und Lipidmarker in einem einzigen Durchlauf kombinieren und so die Arbeitszeit pro Probe reduzieren. Chinas ländliches Screening-Programm 2025 für Einwohner über 60 sicherte Festpreisverträge zugunsten von Hochvolumen-Reagenzienherstellern. Die steigende Krebsinzidenz in alternden Bevölkerungen erhöht ebenfalls die Nachfrage nach Tumormarkern und Liquid-Biopsy-Monitoring und verankert die fortschrittliche Diagnostik tief in den Pfaden der chronischen Versorgung.
Wachsende Belastung durch Infektionskrankheiten treibt die Schnelldiagnostik an
Nach der Pandemie übernahmen Krankenhäuser Multiplex-PCR-Panels, die bis zu 30 Erreger in einer einzigen Kartusche nachweisen, und hielten die Auslastung hoch, auch als die COVID-19-Tests zurückgingen. Die Weltgesundheitsorganisation meldete 2024 10,8 Millionen neue Tuberkulosefälle, wobei 410.000 arzneimittelresistente Infektionen eine zweistündige molekulare Resistenzprofilierung erforderten. Durch Geberfinanzierung wurden 2024 120 Millionen Malaria-Schnelltests verteilt, was die Nachfrage nach infrastrukturarmen Assays in Subsahara-Afrika stärkte. Primärversorgungsstandorte schätzen eine 15-minütige Durchlaufzeit, die das Antibiotikamanagement verbessert und Krankenhauseinweisungen reduziert und damit das Wachstum der molekularen Diagnostik aufrechterhält.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Genehmigungsfristen in mehreren Regionen | -0.6% | Europa, Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Erstattungsunsicherheit bei neuen Tests | -0.5% | Nordamerika, Europa, private Kostenträger in Asien | Mittelfristig (2–4 Jahre) |
| Lücken in Cybersicherheit und Dateninteroperabilität | -0.3% | Vernetzte Infrastrukturen in Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Globaler Mangel an qualifizierten Labortechnikern | -0.4% | Nordamerika, Europa, entwickeltes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Genehmigungsfristen in mehreren Regionen
Die In-vitro-Diagnostika-Verordnung der Europäischen Union, die im Mai 2024 vollständig in Kraft trat, überführte Tausende von Niedrigrisikoassays von der Selbstzertifizierung zur Überprüfung durch Benannte Stellen, was zu einer mittleren Genehmigungszeit von 22 Monaten führte. Japan und China stellen parallele Datenanforderungen, die 18 bis 24 Monate hinzufügen, bevor multinationale Markteinführungen die Asien-Region erreichen. Kleinen Innovatoren fehlt das regulatorische Personal, um gleichzeitige Studien durchzuführen, sodass sie die Vereinigten Staaten priorisieren und frühe Marktanteile im Ausland abtreten. Gestaffelte Markteinführungen verzögern die globale Skalierung und ermöglichen es schnellen Nachahmern, die Erstattung vor den Pionieren zu sichern, was den CAGR des In-vitro-Diagnostik-Marktes geringfügig senkt.
Erstattungsunsicherheit bei neuen Testklassen
Das CMS erließ 2024 Nicht-Erstattungsentscheidungen für mehrere Tests zur Früherkennung mehrerer Krebsarten aufgrund der begrenzten Verfügbarkeit von Mortalitätsdaten. Private Versicherer schlossen sich dieser Haltung an und zwangen Labore zur Selbstzahlung oder zur Aushandlung von Risikoverteilungsverträgen. FoundationOne CDx erhält eine Medicare-Erstattung von 5.800 USD, während vergleichbare Assays ohne FDA-Zulassung häufig mit Antragsablehnungen konfrontiert sind. Labore zögern, kostspielige Onkologiepanels einzusetzen, bis die Erstattung stabilisiert ist, was die Adoptionskurve auch nach der regulatorischen Zulassung verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Verbrauchsmaterialien sichern den Umsatz, Software erfasst das WachstumReagenzien und Kits machten 2025 54,28 % des Umsatzes aus und unterstreichen die auf Verbrauchsmaterialien basierenden Wirtschaftlichkeiten, die die meisten Labore aufrechterhalten. Krankenhäuser bevorzugen Reagenzienmietverträge, die die Anschaffungskosten für Analysegeräte gegen mehrjährige Verbrauchsmaterialkäufe aufheben – ein Modell, das den Anbieterumsatz verstetigt. Software und Dienstleistungen werden bis 2031 voraussichtlich einen CAGR von 10,29 % verzeichnen, angetrieben durch KI-gestützte Entscheidungsunterstützung, cloudgehostete Middleware und Ferndiagnose von Instrumenten. Instrumente bleiben als Lock-in-Plattformen unverzichtbar; Siemens Healthineers' Atellica Solution verarbeitet 440 Tests pro Stunde und verifiziert 85 % der Ergebnisse automatisch, was Arbeitsminuten pro Bericht einspart. Die In-vitro-Diagnostik-Marktgröße für Software ist derzeit gering, aber ihre zweistellige Wachstumstrajektorie signalisiert eine Verlagerung der Labore hin zu Analytik und Compliance-Outsourcing.
Software entkoppelt sich nun von Hardware im Rahmen des Software-als-Medizinprodukt-Rahmens der FDA und ermöglicht unabhängige Algorithmus-Upgrades. Anbieter differenzieren sich durch die Kombination von Cloud-Dashboards mit Qualitätskontrollmaterialien und schaffen so gebundene Ökosysteme. Da die Kapitalbudgets enger werden, werden Einnahmen aus Reagenzienvermietung und abonnementbasierter Software schneller wachsen als Hardware-Platzierungen und die Gewinnpools der Anbieter im In-vitro-Diagnostik-Markt umgestalten.



Nach Technologie:
Molekulare Diagnostik übertrifft etablierte PlattformenDer Immunoassay behielt 2025 einen Umsatzanteil von 26,63 %, angetrieben durch Schilddrüsen-, Herz- und Tumormarker. Die molekulare Diagnostik wird jedoch voraussichtlich mit einem CAGR von 10,43 % wachsen, angetrieben durch Liquid-Biopsy-Zulassungen, CRISPR-Assays und syndromische Infektionskrankheitspanels. Die Automatisierung der klinischen Chemie hat Stoffwechselpanels zur Massenware gemacht, sodass sich Anbieter nun durch schnelleren Durchsatz und Middleware-Integration statt durch Reagenzienchemie differenzieren. Hämatologieplattformen integrieren KI-basierte Zellklassifizierung, während die Mikrobiologie von der Kultur zur MALDI-TOF für eine schnelle Identifizierung in 15 Minuten wechselt.
Die technologische Konvergenz verwischt die Grenzen zwischen etablierten Bereichen; Plattformen der nächsten Generation kombinieren Immunoassay, molekulare Techniken und Massenspektrometrie auf einer einzigen Spur. Labore begrüßen konsolidierte Workflows, die die Probenhandhabung reduzieren, das Fehlerrisiko minimieren und die Arbeitskosten senken. Mit der Skalierung dieser Hybridsysteme wird sich der In-vitro-Diagnostik-Markt hin zu multimodalen Analysegeräten verlagern, die KI-gesteuerte Probentriage integrieren, die Wechselkosten erhöhen und die Anbieterbeziehungen festigen.
Nach Anwendung:
Onkologie beschleunigt sich, Infektionskrankheiten stabilisieren sichInfektionskrankheiten machten 2025 41,76 % des Umsatzes aus, gestützt durch Multiplex-Atempanels, die nach den Pandemiegipfeln weiterhin genutzt wurden. Das Wachstum verlangsamt sich jedoch, da die COVID-19-Volumina zur Normalität zurückkehren. Die Onkologiediagnostik hingegen wird bis 2031 voraussichtlich um 9,94 % pro Jahr wachsen, angetrieben durch Begleitdiagnostika und Liquid Biopsies zur Überwachung minimaler Resterkrankungen, wie Guardant360. Der Diabetestest bleibt ein Hochvolumenmarkt, steht jedoch unter Preisdruck, da kontinuierliche Glukosemonitore rezeptfrei erhältlich werden.
Kardiologiemarker verlagern sich in die POC-Umgebungen der Notaufnahme, während Autoimmun- und Nephrologiepanels durch Multiplex-Formate, die die diagnostische Effizienz steigern, Marktanteile gewinnen. Die höhere Erstattung und klinische Dringlichkeit der Onkologie treiben Kapitalinvestitionen in Sequenzierung, Durchflusszytometrie und Massenspektrometrie an und positionieren Krebstests als das am schnellsten wachsende Segment des In-vitro-Diagnostik-Marktes.

Nach Endnutzer:
Point-of-Care-Standorte gewinnen Anteile, Krankenhäuser behalten KomplexitätKrankenhäuser und akademische Zentren machten 2025 48,28 % des Umsatzes aus, hauptsächlich angetrieben durch Stat- und hochkomplexe Assays, die eine fortschrittliche Infrastruktur erfordern. Point-of-Care-Standorte, Apotheken, Notfallkliniken und betriebliche Gesundheitszentren werden voraussichtlich mit einem CAGR von 7,94 % wachsen, angetrieben durch befreite Kartuschen, die sofortige Ergebnisse liefern. Referenzlabore skalieren esoterische Menüs, stehen jedoch unter dem Druck der Kostenträger bei Routinepanels. Heim- und rezeptfreie Kanäle bleiben klein, zeigen aber ein starkes Wachstum, da die FDA Verbraucherdiagnostika wie kontinuierliche Glukosemonitore zulässt.
Die Fragmentierung der Endnutzer zwingt Anbieter, ihre Angebote anzupassen: kompakte Analysegeräte für POC-Kliniken, Automatisierungslinien für Krankenhäuser und Cloud-Portale für Ergebnisse zu Hause. Diese Segmentierung erhöht die Berührungspunkte für den In-vitro-Diagnostik-Markt, erweitert das gesamte adressierbare Volumen, erfordert jedoch vielseitige Portfolios und adaptive Markteinführungsmodelle.
Geografische Analyse
In-vitro-Diagnostik-Markt Nordamerika
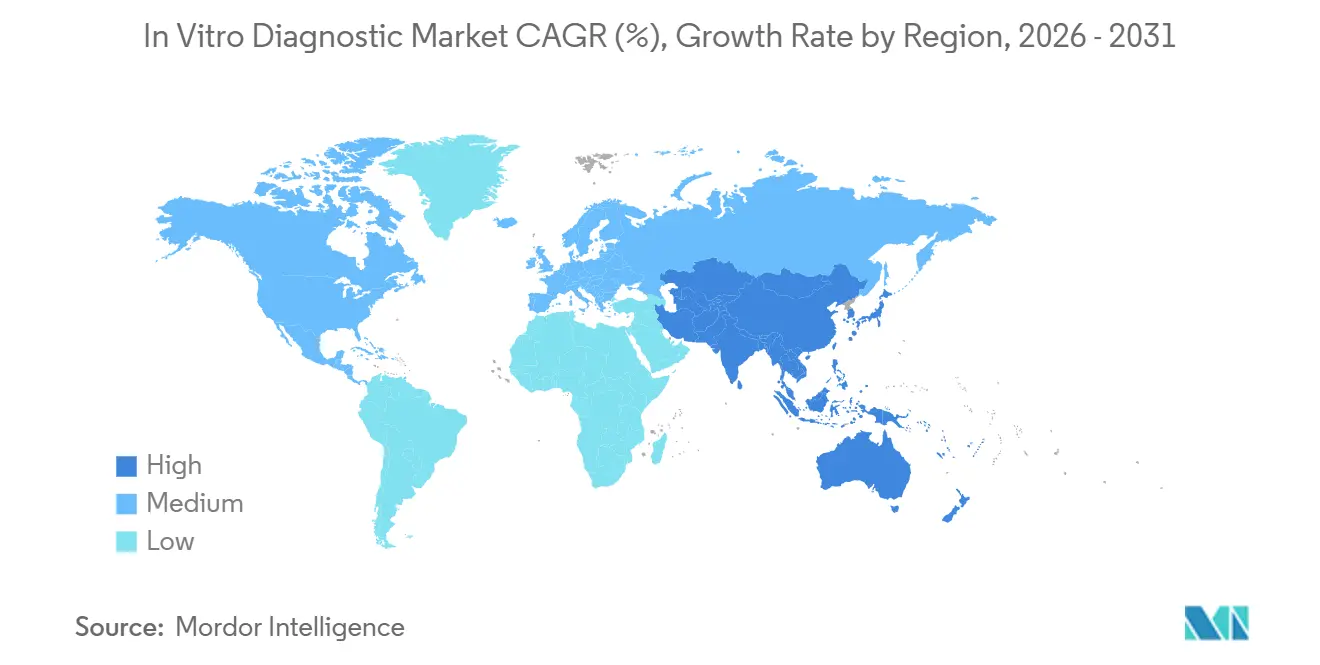
Nordamerika machte 2025 37,16 % des Umsatzes aus, unterstützt durch die frühe Einführung der molekularen Diagnostik und eine robuste Erstattung. Die wertbasierten Versorgungsmodelle des CMS knüpfen die Labornutzung nun an gebündelte Zahlungen und setzen Anbieter unter Druck, Tests mit geringem Wert zu begrenzen. FDA-Cybersicherheitsmandate erhöhen die Compliance-Kosten, verbessern jedoch die Datenintegrität. Kanada und Mexiko konsolidieren Tests in regionalen Hubs, um Skaleneffekte zu erzielen.
In-vitro-Diagnostik-Markt Asien-Pazifik
Für die Asien-Pazifik-Region wird von 2026 bis 2031 ein CAGR von 7,19 % prognostiziert, das schnellste regionale Tempo. Chinas volumenbasierte Beschaffung senkte die Reagenzienpreise um bis zu 60 %, doch steigende Volumina schützen den Anbieterumsatz. Indiens Nationales Gesundheitsprogramm finanzierte 2024–25 5.000 Bezirkslabore und erhöhte die Pro-Kopf-Testdurchdringung von 0,08 auf 0,15 Tests pro Kopf jährlich. Das alternde Japan und Südkorea automatisieren aggressiv, um dem Fachkräftemangel entgegenzuwirken, was zu erhöhten Kapitalausgaben für die vollständige Laborautomatisierung führt.
In-vitro-Diagnostik-Markt EMEA und Südamerika
Europa setzt die IVD-Verordnung durch, verlängert die Genehmigungsfristen und begünstigt multinationale Unternehmen mit erfahrenen Regulierungsteams. GCC-Staaten leiten Öleinnahmen im Rahmen der Vision 2030 in die Laborinfrastruktur. Subsahara-Afrika ist nach wie vor unterversorgt, profitiert jedoch von geberfinanzierten HIV-, Tuberkulose- und Malariaprogrammen. Südamerikanische Labore kämpfen mit Währungsschwankungen und Importzöllen und beziehen Reagenzien wann immer möglich lokal, um die Kosten zu managen.
Regionale Ausgaben
Alle Regionen
Regulatorisches Umfeld
Die regulatorischen Anforderungen divergieren weiterhin nach Region, wobei mehrere Meilensteine von 2024 bis 2026 die globale Markteinführungsreihenfolge und die Compliance-Kosten prägen. In der Europäischen Union trat die Verordnung (EU) 2017/746 (IVDR) im Mai 2024 vollständig in Kraft und verlagerte viele Assays von der Selbstzertifizierung zur Überprüfung durch Benannte Stellen, was die Markteinführungszeit verlängerte. Die Europäische Kommission veröffentlichte 2026 weiterhin aktualisierte Informationen zum Status der Benennung und Antragstellung von Benannten Stellen, um die Kapazitätsplanung für den Übergang zu unterstützen.
In den Vereinigten Staaten schloss die FDA 2024 einen Rahmen für laborentwickelte Tests (LDT) ab, und Stufe 1 der Auslaufpolitik begann im Mai 2026. Dies bringt die Meldepflicht für Medizinprodukte, die Meldung von Korrekturen und Rückrufen sowie definierte Qualitätssystem-Beschwerdeakten-Verpflichtungen für betroffene Labore in den Anwendungsbereich. Qualitätsmanagement- und Verlassinitiativen erhöhen auch das Gewicht harmonisierter Standards in IVD-Qualitätssystemen und Nachmarktprozessen. Die FDA setzt ihre Qualitätsmanagementsystem-Verordnung (QMSR) um und gleicht die Qualitätssystemanforderungen für Geräte enger mit ISO 13485 an und aktualisiert die Inspektionsansätze während des Übergangszeitraums. Auf multilateraler Ebene fördern die Weltgesundheitsorganisation und das Internationale Forum der Regulierungsbehörden für Medizinprodukte (IMDRF) weiterhin verlassbasierte Regulierungswege über den WHO-Globalen Modell-Regulierungsrahmen und das IMDRF-Verlassleitbuch (N89), das einen Referenzpunkt für Regulierungsbehörden und Hersteller bietet, die eine doppelte Beweiserhebung über Zuständigkeitsgrenzen hinweg reduzieren möchten.
Wettbewerbslandschaft
Marktkonzentration
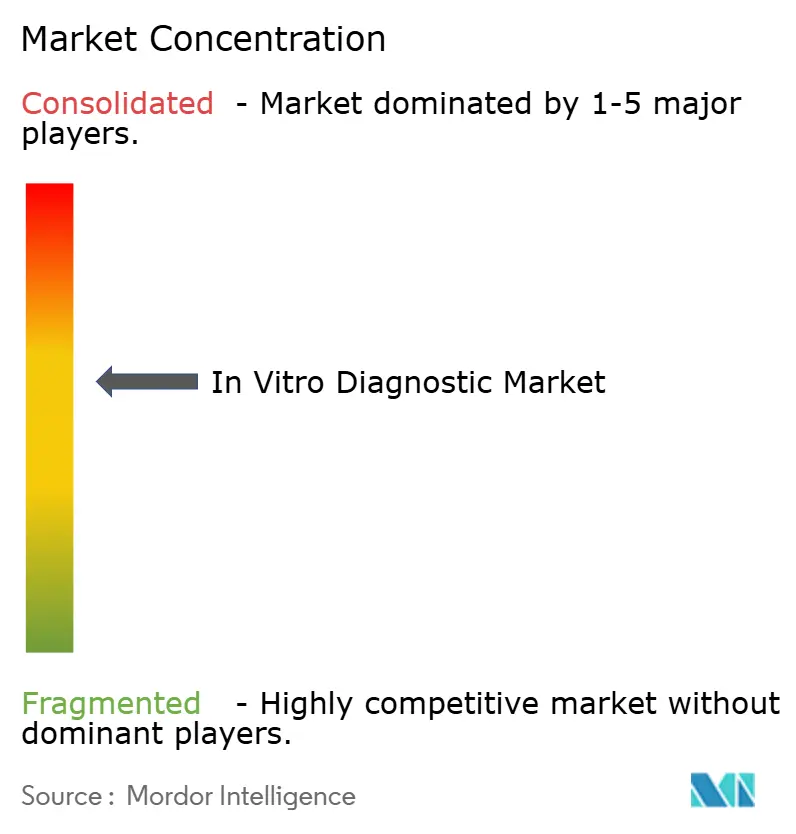
Die fünf größten Anbieter – Roche, Abbott, Siemens Healthineers, Danaher und Thermo Fisher – weisen eine moderate Konsolidierung auf. Jedes Bündel aus Instrumenten, Reagenzien und KI-Middleware ist in mehrjährige Verträge eingebunden, die Krankenhäuser an exklusive Reagenzienströme binden. Regionale Herausforderer in Asien und Lateinamerika unterbieten die Preise um bis zu 40 %, während sie ISO-13485-Standards erfüllen, und zwingen die etablierten Anbieter, Service, Konnektivität und Cybersicherheit zu betonen.
Technologische Innovation bleibt das Schlachtfeld. Roches cobas pro verkürzt die Durchlaufzeit um 22 % und rechtfertigt so die Premium-Reagenzienpreise. Danahers Beckman Coulter meldete 2024 14 Mikrofluidik-Kartuschen-Patente an, während Siemens Healthineers neun Patente für KI zur vorausschauenden Wartung sicherte. Unternehmen der Unterhaltungselektronik erkunden nicht-invasive Biosensoren, die die Venenpunktionsdiagnostik umgehen könnten, was eine langfristige disruptive Bedrohung darstellt.
Regulatorische und Cybersicherheitshürden verstärken den Wettbewerbsdruck. Die FDA-Leitlinien von 2024 verlangen nun Verschlüsselung und Patch-Management für vernetzte Geräte – ein Standard, der kleinere Unternehmen belastet. Da dezentralisierte Tests an Bedeutung gewinnen, übernehmen etablierte Anbieter Nischeninnovatoren wie Bio-Rads Stilla dPCR und bioMérieux' SpinChip, um Brückenköpfe in schneller wachsenden Segmenten zu sichern und so die Relevanz in diversifizierten Testumgebungen zu erhalten.
Führende Unternehmen der In-vitro-Diagnostik-Branche
-
F. Hoffmann-La Roche Ltd
-
Thermo Fischer Scientific Inc
-
Siemens Healthineers AG
-
Abbott Laboratories
-
bioMerieux SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
In-vitro-Diagnostik-Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Agilent Technologies
- Beckton Dickinson
- Bio-Rad Laboratories
- bioMérieux
- Danaher
- DiaSorin
- Roche
- GE Healthcare
- Grifols
- Hologic
- Illumina
- Meril Diagnostics Pvt Ltd
- Ortho Clinical Diagnostics / QuidelOrtho
- PerkinElmer
- QIAGEN
- QuidelOrtho
- Randox Laboratories
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
Marktchancen und Zukunftsausblick
Die regulatorischen Übergangsarbeiten in Europa und der Aufbau von Compliance-Infrastrukturen schaffen Freiraum für beratende Dienstleistungen, regulatorische Werkzeuge und Portfoliorationalisierungen, die Hersteller begünstigen, die in der Lage sind, mehrjährige Zertifizierungsprogramme unter der IVDR aufrechtzuerhalten. Konkrete Fristen für 2026, wie das Einreichungsdatum für Anträge am 26. Mai 2026 für bestehende Klasse-C-IVDs bei einer EU-Benannten Stelle und die EUDAMED-Nutzungspflicht ab dem 28. Mai 2026 für neue IVDs, drängen Unternehmen dazu, technische Dokumentationen zu aktualisieren, Nachmarktüberwachungsprozesse zu stärken und Assays mit klarerem Erstattungs- und klinischem Bedarf zu priorisieren. Parallel dazu veröffentlichte die Europäische Kommission im Dezember 2025 ein Vereinfachungspaket (COM(2025) 1023 final), das Änderungen der MDR/IVDR vorschlägt, um den Verwaltungsaufwand zu reduzieren und Kapazitätsengpässe zu beheben, und gibt Herstellern einen aktiven politischen Pfad zur Überwachung bei der Planung von EU-Portfolios und Einreichungszeitplänen.
Auf der Angebots- und Technologieseite weisen Investitionen in die Lokalisierung von Kapazitäten und die Herstellung von Molekularprodukten mit höherem Durchsatz darauf hin, wo Anbieter Kapital einsetzen, um eine schnellere Menüerweiterung und Resilienz zu unterstützen. Im Mai 2026 kündigte bioMériéux eine Investition von 250 Millionen EUR in eine neue PCR-Testfertigungsanlage in La Balme-les-Grottes, Frankreich (geplante Inbetriebnahme 2030) an und stärkt damit die regionale Fertigung für die molekulare Diagnostik. Im Mai 2026 gab Natera eine Erweiterung in Austin, Texas, bekannt und fügte dedizierte Sequenzierungskapazitäten hinzu, während Indien weiterhin Fertigungsaufbau anzieht, darunter die Eröffnung einer neuen IVD-fokussierten Medizingeräteanlage durch Lord's Mark Industries im Juni 2026. Zusammen unterstützen diese Schritte Chancen rund um skalierbare PCR- und Sequenzierungs-Workflows, automatisierungsgerechte Verbrauchsmaterialien sowie Software und Dienstleistungen, die Labore bei der Integration dezentralisierter Tests, Cybersicherheitskontrollen und standortübergreifendem Qualitätsmanagement unterstützen.
Neueste Industrielle Entwicklungen in In-vitro-Diagnostik-Markt
- Juli 2026: Roche gab die Markteinführung des cobas Hepatitis-D-Virus (HDV)-Tests als vollautomatisierte Lösung auf der cobas-Plattform bekannt. Die Erweiterung vertieft das Menü in der Virologie und unterstützt konsolidierte Hochdurchsatz-Workflows, die Labore zur Verbesserung der Durchlaufzeit und Standardisierung über Standorte hinweg nutzen.
- Mai 2026: Roche schloss eine endgültige Fusionsvereinbarung zur Übernahme von PathAI ab, um digitale Pathologie und KI-gestützte diagnostische Workflows zu stärken. Die Kombination verbindet IVD-Anbieter enger mit softwaregesteuerter Interpretation und kann die Plattformbindung durch integrierte Algorithmen und Workflow-Tools erhöhen.
- Dezember 2024: Ortho Clinical Diagnostics erhielt die CE-Kennzeichnung für den Ortho Vision Analyzer, ein kompaktes Immunoassay-System für mittelgroße europäische Labore. Die Zulassung unterstützt die anhaltende Wettbewerbsaktivität bei EU-Immunoassay-Platzierungen trotz des laufenden IVDR-Übergangsdrucks und der Dokumentationsanforderungen.
In-vitro-Diagnostik-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der In-vitro-Diagnostik-Markt Umsätze aus Tests, die an menschlichen Proben außerhalb des Körpers durchgeführt werden, um Screening, Diagnose, Krankheitsüberwachung und Therapieführung zu unterstützen – sowohl in Routinelabors als auch in patientennahen Umgebungen.
Ausschlüsse aus dem Umfang: Assays, die nur für Forschungszwecke oder Untersuchungszwecke bestimmt sind, sind ausgeschlossen, und Krankenhausverfahrenskosten werden nicht berücksichtigt, es sei denn, sie sind Teil eines bepreisten IVD-Produkts oder -Dienstleistung.
Segmentierungsüberblick
- Nach Produkttyp
- Instrumente
- Reagenzien und Kits
- Software und Dienstleistungen
- Nach Technologie
- Immunoassay
- Klinische Chemie
- Molekulare Diagnostik
- Hämatologie
- Mikrobiologie
- Koagulation
- Urinanalyse
- Sonstige
- Nach Anwendung
- Infektionskrankheiten
- Onkologie
- Diabetes
- Kardiologie
- Autoimmunerkrankungen
- Nephrologie
- Sonstige
- Nach Endnutzer
- Krankenhäuser und akademische Labore
- Referenzlabore
- Point-of-Care-Teststandorte
- Heimversorgung/rezeptfreie Umgebungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um das Modell auf beobachtbare Nachfragesignale und den politischen Kontext zu verankern, bevor Annahmen aufgebaut wurden. Wir überprüften öffentliche Gesundheitsstatistiken und Testleitlinien aus Quellen wie der Weltgesundheitsorganisation, dem US-amerikanischen Zentrum für Krankheitskontrolle und -prävention und der US-amerikanischen Lebensmittel- und Arzneimittelbehörde und ergänzten diese durch OECD-Gesundheitsindikatoren und ausgewählte nationale Gesundheitsministeriums-Dashboards, um den Kontext zu Laboraktivitäten und Krankheitsbelastungen zu ergänzen.
Auf der Marktseite wurden Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen überprüft, um Verschiebungen im Produktmix zu verstehen – beispielsweise reagenzienintensive Kategorien gegenüber Instrumentenplatzierungen – und wie sich dies regional auswirkte. Um Volumina nicht zu überschätzen, wurden auch Handels- und Beschaffungssignale mithilfe von Quellen wie UN Comtrade und öffentlichen Ausschreibungen überprüft und dann mit Patentanmeldungen für die Technologierichtung abgeglichen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzdaten, Patentrecherchen und Handelsüberwachung auf Versandebene verwendet, um Eingaben zu standardisieren und abzugleichen. Die hier aufgeführten Schreibtischrecherchenquellen sind nur illustrativ, und viele andere öffentliche Referenzen wurden zur Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich darauf, was die IVD-Ausgaben in der Praxis antreibt und wie sich Preis und Mix in reifen und aufstrebenden Testsystemen entwickeln. Wir sprachen mit Diagnoselaboren, Krankenhauslabor-Stakeholdern, Distributoren und Branchenexperten in der Asien-Pazifik-Region, EMEA und Amerika, was dazu beitrug, sekundäre Signale zu überprüfen und Lücken bei Instrumentenplatzierungen, Reagenzien-Durchsatz und der Behandlung von Serviceumsätzen im Modell zu schließen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 33 % | Führungskräfte (CXO): 12 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 42 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 46 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem für jedes Land Testbedarf und Signale zur Gesundheitsversorgung in IVD-Ausgabenpools übersetzt und dann zu regionalen und globalen Gesamtwerten zusammengefasst wurden. In der Praxis verwendet das Modell Indikatoren wie den Anteil der alternden Bevölkerung, die Testintensität bei chronischen Krankheiten, die Normalisierung von Infektionskrankheitstests nach Ausbruchsperioden, die Einführung von Laborautomatisierung und die Verlagerung von Tests hin zu Point-of-Care und Selbsttests, was dann in Mix- und Preisverhalten einfließt.
Diese Gesamtwerte wurden dann durch selektive Bottom-up-Annäherungen bestätigt. Dazu gehörte die Überprüfung, ob die Umsätze ausgewählter Anbieter und das Kanal-Feedback zum Reagenzien-Durchsatz sowie indikative Durchschnittspreis-mal-Volumen-Berechnungen für wichtige Testkategorien im modellierten Bereich liegen. Wo Bottom-up-Belege in kleineren Ländern unvollständig waren, wurde die Lücke durch Proxy-Nutzungs- und Penetrationsannahmen geschlossen, die an vergleichbare Gesundheitssystemkennzahlen geknüpft sind, und dann mit Interview-Feedback überprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit Änderungen im Erstattungsdruck, der Testhäufigkeit und dem Mix (molekular gegenüber Immunoassay gegenüber Routinechemie) berücksichtigt werden konnten, ohne ein einziges lineares Ergebnis zu erzwingen. Die Bewegung der Durchschnittspreise wurde als Kombination aus Inflation, ausschreibungsgetriebenen Preisanpassungen und Produktmix behandelt, wobei Annahmen erst angepasst wurden, nachdem sie mit dem übereinstimmten, was Befragte in Beschaffungszyklen und Laborbudgets berichteten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung wurde in Schichten durchgeführt, damit die endgültigen Zahlen mit den nachfrageseitigen Signalen und den angebotsseitigen Realitäten konsistent blieben. Wir verglichen die modellierten Marktgesamtwerte mit unabhängigen Überprüfungen, einschließlich der Richtung der regionalen Gesundheitsausgaben, gemeldeter Diagnostikumsatztrends in Einreichungen und sichtbarer Verschiebungen in Testumgebungen. Ausreißer wurden dann überprüft und vor der Freigabe korrigiert.
Eine zweite Analysten-Überprüfung wird durchgeführt, um Probleme bei der Währungsumrechnung, plötzliche Mix-Änderungen und einmalige Nachfragespitzen zu erkennen, die ein Basisjahr verzerren können. Berichte werden jährlich aktualisiert, und wenn ein wesentliches Ereignis eintritt – beispielsweise eine wesentliche Erstattungsänderung oder eine starke Ausschreibungspreisanpassung – werden Annahmen überprüft und das Modell neu ausbalanciert. Vor der Lieferung werden die neuesten öffentlichen Aktualisierungen erneut überprüft, damit Kunden eine aktuelle Sicht erhalten.
Vergleich der In-vitro-Diagnostik-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte IVD-Marktwerte unterscheiden sich häufig, weil der Aktualisierungszeitpunkt und das Währungsumrechnungsfenster nicht identisch sind und weil einige Modelle die Erosion der Durchschnittspreise und Mix-Verschiebungen als eine einzige gemischte Annahme behandeln. Unterschiede zeigen sich auch, wenn eine Schätzung nur Instrumente und Reagenzien zählt, während eine andere Software, Dienstleistungen und breitere Labor-Workflows einbezieht.
Wichtige Lückentreiber in diesem Markt hängen typischerweise davon ab, wie schnell die pandemiebedingte Testnormalisierung erfolgt, wie der Reagenzien-Durchsatz mit Instrumentenplatzierungen verknüpft ist und ob Ausschreibungsanpassungen sofort oder über mehrere Jahre geglättet angewendet werden. Wenn der Aktualisierungsrhythmus enger ist und die Devisenzeitpunkte auf das angegebene Basisjahr abgestimmt sind, tendiert die Schätzung dazu, reale Beschaffungs- und Labornutzungssignale genauer zu verfolgen – das ist der bei Mordor Intelligence verwendete Ansatz.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 113,08 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 106,29 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und wendet typischerweise einen gleichmäßigeren Wachstumspfad an, was kurzfristige Mix-Änderungen durch molekulare und Point-of-Care-Verschiebungen unterschätzen und zu einem niedrigeren Ausgangswert führen kann. |
| Branchenverleger B | 77,73 Milliarden USD (2025) | Wendet wahrscheinlich eine engere Umsatzgrenze oder andere Einschlüsse für Dienstleistungen und Software an, und der niedrigere Basisjahreswert kann auch unterschiedliche Devisenzeitpunkte und aggressivere Annahmen zur Durchschnittspreiskompression widerspiegeln. |
Die Tabelle zeigt, dass die Jahresauswahl und was in den IVD-Umsätzen gezählt wird, die Hauptgründe dafür sind, dass die Zahlen nicht übereinstimmen. Indem die Schritte auf Testbedarfssignale, Mix und Preislogik zurückführbar gehalten werden, bleibt die Schätzung erklärbar und kann neu erstellt werden, wenn Annahmen aktualisiert werden müssen.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der In-vitro-Diagnostik-Markt bis 2031 voraussichtlich wachsen?
Es wird prognostiziert, dass er von 113,08 Milliarden USD im Jahr 2026 auf 152,54 Milliarden USD bis 2031 wächst, was einem CAGR von 6,17 % entspricht.
Welches Technologiesegment weist das höchste Wachstumspotenzial auf?
Die molekulare Diagnostik wird bis 2031 voraussichtlich mit einem CAGR von 10,43 % wachsen und damit Immunoassay und klinische Chemie übertreffen.
Warum gewinnen Point-of-Care-Standorte an Bedeutung?
CLIA-befreite Kartuschenanalysatoren ermöglichen es Apotheken und Notfallkliniken, Routinepanels durchzuführen, was einen CAGR von 7,94 % bei Point-of-Care-Nutzern antreibt.
Was ist der wichtigste Treiber hinter dem Wachstum in der Asien-Pazifik-Region?
Die volumenbasierte Beschaffung in China und die Ausweitung öffentlicher Labore in Indien treiben die Asien-Pazifik-Region auf einen CAGR von 7,19 % bis 2031 zu.
Wie reagieren Anbieter auf den Fachkräftemangel?
Labore investieren in vollständige Automatisierung und KI-Middleware, die die manuelle Überprüfungszeit reduzieren, während Anbieter Reagenzienmiet- und Fernservicemodelle anbieten.