
Brasilien Rohrzucker Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
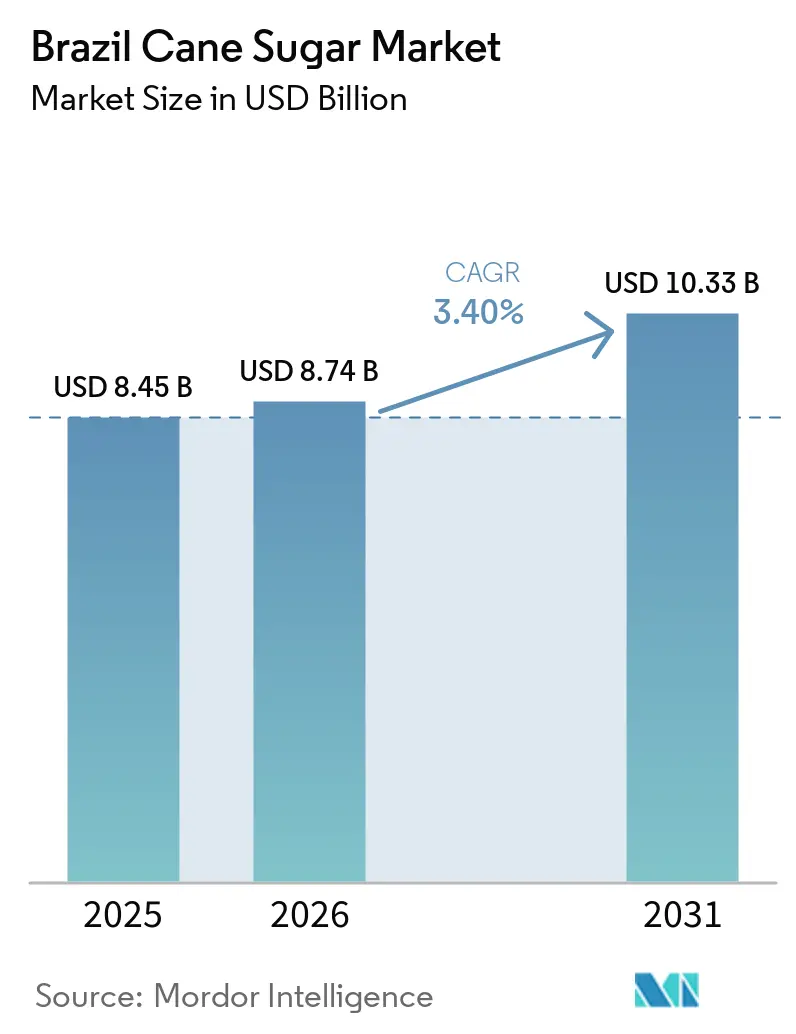
| Marktgröße im Basisjahr (2025) | 8.45 Milliarden US-Dollar |
| Marktgröße (2026) | 8.74 Milliarden US-Dollar |
| Marktgröße (2031) | 10.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.40 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Brasilien Rohrzucker Marktanalyse von Mordor Intelligence
Die Marktgröße des Brasilien Rohrzucker Marktes wird voraussichtlich von 8,45 Milliarden USD im Jahr 2025 auf 8,74 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 10,33 Milliarden USD bei einer CAGR von 3,40 % über den Zeitraum 2026–2031 erreichen. Das stetige Gesamtwachstum verdeckt eine anhaltende Ressourcenumverteilung, da Ethanolbeimischungsvorschriften zusätzliches Zuckerrohr vom Kristallzucker weg in Richtung Biokraftstoffproduktion lenken. Die für 2025 geplante Beimischung von 30 % Ethanol in Benzin bildet die Grundlage für ein neues Angebot-Nachfrage-Gleichgewicht, das integrierten Zucker-Ethanol-Anlagen zugute kommt. São Paulos dominierende Produktionsbasis steht unter dem Druck steigender Grundstückskosten, was den Bundesstaaten im Zentrum-Westen ermöglicht, neue Investitionen anzuziehen. Flüssigzucker, hochwertige Bio-Zertifizierungen und technologiegestützte Ertragssteigerungen bilden die führenden Themen zur Umsatzexpansion. Ausländisches Kapital, veranschaulicht durch Cargills Übernahme von SJC Bioenergia im Wert von 518 Millionen USD, signalisiert langfristiges Vertrauen trotz der Volatilität der Inputkosten
Wichtigste Erkenntnisse des Berichts
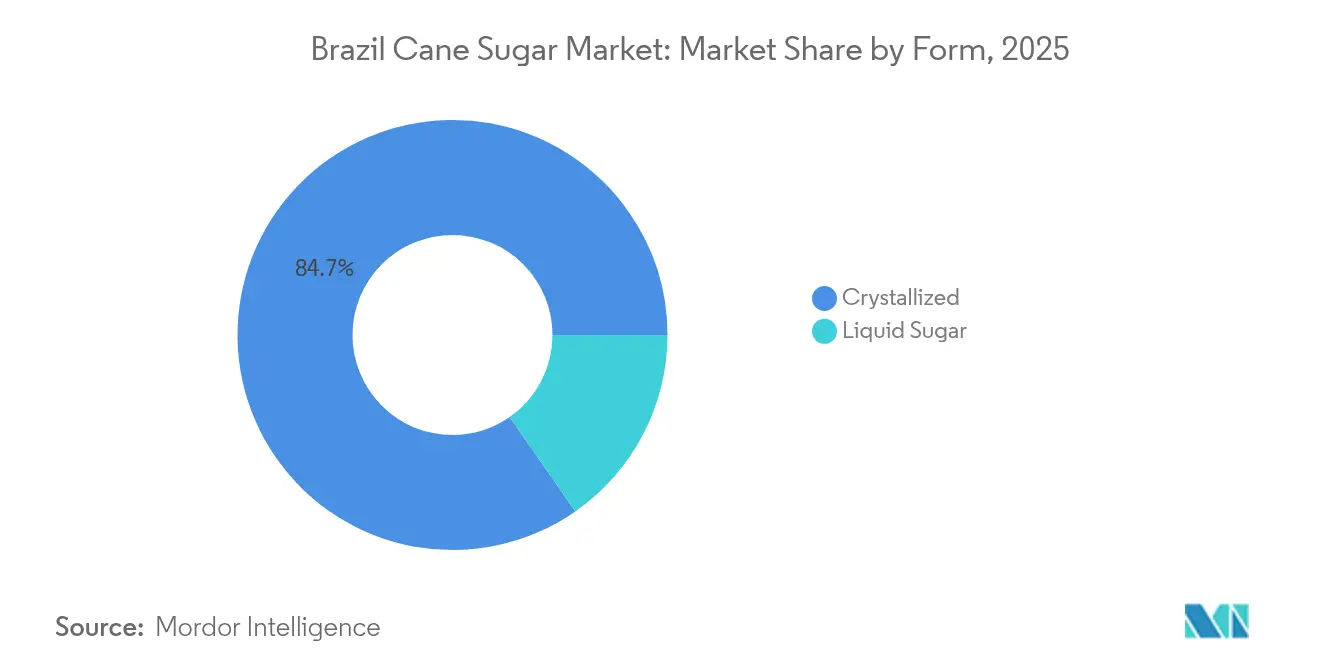
- Nach Form führte Kristallzucker im Jahr 2025 mit einem Brasilien Rohrzucker Marktanteil von 84,68 %, während Flüssigzucker für 2026–2031 die schnellste CAGR von 4,34 % verzeichnete.
- Nach Produktkategorie entfiel im Jahr 2025 ein Anteil von 52,85 % des Brasilien Rohrzucker Marktanteils auf Rohzucker; Bio- und Fairtrade-Varianten sollen bis 2031 mit einer CAGR von 5,03 % wachsen.
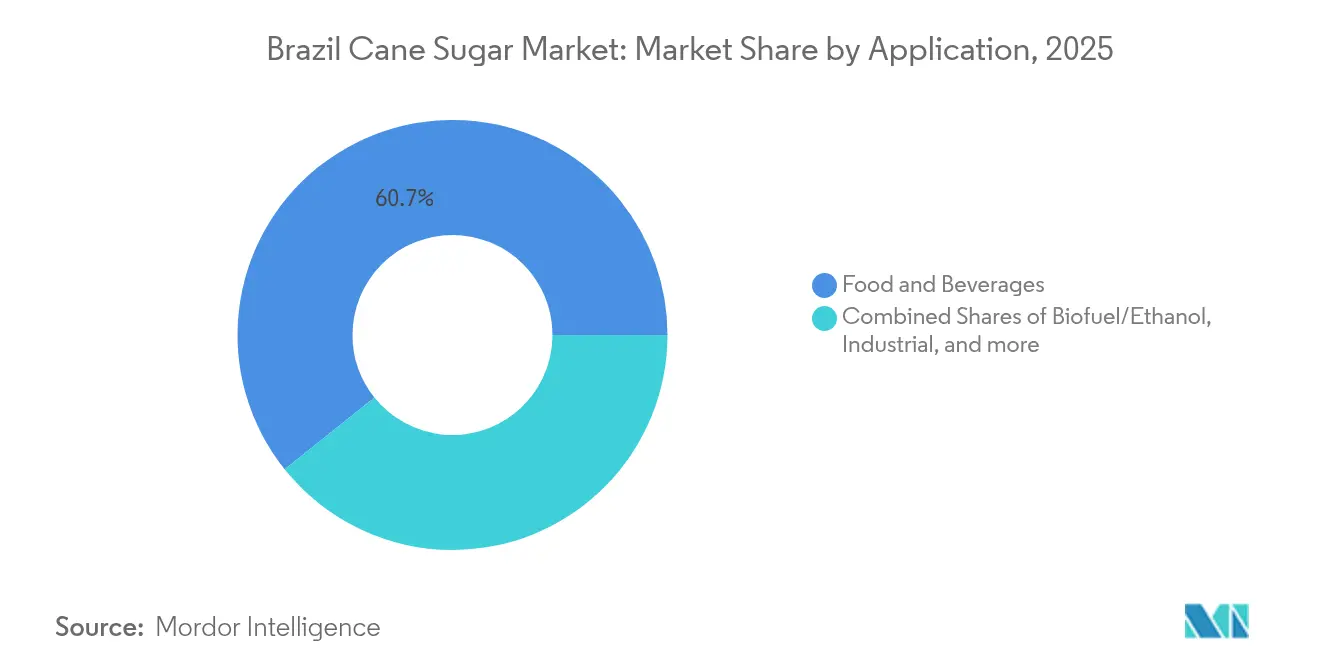
- Nach Anwendung hielt der Bereich Lebensmittel und Getränke im Jahr 2025 einen Anteil von 60,74 %, während die Nachfrage nach Biokraftstoff/Ethanol eine CAGR von 4,48 % anstrebt.
- Nach Bundesstaat hielt São Paulo im Jahr 2025 einen Anteil von 48,75 %, doch Goiás wird voraussichtlich mit der schnellsten CAGR von 4,82 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Brasilien Rohrzucker Markttrends und Erkenntnisse
Treiber-Wirkungsanalyse*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Ausweitung der Ethanolbeimischungsvorschriften in Brasilien | +1.2% | National, mit konzentrierter Auswirkung in den Produktionsregionen Zentrum-Süd | Kurzfristig (≤ 2 Jahre) |
| Staatliche Unterstützung und Politiken | +0.8% | National, mit verstärkten Vorteilen für den Nordosten und aufstrebende Regionen | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Agrartechnologie | +0.7% | Kernregionen São Paulo, Goiás, Minas Gerais | Langfristig (≥ 4 Jahre) |
| Starke Exportleistung und globale Versorgungsrolle | +0.5% | Global, mit primären Vorteilen für den Santos-Hafenkorridor | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach nicht-gentechnisch verändertem "Naturzucker" in handwerklichen Getränken | +0.2% | Exportmärkte Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Expansion in neue Anwendungen und Märkte | +0.3% | Märkte in Asien-Pazifik, inländische Industrieanwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Ethanolbeimischungsvorschriften in Brasilien
Brasilien plant, seinen Ethanolanteil im Benzin bis 2025 von 27 % auf 30 % zu erhöhen. Diese Maßnahme ist keine bloße geringfügige politische Anpassung; sie verändert die Wirtschaftlichkeit der Zuckerrohrallokation entlang der gesamten Produktionskette grundlegend. Nachdem das Ministerium für Bergbau und Energie die technische Machbarkeit der E30-Mischung bestätigt hat, rechnet Brasilien mit einem jährlichen Nachfrageanstieg von 1,2 bis 1,4 Milliarden Litern für wasserfreies Ethanol. Dieser Anstieg verdrängt effektiv eine gleichwertige Menge an Zuckerproduktionskapazität vom Exportmarkt. Eine solche Nachfrageverschiebung unterstreicht die wachsenden Biokraftstoffanwendungen, die jährlich um 4,56 % wachsen, auch wenn Zucker historisch gesehen die Oberhand hatte. Bemerkenswert ist, dass der Zeitplan für dieses Mandat mit Brasiliens ehrgeizigen Dekarbonisierungszielen im Rahmen des RenovaBio-Programms übereinstimmt. Mit dem Ziel einer Ethanolproduktion von 50 Milliarden Litern bis 2030 steht Brasilien vor einer grundlegenden Neugestaltung seiner Zuckerrohr-Lieferkette.
Staatliche Unterstützung und Politiken
Förderprogramme auf Bundes- und Staatsebene entwickeln sich weiter und gehen über traditionelle Agrarsubventionen hinaus, um Initiativen zu fördern, die den technologischen Wandel vorantreiben und die Wettbewerbsdynamik neu gestalten. Über das Plano-Safra-Programm haben internationale Akteure wie BP und Bunge Investitionen in Höhe von 1,24 Milliarden USD gesichert. Besonders hervorzuheben ist die Erweiterungsinvestition von BP Bunge in Höhe von 98,17 Millionen USD in Tocantins, die die Mahlkapazität um 30 % steigert und das jährliche Gesamtvolumen auf 3,4 Millionen Tonnen erhöht. Die Einführung eines neuen Regulierungsrahmens für Bioinsumos im Rahmen des Gesetzes Nr. 15.070/2024 ist jedoch ein strategisch bedeutsamerer Schritt. Dieser Rahmen vereinfacht die Registrierung biologischer Betriebsmittel und verringert die Abhängigkeit von importierten chemischen Düngemitteln. Solche regulatorischen Fortschritte verschaffen Brasilien einen Vorteil, indem bürokratische Hürden umgangen werden, die auf den US-amerikanischen und europäischen Märkten weit verbreitet sind. Dies verschafft Brasilien nicht nur einen Wettbewerbsvorteil, sondern steht auch im Einklang mit nachhaltigen Produktionsmethoden, die auf den Exportmärkten Premiumpreise erzielen.
Fortschritte in der Agrartechnologie
Das Zuckerrohr-Technologiezentrum (CTC) hat bahnbrechende Fortschritte angekündigt, die durch neue Zuckerrohrsorten und Biotechnologieplattformen einen wirtschaftlichen Mehrwert von 111,14 Milliarden USD generieren könnten. Die vom CTC entwickelten Advana-Sorten weisen im Vergleich zu bestehenden Kultivaren eine bis zu 16 % höhere Produktivität auf und bieten damit einen erheblichen Fortschritt bei der Ertragsoptimierung. Darüber hinaus ermöglicht die VerdePro2-Biotechnologieplattform die Stapelung von Merkmalen, was die Krankheitsresistenz und Glyphosattoleranz verbessert und eine bessere Anbaurobustheit gewährleistet. Darüber hinaus wird das sich derzeit in der Entwicklung befindliche Projekt synthetischer Samen die Anbaupraktiken transformieren, indem es die Effizienz verbessert und die Etablierungskosten erheblich senkt. Diese Innovation begegnet direkt dem Arbeitskräftemangel, einer kritischen Herausforderung, die die Expansion in aufstrebenden Regionen begrenzt hat. Diese technologischen Fortschritte sind besonders wichtig, da Brasilien anstrebt, die Zuckerrohrproduktivität bis 2040 von 75 Tonnen pro Hektar auf 100 Tonnen pro Hektar zu steigern. Bemerkenswerterweise soll dieses ehrgeizige Ziel ohne Ausweitung der Anbaufläche erreicht werden, wodurch die inländischen Ethanolproduktionsziele des Landes unterstützt und gleichzeitig seine Wettbewerbsposition auf den Exportmärkten erhalten bleibt.
Starke Exportleistung und globale Versorgungsrolle
Im Jahr 2024 stiegen Brasiliens Zuckerexporterlöse auf 10,74 Milliarden USD. Allein im April stiegen die Exporte auf einen Rekordwert von 1,89 Millionen Tonnen – ein erstaunlicher Anstieg von 94,7 % gegenüber dem Vorjahr. Dieser Anstieg unterstreicht die Widerstandsfähigkeit des Sektors inmitten globaler Lieferkettenturbulenzen. Daten des Observatoriums für wirtschaftliche Komplexität[1] aus dem Jahr 2024 zeigten, dass Brasiliens Rohzuckerexporte mit einem Gesamtwert von 18,6 Milliarden USD zu Buche schlugen. Santos, das für 75 % der brasilianischen Zuckerexporte verantwortlich ist, kämpft mit Engpässen in der Hafeninfrastruktur, die in der Hauptversandzeit von März bis September zu Stauungen führen. Allerdings springen nördliche Häfen mit erweiterten Logistiklösungen ein, um diesen Druck zu mindern. Mit einem dominanten Anteil von 40 % am globalen Zuckerexportmarkt verfügt Brasilien über erhebliche Preissetzungsmacht. Dieser Vorteil hilft, Schwankungen der inländischen Produktionskosten auszugleichen, insbesondere da die internationalen Zuckerpreise durch Versorgungsunterbrechungen in konkurrierenden Regionen gestützt bleiben.
Hemmnis-Wirkungsanalyse*
| Hemmnisse | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Volatile Produktionskosten | -0.9% | National, mit akuten Auswirkungen in inputintensiven Regionen | Kurzfristig (≤ 2 Jahre) |
| Auswirkungen der Zuckersteuer-Politiken | -0.3% | Globale Exportmärkte, inländischer Konsum | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits- und Umweltbedenken | -0.4% | Grenzregionen Amazonas und Pantanal | Langfristig (≥ 4 Jahre) |
| Zunehmender Wettbewerb durch alternative Süßungsmittel | -0.5% | Inlands- und nordamerikanische Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Produktionskosten
Die Sektorrentabilität steht aufgrund steigender Inputkosten, insbesondere bei Düngemitteln und Mechanisierung, unter Druck. Die Düngemittelpreise sind in wichtigen Produktionsregionen um bis zu 96,4 % gestiegen, während die Mechanisierungskosten um 110 % zugenommen haben. Arbeitskosten, die in einigen Gebieten 34 % der Betriebsausgaben ausmachen, steigen aufgrund von Mechanisierungsübergängen und eines Mangels an ländlichen Arbeitskräften. Die Energiekosten für Verarbeitungsbetriebe bleiben volatil und werden durch Schwankungen der Ölpreise beeinflusst. Dies stellt eine Absicherungsherausforderung für Mühlen dar, da sie die Produktionsverhältnisse von Ethanol und Zucker ausbalancieren müssen. Obwohl die Abwertung des brasilianischen Real die Exportwettbewerbsfähigkeit steigert, erhöht sie auch die Kosten für importierte Betriebsmittel wie spezialisierte Maschinen und Chemikalien. Um diesen Herausforderungen zu begegnen, setzen Mühlen auf Strategien der vertikalen Integration und sichern langfristige Lieferverträge ab. Kleinere Produzenten erleben jedoch einen Margenrückgang, der die Branchenkonsolidierung beschleunigen könnte.
Auswirkungen der Zuckersteuer-Politiken
Zuckersteuer-Politiken in Brasilien stellen eine erhebliche Einschränkung für den Rohrzucker Markt dar, vor allem aufgrund ihres Potenzials, den inländischen Zuckerkonsum zu reduzieren. Die brasilianische Regierung hat Steuern auf zuckerhaltige Getränke (SSBs) mehrfach eingeführt und angepasst, was ein komplexes regulatorisches Umfeld widerspiegelt. Während einige Steuersätze auf SSBs in der Vergangenheit gesenkt wurden, deuten jüngste Maßnahmen auf einen Trend zur Erhöhung der Verbrauchsteuern hin, um den Zuckerkonsum aus Gründen der öffentlichen Gesundheit zu senken. Diese Steuern, insbesondere Verbrauchsteuern, die auf Produkte mit hohem Zuckergehalt abzielen, schaffen finanzielle Anreize für Verbraucher, zuckerhaltige Getränke zu meiden, und reduzieren dadurch möglicherweise die Nachfrage nach aus Rohr gewonnenem Zucker. Darüber hinaus begrenzen Steuerregelungen, die gezielt auf die Reduzierung des Zuckerkonsums abzielen – gestützt auf Vorschriften wie Werbeverbote und Verkaufsverbote von zuckerhaltigen Getränken in Schulen – die Marktchancen für die Rohrzuckerindustrie.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form: Dominanz von Kristallzucker steht vor Verarbeitungsevolution
Der beherrschende Marktanteil von Kristallzucker von 84,68 % im Jahr 2025 spiegelt Brasiliens exportorientierte Produktionsstrategie und die etablierte Verarbeitungsinfrastruktur wider, die für die Massengutkonfektionierung optimiert ist. Allerdings wachsen die Flüssigzuckeranwendungen bis 2031 jährlich um 4,34 %, da Lebensmittelhersteller Verarbeitungsschritte reduzieren und die Betriebseffizienz in der Getränke- und Süßwarenproduktion verbessern möchten. Der Wandel hin zu flüssigen Formen ist besonders im Inlandsmarkt ausgeprägt, wo die Nähe zu Endverbrauchern Just-in-time-Liefersysteme ermöglicht, die die Lagerkosten senken. Industrielle Anwendungen bevorzugen zunehmend Flüssigzucker aufgrund seiner konsistenten Qualitätsparameter und reduzierten Handhabungsanforderungen, obwohl kristallisierte Formen weiterhin Vorteile bei der Exportlogistik und Lagerstabilität aufweisen.
Technologische Innovationen in der Flüssigzuckerproduktion, einschließlich fortschrittlicher Filtrations- und Konzentrationssysteme, ermöglichen es Mühlen, durch wertschöpfende Verarbeitung höhere Margen zu erzielen. Die Integration der Flüssigzuckerproduktion in Ethanolanlagen schafft betriebliche Synergien, die die Ressourcennutzung während saisonaler Produktionszyklen optimieren. Kleinere regionale Produzenten investieren in Flüssigzuckerkapazitäten, um ihr Angebot zu differenzieren und direkte Beziehungen zu Lebensmittelherstellern aufzubauen, wobei sie traditionelle Rohstoffhandelskanäle umgehen, die die Margen drücken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Produktkategorie: Rohzucker dominiert den Markt, während Biozucker aufkommt
Rohzucker hält im Jahr 2025 einen Marktanteil von 52,85 % und spiegelt Brasiliens strategische Positionierung als weltweit führender Lieferant für globale Raffinerieoperationen wider. Dieser auf Massenware ausgerichtete Ansatz bietet Volumenstabilität und Währungsabsicherungsvorteile durch internationale Preismechanismen, begrenzt jedoch die Wertschöpfung im Vergleich zu raffinierten Produktalternativen. Weißraffinade bedient vorrangig inländische und regionale Märkte, wo Verbraucherpräferenzen und regulatorische Anforderungen verarbeitete Produkte bevorzugen. VHP-Zucker (sehr hoch polarisierter Zucker) repräsentiert ein qualitatives Premiumsegment, das in bestimmten Exportmärkten, die erhöhte Reinheitsgrade erfordern, höhere Preise erzielt.
Die Wachstumsrate des Bio-Segments von 5,03 % bis 2031 signalisiert aufkommende Chancen bei der Premiumpositionierung, insbesondere für Mühlen, die Nachhaltigkeitszertifizierungen wie Bonsucro und Fair for Life anstreben. Diese Zertifizierungen ermöglichen den Zugang zu europäischen und nordamerikanischen Märkten, wo Anforderungen an Umwelt- und Sozialverantwortung Marktzugangsbarrieren für konventionelle Produzenten schaffen. Das Wachstum des Premiumsegments wird durch Zertifizierungskosten und Compliance-Anforderungen eingeschränkt, die größere, gut kapitalisierte Betriebe gegenüber Kleinbauern begünstigen.
Nach Anwendung: Führungsposition von Lebensmitteln und Getränken koexistiert mit der Expansion von Biokraftstoffen
Lebensmittel- und Getränkeanwendungen machen im Jahr 2025 einen Marktanteil von 60,74 % aus, angetrieben durch Brasiliens großen Inlandsmarkt und etablierte Exportbeziehungen mit globalen Lebensmittelherstellern. Innerhalb dieses Segments bieten Backwaren- und Süßwarenanwendungen stabile Nachfragemuster, während Getränkeanwendungen zunehmendem Wettbewerb durch alternative Süßungsmittel und gesundheitsbewusste Verbrauchertrends ausgesetzt sind. Milch- und Tiefkühlanwendungen bieten Wachstumspotenzial durch Produktinnovationen und Premiumpositionierungsstrategien, die Brasiliens Ruf für landwirtschaftliche Qualität nutzen.
Biokraftstoff- und Ethanolanwendungen wachsen jährlich um 4,48 % und spiegeln den strukturellen Nachfragewandel wider, der durch Ethanolbeimischungsvorschriften und Politiken für erneuerbare Energien geschaffen wurde. Gemäß Daten der brasilianischen Regierung aus dem Jahr 2023 belief sich die Ethanol- und Biodieselproduktion in Brasilien auf 43 Milliarden Liter. Diese Wachstumsrate beschleunigt sich, da Mühlen ihren Zucker-Ethanol-Produktionsmix auf Basis relativer Preise und staatlicher Anreize optimieren. Pharmazeutische Anwendungen stellen ein kleineres, aber margenstärkeres Segment dar, das spezialisierte Verarbeitungskapazitäten und regulatorische Compliance erfordert. Industrielle Anwendungen, einschließlich der Verwendung als chemischer Grundstoff, bieten Diversifizierungsmöglichkeiten für Mühlen, die ihr Rohstoffpreisrisiko durch wertschöpfende Verarbeitungsstrategien reduzieren möchten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Geografische Analyse
Im Jahr 2025 führt São Paulo mit einem Marktanteil von 48,75 % weiterhin die brasilianische Rohrzuckerproduktion an. Allerdings sieht sich der Bundesstaat mit strukturellen Problemen konfrontiert, die sein Wettbewerbsumfeld neu gestalten. Begrenzte Landverfügbarkeit und steigende Kosten für die Einhaltung von Umweltvorschriften veranlassen etablierte Mühlen dazu, ihre bestehenden Betriebe zu optimieren, anstatt neue Erweiterungen anzustreben. São Paulos Stärken in der Verarbeitungskompetenz, Forschung und im Hafenzugang über Santos bleiben bedeutend, doch aufstrebende Regionen führen Kostenstrukturen ein, die seine Dominanz herausfordern. Laut Daten des US-amerikanischen Landwirtschaftsministeriums aus dem Jahr 2024 ist São Paulo nach wie vor Brasiliens größter Produzent von Rohrzucker und Ethanol und trägt 52 % bzw. 36 % zur Gesamtproduktion bei.
Goiás entwickelt sich zu einem wichtigen Wachstumsgebiet mit einer prognostizierten CAGR von 4,82 % bis 2031. Dieses Wachstum wird durch reichlich verfügbares Ackerland, ein günstiges Klima und strategische staatliche Unterstützung für die landwirtschaftliche Entwicklung angetrieben. Goiás liegt im Zentrum-Westen Brasiliens und profitiert von logistischen Vorteilen für den Inlandsverbrauch sowie von nördlichen Exportrouten, die die traditionellen Engpässe in Santos umgehen. Investitionen in die Infrastruktur, einschließlich Transport und Verarbeitungsanlagen, ziehen sowohl inländische als auch internationale Interessengruppen an. Neue Mühlen konzentrieren sich auf integrierte Produktionsmodelle, die Zucker, Ethanol und Energie kombinieren. Eine Nachhaltigkeitsbewertung der Zuckerrohrexpansion in Goiás weist jedoch auf ein mittleres Umweltleistungsniveau hin und zeigt Verbesserungsmöglichkeiten durch bessere Managementpraktiken auf.
Minas Gerais behauptet trotz dürrebedingter Herausforderungen seine Position als zweitgrößter Rohrzuckerproduzent Brasiliens. Der Bundesstaat rechnet mit einem Rückgang der Ernte 2025/26 um 7,1 %, wodurch die Produktion auf 77,2 Millionen Tonnen sinkt. Um dem entgegenzuwirken, plant Minas Gerais eine Ausweitung der Anbaufläche um 9,8 % auf 1,23 Millionen Hektar, mit stärkerem Fokus auf die Rohrzuckerproduktion gegenüber Ethanol. Das Investitionsengagement der Companhia Mineira de Açúcar e Álcool in Höhe von 3,5 Milliarden BRL bis 2033 spiegelt das Vertrauen in das langfristige Potenzial der Region wider und zielt darauf ab, die Produktionskapazität zu steigern und 1.350 Arbeitsplätze zu schaffen. Paraná und Mato Grosso do Sul positionieren sich derweil durch Infrastrukturverbesserungen und technologische Fortschritte als aufstrebende Produktionszentren. Die Nordostregion, unterstützt durch verbesserte Niederschläge und ausgeweiteten Anbau, prognostiziert einen Produktionsanstieg von 3,1 % für die Ernte 2023/24.
Regulatorisches Umfeld
Der brasilianische Rohrzuckermarkt operiert innerhalb eines kombinierten Rahmenwerks, das Lebensmittelsicherheitsvorschriften für Zucker als Zutat sowie Identitäts- und Qualitätsstandards für gehandelten Zucker umfasst. ANVISA regelt die sanitären und Kennzeichnungsanforderungen, einschließlich der Nährwertkennzeichnungspflichten gemäß RDC Nr. 429/2020 zur Angabe von Gesamtzucker und zugesetztem Zucker auf verpackten Lebensmitteln und Getränken, ein zentraler Compliance-Punkt für nachgelagerte Nutzer von flüssigem und kristallisiertem Zucker. ANVISA legte außerdem spezifische sanitäre Anforderungen für Zucker und verwandte Produkte gemäß RDC Nr. 818/2023 fest, wodurch die Qualitäts-, Schadstoff- und Spezifikationsanpassung für Hersteller und Importeure verschärft wurde.
Auf der Vorstufen- und Handelsseite legt MAPA über die Instrução Normativa Nr. 47/2018 Identitäts-, Klassifizierungs- und Qualitätsparameter für Zucker fest, die eine standardisierte Klassifizierung im inländischen Handel und in der Exportvertragsgestaltung unterstützt. Der Marktzugang wird auch durch externe Handelsregime geprägt, einschließlich des US-amerikanischen Zoll-Kontingents für Zucker, bei dem Brasilien für das Geschäftsjahr 2026 eine feste Zuteilung von 155.993 Tonnen Rohwert erhält, was die Bedeutung des Kontingentmanagements und der Compliance-Dokumentation in der Exportplanung unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Setzling- und Sortenentwicklung (einschließlich inländischer Zuchtprogramme), gefolgt von landwirtschaftlichen Betriebsmitteln wie Düngemitteln, Pflanzenschutz und Mechanisierung, dann Anbau und Ernte und schließlich der Verarbeitung in integrierten Zucker-Ethanol-Anlagen, in denen Rohrzucker in Roh-/VHP- und Raffinadezucker, Ethanol und Nebenprodukte (Bagasse zur Kraft-Wärme-Kopplung und Vinasse zur Düngung) umgewandelt wird. Die Konzentration der Verarbeitung und die vertikale Integration stehen im Zentrum des brasilianischen Modells, da große Konzerne und Handelsplattformen die Rohrzuckerbeschaffung, die Verarbeitungspläne, Produktmix-Entscheidungen und die Absicherung gegen exportbezogene Preisrisiken koordinieren.
Von den Mühlen gelangt Zucker über Schüttgutlogistik zu Exportkorridoren und inländischen Industrieabnehmern. Santos bleibt ein wichtiger Knotenpunkt, ist jedoch saisonalen Engpässen und dem Wettbewerb um Liegeplätze und Lagerkapazitäten mit Getreide ausgesetzt. Betriebliche Maßnahmen umfassten Terminal-Prozessverbesserungen und eine engere Koordination zwischen Schiene und Terminal, wie etwa VLI-Maßnahmen an integrierten Terminals (TIGU/TIUB) in der Ernte 2024/2025, um Handlingverluste zu reduzieren und die Zuckerverdichtung zu steuern. Politische Maßnahmen beeinflussen auch die vorgelagerte Widerstandsfähigkeit: Am 30. Juni 2026 unterzeichnete die Bundesregierung die MP 1374, die 270 Millionen BRL an Subventionen für unabhängige Zuckerrohrproduzenten im Nordosten genehmigt (12 BRL pro Tonne für die Ernte 2025/2026), um die Kontinuität der Zuckerrohrversorgung für die Mühlen in dieser Region zu sichern.
Wettbewerbslandschaft
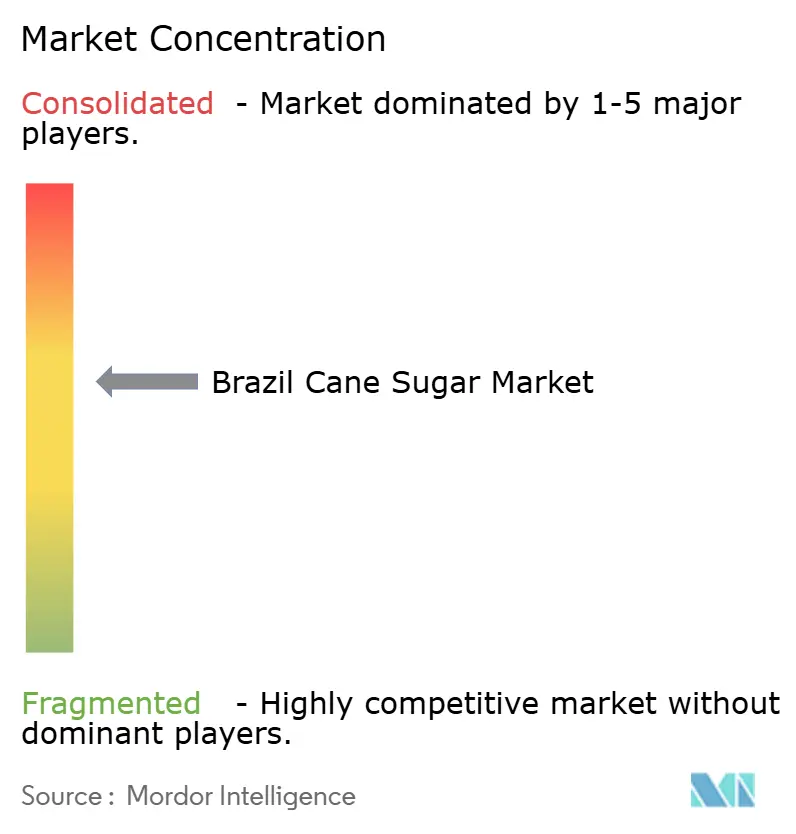
Der brasilianische Zuckerrohrmarkt weist eine moderate Konzentration auf und spiegelt ein wettbewerbsintensives Umfeld wider. Etablierte Akteure behaupten starke Marktpositionen, stehen jedoch vor Herausforderungen durch Konsolidierungsbemühungen und steigende internationale Investitionen. Die verschiedenen Marktteilnehmer versuchen, ihre Präsenz bei den Verbrauchern zu stärken. Der Markt wird von wichtigen Akteuren wie Tate & Lyle, Tereos SA, Louis Dreyfus Company, Agro Betel und Cosan Limited dominiert.
Der strategische Fokus des Sektors konzentriert sich zunehmend auf die vertikale Integration, bei der Zuckerproduktion, Ethanolverarbeitung und Energieerzeugung zu einheitlichen Betrieben zusammengeführt werden. Wichtige Akteure wie Raízen und Copersucar nutzen Skaleneffekte bei Beschaffung, Verarbeitung und Vertrieb. Sie sehen sich jedoch dem Wettbewerb durch spezialisierte Unternehmen ausgesetzt, die auf Premiumsegmente oder bestimmte geografische Gebiete abzielen. Die Einführung von Technologien ist zu einem entscheidenden Differenzierungsmerkmal geworden. Unternehmen investieren in Präzisionslandwirtschaft, Biotechnologie und digitale Lösungen, um Erträge zu steigern und Kosten zu senken. Die Innovationspipeline des Zuckerrohr-Technologiezentrums mit einem potenziellen wirtschaftlichen Einfluss von 60 Milliarden BRL bietet erhebliche Chancen für Mühlen, die neue Sorten und Produktionstechniken einführen.
Internationale Akteure weiten ihre Präsenz durch Akquisitionen und Partnerschaften aus, wie der Kauf von SJC Bioenergia durch Cargill und die Expansionsinvestition von BP Bunge zeigen. Diese Entwicklungen bringen globales Fachwissen und verbesserten Kapitalzugang mit sich und erhöhen den Wettbewerbsdruck auf inländische Betreiber, wie Reuters berichtet. Darüber hinaus bieten Premiumsegmente wie Bio-Zertifizierung, Direkthandelsbeziehungen und wertschöpfende Verarbeitung Marktlücken mit höheren Margen im Vergleich zur traditionellen Rohzuckerproduktion.
Marktführer der brasilianischen Rohrzuckerindustrie
-
Tereos S.A.
-
Louis Dreyfus Company
-
Tate & Lyle Plc
-
Raízen
-
Cosan S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Wertschöpfung erweitert sich über den Rohzucker als Rohstoff hinaus durch Nebenprodukte und höherwertige Inhaltsstoffe. Die Verwertung von Bagasse bietet einen konkreten Weg: Im Juli 2026 berichtete CNPEM über ein skalierbares Verfahren zur Herstellung von Nanocellulose aus Zuckerrohrbagasse, wodurch ein Kommercialisierungsweg für Mühlen und Technologiepartner geschaffen wird, um Rückstände zu monetarisieren, die bereits in integrierten Zucker-Energie-Betrieben anfallen. Dies ergänzt bestehende Mühlenstrategien rund um den Export von Bioelektrizität und Biokraftstoffe der nächsten Generation, bei denen betriebliche Flexibilität zwischen Zucker und Ethanol ein zentraler Hebel bleibt, wenn sich die Rohrzuckerverfügbarkeit und relative Preissignale ändern.
Auf der Zuckerseite konzentrieren sich die Chancen auf die Verbesserung des Durchsatzes und der TRS-Ausbeute sowie auf den Marktzugang für differenzierte Qualitäten, die von Lebensmittel- und Getränkeherstellern verwendet werden (einschließlich Modellen zur Lieferung von flüssigem Zucker näher an den Endverbrauchern). Die Ausführungskapazität zeigt sich im Produktionsumfang der Region Centre-South, wo UNICA die Erntesaison 2025/2026 mit 40,43 Millionen Tonnen Zucker abschloss, während Verbandsdaten im Mai 2026 auf eine rasche Produktionsdynamik zu Beginn der Saison hindeuteten. Handels- und Abnahmenetzwerke helfen auch kleineren und mittelgroßen Mühlen, Exportmärkte zu erreichen: Im Juni 2026 berichtete Copersucar, dass 42 angeschlossene Mühlen planten, in der Saison 2026/2027 zwischen 125 und 128 Millionen Tonnen Rohrzucker zu verarbeiten, nach einer Erweiterung ihrer Netzwerkbasis, was die anhaltende plattformgestützte Kommerzialisierung und Logistikkoordination unterstreicht.
Aktuelle Branchenentwicklungen
- Juni 2026: Raizen berichtete über Maßnahmen zur Vereinfachung seines Portfolios und zur Fokussierung auf die Kernbereiche Kraftstoff- und Schmierstoffvertrieb sowie Ethanolproduktion, neben Veräußerungen im Wert von 12 Milliarden BRL im Erntejahr 2025/26. Der Schritt lenkt Kapital von nicht zum Kerngeschäft gehörenden Positionen um und unterstützt die bilanzielle Flexibilität für integrierte Zucker-Ethanol-Betriebe, die unter Wetter- und Vorleistungskostenvolatilität operieren.
- Juni 2025: Contegran gab eine Investition von 185,34 Millionen USD zum Bau einer neuen integrierten Zucker-, Ethanol- und Energieanlage in Bahia bekannt, die auf Exportmärkte ausgerichtet ist. Die Ergänzung einer neuen Einheit im Nordosten stärkt die regionale Verarbeitungskapazität und diversifiziert Brasiliens Angebotsstruktur über den Center-South-Korridor hinaus.
- April 2024: Bonsucro unterzeichnete eine Kooperationsvereinbarung mit ORPLANA zur Förderung von Nachhaltigkeitspraktiken im brasilianischen Zuckerrohrsektor. Die Zusammenarbeit stärkt die Zertifizierungsbereitschaft und die Abstimmung der Produzenten auf Umwelt- und Sozialanforderungen, die den Zugang zu Premium- und regulierten Exportkanälen beeinflussen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir definieren den brasilianischen Rohrzuckermarkt als den Wert des aus Zuckerrohr gewonnenen und innerhalb Brasiliens verkauften oder exportierten Zuckers, erfasst auf Produktebene über die wichtigsten Formen, die von Lebensmittel-, Getränke- und Industrieabnehmern verwendet werden.
Ausschlüsse aus dem Umfang: Zucker aus Zuckerrüben, künstliche Süßungsmittel und fertig verpackte Verbraucherlebensmittel, die Zucker lediglich als Zutat verwenden, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Form
- Kristallzucker
- Flüssigzucker
- Nach Produktkategorie
- Rohzucker
- Weißraffinade
- VHP-Zucker
- Bio
- Nach Anwendung
- Lebensmittel und Getränke
- Backwaren und Süßwaren
- Getränke
- Milch- und Tiefkühlprodukte
- Sonstige
- Pharmazeutika
- Industrie
- Biokraftstoff / Ethanol
- Sonstige Anwendungen
- Lebensmittel und Getränke
- Nach Bundesstaat
- São Paulo
- Goiás
- Minas Gerais
- Paraná
- Mato Grosso do Sul
- Sonstige Bundesstaaten
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung der brasilianischen Zuckerrohrverarbeitung, der Zuckerproduktion und der Handelsströme, damit Angebots- und Nachfrageseite vor Beginn der Modellierung gegengeprüft werden können. Öffentliche Datensätze und offizielle Veröffentlichungen werden verwendet, um diese Ankerpunkte aufzubauen, wie etwa UN-Comtrade-Handelsstatistiken, FAOSTAT, USDA-GAIN-Zuckerjahresberichte sowie brasilianische Regierungspublikationen zu Landwirtschaft und Handel (beispielsweise CONAB und Zollzusammenfassungen).
Wir prüfen auch übergeordnete Signale wie Inflations- und Wechselkursreihen aus offiziellen Quellen sowie Aktualisierungen von Branchenverbänden und seriöse Presseberichte, die Erntebedingungen, Logistikengpässe und politische Entwicklungen erläutern. Unternehmensberichte und Investorenpräsentationen helfen dabei, die Betriebslogik zu validieren, beispielsweise wie Mühlen Zuckerrohr zwischen Zucker und Ethanol aufteilen und was die Erlöse je Saison beeinflusst. Wo Lücken bestehen, nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie sendungsbezogene Import-Export-Ansichten, um Annahmen zu präzisieren. Die oben aufgeführten Quellen sind nur illustrativ; es wurden viele weitere Referenzen herangezogen, um Daten zu erheben, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich auf Gespräche mit Produzenten, Händlern, Distributoren, Großabnehmern und Fachspezialisten, die die Zuckerrohrallokation, den Produktmix und die realisierten Preise nach Vertragstyp verfolgen. Diese Gespräche helfen zu bestätigen, welcher Anteil der Produktion als kristallisierter gegenüber flüssigem Zucker vermarktet wird, wie sich Bio-Prämien verhalten und welche Bundesstaaten aufgrund von Agronomie und Mühlenökonomie Marktanteile gewinnen oder verlieren. Da es sich um einen Einzelländermarkt handelt, stellen wir auch sicher, dass die Einschätzungen über die wichtigsten Produktionsgürtel und die wichtigsten Verbrauchskanäle ausgewogen sind, damit die Annahmen nicht auf einer Region oder einem Endverwendungszweck basieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 33 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Akteure: 21 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem die brasilianische Zuckerrohrverarbeitung und -ausbeute zusammen mit Zuckerproduktions- und Handelssignalen den Wertpool für innerhalb und außerhalb des Landes verkauften Rohrzucker rekonstruieren. Das Modell wendet dann Form- und Verwendungsaufteilungen unter Verwendung einer Kombination aus öffentlichen Angaben und Interview-Feedback an und wird anhand beobachteter Bewegungen bei Exportvolumina, Hafenlieferungen und gemeldeten Saisondergebnissen überprüft.
Ein selektiver Bottom-up-Durchlauf wird verwendet, um das Gesamtergebnis realistisch zu halten, hauptsächlich durch Stichprobenrealisierungen und Volumina nach Kanal sowie durch Plausibilitätsprüfungen von Lieferanten und Händlern zu typischen Preisspannen nach Form. Die wichtigsten Eingangsgrößen umfassen Zuckerrohrverarbeitungsvolumina, die Zuckerausbeute, die Aufteilung zwischen Zucker und Ethanol, den Exportanteil gegenüber dem Inlandsabsatz sowie Preisunterschiede zwischen kristallisiertem, flüssigem und hochpolarisiertem Zucker. Für die Prognose verwenden wir eine Szenarioanalyse, die an den Ernte-Ausblick, die politisch bedingte Ethanolnachfrage und die erwartete Preisentwicklung geknüpft ist, und gleichen die Szenarien dann mit dem ab, was die Primärbefragten als wahrscheinlichsten Betriebsfall ansehen. Wenn Daten für kleinere Bundesstaaten oder Nischensorten fehlen, wird die Lücke durch proportionale Zuteilung aus validierten Produktions- und Handelsgesamtwerten geschlossen, gefolgt von einer zweiten Überprüfung anhand interviewbasierter Spannen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über Produktions-, Handels- und Preissignale und anschließend durch schrittweise Varianzprüfungen auf jeder Ebene des Modells. Wenn sich ein Segmentgesamtwert außerhalb dessen bewegt, was Ernteergebnisse oder Exportdaten stützen können, werden die Treiber erneut geprüft, und Experten werden erneut kontaktiert, wenn die Abweichung nicht durch Saisonalität oder Währungseffekte erklärt werden kann.
Vor der Freigabe durchlaufen das Modell und die schriftlichen Annahmen mehrere interne Überprüfungen, damit Arithmetik, Einheitenumrechnungen und Umfangslogik konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, wie etwa große politische Änderungen bei der Ethanolbeimischung, erhebliche Ernteschocks oder ungewöhnlich starke Preisverschiebungen. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die neuesten öffentlichen Veröffentlichungen und Marktsignale in den Zahlen berücksichtigt sind.
Marktgröße des brasilianischen Rohrzuckermarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für brasilianischen Rohrzucker können stark variieren, selbst wenn dieselben Jahre referenziert werden, da Umfang und Bewertungspunkt nicht immer übereinstimmen. Unterschiede entstehen häufig dadurch, ob die Zahl den Rohrzucker als Produktmarkt, eine breitere Zuckerwirtschaft oder nur eine raffinierte Teilmenge widerspiegelt, und auch dadurch, wie Preiszeitpunkt und Währungsumrechnung gehandhabt werden.
Die Hauptlücke ergibt sich daraus, ob der Wert des zuckerrohrbasierten Ethanols in den Gesamtwert eingerechnet wird, wobei Mordor Intelligence nur den Rohrzuckerumsatz zählt und Ethanol hauptsächlich als Nachfragesog verwendet, der beeinflusst, wie viel Zuckerrohr in einer bestimmten Saison für Zucker verfügbar ist. Ein weiterer Treiber ist die Preisgestaltung nach Formen, da die Verwendung eines einzigen gemischten Preises den flüssigen Zucker in manchen Jahren überbewerten und den kristallisierten Zucker in exportgetriebenen Saisons unterbewerten kann. Der Zeitpunkt spielt ebenfalls eine Rolle, da einige Schätzungen jährliche Durchschnitts-Wechselkurse anwenden, während andere Spot-Perioden verwenden, die USD-Werte in Brasilien merklich verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,45 Mio. USD (2025) | |
| Globaler Forschungsanbieter A | 4,10 Milliarden USD (2025) | Diese Zahl scheint einen breiteren Wertpool für Rohrzucker zu verwenden und könnte eher einer nachgelagerten Marktbetrachtung entsprechen; sie trennt den Zuckerumsatz nicht klar von angrenzenden Zuckerrohrprodukten bei der Darstellung der Gesamtwerte. |
| Branchenanalysefirma B | 1,20 Milliarden USD (2024) | Diese Schätzung bezieht sich nur auf raffinierten Rohrzucker, sodass rohe und hochpolarisierte Sorten nicht im Umfang enthalten sind, und das Jahr ist unterschiedlich, was den Gesamtwert strukturell kleiner macht und ihn nicht direkt mit einer Rohrzuckermarktbetrachtung aller Sorten vergleichbar macht. |
Die Streuung in der Tabelle lässt sich größtenteils durch Umfangsentscheidungen erklären, insbesondere durch die Wahl zwischen nur raffiniertem Zucker und allen Rohrzuckersorten sowie dadurch, ob angrenzende Zuckerrohrprodukte in dieselbe Wertzahl eingerechnet werden. Indem das Modell an beobachtbare Zuckerproduktion, Handelsströme und formspezifisches Preisverhalten gebunden bleibt, ist das Ergebnis auf Eingaben zurückführbar, die überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der brasilianische Zuckermarkt im Jahr 2031 erreichen?
Der brasilianische Zuckermarkt wird voraussichtlich bis 2031 einen Wert von 10,33 Milliarden USD bei einer CAGR von 3,40 % erreichen.
Welcher Bundesstaat wird das schnellste Produktionswachstum verzeichnen?
Goiás wird voraussichtlich die Produktion mit einer CAGR von 4,82 % bis 2031 ausweiten, bedingt durch Investitionen auf der grünen Wiese und niedrigere Grundstückskosten.
Welchen Anteil hielt Kristallzucker im Jahr 2025?
Kristallzucker dominierte im Jahr 2025 mit 84,68 % der Produktion und unterstreicht damit seine Bedeutung im Massenexport.
Welches Premiumsegment wächst am schnellsten?
Bio-Zuckermengen wachsen mit einer CAGR von 5,03 % und werden durch nachhaltigkeitsorientierte Exportnachfrage unterstützt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
