
Marktgröße und Marktanteil für Künstliche Intelligenz in der Wirkstoffforschung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.09 Milliarden US-Dollar |
| Marktgröße (2032) | 12.96 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 25.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Künstliche Intelligenz in der Wirkstoffforschung von Mordor Intelligence
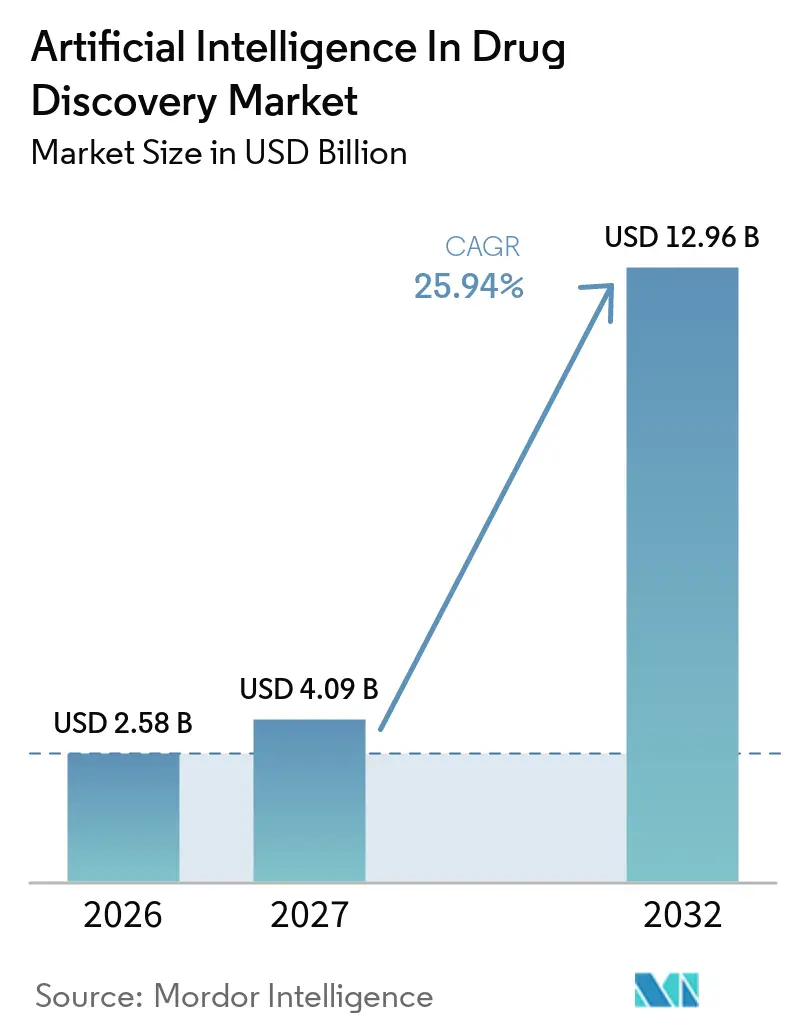
Die Marktgröße für Künstliche Intelligenz in der Wirkstoffentdeckung wird voraussichtlich von 2,58 Milliarden USD im Jahr 2026 und 4,09 Milliarden USD im Jahr 2027 auf 12,96 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 eine CAGR von 25,94 % verzeichnen.
Der wachsende Druck, mehrjährige Entdeckungszyklen zu verkürzen, kombiniert mit den durchschnittlichen Kosten von 2,6 Milliarden USD für die Kommerzialisierung eines einzelnen Moleküls, lenkt Budgets in Richtung Plattformen, die medizinalchemische Aufgaben im industriellen Maßstab simulieren. Der Markt für Künstliche Intelligenz in der Wirkstoffforschung profitiert auch von Cloud-Anbietern, die elastische Infrastruktur bereitstellen und damit die Einstiegshürden für mittelgroße Biotechnologieunternehmen senken. Spezialisierte Start-ups, die durch klinisch fortgeschrittene Vermögenswerte validiert wurden, ziehen Risikokapital in der Spätphase an und verschärfen den Wettbewerb um proprietäre biomedizinische Daten. Unterdessen haben Regulierungsbehörden auf beiden Seiten des Atlantiks Entwürfe von Leitlinien herausgegeben, die akzeptable Prüfpfade für KI-Modelle klären und großen Pharmaunternehmen die Zuversicht geben, mehr Programme von der Pilotphase in die Produktion zu überführen.
Wichtigste Erkenntnisse des Berichts
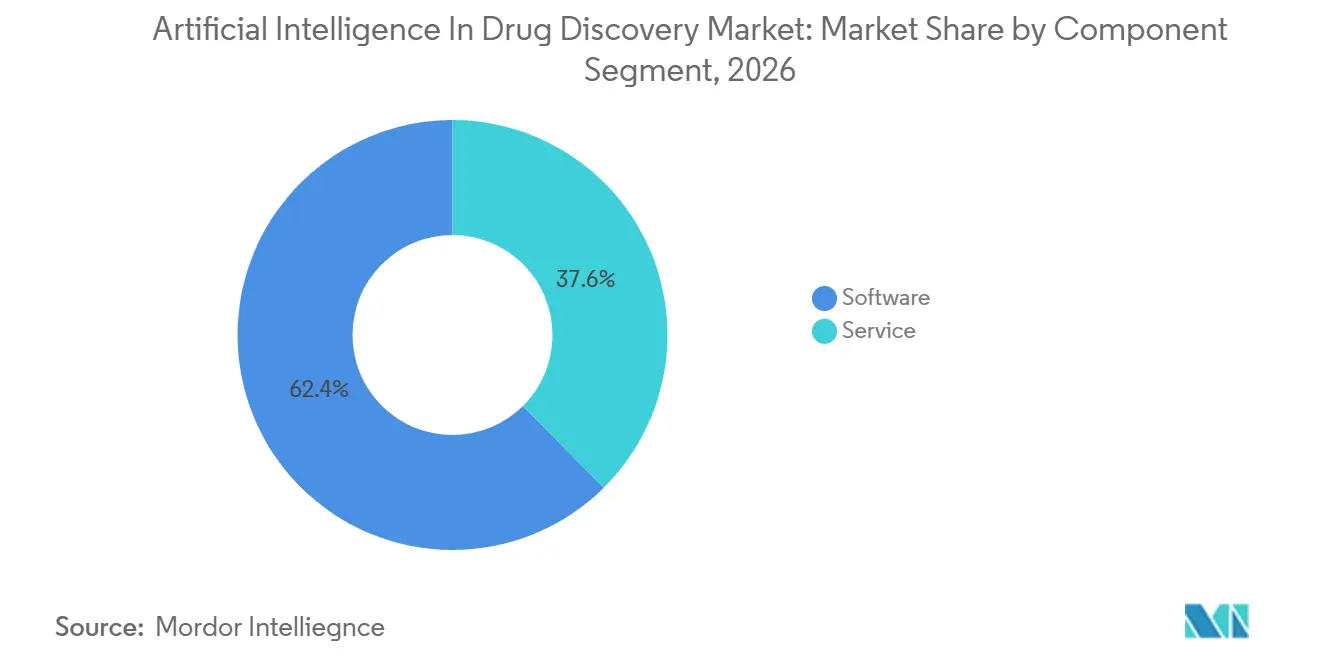
- Nach Komponente führte Software im Jahr 2026 mit einem Umsatzanteil von 62,43 %, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 27,54 % wachsen werden.
- Nach Technologie entfiel im Jahr 2026 ein Anteil von 46,54 % auf maschinelles Lernen, während Quanten-Maschinelles-Lernen bis 2032 mit einer CAGR von 27,65 % voranschreitet.
- Nach Anwendung hielt die Zielidentifizierung und -validierung im Jahr 2026 einen Anteil von 28,43 % an der Marktgröße für Künstliche Intelligenz in der Wirkstoffentdeckung, während das De-novo-Design bis 2032 mit einer CAGR von 28,54 % wächst.
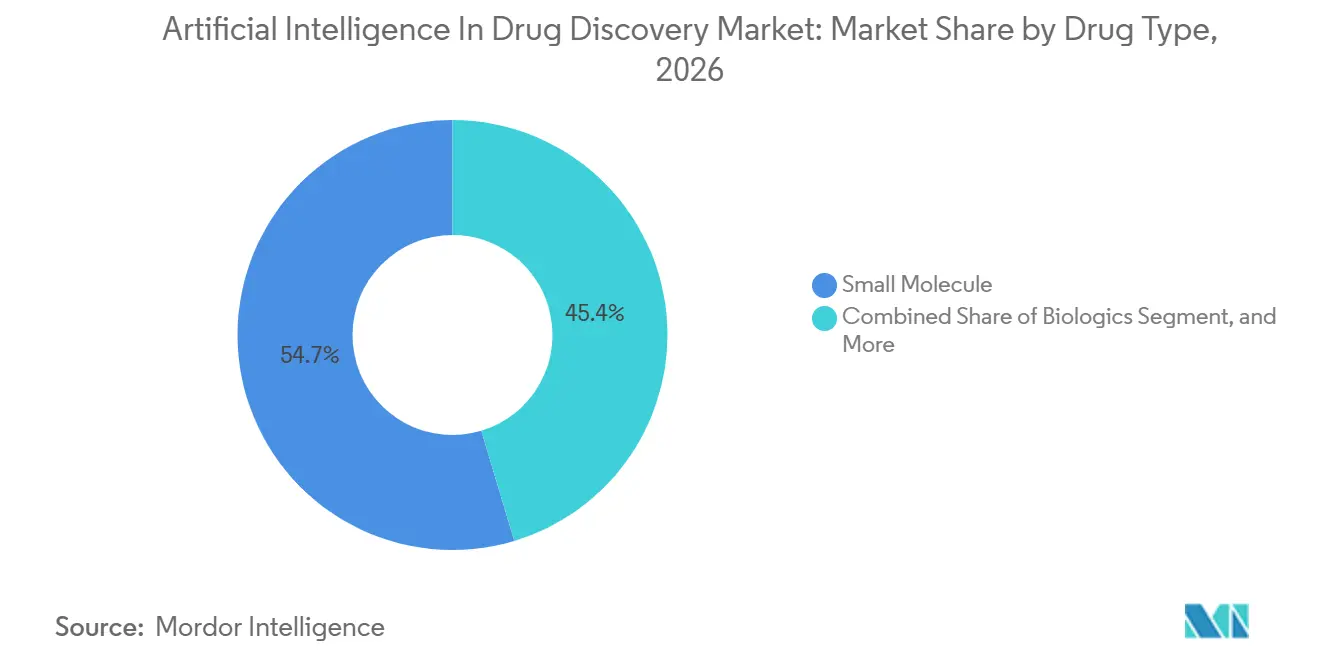
- Nach Wirkstofftyp entfielen im Jahr 2026 54,65 % des Marktanteils für Künstliche Intelligenz in der Wirkstoffentdeckung auf niedermolekulare Verbindungen; Gen- und Zelltherapie verzeichnete mit 27,32 % CAGR bis 2032 das schnellste Wachstum.
- Nach Bereitstellung erfassten cloudbasierte Plattformen im Jahr 2026 einen Anteil von 82,43 % und expandieren mit einer CAGR von 27,43 %, da On-Premises-Cluster skalierbarerer Infrastruktur weichen.
- Nach Endnutzer erfassten Pharma- und Biotechnologieunternehmen im Jahr 2026 einen Anteil von 67,43 %. Akademische und Forschungseinrichtungen verzeichnen bis 2032 die schnellste CAGR von 28,43 %.
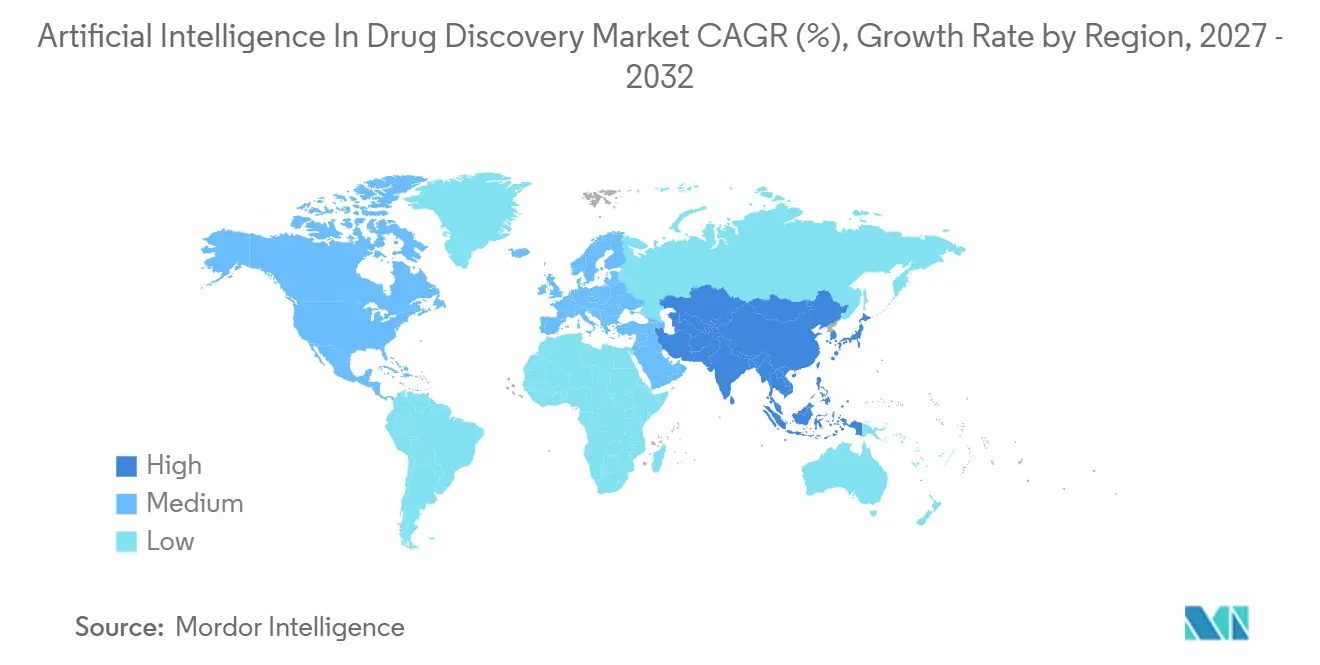
- Nach Geografie erfasste Nordamerika im Jahr 2026 einen Anteil von 43,54 %. Der asiatisch-pazifische Raum verzeichnet bis 2032 die schnellste CAGR von 26,54 %.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberanalyse des Marktes für Künstliche Intelligenz in der Arzneimittelentdeckung*
| Markttreiber | (~) % Auswirkung auf den CAGR | Prognostizierte geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Kostendruck bei der biopharmazeutischen Forschung und Entwicklung | +6.2% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende globale Krankheitslast in chronischen und infektiösen Bereichen | +5.8% | Global, mit akuten Auswirkungen in APAC und Afrika | Langfristig (≥ 4 Jahre) |
| Zunehmende strategische Kooperationen zwischen Pharma- und KI-Unternehmen | +5.1% | Nordamerika, Europa, APAC-Kern | Kurzfristig (≤ 2 Jahre) |
| Erweiterung hochwertiger biomedizinischer Datenbestände | +4.3% | Nordamerika und Europa, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Verbesserte Zugänglichkeit von Cloud- und Hochleistungsrechnen | +3.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Entstehung von KI-Wirkstoffdesign-Paradigmen der nächsten Generation | +4.5% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Kostendruck bei der biopharmazeutischen Forschung und Entwicklung
Ein Rückgang der Forschungs- und Entwicklungsproduktivität um 40 % zwischen 2010 und 2024 veranlasste Führungskräfte, prädiktive Algorithmen zu finanzieren, die die Leitoptimierungszyklen von 18 Monaten auf 6 Monate verkürzten. Exscientia demonstrierte im Jahr 2025, dass seine KI-entwickelten Moleküle innerhalb eines einzigen Jahres in First-in-Human-Studien vorankamen, was Cash-on-Cash-Renditen belegt, die traditionelle medizinalchemische Arbeitsabläufe nicht erreichen können. Programme für seltene Krankheiten profitieren am meisten, da begrenzte Patientenpools den Break-even-Umsatz einschränken. Budgetbeschränkte Biotechnologieunternehmen lizenzieren zunehmend schlüsselfertige KI-Services, was erklärt, warum Services beim zusammengesetzten jährlichen Wachstum die Software übertreffen. Der Markt für Künstliche Intelligenz in der Wirkstoffforschung fungiert daher eher als Kostenvermeidungsmechanismus denn als inkrementelle Ausgabenposition.
Wachsende globale Krankheitslast in chronischen und infektiösen Bereichen
Chronische Erkrankungen machten im Jahr 2025 74 % der weltweiten Sterblichkeit aus, doch nur ein Bruchteil der neuen molekularen Einheiten adressierte metabolische oder kardiovaskuläre Signalwege. KI-Plattformen analysieren Multi-Omik-Datensätze, um polygene Ziele aufzudecken, die reduktionistischen Screenings entgehen. Während des mpox-Wiederauflebens im Jahr 2024 identifizierte eine generative Chemie-Engine innerhalb von 48 Stunden Repurposing-Kandidaten, was die Echtzeit-Reaktionsfähigkeit veranschaulicht, die manuellen Methoden fehlt. Die Onkologie konzentriert nach wie vor 38 % der KI-Projekte, aber die Neurodegeneration ist das am schnellsten wachsende Gebiet, da Algorithmen Gehirnbildgebung mit Proteomik kombinieren, um Patientenuntergruppen zu stratifizieren. Der Markt für Künstliche Intelligenz in der Wirkstoffforschung skaliert daher in direktem Verhältnis zur globalen epidemiologischen Verschiebung hin zu chronischen, multifaktoriellen Erkrankungen.
Zunehmende strategische Kooperationen zwischen Pharma- und KI-Unternehmen
Siebenundachtzig Partnerschaftsankündigungen im Jahr 2025 unterstreichen den Wandel von Technologielizenzierungsgeschäften hin zu eigenkapitalbasierten Co-Entwicklungsmodellen. Sanofis Erweiterung um 150 Millionen USD mit Exscientia ist typisch für Risikoverteilungsstrukturen, die Medizinalchemiker neben Datenwissenschaftlern einbetten. Bayers Minderheitsbeteiligung an Recursion signalisiert weiter, dass etablierte Unternehmen den Plattformbesitz als strategisch bedeutsam betrachten. Infolgedessen erzielen Anbieter mit validierten klinischen Pipelines neunstellige Vorauszahlungen, während Frühphasen-Start-ups um Geschwindigkeit-bis-zur-Klinik-Kennzahlen konkurrieren. Die Kooperationsgeschwindigkeit verkürzt die Einführungsvorlaufzeiten und stärkt die kurzfristigen Einnahmen für den Markt für Künstliche Intelligenz in der Wirkstoffforschung.
Erweiterung hochwertiger biomedizinischer Datenbestände
Die UK Biobank skalierte im Jahr 2025 auf 500.000 Gesamtgenomsequenzen und ermöglichte es KI-Pipelines, Zielhypothesen mit Granularität auf Bevölkerungsebene zu verfeinern[1]. Konsortien wie die Pistoia Alliance kuratieren 2,2 Millionen historische Verbindungen und ermöglichen es Modellen, aus gescheiterten Gerüsten zu lernen und synthetische Sackgassen zu umgehen. Reale Belege aus elektronischen Gesundheitsakten speisen prädiktive Sicherheitsmodelle, während föderierte Lernarchitekturen den Datenschutz unter DSGVO- und HIPAA-Regelungen wahren. Der Markt für Künstliche Intelligenz in der Wirkstoffforschung wandelt daher heterogene biomedizinische Repositorien in Wettbewerbsvorteile um.
Analyse der Hemmnisse des Marktes für Künstliche Intelligenz in der Arzneimittelentdeckung*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische und klinische Einführungsherausforderungen im Zusammenhang mit der KI-Erklärbarkeit | -3.2% | Global, akut in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von integriertem multidisziplinärem Fachpersonal | -2.1% | Global, am stärksten in APAC | Kurzfristig (≤ 2 Jahre) |
| Datenfragmentierung und fehlende Standardisierung über Forschungssilos hinweg | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Unsicherheiten beim geistigen Eigentum und der Haftung für KI-generierte Moleküle | -1.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische und klinische Einführungsherausforderungen im Zusammenhang mit der KI-Erklärbarkeit
Der Leitlinienentwurf der FDA aus dem Jahr 2025 verpflichtet Sponsoren, die Modellherkunft und Entscheidungsgrenzen zu dokumentieren, doch die meisten neuronalen Netze bleiben undurchsichtig. Ohne mechanistische Begründungen zögern klinische Prüfer, Patienten einzuschreiben, was die Studienrekrutierung verlangsamt. Die Europäische Arzneimittel-Agentur bildete im Jahr 2025 einen KI-Ausschuss, aber harmonisierte Regeln sind noch Jahre entfernt[2]. Aufmerksamkeitsmechanismen verbessern die Interpretierbarkeit, jedoch auf Kosten der Vorhersagekraft, was einen Kompromiss schafft, den Sponsoren navigieren müssen. Im Markt für Künstliche Intelligenz in der Wirkstoffforschung führen diese Compliance-Hürden zu längeren Validierungszeiträumen und einem höheren Dokumentationsaufwand.
Begrenzte Verfügbarkeit von integriertem multidisziplinärem Fachpersonal
Universitäten schlossen im Jahr 2025 nur 1.200 Fachleute ab, die in Medizinalchemie, Maschinellem Lernen und Computerbiologie versiert sind, weit unter den 8.000 Stellen, die die Industrie suchte. Die Mediangehälter für Computerchemiker mit Deep-Learning-Kenntnissen erreichten 220.000 USD, ein Aufschlag von 45 % gegenüber traditionellen Chemikern. Die Talentlücke ist in APAC besonders ausgeprägt, wo der Aufbau von Auftragsforschungsorganisationen die akademischen Pipelines übertrifft. Kleinere Unternehmen ohne Wettbewerbsfähigkeit bei der Vergütung lagern algorithmische Arbeit aus, was die Projektverwaltungskomplexität erhöht. Bis sich die Lehrpläne weiterentwickeln, wird der Markt für Künstliche Intelligenz in der Wirkstoffforschung mit einem strukturellen Qualifikationsengpass konfrontiert sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Künstliche Intelligenz in der Arzneimittelentdeckung
Nach Komponente:
Services gewinnen, da Pharma KI-Arbeitsabläufe auslagertDienstleistungen wuchsen bis 2032 mit einer CAGR von 27,54 % und übertrafen damit den Basisanteil von 62,43 %, den Software im Jahr 2026 hielt. Diese Verschiebung zeigt, dass viele Unternehmen algorithmische Entdeckung eher als ermöglichende Schicht denn als Kernkompetenz betrachten. Die Marktgröße für Künstliche Intelligenz in der Wirkstoffentdeckung im Bereich Dienstleistungen erreichte 2026 einen Wert von 0,79 Milliarden USD, was die gestiegene Nachfrage nach schlüsselfertigen Zielidentifizierungs-Pipelines widerspiegelt. Auftragsforschungsorganisationen integrieren nun aktive Lernmodule, für die Kunden projektweise zahlen, und wandeln so Fixkosten in variable Ausgaben um. Software bleibt unverzichtbar, da sie die interne IP-Kontrolle über proprietäre Bibliotheken sichert. Die Verbreitung von Preismodellen pro Simulation verwischt jedoch die Grenzen und verwandelt Lizenzmodelle effektiv in nutzungsbasierte Dienste. Wenn KI-entdeckte Moleküle langfristig überlegene Erfolgsquoten in Phase III nachweisen, könnten große Pharmaunternehmen ihre Lieferantenportfolios rationalisieren und die Fragmentierung im Dienstleistungssegment dämpfen.
Große Pharmaunternehmen sichern sich daher ab, indem sie kleine interne Data-Science-Teams neben externen Verträgen unterhalten und so Flexibilität gewährleisten. Das Wertversprechen von Dienstleistungen spricht besonders Seed-Stage-Biotechs an, denen das Kapital für einen dedizierten Rechenstack fehlt. Die regulatorische Nachfrage nach validierten Prüfpfaden begünstigt zudem spezialisierte Anbieter, die Dokumentation als verwalteten Dienst anbieten. Infolgedessen spaltet sich der Markt für Künstliche Intelligenz in der Wirkstoffentdeckung weiter auf in Plattformanbieter mit wiederkehrenden Abonnementeinnahmen und projektbasierte Beratungsunternehmen, die die Tiefe therapeutischer Expertise monetarisieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Quantenmaschinelles Lernen entwickelt sich zum langfristigen DisruptorFrameworks für maschinelles Lernen dominierten 2026 mit 46,54 % der Ausgaben, doch Quantenansätze sind auf dem Weg zu einer CAGR von 27,65 % bis 2032. Die Marktgröße für Künstliche Intelligenz in der Wirkstoffentdeckung, die auf Quantenalgorithmen entfällt, wird bis 2032 voraussichtlich 1 Milliarde USD übersteigen, sofern die Meilensteine zur Hardware-Fehlerkorrektur planmäßig erreicht werden. Derzeit simulieren Algorithmen wie neuronale Quantenzustände weniger als 100 Atome, was den Anwendungsbereich einschränkt. Verarbeitung natürlicher Sprache, mit einem Anteil von 18 %, durchsucht 30 Millionen biomedizinische Publikationen, um Wissensgraphen anzureichern. Computer-Vision-Modelle verarbeiten 10-Terabyte-Bilddatensätze aus phänotypischen Screens und halten einen Anteil von 12 %.
Trends bei Modell-Grundlagen konvergieren: Mehrere Unternehmen verfeinern quelloffene Proteinmodelle wie ESM-2, anstatt maßgeschneiderte Architekturen zu trainieren, und reduzieren so den Datenbedarf um 80 %. Partnerschaften zur Quantenbereitschaft – beispielsweise zwischen IBM und Moderna – signalisieren künftige Skalierungspfade für komplexe biologische Simulationen. Sollten fehlertolerante Qubits kommerziell verfügbar werden, könnte der Markt für Künstliche Intelligenz in der Wirkstoffentdeckung eine rasche Neugewichtung hin zu quantennativen Anbietern erleben.
Nach Anwendung:
De-novo-Design definiert die Entdeckungsökonomie neuZielidentifizierung und -validierung erfasste 2026 28,43 % der Ausgaben, was den Wunsch der Branche widerspiegelt, Programme zu entrisiken, bevor die Chemie beginnt. Das De-novo-Design beschleunigt sich jedoch mit einer CAGR von 28,54 %, und sein Marktanteil für Künstliche Intelligenz in der Wirkstoffentdeckung wird bis 2032 voraussichtlich 35 % erreichen. Hit-Priorisierung, Lead-Optimierung und Kandidaten-Screening halten zusammen etwa 41 % Anteil, wobei KI-gestützte ADMET-Filter Moleküle mit geringer Erfolgswahrscheinlichkeit früh im Trichter eliminieren. Drug Repurposing bleibt eine agile Strategie für seltene Krankheiten und nutzt die Analyse elektronischer Gesundheitsakten, um unerwartete Wirksamkeitssignale in Wochen statt Monaten zu identifizieren. Das präklinische Toxizitätsscreening beansprucht noch immer nur einen mittleren einstelligen Ausgabenanteil, doch sein strategischer Wert steigt, da Regulierungsbehörden mechanistische Sicherheitsbegründungen genauer prüfen.
Generative Diffusionsmodelle erzeugen nun Gerüste, die über mehrere Parameter hinweg optimiert sind, und untergraben das traditionelle virtuelle Screening. Da sich Patentpools von inkrementellen Analoga hin zu First-in-Class-Chemotypen verlagern, ist das De-novo-Design darauf vorbereitet, die Wertschöpfung innerhalb des Marktes für Künstliche Intelligenz in der Wirkstoffentdeckung neu zu gestalten.
Nach Wirkstofftyp:
KI für Gen- und Zelltherapie beschleunigt die PräzisionsmedizinNiedermolekulare Verbindungen behielten 2026 einen Anteil von 54,65 %, doch Biologika und zellbasierte Therapien verzeichneten insgesamt das schnellste Wachstum. Die Marktgröße für Künstliche Intelligenz in der Wirkstoffentdeckung im Bereich Gen- und Zelltherapie überstieg 2026 einen Wert von 0,33 Milliarden USD und wird bis 2032 voraussichtlich auf das Vierfache anwachsen. KI-Engines optimieren den Vektortropismus und sagen Immunogenität voraus, und verwandeln einst auf Versuch und Irrtum basierende Aufgaben in In-silico-Designschleifen. Biologika, mit einem Anteil von 32 %, profitieren von Datenbanken, die reich an Antikörper-Antigen-Paarungen sind, und ermöglichen es Plattformen, Bindungsaffinität und Entwickelbarkeit gleichzeitig zu projizieren.
Risikokapitalgeber leiteten 2025 1,2 Milliarden USD in KI-first-Zelltherapieplattformen, das Dreifache der Gesamtsumme von 2023. Obwohl niedermolekulare Verbindungen noch immer über ein um Größenordnungen größeres Trainingskorpus verfügen, erzielen neuartige biologische Modalitäten höhere klinische Erfolgswahrscheinlichkeiten und locken Kapital an. Im Prognosezeitraum wird der Markt für Künstliche Intelligenz in der Wirkstoffentdeckung wahrscheinlich erleben, dass Biologika und Gen-/Zelltherapien niedermolekulare Verbindungen in der Gesamtzahl der Projekte übertreffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellung:
Cloud-Dominanz spiegelt Datenskalierung und Kollaborationsbedarf widerCloud-Plattformen machten 2026 82,43 % der Bereitstellungen aus und wachsen weiterhin mit einer CAGR von 27,43 %. Die Marktgröße für Künstliche Intelligenz in der Wirkstoffentdeckung, die mit Cloud-Abonnements verbunden ist, überstieg 2026 einen Wert von 2 Milliarden USD. Elastisches Computing ermöglicht eine Echtzeit-Skalierung während intensiver Docking-Kampagnen und unterstützt föderiertes Lernen, wodurch sichergestellt wird, dass Daten proprietäre Silos nie verlassen. On-Premises-Cluster bestehen hauptsächlich fort, um Datenlokalisierungsgesetzen wie Chinas Biosicherheitsgesetz zu entsprechen, das eine lokale genomische Speicherung vorschreibt.
Hybridarchitekturen bleiben ein vorübergehender Kompromiss; Kostenvergleiche zeigen Einsparungen von 40 %, wenn Molekulardynamiksimulationen auf anbieterverwaltete GPU-Knoten migriert werden. Da die Durchsatzanforderungen steigen, macht der Wartungsaufwand eigene Hardware für alle außer den fünf größten Pharmakonzernen unwirtschaftlich. Bis 2032 wird die Cloud-Akzeptanz voraussichtlich 88 % übersteigen und die Plattformabhängigkeit tiefer in den Markt für Künstliche Intelligenz in der Wirkstoffentdeckung einbetten.
Nach Endnutzer:
Akademische Institute treiben methodologische Innovation voranPharma- und Biotechnologieunternehmen repräsentierten 2026 67,43 % der Nachfrage, was ihre überproportionalen F&E-Budgets widerspiegelt. Akademische und Forschungseinrichtungen, obwohl in absoluten Dollar-Beträgen kleiner, schreiten mit einer beeindruckenden CAGR von 28,43 % voran, gestützt auf mehrjährige NIH-Förderprogramme. Allein 2025 wurden zwölf universitätsverankerte KI-Zentren gegründet, jedes auf einen vorrangigen therapeutischen Bereich ausgerichtet.
Akademische Labore veröffentlichen algorithmische Durchbrüche, die Pharmaunternehmen rasch industrialisieren; das Diffusionsmodell-Paper der Stanford University aus dem Jahr 2025 führte innerhalb von sechs Monaten zu acht Patentanmeldungen. Staatliche Laboratorien und Auftragsforschungsorganisationen runden die Segmentlandschaft ab, halten zusammen 10 % Anteil und setzen KI ein, um Sponsorenanträge effizienter zu prüfen. Langfristig könnten sinkende Rechenkosten große Pharmaunternehmen dazu veranlassen, mehr vorgelagerte Forschung auszulagern und den Beitrag der Wissenschaft innerhalb des Marktes für Künstliche Intelligenz in der Wirkstoffentdeckung zu steigern.
Geografische Analyse
Nordamerika Markt für Künstliche Intelligenz in der Arzneimittelentdeckung
Nordamerika beherrschte 2026 mit einem Anteil von 43,54 % den Markt, unterstützt durch FDA-Leitlinien, die frühzeitig Klarheit für KI-gestützte Dossiers bieten. Die Risikokapitalfinanzierung in den Vereinigten Staaten erreichte 2025 einen Wert von 4,1 Milliarden USD, wovon 62 % an Unternehmen flossen, die mindestens einen Wirkstoff in Phase II vorantreiben. Das Vector Institute in Kanada kooperierte mit acht Pharmaunternehmen, um Grundlagenmodelle für das Protein-Engineering gemeinsam zu entwickeln. Die Auftragsforschungsgemeinschaft in Mexiko integriert KI-Module, um mit asiatischen Wettbewerbern zu konkurrieren, doch Breitbandlücken verzögern die vollständige Cloud-Migration. Obwohl der Anteil der Region bis 2032 auf 40 % sinken könnte, wird Nordamerika voraussichtlich die Wiege algorithmischer Fortschritte bleiben und die Künstliche Intelligenz im Markt für Wirkstoffentdeckung vorantreiben.
Europa Markt für Künstliche Intelligenz in der Arzneimittelentdeckung
Der Life-Sciences-Accelerator in London investierte 100 Millionen GBP in 15 Start-ups und festigte damit den Status der Stadt als führendes KI-Biotech-Zentrum Europas[3]. Deutschland hinkt bei der Umsetzung hinterher: Nur 35 % der Pharmaunternehmen verfügten 2025 über operative KI-Pipelines. Die akademischen Cluster Südeuropas – insbesondere Barcelona und Mailand – nutzen öffentliche Mittel, um offene wissenschaftliche Datenseen aufzubauen, und schaffen damit fruchtbaren Boden für Ausgründungen. Die prognostizierte CAGR von 24 % für Europa stellt sicher, dass die Region Nordamerika übertreffen, aber hinter dem asiatisch-pazifischen Raum in der Wachstumsdynamik zurückbleiben wird.
Asiatisch-Pazifischer Raum, Naher Osten und Afrika sowie Südamerika Markt für Künstliche Intelligenz in der Arzneimittelentdeckung
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 26,54 % bis 2032. China verdoppelte seinen globalen Projektanteil auf 12 % im Jahr 2026, angetrieben durch staatliche Anreize und Mandate für souveräne KI. Insilico Medicine brachte drei Moleküle in klinische Studien, die höchste Anzahl für ein Unternehmen im asiatisch-pazifischen Raum. Syngene aus Indien verkürzte Lead-Optimierungszyklen auf drei Wochen mithilfe KI-gestützter Retrosynthese-Planung. Takeda aus Japan nutzte Preferred Networks zur automatischen Antikörpergestaltung, ein Schritt, der regionale Wissens-Spillover-Effekte erwarten lässt. Südkorea und Australien führen staatlich geförderte Initiativen durch, verfügen jedoch noch über kein tiefes Risikokapital-Ökosystem. Der Nahe Osten und Afrika erfassten 4 % Anteil, während Südamerika 3 % sicherte, eingeschränkt durch unterentwickelte F&E-Infrastruktur und Humankapitalmangel. Die Entwicklung des asiatisch-pazifischen Raums wird bestimmen, ob sich der Markt für Künstliche Intelligenz in der Wirkstoffentdeckung zu einem tripolaren Ökosystem entwickelt oder weiterhin auf den transatlantischen Korridor ausgerichtet bleibt.
Wettbewerbslandschaft
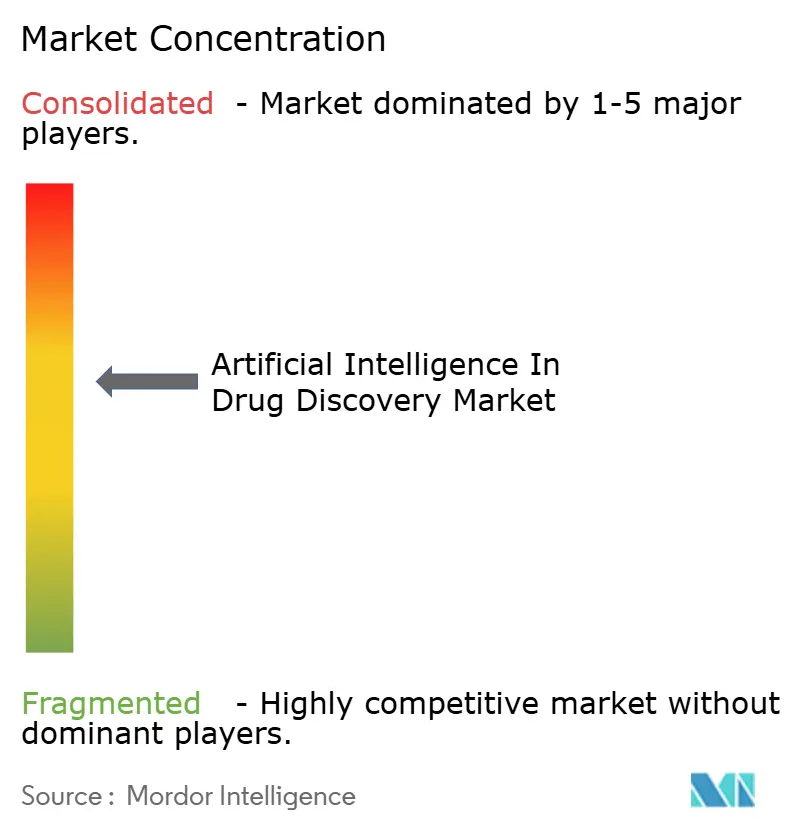
Rund 150 Anbieter konkurrieren um Marktanteile, was die fragmentierte Natur des Marktes unterstreicht. Exscientia, Recursion Pharmaceuticals und Insilico Medicine brachten bis 2025 jeweils mindestens zwei Moleküle in mittlere klinische Phasen, was die Wirksamkeit der Plattformen bestätigt. Alphabets Isomorphic Labs setzt AlphaFold 3 ein, um den Designraum für Protein-Protein-Therapeutika zu erweitern. NVIDIA positioniert sich als horizontaler Ermöglicher mit BioNeMo und liefert Rechenleistung, ohne mit der Wirkstoff-Pipeline-Wirtschaft zu konkurrieren.
Weißer Raum besteht bei seltenen Krankheiten und vernachlässigten Tropenkrankheiten, die 40 % des ungedeckten medizinischen Bedarfs ausmachen, aber nur 8 % der KI-Entdeckungsinvestitionen anziehen. Nischenanbieter nutzen diese Lücken: Turbine AI simuliert Tumormikroumgebungen für das Design von Kombinationstherapien, während Peptilogics Peptidgerüste maßschneidert. Gleichzeitig internalisieren große Pharmaunternehmen Algorithmen; Roches 200-köpfige KI-Abteilung reduziert die Abhängigkeit von externen Lieferanten. Patentanmeldungen für KI-erstellte Moleküle stiegen 2025 auf 1.200, doch rechtliche Unsicherheiten rund um die Erfinderschaft könnten etablierte Unternehmen mit robusten Rechtsabteilungen begünstigen. Im Zeitraum 2027–2032 werden erwartete Phase-III-Ergebnisse voraussichtlich leistungsschwache Plattformen aussortieren und den Markt für Künstliche Intelligenz in der Wirkstoffentdeckung zu einer moderaten Konsolidierung drängen.
Marktführer für Künstliche Intelligenz in der Wirkstoffforschung
-
Exscientia PLC
-
Insilico Medicine Inc.
-
BenevolentAI
-
Atomwise Inc.
-
Recursion Pharmaceuticals Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Künstliche Intelligenz in der Wirkstoffentdeckung Unternehmen in diesem Bericht
- Aitia
- Ardigen
- Atomwise Inc.
- Auransa Inc.
- Benevolent AI
- BioXcel Therapeutics
- Cloud Pharmaceuticals
- Cyclica Inc.
- Deep Genomics
- Eagle Genomics
- Evotec
- Exscientia PLC
- Genesis Therapeutics
- Healx
- IBM
- Innoplexus AG
- Insilico Medicine
- Isomorphic Labs (Alphabet)
- Iktos
- Microsoft
- NVIDIA
- Peptilogics
- PostEra
- Recursion Pharmaceuticals Inc.
- Schrödinger Inc.
- Standigm
- Turbine AI
- Valo Health
- Verge Genomics
Lesen Sie die Analyse der Künstliche Intelligenz in der Wirkstoffentdeckung-Unternehmen
Jüngste Branchenentwicklungen im Markt für Künstliche Intelligenz in der Arzneimittelentdeckung
- Januar 2026: NVIDIA und Eli Lilly and Company kündigten ein einzigartiges KI-Co-Innovationslabor an, das sich auf die Anwendung von KI zur Bewältigung einiger der dauerhaftesten Herausforderungen in der Pharmaindustrie konzentriert.
- Januar 2026: NVIDIA kündigte eine bedeutende Erweiterung von NVIDIA BioNeMo an, einer offenen Entwicklungsplattform, die Labor-in-der-Schleife-Arbeitsabläufe ermöglicht, um Durchbrüche in der KI-gesteuerten Biologie und Wirkstoffforschung zu entwickeln.
Markt für Künstliche Intelligenz in der Wirkstoffentdeckung Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wichtige Abdeckung
Gemäß Mordor Intelligence umfasst der Markt für Künstliche Intelligenz in der Wirkstoffentdeckung alle Einnahmen, die erzielt werden, wenn zweckgebundene KI-Software oder Cloud-Dienste (einschließlich Tools für maschinelles Lernen, Deep Learning und generative KI) von pharmazeutischen, biotechnologischen oder akademischen Arzneimittelforschungsteams lizenziert oder beauftragt werden, um Zielauswahl, Hit-Generierung, Lead-Optimierung und präklinische Bewertung zu beschleunigen.
Ausschluss aus dem Anwendungsbereich: Routinemäßige Bioinformatik-Servicegebühren und breite „KI im Gesundheitswesen”-Plattformen, die nicht für Wirkstoffentdeckungs-Workflows vermarktet werden, sind von dieser Studie ausgeschlossen.
Segmentierungsübersicht
- Nach Komponente
- Software
- Service
- Nach Technologie
- Maschinelles Lernen
- Verarbeitung natürlicher Sprache
- Computer Vision
- Quantenmaschinelles Lernen
- Nach Anwendung
- Zielidentifizierung und -validierung
- Hit-Generierung und -priorisierung
- Leitoptimierung
- Kandidaten-Screening
- Wirkstoff-Repurposing
- De-novo-Wirkstoffdesign
- Präklinische Sicherheits- und Toxizitätsbewertung
- Nach Wirkstofftyp
- Kleines Molekül
- Biologika
- Gen- und Zelltherapie
- Nach Bereitstellung
- Cloudbasiert
- On-Premise
- Nach Endnutzer
- Pharmazeutische und biotechnologische Unternehmen
- Akademische und Forschungsinstitute
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- APAC
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges APAC
- Naher Osten und Afrika
- Naher Osten
- Golfkooperationsrat
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir führten strukturierte Interviews mit Direktoren für computergestützte Chemie, KI-Plattformanbietern und Projektleitern von Auftragsforschungsorganisationen in Nordamerika, Europa und dem asiatisch-pazifischen Raum durch. Die Gespräche klärten typische Lizenzpreise, Adoptionshürden und regionale Finanzierungsmuster und ermöglichten es uns, Schreibtischannahmen zu überprüfen und Wachstumstreiber zu kalibrieren.
Schreibtischforschung
Unsere Analysten extrahierten grundlegende Nachfragesignale aus öffentlichen Stellen wie der US-amerikanischen FDA, der EMA, dem NIH-Register für klinische Studien, USPTO-Patentanmeldungen und OECD-F&E-Ausgaben-Dashboards und kombinierten diese mit Versand- und Vertragswerten aus Zolldatenbanken wie Volza und Ausschreibungsportalen wie Tenders Info. Branchenverbände (BIO, EFPIA), begutachtete Fachzeitschriften und Unternehmens-10-Ks lieferten Pipeline-Zählungen, durchschnittliche F&E-Zykluszeiten und offengelegte KI-Lizenzierungsvereinbarungen. Kostenpflichtige Datensätze (D&B Hoovers für Unternehmensfinanzdaten und Questel für Patentanalysen) ergänzten die Granularität. Die hier zitierten Quellen sind illustrativ; viele weitere Publikationen wurden geprüft, um Fakten zu validieren und Lücken zu schließen.
Marktgrößenbestimmung und Prognose
Die Top-down-Modellierung beginnt mit den globalen Ausgaben für Arzneimittel-F&E und den Anmeldungen neuer molekularer Einheiten (NME); KI-Penetrationsraten nach Entdeckungsphase werden angewendet, mit Anpassungen für durchschnittliche Sitzlizenzen und Servicepakete. Ausgewählte Bottom-up-Prüfungen, wie Umsatz-Rollups von 30 ausgewählten Anbietern und der mittlere jährliche Vertragswert multipliziert mit aktiven Nutzern, verankern die Gesamtsummen. Zu den wichtigsten Variablen gehören: (1) Risikokapitalzufluss in KI-Biotechs, (2) onkologische präklinische Pipeline-Zählungen, (3) Cloud-Computing-Einheitspreise, (4) durchschnittliche Kostenvermeidung pro Programm und (5) regionale Veröffentlichungen von Regulierungsleitlinien. Eine multivariate Regressionsvorhersage verknüpft diese Treiber mit KI-Ausgaben, während eine Szenarioanalyse das Aufwärtspotenzial durch den Einsatz von Quanten-Maschinellem-Lernen testet.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine dreistufige Prüfung: automatisierte Anomalie-Flags, Peer-Analysten-Audit und Freigabe durch den Sektorleiter. Modelle werden jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn Finanzierungsspitzen, wegweisende Zulassungen oder wegweisende Fusionen die Ausgangslage verändern.
Warum Mordors Ausgangswert für Künstliche Intelligenz in der Wirkstoffentdeckung Verlässlichkeit genießt
Veröffentlichte Schätzungen weichen häufig voneinander ab, da Unternehmen unterschiedliche Einschlusskriterien, Währungsjahre und Aktualisierungsrhythmen wählen.
Zu den wichtigsten Ursachen für Abweichungen gehören hier, ob Einnahmen aus computergestützten Chemie-Tools mit breiteren KI-im-Gesundheitswesen-Umsätzen vermischt werden, wie aggressiv eine künftige Preisdeflation angenommen wird und in welchem Rhythmus Pipeline-Statistiken vor dem Modell-Lock aktualisiert werden. Mordor-Berichte isolieren reine Ausgaben in der Entdeckungsphase, verwenden gemischte ASP-Trajektorien, die mit Käufern abgestimmt wurden, und werden alle zwölf Monate aktualisiert – Schritte, die einige Verlage überspringen.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wichtigster Abweichungstreiber |
|---|---|---|
| 2,58 Milliarden USD (2025) | Mordor Intelligence | - |
| 1,86 Milliarden USD (2024) | Globale Unternehmensberatung A | Bündelt frühe klinische KI-Tools; stützt sich auf fünf Jahre alte Adoptionsraten |
| 1,90 Milliarden USD (2024) | Branchenjournal B | Verwendet statische Lizenzpreise und lässt Cloud-Service-Einnahmen außer Acht |
Der Vergleich zeigt, dass sich die Zahlen nach Angleichung des Anwendungsbereichs und aktueller Preisgestaltung der ausgewogenen Sichtweise von Mordor annähern, was unterstreicht, warum Entscheidungsträger unserem konsistent aktualisierten, variablengesteuerten Ausgangswert vertrauen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Künstliche Intelligenz in der Wirkstoffentdeckung?
Die Marktgröße für Künstliche Intelligenz in der Wirkstoffentdeckung wird voraussichtlich 2027 einen Wert von 4,09 Milliarden USD erreichen und mit einer CAGR von 25,94 % auf 12,96 Milliarden USD bis 2032 wachsen.
Welcher therapeutische Bereich erhält die meiste KI-Aufmerksamkeit?
Die Onkologie macht 38 % der aktiven Projekte aus, obwohl die Neurodegeneration die schnellste Pipeline-Expansion auf prozentualer Basis zeigt.
Was treibt die Cloud-Dominanz in Entdeckungsarbeitsabläufen an?
Zehn-Terabyte-Datensätze aus hochauflösenden Screens und der Bedarf an föderiertem Lernen machen elastische, konforme Cloud-Infrastruktur wirtschaftlicher als On-Premise-Cluster.
Wann könnten Quantenalgorithmen kommerziell bedeutsam werden?
Wenn Durchbrüche bei der Fehlerkorrektur bis 2029 Pilotreife erreichen, könnte Quanten-Maschinelles-Lernen bis 2032 8–10 % der Arbeitsabläufe erfassen.
Wie gehen Regulierungsbehörden mit KI-Transparenz um?
Von der FDA und der Europäischen Arzneimittel-Agentur im Jahr 2025 herausgegebene Leitlinienentwürfe verlangen eine explizite Dokumentation von Trainingsdaten, Validierungsmetriken und Entscheidungsgrenzen vor der Studiengenehmigung.
Wo liegen die größten Talentlücken?
APAC steht vor dem schärfsten Mangel an Fachleuten, die gleichzeitig in Medizinalchemie, Maschinellem Lernen und Computerbiologie ausgebildet sind, was regionale Einführungspläne verlangsamt.