
Marktanalyse für Wirkstoffe (API) von Mordor Intelligence
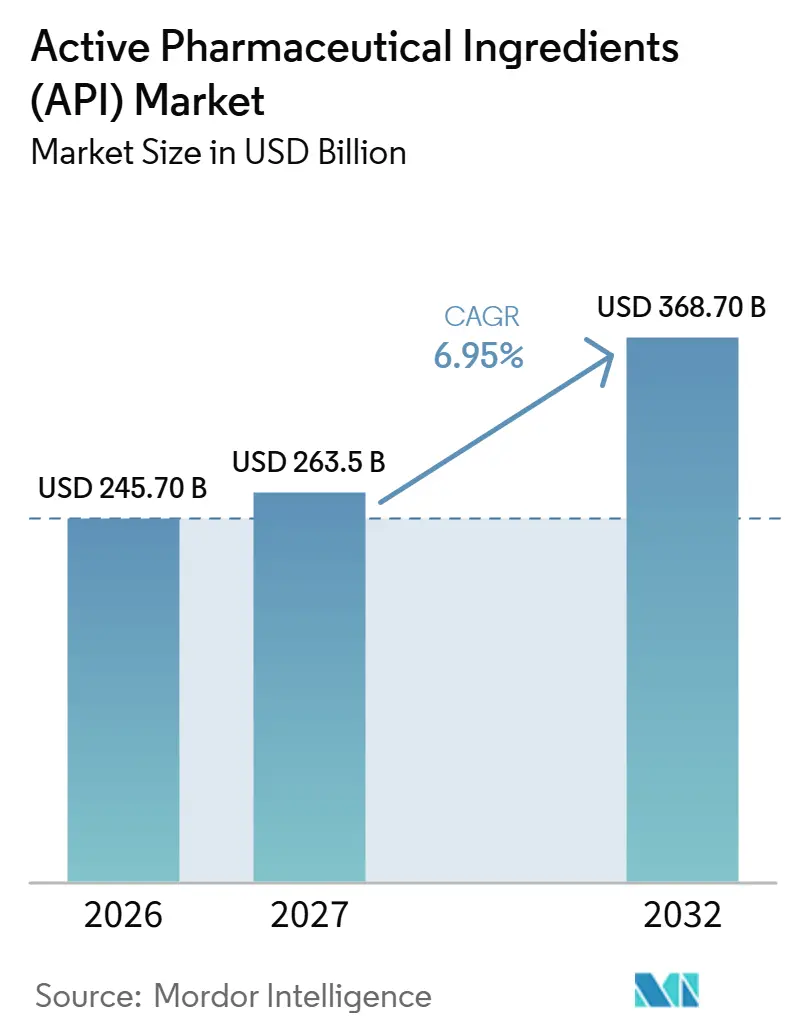
Die Marktgröße für Wirkstoffe (API) soll von 245,7 Milliarden USD im Jahr 2026 auf 263,5 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 6,95 % über 2027–2032 voraussichtlich 368,7 Milliarden USD erreichen.
Der Bedarf an Arzneimitteln für chronische Erkrankungen und zielgerichteten Krebstherapien stützt die Versorgung mit Wirkstoffen, während geplante Investitionen in niedermolekulare Verbindungen in den Vereinigten Staaten künftige Fertigungsoptionen erweitern könnten. Die externe Produktion bietet Möglichkeiten zur Kostenkontrolle, doch der Wettbewerb unter Lieferanten kann die erzielbaren Preise für etablierte APIs begrenzen. Lieferanten können sich daher durch komplexe Chemie sowie integrierte Entwicklungs-, Fertigungs- und Prüfdienstleistungen differenzieren, um die technischen Anforderungen kommerzieller Arzneimittelprogramme zu erfüllen. Die EU-Nitrosaminkontrollen für chemisch synthetisierte APIs stärken den kommerziellen Wert dieser technischen Breite, indem sie die Wirkstoffspezifikationen mit den Anforderungen des Fertigarzneimittels verknüpfen.
Wichtigste Erkenntnisse des Berichts
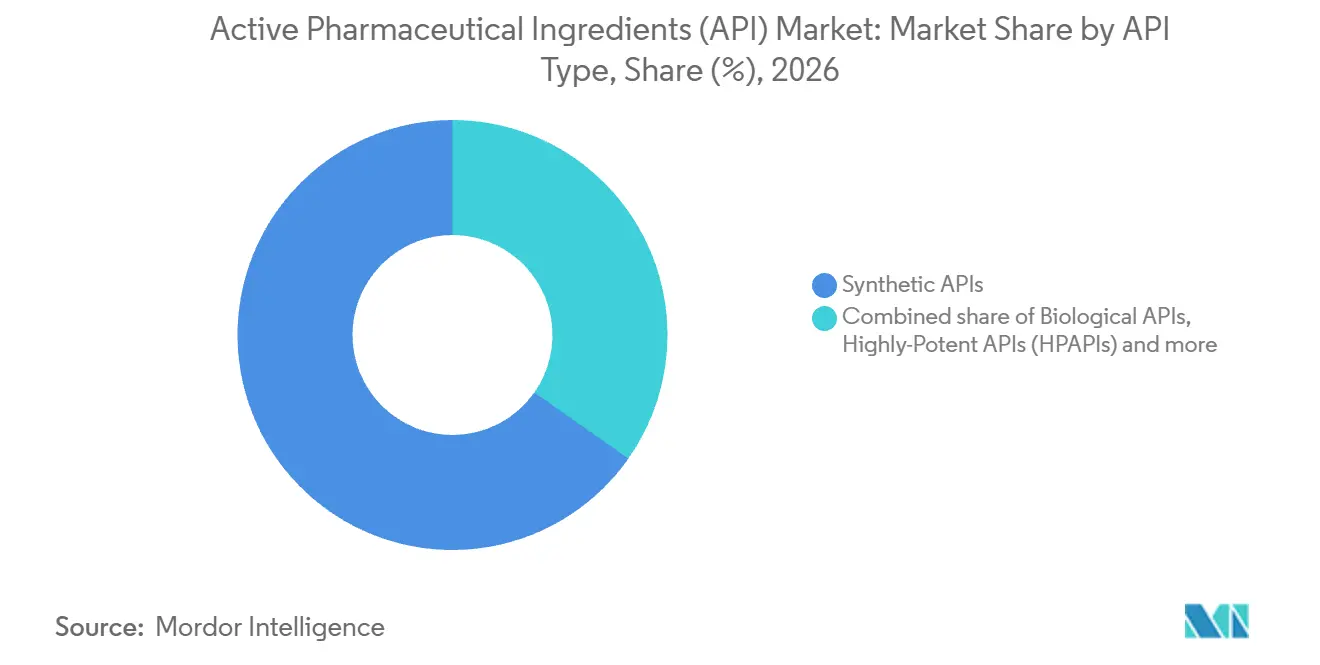
- Nach API-Typ führten synthetische APIs mit einem Marktanteil von 65,25 % am Markt für Wirkstoffe (API) im Jahr 2026, während biologische APIs mit einem CAGR von 8,92 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
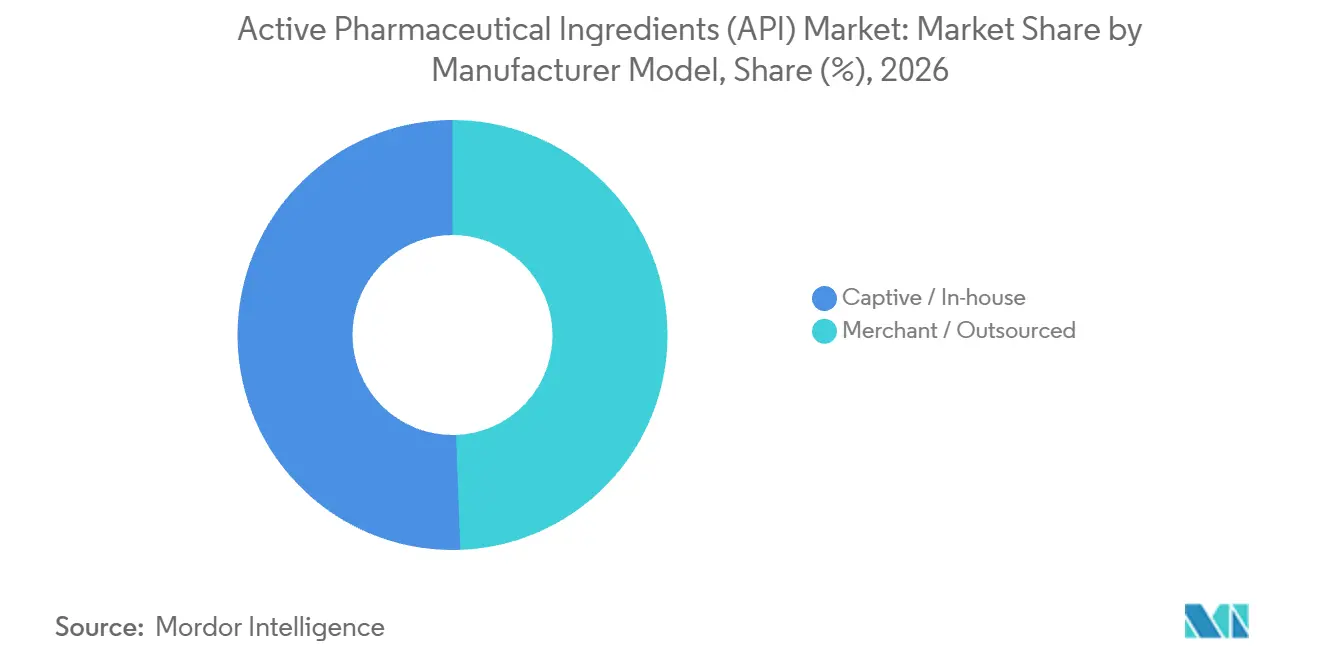
- Bei den Herstellermodellen führte die Eigenproduktion / interne Fertigung mit einem Anteil von 50,58 % an der Marktgröße für Wirkstoffe (API) im Jahr 2026, und die Auftragsfertigung / externe Fertigung soll mit einem CAGR von 9,5 % über 2027–2032 am schnellsten wachsen.
- Bei der Molekülgröße führten niedermolekulare Verbindungen mit 56,84 % des Marktes im Jahr 2026, und hochmolekulare sowie biologische APIs sollen mit einem CAGR von 7,8 % über 2027–2032 am schnellsten wachsen.
- Nach Therapiebereich hielt der Herz-Kreislauf-Bereich mit 27,75 % des Marktes im Jahr 2026 den größten Anteil, während die Onkologie mit einem CAGR von 10,3 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
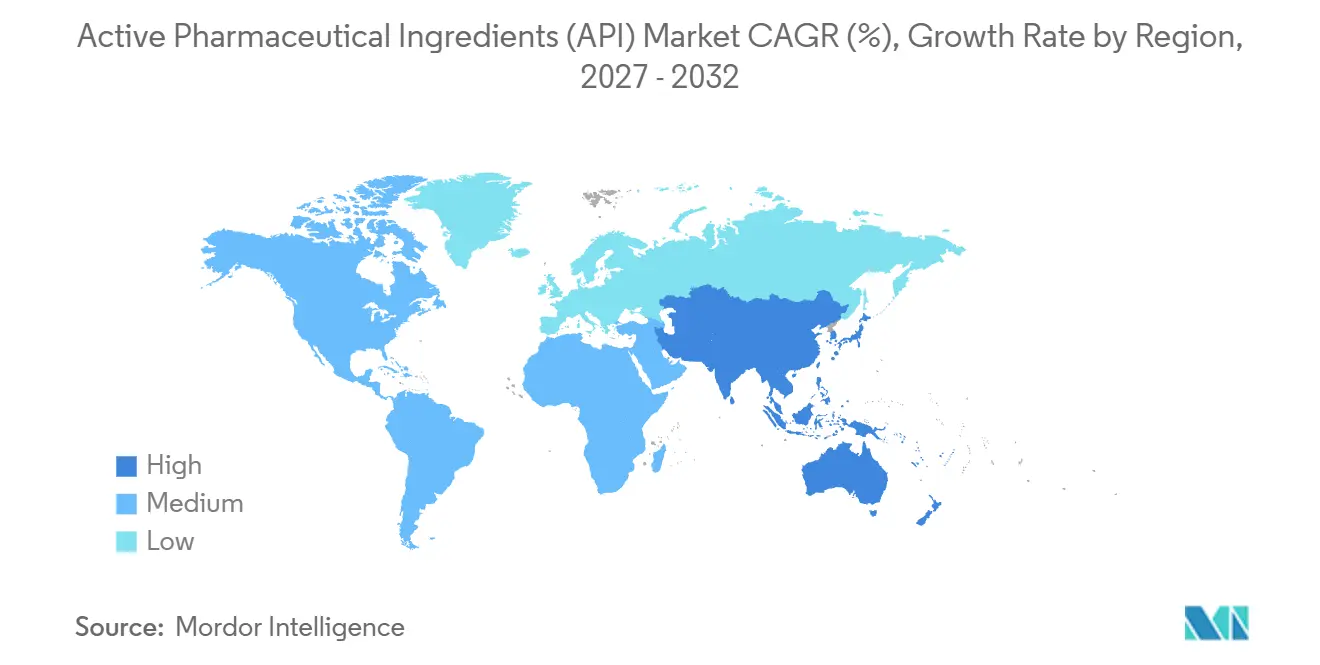
- Geografisch führte Nordamerika mit 39,28 % des Marktes im Jahr 2026, und der asiatisch-pazifische Raum soll mit einem CAGR von 10 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nachfrage nach Arzneimitteln für chronische Erkrankungen | +3% | Nordamerika, insbesondere Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Erweiterung der Biologika- und Targeted-Therapy-Pipeline | +2.5% | Nordamerika, insbesondere Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Kostenvorteile der Auftragsfertigung | +1.75% | Asien und Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von Durchflussreaktoren und Mini-Anlagen-Technologien | +1.25% | Europa, insbesondere Belgien | Mittelfristig (2–4 Jahre) |
| Staatliche PLI-/Reshoring-Anreize gestalten Produktionscluster um | +0.75% | Asiatisch-pazifischer Raum, insbesondere Indien | Mittelfristig (2–4 Jahre) |
| KI-gestützte Retrosynthese verkürzt Entwicklungszyklen | +0.25% | Europa, insbesondere Schweiz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Medikamenten gegen chronische Krankheiten
Große behandelte Patientenpopulationen machen Medikamente gegen chronische Erkrankungen zu einer wesentlichen Quelle wiederkehrender Bedarfe an ihren Wirkstoffen. Novo Nordisk erreichte 2025 mit seinem Diabetes-Portfolio 42 Millionen Menschen und erzielte für dieses Portfolio ein Umsatzwachstum von 4 % zu konstanten Wechselkursen.[1] Die WHO-Modelllisten 2025 ergänzten Behandlungen für verschiedene Krebserkrankungen und Diabetes mit assoziierten Komorbiditäten; diese Listen dienen als Grundlage für die öffentliche Beschaffung in über 150 Ländern. Die Aufnahme kann den institutionellen Zugang zur Behandlung erweitern, obwohl nationale Beschaffungsentscheidungen darüber bestimmen, ob dieser Zugang zu einer zusätzlichen Arzneimittelversorgung im Wirkstoffmarkt wird. Novo Nordisk verzeichnete 2025 US-Umsätze von DKK 88,47 Milliarden (13,36 Milliarden USD) mit Ozempic, seinem Typ-2-Diabetes-Medikament, was das kommerzielle Ausmaß verdeutlicht, das eine einzelne Franchise für chronische Erkrankungen für Wirkstofflieferanten tragen kann.
Erweiterung der Pipeline für Biologika und zielgerichtete Therapien
Neue Behandlungsindikationen können die Nachfrage nach mehreren Wirkstoffen innerhalb eines einzigen zugelassenen Therapieschemas ausweiten. Die FDA genehmigte am 18. November 2025 Epcoritamab in Kombination mit Rituximab und Lenalidomid für rezidiviertes oder refraktäres follikuläres Lymphom nach einer internationalen Phase-3-Studie. Epcoritamab ist ein bispezifischer T-Zell-aktivierender Antikörper. Die Anwendung der zugelassenen Kombination erfordert die Versorgung mit allen 3 Wirkstoffen für Patienten, die dieses Schema erhalten, was koordinierte Beschaffungsanforderungen im gesamten Wirkstoffmarkt schafft. Wenn mehr geeignete Patienten mit rezidiviertem oder refraktärem follikulärem Lymphom das Schema erhalten, kann die kommerzielle Wirkstoffnachfrage für den Antikörper und beide Begleitsubstanzen gemeinsam steigen.
Kostenvorteile der ausgelagerten Fertigung
Der Wettbewerb zwischen Lieferanten gibt Pharmaunternehmen einen Kostenkontrollmechanismus, wenn sie die API-Produktion an externe Hersteller vergeben. In seinem Bericht 2025 erklärte EUROAPI, dass Pharmaunternehmen durch Verträge und den Wettbewerb zwischen API-Lieferanten eine bessere Kontrolle über die Produktionskosten erlangen. Die Analyse der Europäischen Kommission aus dem Jahr 2025 stellte fest, dass niedrigere Kosten für in Asien bezogene Wirkstoffe dazu beitragen könnten, die Verlagerung der generischen API-Produktion aus der EU zu erklären. Für Käufer können Verträge daher den Lieferantenvergleich mit dem Zugang zu einer geografisch unterschiedlichen Kostenbasis verbinden. Wenn Käufer externe Verträge nutzen, um auf diese niedrigere Kostenbasis zuzugreifen, können Beschaffungsverlagerungen API-Aufträge an asiatische Handelsproduzenten lenken und damit den Lieferantenwettbewerb im Wirkstoffmarkt beeinflussen.
Durchfluss- und Minianlagentechnologien gewinnen an Bedeutung
Der kommerzielle Betrieb macht die Durchflusstechnologie für API-Versorgungsentscheidungen über die Laborentwicklung von Syntheserouten hinaus relevant. Die Plattform von Ajinomoto Bio-Pharma Services in Wetteren, Belgien, verfügt über mehr als 15 Jahre kommerziellen Betriebs in GMP- und Nicht-GMP-Umgebungen, von der Entwicklung bis zur kommerziellen Versorgung im Mehrtonnenmaßstab. Pharmaron bietet Durchflusstechniken in Maßstäben von mehreren Kilogramm bis zu mehreren Tonnen an, einschließlich Photochemie, Elektrochemie, Ozonolyse sowie kontinuierlicher Extraktion, Trennung und Destillation für niedermolekulare Arzneistoffe. Der Entwicklungs-bis-Kommerzialisierungs-Betrieb in Wetteren bietet Entwicklern eine Durchflussroute für die Überführung von Projekten in die Materialversorgung. Wenn geeignete Projekte in die kommerzielle Produktion eintreten, kann die Vergabe ihrer API-Chargen an durchflussfähige Produzenten die Entwicklungsarbeit in wiederkehrende Fertigungsnachfrage umwandeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale GMP- und Nitrosamin-Compliance-Kosten | -1% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Preisdruck bei Generika schmälert API-Margen | -0.75% | Europa und Asien | Kurzfristig (≤ 2 Jahre) |
| Mangelnde Transparenz in der Lieferkette verstärkt die Wahrnehmung von Qualitätsrisiken | -0.5% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Komplexe globale regulatorische Harmonisierung für Biotech-APIs | -0.25% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale GMP- und Nitrosamin-Compliance-Kosten
Die Nitrosaminkontrollen können dazu führen, dass die kommerzielle Qualitätsanforderung an einen API von dem Fertigarzneimittel des Kunden abhängt. Die Fragen und Antworten der EMA vom Oktober 2025 verpflichten Inhaber und Antragsteller von Marktzulassungen dazu, sicherzustellen, dass relevante Inhaber von Herstellungserlaubnissen und API-Hersteller für EU-Humanarzneimittel, die chemisch synthetisierte APIs enthalten, robuste Bewertungen durchführen. Ein bestimmtes Fertigprodukt kann zusätzliche API-Tests oder strengere Grenzwerte als die Arzneibuchmonographie erfordern, um Nitrosaminverunreinigungen zu kontrollieren. Der Leitfaden des Ausschusses für Wirkstoffe von 2025 berichtete, dass einige API-Unternehmen mit Kundenanfragen konfrontiert waren, sehr niedrige Amingehalte anhand historischer Verunreinigungsgrenzwerte zu verifizieren, ohne dass eine einheitliche Konvention für angemessene Werte bestand. Lieferanten können folglich mit produktspezifischen Verifizierungsarbeiten konfrontiert sein, die über eine Standardwirkstoffspezifikation hinausgehen und eine kundenabhängige Belastung für die konforme Produktion darstellen.
Preisdruck bei Generika schmälert API-Margen
Hersteller etablierter Wirkstoffe sehen sich einer Einschränkung gegenüber, wenn der Wettbewerb den erzielbaren Preis je Versorgungseinheit schwächt. In seinem Geschäftsbericht 2025 erklärte EUROAPI, dass der zunehmende Wettbewerb asiatischer Hersteller den Preisdruck auf etablierte Wirkstoffe für europäische Produzenten erhöhe.[2] Dieser Druck kann die Umsatzausweitung begrenzen, selbst wenn ein Lieferant die Produktion beibehält, was das kommerzielle Volumen zu einem weniger verlässlichen Indikator für das Ertragspotenzial macht. Im Jahr 2026 kündigte EUROAPI eine stärkere Fokussierung auf margenstarke komplexe Moleküle an, wobei standardisierte Produkte bei Bedarf nachrangig behandelt werden sollen. Für europäische Produzenten, die etablierte Wirkstoffe behalten, entfallen durch den Preisdruck nicht die Kosten für die Erfüllung von Verpflichtungen wie der EU-Nitrosamin-Risikobewertungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach API-Typ:
Produktionsmaßstab und Chemie-Expertise stützen die Synthese-ProduktionSynthetische Wirkstoffe hatten 2026 einen Anteil von 65,25 % an der Marktgröße für Wirkstoffe (API). WuXi AppTec meldete, dass sein Reaktorvolumen für Wirkstoffe kleiner Moleküle Ende 2025 4.000 Kiloliter überstieg. Cambrex berichtete 2026, dass 80 % seiner Kundenmoleküle fortgeschrittene chemische Expertise erfordern. Innerhalb des größten Segments adressieren Produktionskapazität und Expertise in der komplexen Synthese unterschiedliche Anforderungen eines Pharmaentwicklers und verbinden die Fertigungsinfrastruktur mit der für das jeweilige Molekül erforderlichen Chemie. Für einen Produzenten, der ein Portfolio wie das von Cambrex bedient, würde eine reine Reaktorerweiterung die chemische Arbeit nicht lösen, die erforderlich ist, um Kundenprojekte in Fertigungsaufträge umzuwandeln.
Biologische Wirkstoffe werden voraussichtlich mit einer CAGR von 8,92 % über 2027–2032 wachsen und sind damit das am schnellsten wachsende Segment. Zum 30. Juni 2026 hatte der kommerzielle Standort für Wirkstoff und Fertigarzneimittel von WuXi Biologics in Chengdu die strukturelle Fertigstellung erreicht und Schlüsselausrüstungen erhalten. Das Design für mikrobielle Biologika umfasste einen 15.000-Liter-Fermenter und eine Kapazität für bis zu 110 Wirkstoffchargen jährlich, wobei die GMP-Freigabe bis Ende 2026 erwartet wurde. Die angegebene Jahreskapazität ist eine Obergrenze und kein realisierter Output, sodass ihr Beitrag zur biologischen Wirkstoffversorgung von der Erlangung der GMP-Freigabe und der anschließenden Nutzung dieser Kapazität abhängt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Herstellermodell:
Interne Nachfrage verankert die EigenproduktionDie Eigenproduktion / interne Fertigung repräsentierte 2026 einen Marktanteil von 50,58 % am Markt für Wirkstoffe (API). Im Geschäftsjahr 2025 deckte Aurobindo Pharma 52 % seines eigenen API-Bedarfs für die Herstellung von Fertigarzneimitteln intern ab. Das Unternehmen identifiziert die Tochtergesellschaft Apitoria Pharma als führend in seinem API-Geschäft. Innerhalb dieses größten Segments verbindet die interne Wirkstoffherstellung mit den nachgelagerten Arzneimittelanforderungen derselben Gruppe und gibt den Produktionsanlagen eine Verwendung, die an Fertigarzneimittel geknüpft ist. Die Eigenproduktion kann daher ein Formulierungsgeschäft unterstützen, ohne die Pharmagruppe vollständig autark in ihrem Wirkstoffbedarf zu machen.
Die Auftragsfertigung / externe Fertigung soll mit einem CAGR von 9,5 % über 2027–2032 wachsen und ist damit das am schnellsten wachsende Segment. Analysten von William Blair stellten fest, dass Auftragsforschungs- und -fertigungsorganisationen (CDMOs) 2025 APIs für 73 % der von der US-amerikanischen FDA zugelassenen Arzneimittel herstellten. Bei den in diesem Jahr zugelassenen niedermolekularen Arzneimitteln nutzten 89 % eine externe API-Fertigung. Die externe Fertigung war folglich in vielen neu zugelassenen Produkten verankert und verknüpfte Auftragslieferanten mit dem Kommerzialisierungsweg für von anderen Unternehmen entwickelte Arzneimittel. Dies schafft einen Wachstumspfad durch die Beteiligung an zugelassenen Therapien und ermöglicht es einem Fertigungsunternehmen, Aufträge zu gewinnen, wenn seine Kunden Arzneimittel durch die regulatorische Prüfung und in die kommerzielle Versorgung bringen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Molekülgröße:
Kommerzieller Maßstab und Projektreife prägen das AngebotNiedermolekulare Verbindungen waren das größte Segment und machten 2026 56,84 % des Marktes aus. Im März 2026 kündigte Wilmington PharmaTech eine Erweiterung in Delaware an, die voraussichtlich mehr als eine Verdoppelung seiner API-Reaktorkapazität bewirken soll. Der Plan umfasste 2 neue 10.000-Liter-Reaktorsuiten für die Produktion von niedermolekularen APIs und Peptiden, die voraussichtlich im dritten Quartal 2027 in Betrieb gehen sollen. Die angekündigte Reaktorkapazität würde erst nach Inbetriebnahme der geplanten Suiten zur kommerziellen Versorgung beitragen. Die Aufteilung der Suiten zwischen niedermolekularen und Peptidprogrammen wird die durch diese gemeinsame Infrastruktur unterstützte Fertigungsarbeit bestimmen.
Hochmolekulare und biologische APIs sollen mit einem CAGR von 7,8 % über 2027–2032 wachsen und sind damit das am schnellsten wachsende Segment. Lonzas Integrated-Biologics-Plattform verzeichnete im ersten Halbjahr 2026 gegenüber dem ersten Halbjahr 2025 ein Umsatzwachstum von 10 % zu konstanten Wechselkursen. Lonza führte die Leistung der Plattform auf reifende Wachstumsprojekte und ein robustes Basisgeschäftswachstum zurück. Der Umsatz von Samsung Biologics stieg im zweiten Quartal 2026 gegenüber dem zweiten Quartal 2025 um 30 %, unterstützt durch die vollständige Auslastung der Anlagen 1 bis 4 und günstige Wechselkurse. Ein etablierter Biologika-Betrieb kann neben reifenden Projekten zum Umsatzwachstum beitragen und Lieferanten einen kommerziellen Wachstumspfad bieten, bevor eine weitere Anlage gebaut wird.
Nach Therapiebereich:
Herz-Kreislauf-Maßstab trifft auf Onkologie-ExpansionHerz-Kreislauf-Anwendungen waren das größte Segment und machten 2026 27,75 % des Marktes aus. Pfizer berichtete für 2025 einen weltweiten Umsatz von ELIQUIS (Apixaban) in Höhe von 7,96 Milliarden USD. In einigen Regionen Bangladeschs verbesserte sich die Bluthochdruckkontrolle bis 2025, da die Behandlung in die grundlegenden Gesundheitsdienste aufgenommen und die Screening- und Nachsorgeversorgung gestärkt wurde. Einrichtungen der Bangladesh Hypertension Control Initiative beschaffen Arzneimittel für nicht übertragbare Krankheiten über einen öffentlichen Fonds und füllen die Vorräte der Gemeinschaftskliniken systematisch auf. Systematische Nachfüllungen können wiederkehrende Wirkstoffanforderungen durch Arzneimittelhersteller aufrechterhalten, die die öffentliche Versorgung beliefern, und geben Herz-Kreislauf-API-Produzenten neben Markenarzneimittel-Franchises einen Weg zur Nachfrage.
Die Onkologie soll mit einem CAGR von 10,3 % über 2027–2032 wachsen und ist damit das am schnellsten wachsende Segment. Johnson & Johnson berichtete für das dritte Quartal 2026 weltweite Netto-Handelsumsätze von DARZALEX (Daratumumab) in Höhe von 4,24 Milliarden USD, einschließlich des subkutanen Produkts. Am 27. Januar 2026 genehmigte die FDA DARZALEX FASPRO in Kombination mit Bortezomib, Lenalidomid und Dexamethason für neu diagnostizierte Erwachsene mit multiplem Myelom, die nicht für eine autologe Stammzelltransplantation in Frage kommen. Arzneimittelumsätze begründen eine substanzielle kommerzielle Basis, während die neue Indikation die Patientengruppe verändert, die ein bestimmtes Schema erhalten kann. Eine breitere zugelassene Anwendung einer bestehenden Onkologie-Franchise kann folglich zusätzliche Fertigungsmöglichkeiten rund um ein Molekül schaffen, das bereits mit der kommerziellen Arzneimittelversorgung verknüpft ist.
Geografische Analyse
Markt für Wirkstoffe (API) in Nordamerika
Nordamerika machte 2026 39,28 % der Marktgröße für Wirkstoffe (API) aus. Am 13. August 2026 unterzeichnete die Internationale Finanz-Corporation (IFC) eine Finanzierung für die Mexiko-Erweiterung von Neolpharma, einschließlich des Erwerbs, der Renovierung und der Reaktivierung einer API-Anlage in Morelos. Das umfassendere Projekt umfasste auch eine Anlage für Injektionspräparate für Dritte in Toluca sowie Upgrades an bestehenden Standorten, wobei die Auszahlung zum Statusupdate vom 16. August noch ausstand. Die API-Komponente bietet der regionalen Fertigungsbasis einen Expansionsweg durch die Sanierung von Anlagen, neben Investitionen in Fertigarzneimitteldienstleistungen. Der kommerzielle Wert hängt davon ab, den vereinbarten Projektumfang in operative Wirkstoffkapazität umzuwandeln, sodass der Fertigungsbeitrag der Ausführung der Reaktivierungsarbeiten folgt.
Markt für Wirkstoffe (API) im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll mit einem CAGR von 10 % über 2027–2032 wachsen und ist damit die am schnellsten wachsende Region. Im Jahr 2026 fügte das Joint Venture von BioDuro mit dem taiwanesischen Unternehmen Cenra 10 GMP-API-Produktionslinien und mehr als 350.000 Liter Reaktorkapazität zum Netzwerk von BioDuro hinzu. Die Zusammenarbeit verbindet die Prozessentwicklung mit der klinischen und kommerziellen Fertigung im großen Maßstab und bringt einen etablierten taiwanesischen API-Produzenten mit einem Auftragsforschungs-, -entwicklungs- und -fertigungsunternehmen zusammen. Die hinzugefügten Linien ermöglichen es BioDuro, API-Aufträge in späteren Phasen zu verfolgen, wenn Entwicklungsprojekte reifen, und schaffen einen Weg für Kundenbeziehungen, um zusätzliche klinische und kommerzielle Fertigungsarbeiten in Taiwan zu generieren.
Innerhalb Europas zeigte die Analyse der Europäischen Kommission von 2025 der Zertifizierungsdatenbank der Europäischen Direktion für die Qualität von Arzneimitteln und Gesundheitsfürsorge die Abhängigkeit der EU von externen chemischen API-Produktionsstandorten. Im Nahen Osten und Afrika stellt CAD Middle East Pharmaceutical Industries APIs in Riad, Saudi-Arabien, her. Ägyptens Arab API legte im Januar 2026 den Grundstein für eine Fabrik in Ain Sokhna, die geplant ist, Wirk- und Hilfsstoffe sowie verwandte Materialien für die lokale Arzneimittelherstellung und regionale Exporte zu liefern. In Südamerika genehmigte BNDES im September 2026 eine Finanzierung für CYG Biotech, ein Unternehmen der Grupo Blanver, zur Erweiterung der API-Kapazität durch eine geplante Einheit in Indaiatuba, Brasilien. Der kommerzielle Unterschied liegt darin, ob ein Lieferant etablierte grenzüberschreitende Produktionsnetzwerke bedient oder lokale Wirkstoffkapazitäten aufbaut, deren Beitrag von der Fertigstellung geplanter Anlagen abhängt.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden anhand von Fertigungskontrollen, Dokumentation und Marktzugangsbedingungen verglichen, die die API-Versorgung beeinflussen. Die API-Chargenprotokoll-Leitlinien in Deutschland und Brasiliens bereichsspezifische CADIFA-Genehmigungsanforderung schaffen unterschiedliche kommerzielle Zugangshürden. Bewertungen beurteilen die operative Attraktivität für einen etablierten API-Hersteller, der Humanarzneimittelunternehmen beliefert. Die Fertigungsbereitschaft und der Genehmigungsweg können daher unterschiedliche Teile des Wegs eines Lieferanten zur kommerziellen Arzneimittelproduktion beeinflussen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Indien | Südafrika | Brasilien |
|---|---|---|---|---|---|
| Zuständige Behörde | FDA | Zuständige Landesbehörden | CDSCO und staatliche Arzneimittelbehörden | SAHPRA | ANVISA |
| Wesentliche Instrumente oder Ausrichtung | cGMP-Grundlage für Arzneimittel gemäß 21 CFR 210.1 | EU-GMP Teil II; vorgeschlagener KI-Anhang 22 | Überarbeitete Schedule-M-API-Bestimmungen | SAHPRA-API-Q7-Leitfaden in Anlehnung an ICH Q7 | RDC 359/2020 CADIFA für synthetische und halbsynthetische APIs in neuen, innovativen, generischen und ähnlichen Arzneimitteln |
| Kommerzielle Auswirkung | Herstellungsverfahren, Einrichtungen und Kontrollen zur Gewährleistung von Sicherheit, Identität, Stärke, Qualität und Reinheit | Chargenproduktionsprotokolle sollten die Herstellung und Kontrolle jeder API-Charge dokumentieren | Stufenabhängige GMP durch Herstellung, Aufreinigung und Verpackung; angemessen qualifiziertes Personal | Herstellerlizenzierung im Arzneimittelsektor und Fähigkeit zur Einhaltung der anwendbaren GMP | Gültiges CADIFA für die zugehörige Arzneimittelregistrierung oder Genehmigung nach Zulassungsänderung; qualifizierende Legacy-API-Registrierungen laufen bis zum Ablauf oder zur Stornierung weiter |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Bewertungen der Vereinigten Staaten als Mittel und Keine Änderung spiegeln die cGMP-Grundlage wider, während das PreCheck-Kohortenprogramm der FDA vom Juni 2026 ein freiwilliges frühzeitiges Engagement für ausgewählte neue Pharmabetriebe anbot. Indiens stufenspezifische GMP- und Personalanforderungen sowie der Lizenzierungs- und Q7-Rahmen Südafrikas stützen die Bewertungen Mittel und Keine Änderung für diese etablierten Betriebsanforderungen. Deutschlands Bewertung Mittel spiegelt die Chargenprotokoll-Leitlinien wider, während der Entwurf des KI-Anhangs 22, der von Juli bis Oktober 2025 konsultiert wurde und für den kein Annahmedatum angekündigt wurde, eine prospektive Verschärfung durch Modellauswahl-, Trainings- und Validierungskontrollen für Hersteller, die KI einsetzen, unterstützt. Brasiliens CADIFA-Zugangshürde stützt die Bewertungen Mittel und Keine Änderung, während das geplante ANVISA-Seminarseminar im November 2026 zur Überarbeitung von RDC 359/2020 und zur Aktualisierung des CADIFA-Handbuchs sowie die für Dezember 2026 geplante EMA/PIC/S-Konsultation zu Anhang 15 die Politikentwicklung und nicht neue kommerzielle Zugangspflichten betreffen.
Wertschöpfungskettenstufen
Die Wertschöpfung wird über die Zwischenversorgung, die Prozessentwicklung und die kommerzielle Wirkstoffproduktion hinweg verglichen, wobei unterschiedliche Aktivitäten unterschiedliche Lieferantenerlöse stützen. BASF liefert chemische Zwischenprodukte, die bei der pharmazeutischen Wirkstoffsynthese eingesetzt werden. Hikal stellt Wirkstoffe und Zwischenprodukte her und bietet globalen Pharmapartnern Auftragsforschungs- und Fertigungsdienstleistungen an.[3] EUROAPI kombiniert Wirkstoffverkäufe mit Dienstleistungen für kundeneigenes Wirkstoff-Know-how, wodurch die Unterscheidung zwischen Produkterlösen und vertraglich vereinbarter Entwicklungsarbeit kommerziell relevant wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Chemische Zwischenprodukte liefern | Zwischenproduktlieferanten wie BASF | Zwischenproduktverkäufe | Eignung des Zwischenprodukts für die vorgesehene API-Syntheseroute | Routenspezifische Eingangskriterien festlegen und alternative Quellen qualifizieren |
| API-Prozesse entwickeln und skalieren | API-Entwicklungs- und Fertigungsanbieter wie Hikal und EUROAPI | Auftragsforschungs- und Scale-up-Dienstleistungen | Maßstabsübergang von der Entwicklung zur kommerziellen API-Produktion | Entwicklungsarbeit mit dem vorgesehenen kommerziellen Fertigungsprozess verknüpfen |
| Kommerzielle APIs herstellen und freigeben | API-Hersteller wie Hikal und EUROAPI | API-Verkäufe und vertraglich vereinbarte Fertigungsdienstleistungen | Verantwortung der Qualitätseinheit für die API-Freigabe | Prüfnachweise mit der verantwortlichen Qualitätseinheit koordinieren |
| Quelle: Mordor Intelligence | ||||
Die Integration von Entwicklung und Produktion kann die Maßstabsvergrößerung mit der kommerziellen Fertigung verbunden halten, wobei ein Lieferant aus API-Verkäufen oder Auftragsdienstleistungen Erlöse erzielt. ICH Q7 weist der Qualitätseinheit die Verantwortung für die API-Freigabe und die Überwachung von Tests und Ergebnissen zu, ohne vorzuschreiben, wer die Tests durchführt. Die Übertragung von Prüfarbeiten an eine andere Partei ändert daher die Betriebsvereinbarung, während die Freigabeaufsicht des Produzenten erhalten bleibt.
Wettbewerbslandschaft
Marktkonzentration
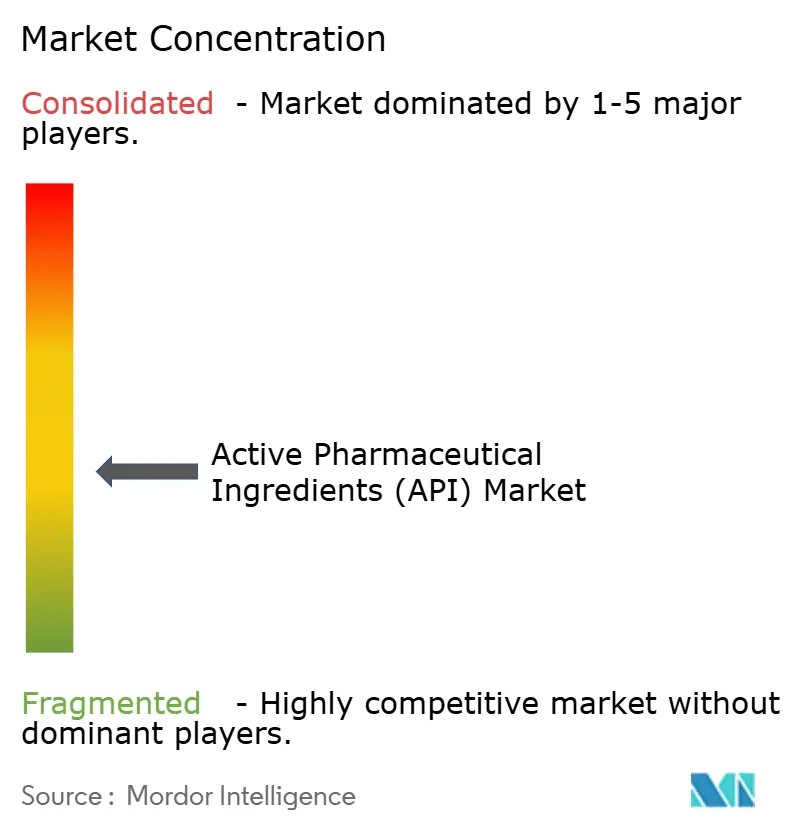
Der Wettbewerb ist mäßig fragmentiert über integrierte Arzneimittelhersteller, spezialisierte Auftragshersteller und Produzenten ausgewählter APIs, wobei die Fähigkeiten je nach Molekül und Leistungsumfang variieren. Teva Pharmaceutical Industries berichtete für das zweite Quartal 2026 API-Drittparteiverkäufe von 118 Millionen USD, ein Rückgang von 12 % gegenüber dem zweiten Quartal 2025 sowohl in US-Dollar als auch in Landeswährung. Pfizer CentreOne, Pfizers CDMO-Marke mit API-Fertigung in Kalamazoo, und Merck KGaA, über seine Einheit Life Science Services, konkurrieren als Auftragsanbieter für externe Arzneimittelhersteller. BASF SE liefert APIs einschließlich Ibuprofen und Omega-3-Fettsäuren, während AbbVie Inc. das Modell des integrierten Arzneimittelherstellers repräsentiert. Teva führte den Rückgang auf eine geringere Nachfrage aufgrund von Marktdynamiken und Preissenkungen zurück und berichtete im Juli 2026 über einen laufenden Verkaufsprozess für das API-Geschäft ohne Gewissheit über den Abschluss, was Leistung und Eigentümerschaft als offene Wettbewerbsfragen hinterlässt.
Im März 2026 kündigte BASF Pharma Solutions eine globale Erhöhung von bis zu 20 % für ausgewählte APIs und Hilfsstoffe an, die sofort oder entsprechend bestehender Verträge wirksam wird. Indem BASF die Anpassung mit steigenden globalen Energie- und Rohstoffkosten verknüpfte, stellte das Unternehmen sie als Unterstützung einer zuverlässigen Versorgung über sein Portfolio dar. Solche Vertragsbedingungen können die kommerzielle Wirkung einer Anpassung staffeln, während der ausgewählte Produktumfang Variation innerhalb des Geschäfts eines Lieferanten ermöglicht. Die Preissignale für Käufer divergierten 2026 je nach Lieferant, wobei Tevas Bericht für das zweite Quartal Preissenkungen bei Drittpartei-APIs neben der angekündigten Erhöhung von BASF anführte.
Eigeninvestitionen und Auftragsdienstleistungen adressieren unterschiedliche Käufer und Kapazitätshorizonte. Im Februar 2026 kündigte AbbVie 380 Millionen USD für 2 API-Anlagen in North Chicago für Neurowissenschafts- und Adipositas-Arzneimittel an, wobei der vollständige Betrieb dann für 2029 erwartet wurde. Die Einheit Life Science Services von Merck KGaA stellt hochpotente APIs durch integrierte Entwicklungs-, Fertigungs- und Prüfdienstleistungen von präklinischen Phasen bis zur Kommerzialisierung her. ICH Q7 empfiehlt einen risikobasierten Ansatz für hochaktive oder toxische Materialien unter Berücksichtigung dedizierter Bereiche, sofern keine validierten Inaktivierungs- oder Reinigungsverfahren eingerichtet und aufrechterhalten werden. Externe Arzneimittelhersteller haben über Merck KGaA einen Auftragsweg für hochpotente APIs, während AbbVie's angekündigte Erweiterung seine eigenen Arzneimittel auf einem Horizont bis 2029 adressiert.
Marktführer für Wirkstoffe (API)
-
Teva Pharmaceutical Industries
-
Pfizer CentreOne
-
Merck KGaA
-
BASF SE
-
AbbVie Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wirkstoffe (API) Unternehmen in diesem Bericht
- Abbvie
- Aurobindo Pharma
- BASF
- Boehringer Ingelheim
- Cambrex
- Catalent
- Cipla
- Dr. Reddy’s Laboratories
- GlaxoSmithKline
- Lonza Group
- Merck
- Novartis
- Pfizer CentreOne
- Piramal Group
- Recipharm
- Samsung Group
- Siegfried AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- WuXi App Tec
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die kommerzielle API-Beschaffung, die Erneuerung von Fertigungsanlagen und die prospektive Versorgung mit kritischen Wirkstoffen, mit unterschiedlichen Wegen zur Umsatzgenerierung. Im Juli 2026 kündigte Evonik eine 5-jährige Modernisierung seines Multi-Kunden-Wirkstoff-CDMO-Standorts Tippecanoe für niedermolekulare Arzneistoffe in Indiana im Wert von 100 Millionen USD an. Die Europäische Kommission schlug im März 2025 im Rahmen des Gesetzes über kritische Arzneimittel strategische Projektbezeichnungen und Maßnahmen zur öffentlichen Beschaffung für kritische Arzneimittel und ihre Wirkstoffe vor. Unterhändler des Rates und des Parlaments erzielten am 12. Mai 2026 eine vorläufige Einigung, die anschließend vom Ausschuss der Ständigen Vertreter und dem Ausschuss für öffentliche Gesundheit des Parlaments gebilligt wurde, wobei die formelle Annahme durch beide Institutionen noch aussteht.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| US-amerikanische Auftragsversorgung mit niedermolekularen Verbindungen | Geplante Modernisierung eines etablierten Multi-Kunden-Wirkstoffstandorts | Pharmaentwickler, die externe US-Fertigung suchen | Bestehende Fähigkeiten qualifizieren und upgradeabhängige Versorgungsverpflichtungen schrittweise eingehen | Die Upgrade-Ausführung erstreckt sich über 5 Jahre | Wirkstoff-CDMOs wie Evonik |
| Integration von Ausrüstung und Automatisierung | Angekündigte Erneuerung von Reaktoren und anderen kritischen Standortsystemen | Betreiber kommerzieller Wirkstoffanlagen | Stufenweise Integration von Ausrüstung und Automatisierung für laufende Anlagen anbieten | Koordinierung der Implementierung mit der Multi-Kunden-Fertigung | Pharmazeutische Ausrüstungs- und Automatisierungsanbieter |
| Resiliente EU-Versorgung mit kritischen Wirkstoffen | Vorgeschlagene strategische Projektbezeichnungen und Beschaffungsmechanismen | Produzenten, die Hersteller kritischer Arzneimittel beliefern | Wirkstoffprojekte und Versorgungsangebote rund um Resilienzanforderungen vorbereiten | Abhängigkeit von der Verabschiedung und Umsetzung des vorgeschlagenen Rahmens | EU-API-Produzenten, die kritische Arzneimittel beliefern |
| Quelle: Mordor Intelligence | |||||
Die stärkste kurzfristige Möglichkeit ist die Beteiligung an der Erneuerung eines etablierten Fertigungsbetriebs, bei der Versorgungsdienstleistungen und Ausrüstungsarbeiten unterschiedliche kommerzielle Bedürfnisse adressieren. Ein Modernisierungsprogramm kann sowohl für den CDMO als auch für seine Industrielieferanten Arbeit schaffen, wenn bestehende Produktionssysteme erneuert werden. Die EU-Chance hat eine längere politische Abhängigkeit, da die vorläufig vereinbarten strategischen Projektbezeichnungen und Beschaffungsmaßnahmen formal angenommen und umgesetzt werden müssen, bevor sie Vergaben unterstützen können. Die kommerzielle Positionierung hngt daher davon ab, ob der Käufer die Ausführung rund um eine bestehende Anlage oder die Vorbereitung auf einen prospektiven politischen Rahmen benötigt.
Neueste Industrielle Entwicklungen in Markt für Wirkstoffe (API)
- September 2026: Eli Lilly and Company begann mit dem Bau seines 6,5 Milliarden USD teuren Standorts in Houston, der für die Herstellung von Foundayo (Orforglipron), anderen niedermolekularen Arzneimitteln und fortschrittlichen Therapeutika, einschließlich inländischer API-Produktion, vorgesehen ist.
- August 2026: Die IFC unterzeichnete eine Finanzierung für die Mexiko-Erweiterung von Neolpharma, die den Erwerb, die Renovierung und die Reaktivierung einer API-Anlage in Morelos, eine geplante Anlage für Injektionspräparate für Dritte in Toluca und Upgrades an bestehenden Standorten umfasst. Die Auszahlung stand am 16. August noch aus.
- Juli 2026: Evonik kündigte eine 5-jährige Ausrüstungsmodernisierungsinvestition von 100 Millionen USD in den Tippecanoe Laboratories in Lafayette, Indiana, an, die pharmazeutische Zwischenprodukte, APIs und Hilfsstoffe herstellt.
Markt für Wirkstoffe (API) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Wirkstoffe (API) misst den jährlichen Wert der von Pharmaunternehmen für Humanarzneimittel produzierten aktiven Wirksubstanzen, einschließlich der Eigenproduktion, bewertet auf der Stufe der Wirkstoffproduktion. Er erfasst diese Aktivität weltweit.
Ausschlüsse aus dem Geltungsbereich: Hilfsstoffe, fertige Darreichungsformen, veterinärmedizinische Wirkstoffe, Diagnostikreagenzien und Zwischenprodukte im Herstellungsprozess sind ausgeschlossen.
Segmentierungsübersicht
- Nach API-Typ
- Synthetische APIs
- Biologische APIs
- Hochpotente APIs (HPAPIs)
- Natürliche / phytochemische APIs
- Nach Herstellermodell
- Eigenproduktion / intern
- Auftragsproduktion / ausgelagert
- Nach Molekülgröße
- Kleines Molekül
- Großes Molekül / Biologika
- Nach Therapiebereich
- Onkologie
- Kardiovaskulär
- Infektionskrankheiten
- Stoffwechselstörungen
- ZNS und Neurologie
- Sonstige Therapiebereiche
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die API-Präqualifikationsseite und die präqualifizierte Liste der WHO, die Fragen und Antworten der EMA zu Nitrosaminen sowie ICH Q7 liefern Beispiele dafür, wie Lieferantenqualität, GMP-Status, Anforderungen an Produktionsstätten und regulatorische Dokumentation bewertet werden können. Diese Quellen helfen auch dabei, aktive Substanzen und ihre Produktionskontrollen von den Anforderungen an fertige Arzneimittel zu unterscheiden.
Jahresberichte und Einreichungen von Unternehmen, Investorenpräsentationen sowie seriöse Branchen- und Finanzpresse können Belege zu Kapazitäten, Beschaffung, Investitionen, Preisgestaltung und Produktionsplänen liefern, die mit öffentlichen regulatorischen und unternehmensbezogenen Offenlegungen abgeglichen werden können. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Wirkstoffherstellern, Auftragsforschungs- und Fertigungsdienstleistern, Führungskräften aus Beschaffung und technischem Betrieb in der Pharmaindustrie sowie Regulierungs- oder Qualitätsspezialisten können Produktionswerte, interne Transferwerte und Veränderungen im Lieferanten- oder Produktmix klären. Analysten können Aussagen der Befragten nutzen, um Annahmen aus Sekundärquellen auf Variablen- und Segmentebene zu überprüfen, Lücken bei unklaren Definitionen oder Produktionsstatus erneut zu untersuchen und gemeldete Kapazitäts- oder Nachfragesignale mit öffentlichen Offenlegungen zu triangulieren, ohne einen einzelnen Bericht als Marktgesamtwert zu behandeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 35 % | Vorstandsebene (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | Europa, Naher Osten und Afrika (EMEA): 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell schätzt den globalen Wirkstoffproduktionswert auf der Stufe des Werksabgabepreises und verteilt den Wert anschließend auf API-Typ, Herstellermodell, Molekülgröße, Therapiebereich und Geografie anhand gemeldeter Marktanteile und Produktionsnachweise. Relevante Indikatoren umfassen die pharmazeutische Nachfrage nach Therapiebereich, Arzneimittelzulassungen und Pipeline-Aktivitäten für Biologika und Onkologie, angekündigte API-Kapazitäten und Auslastungsgrade, Outsourcing-Aktivitäten sowie regionale Produktions- oder Handelssignale. Diese fließen in Nachfrage, Lieferantenoutput sowie Veränderungen im Produkt- und Regionalmix ein. Segmentanteile werden aus veröffentlichten Aufteilungen und unternehmensbezogenen Produktionsoffenlegungen aufgebaut, mit Gegenprüfungen anhand von Stichproben aus Lieferantenumsätzen oder Kapazitätszusammenfassungen sowie, wo verwendbar, Preis-mal-Volumen-Schätzungen für ausgewählte Produktgruppen. Prognosen nutzen die historische Entwicklung der Variablen und die genannten Zukunftstreiber in der Szenarioanalyse, wobei Markt- und Segmentwerte intern konsistent gehalten werden. Analysten überprüfen Prognosen auf Variablenebene mit Primärbefragten, um Annahmen zu hinterfragen und nicht belegte Sprünge aufzulösen. Lücken bei selektiven Lieferantenprüfungen werden erfasst und gegen Unternehmensoffenlegungen und regionale Gesamtwerte abgegrenzt und nicht als vollständige Bottom-up-Marktschätzung extrapoliert.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren regulatorische, unternehmens-, handels- und marktbezogene Belege mit unabhängigen Signalen wie Kapazitätsankündigungen, Einreichungen und therapeutischer Nachfrage, untersuchen dann Ausreißer, inkonsistente Definitionen und wesentliche Abweichungen zwischen Quellen vor der Freigabe. Eine zweite Überprüfung kontrolliert Quelldaten, Einheiten, die Behandlung auf API-Stufe und Segmentgesamtwerte. Analysten nehmen erneut Kontakt zu relevanten Befragten auf, wenn eine Antwort einer dokumentierten Quelle widerspricht oder eine wesentliche Lücke hinterlässt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen, kapazitäts- oder versorgungsbezogenen Ereignissen überprüft und vor der Auslieferung einer neuen Quellen- und Berechnungsprüfung unterzogen.
Mordor Intelligence's globale Marktgröße für Wirkstoffe (API) im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für Wirkstoffe (API) misst den jährlichen Wert der von Pharmaunternehmen für Humanarzneimittel produzierten aktiven Wirksubstanzen, einschließlich der Eigenproduktion, bewertet auf der Stufe der Wirkstoffproduktion.
Wesentliche Unterschiede in der Methodik ergeben sich aus dem definierten Abdeckungsbereich der Studie und den marktspezifischen Modellierungsentscheidungen. Prognosen nutzen die historische Entwicklung der Variablen und die genannten Zukunftstreiber in der Szenarioanalyse, wobei Markt- und Segmentwerte intern konsistent gehalten werden.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 263,5 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 149,02 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 43,4 % unter dem Wert dieses Berichts für 2027 von 263,5 Milliarden USD, ein Jahr später. Die Schätzung verwendet 2026 als Basisjahr und projiziert Wachstum bis 2031, sodass ihr früherer Messpunkt dem Wert dieses Berichts für 2027 vorausgeht. |
| Globales Beratungsunternehmen B | 190,87 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 27,6 % unter dem Wert dieses Berichts für 2027 von 263,5 Milliarden USD, ein Jahr später. Die Schätzung verwendet 2026 als Basisjahr und projiziert Wachstum bis 2032, sodass ihr früherer Messpunkt dem Wert dieses Berichts für 2027 vorausgeht. |
Die Analysten von Mordor Intelligence triangulieren regulatorische, unternehmens-, handels- und marktbezogene Belege mit unabhängigen Signalen wie Kapazitätsankündigungen, Einreichungen und therapeutischer Nachfrage, untersuchen dann Ausreißer, inkonsistente Definitionen und wesentliche Abweichungen zwischen Quellen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wirkstoffe (API) und wie ist der Wachstumsausblick?
Der Markt soll 2027 263,5 Milliarden USD und bis 2032 368,7 Milliarden USD erreichen, mit einem CAGR von 6,95 % über 2027–2032.
Was treibt die Nachfrage nach pharmazeutischen Wirkstoffen an?
Die Nachfrage wird durch die Diabetesbehandlung und zielgerichtete Krebstherapien gestützt. Novo Nordisk erreichte 2025 mit seinem Diabetes-Portfolio 42 Millionen Menschen, während die FDA in diesem Jahr Epcoritamab in Kombination mit Rituximab und Lenalidomid für rezidiviertes oder refraktäres follikuläres Lymphom genehmigte.
Welcher API-Typ hält den größten Marktanteil?
Synthetische APIs hatten 2026 mit 65,25 % den größten Anteil. Biologische APIs sollen mit einem CAGR von 8,92 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren in der API-Produktion und Auftragsfertigung?
Teva Pharmaceutical Industries verkauft Drittpartei-APIs, und Pfizer CentreOne bietet Auftragsfertigung an. Merck KGaA, BASF SE und AbbVie Inc. tragen spezialisierte Dienstleistungen, ausgewählte APIs bzw. geplante Eigeninvestitionen bei.
Welche Herausforderungen können die Rentabilität von API-Lieferanten beeinträchtigen?
EUROAPI berichtete in seinem Bericht 2025 über Preisdruck auf etablierte APIs für europäische Produzenten. Produktspezifische EU-Nitrosaminkontrollen können zusätzliche Verifizierungsarbeiten für chemisch synthetisierte Wirkstoffe verursachen.
Welche Regionen führen beim API-Umsatz und beim prognostizierten Wachstum?
Nordamerika führte 2026 mit einem Anteil von 39,28 %. Der asiatisch-pazifische Raum soll mit einem CAGR von 10 % über 2027–2032 am schnellsten wachsen.